
Tamanho e Participação do Mercado de Copos de Papelão para Sorvete
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
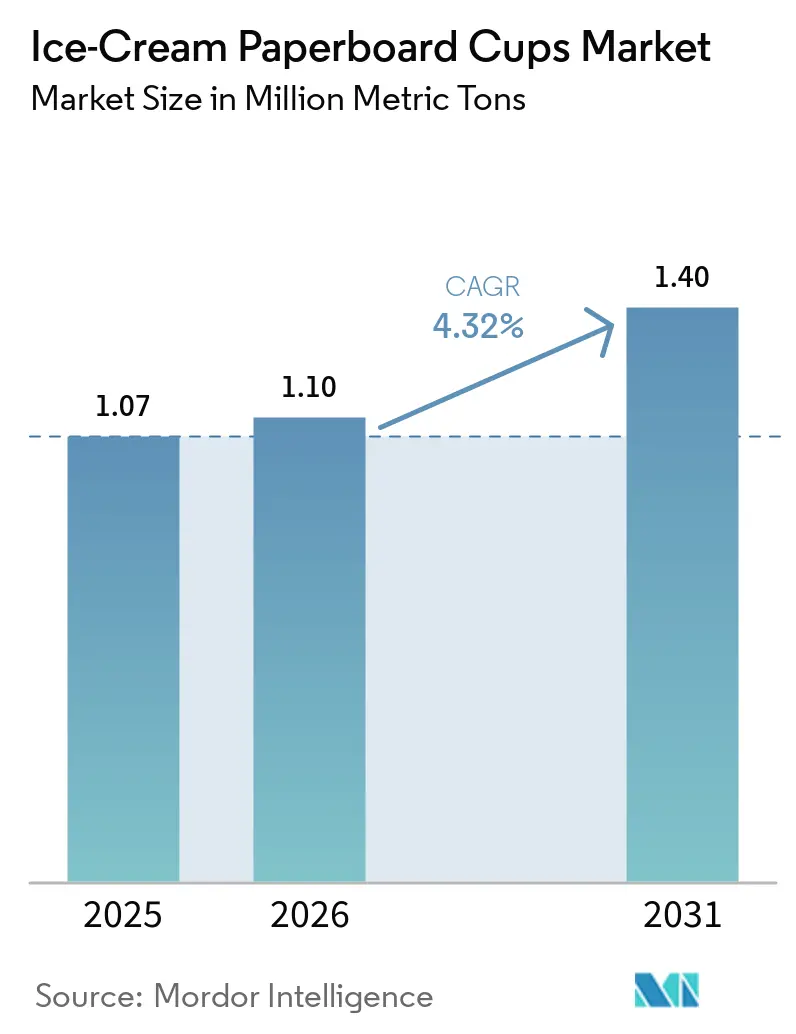
| Volume do Mercado (2026) | 1.10 Milhões de toneladas métricas |
| Volume do Mercado (2031) | 1.40 Milhões de toneladas métricas |
| Taxa de crescimento (2026 - 2031) | 4.94 % |
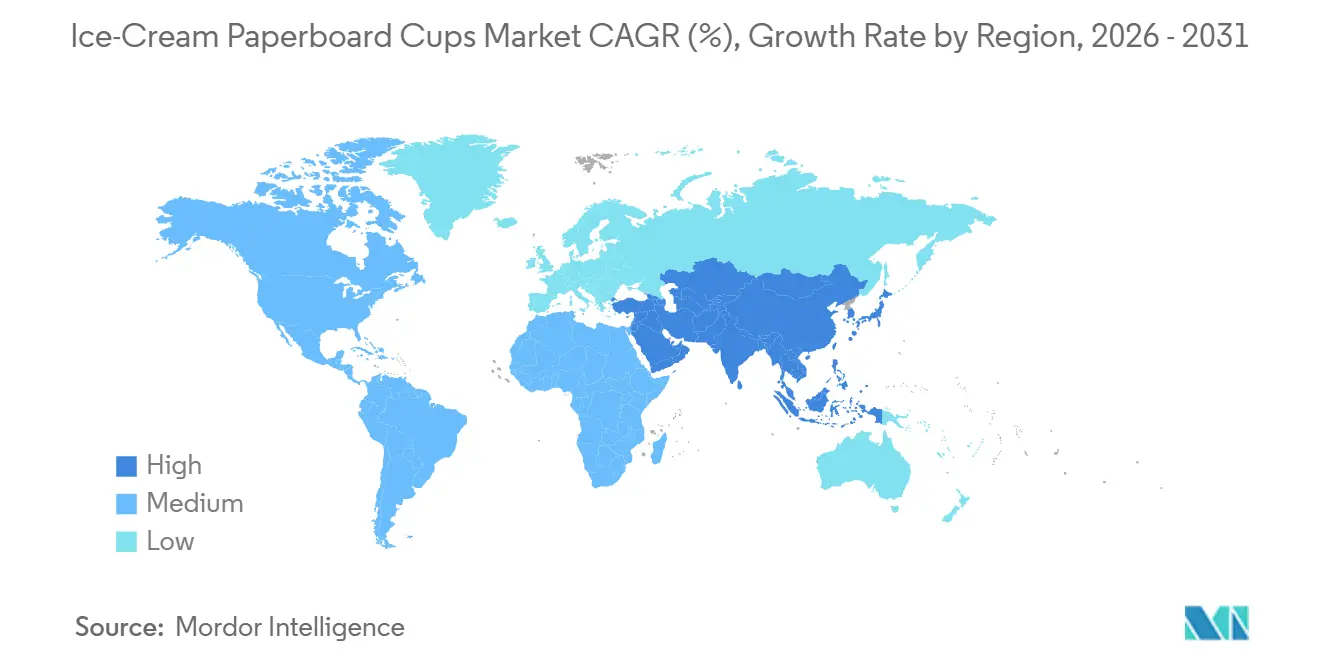
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Copos de Papelão para Sorvete por Mordor Intelligence
O tamanho do Mercado de Copos de Papelão para Sorvete deve crescer de 1,07 milhão de toneladas métricas em 2025 para 1,10 milhão de toneladas métricas em 2026 e está previsto para atingir 1,40 milhão de toneladas métricas até 2031, a um CAGR de 4,94% no período de 2026 a 2031. O aumento do escrutínio regulatório sobre plásticos de uso único, o rápido avanço nas tecnologias de barreira isentas de PFAS e uma mudança constante no sentimento do consumidor em direção a embalagens de baixo impacto sustentam conjuntamente uma trajetória de crescimento clara no médio prazo. Os fabricantes que possuem linhas de revestimento por dispersão aquosa desfrutam de uma vantagem de custo de pioneirismo, pois as recentes decisões da FDA e da UE estreitaram os prazos de conformidade. As capacidades de copos de médio porte ganham maior tração à medida que os formatos premium para consumo doméstico se proliferam, enquanto a fibra virgem continua a dominar a seleção de insumos devido ao seu desempenho em freezer e à sua capacidade de impressão. Regionalmente, a Ásia-Pacífico define o ritmo de crescimento com base na expansão de restaurantes de serviço rápido e no aumento da renda disponível, ao passo que a América do Norte e a Europa oferecem estabilidade orientada por regulamentação que recompensa os participantes estabelecidos com liderança tecnológica. Investimentos estratégicos em integração vertical, mistura de conteúdo reciclado e impressão digital de curta tiragem estão, portanto, tornando-se essenciais para a resiliência das margens diante da volatilidade das matérias-primas.
Principais Conclusões do Relatório
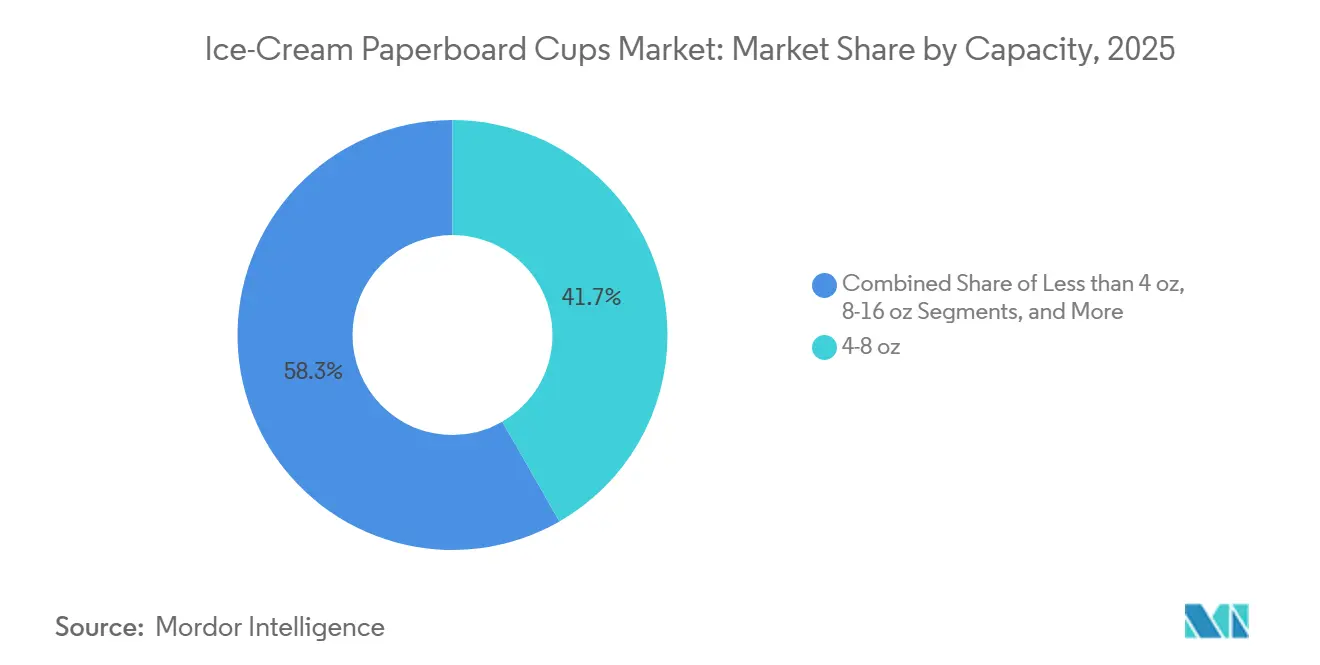
- Por capacidade do copo, o segmento de capacidade de 4-8 oz capturou 41,71% da participação do mercado de copos de papelão para sorvete em 2025.
- Por tipo de revestimento, o segmento de polietileno respondeu por 67,41% do tamanho do mercado de copos de papelão para sorvete em 2025.
- Por usuário final, o tamanho do mercado de copos de papelão para sorvete para copos de consumo doméstico no varejo está projetado para crescer a um CAGR de 4,81% entre 2026-2031.
- Por material, a fibra virgem assegurou 74,67% do tamanho do mercado de copos de papelão para sorvete em 2025.
- Por geografia, o tamanho do mercado de copos de papelão para sorvete para a Ásia-Pacífico está projetado para expandir a um CAGR de 6,47% entre 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações de sustentabilidade deslocando a demanda de copos plásticos para copos de fibra | +1.2% | UE, América do Norte, gradualmente global | Médio prazo (2-4 anos) |
| Crescimento no consumo de sorvete em potes individuais e em porções múltiplas para levar para casa | +0.8% | América do Norte, Europa, expandindo-se para a APAC | Longo prazo (≥ 4 anos) |
| Expansão do cardápio de sobremesas em restaurantes de serviço rápido em economias emergentes | +1.1% | Núcleo da APAC, transbordamento para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Impressão digital de curta tiragem viabilizando marcas artesanais de gelato | +0.3% | Segmentos premium da América do Norte e da UE | Curto prazo (≤ 2 anos) |
| Comercialização de tecnologias de barreira à base de água sem PFAS | +0.7% | Global | Médio prazo (2-4 anos) |
| Proibições governamentais de PFAS acelerando conversões de revestimento | +0.9% | América do Norte e UE, expandindo-se globalmente | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de Sustentabilidade Deslocando a Demanda de Copos Plásticos para Copos de Fibra
Um cenário político cada vez mais restritivo está alterando decisivamente as escolhas de materiais para embalagens de sobremesas congeladas. A Diretiva da UE sobre Plásticos de Uso Único proibiu recipientes de poliestireno expandido e colocou copos de papelão com revestimentos plásticos sob responsabilidade alargada do produtor, forçando os conversores a acelerar a inovação sem PFAS[1]. Na América do Norte, a revogação pela FDA em março de 2025 de 35 autorizações de contato alimentar com PFAS desencadeia mudanças obrigatórias de revestimento até meados de 2025[2]. A proibição canadense de plásticos de uso único, aliada às restrições nacionais do Reino Unido, estreita ainda mais a janela para substratos não conformes. Os fabricantes equipados com ativos de dispersão aquosa podem, portanto, garantir contratos de fornecimento de vários anos, à medida que os proprietários de marcas realinham seus portfólios em direção a formatos recicláveis certificados. A capacidade de impressão digital de curta tiragem fortalece essa vantagem ao permitir mudanças rápidas de arte sem interromper os fluxos de trabalho de revestimento, garantindo velocidade de lançamento no mercado para SKUs sazonais.
Crescimento no Consumo de Sorvete em Potes Individuais e em Porções Múltiplas para Levar para Casa
A premiumização está remodelando as gôndolas de freezer no varejo. Os fabricantes de sorvete dos EUA produziram 1,3 bilhão de galões em 2023, e as variantes com baixo teor de gordura mais as sem gordura ultrapassaram o limiar de 35% pela primeira vez[3]. A mudança em direção a opções mais saudáveis frequentemente implica receitas de maior valor que merecem copos rígidos e resistentes à umidade com tamanho de 8-16 oz — o segmento de capacidade de crescimento mais rápido, com um CAGR de 5,57%. Os consumidores que compram com menos frequência, mas optam por sabores mais indulgentes, consideram o papelão durável como prova de frescor, especialmente para produtos que transitam entre pontos de retirada e freezers domésticos. Os varejistas, por sua vez, exigem gráficos prontos para prateleira e vedação inviolável, reforçando a atratividade do papelão de fibra virgem com barreiras aquosas avançadas.
Expansão do Cardápio de Sobremesas em Restaurantes de Serviço Rápido em Economias Emergentes
Os operadores de fast-food na Ásia e no Oriente Médio estão adicionando linhas de sorvete soft e sundae para aumentar o valor médio dos pedidos. Os formatos de franquia exigem especificações de embalagem uniformes que funcionem sob ciclos de serviço de quente para frio e manuseio intenso por aplicativos de entrega. Copos de porção controlada de 4-8 oz se adequam a esses cardápios e simplificam o estoque em redes de múltiplos países. Os fornecedores que podem certificar conformidade com as regras atualizadas de contato alimentar GB 4806.1 da China e padrões regionais similares estão posicionados para capturar o rápido crescimento de pontos de venda. Em paralelo, uma jovem população urbana com renda disponível crescente está normalizando o consumo de sorvete em movimento, sustentando altos volumes de recompra de copos de fibra.
Impressão Digital de Curta Tiragem Viabilizando Marcas Artesanais de Gelato
Gelaterias de micro-lotes e serviços de potes direto ao consumidor dependem de impressoras digitais de pedido mínimo reduzido que imprimem gráficos vibrantes em papelão pré-revestido. A capacidade de dados variáveis suporta campanhas personalizadas e rotulagem específica por geografia sem excesso de estoque, reduzindo o desperdício enquanto eleva a exclusividade percebida. Como resultado, os players de nicho podem cobrar preços premium nas prateleiras apesar de tiragens menores, expandindo a base endereçável para conversores de papelão de médio porte.
Comercialização de Tecnologias de Barreira à Base de Água sem PFAS
Avanços acadêmicos em dispersões de partículas de lignina, sistemas de cera de abelha em água e silicone dispersível em água produziram desempenho Cobb60 abaixo de 3 g/m², rivalizando com o polietileno enquanto mantém a reciclabilidade por repulpagem. Os primeiros adotantes estão registrando ganhos de rendimento em ensaios de repulpagem acima de 90%, ajudando as fábricas a atingir metas de recuperação de fibra sem desintagem cara. À medida que os limites de detecção de compostos fluorados diminuem e os compromissos dos proprietários de marcas se intensificam, essas químicas estão atraindo orçamentos de capital acelerados para revestidores de cortina e lâmina.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços voláteis de papelão virgem e celulose | -0.9% | Global, pronunciado na América do Norte | Curto prazo (≤ 2 anos) |
| Diferença de preço persistente em relação aos copos de PET e PP | -0.6% | Mundial, agudo nos segmentos sensíveis ao preço | Longo prazo (≥ 4 anos) |
| Conjuntos de tintas limitados para freezer em substratos de barreira aquosa | -0.3% | Segmentos premium globais | Médio prazo (2-4 anos) |
| Alto investimento de capital para retrofits de revestimento por dispersão | -0.5% | Centros de fabricação da América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis de Papelão Virgem e Celulose
As oscilações de custo na fibra de madeira corroem as margens dos conversores e complicam os contratos de preço fixo com clientes. Os resultados trimestrais de produtores verticalmente integrados revelam que os preços médios de venda subiram em 2024, mas as toneladas embarcadas caíram devido a ciclos de reabastecimento cautelosos. As fábricas dependentes de celulose externa estão mais expostas às oscilações do mercado spot, especialmente quando os custos de energia disparam. Em resposta, os grupos maiores implantam pools de fornecimento de múltiplas fábricas, autogeração de energia e instrumentos de hedge, mitigando a compressão do EBITDA. Os conversores de copos regionais menores que carecem de integração de fibra devem absorver a volatilidade ou repassar sobretaxas para os clientes, arriscando perda de participação para concorrentes de maior escala.
Diferença de Preço Persistente em Relação aos Copos de PET e PP
Apesar dos ventos contrários regulatórios para os plásticos, o polipropileno e o PET permanecem mais baratos em uma base por unidade para muitos formatos de catering. As soluções de fibra implicam maior gramatura do papelão, formação em dois estágios e aplicação de barreira, adicionando intensidade de mão de obra e de ativos. Equipamentos avançados de dispersão e secadores em linha ampliam os requisitos de capital em comparação com moldes de injeção de disparo único. Embora os compradores corporativos valorizem cada vez mais a reciclabilidade, algumas redes de restaurantes de serviço rápido de alto volume em mercados emergentes ainda optam pelo plástico quando as taxas locais estão ausentes. Fechar o diferencial de custo dependerá de economias de escala, aumento das tarifas de aterro sanitário e maior disposição dos consumidores em pagar por embalagens de baixo carbono.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Capacidade do Copo:
Volumes de Médio Porte Ancoram o Crescimento da CategoriaO tamanho do mercado de copos de papelão para sorvete para produtos de 4-8 oz atingiu 41,71% das remessas globais em 2025. Esses formatos acomodam porções padrão de sundae individual e porções de sorvete macio, permitindo que os restaurantes de serviço rápido executem protocolos uniformes de porcionamento que reduzem o desperdício. Sua dominância também decorre do alinhamento estreito com equipamentos de enchimento automatizados, facilitando o rendimento nos co-fabricantes. Amostras menores que 4 oz mantêm relevância de nicho em eventos e cardápios infantis, porém o crescimento é modesto porque os operadores preferem incentivar a migração para unidades de manutenção de estoque de médio porte.
Olhando para o futuro, a faixa de 8-16 oz está prevista para registrar um CAGR de 5,57% até 2031, o mais rápido dentro da hierarquia. Essa aceleração repousa na expansão das vendas premium de potes que exigem papelão rígido e resistente à condensação com identidade visual de alta definição. As redes de varejo alocam cada vez mais espaços dedicados em freezers para sabores artesanais, e o atendimento de pedidos via e-commerce de alimentos aumenta a necessidade de tampas resistentes e evidência de violação. Na extremidade de grandes volumes, os recipientes acima de 16 oz atraem compradores institucionais, mas apresentam ineficiências logísticas para entregas diretas ao consumidor, restringindo o crescimento de participação.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Revestimento:
O PE Incumbente Sente a Pressão da SustentabilidadeO polietileno respondeu por 67,41% da participação do mercado de copos de papelão para sorvete em 2025, pois oferece barreiras comprovadas contra umidade a um custo incremental baixo. Os conversores também valorizam sua ampla tolerância de processo, que simplifica a formação e a selagem. No entanto, os prazos legislativos sobre fluoroquímicos catalisaram a rápida expansão das dispersões à base de água. Essa alternativa está registrando um CAGR de 6,02% e deve corroer a participação do polietileno à medida que as velocidades de linha aumentam e os custos unitários se normalizam. Estudos piloto mostram que as químicas de dispersão modernas alcançam rendimentos de repulpagem acima de 90%, desencadeando a inclusão em fluxos de reciclagem domiciliar em vários estados da UE.
Os revestimentos de ácido polilático ocupam nichos compostáveis especializados onde os canais de resíduos industriais estão estabelecidos, embora a sensibilidade atual ao trincamento por frio limite o uso mais amplo. Olhando para o futuro, estruturas de barreira multicamadas sem polímeros derivadas de lignina ou celulose prometem recuperação total de fibra sem necessidade de caminhos dedicados de reciclagem de papelão para copos, posicionando os adotantes iniciais para conformidade com o mandato de reciclabilidade da UE para 2030.
Por Usuário Final:
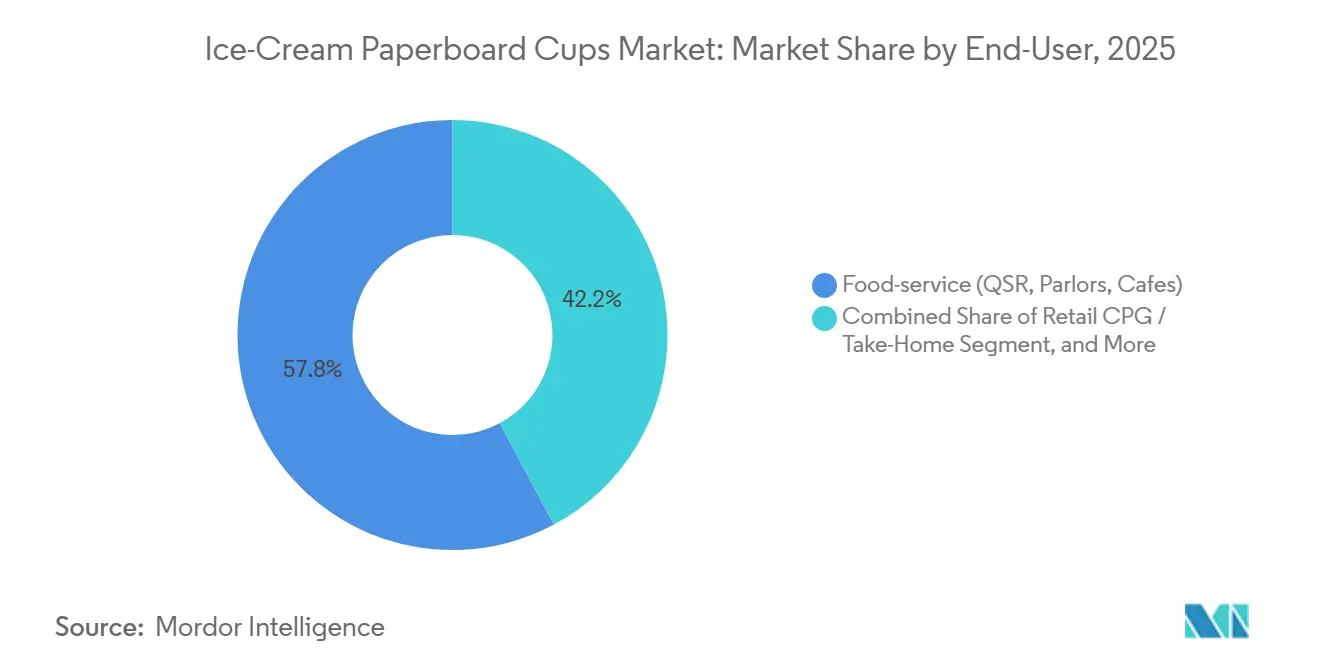
Dominância do Serviço de Alimentação Encontra o Impulso do VarejoOs estabelecimentos de serviço de alimentação consumiram 57,82% de toda a tonelagem de copos em 2025, refletindo os cardápios de sobremesas consolidados dos restaurantes de serviço rápido e os balcões de sorvete macio em lojas de conveniência. Os operadores de redes valorizam a empilhabilidade e o porcionamento controlado que os copos de fibra oferecem em condições de serviço rápido. As funções de catering em companhias aéreas e cinemas ampliam ainda mais os ciclos de compra recorrente.
Os canais de consumo doméstico no varejo, no entanto, apresentam o volume incremental mais dinâmico: um CAGR de 4,81% sustentado por plataformas de entrega em domicílio e crescimento nos formatos de pote com apelo saudável. Os varejistas de marca própria estão refinando as unidades de múltiplas porções com colheres laminadas sob as tampas, um design viável apenas com a rigidez do papelão. Os compradores institucionais, incluindo escolas e unidades de saúde, optam por potes maiores para economizar mão de obra no porcionamento, embora as restrições orçamentárias moderem a adoção. Na mesma linha, as startups de gelato direto ao consumidor dependem fortemente de presentes online, impulsionando tiragens de impressão digital em pequenos lotes que destacam a identidade artesanal e justificam preços premium.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Material:
A Fibra Virgem Mantém Dupla LiderançaA fibra virgem oferece rigidez de referência e suavidade de superfície essenciais para aplicações em freezer, assegurando 74,67% de participação em volume em 2025 e o maior CAGR projetado de 5,93%. As certificações de esquemas de silvicultura sustentável reforçam as narrativas de marca, enquanto o comprimento consistente das fibras reduz o risco de trincamento em ciclos de -20 °C. O impulso em direção ao conteúdo reciclado está, no entanto, crescendo à medida que os sistemas municipais de coleta seletiva amadurecem.
Os papelões híbridos que misturam 30-50% de fibra pós-consumo estão entrando em escala piloto, mas as limitações técnicas relacionadas à neutralidade de odor e resistência atualmente os confinam a promoções de vida útil limitada. As fábricas que operam linhas integradas de desintagem e branqueamento possuem uma margem de segurança que ajuda a neutralizar os choques de preço da polpa virgem. Ao longo do período de previsão, instrumentos de política como taxas diferenciadas de responsabilidade do produtor poderiam acelerar a transição para proporções mais elevadas de reciclado, porém espera-se que os substratos de grau virgem dominem as unidades de manutenção de estoque premium que valorizam a estética e a eficiência de formação no lado da máquina.
Análise Geográfica
Mercado de Copos de Papelão para Sorvete na APAC
A ascensão da Ásia-Pacífico no mercado de copos de papelão para sorvete está ancorada em uma demografia favorável e na expansão de redes de restaurantes de serviço rápido baseadas em franquias, que exigem embalagens de fibra uniformes e seguras para freezer. A sub-região composta por China, Índia e Sudeste Asiático está prevista para registrar um CAGR de 6,47%, mais de 150 pontos-base acima da média global. Os conversores multinacionais estão, portanto, localizando ativos de revestimento de barreira para contornar tarifas de importação e reduzir os prazos de entrega. Os fabricantes de copos domésticos, por sua vez, asseguram importações de celulose provenientes de corredores de plantações em rápido crescimento, compensando parcialmente o risco cambial.
Mercado de Copos de Papelão para Sorvete na América do Norte e Europa
A América do Norte e a Europa fornecem coletivamente modelos tecnológicos que sustentam a conformidade global. Os proprietários de marcas dependem fortemente do conhecimento em revestimento por dispersão originado nesses mercados maduros para atender aos futuros critérios de reciclabilidade. Nessas regiões, o tamanho do mercado de copos de papelão para sorvete é estável em volume, mas tende a formatos de maior margem, como potes de meio litro e formatos especiais. Produtores de marcas premium preferem gramaturas virgens de SBS com tampas de alumínio, uma combinação que transmite qualidade nas concorridas prateleiras de freezer.
Mercado de Copos de Papelão para Sorvete na LATAM e MEA
As regiões emergentes — América Latina, Oriente Médio e África — ainda não ultrapassam 15% de participação combinada, mas apresentam demanda latente impulsionada pelo crescimento das classes médias e por climas mais quentes que favorecem o consumo durante todo o ano. Os players de embalagem que ingressam nessas geografias precisam lidar com infraestruturas de cadeia de frio inconsistentes e diretrizes de reciclagem díspares. Linhas de impressão flexográfica de baixo capital, combinadas com equipamentos de formação modulares, oferecem um caminho flexível de entrada no mercado, abrindo espaço para atualizações graduais à medida que os volumes justifiquem a adoção de revestidores por dispersão.
Cenário Competitivo
Concentração do Mercado
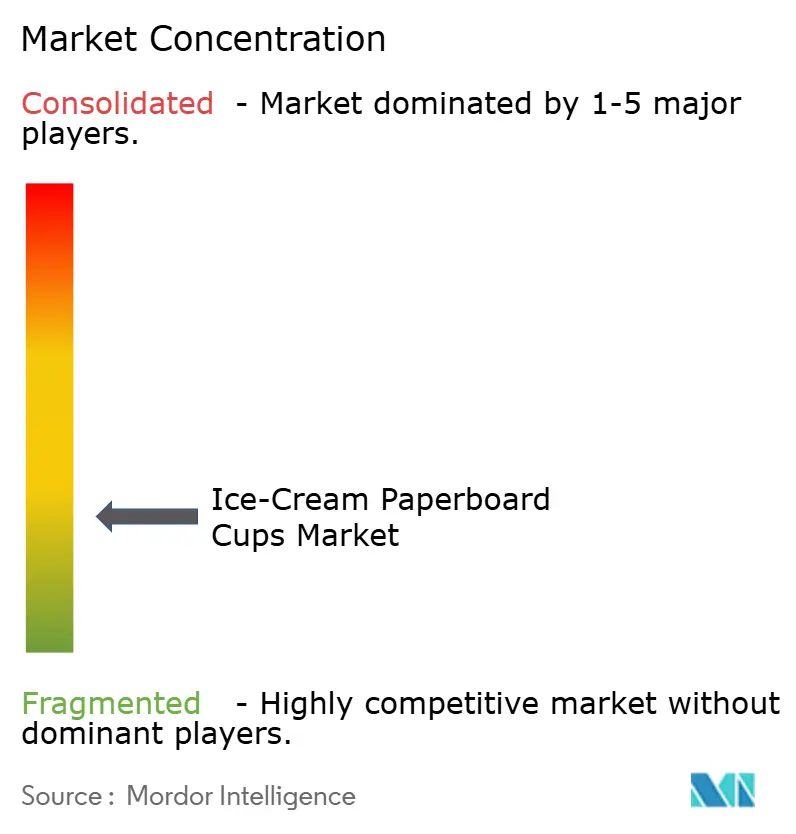
O mercado de copos de papelão para sorvete apresenta fragmentação moderada, com aproximadamente os cinco principais conversores respondendo por uma estimativa de 50-55% das remessas globais. Graphic Packaging, Huhtamaki e Pactiv Evergreen ancoram o grupo de primeiro nível em virtude de fábricas integradas, competência global em formação e enchimento e portfólios de múltiplos substratos. A Graphic Packaging registrou 8,807 bilhões de USD em vendas líquidas em 2024, refletindo sua capacidade de venda cruzada de capacidade de papelão e conversão tanto para marcas de serviço de alimentação quanto de varejo[4]. A Huhtamaki continua a aumentar a utilização de revestimento por dispersão em suas plantas europeias, comprometendo-se com a eliminação total de PFAS antes dos prazos regulatórios. A Pactiv Evergreen vinculou os incentivos executivos ao objetivo de alcançar 100% das vendas provenientes de materiais recicláveis, renováveis ou reciclados até 2030, reforçando sua liderança em sustentabilidade.
Os concorrentes de segundo nível frequentemente se especializam em contratos regionais com restaurantes de serviço rápido ou em potes artesanais de nicho. Eles se diferenciam por meio de impressão digital de curta tiragem e trocas rápidas de arte gráfica. Os acordos estratégicos incluem desinvestimentos de fábricas que trocam fábricas de papelão de menor margem por plantas de produtos convertidos de maior retorno, como observado quando a Graphic Packaging saiu de sua fábrica de Augusta para se concentrar em ativos de serviço de alimentação. O interesse de capital privado está crescendo em revestidores especializados capazes de fornecer estoque de barreira a formadores de copos terceirizados, sinalizando potencial de consolidação.
As corridas de inovação agora se concentram em químicas sem flúor e robótica. Os adotantes iniciais de linhas de dispersão com revestimento por cortina alcançam rampas de produção mais rápidas e menor consumo de energia em comparação com as extrusoras clássicas. A robótica nas salas de formação reduz os custos de mão de obra e garante a conformidade com higiene, uma vantagem competitiva nas auditorias de fabricação pós-pandemia. Em conjunto, esses movimentos apontam para uma concentração gradual à medida que os orçamentos de capital e os custos de conformidade aumentam.
Líderes do Setor de Copos de Papelão para Sorvete
-
Huhtamäki Oyj
-
Dart Container Corporation
-
Stanpac Inc.
-
Pactiv Evergreen Inc.
-
Genpak LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Copos de Papelão para Sorvete Empresas cobertas neste relatório
- Huhtamaki Oyj
- Dart Container Corporation
- Stanpac Inc.
- Pactiv Evergreen Inc.
- Genpak LLC
- Winpak Ltd.
- Bold Cup Sp. z o.o.
- Graphic Packaging International LLC
- Seda International Packaging Group
- Karat Packaging Inc. (Lollicup USA Inc.)
- BioPak Pty Ltd.
- Sabert Corporation
- Carma Paper Cup
- Detmold Group
- Go-Pak Group
Desenvolvimentos industriais recentes em Mercado de Copos de Papelão para Sorvete
- Maio de 2025: A Avient reportou 5% de crescimento orgânico de receita no segundo trimestre de 2024, citando a demanda por corantes sustentáveis usados em tampas de papelão.
- Janeiro de 2025: A FDA revogou 35 autorizações de contato alimentar com PFAS, estabelecendo um prazo de conformidade para 30 de junho de 2025.
- Janeiro de 2025: O Regulamento da UE 2025/40 entrou em vigor, exigindo reciclabilidade para todas as embalagens até 2030 com cotas escalonadas de conteúdo reciclado.
- Maio de 2024: A Graphic Packaging International LLC desinvestiu sua instalação de papelão de Augusta para aguçar o foco em linhas de serviço de alimentação de maior margem.
Escopo do Relatório Global do Mercado de Copos de Papelão para Sorvete
O Relatório do Mercado de Copos de Papelão para Sorvete é Segmentado por Capacidade do Copo (Menos de 4 oz, 4-8 oz, 8-16 oz, Mais de 16 oz), Tipo de Revestimento (Polietileno, Ácido Polilático e Outros), Usuário Final (Serviço de Alimentação, CPG de Varejo/Consumo Doméstico e Outros), Material (Papelão de Fibra Virgem, Papelão de Fibra Reciclada) e Geografia. As Previsões de Mercado são Fornecidas em Termos de Volume (Toneladas Métricas).
Visão geral da segmentação
| Menos de 4 oz |
| 4-8 oz |
| 8-16 oz |
| Mais de 16 oz |
| Polietileno (PE) |
| Ácido Polilático (PLA) |
| Dispersão Aquosa |
| Polímero Biológico sem Polímero |
| Serviço de Alimentação (Restaurantes de Serviço Rápido, Sorveterias, Cafés) |
| Varejo CPG / Para Levar para Casa |
| Institucional e Catering |
| Papelão de Fibra Virgem |
| Papelão de Fibra Reciclada |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Capacidade do Copo | Menos de 4 oz | ||
| 4-8 oz | |||
| 8-16 oz | |||
| Mais de 16 oz | |||
| Por Tipo de Revestimento | Polietileno (PE) | ||
| Ácido Polilático (PLA) | |||
| Dispersão Aquosa | |||
| Polímero Biológico sem Polímero | |||
| Por Usuário Final | Serviço de Alimentação (Restaurantes de Serviço Rápido, Sorveterias, Cafés) | ||
| Varejo CPG / Para Levar para Casa | |||
| Institucional e Catering | |||
| Por Material | Papelão de Fibra Virgem | ||
| Papelão de Fibra Reciclada | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de copos de papelão para sorvete em 2026?
O tamanho do mercado de copos de papelão para sorvete atingiu 1,10 milhão de toneladas métricas em 2026 e está projetado para subir para 1,40 milhão de toneladas métricas até 2031.
Qual capacidade de copo vende mais?
Os copos de 4-8 oz lideram a demanda global, respondendo por 41,71% das remessas de 2025.
O que impulsiona a dominância da Ásia-Pacífico?
O rápido crescimento de estabelecimentos de serviço rápido, a urbanização e o aumento da renda disponível impulsionam o consumo de sorvete, ajudando a Ásia-Pacífico a garantir uma participação de 42,06% em 2025
Por que os revestimentos sem PFAS são importantes agora?
A FDA e a UE revogaram ou restringiram os usos de PFAS em contato alimentar, empurrando os conversores em direção à dispersão aquosa ou outras barreiras sem flúor antes dos prazos de meados da década.
O revestimento de polietileno está sendo eliminado gradualmente?
O PE ainda detém 67,41% de participação, mas enfrenta deslocamento gradual por dispersões à base de água crescendo a um CAGR de 6,02%.