
Marktgröße und Marktanteil für Eiscreme Kartonbecher
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 1.10 Millionen metrische Tonnen |
| Marktvolumen (2031) | 1.40 Millionen metrische Tonnen |
| Wachstumsrate (2026 - 2031) | 4.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Eiscreme Kartonbecher von Mordor Intelligence
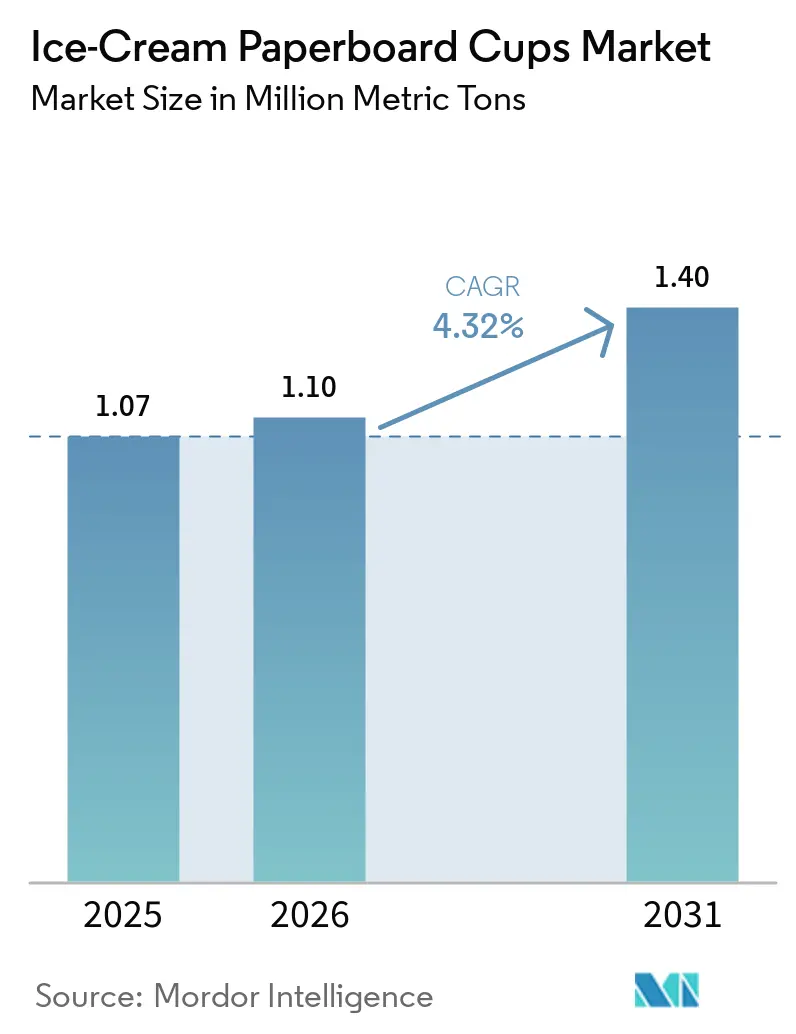
Die Größe des Marktes für Eiscreme-Kartonbecher wird voraussichtlich von 1,07 Millionen Tonnen im Jahr 2025 auf 1,10 Millionen Tonnen im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,94 % über den Zeitraum 2026–2031 1,40 Millionen Tonnen erreichen. Eine verschärfte regulatorische Kontrolle von Einwegkunststoffen, rasche Fortschritte bei PFAS-freien Barriertechnologien und ein stetiger Wandel in der Verbraucherstimmung hin zu umweltschonenden Verpackungen bilden gemeinsam die Grundlage für einen klaren mittelfristigen Wachstumspfad. Hersteller, die über Beschichtungslinien mit wässriger Dispersion verfügen, genießen einen Kostenvorsprung als Erstanbieter, da jüngste FDA- und EU-Entscheidungen die Compliance-Fristen verschärft haben. Becher mittlerer Kapazität gewinnen weiter an Bedeutung, da sich Premium-Formate zum Mitnehmen nach Hause verbreiten, während Jungfasern aufgrund ihrer Gefrierleistung und Bedruckbarkeit weiterhin die Rohstoffauswahl dominieren. Regional gibt Asien-Pazifik das Wachstumstempo vor, gestützt auf die Expansion von Schnellrestaurants und steigende verfügbare Einkommen, während Nordamerika und Europa eine regulatorisch bedingte Stabilität bieten, die technologieführende Marktteilnehmer begünstigt. Strategische Investitionen in die vertikale Integration, die Beimischung von Recyclingmaterial und den digitalen Kurzauflagendruck werden daher zunehmend entscheidend für die Margenstabilität gegenüber der Rohstoffvolatilität.
Wichtigste Erkenntnisse des Berichts
- Nach Becherkapazität entfiel auf das Segment 4–8 oz im Jahr 2025 ein Marktanteil von 41,71 % am Markt für Eiscreme-Kartonbecher.
- Nach Beschichtungstyp entfiel auf das Polyethylen-Segment im Jahr 2025 ein Anteil von 67,41 % an der Marktgröße für Eiscreme-Kartonbecher.
- Nach Endverbraucher wird die Marktgröße für Eiscreme-Kartonbecher im Segment Einzelhandel/Mitnahme zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 4,81 % wachsen.
- Nach Material sicherte sich Frischfaser im Jahr 2025 einen Anteil von 74,67 % an der Marktgröße für Eiscreme-Kartonbecher.
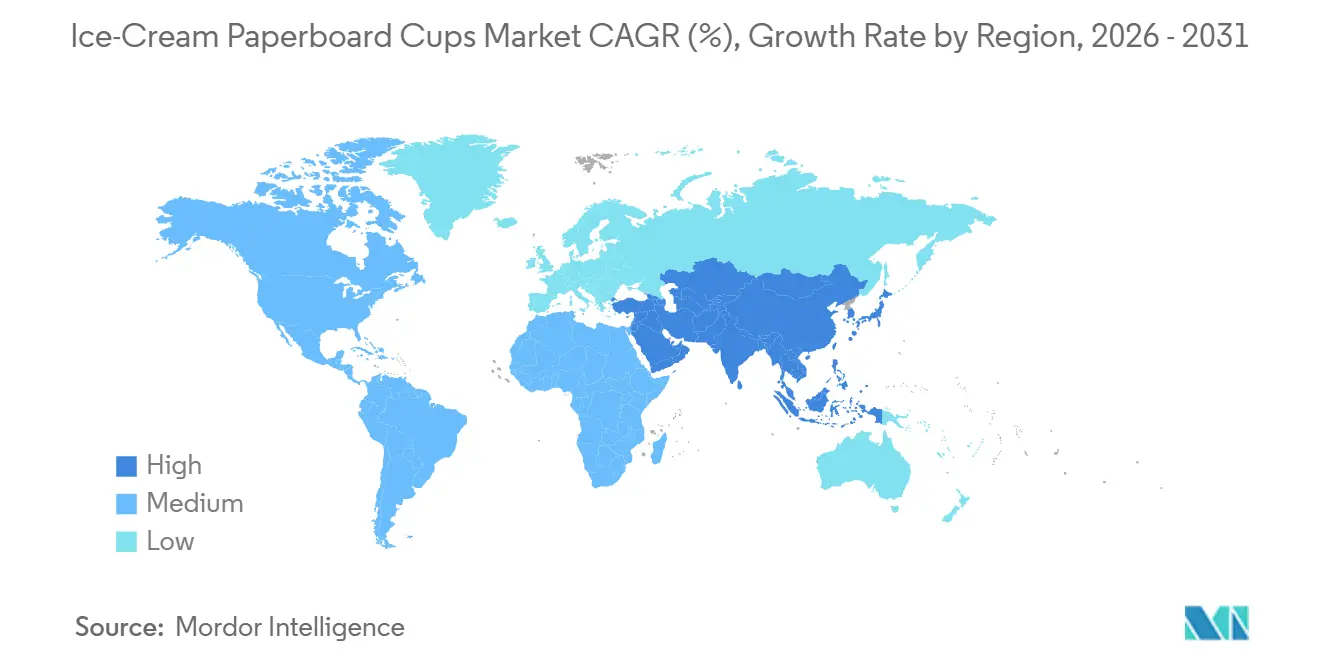
- Nach Geografie wird die Marktgröße für Eiscreme-Kartonbecher in Asien-Pazifik zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 6,47 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachhaltigkeitsvorschriften verlagern die Nachfrage von Kunststoff- zu Faserbechern | +1.2% | EU, Nordamerika, schrittweise global | Mittelfristig (2–4 Jahre) |
| Wachstum beim Konsum von Eiscreme in Pint-Größe und Mehrportionsformaten für den Heimgebrauch | +0.8% | Nordamerika, Europa, Ausbreitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Erweiterung der Dessertmenüs in Schnellrestaurants in Schwellenländern | +1.1% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Digitaler Kurzauflagendruck ermöglicht handwerklichen Gelato-Marken den Markteintritt | +0.3% | Premium-Segmente in Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Kommerzialisierung PFAS-freier wasserbasierter Barriertechnologien | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Staatliche PFAS-Verbote beschleunigen Beschichtungsumstellungen | +0.9% | Nordamerika und EU, globale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachhaltigkeitsvorschriften verlagern die Nachfrage von Kunststoff- zu Faserbechern
Ein sich verschärfendes politisches Umfeld verändert die Materialwahl für Tiefkühldessertsverpackungen entscheidend. Die EU-Richtlinie über Einwegkunststoffe verbot expandierte Polystyrolbehälter und unterstellte Kartonbecher mit Kunststoffauskleidungen der erweiterten Herstellerverantwortung, was Verarbeiter dazu zwang, PFAS-freie Innovationen zu beschleunigen[1]. In Nordamerika löst der Widerruf von 35 PFAS-Lebensmittelkontaktgenehmigungen durch die FDA im März 2025 bis Mitte 2025 obligatorische Beschichtungsumstellungen aus[2]. Das kanadische Verbot von Einwegkunststoffen in Verbindung mit den landesweiten Beschränkungen im Vereinigten Königreich schränkt das Zeitfenster für nicht konforme Substrate weiter ein. Hersteller mit wässrigen Dispersionsmitteln können daher mehrjährige Lieferverträge sichern, da Markeninhaber ihre Portfolios auf zertifiziert recycelbare Formate ausrichten. Kurzauflagen-Digitaldruckkapazitäten stärken diesen Vorteil, indem sie schnelle Grafikänderungen ohne Unterbrechung der Beschichtungsabläufe ermöglichen und so die Markteinführungsgeschwindigkeit für saisonale Lagereinheiten sicherstellen.
Wachstum beim Konsum von Eiscreme in Pint-Größe und Mehrportionsformaten für den Heimgebrauch
Premiumisierung verändert die Tiefkühlregale im Einzelhandel. US-amerikanische Eiscremehersteller produzierten im Jahr 2023 1,3 Milliarden Gallonen, und fettarme sowie fettfreie Varianten überschritten erstmals die 35-%-Schwelle[3]. Der Trend zu gesünderen Optionen geht häufig mit höherwertigen Rezepturen einher, die starre, feuchtigkeitsbeständige Becher in der Größe 8–16 oz erfordern – das am schnellsten wachsende Kapazitätssegment mit einer CAGR von 5,57 %. Verbraucher, die seltener kaufen, aber zu genussvollen Geschmacksrichtungen aufsteigen, betrachten langlebigen Karton als Frischegarantie, insbesondere für Produkte, die zwischen Click-and-Collect-Depots und Heimgefriergeräten transportiert werden. Einzelhändler verlangen unterdessen regalfertige Grafiken sowie manipulationssichere Versiegelung, was die Attraktivität von Frischfaserkarton mit fortschrittlichen wässrigen Barrieren verstärkt.
Erweiterung der Dessertmenüs in Schnellrestaurants in Schwellenländern
Fastfood-Betreiber in ganz Asien und dem Nahen Osten fügen Softeis- und Sundae-Linien hinzu, um die Bon-Werte zu steigern. Franchise-Formate erfordern einheitliche Verpackungsspezifikationen, die unter heißen bis kalten Servicezyklen und intensiver Handhabung durch Lieferdienste funktionieren. Portionskontrollierte Becher mit 4–8 oz eignen sich für diese Menüs und vereinfachen die Lagerhaltung in länderübergreifenden Netzwerken. Lieferanten, die die Einhaltung der aktualisierten chinesischen GB 4806.1-Lebensmittelkontaktvorschriften und ähnlicher regionaler Standards zertifizieren können, sind gut positioniert, um das rasche Filialnetzwachstum zu nutzen. Gleichzeitig normalisiert eine junge städtische Bevölkerung mit steigendem verfügbaren Einkommen den Eiscreme-Konsum unterwegs und sorgt für hohe Nachbestellvolumina bei Faserbechern.
Digitaler Kurzauflagendruck ermöglicht handwerklichen Gelato-Marken den Markteintritt
Mikro-Chargen-Gelaterien und Direct-to-Consumer-Pint-Dienste setzen auf Digitalpresses mit niedrigen Mindestbestellmengen, die lebendige Grafiken auf vorbeschichtetem Karton aufdrucken. Variable Datenfähigkeit unterstützt personalisierte Kampagnen und geografisch spezifische Etikettierung ohne überschüssige Lagerbestände, reduziert Abfall und steigert gleichzeitig die wahrgenommene Exklusivität. Dadurch können Nischenanbieter trotz geringerer Auflagenmengen Premium-Regalpreise erzielen und die adressierbare Basis für mittelgroße Kartonverarbeiter erweitern.
Kommerzialisierung PFAS-freier wasserbasierter Barriertechnologien
Wissenschaftliche Durchbrüche bei Lignin-Partikeldispersionen, Bienenwachs-in-Wasser-Systemen und wasserdispergierbarem Silikon haben Cobb60-Leistungen unter 3 g/m² erzielt, die mit Polyethylen konkurrieren und gleichzeitig die Recyclingfähigkeit durch Aufschlämmung erhalten. Frühe Anwender verzeichnen Ausbeuten bei Aufschlämmungsversuchen von über 90 %, was Mühlen hilft, Fasergewinnungsziele ohne aufwendige Entfärbung zu erreichen. Da die Nachweisgrenzen für fluorierte Verbindungen sinken und die Zusagen der Markeninhaber strenger werden, ziehen diese Chemikalien beschleunigte Kapitalbudgets für Vorhang- und Klingenbeschichter an.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Preise für Frischfaserkarton und Zellstoff | -0.9% | Global, ausgeprägt in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Preislücke gegenüber PET- und PP-Bechern | -0.6% | Weltweit, ausgeprägt in preissensiblen Segmenten | Langfristig (≥ 4 Jahre) |
| Begrenzte gefriergeeignete Tintensätze für wässrige Barrieresubstrate | -0.3% | Globale Premium-Segmente | Mittelfristig (2–4 Jahre) |
| Hohe Investitionskosten für Dispersionsbeschichtungsumrüstungen | -0.5% | Produktionsstandorte in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Preise für Frischfaserkarton und Zellstoff
Kostenschwankungen bei Holzfasern schmälern die Margen der Verarbeiter und erschweren Festpreisverträge mit Kunden. Quartalsergebnisse von vertikal integrierten Herstellern zeigen, dass die durchschnittlichen Verkaufspreise im Jahr 2024 gestiegen sind, die versandten Tonnen jedoch aufgrund vorsichtiger Auffüllungszyklen zurückgegangen sind. Mühlen, die auf externen Zellstoff angewiesen sind, sind stärker den Schwankungen des Spotmarkts ausgesetzt, insbesondere wenn die Energiekosten steigen. Als Reaktion darauf setzen größere Gruppen auf Multi-Mühlen-Beschaffungspools, Eigenstromerzeugung und Absicherungsinstrumente, um EBITDA-Kompressionen abzumildern. Kleinere regionale Becherverarbeiter ohne Faserintegration müssen entweder die Volatilität absorbieren oder Aufschläge an nachgelagerte Stufen weitergeben, was das Risiko birgt, Marktanteile an skalierte Wettbewerber zu verlieren.
Anhaltende Preislücke gegenüber PET- und PP-Bechern
Trotz des regulatorischen Gegenwinds für Kunststoffe bleiben Polypropylen und PET bei vielen Gastronomieformaten auf Stückbasis günstiger. Faserlösungen erfordern höhere Kartongrammaturen, zweistufige Formgebung und Barriereanwendung, was Arbeits- und Anlagenintensität erhöht. Fortschrittliche Dispersionsmittel und Inline-Trockner erhöhen den Kapitalbedarf im Vergleich zu Einschuss-Spritzgussformen. Während Unternehmenskäufer zunehmend Recyclingfähigkeit schätzen, greifen einige volumenstarke Schnellrestaurantketten in Schwellenländern weiterhin auf Kunststoff zurück, wenn lokale Abgaben fehlen. Die Schließung des Kostengefälles wird von Skaleneffekten, steigenden Deponiegebühren und einer breiteren Zahlungsbereitschaft der Verbraucher für CO₂-arme Verpackungen abhängen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Becherkapazität:
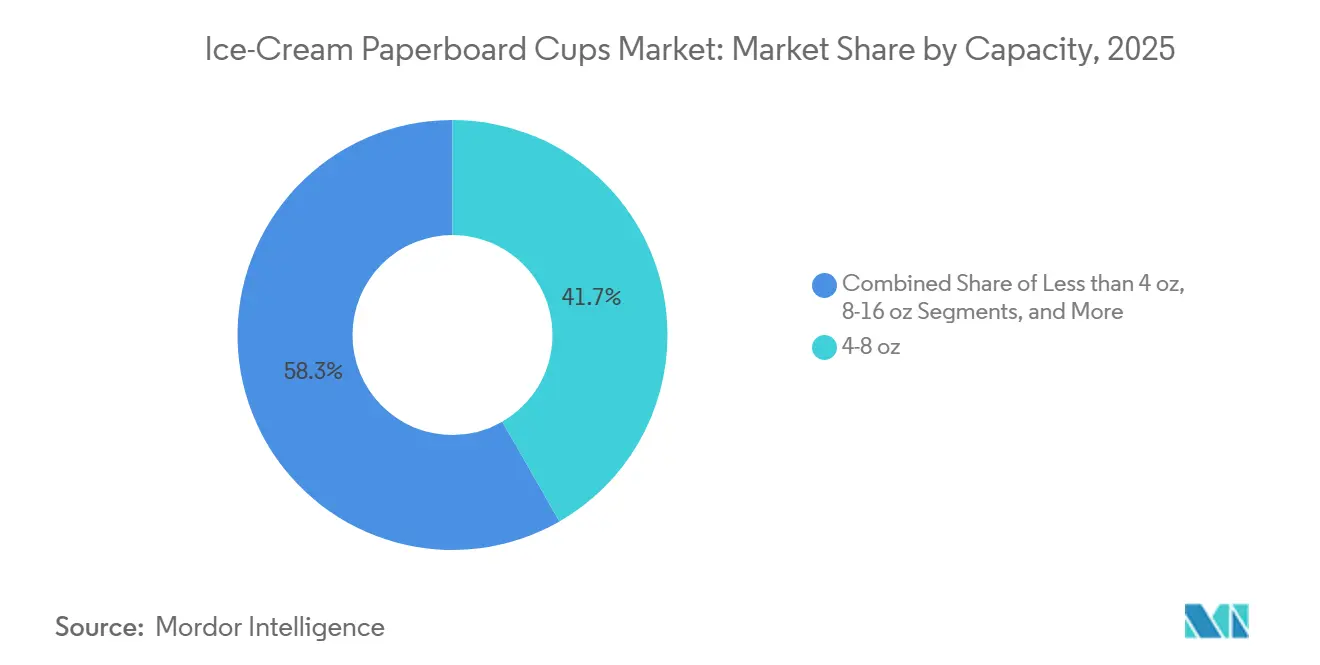
Mittlere Volumina verankern das KategoriewachstumDie Marktgröße für Eiscreme-Kartonbecher im Segment 4–8 oz erreichte im Jahr 2025 einen Anteil von 41,71 % der weltweiten Lieferungen. Diese Formate eignen sich für standardmäßige Einzelportionen bei Sundaes und Softeis und ermöglichen es Schnellrestaurants, einheitliche Portionierprotokolle anzuwenden, die Verschwendung reduzieren. Ihre Dominanz ergibt sich auch aus der engen Abstimmung mit automatisierten Abfüllanlagen, was den Durchsatz bei Lohnherstellern erleichtert. Becher mit weniger als 4 oz behalten eine Nischenrelevanz bei Veranstaltungen und Kindermenüs, doch das Wachstum ist moderat, da Betreiber den Upsell auf mittlere Artikelnummern bevorzugen.
Für die Zukunft wird für das Segment 8–16 oz bis 2031 ein CAGR von 5,57 % prognostiziert – der höchste innerhalb der Hierarchie. Diese Beschleunigung beruht auf dem wachsenden Absatz von Premium-Pint-Produkten, die ein steifes, kondensationsbeständiges Kartonmaterial mit hochwertiger Markengestaltung erfordern. Einzelhandelsketten reservieren zunehmend dedizierte Gefrierregale für handwerkliche Geschmacksrichtungen, und die Abwicklung über E-Grocery-Plattformen erhöht den Bedarf an stabilen Deckeln und Manipulationssicherheit. Am oberen Ende sprechen Behälter über 16 oz institutionelle Käufer an, verursachen jedoch logistische Ineffizienzen bei Direktlieferungen an Verbraucher, was das Anteilswachstum begrenzt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Beschichtungstyp:
Etabliertes PE spürt den NachhaltigkeitsdruckPolyethylen entfiel im Jahr 2025 auf 67,41 % des Marktanteils für Eiscreme-Kartonbecher, da es bewährte Feuchtigkeitsbarrieren zu geringen Mehrkosten bietet. Verarbeiter schätzen zudem seine breite Prozesstoleranz, die das Formen und Versiegeln vereinfacht. Dennoch haben gesetzliche Fristen zu Fluorchemikalien eine rasche Skalierung wasserbasierter Dispersionen ausgelöst. Diese Alternative verzeichnet einen CAGR von 6,02 % und dürfte den PE-Anteil erodieren, wenn die Liniengeschwindigkeiten steigen und die Stückkosten sich normalisieren. Pilotstudien zeigen, dass moderne Dispersionschemien Repulping-Ausbeuten von über 90 % erzielen, was ihre Aufnahme in die Haushaltsrecyclingströme in mehreren EU-Staaten ausgelöst hat.
PLA-Beschichtungen besetzen Spezialitätsnischen für kompostierbare Produkte, wo industrielle Entsorgungskanäle etabliert sind, obwohl die aktuelle Kälterissempfindlichkeit eine breitere Nutzung einschränkt. Zukünftig versprechen mehrschichtige polymerfreie Barrierestrukturen aus Lignin oder Zellulose eine vollständige Faserwiedergewinnung ohne dedizierte Recyclingwege für Becherkarton und positionieren frühe Anwender für die Einhaltung des EU-Recyclingfähigkeitsmandats 2030.
Nach Endverbraucher:
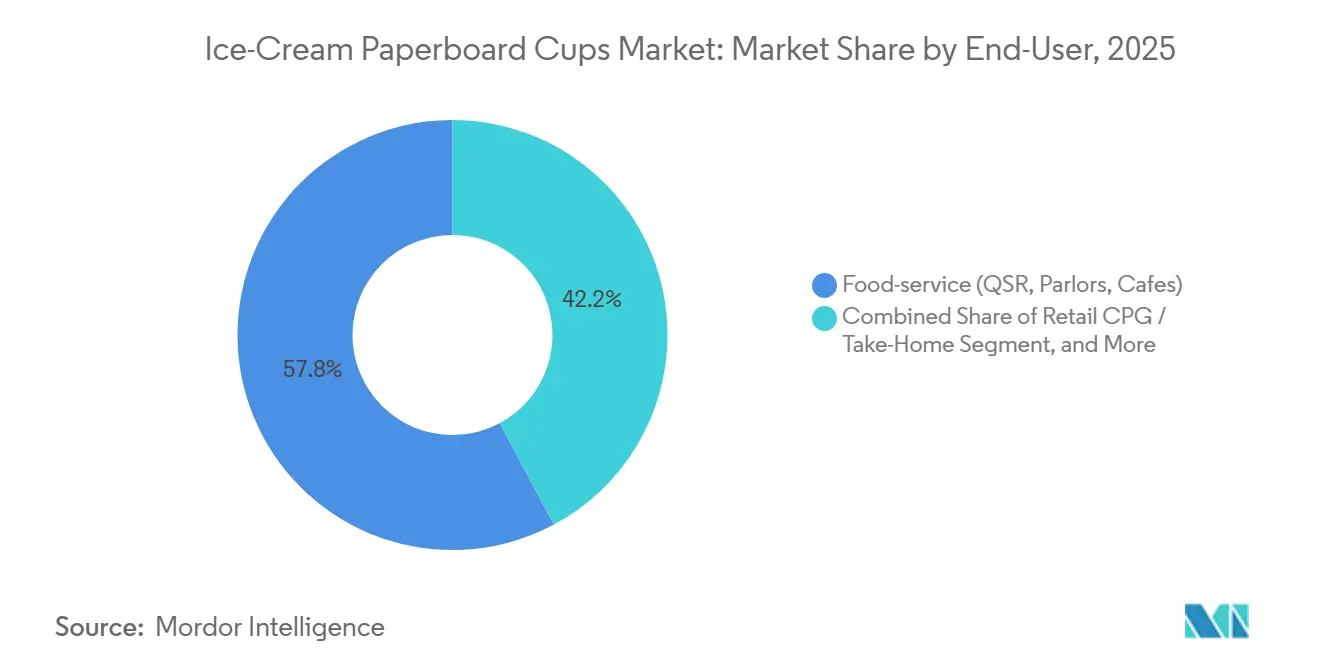
Dominanz der Gastronomie trifft auf Dynamik im EinzelhandelGastronomieeinrichtungen verbrauchten im Jahr 2025 57,82 % des gesamten Bechervolumens, was auf fest etablierte Dessertmenüs in Schnellrestaurants und Softeis-Theken in Convenience-Stores zurückzuführen ist. Kettenbetreiber schätzen die Stapelbarkeit und kontrollierte Portionierung, die Faserbecher unter schnellen Servicebedingungen bieten. Cateringfunktionen in Fluggesellschaften und Kinos erweitern die Wiederholungskaufzyklen zusätzlich.
Die Einzelhandels-Mitnahmekanäle weisen jedoch das dynamischste inkrementelle Volumen auf: Ein CAGR von 4,81 % wird durch Heimlieferplattformen und das Wachstum bei gesünderen Pint-Formaten gestützt. Eigenmarken-Lebensmittelhändler verfeinern Mehrportions-Artikelnummern mit laminierten Löffeln unter Deckeln – ein Design, das nur mit der Steifigkeit von Karton realisierbar ist. Institutionelle Käufer, darunter Schulen und Gesundheitseinrichtungen, entscheiden sich für größere Behälter, um den Portionieraufwand zu reduzieren, obwohl Budgetbeschränkungen die Nachfrage dämpfen. In gleicher Weise verlassen sich direkt an Verbraucher verkaufende Gelato-Startups stark auf Online-Geschenkbestellungen, was kleine digitale Druckauflagen antreibt, die handwerkliche Markengestaltung präsentieren und Premium-Preise rechtfertigen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Frischfaser behauptet doppelte FührungspositionFrischfaser liefert die Referenzsteifigkeit und Oberflächenglätte, die für Gefrieranwendungen unerlässlich sind, und sicherte sich im Jahr 2025 einen Volumenanteil von 74,67 % sowie den höchsten prognostizierten CAGR von 5,93 %. Zertifizierungen aus nachhaltigen Forstwirtschaftsprogrammen stärken Markennarrative, während konsistente Faserlängen das Rissrisiko bei -20-°C-Zyklen reduzieren. Der Trend hin zu Recyclingmaterial nimmt dennoch zu, da kommunale Haushaltsrecyclingsysteme reifen.
Hybridkartons mit einem Anteil von 30–50 % Post-Consumer-Fasern befinden sich in der Pilotphase, doch technische Einschränkungen hinsichtlich Geruchsneutralität und Festigkeit beschränken sie derzeit auf zeitlich begrenzte Aktionsprodukte. Papierfabriken mit integrierten Deinking- und Bleichlinien verfügen über einen Margenpolster, der hilft, Preisschocks bei Frischzellstoff abzufedern. Im Prognosezeitraum könnten politische Instrumente wie differenzierte Herstellerverantwortungsgebühren den Übergang zu höheren Recyclinganteilen beschleunigen, doch Frischfaser-Substrate werden voraussichtlich bei Premium-Artikelnummern dominieren, die auf Optik und maschinenseitige Formeffizienz setzen.
Geografische Analyse
APAC-Markt für Eiscreme-Kartonbecher
Der Aufstieg Asien-Pazifiks im Markt für Eiscreme-Kartonbecher ist in günstigen demografischen Gegebenheiten und einem franchisegetriebenen Schnellrestaurant-Rollout verankert, der einheitliche, gefriergeeignete Faserverpackungen erfordert. Für die Teilregion bestehend aus China, Indien und Südostasien wird eine CAGR von 6,47 % prognostiziert, was mehr als 150 Basispunkte über dem globalen Durchschnitt liegt. Multinationale Verarbeiter lokalisieren daher Barrierbeschichtungsanlagen, um Importzölle zu umgehen und Lieferzeiten zu verkürzen. Inländische Becherhersteller sichern sich unterdessen Zellstoffimporte aus schnell wachsenden Plantagenkorridoren und gleichen damit das Währungsrisiko teilweise aus.
Markt für Eiscreme-Kartonbecher in Nordamerika und Europa
Nordamerika und Europa liefern gemeinsam Technologievorlagen, die der globalen Compliance zugrunde liegen. Markeninhaber stützen sich stark auf das Know-how zur Dispersionsbeschichtung, das aus diesen reifen Märkten stammt, um bevorstehende Recyclingfähigkeits-Benchmarks zu erfüllen. Hier ist die Marktgröße für Eiscreme-Kartonbecher volumenmäßig stabil, tendiert jedoch zu margenstarken Pint- und Spezialformen. Hersteller von Premiumprodukten bevorzugen Jungfaser-SBS-Qualitäten mit Foliendeckeln, eine Kombination, die in überfüllten Gefrierregalen Qualität signalisiert.
Markt für Eiscreme-Kartonbecher in Lateinamerika und MEA
Aufstrebende Regionen – Lateinamerika, der Nahe Osten und Afrika – überschreiten noch nicht 15 % des kombinierten Marktanteils, verfügen jedoch über latente Nachfrage durch wachsende Mittelschichtsegmente und wärmere Klimazonen, die einen ganzjährigen Konsum begünstigen. Verpackungsunternehmen, die in diese Regionen eintreten, müssen inkonsistente Kühlketteninfrastrukturen und unterschiedliche Recyclingrichtlinien bewältigen. Kostengünstige Flexodruck-Linien in Kombination mit modularen Formmaschinen bieten einen flexiblen Markteintrittsweg und ebnen den Weg für schrittweise Aufrüstungen, sobald Volumenschwellen Dispersionsbeschichter rechtfertigen.
Wettbewerbslandschaft
Marktkonzentration
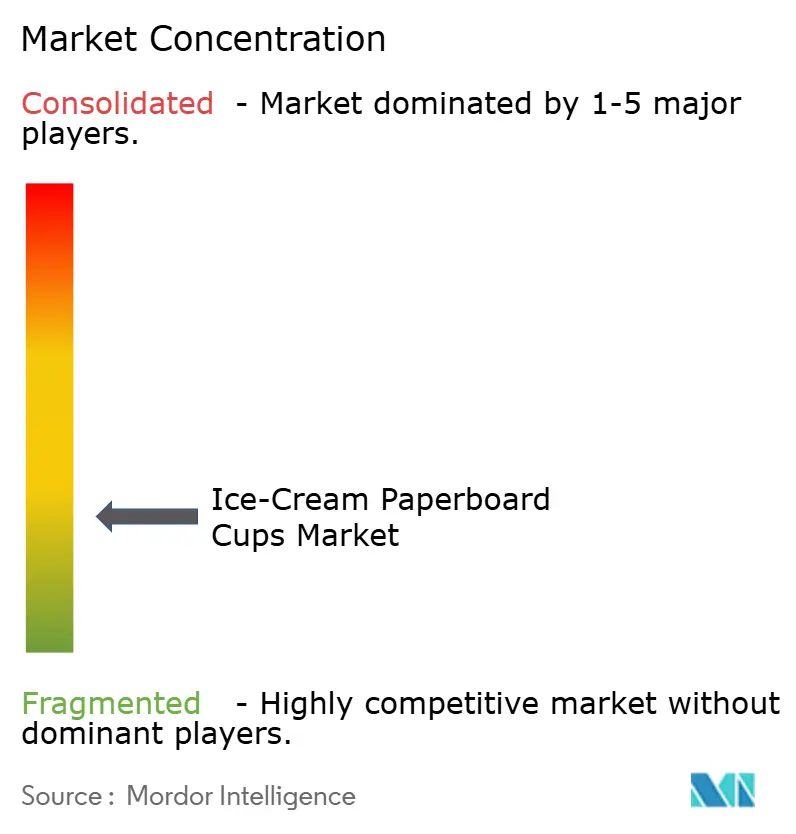
Der Markt für Eiscreme-Kartonbecher weist eine moderate Fragmentierung auf, wobei die fünf größten Verarbeiter schätzungsweise 50–55 % der weltweiten Lieferungen auf sich vereinen. Graphic Packaging, Huhtamaki und Pactiv Evergreen bilden das Tier-1-Segment aufgrund ihrer integrierten Papierfabriken, globalen Form-Fill-Kompetenz und Multi-Substrat-Portfolios. Graphic Packaging erzielte im Jahr 2024 einen Nettoumsatz von 8,807 Milliarden USD, was seine Fähigkeit widerspiegelt, Karton- und Verarbeitungskapazitäten sowohl an Gastronomie- als auch an Einzelhandelsmarken zu verkaufen[4]. Huhtamaki steigert weiterhin die Auslastung der Dispersionsbeschichtung in europäischen Werken und verpflichtet sich zu einem vollständigen PFAS-Ausstieg vor den regulatorischen Fristen. Pactiv Evergreen hat Führungsanreize daran geknüpft, bis 2030 100 % des Umsatzes aus recycelbaren, erneuerbaren oder recycelten Materialien zu erzielen, was seine Nachhaltigkeitsführerschaft unterstreicht.
Wettbewerber der zweiten Reihe spezialisieren sich häufig auf regionale Schnellrestaurant-Verträge oder Nischen für handwerkliche Pint-Produkte. Sie differenzieren sich durch digitalen Kurzauflagendruck und schnelle Artwork-Wechsel. Zu den strategischen Transaktionen zählen Papierfabrik-Veräußerungen, bei denen margenschwächere Kartonwerke gegen ertragsstärkere Verarbeitungsanlagen getauscht werden, wie beim Ausstieg von Graphic Packaging aus seinem Augusta-Werk zugunsten von Gastronomie-Assets zu beobachten war. Das Interesse von Private-Equity-Investoren an Spezialitätsbeschichtern, die Barrierematerial an Drittanbieter-Becherformer liefern können, steigt und signalisiert Konsolidierungspotenzial.
Innovationswettbewerbe konzentrieren sich nun auf fluorfreie Chemien und Robotik. Frühe Anwender von Vorhangbeschichtungs-Dispersionslinien erzielen schnellere Hochläufe und geringere Energieverbräuche im Vergleich zu klassischen Extrudern. Robotik in Formsälen senkt Arbeitskosten und gewährleistet die Einhaltung von Hygienevorschriften – ein Wettbewerbsvorteil bei Fertigungsaudits nach der Pandemie. Zusammengenommen deuten diese Entwicklungen auf eine schrittweise Konzentration hin, da Investitionsbudgets und Compliance-Kosten steigen.
Marktführer in der Branche für Eiscreme Kartonbecher
-
Huhtamäki Oyj
-
Dart Container Corporation
-
Stanpac Inc.
-
Pactiv Evergreen Inc.
-
Genpak LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Eiscreme-Kartonbecher Unternehmen in diesem Bericht
- Huhtamaki Oyj
- Dart Container Corporation
- Stanpac Inc.
- Pactiv Evergreen Inc.
- Genpak LLC
- Winpak Ltd.
- Bold Cup Sp. z o.o.
- Graphic Packaging International LLC
- Seda International Packaging Group
- Karat Packaging Inc. (Lollicup USA Inc.)
- BioPak Pty Ltd.
- Sabert Corporation
- Carma Paper Cup
- Detmold Group
- Go-Pak Group
Neueste Industrielle Entwicklungen in Markt für Eiscreme-Kartonbecher
- Mai 2025: Avient meldete ein organisches Umsatzwachstum von 5 % im zweiten Quartal 2024 und verwies auf die Nachfrage nach nachhaltigen Farbmitteln für Kartondeckel.
- Januar 2025: Die FDA widerrief 35 PFAS-Lebensmittelkontaktgenehmigungen und setzte eine Compliance-Frist zum 30. Juni 2025.
- Januar 2025: Die EU-Verordnung 2025/40 trat in Kraft und schreibt bis 2030 die Recyclingfähigkeit aller Verpackungen mit gestaffelten Recyclingmaterialquoten vor.
- Mai 2024: Graphic Packaging International LLC veräußerte seine Augusta-Kartonanlage, um sich auf margenstarke Gastronomiesparten zu konzentrieren.
Berichtsumfang des globalen Marktes für Eiscreme Kartonbecher
Der Bericht zum Markt für Eiscreme-Kartonbecher ist segmentiert nach Becherkapazität (weniger als 4 oz, 4–8 oz, 8–16 oz, mehr als 16 oz), Beschichtungstyp (Polyethylen, Polymilchsäure und weitere), Endverbraucher (Gastronomie, Einzelhandel/Mitnahme und weitere), Material (Frischfaser-Karton, Recyclingfaser-Karton) und Geografie. Die Marktprognosen werden in Volumen (Metrische Tonnen) angegeben.
Segmentierungsübersicht
| Weniger als 4 oz |
| 4–8 oz |
| 8–16 oz |
| Mehr als 16 oz |
| Polyethylen (PE) |
| Polymilchsäure (PLA) |
| Wässrige Dispersion |
| Biobasiert und polymerfrei |
| Gastronomie (Schnellrestaurants, Eisdielen, Cafés) |
| Einzelhandel/Mitnahme |
| Institutionell und Catering |
| Frischfaser-Karton |
| Recyclingfaser-Karton |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Becherkapazität | Weniger als 4 oz | ||
| 4–8 oz | |||
| 8–16 oz | |||
| Mehr als 16 oz | |||
| Nach Beschichtungstyp | Polyethylen (PE) | ||
| Polymilchsäure (PLA) | |||
| Wässrige Dispersion | |||
| Biobasiert und polymerfrei | |||
| Nach Endverbraucher | Gastronomie (Schnellrestaurants, Eisdielen, Cafés) | ||
| Einzelhandel/Mitnahme | |||
| Institutionell und Catering | |||
| Nach Material | Frischfaser-Karton | ||
| Recyclingfaser-Karton | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Eiscreme-Kartonbecher im Jahr 2026?
Die Größe des Marktes für Eiscreme-Kartonbecher erreichte im Jahr 2026 1,10 Millionen Tonnen und soll bis 2031 auf 1,40 Millionen Tonnen ansteigen.
Welche Becherkapazität verkauft sich am besten?
Becher mit 4–8 oz führen die weltweite Nachfrage an und machen 41,71 % der Lieferungen im Jahr 2025 aus.
Was treibt die Dominanz Asien-Pazifiks an?
Schnelles Wachstum von Schnellrestaurant-Filialen, Urbanisierung und steigende verfügbare Einkommen erhöhen die Anzahl der Eiscreme-Portionen und verhelfen dem asiatisch-pazifischen Raum zu einem Marktanteil von 42,06 % im Jahr 2025
Warum sind PFAS-freie Beschichtungen jetzt wichtig?
Die FDA und die EU haben PFAS-Lebensmittelkontaktanwendungen widerrufen oder eingeschränkt und drängen Verarbeiter vor den Fristen zur Mitte des Jahrzehnts zu wässrigen Dispersionen oder anderen fluorfreien Barrieren.
Wird die Polyethylenbeschichtung schrittweise abgeschafft?
PE hält noch einen Anteil von 67,41 %, sieht sich aber einer schrittweisen Verdrängung durch wasserbasierte Dispersionen gegenüber, die mit einer CAGR von 6,02 % wachsen.