
アイスクリーム用紙カップ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場取引高 (2026) | 1.10 百万メートルトン |
| 市場取引高 (2031) | 1.40 百万メートルトン |
| 成長率 (2026 - 2031) | 4.32 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
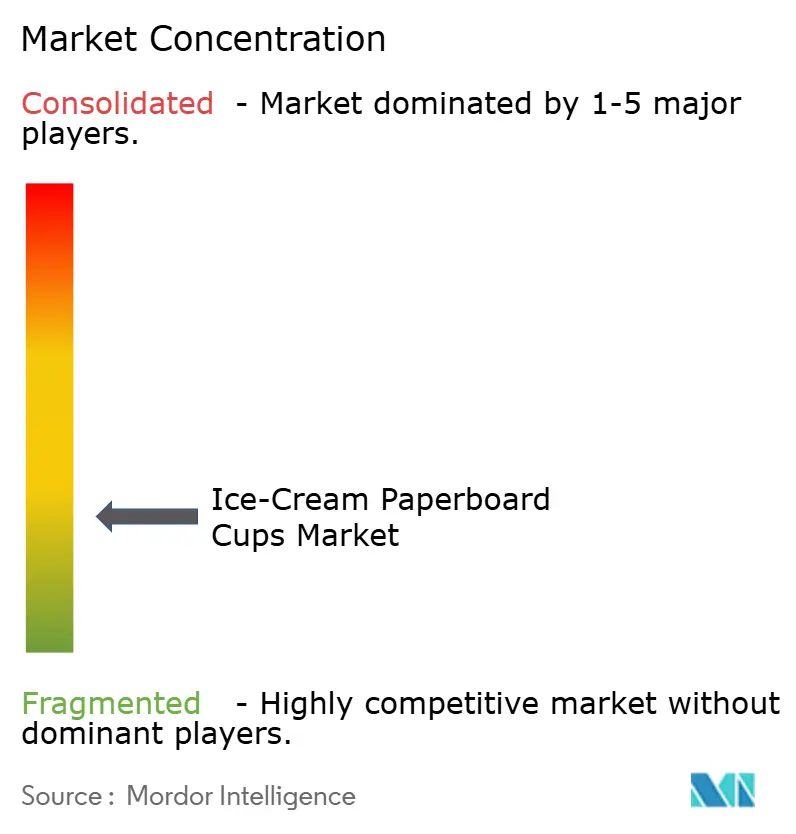
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアイスクリーム用紙カップ市場分析
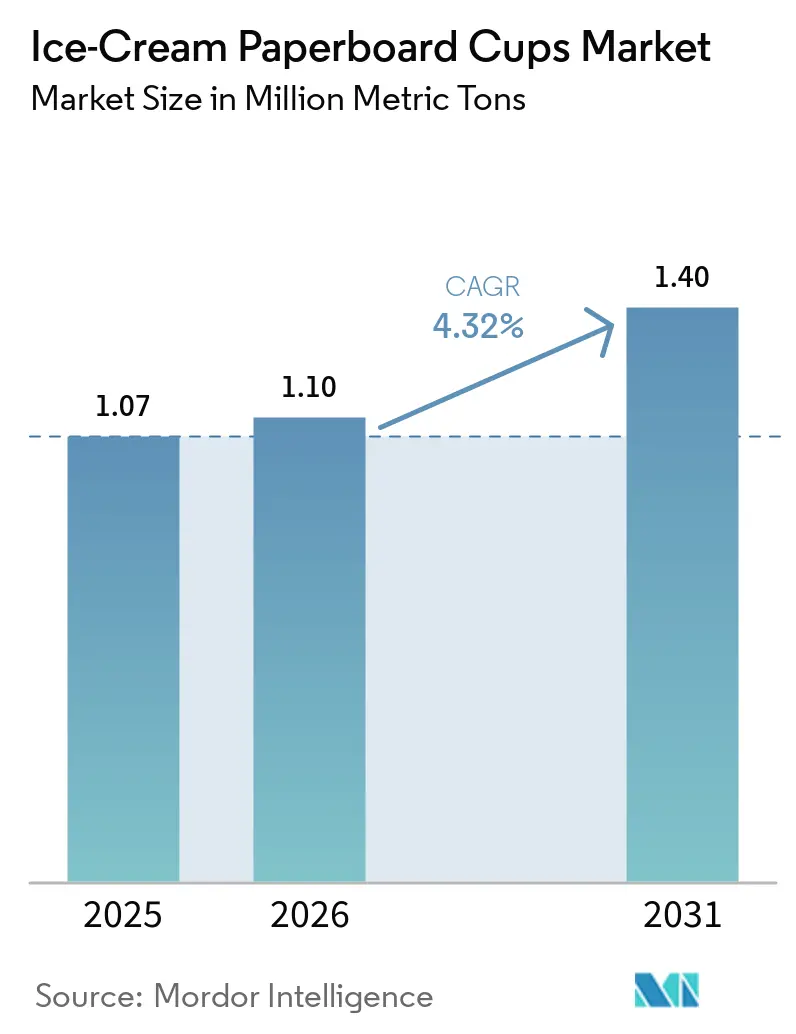
アイスクリーム用紙カップ市場規模は、2025年の107万メトリックトンから2026年には110万メトリックトンへと成長し、2026年~2031年の期間においてCAGR 4.32%で推移し、2031年までに140万メトリックトンに達すると予測されています。使い捨てプラスチックに対する規制当局の監視強化、PFASフリーバリア技術の急速な進歩、および低環境負荷包装に対する消費者意識の着実な変化が相まって、中期的な明確な成長軌道を支えています。水性分散コーティングラインを保有するメーカーは、FDAおよびEUの最近の規制によりコンプライアンス対応期限が厳格化されたことで、先行者コスト優位性を享受しています。プレミアムテイクホームフォーマットの普及に伴い中容量カップへの需要がさらに高まる一方、バージンファイバーは冷凍庫適性と印刷適性の高さから原料選択において引き続き主流の地位を占めています。地域別では、アジア太平洋地域がクイックサービスレストランの拡大と可処分所得の上昇を背景に成長をリードしており、北米および欧州は技術主導の既存企業に恩恵をもたらす規制主導の安定性を提供しています。したがって、垂直統合、再生料ブレンド、および短納期デジタル印刷への戦略的投資は、原材料価格変動に対するマージン耐性を維持するうえで不可欠となっています。
主要レポートのポイント
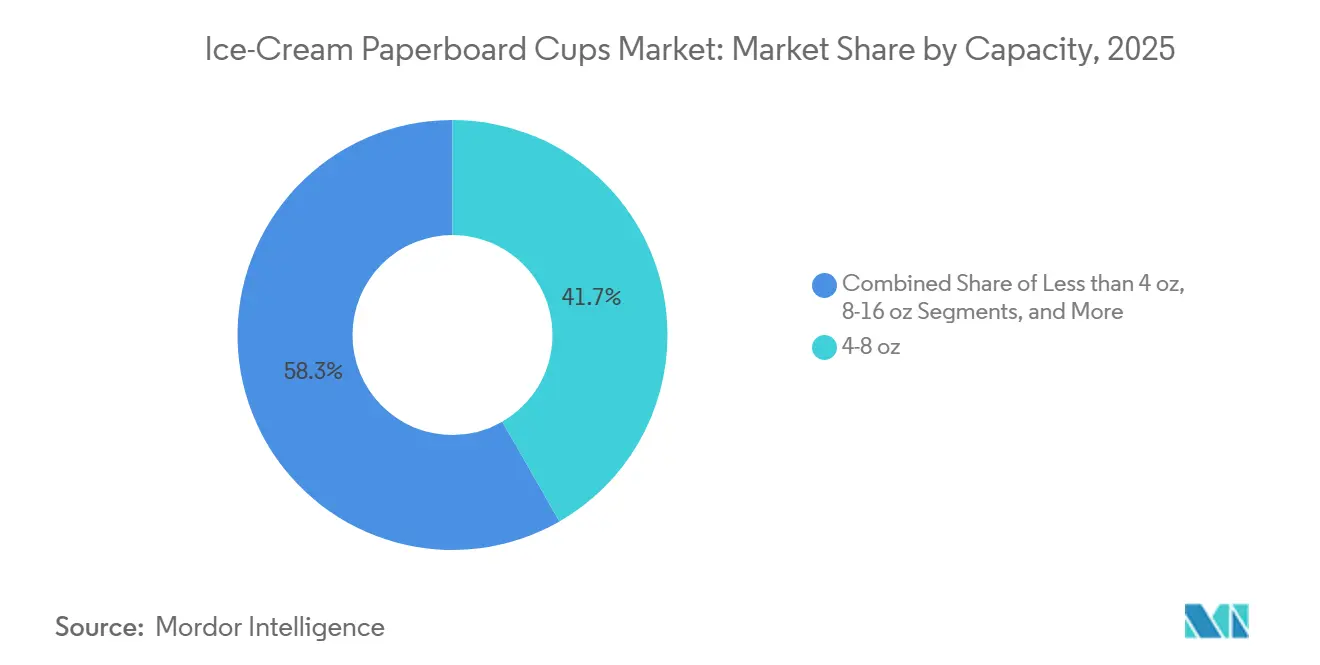
- カップ容量別では、4~8オンス容量セグメントが2025年のアイスクリーム用紙カップ市場シェアの41.71%を占めました。
- コーティングタイプ別では、ポリエチレンセグメントが2025年のアイスクリーム用紙カップ市場規模の67.41%を占めました。
- エンドユーザー別では、小売テイクホームカップ向けアイスクリーム用紙カップ市場規模は2026年~2031年の間にCAGR 4.81%で成長すると予測されています。
- 素材別では、バージンファイバーが2025年のアイスクリーム用紙カップ市場規模の74.67%を確保しました。
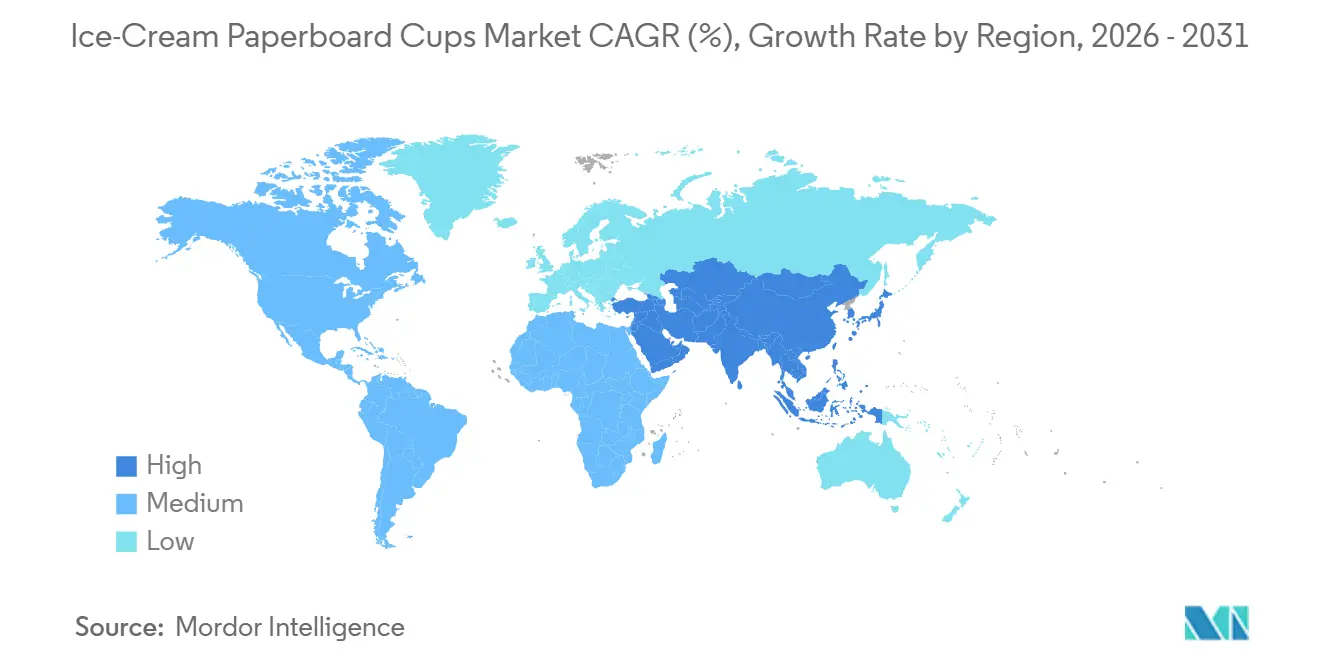
- 地域別では、アジア太平洋地域のアイスクリーム用紙カップ市場規模は2026年~2031年の間にCAGR 6.47%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| プラスチックからファイバーカップへの需要転換を促す持続可能性規制 | +1.2% | EU、北米、段階的にグローバル | 中期(2~4年) |
| テイクホームパイントおよびマルチサーブアイスクリーム消費の成長 | +0.8% | 北米、欧州、APACへ拡大中 | 長期(4年以上) |
| 新興経済圏におけるQSRデザートメニューの拡大 | +1.1% | APACが中心、MEAへの波及 | 中期(2~4年) |
| 職人ジェラートブランドを可能にするデジタル短納期印刷 | +0.3% | 北米・EUのプレミアムセグメント | 短期(2年以内) |
| PFASフリー水性バリア技術の商業化 | +0.7% | グローバル | 中期(2~4年) |
| コーティング転換を加速させる政府によるPFAS禁止 | +0.9% | 北米・EU、グローバルに拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プラスチックからファイバーカップへの需要転換を促す持続可能性規制
規制環境の厳格化が冷凍デザート包装における素材選択を決定的に変えつつあります。EU使い捨てプラスチック指令は発泡ポリスチレン容器を禁止し、プラスチックライニング付き紙カップを拡大生産者責任の対象とすることで、コンバーターにPFASフリーイノベーションの加速を迫っています[1]。北米では、FDAによる2025年3月のPFAS食品接触認可35件の取り消しにより、2025年半ばまでに強制的なコーティング変更が求められます[2]。カナダの使い捨てプラスチック禁止令および英国全土の規制と相まって、非準拠基材の使用可能期間はさらに狭まっています。水性分散資産を保有するメーカーは、ブランドオーナーがポートフォリオを認定リサイクル可能フォーマットへ再編するなか、複数年の供給契約を確保できます。短納期デジタル印刷能力は、コーティングワークフローを中断することなく迅速なアートワーク変更を可能にすることでこの優位性を強化し、季節限定SKUの市場投入スピードを確保します。
テイクホームパイントおよびマルチサーブアイスクリーム消費の成長
プレミアム化が小売冷凍食品売り場を再編しています。米国のアイスクリームメーカーは2023年に13億ガロンを生産し、低脂肪・無脂肪バリアントが初めて35%の閾値を超えました[3]。より健康志向の選択肢へのシフトは、8~16オンスサイズの剛性・耐湿性カップを必要とする高付加価値レシピを伴うことが多く、これは最も成長の速い容量区分でCAGR 5.57%を記録しています。購入頻度を減らしながらも贅沢なフレーバーへのアップグレードを選ぶ消費者は、特にクリック&コレクトの集荷拠点から自宅の冷凍庫まで輸送される商品において、耐久性のある紙カップを鮮度の証として評価しています。一方、小売業者は棚出し対応グラフィックスと改ざん防止シールを求めており、高度な水性バリアを備えたバージンファイバーボードの魅力を高めています。
新興経済圏におけるQSRデザートメニューの拡大
アジアおよび中東のファストフード事業者は、客単価向上を目的としてソフトクリームやサンデーのラインナップを拡充しています。フランチャイズ形式では、高温から低温へのサービスサイクルや激しいデリバリーアプリの取り扱いに耐える均一な包装仕様が求められます。4~8オンスの分量管理されたカップはこれらのメニューに適しており、複数国にまたがるネットワーク全体での在庫管理を簡素化します。中国の改訂版GB 4806.1食品接触規則および同様の地域標準への適合を認証できるサプライヤーは、急速な店舗展開を取り込む立場にあります。並行して、可処分所得が上昇する若い都市部の消費者層が外出先でのアイスクリーム消費を日常化させており、ファイバーカップへの高い再注文量を持続させています。
職人ジェラートブランドを可能にするデジタル短納期印刷
マイクロバッチのジェラテリアや直販パイントサービスは、事前コーティングされたボードに鮮やかなグラフィックスを印刷する最小発注数量の少ないデジタルプレスを活用しています。可変データ機能は、余剰在庫なしにパーソナライズされたキャンペーンや地域別ラベリングを可能にし、廃棄物を削減しながら知覚される希少性を高めます。その結果、ニッチなプレーヤーは短い印刷ロットにもかかわらずプレミアムな棚価格を実現でき、中級ボードコンバーターの対応可能な市場基盤を拡大しています。
PFASフリー水性バリア技術の商業化
リグニン粒子分散、蜜蝋水中系、水分散性シリコーンにおける学術的ブレークスルーにより、Cobb60性能が3 g/m²以下となり、パルプ化によるリサイクル性を維持しながらポリエチレンに匹敵する性能が実現されています。早期採用者は再パルプ化試験で90%以上の歩留まり向上を記録しており、製紙工場が高価な脱インク処理なしにファイバー回収目標を達成するのに役立っています。フッ素化合物の検出限界が低下し、ブランドオーナーの公約が厳格化するにつれ、これらの化学物質はカーテンコーターおよびブレードコーターへの加速的な設備投資を引き寄せています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| バージン紙板およびパルプ価格の変動 | -0.9% | グローバル、特に北米で顕著 | 短期(2年以内) |
| PETおよびPPカップとの持続的な価格差 | -0.6% | 世界規模、価格感応度の高い層で深刻 | 長期(4年以上) |
| 水性バリア基材向け冷凍庫グレードインクセットの不足 | -0.3% | グローバルプレミアムセグメント | 中期(2~4年) |
| 分散コーティング改修のための高額設備投資 | -0.5% | 北米・欧州の製造拠点 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
バージン紙板およびパルプ価格の変動
木材繊維のコスト変動はコンバーターのマージンを圧迫し、固定価格の顧客契約を複雑にします。垂直統合された生産者の四半期決算によると、2024年の平均販売価格は上昇したものの、慎重な補充サイクルにより出荷トン数は減少しました。外部パルプに依存する製紙工場は、特にエネルギーコストが急騰した場合にスポット市場の変動にさらされやすい状況にあります。これに対応するため、大手グループはマルチミル調達プール、自家発電、ヘッジ手段を活用してEBITDA圧縮を緩和しています。ファイバー統合を欠く中小規模の地域カップコンバーターは、変動を吸収するか追加料金を下流に転嫁するかを迫られ、大手競合他社へのシェア流出リスクを抱えています。
PETおよびPPカップとの持続的な価格差
プラスチックに対する規制の逆風にもかかわらず、ポリプロピレンとPETは多くのケータリンググレードフォーマットにおいて単価ベースで依然として安価です。ファイバーソリューションは、より高いボードグラマージュ、二段階成形およびバリア塗布を必要とし、労働力と設備集約度を高めます。高度な分散装置とインラインドライヤーは、単発射出成形と比較して設備投資要件を増大させます。企業バイヤーがリサイクル性をますます重視する一方、現地課税が存在しない新興市場の一部の大量QSRチェーンは依然としてプラスチックを選択しています。コスト差の縮小は、規模の経済、埋立税の上昇、および低炭素包装に対する消費者の支払い意欲の広がりにかかっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カップ容量別:
中容量がカテゴリー成長を支える4~8オンス製品のアイスクリーム用紙カップ市場規模は、2025年の世界出荷量の41.71%に達しました。これらのフォーマットは標準的な一人前サンデーおよびソフトクリームのポーションに応しており、QSRが廃棄ロスを抑制する均一なスクーピングプロトコルを実施することを可能にしています。その優位性は、自動充填設備との高い適合性にも起因しており、共同製造業者における生産効率を向上させています。4オンス未満のサンプラーはイベントやキッズメニューにおいてニッチな需要を維持していますが、オペレーターが中容量SKUへのアップセルを優先するため、成長は緩やかにとどまっています。
今後を見据えると、8~16オンスのカテゴリーは2031年までにCAGR 5.57%を記録すると予測されており、これは階層内で最も高い成長率です。この加速は、高精細ブランディングに対応した剛性・結露耐性の高い板紙を必要とするプレミアムパイント販売の拡大に支えられています。小売チェーンはクラフトフレーバー向けの専用冷凍棚スペースを増やしており、eグロサリーフルフィルメントの拡大が頑丈なフタとタンパーエビデンスへの需要を高めています。大容量帯では、16オンス超のコンテナが業務用バイヤーに支持されていますが、直接消費者向け小口配送における物流上の非効率性がシア成長を抑制しています。


コーティングタイプ別:
既存PEが持続可能性の圧力を受けるポリエチレンは、実績ある防湿バリアを低い追加コストで提供するため、2025年のアイスクリーム用紙カップ市場シェアの67.41%を占めました。コンバーターはまた、成形およびシーリングを簡素化するその広いプロセス許容範囲を高く評価しています。しかしながら、フッ素化合物に関する法規制の期限が水性分散液の急速なスケールアップを促進しています。この代替品はCAGR 6.02%を記録しており、ライン速度の向上とユニットコストの正常化に伴いポリエチレンのシェアを侵食すると見込まれています。パイロット研究では、最新の分散コーティング技術が90%超の再パルプ化収率を達成することが示されており、複数のEU加盟国における路肩回収リサイクルストリームへの組み込みを促進しています。
PLAコーティングは、産業廃棄物チャネルが確立されたコンポスタブルニッチ分野を占めていますが、現在の低温亀裂感受性が広範な普及を制限しています。今後を展望すると、リグニンまたはセルロースから誘導されたマルチレイヤーポリマーフリーバリア構造は、専用カップストックリサイクル経路を必要とせずに完全なファイバー回収を実現し、EU 2030年リサイクル可能性義務への準拠において早期採用者を有利な立場に置くことが期待されています。
エンドユーザー別:
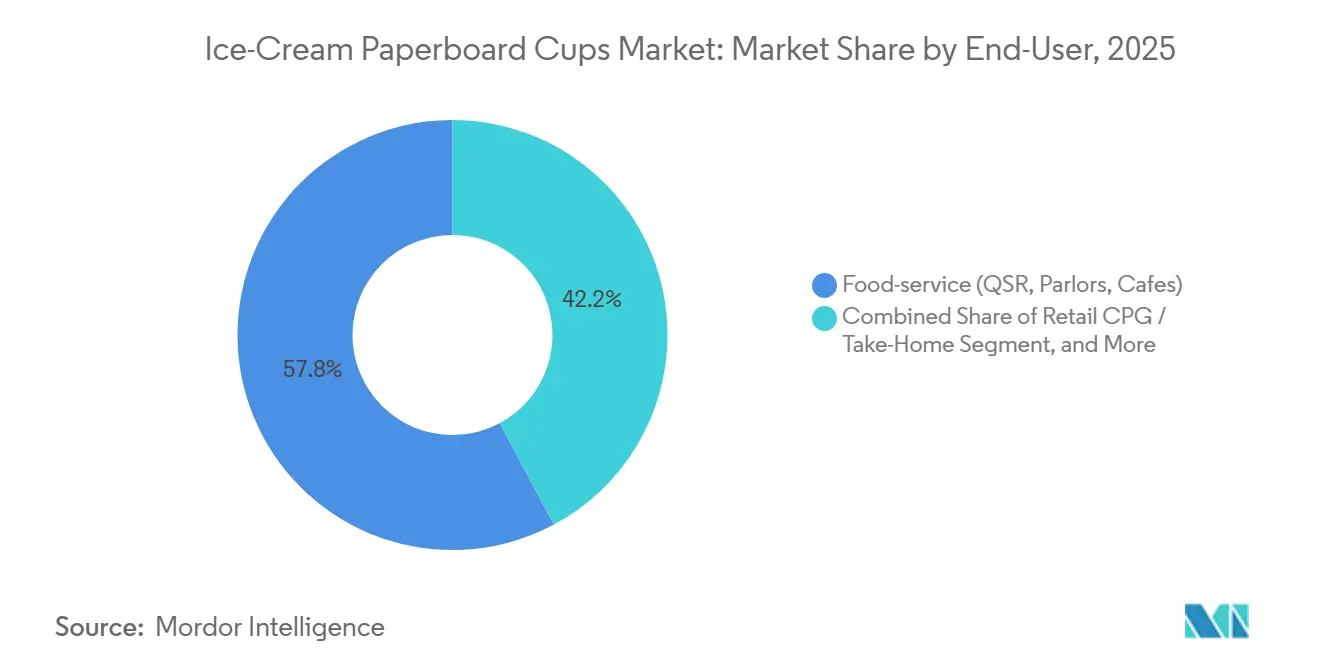
フードサービスの優位性と小売の勢いフードサービス事業者は2025年の全カップトン数の57.82%を消費しており、これはQSRのデザートメニューの定着とコンビニエンスストアのソフトクリームカウンターの普及を反映しています。チェーンオペレーターは、急速サービス条件下でファイバーカップが提供するスタッキング性と管理されたポーショニングを高く評価しています。航空会社や映画館内のケータリング機能がさらに反復購買サイクルを拡大しています。
しかしながら、小売テイクホームチャネルは最も動的な増分ボリュームを示しており、ホームデリバリープラットフォームの成長とより健康志のパイントフォーマットの拡大に支えられたCAGR 4.81%が見込まれています。プライベートレーベルの食料品店は、フタの下にラミネートスプーンを組み込んだマルチサーブSKUを洗練させており、このデザインは板紙の剛性があって初めて実現可能です。学校や医療施設を含む業務用バイヤーは、スクープ作業の省力化のために大型タブを選択していますが、予算上の制約が普及を調整しています。同様に、直接消費者向けジェラートスタートアップはオンラインギフティングに大きく依存しており、職人的なブランディングを際立たせプレミアム価格を正当化する小ロットデジタル印刷の需要を牽引しています。
素材別:
バージンファイバーが二重のリーダーシップを維持バージンファイバーは冷凍用途に不可欠な基準剛性と表面平滑性を提供し、2025年に74.67%の数量シェアを確保するとともに、CAGR 5.93%という最高の予測成長率を記録しています。持続可な林業スキームによる認証がブランドのナラティブを強化する一方、一定のファイバー長が-20℃サイクル下での亀裂リスクを低減しています。しかしながら、自治体の路肩回収システムの成熟に伴い、再生原料への移行の勢いが高まっています。
消費後ファイバーを30~50%ブレンドしたハイブリッド板紙がパイロットスケールに移行しつつありますが、臭気中和性と強度に関する技術的制限が現在のところ限定的な期間のプロモーション用途に限定しています。統合型脱インクおよび漂白ラインを運営する製紙工場は、バージンパルプの価格変動を緩和するマージンクッションを有しています。予測期間中、差別化された生産者責任費用などの政策手段が高再生率への移行を加速させる可能性がありますが、バージングレードの基材は光学特性とマシンサイド成形効率を重視するプレミアムSKUにおいて引き続き主流の地位を占めると予想されています。
地域分析
アジア太平洋地域のアイスクリーム用紙カップ市場
アジア太平洋地域のアイスクリーム用紙カップ市場における台頭は、有利な人口動態と、均一な冷凍対応ファイバーパックを必要とするフランチャイズ主導のQSR展開に支えられています。中国、インド、東南アジアを含むサブ地域は、世界平均を200ベーシスポイント以上上回るCAGR 6.47%を記録すると予測されています。多国籍コンバーターはそのため、輸入関税を回避しリードタイムを短縮するためにバリアコーティング設備の現地化を進めています。一方、国内カップメーカーは急成長するプランテーション回廊からのパルプ輸入を確保し、通貨リスクを部分的に相殺しています。
北米および欧州のアイスクリーム用紙カップ市場
北米と欧州は、世界的なコンプライアンスを支える技術テンプレートを共同で提供している。ブランドオーナーは、今後のリサイクル適合基準を満たすため、これらの成熟市場で生まれたディスパージョンコーティング技術に大きく依存している。ここでは、アイスクリーム用紙カップ市場規模は数量ベースで安定しているものの、より高い利益率を持つパイントサイズやノベルティ形状へとシフトしている。プレミアムラベルのメーカーは、フォイルリッド付きのバージンSBSグレードを好んで採用しており、この組み合わせは混雑した冷凍棚において品質を際立たせる。
ラテンアメリカおよびMEAのアイスクリーム用紙カップ市場
ラテンアメリカ、中東、アフリカといった新興地域は、合計シェアがいまだ15%を超えていないものの、拡大する中間層セグメントや年間を通じた消費を支える温暖な気候を通じて潜在的な需要を有している。これらの地域に参入するパッケージングプレーヤーは、不均一なコールドチェーンインフラと多様なリサイクル規制に対応しなければならない。モジュール式成形設備と組み合わせた低資本フレキソ印刷ラインは、柔軟な市場参入経路を提供し、数量の閾値がディスパージョンコーターの導入を正当化する段階に達した際の段階的なアップグレードへの道を開く。

競合ランドスケープ
アイスクリーム用紙カップ市場は中程度の分散を示しており、上位5社のコンバーターが世界出荷量の推定50~55%を占めています。Graphic Packaging、Huhtamaki、Pactiv Evergreen は、統合製紙工場、グローバルなフォームフィル能力、およびマルチ基材ポートフォリオを背景に第一層コホートを形成しています。Graphic Packagingは2024年の純売上高として88.07億米ドルを計上しており、フードサービスおよび小売ブランドの双方に対して板紙とコンバーティング能力をクロスセルする能力を反映しています[4]。Huhtamakiは規制期限に先立ちPFASの完全廃止を誓約しながら、欧州工場における分散コーティングの稼働率を引き続き向上させています。Pactiv Evergreensは、2030年までに100%の売上をリサイクル可能・再生可能・再生材料から達成するという目標に経営幹部のインセンティブを連動させ、サステナビリティリーダーシップを強化しています。
第二層の競合他社は、地域のQSRコントラクトやニッチな職人向けパイントに特化することが多く、短納期デジタル印刷と迅速なアートワーク変更によって差別化を図っています。戦略的取引としては、Graphic Packagingがフードサービス資産に注力するためにオーガスタ製紙工場を売却した際に見られたように、低マージンの板紙工場を高収益のコンバーティング製品工場と交換する製紙工場の売却が挙げられます。バリアストックをサードパーティのカップフォーマに供給できる特殊コーターへのプライベートエクイティの関心が高まっており、統合の可能性を示唆しています。
イノベーション競争は現在、フッ素フリー化学品とロボティクスを中心に展開されています。カーテンコーティング分散ラインの早期採用者は、従来の押出機と比較して立ち上げの迅速化とエネルギーフットプリントの削減を実現しています。成形ホール内のロボティクスは労働コストを削減し衛生コンプライアンスを確保しており、パンデミック後の製造監査における競争優位性となっています。これらの動向を総合すると、資本予算とコンプライアンスコストの上昇に伴い、段階的な集中化が進むことを示唆しています。
アイスクリーム用紙カップ業界リーダー
-
Huhtamäki Oyj
-
Dart Container Corporation
-
Stanpac Inc.
-
Pactiv Evergreen Inc.
-
Genpak LLC
- 注:主要企業の掲載順は順位を示すものではありません。
アイスクリーム用ペーパーボードカップ市場
- Huhtamaki Oyj
- Dart Container Corporation
- Stanpac Inc.
- Pactiv Evergreen Inc.
- Genpak LLC
- Winpak Ltd.
- Bold Cup Sp. z o.o.
- Graphic Packaging International LLC
- Seda International Packaging Group
- Karat Packaging Inc. (Lollicup USA Inc.)
- BioPak Pty Ltd.
- Sabert Corporation
- Carma Paper Cup
- Detmold Group
- Go-Pak Group

Recent Industry Developments in アイスクリーム用ペーパーボードカップ市場
- 2025年5月:Avientは2024年第2四半期に5%のオーガニック収益成長を報告し、紙カップ蓋に使用される持続可能な着色剤への需要を挙げました。
- 2025年1月:FDAは35件のPFAS食品接触認可を取り消し、2025年6月30日を遵守期限として設定しました。
- 2025年1月:EU規則2025/40が発効し、2030年までに全包装のリサイクル可能性を義務付け、段階的なリサイクルコンテンツ割当を規定しました。
- 2024年5月:Graphic Packagingは高マージンのフードサービスラインへの集中を強化するため、オーガスタ紙板施設を売却しました。


世界のアイスクリーム用紙カップ市場レポートスコープ
アイスクリーム用紙カップ市場レポートは、カップ容量(4オンス未満、4~8オンス、8~16オンス、16オンス超)、コーティングタイプ(ポリエチレン、ポリ乳酸、その他)、エンドユーザー(フードサービス、小売CPG/テイクホーム、その他)、素材(バージンファイバー紙板、再生ファイバー紙板)、および地域別にセグメント化されています。市場予測は量(メトリックトン)で提供されます。
| 4オンス未満 |
| 4~8オンス |
| 8~16オンス |
| 16オンス超 |
| ポリエチレン(PE) |
| ポリ乳酸(PLA) |
| 水性分散 |
| バイオベースポリマーフリー |
| フードサービス(QSR、パーラー、カフェ) |
| 小売CPG/テイクホーム |
| 業務用およびケータリング |
| バージンファイバー紙板 |
| リサイクルファイバー紙板 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| カップ容量別 | 4オンス未満 | ||
| 4~8オンス | |||
| 8~16オンス | |||
| 16オンス超 | |||
| コーティングタイプ別 | ポリエチレン(PE) | ||
| ポリ乳酸(PLA) | |||
| 水性分散 | |||
| バイオベースポリマーフリー | |||
| エンドユーザー別 | フードサービス(QSR、パーラー、カフェ) | ||
| 小売CPG/テイクホーム | |||
| 業務用およびケータリング | |||
| 素材別 | バージンファイバー紙板 | ||
| リサイクルファイバー紙板 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
2026年のアイスクリーム用紙カップ市場の規模はどのくらいですか?
アイスクリーム用紙カップ市場規模は2026年に112万メトリックトンに達し、2031年までに138万メトリックトンに拡大すると予測されています。
最も売れているカップ容量はどれですか?
4~8オンスカップが世界需要をリードしており、2025年の出荷量の41.71%を占めています。
アジア太平洋の優位性を支える要因は何ですか?
急速なQSR店舗の拡大、都市化、および可処分所得の上昇がアイスクリームの提供数を押し上げ、アジア太平洋地域が2025年に42.06%のシェアを確保
PFASフリーコーティングが今重要な理由は何ですか?
FDAとEUはPFASの食品接触用途を取り消しまたは制限しており、コンバーターは今十年半ばの期限に向けて水性分散またはその他のフッ素フリーバリアへの移行を迫られています。
ポリエチレンコーティングは段階的に廃止されていますか?
PEは依然として67.41%のシェアを保持していますが、CAGR 6.02%で成長する水性分散による段階的な置き換えに直面しています。


 お客様のデータは安全であり、販売や共有は一切行われません。
