
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
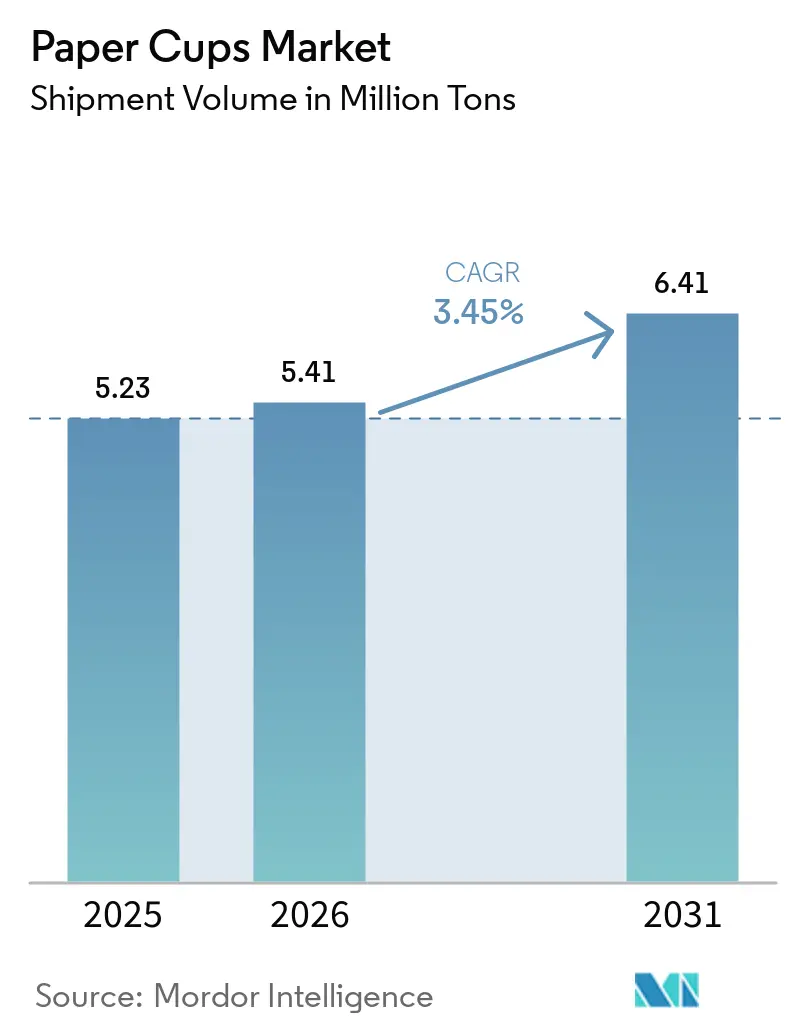
| Volume do Mercado (2026) | 5.41 Milhões de toneladas |
| Volume do Mercado (2031) | 6.41 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 3.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
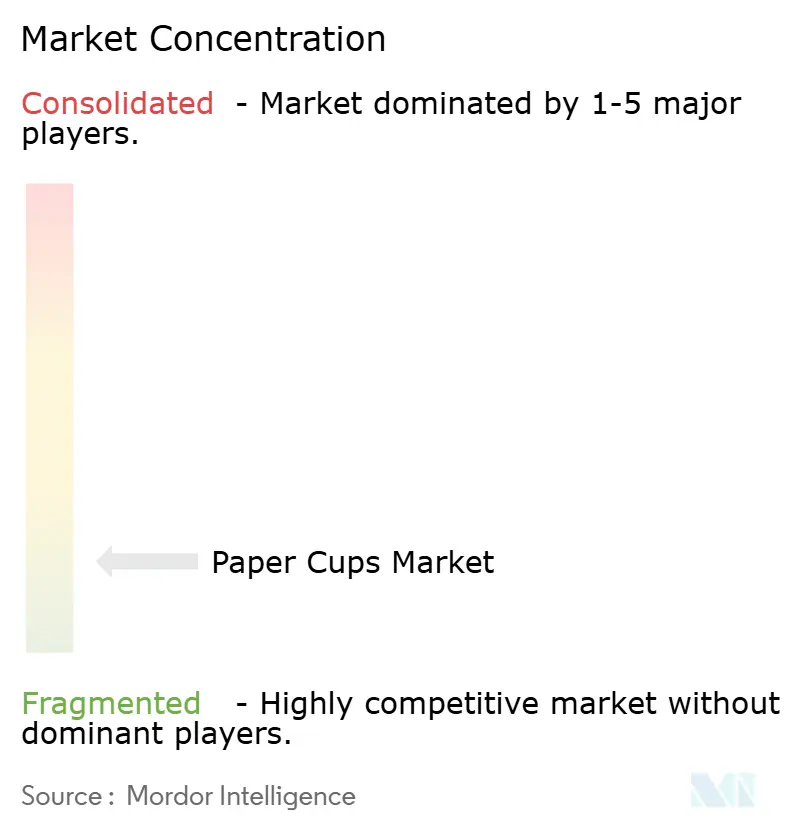
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Copos de Papel por Mordor Intelligence
O tamanho do Mercado de Copos de Papel em termos de volume de remessa foi avaliado em 5,23 milhões de toneladas em 2025 e estima-se que cresça de 5,41 milhões de toneladas em 2026 para atingir 6,41 milhões de toneladas até 2031, a um CAGR de 3,45% durante o período de previsão (2026-2031). Esse crescimento constante no tamanho do mercado de copos de papel reflete um impulso regulatório em direção às embalagens à base de fibra, rápidas melhorias em revestimentos aquosos e minerais, e a crescente preferência das marcas de serviços de alimentação por formatos facilmente recicláveis. Mudanças no comportamento do consumidor em direção a bebidas para viagem, a expansão de novos pontos de venda de QSR e os avanços tecnológicos em linhas de formação de alta velocidade estão ampliando a demanda por volume, enquanto a premiumização em economias maduras está elevando as receitas unitárias. A Ásia-Pacífico lidera a tonelagem global com 39,56% de participação em 2024, impulsionada pela urbanização e pelo crescimento da entrega de alimentos, enquanto a América do Norte e a Europa estão se voltando para formatos de copos quentes com baixo teor de PFAS e totalmente recicláveis, que proporcionam margens mais elevadas. A intensidade competitiva permanece moderada; os incumbentes aproveitam escala, integração vertical e investimento em P&D para se manterem à frente dos conversores especializados emergentes que visam nichos de sustentabilidade.
Principais Conclusões do Relatório
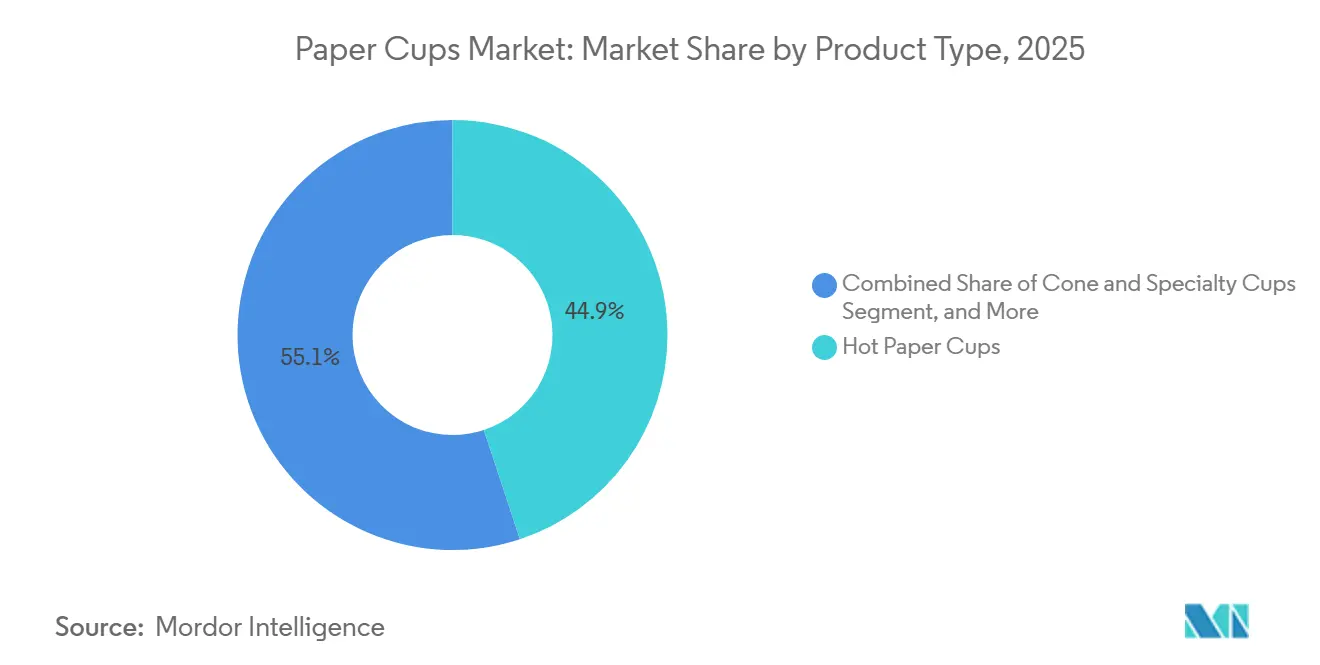
- Por tipo de copo, os copos quentes capturaram 44,92% da participação do mercado de copos de papel em 2025; os copos frios devem se expandir a um CAGR de 5,21% até 2031.
- Por tipo de parede, os formatos de parede dupla detinham 47,10% da participação de receita em 2025, enquanto os designs de parede simples têm previsão de registrar um CAGR de 5,78% até 2031.
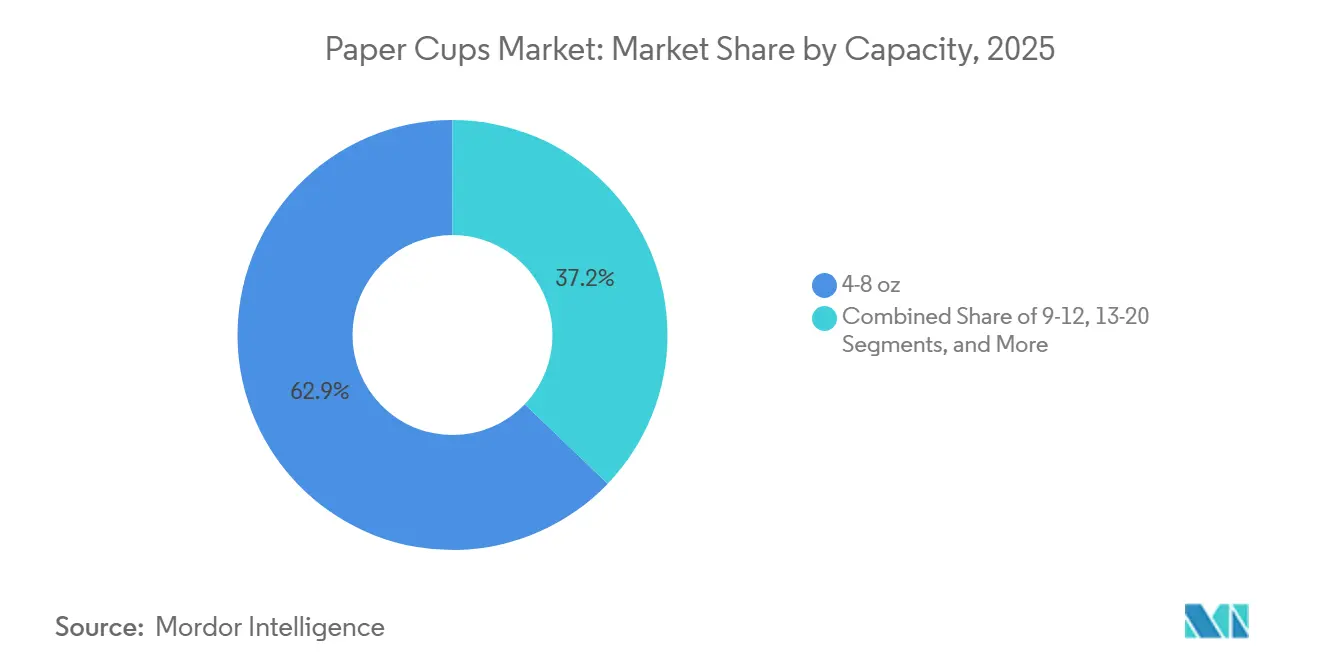
- Por capacidade, o segmento de 4-8 oz representou 62,85% do tamanho do mercado de copos de papel em 2025; a faixa de 13-20 oz está posicionada para um CAGR de 6,75% durante o período de previsão.
- Por usuário final, os restaurantes de serviço rápido lideraram com 57,85% de participação em 2025, mas o catering institucional deve crescer mais rapidamente a um CAGR de 6,02% até 2031.
- Por canal de distribuição, os contratos B2B diretos controlaram 54,60% dos volumes de 2025, enquanto os marketplaces B2B online devem registrar um CAGR de 6,98% até 2031.
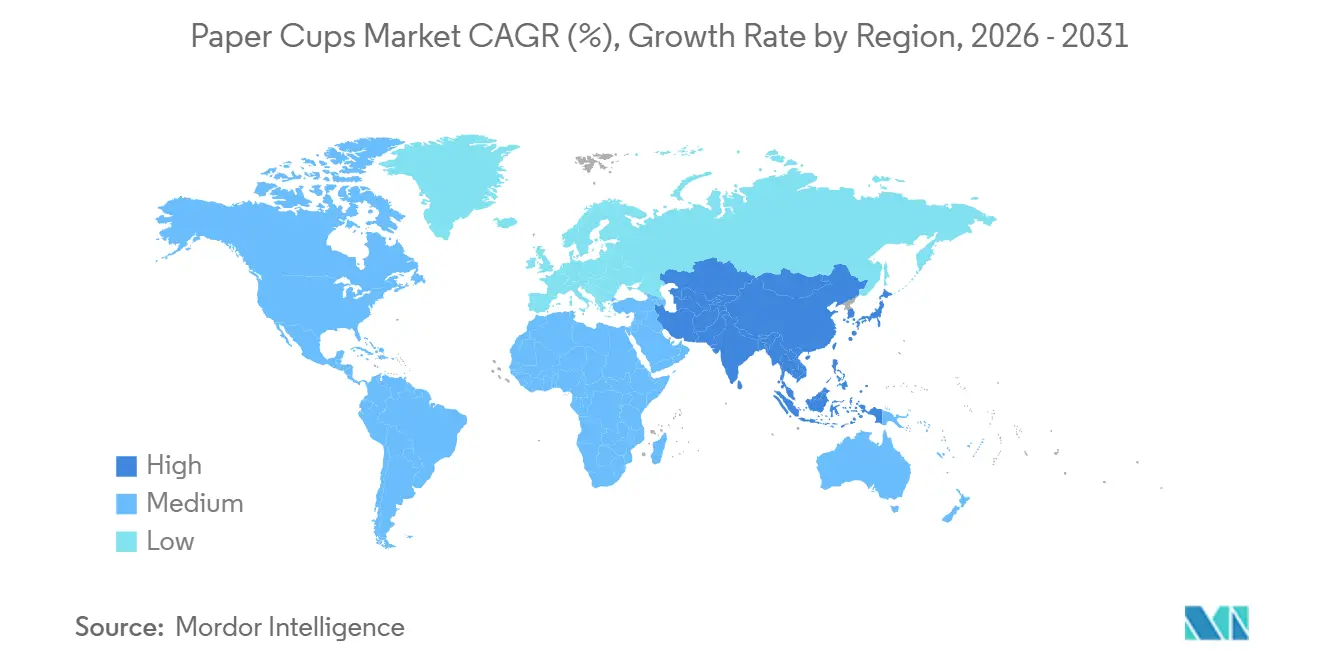
- Por região, a Ásia-Pacífico dominou com 39,10% de participação em 2025, e a região deve manter o maior CAGR de 6,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescimento da procura de bebidas para consumo fora do estabelecimento | +0.8% | Global, com a Ásia-Pacífico e a América do Norte a liderar | Médio prazo (2-4 anos) |
| Proibições governamentais de plásticos de uso único | +1.2% | Europa, núcleo da Ásia-Pacífico, com expansão para as Américas | Curto prazo (≤ 2 anos) |
| Expansão dos ecossistemas de restaurantes de serviço rápido (QSR) e de entrega de alimentos | +0.9% | Global, concentrado em centros urbanos | Médio prazo (2-4 anos) |
| Lançamentos de copos para bebidas quentes totalmente recicláveis com revestimento aquoso | +0.4% | América do Norte e UE, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Mandatos de aquisição de zero resíduos em estádios e eventos | +0.2% | América do Norte, Europa, mercados selecionados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Linhas de formação de alta velocidade assistidas por IA a reduzir custos | +0.3% | Centros de fabrico globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Procura de Bebidas para Consumo Fora do Estabelecimento
Os estilos de vida móveis estão a elevar os volumes diários de bebidas para viagem, posicionando os copos de papel como a embalagem padrão para bebidas práticas no transporte. Os passageiros urbanos procuram formatos à prova de derramamento que se adequem à etiqueta dos transportes públicos, e os padrões de trabalho flexíveis elevam as pausas para café a meio do dia. O mercado de entrega de alimentos nos EUA está no caminho certo para gerar 1,22 biliões de USD em 2024, crescendo a 8,29% ao ano, o que sublinha como as plataformas digitais traduzem os pedidos de aplicações em aumentos incrementais no consumo de copos. As cafetarias especializadas que se expandem no Sudeste Asiático e no Médio Oriente estão a introduzir especificações de copos premium que mantêm a crema intacta e a impressão da marca nítida. As aplicações de fidelização incentivam as micropurchases, o que acumula volumes de embalagens sem requerer novo tráfego de clientes. Em todas as regiões, o resultado é um impulso consistente e de alta frequência sobre o mercado de copos de papel, alinhado com as ambições dos retalhistas para um serviço sem fricções.
Proibições Governamentais de Plásticos de Uso Único
Os legisladores estão a tornar os plásticos de uso único numa opção mais cara e restrita, forçando uma mudança sistémica para formatos à base de fibra. O Regulamento da UE sobre Embalagens e Resíduos de Embalagens, finalizado em março de 2024, exige a reciclabilidade total e estabelece uma meta de redução de 5% dos resíduos até 2030.[1] A Austrália do Sul proibiu os recipientes de bebidas de plástico a partir de setembro de 2024, canalizando instantaneamente a procura para alternativas de copos de fibra. A Escócia pretende aplicar uma sobretaxa de 25 cêntimos em cada copo de bebida de uso único até ao final de 2025, incentivando os retalhistas a optarem por sistemas de reutilização e posicionando os copos de papel como o substituto de uso único de menor custo. Estes instrumentos legais criam ciclos de substituição previsíveis que permitem aos conversores racionalizar os investimentos em novas linhas de formação.
Expansão dos Ecossistemas de Restaurantes de Serviço Rápido e de Entrega de Alimentos
As redes de restaurantes estão se expandindo. O McDonald's tem como meta 50.000 pontos de venda em todo o mundo até 2027, incluindo 1.000 novas unidades na China em 2025. Analistas de franquias esperam 20.000 novas unidades líquidas em 2025, elevando o total de estabelecimentos para 851.000 e impulsionando a produção de franquias para além de 936,4 bilhões de USD. Cada loja adquire grandes volumes de copos de papel quentes e frios com marca para atender ao tráfego de refeições no local, drive-thru e entrega. A automação e a inteligência artificial em tarefas de retaguarda comprimem os tempos de atendimento, de modo que a rotatividade se acelera sem adicionar mão de obra, multiplicando o rendimento de embalagens por balcão. Os aplicativos de entrega, que agora também transportam pedidos de conveniência e mercearia, adotam especificações de tampa e isolamento de serviços de alimentação para paridade, novamente impulsionando o volume em direção ao mercado de copos de papel.
Lançamentos de Copos para Bebidas Quentes Totalmente Recicláveis com Revestimento Aquoso
A ciência das barreiras está a desbloquear uma promessa circular há muito procurada pelos proprietários de marcas. O EarthCoating da Smart Planet Technologies reduz o uso de plástico em até 51% em comparação com os copos revestidos a PE e permanece compatível com os aparelhos de desfibração padrão. A aceitação em mais de 40 fábricas de papel da América do Norte sinaliza a prontidão comercial. A Starbucks começou a lançar copos com revestimento mineral e compostáveis em casa em toda a Europa em maio de 2025, confirmando as economias de escala para as cadeias globais. Tais inovações ajudam os retalhistas a cumprir as métricas ESG internas enquanto justificam ligeiros prémios de preço. A vaga tecnológica suporta uma camada de margem acrescida no mercado de copos de papel, atraindo compromissos de I&D por parte dos operadores incumbentes e das startups.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Lacunas nas infraestruturas de eliminação e reciclagem | -0.6% | Global, aguda nos mercados em desenvolvimento | Médio prazo (2-4 anos) |
| Volatilidade do preço da pasta de papel a comprimir margens | -0.8% | Centros de fabrico globais | Curto prazo (≤ 2 anos) |
| Projetos-piloto de sistemas de copos reutilizáveis em cadeias de café | -0.4% | América do Norte e Europa, com expansão global | Médio prazo (2-4 anos) |
| Atrasos na reformulação e certificação decorrentes da eliminação progressiva de PFAS | -0.3% | Zonas regulatórias da América do Norte e da UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas nas Infraestruturas de Eliminação e Reciclagem
Muitos sistemas municipais ainda carecem de equipamentos para separar a fibra do copo dos revestimentos, de modo que os copos coletados frequentemente acabam em aterros sanitários, apesar da reciclabilidade técnica. As economias em desenvolvimento enfrentam orçamentos limitados para recuperação de materiais, dificultando a adoção da triagem de copos de papel. As regras de economia circular da UE intensificam o escrutínio sobre os caminhos de fim de vida, e os compradores corporativos agora exigem evidências de recuperação regional de copos antes de conceder contratos. Até que a infraestrutura se atualize, o mercado de copos de papel enfrenta questões de reputação que podem desviar volumes para projetos-piloto de reutilização em cafés e locais de nicho.
Volatilidade do Preço da Pasta de Papel a Comprimir Margens
Os preços spot de celulose ultrapassaram EUR 1.380/MT em abril de 2024, alta de 7% em relação ao mês anterior. Greves na Finlândia e uma explosão na fábrica de Kemi reduziram a oferta, enquanto os custos de energia inflacionaram os custos operacionais das fábricas chinesas, levando a APP e a Nine Dragons a aumentar os preços domésticos do papel no início de 2025. Os choques nos insumos comprimem as margens dos conversores e atrasam as atualizações de maquinário essenciais para o crescimento da capacidade. As flutuações também complicam as negociações de preços com grandes redes de serviços de alimentação que esperam contratos plurianuais, introduzindo risco nas decisões de investimento em todo o mercado de copos de papel.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Copos Quentes Mantêm a Liderança com a Expansão da Cultura do CaféOs copos quentes representaram 44,92% do volume de 2025, e o segmento deve se expandir a um CAGR de 5,24% até 2031. O mercado de copos de papel se beneficia de um aumento global em cafeterias especializadas que exigem alta retenção de calor e gráficos vívidos no copo para a narrativa da marca. Revestimentos de barreira premium e construções de parede dupla oferecem ambos, permitindo que as redes justifiquem preços mais elevados. Os copos frios protegem a participação nos canais de chá gelado, refrigerante e smoothie, mas o crescimento fica atrás porque a concorrência de copos de PET leves persiste em climas quentes. Os designs de cone e especiais ocupam nichos de catering para eventos onde a diferenciação, e não o volume em massa, prevalece. A mudança da Starbucks para revestimentos minerais ressalta como os copos quentes ancoram o investimento em P&D e a captura de margem. A inovação em copos frios se concentra em tampas sem canudo e tintas de fibra, mas sem o imperativo de barreira térmica, os valores unitários permanecem mais baixos.
A liderança dos copos quentes também reflete padrões climáticos regionais e rituais de bebidas. O norte da Europa e a América do Norte experimentam estações frias prolongadas que sustentam a demanda diária por bebidas quentes. Nas megacidades da Ásia-Pacífico, ocorrem aumentos no consumo de bebidas geladas, mas as tradições de chá quente mantêm o consumo de base alto o suficiente para suportar um portfólio equilibrado. O setor de copos de papel se adapta oferecendo linhas de laminação modulares que alternam entre especificações quentes e frias, garantindo a utilização de ativos durante todo o ano. Os torrefadores especializados pedem aos fornecedores quantidades mínimas de pedido menores com trocas frequentes de arte, um nível de serviço que apenas os conversores avançados podem acomodar. Essa dinâmica de clientes modera a fragmentação ao favorecer players de escala que agrupam design, formação e logística.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Tipo de Parede:
A Parede Dupla Domina mas a Parede Simples Ganha RitmoOs copos de parede dupla detinham 47,10% de participação em 2025, preferidos pela superior comodidade ao segurar e isolamento térmico. Eles também servem como um sinal tátil de posicionamento premium em cafeterias de redes. No entanto, os designs de parede simples têm previsão de crescer mais rapidamente a um CAGR de 5,78% até 2031. Essa aceleração decorre de metas de redução de custos em mercados sensíveis a preços e de tecnologias de revestimento que permitem paredes finas sem prejudicar o desempenho. Revestimentos aquosos com microporos de ar conferem aos copos de parede simples resistência térmica suficiente, permitindo que os operadores de QSR reduzam a contagem de paredes enquanto atendem às expectativas dos clientes. Os copos de parede tripla permanecem um nicho, usados em cantinas industriais onde caldos extremamente quentes são comuns.
As mudanças nas políticas de embalagem de e-commerce, favorecendo embalagens de menor peso para reduzir as emissões de frete, também beneficiam os formatos de parede simples. Os torrefadores de café direto ao consumidor que enviam kits de bebidas em caixas preferem copos finos para se adequar a calculadoras de carbono rigorosas. Nos pisos de fábrica, os conversores reengenharam os ciclos de formação para se alinharem à geometria de parede simples, aumentando a velocidade da linha. Ainda assim, os copos de parede dupla mantêm posição em mercados de alta margem. As redes com forte patrimônio de marca tratam a sensação mais espessa como parte da experiência sensorial. O mercado de copos de papel oferece, assim, um mix de produtos bifurcado: parede simples para ampla acessibilidade e parede dupla para estabelecimentos principais ricos em receita.
Por Capacidade:
Os Tamanhos Principais de 4-8 oz Dominam, Copos Médios AceleramA faixa de 4-8 oz dominou com 62,85% de participação em 2025. As bebidas à base de espresso, as restrições de bandejas de serviço em aeronaves e o controle de porções no catering corporativo mantêm esse volume líder. Os copos maiores de 13-20 oz exibem o maior CAGR de 6,75% até 2031, à medida que os combos de refeições de QSR aumentam o tamanho das bebidas para percepção de valor. As redes de QSR norte-americanas promovem lattes aromatizados e misturas congeladas que requerem copos maiores, impulsionando a demanda incremental por fibra. A faixa de 9-12 oz permanece o tamanho cotidiano de café para viagem em toda a Europa, equilibrando o conforto ao carregar com a consciência calórica.
As classes médias em rápido crescimento no Sudeste Asiático aceitam tamanhos de copo maiores ao adotar a cultura de café ocidental, levando os torrefadores locais a expandir os portfólios de capacidade. A expansão global de pontos de venda do McDonald's aprofunda essas curvas de conversão. As redes de cafés artesanais incorporam códigos QR em copos médios para direcionar os clientes a aplicativos de fidelidade, transformando o espaço do copo em um ativo de marketing. Por outro lado, as operadoras de companhias aéreas e ferroviárias priorizam a altura de empilhamento, mantendo-as fiéis a copos menores, apesar dos volumes de tráfego estáveis. No geral, a segmentação por capacidade espelha as preferências de estilo de vida regionais, mas compartilha uma característica em comum: crescimento estrutural para o mercado de copos de papel.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Utilizador Final:
Os Restaurantes de Serviço Rápido Ainda à Frente Enquanto as Instituições CrescemOs restaurantes de serviço rápido responderam por 57,85% do consumo de 2025, formando a espinha dorsal do volume recorrente no mercado de copos de papel. Receitas padronizadas, especificações rígidas de porção e centrais de compras globais tornam as redes de QSR os clientes âncora dos conversores. O catering institucional registra um CAGR de 6,02%, o mais rápido entre os usuários finais, impulsionado por mandatos corporativos de desperdício zero e pelo ressurgimento de grandes eventos como shows e feiras comerciais. Os operadores de estádios implementam programas de utensílios de bebida em circuito fechado, criando demanda dupla por copos recicláveis e por projetos-piloto de reutilização que precisam de descartáveis de reserva em cenários de excesso de capacidade.
As redes de cafeterias ocupam uma faixa de crescimento médio, protegidas pela fidelidade à marca e pelas tendências de bebidas premium. Os operadores de vending mantêm um perfil de demanda estável, mas maduro, favorecendo capas de copo compactas e custos unitários reduzidos. Os fornecedores de catering de transporte mantêm especificações especializadas, bordas leves e estreitas para adequação ao carrinho, e seu crescimento acompanha os fatores de carga de passageiros. Os compradores institucionais agora integram cláusulas de análise de ciclo de vida em licitações, recompensando fornecedores com dados transparentes de fim de vida. Essa mudança nas compras legitima os investimentos em infraestrutura por grandes conversores e impulsiona o setor de copos de papel em direção ao fornecimento rastreável de fibra e serviços de devolução no local.
Por Canal de Distribuição:
Os Contratos B2B Diretos Prevalecem à Medida que os Mercados Digitais se ExpandemOs contratos B2B diretos detinham 54,60% de participação em 2025, graças a tiragens de impressão personalizadas, compartilhamento de previsões e suporte técnico que as grandes redes exigem. No entanto, os marketplaces B2B online devem crescer mais rapidamente a um CAGR de 6,98% até 2031. A conveniência da comparação de preços, o rastreamento de entrega em tempo real e as calculadoras de carbono integradas tornam os portais digitais atraentes para operadores de serviços de alimentação de médio porte sem equipes de compras dedicadas. Alguns conversores se listam nessas plataformas para testar novas regiões com despesas gerais de vendas limitadas.
Os distribuidores e atacadistas regionais ainda abastecem cafés independentes e pequenos fornecedores de catering, onde cestas de produtos mistos superam os benefícios dos contratos de fornecedor único. No entanto, sua participação se erode gradualmente à medida que as plataformas online aprimoram a logística de última milha. Para as redes globais, os contratos diretos permanecem insubstituíveis devido à complexidade do volume e à necessidade de especificações de barreira proprietárias. Mesmo aqui, as compras integram portais de licitação eletrônica para transparência nas propostas, combinando profundidade de relacionamento com eficiência digital. Esses padrões reforçam coletivamente a diversificação constante no mercado de copos de papel.
Análise Geográfica
Indústria de Copos de Papel na APAC
A Ásia-Pacífico representou 39,10% da tonelagem global em 2025 e deve crescer a um CAGR de 6,55% até 2031, o mais alto entre todas as regiões. O setor de papel da China adicionou 10% de capacidade doméstica em 2024, garantindo substrato abundante para a conversão de copos em 2025. Espera-se que o mercado de embalagens da Índia atinja 204,81 bilhões de USD até 2025, expandindo-se a um CAGR de 26,7%, uma escala que aprofunda a demanda do mercado final por copos na entrega de alimentos. O crescimento de embalagens do Vietnã de 9,73% ao ano demonstra competitividade manufatureira que também alimenta as exportações de copos em toda a ASEAN. O aumento da renda disponível e a mudança em direção à cultura de café de marca sustentam o volume regional, tornando a Ásia-Pacífico a âncora de crescimento do mercado de copos de papel.
Indústria de Copos de Papel na América do Norte
A América do Norte permanece um mercado maduro, porém tecnologicamente progressivo. A eliminação gradual de PFAS finalizada pela FDA dos EUA em fevereiro de 2025 está impulsionando a adoção de revestimentos de barreira aquosos e minerais. A Georgia-Pacific investiu 2 bilhões de USD em sete instalações nos EUA em 2024 para sustentar a agilidade produtiva e cumprir as metas de sustentabilidade. Os modernos sistemas de reciclagem e os relatórios de ESG corporativos incentivam ofertas premium, com os conversores competindo por certificação de fim de vida útil em vez de preço puro. O crescimento unitário é mais lento, mas as margens são mais robustas por meio de especificações de valor agregado, como tampas de fibra.
Indústria de Copos de Papel na Europa
A Europa segue uma trajetória regulatória em primeiro lugar. A reciclabilidade obrigatória até 2030 garante uma substituição constante das embalagens plásticas por copos à base de papel. A Huhtamaki expandiu a capacidade de tampas de fibra na Irlanda do Norte em outubro de 2024 para atender à demanda regional por componentes livres de plástico. A região adota incentivos de pagamento por copo ou incentivos fiscais para orientar os consumidores em direção aos reutilizáveis, mas ainda posiciona os copos de fibra como a opção de uso único em conformidade. Os bolsões de crescimento da Europa Oriental, impulsionados pela crescente penetração de redes de alimentação rápida, ajudam a compensar os volumes maduros da Europa Ocidental.
Indústria de Copos de Papel no Oriente Médio e África e América do Sul
O Oriente Médio e África e a América do Sul constituem zonas de oportunidade emergentes. As lacunas de infraestrutura e as oscilações econômicas moderam a escala imediata, mas os aplicativos de entrega de alimentos e as redes internacionais de café estão plantando as primeiras sementes. Os conversores formam joint ventures com moinhos de papel locais para localizar o fornecimento, mitigando o risco cambial e as tarifas de importação. Embora sua contribuição para o tamanho do mercado de copos de papel ainda seja modesta, as tendências demográficas de longo prazo sugerem um potencial incremental de tonelagem.
Edições regionais
Panorama regulatório
A pressão política continua a impulsionar a mudança das embalagens de serviço de bebidas para formatos de fibra, enquanto os reguladores apertam o envelope de conformidade em relação a revestimentos, rotulagem e declarações de fim de vida útil. Na União Europeia, o Regulamento (UE) 2025/40 relativo a embalagens e resíduos de embalagens entrou em vigor em 11 de fevereiro de 2025 e, em geral, aplica-se a partir de 12 de agosto de 2026, adicionando novos requisitos de sustentabilidade e reciclabilidade que afetam os copos de bebidas usados como embalagem de serviço (enchidos no ponto de venda) e os sistemas de informação e rotulagem que os proprietários de marcas e os convertedores devem suportar. A Comissão Europeia também emitiu orientações relacionadas com o PPWR (Comunicação da Comissão C(2026) 3702), que reforça a necessidade de documentação da cadeia de fornecimento e práticas de mercado harmonizadas à medida que se aproxima a data de aplicação.
Fora da Europa, proibições e marcos de conformidade de contato com alimentos estão remodelando as escolhas de materiais e os prazos para os produtores de copos e compradores de foodservice. Nos Emirados Árabes Unidos, a Decisão do Conselho de Ministros n.º 23 de 2024 e a Resolução do Conselho Executivo de Dubai n.º (124) de 2023 incluem copos e tampas de plástico para bebidas entre os itens descartáveis proibidos com efeito a partir de 1 de janeiro de 2026, levando os operadores a avaliar se as construções de copos com revestimentos poliméricos se enquadram nas definições locais e no escopo de aplicação. Nos Estados Unidos, a notificação do Federal Register da FDA de 6 de janeiro de 2025 estabeleceu uma data de conformidade de 30 de junho de 2025 para esgotar os estoques existentes de determinadas substâncias em contato com alimentos que já não estão autorizadas, acelerando o trabalho de reformulação e qualificação para sistemas de barreira sem PFAS e alternativos usados em embalagens de papel e cartão para alimentos.
Panorama Competitivo
Concentração do Mercado
Principais Empresas do Setor de Copos de Papel
O mercado de copos de papel apresenta uma fragmentação moderada, onde as grandes multinacionais coexistem com uma longa cauda de conversores regionais. A Huhtamaki, a Dart Container e a Georgia-Pacific lideram em intensidade de capital, pipelines de I&D e redes de abastecimento multi-continentais. Integram o aprovisionamento de pasta a montante e o suporte ao design do cliente a jusante, assegurando a qualidade e o controlo de custos. A Graphic Packaging International está a investir 136 milhões de USD na sua fábrica de Macon para adicionar capacidade de revestimento por cortina, mantendo a inovação em barreiras internamente.[2]
A sustentabilidade impulsiona as estratégias de destaque. A Dart Container associou-se à PulPac em setembro de 2024 para introduzir fibra moldada a seco, reduzindo as emissões de CO2 em 80% e aumentando a velocidade de formação. O Seda Group lançou tampas de fibra EcoFit em janeiro de 2025, ilustrando como os operadores de nicho conquistam espaço através da diferenciação de produtos. Os operadores incumbentes de maior dimensão utilizam controlos de linha assistidos por IA para atenuar a escassez de mão de obra e manter o rendimento. Os investimentos em automação de embalagens crescem em simultâneo, com o mercado de automação de embalagens mais amplo a ter como projeção duplicar para 158,60 mil milhões de USD até 2034.
Os desafiantes regionais aproveitam as vantagens de proximidade. Vários conversores chineses expandem-se rapidamente ao combinar pasta local com a formação de copos orientada para a exportação. Entretanto, as empresas especializadas dos EUA visam as concessões de estádios com tiragens de edição limitada ricas em design. As equipas de aquisição corporativas avaliam agora a reciclabilidade, a transparência da cadeia de abastecimento e a contabilização de GEE nas fichas de avaliação de fornecedores, elevando o nível para os novos entrantes. Esta lista de verificação em evolução restringe os grupos de fornecedores viáveis e confere às empresas estabelecidas uma vantagem estrutural, embora os novos players ágeis possam disrupcionar o mercado com revestimentos patenteados ou pacotes de serviços de ciclo fechado.
Líderes do Setor de Copos de Papel
-
Huhtamaki oyj
-
Kap Cones Private Limited
-
Graphic Packaging International LLC
-
Dart container corporation
-
Converpack Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Copos de Papel Empresas cobertas neste relatório
- Huhtamaki Oyj
- Dart Container Corp.
- Graphic Packaging International
- Georgia-Pacific LLC
- Seda International Packaging
- Kap Cones Pvt Ltd
- ConverPack Inc.
- Go-Pak UK Ltd (SCGP)
- Benders Paper Cups
- Hotpack Global
- Tekni-Plex Inc.
- CEE Schisler Packaging
- International Paper Foodservice
- Stora Enso Food-Service Boards
- Lollicup USA (Karat)
- Detmold Group
- F-Bender & Co.
- Nissin Paper Products
- Reynolds Consumer Products
- Pactiv Evergreen
Oportunidades de mercado e perspectivas futuras
Está a surgir uma lacuna clara para copos que atendam a restrições mais rígidas de reciclabilidade e substâncias sem comprometer o desempenho térmico, a integridade da vedação ou a capacidade de operação em linhas de conformação de alta velocidade. A data de aplicação do PPWR da UE, 12 de agosto de 2026, fornece um marco de conformidade específico que já está impulsionando atividades de redesenho em barreiras e formatos prontos para rotulagem, ao mesmo tempo que reforça a demanda por cartão para copos e copos acabados capazes de documentar percursos de fim de vida útil em diferentes regiões. A inovação também está avançando além do PE e dos revestimentos poliméricos convencionais, incluindo o EraCup Natural Pure da Lecta, apresentado na Interpack 2026, que utiliza um revestimento de barreira de base biológica baseado em açúcares vegetais, posicionado para requisitos alinhados com a SUPD da UE, bem como trabalhos em curso sobre abordagens que minimizam ou eliminam revestimentos, visando facilitar a recuperação de fibras.
A expansão de capacidade e capacidades em sistemas de cartão e celulose upstream, juntamente com a consolidação de convertedores, está a criar espaço para programas de fornecimento em escala com contas globais de foodservice e compradores institucionais. Exemplos incluem a Sappi North America, que concluiu uma conversão de 500 milhões de USD na sua Somerset Mill para aumentar a produção de cartão SBS de alto desempenho usado em copos (julho de 2025), a Georgia-Pacific, que anunciou um investimento de 800 milhões de USD na fábrica de Alabama River Cellulose para expandir a capacidade de fluff de softwood e pasta de mercado que suporta a matéria-prima de embalagens à base de papel (setembro de 2025), e a Taizhou Kindeal Paper, que acrescentou uma linha de papel para copos revestido, elevando a capacidade anual para 100.000 toneladas (julho de 2025). No lado da conversão, a aquisição por parte da WinCup das capacidades de fabricação de copos de papel da ConverPack (julho de 2025) aponta para um interesse contínuo em consolidar portfólios de foodservice livres de plástico, enquanto pesquisas de otimização de processos, como parâmetros validados de conformação inferior a 80 copos por minuto (Journal of Manufacturing Processes, janeiro de 2026), suportam ganhos de eficiência e consistência de qualidade para designs de copos de nova geração orientados para a conformidade.
Desenvolvimentos industriais recentes em Mercado de Copos de Papel
- Julho de 2026: A Graphic Packaging lançou a PaceSetter Ridgeline, uma linha de produtos de cartão reciclado não revestido fabricada na sua fábrica de Waco, Texas, expandindo o seu portfólio de substratos de fibra reciclada. O lançamento amplia as opções de cartão disponíveis para convertedores e proprietários de marcas que procuram construções com menos plástico ou com menos revestimento, alinhadas com requisitos de embalagem cada vez mais rigorosos.
- Julho de 2025: A WinCup adquiriu as capacidades de fabricação de copos de papel da ConverPack Inc. para expandir a produção de produtos de foodservice sem plástico em formatos de copos quentes e frios. A aquisição aumenta a escala e a profundidade de fabricação de um fornecedor focado em programas de aquisição orientados pela sustentabilidade nos canais de foodservice e institucionais.
- Outubro de 2024: A Huhtamaki iniciou a produção de produtos de fibra moldada lisa na sua unidade de Lurgan, na Irlanda do Norte, adicionando capacidade localizada para componentes de embalagens à base de fibra. A capacidade adicional de fibra moldada apoia a substituição de acessórios de plástico e complementa os sistemas de copos de papel onde tampas e peças relacionadas à base de fibra estão sendo adotadas.
Mercado de Copos de Papel Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a fabricação e venda de copos de papel descartáveis usados para servir bebidas quentes e frias em serviços de alimentação, uso institucional e doméstico. O escopo é contabilizado onde quer que o papel seja o principal material estrutural e o item seja vendido como um copo.
Exclusões do escopo: Estão excluídos copos plásticos, utensílios de bebida reutilizáveis, tampas, capas, canudos e papelão ou polpa usados apenas como material de insumo.
Visão Geral da Segmentação
- Por Tipo de Copo
- Copos de Papel para Bebidas Quentes
- Copos de Papel para Bebidas Frias
- Copos Cónicos e Copos Especiais
- Por Tipo de Parede
- Parede Simples
- Parede Dupla
- Parede Tripla
- Por Capacidade (oz)
- 4-8
- 9-12
- 13-20
- >20
- Por Utilizador Final
- Restaurantes de Serviço Rápido (QSR)
- Cadeias de Café e Operadores de Vending
- Restauração Coletiva Institucional
- Companhias Aéreas e Operadores Ferroviários
- Outros
- Por Canal de Distribuição
- Direto (Contratos B2B)
- Distribuidores e Grossistas
- Mercados Digitais B2B Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Resto da Ásia-Pacífico
- Médio Oriente e África
- Médio Oriente
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Resto do Médio Oriente
- África
- África do Sul
- Nigéria
- Egito
- Resto da África
- Médio Oriente
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a obtenção do contexto correto de demanda e comércio, uma vez que os copos circulam por canais de serviços de alimentação e também por fluxos transfronteiriços. Consultamos fontes públicas como o UN Comtrade para padrões de importação e exportação, escritórios nacionais de estatística para séries de produção manufatureira e tabelas alfandegárias ou tarifárias que ajudam a manter os limites dos produtos consistentes.
Para fundamentar o lado do uso, também revisamos publicações de organizações como a Organização das Nações Unidas para Alimentação e Agricultura, associações relevantes do setor de embalagens e papel, e artigos revisados por pares que discutem papel revestido, materiais de barreira e restrições de reciclagem que moldam a adoção. Relatórios anuais de empresas, apresentações para investidores e cobertura de imprensa confiável são então usados para entender adições de capacidade, localizações de plantas e direção de preços. Em paralelo, usamos assinaturas pagas focadas em finanças e inteligência empresarial, notícias e finanças, bancos de dados de patentes e dados de nível de remessa de importação e exportação para preencher lacunas onde os dados públicos não são oportunos. Esses exemplos não são exaustivos, e muitas outras fontes também foram verificadas para coletar dados, validá-los e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
Os insumos primários são construídos a partir de entrevistas com especialistas e pesquisas estruturadas com fabricantes de copos, conversores, participantes do ecossistema de papel e revestimento, distribuidores e grandes compradores, como operadores de serviços de alimentação. O insumo dos respondentes é usado para confirmar faixas do mundo real para utilização de capacidade, gramatura típica de copo, perdas de rendimento, preços por tipo de parede e a rapidez com que a demanda muda quando regulamentações ou metas de sustentabilidade mudam entre regiões.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 14% | Ásia-Pacífico: 45% |
| Nível médio: 60% | Líderes Funcionais/de Unidade: 34% | EMEA: 30% |
| Players Menores: 15% | Gerentes: 52% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído usando uma abordagem de cima para baixo, onde os sinais de produção e comércio são usados para reconstruir o volume de copos endereçável por região, convertido em um total global consistente. O modelo é corroborado com aproximações seletivas de baixo para cima, como consolidações de fornecedores para um conjunto amostrado de produtores e verificações de canal que combinam faixas de preço médio de venda com volumes estimados de remessa, para que os totais possam ser ajustados quando uma discrepância clara aparecer.
Alguns insumos práticos mantêm o modelo vinculado ao uso real, incluindo volumes de serviço de bebidas em serviços de alimentação, contagens de pontos de venda de restaurantes de serviço rápido e cafeterias, penetração de copos de papel versus outros formatos, peso típico do copo por tamanho e tipo de parede, e tendências de utilização de capacidade nas linhas de conversão. Para previsão, é usada análise de cenários, porque o timing das políticas, as restrições de conteúdo reciclado e os movimentos de preços em papelão e revestimentos de barreira podem alterar a velocidade de adoção. Quando a visibilidade de baixo para cima é escassa em mercados menores, as lacunas são tratadas por meio de balanceamento baseado em comércio e indicadores de demanda proxy, e então revisadas com o feedback das entrevistas antes de finalizar a série.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, como se o consumo implícito de copos está alinhado com a atividade de serviços de alimentação e se os saldos comerciais parecem razoáveis para as principais regiões produtoras. Quaisquer valores discrepantes são sinalizados, as premissas são revisitadas e acompanhamentos direcionados são feitos quando a variância não pode ser explicada por sazonalidade, mudanças regulatórias ou um evento de capacidade conhecido.
Antes da aprovação final, o modelo e a narrativa passam por revisões analíticas em várias etapas, incluindo verificações de consistência entre regiões e uma verificação final de sanidade sobre unidades e conversões. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes inaugurações de plantas, mudanças de política que afetam itens de uso único ou oscilações acentuadas nos custos de insumos. Logo antes da entrega, uma revisão atualizada é feita para que os clientes obtenham a visão mais atual disponível.
Tamanho do Mercado de Copos de Papel da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É normal ver diferentes tamanhos de mercado para copos de papel, mesmo quando todos estão falando sobre o mesmo produto. As diferenças geralmente decorrem de diferenças no que está sendo contabilizado, se a estimativa é construída em termos de valor ou volume, e como as premissas são validadas entre regiões.
Em copos de papel, os maiores impulsionadores geralmente são a unidade de medida e as escolhas de limite, como contar apenas copos versus adicionar itens adjacentes, e se a estimativa está ancorada ao volume de fabricação, fluxos comerciais ou curvas de preços de receita. O timing da moeda, as premissas de inflação e a rapidez com que os copos de papel substituem as alternativas plásticas também alteram o valor relatado, especialmente quando um estudo usa um único ponto de preço em muitos países ou não atualiza a lógica de custo de insumo e preços com frequência.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,01 bilhões de USD (2026) | |
| Consultoria Global A | 11,73 bilhões de USD (2026) | Relatado em termos de receita, que pode parecer muito maior do que um total baseado em volume se os preços implícitos, o timing da conversão de moeda e os canais incluídos não estiverem alinhados a um limite consistente apenas de copos. |
| Editora do Setor B | 7,22 bilhões de USD (2025) | Usa um ano base diferente e um enquadramento de valor diferente, e a progressão de preços dos movimentos de matéria-prima para os preços de copos acabados não é totalmente observável, o que pode comprimir ou inflar o valor dependendo das premissas. |
Os saldos comerciais, os sinais de capacidade de conversão e as verificações de peso implícito do copo são as evidências usadas para manter a Mordor Intelligence vinculada a um conjunto de demanda de volume rastreável, que naturalmente não corresponderá às estimativas apenas de valor que dependem fortemente de premissas de preços e moeda. Quando os compradores se alinham sobre a unidade de medida, o ano e o que está dentro do limite, a diferença restante geralmente é explicada por como cada estudo atualiza os insumos de preços e com que frequência o modelo é revalidado.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de copos de papel?
O tamanho do mercado de copos de papel é de 5,41 milhões de toneladas em 2026 e deve atingir 6,41 milhões de toneladas até 2031.
Qual a região que lidera o mercado de copos de papel?
A Ásia-Pacífico lidera com uma quota de 39,10% em 2025 e prevê-se que cresça a uma CAGR de 6,55% até 2031.
Como estão os regulamentos a influenciar a procura de copos de papel?
As proibições globais de plásticos de uso único, como a regra de reciclabilidade obrigatória da UE e as proibições a nível estadual na Austrália, estão a impulsionar uma mudança estrutural do plástico para os copos de fibra.
Qual segmento detém a maior participação de mercado por tipo de produto?
Os copos para bebidas quentes dominam com uma quota de 44,92% em 2025, devido à forte cultura do café e às necessidades de desempenho térmico.
Por que razão são importantes os revestimentos aquosos e minerais?
Estes revestimentos permitem a reciclabilidade total e a conformidade com os mandatos de ausência de PFAS, ajudando as marcas a cumprir os objetivos de sustentabilidade sem sacrificar o desempenho do copo.
A que ritmo estão a crescer os mercados digitais B2B online para copos?
Prevê-se que os mercados digitais B2B online no setor de copos de papel registem uma CAGR de 6,98% de 2026 a 2031, refletindo as tendências de digitalização dos processos de aquisição.