
Analyse du marché de l'hôtellerie au Sri Lanka par Mordor Intelligence
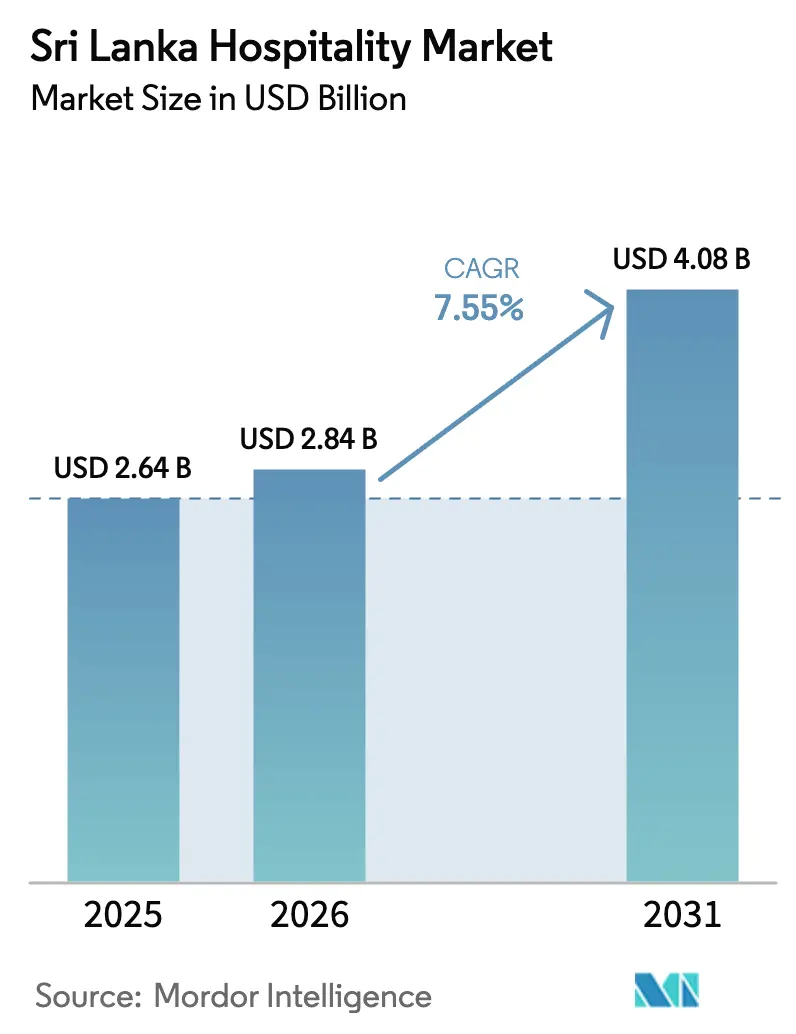
La taille du marché de l'hôtellerie au Sri Lanka était évaluée à 2,84 milliards USD en 2026 et devrait croître de 3,05 milliards USD en 2027 pour atteindre 4,25 milliards USD d'ici 2032, à un CAGR de 6,85 % durant la période de prévision (2027-2032).
Les voyages en provenance d'Inde et les itinéraires culturels, fauniques et côtiers qui y sont associés offrent au Sri Lanka plusieurs moyens de convertir un séjour de vacances en dépenses d'hébergement et d'hôtellerie connexes. Les opérateurs peuvent y répondre par des petites propriétés distinctives, des lodges rénovés et des expériences hôtelires intégrées qui approfondissent la raison de séjourner. Le conflit au Moyen-Orient et les fermetures d'espaces aériens associées se sont intensifiés en février 2026 et ont perturbé les voyages long-courriers européens vers le Sri Lanka, tandis que les liaisons à plus courte distance se sont révélées plus robustes. Les coûts liés à la devise et la reprise contrainte des tarifs des chambres limitent la capacité des propriétaires à convertir cette demande en fonds destinés à la rénovation. La croissance favorise donc les opérateurs dont les propriétés relient des étapes culturelles, fauniques ou côtières à un séjour distinctif et dont les tarifs des chambres peuvent soutenir le renouvellement.
Points clés du rapport
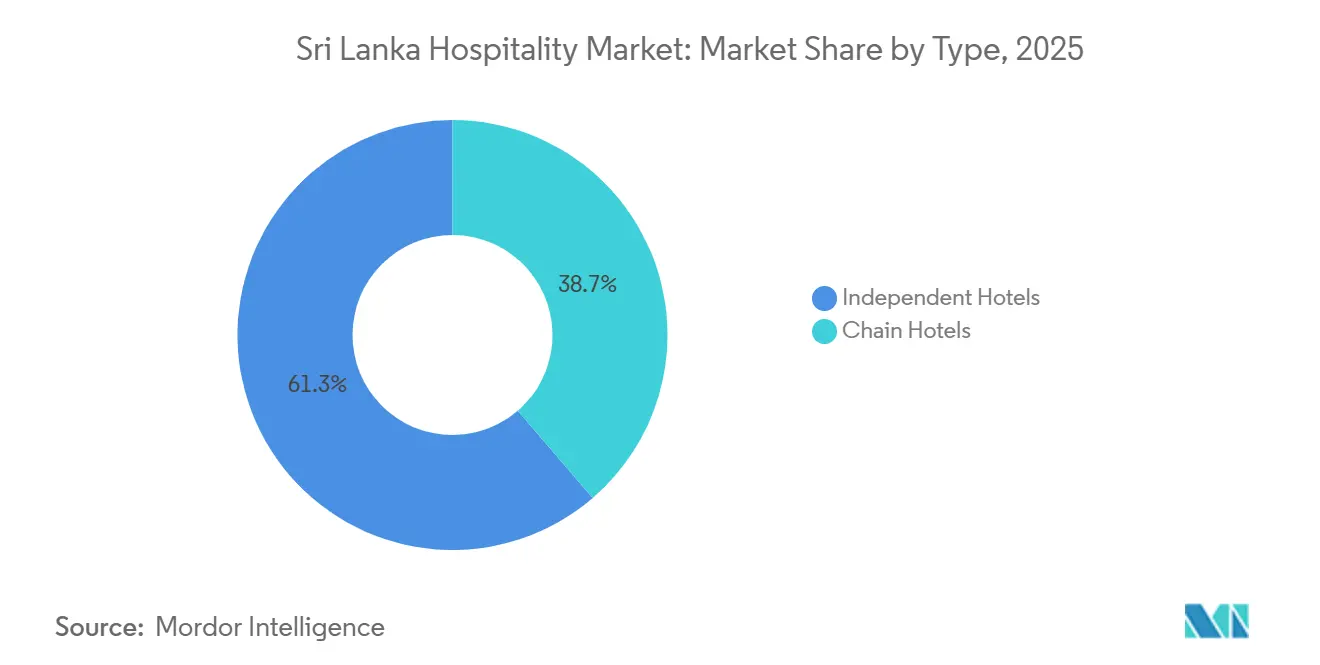
- Par type, les hôtels indépendants ont dominé avec une part de marché de l'hôtellerie au Sri Lanka de 61,13 % en 2026, tandis que les hôtels de chaîne devraient connaître la croissance la plus rapide avec un CAGR de 7,2 % durant 2027-2032.
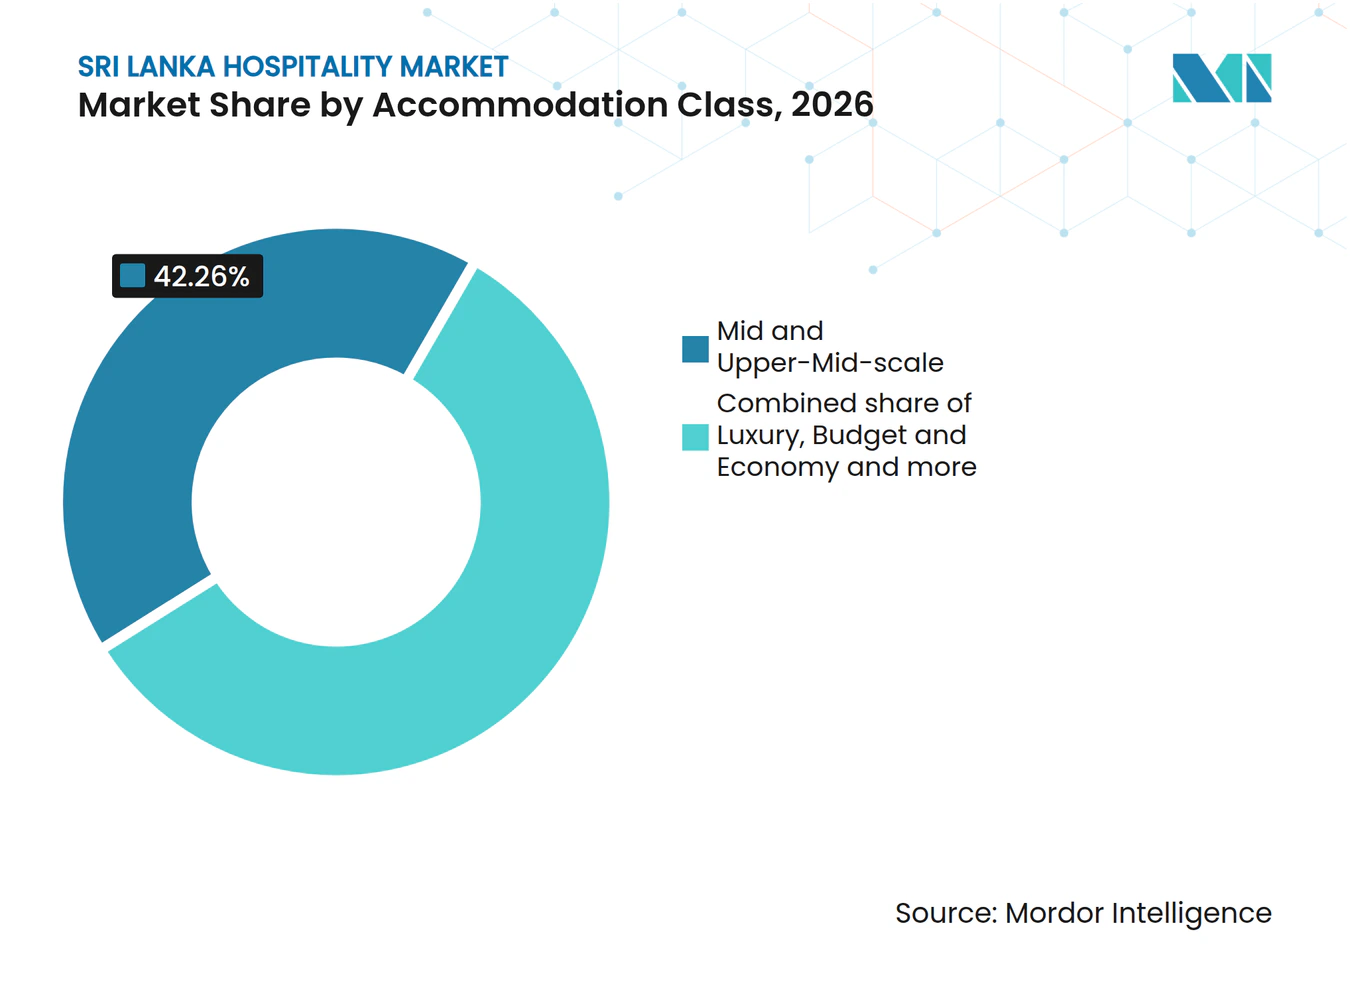
- La classe d'hébergement a été dominée par les hôtels de milieu et haut de gamme intermédiaire avec une part de 42,26 % de la taille du marché de l'hôtellerie au Sri Lanka en 2026, et le luxe devrait connaître la croissance la plus rapide avec un CAGR de 7,45 % durant 2027-2032.
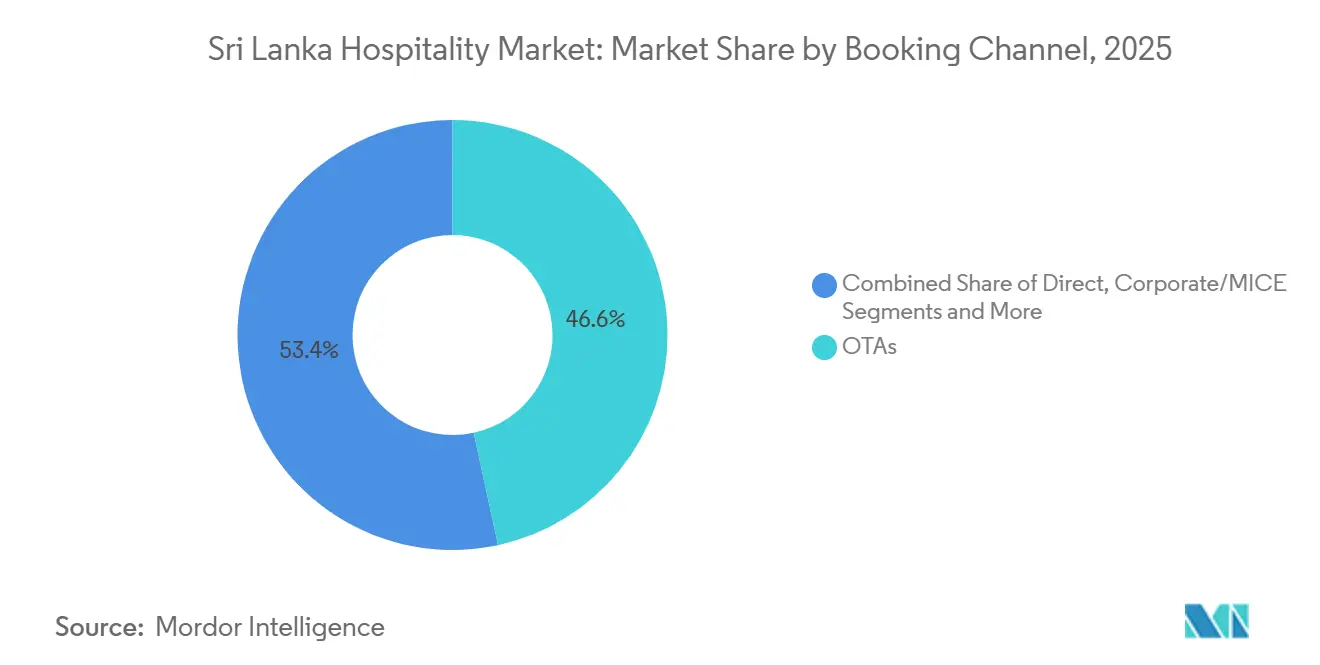
- Pour les canaux de réservation, les OTA ont représenté 46,51 % des dépenses hôtelières en 2026, avec le numérique direct prévu pour croître le plus rapidement avec un CAGR de 7,85 % durant 2027-2032.
- Géographiquement, Colombo et la Province de l'Ouest ont dominé avec 53,37 % des dépenses hôtelières en 2026, tandis que la Province de l'Est devrait connaître la croissance la plus rapide avec un CAGR de 8,9 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Tourisme en circuit insulaire accroissant les voyages multi-destinations | +2.2% | Galle, Ella, Sigiriya, Kandy et Colombo | Court terme (≤ 2 ans) |
| Patrimoine ayurvédique créant une hôtellerie de bien-être spécialisée | +1.3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Tourisme faunique soutenant l'hébergement axé sur la nature | +1.9% | Parc national de Yala | Court terme (≤ 2 ans) |
| Conversion de propriétés coloniales de charme élargissant les séjours uniques | +1.1% | Pays du thé près de Hatton | Moyen terme (2-4 ans) |
| Développement de stations balnéaires soutenant la croissance du tourisme côtier | +0.9% | Zones côtières de Galle et Weligama | Moyen terme (2-4 ans) |
| Position dans l'océan Indien soutenant les voyages de loisirs régionaux | +0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Tourisme en circuit insulaire accroissant les voyages multi-destinations
Les voyages multi-destinations donnent aux prestataires d'hébergement une raison de promouvoir leur emplacement dans le cadre d'un séjour plus long au Sri Lanka. Une enquête menée de juillet 2024 à juin 2025 par la Sri Lanka Tourism Development Authority (SLTDA) a identifié le Fort de Galle, Ella, la Forteresse du Rocher de Sigiriya, le Temple de la Dent à Kandy et Colombo comme le circuit touristique entrant principal.[1] Chacun a attiré plus de 5 000 répondants, plusieurs réponses étant autorisées. Au sein de l'échantillon de 11 731 touristes entrants, la part de réponses pour chaque site variait de 46,24 % à 54,04 %. L'opportunité commerciale pour les hôtels est de remporter un créneau de nuitée associé à une étape du circuit, en reliant l'hébergement au rôle de cette destination dans le séjour et en créant des opportunités à travers l'industrie hôtelière au Sri Lanka.
Patrimoine ayurvédique créant une hôtellerie de bien-être spécialisée
L'Ayurveda crée une opportunité hôtelière spécialisée parce que l'objet du voyage peut façonner l'offre d'hébergement. Le Sri Lanka a enregistré 12 977 arrivées touristiques classées comme Santé/Ayurvédiques en 2025, établissant un groupe de visiteurs identifiable que les prestataires peuvent cibler. Les touristes de cette catégorie ont séjourné en moyenne 14,7 jours par séjour en 2025, donnant aux opérateurs d'hébergement une raison de concevoir des offres autour d'une visite prolongée. La durée moyenne offre à une propriété axée sur le bien-être une fenêtre substantielle pour concourir pour les nuitées d'un visiteur. Son opportunité de croissance repose sur la qualité d'un séjour prolongé, reliant l'objet lié à la santé du voyage à une raison de choisir un hébergement spécialisé.
Tourisme faunique soutenant l'hébergement axé sur la nature
L'attrait faunique de Yala soutient une opportunité hôtelière qui inclut l'amélioration des lodges existants ainsi que le développement de nouveaux séjours. Le Parc national de Yala a enregistré 772 764 visiteurs en 2025, dont 426 535 visiteurs étrangers, démontrant un public substantiel dans cette destination faunique. En juin 2026, Resplendent Ceylon a rouvert le Wild Coast Tented Lodge à Yala avec des améliorations de l'expérience client conçues pour approfondir son lien avec l'environnement. Cette action illustre une réponse de l'offre centrée sur le rafraîchissement de l'expérience d'hébergement autour de l'attraction. Un lodge rénové concourt pour les dépenses liées à la faune grâce à sa proposition de séjour, une voie d'investissement qui ne dépend pas de l'ajout de chambres.
Conversion de propriétés coloniales de charme élargissant les séjours uniques
La conversion d'une propriété coloniale peut donner à un petit établissement d'hébergement une raison distincte pour que les clients le choisissent. Uga Escapes exploite Uga Halloowella, un hôtel-bungalow de planteur restauré dans le pays du thé du Sri Lanka au-delà de la ville de Hatton, avec 6 suites. L'architecte Channa Daswatte a rénové le bungalow pour Uga Escapes avec l'intention de préserver son histoire tout en lui donnant une identité de design sri-lankaise. Pour ce modèle d'hébergement, le faible nombre de suites signifie que le modèle commercial doit fonctionner avec un nombre limité de chambres commercialisables. Préserver l'histoire et le caractère du bâtiment sert un objectif commercial autant qu'un objectif de conservation, car le caractère hérité peut distinguer chaque séjour d'un achat de chambre d'hôtel standard.
Analyse d'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Volatilité économique et fluctuations monétaires affectant la confiance dans l'investissement hôtelier | -0.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Infrastructure touristique à grande échelle limitée restreignant l'expansion au-delà des destinations établies | -0.4% | Dans toute la Province du Nord | Long terme (≥ 4 ans) |
| Dépendance au tourisme international saisonnier provoquant des fluctuations de revenus | -0.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Inventaire d'hébergement haut de gamme limité en dehors des principales zones touristiques | -0.15% | Dans toute la Province du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité économique et fluctuations monétaires affectant la confiance dans l'investissement hôtelier
Kandy Hotels Co. (1938) PLC a rapporté qu'une dépréciation de la roupie de 7,8 % depuis le début de l'année jusqu'en juillet 2026 et des prix de l'énergie élevés ont augmenté les coûts d'intrants importés, d'utilités et d'alimentation de son portefeuille. Les revenus des chambres indexés sur le dollar ont partiellement compensé cette charge, mais la société a indiqué que la répercussion n'était ni immédiate ni complète. Le directeur général de Jetwing Hotels, Dmitri Cooray, a déclaré en mars 2026 que de nombreux opérateurs ne pouvaient pas obtenir les augmentations de tarifs de 20 à 30 % après rénovation nécessaires pour justifier le capital de réfection. Les perspectives 2026 de la SLTDA ont également identifié le resserrement des conditions financières comme des risques susceptibles de limiter l'investissement hôtelier et dans les stations. Une compensation partielle des coûts liés à la roupie et des tarifs de chambres qui ne peuvent pas augmenter suffisamment après rénovation peut laisser les propriétaires avec une capacité financière moindre pour améliorer les propriétés, prolongeant la pression sur la qualité de l'hébergement.
Infrastructure touristique à grande échelle limitée restreignant l'expansion au-delà des destinations établies
La rareté de l'hébergement peut empêcher une destination émergente de convertir l'intérêt des visiteurs en une activité hôtelière de nuitée substantielle. La Province du Nord comptait 1 169 chambres d'hébergement touristique enregistrées en 2025, un niveau que la Sri Lanka Tourism Development Authority a décrit comme un déficit d'infrastructure aigu. L'évaluation de projet de décembre 2025 de la Banque mondiale a identifié la mauvaise connectivité régionale, l'accès au dernier kilomètre, les services de base inadéquats et la faible infrastructure touristique comme des contraintes dans les Provinces du Nord et de l'Est. Elle a lié ces contraintes, ainsi que la diversification, l'image de marque et la promotion limitées, à une expérience visiteur plus faible et à des séjours plus courts. Ces limitations combinées d'hébergement et d'accès impliquent un investissement initial pour un itinéraire nordique, retardant le moment auquel un opérateur pourrait vendre des séjours à grande échelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type :
La Propriété Indépendante Soutient des Retraites CoordonnéesLes hôtels indépendants représentaient une part de 61,13 % de la taille du marché de l'hôtellerie au Sri Lanka en 2026, ce qui en fait le segment le plus important. En décembre 2025, AAHAASA Collection décrivait 2 retraites en exploitation dans sa collection à propriété indépendante, avec une troisième près de Hatton prévue pour début 2026. Aavya Cove Villas à Balapitiya, l'une des 2 retraites en exploitation, compte 12 villas modernistes de luxe. Aarunya ancre le circuit avec une retraite de montagne, tandis qu'Aavya offre son cadre de bord de mer sur la côte sud-ouest. La coordination de ces différents cadres sous un même itinéraire donne aux propriétés à propriété indépendante une proposition de voyage partagée, tandis que la propriété reste distincte.
Les hôtels de chaîne constituent le segment à la croissance la plus rapide de l'industrie hôtelière au Sri Lanka, avec un CAGR prévisionnel de 7,2 % durant 2027-2032. Browns Hotels & Resorts a procédé à l'ouverture en douceur du Newburgh Ella, The Tea Factory Resort, à Ella le 30 janvier 2026, avec 41 chambres. Melco gère les 113 chambres de luxe de Nüwa situées aux 5 derniers étages du City of Dreams Sri Lanka à Colombo. Les deux établissements desservent des destinations du circuit entrant principal identifié par l'enquête de la SLTDA de juillet 2024 à juin 2025, positionnant l'hébergement de marque aux étapes touristiques établies.



Par Classe d'Hébergement :
Le Milieu de Gamme Rencontre le Luxe IntégréLes hôtels de milieu de gamme et de milieu de gamme supérieur représentaient une part de marché de l'hôtellerie au Sri Lanka de 42,26 % en 2026, ce qui en fait le segment le plus important. En 2025, la catégorie des hôtels touristiques enregistrés par la SLTDA comptait 8 510 chambres, contre 8 362 en 2024, et la SLTDA a qualifié cette expansion de croissance de milieu de gamme. Le nombre d'établissements enregistrés dans cette catégorie est également passé de 204 à 211 sur cette période. Cette combinaison indique un élargissement de l'offre hôtelière de milieu de gamme par l'ajout d'établissements enregistrés ainsi que de chambres. L'expansion hôtel par hôtel offre à cette classe une voie vers plus de capacité sans dépendre d'un seul grand établissement phare.
Le luxe est projeté comme le segment à la croissance la plus rapide du marché de l'hôtellerie au Sri Lanka, avec un CAGR de 7,45 % durant 2027-2032. John Keells Holdings a rapporté que le taux d'occupation de Nüwa, géré par Melco Resorts & Entertainment, était en hausse au cours de l'exercice 2025/26.[2] Chez Nüwa, la hausse du taux d'occupation a coïncidé avec l'amélioration des opérations de casino, de sorte que la performance observée des chambres s'inscrit dans une offre de divertissement plus large.

Par Canal de Réservation :
La Portée des Intermédiaires Coexiste avec la Conversion DirecteLes OTA détenaient une part de 46,51 % des dépenses hôtelières en 2026, ce qui en fait le segment le plus important. Par ailleurs, l'enquête de sortie des visiteurs de 2025 a révélé que 62 % des répondants avaient réservé la majorité de leur hébergement via des agences de voyage en ligne (OTA) internationales telles que Booking.com et Expedia. Cela fait des intermédiaires un point d'accès important pour les hôtels cherchant à attirer des voyageurs en quête d'hébergement. Parmi les autres voies non exclusives des rpondants figuraient un site web ou une application basé au Sri Lanka pour 19 % et un contact direct par e-mail ou téléphone avec le prestataire pour 24 %. Le résultat des OTA identifie un important vivier de voyageurs dont la principale voie de réservation d'hébergement échappe à un établissement s'appuyant entièrement sur des canaux directs ou locaux.
Le numérique direct est le segment à la croissance la plus rapide du marché de l'hôtellerie au Sri Lanka, avec un CAGR prévisionnel de 7,85 % durant 2027-2032. Au cours de l'exercice 2025/26, Trans Asia Hotels PLC, exploitant du Cinnamon Lakeside Colombo, a continué d'investir dans les technologies de l'information et les plateformes de réservation afin d'améliorer le parcours de réservation des clients et le taux de conversion. Ses initiatives comprenaient une fonctionnalité de parité tarifaire au sein du parcours de réservation pour renforcer la transparence des tarifs et des outils de personnalisation web pour améliorer l'engagement sur site. Les grossistes et agents traditionnels constituent une autre voie, 9 % des répondants à l'enquête de sortie des visiteurs de 2025 s'appuyant sur un agent de voyage de leur pays d'origine pour les réservations d'hébergement. La fonctionnalité de parité tarifaire répond à l'incertitude tarifaire au sein du parcours de réservation de l'exploitant, conférant à l'investissement dans le canal direct une fonction spécifique au moment de la réservation.
Analyse géographique
Marché de l'Hôtellerie de Colombo et de la Province de l'Ouest
Colombo et la Province de l'Ouest détenaient une part de marché de l'hôtellerie au Sri Lanka de 53,37 % en 2026, en faisant la plus grande zone géographique. La Province de l'Ouest comptait 20 433 chambres d'hébergement touristique enregistrées en 2025, contre 19 769 en 2024. Sa situation combine le rôle commercial de Colombo avec le principal aéroport international dans le district de Gampaha, soutenant l'hébergement d'affaires et de transit. La SLTDA a décrit la province comme ayant la plus forte concentration d'hôtels d'affaires haut de gamme et d'hébergements de transit aéroportuaire. Ses chambres se vendent sur un marché d'affaires et de transit qui ne dépend pas d'une seule attraction de loisirs.
Marché de l'Hôtellerie de la Province de l'Est
La Province de l'Est est la zone géographique à la croissance la plus rapide, avec un CAGR prévu de 8,9 % durant 2027-2032. La SLTDA a rapporté 2 727 chambres d'hébergement touristique enregistrées là-bas en 2025, en hausse par rapport à 2 620 en 2024, comparé à un inventaire national de 59 578 chambres en 2025. Séparément, la SLTDA a rapporté avoir reçu 11 projets d'investissement touristique couvrant 363 chambres dans le district de Trincomalee en 2025. L'opportunité commerciale réside dans la mise en service des chambres de projet de Trincomalee, élargissant l'offre d'hébergement de la Province de l'Est au-delà des ajouts déjà enregistrés.
La Côte Sud dessert les vacances axées sur la plage, la SLTDA décrivant l'offre 2025 de la Province du Sud comme presque exclusivement destinée aux voyageurs de loisirs en quête de soleil, de sable et de surf. Le Centre et le Pays des Collines offrent une alternative intérieure grâce au patrimoine culturel de la Province Centrale, aux plantations de thé et au climat plus frais, soutenant des séjours organisés autour d'une expérience de destination différente. La Province du Nord a un focus culturel distinct à Jaffna, identifiée comme la capitale culturelle du Nord dans l'évaluation 2025 de la SLTDA. Au sein des Autres Régions, la Province du Centre-Nord soutient les pèlerins du patrimoine et les touristes visitant les anciennes capitales d'Anuradhapura et de Polonnaruwa. Ces différences signifient qu'un modèle de station balnéaire convient à la Côte Sud mais pas aux séjours de patrimoine, de pays du thé et de pèlerinage qui distinguent les autres régions.
Cadre Réglementaire et Perspectives
Les juridictions sélectionnées sont comparées du point de vue d'un exploitant d'hôtel touristique, en utilisant le régime national et un exemple de la ville de Colombo au sein de la Province de l'Ouest. Le renouvellement national des hôtels touristiques requiert une documentation comprenant l'assurance, la protection incendie, la qualité de l'eau et la santé du personnel. Le Conseil Municipal de Colombo délivre des licences commerciales annuelles dans la ville sur recommandation de ses départements incendie, santé publique et urbanisme.[3] Ces obligations font de l'obtention de licences un engagement opérationnel récurrent pour les hôtels, que la liste commerciale du conseil classe comme un commerce ordinaire lié à l'alimentation.
Tableau Réglementaire
| Facteur de décision | Régime national du Sri Lanka | Province de l'Ouest (ville de Colombo uniquement) |
|---|---|---|
| Autorité principale | Sri Lanka Tourism Development Authority | Département du Trésorier du Conseil Municipal de Colombo |
| Instruments ou orientations clés | Processus d'enregistrement et de renouvellement annuel des hôtels touristiques | Octroi annuel de licences commerciales municipales pour les hôtels |
| Effet commercial | Dossiers de renouvellement couvrant l'assurance, la sécurité, l'eau, la santé du personnel et les licences ou autorisations environnementales | Recommandations départementales pour l'approbation annuelle ; le non-respect peut entraîner un rejet ou un ordre de fermeture |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
L'attractivité nationale est Moyenne car le renouvellement annuel implique une documentation récurrente en matière d'assurance, de sécurité et de santé, tandis que la perspective Sans changement repose sur l'instruction de la SLTDA d'utiliser le système de renouvellement existant jusqu'à l'introduction d'un nouveau. La nouvelle loi sur le tourisme était en cours de formulation avec des amendements lorsqu'elle a été présentée au Parlement en mai 2026, de sorte que cette annonce n'introduit aucun changement promulgué à ces obligations de renouvellement. Colombo est également Moyenne, reflétant l'approbation annuelle par les recommandations d'incendie, de santé publique et d'urbanisme, avec une perspective Sans changement centrée sur ce processus local récurrent. Pour un hôtel touristique à Colombo, le maintien des deux ensembles de dossiers de renouvellement fait partie de la protection de la continuité opérationnelle, la certification nationale et l'autorisation municipale servant des objectifs distincts.
Étapes de la Chaîne de Valeur
La comparaison de la chaîne de valeur suit les intrants hôteliers, la distribution des réservations et la prestation d'hébergement avec restauration intégrée. L'évaluation de la SLTDA et de l'ONU Tourisme attribue les fuites d'approvisionnement à la dépendance aux aliments, boissons, linge de maison, équipements et produits de bien-être de marque importés. Les sociétés de gestion de destination coordonnent le tourisme entrant et canalisent les paiements vers les prestataires d'hébergement, de transport, d'activités et de services. Ces connexions font dépendre la rétention de valeur à la fois des fournisseurs derrière un séjour à l'hôtel et de la voie commerciale par laquelle ce séjour atteint son client.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en intrants hôteliers | Fournisseurs de textiles et d'articles de confort tels que SAB Group ; fournisseurs d'équipements tels que Legends Hotel Supplies (Pvt.) Ltd. | Ventes de linge de maison, d'articles de confort pour les clients et d'équipements hôteliers | Dépendance aux intrants hôteliers importés | Qualifier des alternatives nationales appropriées tout en conservant les importations spécialisées |
| Réservation et distribution de voyages | Agents de voyage agréés tels que A Baur & Co. Travel (Pvt) Ltd et 360 Tours Lanka | Commissions de réservation payées par les fournisseurs dans le cadre d'arrangements convenus | Coûts de commission sur les réservations intermédiées | Combiner la portée des agents avec les réservations directes et comparer les recettes nettes de réservation |
| Hébergement et restauration intégrée | Opérateurs hôteliers tels que John Keells Hotels PLC et Tangerine Beach Hotels PLC | Revenus des chambres occupées et ventes de restauration | Exposition à la capacité de chambres non remplies | Associer les séjours à une restauration pertinente et aligner le déploiement des services avec le taux d'occupation |
| Source: Mordor Intelligence | ||||
L'exposition aux importations et les commissions des intermédiaires affectent la part de la valeur d'un séjour qui parvient à l'opérateur d'hébergement. Les achats d'intrants rémunèrent les fournisseurs, tandis que les sociétés de gestion de destination acheminent les paiements vers les hôtels et autres prestataires de services. Tangerine Beach Hotels PLC comptabilise les revenus des chambres occupées quotidiennement et les ventes de restauration au moment où elles se produisent. L'hôtel tire ses revenus de la prestation du séjour et de la restauration, mais le remplissage d'une chambre n'élimine pas les paiements aux fournisseurs et les frais de distribution attachés à cette vente.
Paysage concurrentiel
Concentration du Marché
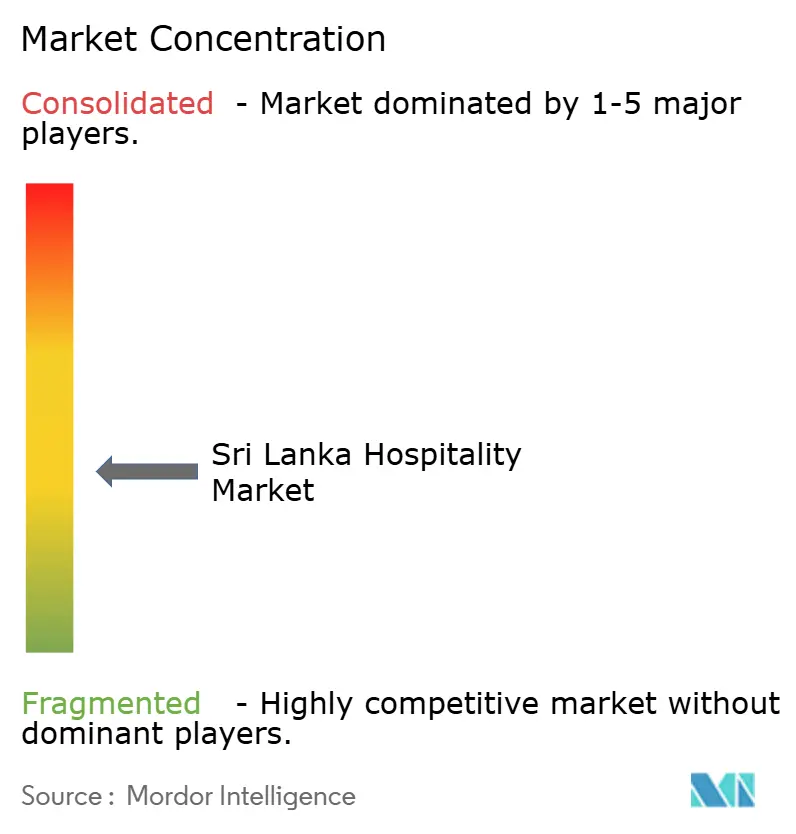
La concurrence sur le marché de l'hôtellerie au Sri Lanka est relativement fragmentée, avec des établissements indépendants aux côtés de portefeuilles hôteliers nationaux et de marques internationales. Jetwing Hotels Ltd. exploite des hôtels à travers le Sri Lanka, tandis que Cinnamon Hotels & Resorts (John Keells Holdings) comptait 3 hôtels à Colombo et 9 complexes hôteliers au Sri Lanka au cours de l'exercice 2025/26. La collection sri-lankaise d'Aitken Spence Hotels comprend Earl's Regency, Amethyst Resort et The Rainforest Eco Lodge. Minor Hotels (Anantara, Avani) détient 100 % de l'Anantara Kalutara Resort, tandis que le portefeuille de marques de Hilton Worldwide - Sri Lanka comprend le Hilton Colombo et le Hilton Yala Resort. La combinaison d'hôtels à Colombo et de complexes hôteliers au Sri Lanka offre à Cinnamon une voie pour desservir les séjours en ville et en complexe au sein d'un seul portefeuille national.
John Keells Holdings et Melco Resorts & Entertainment ont ouvert le City of Dreams Sri Lanka à Colombo le 2 août 2025, combinant des opérations hôtelières, de casino et de commerce de détail. John Keells Holdings a rapporté un résultat avant intérêts, impôts, dépréciation et amortissement (EBITDA) positif au cours de l'exercice 2025/26 pour le complexe intégré, sa première année complète après l'entrée en exploitation des composantes restantes. Au cours de cette année, les espaces de conférence et d'événements de l'hôtel Cinnamon Life au sein du complexe avaient commencé à susciter l'intérêt des organisateurs locaux et internationaux. Un EBITDA positif au niveau du complexe soutient le modèle d'exploitation intégré, tandis que l'intérêt des organisateurs indique un potentiel de séjours liés aux conférences et événements pour Cinnamon Life.
En août 2026, Accor a repris la gestion de 2 hôtels Softlogic, qui opèrent sous les enseignes Pullman Colombo City Centre et Pullman Bentota Resort & Spa. Hotel Developers (Lanka) Ltd, propriétaire étatique du Hilton Colombo, a déclaré son premier bénéfice depuis 2017 pour l'exercice clos en 2025. Le processus d'enregistrement des hôtels touristiques de la SLTDA requiert une inspection physique au regard des critères minimaux publiés au journal officiel, et lorsque ces critères ne sont pas satisfaits, la SLTDA peut accorder un délai de mise en conformité ou déterminer une catégorie appropriée en fonction des installations et services disponibles. Un hôtel ne peut donc pas présumer que la catégorie souhaitée lui sera attribuée lors de l'enregistrement, de sorte que les choix en matière d'installations et de services ont un poids réglementaire autant que commercial. Les contrats de gestion d'Accor élargissent sa présence opérationnelle tout en laissant les actifs hôteliers et les rendements associés à la propriété chez Softlogic.
Leaders du secteur de l'hôtellerie au Sri Lanka
-
Jetwing Hotels Ltd.
-
Cinnamon Hotels & Resorts (John Keells Holdings)
-
Aitken Spence Hotels
-
Minor Hotels (Anantara, Avani)
-
Hilton Worldwide - Sri Lanka
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Hôtellerie au Sri Lanka Entreprises couvertes dans ce rapport
- Jetwing Hotels Ltd.
- Cinnamon Hotels & Resorts (John Keells Holdings)
- Aitken Spence Hotels
- Hilton Worldwide - Sri Lanka
- Marriott International - Sri Lanka
- Shangri-La Hotels Lanka
- Minor Hotels (Anantara, Avani)
- Aman Resorts
- Mövenpick Hotels & Resorts
- Taj Hotels (IHCL)
- Galle Face Hotel Group
- Citrus Leisure PLC
- Theme Resorts & Spas
- Mandara Hotels & Resorts
- Ceylon Hotels Corporation
- Uga Escapes
- Serendib Leisure (LOLC Holdings)
- Cantaloupe Hotels
- Renuka City Hotels PLC
- LSR Hotels
Opportunités Clés pour les Participants au Marché
Les opportunités ci-dessous comparent la réutilisation de propriétés touristiques avec des offres d'hébergement susceptibles de compléter les améliorations de destinations planifiées. Le 27 juillet 2026, le Cabinet a approuvé l'invitation d'investisseurs appropriés à proposer des usages touristiques pour les Maisons Présidentielles à Bentota, Kataragama, Mahiyanganaya, Embilipitiya et Anuradhapura par le biais de baux à long terme. Le 7 septembre 2026, le Cabinet a approuvé une recommandation d'attribuer une mission de conseil en conception pour les améliorations planifiées des équipements et des sites d'attraction à Dambulla/Sigiriya et Trincomalee. La réutilisation de propriétés peut être évaluée actif par actif, tandis que l'hébergement axé sur la destination dépend de la livraison d'équipements qui rendent un séjour nocturne plus attractif.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Segment acheteur / porteur | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Hébergement en petite propriété par réutilisation de maisons d'État | Soutien politique pour l'usage touristique des maisons d'État existantes | Investisseurs appropriés dans les propriétés touristiques | Évaluer la viabilité de l'hébergement et l'économie de conversion avant de solliciter un bail | Coûts de conversion par rapport aux revenus d'hébergement réalisables | Opérateurs potentiels d'hébergement de charme |
| Offres de nuitée autour de Dambulla et Sigiriya | Équipements visiteurs planifiés et améliorations des sites d'attraction | Voyageurs choisissant des séjours autour des attractions patrimoniales | Développer des forfaits d'hébergement qui complètent les améliorations de destination utilisables | Dépendance à la livraison des travaux de soutien | Heritance Hotels et Ceylon Hotels Corporation |
| Séjours liés à la destination à Trincomalee | Un programme d'amélioration de destination planifié | Visiteurs envisageant des séjours nocturnes à Trincomalee | Échelonner les engagements d'hébergement parallèlement à la livraison des équipements | Calendrier des infrastructures et équipements planifiés | Prestataires d'hébergement et de services hôteliers connexes à Trincomalee |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à connecter une offre de nuitée viable à l'investissement touristique sans faire dépendre le cas de l'hébergement de la livraison de l'intégralité d'un programme à la fois. La réutilisation de propriétés d'État nécessite un concept d'hébergement capable de soutenir sa propre économie de conversion, tandis que les séjours liés à la destination peuvent s'élargir à mesure que les équipements de soutien deviennent utilisables. Cela permet de juger l'investissement dans l'hébergement sur sa propre capacité bénéficiaire, les améliorations ultérieures de la destination offrant une base d'expansion.
Développements industriels récents dans Marché de l'Hôtellerie au Sri Lanka
- Août 2026 : Accor a repris la gestion de 2 hôtels Softlogic au Sri Lanka, qui opèrent sous les noms de Pullman Colombo City Centre et Pullman Bentota Resort & Spa.
- Juin 2026 : Resplendent Ceylon a rouvert le Wild Coast Tented Lodge à Yala avec des améliorations de l'expérience client conçues pour approfondir son lien avec l'environnement.
Marché de l'Hôtellerie au Sri Lanka Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché de l'hôtellerie au Sri Lanka mesure les dépenses annuelles des visiteurs et des résidents au Sri Lanka en matière de services hôteliers, incluant l'hébergement, la restauration et les boissons sur place, ainsi que les services de voyage et de loisirs étroitement liés directement rattachés au panier de dépenses hôtelières. Il couvre les services vendus par des prestataires de chaîne et indépendants dans toutes les classes d'hébergement et tous les canaux de réservation à travers le Sri Lanka.
Exclusions du périmètre : Les revenus des compagnies aériennes internationales, le transport longue distance en dehors du Sri Lanka, les dépenses de commerce de détail plus larges non directement versées aux prestataires de services hôteliers, ainsi que les services de voyage et de loisirs non directement rattachés au panier de dépenses hôtelières sont exclus.
Aperçu de la Segmentation
- Par type
- Hôtels de chaîne
- Hôtels indépendants
- Par catégorie d'hébergement
- Luxe
- Milieu et haut de gamme
- Économique et budget
- Appartements avec services
- Par canal de réservation
- Numérique direct
- Agences de voyages en ligne
- Entreprises / MICE
- Agents en gros et traditionnels
- Par région géographique
- Colombo et Province de l'Ouest
- Côte Sud
- Région Centrale et Pays des Collines
- Province de l'Est
- Province du Nord
- Autres régions
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche secondaire s'appuie sur des sources telles que les rapports annuels de la Sri Lanka Tourism Development Authority (SLTDA) et son enquête auprès des visiteurs 2024-2025 pour les arrivées, la capacité d'hébergement, l'objet du séjour des visiteurs et les habitudes de voyage, les revues économiques de la Banque Centrale du Sri Lanka pour les recettes touristiques, l'inflation et les conditions de taux de change, ainsi que les orientations du Board of Investment of Sri Lanka et du U.S. Commercial Service pour les priorités d'investissement, les services touristiques et le contexte de développement hôtelier.
Les rapports annuels des entreprises, les présentations aux investisseurs, les dépôts réglementaires et la presse économique sri-lankaise réputée peuvent apporter des informations sur les performances opérationnelles, les ouvertures d'établissements et les plans d'investissement, tandis que des indicateurs indépendants sont utilisés pour recouper les signaux du marché. Ces sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens structurés avec des propriétaires et directeurs d'hôtels, des exploitants de chaînes et indépendants, des associations d'hébergement, des intermédiaires de réservation et des responsables du tourisme ou de l'hôtellerie au Sri Lanka peuvent permettre de tester les hypothèses relatives à la demande, aux tarifs, aux taux d'occupation, aux coûts, à la distribution et à l'offre régionale. Une enquête ciblée auprès de responsables fonctionnels et de directeurs opérationnels peut clarifier les tendances au niveau des canaux et des établissements, tandis que les données primaires vérifient les résultats secondaires, identifient les observations manquantes et triangulent les estimations. Les analystes consignent les lacunes non résolues et les encadrent avec les meilleurs indicateurs indépendants disponibles.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 15 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 40 % | |
| Acteurs de moindre envergure : 25 % | Directeurs : 45 % |
Dimensionnement du Marché et Prévisions
Une estimation descendante part des dépenses hôtelières annuelles au Sri Lanka et les répartit entre l'hébergement, la restauration et les boissons sur place, et les services de voyage et de loisirs directement rattachés, puis vérifie les niveaux obtenus par rapport aux agrégats sélectifs de revenus des prestataires et au tarif journalier moyen échantillonné multiplié par le volume de chambres occupées. Une régression multivariée relie la demande aux arrivées de visiteurs et aux indicateurs de voyage intérieur, à l'offre d'hébergement enregistrée, aux taux d'occupation et aux tarifs journaliers moyens, à la saisonnalité et aux tendances des canaux de réservation. Une analyse de scénarios teste l'impact des variations de la demande de voyage, des prix ou des conditions de change sur les prévisions.
Les parts par type de prestataire, classe d'hébergement, canal de réservation et région sont construites à partir des listes d'hébergement et d'entreprises, des statistiques de chambres et de visiteurs de la SLTDA, des données opérationnelles disponibles et des données de prix et d'occupation échantillonnées, chaque axe étant réconcilié avec le total national. Les entretiens primaires aident les analystes à tester les hypothèses au niveau des variables et à expliquer les mouvements inhabituels sans substituer l'opinion aux données observées. Lorsque les vérifications ascendantes sélectives ne disposent pas d'un enregistrement complet des prestataires ou des transactions, les analystes encadrent les estimations avec des indicateurs documentés d'offre et d'exploitation et conservent le total descendant comme cadre de référence.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les séries officielles de tourisme et d'économie, l'offre d'hébergement, les informations communiquées par les entreprises et les signaux opérationnels indépendants, puis examinent les définitions incohérentes, les mouvements inhabituels et les écarts significatifs entre les vérifications descendantes et les vérifications sélectives des prestataires avant validation. Un second examen vérifie les dates des sources, les unités, la couverture, les parts de segments et les données d'entrée des prévisions, avec un suivi auprès des répondants déclenché lorsqu'une réponse contredit des données opérationnelles documentées ou qu'une hypothèse importante reste peu claire. Le modèle est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement significatif modifie la demande de voyage, l'offre, les prix ou les conditions opérationnelles, et fait l'objet d'un nouvel examen des sources et des calculs avant livraison.
Taille du Marché de l'Hôtellerie au Sri Lanka selon Mordor Intelligence comparée aux autres estimations publiées
Les estimations publiées peuvent différer selon les transactions et produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché de l'hôtellerie au Sri Lanka mesure les dépenses annuelles des visiteurs et des résidents au Sri Lanka en matière de services hôteliers, incluant l'hébergement, la restauration et les boissons sur place, ainsi que les services de voyage et de loisirs étroitement liés directement rattachés au panier de dépenses hôtelières.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Une régression multivariée relie la demande aux arrivées de visiteurs et aux indicateurs de voyage intérieur, à l'offre d'hébergement enregistrée, aux taux d'occupation et aux tarifs journaliers moyens, à la saisonnalité et aux tendances des canaux de réservation.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,05 milliards USD (2027) | |
| Éditeur de Recherche Commerciale A | 4,2 milliards USD (2024) | Sur la base de référence 2024, cette estimation est supérieure de 37,7 % à la valeur 2027 de ce rapport de 3,05 milliards USD, 3 ans plus tard. Son inclusion déclarée des restaurants, cafés, bars, agences de voyage, voyagistes et organisateurs d'événements élargit le panier de services mesuré. |
| Éditeur de Recherche Commerciale B | 4,59 milliards USD (2025) | Sur la base de référence 2025, cette estimation est supérieure de 50,5 % à la valeur 2027 de ce rapport de 3,05 milliards USD, 2 ans plus tard. Sa définition inclut les services de voyage sans les limiter aux services rattachés à un achat hôtelier. |
Les analystes de Mordor Intelligence triangulent les séries officielles de tourisme et d'économie, l'offre d'hébergement, les informations communiquées par les entreprises et les signaux opérationnels indépendants, puis examinent les définitions incohérentes, les mouvements inhabituels et les écarts significatifs entre les vérifications descendantes et les vérifications sélectives des prestataires avant validation.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché de l'hôtellerie au Sri Lanka ?
La valeur 2026 était de 2,84 milliards USD. Il est estimé qu'elle croîtra de 3,05 milliards USD en 2027 pour atteindre 4,25 milliards USD d'ici 2032, à un CAGR de 6,85 % durant 2027-2032.
Qu'est-ce qui soutient la demande de services hôteliers au Sri Lanka ?
Les circuits culturels, la faune et l'Ayurveda soutiennent la demande, avec 12 977 arrivées touristiques classées comme Santé/Ayurvédiques en 2025.
Quel type d'hôtel domine les dépenses hôtelières au Sri Lanka ?
Les hôtels indépendants détenaient la plus grande part des dépenses hôtelières, à 61,13 % en 2026.
Quelles entreprises sont les principaux prestataires hôteliers au Sri Lanka ?
Les principaux prestataires comprennent Jetwing Hotels Ltd., Cinnamon Hotels & Resorts (John Keells Holdings), Aitken Spence Hotels, Minor Hotels (Anantara, Avani) et Hilton Worldwide - Sri Lanka.
Qu'est-ce qui freine l'investissement hôtelier et le renouvellement au Sri Lanka ?
Kandy Hotels Co. (1938) PLC a rapporté une pression sur les coûts du portefeuille parallèlement à une dépréciation de la roupie de 7,8 % depuis le début de l'année jusqu'en juillet 2026. Les revenus des chambres indexés sur le dollar ont fourni une compensation partielle et différée, illustrant le défi de récupérer des coûts plus élevés.
Quelles régions du Sri Lanka dominent et connaissent la croissance la plus rapide en matière de dépenses hôtelières ?
Colombo et la Province de l'Ouest ont dominé avec une part de 53,37 % en 2026, tandis que la Province de l'Est devrait croître à un CAGR de 8,9 % durant 2027-2032.