
Tamanho e Participação do Mercado de Assistente Virtual Inteligente de Saúde
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
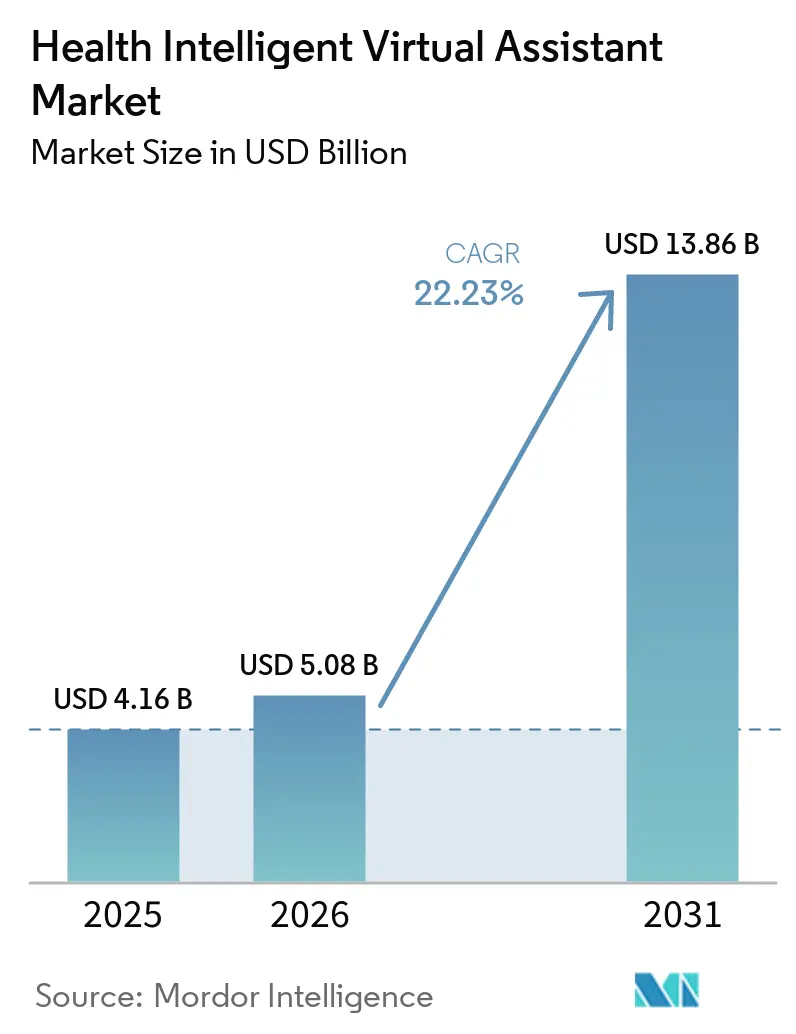
| Tamanho do Mercado (2026) | 5.08 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.86 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 22.23 % |
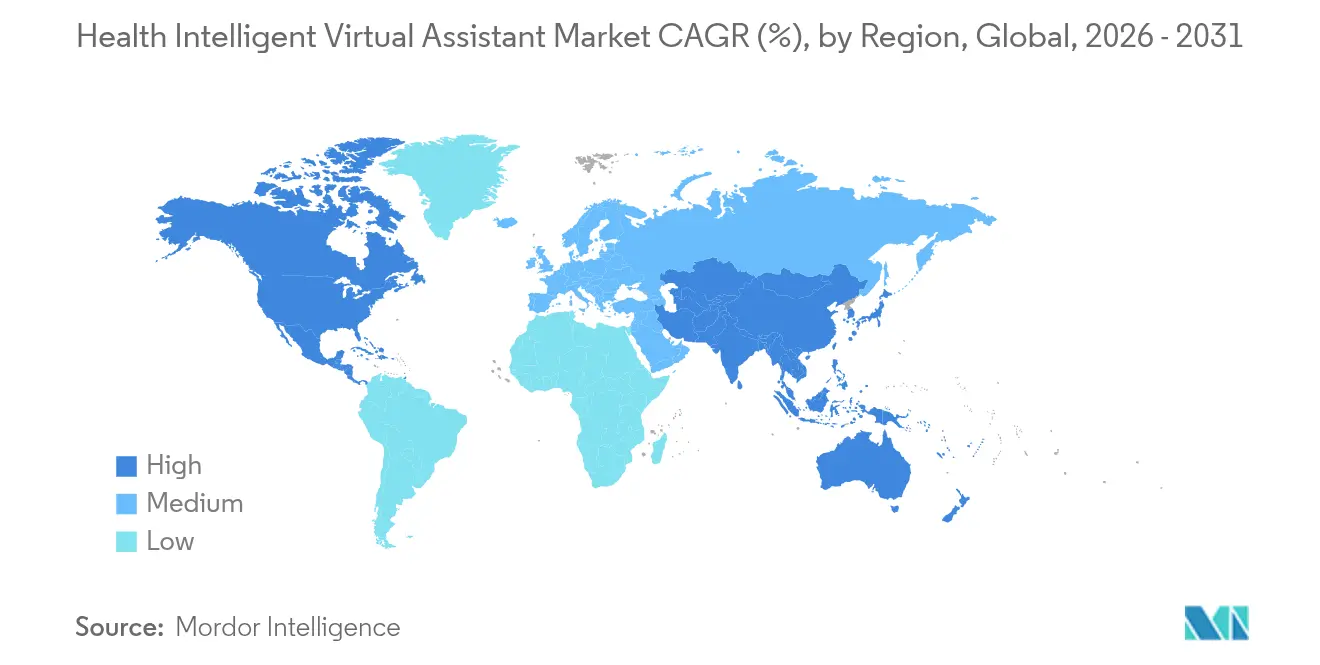
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
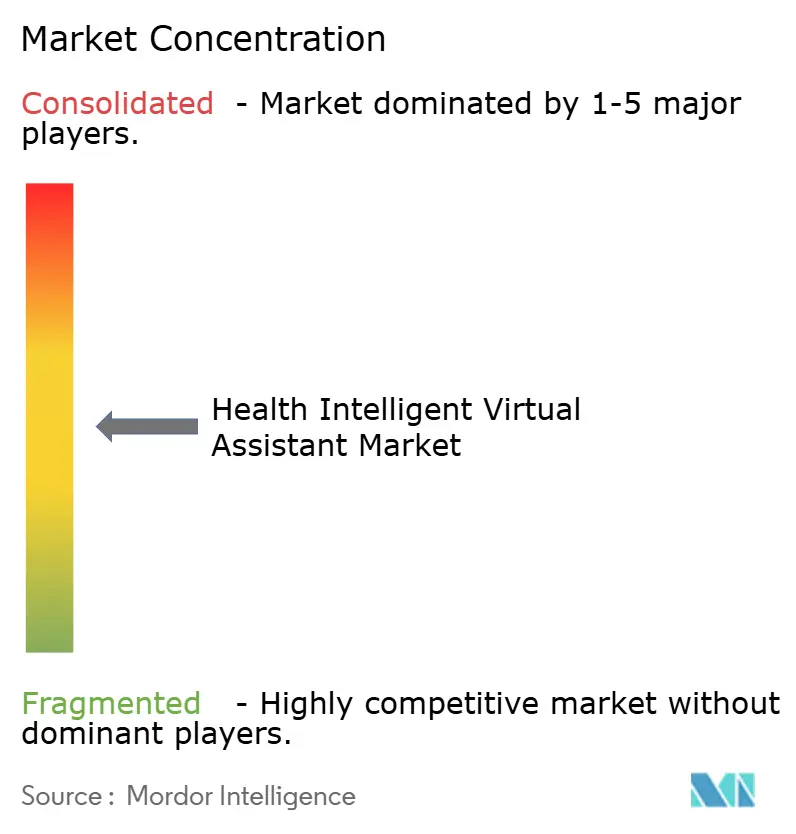
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Assistente Virtual Inteligente de Saúde por Mordor Intelligence
Espera-se que o tamanho do mercado de Assistente Virtual Inteligente de Saúde cresça de USD 4,16 bilhões em 2025 para USD 5,08 bilhões em 2026, com previsão de atingir USD 13,86 bilhões até 2031, a um CAGR de 22,23% no período de 2026 a 2031. A aceleração da demanda é impulsionada por avanços em modelos de linguagem de grande escala, regulamentações mais claras para dispositivos e escassez de mão de obra que aumentam a urgência por tarefas clínicas e administrativas automatizadas. Os primeiros adotantes documentaram economias de custos superiores a 90% em fluxos de trabalho de alto volume, fornecendo ao mercado evidências financeiras claras. O reconhecimento de voz permanece como a interface principal, mas investimentos rápidos em sistemas multimodais de reconhecimento de emoções apontam para uma mudança mais ampla em direção ao engajamento empático do paciente. O impulso é mais visível na América do Norte, mas a Ásia-Pacífico está rapidamente fechando a lacuna por meio de programas de saúde digital patrocinados pelo Estado e plataformas de IA multilíngues que alcançam populações de pacientes não anglófonos.
Principais Conclusões do Relatório
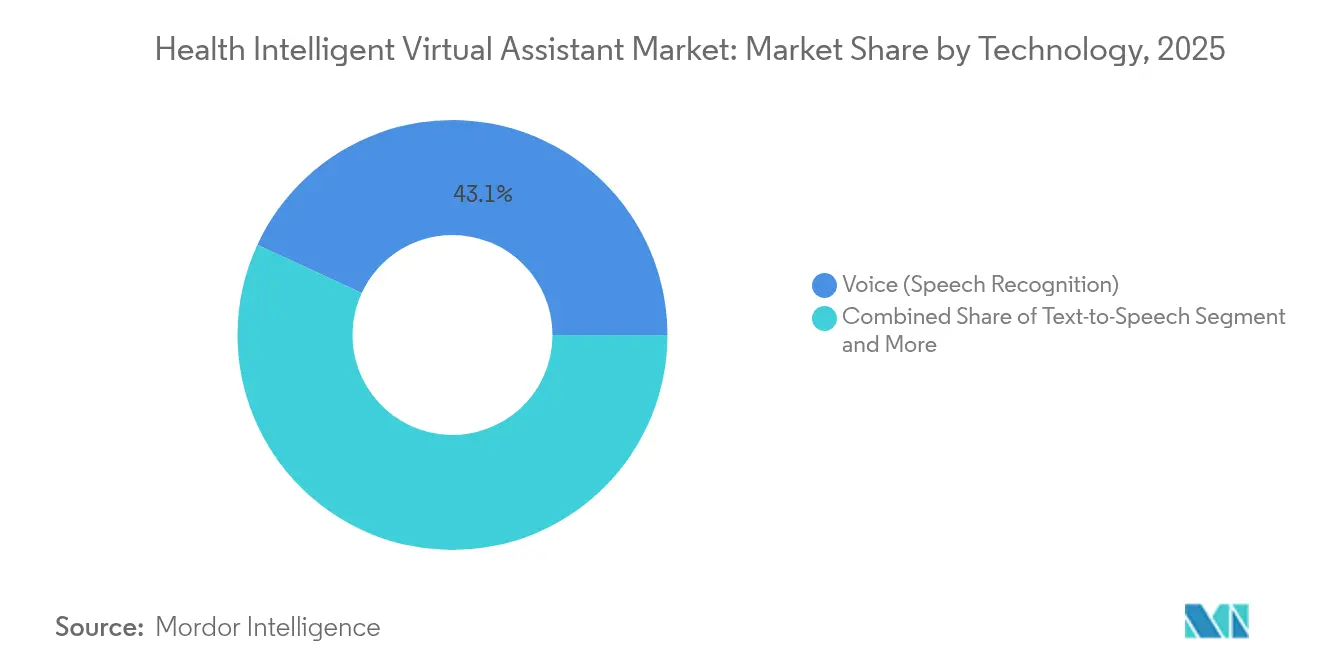
- Por tecnologia, o reconhecimento de voz liderou com 43,10% de participação na receita do mercado de Assistente Virtual Inteligente de Saúde em 2025, enquanto as interfaces multimodais e de IA emocional estão se expandindo a um CAGR de 24,65% até 2031.
- Por produto, os chatbots detinham 57,80% da participação do mercado de Assistente Virtual Inteligente de Saúde em 2025, enquanto os alto-falantes inteligentes crescem a um CAGR de 23,1% até 2031.
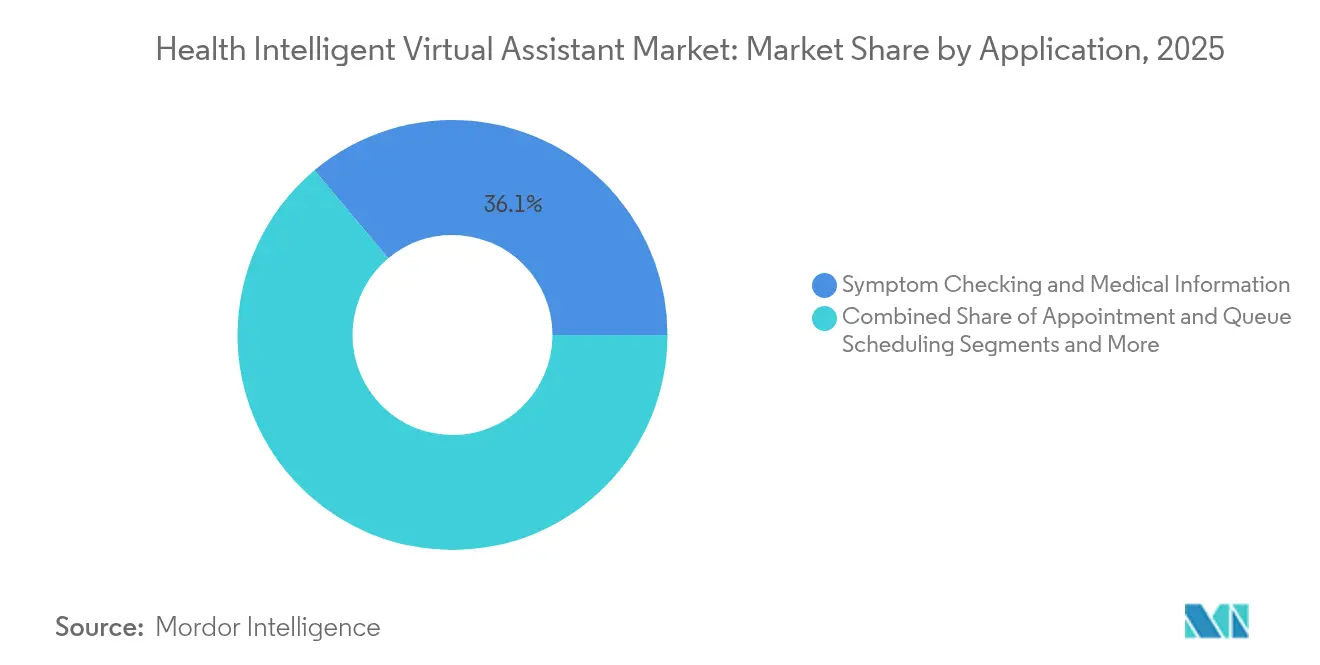
- Por aplicação, a verificação de sintomas e informações médicas representaram 36,10% do tamanho do mercado de Assistente Virtual Inteligente de Saúde em 2025; lembretes de medicação e planos de cuidados estão projetados para crescer a um CAGR de 26,3% entre 2026 e 2031.
- Por usuário final, os prestadores de serviços de saúde capturaram 52,10% da participação do mercado de Assistente Virtual Inteligente de Saúde em 2025, enquanto o segmento de pacientes e cuidadores avança a um CAGR de 25,9% até 2031.
- Por geografia, a América do Norte comandou 41,95% da participação do mercado de Assistente Virtual Inteligente de Saúde em 2025, mas a Ásia-Pacífico está no caminho para o CAGR mais rápido de 24,85% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção crescente de fluxos de trabalho de cuidados habilitados por IA | +6.2% | Global com ganhos iniciais na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Demanda crescente por portais digitais centrados no paciente | +5.8% | América do Norte e União Europeia expandindo para a Ásia-Pacífico | Curto prazo (até 2 anos) |
| Pressão de contenção de custos sobre prestadores e pagadores | +4.1% | Global | Longo prazo (4 anos ou mais) |
| Proliferação de dispositivos de saúde conectados e de IoT | +3.7% | Ásia-Pacífico como núcleo com expansão para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Integração de LLM multilíngue desbloqueando mercados não anglófonos | +2.9% | Ásia-Pacífico, Oriente Médio e África, América Latina | Longo prazo (4 anos ou mais) |
| Reembolso baseado em valor recompensando a triagem virtual | +2.1% | América do Norte expandindo para a Europa | Longo prazo (4 anos ou mais) |
| Fonte: Mordor Intelligence | |||
Adoção crescente de fluxos de trabalho de cuidados habilitados por IA
Os sistemas de saúde estão incorporando assistentes virtuais em documentação, triagem e coordenação de cuidados. A Providence Health relatou um ganho de 30% na eficiência de triagem e uma queda significativa na carga de mensagens dos médicos, ilustrando alívio operacional e redução do esgotamento profissional[2]. Os departamentos de emergência adotam ferramentas semelhantes para encaminhar pacientes ao ambiente adequado, reduzindo visitas evitáveis e liberando a escassa capacidade de especialistas. O mercado de Assistente Virtual Inteligente de Saúde se beneficia, portanto, de um alinhamento claro entre o retorno sobre o investimento e os ganhos de qualidade clínica. Os roteiros dos fornecedores agora priorizam uma integração mais profunda com os prontuários eletrônicos de saúde para minimizar cliques manuais e entregar notas estruturadas diretamente nos registros de saúde. Essas melhorias nos fluxos de trabalho estão remodelando os modelos de pessoal, permitindo que enfermeiros supervisionem múltiplas interações guiadas por IA simultaneamente.
Demanda crescente por portais digitais centrados no paciente
Os consumidores esperam acesso sem fricção a agendamentos, verificações de sintomas e informações sobre sinistros. A OSF HealthCare economizou USD 2,4 milhões em um ano após implantar um assistente de IA que desviou chamadas rotineiras e habilitou o autoatendimento. Os assistentes virtuais agora concluem tarefas como verificação de seguros e elegibilidade de benefícios, o que simplifica ainda mais o processo de integração do paciente. O mercado de Assistente Virtual Inteligente de Saúde capitaliza, assim, uma mudança mais ampla em direção ao engajamento em nível de plataforma, onde o assistente se torna a interface principal da marca. As demografias mais jovens recompensam os prestadores que oferecem acesso conversacional em detrimento dos menus de voz legados, acelerando os ciclos de substituição competitiva da tecnologia desatualizada de centrais de atendimento.
Pressão de contenção de custos sobre prestadores e pagadores
Os custos de administração não clínica nos Estados Unidos excedem USD 600 bilhões anualmente. Os agentes de voz com IA agora automatizam até 70% das chamadas de agendamento e consultas sobre sinistros, demonstrando um potencial de economia significativo. Os prestadores também citam menos sinistros negados porque os assistentes virtuais capturam documentação mais completa no ponto de atendimento. As economias se estendem à redução de horas extras, melhor utilização de recursos e menores penalidades por reinternação. O mercado de Assistente Virtual Inteligente de Saúde, portanto, se beneficia tanto da redução de despesas quanto da captura de receita por meio de codificação mais precisa e reembolsos mais rápidos.
Proliferação de dispositivos de saúde conectados e de IoT
Os sistemas de saúde da Ásia-Pacífico integram alto-falantes inteligentes, dispositivos vestíveis e hubs de monitoramento domiciliar com assistentes virtuais que interpretam sinais vitais em tempo real e indicadores comportamentais. Esses dispositivos enviam dados estruturados para painéis clínicos e acionam contatos proativos quando anomalias surgem. O mercado de Assistente Virtual Inteligente de Saúde se beneficia, pois cada dispositivo adicional aumenta os pontos de contato conversacionais e expande o repositório de dados necessário para análises preditivas. Os hospitais agora testam sensores de detecção de quedas vinculados a assistentes de voz que chamam enfermeiros automaticamente, reduzindo a incidência de lesões e os custos associados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de privacidade de dados e segurança cibernética | -3.8% | Global com ênfase na União Europeia e América do Norte | Curto prazo (até 2 anos) |
| Confiança limitada dos clínicos e desalinhamento de fluxos de trabalho | -2.9% | Global | Médio prazo (2 a 4 anos) |
| Viés algorítmico comprometendo a segurança clínica | -2.1% | Global | Longo prazo (4 anos ou mais) |
| Incerteza regulatória em torno dos mandatos de explicabilidade da IA | -1.7% | Global com impacto regional variado | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de privacidade de dados e segurança cibernética
Os assistentes virtuais precisam de amplo acesso a prontuários médicos, mas esses mesmos dados os tornam alvos prioritários. A Lei de IA da União Europeia classifica a maioria das IAs de saúde como de alto risco, impondo obrigações rigorosas de governança e transparência que elevam os custos de conformidade. As implantações em múltiplas nuvens adicionam complexidade porque cada interface se torna uma nova superfície de ataque. Os sistemas de saúde respondem com arquiteturas de confiança zero e tecnologias de aprimoramento de privacidade, mas essas atualizações retardam os ciclos de aquisição e prolongam os prazos de implantação para o mercado de Assistente Virtual Inteligente de Saúde.
Confiança limitada dos clínicos e desalinhamento de fluxos de trabalho
Embora os principais algoritmos agora superem o clínico médio em precisão de diagnóstico diferencial, os médicos permanecem desconfiados de recomendações de caixa-preta. Um estudo comparativo constatou que os índices de satisfação dos pacientes foram menores nas interações com IA do que nas consultas com médicos, ressaltando a importância da empatia humana. Implementações que ignoram protocolos locais frequentemente geram tarefas duplicadas, causando frustração em vez de alívio. Os fornecedores agora incorporam ciclos de feedback que permitem aos clínicos corrigir os resultados da IA em tempo real, melhorando gradualmente a confiança, mas prolongando os prazos de implantação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
O reconhecimento de voz lidera, mas a análise multimodal cresceO reconhecimento de voz comandou 43,10% da receita do mercado de Assistente Virtual Inteligente de Saúde em 2025. Os hospitais preferem a ditação mãos-livres que insere notas estruturadas nos registros eletrônicos, liberando os clínicos dos teclados. A Epic, em parceria com a Nuance Dragon Medical, adicionou transcrição ambiente, o que reduziu a documentação fora do horário de trabalho em 75%. O crescimento continua à medida que os fornecedores ampliam os modelos com vocabulários especializados para radiologia e oncologia. Os avanços na diarização separam múltiplos interlocutores, permitindo transcrições precisas de visitas em grupo.
As interfaces multimodais de reconhecimento de emoções preveem um CAGR de 24,65% até 2031, tornando-as a linha tecnológica de crescimento mais rápido. Esses sistemas combinam tom de voz, microexpressões faciais e padrões comportamentais para identificar depressão ou declínio cognitivo mais cedo do que as ferramentas tradicionais. Pesquisas emergentes sobre biomarcadores vocais associam assinaturas de tom e cadência a distúrbios metabólicos e neurológicos, transformando os assistentes virtuais de auxiliares conversacionais em colaboradores diagnósticos. O tamanho do mercado de Assistente Virtual Inteligente de Saúde para soluções multimodais se expandirá, portanto, à medida que os pagadores reembolsarem o monitoramento remoto que reduz as readmissões hospitalares.

Por Produto:
Os chatbots dominam enquanto os alto-falantes inteligentes aceleramOs chatbots asseguraram 57,80% de participação de mercado em 2025 por meio de fluxos de trabalho simples de texto ou voz que resolvem agendamentos, recargas de receitas e status de sinistros. Seu baixo custo de implementação e entrega em nuvem os tornam a opção padrão para a maioria dos prestadores. As atualizações de IA agora personalizam as respostas com contexto de conversas anteriores, aumentando as taxas de conclusão para tarefas complexas. O mercado de Assistente Virtual Inteligente de Saúde se beneficia porque cada transação bem-sucedida reforça a confiança do paciente nas ferramentas digitais.
Os alto-falantes inteligentes apresentam o CAGR mais alto de 23,1%. Os hospitais instalam unidades de voz nos quartos dos pacientes para pedidos de refeições, chamadas de enfermagem e controles ambientais, gerando economias imediatas de tempo para a equipe. A plataforma Polaris da Hippocratic AI aplica verificações de segurança com múltiplos modelos que evitam alucinações e fornecem orientação verificada sobre medicamentos. Os fornecedores também integram microfones de detecção de quedas e análise de sons respiratórios que alertam as equipes de cuidados. O tamanho do mercado de Assistente Virtual Inteligente de Saúde para alto-falantes inteligentes crescerá à medida que as políticas de controle de infecções favorecerem dispositivos sem toque e à medida que o reembolso se ampliar para o monitoramento domiciliar.
Por Aplicação:
O suporte à adesão supera a verificação de sintomasA verificação de sintomas e informações médicas mantiveram 36,10% de participação em 2025, à medida que os consumidores usavam chatbots para avaliar febre ou erupção cutânea antes das consultas clínicas. O domínio alimenta mecanismos de triagem que direcionam casos de baixa gravidade para conteúdo de autocuidado, aliviando a carga de trabalho dos clínicos. No entanto, os lembretes de medicação e planos de cuidados estão previstos para um CAGR de 26,3%, o mais alto entre as aplicações. Os prompts de IA agora ajustam o tempo com base em dados de glicose ou pressão arterial em tempo real, aumentando a adesão a doenças crônicas. Para o diabetes, os assistentes virtuais que cruzam referências com leituras de glicosímetros podem sugerir ajustes de dose de insulina com precisão próxima à de endocrinologistas.
A participação do mercado de Assistente Virtual Inteligente de Saúde para soluções de adesão aumenta à medida que os pagadores vinculam o reembolso a métricas de resultados. Estímulos comportamentais entregues via texto, voz ou alto-falante inteligente melhoram as taxas de recarga de receitas e diminuem complicações dispendiosas. As plataformas também oferecem scripts multilíngues que respeitam as normas culturais, o que amplia o alcance ao paciente em regiões diversas.
Por Usuário Final:
A dominância dos prestadores encontra a expansão liderada pelos pacientesOs prestadores de serviços de saúde detinham 52,10% da receita do mercado de Assistente Virtual Inteligente de Saúde em 2025. Os hospitais implantam assistentes para alívio de documentação, questionários pré-consulta e educação de alta. A Intermountain Health registrou uma queda de 30% nos volumes do call center após implementar um agente de voz integrado à Epic, liberando a equipe para necessidades de maior gravidade. Os pagadores e empresas de ciências da vida utilizam ferramentas semelhantes para suporte a membros e recrutamento de ensaios clínicos.
Pacientes e cuidadores representam o CAGR mais rápido de 25,9%. Aplicativos diretos ao consumidor oferecem às famílias orientação ininterrupta para asma, hipertensão ou saúde mental. Os modelos de assinatura agrupam chats de assistente virtual, painéis de dados de dispositivos vestíveis e entrega de medicamentos. O setor de Assistente Virtual Inteligente de Saúde, portanto, vê novos pools de receita fora dos ciclos de aquisição institucional, especialmente em mercados onde os gastos do próprio bolso são elevados e onde as regulamentações de telessaúde agora permitem consultas exclusivamente por IA para condições menores.
Análise Geográfica
Mercado de Assistente Virtual Inteligente de Saúde da América do Norte
A América do Norte liderou com 41,95% de participação no mercado de Assistente Virtual Inteligente de Saúde em 2025. A FDA aprovou mais de 1.000 dispositivos habilitados por IA, oferecendo clareza regulatória aos prestadores de serviços. Providence, OSF e Intermountain publicaram, cada uma, estudos de caso de ROI que validam o investimento. Os fluxos de capital de risco permanecem robustos mesmo após retrações mais amplas no setor de tecnologia, mantendo o pipeline de inovação abastecido. O escrutínio sobre privacidade está aumentando, de modo que os fornecedores investem em inferência local e desidentificação de dados para atender à HIPAA.
Mercado de Assistente Virtual Inteligente de Saúde da Europa
A Europa segue com momentum estável. A Lei de IA da UE impõe avaliações de risco rigorosas, mas também define rotas de conformidade que reduzem a ansiedade nas aquisições. Prestadores na Alemanha e no Reino Unido enfatizam portais digitais multilíngues para populações migrantes, o que impulsiona a demanda por LLMs fluentes em mais de 20 idiomas. Programas de financiamento regionais no âmbito do Digital Europe apoiam startups que desenvolvem assistentes virtuais com privacidade por design, alinhando objetivos comerciais às prioridades de política pública.
Mercado de Assistente Virtual Inteligente de Saúde da APAC
A Ásia-Pacífico registra o CAGR mais alto de 24,85%. O hospital virtual da China planeja lançar 42 médicos de IA em 2025, cobrindo cardiologia a dermatologia. Mais de 1 milhão de clínicos chineses já utilizam IA para imagens e suporte à decisão, ancorando um conjunto de dados profundo para mecanismos conversacionais. O Japão avança no cuidado remoto de idosos, aproveitando alto-falantes inteligentes que fornecem detecção de quedas e lembretes de medicação. A Missão Nacional de IA da Índia financia projetos-piloto de chatbot em centros de atenção primária, com o objetivo de ampliar o alcance médico em zonas rurais. A volatilidade do financiamento permanece um risco, pois o investimento em IA médica na China caiu de CNY 11,5 bilhões em 2021 para CNY 2,96 bilhões em 2023. Ainda assim, os mandatos governamentais para hospitais sem papel e suporte multilíngue mantêm ventos favoráveis sólidos para o mercado de Assistente Virtual Inteligente de Saúde.
Cenário Competitivo
O mercado é moderadamente fragmentado. A Microsoft, o Google e a Amazon aproveitam nuvens de hiperescala e modelos de linguagem pré-treinados. A Microsoft aprofundou sua vantagem competitiva ao incorporar o GPT-4 à Epic, oferecendo a 2.950 hospitais um assistente pronto para uso dentro dos fluxos de trabalho existentes. O Google vincula o Med-PaLM à sua interface Care Studio, fornecendo raciocínio passo a passo para questões clínicas, enquanto a Amazon adapta o Alexa Smart Properties para hospitais.
Os especialistas ocupam nichos de alto crescimento. A Hippocratic AI captou USD 141 milhões e tem como alvo enfermeiros de voz para chamadas de cuidados crônicos. A Nuance, agora parte da Microsoft, combina seu Dragon Medical One com escuta ambiente que elabora notas em tempo real. A ADA Health foca na triagem de sintomas por meio de uma estrutura regulamentada de dispositivo médico. A Sensely integra cartões de seguro e verificações de benefícios, posicionando-se para contratos com pagadores.
As alianças estratégicas moldam a entrada no mercado. O Webex da Cisco e o Talkdesk adicionaram conectores Epic em 2025 para trazer agentes de voz com IA para centrais de contato omnicanal. O volume de depósitos de patentes cresceu 34% ao ano desde 2015, sinalizando barreiras crescentes à entrada. Os fornecedores buscam integração vertical que abrange ingestão de dados, treinamento de modelos e chat de front-end para garantir dados de uso e refinar algoritmos. O mercado de Assistente Virtual Inteligente de Saúde, portanto, vê um aumento na atividade de fusões e aquisições à medida que grandes players compram inovadores de nicho por conjuntos de dados clínicos exclusivos ou ativos multimodais.
Líderes do Setor de Assistente Virtual Inteligente de Saúde
-
Nuance Communications, Inc.
-
Microsoft Corporation
-
Amazon Inc.
-
Infermedica Sp. z o.o.
-
Sensely, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Assistente Virtual Inteligente de Saúde Empresas cobertas neste relatório
- Amazon.com, Inc.
- Nuance Communications, Inc. (a Microsoft Company)
- Microsoft Corporation
- Google LLC
- Infermedica Sp. z o.o.
- Sensely, Inc.
- eGain Corporation
- Kognito Solutions, LLC
- Verint Systems Inc.
- HealthTap, Inc.
- Babylon Holdings Limited
- ADA Health GmbH
- Buoy Health, Inc.
- GYANT, Inc.
- Lifelink Systems, Inc.
- Syllable Corporation
- Saykara, Inc.
- Olive AI, Inc.
- Wysa Ltd.
- Oracle Cerner Corporation
- Epic Systems Corporation
- Tata Consultancy Services Limited
- Infosys Limited
Desenvolvimentos industriais recentes em Mercado de Assistente Virtual Inteligente de Saúde
- Maio de 2025: A Zocdoc lançou o agente de voz "Zo", que gerencia 70% das chamadas de agendamento.
- Março de 2025: O Webex Contact Center foi integrado à Epic para agilizar o contato com pacientes orientado por IA.
- Fevereiro de 2025: A Talkdesk lançou um novo conector Epic para implantações de assistentes virtuais com IA.
- Janeiro de 2025: A Agência de Alimentos e Medicamentos dos Estados Unidos emitiu orientação preliminar para dispositivos médicos com IA que abrange monitoramento do ciclo de vida e controle de mudanças.
Mercado de Assistente Virtual Inteligente de Saúde Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado de assistente virtual inteligente de saúde como toda solução conversacional orientada por IA, seja por voz, texto ou multimodal, que apoia tarefas clínicas, administrativas ou de bem-estar nos pontos de contato de prestadores, pagadores e pacientes. A definição inclui software embarcado em alto-falantes inteligentes, aplicativos móveis, chatbots web e dispositivos de borda que aplicam processamento de linguagem natural, aprendizado de máquina e integração segura com registros eletrônicos de saúde para fornecer suporte em tempo real.
Exclusões do Escopo: bots de produtividade genéricos não treinados em dados médicos, reconhecimento de voz local utilizado apenas para ditação em radiologia e mecanismos de fala independentes vendidos sem uma camada conversacional estão fora deste escopo.
Visão Geral da Segmentação
- Por Tecnologia
- Voz (Reconhecimento de Fala)
- Texto para Fala
- Baseado em Texto / Processamento de Linguagem Natural
- Interfaces Multimodais e de IA de Emoções
- Por Produto
- Chatbots
- Alto-falantes Inteligentes
- Assistentes Baseados em Aplicativos Móveis
- Dispositivos Vestíveis / de Borda
- Terminais de Quiosque e de Cabeceira
- Por Aplicação
- Verificação de Sintomas e Informações Médicas
- Agendamento de Consultas e Filas
- Triagem e Gestão de Pacientes
- Lembretes de Medicamentos e Planos de Cuidados
- Orientação em Saúde Mental e Bem-estar
- Suporte a Faturamento, Sinistros e Administração
- Por Usuário Final
- Prestadores de Saúde (Hospitais e Clínicas)
- Pacientes e Cuidadores
- Pagadores de Saúde e Administradoras de Planos
- Empresas de Ciências da Vida e Farmacêuticas
- Plataformas de Telessaúde / Saúde Digital
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Países Nórdicos
- Restante da Europa
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Nigéria
- Restante da África
- Oriente Médio
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram diretores de TI hospitalar, líderes de inovação de pagadores, clínicos e empreendedores de saúde digital na América do Norte, Europa e Ásia-Pacífico. Essas conversas testaram nossas premissas de adoção, esclareceram os preços médios de venda e confirmaram prováveis pontos de inflexão regulatória que as fontes secundárias não conseguiram capturar.
Pesquisa Documental
Começamos com conjuntos de dados abertos de agências como a Organização Mundial da Saúde, os Centros de Serviços Medicare e Medicaid e o Eurostat, que sinalizam os gastos digitais dos prestadores e os volumes de pacientes. As métricas de uso da Comissão Federal de Comunicações sobre penetração de banda larga, listagens de dispositivos da FDA para ferramentas conversacionais aprovadas e artigos revisados por pares sobre precisão de chatbots forneceram pistas de adoção e desempenho. Registros de empresas, prospectos de IPO e imprensa de reputação ajudaram a verificar as taxas de receita dos principais fornecedores de plataformas. Insights selecionados do D&B Hoovers e do Dow Jones Factiva preencheram lacunas financeiras ou regionais. Esta lista é ilustrativa; inúmeras outras fontes informaram cada variável que validamos.
Dimensionamento de Mercado e Previsão
Um pool de demanda de cima para baixo baseado em usuários ativos de smartphones, volumes de consultas de telessaúde e orçamentos de TI de prestadores estabeleceu o mercado potencial endereçável, que foi então reconciliado com consolidações seletivas de baixo para cima das receitas dos fornecedores e contagens de implantação amostradas por preço médio de venda. As principais variáveis incluem sessões médias de chatbot por paciente, financiamento anual de IA em saúde digital, penetração de nuvem em conformidade com a HIPAA, participação de consultas agendadas por portais de autoatendimento e proporções regionais de clínicos por população. A regressão multivariada com esses fatores, seguida de análise de cenários sobre o ritmo regulatório, produziu a curva de 2025 a 2030. Onde as estimativas de baixo para cima subestimaram ou superestimaram os totais, os pesos foram ajustados até que ambas as perspectivas convergissem dentro de +/-5 por cento.
Validação de Dados e Ciclo de Atualização
Os resultados passam por verificações de anomalias e variâncias; em seguida, um segundo analista revisa as premissas. Os relatórios são atualizados a cada doze meses, com revisões intermediárias sempre que um evento relevante, como uma mudança no código de reembolso ou uma aquisição importante de fornecedor, altera a demanda de referência. Uma revisão final é concluída imediatamente antes da entrega, para que os clientes recebam o panorama mais atualizado.
Por que a Linha de Base do Assistente Virtual Inteligente de Saúde da Mordor Inspira Confiança
Os números publicados frequentemente divergem porque as empresas diferem no que consideram um assistente inteligente, na amplitude dos usuários finais e na cadência das atualizações.
Os principais fatores de divergência incluem se os bots voltados para pagadores são contabilizados, com que agressividade os preços médios de venda são projetados e se as conversões de moeda utilizam médias à vista ou anuais. O escopo da Mordor captura todos os assistentes com treinamento médico e aplica progressão de preço médio de venda ponderada validada por contratos vigentes, enquanto vários publicadores limitam as contagens a chatbots ou congelam os preços. A atualização anual do modelo e as revisões de analistas sob demanda reduzem ainda mais as margens de erro.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| USD 4,16 bilhões (2025) | Mordor Intelligence | - |
| USD 1,73 bilhão (2024) | Consultoria Global A | Conta apenas chatbots e omite implantações de pagadores, baseando-se em extrações de dados de desktop |
| USD 0,32 bilhão (2022) | Periódico do Setor B | Ano-base mais antigo, sem atualização de inflação, pesquisa amostral substituindo a modelagem de volume |
Em conjunto, a comparação mostra que o escopo equilibrado da Mordor, as verificações de preços em tempo real e as atualizações anuais produzem uma linha de base confiável que os clientes podem rastrear até variáveis claras e etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de Assistente Virtual Inteligente de Saúde?
O mercado está avaliado em USD 5,08 bilhões em 2026 e deve crescer para USD 13,86 bilhões até 2031.
Qual tecnologia detém a maior participação no mercado de Assistente Virtual Inteligente de Saúde atualmente?
O reconhecimento de voz lidera com 43,10% de participação na receita em 2025 devido à forte integração com os sistemas de documentação clínica.
Qual categoria de produto está crescendo mais rapidamente no mercado de Assistente Virtual Inteligente de Saúde?
Os alto-falantes inteligentes apresentam o CAGR mais alto de 23,1% de 2026 a 2031, à medida que hospitais e prestadores de cuidados domiciliares adotam interfaces de voz ambiente.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
O investimento governamental em saúde digital, grandes populações multilíngues e o aumento da carga de doenças crônicas impulsionam um CAGR de 24,85% até 2031.
Quais são as principais barreiras para uma adoção mais ampla de assistentes virtuais na saúde?
Preocupações com privacidade de dados, questões de confiança dos clínicos e regulamentações em evolução sobre explicabilidade da IA atualmente restringem o crescimento.
Como os assistentes virtuais ajudam a reduzir os custos de saúde?
Eles automatizam tarefas de alto volume, como agendamento, documentação e triagem, o que elimina a sobrecarga administrativa e evita visitas hospitalares desnecessárias.