
Tamanho e Participação do Mercado de Aplicativos de Fitness Digital
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
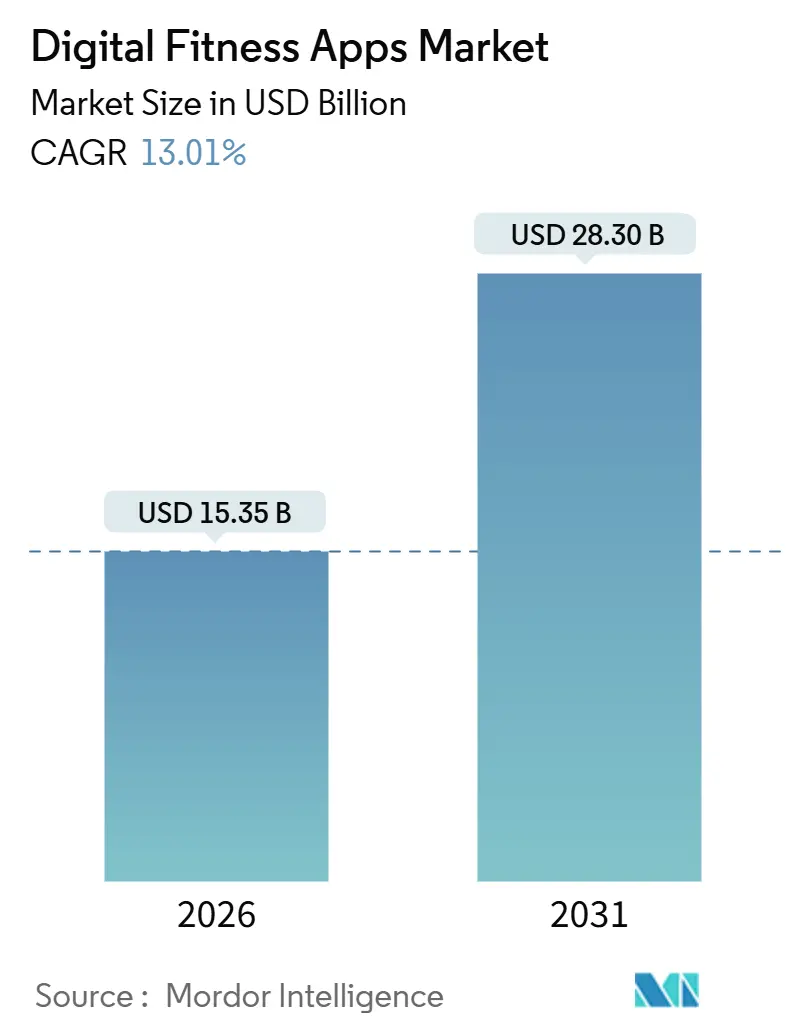
| Tamanho do Mercado (2026) | 15.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 28.30 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 13.01 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
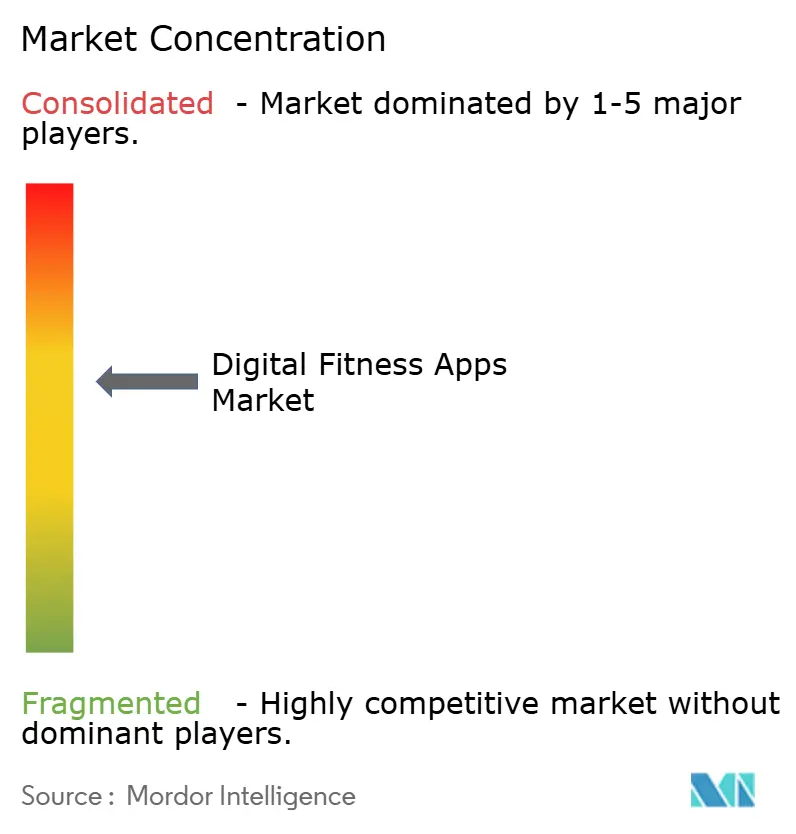
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aplicativos de Fitness Digital por Mordor Intelligence
O tamanho do mercado de aplicativos de fitness digital está em USD 15,35 bilhões em 2026 e deve atingir USD 28,30 bilhões até 2031, representando um CAGR de 13,01% ao longo do período de previsão. O contínuo alinhamento com as terapias de perda de peso GLP-1, os rápidos avanços no treinamento por voz com IA integrada ao dispositivo e a expansão constante dos benefícios de bem-estar financiados por empregadores estão reposicionando os aplicativos digitais de ferramentas de estilo de vida discricionárias para instrumentos essenciais de saúde preventiva. Fabricantes de dispositivos que incorporam sensores aprovados pela FDA em relógios, anéis e pulseiras estão aprofundando os pipelines de dados que alimentam modelos de IA generativa, melhorando a personalização em tempo real e aumentando os custos de mudança. Em paralelo, seguradoras e empregadores autoassegurados estão financiando assinaturas premium, protegendo os desenvolvedores da rotatividade volátil de consumidores enquanto intensificam os requisitos de validação clínica. O aumento do escrutínio sobre privacidade de dados e os crescentes custos de aquisição moderam o impulso, mas a penetração sustentada de hardware e a convergência entre medicamentos e software mantêm o mercado de aplicativos de fitness digital em trajetória de duplicação até 2031.
Principais Conclusões do Relatório
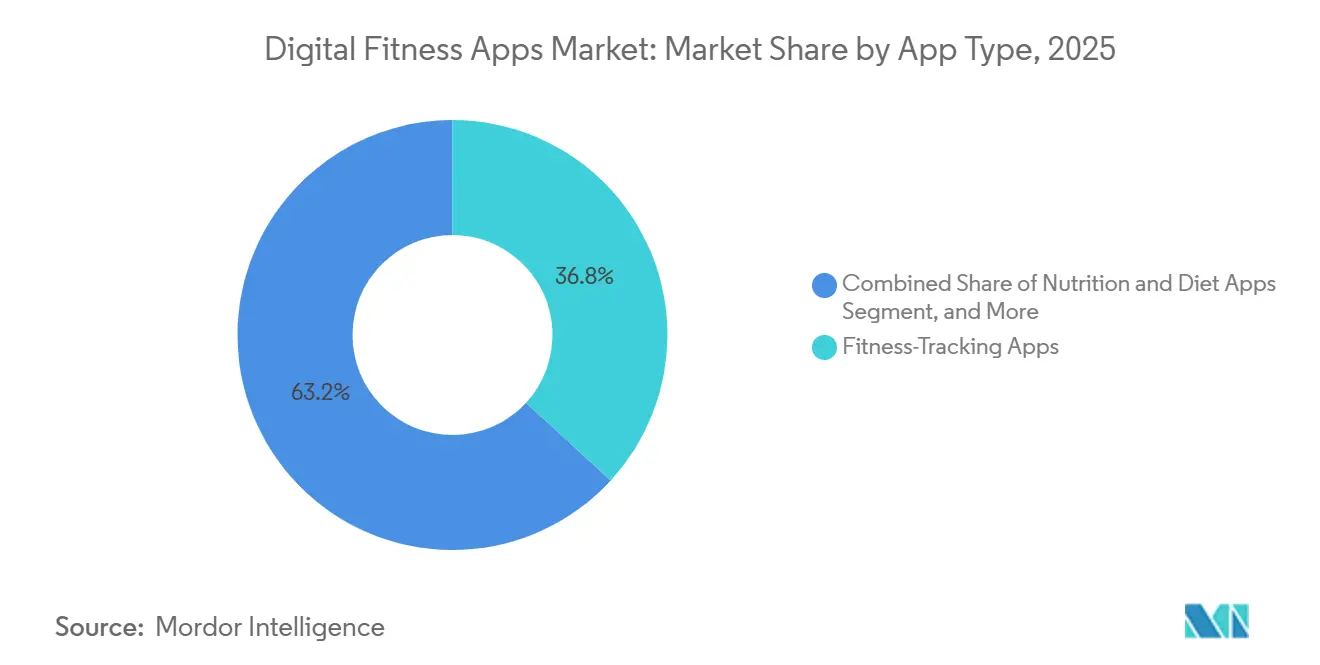
- Por tipo de aplicativo, os aplicativos de rastreamento de fitness lideraram com 36,83% de participação na receita em 2025, enquanto as ofertas de fertilidade e contracepção estão se expandindo a um CAGR de 13,88% até 2031.
- Por plataforma, o iOS comandou 55,73% da base de 2025, enquanto os títulos nativos de sistemas operacionais para wearables avançam a um CAGR de 14,67% até 2031.
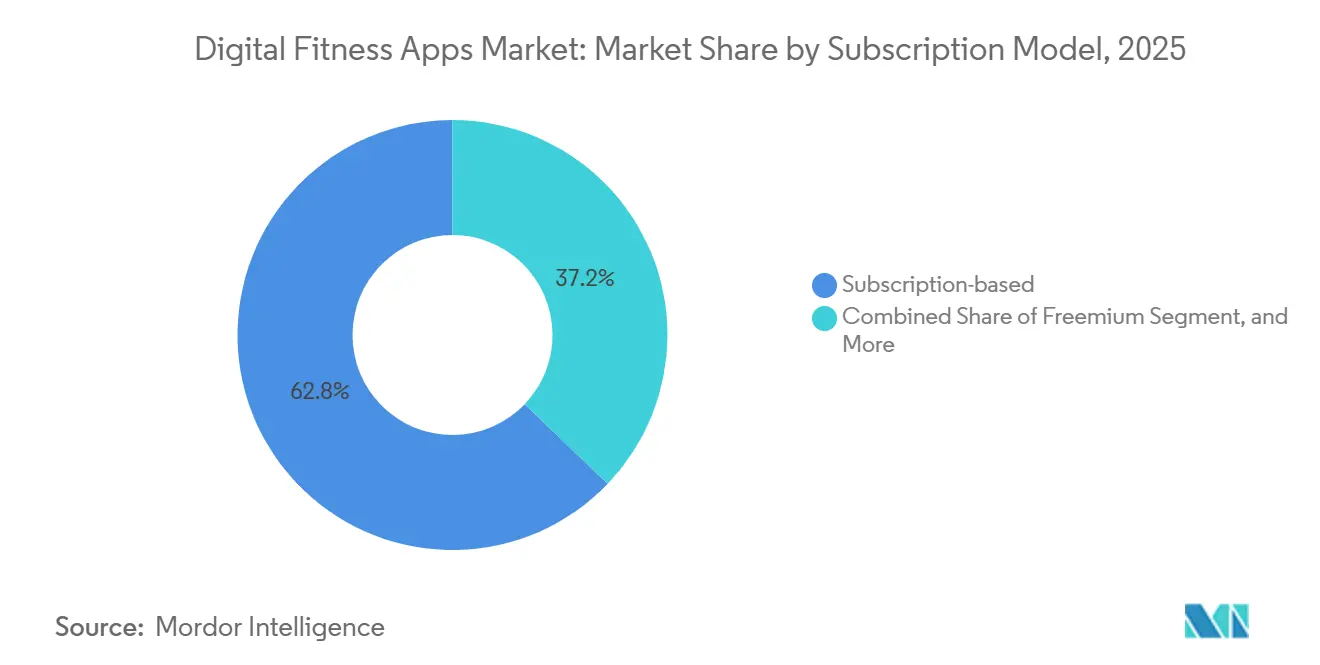
- Por modelo de assinatura, os serviços baseados em assinatura representaram 62,83% da receita de 2025, mas as propostas freemium estão crescendo a um CAGR de 14,89% à medida que a eficiência de aquisição se deteriora.
- Por usuário final, os consumidores individuais detinham 56,82% de participação em 2025, enquanto provedores de saúde e seguradoras registram o CAGR mais rápido de 14,78% à medida que o reembolso baseado em valor acelerado avança.
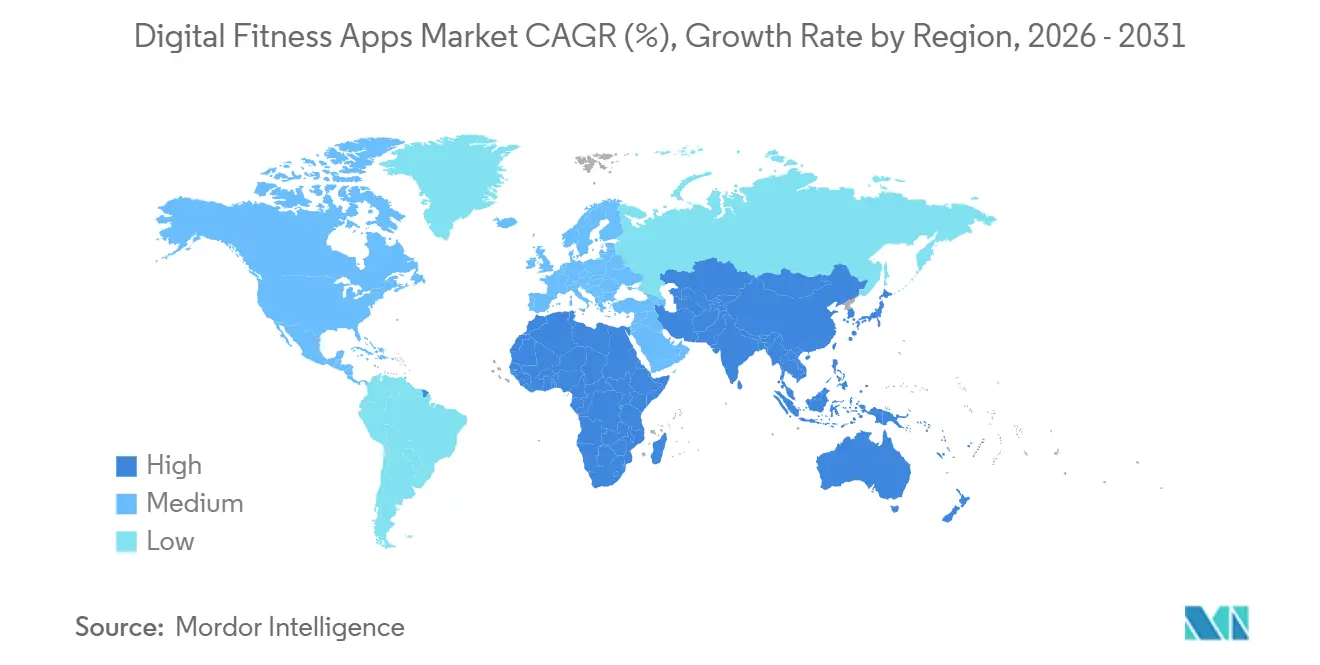
- Por geografia, a América do Norte capturou 38,73% de participação em 2025, enquanto a Ásia-Pacífico é prevista para liderar o campo com um CAGR de 14,66% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Aplicativos de Fitness Digital
Análise de Impacto dos Impulsionadores*
| Impulsionador | (∼) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Integrações com programas de perda de peso GLP-1 | +3.2% | América do Norte, Europa, com adoção inicial em mercados urbanos da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Diferenciação por treinador de voz com IA generativa | +2.8% | Global, com penetração de nível premium na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Crescentes incentivos de seguradoras e empregadores para o bem-estar baseado em aplicativos | +2.5% | América do Norte, Europa, com programas piloto no Japão e na Coreia do Sul | Médio prazo (2 a 4 anos) |
| Penetração explosiva de smartphones e wearables | +2.1% | Núcleo da Ásia-Pacífico, com transbordamento para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Gamificação e efeitos de rede de fitness social | +1.3% | Global, com maior engajamento na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Demanda por fitness para idosos do coorte com 55 anos ou mais | +1.1% | América do Norte, Europa, Japão, com interesse emergente na China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Integrações com Programas de Perda de Peso GLP-1
As terapias prescritas baseadas em semaglutida e tirzepatida estão sendo integradas às principais plataformas, combinando ferramentas de adesão à medicação com treinamento de atividade física. A WeightWatchers começou a emitir prescrições de GLP-1 dentro de seu aplicativo, encaminhando membros para provedores de telemedicina e agilizando a entrega em domicílio. O Apple Fitness+ adicionou planos de treino que sincronizam com os cronogramas de dosagem, mitigando o risco de perda muscular apontado por endocrinologistas. A Omada Health expandiu seu programa reembolsado de prevenção ao diabetes para incluir suporte a GLP-1, transferindo a responsabilidade pelo pagamento dos usuários para as seguradoras. A incorporação de farmacoterapia eleva os aplicativos à condição de coordenadores híbridos de cuidados, prolonga os ciclos de engajamento muito além do horizonte típico de rotatividade de 90 dias e desbloqueia o financiamento de seguradoras antes limitado a consultas clínicas.
Diferenciação por Treinador de Voz com IA Generativa
Os modelos de linguagem de grande escala estão transformando tutoriais estáticos em diálogos bidirecionais que ajustam forma, intensidade e intervalos de descanso em tempo real. O Coach da WHOOP utiliza o GPT-4 para analisar os dados de recuperação noturna e emitir instruções em tempo real durante o exercício. A integração do Gemini do Fitbit adiciona perguntas e respostas conversacionais, embasando as respostas em ciência revisada por pares.[1]Umar Shakir, "O Fitbit Adota a IA Gemini," The Verge, theverge.com A Inteligência do Atleta da Strava estima o ritmo no dia da corrida usando comparações de coorte. A interação por voz libera os usuários de olhares para a tela, reduz a distância em relação aos treinadores humanos e comprime os custos de treinamento, ao mesmo tempo em que gera conjuntos de dados comportamentais granulares que enriquecem os motores de personalização.
Crescentes Incentivos de Seguradoras e Empregadores para o Bem-Estar Baseado em Aplicativos
Os pagadores estão avançando além do reembolso passivo em direção à subsidiação proativa. A UnitedHealthcare agora desembolsa até USD 1.000 anualmente para membros que atingem marcos de atividade rastreados por wearables conectados. O JPMorgan Chase cobre as assinaturas do Peloton e do Calm para 250.000 funcionários após observar uma queda de 12% nas ausências relacionadas à saúde mental. A Aetna financia o programa de prevenção ao diabetes da Noom condicionado às taxas de conclusão de 16 semanas. Os subsídios transferem o risco de custo para longe dos consumidores, expandem a receita de licenciamento empresarial e criam contratos multianuais que reduzem a rotatividade, mas intensificam a demanda por validação clínica e conformidade com a HIPAA.
Penetração Explosiva de Smartphones e Wearables
As remessas globais de smartwatches registraram crescimento significativo em termos de unidades em 2024, uma onda de hardware que alimenta loops de dados contínuos nos aplicativos. O Apple Watch Series 10 obteve a detecção de apneia do sono aprovada pela FDA, reformulando o dispositivo como um monitor de grau diagnóstico.[2]Equipe do Apple Newsroom, "O Apple Watch Series 10 Apresenta a Detecção de Apneia do Sono," apple.com O Samsung Galaxy Ring, com preço de USD 399, oferece rastreamento de sinais vitais ao longo do dia em um fator de forma de anel, facilitando a adesão entre usuários que consideram os dispositivos de pulso intrusivos. A Garmin revelou que 80% de seus wearables de 2024 sincronizaram dados com aplicativos de terceiros, sublinhando o papel das APIs abertas na descoberta de aplicativos. O maior alcance dos sensores enriquece os modelos de IA, aumenta a precisão e reduz o atrito, impulsionando diretamente a retenção e as vendas adicionais de funcionalidades premium.
Análise de Impacto das Restrições*
| Restrição | (∼) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das regulamentações de privacidade de dados (GDPR, DMA, ADPPA) | -1.8% | Europa (GDPR, DMA), América do Norte (propostas de ADPPA), com transbordamento para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fadiga de aplicativos pós-pandemia e queda na retenção | -1.5% | Global, com impacto mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescentes custos de aquisição de clientes em canais de publicidade saturados | -0.9% | Global, com maior inflação de CAC na América do Norte | Médio prazo (2 a 4 anos) |
| Lacunas de precisão em relação aos wearables de grau clínico | -0.7% | Global, com escrutínio regulatório concentrado na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Regulamentações de Privacidade de Dados
Os reguladores estão intensificando a supervisão em torno da telemetria de saúde sensível. A Comissão de Proteção de Dados da Irlanda multou a Meta em EUR 91 milhões (USD 98 milhões) em 2024 por tratamento inadequado de dados de fitness. A Lei dos Mercados Digitais da União Europeia proíbe os guardiões de acesso de pré-instalar seus próprios aplicativos automaticamente, forçando a Apple e o Google a competir por mérito.[3]Diretoria-Geral de Concorrência da Comissão Europeia, "A Lei dos Mercados Digitais Entra em Vigor," ec.europa.eu A legislação proposta nos EUA exigiria consentimento explícito para o compartilhamento de dados, um obstáculo que 40% dos usuários recusam quando solicitados. A conformidade aumenta a sobrecarga de engenharia, complica a personalização entre plataformas e empurra os desenvolvedores de menor escala em direção à consolidação.
Fadiga de Aplicativos Pós-Pandemia e Queda na Retenção
Os picos iniciais de downloads durante o período de lockdown mostraram-se passageiros. A retenção em 30 dias para a maioria dos aplicativos de saúde caiu para 3-8% em 2024. A adesão no primeiro dia fica em torno de 30-35%, caindo para menos de 2% de conversão paga dentro de um mês. Os assinantes de fitness conectado da Peloton caíram de 3 milhões em 2023 para 2,9 milhões no terceiro trimestre do ano fiscal de 2024, levando a um refinanciamento de dívida de USD 1,4 bilhão e uma mudança estratégica em direção a conteúdo e planos corporativos. A redução das janelas de engajamento obriga a uma integração inicial intensiva, mas as solicitações excessivamente agressivas arriscam reações negativas, amplificando a rotatividade e o aumento do CAC.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Aplicativo: Aprovações Regulatórias Impulsionam os Aplicativos de Fertilidade
Os títulos de fertilidade e contracepção, embora representem uma fatia menor do mercado de aplicativos de fitness digital, estão se expandindo a um CAGR de 13,88%, superando a dominância de 36,83% em 2025 detida pelos rastreadores de fitness. O mecanismo de ovulação com marcação CE da Flo Health permite que seguradoras europeias reembolsem assinaturas, enquanto o protocolo aprovado pela FDA da Natural Cycles atraiu 2,5 milhões de usuários pagantes em 2024. A integração com sensores de temperatura no Apple Watch e no Samsung Galaxy Ring aumenta a precisão das previsões para cerca de 95%, alinhando os resultados dos aplicativos com parâmetros clínicos. O tamanho do mercado de aplicativos de fitness digital para soluções de fertilidade se aprofunda à medida que os empregadores incorporam essas ferramentas nos orçamentos de benefícios de fertilidade, vinculando a receita de assinaturas às carteiras corporativas. A intensidade competitiva nos rastreadores genéricos está impulsionando a consolidação de fornecedores, enquanto os caminhos regulatórios nos aplicativos de fertilidade criam vantagens competitivas defensáveis.
A funcionalidade clínica também está elevando o potencial de reembolso em outras categorias. Aplicativos de dieta e nutrição vinculam programas de redução gradual de GLP-1 a painéis de macronutrientes, enquanto marcas de meditação como a Calm garantem contratos corporativos ao agrupar métricas de gestão do estresse. Rastreadores de sono e postura aproveitam programas de seguradoras que recompensam marcos biométricos, estendendo as jornadas dos usuários além do horizonte típico de 90 dias. Por outro lado, aplicativos de registro de treino sem vínculos clínicos enfrentam dificuldades de diferenciação frente a gigantes de ecossistemas que subsidiam assinaturas com vendas de dispositivos. No geral, a progressão regulatória e o alinhamento com dispositivos médicos estão remodelando a hierarquia de tipos de aplicativos dentro do mercado de aplicativos de fitness digital.
Nota: Participações dos segmentos individuais disponíveis mediante aquisição do relatório


Por Plataforma: Sistemas Operacionais Nativos para Wearables Ampliam a Utilidade
O iOS reteve uma participação de 55,73% em 2025, mas as instâncias do watchOS e do Wear OS estão se compondo a 14,67% até 2031 à medida que o processamento migra diretamente para o pulso. O aplicativo Vitals do watchOS 11 da Apple exibe desvios noturnos de variabilidade da frequência cardíaca e taxa respiratória, induzindo os usuários a comportamentos preventivos sem intervenção do telefone. O Wear OS 5 do Google melhorou a duração da bateria em 20%, um limite que torna o rastreamento de vários dias uma realidade para os coortes de Android. O Energy Score da Samsung agrega sinais de sono, atividade e frequência cardíaca em um índice de prontidão, traduzindo biométricas complexas em uma única métrica acionável.
A participação do mercado de aplicativos de fitness digital migra junto com essas tendências de sistemas operacionais porque os sensores sempre ligados alimentam dados mais ricos para os modelos de IA, reforçando os ciclos de personalização que vinculam os usuários a linhas de hardware específicas. Os aplicativos web não nativos ficam para trás, restritos por permissões de sensores e ausência de processamento em segundo plano. Para os desenvolvedores, a construção nativa desbloqueia a inferência no dispositivo e simplifica a conformidade com privacidade ao manter os dados brutos locais. Consequentemente, os roteiros com foco em wearables são cada vez mais centrais nas discussões de monetização dentro do setor de aplicativos de fitness digital.
Por Modelo de Assinatura: A Estratégia Freemium Equilibra as Pressões de CAC
Os formatos de assinatura capturaram 62,83% da receita em 2025, mas os coortes freemium estão crescendo a um CAGR de 14,89% à medida que os custos de aquisição saltam 40-60% em canais de publicidade saturados. A Strava converte 1,7% de uma base de 150 milhões de usuários em níveis pagos, ainda gerando USD 275 milhões em 2024 por meio de recursos de valor agregado, como rankings de segmentos. Os 200 milhões de downloads do MyFitnessPal alimentam um funil de upsell para seu plano anual de USD 80, cobrindo planejamento de refeições e análise de macros.
A expansão do tamanho do mercado de aplicativos de fitness digital depende do equilíbrio entre o alcance gratuito e a sobrecarga de infraestrutura. As licenças empresariais oferecem uma proteção, com a Cigna financiando o acesso ao Headspace para 16 milhões de membros e assegurando uma queda de 8% nas reivindicações de saúde mental. Os nichos de pagamento único persistem, mas seu fluxo de caixa limitado restringe a velocidade de desenvolvimento de recursos. Com a persistência da inflação do CAC, a economia freemium que coleta dados comportamentais para os motores de IA está posicionada para dominar, especialmente para os operadores históricos bem capitalizados.
Nota: Participações dos segmentos individuais disponíveis mediante aquisição do relatório
Por Usuário Final: Entidades de Saúde Expandem as Prescrições Digitais
Os usuários individuais ainda representavam 56,82% da base de 2025, mas os provedores de saúde e as seguradoras estão acelerando a um CAGR de 14,78%, posicionando o canal como o motor de crescimento de longo prazo. O modelo de passos recompensados da UnitedHealthcare desembolsou USD 1.000 por membro em conformidade, provando que os incentivos direcionados podem mudar os resultados atuariais. Os contratos por membro por mês da Omada Health agora abrangem 10 milhões de vidas cobertas, ilustrando a escalabilidade dos terapêuticos digitais de grau clínico.
Para o mercado de aplicativos de fitness digital, a adoção por provedores muda os calendários de desenvolvimento de produtos, priorizando a conformidade com a HIPAA, os links interoperáveis com prontuários eletrônicos de saúde e as evidências de ensaios clínicos randomizados e controlados. As plataformas que satisfazem esses requisitos desfrutam de contratos multianuais e menor rotatividade. Enquanto isso, os estúdios de fitness utilizam aplicativos de marca branca para manter contato com os membros fora do local, usando a infraestrutura da Mindbody em 60.000 locais. Os duplos ventos favoráveis do endosso de seguradoras e dos orçamentos de bem-estar empresarial ancoram uma mudança durável na composição de usuários finais, afastando-se dos modelos puramente voltados ao consumidor.
Análise Geográfica
A América do Norte reteve 38,73% da receita de 2025, impulsionada pelos subsídios do Medicare Advantage e pelos mandatos dos empregadores que integram assinaturas digitais nos pacotes de benefícios. Os idosos norte-americanos se engajam com os módulos de prevenção de quedas do SilverSneakers, enquanto o Apple Fitness+ popula sua biblioteca de "Adultos Mais Velhos" para capturar os mesmos fluxos de reembolso. O crescimento do Canadá permanece centrado em áreas urbanas devido à cobertura de banda larga rural irregular, e a crescente classe média do México está embarcando por meio de ecossistemas com foco em dispositivos móveis.
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 14,66% até 2031. A Índia e a Indonésia ultrapassam a computação desktop, adotando plataformas de saúde com foco em dispositivos móveis que prosperam em smartphones Android de baixo custo. O WeChat Sports da China acumulou 300 milhões de usuários mensais ao incorporar feeds de atividade dentro de um super-aplicativo do cotidiano, e a dominância de hardware liderada pela Samsung na Coreia do Sul garante a pré-instalação do Samsung Health em dois terços dos dispositivos domésticos. Os mercados emergentes da ASEAN, como Tailândia e Vietnã, ganham impulso à medida que a cobertura 4G se amplia e a cobrança por operadora desbloqueia a conversão de aplicativos pagos sem cartões de crédito.
A Europa responde por 22% do valor de 2025, com Alemanha, Reino Unido e França impulsionando 60% dos gastos regionais. A Lei dos Mercados Digitais nivela o campo de descoberta para os players de médio porte ao proibir instalações padrão, aumentando a visibilidade de marcas como a Strava. O Oriente Médio e a África ficam para trás devido às fricções com os custos de dados, mas existem bolsões de oportunidade, notavelmente o fundo de USD 500 milhões da Visão 2030 da Arábia Saudita que financia projetos piloto de telemedicina. Os pacotes de dados incluídos pelas operadoras na África do Sul, que incluem aplicativos de fitness, ilustram um modelo emergente para mercados sensíveis a preços.

Panorama regulatório
Os aplicativos digitais de fitness situam-se entre recursos de bem-estar do consumidor e a saúde digital regulamentada, de modo que a redação das alegações e o tratamento de dados são as principais alavancas de conformidade. Nos Estados Unidos, a Food and Drug Administration (FDA) atualizou sua orientação General Wellness: Policy for Low Risk Devices em janeiro de 2026, esclarecendo em que casos as funcionalidades de bem-estar de baixo risco podem permanecer fora da supervisão de dispositivos médicos, enquanto alegações de diagnóstico de grau médico atraem os produtos para a regulamentação da FDA. Esse limite está se tornando mais relevante à medida que fabricantes de relógios e anéis incorporam recursos de detecção aprovados pela FDA (por exemplo, detecção de apneia do sono no Apple Watch) e à medida que os aplicativos adicionam recursos de coaching que podem ser interpretados como orientação clínica.
As obrigações de privacidade e cibersegurança também moldam a arquitetura de produtos e a seleção de parceiros. Na Europa, a aplicação do GDPR continua a elevar a sensibilidade em torno da telemetria de fitness e saúde, enquanto o Digital Markets Act (DMA) altera a distribuição e a dinâmica de aplicativos padrão para gatekeepers, afetando a forma como os principais ecossistemas empacotam ou promovem serviços de fitness. Na prática, os fornecedores de aplicativos enfrentam escrutínio paralelo de órgãos de proteção ao consumidor (por exemplo, a Seção 5 da FTC nos Estados Unidos para práticas de dados enganosas) e das regras de dados de saúde ao operar com entidades cobertas pela HIPAA, o que aumenta o prêmio de conformidade para implantações financiadas por seguradoras e provedores.
Análise da cadeia de valor
No segmento upstream, a cadeia de valor depende de ecossistemas de sensores e dispositivos (smartwatches, anéis, pulseiras), sistemas operacionais (iOS, Android, watchOS, Wear OS) e camadas de conectividade que capturam dados biométricos contínuos. No segmento midstream, os desenvolvedores de aplicativos digitais de fitness ingerem e normalizam biossinais específicos de dispositivos, aplicam análises e coaching por IA e executam controles de identidade, consentimento e segurança, utilizando cada vez mais o processamento no dispositivo para reduzir a exposição da privacidade. Insumos de conteúdo e engajamento (bibliotecas de treinos, integração e licenciamento de música, recursos de comunidade) diferenciam as ofertas, enquanto as lojas de aplicativos e as pré-instalações de OEM continuam a ser importantes portões de distribuição.
No segmento downstream, compradores corporativos (empregadores), seguradoras e provedores de saúde representam uma parcela maior da adoção paga e acrescentam necessidades de integração de fluxo de trabalho clínico, como formatação compatível com EHR e auditabilidade. O atrito se concentra em formatos de dados inconsistentes entre dispositivos, requisitos de segurança mais elevados e exigências de validação que retardam a expansão para desenvolvedores menores. Modelos híbridos que conectam aplicativos a serviços offline (como redes de ginástica que usam dados de membros para reduzir custos de aquisição) ampliam a cadeia ao combinar engajamento digital com prestação física de serviços e parcerias locais.
Cenário Competitivo
Os aplicativos de fitness digital permanecem moderadamente fragmentados, mas os gigantes dos ecossistemas de dispositivos estão consolidando participação. A Apple agrega o Fitness+ dentro de um jardim murado do iOS e utiliza o chip A18 para inferência no dispositivo, o que mitiga as preocupações com privacidade. A Samsung busca credibilidade clínica por meio da triagem de apneia do sono aprovada pela FDA no Galaxy Watch e posiciona o Galaxy Ring para usuários que não gostam de dispositivos de pulso. O Alphabet integra a IA Gemini em todo o Google Fit e Fitbit, casando APIs abertas com nudges de IA premium.
Os especialistas ainda conquistam nichos defensáveis. O pacote mensal de hardware mais software de USD 30 da WHOOP elimina o dispêndio inicial de capital, atraindo atletas sérios que buscam análises de recuperação. A Strava mantém efeitos de rede por meio de 5,3 milhões de participantes anuais em desafios em grupo, e a Zwift combina ciclismo com mecânicas de jogos para triplicar a retenção em relação às pedaladas individuais. Oportunidades de espaço em branco persistem em conteúdo de fitness para idosos e terapêuticos digitais para doenças crônicas, onde a Omada Health e a Livongo buscam aprovações da FDA que muitos aplicativos para consumidores evitam devido ao custo regulatório.
O poder de precificação se correlaciona com sensores proprietários e validação clínica. Os fornecedores sem pilhas de hardware dependem de dados de plataformas abertas, que a Lei dos Mercados Digitais ameaça limitar. Os desenvolvedores de médio porte buscam aquisição por grandes fabricantes de hardware ou seguradoras ansiosas por controlar os pontos de contato de engajamento. O equilíbrio competitivo, portanto, oscila entre o agrupamento horizontal de plataformas e a integração vertical que abrange camadas de dispositivo, dados e conteúdo.
Líderes do Setor de Aplicativos de Fitness Digital
Apple Inc.
Alphabet Inc. (Google Fit)
Fitbit LLC (Google)
Nike Inc.
Adidas AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma grande oportunidade é a convergência do engajamento em fitness com caminhos clinicamente adjacentes que suportam pagamento por terceiros. As evidências atuais de mercado incluem programas de subsídio de seguradoras e empregadores, incluindo incentivos de atividade da UnitedHealthcare e grandes empregadores financiando assinaturas premium, o que desloca a monetização de uma rotatividade volátil de consumidores para receita baseada em contrato. Esses modelos também elevam o padrão exigido para controles de privacidade, postura de segurança e resultados mensuráveis. Os aplicativos de fertilidade e contracepção fornecem um segundo ponto de comprovação, em que aprovações regulatórias podem sustentar canais de reembolso defensáveis por meio de abordagens com marcação CE e aprovação da FDA, que aproximam os aplicativos de cuidados regulamentados.
Outro espaço em branco é a personalização premium construída sobre IA e fluxos de sensores mais ricos, especialmente à medida que os aplicativos nativos de OS de dispositivos vestíveis se expandem e os ecossistemas consolidam hubs de dados. A atividade de consolidação da Google em 2026 em torno do Fitbit dentro de uma direção mais amplo do Google Health e a contínua expansão do programa Fitness+ da Apple refletem o investimento das plataformas em coaching por IA, telemetria de dispositivo para aplicativo e agrupamento de assinaturas. Para desenvolvedores menores, a oportunidade se concentra em camadas de dados interoperáveis (normalizando biossinais de múltiplos dispositivos em formatos prontos para empresas), arquiteturas voltadas para a privacidade que reduzem a movimentação de dados brutos e parcerias que preenchem lacunas de capacidade (como licenciamento de música, análise de movimento e infraestrutura segura) sem exigir propriedade de pilha completa.
Desenvolvimentos recentes do setor
- Maio de 2026: Transição do aplicativo móvel Fitbit para o aplicativo Google Health, com consolidação efetiva a partir de 19 de maio de 2026. A transição consolida plataformas de saúde e interoperabilidade de dados. Fortalece o ecossistema Google Health e a propriedade dos dados dos usuários, intensificando a concorrência com o Apple Fitness+.
- Maio de 2026: Lançamento do Fitbit Air, um rastreador vestível sem tela; pré-encomenda iniciada em 7 de maio de 2026; disponibilidade em lojas dos EUA a partir de 26 de maio de 2026. A expansão do hardware vestível se conecta a um aplicativo de saúde unificado. Amplia o alcance do produto e melhora a captura de dados vestíveis para coaching por IA dentro do ecossistema Google Health.
- Maio de 2026: Rebranding do Fitbit Premium para Google Health Premium, incorporando recursos do Google Health Coach com IA. A mudança cria uma oferta premium em nível de plataforma dentro do ecossistema Google Health. Aprofunda a personalização e o engajamento impulsionados por IA, reforçando a fidelidade ao ecossistema em relação aos concorrentes.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange a receita gerada por aplicativos de fitness digital pagos por consumidores e empregadores que oferecem suporte a exercícios, coaching, rastreamento ou programas de bem-estar em smartphones e dispositivos conectados, incluindo assinaturas pagas, compras no aplicativo e monetização baseada em publicidade, quando aplicável.
Exclusões de escopo: Excluímos vendas de hardware puro (wearables e equipamentos domésticos) e associações a academias ou estúdios presenciais, a menos que estejam agrupadas e reconhecidas como receita de aplicativo.
Visão Geral da Segmentação
- Por Tipo de Aplicativo
- Aplicativos de Rastreamento de Fitness
- Aplicativos de Nutrição e Dieta
- Aplicativos de Meditação e Bem-Estar Mental
- Aplicativos de Fertilidade e Contracepção
- Aplicativos de Medicamentos e Lembretes de Comprimidos
- Outros Aplicativos de Bem-Estar (sono, postura, etc.)
- Por Plataforma
- iOS
- Android
- Web / Aplicativo Web Progressivo
- Sistema Operacional Nativo para Wearables (watchOS, Wear OS, etc.)
- Por Modelo de Assinatura
- Freemium
- Baseado em Assinatura
- Compra Única
- Licenciamento Empresarial
- Por Usuário Final
- Consumidores Individuais
- Programas de Bem-Estar Corporativo
- Centros e Estúdios de Fitness
- Provedores de Saúde e Seguradoras
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir os limites do mercado, mapear como os aplicativos monetizam e construir o primeiro recorte da demanda regional. Baseamo-nos em fontes públicas de renome, como a Organização Mundial da Saúde, estatísticas de saúde da OCDE, os Centros de Controle e Prevenção de Doenças dos EUA e as diretrizes de saúde digital da FDA dos EUA, para compreender os fatores de uso de fitness e bem-estar, bem como os sinais de conformidade que afetam o posicionamento e a comercialização dos aplicativos de bem-estar.
Para conectar a demanda a resultados pagos, analisamos relatórios de categorias de lojas de aplicativos e comentários públicos de análises de aplicativos móveis, além de registros de empresas, apresentações a investidores e cobertura da imprensa que explicam preços de assinaturas, churn e roteiros de produtos. Para verificações complementares, utilizamos fontes de assinatura pagas que fornecem dados financeiros e inteligência de empresas, notícias e dados financeiros, além de bases de dados de patentes para confirmar ciclos de financiamento e inovação de funcionalidades. Essas fontes documentais são ilustrativas e não exaustivas, e outros conjuntos de dados e documentos públicos também foram utilizados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em esclarecer como a receita é reconhecida nas modalidades de assinatura, conversão de freemium para pago e reembolso de bem-estar corporativo. Utilizamos essas informações para corrigir premissas baseadas em pesquisa documental e, em seguida, confirmar faixas de preço realistas por região. Os entrevistados incluíram líderes de produto, crescimento e parcerias, além de gestores que acompanham coortes de assinantes pagos e retenção, de modo que o modelo pudesse refletir melhor o comportamento de compra observado nas principais geografias.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 15% | APAC: 46% |
| Nível intermediário: 60% | Líderes Funcionais/de Unidade: 37% | EMEA: 33% |
| Participantes menores: 15% | Gestores: 48% | Américas: 21% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual os grupos de usuários de smartphones, a adoção de aplicativos de saúde e fitness e as taxas de conversão para pagamento são aplicados por região e, em seguida, traduzidos em receita com base nas faixas de preço de assinatura observadas e na intensidade de compras no aplicativo. Uma vez formado esse conjunto de demanda, corroboramo-lo com aproximações seletivas de baixo para cima, como divulgações de receita amostradas de editores de aplicativos, verificações de canal em contratos de bem-estar corporativo e receita implícita a partir de contagens de assinantes pagos, quando disponíveis.
Alguns insumos que foram relevantes no modelo incluíram o momentum de usuários ativos e downloads por categoria de aplicativo, a parcela de usuários freemium que migram para planos pagos, a receita anualizada por usuário pagante, a penetração do reembolso por empregadores e a mudança no mix entre uso de treino, nutrição e bem-estar mental. Para as previsões, utilizamos análise de cenários apoiada por opiniões de especialistas sobre tendências de retenção, reajustes de preços e o ritmo de expansão dos benefícios oferecidos por empregadores, convertendo esses cenários em um único caso base. Onde os sinais de baixo para cima estavam ausentes para geografias menores, as lacunas foram tratadas por meio de mercados proxy com renda e penetração de smartphones semelhantes, seguidos de uma verificação de razoabilidade sobre o gasto implícito por usuário ativo.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio da verificação cruzada do modelo com sinais independentes, seguida de acompanhamento de outliers até que a lógica seja consistente entre regiões e anos. Comparamos os resultados com indicadores de gastos em lojas de aplicativos, divulgações públicas de receita e padrões de crescimento de usuários. Quando surgem anomalias, realizamos uma segunda revisão por analista e entramos novamente em contato com entrevistados selecionados.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram preços, regulamentação ou padrões de demanda. Antes da entrega, uma revisão final por analista é concluída para que os clientes recebam uma visão atualizada que reflita as informações mais recentes disponíveis.
Tamanho do Mercado de Aplicativos de Fitness Digital da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Diferentes publicadores frequentemente chegam a tamanhos de mercado distintos porque nem todos contabilizam os mesmos fluxos de receita, e alguns dependem mais fortemente de totais amplos de categorias de aplicativos em vez de monetização específica de aplicativos de fitness. O momento também importa, pois os gastos dos consumidores podem oscilar com sazonalidade, promoções e tendências de bem-estar de curto prazo.
Os sinais de receita de compras no aplicativo em lojas de aplicativos e as tendências de downloads são utilizados como verificações externas que mantêm a estimativa da Mordor Intelligence vinculada à monetização de aplicativos de fitness pagos, em vez do universo mais amplo de aplicativos de saúde, e os totais são então reconciliados com as realidades de assinatura e bem-estar corporativo compartilhadas nas entrevistas. Na prática, as maiores lacunas geralmente decorrem de se os reembolsos de bem-estar corporativo estão incluídos, se os aplicativos adjacentes de rastreamento de saúde são contabilizados e de como a progressão dos preços de assinatura é tratada entre regiões e moedas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15,35 bilhões de USD (2026) | |
| Publicação de Pesquisa do Setor A | 8,51 bilhões de USD (2025) | Utiliza um ano base anterior e um rótulo de fitness digital mais amplo que pode subestimar as assinaturas financiadas por bem-estar corporativo, podendo também aplicar escalas de preços mais simples que não refletem o mix de planos regionais e os descontos. |
| Boletim de Mercado B | 9,85 bilhões de USD (2024) | Mede um espaço mais amplo de aplicativos de saúde e fitness com cobertura de receita pouco clara, o que pode misturar aplicativos de fitness com rastreamento de saúde adjacente, e não demonstra claramente como os relatórios exclusivos de compras no aplicativo são separados da receita total de assinaturas. |
Entre os três números, a maior parte da variação pode ser explicada pelos limites de escopo e pelo ano utilizado como ponto de partida, seguidos pela forma como a conversão para pagamento e os preços são projetados. Ao ancorar o modelo em sinais observáveis da economia de aplicativos e validar a construção de receita com o feedback de profissionais, a estimativa final permanece rastreável a um conjunto reproduzível de insumos.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de aplicativos de fitness digital em 2026?
O mercado é avaliado em USD 15,35 bilhões em 2026 e está no caminho para atingir USD 28,30 bilhões até 2031.
Qual CAGR é esperado para os aplicativos de fitness digital até 2031?
O setor deve se expandir a um CAGR de 13,01% durante 2026-2031.
Qual categoria de aplicativo está crescendo mais rapidamente?
Os aplicativos de fertilidade e contracepção estão crescendo a um CAGR de 13,88%, apoiados por aprovações regulatórias que desbloqueiam o reembolso de seguros.
Por que as seguradoras e os empregadores estão financiando assinaturas?
Evidências de redução das reivindicações de saúde levaram pagadores como a UnitedHealthcare e corporações como o JPMorgan Chase a subsidiar aplicativos premium de fitness, nutrição e bem-estar mental.
Qual papel os medicamentos GLP-1 desempenham na adoção de aplicativos?
As integrações com os protocolos de semaglutida e tirzepatida ampliam o engajamento dos usuários, transferem os custos para as seguradoras e criam modelos híbridos de cuidado que combinam medicação com treinamento comportamental.
Página atualizada pela última vez em:



