
Marktgröße und Marktanteil für gesundheitliche intelligente virtuelle Assistenten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
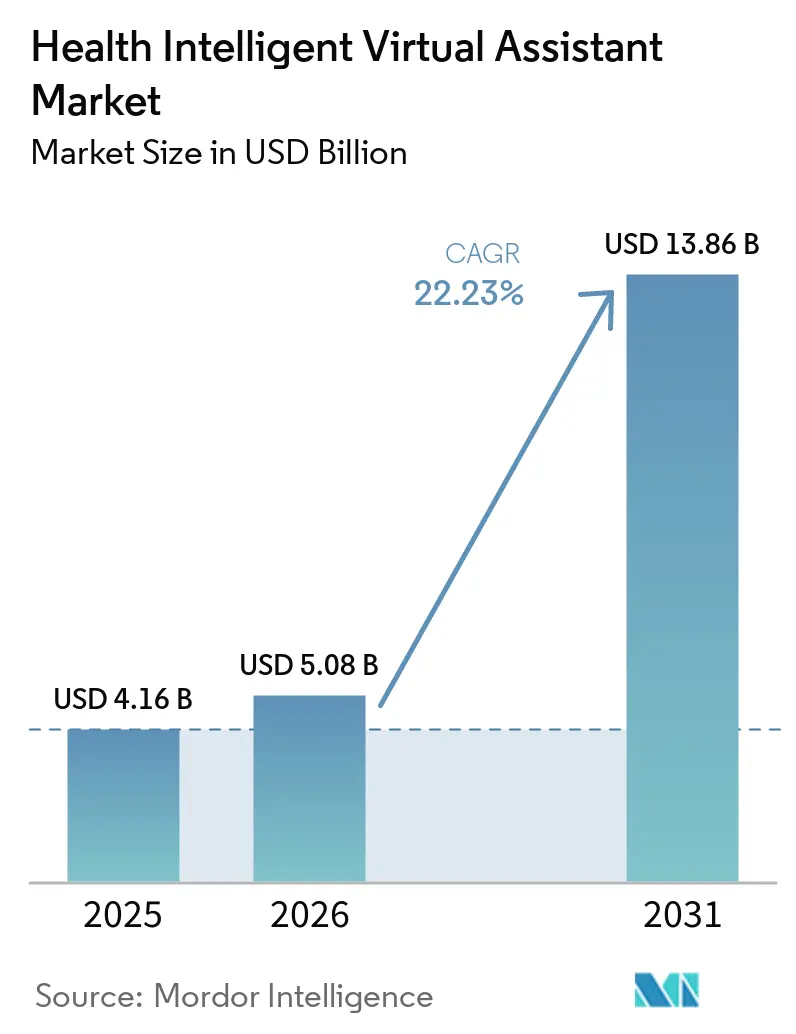
| Marktgröße (2026) | 5.08 Milliarden US-Dollar |
| Marktgröße (2031) | 13.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 22.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
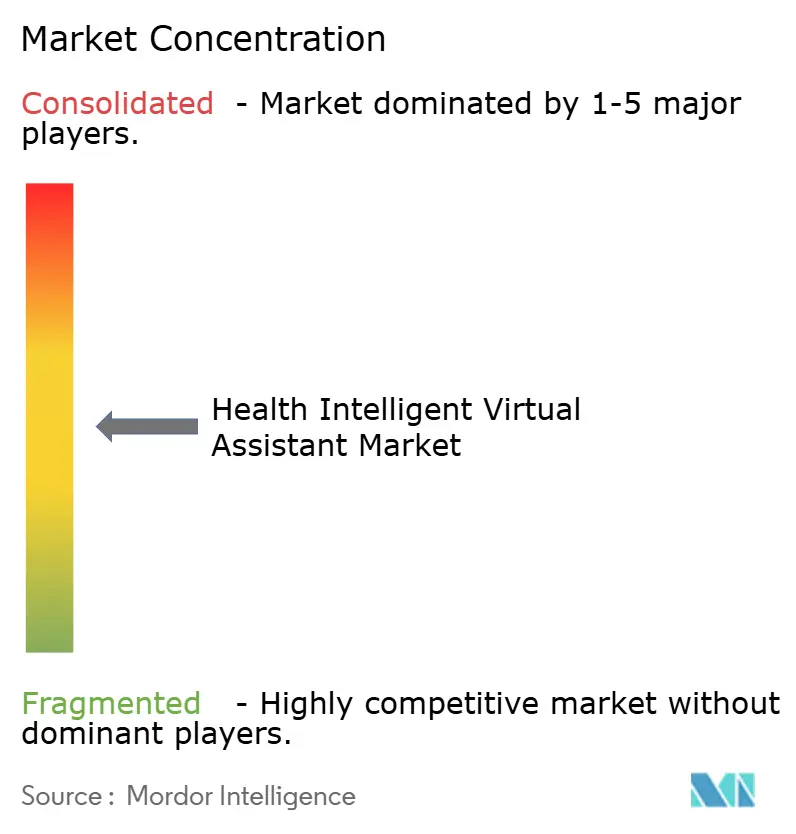
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gesundheitliche intelligente virtuelle Assistenten von Mordor Intelligence
Die Marktgröße für gesundheitliche intelligente virtuelle Assistenten wird voraussichtlich von USD 4,16 Milliarden im Jahr 2025 auf USD 5,08 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 22,23 % über den Zeitraum 2026–2031 USD 13,86 Milliarden erreichen. Die Nachfragebeschleunigung resultiert aus Durchbrüchen bei großen Sprachmodellen, klareren Gerätevorschriften und Arbeitskräftemangel, der den Bedarf an automatisierten klinischen und administrativen Aufgaben erhöht. Frühe Anwender haben Kosteneinsparungen von über 90 % in Arbeitsabläufen mit hohem Volumen dokumentiert, was dem Markt klare finanzielle Belege liefert. Spracherkennung bleibt die wichtigste Schnittstelle, doch rasche Investitionen in multimodale Emotionserkennungssysteme deuten auf einen breiteren Wandel hin zu einer einfühlsamen Patienteneinbindung hin. Der Schwung ist in Nordamerika am deutlichsten sichtbar, doch der asiatisch-pazifische Raum schließt die Lücke schnell durch staatlich geförderte Programme für digitale Gesundheit und mehrsprachige KI-Plattformen, die nicht englischsprachige Patientenpopulationen erschließen.
Wichtigste Erkenntnisse des Berichts
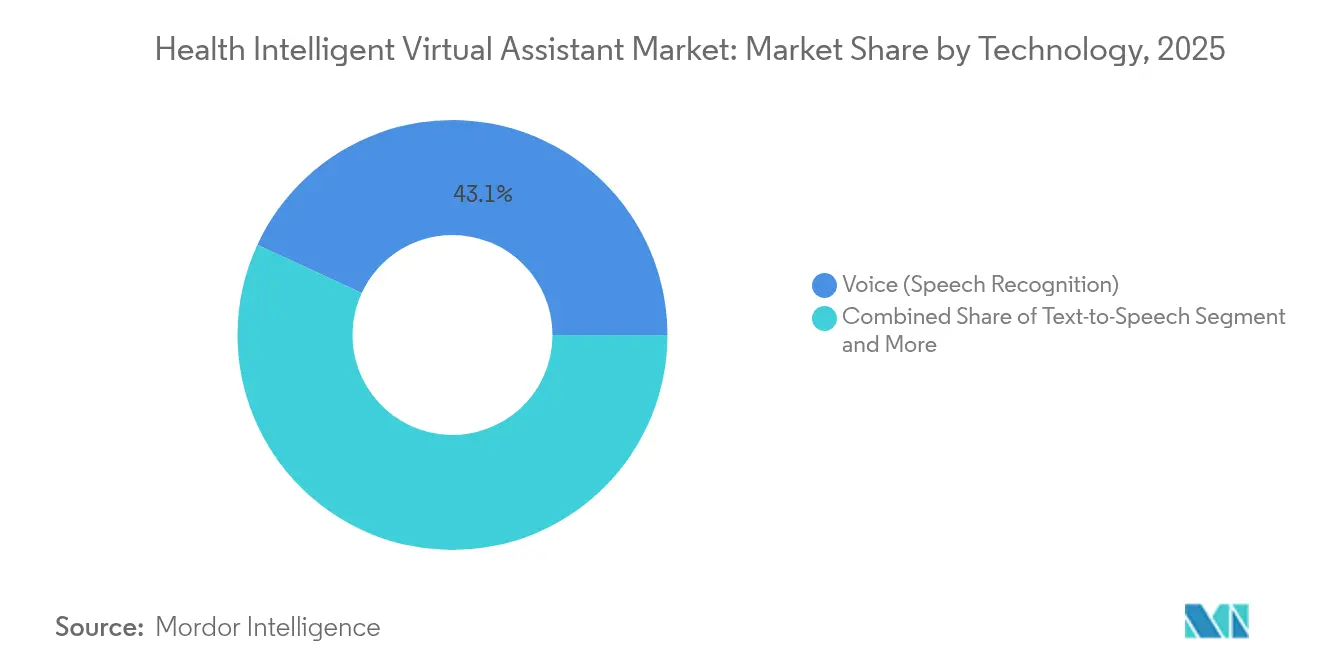
- Nach Technologie führte die Spracherkennung mit einem Umsatzanteil von 43,10 % am Markt für gesundheitliche intelligente virtuelle Assistenten im Jahr 2025, während multimodale und Emotion-KI-Schnittstellen bis 2031 mit einer CAGR von 24,65 % wachsen.
- Nach Produkt hielten Chatbots im Jahr 2025 einen Marktanteil von 57,80 % am Markt für gesundheitliche intelligente virtuelle Assistenten, während Smart Speaker bis 2031 mit einer CAGR von 23,1 % wachsen.
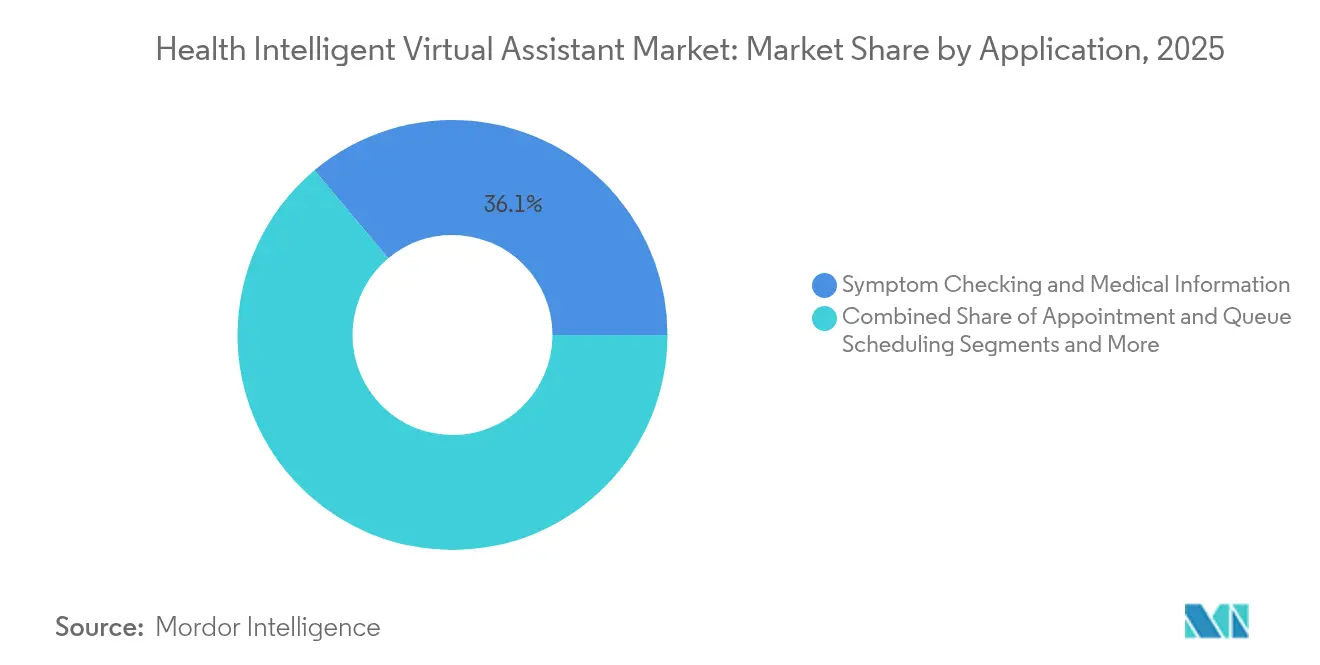
- Nach Anwendung entfielen auf die Symptomprüfung und medizinische Informationen im Jahr 2025 ein Anteil von 36,10 % an der Marktgröße für gesundheitliche intelligente virtuelle Assistenten; Medikamenten- und Pflegeplan-Erinnerungen sollen zwischen 2026 und 2031 mit einer CAGR von 26,3 % wachsen.
- Nach Endnutzer erfassten Gesundheitsdienstleister im Jahr 2025 einen Marktanteil von 52,10 % am Markt für gesundheitliche intelligente virtuelle Assistenten, während das Segment der Patienten und Pflegepersonen mit einer CAGR von 25,9 % bis 2031 wächst.
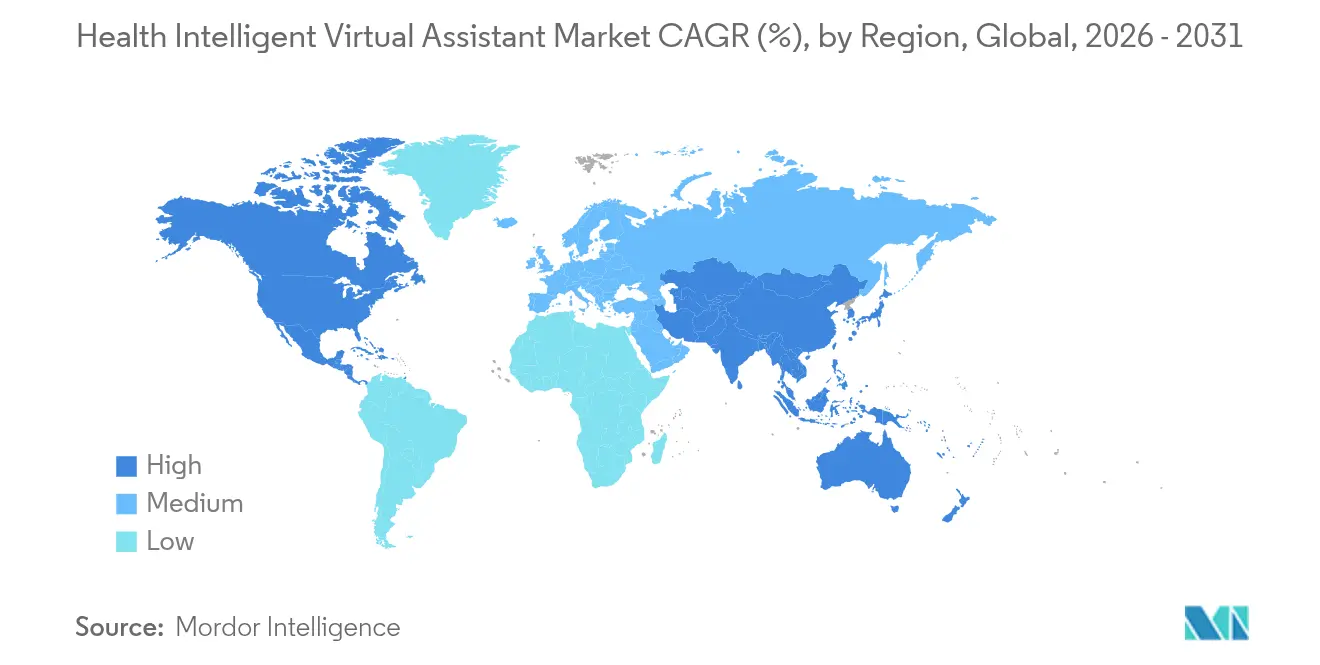
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 41,95 % am Markt für gesundheitliche intelligente virtuelle Assistenten, doch der asiatisch-pazifische Raum ist auf dem Weg zur schnellsten CAGR von 24,85 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung KI-gestützter Pflegeabläufe | +6.2% | Global mit frühen Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach patientenzentrierten digitalen Zugangspunkten | +5.8% | Nordamerika und EU mit Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤2 Jahre) |
| Kostendämpfungsdruck auf Anbieter und Kostenträger | +4.1% | Global | Langfristig (≥4 Jahre) |
| Verbreitung vernetzter Gesundheits- und IoT-Geräte | +3.7% | Asiatisch-pazifischer Raum als Kern mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Mehrsprachige Integration großer Sprachmodelle zur Erschließung nicht englischsprachiger Märkte | +2.9% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Lateinamerika | Langfristig (≥4 Jahre) |
| Wertbasierte Vergütung, die virtuelle Triage belohnt | +2.1% | Nordamerika mit Ausweitung auf Europa | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung KI-gestützter Pflegeabläufe
Gesundheitssysteme integrieren virtuelle Assistenten in Dokumentation, Triage und Pflegekoordination. Providence Health meldete eine Steigerung der Triage-Effizienz um 30 % und einen spürbaren Rückgang der Arzt-Nachrichtenlast, was operative Entlastung und reduzierten Burnout veranschaulicht[2]. Notaufnahmen setzen ähnliche Werkzeuge ein, um Patienten in die geeignete Versorgungseinrichtung zu leiten, vermeidbare Besuche zu reduzieren und knappe Facharztkapazitäten freizusetzen. Der Markt für gesundheitliche intelligente virtuelle Assistenten profitiert daher von einer klaren Übereinstimmung zwischen Kapitalrendite und klinischen Qualitätsgewinnen. Anbieter-Roadmaps priorisieren nun eine tiefere Integration in elektronische Gesundheitsakten, um manuelle Klicks zu minimieren und strukturierte Notizen direkt in Gesundheitsakten zu übertragen. Diese Verbesserungen der Arbeitsabläufe gestalten Personalmodelle um, indem Pflegepersonal mehrere KI-geführte Interaktionen gleichzeitig überwachen kann.
Wachsende Nachfrage nach patientenzentrierten digitalen Zugangspunkten
Verbraucher erwarten reibungslosen Zugang zu Terminplanung, Symptomprüfungen und Anspruchsinformationen. OSF HealthCare sparte innerhalb eines Jahres USD 2,4 Millionen, nachdem ein KI-Assistent eingesetzt wurde, der Routineanrufe ablenkte und Self-Service ermöglichte. Virtuelle Assistenten erledigen nun Aufgaben wie Versicherungsverifizierung und Leistungsanspruchsprüfung, was das Patienten-Onboarding weiter vereinfacht. Der Markt für gesundheitliche intelligente virtuelle Assistenten profitiert somit von einem breiteren Wandel hin zu plattformbasiertem Engagement, bei dem der Assistent zur primären Schnittstelle der Marke wird. Jüngere Bevölkerungsgruppen bevorzugen Anbieter, die konversationellen Zugang gegenüber veralteten Sprachmenüs bieten, was die Wettbewerbsersetzungszyklen für veraltete Callcenter-Technologie beschleunigt.
Kostendämpfungsdruck auf Anbieter und Kostenträger
Die nicht-klinischen Verwaltungskosten in den Vereinigten Staaten übersteigen jährlich USD 600 Milliarden. KI-Sprachagenten automatisieren nun bis zu 70 % der Terminplanungsanrufe und Anspruchsanfragen und demonstrieren damit erhebliches Einsparpotenzial. Anbieter berichten auch von weniger abgelehnten Ansprüchen, da virtuelle Assistenten am Leistungsort vollständigere Dokumentation erfassen. Die Einsparungen erstrecken sich auf reduzierte Überstunden, bessere Ressourcennutzung und geringere Wiederaufnahmestrafen. Der Markt für gesundheitliche intelligente virtuelle Assistenten profitiert daher sowohl von der Kostenreduzierung als auch von der Umsatzerfassung durch sauberere Kodierung und schnellere Erstattungen.
Verbreitung vernetzter Gesundheits- und IoT-Geräte
Gesundheitssysteme im asiatisch-pazifischen Raum integrieren Smart Speaker, Wearables und Heimüberwachungs-Hubs mit virtuellen Assistenten, die Echtzeit-Vitalwerte und Verhaltenssignale interpretieren. Diese Geräte übertragen strukturierte Daten in klinische Dashboards und lösen proaktive Kontaktaufnahme aus, wenn Anomalien auftreten. Der Markt für gesundheitliche intelligente virtuelle Assistenten profitiert, da jedes zusätzliche Gerät konversationelle Berührungspunkte erhöht und den für prädiktive Analysen erforderlichen Datensee erweitert. Krankenhäuser erproben nun Sturzsensoren, die mit Sprachassistenten verbunden sind und automatisch Pflegepersonal anrufen, was die Verletzungshäufigkeit und damit verbundene Kosten reduziert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz- und Cybersicherheitsrisiken | -3.8% | Global mit Schwerpunkt auf EU und Nordamerika | Kurzfristig (≤2 Jahre) |
| Begrenzte klinische Akzeptanz und Fehlanpassung der Arbeitsabläufe | -2.9% | Global | Mittelfristig (2–4 Jahre) |
| Algorithmische Verzerrung, die die klinische Sicherheit gefährdet | -2.1% | Global | Langfristig (≥4 Jahre) |
| Regulatorische Unsicherheit bezüglich KI-Erklärbarkeitsanforderungen | -1.7% | Global mit unterschiedlichen regionalen Auswirkungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz- und Cybersicherheitsrisiken
Virtuelle Assistenten benötigen umfassenden Zugang zu Krankenakten, doch genau diese Daten machen sie zu bevorzugten Angriffszielen. Das EU-KI-Gesetz klassifiziert die meisten Gesundheits-KI-Systeme als Hochrisikosysteme und erlegt strenge Governance- und Transparenzpflichten auf, die die Compliance-Kosten erhöhen. Multi-Cloud-Bereitstellungen erhöhen die Komplexität, da jede Schnittstelle eine neue Angriffsfläche darstellt. Gesundheitssysteme reagieren mit Zero-Trust-Architekturen und datenschutzverbessernden Technologien, doch diese Upgrades verlangsamen Beschaffungszyklen und verlängern Bereitstellungszeiträume für den Markt für gesundheitliche intelligente virtuelle Assistenten.
Begrenzte klinische Akzeptanz und Fehlanpassung der Arbeitsabläufe
Während führende Algorithmen den durchschnittlichen Kliniker bei der Genauigkeit der Differenzialdiagnose nun übertreffen, bleiben Ärzte gegenüber Black-Box-Empfehlungen skeptisch. Eine Vergleichsstudie ergab, dass die Patientenzufriedenheitswerte bei KI-Interaktionen niedriger waren als bei Arztgesprächen, was die Bedeutung menschlicher Empathie unterstreicht. Implementierungen, die lokale Protokolle ignorieren, erzeugen häufig doppelte Aufgaben und verursachen Frustration statt Entlastung. Anbieter integrieren nun Feedback-Schleifen, die es Klinikern ermöglichen, KI-Ausgaben in Echtzeit zu korrigieren, was das Vertrauen schrittweise verbessert, aber die Einführungsdauer verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Spracherkennung führt, während multimodale Analysen zunehmenDie Spracherkennung dominierte im Jahr 2025 mit 43,10 % des Umsatzes im Markt für gesundheitliche intelligente virtuelle Assistenten. Krankenhäuser bevorzugen die freihändige Diktierfunktion, die strukturierte Notizen in elektronische Patientenakten überträgt und Kliniker von der Tastatureingabe befreit. Epic hat mit Nuance Dragon Medical zusammengearbeitet, um eine Umgebungstranskription hinzuzufügen, die die Dokumentation nach Dienstschluss um 75 % reduzierte. Das Wachstum setzt sich fort, da Anbieter die Modelle mit Fachvokabular für Radiologie und Onkologie erweitern. Fortschritte bei der Diarisierung trennen mehrere Sprecher und ermöglichen präzise Transkripte von Gruppenvisiten.
Multimodale Schnittstellen zur Emotionserkennung prognostizieren eine CAGR von 24,65 % bis 2031 und sind damit die am schnellsten wachsende Technologielinie. Diese Systeme kombinieren Stimmton, Gesichtsmikroausdrücke und Verhaltensmuster, um Depressionen oder kognitive Beeinträchtigungen früher als herkömmliche Werkzeuge zu erkennen. Aufkommende Forschung zu vokalen Biomarkern verknüpft Tonhöhen- und Kadenzsignaturen mit metabolischen und neurologischen Störungen und verwandelt virtuelle Assistenten von Gesprächshilfen zu diagnostischen Mitarbeitern. Die Marktgröße für gesundheitliche intelligente virtuelle Assistenten für multimodale Lösungen wird sich daher ausweiten, da Kostenträger die Fernüberwachung erstatten, die Krankenhauswiederaufnahmen reduziert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkt:
Chatbots dominieren, während Smart Speaker beschleunigenChatbots sicherten sich im Jahr 2025 mit einfachen Text- oder Sprach-Workflows, die Terminplanung, Nachfüllungen und Anspruchsstatus lösen, einen Marktanteil von 57,80 %. Ihre niedrigen Implementierungskosten und die Cloud-Bereitstellung machen sie zum Standard-Einstieg für die meisten Anbieter. KI-Updates personalisieren nun Antworten mit Kontext aus früheren Chats und erhöhen die Abschlussraten für komplexe Aufgaben. Der Markt für gesundheitliche intelligente virtuelle Assistenten profitiert, da jede erfolgreiche Transaktion das Vertrauen der Patienten in digitale Werkzeuge stärkt.
Smart Speaker weisen die höchste CAGR von 23,1 % auf. Krankenhäuser montieren Spracheinheiten in Patientenzimmern für Mahlzeitenbestellungen, Schwesternrufe und Umgebungssteuerung, was sofortige Zeiteinsparungen für das Personal generiert. Die Polaris-Plattform von Hippocratic AI schichtet Multi-Modell-Sicherheitsprüfungen, die Halluzinationen verhindern und verifizierte Medikamentenhinweise liefern. Anbieter integrieren auch Sturzerkennungsmikrofone und Atemgeräuschanalysen, die Pflegeteams alarmieren. Die Marktgröße für gesundheitliche intelligente virtuelle Assistenten für Smart Speaker wird wachsen, da Infektionskontrollrichtlinien berührungslose Geräte bevorzugen und die Erstattung für die Heimüberwachung ausgeweitet wird.
Nach Anwendung:
Adhärenzunterstützung übertrifft SymptomprüfungDie Symptomprüfung und medizinische Informationen behielten im Jahr 2025 einen Anteil von 36,10 %, da Verbraucher Chatbots nutzten, um Fieber oder Hautausschlag vor Klinikbesuchen zu beurteilen. Die Domäne treibt Triage-Engines an, die Fälle mit geringer Dringlichkeit auf Selbstversorgungsinhalte lenken und die Arbeitsbelastung der Kliniker verringern. Medikamenten- und Pflegeplan-Erinnerungen werden jedoch mit einer CAGR von 26,3 % prognostiziert, der höchsten unter den Anwendungen. KI-Aufforderungen passen nun das Timing basierend auf Echtzeit-Glukose- oder Blutdruckdaten an und verbessern die Therapietreue bei chronischen Erkrankungen. Bei Diabetes können virtuelle Assistenten, die Blutzuckermessgerät-Daten abgleichen, Insulindosisänderungen mit einer Genauigkeit nahe dem Niveau von Endokrinologen vorschlagen.
Der Marktanteil für gesundheitliche intelligente virtuelle Assistenten für Adhärenzlösungen steigt, da Kostenträger die Erstattung an Ergebniskennzahlen knüpfen. Verhaltensanreize, die per Text, Sprache oder Smart Speaker übermittelt werden, verbessern die Nachfüllraten und verringern kostspielige Komplikationen. Plattformen bieten auch mehrsprachige Skripte, die kulturelle Normen respektieren, was die Patientenreichweite in vielfältigen Regionen erweitert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Anbieterdomäne trifft auf patientengeführte ExpansionGesundheitsdienstleister hielten im Jahr 2025 52,10 % des Umsatzes im Markt für gesundheitliche intelligente virtuelle Assistenten. Krankenhäuser setzen Assistenten für Dokumentationsentlastung, Fragebögen vor dem Besuch und Entlassungsaufklärung ein. Intermountain Health verzeichnete einen Rückgang des Call-Center-Volumens um 30 %, nachdem ein in Epic integrierter Sprachagent eingeführt wurde, was das Personal für Aufgaben mit höherem Schweregrad freimachte. Kostenträger und Unternehmen der Biowissenschaften nutzen ähnliche Werkzeuge für die Mitgliederbetreuung und die Rekrutierung für klinische Studien.
Patienten und Pflegepersonen stellen die schnellste CAGR von 25,9 % dar. Direkt-an-Verbraucher-Apps bieten Familien rund um die Uhr Coaching für Asthma, Bluthochdruck oder psychische Gesundheit. Abonnementmodelle bündeln Chats mit virtuellen Assistenten, Dashboards für Wearable-Daten und Apothekenlieferung. Die Branche der gesundheitlichen intelligenten virtuellen Assistenten erschließt daher neue Umsatzpools außerhalb institutioneller Beschaffungszyklen, insbesondere in Märkten, in denen die Eigenausgaben hoch sind und in denen Telemedizin-Vorschriften nun KI-exklusive Besuche für geringfügige Erkrankungen erlauben.
Geografische Analyse
Markt für intelligente virtuelle Gesundheitsassistenten in Nordamerika
Nordamerika führte im Jahr 2025 mit einem Marktanteil von 41,95 % bei intelligenten virtuellen Gesundheitsassistenten. Die FDA hat mehr als 1.000 KI-gestützte Geräte zugelassen und verschafft Anbietern damit regulatorische Klarheit. Providence, OSF und Intermountain haben jeweils ROI-Fallstudien veröffentlicht, die Investitionen validieren. Der Risikokapitalfluss bleibt trotz breiterer technologischer Rückgänge stark und hält die Innovationspipeline gefüllt. Der Datenschutz wird zunehmend kritisch beobachtet, weshalb Anbieter in lokale Inferenz und Datenanonymisierung investieren, um HIPAA-Anforderungen zu erfüllen.
Markt für intelligente virtuelle Gesundheitsassistenten in Europa
Europa folgt mit stetigem Wachstumsmomentum. Das EU-KI-Gesetz schreibt strenge Risikobewertungen vor, legt jedoch auch Compliance-Wege fest, die Beschaffungsbedenken mindern. Anbieter in Deutschland und dem Vereinigten Königreich setzen auf mehrsprachige digitale Zugangspunkte für Migrantenbevölkerungen, was die Nachfrage nach großen Sprachmodellen mit Kenntnissen in mehr als 20 Sprachen steigert. Regionale Förderprogramme im Rahmen von Digital Europe unterstützen Start-ups, die datenschutzkonforme virtuelle Assistenten entwickeln und damit kommerzielle Ziele mit politischen Prioritäten in Einklang bringen.
Markt für intelligente virtuelle Gesundheitsassistenten im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet die höchste CAGR von 24,85 %. Chinas virtuelles Krankenhaus plant, 2025 42 KI-Ärzte einzuführen, die von Kardiologie bis Dermatologie abdecken. Über 1 Million chinesische Kliniker nutzen bereits KI für Bildgebung und Entscheidungsunterstützung, was einen umfangreichen Datensatz für konversationelle Engines verankert. Japan fördert die Fernpflege älterer Menschen und nutzt Smart Speaker, die Sturzerkennung und Medikamentenerinnerungen bieten. Indiens Nationale KI-Mission finanziert Chatbot-Pilotprojekte in Primärversorgungszentren mit dem Ziel, die Reichweite von Ärzten in ländlichen Gebieten zu erweitern. Die Finanzierungsvolatilität bleibt ein Risiko, da die Investitionen in medizinische KI in China von 11,5 Milliarden CNY im Jahr 2021 auf 2,96 Milliarden CNY im Jahr 2023 gesunken sind. Dennoch sorgen staatliche Mandate für papierlose Krankenhäuser und mehrsprachige Unterstützung für solide Rückenwind für den Markt für gesundheitliche intelligente virtuelle Assistenten.
Wettbewerbslandschaft
Der Markt ist mäßig fragmentiert. Microsoft, Google und Amazon nutzen hyperscalefähige Clouds und vortrainierte Sprachmodelle. Microsoft vertiefte seinen Wettbewerbsvorteil, indem GPT-4 in Epic integriert wurde und 2.950 Krankenhäusern einen fertigen Assistenten in bestehenden Arbeitsabläufen bietet. Google verknüpft Med-PaLM mit seiner Care Studio-Schnittstelle und bietet schrittweises Denken für klinische Fragen, während Amazon Alexa Smart Properties für Krankenhäuser anpasst.
Spezialisten besetzen wachstumsstarke Nischen. Hippocratic AI sammelte USD 141 Millionen ein und zielt auf Sprachpflegekräfte für chronische Pflegeanrufe ab. Nuance, jetzt Teil von Microsoft, kombiniert Dragon Medical One mit Umgebungsüberwachung, die Notizen in Echtzeit entwirft. Ada Health konzentriert sich auf Symptom-Triage durch einen regulierten Medizinprodukte-Rahmen. Sensely integriert Versicherungskarten und Leistungsprüfungen und positioniert sich für Kostenträgerverträge.
Strategische Allianzen prägen den Markteintritt. Ciscos Webex und Talkdesk fügten 2025 beide Epic-Konnektoren hinzu, um KI-Sprachagenten in Omnichannel-Kontaktzentren zu integrieren. Das Patentanmeldungsvolumen wuchs seit 2015 um 34 % pro Jahr, was auf steigende Markteintrittsbarrieren hinweist. Anbieter verfolgen vertikale Integration, die Datenerfassung, Modelltraining und Frontend-Chat umfasst, um Nutzungsdaten zu sichern und Algorithmen zu verfeinern. Der Markt für gesundheitliche intelligente virtuelle Assistenten verzeichnet daher zunehmende Fusions- und Übernahmeaktivitäten, da große Akteure Nischeninnovatoren für einzigartige klinische Datensätze oder multimodale Vermögenswerte aufkaufen.
Branchenführer im Bereich gesundheitliche intelligente virtuelle Assistenten
-
Nuance Communications, Inc.
-
Microsoft Corporation
-
Amazon Inc.
-
Infermedica Sp. z o.o.
-
Sensely, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gesundheitliche intelligente virtuelle Assistenten Unternehmen in diesem Bericht
- Amazon.com, Inc.
- Nuance Communications, Inc. (a Microsoft Company)
- Microsoft Corporation
- Google LLC
- Infermedica Sp. z o.o.
- Sensely, Inc.
- eGain Corporation
- Kognito Solutions, LLC
- Verint Systems Inc.
- HealthTap, Inc.
- Babylon Holdings Limited
- ADA Health GmbH
- Buoy Health, Inc.
- GYANT, Inc.
- Lifelink Systems, Inc.
- Syllable Corporation
- Saykara, Inc.
- Olive AI, Inc.
- Wysa Ltd.
- Oracle Cerner Corporation
- Epic Systems Corporation
- Tata Consultancy Services Limited
- Infosys Limited
Neueste Industrielle Entwicklungen in Markt für gesundheitliche intelligente virtuelle Assistenten
- Mai 2025: Zocdoc startete den Sprachagenten „Zo”, der 70 % der Terminplanungsanrufe verwaltet.
- März 2025: Webex Contact Center wurde mit Epic integriert, um KI-gesteuerte Patientenkontaktaufnahme zu optimieren.
- Februar 2025: Talkdesk veröffentlichte einen neuen Epic-Konnektor für Bereitstellungen von KI-gestützten virtuellen Assistenten.
- Januar 2025: Die US-amerikanische Arzneimittelbehörde veröffentlichte einen Entwurf einer Leitlinie für KI-Medizinprodukte, die Lebenszyklusüberwachung und Änderungskontrolle abdeckt.
Markt für gesundheitliche intelligente virtuelle Assistenten Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie betrachtet den Markt für gesundheitliche intelligente virtuelle Assistenten als jede KI-gesteuerte konversationelle Lösung, ob Sprache, Text oder multimodal, die klinische, administrative oder Wellness-Aufgaben über Anbieter-, Kostenträger- und Patientenkontaktpunkte hinweg unterstützt. Die Definition umfasst eingebettete Software in Smart Speakern, mobilen Apps, Web-Chatbots und Edge-Geräten, die natürliche Sprachverarbeitung, maschinelles Lernen und sichere Integration mit elektronischen Patientenakten anwenden, um Echtzeit-Unterstützung zu liefern.
Ausschlüsse aus dem Geltungsbereich: generische Produktivitätsbots, die nicht auf medizinischen Daten trainiert wurden, lokale Spracherkennung, die ausschließlich für radiologische Diktierfunktionen verwendet wird, und eigenständige Sprach-Engines, die ohne eine konversationelle Schicht verkauft werden, liegen außerhalb dieses Geltungsbereichs.
Segmentierungsübersicht
- Nach Technologie
- Sprache (Spracherkennung)
- Text-zu-Sprache
- Textbasiert / Natürliche Sprachverarbeitung
- Multimodale Schnittstellen und Emotions-KI
- Nach Produkt
- Chatbots
- Smart Speaker
- Mobile App-basierte Assistenten
- Wearable- und Edge-Geräte
- Kiosk- und Bettseitenterminals
- Nach Anwendung
- Symptomprüfung und medizinische Informationen
- Termin- und Warteschlangenplanung
- Patienten-Triage und -Management
- Medikamenten- und Pflegeplan-Erinnerungen
- Coaching für psychische Gesundheit und Wohlbefinden
- Abrechnung, Ansprüche und administrative Unterstützung
- Nach Endnutzer
- Gesundheitsdienstleister (Krankenhäuser und Kliniken)
- Patienten und Pflegepersonen
- Gesundheitskostenträger und Drittanbieter-Administratoren
- Biowissenschafts- und Pharmaunternehmen
- Telemedizin- und Digitalgesundheitsplattformen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Naher Osten
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Australien
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten IT-Leiter von Krankenhäusern, Innovationsverantwortliche von Kostenträgern, Kliniker und Unternehmer im Bereich digitale Gesundheit in Nordamerika, Europa und dem asiatisch-pazifischen Raum. Diese Gespräche testeten unsere Annahmen zur Akzeptanz, klärten durchschnittliche Verkaufspreise und bestätigten wahrscheinliche regulatorische Wendepunkte, die sekundäre Quellen nicht erfassen konnten.
Desk Research
Wir begannen mit offenen Datensätzen von Behörden wie der Weltgesundheitsorganisation, den Centers for Medicare & Medicaid Services und Eurostat, die digitale Ausgaben von Anbietern und Patientenvolumina signalisieren. Nutzungsmetriken der Federal Communications Commission zur Breitbandverbreitung, FDA-Gerätelistungen für zugelassene konversationelle Werkzeuge und von Fachleuten begutachtete Artikel zur Chatbot-Genauigkeit lieferten Hinweise zur Akzeptanz und Leistung. Unternehmenseinreichungen, IPO-Prospekte und seriöse Pressemitteilungen halfen dabei, die Umsatzlaufzahlen wichtiger Plattformanbieter zu verifizieren. Ausgewählte Erkenntnisse von D&B Hoovers und Dow Jones Factiva füllten finanzielle oder regionale Lücken. Diese Liste ist illustrativ; zahlreiche weitere Quellen flossen in jede von uns validierte Variable ein.
Marktgrößenbestimmung und Prognose
Ein Top-down-Nachfragepool, der auf aktiven Smartphone-Nutzern, Telemedizin-Besuchsvolumina und IT-Budgets von Anbietern basiert, legte den potenziell adressierbaren Markt fest, den wir anschließend mit selektiven Bottom-up-Aggregationen von Anbieterumsätzen und stichprobenartig erhobenen Durchschnittsverkaufspreisen multipliziert mit Bereitstellungszahlen abgeglichen haben. Zu den wichtigsten Variablen gehören durchschnittliche Chatbot-Sitzungen pro Patient, jährliche KI-Finanzierung in die digitale Gesundheit, HIPAA-konforme Cloud-Durchdringung, Anteil der über Self-Service-Portale gebuchten Termine und regionale Arzt-Bevölkerungs-Verhältnisse. Eine multivariate Regression mit diesen Treibern, gefolgt von einer Szenarioanalyse zum regulatorischen Tempo, ergab die Kurve für 2025–2030. Wo Bottom-up-Schätzungen die Gesamtwerte unter- oder überschätzten, wurden die Gewichtungen angepasst, bis beide Ansichten innerhalb von +/-5 Prozent konvergierten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden auf Anomalien und Abweichungen geprüft; anschließend überprüft ein zweiter Analyst die Annahmen. Berichte werden alle zwölf Monate aktualisiert, mit Zwischenrevisionen, wenn ein wesentliches Ereignis, wie eine Änderung des Erstattungscodes oder eine bedeutende Anbieterübernahme, die Basisnachfrage verschiebt. Ein abschließender Durchgang wird kurz vor der Lieferung abgeschlossen, damit die Kunden das aktuellste Bild erhalten.
Warum Mordors Basislinie für gesundheitliche intelligente virtuelle Assistenten Zuverlässigkeit gebietet
Veröffentlichte Zahlen weichen häufig voneinander ab, da Unternehmen unterschiedliche Auffassungen darüber haben, was als intelligenter Assistent gilt, wie breit die Endnutzer gefasst sind und wie häufig Aktualisierungen erfolgen.
Zu den wichtigsten Ursachen für Abweichungen gehören, ob kostenträgerseitige Bots gezählt werden, wie aggressiv die durchschnittlichen Verkaufspreise prognostiziert werden und ob Währungsumrechnungen Spot- oder Jahresdurchschnitte verwenden. Mordors Geltungsbereich erfasst alle medizinisch trainierten Assistenten und wendet eine gewichtete Progression der Durchschnittsverkaufspreise an, die durch aktuelle Verträge validiert wurde, während mehrere Verlage die Zählungen auf Chatbots beschränken oder Preise einfrieren. Die jährliche Modellaktualisierung und Analysten-Überprüfungen auf Abruf verringern die Fehlerbandbreiten weiter.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Primärer Abweichungstreiber |
|---|---|---|
| 4,16 Milliarden USD (2025) | Mordor Intelligence | - |
| 1,73 Milliarden USD (2024) | Globales Beratungsunternehmen A | Zählt nur Chatbots und lässt Kostenträger-Bereitstellungen aus, basierend auf Desktop-Datenabrufen |
| 0,32 Milliarden USD (2022) | Branchenjournal B | Älteres Basisjahr, keine Inflationsanpassung, Stichprobenerhebung als Ersatz für Volumenmodellierung |
Zusammengenommen zeigt der Vergleich, dass Mordors ausgewogener Geltungsbereich, Live-Preisüberprüfungen und jährliche Aktualisierungen eine verlässliche Basislinie liefern, die Kunden auf klare Variablen und wiederholbare Schritte zurückführen können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für gesundheitliche intelligente virtuelle Assistenten?
Der Markt wird im Jahr 2026 auf USD 5,08 Milliarden geschätzt und soll bis 2031 auf USD 13,86 Milliarden ansteigen.
Welche Technologie hält heute den größten Marktanteil im Bereich gesundheitliche intelligente virtuelle Assistenten?
Spracherkennung führt im Jahr 2025 mit einem Umsatzanteil von 43,10 % aufgrund der starken Integration mit klinischen Dokumentationssystemen.
Welche Produktkategorie wächst am schnellsten im Markt für gesundheitliche intelligente virtuelle Assistenten?
Smart Speaker weisen von 2026 bis 2031 die höchste CAGR von 23,1 % auf, da Krankenhäuser und ambulante Pflegeanbieter Umgebungs-Sprachschnittstellen einsetzen.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Staatliche Investitionen in die digitale Gesundheit, große mehrsprachige Bevölkerungen und eine zunehmende Belastung durch chronische Krankheiten treiben eine CAGR von 24,85 % bis 2031 an.
Was sind die Haupthindernisse für eine breitere Einführung virtueller Assistenten im Gesundheitswesen?
Datenschutzbedenken, mangelndes Vertrauen der Kliniker und sich entwickelnde KI-Erklärbarkeitsvorschriften hemmen derzeit das Wachstum.
Wie helfen virtuelle Assistenten, die Gesundheitskosten zu senken?
Sie automatisieren Aufgaben mit hohem Volumen wie Terminplanung, Dokumentation und Triage, was den Verwaltungsaufwand reduziert und unnötige Krankenhausbesuche verhindert.