
Tamanho e Participação do Mercado de Leucemia de Células Pilosas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 207.93 Milhões de dólares |
| Tamanho do Mercado (2031) | 284.22 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.45 % |
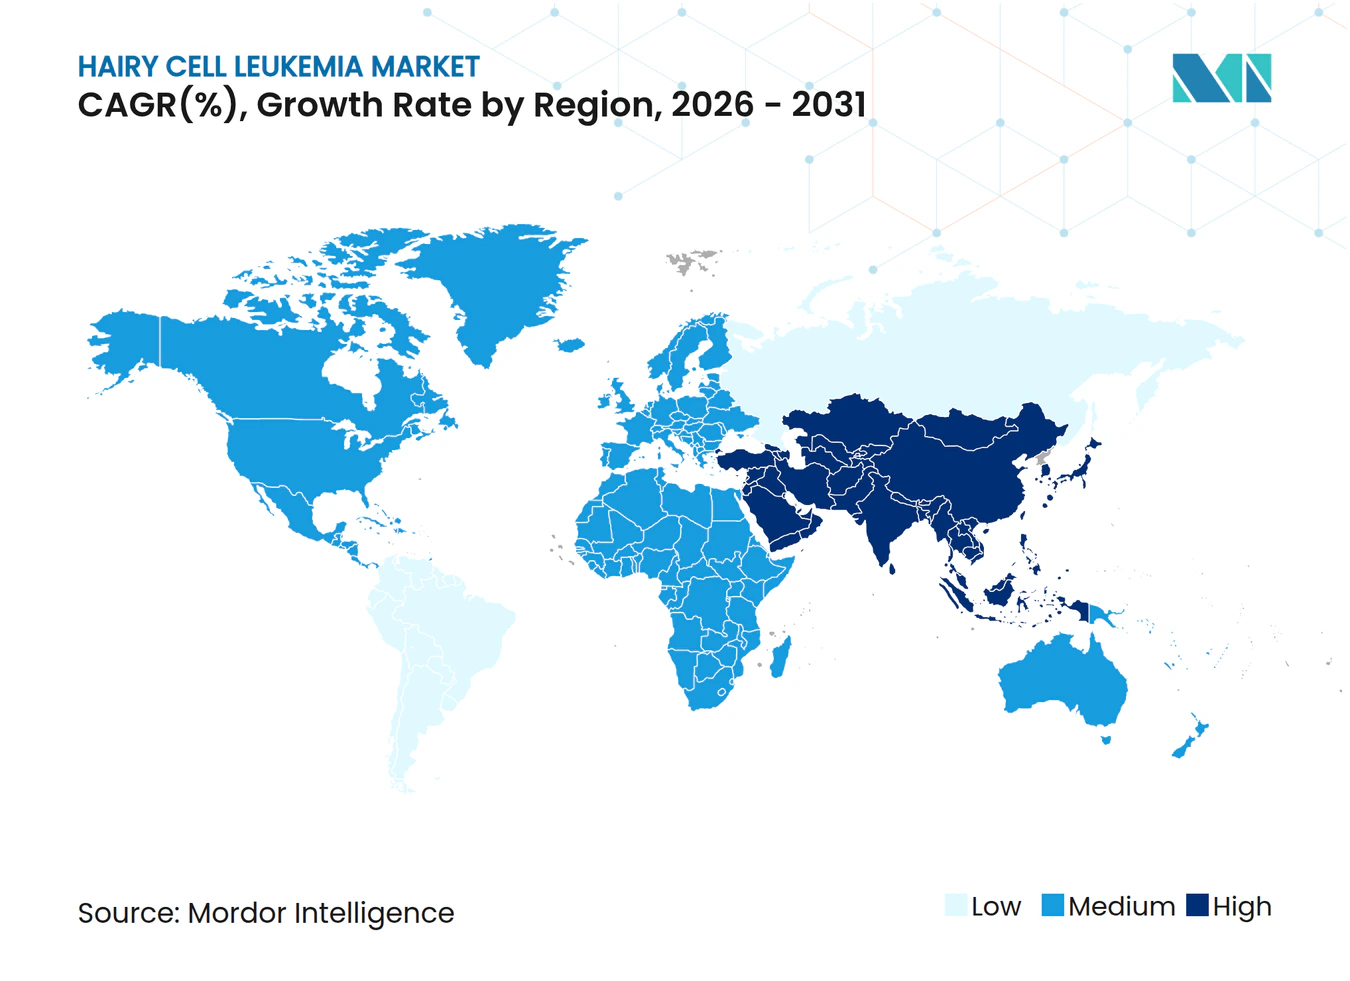
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Leucemia de Células Pilosas por Mordor Intelligence
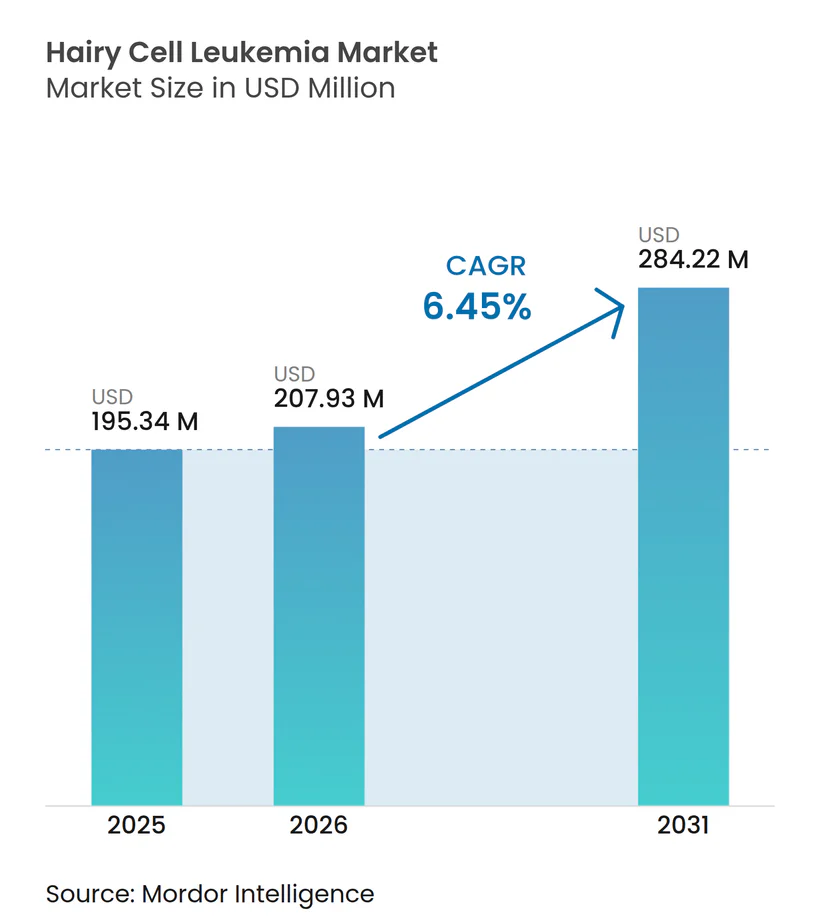
O tamanho do Mercado de Leucemia de Células Pilosas foi avaliado em 195,34 milhões de USD em 2025 e estima-se que cresça de 207,93 milhões de USD em 2026 para atingir 284,22 milhões de USD até 2031, a um CAGR de 6,45% durante o período de previsão (2026-2031).
As combinações de oncologia de precisão focadas na mutação BRAF V600E estão substituindo progressivamente a monoterapia com análogos de purina. A flexibilidade de precificação de medicamentos órfãos continua a proteger a receita, apesar da população de pacientes extremamente reduzida. A adoção clínica está se expandindo devido a avanços como o monitoramento de doença residual mínima (MRD) por citometria de fluxo, a reclassificação de diagnósticos complementares e a transição para a administração de cladribina em infusão intravenosa rápida de duas horas. A América do Norte permanece líder, apoiada por instituições acadêmicas, vias regulatórias aceleradas e alinhamento dos pagadores com diretrizes de reembolso para uso off-label. A região Ásia-Pacífico está avançando, impulsionada pela expansão planejada dos benefícios de hematologia na Coreia do Sul em 2026 e pela próxima atualização da Lista Nacional de Medicamentos Reembolsáveis da China em 2025, refletindo uma maior disposição para cobrir terapias ultrarraras. No entanto, as contínuas escassez de reagentes à base de fludarabina e a relutância dos pagadores em relação aos testes de MRD seriados representam desafios para a trajetória de crescimento, de outro modo positiva.
Principais Conclusões do Relatório
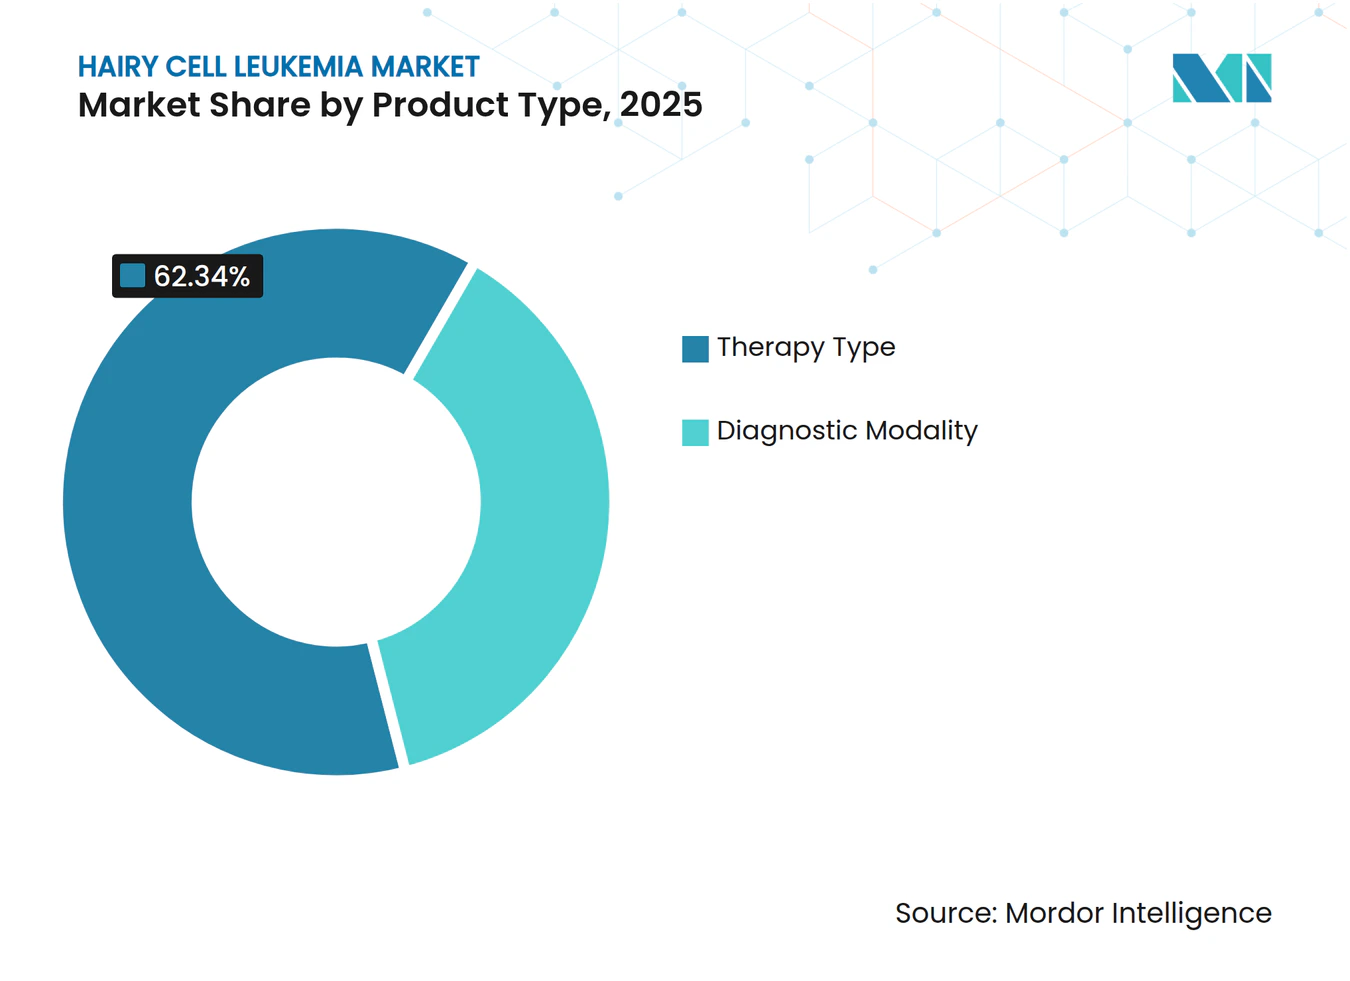
- Por categoria de produto, os produtos do tipo terapia lideraram com 62,34% de participação na receita em 2025; as modalidades de diagnóstico estão avançando a um CAGR de 7,79% até 2031.
- Por via de administração, a administração intravenosa representou 51,43% do tamanho do mercado de leucemia de células pilosas em 2025, enquanto as formulações orais devem se expandir a um CAGR de 7,96% entre 2026 e 2031.
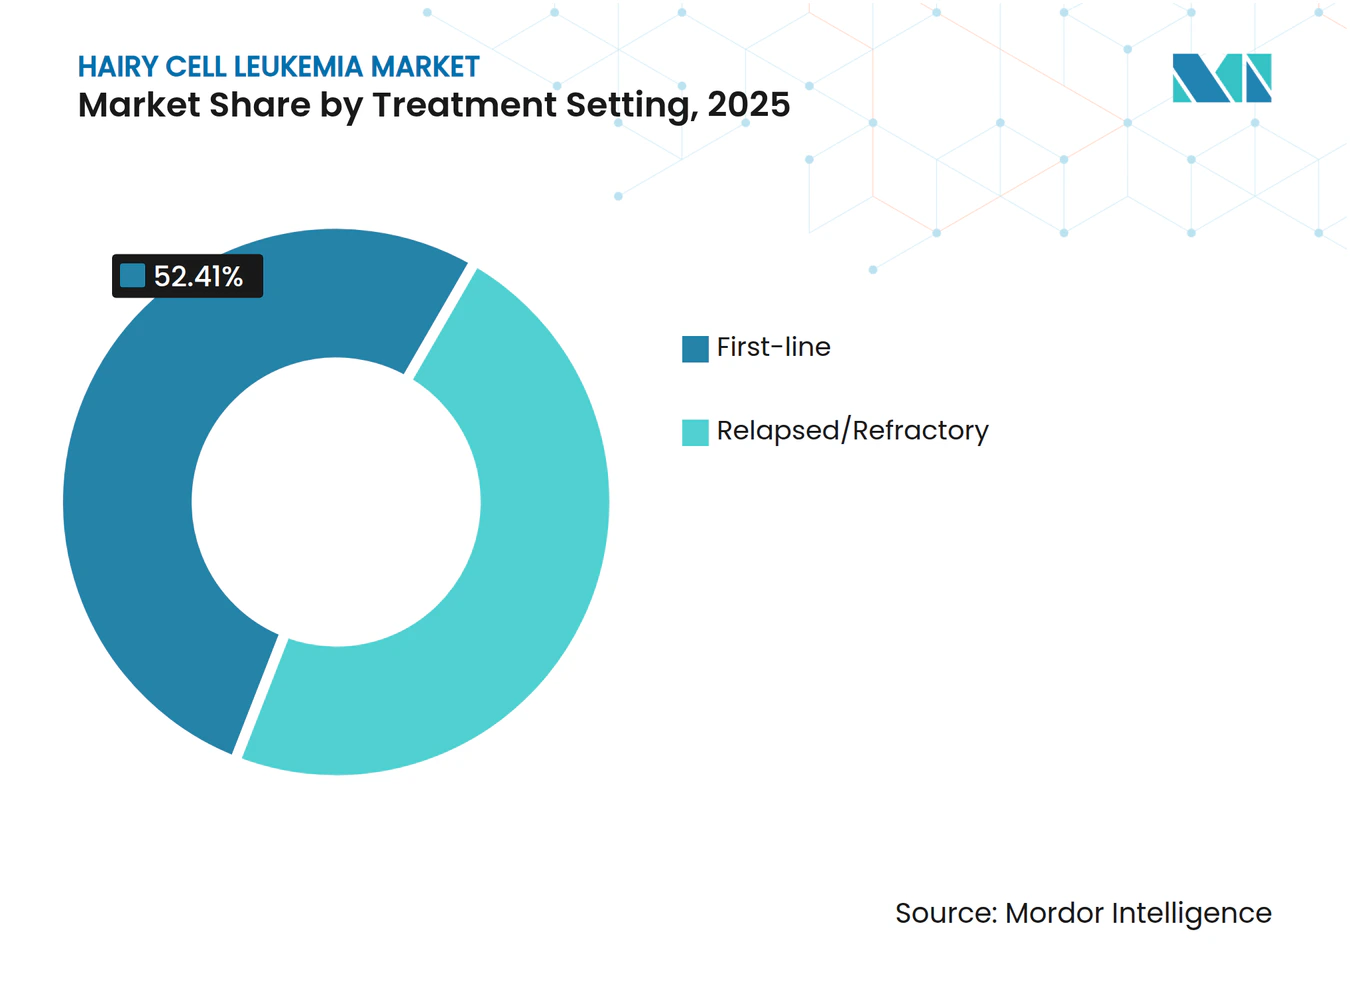
- Por cenário de tratamento, a terapia de primeira linha representou 52,41% da participação do mercado de leucemia de células pilosas em 2025, e o tratamento de recidivado ou refratário tem previsão de crescer a um CAGR de 8,15% até 2031.
- Por usuário final, os hospitais detinham 55,45% de participação em 2025; os laboratórios de diagnóstico têm projeção de crescer a um CAGR de 7,89% até 2031.
- Por geografia, a América do Norte capturou 39,34% de participação em 2025, enquanto a Ásia-Pacífico tem projeção de crescer a um CAGR de 8,25% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Adoção mais ampla do retratamento guiado por MRD | +1.8% | Global, mais forte na América do Norte e Europa Ocidental | Médio prazo (2 a 4 anos) |
| Diagnósticos complementares específicos para a mutação BRAF V600E | +1.5% | América do Norte, mercados centrais da UE, Japão | Curto prazo (≤ 2 anos) |
| Aumento da incidência na população masculina em envelhecimento | +0.9% | Global, pronunciado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Transição para formulações de infusão intravenosa rápida em ambiente ambulatorial | +0.7% | América do Norte, mercados selecionados da UE | Médio prazo (2 a 4 anos) |
| Flexibilidade de precificação de medicamentos órfãos | +1.2% | América do Norte, Alemanha, Reino Unido, países nórdicos | Curto prazo (≤ 2 anos) |
| Patologia digital habilitada por inteligência artificial para detecção de células raras | +0.6% | América do Norte, Europa Ocidental, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Retratamento Guiado por MRD Ganha Força
Os ensaios de MRD em medula óssea, capazes de detectar frequências alélicas de BRAF V600E abaixo de 0,01%, estão influenciando cada vez mais o momento dos tratamentos de resgate. Esse avanço está reduzindo as complicações relacionadas a infecções e diminuindo os custos para pacientes com pancitopenia. A adoção do protocolo de Fase 2 do Memorial Sloan Kettering, que exige avaliação de MRD aos seis meses, acelerou essa tendência. A intervenção precoce com terapias direcionadas está minimizando as hospitalizações. No entanto, a ausência de pontos de corte padronizados de MRD apresenta desafios para o alinhamento com os requisitos dos pagadores. A orientação preliminar esperada para o final de 2025 pode ajudar a padronizar os desfechos, mas o reembolso continuará condicionado às avaliações nacionais de tecnologia em saúde.[1]
Diagnósticos Complementares para a Mutação BRAF V600E Ganham Destaque
Com mais de 95% dos casos clássicos associados à mutação BRAF V600E, confirmar essa alteração é essencial antes de prescrever vemurafenibe. O setor está migrando para testes multiplex prontos para uso clínico, conforme demonstrado por parcerias recentes para o desenvolvimento de ensaios de fluxo de alto rendimento. Mudanças regulatórias, como a reclassificação desses diagnósticos da Classe III para a Classe II, devem encurtar os prazos de pré-comercialização. No entanto, requisitos mais rigorosos de validação analítica tendem a aumentar os custos de desenvolvimento. Na Europa, os atrasos na aplicação do IVDR até 2029 estão criando um mercado em duas velocidades, no qual os laboratórios dos Estados Unidos estão avançando nas plataformas de MRD enquanto muitas instalações europeias aguardam kits em conformidade regulatória.
A Demografia Masculina em Envelhecimento Registra Aumento da Incidência
O envelhecimento da população está impulsionando um aumento no número absoluto de pacientes, apesar de uma taxa de incidência estável de 0,3 por 100.000 indivíduos. Essa tendência é particularmente evidente nos Estados Unidos e na Europa. Com uma razão de diagnóstico masculino-feminino superior a 4:1 e uma idade mediana de diagnóstico de 55 anos, espera-se que a demografia masculina em envelhecimento sustente um aumento gradual na demanda.[2] Embora as exposições ocupacionais permaneçam sob investigação e as teorias de imunovigilância específicas por sexo careçam de dados conclusivos de ensaios, as mudanças demográficas estão influenciando progressivamente a demanda. No entanto, a raridade da leucemia de células pilosas continua a impor restrições do lado da oferta ao mercado.
Formulações de Infusão Intravenosa Rápida em Ambiente Ambulatorial em Ascensão
As infusões de cladribina de duas horas estão proporcionando taxas de resposta completa comparáveis de 92% em relação aos esquemas tradicionais de cinco dias, ao mesmo tempo que reduzem os casos de neutropenia febril em 50%.[3] Nos Estados Unidos, as políticas de reembolso alinhadas com as taxas dos pagadores privados estão impulsionando a adoção de tempos de infusão mais curtos. Em contraste, a adoção europeia permanece mais lenta devido às estruturas de pagamento vinculadas à duração da infusão. Embora o vemurafenibe oral ofereça maior otimização de recursos, a necessidade concomitante de infusões de rituximabe atualmente impede a adoção de um regime de tratamento totalmente oral.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Pequeno pool de pacientes limita a viabilidade econômica dos ensaios | -0.8% | Global, agudo em estados menores da UE e Ásia-Pacífico exceto Japão | Longo prazo (≥ 4 anos) |
| Altas taxas de recidiva com reexposição a análogos de purina | -0.5% | Global, maior onde os inibidores de BRAF têm acesso limitado | Médio prazo (2 a 4 anos) |
| Lacunas de fornecimento de reagentes à base de fludarabina | -0.6% | América do Norte, UE, Austrália, Nova Zelândia | Curto prazo (≤ 2 anos) |
| Atualizações lentas de reembolso para testes ultrarraros | -0.7% | Europa Central e Oriental, América Latina, Ásia-Pacífico selecionada | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Pequeno Pool de Pacientes Limita a Viabilidade Econômica dos Ensaios
Com uma prevalência global de apenas 15.000 a 20.000 casos, mesmo estudos de Fase 2 com 80 pacientes exigem três anos para recrutamento. Os custos por paciente excedem 45.000 USD, o dobro dos ensaios oncológicos padrão, devido às taxas de ativação em múltiplos centros e aos testes centralizados de MRD.[4] Embora os reguladores permitam desenhos de braço único, os pagadores europeus frequentemente rejeitam dados sem comparadores randomizados, atrasando os prazos de acesso ao mercado.
Altas Taxas de Recidiva com Reexposição a Análogos de Purina
A cladribina de segunda linha alcança uma sobrevida livre de progressão mediana de 8,2 anos, uma redução em relação aos 12,5 anos observados após a terapia de primeira linha. As remissões de terceira linha diminuem ainda mais para 4,1 anos. O aumento cumulativo da mielossupressão eleva significativamente os riscos de mortalidade relacionada a infecções. O acesso off-label ao vemurafenibe enfrenta negações de seguradoras em 38% dos casos, causando atrasos na terapia de resgate. Até que dados randomizados de comparação direta estejam disponíveis, a forte dependência de análogos de purina continua a dificultar o crescimento do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Diagnósticos Ancoram a Precisão, Terapêuticos Impulsionam a ReceitaEm 2025, os produtos do tipo terapia representaram 62,34% da receita, destacando a dependência do mercado de leucemia de células pilosas em relação à cladribina, pentostatina, rituximabe e esquemas emergentes com inibidores de BRAF. À medida que os testes de MRD se tornam padrão, os diagnósticos estão crescendo a um CAGR de 7,79%, evoluindo de painéis de citometria de fluxo de quatro cores para citometria espectral de alto parâmetro com limiar de sensibilidade de 0,01%. Embora o mercado de diagnósticos avançados em leucemia de células pilosas esteja se expandindo mais rapidamente do que a receita de medicamentos, ele parte de uma base menor.
Os instrumentos espectrais, combinados com o sequenciamento de nova geração, permitem a confirmação por PCR alelo-específico de BRAF V600E a uma frequência de alelo variante de 0,001%, permitindo que os clínicos determinem com precisão o momento da terapia de resgate. No entanto, a adoção desse fluxo de trabalho é inconsistente; em 2025, apenas 11 dos 28 países da UE reembolsavam testes moleculares. Ainda assim, os laboratórios de referência centralizados estão crescendo para preencher essa lacuna. Com a orientação unificada de MRD no horizonte, os diagnósticos estão posicionados para desempenhar um papel significativo na formação da futura participação de mercado da leucemia de células pilosas.


Por Via de Administração:
A Via Oral Ganha Terreno, a Via Intravenosa Mantém o Domínio ProcessualEm 2025, a administração intravenosa representou 51,43% dos gastos, apoiada pelos protocolos estabelecidos de cladribina e rituximabe prevalentes na prática comunitária. No entanto, o vemurafenibe oral tem projeção de se expandir a um CAGR de 7,96%, aumentando gradualmente a participação do segmento oral no mercado de leucemia de células pilosas. Uma infusão intravenosa rápida de cladribina de duas horas reduz o risco de neutropenia em comparação com uma infusão contínua de cinco dias, otimizando também o uso das cadeiras de infusão para biológicos mais rentáveis, acelerando assim a inovação no processo intravenoso nos Estados Unidos.
Embora a adoção europeia esteja atrasada devido a códigos de reembolso que favorecem infusões mais longas, há uma pressão crescente para reduzir as internações hospitalares. O rituximabe subcutâneo, representando 8% das vias de administração em 2025, pode registrar um aumento à medida que os hospitais buscam maior eficiência no uso das cadeiras. Embora as terapias orais estejam desafiando o domínio da via intravenosa, a necessidade contínua de infusões combinadas de rituximabe garante a posição dominante da via intravenosa no futuro previsível.
Por Cenário de Tratamento:
A Estabilidade da Primeira Linha Mascara a Inovação no Segmento Recidivado/RefratárioEm 2025, os esquemas de primeira linha representaram 52,41% da receita, impulsionados por taxas de remissão completa superiores a 90% com combinações de cladribina-rituximabe. Embora a participação de mercado da terapia de primeira linha deva registrar um leve declínio, o segmento recidivado/refratário está posicionado para crescer a um CAGR de 8,15% até 2031. Um ensaio de Fase 2, comparando vemurafenibe-obinutuzumabe com cladribina-rituximabe, poderia potencialmente alterar o cenário de primeira linha caso demonstre eficácia comparável com citopenias reduzidas.
No entanto, as decisões regulatórias não são esperadas antes de 2029, o que provavelmente preservará o cenário atual de primeira linha durante a maior parte do período de previsão. Enquanto isso, as combinações com inibidores de BRAF no contexto de resgate não apenas estão acelerando a recuperação hematológica, mas também atraindo o interesse dos pagadores, apesar de seu preço premium por ciclo. Após 2029, se os esquemas livres de quimioterapia obtiverem aprovação de rótulo, o cenário competitivo poderá sofrer mudanças rápidas.

Por Usuário Final:
Hospitais Ancoram o Volume, Laboratórios de Diagnóstico Capturam a ComplexidadeEm 2025, os hospitais representaram 55,45% da receita, servindo como o principal local para biópsias, infusões e decisões críticas, consolidando seu papel no cenário da leucemia de células pilosas. No entanto, os laboratórios de diagnóstico estão registrando um crescimento de CAGR de 7,89%, impulsionado por ferramentas de citometria de fluxo e sequenciamento de nova geração com alto investimento de capital, que os hospitais têm dificuldade em justificar dado o volume limitado de amostras. Uma parceria notável em 2025 entre grandes players de diagnóstico ressalta as vantagens dos testes centralizados.
Instituições acadêmicas proeminentes estão adotando modelos híbridos, oferecendo tanto atendimento ao paciente quanto ensaios moleculares certificados pela CLIA, representando coletivamente 18% da receita de usuários finais em 2025. À medida que a patologia digital impulsionada por inteligência artificial ganha força, os laboratórios de referência equipados com análises em nuvem estão posicionados para capturar uma maior participação de mercado. No entanto, os hospitais continuam a dominar os fluxos de receita, graças aos reembolsos vinculados aos seus procedimentos.
Análise Geográfica
Mercado de Leucemia de Células Pilosas na América do Norte
Em 2025, a América do Norte representou 39,34% da receita, impulsionada pelo reembolso do Medicare para cladribina, rituximabe e vemurafenibe off-label listado pelo NCCN. Esses fatores apoiam coletivamente o mercado de leucemia de células pilosas na região. Os Estados Unidos se beneficiam de uma forte presença de instituições acadêmicas e da isenção de taxas para medicamentos órfãos concedida pela FDA em 2025, que oferece suporte significativo a patrocinadores menores. Enquanto isso, o Canadá está 12 a 18 meses atrás dos Estados Unidos devido ao requisito da Health Canada por indicações explícitas. Além disso, os formulários provinciais restringem o acesso até que as revisões de custo-efetividade sejam concluídas.
Mercado de Leucemia de Células Pilosas na Europa
A participação de mercado de 32% da Europa reflete disparidades regionais. A Alemanha, com sua regra de reembolso automático de medicamentos órfãos de 180 dias, garante 28% das vendas da região. Em contraste, a Europa Central e Oriental enfrenta atrasos superiores a 24 meses para aprovações nacionais. Embora a Avaliação Clínica Conjunta da UE de 2025 vise padronizar os critérios de evidência, a negociação de acordos de preço-volume permanece sob jurisdição estatal. Embora o mercado de leucemia de células pilosas demonstre potencial estável, os atrasos no reembolso de MRD na Polônia e na Bulgária podem dificultar o crescimento no curto prazo.
Mercado de Leucemia de Células Pilosas na Ásia-Pacífico
A Ásia-Pacífico, com um CAGR de 8,25%, é impulsionada pela expansão do reembolso de hematologia na Coreia do Sul em março de 2026 e pela atualização da LNMR da China em 2025, que sinaliza uma postura favorável em relação às terapias direcionadas. O arcabouço estabelecido de medicamentos órfãos do Japão facilita um acesso mais rápido. No entanto, os países menores da ASEAN, que carecem de infraestrutura especializada em hematopatologia, reduzem as médias gerais da região. Apesar disso, a modernização contínua entre os pagadores indica uma trajetória de crescimento consistente para o mercado de leucemia de células pilosas até 2031.
Cenário Competitivo
Concentração do Mercado
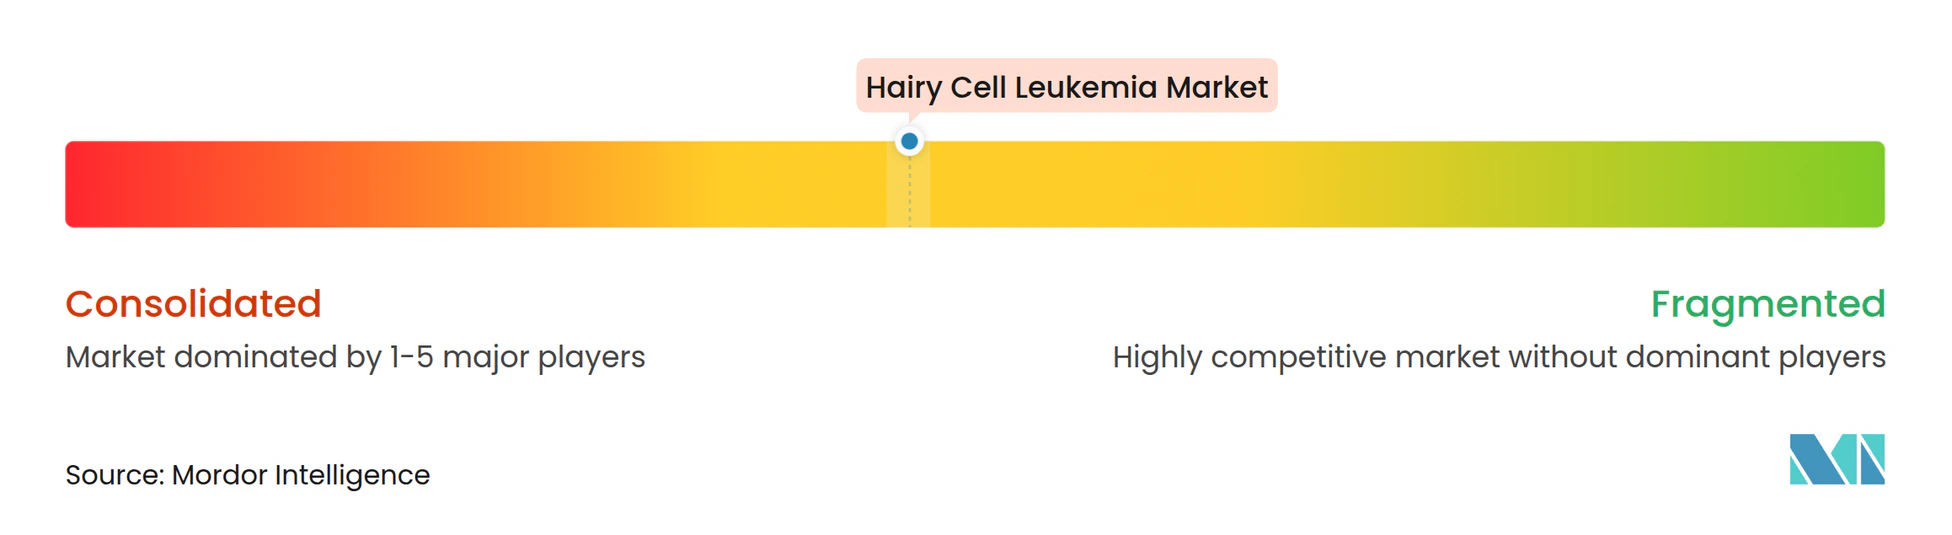
O mercado de leucemia de células pilosas permanece moderadamente fragmentado, sem que nenhuma empresa detenha mais de 15% de participação. A disponibilidade de análogos de purina sem patente, como cladribina e pentostatina, comercializados por diversos fabricantes de genéricos, dilui ainda mais a concentração do mercado. A concorrência nas plataformas de diagnóstico é diversificada, dividida entre fabricantes globais e laboratórios hospitalares.
As integrações estratégicas estão transformando a dinâmica do mercado. A aquisição da Exact Sciences pela Abbott por 2,3 bilhões de USD em abril de 2026 expande sua presença em diagnósticos oncológicos, ao mesmo tempo que aumenta a exposição aos riscos neste segmento ultrararo. A colaboração da Becton Dickinson com a Labcorp demonstra uma estratégia de integração vertical, garantindo o consumo de reagentes à medida que os laboratórios centralizados ampliam os testes de MRD. Da mesma forma, o acordo inicial de 65 milhões de USD da Pfizer com a Cartography Biosciences reflete o crescente interesse em plataformas de descoberta de antígenos projetadas para cânceres raros de células B.
Oportunidades em espaços inexplorados estão surgindo em mercados como China e Brasil, onde os arcabouços de reembolso estão em desenvolvimento. Potencial adicional reside em atender às necessidades de pacientes com múltiplas recidivas intolerantes a análogos de purina e em avançar nos diagnósticos com tempos de resposta mais rápidos. A reclassificação de diagnósticos complementares pela FDA poderia consolidar os testes entre poucos grandes fabricantes, elevando as barreiras para desenvolvedores menores de kits. Enquanto isso, as extensões sob o IVDR europeu podem atrasar novos entrantes, potencialmente solidificando posições competitivas até 2029. Com os cinco principais players representando aproximadamente 45% da receita, o mercado de leucemia de células pilosas permanece competitivo, mas exige resiliência de capital substancial para navegar em sua economia de medicamentos órfãos.
Líderes do Setor de Leucemia de Células Pilosas
-
AstraZeneca PLC
-
F. Hoffmann-La Roche Ltd
-
Pfizer, Inc.
-
Gilead Sciences
-
Amgen
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Leucemia de Células Pilosas Empresas cobertas neste relatório
- Abbvie
- Adaptive Biotechnologies Corp.
- ADC Therapeutics
- Amgen
- AstraZeneca
- BeiGene
- Bristol-Myers Squibb
- Roche
- Genmab
- Gilead Sciences
- Innate Pharma SA
- Johnson & Johnson
- Merck
- Merck
- Novartis
- Pfizer
Desenvolvimentos industriais recentes em Mercado de Leucemia de Células Pilosas
- Abril de 2026: As diretrizes atualizadas de Leucemia de Células Pilosas e Variante de LCP divulgadas pela Fundação de Leucemia de Células Pilosas enfatizam a medicina de precisão e o cuidado individualizado.
- Julho de 2025: A Fundação de Leucemia de Células Pilosas e a Sociedade de Leucemia e Linfoma comprometeram entre 5 e 7 milhões de USD ao longo de cinco anos para financiar pesquisas sobre LCP e um registro de dados de pacientes.
Mercado de Leucemia de Células Pilosas Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
De acordo com a Mordor Intelligence, o mercado de Leucemia de Células Pilosas (LCP) refere-se às receitas mundiais de prescrição de medicamentos que tratam a LCP clássica ou variante, incluindo quimioterapia com análogos de purina (cladribina, pentostatina), agentes-alvo BRAF e BTK, anticorpos monoclonais e imunotoxinas recombinantes, capturadas a preços ex-fabricante e alocadas ao ano em que os pacientes recebem a terapia. Contabilizamos cada linha de terapia aprovada, mas excluímos os usos puramente off-label para outras neoplasias malignas.
Exclusões de Escopo: Produtos de cuidados de suporte, ensaios diagnósticos, procedimentos de medula óssea e taxas de serviços hospitalares estão fora deste mercado.
Visão Geral da Segmentação
- Por Tipo de Terapia
- Quimioterapia (análogos de purina)
- Terapia Direcionada (inibidores de BRAF, BTK, MEK)
- Imunoterapia (anticorpos monoclonais, imunotoxinas)
- Outros (interferon-α, esplenectomia)
- Por Tipo de Paciente
- LCP Clássica (cLCP)
- LCP Variante (LCP-V)
- SDRPL e outros distúrbios semelhantes à LCP
- Por Via de Administração
- Infusão Intravenosa
- Injeção Subcutânea
- Oral
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- GCC
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Conversamos com hematologistas-oncologistas em exercício na América do Norte, Europa e Ásia-Pacífico, consultores de reembolso em pagadores nacionais e líderes de assuntos médicos em três empresas originárias. Suas percepções sobre taxas de retratamento no mundo real, intensidade de dose e barreiras de acesso orientaram os filtros de prevalência e as curvas de erosão de preços.
Pesquisa Documental
Nossa equipe compilou inicialmente dados epidemiológicos específicos da doença e de adoção de tratamentos a partir de fontes públicas de primeiro nível, como SEER, CDC WONDER, Eurostat, Observatório Global de Saúde da OMS e periódicos revisados por pares que acompanham a prevalência de BRAF V600E. Esses dados foram combinados com registros regulatórios de designações de medicamentos órfãos da FDA e listagens PRIME da EMA que sinalizam coortes de lançamentos futuros. Em seguida, extraímos preços médios de venda, valores de remessa e cronogramas de ciclo de vida para moléculas-chave a partir de relatórios 10-K de empresas, instantâneos do D&B Hoovers e arquivos de notícias do Dow Jones Factiva para ancorar os insumos de receita. Uma análise rápida de associações do setor, da Sociedade de Leucemia e Linfoma e da Associação Europeia de Hematologia, ajudou-nos a avaliar as diretrizes de tratamento e as mudanças nas trajetórias dos pacientes. Esta lista é ilustrativa; vários portais de estatísticas adicionais, registros de patentes e apresentações para investidores apoiaram a verificação de fatos.
Dimensionamento de Mercado e Previsão
Nosso modelo começa com uma construção de pacientes tratados a partir da prevalência por região, multiplica esse conjunto pela penetração por linha de terapia e reconcilia o total com uma verificação de cima para baixo que consolida as receitas auditadas de LCP dos fabricantes. As consolidações de fornecedores para medicamentos selecionados validaram os volumes unitários e destacaram subnotificações regionais, que corrigimos antes de finalizar o valor. As principais variáveis — prevalência diagnosticada, participação de primeira linha capturada pela cladribina, velocidade de adoção dos inibidores de BRAF, duração média do tratamento e declínios de preços esperados após a exclusividade de medicamento órfão — impulsionam as projeções anuais. A regressão multivariada com análise de cenários projeta valores futuros, utilizando tendências epidemiológicas e gastos macro em oncologia como covariáveis.
Validação de Dados e Ciclo de Atualização
Cada revisão passa por três análises de analistas, verificações de lacunas em relação a rastreadores externos de vendas e alertas de variância que acionam retornos de chamada a médicos quando as anomalias excedem cinco por cento. Os relatórios são atualizados anualmente, e uma varredura intermediária ocorre após expansões relevantes de rótulos ou retiradas por segurança.
Por que Nossa Linha de Base de Leucemia de Células Pilosas Inspira Confiabilidade
As estimativas publicadas de LCP frequentemente divergem porque as empresas aplicam cestas de terapia, níveis de preços e cadências de atualização distintos.
Ao centrar-se na adequação medicamento-indicação e alinhar as marcações de ano com a faturação dos fabricantes, a Mordor Intelligence apresenta uma linha de base equilibrada e pronta para a tomada de decisões.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 195,34 milhões de USD (2025) | Mordor Intelligence | - |
| 130,70 milhões de USD (2023) | Consultoria Global A | Contabiliza proxies de vendas de pipeline pré-lançamento e mistura preços de tabela regionais sem normalização de descontos |
| 280,00 milhões de USD (2024) | Analista do Setor B | Adiciona medicamentos de cuidados de suporte e infusões hospitalares, inflacionando os totais |
| 115,25 milhões de USD (2024) | Empresa de Pesquisa Regional C | Baseia-se em registros públicos limitados e assume preços uniformes entre países de baixa e alta renda |
A comparação mostra que a amplitude do escopo, a calibração de preços e a frequência de atualização explicam a maioria das divergências. Ao fundamentar cada dado em volumes verificáveis de pacientes e faturas atuais, a Mordor Intelligence fornece uma linha de base transparente que os clientes podem acompanhar e replicar com confiança.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de leucemia de células pilosas em 2026?
O tamanho do mercado de leucemia de células pilosas é de 207,9 milhões de USD em 2026 e tem previsão de atingir 284,2 milhões de USD até 2031 a um CAGR de 6,45%.
Qual região gera a maior receita em leucemia de células pilosas?
A América do Norte lidera com 39,34% de participação em 2025, graças a centros acadêmicos e reembolso favorável.
Qual tipo de terapia domina o tratamento da leucemia de células pilosas?
Os produtos do tipo terapia, principalmente cladribina, pentostatina e rituximabe, representaram 62,34% da participação na receita em 2025.
Os medicamentos orais estão ganhando terreno no tratamento da leucemia de células pilosas?
Sim, o vemurafenibe oral tem projeção de se expandir a um CAGR de 7,96%, erodindo gradualmente o domínio da via intravenosa.
Qual é o segmento geográfico de mercado de crescimento mais rápido até 2031?
A Ásia-Pacífico está posicionada para se expandir a um CAGR de 8,25% à medida que os arcabouços de reembolso amadurecem.