
Taille et parts du marché des obligations vertes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 699.11 Milliards de dollars |
| Taille du Marché (2031) | 844.61 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.86 % |
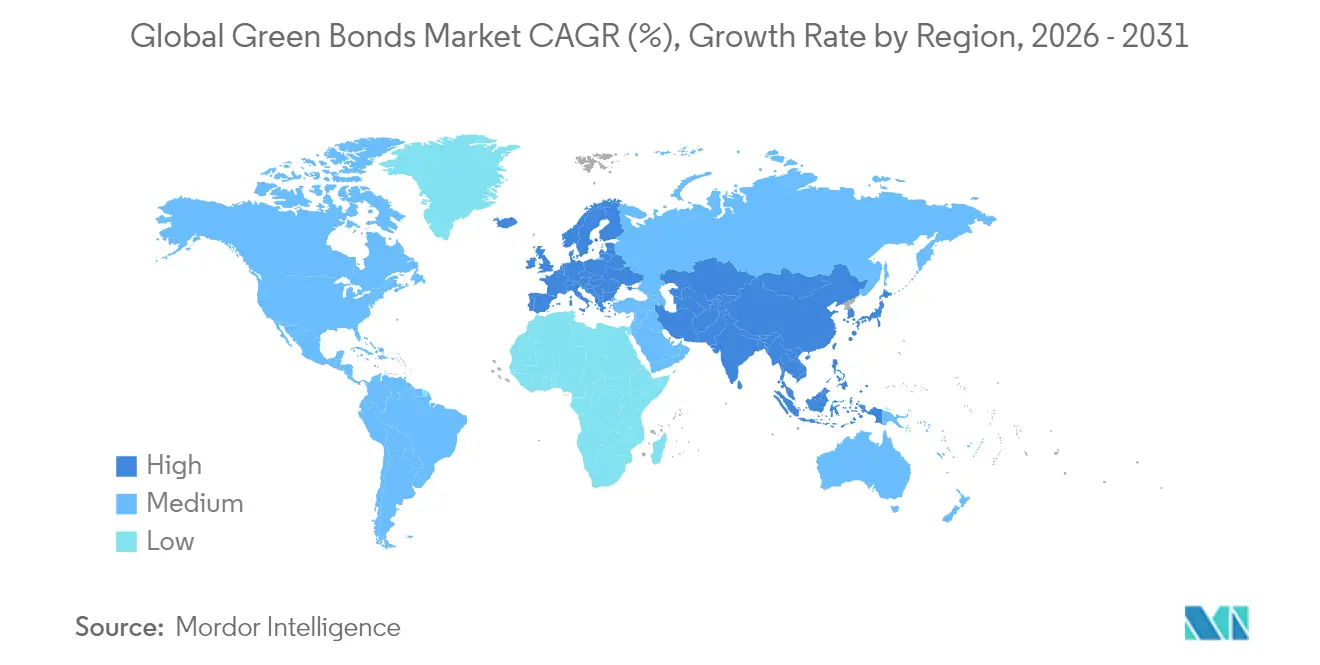
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des obligations vertes par Mordor Intelligence
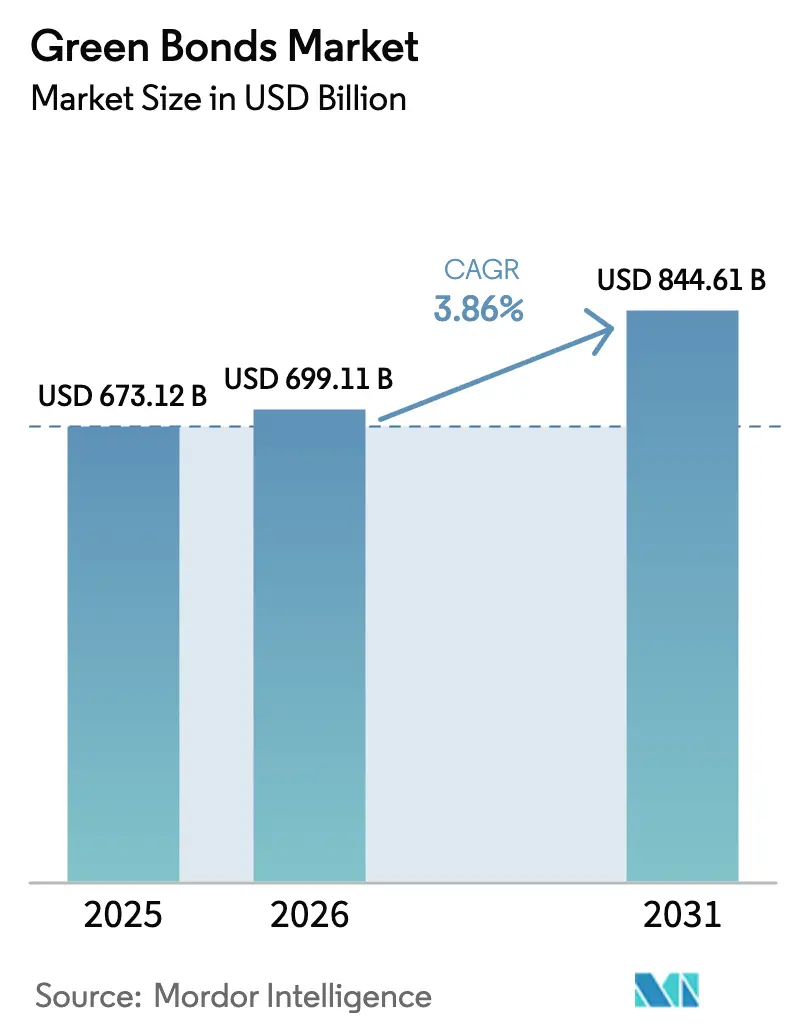
La taille du marché des obligations vertes devrait passer de 673,12 milliards USD en 2025 à 699,11 milliards USD en 2026 et devrait atteindre 844,61 milliards USD d'ici 2031 à un TCAC de 3,86 % sur la période 2026-2031.
La demande reflète la fusion des signaux politiques de neutralité carbone avec les mandats des investisseurs en faveur de la décarbonation, tandis que les coûts d'émission continuent de baisser à mesure que les projets pilotes de tokenisation et les registres numériques rationalisent la documentation. La convergence réglementaire est lente, mais le nouveau dispositif d'étiquetage de l'Union européenne incite les émetteurs à des rapports plus granulaires, affinant la découverte des prix et réduisant la prime verte. Les programmes souverains mondiaux font désormais des obligations vertes des outils de diplomatie climatique du secteur public, créant des références liquides qui attirent les capitaux privés. Parallèlement, l'offre des entreprises s'accélère à mesure que la baisse des coûts nivelés des énergies renouvelables améliore les flux de trésorerie des projets, élargissant l'univers investissable sur le marché des obligations vertes.
Principaux enseignements du rapport
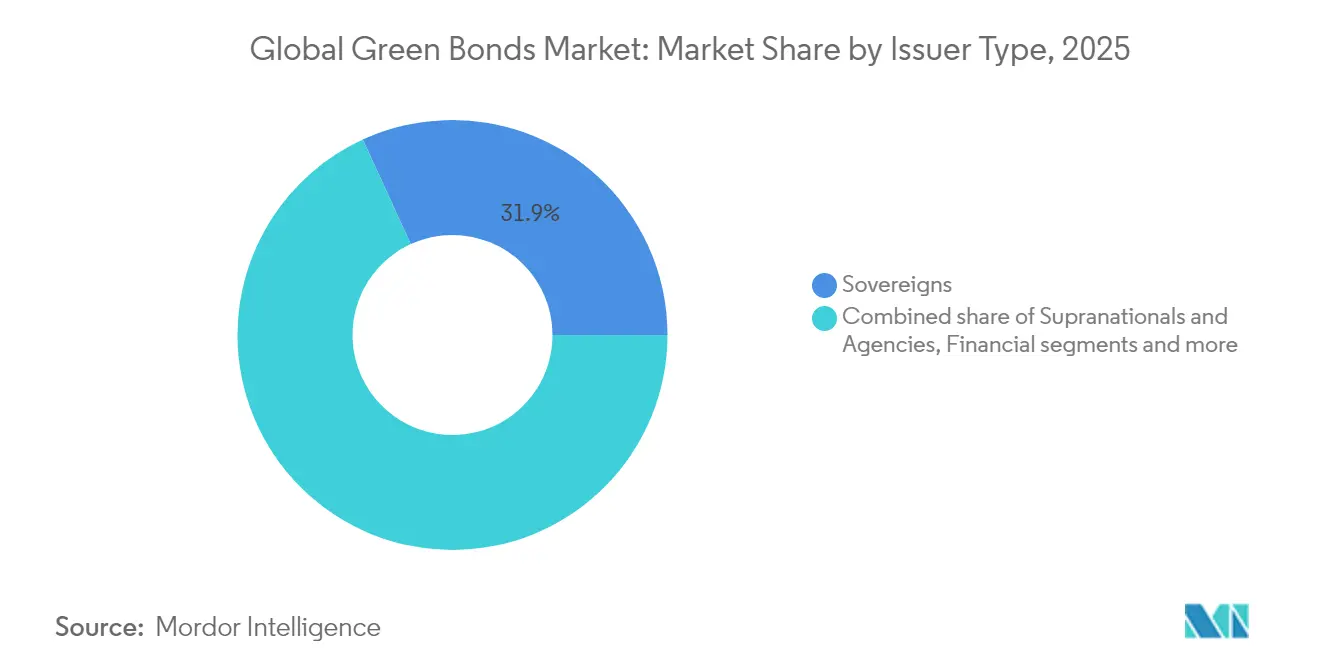
- Par type d'émetteur, les souverains ont dominé avec 31,85 % de la part du marché des obligations vertes en 2025, tandis que les entreprises financières ont enregistré le TCAC projeté le plus élevé à 4,65 % jusqu'en 2031.
- Par secteur d'utilisation des produits, les projets énergétiques ont capté 28,15 % de la taille du marché des obligations vertes en 2025 ; le financement de l'utilisation des terres et de la biodiversité devrait se développer à un TCAC de 6,72 % jusqu'en 2031.
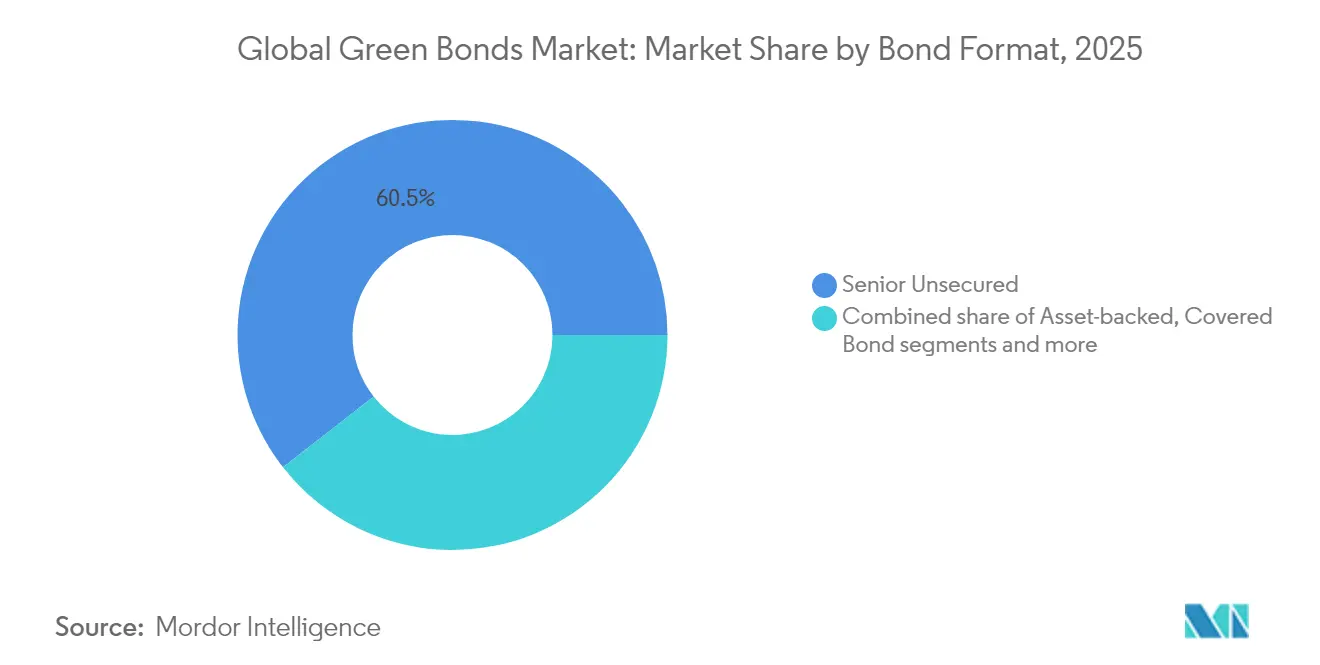
- Par format d'obligation, les instruments senior non garantis représentaient une part de 60,55 % de la taille du marché des obligations vertes en 2025, et les formats sukuk progressent à un TCAC de 5,78 % jusqu'en 2031.
- Par géographie, le marché des obligations vertes en Europe détenait une part de revenus de 43,70 % en 2025, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 5,98 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Obligations Vertes*
| Moteur | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Engagements souverains de neutralité carbone accélérant les émissions souveraines | +0.8% | Mondial ; leadership précoce en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Norme européenne en matière d'obligations vertes stimulant l'offre des entreprises | +0.6% | Europe en premier lieu ; répercussions mondiales | Court terme (≤ 2 ans) |
| La baisse du coût nivelé de l'énergie propre améliore la bancabilité des projets | +0.9% | Mondial ; plus fort dans les marchés émergents | Long terme (≥ 4 ans) |
| Les obligations vertes « liées à la biodiversité » débloquent le financement de la nature | +0.4% | Amérique latine et Afrique ; expansion en Asie-Pacifique | Long terme (≥ 4 ans) |
| Les obligations vertes tokenisées réduisant les coûts d'émission pour les banques des marchés émergents | +0.3% | Marchés émergents, notamment Asie-Pacifique et Moyen-Orient | Moyen terme (2-4 ans) |
| Les mandats de décarbonation des fonds communs de placement stimulant la demande verte municipale | +0.5% | Amérique du Nord et Europe, avec des répercussions sur l'Asie développée | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Engagements souverains de neutralité carbone accélérant les émissions souveraines
Les émissions souveraines ancrent désormais la liquidité et les courbes de prix, comme en témoigne le premier placement de la Chine de 824 millions USD à Londres, qui a établi une référence en RMB transfrontalier[1]Climate Bonds Initiative, "La Chine émet sa première obligation verte souveraine à la Bourse de Londres," climatebonds.net. L'obligation verte australienne de 4,41 milliards USD a attiré 13,86 milliards USD de demandes, illustrant le rôle catalyseur de la sursouscription dans l'attraction des capitaux privés. Le Canada a élargi son cadre pour inclure les dépenses nucléaires, élargissant les actifs éligibles sans diluer la rigueur environnementale. L'analyse de la BRI révèle que les programmes souverains augmentent les émissions d'obligations durables des entreprises nationales de 23 %, soulignant les effets de démonstration. Avec la COP30 à l'horizon, les gouvernements synchronisent leurs opérations pour façonner les normes régionales et sécuriser les gains de réputation du premier entrant.
La norme européenne en matière d'obligations vertes stimulant l'offre des entreprises
La norme européenne en matière d'obligations vertes (EuGB) est entrée en vigueur en décembre 2024, introduisant l'enregistrement des évaluateurs externes auprès de l'ESMA et des rapports d'allocation obligatoires[2]Union européenne, "Règlement (UE) 2023/2631 établissant la norme européenne en matière d'obligations vertes," eur-lex.europa.eu. Seuls trois émetteurs ont adopté l'EuGB jusqu'à présent, les coûts de conformité freinant une adoption rapide. L'émission EuGB de 3,15 milliards USD de la Banque européenne d'investissement établit une référence de liquidité pour les entreprises désireuses d'accéder au bassin d'investisseurs alignés sur la taxonomie de 261,45 milliards USD en Europe. Les institutions financières sont les premières à l'adopter car elles divulguent déjà des actifs alignés sur la taxonomie, obtenant un avantage en termes de coût de financement susceptible de susciter des réponses concurrentielles dans d'autres régions. À mesure que les juridictions extérieures se réfèrent aux critères de l'UE, des opportunités d'arbitrage émergent pour les émetteurs capables de naviguer entre plusieurs taxonomies.
La baisse du coût nivelé de l'énergie propre améliore la bancabilité des projets
Les coûts du solaire à grande échelle ont chuté de 85 % depuis 2010 et l'éolien terrestre de 56 %, atteignant respectivement 0,057 USD/kWh et 0,039 USD/kWh[3]Agence internationale pour les énergies renouvelables, "Coûts de production d'électricité renouvelable en 2024," irena.org. La baisse des coûts de production renforce les ratios de service de la dette, comprimant les écarts de crédit pour les projets de qualité investissement. Cependant, la hausse des coûts en capital a fait augmenter les prix de l'électricité sur le marché de 30 % en 2024, créant des vents contraires temporaires pour les développeurs à mesure que les taux d'actualisation se réajustent. Les coûts de financement varient encore largement — l'éolien terrestre allemand affiche en moyenne 1,1 % tandis que le solaire ukrainien dépasse 10 %, soulignant la dispersion du risque macroéconomique. Les produits ciblent désormais les mises à niveau du réseau et le stockage par batteries, essentiels pour intégrer des énergies renouvelables bon marché mais variables, renforçant une boucle vertueuse de réduction des coûts.
Les obligations vertes « liées à la biodiversité » débloquant le financement de la nature
Les nouveaux modèles réglementaires de la Colombie ont ouvert la voie à une obligation de biodiversité de 70 millions USD, finançant spécifiquement des initiatives agroforestières visant à promouvoir l'utilisation durable des terres et la conservation de la biodiversité. Parallèlement, la Banque mondiale a introduit une obligation de 225 millions USD, liant les rendements directement aux suppressions de carbone vérifiées, ce qui souligne son engagement envers le reboisement de l'Amazonie et la lutte contre le changement climatique. Dans une démarche significative, l'Uruguay a lancé une obligation souveraine liée à la durabilité de 1,5 milliard USD, intégrant des indicateurs clés de performance sur les forêts indigènes pour garantir des résultats environnementaux mesurables, établissant ainsi un précédent au niveau souverain pour l'intégration de la durabilité dans les instruments financiers. La norme Climate Bonds a élargi son champ d'application pour inclure les critères de déforestation agro-alimentaire, garantissant une approche disciplinée et transparente des processus de vérification. Avec la maturation des outils de mesure, les investisseurs institutionnels sont désormais en mesure d'accéder aux marchés du capital naturel, s'exposant à des investissements durables tout en maintenant des contrôles de risque stricts et en s'alignant sur les objectifs environnementaux mondiaux.
Analyse de l'Impact des Freins sur le Marché des Obligations Vertes*
| Contrainte | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les taux réels élevés élargissent les écarts de crédit pour les émetteurs en dessous de la qualité investissement | -0.7% | Mondial ; aigu dans les marchés émergents | Court terme (≤ 2 ans) |
| Les préoccupations persistantes en matière d'écoblanchiment augmentant les coûts des avis de seconde partie | -0.4% | Mondial ; accent réglementaire en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| L'absence de taxonomies asiatiques interopérables freine les flux transfrontaliers | -0.3% | Asie-Pacifique en premier lieu, répercussions sur les investisseurs institutionnels mondiaux | Moyen terme (2-4 ans) |
| La réduction de la « prime verte » érode l'incitation tarifaire | -0.2% | Mondial, avec l'impact le plus fort sur les marchés développés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les taux réels élevés élargissent les écarts de crédit pour les émetteurs en dessous de la qualité investissement
Le resserrement de la politique monétaire a fait augmenter les rendements des bons du Trésor à 10 ans de 40 points de base au début de 2025, alourdissant les coûts d'emprunt pour les émetteurs moins bien notés. Les recherches de la BCE montrent que les écarts américains comprimés sont vulnérables alors qu'un billion USD de dette d'entreprise attend d'être refinancé. Les études de la Réserve fédérale confirment que la prime verte s'accumule principalement au profit des grandes entreprises de qualité investissement, laissant les petits développeurs exposés à des écarts plus larges. La hausse des taux d'actualisation érode les valeurs actuelles nettes des projets d'énergies renouvelables à long terme, retardant certains actifs en cours de développement dans les marchés émergents où les marges de subvention sont minces. Les émetteurs ayant des passifs en devises étrangères font face à un niveau de risque supplémentaire car un USD fort amplifie les charges de service de la dette, incitant certains à couvrir l'exposition aux taux et aux changes à des coûts de produits dérivés plus élevés. En réponse, les multilatéraux étendent des structures de financement mixte qui absorbent les tranches de première perte, mais l'adoption reste limitée par les plafonds de garantie souveraine.
Les préoccupations persistantes en matière d'écoblanchiment augmentant les coûts des avis de seconde partie
Seuls les émetteurs dotés de solides références obtiennent une prime verte significative, selon des travaux empiriques de tarification publiés dans des revues à comité de lecture. Les règles plus strictes de l'ESMA en matière de dénomination des fonds obligent les gestionnaires d'actifs à vérifier les actifs sous-jacents, augmentant la demande d'examens par des tiers qui ajoutent 15 à 25 points de base aux coûts d'émission. Le volume mondial d'obligations durables a dépassé 6 billions USD en 2024, mais des informations incohérentes alimentent le scepticisme, suscitant des appels en faveur d'instruments basés sur les résultats qui lient les coupons aux performances. Un contrôle accru pourrait consolider les émissions parmi les acteurs expérimentés capables d'absorber les frais généraux de vérification. Les pénalités de réputation augmentent également ; les régulateurs en Europe peuvent désormais infliger des amendes aux émetteurs allant jusqu'à 5 % du chiffre d'affaires annuel pour des allégations de durabilité trompeuses, augmentant le risque à la baisse d'une mauvaise utilisation du label. En guise de défense, les émetteurs adoptent des outils de reporting ancrés dans la blockchain qui horodatent les flux de données au niveau des projets, bien que les problèmes d'interopérabilité entre les plateformes restent non résolus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Obligations Vertes
Par type d'émetteur :
les souverains maintiennent leur envergure tandis que les entreprises accélèrentLes souverains ont capté 31,85 % de la part du marché des obligations vertes en 2025, les gouvernements ayant utilisé les émissions pour signaler leur engagement climatique avant les forums multilatéraux. Cela met en évidence le rôle croissant des gouvernements dans la promotion des initiatives de finance durable. Les entreprises financières devraient voir la taille de leur marché des obligations vertes croître à un TCAC de 4,65 % jusqu'en 2031, portée par des règles d'adéquation des fonds propres qui encouragent les banques à privilégier les actifs liés aux critères ESG. Cette tendance reflète l'intégration croissante des considérations environnementales, sociales et de gouvernance dans les stratégies financières. De plus, l'obligation de 1,10 milliard USD de la Banque mondiale pour 2025, qui a attiré un solide 1,95 milliard USD de demandes, a souligné les références stables et la sécurité perçue associées aux titres des banques de développement, renforçant davantage la confiance des investisseurs dans les émissions supranationales.
Les entreprises non financières réagissent aux pressions de décarbonation des chaînes d'approvisionnement ; le premier placement de 1,25 milliard USD de Dow Chemical canalise les produits vers son programme Path2Zero. Les émissions municipales restent sous-pondérées à 23 % du volume vert américain malgré un marché municipal annuel de 400 milliards USD, signalant un potentiel latent une fois les protocoles de divulgation matures. L'agence de logement public de Singapour a émis 703 millions USD de billets verts, montrant comment les sous-souverains peuvent reproduire les stratégies souveraines pour financer des infrastructures résilientes. Un nombre croissant d'agences de crédit à l'exportation intervient également avec des dispositifs de garantie qui réduisent les coupons pour les exportateurs industriels, liant les produits des obligations vertes aux règles de contenu national. Pendant ce temps, les améliorations des marges pour les entreprises de qualité investissement encouragent des programmes d'émission répétés qui standardisent la documentation et raccourcissent les délais d'exécution.


Par secteur d'utilisation des produits :
la domination de l'énergie face au défi de la biodiversitéEn 2025, le secteur de l'énergie a capté 28,15 % du marché des obligations vertes, porté par la baisse des coûts des énergies renouvelables et les investissements stratégiques dans le réseau. Cette domination souligne la capacité du secteur à attirer des capitaux importants alors que les parties prenantes privilégient les solutions énergétiques durables. La croissance du secteur est également soutenue par les efforts mondiaux de transition vers des sources d'énergie plus propres et de réduction des émissions de carbone. Pendant ce temps, le segment Utilisation des terres et biodiversité est apparu comme la catégorie à la croissance la plus rapide, devant atteindre un TCAC de 6,72 %. Cette croissance est alimentée par la monétisation des services écosystémiques vérifiés, qui créent de plus en plus des flux de trésorerie investissables et attirent l'attention des investisseurs à la recherche d'opportunités à impact environnemental. L'expansion du segment reflète également une reconnaissance croissante de la valeur économique de la préservation de la biodiversité et des pratiques durables d'utilisation des terres.
Le financement des bâtiments prend de l'élan via des programmes de rénovation alignés sur la taxonomie de l'UE, tandis que les produits des transports financent de plus en plus les corridors de recharge pour véhicules électriques et le carburant d'aviation durable. Les infrastructures hydrauliques attirent des émetteurs dans les zones géographiques sujettes à la sécheresse, et les allocations industrielles ciblent l'électrification des procédés et l'efficacité des centres de données. Les obligations de résultats en matière de biodiversité, comme l'opération Amazonie de la Banque mondiale, valident les voies de financement de la nature, diversifiant la base d'actifs au-delà des énergies renouvelables conventionnelles. Les projets liés à l'hydrogène sont désormais éligibles dans plusieurs cadres, signalant un pipeline émergent d'actifs d'électrolyseurs et de stockage susceptibles de remodeler les allocations énergétiques après 2027. Le financement de l'adaptation pour une agriculture résiliente au climat et la défense côtière s'infiltre également dans les labels d'utilisation des produits, élargissant le mix sectoriel disponible pour les investisseurs.
Par format d'obligation :
la stabilité du senior non garanti rencontre l'innovation du sukukEn 2025, les structures senior non garanties ont capté une part dominante de 60,55 % du marché des obligations vertes, appréciées pour leur simplicité et leur solide liquidité sur le marché secondaire. Les investisseurs privilégient particulièrement ces structures en raison de leur simplicité, qui réduit la complexité de l'émission et des échanges. Leur profonde liquidité sur le marché secondaire garantit que les investisseurs peuvent facilement acheter et vendre ces obligations, en faisant une option attrayante pour les participants institutionnels et particuliers. De plus, l'adoption généralisée des structures senior non garanties reflète leur capacité à répondre à la demande croissante d'instruments de financement vert transparents et accessibles. Pendant ce temps, les instruments sukuk connaissent une croissance à un TCAC de 5,78 % à mesure que les investisseurs islamiques harmonisent la conformité à la charia avec les mandats ESG.
Le programme souverain de l'Indonésie a déployé un substantiel 9,17 milliards USD en sukuk verts, canalisant des fonds vers des initiatives de contrôle des inondations et de restauration des mangroves. En Europe, les structures d'obligations sécurisées renforcent l'origination de prêts hypothécaires verts, tandis que dans les marchés émergents, les obligations de projet adossées à des actifs financent des projets énergétiques ou de transport singuliers, fréquemment soutenus par des enveloppes de crédit de multilatéraux. Des innovations comme l'obligation verte numérique de Hong Kong soulignent une tendance des institutions vers une efficacité des coûts et une transparence accrues. De plus, les obligations liées à la durabilité, qui ajustent les hausses de coupon en fonction d'indicateurs de performance, gagnent du terrain aux côtés des formats traditionnels d'utilisation des produits. Cette tendance offre aux émetteurs la latitude de financer des dépenses en capital qui peuvent ne pas s'aligner strictement sur les critères d'actifs verts. De plus, les programmes de mini-obligations, généralement inférieures à 50 millions USD, émergent pour des projets solaires communautaires et de valorisation énergétique des déchets, soutenus par des exemptions de prospectus simplifiées qui allègent les coûts juridiques pour les développeurs locaux.
Analyse géographique
Marché des Obligations Vertes en Europe
L'Europe a représenté 43,70 % du marché des obligations vertes en 2025, soutenue par la demande des fonds de pension et le déploiement de la norme européenne sur les obligations vertes. La stratégie innovante de double obligation de l'Allemagne, qui émet des tranches conventionnelles et vertes avec des maturités synchronisées, a créé des différentiels de rendement distincts, renforçant la transparence des prix sur le marché secondaire. Le programme BTP Vert de l'Italie a alloué 14,49 milliards USD, projetant des réductions potentielles de CO₂ sur toute la durée de vie de 66,6 millions de tonnes. Cependant, seulement 9 % des obligations vertes européennes sont pleinement conformes à la taxonomie de l'UE, mettant en évidence un écart de conformité notable qui pourrait freiner les émissions futures. Cet écart souligne la nécessité d'un meilleur alignement réglementaire et d'une adaptation des émetteurs pour répondre aux exigences strictes de la taxonomie de l'UE, ce qui pourrait influencer le rythme de croissance du marché des obligations vertes dans la région.
Marché des Obligations Vertes en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 5,98 %, portée par l'obligation verte souveraine de la Chine libellée en RMB à Londres et le programme d'obligations de transition du Japon de 11 milliards USD. Les obligations vertes innovantes basées sur la blockchain de Hong Kong, d'une valeur de 765 millions USD, ont permis des économies remarquables de 15 à 20 % sur les coûts d'émission, établissant un précédent susceptible d'être suivi par les places financières voisines. Singapour, dans le cadre d'un dispositif consolidé, vise un objectif ambitieux de 35 milliards USD d'émissions vertes d'ici 2030, reflétant son engagement à devenir un pôle de référence en matière de finance verte. Pendant ce temps, l'Australie a célébré sa première opération de 4,41 milliards USD, attirant l'intérêt des investisseurs mondiaux et signalant l'attention croissante du pays pour la finance durable. Les approches diversifiées de la région, de l'intégration de la blockchain aux grands programmes souverains, soulignent son adaptabilité et son potentiel à mener l'innovation en matière d'obligations vertes.
Marché des Obligations Vertes dans les Amériques et au Moyen-Orient et en Afrique
En Amérique du Nord, les progrès sont inégaux. Bien que les municipalités américaines détiennent une part modeste du marché des obligations vertes, les mandats climatiques au niveau des États de New York et de Californie laissent présager une adoption plus rapide, notamment avec l'arrivée de divulgations standardisées. Ces mandats, associés à une sensibilisation croissante des investisseurs, devraient accélérer l'adoption des obligations vertes aux États-Unis. Le cadre élargi du Canada, désormais inclusif des actifs nucléaires, diversifie les catégories éligibles et témoigne d'un soutien fédéral solide, reflétant l'approche stratégique du pays pour développer son marché de finance verte. En Amérique du Sud, les souverains ouvrent la voie avec des échanges dette-contre-nature ; l'Uruguay se distingue en liant les incréments de coupon de son obligation à indicateurs clés de performance à des objectifs de conservation des forêts. Cette approche innovante aligne les incitations financières sur les résultats environnementaux, établissant une référence pour la finance durable dans la région. Au Moyen-Orient et en Afrique, les Émirats arabes unis et l'Arabie saoudite sont à l'avant-garde de l'arène des sukuk durables, fusionnant habilement les principes de la finance islamique avec les engagements ESG. Leur leadership dans ce marché de niche souligne la capacité de la région à intégrer les principes culturels et financiers aux normes mondiales de durabilité, ouvrant la voie à une croissance supplémentaire de la finance durable.

Paysage réglementaire
L'environnement réglementaire des obligations vertes est façonné à la fois par des orientations volontaires du marché et des normes officielles contraignantes. La norme européenne pour les obligations vertes (Règlement (UE) 2023/2631), en vigueur depuis décembre 2024, introduit des règles prescriptives d'utilisation des fonds, des exigences de reporting sur l'allocation et de revue externe qui s'appliquent parallèlement aux Green Bond Principles de l'ICMA. En juin 2026, l'ICMA a publié les travaux de son groupe de travail sur les normes officielles comparant les GBP et l'EuGBS pour aider les émetteurs à gérer l'exécution et la documentation en double labellisation.
La surveillance réglementaire s'intensifie autour de la vérification et de la divulgation. À partir du 21 juin 2026, les réviseurs externes indépendants des obligations vertes européennes devront être enregistrés auprès de l'ESMA, formalisant la supervision d'une fonction qui affecte les délais et les coûts d'émission. Hors UE, les régulateurs renforcent l'alignement des exigences de divulgation en matière de durabilité, notamment la consultation de la FCA britannique (CP26/5, mars 2026) liée aux futures normes britanniques de reporting sur la durabilité fondées sur les cadres de l'ISSB, et les lignes directrices du MAS sur la gestion des risques environnementaux (5 mars 2026), qui relèvent les attentes en matière de planification de la transition pour les institutions financières actives sur les marchés de la dette labellisée.
Analyse de la chaîne de valeur
La chaîne de valeur des obligations vertes commence par l'origination d'actifs éligibles et le développement de cadres par les émetteurs (souverains, agences, entreprises financières, entreprises non financières et entités sub-souveraines), puis se poursuit à travers la structuration, la documentation, l'exécution, la cotation et le reporting post-émission. Les chefs de file et les banques du syndicat (dont des souscripteurs mondiaux tels que HSBC, BNP Paribas, Crédit Agricole CIB et J.P. Morgan) traduisent les cadres des émetteurs en formats commercialisables sur différentes devises et maturités, coordonnent l'éducation des investisseurs et soutiennent la liquidité du marché secondaire.
Les réviseurs externes et les fournisseurs d'assurance jouent un rôle de filtre entre les cadres des émetteurs et l'acceptation des investisseurs, en fournissant des avis de seconde partie, des vérifications ou des assurances. Dans le cadre de l'EuGB, ils opèrent sous la supervision de l'ESMA via un enregistrement obligatoire à partir du 21 juin 2026. Après l'émission, les émetteurs fournissent un reporting sur l'allocation et l'impact qui fait de plus en plus référence à des architectures de divulgation normalisées, y compris des approches de reporting liées à l'ISSB, tandis que l'infrastructure de marché, comme les bourses et les plateformes de règlement, soutient la distribution et la négociation, y compris les cotations multi-marchés utilisées par les émetteurs internationaux cherchant une portée d'investisseurs plus large.
Paysage concurrentiel
La part du marché des obligations vertes parmi les souscripteurs est concentrée. BofA Securities a mené avec 62,7 milliards USD de transactions vertes en 2024. Crédit Agricole a déplacé SEB en tête du classement mondial au troisième trimestre 2024, reflétant la prime attachée aux capacités de conseil ESG à service complet. Des banques européennes telles que Société Générale se sont engagées à hauteur de 541,1 milliards USD en finance durable d'ici 2030, réservant 108,2 millions USD pour les obligations vertes, tirant parti de l'expertise en taxonomie pour se différencier.
Les courtiers américains et canadiens mettent l'accent sur l'étendue des réseaux de distribution ; RBC Capital Markets et J.P. Morgan ont chacun dépassé 40 milliards USD d'émissions en 2024, soutenus par des carnets d'investisseurs établis. Les nouveaux entrants comprennent des arrangeurs de plateformes blockchain qui ciblent les souverains des marchés émergents à la recherche de coûts d'exécution réduits ; l'Autorité monétaire de Hong Kong indique des économies de 15 à 20 % par rapport aux processus traditionnels. Les cadres de certification évoluent également : la Climate Bonds Initiative permet désormais la certification au niveau de l'entité, permettant aux émetteurs fréquents de rationaliser les opérations répétées.
Les mouvements stratégiques mettent en évidence des engagements croissants. Goldman Sachs a relevé son objectif de finance durable pour 2030 à 750 milliards USD, réservant explicitement des allocations de financement de transition. Deutsche Bank a déclaré 403,4 millions USD de financement durable cumulé depuis 2020 et a émis sa première obligation sociale en 2024. Des prêteurs multilatéraux tels que la Banque centraméricaine d'intégration économique ont placé une obligation durable record de 1,5 milliard USD en mars 2025, validant l'appétit pour les titres à fort impact des marchés émergents.
Leaders du secteur des obligations vertes
HSBC
Crédit Agricole CIB
BNP Paribas
Bank of America
J.P. Morgan
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Obligations Vertes
- HSBC
- Crédit Agricole CIB
- BNP Paribas
- Bank of America
- J.P. Morgan
- SEB
- NatWest Markets
- Citigroup
- Barclays
- Deutsche Bank
- UBS
- Mizuho Financial Group
- Societe Generale
- ING
- Goldman Sachs
- Industrial & Commercial Bank of China (ICBC)
- Fannie Mae
- KfW
- Nordea
- Standard Chartered

Opportunités de marché et perspectives d'avenir
Une opportunité se développe autour de l'exécution multidevises et transfrontalière pour les grands émetteurs d'infrastructures et du secteur public, notamment en Asie-Pacifique et en Europe, où des références reconnaissables et des réseaux de distribution établis réduisent les frictions d'exécution. En 2026, MTR Corporation a finalisé des transactions obligataires vertes de taille significative aux formats HKD et EUR, et le gouvernement de la RAS de Hong Kong est revenu sur le marché institutionnel des obligations vertes avec des syndicats bancaires mondiaux, renforçant un schéma d'émetteurs récurrents qui soutient des calendriers d'émission plus importants et programmatiques ainsi qu'une liquidité secondaire plus profonde.
Un deuxième espace inexploité concerne les services de conseil, de vérification et de reporting axés sur la conformité, liés au durcissement des normes. Alors que le passage de cadres purement volontaires à une revue externe supervisée dans le cadre de l'EuGB modifie la manière dont les émetteurs choisissent les réviseurs et structurent la documentation, l'enregistrement auprès de l'ESMA devient une condition pratique préalable pour les émissions labellisées EuGB à partir du 21 juin 2026. Cela crée un espace de différenciation pour les banques, les réviseurs et les fournisseurs d'outils de reporting autour de la cartographie de la taxonomie, du suivi de l'allocation et du reporting d'impact auditable. La tokenisation et les flux de travail des obligations numériques restent également un levier d'exécution, avec des preuves de concept déjà existantes au niveau transactionnel en Asie-Pacifique, offrant un potentiel de réinvestissement des économies de coûts et de processus dans une participation plus large des émetteurs, y compris les institutions financières des marchés émergents et les entités sub-souveraines.
Développements Récents de l'Industrie sur le Marché des Obligations Vertes
- Juin 2026 : Crédit Agricole CIB a agi en tant que coordinateur global conjoint, chef de file conjoint de la syndication (bookrunner) et chef de file conjoint pour l'émission inaugurale publique d'obligations vertes libellées en EUR de MTR Corporation, d'un montant de 3 milliards EUR répartis en trois tranches. Cette opération renforce le rôle de premier plan de CA CIB sur le marché de la dette verte libellée en euros à tranches multiples pour des émetteurs d'infrastructures importants.
- Mai 2026 : Crédit Agricole CIB a accompagné le gouvernement de la République populaire de Chine dans la tarification de sa deuxième émission obligataire souveraine verte, d'un montant de 6 milliards RMB. Cet engagement souligne l'implication de CA CIB dans la dette verte souveraine à fort retentissement et les mandats orientés vers la Chine.
- Avril 2026 : Crédit Agricole CIB a accompagné une émission d'obligations vertes en HKD de MTR Corporation. Cette émission domiciliée à Hong Kong élargit la présence de CA CIB dans la finance verte à Hong Kong et les opérations de dette verte multidevises.


Marché des Obligations Vertes Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des obligations vertes est défini comme la valeur des instruments obligataires verts labellisés émis par des émetteurs éligibles, dont les fonds sont affectés à des projets bénéfiques pour l'environnement. Le marché est suivi à travers les principales géographies d'émission et d'investissement, en utilisant le label « obligation verte » comme critère d'inclusion principal.
Exclusions du périmètre : les instruments non labellisés comme obligations vertes (par exemple, la dette ESG générale sans label vert) ne sont pas comptabilisés dans cette définition du marché.
Aperçu de la segmentation
- Par type d'émetteur
- Souverains
- Supranationaux et agences
- Entreprises financières
- Entreprises non financières
- Autorités municipales et locales
- Par secteur d'utilisation des produits
- Énergie
- Bâtiments
- Transport
- Eau et eaux usées
- Utilisation des terres et biodiversité
- Industrie et TIC
- Par format d'obligation
- Senior non garanti
- Obligation adossée à des actifs/obligation de projet
- Obligation sécurisée
- Sukuk
- Par géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX
- NORDICS
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le périmètre du marché, établir la cartographie initiale des émetteurs et des pays, et créer un contrôle de réalité pour les indicateurs de demande. Nous nous sommes appuyés sur des rapports de marché publics et des publications politiques pour comprendre comment les obligations vertes sont définies en pratique, comment la divulgation évolue, et quelles catégories d'utilisation des fonds sont financées.
Les sources non payantes comprenaient les publications de la Climate Bonds Initiative, les orientations de l'ICMA sur les Green Bond Principles, les bulletins d'information de la Banque mondiale sur le marché des obligations labellisées, ainsi que les publications des banques centrales et des régulateurs influençant les marchés de la dette labellisée. Nous avons également utilisé les documents déposés par les émetteurs, les annonces des bourses, les présentations aux investisseurs et la presse financière réputée pour confirmer l'activité des transactions et les caractéristiques types des obligations (devise, maturité et conventions de coupon). Pour relier le contexte financier des émetteurs à l'activité historique, nous avons eu recours à des abonnements payants soutenant les données financières des entreprises et le filtrage des actualités, et utilisé une base de données de brevets lorsqu'elle permettait de valider les thématiques technologiques sous-jacentes aux pipelines de projets financés. Cette liste est purement illustrative, et nous avons également consulté d'autres sources publiques pour appuyer la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Des entretiens primaires et des enquêtes structurées ont été utilisés pour tester ce que la recherche documentaire ne pouvait pas expliquer entièrement, notamment la rigueur du labellisation, les schémas d'allocation typiques par utilisation des fonds, et la part de l'émission correspondant à un refinancement répété plutôt qu'à un nouveau financement. Nous avons échangé avec des acteurs du marché intervenant dans l'émission, la souscription et le placement, ainsi que dans la recherche côté acheteurs, puis effectué des vérifications régionales pour que nos hypothèses correspondent aux pratiques locales et à la qualité de la divulgation.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Directions générales (CXOs) : 17 % | APAC : 42 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 24 % | EMEA : 36 % |
| Acteurs plus petits : 19 % | Managers : 59 % | Amériques : 22 % |
Dimensionnement et prévisions du marché
Le dimensionnement du marché a été établi selon une approche descendante (top-down), dans laquelle les signaux d'émission et de reporting de la dette labellisée ont été reconstitués par géographie, puis filtrés selon le label d'obligation verte et l'utilisation éligible des fonds. Pour ancrer les totaux, le modèle a été corroboré par des approximations ascendantes (bottom-up) sélectives, incluant des échantillons de valeurs de transactions par type d'émetteur, des tailles moyennes de ticket typiques par devise, et des vérifications de canaux sur les pipelines d'émission.
Les principaux intrants ayant façonné le modèle comprennent les tendances annuelles d'émission verte labellisée, la part du vert dans la dette labellisée plus large, la répartition entre émetteurs souverains, municipaux, supranationaux et corporatifs, ainsi que le rythme d'adoption de la taxonomie et de la divulgation qui influe sur ce qui est labellisé et accepté. Nous avons également pris en compte les conditions du marché obligataire, telles que l'évolution des rendements de référence et les cycles de refinancement, afin d'éviter de projeter l'émission de manière linéaire. La prévision a utilisé une analyse de scénarios appuyée par une couche simple de régression multivariée, où la valeur d'émission a été liée à l'orientation des taux d'intérêt, aux signaux d'investissement dans la transition énergétique et à la dynamique politique régionale, sur la base des retours d'experts. Lorsque l'échantillonnage ascendant présentait des lacunes pour les émetteurs plus petits ou les marchés moins divulgués, nous avons appliqué des facteurs de couverture prudents, puis revérifié les totaux implicites par rapport à des trackers d'émission indépendants.
Validation des données et cycle de mise à jour
Les résultats ont été validés à travers plusieurs contrôles afin qu'ils ne dépendent pas d'une seule source ou d'une seule hypothèse. Nous avons comparé les valeurs modélisées à des résumés d'émission indépendants, à des répartitions de parts régionales, ainsi qu'à des évolutions du mix d'émetteurs, et examiné les valeurs aberrantes telles que des hausses soudaines liées à un seul programme souverain.
Avant validation finale, le modèle fait l'objet de contrôles de variance sur plusieurs années, de vérifications de cohérence des devises, et d'une revue par un second analyste des principaux moteurs et sensibilités. Si un écart majeur est constaté, des appels de suivi sont déclenchés pour retester l'hypothèse et mettre à jour l'intrant. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, tels que de nouvelles normes de labellisation, des changements politiques majeurs ou des chocs de taux marqués. Juste avant la livraison, un analyste effectue une dernière vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché des obligations vertes selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les obligations vertes peuvent sembler très différentes car les différents éditeurs ne comptabilisent pas toujours la même chose, même lorsqu'ils utilisent des libellés similaires. Les écarts s'expliquent souvent par le fait que la valeur représente l'émission annuelle ou une vision de type encours, par la manière dont les types d'émetteurs sont traités, et par la manière dont le calendrier de conversion des devises est appliqué.
Pour les obligations vertes spécifiquement, l'écart provient souvent du fait que l'activité supranationale et municipale est incluse ou non, et que seules les transactions alignées sur le climat sont comptabilisées, ou l'ensemble des transactions vertes labellisées. Un autre facteur est l'année de comparaison, car l'émission peut varier fortement lorsque les taux d'intérêt changent et que des programmes souverains apparaissent ou sont suspendus. Le tableau reflète également la fréquence d'actualisation, les estimations plus anciennes pouvant manquer les vagues d'émission plus récentes, ce qui explique le périmètre 2025 et le traitement des valeurs appliqués par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 673,12 milliards USD (2025) | |
| Association sectorielle A | 671,70 milliards USD (2024) | Utilise l'émission annuelle pour une seule année calendaire, ce qui ne correspondra pas à une valeur de marché construite à partir d'une année de base différente et d'hypothèses de couverture des émetteurs plus larges. |
| Tracker multilatéral B | 621,00 milliards USD (2024) | Se concentre sur le suivi des obligations durables labellisées, où le vert est présenté comme une part d'un ensemble labellisé plus large, et son total vert peut évoluer en fonction de la classification et du calendrier de coupure. |
Dans l'ensemble, l'écart s'explique principalement par des choix de calendrier et de classification, plutôt que par un désaccord sur la croissance constante des obligations vertes. Lorsque l'année, le calendrier des devises et l'inclusion des groupes d'émetteurs sont alignés, les valeurs convergent et deviennent plus faciles à utiliser pour la planification et l'analyse comparative entre régions.


Questions clés auxquelles le rapport répond
Quelle était la taille du marché mondial des obligations vertes en 2026 ?
Le marché mondial des obligations vertes a atteint 699,11 milliards USD en 2026.
Quel segment d'émetteur connaît la croissance la plus rapide ?
Les entreprises financières devraient croître à un TCAC de 4,65 % jusqu'en 2031, le plus rapide parmi les groupes d'émetteurs.
Pourquoi la norme européenne en matière d'obligations vertes est-elle importante pour les émetteurs hors d'Europe ?
La conformité à l'EuGB peut débloquer l'accès au bassin de capitaux alignés sur la taxonomie de l'UE de 249 milliards EUR, offrant aux émetteurs non européens un avantage en termes de prix et de distribution.
Comment la baisse du coût de l'énergie renouvelable influence-t-elle les obligations vertes ?
La baisse des coûts nivelés améliore les flux de trésorerie des projets, soutenant des écarts de crédit plus serrés et élargissant le pipeline d'actifs bancables.
Quel rôle jouent les obligations vertes liées à la biodiversité dans la croissance du marché ?
Elles canalisent les capitaux vers des projets de conservation et de restauration, stimulant le TCAC de 6,72 % du segment Utilisation des terres et biodiversité.
La hausse des taux d'intérêt constitue-t-elle une menace pour les émissions d'obligations vertes ?
Des taux réels élevés élargissent les écarts pour les émetteurs en dessous de la qualité investissement, retardant potentiellement des projets dans les marchés émergents jusqu'à ce que les conditions de financement s'assouplissent.
Dernière mise à jour de la page le:



