
Tamaño y Participación del Mercado de Bonos Verdes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 699.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 844.61 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.86 % |
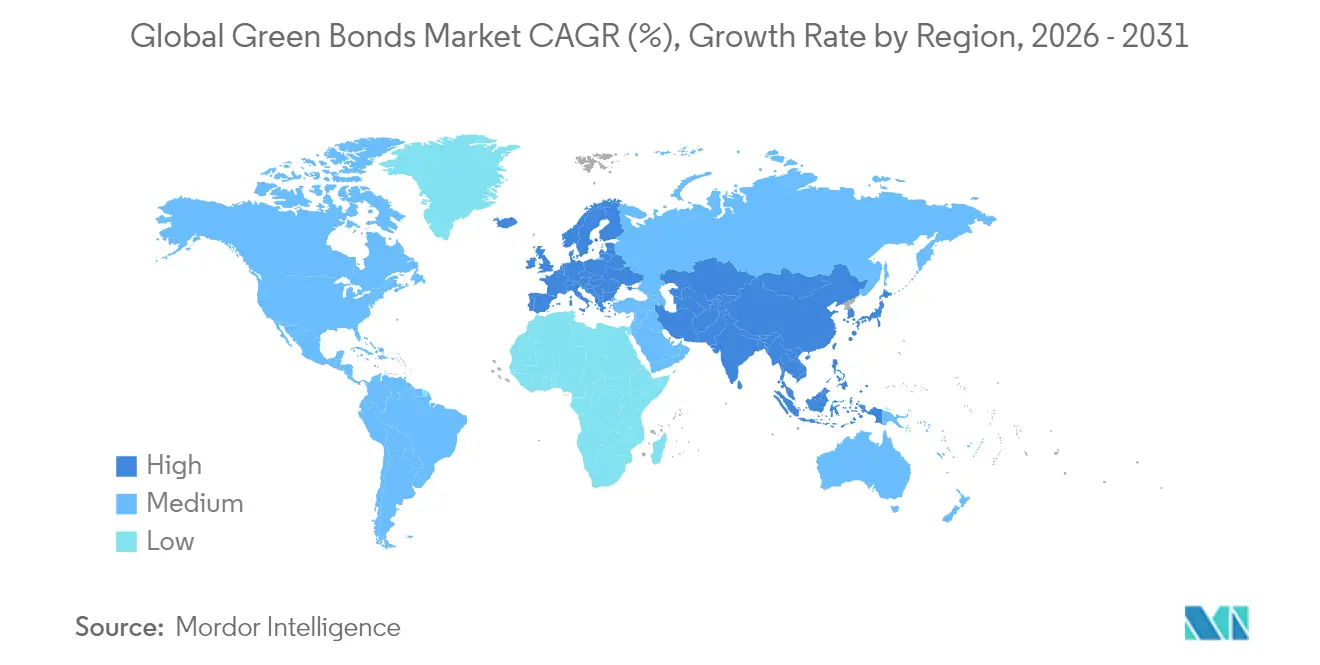
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
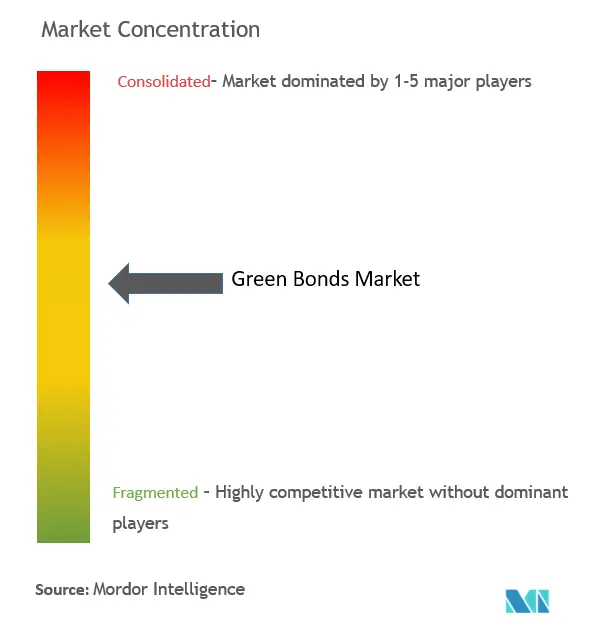
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bonos Verdes por Mordor Intelligence
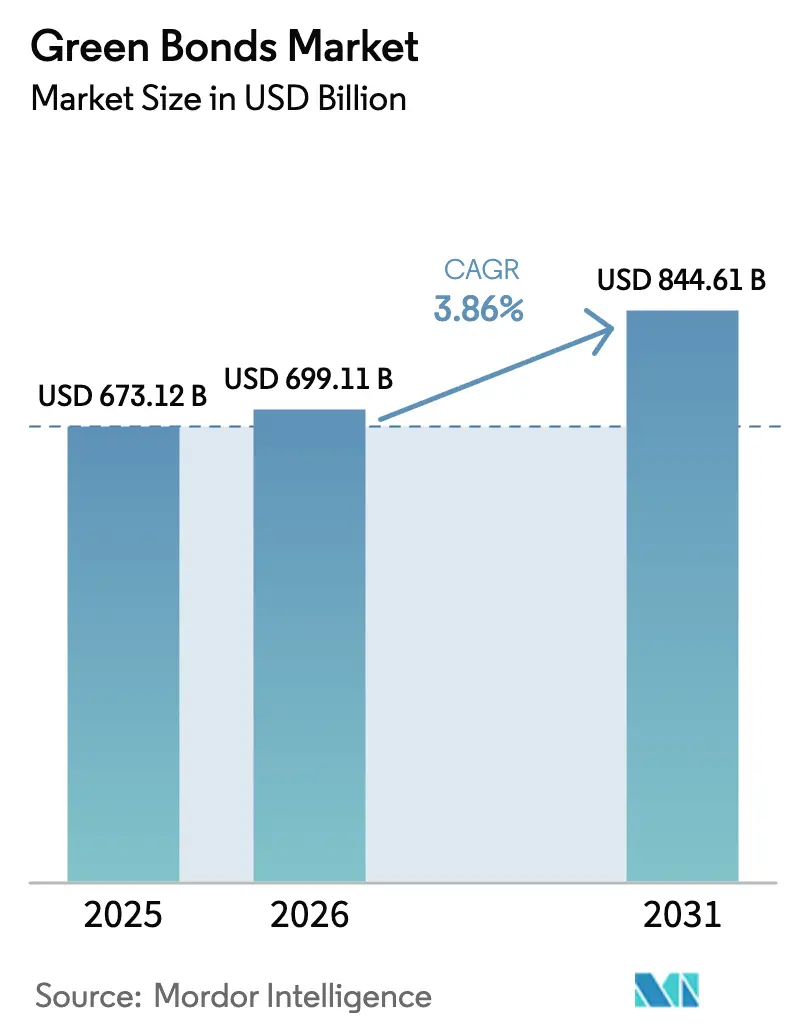
Se espera que el tamaño del Mercado de Bonos Verdes crezca de 673.120 millones de USD en 2025 a 699.110 millones de USD en 2026 y se prevé que alcance 844.610 millones de USD en 2031 a una CAGR del 3,86% durante 2026-2031.
La demanda refleja la fusión de las señales de política de cero emisiones netas con los mandatos de los inversores para la descarbonización, mientras que los costos de emisión continúan cayendo a medida que los proyectos piloto de tokenización y los libros de contabilidad digitales agilizan la documentación. La convergencia regulatoria es lenta, sin embargo, el nuevo esquema de etiquetado de la Unión Europea impulsa a los emisores hacia informes más detallados, agudizando el descubrimiento de precios y reduciendo el diferencial verde. Los programas soberanos globales ahora enmarcan los bonos verdes como herramientas de diplomacia climática del sector público, creando referencias líquidas que atraen capital privado. En paralelo, la oferta corporativa se acelera a medida que la caída de los costos nivelados de las energías renovables mejora los flujos de caja de los proyectos, ampliando el universo invertible en el mercado de bonos verdes.
Conclusiones Clave del Informe
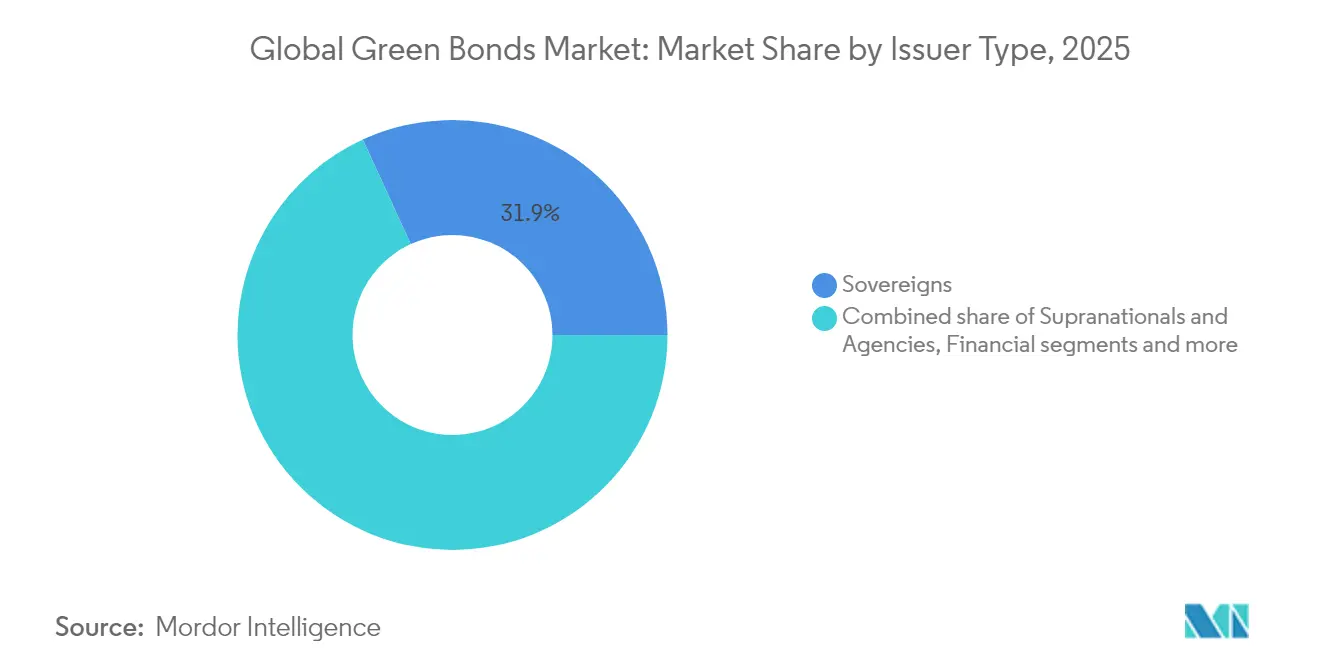
- Por tipo de emisor, los soberanos lideraron con el 31,85% de la participación del mercado de bonos verdes en 2025, mientras que las corporaciones financieras registraron la CAGR proyectada más alta del 4,65% hasta 2031.
- Por uso de fondos, los proyectos de energía captaron el 28,15% del tamaño del mercado de bonos verdes en 2025; se proyecta que el financiamiento de uso del suelo y biodiversidad se expandirá a una CAGR del 6,72% hasta 2031.
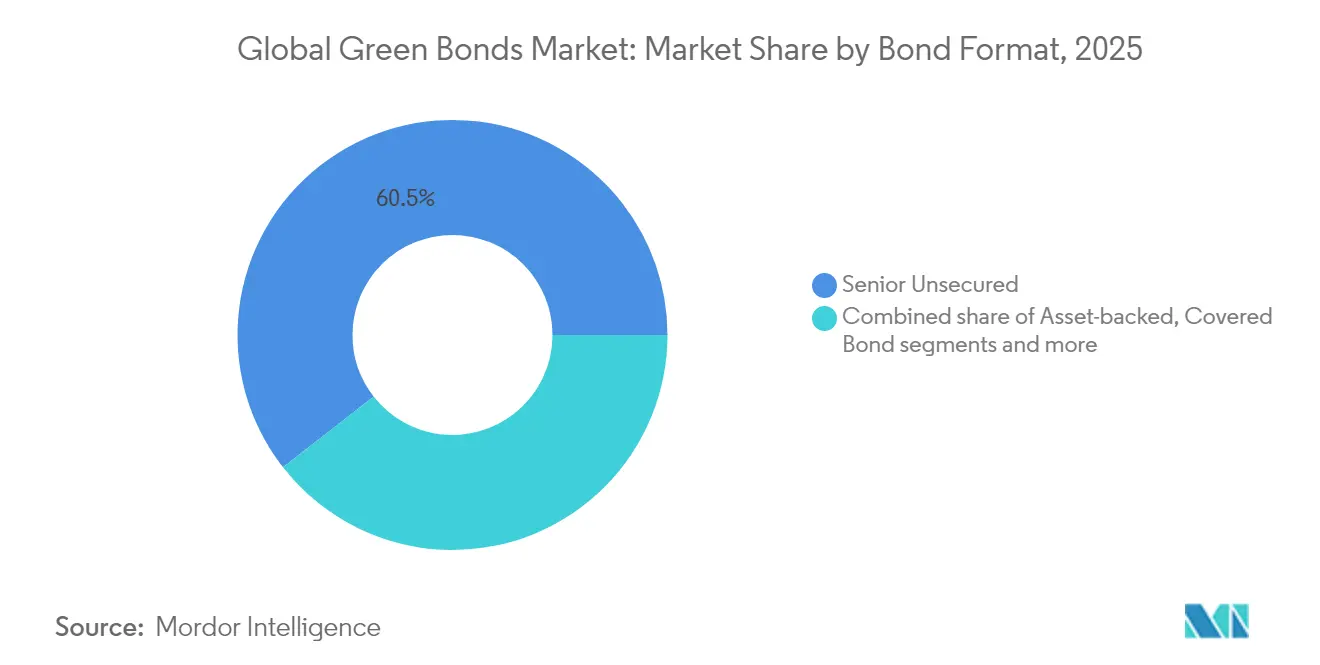
- Por formato de bono, los instrumentos senior no garantizados representaron una participación del 60,55% del tamaño del mercado de bonos verdes en 2025, y los formatos sukuk avanzan a una CAGR del 5,78% hasta 2031.
- Por geografía, el mercado de bonos verdes en Europa mantuvo una participación de ingresos del 43,70% en 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 5,98% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Bonos Verdes*
| Impulsor | ( ~ ) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compromisos soberanos de cero emisiones netas que aceleran la emisión soberana | +0.8% | Global; liderazgo temprano en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Estándar de Bonos Verdes de la UE que impulsa la oferta corporativa | +0.6% | Europa como mercado primario; efecto de desbordamiento global | Corto plazo (≤ 2 años) |
| La caída del costo nivelado de la energía limpia mejora la viabilidad financiera de los proyectos | +0.9% | Global; más fuerte en mercados emergentes | Largo plazo (≥ 4 años) |
| Bonos verdes 'vinculados a la biodiversidad' que desbloquean el financiamiento de la naturaleza | +0.4% | América Latina y África; expansión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Bonos verdes tokenizados que reducen los costos de emisión para bancos de mercados emergentes | +0.3% | Mercados emergentes, particularmente Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Mandatos de descarbonización de fondos mutuos que impulsan la demanda verde municipal | +0.5% | América del Norte y Europa, con efecto de desbordamiento hacia Asia desarrollada | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Compromisos Soberanos de Cero Emisiones Netas que Aceleran la Emisión Soberana
La emisión soberana ahora ancla la liquidez y las curvas de precios, ejemplificada por el debut de China de 824 millones de USD en Londres que estableció una referencia transfronteriza en renminbi[1]Climate Bonds Initiative, "China emite su primer Bono Verde Soberano en la Bolsa de Valores de Londres," climatebonds.net. El bono verde de 4.410 millones de USD de Australia atrajo 13.860 millones de USD en órdenes, ilustrando el papel catalizador de la sobresuscripción para atraer capital privado. Canadá amplió su marco para incluir gastos nucleares, ampliando los activos elegibles sin diluir el rigor ambiental. El análisis del Banco de Pagos Internacionales concluye que los programas soberanos elevan la emisión de bonos sostenibles corporativos domésticos en un 23%, subrayando los efectos de demostración. Con la COP30 en el horizonte, los gobiernos están programando operaciones para dar forma a los estándares regionales y asegurar ganancias reputacionales de primer movimiento.
Estándar de Bonos Verdes de la UE que Impulsa la Oferta Corporativa
El Estándar de Bonos Verdes de la UE (EuGB) entró en vigor en diciembre de 2024, introduciendo el registro de revisores externos ante la Autoridad Europea de Valores y Mercados e informes de asignación obligatorios[2]Unión Europea, "Reglamento (UE) 2023/2631 por el que se establece el Estándar Europeo de Bonos Verdes," eur-lex.europa.eu. Solo tres emisores han adoptado el EuGB hasta ahora, ya que los costos de cumplimiento desincentivan una adopción rápida. La emisión de 3.150 millones de USD del Banco Europeo de Inversiones bajo el EuGB establece una referencia de liquidez para las corporaciones interesadas en acceder al fondo de inversores alineados con la taxonomía de la UE valorado en 261.450 millones de USD. Las instituciones financieras son las primeras en adoptarlo porque ya divulgan activos alineados con la taxonomía, obteniendo una ventaja en el costo de financiamiento que puede impulsar respuestas competitivas en otras regiones. A medida que jurisdicciones externas hacen referencia a los criterios de la UE, surgen oportunidades de arbitraje para los emisores capaces de navegar múltiples taxonomías.
La Caída del Costo Nivelado de la Energía Limpia Mejora la Viabilidad Financiera de los Proyectos
Los costos de la energía solar a escala de servicios públicos han caído un 85% desde 2010 y la eólica terrestre un 56%, alcanzando 0,057 USD/kWh y 0,039 USD/kWh respectivamente[3]Agencia Internacional de Energías Renovables, "Costos de Generación de Energía Renovable en 2024," irena.org. Los menores costos de generación fortalecen los ratios de servicio de la deuda, comprimiendo los diferenciales de crédito para proyectos con grado de inversión. Sin embargo, los mayores costos de capital elevaron los precios de la electricidad en el mercado un 30% en 2024, creando vientos en contra temporales para los desarrolladores a medida que se reajustan las tasas de descuento. Los costos de financiamiento aún varían ampliamente: la eólica terrestre alemana promedia un 1,1% mientras que la solar ucraniana supera el 10%, destacando la dispersión del riesgo macroeconómico. Los fondos ahora se destinan a mejoras de la red eléctrica y almacenamiento de baterías, esenciales para integrar energías renovables baratas pero variables, reforzando un ciclo virtuoso de reducción de costos.
Bonos Verdes 'Vinculados a la Biodiversidad' que Desbloquean el Financiamiento de la Naturaleza
Las nuevas plantillas regulatorias de Colombia han allanado el camino para un bono de biodiversidad de 70 millones de USD, destinado específicamente a financiar iniciativas de agroforestería orientadas a promover el uso sostenible del suelo y la conservación de la biodiversidad. Mientras tanto, el Banco Mundial ha introducido un bono de 225 millones de USD, vinculando los rendimientos directamente a las remociones de carbono verificadas, lo que destaca su compromiso con la reforestación del Amazonas y la lucha contra el cambio climático. En un movimiento significativo, Uruguay ha lanzado un bono soberano vinculado a la sostenibilidad de 1.500 millones de USD, incorporando indicadores clave de desempeño de bosques nativos para garantizar resultados ambientales medibles, estableciendo así un precedente a nivel soberano para integrar la sostenibilidad en los instrumentos financieros. El Estándar de Bonos Climáticos ha ampliado su alcance para incluir criterios de deforestación en el sector agroalimentario, garantizando un enfoque disciplinado y transparente en los procesos de verificación. Con la maduración de las herramientas de medición, los inversores institucionales ahora pueden acceder a los mercados de capital natural, obteniendo exposición a inversiones sostenibles mientras mantienen estrictos controles de riesgo y se alinean con los objetivos ambientales globales.
Análisis del Impacto de las Restricciones del Mercado de Bonos Verdes*
| Restricción | ( ~ ) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las altas tasas reales amplían los diferenciales de crédito para los emisores con calificación inferior al grado de inversión | -0.7% | Global; agudo en mercados emergentes | Corto plazo (≤ 2 años) |
| Las persistentes preocupaciones sobre el lavado verde elevan los costos de las opiniones de segunda parte | -0.4% | Global; enfoque regulatorio en Europa y América del Norte | Mediano plazo (2-4 años) |
| La falta de taxonomías asiáticas interoperables frena los flujos transfronterizos | -0.3% | Asia-Pacífico como mercado primario, con efecto de desbordamiento hacia inversores institucionales globales | Mediano plazo (2-4 años) |
| La reducción del 'diferencial verde' erosiona el incentivo de precios | -0.2% | Global, con mayor impacto en mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Las Altas Tasas Reales Amplían los Diferenciales de Crédito para los Emisores con Calificación Inferior al Grado de Inversión
La política monetaria más restrictiva elevó los rendimientos de los bonos del Tesoro a 10 años en 40 puntos básicos a principios de 2025, inflando los costos de endeudamiento para los emisores con calificaciones más bajas. La investigación del Banco Central Europeo muestra que los diferenciales comprimidos en Estados Unidos son vulnerables a medida que 1 billón de USD de deuda corporativa aguarda refinanciamiento. Los estudios de la Reserva Federal confirman que el diferencial verde se acumula principalmente en los grandes nombres con grado de inversión, dejando a los desarrolladores más pequeños expuestos a diferenciales más amplios. Las tasas de descuento más altas erosionan los valores presentes netos de los proyectos renovables a largo plazo, retrasando algunos activos en cartera en mercados emergentes donde los amortiguadores de subsidios son escasos. Los emisores con pasivos en moneda extranjera enfrentan una capa adicional de riesgo a medida que un USD fuerte amplifica las cargas del servicio de la deuda, lo que lleva a algunos a cubrir la exposición a tasas y divisas a costos de derivados más elevados. En respuesta, los organismos multilaterales están extendiendo estructuras de financiamiento combinado que absorben los tramos de primera pérdida, aunque la adopción sigue siendo limitada por los topes de garantía soberana.
Las Persistentes Preocupaciones sobre el Lavado Verde Elevan los Costos de las Opiniones de Segunda Parte
Solo los emisores con credenciales sólidas aseguran un diferencial verde significativo, según trabajos empíricos de fijación de precios en revistas revisadas por pares. Las reglas más estrictas de denominación de fondos de la Autoridad Europea de Valores y Mercados obligan a los gestores de activos a verificar los activos subyacentes, aumentando la demanda de revisiones de terceros que añaden entre 15 y 25 puntos básicos a los costos de emisión. El volumen de bonos sostenibles en todo el mercado superó los 6 billones de USD en 2024, pero la divulgación inconsistente alimenta el escepticismo, lo que genera llamados a instrumentos basados en resultados que vinculen los cupones al desempeño. El mayor escrutinio puede consolidar la emisión entre los actores experimentados que pueden absorber los gastos generales de verificación. Las penalizaciones reputacionales también están aumentando; los reguladores en Europa ahora pueden multar a los emisores con hasta el 5% de la facturación anual por declaraciones de sostenibilidad engañosas, aumentando el riesgo a la baja del uso indebido de etiquetas. Como defensa, los emisores están adoptando herramientas de informes ancladas en cadena de bloques que registran con marca de tiempo los flujos de datos a nivel de proyecto, aunque los problemas de interoperabilidad entre plataformas siguen sin resolverse.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Bonos Verdes
Por Tipo de Emisor:
Los Soberanos Mantienen la Escala Mientras los Corporativos se AceleranLos soberanos captaron el 31,85% de la participación del mercado de bonos verdes en 2025, ya que los gobiernos aprovecharon la emisión para señalizar su compromiso climático antes de los foros multilaterales. Esto destaca el creciente papel de los gobiernos en el impulso de iniciativas de financiamiento sostenible. Se prevé que los corporativos financieros vean crecer el tamaño de su mercado de bonos verdes a una CAGR del 4,65% hasta 2031, impulsados por las normas de adecuación de capital que alientan a los bancos a priorizar los activos vinculados a criterios ambientales, sociales y de gobernanza. Esta tendencia refleja la creciente integración de las consideraciones ambientales, sociales y de gobernanza en las estrategias financieras. Además, el bono de 1.100 millones de USD del Banco Mundial para 2025, que atrajo un sólido volumen de 1.950 millones de USD en órdenes, subrayó los sólidos puntos de referencia y la seguridad percibida asociados con los títulos de los bancos de desarrollo, consolidando aún más la confianza de los inversores en las emisiones supranacionales.
Los Corporativos No Financieros están reaccionando a las presiones de descarbonización de la cadena de suministro; el debut de 1.250 millones de USD de Dow Chemical canaliza los fondos hacia su programa Path2Zero. La emisión municipal sigue siendo insuficiente con un 23% del volumen verde de Estados Unidos a pesar de un mercado municipal anual de 400.000 millones de USD, lo que señala un potencial alcista latente una vez que los protocolos de divulgación maduren. La agencia de vivienda pública de Singapur emitió 703 millones de USD en notas verdes, mostrando cómo los sub-soberanos pueden replicar los manuales soberanos para financiar infraestructura resiliente. Un número creciente de agencias de crédito a la exportación también está interviniendo con esquemas de garantía que reducen los cupones para los exportadores industriales, vinculando los fondos de bonos verdes a las normas de contenido nacional. Mientras tanto, las mejoras de márgenes para los corporativos con grado de inversión están alentando programas de emisión repetida que estandarizan la documentación y acortan los plazos de ejecución.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Sector de Uso de Fondos:
El Dominio de la Energía Enfrenta el Desafío de la BiodiversidadEn 2025, el sector energético captó el 28,15% del mercado de bonos verdes, impulsado por la caída de los costos de las energías renovables y las inversiones estratégicas en la red eléctrica. Este dominio destaca la capacidad del sector para atraer capital significativo a medida que las partes interesadas priorizan las soluciones de energía sostenible. El crecimiento del sector está respaldado además por los esfuerzos globales para transitar hacia fuentes de energía más limpias y reducir las emisiones de carbono. Mientras tanto, el segmento de Uso del Suelo y Biodiversidad emergió como la categoría de más rápido crecimiento, con una CAGR proyectada del 6,72%. Este crecimiento está impulsado por la monetización de los servicios ecosistémicos verificados, que están creando cada vez más flujos de caja invertibles y atrayendo la atención de los inversores que buscan oportunidades de impacto ambiental. La expansión del segmento también refleja un reconocimiento creciente del valor económico de preservar la biodiversidad y las prácticas sostenibles de uso del suelo.
El financiamiento de edificios cobra impulso a través de programas de renovación alineados con la taxonomía de la UE, mientras que los fondos de transporte financian cada vez más corredores de carga para vehículos eléctricos y combustible de aviación sostenible. La infraestructura hídrica atrae a emisores en geografías propensas a la sequía, y las asignaciones industriales apuntan a la electrificación de procesos y la eficiencia de los centros de datos. Los bonos de resultados de biodiversidad, como el acuerdo del Banco Mundial para el Amazonas, validan las vías de financiamiento de la naturaleza, diversificando la base de activos más allá de las energías renovables convencionales. Los proyectos relacionados con el hidrógeno ahora son elegibles en varios marcos, lo que señala una cartera emergente de activos de electrolizadores y almacenamiento que podría remodelar las asignaciones de energía después de 2027. El financiamiento de adaptación para la agricultura resiliente al clima y la defensa costera también se está incorporando a las etiquetas de uso de fondos, ampliando la combinación sectorial disponible para los inversores.
Por Formato de Bono:
La Estabilidad del Senior No Garantizado se Encuentra con la Innovación del SukukEn 2025, las estructuras senior no garantizadas captaron un dominante 60,55% del mercado de bonos verdes, reconocidas por su sencillez y sólida liquidez en el mercado secundario. Los inversores favorecen particularmente estas estructuras debido a su simplicidad, que reduce la complejidad en la emisión y la negociación. Su profunda liquidez en el mercado secundario garantiza que los inversores puedan comprar y vender estos bonos fácilmente, convirtiéndolos en una opción atractiva tanto para participantes institucionales como minoristas. Además, la adopción generalizada de estructuras senior no garantizadas refleja su capacidad para satisfacer la creciente demanda de instrumentos de financiamiento verde transparentes y accesibles. Mientras tanto, los instrumentos sukuk están experimentando un crecimiento de CAGR del 5,78% a medida que los inversores islámicos armonizan el cumplimiento de la Sharia con los mandatos de criterios ambientales, sociales y de gobernanza.
El programa soberano de Indonesia ha desplegado un sustancial volumen de 9.170 millones de USD en sukuk verdes, canalizando fondos hacia iniciativas de control de inundaciones y restauración de manglares. En Europa, las estructuras de bonos cubiertos están impulsando la originación de hipotecas verdes, mientras que en los mercados emergentes, los bonos de proyecto respaldados por activos financian proyectos singulares de energía o transporte, frecuentemente respaldados por coberturas de crédito de organismos multilaterales. Innovaciones como el bono verde digital de Hong Kong subrayan una tendencia de las instituciones hacia una mayor eficiencia en costos y transparencia. Además, los bonos vinculados a la sostenibilidad, que ajustan los incrementos del cupón en función de indicadores de desempeño, están ganando terreno junto a los formatos tradicionales de uso de fondos. Esta tendencia ofrece a los emisores la flexibilidad para financiar gastos de capital que pueden no alinearse estrictamente con los criterios de activos verdes. Además, los programas de mini-bonos, generalmente por debajo de los 50 millones de USD, están surgiendo para proyectos solares y de conversión de residuos en energía de carácter comunitario, impulsados por exenciones de prospecto simplificadas que alivian los costos legales para los desarrolladores locales.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Bonos Verdes en Europa
Europa concentró el 43,70% del mercado de bonos verdes en 2025, respaldada por la demanda de los fondos de pensiones y el despliegue del Estándar de Bonos Verdes de la UE. La innovadora estrategia de bonos gemelos de Alemania, que emite tramos tanto convencionales como verdes con vencimientos sincronizados, ha generado diferenciales de rendimiento diferenciados, reforzando la transparencia en la fijación de precios en el mercado secundario. El programa BTP Verde de Italia asignó un significativo monto de 14.490 millones de USD, proyectando reducciones potenciales de CO₂ a lo largo de su vida útil de 66,6 millones de toneladas. Sin embargo, apenas el 9% de los bonos verdes de Europa se alinea plenamente con la taxonomía de la UE, lo que pone de manifiesto una brecha de cumplimiento notable que podría obstaculizar futuras emisiones. Esta brecha subraya la necesidad de una mayor alineación regulatoria y adaptación por parte de los emisores para cumplir con los estrictos requisitos de la taxonomía de la UE, lo que podría influir en el ritmo de crecimiento del mercado de bonos verdes en la región.
Mercado de Bonos Verdes en Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 5,98%, impulsada por el bono verde soberano denominado en RMB de China en Londres y el programa de bonos de transición de Japón por valor de 11.000 millones de USD. Los innovadores bonos verdes basados en cadena de bloques de Hong Kong, por valor de 765 millones de USD, lograron un notable ahorro del 15-20% en los costos de emisión, sentando un precedente que probablemente será emulado por los centros financieros vecinos. Singapur, bajo un marco consolidado, aspira a alcanzar un ambicioso objetivo de 35.000 millones de USD en emisiones verdes para 2030, lo que refleja su compromiso de convertirse en un centro líder de finanzas verdes. Por su parte, Australia celebró su primera operación por valor de 4.410 millones de USD, atrayendo el interés de inversores globales y señalando el creciente enfoque del país en las finanzas sostenibles. Los diversos enfoques de la región, desde la integración de la cadena de bloques hasta los grandes programas soberanos, ponen de relieve su adaptabilidad y su potencial para liderar la innovación en bonos verdes.
Mercado de Bonos Verdes en las Américas y Oriente Medio y África
En América del Norte, el avance es desigual. Si bien los municipios de Estados Unidos ostentan una participación modesta en el mercado de bonos verdes, los mandatos climáticos a nivel estatal en Nueva York y California sugieren una adopción más rápida, especialmente con la llegada de divulgaciones estandarizadas. Se espera que estos mandatos, junto con una mayor concienciación de los inversores, aceleren la adopción de bonos verdes en Estados Unidos. El marco ampliado de Canadá, que ahora incluye activos nucleares, diversifica las categorías elegibles y señala un sólido respaldo federal, lo que refleja el enfoque estratégico del país para expandir su mercado de finanzas verdes. En América del Sur, los soberanos están abriendo camino con canjes de deuda por naturaleza; Uruguay destaca al vincular los incrementos del cupón de su bono KPI a objetivos de conservación forestal. Este enfoque innovador alinea los incentivos financieros con los resultados medioambientales, estableciendo un referente para las finanzas sostenibles en la región. En Oriente Medio y África, los Emiratos Árabes Unidos y Arabia Saudita están a la vanguardia del ámbito de los sukuk sostenibles, combinando hábilmente los principios de las finanzas islámicas con los compromisos ESG. Su liderazgo en este nicho de mercado subraya la capacidad de la región para integrar principios culturales y financieros con los estándares globales de sostenibilidad, allanando el camino para un mayor crecimiento de las finanzas sostenibles.

Panorama regulatorio
El entorno regulatorio de los bonos verdes está determinado tanto por orientaciones voluntarias del mercado como por normas oficiales vinculantes. El Estándar Europeo de Bonos Verdes (Reglamento (UE) 2023/2631), vigente desde diciembre de 2024, introduce normas prescriptivas sobre el uso de los fondos, informes de asignación y requisitos de revisión externa que operan junto con los Principios de Bonos Verdes de ICMA. En junio de 2026, ICMA publicó el trabajo de su Grupo de Trabajo sobre Estándares Oficiales, comparando el GBP y el EuGBS para ayudar a los emisores a gestionar la ejecución y documentación con doble etiquetado.
El escrutinio supervisor está aumentando en torno a la verificación y la divulgación. A partir del 21 de junio de 2026, los revisores externos independientes de los bonos verdes europeos deberán estar registrados ante la ESMA, formalizando la supervisión de una función que afecta los plazos y costos de emisión. Fuera de la UE, los reguladores están endureciendo la alineación de la divulgación de sostenibilidad, incluida la consulta de la FCA del Reino Unido (CP26/5, marzo de 2026) vinculada a las próximas Normas de Divulgación de Sostenibilidad del Reino Unido basadas en los marcos del ISSB, y la guía de gestión de riesgo ambiental del MAS (5 de marzo de 2026), que eleva las expectativas de planificación de transición para las instituciones financieras activas en los mercados de deuda etiquetada.
Análisis de la cadena de valor
La cadena de valor de los bonos verdes comienza con el origen de activos elegibles y el desarrollo de marcos por parte de los emisores (soberanos, agencias, corporativos financieros, corporativos no financieros y subsoberanos), y luego avanza a través de la estructuración, documentación, ejecución, cotización e informes posteriores a la emisión. Los bancos coordinadores y sindicados (incluidos suscriptores globales como HSBC, BNP Paribas, Credit Agricole CIB y J.P. Morgan) traducen los marcos de los emisores en formatos comercializables en distintas divisas y vencimientos, coordinan la educación de los inversores y respaldan la liquidez en el mercado secundario.
Los revisores externos y proveedores de aseguramiento actúan como una etapa de control entre los marcos de los emisores y la aceptación de los inversores, ofreciendo opiniones de segunda parte, verificación o aseguramiento. Bajo el marco EuGB, operan bajo la supervisión de la ESMA mediante registro obligatorio a partir del 21 de junio de 2026. Después de la emisión, los emisores proporcionan informes de asignación e impacto que cada vez más hacen referencia a arquitecturas de divulgación estandarizadas, incluidos enfoques de informes vinculados al ISSB, mientras que la infraestructura del mercado, como bolsas y plataformas de liquidación, respalda la distribución y negociación, incluidas las cotizaciones multimercado utilizadas por emisores internacionales que buscan un alcance más amplio de inversores.
Panorama Competitivo
La participación de mercado de bonos verdes entre los suscriptores está concentrada. BofA Securities lideró con 62.700 millones de USD en transacciones verdes en 2024. Crédit Agricole desplazó a SEB en la cima de la tabla de clasificación global en el tercer trimestre de 2024, reflejando la prima asociada a las capacidades de asesoría integral en criterios ambientales, sociales y de gobernanza. Bancos europeos como Société Générale se han comprometido a 541.100 millones de USD en financiamiento sostenible para 2030, reservando 108,2 millones de USD para bonos verdes, aprovechando la experiencia en taxonomía para diferenciarse.
Los intermediarios de Estados Unidos y Canadá destacan la amplitud de sus redes de distribución; RBC Capital Markets y J.P. Morgan superaron cada uno los 40.000 millones de USD en emisiones en 2024, respaldados por carteras de inversores consolidadas. Los nuevos participantes incluyen intermediarios de plataformas de cadena de bloques que apuntan a soberanos de mercados emergentes que buscan menores costos de ejecución; la Autoridad Monetaria de Hong Kong indica ahorros del 15-20% frente a los procesos tradicionales. Los marcos de certificación también evolucionan: la Iniciativa de Bonos Climáticos ahora permite la certificación a nivel de entidad, lo que permite a los emisores frecuentes agilizar las operaciones repetidas.
Los movimientos estratégicos destacan compromisos en escalada. Goldman Sachs elevó su objetivo de financiamiento sostenible para 2030 a 750.000 millones de USD, reservando explícitamente asignaciones de financiamiento de transición. Deutsche Bank reportó 403.400 millones de USD en financiamiento sostenible acumulado desde 2020 y emitió su primer bono social en 2024. Los prestamistas multilaterales, como el Banco Centroamericano de Integración Económica, colocaron un bono sostenible récord de 1.500 millones de USD en marzo de 2025, validando el apetito por títulos de mercados emergentes de alto impacto.
Líderes de la Industria de Bonos Verdes
HSBC
Crédit Agricole CIB
BNP Paribas
Bank of America
J.P. Morgan
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Bonos Verdes Incluidas en este Informe
- HSBC
- Crédit Agricole CIB
- BNP Paribas
- Bank of America
- J.P. Morgan
- SEB
- NatWest Markets
- Citigroup
- Barclays
- Deutsche Bank
- UBS
- Mizuho Financial Group
- Societe Generale
- ING
- Goldman Sachs
- Industrial & Commercial Bank of China (ICBC)
- Fannie Mae
- KfW
- Nordea
- Standard Chartered

Oportunidades de mercado y perspectivas futuras
Se está generando una oportunidad en torno a la ejecución multidivisa y transfronteriza para grandes emisores de infraestructura y del sector público, especialmente en Asia-Pacífico y Europa, donde los referentes reconocibles y las redes de distribución establecidas reducen la fricción en la ejecución. En 2026, MTR Corporation completó transacciones significativas de bonos verdes tanto en formato HKD como en EUR, y el Gobierno de la RAE de Hong Kong regresó al mercado institucional de bonos verdes con sindicatos bancarios globales, reforzando un patrón de emisor recurrente que respalda calendarios de emisión más grandes y programáticos y una mayor liquidez secundaria.
Una segunda área de oportunidad son los servicios de asesoría, verificación e informes orientados al cumplimiento normativo, vinculados al endurecimiento de los estándares. A medida que el cambio avanza desde marcos exclusivamente voluntarios hacia una revisión externa supervisada, los cambios del EuGB modifican cómo los emisores seleccionan revisores y estructuran la documentación, y el registro ante la ESMA se convierte en un requisito práctico para la emisión etiquetada como EuGB a partir del 21 de junio de 2026. Esto crea espacio de diferenciación para bancos, revisores y proveedores de herramientas de informes en la asignación de taxonomías, el seguimiento de asignaciones y los informes de impacto auditables. La tokenización y los flujos de trabajo de bonos digitales también siguen siendo una palanca de ejecución donde ya existen pruebas de concepto a nivel de transacción en Asia-Pacífico, con potencial para reinvertir los ahorros de costos y procesos en una participación más amplia de emisores, incluidas instituciones financieras y subsoberanos de mercados emergentes.
Desarrollos Recientes de la Industria en el Mercado de Bonos Verdes
- Junio de 2026: Crédit Agricole CIB actuó como Coordinador Global Conjunto, Colocador Conjunto y Gerente Principal Conjunto para la emisión inaugural de bonos verdes públicos denominados en EUR de MTR Corporation, por 3.000 millones de EUR en tres tramos. La operación refuerza el papel líder de CA CIB en el mercado de deuda verde denominada en euros con múltiples tramos para emisores de infraestructura relevantes.
- Mayo de 2026: Crédit Agricole CIB apoyó al Gobierno de la República Popular China en la fijación de precios de su segunda emisión de bonos verdes soberanos, por 6.000 millones de RMB. Esta participación subraya la implicación de CA CIB en deuda verde soberana de alto perfil y en mandatos relacionados con China.
- Abril de 2026: Crédit Agricole CIB apoyó una emisión de bonos verdes en HKD de MTR Corporation. La emisión domiciliada en Hong Kong amplía la presencia de CA CIB en las finanzas verdes de Hong Kong y en las operaciones de deuda verde multidivisa.


Mercado de Bonos Verdes Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de bonos verdes se define como el valor de los instrumentos de bonos verdes etiquetados emitidos por emisores elegibles, cuyos ingresos se destinan a proyectos con beneficios ambientales. El mercado se realiza un seguimiento en las principales geografías emisoras e inversoras, utilizando la etiqueta de bono verde como criterio principal de inclusión.
Exclusiones de alcance: Los instrumentos que no están etiquetados como bonos verdes (por ejemplo, deuda ESG general sin etiqueta verde) no se contabilizan en esta definición de mercado.
Descripción general de la segmentación
- Por Tipo de Emisor
- Soberanos
- Supranacionales y Agencias
- Corporativos Financieros
- Corporativos No Financieros
- Autoridades Municipales y Locales
- Por Sector de Uso de Fondos
- Energía
- Edificios
- Transporte
- Agua y Aguas Residuales
- Uso del Suelo y Biodiversidad
- Industrial y Tecnologías de la Información y la Comunicación
- Por Formato de Bono
- Senior No Garantizado
- Bono Respaldado por Activos/Bono de Proyecto
- Bono Cubierto
- Sukuk
- Por Geografía
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX
- PAÍSES NÓRDICOS
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer los límites del mercado, construir el mapa inicial de emisores y países, y crear una verificación de la realidad para los indicadores de demanda. Nos basamos en informes de mercado públicos y publicaciones de política para entender cómo se definen los bonos verdes en la práctica, cómo está evolucionando la divulgación y qué categorías de uso de los fondos se están financiando.
Las fuentes sin muro de pago incluyeron publicaciones de Climate Bonds Initiative, la guía de ICMA sobre los Principios de Bonos Verdes, boletines del Banco Mundial sobre el mercado de bonos etiquetados, y publicaciones de bancos centrales y reguladores que influyen en los mercados de deuda etiquetada. También utilizamos presentaciones de emisores, anuncios de bolsas, presentaciones a inversores y prensa financiera reputada para confirmar la actividad de operaciones y las características típicas de los bonos (divisa, plazo y convenciones de cupón). Para vincular el contexto financiero de los emisores con la actividad histórica, recurrimos a suscripciones pagas que respaldan datos financieros de empresas y el seguimiento de noticias, y utilizamos una base de datos de patentes cuando ayudó a validar los temas tecnológicos detrás de las carteras de proyectos financiados. Esta lista es solo ilustrativa, y también revisamos otras fuentes públicas para apoyar la recopilación de datos, las verificaciones cruzadas y las aclaraciones.
Entrevistas primarias y encuestas
Se utilizaron entrevistas primarias y encuestas estructuradas para poner a prueba aquello que la investigación documental no podía explicar completamente, especialmente la disciplina de etiquetado, los patrones típicos de asignación según el uso de los fondos, y qué proporción de la emisión corresponde a refinanciación repetida frente a nueva financiación. Hablamos con participantes del mercado en emisión, suscripción y colocación, y en roles de investigación del lado comprador, y luego realizamos verificaciones regionales para que nuestros supuestos coincidieran con la práctica local y la calidad de la divulgación.
Distribución de los encuestados del trabajo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXOs): 17% | APAC: 42% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 24% | EMEA: 36% |
| Actores más pequeños: 19% | Gerentes: 59% | Américas: 22% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento del mercado se construyó utilizando un enfoque de arriba hacia abajo, en el que las señales de emisión e informes de deuda etiquetada se reconstruyeron por geografía y luego se filtraron según la etiqueta de bono verde y el uso elegible de los fondos. Para mantener los totales fundamentados, el modelo se corroboró con aproximaciones selectivas de abajo hacia arriba, incluidos valores de operaciones muestreados por tipo de emisor, tamaños promedio típicos de operación por divisa, y verificaciones de canal sobre las carteras de emisión.
Las entradas clave que dieron forma al modelo incluyeron las tendencias anuales de emisión verde etiquetada, la proporción de lo verde dentro de la deuda etiquetada más amplia, la combinación de emisores soberanos, municipales, supranacionales y corporativos, y el ritmo de adopción de la taxonomía y la divulgación que afecta lo que se etiqueta y se acepta. También utilizamos las condiciones del mercado de bonos, como el movimiento de rendimientos de referencia y los ciclos de refinanciación, para evitar proyectar la emisión como una línea recta. El pronóstico utilizó análisis de escenarios respaldado por una capa simple de regresión multivariante, en la que el valor de emisión se vinculó a la dirección de las tasas de interés, señales de inversión en la transición energética y el impulso de política regional, basado en la opinión de expertos. Cuando el muestreo de operaciones de abajo hacia arriba presentaba brechas para emisores más pequeños o mercados con menor divulgación, aplicamos factores de cobertura conservadores y luego reverificamos los totales implícitos frente a rastreadores de emisión independientes.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples verificaciones para que no estuvieran determinados por una sola fuente o un solo supuesto. Comparamos los valores modelados con resúmenes de emisión independientes, divisiones de cuota regional y cambios en la combinación de emisores, y revisamos valores atípicos, como saltos repentinos vinculados a un único programa soberano.
Antes de la aprobación final, el modelo pasa por verificaciones de varianza a lo largo de los años, verificaciones de coherencia de divisas y una revisión por parte de un segundo analista de los principales factores determinantes y sensibilidades. Si se encuentra una discrepancia importante, se activan llamadas de seguimiento para volver a probar el supuesto y actualizar la entrada. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como nuevos estándares de etiquetado, cambios de política importantes o fuertes shocks en las tasas. Justo antes de la entrega, un analista realiza una revisión final para que los clientes reciban la vista más actualizada.
Tamaño del mercado de bonos verdes de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los bonos verdes pueden parecer muy diferentes entre sí, porque no todos los editores contabilizan siempre lo mismo, incluso cuando utilizan etiquetas similares. Las diferencias suelen deberse a si el valor representa la emisión anual o una visión de tipo stock pendiente, cómo se tratan los tipos de emisores, y cómo se aplica la sincronización de la conversión de divisas.
Específicamente para los bonos verdes, la diferencia a menudo proviene de si se incluye la actividad supranacional y municipal, y de si solo se contabilizan las operaciones alineadas con el clima frente a todas las operaciones verdes etiquetadas. Otro factor determinante es el año de comparación, ya que la emisión puede variar cuando cambian las tasas de interés y los programas soberanos entran o se pausan. La tabla también refleja el ciclo de actualización, donde las estimaciones más antiguas pueden pasar por alto olas de emisión más recientes, y por eso el alcance y el tratamiento de valores de 2025 se aplican de la manera en que lo hace Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 673,12 mil millones de USD (2025) | |
| Asociación Industrial A | 671,70 mil millones de USD (2024) | Utiliza la emisión anual de un único año calendario, que no coincidirá con un valor de mercado construido a partir de un año base diferente y supuestos más amplios de cobertura de emisores. |
| Rastreador Multilateral B | 621,00 mil millones de USD (2024) | Se centra en el seguimiento de bonos sostenibles etiquetados, donde lo verde se presenta como una proporción de un conjunto etiquetado más amplio, y su total verde puede variar según la clasificación y el momento de corte. |
En general, la dispersión se explica principalmente por diferencias de tiempo y de clasificación, más que por un desacuerdo sobre si los bonos verdes están creciendo de manera constante. Cuando se alinean el año, el momento de la conversión de divisas y la inclusión de grupos de emisores, los valores convergen y se vuelven más fáciles de usar para la planificación y la comparación entre regiones.


Preguntas Clave Respondidas en el Informe
¿Cuál fue el tamaño del mercado global de bonos verdes en 2026?
El mercado global de bonos verdes alcanzó 699.110 millones de USD en 2026.
¿Qué segmento de emisores está creciendo más rápido?
Se proyecta que los Corporativos Financieros crecerán a una CAGR del 4,65% hasta 2031, la más rápida entre los grupos de emisores.
¿Por qué es importante el Estándar de Bonos Verdes de la UE para los emisores fuera de Europa?
El cumplimiento del EuGB puede desbloquear el acceso al fondo de capital alineado con la taxonomía de la UE de 249.000 millones de euros, otorgando a los emisores no europeos una ventaja en precios y distribución.
¿Cómo influye la caída del costo de la energía renovable en los bonos verdes?
La caída de los costos nivelados impulsa los flujos de caja de los proyectos, respaldando diferenciales de crédito más ajustados y ampliando la cartera de activos financiables.
¿Qué papel desempeñan los bonos verdes vinculados a la biodiversidad en el crecimiento del mercado?
Canalizan capital hacia proyectos de conservación y restauración, impulsando la CAGR del 6,72% del segmento de Uso del Suelo y Biodiversidad.
¿Son las tasas de interés más altas una amenaza para la emisión de bonos verdes?
Las tasas reales elevadas amplían los diferenciales para los emisores con calificación inferior al grado de inversión, lo que podría retrasar proyectos en mercados emergentes hasta que las condiciones de financiamiento mejoren.
Última actualización de la página el:



