
Tamanho e Participação do Mercado de Sensores de Saúde Vestíveis
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
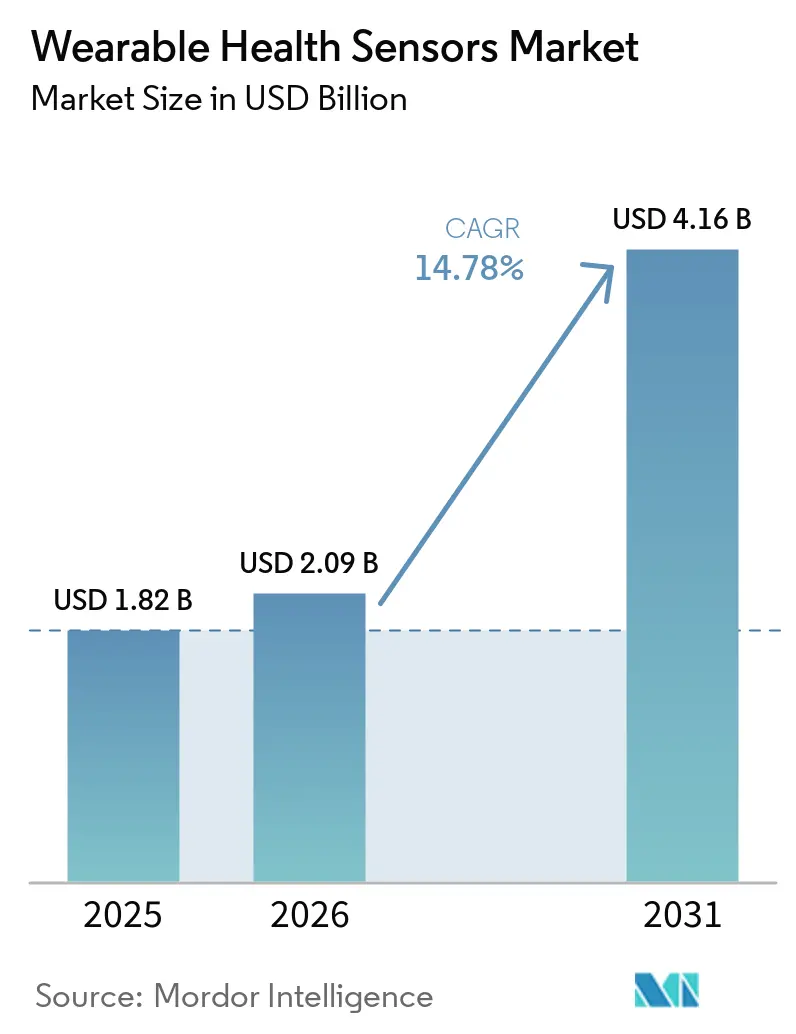
| Tamanho do Mercado (2026) | 2.09 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.16 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.78 % |
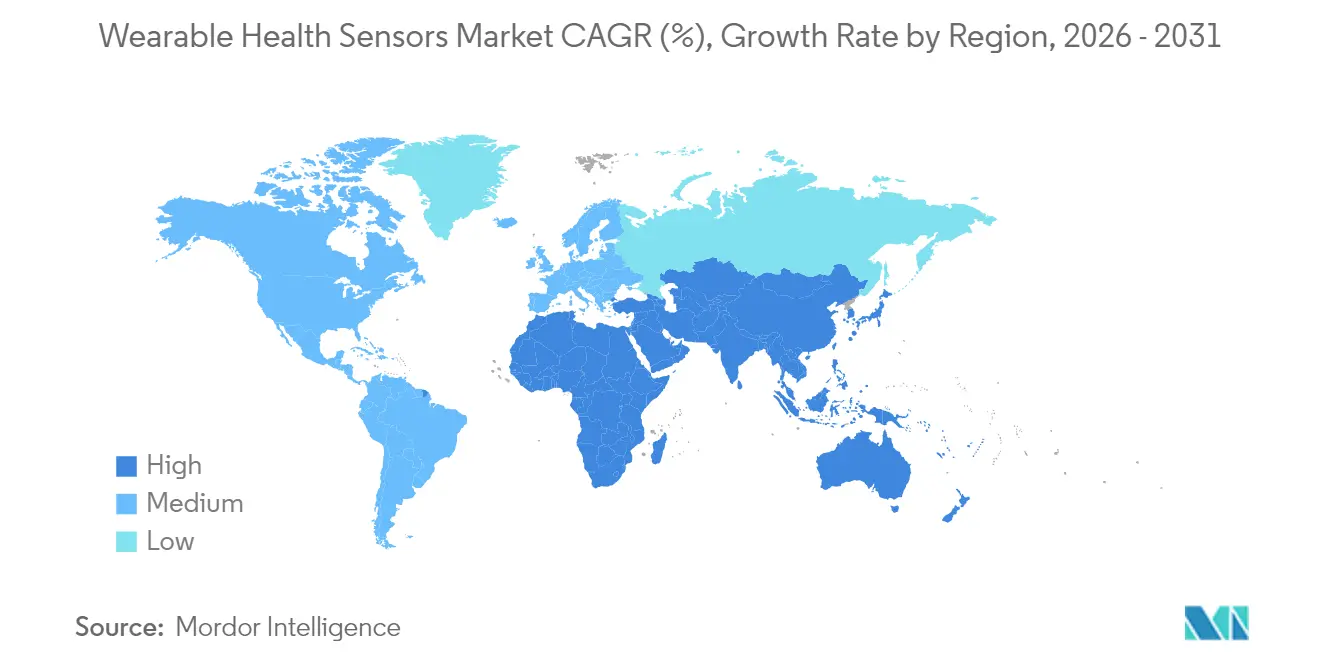
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
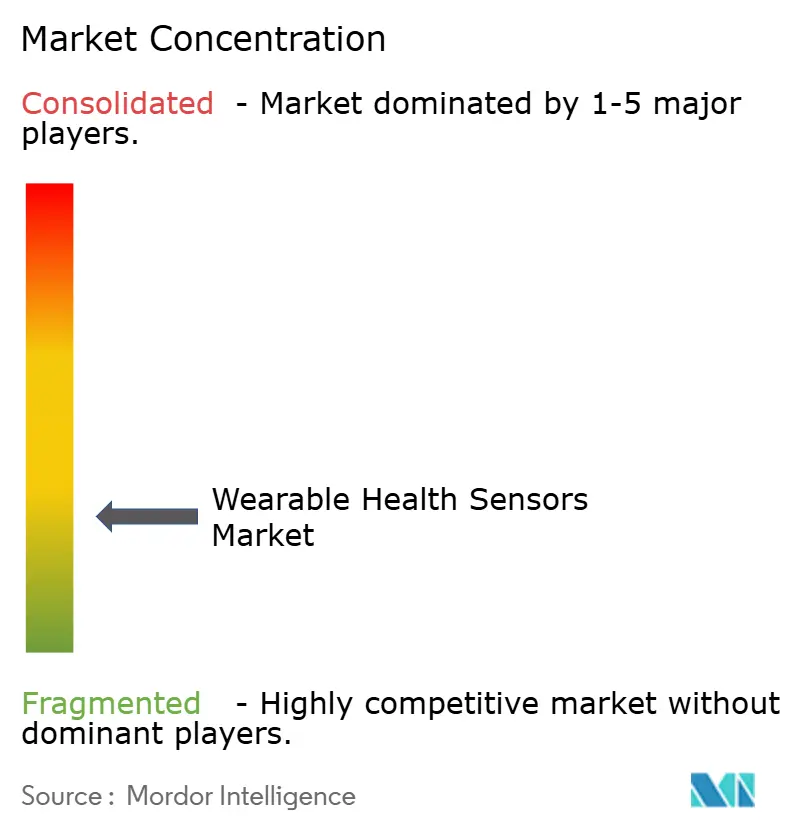
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sensores de Saúde Vestíveis por Mordor Intelligence
O tamanho do mercado de sensores de saúde vestíveis foi avaliado em USD 1,82 bilhão em 2025 e estima-se que cresça de USD 2,09 bilhões em 2026 para atingir USD 4,16 bilhões até 2031, a um CAGR de 14,78% durante o período de previsão (2026-2031). A demanda está migrando do atendimento episódico para o monitoramento contínuo, à medida que pagadores e prestadores identificam claras economias de custos com a intervenção precoce. Sensores miniaturizados combinados com Bluetooth de Baixa Energia, LTE-M e NB-IoT mantêm o consumo de energia reduzido enquanto transferem dados de nível clínico para plataformas de nuvem seguras. A adoção na América do Norte se beneficia dos reembolsos de Monitoramento Remoto de Pacientes (MRP), enquanto avanços de custo em bio-patches impressos expandem o uso na Europa e na Ásia. A atividade competitiva concentra-se na detecção de glicose não invasiva, na detecção óptica agnóstica ao tom de pele e em conjuntos híbridos MEMS-ópticos que aumentam a precisão sem prejudicar a vida útil da bateria. As parcerias entre fornecedores de semicondutores e marcas de dispositivos estão acelerando o tempo de comercialização de dispositivos vestíveis com múltiplos parâmetros nos segmentos de consumo, clínico e industrial.
Principais Conclusões do Relatório
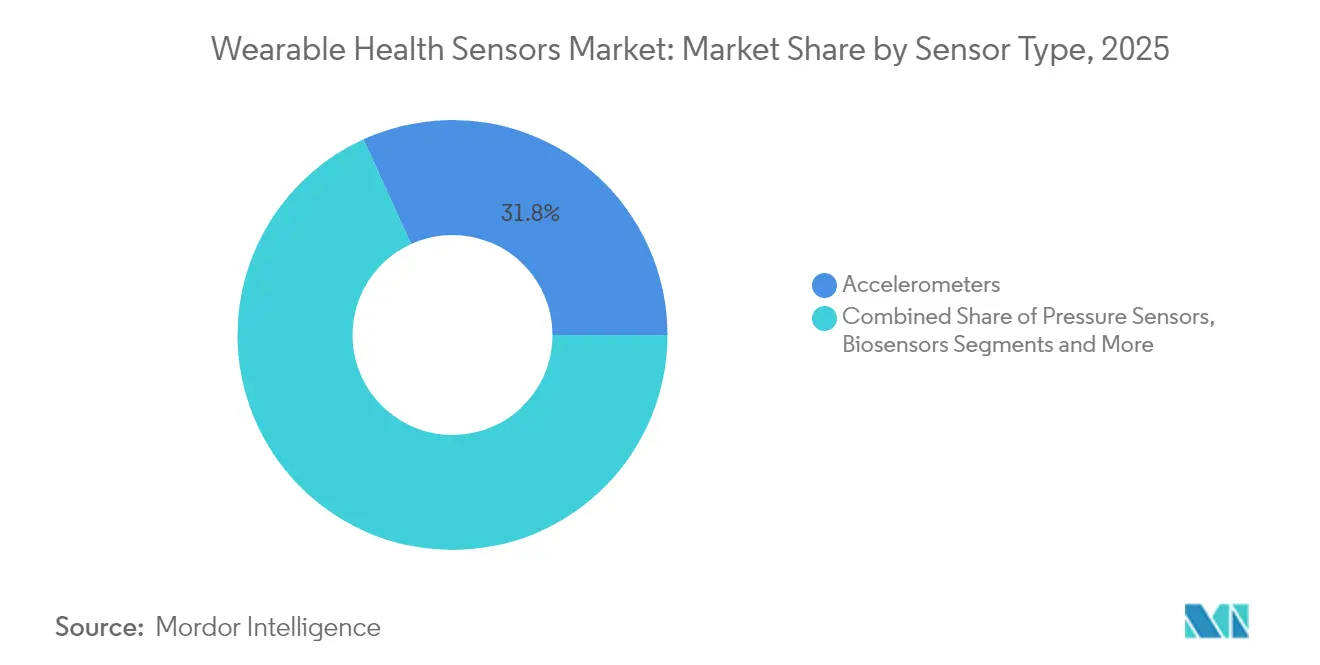
- Por tipo de sensor, acelerômetros e MEMS inerciais lideraram com 31,80% da participação do mercado de sensores de saúde vestíveis em 2025; os sensores ópticos/PPG registram o CAGR mais rápido de 15,28% até 2031.
- Por posicionamento no corpo, os dispositivos de pulso detinham 44,20% da participação de receita em 2025, enquanto os têxteis inteligentes se expandem a um CAGR de 15,05% até 2031.
- Por aplicação, o monitoramento remoto de pacientes e o cuidado de idosos capturaram 38,10% do tamanho do mercado de sensores de saúde vestíveis em 2025 e crescem a um CAGR de 14,78% até 2031.
- Por usuário final, as agências de saúde domiciliar registram o CAGR mais alto de 25,10% até 2031, superando os canais de consumo em velocidade de crescimento.
- Por conectividade, o BLE continuou a dominar com 60,20% de participação em 2025, enquanto os módulos celulares registram um CAGR de 14,35% por necessidades de autonomia.
- Regionalmente, a América do Norte respondeu por 38,20% das receitas de 2025, enquanto a Ásia-Pacífico registra o CAGR mais forte de 13,72% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Códigos de Monitoramento Remoto de Pacientes Reembolsados pela FDA Acelerando Dispositivos Vestíveis de Grau Prescritivo nos EUA | +3.5% | América do Norte, com repercussão na Europa | Médio prazo (2-4 anos) |
| Mandatos Nacionais de Triagem de Doenças Crônicas na Ásia Impulsionando Kits Contínuos de PA/MCG | +2.8% | Ásia-Pacífico, particularmente China, Japão e Índia | Médio prazo (2-4 anos) |
| Expansão de Bio-Patches Flexíveis Impressos na UE Reduzindo o Custo Unitário Abaixo de USD 1 | +1.9% | Europa, com adoção global subsequente | Longo prazo (≥ 4 anos) |
| Dispositivos Vestíveis de Prevenção de Lesões Habilitados por IA Adotados por Ligas Esportivas de Elite | +1.4% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Programas de Estresse Térmico para Segurança do Trabalhador em Operações de Petróleo e Gás do CCG | +1.2% | Oriente Médio, com adoção em outros ambientes industriais de alta temperatura | Médio prazo (2-4 anos) |
| Aumento do Financiamento de Risco em Sensores Ópticos de Glicose Não Invasivos | +2.1% | Global, com concentração inicial na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Códigos de Monitoramento Remoto de Pacientes reembolsados pela FDA acelerando dispositivos vestíveis de grau prescritivo nos EUA
A simplificação do faturamento de MRP, que reduziu a captura obrigatória de 16 para 12 dias por ciclo de 30 dias, desbloqueou um pool anual de dispositivos de USD 5,1 bilhões. Os prestadores agora recebem até USD 1.400 por paciente ao ano, financiando plataformas de sensores de nível empresarial em detrimento de gadgets de varejo. Os principais sistemas de saúde formaram equipes dedicadas de MRP, expandindo os pipelines de aquisição de patches validados e smartwatches que alimentam painéis de prontuários eletrônicos. As taxas de readmissão hospitalar de pacientes crônicos caíram 30%, reforçando o apoio dos pagadores.[1]
Mandatos nacionais de triagem de doenças crônicas na Ásia impulsionando kits contínuos de PA e MCG
A China destinou USD 8,7 bilhões para triagem de diabetes e hipertensão em seu mais recente Plano Quinquenal e registra crescimento anual de demanda por dispositivos de 22,3%.[2] O Japão exige exames cardiovasculares anuais para cidadãos com mais de 40 anos, integrando sensores vestíveis à cobertura universal. Esses programas criam conjuntos de dados de longo prazo para suporte a decisões por IA, ao mesmo tempo que normalizam o diagnóstico domiciliar em toda a região.
Expansão de bio-patches flexíveis impressos na UE reduzindo o custo unitário abaixo de USD 1
As linhas de eletrônica impressa europeias aumentaram a capacidade em 340% desde 2023, reduzindo o custo de bio-patches descartáveis para abaixo de USD 1. Os prestadores de saúde agora implantam sensores de uso único para monitoramento pós-operatório a preços comparáveis aos de curativos tradicionais. Os e-têxteis biodegradáveis perdem 48% do peso após quatro meses no solo, aliviando as preocupações com resíduos hospitalares.[3]
Dispositivos vestíveis de prevenção de lesões habilitados por IA adotados por ligas esportivas de elite
As equipes integram módulos com múltiplos sensores com análises de biomecânica em tempo real para sinalizar indicadores de fadiga antes que as lesões ocorram, reduzindo o tempo de inatividade dos atletas em 26%. Os orçamentos premium aceleram a P&D que posteriormente migra para dispositivos de consumo e clínicos, ampliando o horizonte de inovação para fabricantes avançados de sensores.
Análise de Impacto das Restrições*
| RESTRIÇÕES | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Atrasos na Vigilância Pós-Comercialização de SaMD Classe IIa do MDR da UE | -2.1% | Europa, com impacto global para fabricantes multinacionais | Médio prazo (2-4 anos) |
| Limites de Densidade de Energia de Bateria em Patches Ultraminiaturizados | -1.8% | Global | Longo prazo (≥ 4 anos) |
| Lacunas de Precisão do PPG em Tons de Pele Escuros — Recalls na África/Caribe | -1.2% | África, Caribe, com impacto reputacional global | Curto prazo (≤ 2 anos) |
| Custos de Conformidade com Soberania de Dados no Brasil e na Colômbia | -0.8% | América Latina, particularmente Brasil e Colômbia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos na vigilância pós-comercialização de SaMD Classe IIa do MDR da UE
O prazo médio de aprovação para dispositivos vestíveis analíticos aumentou de 7 para 19 meses, elevando as despesas de conformidade em 280% para startups. Muitas adiam os lançamentos na UE ou migram para rotulagem de bem-estar, desacelerando o acesso regional a dispositivos vestíveis de grau clínico e promovendo a consolidação à medida que pequenas empresas buscam escala para absorver os custos regulatórios.
Limites de densidade de energia de bateria em patches ultraminiaturizados
As baterias comerciais estabilizam-se próximo a 300 Wh/L, bem abaixo dos 500 Wh/L necessários para monitoramento multiparamétrico de uma semana em formatos de célula-moeda. Os projetistas trocam a amplitude de recursos pelo tempo de funcionamento, atrasando a migração de fator de forma dos pulsos para patches aderentes à pele. Ganhos incrementais de 8-10% ao ano deixam espaço para soluções disruptivas de estado sólido ou de coleta de energia no corpo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sensor:
MEMS Domina Enquanto a Óptica AceleraOs acelerômetros e sensores MEMS inerciais detêm 31,80% da participação de mercado em 2025, consolidando-se como a base do ecossistema de sensores de saúde vestíveis devido à sua versatilidade no rastreamento de padrões de movimento em múltiplas regiões do corpo. Esses sensores evoluíram além da simples contagem de passos para viabilizar sofisticados algoritmos de análise de marcha e detecção de quedas, particularmente valiosos em aplicações de cuidados com idosos. Os sensores ópticos/PPG estão projetados para crescer à taxa mais rápida, de 15,28%, entre 2026 e 2031, impulsionados pela expansão de suas capacidades além do monitoramento da frequência cardíaca para incluir saturação de oxigênio no sangue, estimativa de pressão arterial e até aplicações de monitoramento de glicose em estágio inicial. Sensores de temperatura vestíveis encontraram renovada importância em sistemas de monitoramento contínuo de febre, enquanto os sensores de pressão são cada vez mais utilizados em calçados inteligentes para prevenção de úlceras no pé diabético.
A integração de múltiplos tipos de sensores em dispositivos únicos representa uma significativa evolução do mercado, com combinações híbridas de sensores magnéticos e ópticos demonstrando particular potencial para o aprimoramento do monitoramento cardiovascular. Pesquisas recentes da Universidade Nacional do Vietnã demonstram que a combinação desses tipos de sensores pode superar as limitações dos sensores ópticos na detecção de anomalias cardiovasculares sutis, potencialmente viabilizando intervenções mais precoces para condições como fibrilação atrial. Os biossensores (eletroquímicos) estão ganhando espaço em aplicações especializadas, como análise de suor para monitoramento de hidratação, enquanto os sensores de posição e proximidade possibilitam a consciência contextual que melhora a precisão das leituras de outros sensores ao considerar a posição corporal e os artefatos de movimento.

Por Posicionamento no Corpo:
Domínio do Pulso Desafiado pelos Têxteis InteligentesOs dispositivos de pulso mantêm sua liderança de mercado com 44,20% de participação em 2025, beneficiando-se da familiaridade do consumidor, dos fatores de forma estabelecidos e da capacidade de abrigar múltiplos tipos de sensores em um único local acessível. A vantagem estratégica desse posicionamento reside em seu equilíbrio entre aceitação do usuário e precisão do sensor, com grandes players como Apple e Samsung aproveitando suas plataformas de smartwatch para introduzir capacidades de monitoramento de saúde cada vez mais sofisticadas. As roupas e têxteis inteligentes estão experimentando o crescimento mais rápido com CAGR de 15,05% (2026-2031), à medida que inovações em eletrônica flexível e materiais condutores permitem a integração perfeita de sensores em roupas do dia a dia sem comprometer o conforto ou a lavabilidade.
Os patches de tórax e sensores adesivos à pele estão ganhando destaque em aplicações clínicas, oferecendo capacidades de monitoramento contínuo para pacientes com condições crônicas enquanto mantêm um perfil discreto. A Universidade da Colúmbia Britânica desenvolveu um sensor piezo-resistivo de baixo custo que pode ser incorporado em têxteis para monitorar movimentos humanos, incluindo frequências cardíacas e temperaturas, sendo lavável e durável. Os posicionamentos em capacetes e óculos estão encontrando aplicações especializadas em monitoramento neurológico e interfaces de saúde em realidade aumentada, enquanto os sensores em calçados fornecem insights únicos sobre padrões de marcha e distribuição de peso, particularmente valiosos para o cuidado diabético e análise de desempenho atlético. A categoria emergente de sensores implantáveis e ingeríveis representa a fronteira do mercado, oferecendo precisão de monitoramento sem precedentes, mas enfrentando desafios regulatórios e de aceitação pelo usuário significativos.
Por Aplicação:
Monitoramento Remoto Lidera Enquanto a Saúde Mental AceleraAs aplicações de monitoramento remoto de pacientes e cuidado de idosos dominam o mercado com 38,10% de participação em 2025, refletindo a crescente ênfase em soluções de envelhecimento no domicílio e no gerenciamento de condições crônicas fora dos ambientes tradicionais de saúde. Esse segmento de aplicação se beneficiou de iniciativas dos sistemas de saúde para reduzir os custos de hospitalização, com o monitoramento remoto demonstrando a capacidade de reduzir as readmissões hospitalares em até 30% para pacientes com condições crônicas. As aplicações de rastreamento de saúde mental e estresse devem crescer à taxa mais rápida de 18,25% de CAGR (2026-2031), à medida que os sensores vestíveis evoluem além dos parâmetros físicos para monitorar indicadores fisiológicos de estados psicológicos.
As aplicações de gerenciamento de doenças crônicas, particularmente para diabetes e condições cardiovasculares, representam um segmento de mercado crítico onde os sensores vestíveis estão sendo cada vez mais integrados aos protocolos de cuidado padrão. Inovações recentes nesse espaço incluem o emparelhamento direto do Apple Watch com o monitor contínuo de glicose Dexcom G7, eliminando a necessidade de intermediação por smartphone e aprimorando a experiência do usuário. As aplicações de desempenho esportivo e físico continuam a impulsionar a adoção pelo consumidor, com organizações esportivas de elite implementando sofisticados sistemas de monitoramento que rastreiam múltiplos parâmetros fisiológicos para otimizar o treinamento e prevenir lesões. O monitoramento de segurança do trabalhador e exposição ambiental representa uma área de aplicação emergente, particularmente em setores com altos riscos de estresse térmico, onde os sensores vestíveis podem fornecer alerta precoce de condições fisiológicas perigosas.
Por Usuário Final:
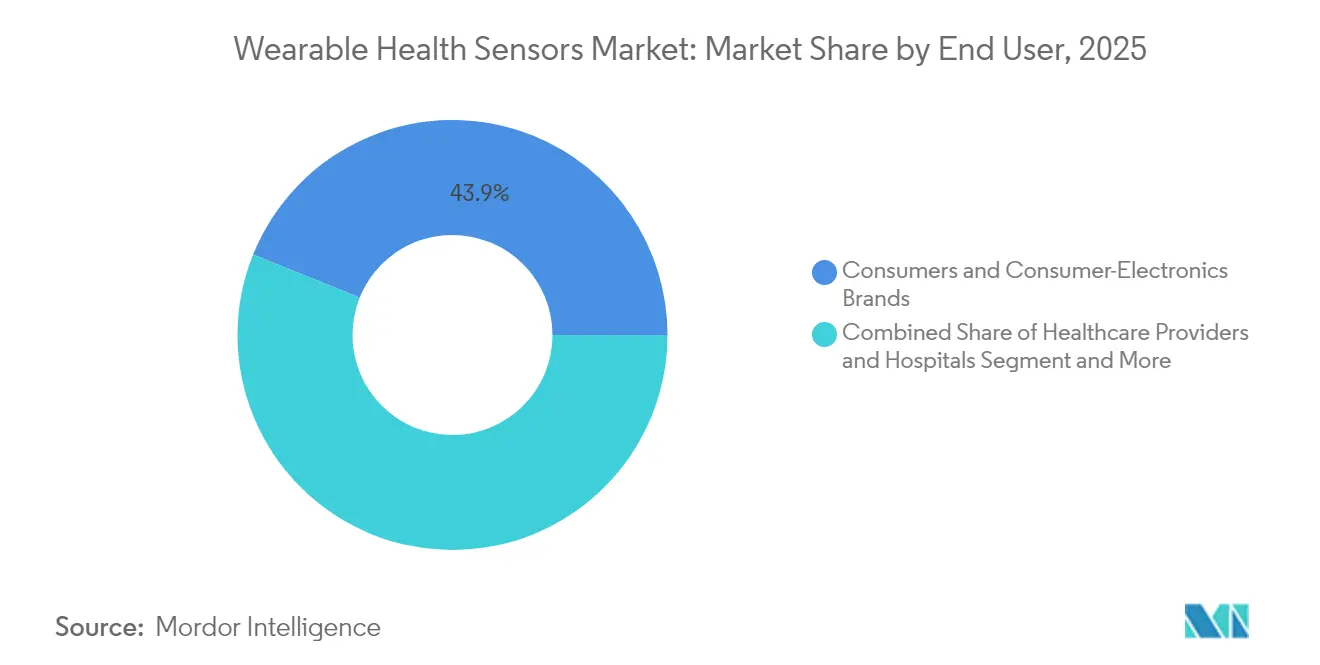
Domínio do Consumidor Migrando para a SaúdeOs consumidores e as marcas de eletrônicos de consumo respondem por 43,90% da participação de mercado em 2025, refletindo o domínio atual dos rastreadores de condicionamento físico e smartwatches no cenário de sensores de saúde vestíveis. Esse segmento se beneficia de canais de varejo estabelecidos, da familiaridade do consumidor com dispositivos vestíveis e da integração de recursos de monitoramento de saúde em produtos de eletrônicos de consumo convencionais. A importância estratégica desse segmento vai além das vendas diretas, pois serve como o principal canal para introduzir novas tecnologias de sensores no mercado mais amplo antes que migrem para aplicações especializadas de saúde.
As agências de saúde domiciliar estão experimentando o crescimento mais rápido com CAGR de 25,10% (2026-2031), impulsionadas pela crescente migração para a prestação de cuidados domiciliares e pela integração do monitoramento remoto nos protocolos de cuidado padrão. Esse crescimento é apoiado por iniciativas dos sistemas de saúde para reduzir os custos de hospitalização, com o monitoramento remoto permitindo intervenção mais precoce em condições deteriorantes e reduzindo as visitas ao pronto-socorro. Um estudo do Centro de Políticas Bipartidário constatou que os serviços de MRP podem reduzir as readmissões hospitalares em 38% para pacientes com insuficiência cardíaca, criando um argumento econômico convincente para a adoção por prestadores de cuidados domiciliares. Os prestadores de saúde e hospitais estão cada vez mais implementando programas de sensores vestíveis para monitoramento pós-alta, enquanto equipes esportivas e centros de condicionamento físico utilizam sistemas avançados de sensores para otimização de desempenho e prevenção de lesões. As aplicações militares e de primeiros socorristas representam um segmento especializado onde as capacidades de monitoramento ambiental e fisiológico são integradas aos equipamentos existentes para aumentar a segurança operacional.
Por Tecnologia de Conectividade:
Domínio do BLE com Crescimento CelularO Bluetooth de Baixa Energia (BLE) mantém sua posição como a tecnologia de conectividade dominante para sensores de saúde vestíveis, oferecendo um equilíbrio ideal entre eficiência energética e capacidades de transmissão de dados para a maioria das aplicações de consumo. A vantagem estratégica do BLE reside em sua compatibilidade universal com smartphones, permitindo que os dispositivos vestíveis aproveitem o poder de processamento e a conectividade dos dispositivos complementares em vez de incorporar essas capacidades diretamente. Avanços recentes nos protocolos de segurança BLE, particularmente as Conexões Seguras LE usando Diffie-Hellman de Curva Elíptica (ECDH), abordaram vulnerabilidades anteriores que limitavam a adoção em aplicações sensíveis de saúde.
A conectividade celular, particularmente LTE-M e NB-IoT, está ganhando tração em aplicações que exigem operação autônoma sem vinculação a smartphones, como sistemas de monitoramento de idosos e cuidados remotos de pacientes. Esse crescimento é apoiado pela queda nos custos dos módulos e pelas melhorias no consumo de energia que tornam o celular viável para uma gama mais ampla de fatores de forma vestíveis. A conectividade Wi-Fi permanece relevante para aplicações domiciliares onde as restrições de energia são menos severas, enquanto as tecnologias NFC/RFID habilitam novos modelos de interação e aplicações de detecção passiva. A tecnologia de Banda Ultra Larga (UWB) está emergindo como uma inovação significativa no espaço, oferecendo capacidades precisas de rastreamento de localização que aprimoram a consciência contextual dos sistemas de monitoramento de saúde, particularmente em ambientes institucionais onde as informações espaciais fornecem contexto clínico valioso.
Análise Geográfica
Mercado de Sensores de Saúde Vestíveis da América do Norte
A América do Norte liderou o mercado de sensores de saúde vestíveis com uma participação de receita de 38,20% em 2025. A ampla cobertura de reembolso de Monitoramento Remoto de Pacientes (MRP), os elevados gastos per capita com saúde e a profundidade do ecossistema impulsionam a demanda institucional. O CMS permite que os prestadores de serviços faturem aproximadamente 1.400 USD por ano por paciente crônico monitorado, transformando os dispositivos de novidades para o consumidor em ativos clínicos. O Canadá expande a telessaúde para províncias remotas, enquanto o sistema de seguridade social do Mxico pilota subsídios de MCG para diabetes.
Mercado de Sensores de Saúde Vestíveis da Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais rápido, de 13,72%, até 2031. Os orçamentos nacionais de rastreamento da China impulsionam a aquisição em massa de manguitos de pressão arterial contínua e sensores de glicose, enquanto os fabricantes locais de semicondutores ampliam os chipsets ópticos. A sociedade super-envelhecida do Japão integra kits de patches de detecção de quedas e arritmias em clínicas comunitárias. A classe média da Índia adota faixas de fitness de médio alcance, e os centros de atenção primária do governo testam quiosques de sinais vitais vestíveis. A Coreia do Sul aproveita sua expertise em fundição para fornecer núcleos MEMS e ASIC para marcas globais.
Mercado de Sensores de Saúde Vestíveis da EMEA
A Europa contribui com uma fatia significativa, mas enfrenta obstáculos regulatórios do MDR. A Alemanha e a França reembolsam terapêuticas digitais que passam pelos portais DiGA ou PACTe, incentivando projetos-piloto de monitoramento de insuficiência cardíaca e DPOC. Centros de eletrônica impressa na Alemanha, nos Países Baixos e no Reino Unido reduzem o custo dos patches, ajudando os hospitais a justificar o uso de sensores descartáveis. No entanto, as regras de pós-comercialização do MDR retardam as implantações de software Classe IIa, levando diversas startups a priorizar o lançamento nos Estados Unidos em primeiro lugar. O Oriente Médio acelera a adoção em programas de saúde ocupacional do setor de petróleo e gás, enquanto a adoção na África depende do enfrentamento das limitações de precisão de PPG em populações de pele mais escura e das lacunas de conectividade.
Panorama regulatório
Os sensores de saúde vestíveis situam-se em um perímetro regulatório dividido, que vai desde dispositivos vestíveis de bem-estar geral até dispositivos médicos e softwares regulamentados. Nos Estados Unidos, a estrutura da FDA (supervisão de dispositivos médicos além de sua política de General Wellness) determina como os formatos de consumo podem ser comercializados quando estimam parâmetros fisiológicos, enquanto o reembolso do monitoramento remoto de pacientes (RPM) do Medicare continua sendo um portal prático de comercialização para implantações de nível prescritivo (o contexto do ano-base do relatório destaca aproximadamente USD 1.400 por paciente crônico monitorado por ano em faturamento de RPM). Na Europa, o Regulamento de Dispositivos Médicos (MDR) mantém uma abordagem mais estrita, baseada em risco, para alegações clínicas, e o relatório observa que os requisitos de vigilância pós-mercado do MDR estenderam os prazos de aprovação e aumentaram os custos de conformidade para dispositivos vestíveis analíticos.
As normas e expectativas de conformidade estão se tornando mais rígidas em relação à precisão, durabilidade, interoperabilidade e sistemas de qualidade, o que afeta a qualificação de sensores e os ciclos de validação de dispositivos. Exemplos incluem a IEC 63203-402-3:2024 para métodos de medição de desempenho e teste de precisão para dispositivos vestíveis de frequência cardíaca, a ISO/IEEE 11073-10700:2024 para conectividade de dispositivos orientada a serviços em redes clínicas de TI, e a IEEE/UL 2933-2024, que abrange princípios de confiança e interoperabilidade em IoT clínico. Para sensoriamento integrado a tecidos, a emenda publicada A1:2026 à IEC 63203-201-4 adiciona requisitos de teste de durabilidade para tecidos condutores, reforçando a necessidade de desempenho repetível de lavagem e uso em vestuário inteligente e e-textéis.
Análise da cadeia de valor
A cadeia de valor dos sensores de saúde vestíveis abrange materiais e componentes upstream (sensores inerciais MEMS, módulos ópticos/PPG, sensores de temperatura e pressão, substratos flexíveis, tecidos condutores), integração midstream (fusão de sensores, encapsulamento, gerenciamento de energia, conectividade como BLE e módulos celulares) e plataformas de dispositivos e serviços downstream (smartwatches, adesivos, tecidos inteligentes, kits de monitoramento remoto de pacientes e aplicativos e backends em nuvem associados). Fornecedores de semicondutores e integradores de módulos fornecem pilhas de sensores qualificadas, enquanto OEMs e proprietários de plataformas (marcas de eletrônicos de consumo e empresas de dispositivos médicos) se diferenciam por meio de design industrial, firmware e habilitação de recursos clínicos; os canais de prestação de serviços de saúde então incorporam dispositivos validados aos fluxos de trabalho de RPM e cuidados crônicos.
Os principais pontos de estrangulamento aparecem cada vez mais nas camadas midstream e downstream de dados e fluxo de trabalho, e não na disponibilidade de sensores brutos, incluindo a normalização de formatos de dados inconsistentes, controles de segurança para dispositivos conectados e o mapeamento das saídas dos sensores em estruturas compatíveis com prontuários eletrônicos de saúde (EHR) para painéis de provedores. Essa mudança é reforçada pelo papel crescente da governança de modelos como parte da entrega: sistemas de dispositivo mais modelo e serviços de plataforma aumentam os custos de troca e concentram influência entre players que controlam pipelines de dados, conjuntos de dados de validação e mecanismos de atualização. Paralelamente, avanços em formatos flexíveis e próximos à pele (adesivos impressos, tecidos inteligentes e eletrodos adesivos) expandem a cadeia para incluir linhas de eletrônicos impressos e testes/qualificação de tecidos, com normas de durabilidade e precisão (como a família IEC 63203) moldando a seleção de fornecedores e o tempo até a escala.
Cenário Competitivo
A concorrência combina gigantes de eletrônicos de consumo, incumbentes de dispositivos médicos, fornecedores de semicondutores e startups especializadas. Apple e Samsung exercem fidelidade à plataforma e integram silício, software e serviços, abrindo caminho para a espectrometria de glicose não invasiva. A Dexcom faz parceria com a Apple para emparelhamento direto MCG-relógio, contornando smartphones e consolidando a utilidade entre ecossistemas. TE Connectivity e STMicroelectronics fornecem sensores de pressão ultrafinos e sensores IMU combinados que reduzem os fatores de forma para incorporação em têxteis.
A precisão em todos os tons de pele emerge como um diferenciador. Os motores PPG recalibrados da Valencell reduzem os erros nos Tipos V-VI de Fitzpatrick em 68%, posicionando a empresa como fornecedora preferencial de módulos para pagadores conscientes da diversidade. A capacidade regulatória também molda a rivalidade; a sólida infraestrutura de conformidade da Medtronic acelera o lançamento global de indicações de MCG para maternidade, enquanto inovadores menores às vezes reclassificam como bem-estar para evitar o MDR da UE.
O capital estratégico concentra-se em espectroscopia de absorção óptica e abordagens fototérmicas para ensaios de glicose sem agulha. O financiamento de risco atingiu USD 1,2 bilhão em 2024, atraindo fábricas de semicondutores para acordos de codesenvolvimento. As corridas de patentes em conjuntos híbridos MEMS-ópticos se intensificam, pois os conjuntos de sensores combinados fornecem redundância que garante a precisão clínica e apoia a aceitação pelos pagadores.
Líderes do Setor de Sensores de Saúde Vestíveis
-
Apple Inc.
-
Alphabet Inc. (Fitbit)
-
STMicroelectronics N.V.
-
Analog Devices Inc.
-
Texas Instruments Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sensores de Saúde Vestíveis Empresas cobertas neste relatório
- Apple Inc.
- Alphabet Inc. (Fitbit)
- TE Connectivity Ltd.
- STMicroelectronics N.V.
- Texas Instruments Inc.
- Analog Devices Inc.
- TDK Corporation
- Infineon Technologies AG
- NXP Semiconductors N.V.
- Maxim Integrated Products Inc.
- Abbott Laboratories
- Medtronic plc
- Dexcom Inc.
- Garmin Ltd.
- Omron Corporation
- Masimo Corporation
- Huawei Technologies Co. Ltd.
- Samsung Electronics Co. Ltd.
- Robert Bosch GmbH
- Valencell Inc.
Oportunidades de mercado e perspectivas futuras
Um espaço em branco de curto prazo está se abrindo entre o sensoriamento de nível bem-estar e as implantações ancoradas clinicamente, onde o reembolso e a integração de fluxo de trabalho impulsionam a demanda em direção a dispositivos vestíveis de nível prescritivo. O relatório destaca que a economia de reembolso de RPM nos EUA já está convertendo dispositivos em ativos clínicos (aproximadamente USD 1.400 por paciente crônico monitorado por ano em faturamento), e a Europa está simultaneamente navegando pelos custos indiretos do MDR, que direcionam alguns inovadores para o posicionamento de bem-estar ou lançamentos tardios na UE. Isso cria espaço para empresas que podem empacotar sensoriamento multiparâmetro (IMU mais óptico/PPG mais temperatura e pressão) com caminhos claros de validação e painéis prontos para implantação por provedores, especialmente para monitoramento remoto de pacientes, cuidados com idosos e monitoramento pós-alta, onde o relatório já mostra a maior participação de aplicação.
Outra oportunidade é a camada de infraestrutura que torna os dados de dispositivos vestíveis utilizáveis em escala entre marcas, formatos e ambientes de cuidado. O surgimento de abordagens de modelo fundacional para dados de dispositivos vestíveis, como o SensorFM da Google Research, treinado em mais de um trilhão de minutos de sinais de sensores multimodais de cinco milhões de participantes em mais de 100 países, sinaliza um movimento do setor em direção a representações fisiológicas generalizadas e adaptação de modelos downstream mais padronizada. No lado do hardware, a narrativa do relatório em torno de bio-adesivos flexíveis impressos e tecidos inteligentes se alinha com novas direções de pesquisa para eletrodos compatíveis com a pele e materiais de ECG de longa duração (por exemplo, trabalhos publicados sobre eletrodos de pele pintados e interfaces de ECG com hidrogel respirável), apoiando roteiros de produtos que reduzem a irritação, melhoram a adesão e estendem o monitoramento além do pulso para adesivos e vestimentas. Essas mudanças colocam a interoperabilidade, a cibersegurança e as normas de durabilidade no centro da execução comercial, especialmente para tecidos inteligentes e programas de RPM multiplataforma.
Desenvolvimentos industriais recentes em Mercado de Sensores de Saúde Vestíveis
- Maio de 2026: A Google lançou o Fitbit Air, um rastreador vestível sem tela posicionado em torno de sensoriamento contínuo, incluindo monitoramento 24 horas por dia, 7 dias por semana, de frequência cardíaca e SpO2, juntamente com capacidades relacionadas à fibrilação atrial. O lançamento aumenta a intensidade competitiva em formatos sempre ativos e de menor atrito, onde a duração da bateria e o conforto favorecem maior adesão para monitoramento longitudinal. Também fortalece a estratégia do ecossistema de dados de saúde da Google, ampliando o volume e a continuidade dos fluxos de sensores disponíveis para coaching e análises.
- Dezembro de 2025: A Apple expandiu a disponibilidade de notificações de hipertensão para a Arábia Saudita para usuários do Apple Watch. A medida estende um recurso clinicamente adjacente para mercados regulamentados adicionais, destacando como a autorização regional e o sequenciamento de lançamento podem moldar a monetização de recursos e a aquisição de usuários. Também reforça o papel do sensoriamento óptico e dos algoritmos como diferencial de plataforma para o monitoramento de saúde baseado em smartwatch.
- Março de 2024: A Analog Devices recebeu a autorização 510(k) da FDA dos EUA e anunciou o lançamento comercial do Sensinel Cardiopulmonary Management (CPM) System, um dispositivo vestível não invasivo voltado para o gerenciamento remoto de doenças crônicas. A autorização apoia uma adoção mais amplo por provedores ao reduzir o atrito regulatório para implantação clínica em comparação com dispositivos vestíveis apenas de bem-estar. Também ilustra como fornecedores de componentes e eletrônicos estão avançando upstream para sistemas de monitoramento completos e regulamentados, vinculados a caminhos de cuidado remoto.
Mercado de Sensores de Saúde Vestíveis Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de sensores de saúde vestíveis abrange os sensores utilizados em formatos vestíveis para medir e monitorar sinais de saúde humana, bem como o valor dos sensores relacionados vendidos para esses dispositivos vestíveis nas diversas regiões.
Exclusões do escopo: Excluímos sensores médicos não vestíveis utilizados exclusivamente em equipamentos hospitalares e sensores de consumo geral que não são empregados para monitoramento de saúde.
Visão Geral da Segmentação
- Por Tipo de Sensor
- Sensores de Pressão
- Sensores de Temperatura
- Acelerômetros/MEMS Inerciais
- Sensores Ópticos/PPG
- Biossensores (Eletroquímicos)
- Giroscópios e Magnetômetros
- Sensores de Posição e Proximidade
- Outros
- Por Posicionamento no Corpo/Fator de Forma
- Dispositivos de Pulso
- Capacetes e Óculos
- Patches de Tórax e Adesivos à Pele
- Calçados e Sensores Internos ao Calçado
- Roupas/Têxteis Inteligentes
- Sensores Implantáveis e Ingeríveis
- Por Aplicação
- Monitoramento de Sinais Vitais
- Gerenciamento de Doenças Crônicas (Diabetes, Doenças Cardiovasculares)
- Desempenho Esportivo e Físico
- Monitoramento Remoto de Pacientes e Cuidado de Idosos
- Rastreamento de Saúde Mental e Estresse
- Segurança do Trabalhador e Exposição Ambiental
- Por Usuário Final
- Prestadores de Saúde e Hospitais
- Consumidores e Marcas de Eletrônicos de Consumo
- Equipes Esportivas/Centros de Condicionamento Físico
- Militares e Primeiros Socorristas
- Agências de Saúde Domiciliar
- Por Tecnologia de Conectividade
- Bluetooth/BLE
- Wi-Fi
- NFC/RFID
- Celular (LTE-M/NB-IoT)
- Banda Ultra Larga (UWB)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Países Nórdicos
- Suécia
- Noruega
- Dinamarca
- Finlândia
- Europa Ocidental
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Baixos
- Europa Oriental
- Polônia
- Rússia
- Restante da Europa Oriental
- Países Nórdicos
- Oriente Médio
- CCG (Arábia Saudita, Emirados Árabes Unidos, Catar, Kuwait, Bahrein, Omã)
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- ASEAN (Indonésia, Malásia, Tailândia, Vietnã, Filipinas, Singapura)
- Restante da Ásia-Pacífico
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear a cadeia de valor e estabelecer limites realistas para adoção e precificação antes da realização das entrevistas. Recorremos a fontes públicas como a Organização Mundial da Saúde para indicadores de doenças não transmissíveis, a FDA dos EUA e a Comissão Europeia para orientações relacionadas a dispositivos e sensores, e fontes como a União Internacional de Telecomunicações para penetração de conectividade que suporta recursos de compartilhamento de dados.
Para converter esses sinais em insumos utilizáveis para o dimensionamento, também revisamos relatórios anuais de empresas, apresentações a investidores, bases de dados regulatórias e cobertura jornalística confiável sobre lançamentos de produtos e mudanças de funcionalidades (por exemplo, ECG, SpO2, temperatura da pele e afirmações de monitoramento contínuo). Bases de dados de patentes e uma assinatura paga para informações financeiras e notícias de empresas foram utilizadas seletivamente para verificar cronogramas, a direção dos custos de materiais dos sensores e padrões de comercialização regional. As fontes aqui listadas são meramente ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas para coleta de dados, validação e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para confirmar qual parcela dos embarques de dispositivos vestíveis efetivamente incorpora funcionalidades de monitoramento de saúde e como essas funcionalidades se traduzem em valor de sensor, e não em valor de dispositivo. Conversamos com uma combinação de participantes do ecossistema de sensores, contatos de canais e distribuição, e profissionais de saúde ou bem-estar nas regiões APAC, EMEA e Amricas, de modo a preencher as lacunas identificadas na pesquisa documental e submeter as premissas finais a testes de estresse.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 13% | APAC: 46% |
| Nível intermediário: 59% | Líderes funcionais/de unidade: 28% | EMEA: 29% |
| Participantes menores: 15% | Gerentes: 59% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O dimensionamento parte de uma construção de pool de demanda de cima para baixo que reconstrói as unidades vestíveis por região, aplicando em seguida as taxas de adoção de sensores de saúde por principais fatores de forma, seguidas pelo valor médio de sensor por dispositivo habilitado. Os totais são corroborados por verificações seletivas de baixo para cima, nas quais amostramos a exposição de receita do lado dos fornecedores, validamos o mix de canais e testamos o preço médio de venda implícito multiplicado pelo volume em relação ao que os entrevistados observam em aquisições e desmontagens de produtos.
Alguns dos principais insumos utilizados no modelo incluem a direção da tendência de embarques de dispositivos vestíveis, a mudança de mix em direção a funcionalidades de monitoramento de saúde (como SpO2, ECG, temperatura e detecção de movimento), padrões de ciclo de substituição, conteúdo de sensores por dispositivo e diferenças regionais de precificação impulsionadas pela segmentação de funcionalidades. Onde as informações em nível de país são escassas, preenchemos as lacunas utilizando indicadores proxy como penetração de smartphones, maturidade do monitoramento remoto reembolsado e a divisão da base instalada entre rastreadores básicos e smartwatches avançados.
Para as previsões, utilizamos análise de cenários apoiada por verificações simples de regressão multivariada, de modo que as perspectivas respondam à velocidade de adoção de funcionalidades, à progressão do preço médio de venda e aos impulsos regulatórios ou de reembolso. As premissas são mantidas auditáveis, de modo que o leitor possa rastrear cada etapa desde a base de unidades, passando pela taxa de adoção e pelo valor do sensor, até o consolidado regional.
Ciclo de Validação e Atualização de Dados
Cada execução do modelo é verificada em relação a sinais independentes, como narrativas de embarques de dispositivos vestíveis, mudanças relatadas no mix de produtos e o cronograma de novas funcionalidades de saúde chegando aos modelos de mercado de massa. Quando uma região ou ano apresenta um salto inesperado, verificamos novamente as conversões de moeda, a direção do preço médio de venda e a lógica da taxa de adoção, e então revisitamos a premissa com uma segunda revisão interna.
Atualizamos o relatório anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos materiais, como uma mudança regulatória significativa ou uma variação acentuada de preços em categorias de dispositivos vestíveis de alto volume. Antes da entrega, as atualizações públicas mais recentes são revisadas novamente para que os clientes recebam uma visão atual que corresponda às condições de mercado mais recentes.
Tamanho do Mercado Global de Sensores de Saúde Vestíveis da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para sensores de saúde vestíveis frequentemente não coincidem porque o valor contabilizado pode alternar entre o conteúdo de sensores, a receita total do dispositivo ou complementos mais amplos de saúde digital. As diferenças também surgem quando uma estimativa utiliza dimensionamento baseado em embarques e outra utiliza dimensionamento baseado em gastos, o que altera o tratamento dos ciclos de substituição e do mix regional.
Uma grande dispersão é geralmente criada pelo momento da atualização e pela lógica de preços, uma vez que as categorias de dispositivos vestíveis de rápida evolução podem apresentar variações trimestrais significativas no mix de funcionalidades e nos preços médios de venda implícitos dos sensores nas regiões. Em nossa abordagem orientada por atualizações, o momento da conversão de moeda e as atualizações de preço médio de venda são verificados novamente em torno das principais janelas de lançamento, seguidos por uma revisão de variância em relação aos sinais de taxa de adoção e à direção dos embarques. É por isso que a atualização de janeiro de 2026 na página da Mordor Intelligence pode apresentar resultados diferentes de instantâneos mais antigos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 2,09 B (2026) | |
| Consultoria Global A | USD 2,90 B (2022) | Utiliza um ano-base anterior e frequentemente combina a receita de dispositivos vestíveis com o valor dos sensores, o que pode inflar os totais quando a precificação de smartwatches premium é tratada como crescimento impulsionado por sensores. |
| Publicação Setorial B | USD 2,50 B (2023) | Utiliza uma definição ampla de dispositivos de monitoramento de saúde vestíveis e aplica uma curva de preço médio de venda mais estável ao longo do tempo, o que pode deixar passar mudanças acentuadas de precificação impulsionadas por funcionalidades e variações no mix regional. |
A tabela mostra que, mesmo quando o mesmo nome de mercado é utilizado, o resultado muda com base no que é contabilizado e em como os preços são atualizados ao longo do tempo. Ao manter explícitas as etapas de base de unidades, taxas de adoção e preço médio de venda dos sensores, o número final permanece rastreável e pode ser recalculado de forma consistente quando novos sinais de embarques e funcionalidades surgem.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sensores de saúde vestíveis em 2026 e qual será sua taxa de crescimento?
O mercado está em USD 2,09 bilhões em 2026 e projeta-se que se expanda para USD 4,16 bilhões até 2031, refletindo um CAGR de 14,78%.
Qual categoria de sensor está crescendo mais rapidamente?
Os sensores ópticos/PPG crescem a um CAGR de 15,28% entre 2026 e 2031, à medida que os algoritmos desbloqueiam novos parâmetros como pressão arterial e sinais iniciais de glicose.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
A triagem de doenças crônicas financiada pelo governo, o aumento dos gastos com saúde e a capacidade local de semicondutores impulsionam um CAGR de 13,72% na Ásia-Pacífico.
Quais políticas de reembolso apoiam a adoção na América do Norte?
Os códigos de MRP do Medicare dos EUA permitem o faturamento de aproximadamente USD 1.400 por paciente por ano para monitoramento remoto, acelerando o lançamento de dispositivos vestíveis de grau prescritivo.
Qual obstáculo técnico limita os patches ultraminiaturizados?
A densidade de energia da bateria permanece próxima a 300 Wh/L, abaixo dos 500 Wh/L necessários para detecção multiparamétrica de uma semana, restringindo fatores de forma menores.
Como as empresas estão abordando as lacunas de precisão em tons de pele mais escuros?
Os fornecedores de módulos recalibram os caminhos ópticos e os LEDs de múltiplos comprimentos de onda; o mais recente motor PPG da Valencell reduz as taxas de erro em 68% nos Tipos V-VI de Fitzpatrick.