
Tamanho e Participação do Mercado de Motor Síncrono
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
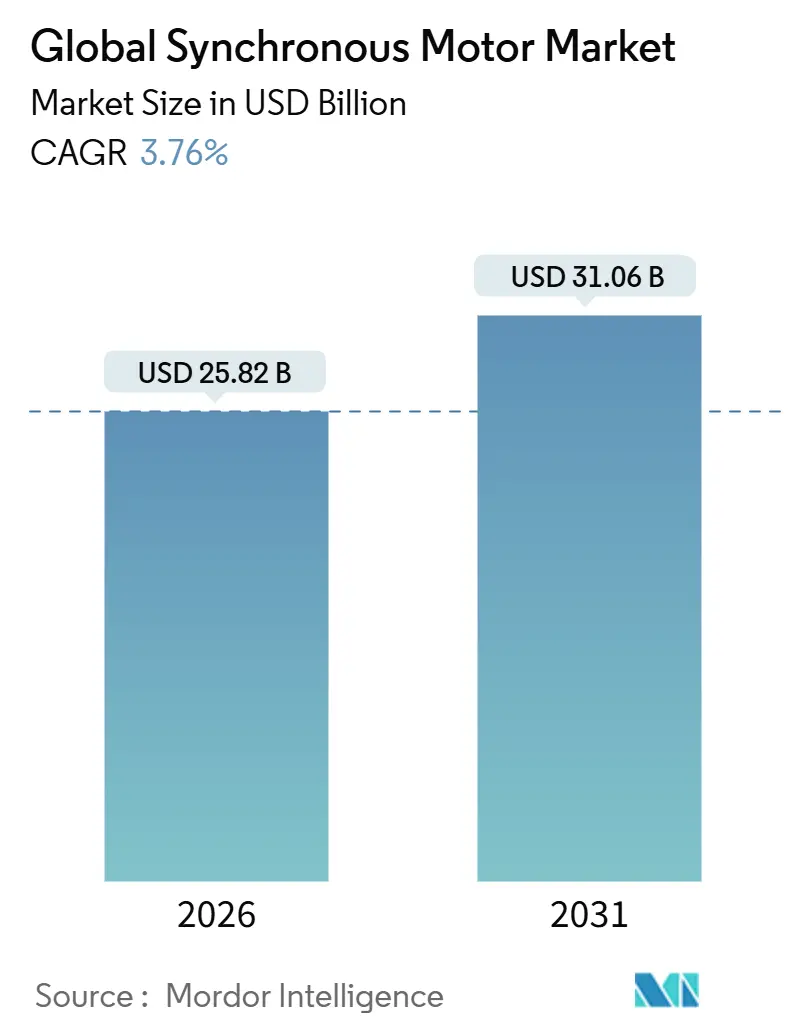
| Tamanho do Mercado (2026) | 25.82 Bilhões de dólares |
| Tamanho do Mercado (2031) | 31.06 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.76 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
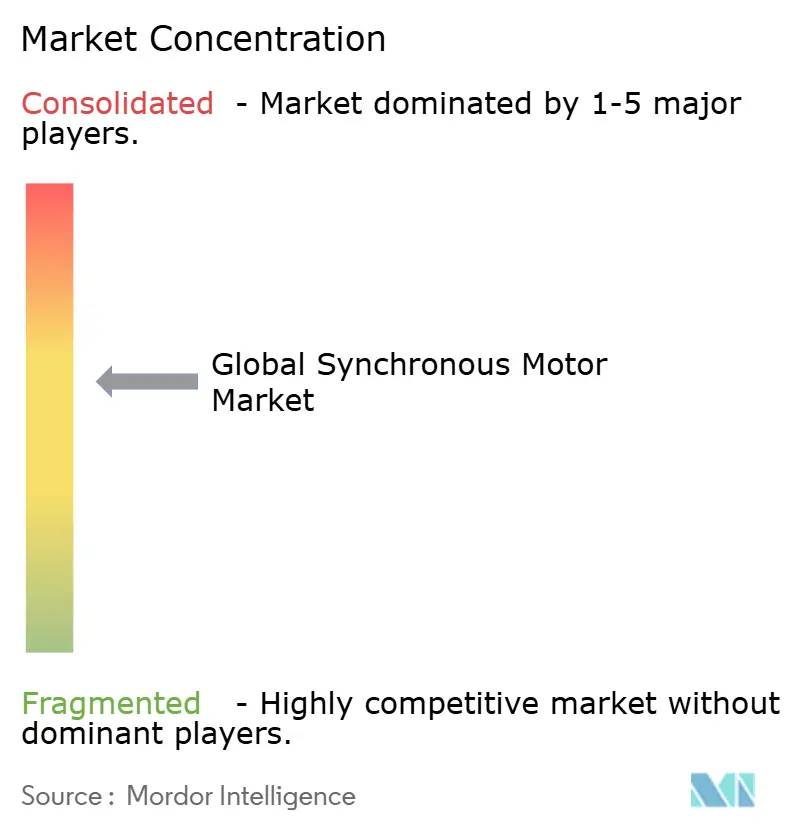
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Motor Síncrono por Mordor Intelligence
O tamanho do mercado de motor síncrono atingiu USD 25,82 bilhões em 2026 e está projetado para alcançar USD 31,06 bilhões até 2031, refletindo um CAGR de 3,76% ao longo do horizonte de previsão. A demanda está se deslocando de rotores de ímã permanente de terras raras para alternativas baseadas em relutância, enquanto os requisitos de tração e propulsão estão remodelando as preferências de classificação de potência no mercado de motor síncrono. Mandatos regulatórios de eficiência, a eletrificação do transporte e a manufatura distribuída estão ampliando a oportunidade endereçável, mas a turbulência na cadeia de suprimentos para terras raras e os limites de gestão térmica moderam as curvas de adoção de curto prazo. Os participantes do mercado continuam a desinvestir em portfólios de indução de baixa margem e a consolidar a propriedade intelectual em torno de tecnologias síncronas, posicionando-se para capitalizar ciclos de modernização orientados pela eficiência e investimentos em energia renovável em novas instalações. Com a Ásia-Pacífico aplicando padrões de desempenho mais rígidos e atuando tanto como centro de manufatura quanto como polo de uso final, as dinâmicas regionais influenciarão fortemente a estratégia competitiva no mercado de motor síncrono.
Principais Conclusões do Relatório
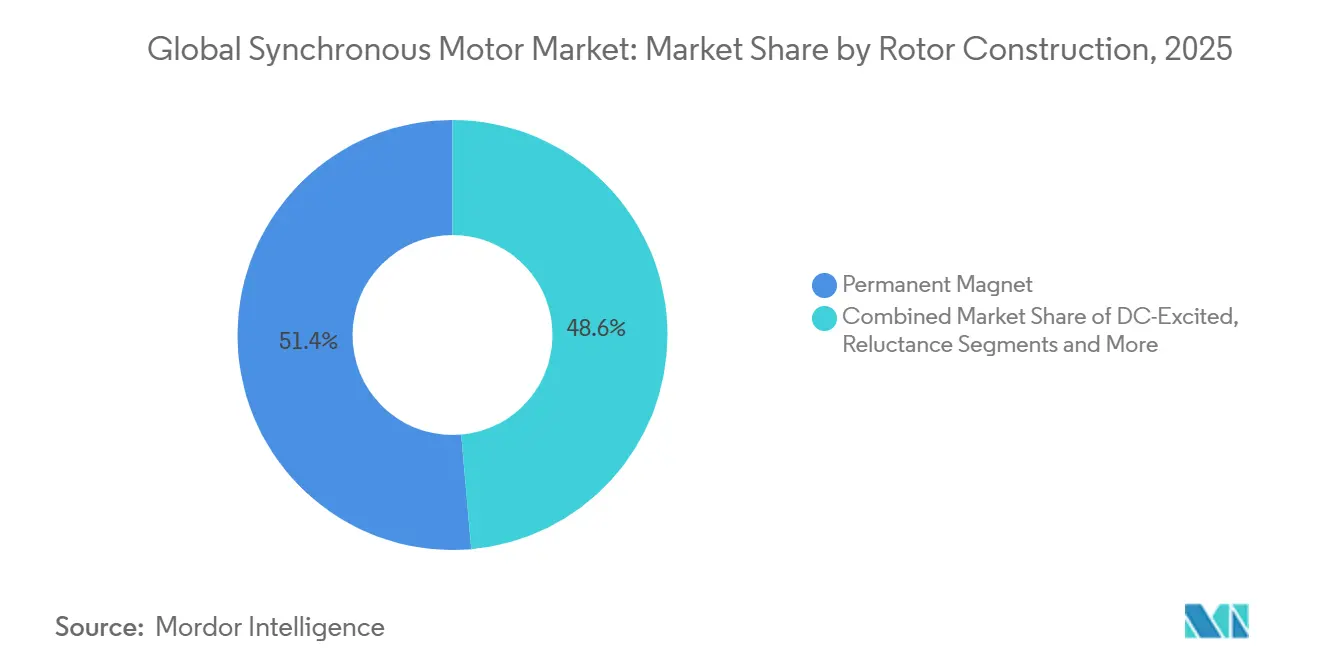
- Por construção do rotor, os projetos de ímã permanente lideraram com 47,80% de participação na receita em 2025, enquanto as variantes de relutância estão preparadas para um CAGR de 11,80% até 2031.
- Por classificação de potência, a faixa de 1-10 megawatts capturou 38,50% da participação do mercado de motor síncrono em 2025, enquanto a faixa abaixo de 1 megawatt está prevista para se expandir a um CAGR de 10,40%.
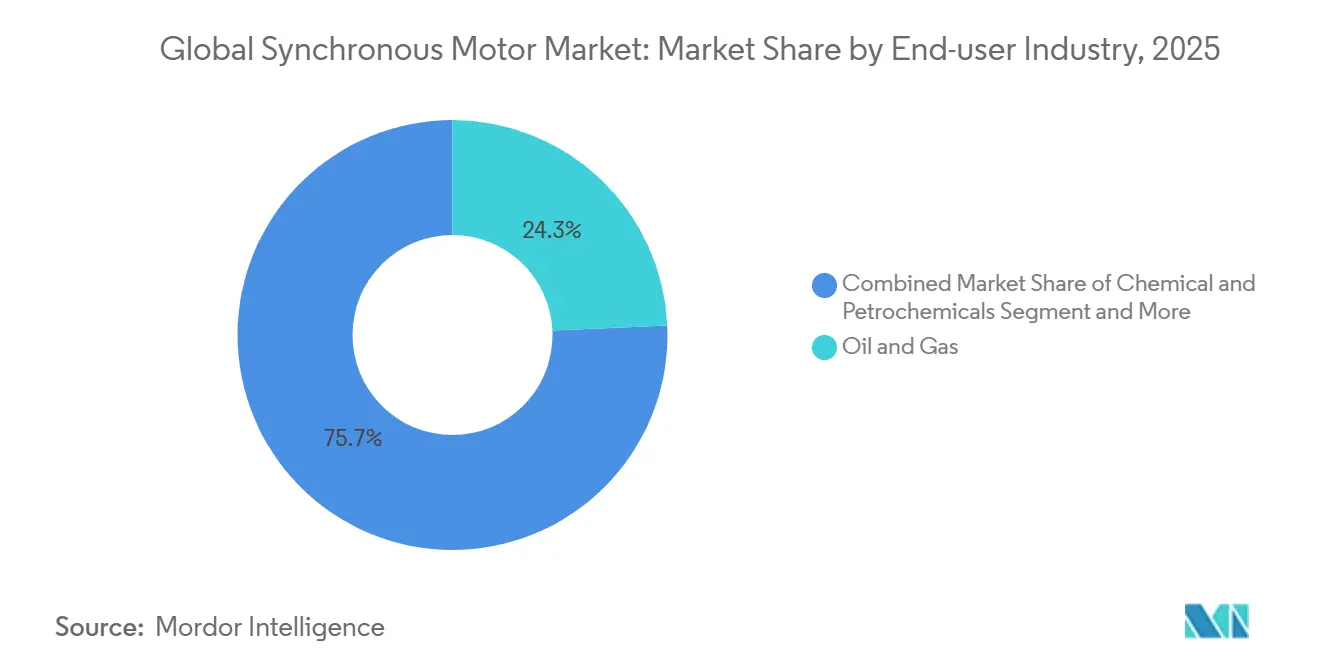
- Por indústria do usuário final, petróleo e gás deteve 24,30% da receita de 2025, enquanto a demanda de fabricantes de equipamentos originais de veículos elétricos está projetada para crescer a um CAGR de 13,50% até 2031.
- Por aplicação, as bombas responderam por 29,10% das instalações de 2025, mas os usos de tração e propulsão estão avançando a um CAGR de 14,20%.
- Por geografia, a Ásia-Pacífico comandou 34,80% da receita de 2025, e espera-se que mantenha o crescimento regional mais rápido a 12,10% ao ano.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos Rigorosos de Eficiência Energética IE3/IE4 | +1.2% | Global, com aplicação antecipada na UE, China e alguns estados dos EUA | Médio prazo (2-4 anos) |
| Expansão do HVAC e da Automação Industrial | +0.9% | Corredores industriais da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento da Demanda por Veículos Elétricos e Motores de Tração | +1.5% | Núcleo Ásia-Pacífico, com repercussão na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Projetos de Energia Renovável em Escala de Rede, Armazenamento Hidrelétrico por Bombeamento | +0.7% | Europa, China, Índia, mercados selecionados do Oriente Médio | Longo prazo (≥ 4 anos) |
| Momentum de Adoção do Motor Síncrono de Relutância Livre de Terras Raras | +1.1% | Global, concentrado na Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Microturbinas de Alta Velocidade com Mancais Magnéticos | +0.3% | América do Norte, Europa, Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Rigorosos de Eficiência Energética IE3/IE4
Os regulamentos de eficiência ancorados na IEC 60034-30-1 e codificados no Regulamento Ecodesign 2019/1781 da União Europeia endureceram as especificações de aquisição, levando os compradores a tecnologias síncronas que atingem prontamente os graus IE4 e IE5 sem a complexidade do rotor de cobre[1]Fonte: Comissão Eletrotécnica Internacional, "IEC 60034-30-1: Classes de Eficiência de Motores CA Operados em Linha," IEC.CH. A China promulgou um avanço paralelo sob a GB 18613-2020 durante 2025, estimulando expansões de capacidade de fabricantes de equipamentos originais locais e acelerando a substituição do estoque legado de indução[2]Fonte: ABB Ltd., "ABB Expande a Produção de Motores SynRM IE5 para Atender à Demanda Crescente," ABB.COM . Operadores de serviços públicos e industriais com despesas de energia acima de 40% do custo operacional total agora veem as modernizações impulsionadas pela conformidade entregando retornos em menos de três anos, alimentando ciclos de atualização recorrentes em concessionárias de água e plantas petroquímicas. Em todo o mercado, esses mandatos elevam o mercado de motor síncrono ao expandir tanto os volumes de base quanto os pontos de preço de eficiência premium.
Expansão do HVAC e da Automação Industrial
Revisões de códigos de edificação como a ASHRAE Standard 90.1-2022 obrigam o controle de velocidade variável em motores acima de 10 cavalos de potência, posicionando os motores síncronos como a escolha preferida para unidades de cobertura e chillers que operam em carga parcial na maior parte do ano. Equipamentos lançados pela Danfoss e pela Trane em 2025 integram rotores síncronos de relutância com acionamentos inteligentes, documentando economias de energia de 15%–25% em pilotos de campo. Ganhos paralelos na automação de fábricas surgem por meio de motores síncronos de grau servo que permitem aceleração rápida, frenagem regenerativa e análises preditivas de saúde por meio de acionamentos conectados à borda como o Siemens Sinamics S210. Esses efeitos combinados de atração do HVAC e da automação ampliam a presença do mercado de motor síncrono tanto em edifícios comerciais quanto na manufatura discreta.
Crescimento da Demanda por Veículos Elétricos e Motores de Tração
A eletrificação automotiva é o vetor de crescimento mais rápido, elevando os requisitos de projeto específicos de propulsão no mercado de motor síncrono. A plataforma de tração de ímã permanente de 800 volts da BorgWarner, concedida por uma das principais montadoras chinesas em 2024, exemplifica a tendência em direção a pilhas de maior tensão que reduzem as seções transversais de cobre e permitem o carregamento rápido. Simultaneamente, estudos publicados pelo IEEE confirmam que rotores síncronos de relutância assistidos por ferrite atingem mais de 92% de eficiência no ciclo de condução, eliminando as restrições de terras raras sem ceder em desempenho. A validação pela NASA em 2025 do motor síncrono de relutância para aeronaves elétricas regionais sublinha as sinergias intersetoriais que aceleram os investimentos em P&D e o escalonamento de volume. À medida que veículos elétricos, aplicações ferroviárias e marítimas se alinham em torno de arquiteturas de alto torque e baixo peso, eles criam visibilidade de pedidos de vários anos e elevam as barreiras de complexidade de projeto para novos participantes.
Momentum do Motor Síncrono de Relutância Livre de Terras Raras
Os controles de exportação chineses sobre compostos de neodímio e disprósio foram endurecidos em 2024, desencadeando picos no custo de materiais e prazos de entrega estendidos que corroeram a vantagem de custo das máquinas de ímã permanente. Avaliações do Parlamento Europeu apontaram a dependência de terras raras como uma vulnerabilidade estratégica, promovendo investimentos em rotores à base de ferrite ou sem ímãs. ABB e WEG responderam escalando linhas de relutância síncrona classificadas como IE5 na Finlândia, na Índia e no Brasil, com a ABB investindo INR 140 crore (USD 17 milhões) em capacidade em 2025. O momentum de adoção agora abrange bombas, ventiladores e compressores, onde os rotores de relutância oferecem aquisição rápida e preços estáveis, sustentando o crescimento de dois dígitos dentro do mercado de motor síncrono.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial dos Rotores de Ímã Permanente | -0.8% | Global, agudo em mercados emergentes sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Volatilidade do Fornecimento de Terras Raras | -0.6% | Global, concentrado na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Limites de Gestão Térmica em Alta Densidade de Potência | -0.4% | Global, crítico em aplicações de tração em veículos elétricos e aeroespacial | Longo prazo (≥ 4 anos) |
| Pressão de Paridade de Eficiência Indução-VFD | -0.5% | América do Norte, Europa, mercados selecionados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial dos Rotores de Ímã Permanente
As unidades síncronas de ímã permanente carregam um prêmio de preço de 20%–40% em relação às contrapartes de indução, amplificado em mercados emergentes onde os orçamentos de capital são restritos e as expectativas de retorno giram em torno de menos de três anos[3]Fonte: London Metal Exchange, "Preços de Terras Raras," LME.COM. Os preços à vista voláteis para o óxido de neodímio-praseodímio, variando de USD 48.000–68.000 por tonelada métrica em 2025, traduzem-se em USD 8–12 por quilograma de ímã sinterizado e elevam os custos da lista de materiais para cada motor de alta gama. Concessionárias municipais e pequenos fabricantes, portanto, adiam substituições apesar das economias de energia a longo prazo, desacelerando a expansão do volume de curto prazo no mercado de motor síncrono.
Volatilidade do Fornecimento de Terras Raras
Os regimes de licença de exportação promulgados pela China em 2024 introduziram incerteza na cadeia de suprimentos para neodímio, disprósio e térbio, pressionando os fabricantes de equipamentos originais de motores dependentes dessas matérias-primas. A Lei Europeia de Matérias-Primas Críticas estabelece metas ambiciosas de diversificação, mas poucos projetos de mineração atingiram escala, mantendo a oferta restrita e os preços erráticos. Embora essa volatilidade acelere a mudança para arquiteturas de relutância, os custos de reprojeto intermediários e as compensações de desempenho pesam sobre a lucratividade e o momento de adoção dentro do mercado de motor síncrono.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Construção do Rotor:
Projetos de Relutância Aceleram em Meio à Cobertura da Cadeia de SuprimentosOs rotores de ímã permanente retiveram 47,80% da participação na receita de 2025, ancorando funções de alto torque e tração onde sua densidade justifica o custo. No entanto, os projetos de relutância estão previstos para crescer a um CAGR de 11,80%, impulsionados pelas linhas IE5 e futuras IE6 da ABB e pela plataforma W50 lançada pela WEG em 2025, que incorpora propriedade intelectual da Regal Rexnord. O impulso regulatório da Europa em direção ao IE5, combinado com a escassez de terras raras, está impulsionando a demanda por opções sem ímã ou assistidas por ferrite em bombas, ventiladores e compressores. As máquinas de excitação CC permanecem relevantes no armazenamento hidrelétrico por bombeamento e na propulsão marítima porque a flexibilidade do enrolamento de campo fornece potência reativa e suporte de tensão. Os rotores de histerese permanecem em nicho, atendendo equipamentos de laboratório de precisão e dispositivos de temporização onde o torque ultrassuave é valorizado.
O momentum de adoção da relutância é especialmente acentuado na Ásia-Pacífico e na Europa, onde os fabricantes de equipamentos originais relatam prazos de entrega reduzidos e economias de custo unitário superiores a 20% em comparação com equivalentes de ímã permanente. A pesquisa do IEEE durante 2024 confirmou eficiências de relutância síncrona assistida por ferrite superiores a 94%, estreitando qualquer diferença prática com projetos de neodímio e reduzindo os custos de materiais em cerca de um terço. À medida que veículos de tração, fabricantes de equipamentos originais de HVAC e processadores de alimentos validam esses sistemas, os equilíbrios de tipo de rotor se realinharão até 2031, gerando nova concorrência e roteiros técnicos dentro do mercado de motor síncrono.


Por Classificação de Potência:
O Crescimento Abaixo de um Megawatt Sinaliza Adoção DistribuídaA faixa de 1-10 megawatts dominou com 38,50% das instalações de 2025, alinhando-se com compressores centrífugos, acionamentos de chillers e projetos de automação industrial de médio porte. No entanto, a classe abaixo de 1 megawatt está projetada para registrar um CAGR de 10,40%, impulsionada pela manufatura distribuída, tratamento modular de água e atualizações de processamento de alimentos, onde o dimensionamento correto de motores reduz o desperdício de energia. O acionamento Altivar Process 2024 da Schneider Electric, acoplado a motores síncronos de 0,75–500 quilowatts, traz análises preditivas baseadas em nuvem que ajudam os gerentes de planta a reduzir o tempo de inatividade.
Usuários industriais participantes da Iniciativa Better Buildings dos Estados Unidos registraram economias de energia de 15%–30% quando unidades de indução superdimensionadas foram substituídas por máquinas síncronas otimizadas, com programas de reembolso reduzindo o retorno para menos de dois anos. Embora os motores acima de 10 megawatts permaneçam entrincheirados em turbinas eólicas e grandes unidades hidráulicas, a crescente base abaixo de um megawatt indica que a inovação em pequena potência sustentará a próxima fase de expansão do tamanho do mercado de motor síncrono.
Por Indústria do Usuário Final:
Fabricantes de Equipamentos Originais de Veículos Elétricos Superam o Momentum da Indústria Pesada TradicionalPetróleo e gás deteve 24,30% da demanda de 2025, sustentada por frotas de compressores e bombas ao longo de oleodutos e plantas de gás natural liquefeito. Os fabricantes de equipamentos originais de veículos elétricos, no entanto, representam o pool de clientes que cresce mais rapidamente com um CAGR de 13,50%, espelhando a penetração global de veículos elétricos de passageiros e arquiteturas de trem de força de 800 volts. Produtos químicos, concessionárias de água e metais juntos compreendem cerca de um terço da receita, explorando motores síncronos de velocidade variável para agitadores, sopradores e moinhos de moagem.
As plantas de alimentos e bebidas especificam cada vez mais unidades síncronas de classificação IP em aço inoxidável para transportadores higiênicos e compressores de refrigeração. A manufatura discreta, especialmente a montagem automotiva e eletrônica, implanta motores síncronos de grau servo em braços robóticos e estágios CNC, guiados pelos ecossistemas de controle da Mitsubishi Electric e da Yaskawa. Essa adoção diversificada ressalta que o mercado de motor síncrono não é mais monolítico, mas sim um mosaico de usuários de e-mobilidade de alto crescimento e veteranos industriais em estado estável.
Por Aplicação:
Tração e Propulsão Superam as Cargas EstacionáriasAs bombas permaneceram como a maior fatia com 29,10% em 2025, refletindo as massivas bases instaladas em concessionárias de água e processamento químico. No entanto, as aplicações de tração e propulsão estão se acelerando a um CAGR de 14,20%, impulsionadas por carros elétricos, ônibus elétricos, aplicações ferroviárias e a eletrificação marítima. O trem de alta velocidade Velaro Novo da Siemens Mobility emprega acionamentos de ímã permanente que reduzem a potência de tração em 30% enquanto recuperam até 15% de energia durante a frenagem. Ventiladores, sopradores, compressores e equipamentos de manuseio de materiais juntos ancoram aproximadamente metade do total de instalações.
Os adotantes marítimos preferem acionamentos de pod síncronos para navios de cruzeiro e ferries, citando vantagens de maior manobrabilidade e operação silenciosa. À medida que os casos de uso móvel se expandem, a topologia do rotor, os sistemas de resfriamento e o software de integração são ajustados para montagens mais leves e termicamente eficientes, diversificando ainda mais o mercado de motor síncrono.
Análise Geográfica
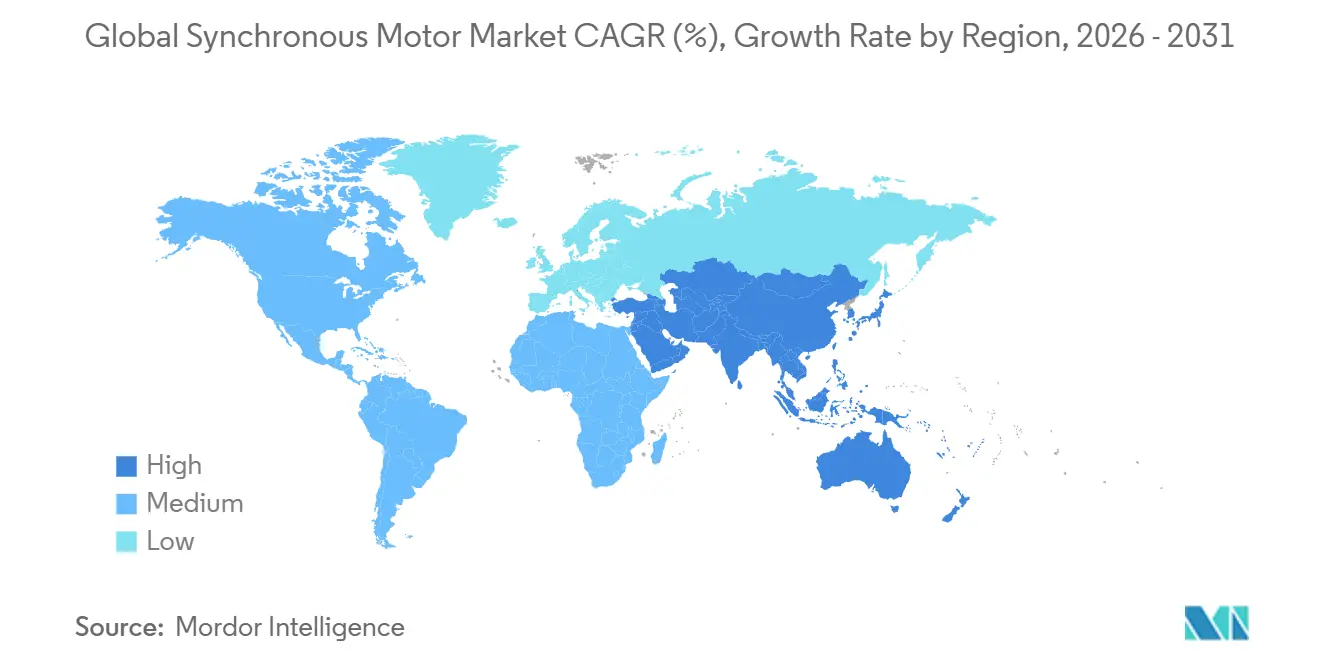
Mercado de Motores Síncronos da APAC
A Ásia-Pacífico, detendo 34,80% da receita de 2025, está no caminho certo para um CAGR de 12,10% até 2031, à medida que China, Índia e nações do Sudeste Asiático elevam os limites mínimos de eficiência e expandem a automação industrial. Produtores chineses como a Wolong Electric canalizaram CNY 500 milhões (USD 70 milhões) para instalações em Zhejiang em 2025, a fim de ampliar a escala de unidades IE3 e superiores, enquanto o programa de Incentivo Vinculado à Produção da Índia impulsionou a nova planta da Kirloskar Electric no Maharashtra, com capacidade para 50.000 motores de alta eficiência por ano. A Nidec, do Japão, registrou crescimento de 18% na receita de motores síncronos no exercício fiscal de 2024, beneficiando-se de contratos de design de motores de tração na China e na Europa.
Mercado de Motores Síncronos da América do Norte, Europa e Oriente Médio
América do Norte e Europa combinadas capturaram cerca de 45% do valor de 2025. Nos Estados Unidos, os Centros de Avaliação Industrial documentaram que as melhorias em sistemas de motores representaram 22% dos projetos de eficiência recomendados, com equipamentos síncronos especificados em mais de um terço das substituições. O Plano Industrial do Pacto Verde Europeu destinou EUR 3 bilhões (USD 3,3 bilhões) para apoiar a fabricação doméstica de tecnologias limpas, financiando novas linhas de motores na Polônia e na Espanha. O Oriente Médio busca grandes motores síncronos para bombas de dessalinização, mas a participação regional permanece abaixo de 5%.
Mercado de Motores Síncronos da América do Sul e África
A América do Sul concentra-se no Brasil, onde o complexo de Jaraguá do Sul da WEG produziu mais de dois milhões de unidades em 2024, com crescente participação de motores síncronos à medida que os custos de energia aumentam. A demanda africana se concentra nos polos de mineração na África do Sul e no Cinturão do Cobre, aproveitando as soluções de alta potência da ABB e da Siemens para moinhos de moagem e ventilação. Em todas as regiões, o mercado de motores síncronos segue um padrão de dois níveis: economias maduras realizam retrofits para maior eficiência, enquanto mercados em desenvolvimento avançam diretamente para opções síncronas de grau premium em meio à nova industrialização.

Panorama regulatório
A regulamentação está cada vez mais centrada na classificação e verificação harmonizadas de eficiência, com a norma IEC 60034-30-1 (2ª edição, publicada em 1 de dezembro de 2025) servindo como principal referência para as definições de classes IE em motores CA alimentados pela rede. Na União Europeia, o Regulamento de Ecodesign (UE) 2019/1781 continua a moldar os requisitos de aquisição para motores e acionamentos de velocidade variável, e a avaliação em curso da Comissão Europeia e a avaliação de impacto se estendem de dezembro de 2024 à primavera de 2027, indicando um ciclo de política ativo em vez de um conjunto de regras estático.
Nos Estados Unidos, o Departamento de Energia alterou os padrões de conservação de energia para Motores Elétricos de Escopo Expandido por meio de uma regra final em vigor a partir de 7 de abril de 2025, com conformidade exigida a partir de 1º de janeiro de 2029, criando um longo prazo para reprojeto e certificação para OEMs que fornecem à América do Norte. O DOE também emitiu uma política de fiscalização em 10 de junho de 2026 que estende o período de fiscalização diferida para declarações voluntárias que cobrem motores elétricos apenas com inversor, síncronos e de escopo expandido até 14 de outubro de 2026, afetando a forma como os fornecedores comunicam o desempenho à medida que os procedimentos de teste e o cronograma de fiscalização se consolidam. Além do desempenho energético puro, o conjunto de políticas da UE também está se expandindo por meio do Regulamento de Ecodesign para Produtos Sustentáveis (ESPR) em direção a critérios de durabilidade e reciclabilidade, aumentando a importância da divulgação de materiais e da reparabilidade para plataformas de motores vendidas na Europa.
Análise da cadeia de valor
A cadeia de valor vai desde aços elétricos e cobre a montante, passando pela fabricação de componentes de rotor e estator de precisão (estampagem de laminações, montagem de pacotes, enrolamento e usinagem), seguida pela montagem do motor, teste e certificação, e depois pela integração em um sistema com acionamentos, caixas de engrenagens, sensores/codificadores e controles. Um gargalo recorrente está na estampagem de laminações de rotor para projetos síncronos, onde ferramental especializado, tolerâncias rígidas e capacidade limitada de fornecedores (notadamente na América do Norte) restringem a capacidade de resposta; para componentes importados para os Estados Unidos, prazos de entrega de cerca de 10 a 16 semanas, além de 2 a 4 semanas adicionais para alfândega e logística, aumentam o valor da montagem regional e do fornecimento duplo.
A jusante, a demanda é cada vez mais impulsionada por pacotes integrados de motor-acionamento vendidos por meio de canais OEM (HVAC, bombas, compressores, equipamentos de automação) e por EPCs/concessionárias para aplicações síncronas relacionadas à rede elétrica, enquanto redes de serviço (peças de reposição, rebobinamentos excluídos do dimensionamento do mercado, monitoramento de condição e análise de energia) sustentam o valor do ciclo de vida. A base de fornecedores também está mudando com o avanço em direção a arquiteturas síncronas de relutância sem magnetos para reduzir a dependência de magnetos permanentes de terras raras, enquanto os principais fabricantes expandem os portfólios padronizados de SynRM. Por exemplo, a ABB está estendendo sua linha SynRM classificada como IE5 para tamanhos de carcaça adicionais, cobrindo aproximadamente 0,75 kW a 450 kW, para simplificar o fornecimento e acelerar implantações de retrofit. Para configurações personalizadas ou críticas para a segurança, os compradores estão cada vez mais garantindo vagas de produção por meio de pedidos de compra em aberto de horizonte mais longo, refletindo maior conteúdo de engenharia e especificidade de componentes em comparação com motores de indução tipo commodity.
Cenário Competitivo
O mercado de motor síncrono exibe concentração moderada, com ABB, Siemens, WEG, Nidec e Toshiba comandando uma estimativa de 40%–45% da receita de 2025. Os fornecedores estão se diferenciando por meio de tecnologia de rotor, acionamentos integrados e ecossistemas de serviços digitais que incorporam monitoramento de condições e análise de energia. O lançamento da ABB em 2025 de produção expandida de relutância IE5 na Finlândia, Índia e China reforça sua aposta em plataformas livres de terras raras, enquanto a Siemens aproveita sua pilha de software TIA Portal para vincular as camadas de acionamento e automação.
Fusões e aquisições aceleram a mudança de portfólios de indução mercantilizados para ofertas síncronas de alta margem. A WEG finalizou a aquisição de USD 1,7 bilhão da divisão de motores da Regal Rexnord em 2024, obtendo propriedade intelectual de relutância e expandindo as presença nos EUA e no México. O planejado fechamento em 2026 pela EBARA do negócio de motores trifásicos da Mitsubishi Electric aprofunda a integração em torno de pacotes de motor-bomba para concessionárias de água. Especialistas menores como SEVA-tec e Dunkermotoren prosperam em nichos de servo e micromotores, oferecendo rotores personalizados e codificadores embutidos onde os modelos de produção em massa de grandes empresas carecem de agilidade.
A harmonização de padrões sob a próxima revisão da IEC 60034-30-2 irá apertar os protocolos de verificação, reduzindo a superestimação de eficiência e aguçando a concorrência em termos de preço-desempenho. Em paralelo, as aplicações de próxima geração em aviação elétrica e microturbinas de alta velocidade atraem tanto os titulares quanto as startups, sugerindo futuros fragmentos de mercado que recompensam os avanços em gestão térmica e topologia de rotor. A interação de consolidação, realinhamento de P&D e escrutínio regulatório prepara o terreno para um mercado de motor síncrono cada vez mais orientado pela inovação.
Líderes da Indústria de Motor Síncrono
ABB Ltd.
Siemens AG
WEG S.A.
Nidec Corporation
Toshiba Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Motores Síncronos
- ABB Ltd.
- Siemens AG
- WEG S.A.
- Nidec Corporation
- Toshiba Corporation
- Mitsubishi Electric Corporation
- Regal Rexnord Corporation
- Schneider Electric SE
- General Electric Company
- TECO-Westinghouse Motor Company
- Johnson Electric Holdings Limited
- Franklin Electric Co., Inc.
- Kirloskar Electric Company Ltd.
- SEVA-tec GmbH
- Dunkermotoren GmbH
- BEN Buchele Elektromotorenwerke GmbH
- Hyosung Heavy Industries Corporation
- CG Power and Industrial Solutions Ltd.
- Hitachi Ltd.
- Motion Drivetronics Pvt. Ltd.

Oportunidades de mercado e perspectivas futuras
Um conjunto de oportunidades de curto prazo está se formando em torno de atualizações de eficiência ultrapremium e plataformas prontas para conformidade, à medida que a IEC 60034-30-1 (2ª edição, dezembro de 2025) e a revisão em curso do Ecodesign da UE intensificam o escrutínio sobre o desempenho medido e, cada vez mais, sobre os atributos de materiais sob o ESPR. Movimentos de produto, como o lançamento pela ABB, em maio de 2026, de um motor IE6 Hyper-Efficiency sem magnetos, certificado para ATEX e IECEx para áreas de risco, ampliam o espaço endereçável para motores síncronos de relutância em ambientes industriais regulamentados e sensíveis à segurança, onde a padronização e a certificação são grandes portas de entrada para adoção.
As necessidades de conexão à rede e qualidade de energia também estão criando uma via de crescimento adjacente para máquinas síncronas além dos acionamentos clássicos, particularmente onde sistemas com alta penetração renovável e grandes novas cargas exigem inércia e suporte de potência reativa. A introdução pela ABB, em junho de 2026, de um pacote de compensador síncrono pré-projetado e modular, direcionado a pontos de conexão à rede de data centers, destaca um caminho de equipamento empacotado que pode encurtar os ciclos de engenharia para concessionárias e hyperscalers. No lado da oferta, investimentos em capacidade e localização na produção de PMSM de alta tensão adicionam espaço em branco em ciclos de trabalho de indústria pesada e alta potência; por exemplo, a Inovance Technology iniciou, em abril de 2026, o desenvolvimento de uma nova base de fabricação e P&D de RMB 2 bilhões em Dalian para motores síncronos de magneto permanente de alta tensão, sinalizando uma competição intensificada em segmentos de alta potência, ao mesmo tempo em que melhora a disponibilidade para usuários finais que buscam melhorias de eficiência em acionamento direto.
Recent Industry Developments in Mercado de Motores Síncronos
- Maio de 2026: a ABB lançou o primeiro motor IE6 Hyper-Efficiency certificado para ATEX e IECEx para áreas de risco (Zonas 1 e 2), usando tecnologia síncrona de relutância sem magnetos. O lançamento amplia as opções compatíveis para petróleo e gás, produtos químicos e outros locais industriais regulamentados que buscam eficiência de classe IE6 sem exposição a terras raras. Também eleva o padrão para OEMs que agrupam motores com acionamentos de velocidade variável em pacotes para áreas de risco.
- Novembro de 2025: a EBARA anunciou um acordo para adquirir as operações de motores trifásicos da Mitsubishi Electric, abrangendo motores de até 500 kW, juntamente com as respectivas plantas e propriedade intelectual. A transação apoia uma integração mais estreita entre bombas e motores para aplicações de infraestrutura e relacionadas à água, onde a eficiência empacotada e o serviço de ciclo de vida são critérios-chave de compra. Também remodela o posicionamento competitivo nos segmentos industriais abaixo de 1 MW e de potência média, onde a Mitsubishi Electric tem presença estabelecida.
- Maio de 2024: a WEG concluiu a aquisição, por 1,7 bilhão de dólares, da divisão de motores da Regal Rexnord, expandindo sua presença de fabricação na América do Norte e no México e adicionando propriedade intelectual relacionada a motores síncronos. O negócio fortalece a capacidade da WEG de fornecer uma gama mais ampla de plataformas de motores síncronos e de alta eficiência para canais OEM e distribuidores. Também acelera a dinâmica de consolidação entre fornecedores multirregionais, à medida que os clientes padronizam em torno de menos ecossistemas qualificados de motor-acionamento.


Mercado de Motores Síncronos Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Dimensionamos o mercado global de motores síncronos como o valor dos motores síncronos CA recém-fabricados vendidos como motores completos, nos quais a velocidade do rotor permanece bloqueada à frequência de alimentação por meio de excitação, magnetos permanentes ou projetos de relutância.
Exclusões de escopo: compensadores síncronos independentes, motores de passo, unidades recondicionadas ou rebobinadas e pacotes de retrofit de geradores não são contabilizados.
Visão geral da segmentação
- Por Construção do Rotor
- Excitação CC
- Ímã Permanente
- Relutância
- Histerese
- Por Classificação de Potência
- ≤1 MW
- 1-10 MW
- >10 MW
- Por Indústria do Usuário Final
- Petróleo e Gás
- Produtos Químicos e Petroquímicos
- Geração de Energia
- Água e Águas Residuais
- Metais e Mineração
- Alimentos e Bebidas
- Manufatura Discreta
- HVAC e Refrigeração
- Por Aplicação
- Bombas
- Compressores
- Ventiladores e Sopradores
- Transportadores e Guindastes
- Tração/Propulsão
- Outras Aplicações
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa ancorando o conjunto de demanda e os cenários típicos de instalação para motores síncronos, e então incorporamos sinais de preços e de embarques para esses mesmos contextos de uso final. Fontes públicas, como a Agência Internacional de Energia (IEA), o portal de estatísticas de comércio do International Trade Centre (ITC), o UN Comtrade e a Administração de Informação de Energia dos EUA (EIA), são usadas para validar a atividade industrial e a direção do setor de energia, que tende a influenciar a demanda por motores.
Também incorporamos referências a normas e políticas de eficiência (incluindo programas do Departamento de Energia dos EUA e estruturas da Comissão Europeia), juntamente com artigos técnicos do IEEE e periódicos semelhantes, para verificar como as classes de eficiência e as escolhas tecnológicas (excitados, de magneto permanente ou baseados em relutância) alteram o mix ao longo do tempo. Registros de empresas, apresentações a investidores e comunicados de imprensa confiáveis são analisados quanto a expansões de capacidade, comentários sobre pedidos e exposição regional, e esses insumos são então verificados cruzadamente com assinaturas pagas para dados financeiros de empresas, patentes e comércio no nível de embarques, quando necessário. As fontes listadas aqui são ilustrativas, e outras referências públicas e pagas foram usadas para coletar dados, validar premissas e esclarecer o escopo do mercado.
Entrevistas e pesquisas primárias
As verificações primárias são realizadas por meio de entrevistas com especialistas e pesquisas estruturadas com fabricantes de motores, fornecedores de componentes, distribuidores, integradores de sistemas e usuários finais na indústria pesada e no setor de concessionárias, de modo que as lacunas das descobertas documentais sejam rapidamente fechadas. Como este é um mercado global, cobrimos padrões de demanda e comportamento de preços na Ásia-Pacífico (APAC), Europa, Oriente Médio e África (EMEA) e Américas. Após recebermos contribuições consistentes dos grupos de respondentes, ajustamos as premissas de acordo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | Diretores executivos (CXOs): 16% | APAC: 45% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 29% | EMEA: 34% |
| Participantes menores: 16% | Gerentes: 55% | Américas: 21% |
Dimensionamento de mercado e previsão
Nosso dimensionamento começa com uma construção top-down, na qual sinais de produção industrial e a direção dos fluxos comerciais são usados para reconstruir a demanda endereçável instalada e de reposição para motores síncronos CA nas principais regiões. Os totais são então corroborados com aproximações bottom-up seletivas, como divisões de receita de fornecedores amostradas, verificações de canal sobre faixas de preço típicas e uma verificação cruzada de volume vezes preço médio de venda (ASP) para faixas de potência comuns, o que nos ajuda a ajustar os totais quando uma região parece estar sobrestimada.
Os principais insumos do modelo incluem movimentos de importação e exportação para categorias de motores elétricos, produção industrial e atividade de mineração e metais, adições de geração de energia e sinais de capex de rede, e mudanças observáveis em direção a classes de motores de maior eficiência que podem alterar o mix tecnológico. A lógica do preço médio de venda é construída a partir de um conjunto prático de verificações, incluindo como as classificações, ciclos de trabalho e nível de personalização alteram os preços, e então é validada por meio de feedback de entrevistas antes de finalizar a série. Para as previsões, usamos análise de cenários apoiada por consenso de especialistas em torno de indicadores macroeconômicos, ciclos de capex em indústrias de processo e adoção esperada de soluções de motores de alta eficiência. Quando as evidências bottom-up são escassas em países menores, preenchemos as lacunas usando proporções em nível regional vinculadas à atividade industrial e à exposição comercial, e mantemos essas premissas visíveis para revisão.
Validação de dados e ciclo de atualização
A validação é realizada por meio de várias etapas, nas quais os resultados do modelo são comparados com sinais independentes, como a direção do comércio, comentários sobre capex do setor e o momentum industrial regional, e então os valores atípicos são investigados. Também realizamos verificações de variância por região e por fator de demanda, para que uma única série de dados não domine o resultado, e então um segundo analista revisa a lógica e os insumos antes da aprovação final.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando grandes eventos alteram materialmente os preços, a disponibilidade de fornecimento ou o sentimento de investimento do mercado final. Antes da entrega, realizamos uma nova revisão para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do mercado global de motores síncronos da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para motores síncronos frequentemente não coincidem porque os limites de produtos incluídos não são idênticos, e os prazos de precificação e atualização também diferem. Alguns estudos incluem equipamentos adjacentes ou valor de serviço, enquanto outros contam apenas o motor, o que altera o número final mesmo que a narrativa de crescimento pareça semelhante.
A principal lacuna vem de se compensadores síncronos independentes, unidades recondicionadas ou rebobinadas e trabalhos de retrofit de geradores são contabilizados, e esses itens são excluídos pela Mordor Intelligence, de modo que o valor acompanha apenas motores síncronos CA recém-fabricados vendidos como motores completos. As diferenças também podem surgir quando um editor constrói o crescimento do preço médio de venda a partir de premissas amplas de inflação, enquanto outro vincula o preço ao mix de classificações e às mudanças de ciclo de trabalho de uso final, e quando a conversão de moeda é aplicada em pontos diferentes do ano. A cadência de atualização também é importante, porque o capex industrial e as mudanças na política de eficiência energética podem alterar os pedidos rapidamente, e uma estimativa que não é atualizada após grandes eventos pode ficar atrasada em relação a esses efeitos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 25,82 bilhões de dólares (2026) | |
| Editora de Dados do Setor A | 25,38 bilhões de dólares (2025) | Usa um ano-base diferente e não separa claramente as vendas de novos motores da atividade de recondicionamento ou substituição, o que pode comprimir o valor quando o mix de preços não é atualizado por classificação e ciclo de trabalho. |
| Comunicado de Imprensa B | 22,30 bilhões de dólares (2026) | Parece basear-se em um escopo de uso final e de produto mais restrito e pode excluir partes da demanda industrial, e a estimativa é apresentada em nível geral, com visibilidade limitada sobre a lógica do preço médio de venda e o momento da conversão de moeda. |
A tabela indica que grande parte da dispersão pode ser atribuída ao tratamento do escopo e à forma como as premissas de precificação e prazos são aplicadas, e não a divergências quanto à direção da demanda. Ao manter os itens contabilizados vinculados a embarques completos de motores novos, e ao verificar os totais em relação a sinais de comércio e atividade do setor, o dimensionamento permanece rastreável a insumos que um leitor pode acompanhar e revisitar ao longo do tempo.


Principais Questões Respondidas no Relatório
Qual foi o tamanho do mercado de motor síncrono em 2026 e qual é a velocidade de crescimento?
O tamanho do mercado de motor síncrono atingiu USD 25,82 bilhões em 2026 e está previsto para crescer a um CAGR de 3,76% para USD 31,06 bilhões até 2031.
Qual região lidera a demanda atual por motores síncronos?
A Ásia-Pacífico liderou com 34,80% de participação na receita em 2025 e deve crescer mais rapidamente a 12,10% ao ano até 2031.
Qual tecnologia de rotor está se expandindo mais rapidamente?
Os rotores de base de relutância estão projetados para registrar um CAGR de 11,80%, superando os projetos de ímã permanente devido a preocupações com o fornecimento de terras raras e pressão regulatória.
Como os veículos elétricos estão influenciando a demanda por motores síncronos?
Os fabricantes de equipamentos originais de veículos elétricos formam o segmento de usuário final de crescimento mais rápido com um CAGR de 13,50%, à medida que implantam motores de tração de ímã permanente de alta tensão e de relutância.
Página atualizada pela última vez em:



