
Tamanho e Participação do Mercado de Centros de Controle de Motores Inteligentes (IMCC)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
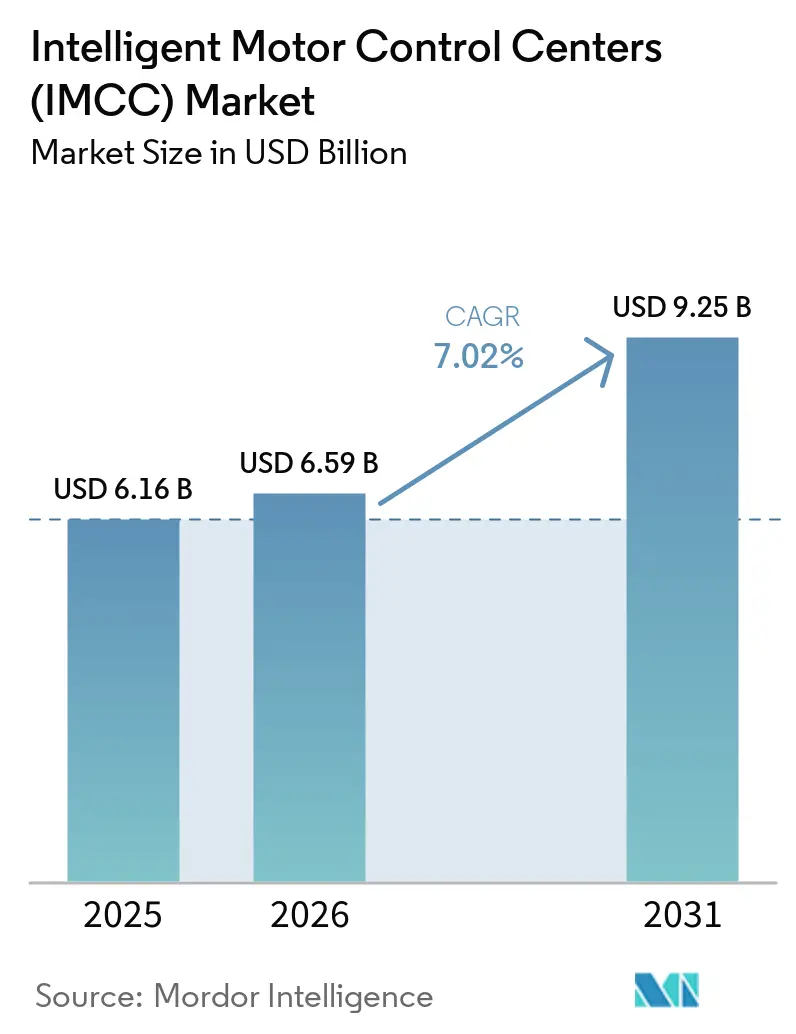
| Tamanho do Mercado (2026) | 6.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.25 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.02 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Centros de Controle de Motores Inteligentes (IMCC) por Mordor Intelligence
O tamanho do mercado de centros de controle de motores inteligentes (IMCC) deverá crescer de USD 6,16 bilhões em 2025 para USD 6,59 bilhões em 2026 e está previsto para atingir USD 9,25 bilhões até 2031 a um CAGR de 7,02% no período de 2026-2031. A crescente digitalização de plantas de processo, os rigorosos mandatos de eficiência energética e a demanda por manutenção preditiva continuam a desviar investimentos de partidas passivas para sistemas inteligentes com conectividade de rede que ajudam os operadores a reduzir paralisações não planejadas e a participar em programas de gestão de carga baseados em tarifas. As soluções de baixa tensão retiveram a maior parte da capacidade instalada em 2024; no entanto, as variantes de média tensão estão agora atraindo o crescimento de capital mais rápido, pois projetos de mineração, dessalinização e abastecimento de água em grande escala exigem mitigação de arco elétrico e diagnóstico remoto. Os inversores de frequência (IFs) são o componente de destaque porque permitem a arbitragem de energia em tempo real e possibilitam a conformidade com as regras de eficiência IE3 e superiores. Enquanto isso, a expansão de infraestrutura da Ásia-Pacífico e os programas de relocalização de manufatura mantêm a região no topo da curva de demanda, enquanto a América do Norte e a Europa registram ciclos de atualização constantes focados em segurança cibernética e padrões de eficiência. A dinâmica competitiva permanece vigorosa, com os cinco principais fornecedores respondendo por aproximadamente 60% da participação de mercado. No entanto, especialistas regionais mantêm pressão sobre os preços ao personalizar kits de retrofit que se integram a arquiteturas de controle legadas.
Principais Conclusões do Relatório
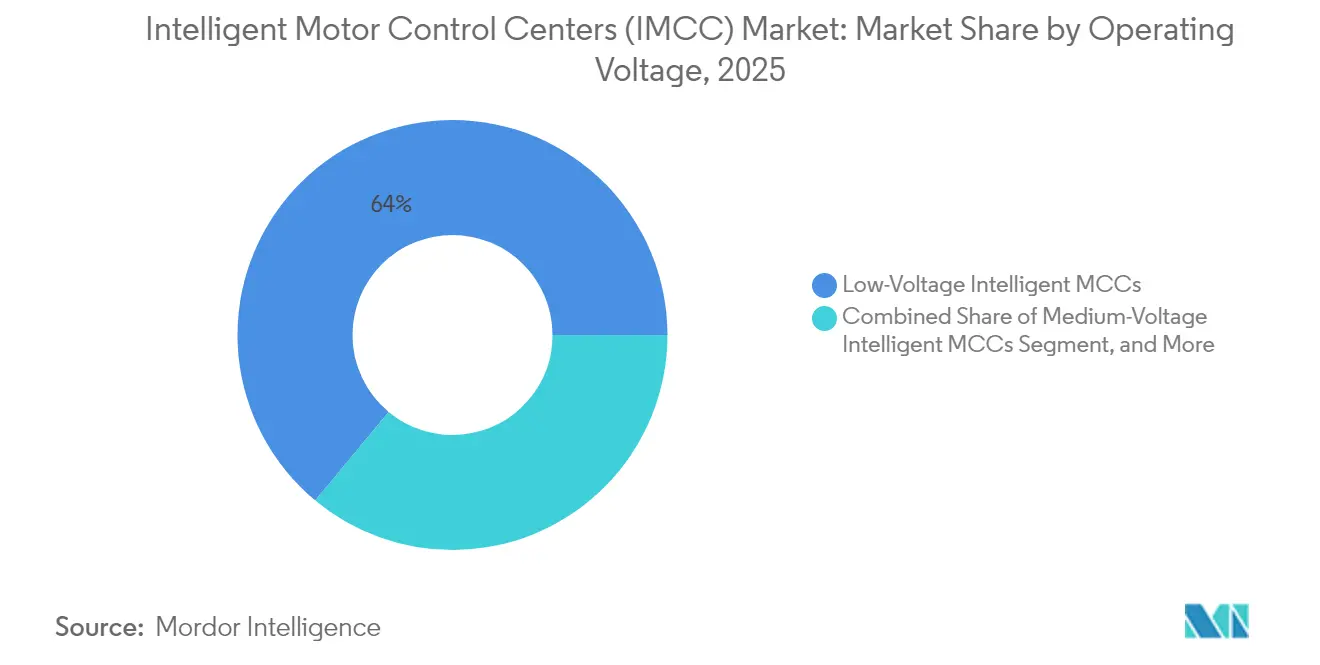
- Por tensão de operação, as unidades de baixa tensão continuam a dominar o mercado de centros de controle de motores inteligentes, retendo uma participação de 63,98% em 2025; as soluções inteligentes de média tensão devem se expandir a um CAGR de 8,96% e permanecer como o segmento de crescimento mais rápido até 2031.
- Por componente, os VSDs registraram a maior taxa de crescimento, com um CAGR de 9,62% até 2031, enquanto as barras de barramento retiveram 24,05% da participação de mercado de centros de controle de motores inteligentes em 2025.
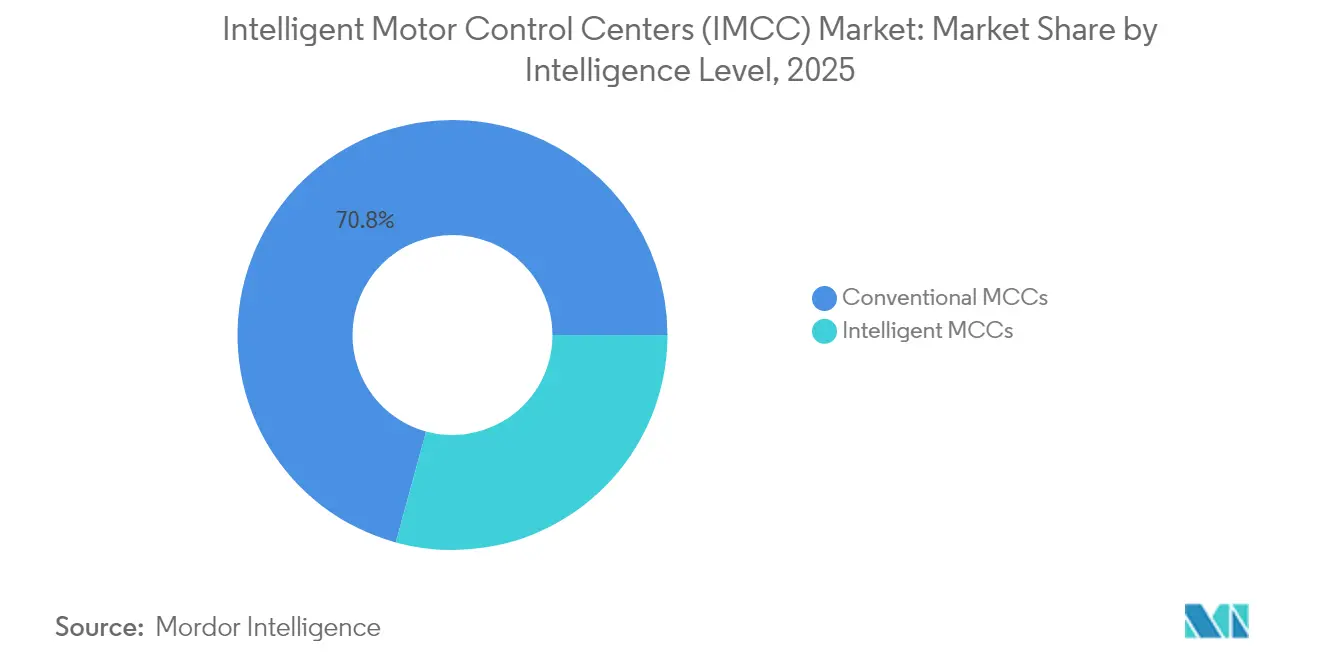
- Por nível de inteligência, as variantes inteligentes devem acelerar a um CAGR de 12,15% até 2031, enquanto as contrapartes convencionais continuarão a perder participação.
- Por usuário final, o setor de alimentos e bebidas deve crescer a um CAGR de 9,07% até 2031, superando as projeções de crescimento do setor, enquanto o setor de petróleo e gás manteve uma liderança de receita de 24,76% em 2025.
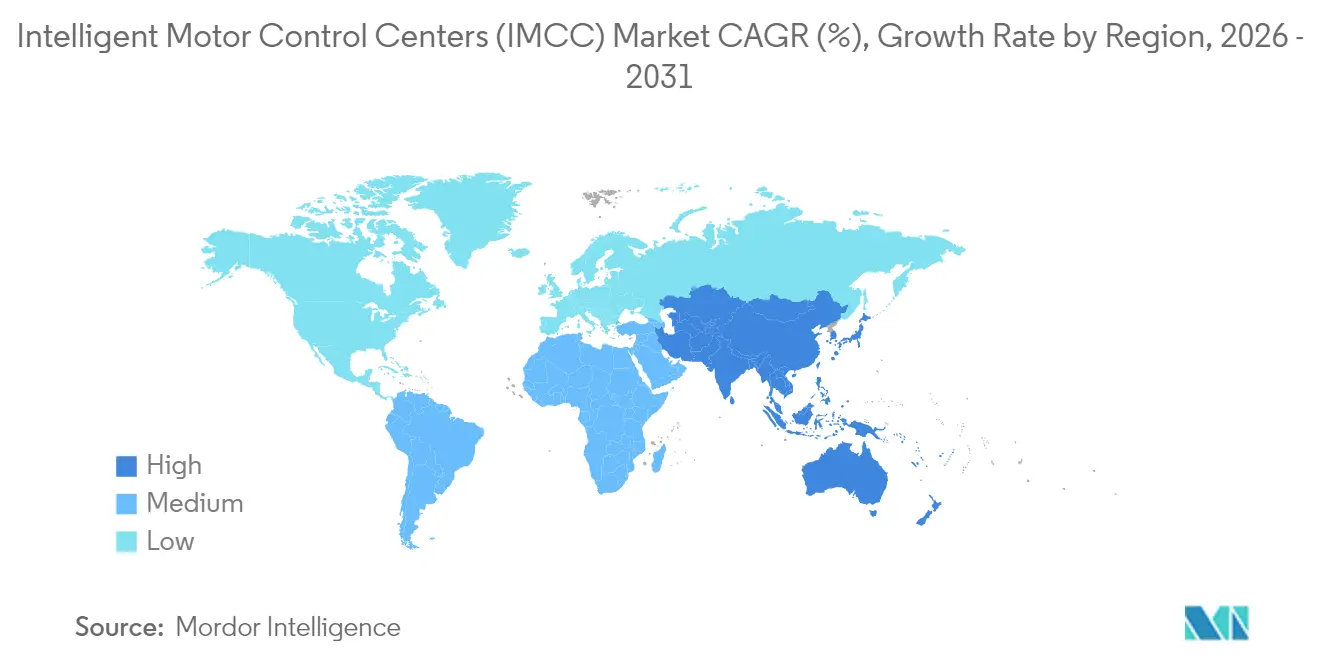
- Por geografia, a região da Ásia-Pacífico dominou com 38,12% da receita de 2025 e deve crescer a um CAGR de 8,21% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação da Automação Industrial e Iniciativas da Indústria 4.0 | +1.8% | Global, liderado pela Alemanha, China, Estados Unidos | Médio prazo (2-4 anos) |
| Regulamentações de Eficiência Energética Impulsionando a Adoção de Controle Inteligente de Motores | +1.5% | UE, América do Norte, China | Curto prazo (≤ 2 anos) |
| Capacidade Superior de Diagnóstico e Manutenção Preditiva | +1.3% | Global, ganhos iniciais em petróleo e gás, mineração | Médio prazo (2-4 anos) |
| Integração de Gêmeos Digitais para Comissionamento Virtual e Otimização do Ciclo de Vida | +0.9% | América do Norte, Europa Ocidental, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescente Demanda por Centros de Controle de Motores com Segurança Cibernética em Infraestrutura Crítica | +0.7% | América do Norte, UE, Oriente Médio | Médio prazo (2-4 anos) |
| Soluções Modulares de Retrofit para Plantas Brownfield Envelhecidas | +1.1% | América do Norte, Europa, Índia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação da Automação Industrial e Iniciativas da Indústria 4.0
A digitalização do chão de fábrica posiciona os CCMs inteligentes como nós de borda que agregam telemetria em tempo real e publicam fluxos de dados OPC UA diretamente para historiadores em nuvem, eliminando a latência de ida e volta para servidores SCADA remotos. A Siemens relatou que, até 2024, mais de 3.200 plantas haviam adotado configurações de CCM baseadas no TIA Portal, resultando em uma redução de 30% na mão de obra de comissionamento. A ABB lançou módulos de retrofit Edgenius que transformam painéis de baixa tensão legados em ativos inteligentes, compatíveis com programação IEC 61131-3, resultando em uma redução de preço de 25-30% em comparação com a substituição completa.[1] Os incentivos políticos amplificam a tendência: o programa Fabricado na China 2025 da China destinou RMB 45 bilhões (USD 6,2 bilhões) para atualizações de motores inteligentes em complexos petroquímicos estatais. O controle modular e definido por software agora permite que os operadores reconfigurem rapidamente as células de produção, uma vantagem crucial à medida que as variedades de produtos e os ciclos de vida se tornam cada vez mais curtos. Os fornecedores de equipamentos respondem incorporando recursos de segurança cibernética em novas linhas de produtos para ajudar as plantas a atender aos requisitos de auditoria da IEC 62443.
Regulamentações de Eficiência Energética Impulsionando a Adoção de Controle Inteligente de Motores
Os reguladores agora precificam a ineficiência, efetivamente tributando as partidas convencionais em favor de esquemas baseados em inversores de frequência. O Regulamento de Ecodesign da UE 2019/1781 proibiu as partidas diretas na linha para a maioria dos motores acima de 0,75 kW a partir de julho de 2023, direcionando o capital para CCMs integrados com medição embarcada. A Schneider Electric monitorou 1.800 instalações europeias em 2024 e alcançou economias de eletricidade de 12-18% após a implementação de retrofits de CCM inteligentes, reduzindo os períodos de retorno para menos de 24 meses.[2] Em dezembro de 2024, o Departamento de Energia dos EUA adotou regras mais rígidas para motores de baixa tensão que incentivam soft starters e inversores de frequência. O Bureau de Eficiência Energética da Índia introduziu um esquema de cinco estrelas em março de 2024 que combina depreciação acelerada e alívio do imposto sobre bens e serviços para sistemas de motores inteligentes. Esses marcos criam um piso de conformidade que os painéis legados têm dificuldade em atender, inclinando a economia do ciclo de vida em favor das variantes inteligentes.
Capacidade Superior de Diagnóstico e Manutenção Preditiva
O monitoramento de condição embarcado converte os CCMs em centros de diagnóstico que detectam desgaste de rolamentos, deterioração de isolamento e distorção harmônica, permitindo a detecção precoce de falhas potenciais semanas antes de uma falha catastrófica. A pilha de análises da Rockwell Automation captura assinaturas de corrente de 10 kHz para identificar rachaduras nas barras do rotor, ajudando fornecedores automotivos a reduzir o tempo de inatividade não planejado em 35%.[3] O conjunto Brightlayer da Eaton combina sensores de vibração com modelos em nuvem que preveem falhas com 14 dias de antecedência e 85% de precisão. Em setores de alto valor como petróleo e gás, onde uma hora de inatividade pode superar USD 500.000, o custo incremental de USD 15.000-25.000 de um CCM inteligente é insignificante. As seguradoras reforçam a adoção ao oferecer descontos de prêmio de 5-10% para plantas que executam programas certificados de manutenção preditiva ancorados em CCMs inteligentes.
Integração de Gêmeos Digitais para Comissionamento Virtual e Otimização do Ciclo de Vida
A tecnologia de gêmeos digitais permite que os engenheiros simulem a lógica de controle e testem cenários de falha sob estresse antes da instalação. O ambiente SIMIT da Siemens reduz o tempo de inicialização no local em até 50% em linhas greenfield. O System 800xA da ABB alinha os CCMs físicos com modelos em nuvem, permitindo o teste virtual de estratégias de resposta à demanda, o que resultou em uma redução anual de 7% nos custos de energia para uma planta química europeia. Os gêmeos digitais mantêm seu valor após o comissionamento ao atualizar continuamente os modelos preditivos e os cronogramas de manutenção, formando assim um ciclo de retroalimentação fechado. As montadoras automotivas utilizam gêmeos digitais para recalcular as cargas dos motores para novas químicas de baterias sem interromper a produção, uma prática destacada no relatório de sustentabilidade de 2024 da Volkswagen.[4] Os reguladores agora reconhecem estudos virtuais de arco elétrico, aliviando ainda mais os encargos de conformidade para setores avessos ao risco.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento Inicial de Capital e Custos Ocultos de Instalação | -0.9% | Global, agudo em PMEs sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Disponibilidade de Alternativas Convencionais de Controle de Motores de Baixo Custo | -0.6% | Sul da Ásia, África, América Latina | Médio prazo (2-4 anos) |
| Escassez de Habilidades em Segurança Cibernética Dificultando Implantações de CCM Conectado | -0.5% | Global, grave em mercados em desenvolvimento | Médio prazo (2-4 anos) |
| Padrões de Comunicação Fragmentados Complicando a Interoperabilidade | -0.4% | Global, ambientes com múltiplos fornecedores | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial de Capital e Custos Ocultos de Instalação
Mesmo com a queda dos preços dos componentes, os CCMs inteligentes ainda exigem um prêmio de capital de 25-40% em relação aos painéis convencionais, e os custos totais podem dobrar quando switches de rede, firewalls e assinaturas de software são considerados. Um painel inteligente de baixa tensão típico de 400 kW custa USD 45.000-60.000, em comparação com USD 18.000-25.000 para uma unidade básica baseada em contator, com um adicional de USD 15.000-20.000 necessário para cabeamento Ethernet e integração SCADA. As taxas anuais de análise em nuvem de USD 5.000-10.000 aumentam as despesas operacionais, e as auditorias obrigatórias de segurança cibernética podem adicionar USD 10.000-15.000 por local. Muitas PMEs, portanto, adiam as atualizações, particularmente em mercados onde a mão de obra é barata e as tarifas de energia são baixas. As restrições de financiamento também importam: empresas menores enfrentam custos de empréstimo mais altos e limites de retorno mais curtos, o que favorece retrofits incrementais em vez de conversões inteligentes completas.
Disponibilidade de Alternativas Convencionais de Controle de Motores de Baixo Custo
Produtores de baixo custo na China, Índia e Turquia comercializam CCMs convencionais a até 60% abaixo das opções inteligentes de marcas ocidentais. Para cargas estáveis, como bombas e ventiladores, a lacuna funcional pode parecer estreita, encorajando compradores sensíveis ao orçamento a manter os equipamentos legados. Fornecedores chineses como a Chint Electric precificam um painel de 400 kW em USD 8.000-12.000 e atendem aos padrões IEC 61439, permitindo aquisição rápida para concessionárias municipais e fábricas têxteis. Essa ampla oferta de alternativas acessíveis sustenta uma enorme base instalada que, por sua vez, suporta um amplo ecossistema de peças de reposição — tornando a migração para plataformas inteligentes ainda menos urgente para plantas com penalidades mínimas de tempo de inatividade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tensão de Operação:
Variantes de Média Tensão Capturam o Potencial de EletrificaçãoAs soluções inteligentes de média tensão devem se expandir a um CAGR de 8,96% até 2031, impulsionadas por projetos de eletrificação em carregamento de caminhões de mineração, grandes estações de bombeamento e liquefação de GNL. A mina Quellaveco da Anglo American implantou 18 painéis de média tensão para gerenciar motores de transportadores e moinhos, resultando em uma redução de 12% no tempo de inatividade no primeiro ano. As unidades de baixa tensão continuam a dominar o mercado de centros de controle de motores inteligentes, retendo uma participação de 63,98% em 2025, principalmente devido ao seu uso generalizado em manufatura discreta e edifícios comerciais. Os modelos de alta tensão acima de 11 kV permanecem um nicho de mercado, adequados para aplicações como armazenamento por bombeamento e plataformas offshore.
O segmento de média tensão também se alinha com a descarbonização: os caminhões de mineração elétricos a bateria requerem carregadores de 3-5 MW, cujos picos de carga devem ser equilibrados em tempo real. Os CCMs inteligentes orquestram os ciclos de carregamento sem desestabilizar os sistemas de energia do local, uma capacidade que a BHP creditou como responsável por permitir frotas de caminhões elétricos 24/7. Os painéis de baixa tensão continuam a registrar crescimento sólido de 6-7%, impulsionados por retrofits modulares e tendências de manufatura distribuída que favorecem pegadas compactas.



Por Componente:
Inversores de Frequência Monetizam a Arbitragem de Energia e Serviços de RedeOs inversores de frequência devem registrar a expansão mais rápida a um CAGR de 9,62% até 2031, à medida que as concessionárias implementam tarifas dinâmicas e programas de resposta à demanda. Os inversores Altivar Process da Schneider Electric permitem que os operadores de tratamento de águas residuais desloquem o bombeamento para horários fora de pico, economizando até USD 100.000 por planta anualmente. Os barramentos, embora maduros, detinham 24,05% da participação de mercado de centros de controle de motores inteligentes em 2025 devido à sua presença universal na construção de CCMs.
O crescimento em gateways de comunicação, filtros de qualidade de energia e medidores de energia ressalta a mudança em direção ao hardware habilitador de inteligência. Os soft starters ganham tração onde os inversores de frequência seriam superdimensionados, oferecendo 60-70% do benefício energético a 40% do custo, uma proporção atraente para cooperativas agrícolas e conselhos municipais de água.
Por Nível de Inteligência:
Projetos Greenfield e Pressão Regulatória Aceleram a Adoção InteligenteAs variantes inteligentes devem crescer a um CAGR de 12,15%, graças à análise embarcada em novas plantas e aos mandatos de conformidade que os equipamentos convencionais têm dificuldade em atender. Um estudo de ciclo de vida da Eaton concluiu que as economias provenientes da prevenção de tempo de inatividade geraram VPL positivo dentro de 30-36 meses em setores de processo contínuo. A participação de mercado de centros de controle de motores inteligentes, portanto, se expandirá de forma constante à medida que as seguradoras recompensam a manutenção preditiva e os reguladores impõem maior eficiência nos sistemas de motores.
Os CCMs convencionais persistem em aplicações de baixa criticidade e regiões sensíveis ao orçamento, mas sua relevância de longo prazo diminui à medida que os componentes inteligentes se tornam mais comoditizados e a interoperabilidade melhora. Os kits de retrofit que preservam barramentos e invólucros aceleram a conversão ao reduzir drasticamente as janelas de desligamento, tornando as atualizações viáveis mesmo em locais brownfield com cronogramas de manutenção apertados.

Por Setor de Usuário Final:
Alimentos e Bebidas Lidera o Crescimento em Rastreabilidade e Mandatos HigiênicosAs instalações de alimentos e bebidas devem cumprir rigorosas regras de design higiênico e rastreabilidade de lotes que favorecem invólucros de aço inoxidável e diagnósticos embarcados. A Nestlé alocou USD 1,2 bilhão para automação de fábricas em 2024, especificando painéis inteligentes com classificação IP69K que podem suportar lavagens de alta pressão. O petróleo e gás permanece o maior segmento vertical, com uma participação de 24,76% em 2025, devido às operações de refino e dutos com uso intensivo de motores.
Água e saneamento seguem de perto à medida que os municípios modernizam seus ativos envelhecidos para reduzir custos de energia e apoiar operações remotas. Mineração, produtos químicos e geração de energia também dependem de CCMs inteligentes para integrar fontes renováveis e gerenciar cargas variáveis. Os setores automotivo, de celulose e papel e de cimento focam em retrofits modulares para manter o tempo de atividade durante a transição para operações preditivas. Locais de missão crítica, como data centers e aeroportos, são bolsões emergentes de demanda impulsionados por altos custos de interrupção e mandatos de segurança cibernética.
Análise Geográfica
Mercado de Centros de Controle de Motores Inteligentes (IMCC) na APAC
A Ásia-Pacífico liderou o mercado de centros de controle de motores inteligentes (IMCC) com uma participação de receita de 38,12% em 2025 e está projetada para crescer a um CAGR de 8,21% até 2031. A State Grid da China comprometeu RMB 520 bilhões (72 bilhões de USD) em 2024 para modernizações de distribuição de energia industrial que incluem MCCs com resposta à demanda. Os esquemas de Incentivo Vinculado à Produção da Índia estão catalisando o desenvolvimento de fábricas greenfield que especificam painéis inteligentes desde o início, enquanto fornecedores locais, como a Larsen & Toubro, entregam com maior rapidez do que seus concorrentes ocidentais.
Mercado de Centros de Controle de Motores Inteligentes (IMCC) nas Américas e na EMEA
A América do Norte detinha uma participação de pouco menos de 30% em 2025 e deve crescer a um CAGR de 6-7% à medida que as iniciativas de relocalização industrial e a Lei de Redução da Inflação canalizam capital para linhas automatizadas. As regras de eficiência atualizadas do DOE e os comunicados de cibersegurança da CISA reforçam o argumento em favor de partidas inteligentes. A Europa detém uma participação de 22-24% em 2025 e cresce de forma mais modesta, a um CAGR de 5-6%, mas as rígidas diretivas de energia e cibersegurança mantêm a atividade de retrofit estável. O Oriente Médio e a África juntos respondem por 8-10% da receita de 2025. Megaprojetos petroquímicos na Arábia Saudita e nos Emirados Árabes Unidos estão projetados para impulsionar um CAGR de 7-8% para soluções de média tensão. O crescimento de 4-5% da África reflete o acesso limitado a capital e a preferência por painéis convencionais de menor custo. A América do Sul, liderada pelo Brasil e pela Argentina, deve registrar um CAGR de 6-7% em projetos de mineração e extração de lítio, com o apoio de fornecedores locais como a WEG.
Panorama regulatório
O ambiente regulatório para os IMCCs está cada vez mais moldado por expectativas de eficiência energética, segurança de máquinas e segurança cibernética de sistemas de controle. Na União Europeia, o Regulamento de Ecodesign (UE) 2019/1781 vem orientando as atualizações de sistemas de motores desde que suas disposições de julho de 2023 entraram em vigor, o que apoia a adoção de arquiteturas de CCM inteligentes centradas em VSD com medição e monitoramento embutidos.
A conformidade em segurança de máquinas também está avançando para expectativas explícitas de resiliência cibernética que afetam as funções conectadas de controle de motores e segurança. O Regulamento de Máquinas da UE (UE) 2023/1230 introduz requisitos reforçados em torno da segurança e confiabilidade dos sistemas de controle e da proteção contra corrupção, sendo aplicado de forma obrigatória a partir de 20 de janeiro de 2027, o que leva fornecedores e usuários a alinhar a documentação, a avaliação de conformidade e o reforço dos sistemas de controle mais precocemente no ciclo de design. Nos Estados Unidos, a MSHA atualizou os requisitos de teste, avaliação e aprovação para equipamentos de mineração acionados por motores elétricos e seus acessórios em 10 de dezembro de 2024, reforçando as necessidades de conformidade específicas do setor para implantações de IMCC na mineração, juntamente com estruturas básicas de montagem e design, como a IEC 61439 para conjuntos de baixa tensão, e diretrizes em evolução para CCMs, como a IEEE 1683-2025 (publicada em 23 de janeiro de 2026).
Análise da cadeia de valor
A criação de valor dos IMCCs começa upstream com matérias-primas (cobre e alumínio para barramentos e condutores, aço para invólucros, plásticos de engenharia e sistemas de isolamento) e continua através de componentes de potência e controle, como disjuntores, contatores, relés de sobrecarga, partidas suaves, VSDs, medidores de energia, sensores e hardware de Ethernet industrial. Uma camada-chave de diferenciação é o software e firmware para diagnósticos, controles de segurança cibernética e integração com pilhas PLC/DCS/SCADA, o que aumenta a importância da disponibilidade de semicondutores para acionamentos e do ecossistema de pilhas de protocolo (por exemplo, PROFINET e EtherNet/IP) que permitem interoperabilidade entre múltiplos fornecedores.
No estágio intermediário, montadores de painéis e OEMs projetam, engenheiram e montam linhas de CCM de acordo com especificações IEC/UL e do cliente, incorporando requisitos de arco elétrico e compartimentalização, além de testes de aceitação em fábrica. Downstream, integradores de sistemas, EPCs e distribuidores industriais lidam com o projeto de sistemas, instalação, comissionamento e serviços de ciclo de vida (peças de reposição, kits de retrofit, assinaturas de análise e programas de manutenção baseada em condição). Usuários finais em petróleo e gás, mineração, água e esgoto, produtos químicos, e alimentos e bebidas estão cada vez mais comprando resultados, como redução de tempo de inatividade e transparência energética, em vez de apenas hardware de chaveamento. Roteiros e lançamentos de fabricantes, como o CCM FLEXLINE 3500 da Rockwell Automation (abril de 2024), sublinham a mudança na cadeia de valor em direção a arquiteturas modulares que reduzem o cabeamento, aceleram o comissionamento e melhoram a manutenibilidade em projetos tanto greenfield quanto brownfield.
Cenário Competitivo
Concentração do Mercado
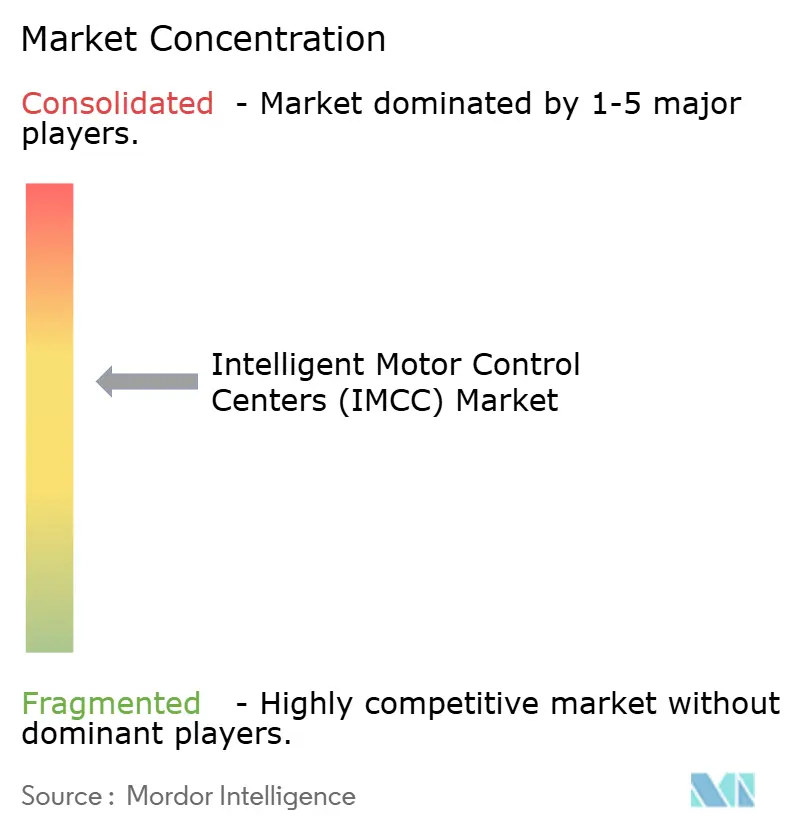
O mercado de centros de controle de motores inteligentes (IMCC) apresenta concentração moderada. ABB, Siemens, Schneider Electric, Eaton e Rockwell Automation controlaram coletivamente aproximadamente 60% da receita de 2024. Seus portfólios verticalmente integrados criam custos de troca que se traduzem em receita recorrente de software e serviços. A diferenciação agora se concentra em análises de borda e certificações de segurança cibernética; por exemplo, os modelos EcoStruxure da Schneider Electric preveem falhas com 10-14 dias de antecedência, sustentando prêmios de preço de 15-20%.
Os especialistas regionais diluem a dominância global ao oferecer kits de retrofit modulares que se integram às arquiteturas DCS existentes a aproximadamente metade do custo de substituição. O kit NXR da Eaton é instalado em menos de uma semana e preserva os barramentos existentes, uma proposta atraente para processadores de alimentos que não podem se dar ao luxo de paralisações prolongadas. Entrantes centrados em software como a Augury ameaçam as margens de hardware ao conectar diagnósticos em nuvem a contatores de commodities.
A padronização em OPC UA, IEC 61850 e TSN enfraquece os protocolos proprietários, permitindo que os usuários busquem ecossistemas com múltiplos fornecedores. Como resultado, os pools de lucro migram para assinaturas de análises, serviços de ciclo de vida e consultoria em segurança cibernética.
Líderes do Setor de Centros de Controle de Motores Inteligentes (IMCC)
-
General Electric Co.
-
ABB Limited
-
Schneider Electric SE
-
Eaton Corporation
-
Siemens AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Centros de Controle de Motores Inteligentes (IMCC) Empresas cobertas neste relatório
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Eaton Corporation plc
- General Electric Company
- Rockwell Automation Inc.
- Mitsubishi Electric Corporation
- Fuji Electric Co., Ltd.
- WEG S.A.
- Larsen and Toubro Limited
- Technical Control Systems Limited
- Powell Industries Inc.
- Marine Electricals (India) Limited
- Gemco Controls Limited
- Vidhyut Control India Private Limited
- Hyosung Heavy Industries Corporation
- LS Electric Co., Ltd.
- Toshiba Corporation
- Hyundai Electric and Energy Systems Co., Ltd.
- Rittal GmbH and Co. KG
- Schweitzer Engineering Laboratories Inc.
- Tesco Controls Inc.
- Sun-Tech Engineers
- Rolla Limited
- Ingeteam S.A.
- Emerson Electric Co.
Oportunidades de mercado e perspectivas futuras
Uma área-chave de oportunidade é a modernização brownfield, na qual os operadores mantêm os invólucros e estruturas de barramento existentes enquanto adicionam inteligência por meio de módulos de retrofit, gateways e atualizações de acionamento para capturar diagnósticos, medição de energia e operações remotas sem paradas prolongadas. Isso está alinhado com o comportamento observado dos compradores em relação a soluções de retrofit modulares e com resultados medidos citados no contexto do relatório, incluindo reduções de mão de obra de comissionamento associadas a configurações de CCM baseadas no Siemens TIA Portal e economias de energia em nível de instalação associadas à adoção de monitoramento inteligente e acionamentos.
Outro espaço em branco de curto prazo está em setores e projetos onde o controle de motores de média tensão, a mitigação de arco elétrico e os diagnósticos remotos são prioridades de aquisição, incluindo a eletrificação da mineração e grandes ativos de bombeamento e dessalinização. Requisitos regulatórios e de garantia também estão trazendo a segurança cibernética para a discussão de controle de motores: o Regulamento de Máquinas da UE (UE) 2023/1230, aplicável a partir de 20 de janeiro de 2027, eleva as expectativas para a integridade e documentação dos sistemas de controle, reforçando a demanda por plataformas de IMCC que incorporem controles de segurança junto com funções de segurança. A atividade dos fornecedores apontam para a expansão de camadas modulares de gerenciamento de motores que podem ser implantadas em ambientes de água, produtos químicos e energia, como o lançamento do TeSys Tera da Schneider Electric (abril de 2026) e a introdução pela Lauritz Knudsen (L&T) de um relé de gerenciamento inteligente de motores com conectividade multiprotocolo (junho de 2026), o que amplia os caminhos de atualização para plantas que precisam de integração PLC/DCS/SCADA e capacidades de manutenção baseada em condição.
Desenvolvimentos industriais recentes em Mercado de Centros de Controle de Motores Inteligentes (IMCC)
- Junho de 2026: A Lauritz Knudsen (L&T) apresentou o iMMR (Relé Inteligente de Gerenciamento de Motores) com opções de conectividade que abrangem Modbus e os principais protocolos de Ethernet industrial e fieldbus. O lançamento oferece suporte à integração multifornecedor para proteção e monitoramento de motores em ambientes PLC/DCS/SCADA, tornando possíveis atualizações incrementais quando a substituição completa do CCM é limitada por janelas de parada.
- Abril de 2026: A Schneider Electric lançou o TeSys Tera, um sistema modular inteligente de gerenciamento de motores posicionado para aplicações industriais, incluindo água, produtos químicos e energia. A ênfase do produto em diagnósticos preditivos e monitoramento de energia está alinhada com a demanda dos compradores por manutenção baseada em condição e melhorias de eficiência mensuráveis dentro das linhas de controle de motores.
- Março de 2025: A Rockwell Automation lançou o M100 Electronic Motor Starter, com foco em um controle de motores mais inteligente por meio de uma abordagem eletrônica compacta e orientada à segurança. A introdução expande as alternativas às configurações tradicionais de partida e oferece suporte a montadores de painéis e usuários finais que buscam reduzir a complexidade da fiação e obter diagnósticos mais avançados em implantações de controle de motores de baixa tensão.
Mercado de Centros de Controle de Motores Inteligentes (IMCC) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange centros de controle de motores inteligentes (IMCCs) vendidos como conjuntos e sistemas que combinam partida, proteção, controle e monitoramento de motores com comunicações digitais para cargas de motores industriais e de concessionárias, medidos em termos de receita.
Exclusões de escopo: Excluímos motores independentes, acionamentos, CLPs e sensores quando vendidos fora de uma linha de IMCC, bem como serviços de campo gerais não vinculados a um projeto de IMCC.
Visão Geral da Segmentação
- Por Tensão de Operação
- CCMs Inteligentes de Baixa Tensão
- CCMs Inteligentes de Média Tensão
- CCMs Inteligentes de Alta Tensão
- Por Componente
- Barramentos
- Disjuntores e Fusíveis
- Relés de Sobrecarga
- Inversores de Frequência
- Soft Starters
- Outros
- Por Nível de Inteligência
- CCMs Inteligentes
- CCMs Convencionais
- Por Setor de Usuário Final
- Automotivo
- Químicos e Petroquímicos
- Alimentos e Bebidas
- Mineração e Metais
- Celulose e Papel
- Geração de Energia
- Petróleo e Gás
- Água e Saneamento
- Fabricação de Cimento
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual dos fatores de demanda e para verificar se o resultado do modelo estava alinhado com a atividade industrial do mundo real. Baseamo-nos em fontes públicas, como dados da Administração de Informações de Energia dos EUA para tendências de energia e combustível, séries de produção industrial do Censo dos EUA e do Eurostat, estatísticas de comércio da UN Comtrade para fluxos de equipamentos de controle elétrico e publicações da IEC ou NEMA para normas e definições comuns em torno do controle de motores e equipamentos de manobra.
Em paralelo, revisamos relatórios anuais de empresas, apresentações a investidores, anúncios de projetos e sites de associações para capturar indicações de investimento específicas do setor em indústrias como petróleo e gás, energia, mineração, água e manufatura. Quando necessário, assinaturas pagas que compilam dados financeiros de empresas, patentes e fluxos de comércio em nível de remessa foram utilizadas para verificar cruzadamente insumos como mix de receita, posicionamento de produtos e dependência de importações. Essas fontes documentais não são exaustivas, e outros documentos públicos e pontos de dados também foram referenciados durante a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas estruturadas foram conduzidas com fornecedores de IMCC, integradores de sistemas, distribuidores e usuários em nível de planta para confirmar o que é contabilizado como receita de IMCC e o que tipicamente fica fora do escopo. Os insumos foram verificados na APAC, EMEA e nas Américas para que as premissas sobre precificação, intensidade de retrofit e ciclos de demanda pudessem ser ajustadas antes que os totais finais fossem consolidados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 15% | APAC: 44% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 42% | EMEA: 32% |
| Participantes menores: 17% | Gerentes: 43% | Américas: 24% |
Dimensionamento de Mercado e Previsão
O dimensionamento começou com uma construção de cima para baixo, na qual os ciclos de capex industrial, as adições de geração de energia e a intensidade de automação de plantas foram traduzidos em um conjunto de demanda de controle de motores endereçável, depois filtrado para a parcela que tipicamente está dentro dos conjuntos de IMCC. Corroboramos os totais por meio de verificações seletivas de baixo para cima, principalmente usando receitas de fornecedores amostradas por região, verificações de canal em cotações de projetos e uma aproximação de volume por preço médio de venda para linhas de painéis comuns, ajustando quando as duas perspectivas mostravam uma lacuna persistente.
Acompanhamos os insumos do modelo ano a ano, incluindo a divisão entre nova construção versus retrofit e atualizações em grandes plantas, a mudança de mix entre IMCCs de baixa, média e alta tensão, a penetração de inclusões de VFD e partidor suave dentro das linhas, e o número médio de alimentadores de motores por gabinete para locais típicos. Também incorporamos padrões de gastos de usuários finais em setores como energia, petróleo e gás, água e mineração. Para a previsão, a análise de cenários foi utilizada porque os prazos de entrega, as aprovações de capex e os cronogramas de atualização de eficiência energética podem mudar rapidamente, e os cenários foram vinculados ao feedback primário sobre movimentos de preços, disponibilidade de fornecimento e cronograma de projetos. Quando os sinais de receita de baixo para cima estavam ausentes para mercados menores, utilizamos rateio regional com base na produção industrial e proxies de base instalada, depois realizamos uma verificação de razoabilidade em relação a indicadores de comércio e projetos.
Validação de Dados e Ciclo de Atualização
Os resultados foram triangulados em múltiplas etapas para que os números finais permanecessem consistentes com os sinais de mercado, como a direção da produção industrial, o investimento em energia e serviços públicos e o fluxo de adjudicação de grandes projetos. Qualquer grande variação por região ou por classe de tensão desencadeou uma nova verificação das premissas, seguida de uma segunda rodada de contatos primários onde a discrepância poderia ser explicada por precificação, mix ou cronograma.
Antes da aprovação final, o modelo é revisado por outro analista que verifica a integridade matemática, os movimentos ano a ano e se os fatores utilizados na narrativa correspondem aos valores apresentados. O relatório é atualizado em um ciclo anual, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, seguidas de uma verificação final pré-entrega para que os clientes recebam a visão mais atual.
Tamanho do Mercado de Centros de Controle de Motores Inteligentes (IMCC) da Mordor Intelligence Medido em Relação a Outras Estimativas Publicadas
Os valores publicados do mercado de IMCC frequentemente diferem porque o limite do mercado nem sempre é tratado da mesma forma, e porque as premissas de precificação e conversão podem alterar os totais mesmo quando a demanda por unidades é semelhante. As diferenças também aparecem quando uma estimativa se apoia mais em proxies de remessa, enquanto outra se apoia mais na base instalada e na atividade de retrofit.
Neste estudo, a cadência de atualização é importante porque mudanças recentes nos preços de painéis e mudanças de mix em direção a linhas ricas em VFD e partidor suave tendem a mover os preços médios de venda rapidamente, e o momento da conversão cambial também pode alterar a visão em USD para a mesma receita local. Por essa razão, o modelo é verificado novamente com novos pontos de preço primários e verificado de forma cruzada antes da publicação, uma etapa que está no centro da Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,59 bilhões de USD (2026) | |
| Publicação Especializada do Setor A | 2,50 bilhões de USD (2024) | Utiliza um ano base anterior e um limite de produto mais restrito que pode subestimar as linhas de média tensão e os módulos de inteligência integrados, e é tipicamente menos sensível ao movimento recente do preço médio de venda decorrente de atualizações no mix de componentes. |
| Consultoria Global B | 2,21 bilhões de USD (2024) | Ancora o dimensionamento em uma janela histórica mais curta e tende a aplicar curvas de preços generalizadas entre regiões, o que pode deixar passar os efeitos do momento da conversão cambial e as configurações de preço mais elevado comuns em indústrias pesadas e projetos de retrofit. |
No geral, a dispersão é explicada principalmente pela seleção do ano, pelo que está incluído na lista de materiais de um IMCC e por como a precificação é projetada quando as configurações mudam. Ao vincular o modelo a fatores de demanda claros, validar preços com verificações atualizadas e manter a consistência no momento da conversão, o valor final permanece mais fácil de rastrear e reproduzir quando as premissas são atualizadas.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de centros de controle de motores inteligentes (IMCC) em 2031?
O mercado deve atingir USD 9,25 bilhões até 2031.
Qual região lidera a receita e o crescimento na demanda por CCMs inteligentes?
A região da Ásia-Pacífico respondeu por 38,12% da receita de 2025 e deve se expandir a um CAGR de 8,21% até 2031.
Qual componente registra o crescimento mais rápido dentro dos CCMs inteligentes?
Os inversores de frequência devem registrar o maior CAGR de 9,62% até 2031, impulsionados pelos benefícios de eficiência e resposta à demanda.
Qual setor de uso final apresenta o maior impulso de crescimento?
As plantas de alimentos e bebidas devem liderar com um CAGR de 9,07% até 2031.
Por que os CCMs inteligentes de média tensão estão ganhando tração?
A eletrificação do carregamento de caminhões de mineração e grandes projetos hídricos impulsiona a adoção, pois esses painéis fornecem mitigação de arco elétrico e diagnóstico remoto.
Como as seguradoras influenciam a adoção de CCMs inteligentes?
Muitas seguradoras oferecem descontos de prêmio de 5-10% para instalações que executam programas certificados de manutenção preditiva ancorados em CCMs inteligentes.