
Tamanho e Participação do Mercado de Sensores de Torque
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 11.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.62 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.93 % |
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
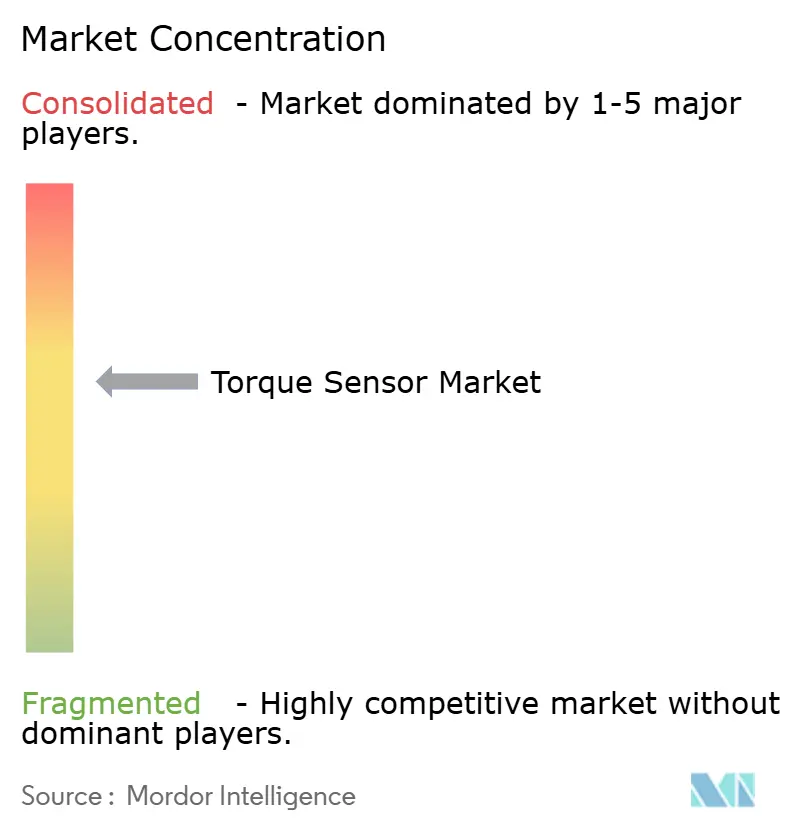
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sensores de Torque por Mordor Intelligence
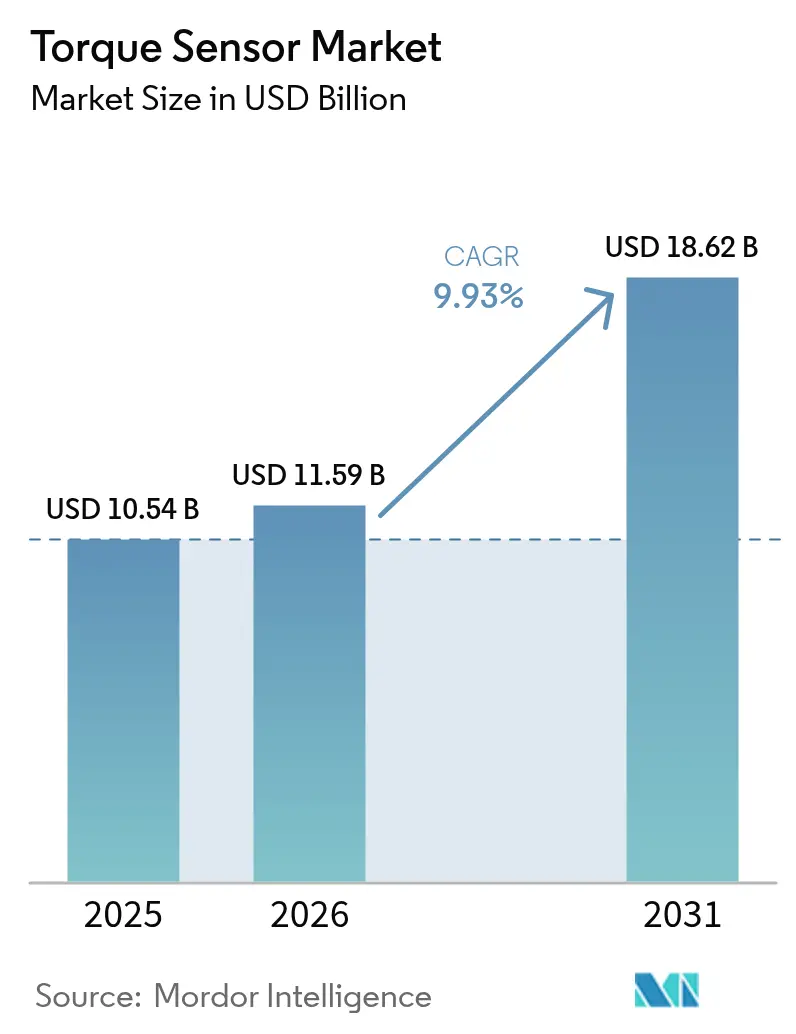
O tamanho do mercado global de sensores de torque em 2026 é estimado em USD 11,59 bilhões, crescendo a partir do valor de 2025 de USD 10,54 bilhões, com projeções para 2031 mostrando USD 18,62 bilhões, crescendo a um CAGR de 9,93% no período de 2026 a 2031. O impulso foi sustentado pela rápida eletrificação dos sistemas de propulsão de veículos, pelo aprofundamento da automação industrial e por requisitos mais rigorosos de medição de precisão em infraestrutura, energia e equipamentos médicos. A eletrificação automotiva continuou a ancorar a demanda, à medida que o feedback de torque se tornou parte integrante da direção elétrica assistida, do controle do sistema de tração e das funções avançadas de assistência ao condutor. O crescimento paralelo em robôs colaborativos aumentou o conteúdo de sensores por máquina, enquanto as plataformas de bicicletas elétricas e outras de micromobilidade multiplicaram oportunidades de alto volume e baixo custo. Os fornecedores deslocaram a diferenciação da precisão bruta para a resiliência a interferências eletromagnéticas, telemetria sem fio e integração com plataformas de análise preditiva. A exposição da cadeia de suprimentos a ligas magnetoelásticas de alta qualidade permaneceu um fator limitante, embora iniciativas de fornecimento regional na Índia e na América do Sul buscassem reduzir a dependência de metais de terras raras chineses.
Principais Conclusões do Relatório
- Por tipo de produto, os sensores rotacionais detinham 64,78% da participação do mercado de sensores de torque em 2025, enquanto os sensores de reação registraram o CAGR mais rápido de 11,32% até 2031
- Por tecnologia, os dispositivos de extensômetro lideraram com 47,85% de participação na receita em 2025; os sensores de onda acústica de superfície estão no caminho certo para um CAGR de 12,74% até 2031
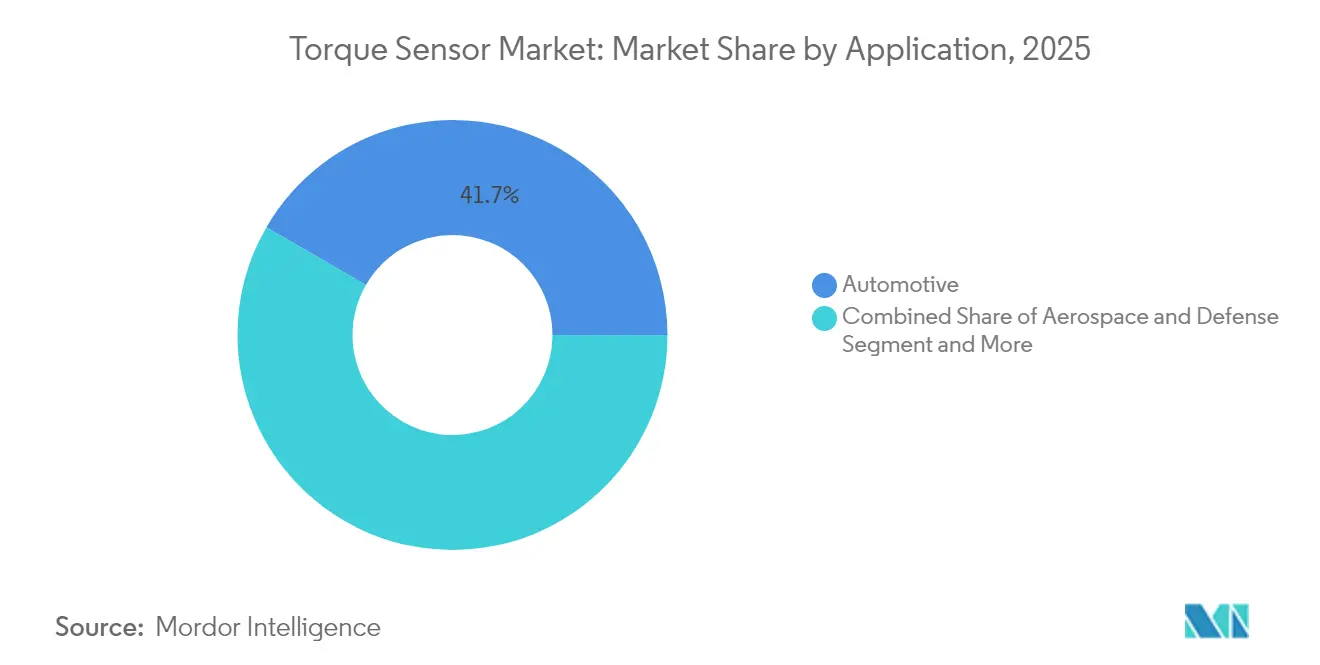
- Por aplicação, o setor automotivo representou 41,65% do tamanho do mercado de sensores de torque em 2025; a robótica médica e de saúde deve expandir-se a um CAGR de 13,52% até 2031
- Por setor do usuário final, bancada de teste OEM e controle de qualidade dominaram com 47,85% de participação do tamanho do mercado de sensores de torque em 2025, enquanto o monitoramento em processo está crescendo a um CAGR de 11,65%
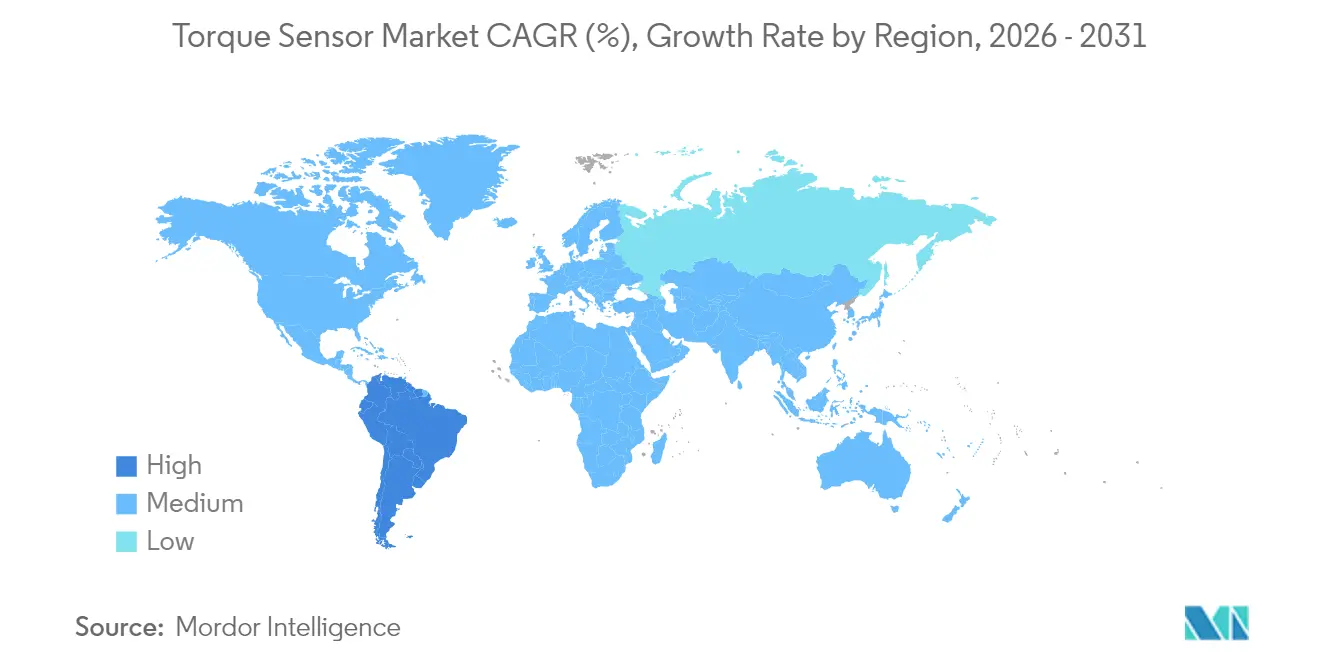
- Por geografia, a Ásia-Pacífico liderou com 35,92% da participação do mercado de sensores de torque em 2025; a América do Sul está projetada para registrar o CAGR mais rápido de 10,98% até 2031
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Sensores de Torque*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação dos sistemas de direção assistida | +2.8% | América do Norte, Europa, China | Médio prazo (2 a 4 anos) |
| Crescimento da automação e dos robôs colaborativos na manufatura | +2.1% | Núcleo na Ásia-Pacífico; expansão para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Aumento na produção de bicicletas elétricas e micromobilidade | +1.9% | Europa, Ásia-Pacífico; América do Norte emergente | Curto prazo (≤ 2 anos) |
| Uso crescente em motores elétricos de fluxo axial para veículos elétricos | +1.4% | Global; adoção inicial em veículos elétricos premium | Médio prazo (2 a 4 anos) |
| Monitoramento a bordo em turbinas eólicas inteligentes | +0.7% | Europa, América do Norte, offshore global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação dos Sistemas de Direção Elétrica Assistida
O monitoramento de torque obrigatório para a direção elétrica assistida consolidou a demanda mesmo durante períodos de desaceleração econômica. Regulamentações europeias emitidas em 2024 exigiram feedback contínuo de torque de direção para prontidão autônoma, obrigando cada unidade de direção elétrica assistida a incorporar pelo menos um sensor. Os fabricantes de equipamentos originais adotaram projetos com redundância dupla para atender às metas de segurança funcional, efetivamente dobrando os volumes de sensores por veículo. Fornecedores como a Vitesco citaram a detecção de torque em sistemas de direção elétrica assistida como um habilitador central para a manutenção de faixa semi-autônoma e a previsão da intenção do condutor. [1]Vitesco Technologies, "Relatório de Tendências 2024," vitesco-technologies.com O mesmo canal de dados é reutilizado em análises over-the-air, aumentando a receita de serviços ao longo da vida útil para os integradores. À medida que as plataformas de direção hidráulica legadas são descontinuadas, a base automotiva endereçável migrou irreversivelmente para arquiteturas de direção elétrica assistida.
Crescimento da Automação e dos Robôs Colaborativos na Manufatura
Os robôs colaborativos exigiram detecção instantânea de torque para cumprir os limites de segurança da norma ISO 10218, criando uma relação de um para um entre as remessas de robôs colaborativos e as unidades de sensores. As vendas globais de robôs colaborativos superaram os robôs industriais convencionais em 2024, induzindo uma forte aceleração em sensores de torque multieixo resistentes a interferências eletromagnéticas destinados a linhas de eletrônicos, alimentos e montagem leve. As diretrizes de certificação impuseram detecção redundante, elevando efetivamente o valor do custo dos materiais para cada robô. A penetração permaneceu em apenas 26% entre as pequenas e médias empresas polonesas em 2024, ilustrando um vasto potencial latente em toda a manufatura europeia. O impacto de longo prazo vai além da automação discreta, à medida que células de trabalho inteligentes se propagam para plantas têxteis e de processamento agrícola.
Aumento na Produção de Bicicletas Elétricas e Micromobilidade
Os sistemas de assistência ao pedal baseados em torque obtiveram preferência regulatória nos mercados europeus, obrigando a medição precisa do esforço do ciclista para os cortes de velocidade legais. Os sensores de posição magnética começaram a substituir os extensômetros em modelos de entrada para facilitar os custos de calibração e montagem. Os volumes de produção aumentaram acentuadamente à medida que as políticas de congestionamento urbano empurraram os passageiros em direção a bicicletas elétricas e triciclos de carga leves. Cada veículo integra pelo menos uma unidade de torque no pedivela ou no cubo traseiro, garantindo crescimento proporcional entre as remessas de unidades e a demanda por sensores. Os ciclos de iteração rápida na mobilidade do consumidor incentivaram a padronização em nível de módulo, apoiando o fornecimento escalável para fabricantes contratados com base na Ásia.
Uso Crescente em Motores de Fluxo Axial para Sistemas de Propulsão de Veículos Elétricos
Os projetos de fluxo axial entregaram o dobro da densidade de potência dos motores radiais, mas exigiram controle fino de torque para gerenciar comportamentos distintos de saturação magnética. Plataformas de veículos de passageiros em protótipo que entraram em pré-produção em série em 2024 adicionaram sensores embutidos no eixo ou no estator para capturar a ondulação de torque em tempo real para otimização do inversor. Relações de transmissão menores amplificaram a importância do monitoramento de acionamento direto, e marcas premium de veículos elétricos posicionaram o feedback de torque de fluxo axial como um diferencial de qualidade de condução. Pesquisas em 2025 confirmaram que os motores de fluxo axial otimizados alcançaram desempenho superior de parâmetros concentrados quando equipados com medição de torque em malha fechada.
Análise de Impacto das Restrições do Mercado de Sensores de Torque*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sensibilidade ao preço em programas automotivos de alto volume | -1.6% | Global; agudo em mercados emergentes | Curto prazo (≤ 2 anos) |
| Problemas de confiabilidade sob interferência eletromagnética | -0.9% | Global; maior impacto em industrial e aeroespacial | Médio prazo (2 a 4 anos) |
| Gargalos de fornecimento para ligas magnetoelásticas de alta qualidade | -0.7% | Cadeias de suprimentos centradas na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Sensibilidade ao Preço em Programas Automotivos de Alto Volume
As metas de redução de custos dos fabricantes de equipamentos originais limitaram o preço dos sensores a cerca de USD 50 por unidade nas plataformas de veículos elétricos convencionais, pressionando os fornecedores a eliminar recursos auxiliares. A necessidade de compensar os custos do pacote de baterias intensificou o escrutínio de cada componente do sistema de tração, com a padronização de plataformas commoditizando ainda mais as especificações. As interrupções no fornecimento de ímãs de terras raras em 2024 agravaram o dilema, forçando os fabricantes de automóveis indianos e sul-americanos a avaliar materiais substitutos que arriscavam menor precisão. Os fornecedores responderam com eletrônica modular, permitindo placas de condicionamento opcionais para versões premium, enquanto preservavam um núcleo de baixo custo para variantes de entrada.
Problemas de Confiabilidade sob Interferência Eletromagnética
Inversores de alta tensão e eletrônica de potência de comutação rápida em veículos elétricos e acionamentos industriais geraram níveis de interferência eletromagnética capazes de distorcer sinais de torque em nível de milivolt. Um estudo de 2025 mostrou uma melhoria de 87,5% na eficiência computacional após a implementação de algoritmos preditivos de supressão de interferência eletromagnética, embora blindagem e filtragem adicionais tenham elevado o custo total do sistema. [2]HBK, "Medição de Torque em Turbinas Eólicas," hbkworld.com Programas aeroespaciais e de veículos aéreos não tripulados citaram leituras incorretas induzidas por interferência semelhantes que comprometeram as redundâncias fly-by-wire. A troca entre extensômetros com cabo e arquiteturas sem fio de onda acústica de superfície ou ópticas permaneceu sem solução para muitos clientes de alto volume.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Sensores de Torque
Por Tipo de Produto:
Sensores Rotacionais Dominam as AplicaçõesAs unidades rotacionais capturaram 64,78% da participação do mercado de sensores de torque em 2025, com base na força das implantações em sistemas de tração, turbinas eólicas e controle de processos. Elas ofereceram medição contínua in situ que suportou o controle em malha fechada em veículos elétricos e turbinas. Os tipos de reação, embora menores na base, registraram um CAGR de 11,32% à medida que as bancadas de teste automatizadas proliferaram nos processos de usinagem e embalagem de células de bateria. A telemetria digital elevou os projetos rotacionais ao eliminar anéis deslizantes, aumentando a confiabilidade em ambientes industriais severos.
Os sensores rotacionais evoluíram para nós de computação de borda, transmitindo dados para painéis em nuvem para manutenção preditiva. A usinagem em processo adotou unidades de reação para detectar picos de torque indicativos de desgaste de ferramentas, avançando programas de zero defeito na fresagem estrutural aeroespacial. O mercado de sensores de torque se beneficia à medida que os fabricantes de equipamentos originais modernizam linhas de montagem mais antigas para atender aos mandatos de rastreabilidade, garantindo que ambas as categorias de sensores sustentem crescimento paralelo.


Por Tecnologia:
Liderança do Extensômetro Enfrenta Desafio da Onda Acústica de SuperfícieOs extensômetros retiveram 47,85% da receita em 2025, favorecidos pelo custo e pela robustez comprovada. No entanto, os sensores de onda acústica de superfície registraram um CAGR de 12,74% e ganharam participação onde a imunidade a interferências eletromagnéticas e os dados sem fio eram mais importantes. As variantes magnetoelásticas serviram para funções seladas e sem contato em eixos de bombas, enquanto as fibras ópticas visavam a calibração em laboratório e aeroespacial, onde a resolução em nano-radianos justificava o preço premium.
As inovações em onda acústica de superfície em 2024 alcançaram tolerância de temperatura de 1.000 °C e resolução de deslocamento de 10 µm. Tais capacidades desbloquearam mercados de ambientes extremos, como turbinas a gás e perfuração em poços profundos. O mercado de sensores de torque testemunhou assim uma bifurcação tecnológica: extensômetros de baixo custo para direção automotiva commoditizada e unidades de onda acústica de superfície ou ópticas de alto valor para nichos perigosos ou de missão crítica.
Por Aplicação:
Automotivo Lidera, Saúde AceleraAs aplicações automotivas comandaram 41,65% do tamanho do mercado de sensores de torque em 2025, impulsionadas pelos loops de controle de direção elétrica assistida e motor de tração. A robótica médica e de saúde, no entanto, registrou o CAGR mais rápido de 13,52% até 2031, à medida que as plataformas cirúrgicas se multiplicaram em hospitais privados. Os testes de turbinas aeroespaciais e a manufatura industrial mantiveram trajetórias de dígito único médio, apoiadas por modernizações da Indústria 4.0.
Os fabricantes de equipamentos originais de robôs cirúrgicos incorporaram extensômetros multieixo em cada junta para garantir a fidelidade do feedback háptico, elevando as contagens de sensores por sistema acima das das colunas de direção automotiva. O escrutínio regulatório sobre a segurança do paciente consolidou a detecção de torque como um item de custo dos materiais inegociável, acelerando o mercado de sensores de torque em casos de uso de saúde.
Por Setor do Usuário Final:
Testes OEM Dominam, Monitoramento em Processo CresceAs bancadas de teste de laboratório OEM e de fim de linha representaram 43,76% da participação do tamanho do mercado de sensores de torque em 2025, graças a protocolos de validação rigorosos nos setores automotivo, aeroespacial e de energia. O monitoramento em processo registrou um CAGR de 11,65%, espelhando a mudança do controle de qualidade pós-hoc para o controle em tempo real previsto nos roteiros da Indústria 4.0.
Pilotos de gestão de desempenho digital em 2024 mostraram que os dados de torque superaram os índices de eficiência global de equipamentos legados para detecção precoce de falhas. Os sensores conectados à nuvem permitiram análises detalhadas por hora do desempenho do fuso, reduzindo o tempo de inatividade não planejado. À medida que os fabricantes padronizam tais análises, os volumes de sensores se desacoplarão das vendas de novos equipamentos e seguirão os ciclos de modernização.
Análise Geográfica
Mercado de Sensores de Torque na APAC
A Ásia-Pacífico gerou 35,92% da receita de 2025 e manteve a liderança por meio da densa montagem automotiva, fabricação de semicondutores e adoção de robótica. A China liderou os volumes de EPS, o Japão forneceu substratos de extensômetros de precisão e os grandes fabricantes de eletrônicos da Coreia do Sul implantaram feedback de torque de alta resolução em linhas de baterias e displays. O esforço da Índia para localizar a produção de ímãs de terras raras, com capacidade anual de 500 toneladas prevista para 2026, prometeu moderar o risco de matérias-primas em toda a região.
Mercado de Sensores de Torque na América do Norte
A América do Norte manteve seu nicho premium, com integradores aeroespaciais e de defesa utilizando sensores ópticos de alta temperatura para testes de motores. As startups de veículos elétricos dos EUA aproveitaram os motores de fluxo axial, que exigem sofisticados circuitos de controle de torque, impulsionando a demanda por dispositivos SAW e magnetoelásticos. O crescente papel do México como polo exportador automotivo ampliou os pedidos de médio volume e sensíveis ao custo para sensoriamento de direção e trem de força.
Mercado de Sensores de Torque na Europa e América do Sul
A Europa avançou de forma constante com base em mandatos regulatórios que incorporaram a medição de torque às normas de segurança de robôs colaborativos e às regras de prontidão autônoma de veículos. Os fornecedores de automação da Alemanha integraram gateways de sensores em controladores lógicos programáveis, enquanto os contratantes de manutenção nuclear da França adotaram cabeças de torque sem fio para acelerar as paradas de manutenção. A América do Sul, liderada pelo Brasil, registrou o maior CAGR de 10,98% à medida que as montadoras instalaram novas linhas de estampagem e trem de força que exigem ampla instrumentação em bancadas de teste.

Panorama regulatório
A demanda por sensores de torque em automação e robótica é moldada por normas de segurança de máquinas e padrões de células robóticas que se traduzem em requisitos de projeto, validação e documentação. Na União Europeia, o Regulamento de Máquinas da UE (UE) 2023/1230 atualiza os requisitos essenciais de saúde e segurança para abordar riscos de tecnologias digitais, incluindo máquinas integradas com sensores e cada vez mais autônomas, o que eleva as expectativas de avaliação de conformidade para equipamentos habilitados com sensores colocados no mercado da UE.
Nas implantações de robôs industriais, estruturas de segurança atualizadas também afetam como a detecção de torque é especificada para aplicações colaborativas. A ANSI/A3 R15.06-2025 renova os requisitos de segurança para robôs industriais e sistemas robóticos nos Estados Unidos, enquanto a IEC 61496-3:2025 (publicada em agosto de 2025) atualiza os requisitos para equipamentos de proteção eletrossensíveis usados em sistemas de segurança. Para calibração e rastreabilidade, as normas ISO 6789-1:2017 e ISO 6789-2:2017 permanecem como referências-chave para dispositivos de medição de torque e práticas de calibração, reforçando a necessidade de calibração rastreável alinhada com a competência de laboratório ISO/IEC 17025 em muitas auditorias de clientes e procedimentos de aceitação.
Análise da cadeia de valor
A cadeia de valor de sensores de torque começa com matérias-primas especializadas e peças de precisão, passando pela fabricação do elemento sensor, integração eletrônica e calibração, antes da distribuição para sistemas OEM e serviço de reposição. Os insumos upstream incluem ligas de alta qualidade e componentes de eixo usinados com precisão para sensores rotacionais, além de módulos de condicionamento de sinal baseados em semicondutores. A pressão de alocação e prazo de entrega tem sido mais visível na eletrônica (períodos de alocação estendidos até 2024-2026), enquanto os prazos de usinagem de precisão para blanks de eixo e ligas especiais têm sido citados em cerca de 8 a 12 semanas a partir de fábricas europeias para construções rotacionais de alta precisão.
No midstream, os fabricantes de sensores montam arquiteturas de extensômetro, magnetoelásticas, ópticas ou SAW com embalagens projetadas para robustez a EMI e ambientes adversos, certificando o desempenho por meio de infraestrutura de calibração e teste. No downstream, os sensores de torque são incorporados por OEMs automotivos e industriais em EPS, trens de força, bancos de teste e juntas robóticas, e cada vez mais em subconjuntos mecatrônicos integrados. A Harmonic Drive SE introduziu um Harmonic Drive Gear com sensor de torque integrado (junho de 2025) voltado para robótica e tecnologia médica, destacando uma mudança em direção à integração em nível de componente em vez de transdutores autônomos. Integradores de sistemas e fornecedores de automação então combinam sensores com acionamentos, PLCs e análises, enquanto prestadores de serviços e laboratórios de calibração apoiam a recertificação do ciclo de vida para casos de uso final de QA e regulados.
Cenário Competitivo
O mercado de sensores de torque permaneceu moderadamente fragmentado: os cinco principais fornecedores controlavam aproximadamente 45% da receita, deixando espaço para concorrentes especializados. A ABB embalou sensores dentro de soluções completas de acionamento elétrico, aproveitando seu portfólio de movimento de USD 32,2 bilhões para venda cruzada em modernizações de fábricas. A Honeywell explorou certificações aeroespaciais para sustentar preços premium em programas de temperatura extrema. [4]Honeywell, "Aeroespacial," honeywell.com A dominância automotiva da TE Connectivity ajudou a impulsionar extensômetros de menor custo para montagens de direção em mercados emergentes.
A Kistler capitalizou na expertise em medição dinâmica para conquistar bancadas de teste de sistemas de propulsão de veículos elétricos, enquanto o lançamento em 2025 pela Sensor Technology do compacto TorqSense de cabeça dividida ofereceu aos instaladores uma opção plug-and-play para arquiteturas de linha de transmissão compactas. Empresas menores criaram nichos em torno de módulos de onda acústica de superfície sem fio e análises em nuvem, frequentemente fazendo parceria com fornecedores de sistemas de execução de manufatura para agrupar painéis de dados. A concorrência girou assim em torno da agilidade de integração e da resiliência a interferências eletromagnéticas, mais do que na precisão de base, redefinindo as regras de diferenciação no mercado de sensores de torque.
Líderes do Setor de Sensores de Torque
ABB Ltd
Crane Electronics Ltd
Honeywell International
Hottinger Brüel & Kjær (HBK – Spectris plc)
Applied Measurements Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Sensores de Torque
- ABB Ltd
- Honeywell International Inc.
- Hottinger Brüel & Kjær (HBK – Spectris plc)
- TE Connectivity Ltd
- Kistler Instrumente AG
- Infineon Technologies AG
- Norbar Torque Tools Ltd
- Crane Electronics Ltd
- S. Himmelstein & Company Inc.
- Datum Electronics Ltd (Indutrade AB)
- Applied Measurements Ltd
- PCB Piezotronics Inc. (MTS)
- MagCanica Inc.
- Futek Advanced Sensor Technology Inc.
- Forsentek Co. Ltd
- Bota Systems AG
- ATI Industrial Automation (Novanta)
- Althen Sensors & Controls GmbH
- Sensor Technology Ltd (TorqSense)
- Burster Präzisionsmesstechnik GmbH
- Transense Technologies plc (SAWSense)
- Interface Inc.
- Mountz Inc.
- KTR Kupplungstechnik GmbH
- OPKON Optik Elektronik Kontrol San. A.Ş.

Oportunidades de mercado e perspectivas futuras
A detecção de torque de maior fidelidade está abrindo espaço em áreas onde a estimativa indireta e a medição de menor largura de banda deixam lacunas de controle e qualidade, particularmente em trens de força eletrificados, robótica e ambientes de teste altamente dinâmicos. A atividade de produtos já indica essa direção: a Transense Technologies introduziu o SAWsense (abril de 2026) para medição direta e em tempo real de torque e temperatura em rotores de motores elétricos, visando aplicações que antes dependiam de estimativa por software. Em teste e medição, a S. Himmelstein and Company lançou sensores de torque digitais sem rolamento (maio de 2026), voltados para alta largura de banda e capacidade de sobrecarga, alinhando-se com a crescente participação do uso em bancos de teste OEM e QA (43,76% em 2025), onde a captura mais rápida de transientes e a calibração repetível reduzem os ciclos de validação.
A robótica é um segundo bolsão de oportunidade, ligado às necessidades de segurança e destreza. Nessas aplicações, os sensores de torque avançam do monitoramento de eixo único para feedback multi-eixo de maior sensibilidade em tarefas de interação, como inserção peg-in-hole, acoplamento de conectores e orientação manual, ao mesmo tempo em que suportam restrições de segurança colaborativa como a ISO 10218. Trabalhos acadêmicos e pré-comerciais também alimentam o roteiro em direção a uma percepção mais rica de força-torque: uma publicação da Science Advances (março de 2026) descreveu um conceito de sensor tátil de torque-ângulo-pressão com sensibilidade fina de torque e ângulo para manipulação robótica. Em todos esses casos de uso, interfaces digitais (CAN, I2C, SPI), embalagens reforçadas e telemetria sem contato ou sem fio facilitam a integração em células de trabalho conectadas e equipamentos rotativos, mesmo com os gargalos de fornecimento em ligas especiais e eletrônica permanecendo uma restrição que favorece fornecedores com fontes diversificadas e capacidades de calibração e teste na região.
Desenvolvimento Recente da Indústria no Mercado de Sensores de Torque
- Junho de 2026: A Crane Electronics lançou a chave de torque digital WrenchStar Multi Plus, adicionando recursos de reforço como proteção contra ingresso IP54 e classificação de teste de queda de 2,3 m para ambientes de montagem exigentes. O lançamento reforça a mudança para ferramentas de montagem habilitadas para torque que capturam dados de aperto de maior integridade para manufatura conectada e rastreabilidade orientada por conformidade.
- Abril de 2025: A TDK expandiu suas linhas de sensores de temperatura e magnéticos para plataformas automotivas e industriais, fortalecendo estratégias de integração multi-sensor usadas em trens de força eletrificados e equipamentos automatizados. Portfólios de detecção mais amplos apoiam as preferências dos OEMs por fornecimento consolidado e interoperabilidade mais estreita entre subsistemas de torque, posição e monitoramento de condição.
- Março de 2025: A Sensor Technology apresentou o TorqSense SGR530/540 com cabeças destacáveis projetadas para embalagens compactas em instalações de trens de força de VEs. A abordagem de cabeça dividida melhora a flexibilidade de instalação em arquiteturas restritas e apoia implantações de retrofit e células de teste onde o acesso e o alinhamento podem limitar as opções convencionais de transdutores.


Mercado de Sensores de Torque Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
O mercado de sensores de torque é definido como a receita gerada por dispositivos de detecção de torque que medem o torque em peças mecânicas rotativas ou fixas e fornecem um sinal de saída para monitoramento, controle ou teste em usos finais industriais e de mobilidade.
Exclusões de escopo: O escopo exclui atuadores e foca apenas na receita de hardware de sensores de torque (ou seja, serviços e componentes de controle adjacentes não são contabilizados).
Visão geral da segmentação
- Por Tipo de Produto
- Sensores de Torque de Reação
- Sensores de Torque Rotativos / Rotacionais
- Por Tecnologia
- Extensômetro
- Magnetoelástico
- Óptico
- Onda Acústica de Superfície
- Outros
- Por Aplicação
- Automotivo
- Aeroespacial e Defesa
- Manufatura Industrial e Robótica
- Médico e de Saúde
- Energia e Potência
- Por Setor do Usuário Final
- Bancada de Teste OEM e Controle de Qualidade
- Monitoramento em Processo
- Pesquisa e Desenvolvimento
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer a base factual dos sinais de demanda, contexto de capacidade de fornecimento e padrões de movimento de preços antes de finalizar qualquer cálculo de mercado. Normalmente, recorremos a fontes públicas como estatísticas de manufatura do U.S. Census Bureau, séries de produção industrial do Eurostat, fluxos comerciais do UN Comtrade para códigos HS relacionados a sensores, e publicações de órgãos normativos como ISO e IEC que influenciam as práticas de teste e calibração.
Também analisamos relatórios anuais de empresas, apresentações a investidores e catálogos de produtos para entender como os sensores de torque são posicionados por tipo e usos finais típicos. Para triangulação, bancos de dados de patentes e revistas de engenharia revisadas por pares ajudam a acompanhar a direção do design (como extensômetro, magnetoelástico e SAW), e um banco de dados de embarques de importação-exportação pode ser usado seletivamente para verificar a movimentação transfronteiriça de componentes relevantes. As fontes de pesquisa documental listadas acima são ilustrativas, e muitas outras referências públicas e pagas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar as suposições da pesquisa documental e fechar lacunas em torno de preços médios de venda, taxas de adoção e ciclos de substituição nos principais mercados finais. Conversamos com uma combinação de fabricantes de sensores, integradores, usuários de teste e medição, e funções de engenharia alinhadas a OEMs, com cobertura equilibrada entre APAC, EMEA e Américas para refletir as diferenças regionais de produção e demanda.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 17% | APAC: 42% |
| Nível médio: 57% | Líderes funcionais/de unidade: 32% | EMEA: 33% |
| Pequenos players: 17% | Gerentes: 51% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual indicadores de produção, comércio e atividade de mercado final são traduzidos em um pool de demanda consistente para hardware de detecção de torque. Para manter os totais realistas, verificamos os resultados de forma cruzada usando aproximações bottom-up seletivas, como preços amostrados multiplicados por volumes de unidades estimados em algumas aplicações de alto uso, ajustando quando as visões top-down e bottom-up divergem.
O modelo usa insumos práticos que podem ser defendidos em uma chamada com o cliente, incluindo a penetração de sensores de torque em direção elétrica assistida e outros sistemas de trem de força, níveis de utilização de automação industrial e bancos de teste, intervalos típicos de calibração e substituição, mudanças de mix entre sensores rotativos e de reação, e a direção de preços observada por tipo de tecnologia. A previsão é conduzida por análise de cenários, na qual as variáveis de crescimento são movidas em etapas com base no que os especialistas do setor esperam para o momentum de produção de VEs, ciclos de gastos em automação de fábricas e taxas de construção aeroespacial, sendo o caso intermediário selecionado após reconciliação com o feedback das entrevistas.
Quando não é possível uma construção direta por unidade para um caso de uso de nicho, a lacuna é tratada por meio de indicadores proxy (como crescimento da base instalada e intensidade de manutenção), de modo que o número final permaneça rastreável a fatores claros, em vez de agregação sem suporte.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações para que valores atípicos não entrem silenciosamente nas tabelas finais. Comparamos os resultados com sinais independentes, como a direção da produção industrial regional, a consistência do movimento comercial, e se os preços implícitos permanecem dentro das faixas observadas em catálogos e feedback de entrevistas.
Quando surgem grandes discrepâncias, as suposições são reabertas, os respondentes são recontatados seletivamente, e o modelo é recalculado antes da aprovação final. O relatório é atualizado anualmente, e atualizações intermediárias também são feitas quando eventos materiais alteram as perspectivas de demanda, após o que uma revisão final é concluída próxima à entrega para que os clientes recebam a visão mais recente.
Dimensionamento do mercado de sensores de torque da Mordor Intelligence comparado com outras estimativas publicadas
Os números de mercado publicados para sensores de torque podem parecer muito distantes mesmo quando os publicadores estão descrevendo o mesmo setor, porque cada publicador traça a linha de escopo de forma diferente e escolhe seu próprio momento para taxas de câmbio e anos-base. As diferenças também vêm de como cada estudo separa hardware de serviços, e se a cobertura de aplicações é construída a partir de um pool de demanda real ou de um escalonamento amplo de receita.
A principal lacuna vem de saber se as receitas de atuadores e serviços estão misturadas no total. A Mordor Intelligence conta apenas o hardware de sensores de torque e mantém os transdutores limitados à detecção, o que pode fazer com que algumas estimativas mais amplas apareçam mais altas, mesmo quando a narrativa de crescimento é semelhante.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 11,59 bilhões de dólares americanos (2026) | |
| Consultoria Global A | 11,58 bilhões de dólares americanos (2025) | Usa 2025 como ano-base e uma janela de previsão mais longa, e a página não afirma claramente o tratamento apenas de hardware, então linhas de receita adjacentes podem ser misturadas dependendo de como as soluções são definidas. |
| Publicador do setor B | 10,16 bilhões de dólares americanos (2025) | O ano-base e a janela histórica diferem, e o dimensionamento é apresentado em torno de 2025 com uma CAGR de 2026-2034, o que pode alterar o valor inicial dependendo de como o preço e o momento cambial são tratados. |
A tabela mostra que a escolha do ano e o que é incluído na receita são os principais motivos da dispersão. Ao manter os insumos vinculados a padrões de adoção, preços e substituição que podem ser verificados de forma cruzada com entrevistas e sinais públicos, a estimativa permanece repetível e mais fácil de auditar quando novas informações surgem.


Principais Perguntas Respondidas no Relatório
Qual foi o tamanho do mercado global de sensores de torque em 2026 e para onde ele está se encaminhando?
O mercado atingiu USD 11,59 bilhões em 2026 e está projetado para alcançar USD 18,62 bilhões até 2031, refletindo um CAGR de 9,93%.
Qual segmento detém a maior participação do mercado de sensores de torque atualmente?
Os sensores rotacionais lideraram com 64,78% de participação em 2025, impulsionados pelos usos em sistemas de tração e turbinas.
Por que os sensores de torque são críticos para os sistemas de direção elétrica assistida?
As plataformas de direção elétrica assistida dependem de feedback contínuo de torque para modular a assistência do motor e cumprir as regras de segurança de prontidão autônoma.
Qual região está crescendo mais rapidamente para sensores de torque?
A América do Sul está prevista para expandir a um CAGR de 10,98% até 2031, com base no crescente investimento em manufatura.
Como os robôs colaborativos estão influenciando a demanda por sensores de torque?
Os robôs colaborativos exigem detecção de torque redundante para conformidade com a segurança humana, aumentando o conteúdo de sensores por robô e impulsionando a demanda de longo prazo.
Página atualizada pela última vez em:



