
Tamanho e Participação do Mercado de Suprimentos Hospitalares
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
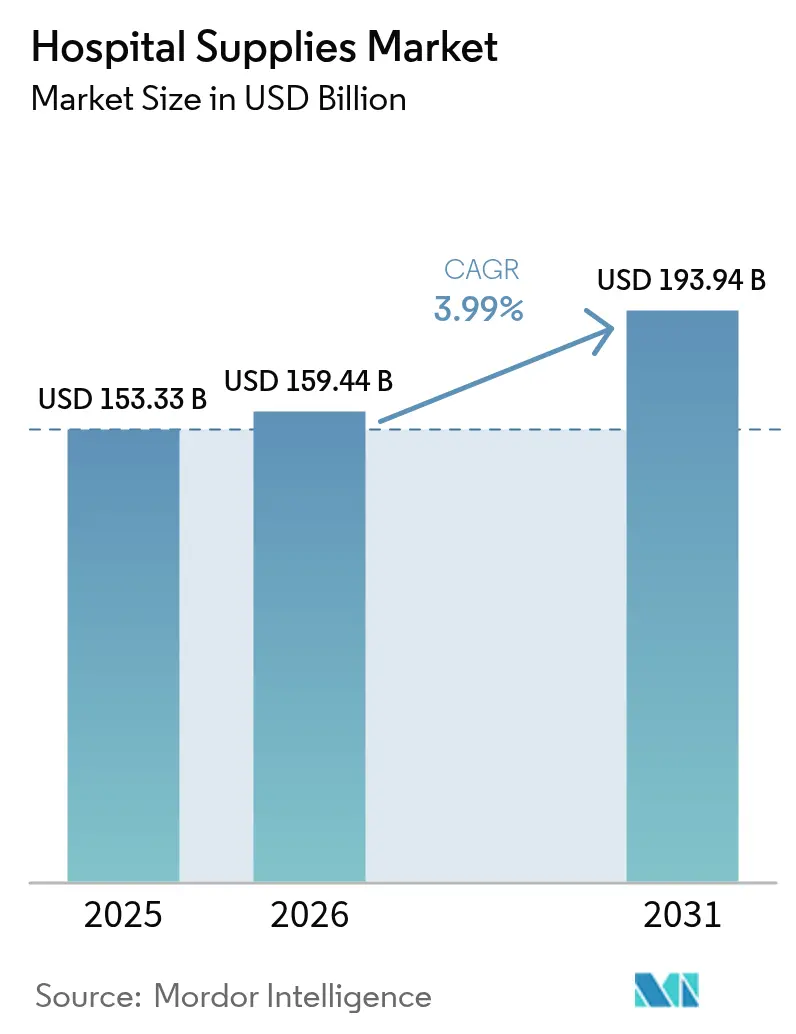
| Tamanho do Mercado (2026) | 159.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 193.94 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.99 % |
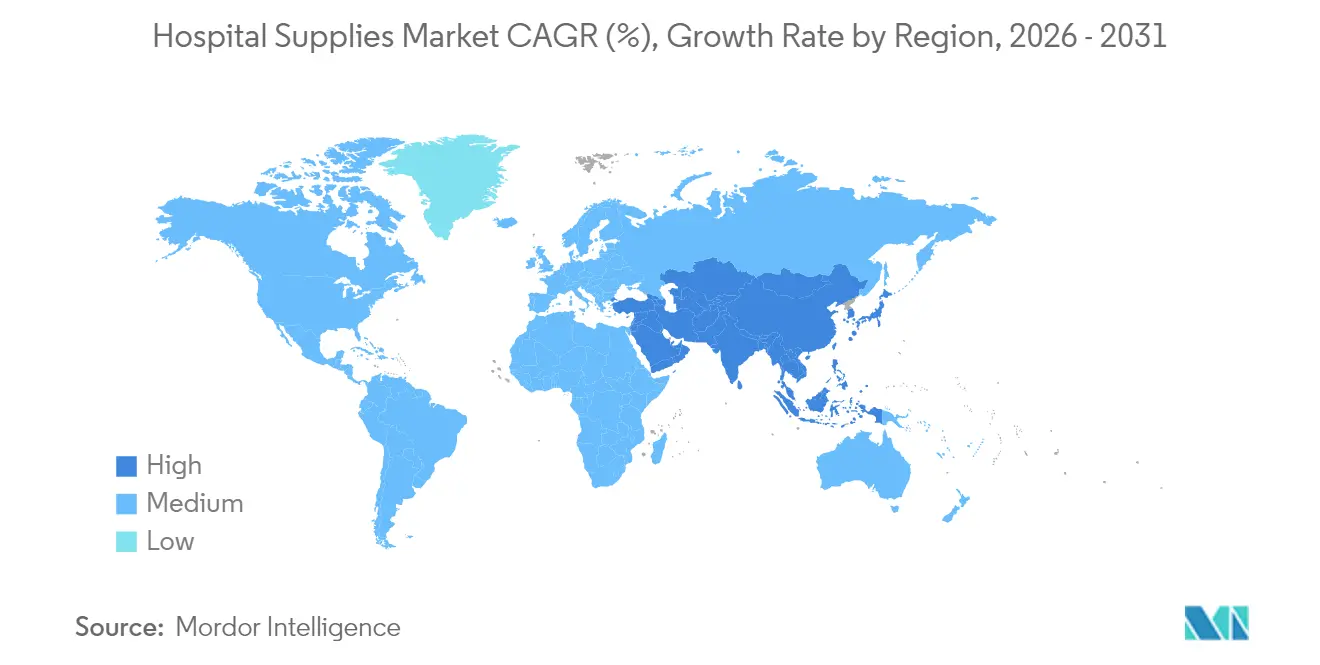
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
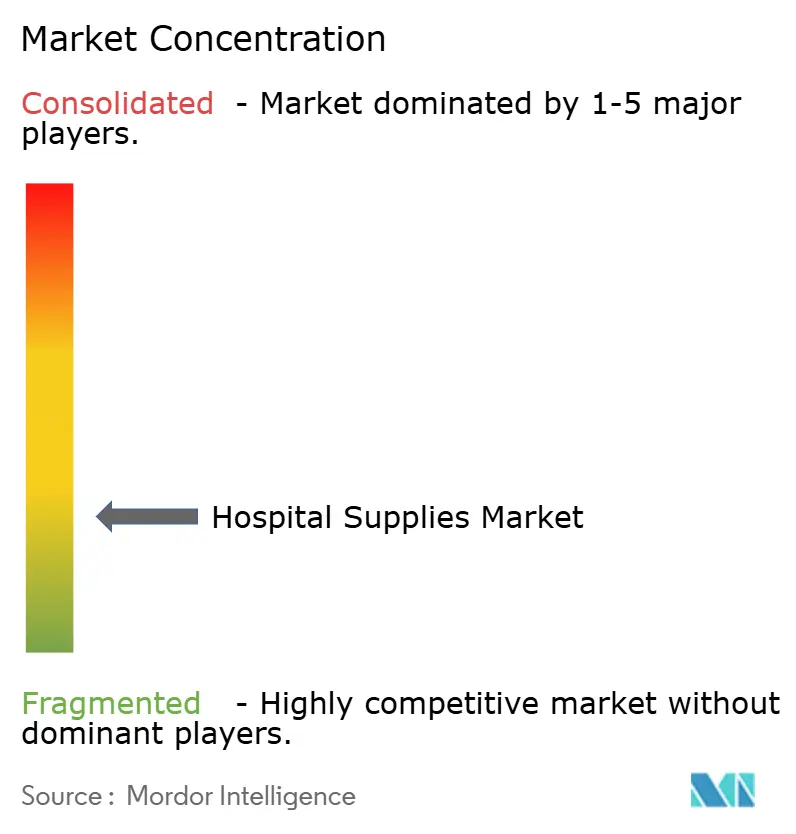
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Suprimentos Hospitalares por Mordor Intelligence
Espera-se que o tamanho do Mercado de Suprimentos Hospitalares cresça de USD 153,33 bilhões em 2025 para USD 159,44 bilhões em 2026 e está previsto para atingir USD 193,94 bilhões até 2031, a um CAGR de 3,99% no período 2026-2031.
Essa trajetória é sustentada por investimentos em controle de infecções, sistemas de inventário habilitados por tecnologia e demanda acelerada de regiões em desenvolvimento. Produtos descartáveis, equipamentos de processamento estéril e soluções digitais para cadeia de suprimentos permanecem centrais nas decisões de aquisição, enquanto mandatos de sustentabilidade começam a influenciar a seleção de produtos. A rápida expansão de infraestrutura na Ásia-Pacífico, aliada ao acúmulo de cirurgias pós-pandemia em nações desenvolvidas, está remodelando a dinâmica competitiva global. Fornecedores que combinam bens físicos com ferramentas de eficiência orientadas por análise de dados estão conquistando participação de mercado à medida que os hospitais buscam alinhar desempenho clínico, controle de custos e conformidade regulatória dentro de ciclos orçamentários mais rígidos.
Principais Conclusões do Relatório
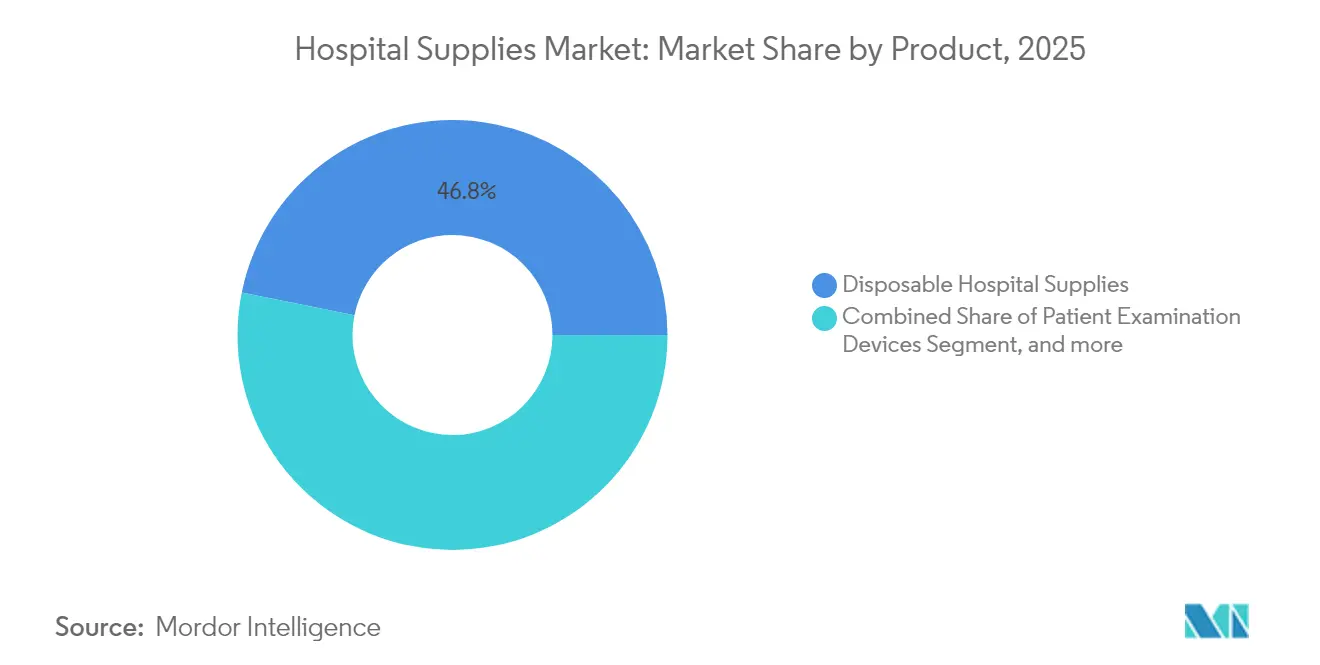
- Por categoria de produto, os suprimentos hospitalares descartáveis lideraram com 46,83% de participação no mercado de suprimentos hospitalares em 2025; espera-se que os equipamentos de esterilização e desinfecção avancem a um CAGR de 10,42% até 2031.
- Por usuário final, os hospitais responderam por 67,88% do tamanho do mercado de suprimentos hospitalares em 2025, enquanto os centros cirúrgicos ambulatoriais têm previsão de crescimento a um CAGR de 6,45% entre 2026-2031.
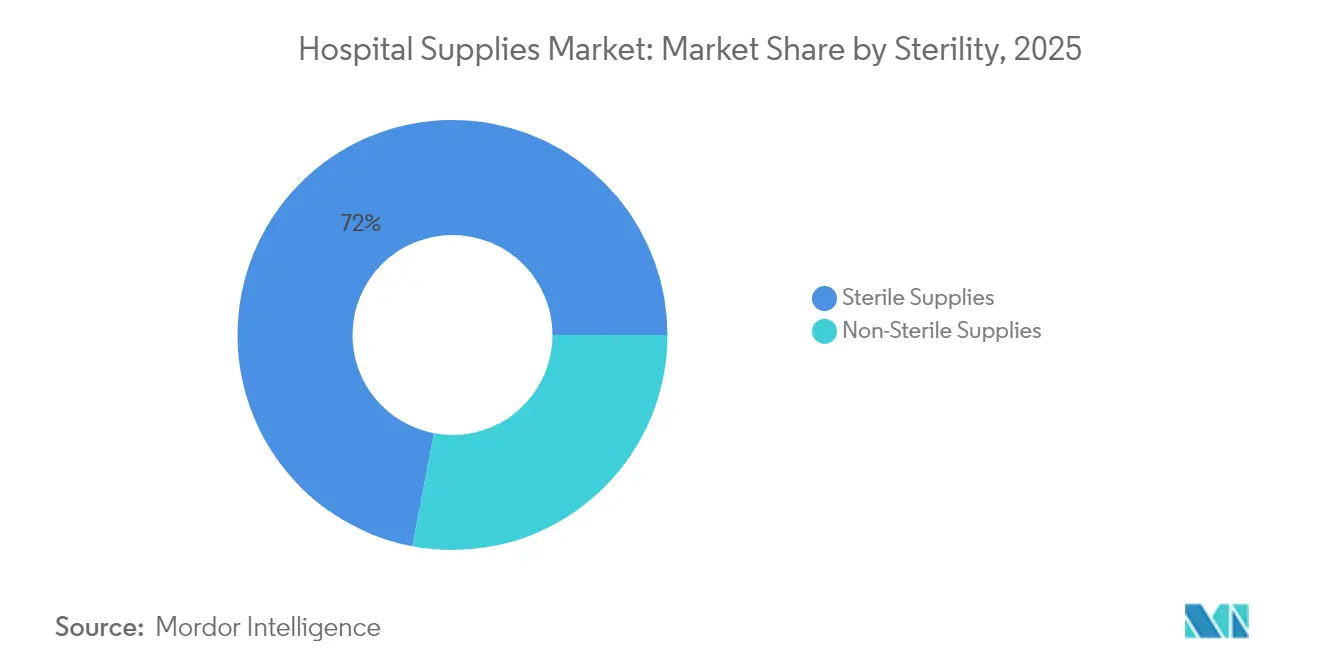
- Por esterilidade, os suprimentos estéreis detinham 72,02% de participação no tamanho do mercado de suprimentos hospitalares em 2025 e estão se expandindo a um CAGR de 6,19% até 2031.
- Por geografia, a América do Norte reteve 33,92% de participação em 2025; a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 8,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da incidência de doenças transmissíveis e crônicas | +1.2% | Global – maior impacto na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente conscientização pública sobre infecções adquiridas em hospitais | +0.8% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Alta demanda por suprimentos hospitalares em países em desenvolvimento | +1.5% | Ásia-Pacífico, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Penalidades por infecções adquiridas em hospitais catalisando investimentos em equipamentos de esterilização | +0.9% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Aumento no volume cirúrgico pós-pandemia em países desenvolvidos | +0.6% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Iniciativas governamentais e gastos com saúde | +0.5% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência de Doenças Transmissíveis e Crônicas
O aumento dos casos de diabetes, doenças cardiovasculares e respiratórias está forçando os hospitais a repensar seus planos de inventário para garantir a disponibilidade contínua de curativos para feridas, kits de monitoramento e circuitos de ventilação. Somente o diabetes afeta 537 milhões de adultos e está projetado para atingir 783 milhões até 2045, impulsionando o uso de curativos especializados em 30% desde 2024.[1]Centros de Controle e Prevenção de Doenças, "Doenças Crônicas na América," cdc.gov Os sistemas de saúde agora combinam dados de registros eletrônicos de saúde com algoritmos preditivos de estocagem, permitindo um alinhamento mais preciso entre as cargas de casos previstas e os ciclos de reabastecimento. Essa abordagem centrada no paciente está direcionando as alocações de capital para suprimentos estéreis versáteis, impulsionando o mercado de suprimentos hospitalares tanto em economias maduras quanto emergentes.
Crescente Conscientização Pública sobre Infecções Adquiridas em Hospitais
Os consumidores selecionam cada vez mais as instalações com base no desempenho percebido no controle de infecções. Cada infecção adquirida em hospital (IAH) acrescenta entre USD 28.400 e USD 33.800 em custos de tratamento, levando os administradores a adotar materiais antimicrobianos para superfícies de alto contato e a divulgar métricas de conformidade. Os Centros de Controle e Prevenção de Doenças observam que 1 em cada 31 pacientes hospitalizados contrai uma IAH em qualquer dia, estimulando o investimento no mercado de suprimentos hospitalares em campos cirúrgicos de uso único, aventais de barreira e invólucros de dispositivos com autodesinfecção.[2]Centros de Controle e Prevenção de Doenças, "Dados sobre Infecções Associadas à Assistência à Saúde," cdc.gov Fornecedores que oferecem garantia de esterilidade verificável e rastreabilidade de produtos obtêm vantagem competitiva.
Alta Demanda por Suprimentos Hospitalares em Países em Desenvolvimento
A expansão da classe média na Ásia-Pacífico está acelerando a construção de infraestrutura de saúde e impulsionando compras em grande escala de leitos, kits cirúrgicos e descartáveis de diagnóstico. Programas inovadores de financiamento, como o Fundo de Equipamentos Médicos para a África da Corporação Financeira Internacional, no valor de USD 300 milhões, permitem que pequenos prestadores contornem restrições legadas e adotem plataformas modernas de inventário desde o início. Fabricantes que localizam a produção e incorporam etiquetas prontas para RFID estão bem posicionados à medida que os governos regionais buscam cadeias de suprimentos resilientes e autossuficiência clínica.
Penalidades por Infecções Adquiridas em Hospitais Catalisando Investimentos em Equipamentos de Esterilização
O Programa de Redução de Condições Adquiridas em Hospitais reduziu os pagamentos do Medicare em até 1% para o quartil de pior desempenho dos hospitais dos Estados Unidos. Até 2025, 98,1% das instalações penalizadas melhoraram suas pontuações, desencadeando um aumento de 35% nos gastos de capital em esterilizadores de baixa temperatura e autoclaves com rastreamento.[3]JAMA Network, "Hospitais de Ensino e de Rede de Segurança Enfrentam Penalidades do HACRP," jamanetwork.com Os administradores implantam cada vez mais linhas de reprocessamento automatizadas que capturam parâmetros de ciclo e enviam dados para painéis de qualidade, alinhando os relatórios regulatórios com os princípios de fluxo de trabalho enxuto.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Estrutura regulatória rigorosa | −0.7% | Global – maior impacto na América do Norte e Europa | Médio prazo (2-4 anos) |
| Surgimento de serviços de cuidados domiciliares | −0.5% | América do Norte, Europa, Ásia-Pacífico desenvolvida | Longo prazo (≥ 4 anos) |
| Altos custos de equipamentos avançados | −0.4% | Europa, Ásia-Pacífico desenvolvida | Longo prazo (≥ 4 anos) |
| Interrupções na cadeia de suprimentos | −0.2% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Estrutura Regulatória Rigorosa
Os esforços para reduzir as emissões de óxido de etileno ameaçam as vias de esterilidade de aproximadamente 20 bilhões de dispositivos médicos anualmente. A FDA alertou que o fechamento abrupto de plantas de esterilização poderia interromper a continuidade dos cuidados, ilustrando como a política ambiental pode repercutir na logística do mercado de suprimentos hospitalares. As empresas agora investigam esterilizantes alternativos e investem em capacidade redundante, adicionando custo e complexidade a cronogramas de produção já apertados.
Surgimento de Serviços de Cuidados Domiciliares
A transferência da prestação de cuidados crônicos para o domicílio reduz os dias de internação e altera os canais de compra. O Medicare reembolsa modelos aprovados de hospital domiciliar, levando fabricantes como 3M Healthcare, Medtronic e Medline a desenvolver bombas de infusão compactas, adesivos com sensores e embalagens adequadas para envio postal. A natureza distribuída dos cuidados domiciliares eleva os custos de entrega na última milha e exige interfaces de usuário de nível consumidor, moderando o crescimento de volume tradicional nas contas hospitalares centralizadas, ao mesmo tempo que abre novos fluxos de receita, embora fragmentados, em todo o setor de suprimentos hospitalares.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Tecnologias de Controle de Infecções Aceleram os Ciclos de AtualizaçãoOs suprimentos descartáveis mantiveram uma participação de 46,83% no mercado de suprimentos hospitalares em 2025, ressaltando seu papel no combate à contaminação cruzada. Kits de procedimentos agrupados e aventais de uso único agilizam a rotatividade da sala cirúrgica e reduzem a mão de obra gasta em lavanderia. No entanto, as políticas de sustentabilidade impulsionaram projetos-piloto de reprocessamento seletivo e polímeros recicláveis, pressionando os fornecedores a declarar as emissões do ciclo de vida. Os equipamentos de esterilização e desinfecção, embora sejam apenas um segmento de médio porte, apresentam o crescimento mais rápido, com um CAGR de 10,42% até 2031. O tamanho do mercado de suprimentos hospitalares para equipamentos de esterilização está previsto para crescer em conjunto com os mandatos de manutenção de registros digitais que vinculam a liberação de dispositivos a parâmetros documentados de eliminação microbiana. Fornecedores que combinam software de validação baseado em nuvem com esterilizadores de baixa temperatura obtêm tração em sistemas hospitalares de primeiro nível.
Dispositivos de exame do paciente e equipamentos de sala cirúrgica estão integrando matrizes de sensores e gateways de IoT. Estetoscópios inteligentes, navegação assistida por computador e imagens intraoperatórias orientadas por inteligência artificial impulsionam faixas de preços premium, com as decisões de aquisição cada vez mais influenciadas por pontuações de interoperabilidade. Equipamentos de auxílio à mobilidade e transporte acompanham as tendências demográficas, à medida que populações envelhecidas demandam colchões de redução de pressão, elevadores elétricos e cadeiras de rodas bariátricas. Credenciais de sustentabilidade, disponibilidade de peças de reposição e diagnósticos prontos para a nuvem são agora ponderados ao lado do preço inicial quando as estruturas avaliam propostas.


Por Usuário Final:
Centros Ambulatoriais Desafiam a Dominância HospitalarOs hospitais ainda representam 67,88% da demanda de 2025 e exercem economias de escala que se traduzem em descontos por compras em volume e estoques de consignação personalizados. Seu mix de casos estável sustenta contratos de fornecimento plurianuais que cobrem aventais, campos cirúrgicos, frascos de sucção e mobiliário composto. No entanto, os centros cirúrgicos ambulatoriais estão no caminho de registrar um CAGR de 6,45% até 2031, absorvendo uma parcela crescente de casos eletivos de ortopedia, oftalmologia e cardiologia. O tamanho do mercado de suprimentos hospitalares para kits de produtos específicos para centros cirúrgicos ambulatoriais está previsto para se ampliar à medida que a migração de procedimentos continua. Os fabricantes agora oferecem autoclaves compactas, mesas de instrumentos de baixo perfil e suportes mayo pré-configurados, otimizados para rápida rotatividade de sala em instalações de pequeno porte.
Centros de trauma e clínicas especializadas criam demanda de nicho por consumíveis avançados de manejo de vias aéreas e adesivos de tecido. Redes privadas implantam armários RFID em toda a empresa que alimentam alertas de depleção em tempo real em painéis centrais. Tais análises aprimoram a conformidade com as políticas de rotação PEPS (primeiro a entrar, primeiro a sair) e reduzem as baixas contábeis por vencimento, traduzindo-se em custos totais de suprimentos mais baixos, mesmo quando os preços unitários são mais altos. Os fornecedores complementam os bens físicos com assinaturas de dados, gerando receitas recorrentes e fidelizadas além da venda única.
Por Esterilidade:
Prêmio pela Limpeza AsseguradaOs suprimentos estéreis capturaram 72,02% da receita de 2025. Essa dominância está ligada a programas de penalidades por infecção que penalizam instalações com incidentes de contaminação evitáveis. A vantagem do tamanho do mercado de suprimentos hospitalares para produtos estéreis é amplificada pelo crescimento de CAGR de 6,19% até 2031. Unidades móveis de processamento estéril permitem que os hospitais reformem os departamentos centrais de reprocessamento sem interromper os cronogramas cirúrgicos, expandindo a demanda por soluções de locação e sistemas de contêineres de uso único. As inovações vão desde armários de peróxido de hidrogênio vaporizado até esterilizadores a plasma, cada um acompanhado de software de rastreabilidade.
Os suprimentos não estéreis mantêm papéis essenciais em procedimentos de baixo risco e atenção primária. Um estudo de 2024 da MDPI encontrou resultados de infecção comparáveis para certas intervenções dermatológicas menores realizadas com luvas não estéreis, encorajando os comitês de formulário a reavaliar a superespecificação que pode inflar os custos. No entanto, mesmo nessas categorias, os tratamentos de superfície antimicrobianos e as melhorias em embalagens sustentáveis diferenciam as ofertas e mantêm a relevância dentro das estruturas de aquisição mais amplas do mercado de suprimentos hospitalares.
Análise Geográfica
Mercado de Suprimentos Hospitalares da América do Norte
A infraestrutura avançada da América do Norte e os rigorosos mandatos de controle de infecção garantiram 33,92% da participação na receita global em 2025. A adoção em larga escala de armários inteligentes habilitados com RFID e sistemas de planejamento de demanda assistidos por IA sustenta as oportunidades dos fornecedores para propostas de valor ricas em análises. As incertezas tarifárias ameaçaram a estabilidade de preços, levando distribuidores como a Cardinal Health a considerar mecanismos de repasse que poderiam influenciar a elasticidade do mercado de suprimentos hospitalares em 2026.
Mercado de Suprimentos Hospitalares da Ásia-Pacífico
A Ásia-Pacífico apresenta o crescimento mais expressivo, com um CAGR de 8,18%, impulsionado pela expansão da capacidade de saúde na China, na Índia e no Sudeste Asiático. O rápido investimento em hospitais terciários, aliado a incentivos governamentais para a fabricação local, aproxima o fornecimento de componentes dos mercados finais. O tamanho do mercado de suprimentos hospitalares para consumíveis de esterilização cresce de forma acelerada à medida que os órgãos de acreditação adotam os padrões ocidentais de controle de infecção. O crescimento do turismo médico na Tailândia e na Malásia amplia ainda mais os canais de aquisição de descartáveis de alta qualidade e custo competitivo.
Mercado de Suprimentos Hospitalares da Europa
A Europa mantém uma postura orientada para a tecnologia, com mandatos de sustentabilidade que incentivam os fornecedores a validar as pegadas de carbono e a integrar polímeros reciclados. A Alemanha lidera em volume, enquanto os nichos de alta tecnologia da Suíça impulsionam a inovação nos segmentos. A clareza regulatória em torno do Regulamento de Dispositivos Médicos (MDR) incentiva os hospitais pioneiros a implementar rotulagem inteligente e embalagens invioláveis, sustentando preços premium em um mercado de suprimentos hospitalares maduro.
Mercado de Suprimentos Hospitalares do Oriente Médio e África
O Oriente Médio e a África apresentam uma divergência acentuada. As nações do Conselho de Cooperação do Golfo investem em hospitais de referência que exigem suítes de esterilização de última geração e sistemas automatizados de gestão de estoque. Enquanto isso, o Mecanismo de Equipamentos Médicos para a África da Corporação Financeira Internacional financia pequenos prestadores, criando demanda distribuída por dispositivos essenciais em toda a África Oriental e Ocidental. Os fornecedores que oferecem pacotes de treinamento, manutenção e esquemas de microleasing ganham espaço nesses nichos sensíveis ao preço, porém ricos em volume.

Panorama regulatório
Os suprimentos hospitalares que atendem à definição de dispositivos médicos estão sujeitos a expectativas de qualidade e rastreabilidade cada vez mais harmonizadas nas principais regiões. Nos Estados Unidos, a FDA americana transferiu o setor para o arcabouço da Quality Management System Regulation (QMSR), em vigor a partir de fevereiro de 2026, alinhando os requisitos de sistemas de qualidade de dispositivos mais diretamente à ISO 13485 e aumentando o escrutínio sobre os controles de fornecedores e processos terceirizados. Para fabricantes de suprimentos estéreis, kits de procedimentos e acessórios de monitoramento usados em ambientes hospitalares, isso representa um endurecimento na forma como as responsabilidades de qualidade são gerenciadas.
Na Europa, as obrigações de conformidade digital do EU MDR continuaram a se intensificar ao longo de 2026, à medida que os cronogramas do EUDAMED atingiram marcos operacionais, levando fabricantes e distribuidores a integrar dados de UDI e registro de dispositivos aos fluxos comerciais. A Comissão Europeia também avançou no arcabouço de normas harmonizadas, incluindo uma Decisão de Execução em junho de 2026, reforçando as expectativas de conformidade para produtos que entram nos canais de compras hospitalares. Separadamente, ações de política comercial, incluindo discussões sobre tarifas da Seção 301 dos EUA destacadas pela MedTech Europe em julho de 2026, adicionam outra camada de complexidade de conformidade relacionada a custos desembarcados e fornecimento para suprimentos hospitalares distribuídos globalmente.
Análise da cadeia de valor
A cadeia de valor de suprimentos hospitalares começa com matérias-primas e componentes upstream, incluindo plásticos derivados de petróleo para descartáveis, metais como o alumínio para carcaças de equipamentos, semicondutores para dispositivos conectados e gases especiais como o hélio. Em seguida, passa pela fabricação de dispositivos e consumíveis, esterilização e embalagem, e segue para a distribuição via canais amplos e especializados. Downstream, as organizações de compras em grupo (GPOs) e as redes integradas de entrega moldam a demanda por meio de formulários, contratação plurianual e padronização orientada por conformidade, enquanto hospitais e centros cirúrgicos ambulatoriais exigem cada vez mais rotulagem preparada para RFID e interoperabilidade com estoques e análises vinculadas a prontuários eletrônicos.
A logística e a conformidade são pontos de transição decisivos entre os nós da cadeia de valor. O QMSR da FDA, em vigor a partir de fevereiro de 2026, aumenta o ônus da qualificação de fornecedores e da documentação em processos terceirizados, o que se propaga para a fabricação contratada, prestadores de serviços de esterilização e parceiros de embalagem. Regimes tarifários e pontos de estrangulamento geopolíticos também amplificam a variabilidade nos custos desembarcados e nos prazos de entrega, o que favorece o duplo fornecimento, a capacidade redundante e a visibilidade habilitada por software entre transportadoras e operadores. Isso é especialmente relevante para suprimentos descartáveis de alta rotatividade e itens estéreis, nos quais rupturas de estoque e recalls têm consequências clínicas e financeiras desproporcionais.
Cenário Competitivo
O mercado de suprimentos hospitalares é fragmentado, com os principais players aproveitando integração, inovação e fabricação regional para preservar margens em meio à pressão de preços. Johnson & Johnson e Medtronic expandem ecossistemas digitais incorporando sensores em descartáveis e coletando dados de utilização por meio de portais em nuvem. A decisão da Becton, Dickinson and Company em 2025 de separar sua unidade de Biociências e Soluções de Diagnóstico ilustra um foco aprimorado nas linhas médico-cirúrgicas principais que se alinham estreitamente com as prioridades de gastos em prevenção de infecções.
A Sumitomo Corporation aprofundou sua presença no canal de cuidados domiciliares dos Estados Unidos ao adquirir a ActivStyle e aumentar sua participação na Vast Medical Holdings, demonstrando como os conglomerados implantam capital diversificado para capturar gastos com terapias de doenças crônicas. A aquisição da Acentus pela Henry Schein no final de 2024 ressalta a lógica estratégica de integrar a logística direta ao paciente com portfólios de monitoramento de glicose habilitados por sensores. Empresas menores conquistam posições defensáveis em revestimentos antimicrobianos, esterilizadores a plasma de baixa temperatura e rastreamento de ativos assistido por inteligência artificial, frequentemente fazendo parcerias com grandes distribuidores para ampliar o alcance global.
As alianças estratégicas entre fabricantes de dispositivos e fornecedores de software geram propostas de valor agrupadas que simplificam os fluxos de trabalho clínicos. Por exemplo, as implantações de armários RFID frequentemente vêm acompanhadas de painéis de análise preditiva codesenvolvidos por startups especializadas em inteligência artificial para cadeia de suprimentos. Os dados resultantes permitem o reabastecimento just-in-time, reduzindo drasticamente as faltas de estoque e as perdas por vencimento. Enquanto isso, as oportunidades de marca própria proliferam à medida que os sistemas de saúde buscam reduzir os prêmios de marca enquanto mantêm rigorosos padrões de qualidade. Fornecedores atentos às mudanças regulatórias, à inflação dos custos de matérias-primas e às métricas de sustentabilidade continuarão a superar o desempenho dentro do mercado de suprimentos hospitalares em evolução.
Líderes do Setor de Suprimentos Hospitalares
Boston Scientific Corporation
Cardinal Health Inc.
B Braun Melsungen AG
3M
Medtronic
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Suprimentos Hospitalares
- 3M
- B. Braun
- Baxter
- Beckton Dickinson
- Boston Scientific
- Cardinal Health
- Medtronic
- GE HealthCare Technologies Inc.
- Johnson & Johnson
- Thermo Fisher Scientific
- Danaher
- Eurofins
- STERIS
- Getinge
- Smith+Nephew Plc
- Stryker
- Terumo
- Ecolab
- HARTMANN Group
- Nipro

Oportunidades de mercado e perspectivas futuras
A conformidade e a rastreabilidade digitalmente habilitadas criam oportunidades de curto prazo para fornecedores capazes de conectar produtos físicos a fluxos de dados. A transição da UE para a participação obrigatória no EUDAMED, incluindo o uso do módulo principal para UDI e registro de dispositivos, aumenta o valor da rotulagem em conformidade com UDI, da governança de dados mestres e dos formatos de embalagem que suportam processos hospitalares de escaneamento para prontuário e escaneamento para faturamento, particularmente para suprimentos estéreis, que representaram 72,02% da receita de 2025. Ao mesmo tempo, a atividade da FDA em torno de conceitos de registro e listagem de fabricação distribuída indica um caminho para modelos de produção localizada ou no ponto de atendimento, o que se alinha às prioridades hospitalares de resiliência em consumíveis de alta rotatividade e acessórios essenciais.
A expansão da infraestrutura da cadeia de suprimentos é outra alavanca concreta para a disponibilidade e a diferenciação no nível de serviço. O NHS Supply Chain abriu o centro de distribuição Gorsey Point, de 400.000 pés quadrados, em Widnes, em julho de 2024, para atender a 115 NHS Trusts com 60.000 espaços de paletes, ilustrando como nós de distribuição modernos podem padronizar a disponibilidade de produtos e reduzir a variabilidade em grandes sistemas de saúde. Mais recentemente, a locação pela Medline, em julho de 2026, de um armazém de 925.000 pés quadrados no norte da Califórnia para restaurar a capacidade de distribuição após um incêndio destaca o investimento contínuo em redundância e vazão por parte de distribuidores e fabricantes. Isso sustenta a demanda por estoque gerenciado pelo fornecedor, integração de armários com RFID e programas de reabastecimento consolidados que ajudam a reduzir vencimentos e rupturas de estoque em hospitais e centros cirúrgicos ambulatoriais.
Recent Industry Developments in Mercado de Suprimentos Hospitalares
- Junho de 2026: A Medtronic concluiu a aquisição da Scientia Vascular por 550 milhões de dólares americanos, adicionando tecnologias de acesso neurovascular para complementar seus portfólios terapêuticos. A combinação apoia ofertas procedimentais integradas em vias de cuidado baseadas em cateteres e fortalece a posição da Medtronic junto a hospitais que buscam menos fornecedores e conjuntos de produtos mais integrados.
- Maio de 2026: A Boston Scientific anunciou um investimento de 1,5 bilhão de dólares americanos na MiRus LLC por uma participação acionária de aproximadamente 34% e uma opção exclusiva de adquirir o negócio de substituição de válvula aórtica transcateter da MiRus. O acordo amplia a exposição da Boston Scientific a plataformas de procedimentos cardíacos estruturais que impulsionam a demanda por descartáveis de uso hospitalar e suprimentos procedimentais de suporte.
- Novembro de 2024: A Henry Schein concordou em adquirir a Acentus, uma fornecedora de sensores de glicose e outros suprimentos médicos entregues diretamente nas residências dos pacientes. O acordo aprofunda as capacidades de atendimento direto ao paciente e reflete como os modelos de suprimentos para doenças crônicas estão remodelando os padrões de demanda além dos canais tradicionais de compra hospitalar.


Mercado de Suprimentos Hospitalares Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de suprimentos hospitalares abrange os produtos e consumíveis que os hospitais utilizam rotineiramente para examinar pacientes, apoiar procedimentos, movimentar pacientes com segurança e manter a higiene e a esterilidade dentro das áreas clínicas.
Exclusões de escopo: excluímos sistemas e serviços hospitalares de uso intensivo de capital que não são adquiridos como suprimentos físicos (por exemplo, software de TI hospitalar, pessoal e serviços de gestão de instalações).
Visão geral da segmentação
- Por Produto
- Dispositivos de Exame do Paciente
- Equipamentos de Sala Cirúrgica
- Equipamentos de Auxílio à Mobilidade e Transporte
- Equipamentos de Esterilização e Desinfecção
- Suprimentos Hospitalares Descartáveis
- Seringas e Agulhas
- Consumíveis Inteligentes Habilitados por RFID
- Outros Produtos
- Por Usuário Final
- Hospitais Públicos
- Hospitais Privados e Redes Hospitalares
- Centros Cirúrgicos Ambulatoriais
- Clínicas Especializadas e Centros de Trauma
- Por Esterilidade
- Suprimentos Estéreis
- Suprimentos Não Estéreis
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Conselho de Cooperação do Golfo
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para definir os limites do mercado e construir a primeira camada de contexto de demanda e precificação antes de avançar para as entrevistas. Baseamo-nos em fontes públicas e oficiais, como estatísticas de saúde da Organização Mundial da Saúde, indicadores do Banco Mundial, dados de saúde da OCDE, divulgações de utilização de assistência médica do CDC dos EUA e fluxos comerciais do UN Comtrade para categorias de suprimentos relevantes, seguidas por artigos revisados por pares que discutem volumes de procedimentos e práticas de controle de infecção.
Para manter o modelo regional realista, também revisamos relatórios anuais e apresentações a investidores, avisos regulatórios e de compras publicados por sistemas públicos de saúde, e publicações de associações hospitalares e de dispositivos médicos. Em alguns casos, assinaturas de bancos de dados pagos foram usadas apenas para dados financeiros estruturados de empresas, triagem de atividade de patentes e verificações de importação e exportação no nível de embarque, quando os dados públicos eram muito agregados. Essas fontes documentais são ilustrativas e não exaustivas, uma vez que muitas outras referências foram usadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e Pesquisas Primárias
O trabalho primário foi usado para confirmar o que os hospitais realmente compram, com que frequência ocorre o reabastecimento e como os preços variam entre licitações, distribuidores e contratos diretos. Conversamos com fabricantes, distribuidores, partes interessadas em compras em grupo, equipes de compras e gestão de materiais hospitalares e usuários clínicos, abrangendo as Américas, EMEA e APAC, de modo que as premissas não fossem excessivamente moldadas por um único tipo de sistema. As informações dessas conversas foram então usadas para ajustar a penetração, os ciclos de substituição e as faixas de preço realistas do modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 12% | APAC: 45% |
| Nível médio: 46% | Líderes funcionais/de unidade: 36% | EMEA: 34% |
| Players menores: 17% | Gerentes: 52% | Américas: 21% |
Dimensionamento e Previsão de Mercado
O dimensionamento do mercado começa com uma construção top-down que reconstrói o pool de demanda endereçável usando sinais de atividade de assistência médica e intensidade de suprimentos, e então o mapeia para as categorias de suprimentos consideradas no escopo. Na prática, volumes de procedimentos, visitas hospitalares e ambulatoriais, estoque e padrões de ocupação de leitos hospitalares, e protocolos de prevenção de infecção foram usados como âncoras, e então traduzidos em consumo esperado para os principais grupos de suprimentos (com ajustes para práticas de compra em nível regional).
Uma vez estabelecida a camada superior, verificações seletivas bottom-up foram realizadas para manter os totais realistas, como amostragem de receita de fornecedores, discussões de canal sobre o mix, e uma abordagem de volume vezes preço médio de venda para algumas categorias de alto uso, nas quais o reabastecimento é frequente. Quando surgiam lacunas em nível de país, elas eram tratadas usando indicadores proxy, como tendências de gastos públicos, crescimento da infraestrutura hospitalar e sinais de disponibilidade baseados em comércio, e depois normalizadas por meio do feedback das entrevistas. Para a previsão, foi utilizada análise de cenários em torno de premissas de utilização e preço, apoiada por expectativas de especialistas sobre a normalização de procedimentos eletivos, pressão de precificação impulsionada por licitações e adoção de consumíveis de controle de infecção de especificação mais alta, e o resultado foi tornado consistente com a trajetória geral de 2026 a 2031.
Validação de Dados e Ciclo de Atualização
A validação é feita em camadas para que os totais de mercado não dependam de um único fluxo de dados. Os resultados do modelo são comparados com sinais independentes, como tendências de atividade hospitalar, movimentos comerciais para grupos de suprimentos relevantes e padrões de compra visíveis publicamente, e então as maiores variações são revisadas e corrigidas antes da aprovação final.
Uma segunda revisão por analista é realizada para verificar fórmulas, consistência de unidades, cronologia cambial e quaisquer taxas de crescimento atípicas por região e categoria. Se uma premissa-chave mudar, como uma alteração material nos volumes de procedimentos ou um choque de preços para descartáveis de alto uso, entramos em contato novamente com as fontes para confirmar a direção e a magnitude prática. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atual.
Dimensionamento do Mercado Global de Suprimentos Hospitalares da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para suprimentos hospitalares podem parecer muito distantes entre si porque cada publicador define de forma diferente o que conta como um suprimento, e porque insumos como utilização, precificação e cronologia cambial não são tratados da mesma maneira. As diferenças também aparecem quando uma estimativa se baseia mais fortemente em gastos amplos com saúde, e outra se baseia mais em atividade hospitalar e comportamento de reabastecimento.
Algumas estimativas externas incluem equipamentos hospitalares no mesmo grupo ou usam uma definição mais restrita que, em sua maioria, acompanha um subconjunto de consumíveis. Na Mordor Intelligence, o total está vinculado ao consumo impulsionado pelos hospitais nas categorias de suprimentos incluídas, e é mantido separado de agrupamentos mais amplos e intensivos em equipamentos, para que o pool de demanda permaneça vinculado a sinais rotineiros de compra e uso.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 153,33 bilhões de dólares americanos (2025) | |
| Editora Global A | 189,42 bilhões de dólares americanos (2025) | Este número é apresentado para um escopo combinado de equipamentos e suprimentos hospitalares, o que pode incorporar categorias de equipamentos de maior valor e elevar o total além dos suprimentos rotineiros vinculados aos ciclos de reabastecimento. |
| Editora do Setor B | 31,90 bilhões de dólares americanos (2025) | Esta estimativa parece usar uma cesta de produtos mais restrita, que enfatiza consumíveis selecionados, de modo que grandes partes do mix mais amplo de suprimentos hospitalares não são totalmente capturadas no total declarado. |
Em conjunto, a dispersão vem principalmente do que é incluído e de como a demanda é reconstruída, e não de erros de cálculo. Ao manter o escopo alinhado ao comportamento de compras hospitalares, verificar volumes e faixas de preço com entrevistas e, em seguida, testar os totais sob estresse com sinais independentes, o tamanho de mercado resultante permanece transparente e reprodutível para o planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de suprimentos hospitalares?
O tamanho do mercado de suprimentos hospitalares é de USD 159,44 bilhões em 2026 e está projetado para atingir USD 193,94 bilhões até 2031.
Qual segmento de produto está crescendo mais rapidamente?
Os equipamentos de esterilização e desinfecção estão se expandindo a um CAGR de 10,42% devido ao intensificado investimento em controle de infecções.
Por que os centros cirúrgicos ambulatoriais são importantes para os fornecedores?
Os centros cirúrgicos ambulatoriais têm previsão de crescimento a um CAGR de 6,45%, criando demanda por kits compactos e de alto rendimento que diferem das preferências hospitalares tradicionais.
Como as preocupações com sustentabilidade estão influenciando as aquisições?
Os hospitais avaliam cada vez mais os descartáveis com base na reciclabilidade e na pegada de carbono, abrindo oportunidades para produtos com design ecológico e métricas de ciclo de vida validadas.
Qual é o papel da tecnologia nos suprimentos hospitalares modernos?
Armários habilitados por RFID e análises orientadas por inteligência artificial se integram aos registros eletrônicos de saúde para otimizar os níveis de estoque, reduzir o desperdício e fortalecer os relatórios de conformidade, conferindo aos fornecedores com domínio tecnológico uma vantagem competitiva.
Página atualizada pela última vez em:



