
Tamanho e Participação do Mercado de Pessário
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 494.98 Milhões de dólares |
| Tamanho do Mercado (2031) | 620.32 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.63 % |
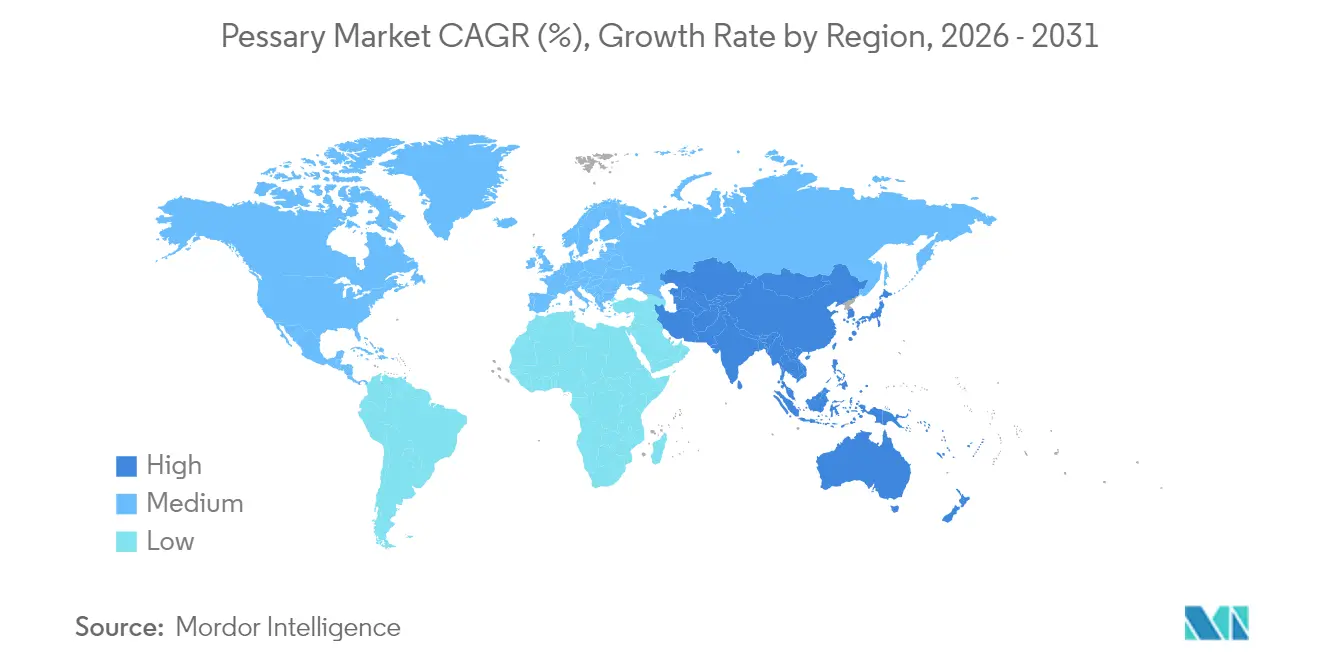
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
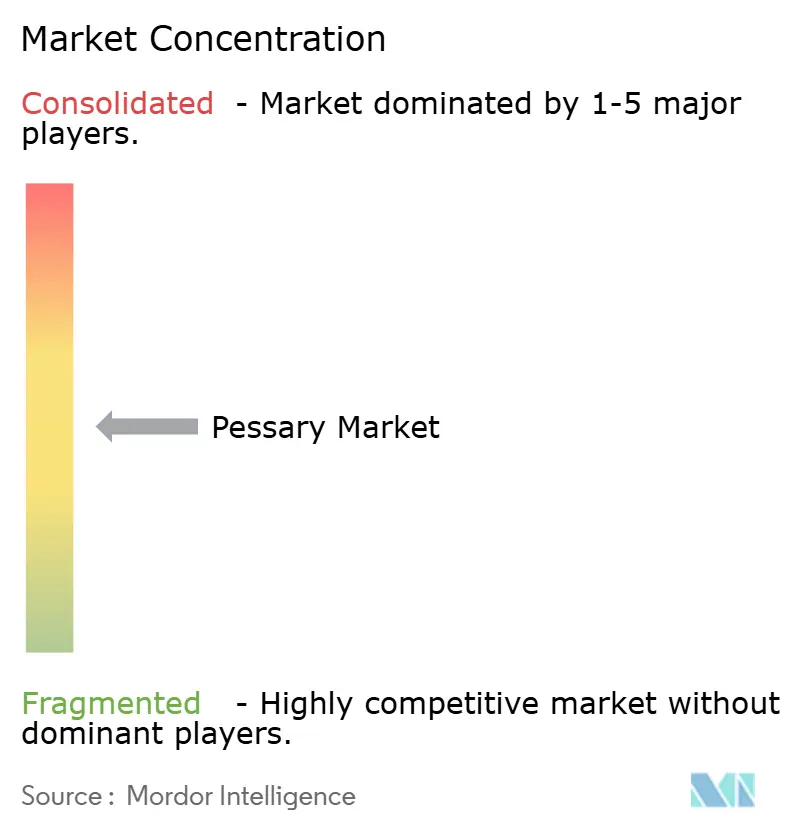
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pessário pela Mordor Intelligence
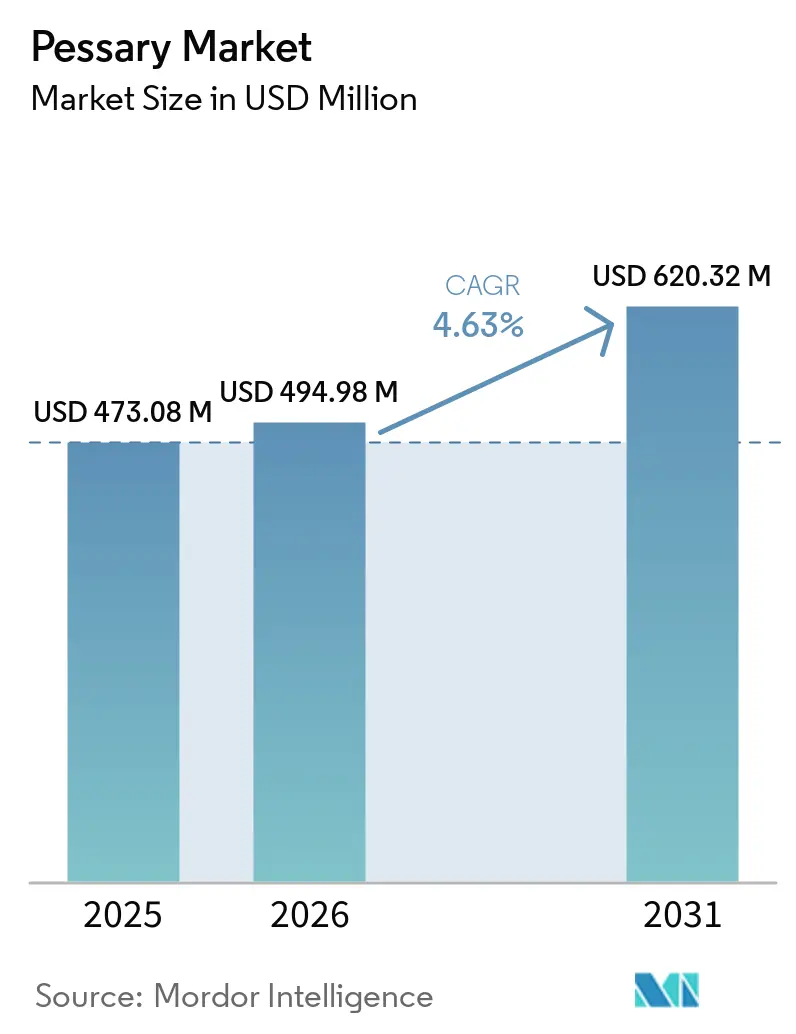
Espera-se que o tamanho do Mercado de Pessários cresça de 473,08 milhões de USD em 2025 para 494,98 milhões de USD em 2026 e tem previsão de atingir 620,32 milhões de USD até 2031, a um CAGR de 4,63% no período de 2026 a 2031.
O envelhecimento da população, o aumento da incidência de distúrbios do assoalho pélvico e o reconhecimento mais amplo pelos planos de saúde, ilustrado pela criação do código HCPCS A4564 pelo CMS em 2024, formam a base da expansão atual[1]. A inovação em dispositivos é outra força motriz, desde designs dobráveis que facilitam o autogerenciamento até opções impressas em 3D com aprovação da FDA que personalizam o ajuste. A distribuição habilitada digitalmente está reduzindo as barreiras de acesso, à medida que plataformas de tele-uroginecologia conectam prescrições, educação e entrega em domicílio. Enquanto isso, os mandatos de sustentabilidade na União Europeia e os avanços em silicone de grau médico mantêm os fabricantes focados no impacto do ciclo de vida do produto, além da segurança do paciente. A fragilidade da cadeia de suprimentos e as lacunas de reembolso criam obstáculos; no entanto, a demanda demográfica, a migração para o atendimento ambulatorial e o impulso do comércio digital sustentam conjuntamente uma perspectiva de crescimento resiliente para o mercado de pessários.
Principais Conclusões do Relatório
- Por tipo, os modelos em anel lideraram com 45,98% da participação no mercado de pessários em 2025, enquanto os modelos em cubo têm previsão de registar o CAGR mais rápido de 6,12% até 2031.
- Por material, o silicone de grau médico comandou 78,02% da dimensão do mercado de pessários em 2025; o látex/borracha avança a um CAGR de 6,45% até 2031.
- Por aplicação, os tratamentos de POP em Estágio I–II representaram 43,02% da dimensão do mercado de pessários em 2025, enquanto a incontinência urinária de esforço está projetada para expandir a um CAGR de 7,35% até 2031.
- Por utilizador final, os hospitais realizaram 51,87% das adaptações em 2025, enquanto os centros cirúrgicos ambulatoriais e clínicas de uro-ginecologia estão projetados para crescer a um CAGR de 7,02%.
- Por geografia, a América do Norte capturou 38,11% da participação no mercado de pessários em 2025, mas a Ásia-Pacífico está definida para crescer mais rapidamente a um CAGR de 5,18% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescente prevalência de Prolapso de Órgão Pélvico e incontinência urinária | +1.2% | Global, mais elevada na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Mudança em direção ao gerenciamento ambulatorial não cirúrgico | +0.8% | América do Norte e UE, expandindo para a Ásia-Pacífico | Médio prazo (2–4 anos) |
| Aumento da conscientização e iniciativas de saúde feminina | +0.6% | Global, orientado por políticas em mercados desenvolvidos | Médio prazo (2–4 anos) |
| Avanços em silicone grau médico e design ergonômico | +0.4% | Centros de fabricação globais, transferência de tecnologia para mercados emergentes | Curto prazo (≤ 2 anos) |
| Pessários personalizados impressos em 3D com assistência de IA | +0.3% | Adoção inicial na América do Norte e Europa, seletiva na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Tele-uroginecologia habilitando o autogerenciamento remoto | +0.5% | Liderança da América do Norte, UE seguindo, penetração limitada na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Prolapso de Órgão Pélvico e Incontinência Urinária
Os casos de prolapso de órgão pélvico (POP) devem aumentar 46% até 2050, com os maiores ganhos em mulheres com idades entre 70 e 79 anos. Estudos de qualidade de vida mostram que 56% das mulheres afetadas experimentam incontinência e 52% desenvolvem prolapso, destacando a necessidade não atendida[2]. Os custos cirúrgicos anuais nos EUA já ultrapassam USD 1,523 bilhão, intensificando o interesse dos pagadores por alternativas não cirúrgicas. Oitenta e dois por cento das cirurgias de prolapso ocorrem agora em centros ambulatoriais, ambientes que integram prontamente o ajuste de pessário. Esses fatos clínicos e econômicos sustentam a demanda constante por terapia conservadora, fortalecendo a base de longo prazo do mercado de pessário. Fonte: Taryn Hall, "Pesquisa sobre a Carga de Sintomas do Distúrbio do Assoalho Pélvico," Frontiers in Public Health, frontiersin.org
Mudança em Direção ao Gerenciamento Ambulatorial Não Cirúrgico
Estudos prospectivos registram 40% de alívio dos sintomas de esvaziamento, queda de 38% na urgência e redução de 29% na incontinência de urgência entre os usuários de pessários. O consenso de 2024 da Sociedade Americana de Uroginecologia formalizou os caminhos de cuidado, abordando lacunas anteriores nas diretrizes. Melhorias ergonômicas, como anéis dobráveis, reduzem a dor na inserção e apoiam o autocuidado[3]. As plataformas de tele-uroginecologia agora permitem a prescrição remota, com protocolos de acompanhamento integrados aos fluxos de trabalho de software. O reconhecimento do reembolso por meio da codificação HCPCS valida ainda mais o manejo conservador ambulatorial como clinicamente e economicamente viável.
Aumento da Conscientização e Iniciativas de Saúde Feminina
Em 2024, os EUA comprometeram USD 100 milhões para pesquisa em saúde feminina, redirecionando financiamentos para condições do assoalho pélvico historicamente subdiagnosticadas. A ascensão esperada do FemTech para USD 177,05 bilhões até 2032 fomenta ecossistemas mais amplos de ensaios clínicos, educação e treinamento de prestadores que impulsionam a adoção do pessário. Ensaios como o TOPSY mostraram que pessários autogerenciados têm desempenho equivalente ao cuidado baseado em clínica, ampliando os modelos de entrega viáveis. Sociedades profissionais agora emitem diretrizes padronizadas de ajuste, aumentando a confiança dos clínicos. A defesa nas mídias sociais normaliza a discussão sobre saúde íntima, impulsionando a demanda por terapias conservadoras acessíveis dentro do mercado de pessário.
Avanços em Silicone Grau Médico e Design Ergonômico
O progresso da ciência de materiais transformou os pessários de commodity genérica em dispositivo de precisão. A NuSil sozinha possui mais de 700 arquivos principais da FDA, evidenciando rigorosos padrões de qualidade. O modelo de prateleira POPY da Mediplus de 2024 traz modelagem anatômica e vida útil de 10 anos. Auditorias clínicas relacionam 26,6% das descontinuações ao desconforto, de modo que os fabricantes priorizaram durômetros mais macios e inserções com memória de forma. Construções autoclaváveis reduzem os custos por paciente enquanto atendem às normas de controle de infecção, e a pesquisa e desenvolvimento em bioplásticos visa atender aos mandatos ambientais sem comprometer a biocompatibilidade. Essas inovações aumentam a adesão dos pacientes e fortalecem o perfil competitivo do mercado de pessário.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Desconforto do paciente, complicações e medo | −0.7% | Global, moderado culturalmente | Curto prazo (≤ 2 anos) |
| Cobertura de reembolso limitada | −0.5% | Mercados em desenvolvimento, desigual em economias desenvolvidas | Médio prazo (2–4 anos) |
| Fragilidade do fornecimento de silicone grau médico | −0.4% | Global, aguda onde as matérias-primas são importadas | Curto prazo (≤ 2 anos) |
| Pressão de sustentabilidade sobre plásticos de uso único | −0.3% | Europa liderando, espalhando-se para a América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Desconforto do Paciente, Complicações e Medo
Trabalhos multicêntricos recentes registram uma incidência de complicações de 21%; a expulsão representa 40,8% e a dor, 26,6% desses eventos. A resolução cirúrgica torna-se necessária em 34,2% dos casos complexos, moldando a cautela dos clínicos. Até 30% das mulheres elegíveis recusam um teste devido à ansiedade com desconforto ou deslocamento. Restrições anatômicas, comprimento vaginal inferior a 7,5 cm, predizem a descontinuação, mas exigem ferramentas de avaliação especializadas que não são ubíquas na atenção primária. Tabus culturais reduzem ainda mais a adesão em determinadas regiões geográficas. Embora dispositivos dobráveis e personalizados mitiguem muitos problemas, o preço e a familiarização dos profissionais ficam aquém das possibilidades técnicas.
Cobertura de Reembolso Limitada
A tabela de honorários do CMS para pessários descartáveis tem média de 67,21 USD, mas as políticas de planos de saúde privados e do Medicaid variam amplamente. Mulheres idosas com renda fixa frequentemente arcam com custos diretos para ajustes e consultas de acompanhamento. Globalmente, muitos pagadores ainda consideram os pessários como suprimentos discricionários, e não como dispositivos médicos essenciais. O cuidado contínuo, incluindo ajustes, carece de códigos de faturamento dedicados em vários sistemas, desestimulando o engajamento dos prestadores. Embora o cuidado baseado em valor pudesse recompensar resultados em vez de procedimentos, a infraestrutura de dados para modelos de risco compartilhado permanece subdesenvolvida. O comércio eletrônico de pagamento direto ajuda alguns pacientes, mas acentua a desigualdade econômica. Esses obstáculos de pagamento moderam a perspectiva, de outra forma robusta, para o mercado de pessários.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
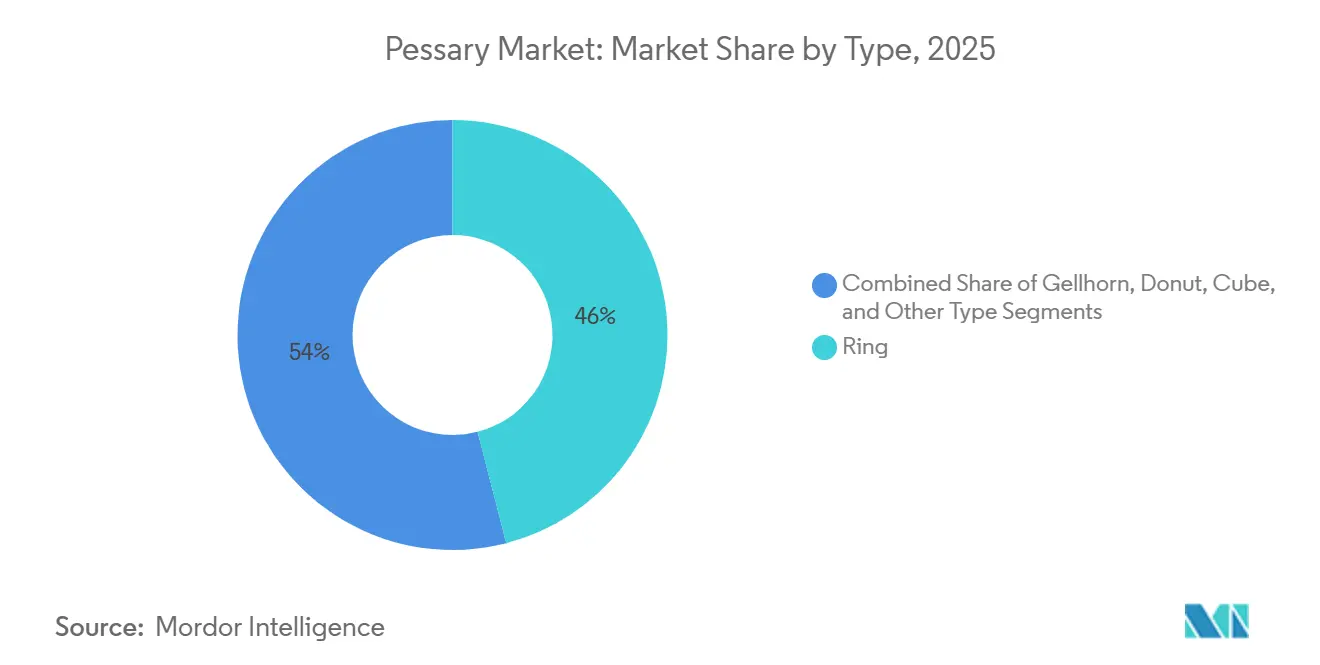
A Dominância do Anel Enfrenta a Disrupção PersonalizadaOs pessários de anel geraram 45,98% da participação do mercado de pessário em 2025, evidenciando a profunda familiaridade dos prestadores e a ampla cobertura de indicações. Os dispositivos de cubo, no entanto, devem superar o mercado de pessário mais amplo a uma CAGR de 6,12% até 2031, preferidos para cenários de prolapso avançado. As variantes Gellhorn e donut preenchem nichos anatômicos específicos, enquanto os modelos recolhíveis e impressos em 3D emergentes habitam a fronteira tecnológica.
A fabricação personalizada está redefinindo os protocolos clínicos. A plataforma Gynethotics da Cosm Medical, com aprovação da FDA, fornece imagens anatômicas, design assistido por IA e impressão 3D na clínica, um processo que reduz os cronogramas de tentativa e erro e melhora o ajuste. À medida que os custos de impressão caem e os dados clínicos se acumulam, a dominância do anel pode erodir. No entanto, os designs de anel ainda se beneficiam do menor custo unitário e da codificação de reembolso consolidada, posicionando-os como soluções de referência mesmo com o avanço da personalização em todo o mercado de pessário.


Por Material:
A Supremacia do Silicone é Desafiada pela SustentabilidadeO silicone grau médico reteve 78,02% do tamanho do mercado de pessário em 2025 devido à incomparável biocompatibilidade, resiliência à tração e esterilizabilidade. A CAGR de 6,45% do látex/borracha reflete as restrições de custo do sistema de saúde e a demanda dos pacientes por opções de menor preço em regiões emergentes. Os elastômeros termoplásticos oferecem vantagens de reciclabilidade, mas permanecem nicho. Polímeros bioreabsorvíveis e impressões 3D compostas situam-se no horizonte de pesquisa e desenvolvimento, combinando sustentabilidade com geometria individualizada.
A pontuação ambiental da UE está compelindo as equipes de compras a ponderar a pegada de carbono e o descarte final ao lado da eficácia clínica. Os sistemas de saúde que adotam licitações de ciclo de vida podem gradualmente desviar volume para materiais mais ecológicos. No entanto, a validação legada do silicone mantém os obstáculos regulatórios baixos e a fricção de adoção mínima, sustentando sua primazia no curto prazo dentro do mercado de pessário.
Por Aplicação:
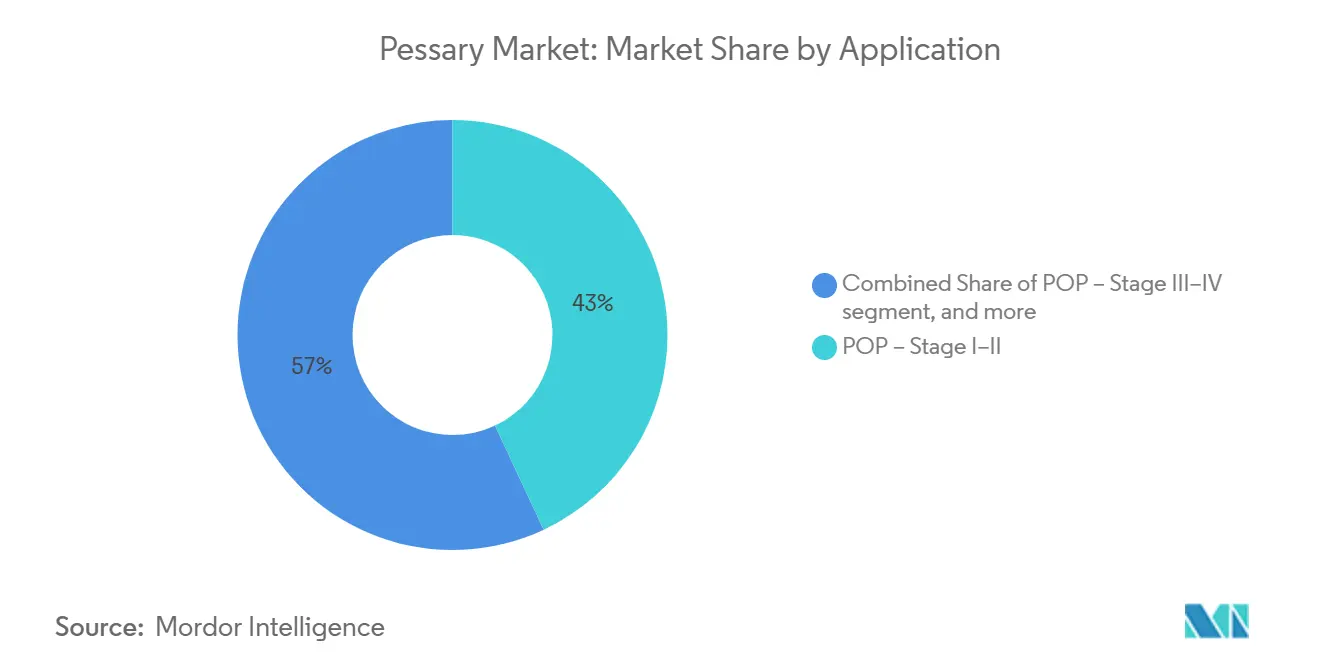
A Incontinência de Esforço Impulsiona a Aceleração do CrescimentoA terapia para prolapso de órgão pélvico em Estágio I–II representou 43,02% do tamanho do mercado de pessários em 2025, refletindo sua prevalência clínica. A incontinência urinária de esforço tem previsão de registrar um CAGR de 7,35%, superando outros casos de uso à medida que o estigma diminui e o cuidado conservador de primeira linha ganha força. O prolapso de órgão pélvico em Estágio III–IV e as indicações especializadas — insuficiência cervical e suporte pós-cirúrgico — mantêm papéis modestos, porém essenciais, para pacientes de alto risco.
Os dispositivos digitais de treinamento do assoalho pélvico complementam o suporte mecânico, criando caminhos de manejo holístico. Comparações clínicas mostram que programas guiados por aplicativos proporcionam redução superior dos sintomas em relação às rotinas domiciliares não supervisionadas. Os fabricantes de pessários que integram sensores ou aplicativos complementares podem capturar oportunidades de venda cruzada e se inserir no cuidado longitudinal, ampliando ainda mais o mercado de pessários.
Por Usuário Final:
A Transformação Digital Reformula a DistribuiçãoOs hospitais realizaram 51,87% das adaptações em 2025, reflexo das vias de encaminhamento tradicionais e do reembolso agrupado. As farmácias online e os pontos de venda diretos ao consumidor estão previstos para um CAGR de 7,02%, impulsionados por prescrições via telemedicina e logística simplificada.
Os centros ambulatoriais e as clínicas de uro-ginecologia estão projetados para crescer ao CAGR mais rápido, devido à crescente prevalência de prolapso de órgãos pélvicos e incontinência urinária entre as mulheres, gerando maior procura por opções de tratamento conservador e não invasivo. Adicionalmente, a crescente consciencialização sobre procedimentos minimamente invasivos e os avanços nos designs de pessários aumentam a aceitação e a utilização por parte dos pacientes. A preferência crescente por ambientes de atendimento ambulatorial, devido à relação custo-eficácia e à conveniência, impulsiona ainda mais a adoção de pessários nestas instalações de utilizadores finais.
Análise Geográfica
Mercado de Pessários da América do Norte
A América do Norte liderou o mercado de pessários com uma participação de receita de 38,11% em 2025, impulsionada por amplas redes de uroginecologia, financiamento direcionado à saúde da mulher e vias regulatórias claras da FDA. A alocação de 100 milhões de USD em pesquisa pelo governo dos EUA está fomentando ensaios clínicos e treinamento de profissionais de saúde que alimentam a demanda. A receita da CooperSurgical em 2024 atingiu 1,286 bilhões de USD, prova de que players estabelecidos ainda podem crescer 10% aproveitando relacionamentos com clínicos e expertise em reembolso. A compressão de honorários por seguradoras e as disparidades de cobertura representam obstáculos persistentes, mas a normalização regulatória da telessaúde amplia o alcance aos pacientes. Canadá e México acrescentam potencial incremental por meio da modernização dos sistemas de saúde.
Mercado de Pessários da Ásia-Pacífico
Prevê-se que a Ásia-Pacífico supere todas as regiões com um CAGR de 5,18% até 2031. O envelhecimento demográfico no Japão e na Coreia do Sul espelha as tendências ocidentais, enquanto a expansão da classe média na China e a construção de hospitais desbloqueiam o potencial de volume. As receitas de tecnologia médica da região poderão atingir 225 bilhões de USD até 2030, fornecendo um contexto favorável para o mercado de pessários. A heterogeneidade regulatória e o estigma cultural complicam a implementação, mas a integração do comércio social e o crescente letramento em FemTech estão facilitando a adoção. O investimento de capital privado e o financiamento de infraestrutura pública em 2024 fortaleceram as cadeias de suprimentos domésticas, estabelecendo uma base para ganhos sustentados.
Mercado de Pessários na EMEA e América do Sul
A cobertura universal de saúde da Europa e a cultura de prática baseada em evidências sustentam um crescimento estável de dígito médio único. Os limites de qualidade do MDR e do IVDR da UE elevam os custos de conformidade, mas protegem os incumbentes com estruturas de SGQ estabelecidas. As diretivas de sustentabilidade pressionam os fabricantes em direção a insumos biodegradáveis e embalagens de economia circular, potencialmente estimulando a inovação em materiais. As condições de mercado no Oriente Médio e África e na América do Sul permanecem incipientes, mas promissoras, dependendo de melhorias de infraestrutura, educação de clínicos e ampliação da cobertura por pagadores para desbloquear sua participação no mercado global de pessários.

Cenário Competitivo
A concentração do mercado é moderada: um pequeno número de empresas diversificadas de dispositivos controla as linhas de produtos tradicionais, enquanto novos entrantes especializados conquistam nichos de alto crescimento. A CooperSurgical utiliza forças de vendas integradas, subsídios educacionais e portfólios diversificados de saúde feminina para defender sua participação. A Integra LifeSciences enfrentou dificuldades em 2024 após cartas de advertência da FDA sobre falhas de qualidade, demonstrando que a conformidade regulatória continua sendo uma variável decisiva.
A tecnologia é agora o principal diferencial competitivo. O programa Gynethotics da Cosm Medical combina mapeamento anatômico por inteligência artificial com impressão 3D em clínica, reduzindo os tempos de ajuste e melhorando o conforto — uma vantagem que já garantiu aprovação da FDA e novo capital de risco em 2025. A Axena Health obteve sucesso ao conquistar um código HCPCS para seu sistema digital Leva, ilustrando como uma estratégia de reembolso inteligente pode ampliar o alcance aos pacientes.
As parcerias estratégicas continuam a remodelar o setor. A ConTIPI Medical recorreu à EVERSANA para a comercialização nos Estados Unidos de seu dispositivo ProVate, unindo a propriedade intelectual do dispositivo à capacidade terceirizada de acesso ao mercado. O investimento de 10 milhões de USD da BD em manufatura doméstica aumenta a resiliência contra choques geopolíticos. No futuro, os players que integrarem inovação de design com engajamento digital, resiliência da cadeia de suprimentos e estratégia junto aos pagadores estarão posicionados para exercer influência desproporcional no mercado de pessários.
Líderes do Setor de Pessário
-
CooperSurgical Inc.
-
Bioteque America, Inc.
-
Integra LifeSciences
-
Coloplast A/S
-
MedGyn Products, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pessários
- The Cooper Companies
- Coloplast
- MedGyn Products
- Bioteque America, Inc.
- Panpac Medical Corp.
- Dr. Arabin
- Artisan Medical (Milex)
- Personal Medical Corp.
- Cosm Medical
- Mediplus Ltd.
- Integra LifeSciences
- Bray Group Ltd.
- Thomas Medical
- Bliss GVS Pharma Ltd.
- Shanghai Medical Corp.
- Cook Group
- FEG Textiltechnik
- Pelican Feminine Healthcare
- Utah Medical Products
- SRS Medical

Líderes do Setor de Pessários
A concentração de mercado é moderada: um punhado de empresas de dispositivos diversificadas controla as linhas de produtos legados, enquanto entrantes especializados conquistam nichos de alto crescimento. A CooperSurgical aproveita forças de vendas integradas, subsídios educacionais e portfólios diversificados de saúde feminina para defender sua participação. A Integra LifeSciences tropeçou em 2024 após cartas de advertência da FDA sobre falhas de qualidade, mostrando que a conformidade regulatória permanece uma variável decisiva.
A tecnologia é agora o principal diferencial competitivo. O programa Gynethotics da Cosm Medical combina mapeamento anatômico por IA com impressão 3D na clínica, reduzindo os tempos de ajuste e melhorando o conforto — uma vantagem que já garantiu a aprovação da FDA e novo capital de risco em 2025. A Axena Health conseguiu obter um código HCPCS para seu sistema digital Leva, ilustrando como uma estratégia de reembolso inteligente pode expandir o universo de pacientes endereçáveis.
As parcerias estratégicas continuam a reformular o campo. A ConTIPI Medical recorreu à EVERSANA para a comercialização nos EUA de seu dispositivo ProVate, unindo propriedade intelectual de dispositivo com capacidade de acesso ao mercado terceirizada. O investimento de USD 10 milhões da BD em fabricação doméstica aumenta a resiliência contra choques geopolíticos. Olhando para o futuro, os players que integram inovação em design com engajamento digital, resiliência da cadeia de suprimentos e estratégia de pagadores estão posicionados para exercer influência desproporcional dentro do mercado de pessário.
Oportunidades de mercado e perspectivas futuras
As recentes autorizações da FDA e a evolução dos percursos assistenciais estão ampliando o mix de produtos e reduzindo o atrito para o uso conservador. Em janeiro de 2026, a CooperSurgical recebeu autorização 510(k) da FDA (K253698) para os pessários em forma de disco para incontinência e pessários cúbicos Milex, apoiando uma renovação do portfólio e aumentando a disponibilidade de opções em casos de uso de prolapso e incontinência. No Reino Unido, orientações de melhores práticas atualizadas, publicadas em maio de 2026, reforçam o ajuste estruturado, o acompanhamento e a educação do paciente, o que ajuda a formalizar modelos de autogestão capazes de reduzir a dependência de consultas repetidas e criar espaço para educação remota, materiais de treinamento padronizados e suporte à adesão embalado junto com os dispositivos.
A inovação de produtos e a personalização também continuam sendo uma oportunidade prática, à medida que a avaliação clínica avança além das fases de conceito. Em abril de 2026, a Universidade de Alberta iniciou um ensaio clínico (NCT06954701) avaliando um novo pessário impresso em 3D, personalizável e expansível, refletindo o movimento contínuo em direção a geometrias adaptadas à anatomia, visando reduzir o desconforto e a expulsão. À medida que a autogestão baseada em diretrizes se expande entre os locais de atendimento e os fluxos de trabalho de impressão 3D avançam na avaliação clínica, fabricantes e distribuidores têm espaço para se diferenciar por meio de ferramentas de avaliação de ajuste, protocolos de suporte de clínica para o domicílio e modelos de fornecimento que possam se alinhar com os fluxos de trabalho de ajuste hospitalar e canais de atendimento digitalmente habilitados.
Recent Industry Developments in Mercado de Pessários
- Janeiro de 2026: a CooperSurgical anunciou a autorização 510(k) da FDA (K253698) para os pessários em forma de disco para incontinência e pessários cúbicos Milex. A autorização apoia a renovação do portfólio e amplia os casos de uso em prolapso e incontinência.
- Dezembro de 2025: a CooperSurgical anunciou a transição para um modelo de vendas diretas para seu portfólio de Trabalho de Parto e Parto na França, Itália, Alemanha e Espanha, com início no primeiro trimestre fiscal de 2026. A mudança melhora a cobertura direta de clientes e o suporte a pedidos nos principais mercados europeus, além de poder fortalecer a distribuição de categorias adjacentes de dispositivos de saúde feminina vendidas às mesmas contas hospitalares e clínicas.
- Janeiro de 2024: a CMS criou o código HCPCS A4564 para pessários, dando a pagadores e prestadores de serviços nos Estados Unidos um mecanismo de faturamento mais claro. A codificação padronizada pode apoiar fluxos de trabalho de reembolso mais consistentes e reduzir barreiras administrativas para o ajuste ambulatorial e a gestão conservadora contínua.


Mercado de Pessários Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Neste estudo, definimos o mercado de pessários como o valor global de vendas de dispositivos pessários vaginais utilizados para o manejo do prolapso de órgão pélvico e da incontinência urinária de esforço em ambientes de uso clínico e domiciliar, captados por meio dos canais de distribuição padrão de saúde.
Exclusões do escopo: Excluímos implantes cirúrgicos, serviços de fisioterapia do assoalho pélvico, honorários de ajuste e consultas de acompanhamento, e terapia medicamentosa mesmo quando coprescrita com o uso de pessário.
Visão Geral da Segmentação
- Por Produto
- Materiais Restauradores
- Materiais Restauradores Diretos
- Materiais Restauradores Indiretos
- Biomateriais
- Agentes de União / Adesivos
- Materiais de Impressão
- Implantes
- Próteses
- Equipamentos Restauradores
- Sistemas CAD/CAM
- Peças de Mão
- Instrumentos Rotatórios
- Equipamentos de Fundição
- Outros Equipamentos Restauradores
- Materiais Restauradores
- Por Usuário Final
- Hospitais e Clínicas Odontológicas
- Laboratórios Dentários
- Outros Usuários Finais
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a identificação do grupo de pacientes e do percurso de cuidado, pois a demanda por pessários está intimamente ligada ao diagnóstico e às práticas de manejo conservador. Referenciamos fontes públicas como os Centros de Serviços Medicare e Medicaid dos EUA para sinais de codificação e reembolso, os bancos de dados da Agência de Alimentos e Medicamentos dos EUA para indicações de classificação de dispositivos, e a Organização Mundial da Saúde e o Banco Mundial para estrutura etária e contexto do sistema de saúde por país.
Para evitar construir o modelo apenas a partir de amplas estatísticas de saúde, também utilizamos orientações clínicas e evidências de periódicos revisados por pares (para padrões de ajuste, intervalos de substituição e descontinuação), juntamente com sites de associações focadas em uroginecologia e cuidados de continência. Registros de empresas, catálogos de produtos e apresentações para investidores nos ajudaram a mapear a arquitetura de preços típica e o mix de canais, enquanto a cobertura de imprensa e conferências de renome adicionou contexto sobre atualizações de produtos e cronograma de adoção. Em paralelo, utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, bancos de dados de patentes, e notícias e dados financeiros para validar cronogramas e verificar a tração comercial. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário foi utilizado para testar as premissas documentais que geralmente orientam o modelo de valor, especialmente as faixas de preço médio de venda (ASP), a frequência de substituição e a parcela da demanda que transita por rotas hospitalares, de varejo e de farmácias online. Conversamos com clínicos envolvidos no ajuste, partes interessadas do lado dos canais e líderes de produtos ou regionais, e então utilizamos perguntas de acompanhamento para resolver diferenças por região em cobertura, conformidade do paciente e práticas de aquisição.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Diretores executivos: 14% | Ásia-Pacífico: 48% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 33% | EMEA: 34% |
| Players menores: 17% | Gerentes: 53% | Américas: 18% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído utilizando lógica tanto de cima para baixo quanto de baixo para cima, com os totais principais reconstruídos a partir da prevalência de condições e dos grupos de pacientes tratados, que foram então convertidos em demanda anual de dispositivos utilizando taxas de ajuste e ciclos de substituição. Uma vez definido o grupo de demanda, o valor foi estimado aplicando faixas de ASP sensíveis à região e um mix de canais típico, e então corroborado por meio de consolidações seletivas de fornecedores e verificações de canais.
Algumas variáveis que mais importam neste mercado foram tratadas como entradas explícitas do modelo para que a matemática permaneça rastreável. Estas incluíram a parcela de pacientes com prolapso de órgão pélvico e incontinência urinária de esforço gerenciados de forma conservadora, padrões de ajuste e acompanhamento clínico, cadência de substituição ou reajuste, o mix de silicone versus outros materiais que afeta os preços, a penetração de farmácias online e a disponibilidade de reembolso onde relevante. Quando um país não dispunha de uma série limpa para uma entrada, utilizamos um proxy baseado em pares de sistemas de saúde comparáveis e então o validamos em entrevistas antes de finalizá-lo.
Para a previsão, baseamo-nos principalmente na análise de cenários vinculada ao envelhecimento demográfico, às mudanças esperadas na adoção do cuidado conservador e às premissas de progressão do ASP que refletem mudanças no mix em vez de um simples ajuste inflacionário. Os cenários foram revisados com os respondentes primários e reduzidos a um caso base que corresponde ao comportamento observável de adoção e precificação nas principais regiões.
Validação de Dados e Ciclo de Atualização
Realizamos verificações de variância em múltiplos pontos para que o modelo não se afaste dos sinais do mundo real, incluindo verificações de consistência entre o grupo de pacientes, a demanda unitária e os preços implícitos por canal. Os valores discrepantes são sinalizados para revisão, e um segundo analista verifica a matemática, as premissas e as conversões de unidades antes de os números serem finalizados.
Os resultados são comparados com indicadores independentes, como mudanças de codificação e reembolso, atividade de lançamento de produtos e mudanças no comportamento de distribuição relatadas pelos entrevistados. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram as premissas de demanda, preços ou acesso. Logo antes da entrega, realizamos uma atualização final para que os clientes recebam a visão mais recente.
Tamanho do Mercado Global de Pessários da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para pessários frequentemente diferem porque cada publicador define seu próprio escopo para o que conta como dispositivo pessário, escolhe uma âncora de ano corrente e faz diferentes premissas sobre cadência de substituição e precificação de canais. Mesmo quando a definição do produto parece semelhante, os números podem divergir quando os ASPs são projetados de forma muito mecânica ou quando o timing cambial não está alinhado ao ano apresentado.
Quando os preços são atualizados próximo à publicação e o câmbio é aplicado utilizando a mesma janela de timing do ano de mercado declarado, o valor final permanece mais consistente com o que os participantes do canal estão efetivamente observando, que é como o valor de 2026 foi mantido na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 494,98 milhões de USD (2026) | |
| Consultoria Global A | 470,40 milhões de USD (2025) | Utiliza um ano corrente diferente e pode projetar os ASPs usando um fator de crescimento amplo, o que pode subestimar movimentos recentes de precificação impulsionados pelo mix e a migração para materiais de maior preço. |
| Publicador do Setor B | 424,80 milhões de USD (2024) | Ancora o modelo em um ano base anterior e aplica uma curva de crescimento de longo prazo mais acelerada, o que pode ampliar as diferenças se a absorção de pacientes tratados e os ciclos de substituição não forem revalidados por região. |
No geral, a dispersão é explicada principalmente pelo timing do ano base e pela forma como a cadência de substituição e a progressão do ASP são tratadas, e não por um único driver de mercado. Nossa abordagem mantém a construção de valor vinculada à demanda tratada, ao comportamento dos canais e às faixas de preço que podem ser verificadas com as mesmas etapas durante a próxima atualização.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de pessário?
O mercado de pessário é avaliado em USD 494,98 milhões em 2026 e deve crescer para USD 620,32 milhões até 2031.
Qual tipo de pessário detém a maior participação de mercado?
Os designs de anel lideram com 45,98% da participação do mercado de pessário em 2025.
Por que a incontinência urinária de esforço é a aplicação de crescimento mais rápido?
A crescente conscientização, a redução do estigma e as diretrizes de tratamento conservador de primeira linha impulsionam uma CAGR de 7,35% para as aplicações de incontinência de esforço.
Qual região deve registrar o maior crescimento?
A Ásia-Pacífico deve registrar a CAGR mais rápida de 5,18% até 2031 devido a mudanças demográficas e à expansão do acesso à saúde.
Como os canais digitais estão afetando a distribuição?
Prescrições de telemedicina e comércio eletrônico direto ao consumidor devem elevar os canais on-line a uma CAGR de 7,02%, reformulando a forma como os pacientes obtêm pessários.
Quais materiais dominam a fabricação de pessários?
O silicone grau médico permanece o material primário, capturando 78,02% do tamanho do mercado de pessário em 2025 graças à comprovada biocompatibilidade e durabilidade.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
