
Tamanho e Participação do Mercado de Sistemas de Laser de Alta Potência
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
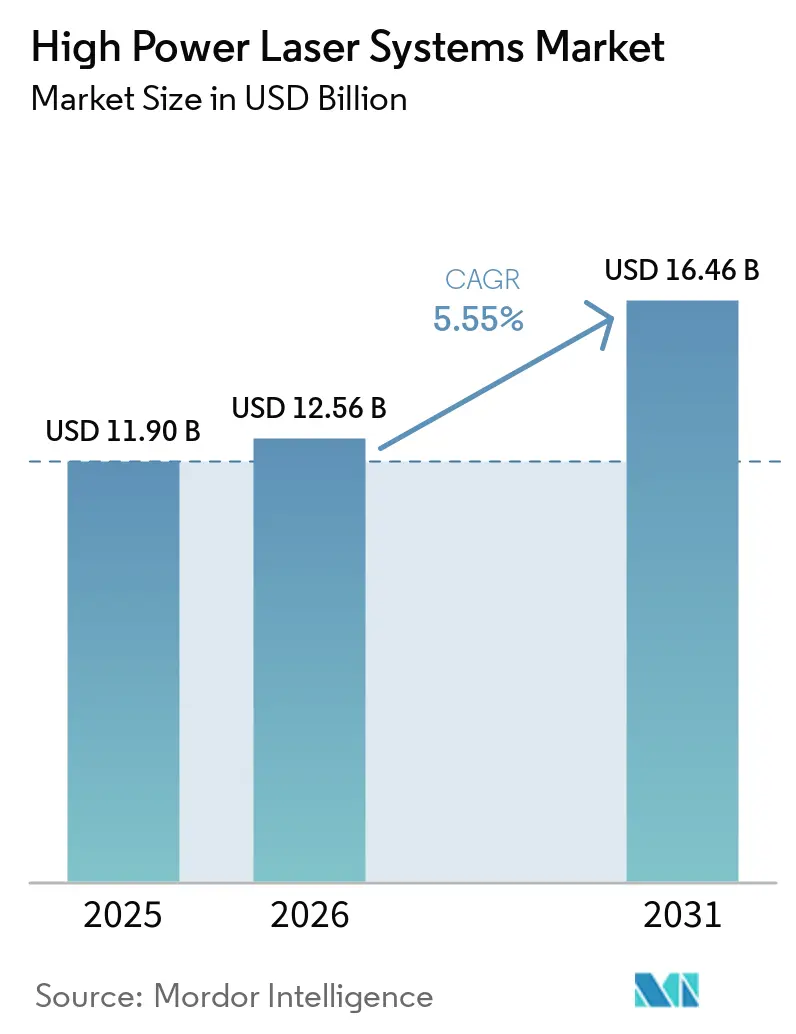
| Tamanho do Mercado (2026) | 12.56 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.46 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.55 % |
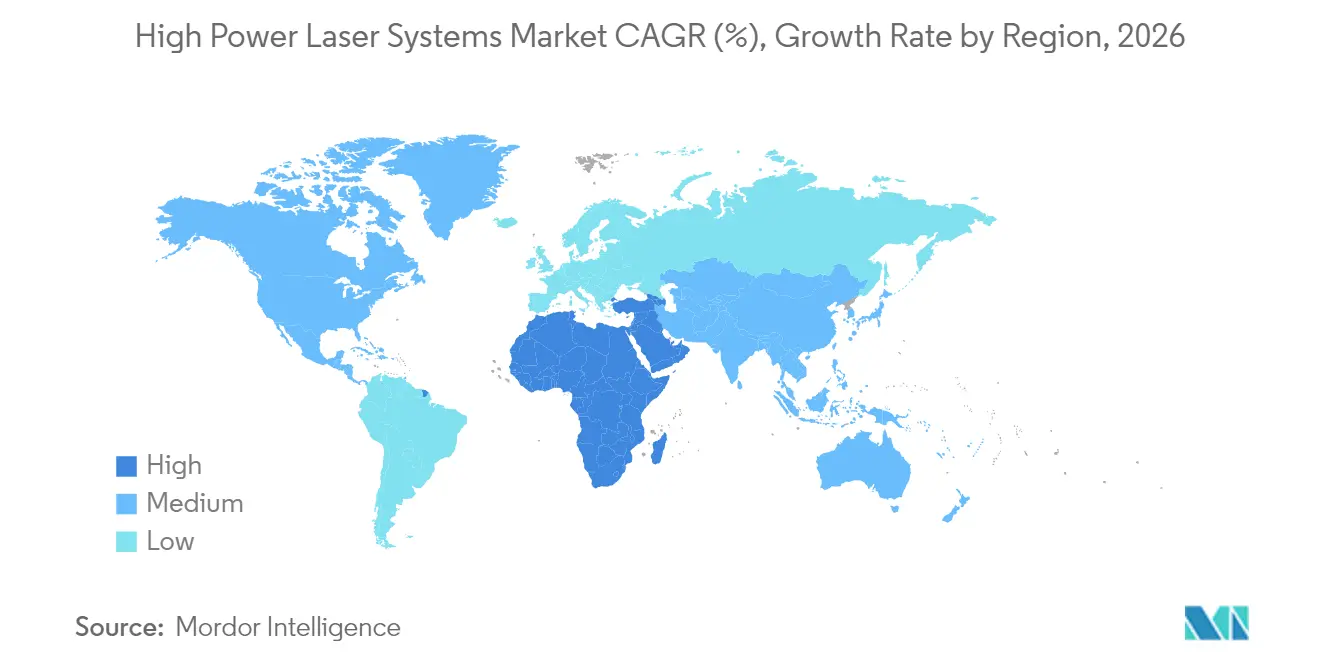
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
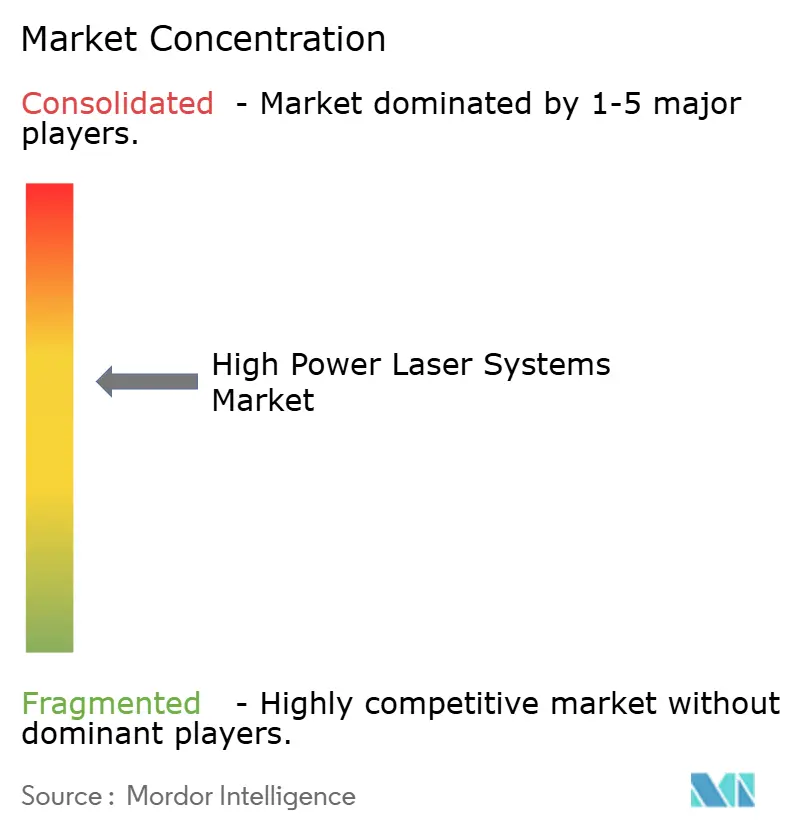
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistemas de Laser de Alta Potência pela Mordor Intelligence
O mercado de sistemas de laser de alta potência deverá crescer de USD 11,9 bilhões em 2025 para USD 12,56 bilhões em 2026 e está previsto para atingir USD 16,46 bilhões até 2031, a uma CAGR de 5,55% no período de 2026 a 2031. A forte demanda proveniente das linhas de carroceria bruta (body-in-white) de veículos elétricos, da microssoldagem aeroespacial e das implantações de laser de alta energia (HEL) para defesa sustenta essa expansão. Os fabricantes preferem plataformas baseadas em fibra que combinam 50% de eficiência de conversão elétrica em óptica com precisão de corte inferior a 50 µm, deslocando o capital em direção a soluções de alta potência que superam o processamento mecânico convencional. As iniciativas de relocalização da cadeia de suprimentos financiadas pela Lei CHIPS ampliam o investimento doméstico em equipamentos a laser, enquanto os incentivos da União Europeia no âmbito da Lei da Indústria de Zero Emissões Líquidas aceleram a adoção da limpeza a laser para atender às metas ambientais. A modernização da defesa consolida a demanda por sistemas acima de 100 kW à medida que os aliados da OTAN formalizam a aquisição de plataformas de energia direcionada.
Principais Conclusões do Relatório
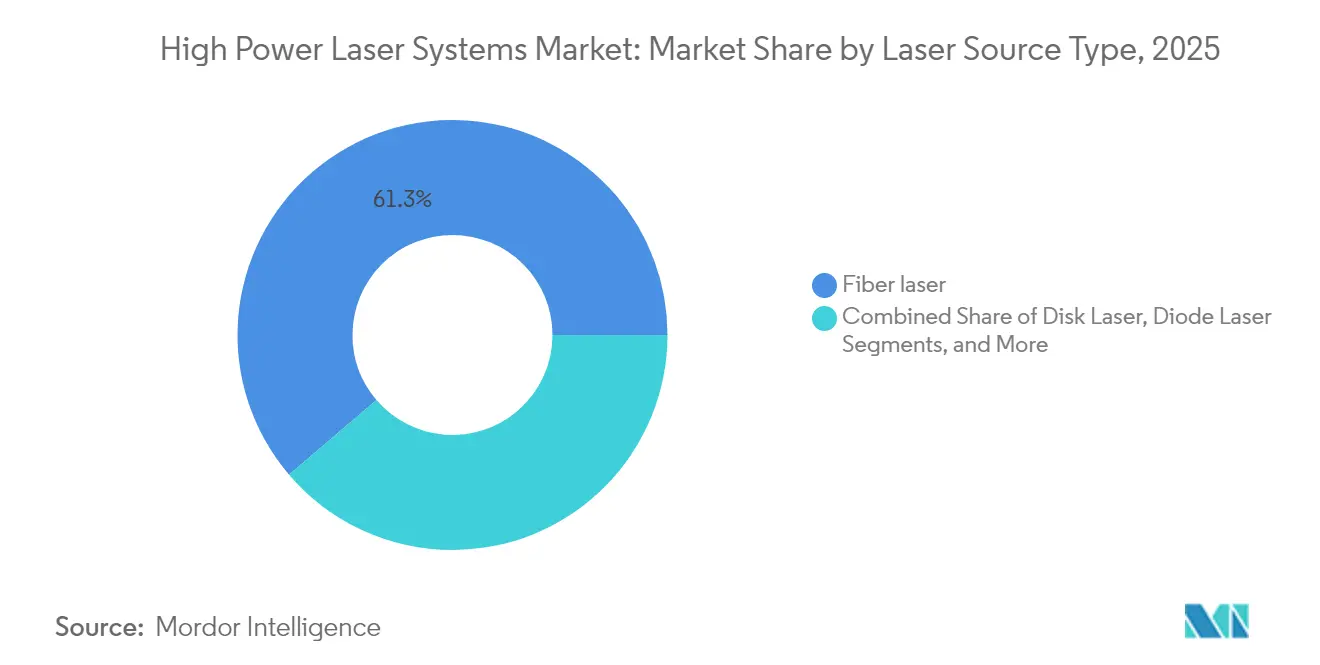
- Por Tipo de Fonte de Laser, os lasers de fibra responderam por 61,25% da receita em 2025, enquanto os lasers de fibra ultrarrápidos estão projetados para crescer a uma robusta CAGR de 6,95% até 2031.
- Por Potência de Saída, a categoria de 2 a 6 kW dominou com uma participação de 48,35% em 2025, ao passo que a potência acima de 6 kW deverá registrar a expansão mais rápida, a uma CAGR de 7,12% até 2031.
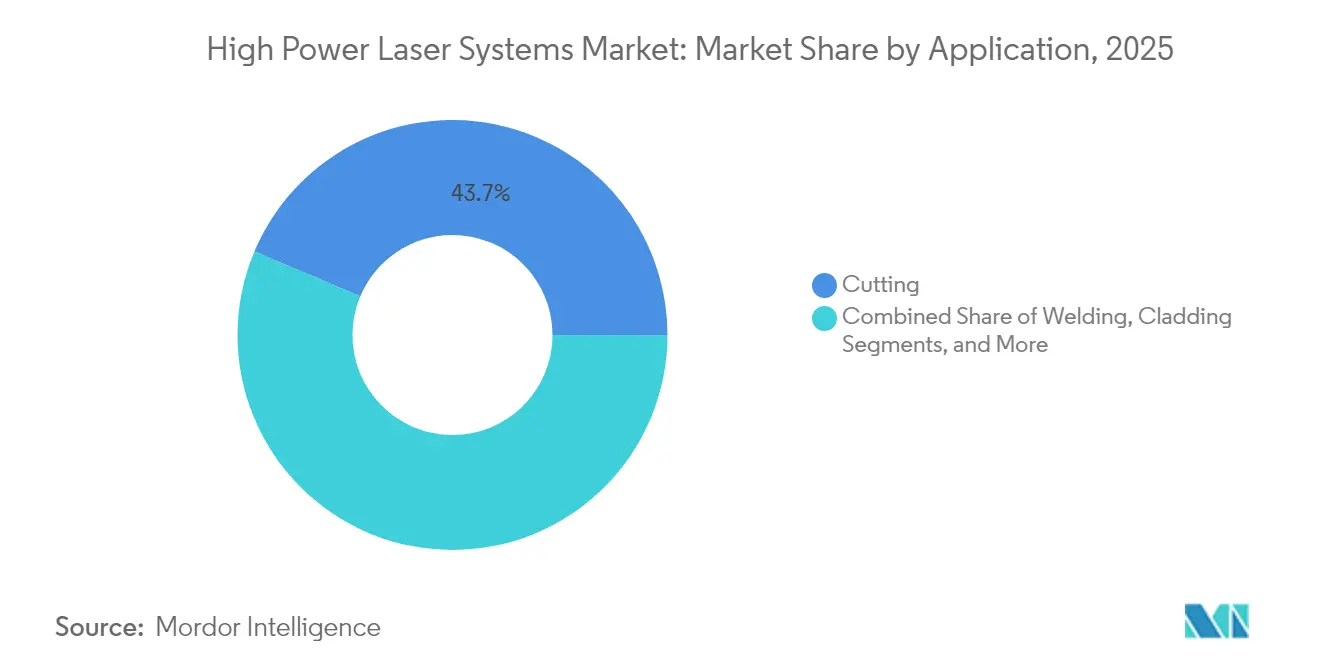
- Por Aplicação, o corte permaneceu como a principal aplicação, com participação de 43,65% em 2025, enquanto limpeza e ablação estão prontas para crescer mais rapidamente, registrando uma CAGR de 8,31% até 2031.
- Por Indústria do Usuário Final, o setor automotivo capturou a maior participação, de 29,45% em 2025, enquanto aeroespacial e defesa deverão superar os demais com uma CAGR de 8,05% até 2031.
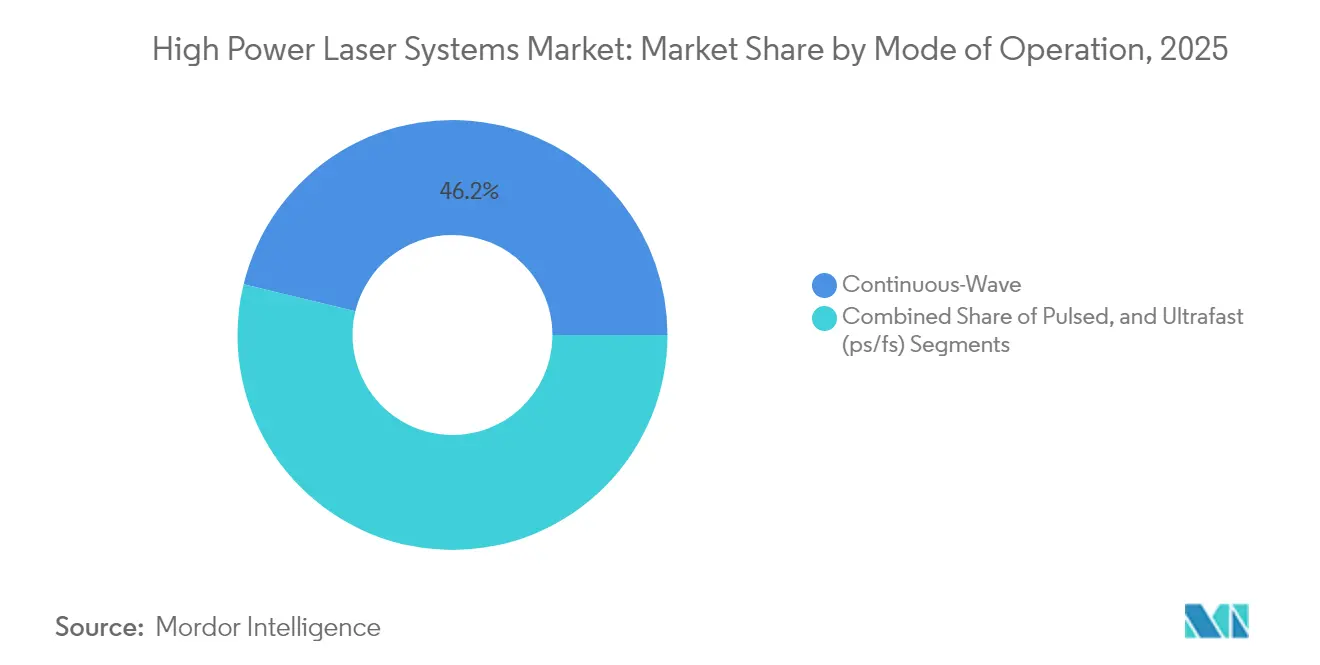
- Por Modo de Operação, os sistemas de onda contínua detinham 46,20% do mercado em 2025, enquanto os lasers ultrarrápidos (fs/ps) estão previstos para expandir rapidamente a uma CAGR de 7,60% até 2031.
- Por geografia, a Ásia-Pacífico detinha 38,60% da participação de receita em 2025; o Oriente Médio e a África estão prontos para expandir a uma CAGR de 8,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Linhas de corte de ultrapotência para carroceria bruta (body-in-white) em transição para veículos elétricos | +1.20% | Global, com concentração na China, Alemanha e Estados Unidos | Médio prazo (2 a 4 anos) |
| Relocalização pós-pandemia impulsionando investimentos em automação com laser de fibra | +0.90% | América do Norte e Europa, com extensão ao México | Curto prazo (até 2 anos) |
| Demanda por microssoldagem aeroespacial com corte inferior a 50 µm | +0.70% | América do Norte, Europa, com presença emergente na Ásia-Pacífico | Longo prazo (4 anos ou mais) |
| Ajuste de feixe em malha fechada habilitado por IA reduz refugos e custos de energia | +0.80% | Global, adoção antecipada na Alemanha, Japão e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Programas de atualização de HEL para defesa (acima de 100 kW) aceleram aquisições | +0.60% | Estados Unidos, com expansão para aliados da OTAN | Longo prazo (4 anos ou mais) |
| Incentivos da Lei da Indústria de Zero Emissões Líquidas da União Europeia para processamento a laser ecológico | +0.40% | União Europeia, com influência nos padrões globais | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Linhas de Corte de Ultrapotência para Carroceria Bruta (Body-in-White) em Transição para Veículos Elétricos
As plataformas de veículos elétricos exigem estruturas espaciais de alumínio e conjuntos de materiais mistos que demandam precisão laser de 0,1 mm, ao mesmo tempo em que limitam a carga térmica próxima às células de íons de lítio. A planta da Tesla em Austin utiliza sistemas de fibra de 6 kW ou mais para soldar invólucros de baterias a velocidades de produção superiores a 15 m/min.[1]Tesla, "Carta ao Acionista do 4º Trimestre de 2024," tesla.com As fabricantes chinesas BYD e CATL ampliam essa tendência, com as linhas de Bateria Blade da BYD implantando equipamentos de 10 kW para invólucros de aço de 3,2 mm. O fluxo de pedidos resultante consolida contratos plurianuais para integradores de sistemas e fornecedores de diodos.
Relocalização Pós-Pandemia Impulsionando Investimentos em Automação com Laser de Fibra
Os choques nas cadeias de suprimentos globais levaram fabricantes de semicondutores, aeroespacial e médico a relocalizar a produção. A Lei CHIPS e Ciência direciona USD 52 bilhões para a capacidade de fabricação de chips nos Estados Unidos, com cada instalação integrando células de corte a laser, perfuração e soldagem.[2]Departamento de Comércio dos Estados Unidos, "Atualização de Implementação da Lei CHIPS e Ciência," commerce.gov A plataforma SmartSense+ da Coherent fornece monitoramento de processo por IA que reduz a intervenção do operador e suporta qualidade consistente com maior rendimento. Movimentos similares na Europa utilizam automação a laser para compensar custos de mão de obra mais elevados, sustentando a demanda por equipamentos além das construções iniciais de plantas.
Demanda por microssoldagem aeroespacial com corte inferior a 50 µm
Os construtores de satélites e provedores de lançamento precisam de larguras de corte abaixo de 50 µm para matrizes de antenas e painéis de micro-via. A SpaceX relata tolerância de posicionamento de feixe de ±0,03 mm na fabricação de antenas Starlink, alcançável apenas com fontes de fibra ultrarrápidas ajustadas para ablação a frio. Os componentes de fusão do ITER e as ópticas de espaço profundo da NASA acrescentam programas de longo ciclo que mantêm os fornecedores de laser envolvidos em projetos de alto valor.[3]NASA, "Técnicas de Fabricação do Telescópio James Webb," nasa.gov
Ajuste de feixe em malha fechada habilitado por IA reduz refugos e custos de energia
Algoritmos de aprendizado de máquina otimizam potência, velocidade e foco em tempo real, reduzindo o consumo de energia em 15 a 25% em testes de produção, ao mesmo tempo em que melhoram a consistência da qualidade da borda.[4]Sociedade de Fotônica do IEEE, "Aprendizado de Máquina para Processamento a Laser," photonicssociety.org Os controladores FPGA ajustam parâmetros em microssegundos, permitindo que linhas de alto mix troquem metais sem configurações demoradas. A redução de refugos e as menores contas de eletricidade melhoram o ROI e ampliam a adoção entre pequenas e médias empresas, apesar dos elevados custos iniciais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Período de retorno de capital (Cap-ex) superior a 4 anos para PMEs em fabricação de baixo volume | -0.80% | Global, afetando particularmente os mercados emergentes | Curto prazo (até 2 anos) |
| Regulamentações de segurança para feixe de alta potência tornando-se mais rigorosas (IEC 60825-5) | -0.30% | Global, com aplicação mais rigorosa na União Europeia e América do Norte | Médio prazo (2 a 4 anos) |
| Volatilidade no fornecimento de diodos à base de gálio | -0.60% | Global, com impacto agudo em fabricantes não chineses | Curto prazo (até 2 anos) |
| Escassez de talentos em engenharia de processos a laser qualificados | -0.50% | América do Norte, Europa, com desafios emergentes na Ásia-Pacífico | Longo prazo (4 anos ou mais) |
| Fonte: Mordor Intelligence | |||
Período de retorno de capital (Cap-ex) superior a 4 anos para PMEs em fabricação de baixo volume
Os custos totais turnkey para uma célula de fibra de 4 kW se aproximam de USD 500.000, levando os períodos de retorno além de 4 anos quando a utilização cai abaixo de 60%. Os programas de financiamento da Bystronic e de bancos regionais reduzem as barreiras de entrada ao transferir os pagamentos para orçamentos operacionais, mas as percepções de risco permanecem elevadas em mercados emergentes onde a visibilidade de pedidos é limitada.[5]BYD Company, "Nota de Fabricação da Bateria Blade," byd.com
Volatilidade no Fornecimento de Diodos à Base de Gálio
A China controla aproximadamente 90% da produção de gálio e impôs licenciamento de exportação em dezembro de 2024, reduzindo o volume de importações dos Estados Unidos em 40% e inflacionando os preços dos diodos. O estoque estratégico e a reciclagem oferecem alívio temporário, enquanto a pesquisa em compostos sem gálio e o refino doméstico visam a resiliência de longo prazo para o mercado de sistemas de laser de alta potência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fonte de Laser:
A Dominância da Fibra Impulsiona a InovaçãoOs lasers de fibra capturaram 61,25% da receita em 2025, com base na eficiência de conversão elétrica em óptica de 50% e na confiabilidade de fibra selada. As variantes de fibra ultrarrápidas avançam a uma CAGR de 6,95%, atendendo a componentes semicondutores e médicos que exigem zonas termicamente afetadas mínimas. Os sistemas de CO₂ persistem no corte de não metais espessos e madeira, enquanto os lasers de disco servem à soldagem automotiva de nicho, onde os perfis de feixe tipo chapéu superior auxiliam na penetração. As plataformas de emissão direta de diodo crescem nas linhas de endurecimento de superfície, mas seu limite de 5 kW restringe uma adoção mais ampla. Espera-se que o tamanho do mercado de sistemas de laser de alta potência para plataformas de fibra suba para USD 10,08 bilhões até 2031, à medida que a automação se expande além dos OEMs líderes.
A pressão competitiva dos fornecedores chineses comprime os preços médios de venda (ASPs), mas a propriedade intelectual em combinação de feixes, controle de modo e monitoramento em tempo real ajuda os líderes de mercado a defenderem suas posições. As normas de segurança, como a IEC 60825, favorecem as fibras devido à menor divergência, suportando a integração no chão de fábrica sem grandes gabinetes de proteção. A P&D contínua em torno de diodos de emissão única de classe kilowatt desbloquearia novas arquiteturas de fonte, mas a comercialização é improvável antes de 2027.


Por Potência de Saída:
Sistemas de Médio Alcance Equilibram Desempenho e CustoOs sistemas na faixa de 2 a 6 kW comandaram 48,35% da participação do mercado de sistemas de laser de alta potência em 2025, adequando-se às espessuras de aço automotivo e entregando velocidades de corte acima de 15 m/min com qualidade de borda estável. As unidades acima de 6 kW estão projetadas para registrar uma CAGR de 7,12% até 2031, à medida que a construção naval, equipamentos pesados e programas de HEL para defesa requerem maior penetração e processamento de chapas mais espessas. A Han's Laser validou produtos multifeixe de 150 kW para painéis de subestrutura naval, demonstrando o limite superior de potência na implantação comercial.
O gerenciamento térmico continua sendo um gargalo além de 10 kW, impulsionando inovações em refrigeradores de microcanais e materiais de mudança de fase que mantêm a qualidade do feixe. Em contraste, as fontes de 1 a 2 kW dominam as ferramentas eletrônicas e médicas, onde a baixa entrada de calor evita a distorção de componentes. Os roteiros tecnológicos indicam o contínuo escalonamento de potência combinado com a conformação adaptativa de feixe que divide a energia em múltiplos pontos, possibilitando o processamento paralelo e tempos de ciclo de linha mais elevados.
Por Aplicação:
Corte Lidera Enquanto Limpeza Cresce RapidamenteO corte reteve 43,65% da receita em 2025, pois continua sendo o processo fundamental nas indústrias automotiva, aeroespacial e de fabricação contratual. Células robóticas multieixo estendem o corte a perfis complexos que reduzem a contagem de peças e o peso em estruturas de veículos. A limpeza e a ablação, embora partindo de uma base menor, crescem a uma CAGR de 8,31%, à medida que a remoção a laser substitui produtos químicos perigosos sob as regras de VOC em endurecimento na União Europeia.
A soldagem se beneficia da montagem de pacotes de baterias para veículos elétricos, onde as juntas de cobre e alumínio requerem controle térmico rigoroso para evitar porosidade. O revestimento e o endurecimento servem à reforma de óleo e gás, aplicando revestimentos resistentes ao desgaste que prolongam a vida útil das ferramentas. A integração de sistemas de visão por IA quantifica a rugosidade da borda de corte em tempo real, alimentando a otimização de parâmetros em malha fechada e elevando o rendimento na primeira passagem acima de 98%.
Por Indústria do Usuário Final:
Automotivo Impulsiona Volume, Aeroespacial Acelera o CrescimentoAs linhas automotivas responderam por 29,45% da demanda de 2025, refletindo as economias de escala de carroceria bruta (body-in-white) e os tempos de ciclo padronizados que justificam investimentos de vários milhões de dólares. A Volkswagen implantou células idênticas de 4 kW em três plantas europeias, reduzindo a variância de engenharia e o estoque de peças sobressalentes. Aeroespacial e defesa, embora menor em valor absoluto, está prevista para expandir a uma CAGR de 8,05% até 2031, pois a soldagem de precisão e os subsistemas de HEL requerem configurações de alta potência personalizadas.
Os segmentos de eletrônicos exigem precisão abaixo do micron durante o corte de wafers e a perfuração de vias, dependendo de pulsos ultrarrápidos para evitar danos térmicos ao silício. As empresas de dispositivos médicos adotam a soldagem a laser para componentes implantáveis devido à biocompatibilidade e ao risco limitado de contaminação, alinhando-se com a orientação crescente da FDA que apoia o processo. Os setores de energia, incluindo eólica e hidrogênio, criam demanda por corte de seção espessa e revestimento resistente à corrosão na fabricação de turbinas e dutos.
Por Modo de Operação:
Eficiência de Onda Contínua Versus Precisão UltrarrápidaA operação em onda contínua (CW) deteve 46,20% da receita em 2025, fornecendo entrega constante de energia adequada para linhas de corte e soldagem de aço de alto rendimento. A estabilidade da fibra CW permite a modulação de potência em tempo real para acomodar variações de espessura. Os modos ultrarrápidos, definidos por pulsos de pico- e femtossegundo, estão projetados para crescer a uma CAGR de 7,60% até 2031, impulsionados pela perfuração de vidro para telas de smartphones e pela ablação de polímeros de precisão em eletrônicos flexíveis.
As fontes pulsadas de nanossegundo preenchem o meio-termo para soldagem pontual e corte de folhas finas, onde a entrada de calor deve ser confinada localmente. As tecnologias emergentes de modo burst empilham pulsos de femtossegundo dentro de envelopes de nanossegundo, combinando o rendimento da onda contínua com a fidelidade do processamento a frio, e espera-se que desafiem os modos estabelecidos após 2026 no setor de sistemas de laser de alta potência.
Análise Geográfica
Mercado de Sistemas de Laser de Alta Potência da APAC
A Ásia-Pacífico gerou 38,60% da receita de 2025, combinando a escala da China com as capacidades de equipamentos de precisão do Japão. A agenda "Made in China 2025" de Pequim impulsiona a adoção à medida que as montadoras domésticas eletrificam suas frotas, enquanto a Wuhan HG Laser e a Raycus fornecem plataformas econômicas que encurtam o retorno sobre o investimento para os fabricantes locais. Produtores japoneses como a FANUC integram controle avançado de feixe que se alinha com os requisitos de litografia de semicondutores, reforçando a liderança regional em nichos ultrarrápidos.
Mercado de Sistemas de Laser de Alta Potência da Europa
A Europa ocupa o segundo lugar em valor, mas lidera os segmentos orientados por políticas. A Lei da Indústria de Emissões Líquidas Zero subsidia a limpeza e a soldagem a laser para reduzir o impacto ambiental dos produtos químicos, apoiando a adoção na Alemanha, França e Itália. As agências de defesa europeias cofinanciam demonstradores de laser de alta energia, criando transbordamentos para a manufatura civil por meio de bases de fornecedores compartilhadas. A escassez de mão de obra qualificada continua sendo uma restrição, elevando o interesse em máquinas assistidas por inteligência artificial que reduzem a especialização do operador.
Mercado de Sistemas de Laser de Alta Potência do Oriente Médio e África
O Oriente Médio e a África representam a trajetória de crescimento mais rápida, com um CAGR de 8,78% até 2031. A Visão 2030 da Arábia Saudita impulsiona projetos de aviação, energia renovável e aço local, cada um dependente de soluções do mercado de sistemas de laser de alta potência para fabricação de precisão. Os Emirados Árabes Unidos investem em centros de manutenção, reparo e revisão que adotam o revestimento a laser para a recuperação de pás de turbinas. A limitada oferta doméstica de componentes incentiva parcerias com integradores europeus e asiáticos, moldando um ecossistema híbrido de maquinário importado e serviços localizados.

Panorama regulatório
Os sistemas de laser de alta potência são regidos principalmente por regras de segurança de produtos a laser e de exposição no ambiente de trabalho que determinam a classificação, a rotulagem, os intertravamentos e os requisitos de invólucro de proteção para equipamentos industriais de corte, soldagem e limpeza. Uma atualização-chave é a publicação da IEC 60825-1:2026 (7 de maio de 2026), juntamente com a IEC TS 60825-13:2026 (3 de fevereiro de 2026), que renovam os modelos de classificação de riscos e as orientações de medição, motivando trabalhos de revalidação para OEMs e integradores que vendem globalmente.
As estruturas regulatórias nacionais frequentemente fazem referência a ou aceitam o alinhamento com a IEC. Nos Estados Unidos, o FDA Laser Notice No. 56 permite a conformidade com a IEC 60825-1 e a IEC 60601-2-22 em substituição a partes do 21 CFR 1040.10/1040.11 para produtos a laser, enquanto a OSHA mantém obrigações dos empregadores para o controle de riscos a laser nos ambientes de trabalho. O Canadá administra os requisitos para produtos a laser por meio do Radiation Emitting Devices Regulations (REDR), atualizado em 9 de outubro de 2025. A China implementou a GB/T 7247.12-2026, em vigor a partir de 1 de agosto de 2026, para requisitos de segurança de sistemas ópticos especificados, reforçando a necessidade de documentação de conformidade e rotulagem específicas por região em todas as remessas.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas e componentes fotônicos upstream, incluindo insumos de diodos de bombeamento dependentes de gálio, dopantes de terras raras para fibras ativas e sílica fundida de alta pureza e materiais de revestimento óptico para ópticas de alto limiar de dano. A especialização em componentes é concentrada, com uma grande parcela da capacidade de crescimento epitaxial e de encapsulamento de chips localizada na Ásia-Pacífico, o que aumenta a sensibilidade de prazos de entrega e preços quando controles de exportação ou licenciamento de materiais interrompem os fluxos, como refletido no contexto do relatório sobre a volatilidade do gálio.
Os participantes midstream integram diodos de bombeamento, fibras, entrega de feixe, refrigeração, eletrônica de potência e controles em fontes de laser e sistemas completos (cortadoras 2D/3D, células de soldagem e plataformas de limpeza). Frequentemente combinam esses sistemas com módulos de monitoramento por IA e ajuste de feixe em malha fechada. No downstream, integradores de sistemas, parceiros de robótica e automação, e OEMs usuários finais (carroceria automotiva "body-in-white", microssoldagem aeroespacial, semicondutores e eletrônica, e fabricantes líderes de HEL de defesa) impulsionam a engenharia de aplicação, a qualificação e o serviço. O serviço de pós-venda, peças de reposição e suporte de processo são reservas de valor essenciais, pois o tempo de atividade e as bibliotecas de parâmetros determinam o rendimento realizado, enquanto as lacunas de mão de obra em revestimentos ópticos e ópticas de alta potência restringem a expansão de configurações personalizadas de alta energia destacadas em avaliações da cadeia de suprimentos de energia direcionada.
Cenário Competitivo
O mercado de sistemas de laser de alta potência apresenta fragmentação moderada. Os incumbentes alemães e norte-americanos TRUMPF, IPG Photonics e Coherent controlam os segmentos premium por meio da integração de componentes de ponta a ponta, elevados gastos em P&D e amplas redes de serviço. As empresas chinesas Han's Laser e HSG Laser praticam preços mais baixos, obtendo rápidos ganhos de participação em células de 2 a 6 kW para oficinas de trabalho e fornecedores automotivos regionais. Seus ecossistemas domésticos de componentes encurtam os prazos de entrega e facilitam ciclos agressivos de atualização.
As movimentações estratégicas concentram-se no alinhamento vertical. A IPG produz diodos de bombeamento e cabeças de entrega de fibra internamente, protegendo as margens da volatilidade do gálio. Os lasers TruDisk da TRUMPF integram sensores proprietários que alimentam painéis de manutenção preditiva, reduzindo o tempo de inatividade não planejado. A Coherent avança módulos de IA como o SmartSense+, que são instalados em máquinas legadas, estendendo ciclos de vida e gerando receita de SaaS.
Os padrões de parceria ilustram lacunas tecnológicas. A Lumentum colabora com o Centro de Tecnologia de Fabricação do Reino Unido em ópticas de combinação de feixes para fontes acima de 50 kW, visando licitações de defesa. O contrato de USD 171 milhões da nLIGHT com o Exército dos Estados Unidos valida matrizes de fibra de alta potência comerciais para sistemas de campo, unindo os roteiros militares e industriais.
Líderes do Setor de Sistemas de Laser de Alta Potência
-
Prima Industrie S.p.A.
-
IPG Photonics Corporation
-
Bystronic AG
-
Coherent Corp.
-
Preco Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Laser de Alta Potência
- TRUMPF SE + Co. KG
- IPG Photonics Corporation
- Coherent Corp.
- Han's Laser Technology Industry Group Co., Ltd.
- Bystronic AG
- Prima Industrie S.p.A.
- EL.EN. S.p.A.
- Preco Inc.
- HSG Laser
- Amada Co., Ltd.
- Mitsubishi Electric Corporation
- Wuhan HG Laser Engineering Co., Ltd.
- Raycus Fiber Laser Technologies Co., Ltd.
- nLIGHT, Inc.
- Lumentum Operations LLC
- Jenoptik AG
- Mazak Optonics Corp.
- FANUC Corporation
- Trotec Laser GmbH
- Universal Laser Systems, Inc.

Oportunidades de mercado e perspectivas futuras
Os programas de energia direcionada de defesa e o aumento da potência ultra-alta industrial criam espaço em branco para fornecedores capazes de entregar controle de feixe robustecido, gerenciamento térmico e ópticas qualificadas em potências mais altas. Em julho de 2026, o Departamento de Defesa dos EUA concedeu contratos iniciais do Joint Laser Weapon System (JLWS) totalizando 86 milhões de dólares para a Lockheed Martin e a nLIGHT Defense para protótipos containerizados em plataformas terrestres e marítimas. Essa concessão apoia a demanda por módulos de bombeamento escaláveis, combinação de feixes e subsistemas de alta confiabilidade, que também se espraiam para plataformas industriais acima de 6 kW.
No lado industrial, o aumento de potência e a automação aprofundam a adoção na construção naval, em equipamentos pesados e na fabricação de novas energias, onde chapas mais espessas, ciclos de trabalho mais altos e envelopes de trabalho maiores são comuns. Em abril de 2026, a Wuhan Raycus anunciou a produção em massa de um laser de fibra contínuo de 220 kW, reforçando o impulso de comercialização em níveis de potência muito altos e expandindo o conjunto endereçável de tarefas de corte e soldagem que anteriormente dependiam de múltiplas estações de menor potência. Uma oportunidade paralela reside em atualizações de inteligência de processo, onde o monitoramento habilitado por IA e o ajuste em malha fechada (como referenciado por meio de plataformas como o Coherent SmartSense+) apoia retrofits e receita de serviços impulsionada por software para bases instaladas que enfrentam restrições de mão de obra e metas de redução de refugo.
Recent Industry Developments in Mercado de Sistemas de Laser de Alta Potência
- Julho de 2026: a IPG Photonics anunciou uma oferta vinculante para adquirir a Lumibird Medical, expandindo sua presença em plataformas de laser médico. O anúncio amplia a exposição além do processamento industrial de materiais e apoia o aproveitamento compartilhado de componentes e manufatura em arquiteturas de laser de alta potência e precisão.
- Janeiro de 2026: a Bystronic concluiu a aquisição da divisão Tools for Materials Processing da Coherent Corp. e formou a unidade de negócios Bystronic Rofin. Essa consolidação amplia o portfólio tecnológico e a base instalada da Bystronic em ferramentas de processamento de materiais, fortalecendo sua capacidade de combinar sistemas, software e serviço.
- Maio de 2024: a IPG Photonics lançou o LightWELD Cobot System, integrando um robô colaborativo com uma plataforma de soldagem a laser portátil. O produto reduz as barreiras de automação para fabricantes menores e apoia a adoção mais rápida de células de soldagem a laser padronizadas e prontas para uso em produção de alta variedade.


Mercado de Sistemas de Laser de Alta Potência Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este relatório, o mercado abrange a receita gerada por sistemas de laser de alta potência com saída de laser igual ou superior a 1 kW, comercializados para usos industriais e de defesa em diversas regiões. O dimensionamento segue o valor de vendas dos sistemas em USD, contabilizado no ponto de venda a usuários finais e integradores.
Exclusões de escopo: Excluímos lasers de baixa potência abaixo de 1 kW, componentes de laser avulsos e serviços como contratos exclusivos de manutenção, salvo quando incluídos em uma venda de sistema.
Visão Geral da Segmentação
-
Por Tipo de Fonte de Laser
- Laser de Fibra
- Laser de Disco
- Laser de Diodo
- Laser de CO₂
- Outros Tipos de Fonte de Laser
-
Por Potência de Saída
- 1 - 2 kW
- 2 - 6 kW
- Acima de 6 kW
-
Por Aplicação
- Corte
- Soldagem
- Revestimento
- Endurecimento
- Limpeza e Ablação
-
Por Indústria do Usuário Final
- Automotivo
- Aeroespacial e de Defesa
- Eletrônicos e Semicondutores
- Dispositivos Médicos
- Energia e Eletricidade
- Outras Indústrias do Usuário Final
-
Por Modo de Operação
- Onda Contínua
- Pulsado
- Ultrarrápido (ps/fs)
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
-
Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
-
Oriente Médio e África
-
Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
-
África
- África do Sul
- Egito
- Restante da África
-
Oriente Médio
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do conjunto de demanda endereçável e o contexto de remessas para onde os sistemas de laser de alta potência são efetivamente utilizados. Recorremos a fontes públicas como dados de manufatura do US Census Bureau, séries de produção industrial do Eurostat, indicadores macroeconômicos do Banco Mundial e do FMI, e estatísticas de comércio da UN Comtrade para avaliar a intensidade de produção e os fluxos de equipamentos entre fronteiras.
Para traduzir esses sinais em demanda por sistemas de laser, também analisamos fontes como referências de normas ISO e IEC, bases de dados de patentes para inovações em laser e entrega de feixe, e divulgações de aquisições de defesa e documentos orçamentários onde programas de energia direcionada são referenciados em alto nível. Registros de empresas, apresentações a investidores e imprensa setorial confiável são utilizados para verificar adições de capacidade, direção de preços e onde novas plataformas são instaladas. Além disso, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, análise de patentes, contexto de remessas de importação e exportação em nível de embarque, e informações de mercado relacionadas à defesa onde isso auxilia na validação de premissas sem superajustar o modelo. Essas fontes documentais são ilustrativas e não exaustivas, e muitas outras referências foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para validar como os sistemas de laser de alta potência são especificados e adquiridos, e quais aplicações respondem pela maior parcela de valor na prática. Entrevistamos e pesquisamos especialistas do lado dos fabricantes de equipamentos originais (OEM), integradores de sistemas, distribuidores e equipes de engenharia e compras de usuários finais nas principais regiões, de modo que as lacunas identificadas na pesquisa documental possam ser preenchidas e as premissas testadas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Executivos de alto nível (CXOs): 15% | APAC: 49% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 39% | EMEA: 30% |
| Participantes menores: 18% | Gerentes: 46% | Américas: 21% |
Dimensionamento de Mercado e Previsão
O mercado é dimensionado por meio de uma abordagem combinada, em que a visão de cima para baixo é construída a partir de dados de produção manufatureira e sinais de demanda vinculados a despesas de capital para reconstruir as prováveis aquisições de sistemas em corte, soldagem e usos adjacentes. Essa visão é então corroborada por verificações seletivas de baixo para cima, como a consolidação de uma amostra de receitas de fornecedores por região, a validação do mix de canais com integradores e o teste de estresse das faixas de preço médio de venda em relação às classes de kW típicas.
Os insumos do modelo incluem a mudança de mix entre faixas de potência (1-2 kW, 2-6 kW e acima de 6 kW), a intensidade de adoção na carroceria bruta automotiva e na fabricação geral, o cronograma de programas de energia direcionada para defesa e o ciclo de substituição da base instalada de sistemas mais antigos. Também monitoramos indicadores relacionados à utilização, como oscilações na produção fabril, carteiras de pedidos discutidas em registros e grandes expansões de capacidade, pois influenciam as aquisições de curto prazo. Onde a visibilidade de baixo para cima é incompleta em países menores, preenchemos as lacunas usando intensidade de importação, proxies de produção industrial e taxas de penetração validadas por especialistas, em vez de assumir demanda uniforme.
Para a previsão, a análise de cenários é utilizada para traduzir os principais direcionadores em um intervalo realista, e então um caso central é escolhido após o retorno primário sobre a progressão de preços e as restrições de capacidade. A previsão final é expressa em USD, com tratamento consistente de moeda e inflação para que as comparações ano a ano permaneçam legíveis.
Ciclo de Validação de Dados e Atualização
A validação é realizada em camadas para que resultados incomuns sejam identificados precocemente. Comparamos os totais modelados com sinais independentes, como a direção dos gastos regionais com máquinas-ferramenta, padrões de importação de equipamentos industriais relacionados a laser e os volumes implícitos de sistemas que as faixas de preço exigiriam.
Quando surgem grandes variações, as premissas são revisadas e ligações de acompanhamento são acionadas com o tipo de respondente mais relevante — por exemplo, integradores para mudanças no mix de aplicações ou usuários finais para o momento de substituição. Antes da aprovação final, o conjunto de dados e os cálculos passam por revisões analíticas em múltiplas etapas, seguidas de uma verificação final de consistência entre regiões e lógica de uso final. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, após os quais uma nova revisão pré-entrega é concluída para que os clientes recebam a visão mais recente.
Tamanho do Mercado Global de Sistemas de Laser de Alta Potência da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas de laser de alta potência podem parecer muito distintos mesmo quando o tema parece semelhante, porque o limite de escopo e a unidade de medida não são tratados da mesma forma. As diferenças também decorrem de como os preços são tendenciados, qual ano é tratado como o tamanho atual e se os números são atualizados após mudanças relevantes na demanda industrial.
Ao monitorar os indicadores de demanda em nível de aplicação e o mix de faixas de potência, a Mordor Intelligence mantém o total de mercado vinculado às vendas de sistemas de 1 kW ou mais, enquanto algumas estimativas ampliam o conjunto ao mesclar categorias de laser adjacentes ou contabilizar receitas exclusivas de componentes como sistemas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 12,56 bilhões de USD (2026) | |
| Publicação Comercial A | 7,55 bilhões de USD (2025) | Esta estimativa parece utilizar uma definição mais restrita que pode subestimar o valor total do sistema, podendo misturar equipamentos com escopo parcial, como tipos de laser ou usos finais selecionados, o que reduz o total comparável. |
| Relatório Setorial B | 3,89 bilhões de USD (2026) | O escopo parece mais próximo de um subconjunto (por exemplo, um tipo específico de laser como fibra de onda contínua) do que de todos os sistemas de laser de alta potência, o que torna o valor materialmente menor em comparação com uma visão de mercado completa. |
A tabela indica que a dispersão decorre principalmente do que é contabilizado como sistema e se o escopo abrange o universo completo de sistemas de laser de alta potência ou uma fatia mais restrita por tipo ou caso de uso. Nossa abordagem permanece rastreável a limites claros de potência, sinais de demanda por aplicação e faixas de preço práticas, o que torna o resultado mais fácil de reproduzir e explicar.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de laser de alta potência em 2026?
Está avaliado em USD 12,56 bilhões e caminha para atingir USD 16,46 bilhões até 2031 a uma CAGR de 5,55%.
Qual região contribui com a maior receita?
A Ásia-Pacífico detém 38,60% do faturamento de 2025, em razão do volume de fabricação da China e das aplicações de precisão do Japão.
Qual faixa de potência lidera a adoção na produção automotiva?
A faixa de 2 a 6 kW assegura 48,35% de participação, pois equilibra rendimento com custo para peças de aço e alumínio de carroceria bruta (body-in-white).
Por que os sistemas de limpeza a laser estão ganhando força?
As regras ambientais no âmbito da Diretiva de Emissões Industriais da União Europeia favorecem a preparação de superfícies sem produtos químicos, impulsionando uma CAGR de 8,31% nas unidades de limpeza e ablação.
Como o risco da cadeia de suprimentos está afetando a produção de diodos?
O controle chinês de 90% do fornecimento de gálio e as recentes licenças de exportação inflacionaram os preços dos diodos e estimularam a pesquisa em materiais alternativos.
Quais empresas dominam o segmento premium?
TRUMPF, IPG Photonics e Coherent lideram por meio da produção integrada de componentes, controle avançado de feixe e redes de serviço globais.
Página atualizada pela última vez em:



