
Taille et part de marché des systèmes laser haute puissance
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 12.56 Milliards de dollars |
| Taille du Marché (2031) | 16.46 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.55 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des systèmes laser haute puissance par Mordor Intelligence
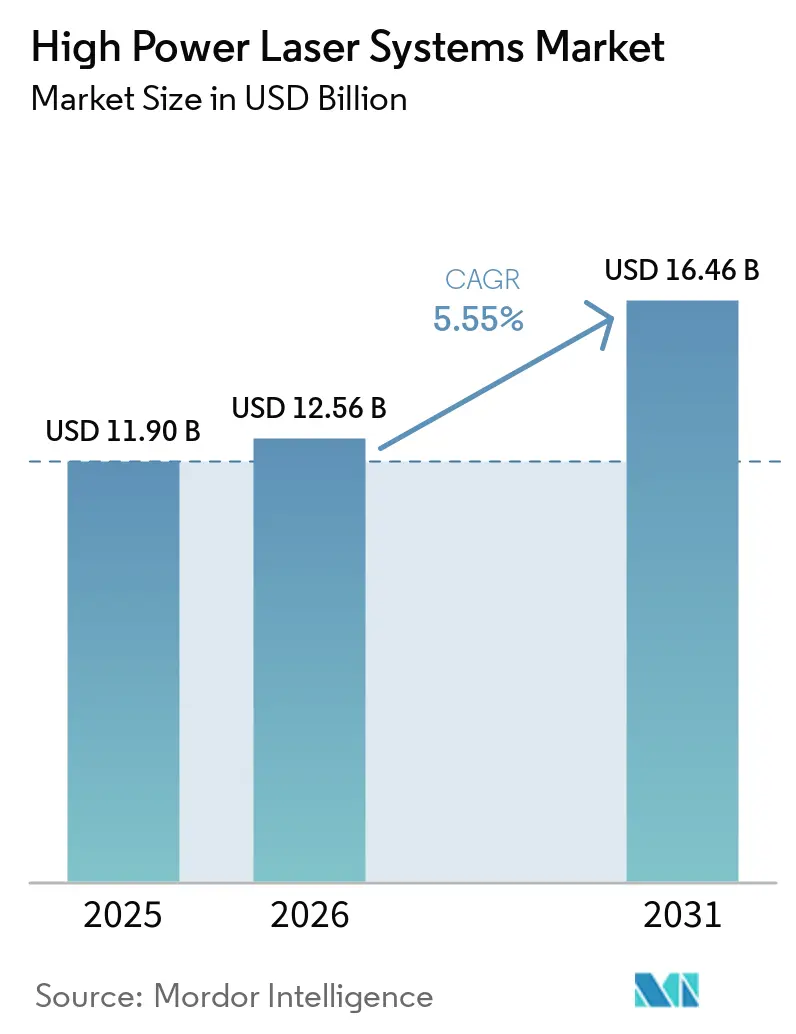
Le marché des systèmes laser haute puissance devrait croître de 11,9 milliards USD en 2025 à 12,56 milliards USD en 2026 et atteindre 16,46 milliards USD d'ici 2031, soit un TCAC de 5,55 % sur la période 2026-2031. Une demande soutenue provenant des lignes d'assemblage carrosserie-en-blanc pour véhicules électriques, du micro-soudage aérospatial et des déploiements de lasers à haute énergie (HEL) dans le secteur de la défense sous-tend cette expansion. Les fabricants privilégient les plateformes à base de fibre qui combinent une efficacité par rapport à la puissance d'entrée de 50 % avec une précision de trait de coupe inférieure à 50 µm, orientant les investissements en capital vers des solutions haute puissance qui surpassent les procédés mécaniques conventionnels. Les initiatives de relocalisation des chaînes d'approvisionnement financées par la loi CHIPS amplifient les investissements domestiques dans les équipements laser, tandis que les incitations de l'Union européenne dans le cadre de la loi sur l'industrie zéro émission nette accélèrent l'adoption du nettoyage laser pour répondre aux objectifs environnementaux. La modernisation de la défense consolide la demande en systèmes dépassant 100 kW, alors que les alliés de l'OTAN formalisent leurs acquisitions de plateformes à énergie dirigée.
Points clés du rapport
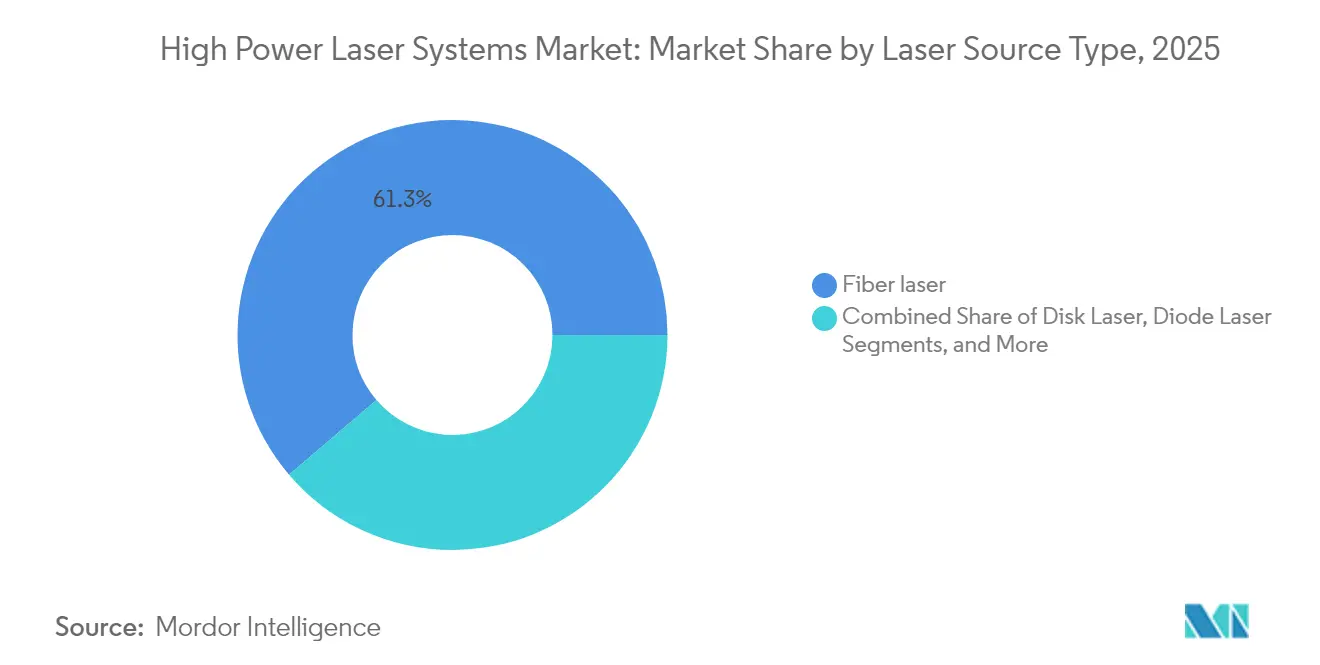
- Par type de source laser, les lasers à fibre ont représenté 61,25 % des revenus en 2025, tandis que les lasers à fibre ultrarapides devraient croître à un TCAC robuste de 6,95 % jusqu'en 2031.
- Par puissance de sortie, la catégorie 2–6 kW a dominé avec une part de 48,35 % en 2025, tandis que la puissance de sortie supérieure à 6 kW devrait connaître l'expansion la plus rapide à un TCAC de 7,12 % d'ici 2031.
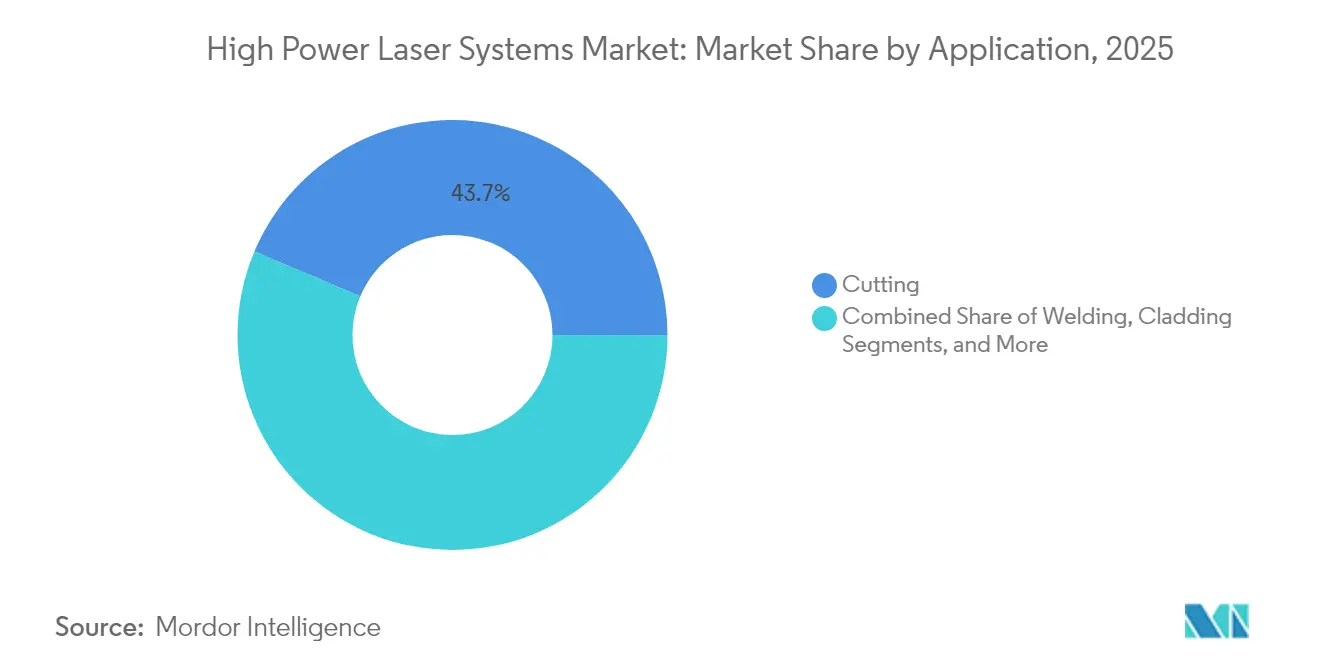
- Par application, la découpe est restée l'application principale avec une part de 43,65 % en 2025, tandis que le nettoyage et l'ablation devraient croître le plus rapidement, enregistrant un TCAC de 8,31 % jusqu'en 2031.
- Par industrie utilisatrice finale, l'automobile a capturé la plus grande part à 29,45 % en 2025, tandis que l'aérospatiale et la défense devraient dépasser les autres secteurs avec une croissance de TCAC de 8,05 % d'ici 2031.
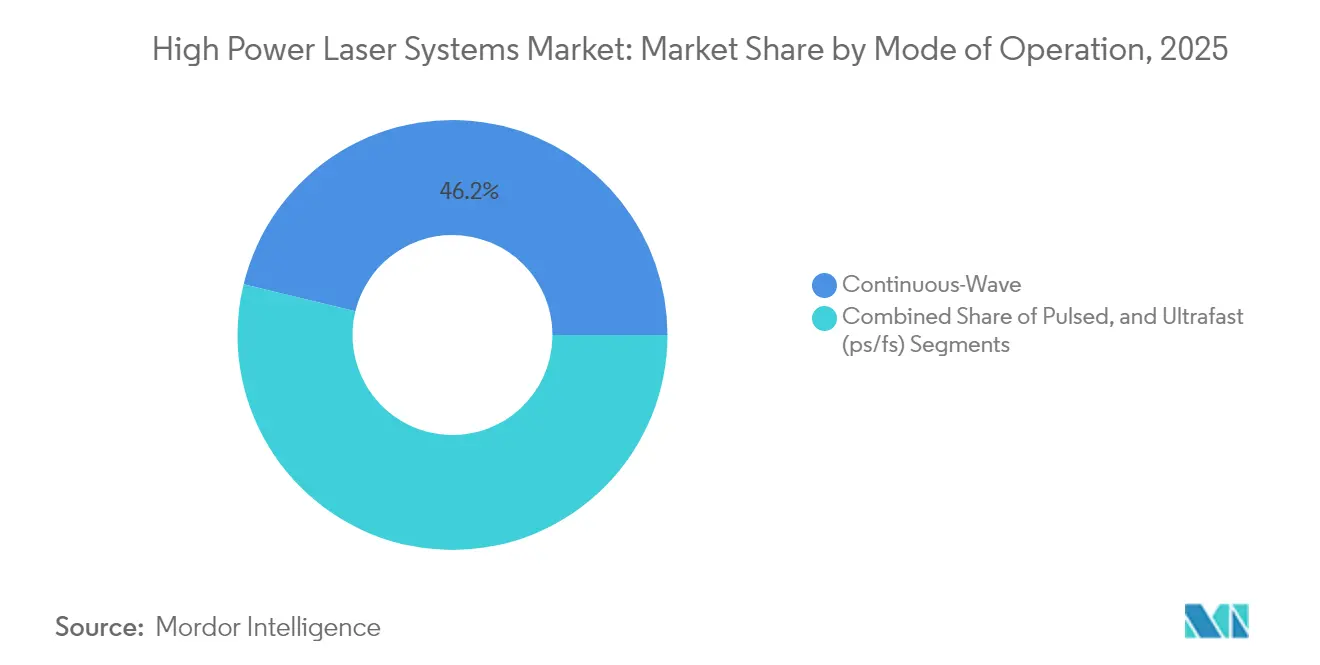
- Par mode de fonctionnement, les systèmes à onde continue ont détenu 46,20 % du marché en 2025, tandis que les lasers ultrarapides (fs/ps) devraient se développer rapidement à un TCAC de 7,60 % jusqu'en 2031.
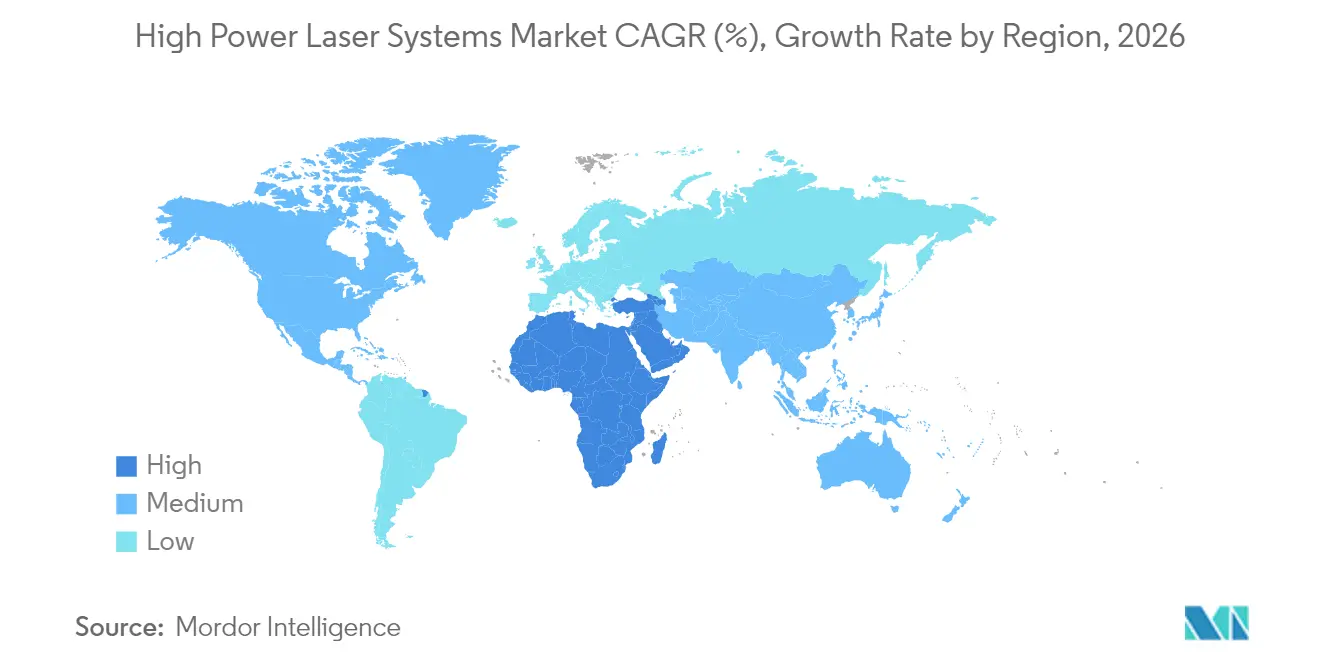
- Par géographie, l'Asie-Pacifique a détenu une part de revenus de 38,60 % en 2025 ; le Moyen-Orient et l'Afrique devraient se développer à un TCAC de 8,78 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transition vers les lignes de découpe à très haute puissance carrosserie-en-blanc pour véhicules électriques | +1.20% | Mondial, avec concentration en Chine, en Allemagne et aux États-Unis | Moyen terme (2-4 ans) |
| La relocalisation post-pandémique stimule les investissements dans l'automatisation par laser à fibre | +0.90% | Amérique du Nord et Europe, avec extension vers le Mexique | Court terme (≤ 2 ans) |
| Demande en micro-soudage aérospatial avec trait de coupe inférieur à 50 µm | +0.70% | Amérique du Nord, Europe, avec présence émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Le réglage de faisceau en boucle fermée assisté par IA réduit les rebuts et les coûts énergétiques | +0.80% | Mondial, adoption précoce en Allemagne, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Les programmes de modernisation HEL de la défense (supérieur à 100 kW) accélèrent les acquisitions | +0.60% | États-Unis, avec extension aux alliés de l'OTAN | Long terme (≥ 4 ans) |
| Incitations de la loi de l'Union européenne sur l'industrie zéro émission nette pour le traitement laser écologique | +0.40% | Union européenne, avec influence sur les normes mondiales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Transition vers les lignes de découpe à très haute puissance carrosserie-en-blanc pour véhicules électriques
Les plateformes de véhicules électriques nécessitent des cadres en aluminium et des assemblages multi-matériaux qui exigent une précision laser de 0,1 mm tout en limitant la charge thermique à proximité des cellules lithium-ion. L'usine Tesla d'Austin utilise des systèmes à fibre de 6 kW et plus pour souder les boîtiers de batteries à des vitesses de production supérieures à 15 m/min.[1]Tesla, "Lettre aux actionnaires T4 2024," tesla.com Les fabricants chinois BYD et CATL prolongent cette tendance, les lignes de batteries Blade de BYD déployant des équipements de 10 kW pour des boîtiers en acier de 3,2 mm. Le flux de commandes qui en résulte génère des contrats pluriannuels pour les intégrateurs de systèmes et les fournisseurs de diodes.
La relocalisation post-pandémique stimule les investissements dans l'automatisation par laser à fibre
Les chocs mondiaux sur les chaînes d'approvisionnement ont poussé les fabricants de semi-conducteurs, d'aérospatiale et de dispositifs médicaux à relocaliser leur production. La loi CHIPS et Science oriente 52 milliards USD vers la capacité de fabrication de puces aux États-Unis, chaque installation intégrant des cellules de découpe, perçage et soudage laser.[2]Département américain du Commerce, "Mise à jour sur la mise en œuvre de la loi CHIPS et Science," commerce.gov La plateforme SmartSense+ de Coherent offre une surveillance des procédés assistée par IA qui réduit l'intervention des opérateurs et maintient une qualité constante à des cadences plus élevées. Des démarches similaires en Europe utilisent l'automatisation laser pour compenser des coûts de main-d'œuvre plus élevés, soutenant la demande en équipements au-delà des premières constructions d'usines.
Demande en micro-soudage aérospatial avec trait de coupe inférieur à 50 µm
Les constructeurs de satellites et les prestataires de lancement ont besoin de largeurs de trait de coupe inférieures à 50 µm pour les réseaux d'antennes et les panneaux de micro-vias. SpaceX rapporte une tolérance de positionnement du faisceau de ±0,03 mm dans la fabrication des antennes Starlink, réalisable uniquement avec des sources à fibre ultrarapides réglées pour l'ablation à froid. Les composants de fusion d'ITER et les optiques spatiales profondes de la NASA ajoutent des programmes à long cycle qui maintiennent les fournisseurs laser engagés dans des projets à haute valeur ajoutée.[3]NASA, "Techniques de fabrication du télescope James Webb," nasa.gov
Le réglage de faisceau en boucle fermée assisté par IA réduit les rebuts et les coûts énergétiques
Les algorithmes d'apprentissage automatique optimisent la puissance, la vitesse et la mise au point en temps réel, réduisant la consommation d'énergie de 15 à 25 % lors des essais de production tout en améliorant la régularité de la qualité des bords.[4]Société de photonique IEEE, "Apprentissage automatique pour le traitement laser," photonicssociety.org Les contrôleurs FPGA ajustent les paramètres en quelques microsecondes, permettant aux lignes à haute diversité de produits de changer de métaux sans longues mises en œuvre. La réduction des rebuts et la baisse des factures d'électricité améliorent le retour sur investissement et élargissent l'adoption parmi les petites et moyennes entreprises malgré des coûts initiaux élevés.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Retour sur investissement en capital supérieur à 4 ans pour les PME en fabrication à faible volume | -0.80% | Mondial, affectant particulièrement les marchés émergents | Court terme (≤ 2 ans) |
| Renforcement des réglementations de sécurité des faisceaux haute puissance (IEC 60825-5) | -0.30% | Mondial, avec une application plus stricte dans l'Union européenne et en Amérique du Nord | Moyen terme (2-4 ans) |
| Volatilité de l'approvisionnement en diodes à base de gallium | -0.60% | Mondial, avec un impact aigu sur les fabricants non chinois | Court terme (≤ 2 ans) |
| Pénurie de talents en ingénierie des procédés laser | -0.50% | Amérique du Nord, Europe, avec des défis émergents en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Retour sur investissement en capital supérieur à 4 ans pour les PME en fabrication à faible volume
Les coûts totaux clés en main d'une cellule à fibre de 4 kW avoisinent 500 000 USD, entraînant des délais de retour sur investissement dépassant 4 ans lorsque l'utilisation tombe en dessous de 60 %. Les programmes de financement de Bystronic et des banques régionales réduisent les barrières à l'entrée en transférant les paiements vers les budgets d'exploitation, mais les perceptions de risque restent élevées sur les marchés émergents où la visibilité des commandes est limitée.[5]BYD Company, "Note sur la fabrication de la batterie Blade," byd.com
Volatilité de l'approvisionnement en diodes à base de gallium
La Chine contrôle environ 90 % de la production de gallium et a imposé des licences d'exportation en décembre 2024, réduisant le volume des importations américaines de 40 % et faisant monter les prix des diodes. Le stockage stratégique et le recyclage offrent un soulagement temporaire, tandis que la recherche sur les composés sans gallium et le raffinage national vise la résilience à long terme du marché des systèmes laser haute puissance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de source laser :
la domination de la fibre stimule l'innovationLes lasers à fibre ont capturé 61,25 % des revenus en 2025 grâce à une efficacité par rapport à la puissance d'entrée de 50 % et à la fiabilité de la fibre scellée. Les variantes à fibre ultrarapides progressent à un TCAC de 6,95 %, répondant aux composants de semi-conducteurs et médicaux qui nécessitent des zones thermiquement affectées minimales. Les systèmes CO₂ persistent dans la découpe de matériaux non métalliques épais et de bois, tandis que les lasers à disque servent des niches de soudage automobile, où les profils de faisceau en chapeau haut de forme facilitent la pénétration. Les plateformes à émission directe par diode se développent dans les lignes de durcissement de surface, mais leur plafond de 5 kW limite une adoption plus large. La taille du marché des systèmes laser haute puissance pour les plateformes à fibre devrait atteindre 10,08 milliards USD d'ici 2031, à mesure que l'automatisation se répand au-delà des équipementiers leaders.
La pression concurrentielle des fournisseurs chinois comprime les prix de vente moyens, mais la propriété intellectuelle dans la combinaison de faisceaux, le contrôle de mode et la surveillance en temps réel aide les leaders du marché à défendre leurs positions. Les normes de sécurité telles que l'IEC 60825 favorisent les fibres en raison de leur divergence plus faible, facilitant l'intégration en atelier sans grandes enceintes de protection. La R&D continue autour des diodes à émetteur unique de classe kilowatt débloquerait de nouvelles architectures de source, mais la commercialisation est peu probable avant 2027.


Par puissance de sortie :
les systèmes de gamme intermédiaire équilibrent performance et coûtLes systèmes dans la plage 2–6 kW ont représenté 48,35 % de la part de marché des systèmes laser haute puissance en 2025, s'adaptant aux épaisseurs d'acier automobile et offrant des vitesses de découpe supérieures à 15 m/min avec une qualité de bord stable. Les unités supérieures à 6 kW devraient afficher un TCAC de 7,12 % jusqu'en 2031, car la construction navale, les équipements lourds et les programmes HEL de défense nécessitent une pénétration plus profonde et le traitement de plaques plus épaisses. Han's Laser a validé des produits multifaisceaux de 150 kW pour les panneaux de sous-ensembles de navires, démontrant la limite supérieure de puissance en déploiement commercial.
La gestion thermique reste un goulot d'étranglement au-delà de 10 kW, stimulant les innovations dans les refroidisseurs à micro-canaux et les matériaux à changement de phase qui maintiennent la qualité du faisceau. En revanche, les sources de 1–2 kW dominent l'outillage électronique et médical, où un faible apport de chaleur évite la distorsion des composants. Les feuilles de route technologiques indiquent une montée en puissance continue associée à une mise en forme adaptative du faisceau qui répartit l'énergie sur plusieurs spots, permettant un traitement parallèle et des temps de cycle de ligne plus élevés.
Par application :
la découpe en tête tandis que le nettoyage progresse fortementLa découpe a conservé 43,65 % des revenus en 2025, car elle reste le procédé de base dans l'automobile, l'aérospatiale et la fabrication sous contrat. Les cellules robotiques multiaxes étendent la découpe à des profils complexes qui réduisent le nombre de pièces et le poids dans les structures de véhicules. Le nettoyage et l'ablation, bien que partant d'une base plus petite, croissent à un TCAC de 8,31 % alors que le remplacement des produits chimiques dangereux par le laser s'impose sous les réglementations de plus en plus strictes sur les composés organiques volatils au sein de l'Union européenne.
Le soudage bénéficie de l'assemblage des packs de batteries pour véhicules électriques, où les joints en cuivre et en aluminium nécessitent un contrôle thermique rigoureux pour éviter la porosité. Le placage et le durcissement servent à la remise en état dans les secteurs du pétrole et du gaz en appliquant des revêtements résistants à l'usure qui prolongent la durée de vie des outils. L'intégration de systèmes de vision par IA quantifie la rugosité du bord de découpe en temps réel, alimentant l'optimisation des paramètres en boucle fermée et poussant le rendement au premier passage au-delà de 98 %.
Par industrie utilisatrice finale :
l'automobile stimule les volumes, l'aérospatiale accélère la croissanceLes lignes automobiles ont représenté 29,45 % de la demande de 2025, reflétant les économies d'échelle de la carrosserie-en-blanc et les temps de cycle standardisés qui justifient des investissements de plusieurs millions de dollars. Volkswagen a déployé des cellules identiques de 4 kW dans trois usines européennes, réduisant les écarts d'ingénierie et les stocks de pièces de rechange. L'aérospatiale et la défense, bien que plus modestes en valeur absolue, devraient se développer à un TCAC de 8,05 % jusqu'en 2031, car le soudage de précision et les sous-systèmes HEL nécessitent des configurations haute puissance personnalisées.
Les segments électroniques exigent une précision infra-micronique lors du découpage de plaquettes et du perçage de vias, s'appuyant sur des impulsions ultrarapides pour éviter les dommages thermiques au silicium. Les fabricants de dispositifs médicaux adoptent le soudage laser pour les composants implantables en raison de la biocompatibilité et du risque de contamination limité, en accord avec les orientations croissantes de la FDA soutenant ce procédé. Les secteurs de l'énergie, notamment l'éolien et l'hydrogène, créent une demande pour la découpe de sections épaisses et le placage résistant à la corrosion dans la fabrication de turbines et de pipelines.
Par mode de fonctionnement :
efficacité de l'onde continue face à la précision ultrarapideLe fonctionnement en onde continue (OC) a détenu 46,20 % des revenus en 2025, offrant une délivrance d'énergie constante adaptée aux lignes de découpe et de soudage d'acier à haut débit. La stabilité en onde continue des fibres permet une modulation de puissance à la volée pour s'adapter aux variations d'épaisseur. Les modes ultrarapides, définis par des impulsions pico- et femtosecondes, devraient croître à un TCAC de 7,60 % jusqu'en 2031 grâce au perçage du verre pour les écrans de smartphones et à l'ablation de polymères de précision dans l'électronique flexible.
Les sources nanosecondes impulsionnelles occupent le terrain intermédiaire pour le soudage par points et la découpe de feuilles minces, où l'apport de chaleur doit être confiné localement. Les technologies émergentes en mode rafale empilent des impulsions femtosecondes dans des enveloppes nanosecondes, combinant le débit de l'onde continue avec la fidélité du traitement à froid, et devraient défier les modes existants après 2026 dans le secteur des systèmes laser haute puissance.
Analyse géographique
Marché des Systèmes Laser à Haute Puissance en Asie-Pacifique
L'Asie-Pacifique a généré 38,60 % des revenus de 2025, combinant l'échelle de la Chine avec les capacités d'équipements de précision du Japon. L'agenda « Made in China 2025 » de Pékin stimule l'adoption alors que les constructeurs automobiles nationaux électrifient leurs flottes, tandis que Wuhan HG Laser et Raycus proposent des plateformes rentables qui raccourcissent le retour sur investissement pour les fabricants locaux. Les producteurs japonais tels que FANUC intègrent un contrôle avancé du faisceau qui s'aligne sur les exigences de la lithographie pour semi-conducteurs, renforçant le leadership régional dans les niches ultrarapides.
Marché des Systèmes Laser à Haute Puissance en Europe
L'Europe se classe deuxième en valeur mais est en tête dans les segments portés par les politiques publiques. La loi sur l'industrie zéro émission nette subventionne le nettoyage et le soudage au laser afin de réduire l'impact environnemental des produits chimiques, soutenant l'adoption en Allemagne, en France et en Italie. Les agences de défense européennes cofinancent des démonstrateurs de lasers à haute énergie, créant des retombées vers la fabrication civile grâce à des bases de fournisseurs partagées. Les pénuries de main-d'œuvre qualifiée demeurent une contrainte, suscitant un intérêt croissant pour les machines assistées par intelligence artificielle qui réduisent la spécialisation des opérateurs.
Marché des Systèmes Laser à Haute Puissance au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent la trajectoire de croissance la plus rapide avec un CAGR de 8,78 % d'ici 2031. La Vision 2030 de l'Arabie saoudite pousse les secteurs de l'aviation, des énergies renouvelables et des projets sidérurgiques locaux, chacun s'appuyant sur les solutions du marché des systèmes laser à haute puissance pour la fabrication de précision. Les Émirats arabes unis investissent dans des centres de maintenance, réparation et révision adoptant le rechargement laser pour la remise en état des aubes de turbines. La faiblesse de l'approvisionnement en composants nationaux incite aux partenariats avec des intégrateurs européens et asiatiques, façonnant un écosystème hybride de machines importées et de services localisés.

Paysage réglementaire
Les systèmes laser haute puissance sont principalement régis par des règles de sécurité des produits laser et d'exposition en milieu de travail qui déterminent la classification, l'étiquetage, les verrouillages et les exigences de boîtier de protection pour les équipements industriels de découpe, de soudage et de nettoyage. Une mise à jour clé est la publication de la norme IEC 60825-1:2026 (7 mai 2026), ainsi que de l'IEC TS 60825-13:2026 (3 février 2026), qui actualisent les modèles de classification des risques et les orientations de mesure, entraînant des travaux de revalidation pour les fabricants d'équipement d'origine et les intégrateurs vendant à l'échelle mondiale.
Les cadres nationaux font couramment référence à l'alignement sur les normes IEC ou l'acceptent. Aux États-Unis, l'avis FDA Laser Notice n° 56 permet la conformité aux normes IEC 60825-1 et IEC 60601-2-22 en lieu et place de certaines parties du 21 CFR 1040.10/1040.11 pour les produits laser, tandis que l'OSHA maintient les obligations des employeurs pour contrôler les risques liés au laser sur les lieux de travail. Le Canada encadre les exigences relatives aux produits laser via le Règlement sur les dispositifs émettant des radiations (RDER), mis à jour au 9 octobre 2025. La Chine a mis en œuvre la norme GB/T 7247.12-2026, effective au 1er août 2026, pour des exigences de sécurité spécifiques aux systèmes optiques, renforçant la nécessité d'une documentation de conformité et d'un étiquetage spécifiques à chaque région pour les expéditions.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les matières premières en amont et les composants photoniques, notamment les intrants de pompage à diodes dépendants du gallium, les dopants en terres rares pour les fibres actives, et la silice fondue de haute pureté ainsi que les matériaux de revêtement optique pour les optiques à seuil de dommage élevé. La spécialisation des composants est concentrée, une grande partie de la capacité de croissance épitaxiale et de conditionnement des puces se trouvant en Asie-Pacifique, ce qui accroît la sensibilité aux délais et aux prix lorsque les contrôles à l'exportation ou l'octroi de licences de matériaux perturbent les flux, comme le reflète le contexte du rapport sur la volatilité du gallium.
Les acteurs intermédiaires intègrent diodes de pompage, fibres, systèmes de délivrance de faisceau, refroidissement, électronique de puissance et commandes dans des sources laser et des systèmes complets (découpeurs 2D/3D, cellules de soudage et plateformes de nettoyage). Ils associent souvent ces systèmes à des modules de surveillance par IA et d'ajustement de faisceau en boucle fermée. En aval, les intégrateurs de systèmes, les partenaires en robotique et automatisation, et les fabricants d'équipement d'origine utilisateurs finaux (carrosserie automobile en blanc, micro-soudage aérospatial, semi-conducteurs et électronique, et maîtres d'œuvre défense HEL) pilotent l'ingénierie applicative, la qualification et le service. Le service après-vente, les pièces détachées et le support processus constituent des bassins de valeur critiques, car le temps de disponibilité et les bibliothèques de paramètres déterminent le débit réalisé, tandis que les pénuries de main-d'œuvre dans les revêtements optiques et l'optique de haute puissance limitent la montée en échelle des configurations personnalisées à haute énergie mises en évidence dans les évaluations de chaîne d'approvisionnement de l'énergie dirigée.
Paysage concurrentiel
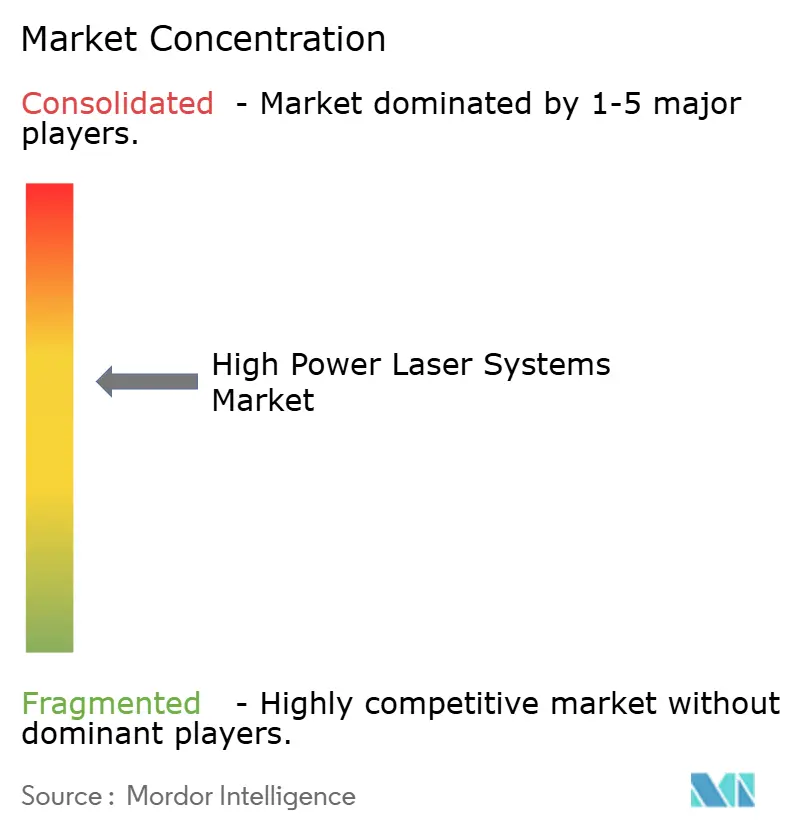
Le marché des systèmes laser haute puissance présente une fragmentation modérée. Les acteurs historiques allemands et américains TRUMPF, IPG Photonics et Coherent contrôlent les segments premium grâce à une intégration de composants de bout en bout, de lourdes dépenses en R&D et de larges empreintes de service. Les entreprises chinoises Han's Laser et HSG Laser pratiquent des prix inférieurs, enregistrant des gains de parts rapides sur les cellules de 2–6 kW destinées aux ateliers de fabrication à la demande et aux équipementiers automobiles régionaux. Leurs écosystèmes de composants nationaux raccourcissent les délais de livraison et facilitent des cycles de mise à niveau agressifs.
Les mouvements stratégiques s'articulent autour de l'alignement vertical. IPG produit en interne les diodes de pompe et les têtes de délivrance à fibre, protégeant les marges de la volatilité du gallium. Les lasers TruDisk de TRUMPF intègrent des capteurs propriétaires qui alimentent des tableaux de bord de maintenance prédictive, réduisant les arrêts imprévus. Coherent fait progresser des modules d'IA tels que SmartSense+, rétrocompatibles avec les machines existantes, prolongeant les cycles de vie et générant des revenus de type logiciel en tant que service.
Les schémas de partenariat illustrent les lacunes technologiques. Lumentum collabore avec le Centre de technologie de fabrication du Royaume-Uni sur des optiques de combinaison de faisceaux pour des sources supérieures à 50 kW, visant des appels d'offres de défense. Le contrat de 171 millions USD de nLIGHT avec l'Armée américaine valide les réseaux à fibre haute puissance commerciaux pour les systèmes de terrain, reliant les feuilles de route militaires et industrielles.
Leaders du secteur des systèmes laser haute puissance
-
Prima Industrie S.p.A.
-
IPG Photonics Corporation
-
Bystronic AG
-
Coherent Corp.
-
Preco Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes Laser à Haute Puissance
- TRUMPF SE + Co. KG
- IPG Photonics Corporation
- Coherent Corp.
- Han's Laser Technology Industry Group Co., Ltd.
- Bystronic AG
- Prima Industrie S.p.A.
- EL.EN. S.p.A.
- Preco Inc.
- HSG Laser
- Amada Co., Ltd.
- Mitsubishi Electric Corporation
- Wuhan HG Laser Engineering Co., Ltd.
- Raycus Fiber Laser Technologies Co., Ltd.
- nLIGHT, Inc.
- Lumentum Operations LLC
- Jenoptik AG
- Mazak Optonics Corp.
- FANUC Corporation
- Trotec Laser GmbH
- Universal Laser Systems, Inc.
Lire l’analyse des entreprises de systèmes laser à haute puissance

Opportunités de marché et perspectives d'avenir
Les programmes d'énergie dirigée de défense et la montée en puissance ultra-élevée industrielle créent un espace vierge pour les fournisseurs capables de livrer un contrôle de faisceau renforcé, une gestion thermique et des optiques qualifiées à des puissances plus élevées. En juillet 2026, le Département de la Défense des États-Unis a attribué les premiers contrats du Joint Laser Weapon System (JLWS), totalisant 86 millions USD, à Lockheed Martin et nLIGHT Defense pour des prototypes conteneurisés destinés aux plateformes terrestres et maritimes. Cette attribution soutient la demande de modules de pompage évolutifs, de combinaison de faisceaux et de sous-systèmes à haute fiabilité, qui se répercute également sur les plateformes industrielles au-dessus de 6 kW.
Du côté industriel, la montée en puissance et l'automatisation approfondissent l'adoption dans la construction navale, les équipements lourds et la fabrication de nouvelles énergies, où les tôles plus épaisses, les cycles de service plus élevés et les enveloppes de travail plus grandes sont courants. En avril 2026, Wuhan Raycus a annoncé la production en série d'un laser à fibre continue de 220 kW, soulignant la dynamique de commercialisation à des niveaux de puissance très élevés et élargissant l'ensemble adressable de tâches de découpe et de soudage qui reposaient auparavant sur plusieurs stations de moindre puissance. Une opportunité parallèle se situe dans les mises à niveau de l'intelligence de processus, où la surveillance activée par IA et l'ajustement en boucle fermée (comme référencé via des plateformes telles que Coherent SmartSense+) soutient les rétrofits et les revenus de service pilotés par logiciel pour les bases installées confrontées à des contraintes de main-d'œuvre et à des objectifs de réduction des rebuts.
Recent Industry Developments in Marché des Systèmes Laser à Haute Puissance
- Juillet 2026 : IPG Photonics a annoncé une offre ferme d'acquisition de Lumibird Medical, étendant sa présence dans les plateformes laser médicales. Cette annonce élargit l'exposition au-delà du traitement industriel des matériaux et soutient un effet de levier partagé en matière de composants et de fabrication à travers les architectures laser de haute puissance et de précision.
- Janvier 2026 : Bystronic a finalisé l'acquisition de la division Tools for Materials Processing de Coherent Corp. et a formé l'unité commerciale Bystronic Rofin. Cette consolidation élargit la pile technologique de Bystronic et sa base installée dans les outils de traitement des matériaux, renforçant sa capacité à regrouper systèmes, logiciels et services.
- Mai 2024 : IPG Photonics a lancé le système LightWELD Cobot, intégrant un robot collaboratif à une plateforme de soudage laser portable. Le produit réduit les barrières à l'automatisation pour les fabricants plus petits et soutient une adoption plus rapide de cellules de soudage laser clé en main standardisées en production à forte diversité.


Marché des Systèmes Laser à Haute Puissance Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour ce rapport, le marché couvre les revenus générés par les systèmes laser à haute puissance dont la puissance de sortie laser est égale ou supérieure à 1 kW, vendus à des fins industrielles et de défense dans toutes les régions. Le dimensionnement suit la valeur des ventes de systèmes en USD, comptabilisée au point de vente aux utilisateurs finaux et aux intégrateurs.
Exclusions du périmètre : Nous excluons les lasers de faible puissance inférieurs à 1 kW, les composants laser autonomes, ainsi que les services tels que les contrats de maintenance seule, sauf s'ils sont inclus dans la vente d'un système.
Aperçu de la Segmentation
-
Par type de source laser
- Laser à fibre
- Laser à disque
- Laser à diode
- Laser CO₂
- Autres types de sources laser
-
Par puissance de sortie
- 1 - 2 kW
- 2 - 6 kW
- Supérieure à 6 kW
-
Par application
- Découpe
- Soudage
- Placage
- Durcissement
- Nettoyage et ablation
-
Par industrie utilisatrice finale
- Automobile
- Aérospatiale et défense
- Électronique et semi-conducteurs
- Dispositifs médicaux
- Énergie et puissance
- Autres industries utilisatrices finales
-
Par mode de fonctionnement
- Onde continue
- Impulsionnel
- Ultrarapide (ps/fs)
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
-
Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
-
Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
-
Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
-
Moyen-Orient
-
Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la construction du bassin de demande adressable et du contexte d'expédition pour les zones où les systèmes laser à haute puissance sont réellement utilisés. Nous nous appuyons sur des sources publiques telles que les données de fabrication du Bureau du recensement des États-Unis, les séries de production industrielle d'Eurostat, les indicateurs macroéconomiques de la Banque mondiale et du FMI, ainsi que les statistiques commerciales de l'ONU Comtrade pour évaluer l'intensité de la production et les flux transfrontaliers d'équipements.
Pour traduire ces signaux en demande de systèmes laser, nous examinons également des sources telles que les références aux normes ISO et IEC, les bases de données de brevets pour les innovations en matière de laser et de distribution de faisceau, ainsi que les divulgations relatives aux marchés publics de défense et les documents budgétaires dans lesquels les programmes d'énergie dirigée sont référencés à un niveau élevé. Les dépôts de sociétés, les présentations aux investisseurs et la presse sectorielle crédible sont utilisés pour recouper les ajouts de capacité, l'orientation des prix et les emplacements où de nouvelles plateformes sont installées. Par ailleurs, nous utilisons des abonnements payants pour les données financières et le renseignement sur les entreprises, l'analyse de brevets, le contexte au niveau des expéditions import-export, et les informations relatives au marché de la défense lorsque cela contribue à valider les hypothèses sans surajuster le modèle. Ces sources documentaires sont illustratives et non exhaustives, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour valider la manière dont les systèmes laser à haute puissance sont spécifiés et achetés, et quelles applications représentent la plus grande part de valeur en pratique. Nous menons des entretiens et des enquêtes auprès d'experts côté OEM, d'intégrateurs de systèmes, de distributeurs, ainsi que d'équipes d'ingénierie et d'achats d'utilisateurs finaux dans les principales régions, afin de combler les lacunes issues des recherches documentaires et de tester les hypothèses avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 15 % | APAC : 49 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 30 % |
| Acteurs plus petits : 18 % | Managers : 46 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Le marché est dimensionné selon une approche combinée, dans laquelle la vue descendante est construite à partir de la production manufacturière et des signaux de demande liés aux dépenses d'investissement pour reconstituer les achats probables de systèmes dans les applications de découpe, de soudage et les usages adjacents. Cette vue est ensuite corroborée par des vérifications ascendantes sélectives, telles que l'agrégation d'un échantillon de revenus de fournisseurs par région, la validation du mix de canaux avec les intégrateurs, et le test de résistance des fourchettes de prix de vente moyens par rapport aux classes de puissance typiques.
Les données d'entrée du modèle comprennent l'évolution du mix entre les gammes de puissance (1-2 kW, 2-6 kW et au-dessus de 6 kW), l'intensité d'adoption dans la carrosserie automobile et la fabrication générale, le calendrier des programmes d'énergie dirigée pour la défense, et le cycle de remplacement de la base installée pour les systèmes plus anciens. Nous suivons également les indicateurs liés à l'utilisation, tels que les variations de la production en usine, les carnets de commandes évoqués dans les dépôts, et les grandes expansions de capacité, car ils influencent les achats à court terme. Lorsque la visibilité ascendante est incomplète dans les pays plus petits, nous comblons les lacunes en utilisant l'intensité des importations, des indicateurs de substitution de la production industrielle et des taux de pénétration validés par des experts, plutôt qu'en supposant une demande uniforme.
Pour les prévisions, une analyse de scénarios est utilisée pour traduire les principaux moteurs en une fourchette réaliste, puis un cas central est choisi après retour d'information primaire sur la progression des prix et les contraintes de capacité. La prévision finale est exprimée en USD, avec une gestion cohérente du calendrier des devises et de l'inflation afin que les comparaisons d'une année sur l'autre restent lisibles.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par couches afin que les résultats inhabituels soient détectés rapidement. Nous comparons les totaux modélisés à des signaux indépendants tels que l'orientation des dépenses régionales en machines-outils, les schémas d'importation des équipements industriels liés au laser, et les volumes de systèmes implicites que les fourchettes de prix exigeraient.
Lorsque des écarts importants apparaissent, les hypothèses sont réexaminées et des appels de suivi sont déclenchés auprès du type de répondant le plus pertinent, par exemple les intgrateurs pour les évolutions du mix d'applications ou les utilisateurs finaux pour le calendrier de remplacement. Avant la validation finale, le jeu de données et les calculs font l'objet d'examens analytiques en plusieurs étapes, suivis d'une vérification finale de la cohérence entre les régions et la logique d'utilisation finale. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, après quoi une nouvelle passe de pré-livraison est réalisée afin que les clients reçoivent la vue la plus récente.
Taille du Marché Mondial des Systèmes Laser à Haute Puissance selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les systèmes laser à haute puissance peuvent sembler très éloignées les unes des autres même lorsque le sujet paraît similaire, car la limite du périmètre et l'unité de mesure ne sont pas traitées de la même manière. Les différences proviennent également de la façon dont les prix sont tendanciels, de l'année considérée comme taille actuelle, et du fait que les chiffres sont ou non mis à jour après des évolutions significatives de la demande industrielle.
En suivant les indicateurs de demande au niveau des applications et le mix de gammes de puissance, Mordor Intelligence maintient le total du marché lié aux ventes de systèmes de 1 kW et plus, tandis que certaines estimations élargissent le périmètre en intégrant des catégories laser adjacentes ou en comptabilisant les revenus de composants seuls comme des systèmes.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 12,56 milliards USD (2026) | |
| Éditeur spécialisé A | 7,55 milliards USD (2025) | Cette estimation semble utiliser une définition plus étroite qui peut sous-estimer la valeur totale du système, et elle peut mélanger des équipements avec un périmètre partiel tel que des types de laser ou des utilisations finales sélectionnés, ce qui réduit le total comparable. |
| Rapport sectoriel B | 3,89 milliards USD (2026) | Le périmètre semble correspondre davantage à un sous-ensemble (par exemple, un type de laser spécifique tel que la fibre CW) plutôt qu'à l'ensemble des systèmes laser à haute puissance, ce qui rend la valeur matériellement plus faible par rapport à une vue de marché complète. |
Le tableau indique que l'écart provient principalement de ce qui est comptabilisé comme un système et du fait que le périmètre couvre l'univers complet des systèmes laser à haute puissance ou une tranche plus étroite par type ou cas d'usage. Notre approche reste traçable jusqu'à des seuils de puissance clairs, des signaux de demande applicative et des fourchettes de prix pratiques, ce qui rend le résultat plus facile à reproduire et à expliquer.


Questions clés traitées dans le rapport
Quelle est la taille du marché des systèmes laser haute puissance en 2026 ?
Il s'établit à 12,56 milliards USD et est en bonne voie pour atteindre 16,46 milliards USD d'ici 2031 à un TCAC de 5,55 %.
Quelle région contribue le plus aux revenus ?
L'Asie-Pacifique détient 38,60 % du chiffre d'affaires 2025 en raison du volume de fabrication de la Chine et des applications de précision du Japon.
Quelle plage de puissance mène l'adoption dans la production automobile ?
La plage 2-6 kW sécurise une part de 48,35 % car elle équilibre le débit et le coût pour les pièces carrosserie-en-blanc en acier et en aluminium.
Pourquoi les systèmes de nettoyage laser gagnent-ils en popularité ?
Les réglementations environnementales de la directive sur les émissions industrielles de l'Union européenne favorisent la préparation de surfaces sans produits chimiques, entraînant un TCAC de 8,31 % pour les unités de nettoyage et d'ablation.
Comment le risque lié à la chaîne d'approvisionnement affecte-t-il la production de diodes ?
Le contrôle chinois de 90 % de l'approvisionnement en gallium et les récentes licences d'exportation ont fait monter les prix des diodes et stimulé la recherche sur des matériaux alternatifs.
Quelles entreprises dominent le segment premium ?
TRUMPF, IPG Photonics et Coherent sont en tête grâce à la production intégrée de composants, au contrôle avancé du faisceau et aux réseaux de services mondiaux.
Dernière mise à jour de la page le:



