
Marktgröße und Marktanteil für Hochleistungslaserysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
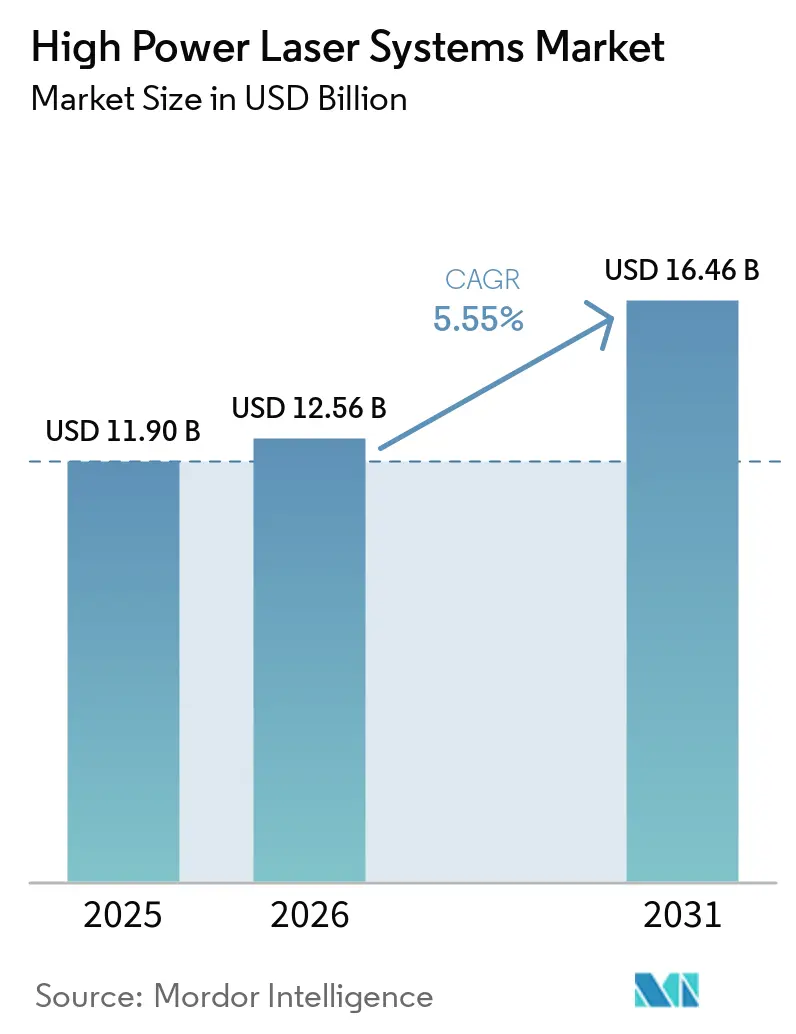
| Marktgröße (2026) | 12.56 Milliarden US-Dollar |
| Marktgröße (2031) | 16.46 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.55 % |
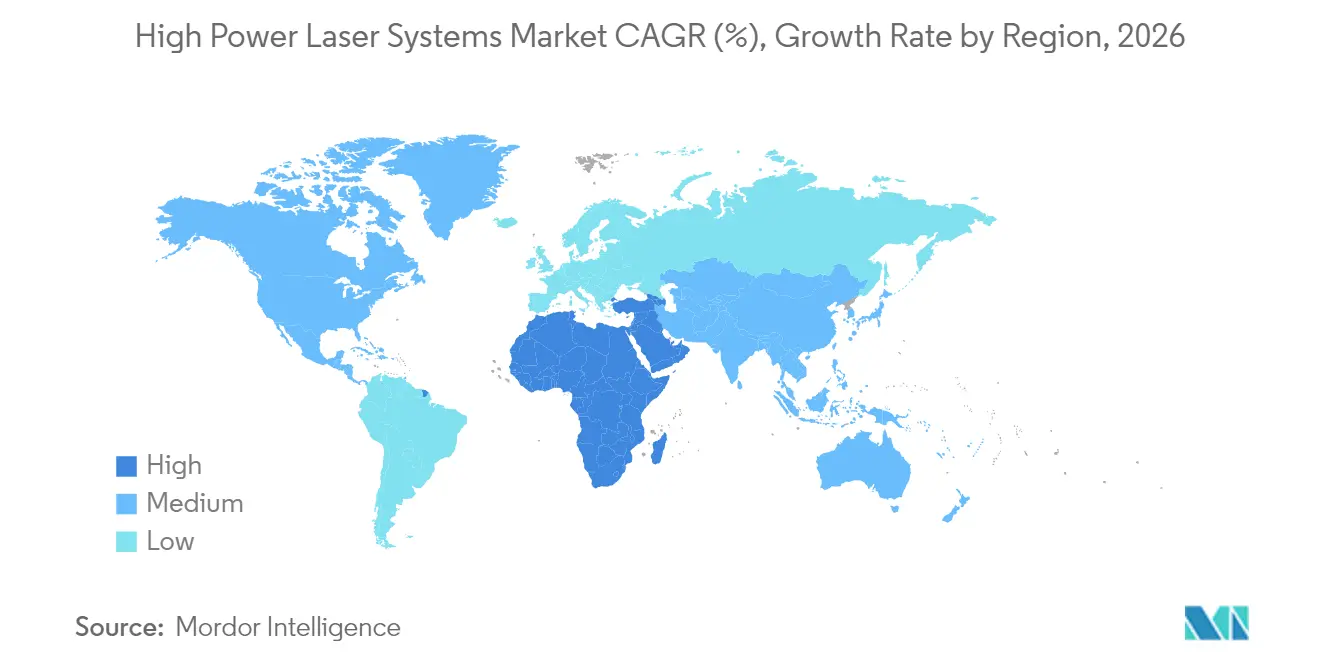
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
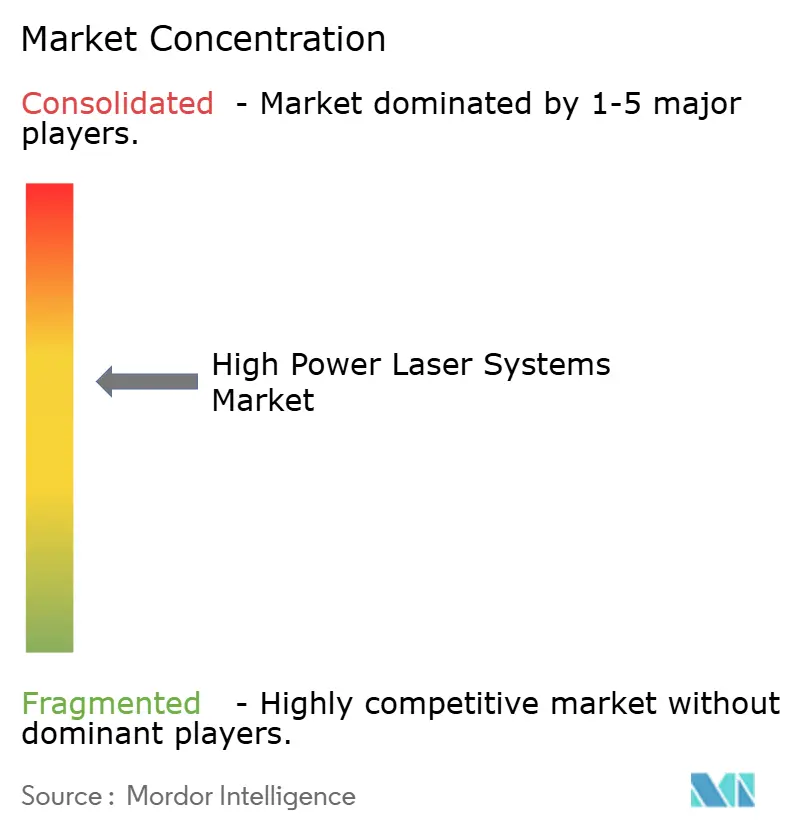
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Hochleistungslaserysteme von Mordor Intelligence
Der Markt für Hochleistungslaserysteme wird voraussichtlich von USD 11,9 Milliarden im Jahr 2025 auf USD 12,56 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,55 % über den Zeitraum 2026–2031 USD 16,46 Milliarden erreichen. Eine starke Nachfrage aus dem Bereich der Rohkarosserielinien für Elektrofahrzeuge, dem Luft- und Raumfahrt-Mikro-Schweißen sowie den Einsätzen von Hochenergie-Lasern (HEL) für die Verteidigung stützt diese Expansion. Hersteller bevorzugen faserbasierte Plattformen, die eine Wandsteckdosen-Effizienz von 50 % mit einer Schnittfugengenauigkeit von unter 50 µm verbinden, wodurch Investitionskapital auf Hochleistungslösungen verlagert wird, die herkömmliche mechanische Bearbeitungsverfahren übertreffen. Reshoring-Initiativen in der Lieferkette, die durch den CHIPS Act finanziert werden, verstärken die Inlandsinvestitionen in Lasergeräte, während EU-Anreize im Rahmen des Netto-Null-Industriegesetzes die Einführung der Laserreinigung zur Erfüllung von Umweltzielen beschleunigen. Die Modernisierung der Verteidigung festigt die Nachfrage nach Systemen über 100 kW, da die NATO-Verbündeten die Beschaffung von Plattformen für gerichtete Energie formalisieren.
Wichtigste Erkenntnisse des Berichts
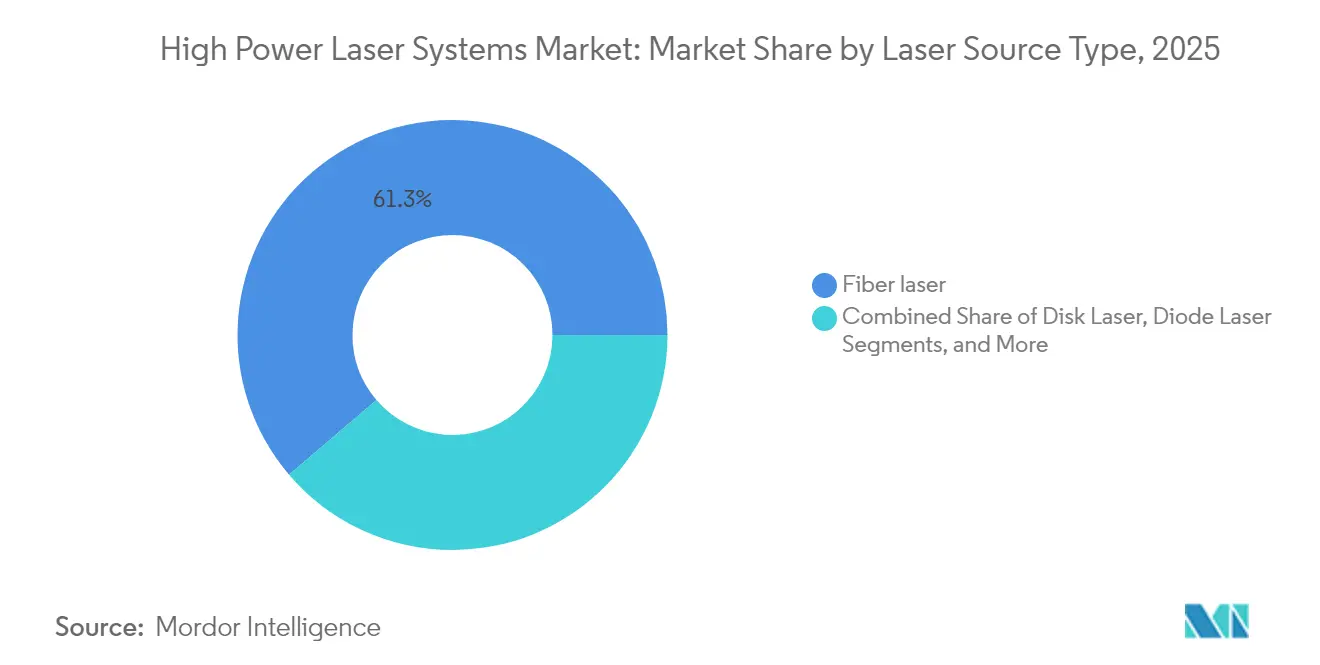
- Nach Laserquellentyp entfielen im Jahr 2025 61,25 % des Umsatzes auf Faserlaser, während ultrakurzpuls-Faserlaser bis 2031 voraussichtlich mit einer robusten CAGR von 6,95 % wachsen werden.
- Nach Ausgangsleistung dominierte die Kategorie 2–6 kW im Jahr 2025 mit einem Anteil von 48,35 %, während die Leistung über 6 kW bis 2031 mit einer CAGR von 7,12 % die schnellste Expansion verzeichnen dürfte.
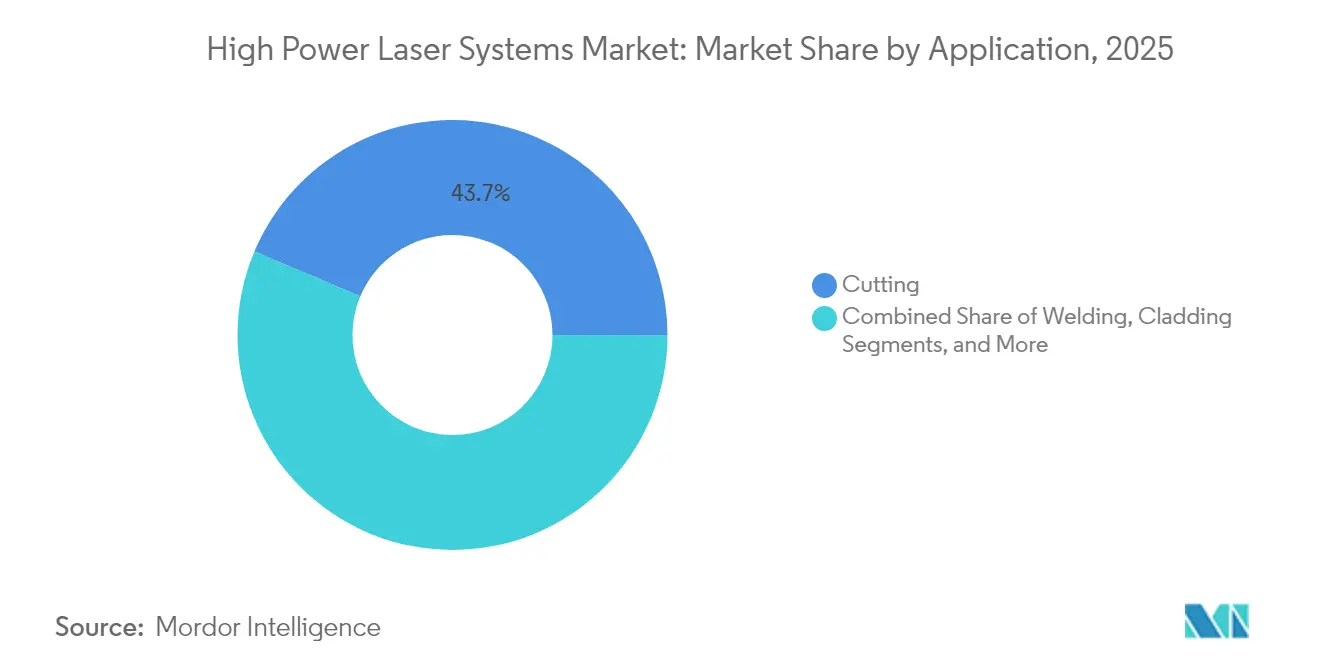
- Nach Anwendung blieb das Schneiden im Jahr 2025 mit einem Anteil von 43,65 % die führende Anwendung, während Reinigung und Ablation mit einer CAGR von 8,31 % bis 2031 am schnellsten wachsen werden.
- Nach Endverbraucherbranche hatte die Automobilindustrie im Jahr 2025 mit 29,45 % den größten Anteil, während Luft- und Raumfahrt sowie Verteidigung bis 2031 mit einer CAGR von 8,05 % voraussichtlich die anderen Branchen übertreffen werden.
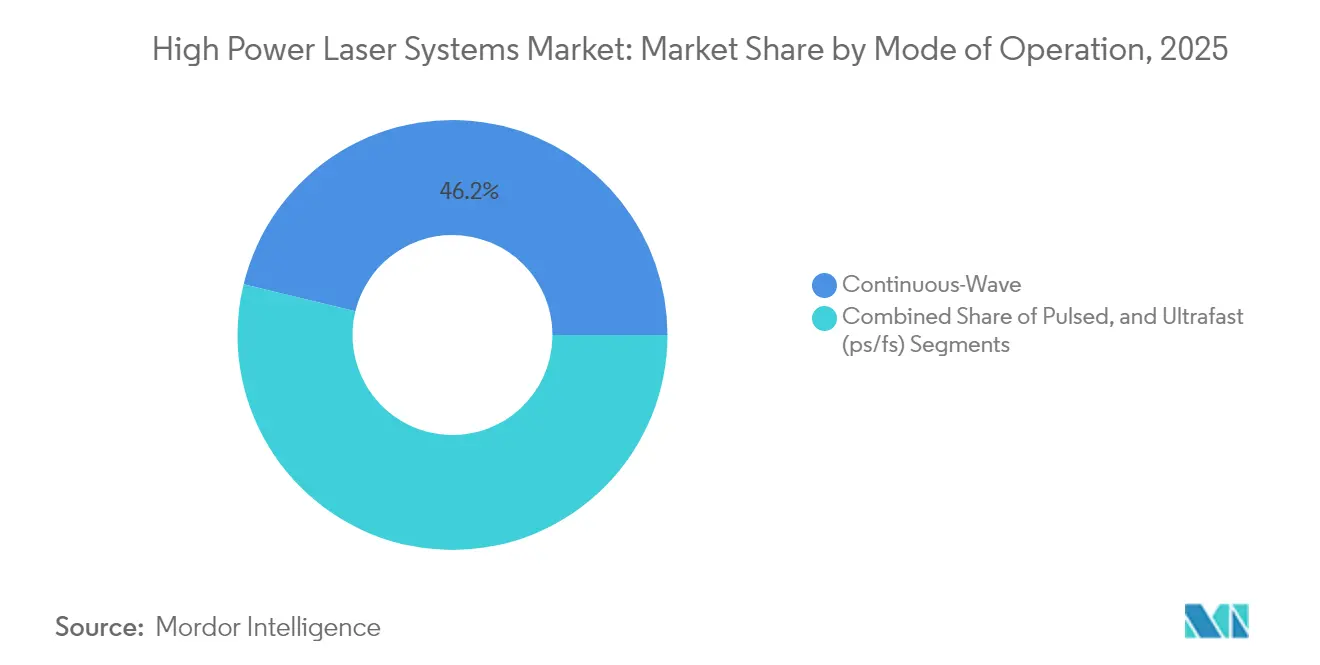
- Nach Betriebsmodus hielten Dauerstrich-Systeme im Jahr 2025 46,20 % des Marktes, während ultrakurzpuls (fs/ps) Laser bis 2031 mit einer CAGR von 7,60 % voraussichtlich rasch expandieren werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 38,60 %; der Nahe Osten und Afrika werden bis 2031 mit einer CAGR von 8,78 % expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Umstieg auf Elektrofahrzeug-Rohkarosserielinien mit ultrahoher Schneidleistung | +1.20% | Global, mit Schwerpunkt in China, Deutschland, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Reshoring nach der Pandemie treibt Investitionen in Faserlaser-Automatisierung | +0.90% | Nordamerika und Europa, Ausstrahlungseffekte auf Mexiko | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Luft- und Raumfahrt-Mikro-Schweißen mit Schnittfugenbreite unter 50 µm | +0.70% | Nordamerika, Europa, mit aufkommendem Vorhandensein im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| KI-gesteuertes Closed-Loop-Strahltuning senkt Ausschuss- und Energiekosten | +0.80% | Global, frühe Einführung in Deutschland, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| HEL-Modernisierungsprogramme für die Verteidigung (über 100 kW) beschleunigen die Beschaffung | +0.60% | Vereinigte Staaten, mit Ausweitung auf NATO-Verbündete | Langfristig (≥ 4 Jahre) |
| EU-Anreize des „Netto-Null-Industriegesetzes” für grüne Laserbearbeitung | +0.40% | Europäische Union, mit Einfluss auf globale Standards | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umstieg auf Elektrofahrzeug-Rohkarosserielinien mit ultrahoher Schneidleistung
Elektrofahrzeugplattformen erfordern Aluminium-Raumrahmen und Mischbaugruppen, die eine Lasergenauigkeit von 0,1 mm erfordern und gleichzeitig die thermische Belastung in der Nähe von Lithium-Ionen-Zellen begrenzen. Teslas Werk in Austin setzt Fasersysteme mit 6 kW und mehr ein, um Batteriegehäuse bei Produktionsgeschwindigkeiten von über 15 m/min zu schweißen.[1]Tesla, "Q4 2024 Shareholder Letter," tesla.com Die chinesischen Hersteller BYD und CATL setzen diesen Trend fort, wobei BYDs Blade-Battery-Linien 10-kW-Anlagen für 3,2-mm-Stahlgehäuse einsetzen. Der daraus resultierende Auftragsfluss sichert mehrjährige Verträge für Systemintegratoren und Diodenlieferanten.
Reshoring nach der Pandemie treibt Investitionen in Faserlaser-Automatisierung
Globale Lieferkettenschocks veranlassten Halbleiter-, Luft- und Raumfahrt- sowie Medizingerätehersteller, die Produktion zurückzuverlagern. Der CHIPS and Science Act lenkt USD 52 Milliarden in die US-amerikanische Fab-Kapazität, wobei jede Anlage Laser-Dicing-, Bohr- und Schweißzellen integriert.[2]US-amerikanisches Handelsministerium, „CHIPS and Science Act Implementierungs-Update”, commerce.gov Coherents SmartSense+-Plattform bietet KI-Prozessüberwachung, die den Bedieneingriff reduziert und eine konsistente Qualität bei höherem Durchsatz unterstützt. Ähnliche Maßnahmen in Europa nutzen Laserautomatisierung, um höhere Arbeitskosten auszugleichen, und erhalten die Gerätenachfrage über den anfänglichen Anlagenaufbau hinaus aufrecht.
Nachfrage nach Luft- und Raumfahrt-Mikro-Schweißen mit Schnittfugenbreite unter 50 µm
Satellitenbauer und Startanbieter benötigen Schnittfugenbreiten unter 50 µm für Antennenarrays und Mikroviaplatten. SpaceX meldet eine Strahlpositionierungstoleranz von ±0,03 mm bei der Herstellung von Starlink-Antennen, die nur mit ultrakurzpuls-Faserquellen erreichbar ist, die für die Kaltablation abgestimmt sind. ITER-Fusionskomponenten und NASA-Tiefraum-Optiken ergänzen langfristige Programme, die Laserlieferanten in hochwertige Projekte einbinden.[3]NASA, „James Webb Teleskop Fertigungstechniken”, nasa.gov
KI-gesteuertes Closed-Loop-Strahltuning senkt Ausschuss- und Energiekosten
Algorithmen des maschinellen Lernens optimieren Leistung, Geschwindigkeit und Fokus in Echtzeit und reduzieren den Energieverbrauch in Produktionsversuchen um 15–25 %, während die Kantengualitätskonsistenz verbessert wird.[4]IEEE Photonics Society, „Maschinelles Lernen für die Laserbearbeitung”, photonicssociety.org FPGA-Controller passen Parameter innerhalb von Mikrosekunden an, wodurch Hochmix-Linien Metalle ohne langwierige Rüstvorgänge wechseln können. Geringerer Ausschuss und niedrigere Stromrechnungen verbessern den ROI und weiten die Einführung bei kleinen und mittelständischen Unternehmen trotz hoher Anschaffungskosten aus.
Hemmnisse-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Kapitalrendite mehr als 4 Jahre für KMU in der Niedrigvolumenfertigung | -0.80% | Global, mit besonderer Auswirkung auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Sicherheitsvorschriften für Hochleistungsstrahlen (IEC 60825-5) | -0.30% | Global, mit strengerer Durchsetzung in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Versorgungsvolatilität bei galliumbasierten Dioden | -0.60% | Global, mit akuten Auswirkungen auf Nicht-chinesische Hersteller | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Fachkräften in der Laserprozess-Technik | -0.50% | Nordamerika, Europa, mit aufkommenden Herausforderungen im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapitalrendite mehr als 4 Jahre für KMU in der Niedrigvolumenfertigung
Die Gesamtkosten für eine schlüsselfertige 4-kW-Faserzelle nähern sich USD 500.000, was bei einer Auslastung unter 60 % zu Amortisationszeiten von mehr als 4 Jahren führt. Finanzierungsprogramme von Bystronic und Regionalbanken senken die Einstiegshürden, indem Zahlungen auf Betriebsbudgets verlagert werden, doch das Risikoempfinden bleibt in Schwellenmärkten hoch, wo die Auftragssichtbarkeit begrenzt ist.[5]BYD Company, „Hinweis zur Blade Battery Fertigung”, byd.com
Versorgungsvolatilität bei galliumbasierten Dioden
China kontrolliert etwa 90 % der Galliumproduktion und führte im Dezember 2024 Exportlizenzen ein, was das US-amerikanische Importvolumen um 40 % reduzierte und die Diodenpreise in die Höhe trieb. Strategische Bestandsaufstockung und Recycling bieten vorübergehende Entlastung, während die Forschung an galliumfreien Verbindungen und die inländische Raffination auf eine langfristige Widerstandsfähigkeit des Marktes für Hochleistungslaserysteme abzielt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Laserquellentyp:
Dominanz der Faserlaser treibt InnovationenFaserlaser erzielten im Jahr 2025 einen Umsatzanteil von 61,25 %, gestützt auf eine Wandsteckdosen-Effizienz von 50 % und die Zuverlässigkeit versiegelter Fasern. Ultrakurzpuls-Faservarianten entwickeln sich mit einer CAGR von 6,95 % weiter und adressieren Halbleiter- und Medizinkomponenten, die minimale wärmebeeinträchtigte Zonen erfordern. CO₂-Systeme bleiben beim Schneiden dicker Nichtmetalle und Holz bestehen, während Scheibenlaser Nischen-Schweißanwendungen in der Automobilindustrie bedienen, wo Flachstrahl-Profile die Einschweißtiefe unterstützen. Dioden-Direktemissionsplattformen wachsen in Oberflächenhärtungslinien, jedoch begrenzt ihre 5-kW-Grenze die breitere Einführung. Die Marktgröße für Hochleistungslaserysteme im Bereich der Faserplattformen wird bis 2031 voraussichtlich auf USD 10,08 Milliarden steigen, da die Automatisierung über führende OEMs hinaus zunimmt.
Wettbewerbsdruck chinesischer Anbieter komprimiert die Durchschnittsverkaufspreise, doch geistiges Eigentum in den Bereichen Strahlkombination, Modensteuerung und Echtzeit-Überwachung hilft Marktführern, ihre Positionen zu verteidigen. Sicherheitsnormen wie IEC 60825 begünstigen Faserlaser aufgrund ihrer geringeren Divergenz und unterstützen die Integration in Fabrikhallen ohne große Schutzgehäuse. Kontinuierliche Forschung und Entwicklung rund um Kilowatt-Klasse-Einzelemitter-Dioden würde neue Quellarchitekturen erschließen, die Kommerzialisierung ist jedoch vor 2027 unwahrscheinlich.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar


Nach Ausgangsleistung:
Mittelklassesysteme balancieren Leistung und KostenSysteme im Fenster von 2–6 kW beherrschten im Jahr 2025 48,35 % des Marktanteils für Hochleistungslaserysteme und passen zu Stahlgüten in der Automobilindustrie, wobei Schnittgeschwindigkeiten über 15 m/min bei stabiler Kantenqualität erzielt werden. Einheiten über 6 kW werden bis 2031 voraussichtlich eine CAGR von 7,12 % verzeichnen, da Schiffbau, schwere Ausrüstung und Verteidigungs-HEL-Programme tiefere Eindringtiefe und die Verarbeitung dickerer Platten erfordern. Han's Laser validierte 150-kW-Mehrstrahlprodukte für Schiffsunterbaugruppen-Paneele und demonstrierte damit das obere Leistungslimit im kommerziellen Einsatz.
Das Wärmemanagement bleibt über 10 kW ein Engpass und treibt Innovationen bei Mikrokanalkühlern und Phasenwechselmaterialien voran, die die Strahlqualität aufrechterhalten. Im Gegensatz dazu dominieren 1–2-kW-Quellen die Elektronik- und Medizintechnik-Werkzeugfertigung, wo geringer Wärmeeintrag Bauteilverzerrungen vermeidet. Technologie-Roadmaps weisen auf eine kontinuierliche Leistungsskalierung hin, kombiniert mit adaptiver Strahlformung, die Energie auf mehrere Punkte aufteilt und so Parallelverarbeitung und höhere Linientaktzeiten ermöglicht.
Nach Anwendung:
Schneiden führt, während Reinigung aufsteigtDas Schneiden hielt im Jahr 2025 43,65 % des Umsatzes, da es weiterhin der grundlegende Prozess in der Automobil-, Luft- und Raumfahrt- sowie Auftragsfertigung ist. Mehrachsige Roboterzellen erweitern das Schneiden auf komplexe Profile, die die Teileanzahl und das Gewicht in Fahrzeugstrukturen reduzieren. Reinigung und Ablation wachsen, obwohl sie von einer kleineren Basis ausgehen, mit einer CAGR von 8,31 %, da die Laserablösung gefährlicher Chemikalien unter sich verschärfenden VOC-Vorschriften in der Europäischen Union an Bedeutung gewinnt.
Das Schweißen profitiert von der EV-Batteriepack-Montage, bei der Kupfer- und Aluminiumverbindungen eine enge Temperatursteuerung erfordern, um Porosität zu vermeiden. Auftragsschweißen und Härten bedienen die Öl-und-Gas-Aufarbeitung durch das Aufbringen verschleißfester Überzüge, die die Werkzeugstandzeit verlängern. Die Integration von KI-Bildverarbeitungssystemen quantifiziert die Schnittkantenrauheit in Echtzeit, speist die Closed-Loop-Parameteroptimierung und treibt die Erstdurchlauf-Ausbeute über 98 %.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Nach Endverbraucherbranche:
Automobilindustrie treibt das Volumen, Luft- und Raumfahrt beschleunigt das WachstumAutomobillinien machten 29,45 % der Nachfrage im Jahr 2025 aus und spiegeln die Skaleneffekte der Rohkarosserie und standardisierte Taktzeiten wider, die Investitionen in Millionenhöhe rechtfertigen. Volkswagen setzte identische 4-kW-Zellen in drei europäischen Werken ein und reduzierte so die Konstruktionsvarianz und den Ersatzteilbestand. Luft- und Raumfahrt sowie Verteidigung sollen, obwohl in absolutem Wert kleiner, bis 2031 mit einer CAGR von 8,05 % wachsen, da Präzisionsschweißen und HEL-Subsysteme maßgeschneiderte Hochleistungskonfigurationen erfordern.
Elektroniksegmente erfordern Sub-Mikron-Genauigkeit beim Wafer-Dicing und Via-Bohren und stützen sich auf ultrakurzpuls-Impulse, um Silizium-Wärmeschäden zu vermeiden. Medizingerätefirmen übernehmen Laserschweißen für implantierbare Komponenten aufgrund der Biokompatibilität und des begrenzten Kontaminationsrisikos, was mit den erweiterten FDA-Leitlinien zur Unterstützung des Verfahrens übereinstimmt. Energiesektoren, einschließlich Wind und Wasserstoff, schaffen Nachfrage nach Dickschneiden und korrosionsbeständigem Auftragsschweißen bei der Herstellung von Turbinen und Pipelines.
Nach Betriebsmodus:
Dauerstrich-Effizienz gegenüber Ultrakurzpuls-PräzisionDer Dauerstrich-Betrieb (CW) hielt im Jahr 2025 46,20 % des Umsatzes und liefert konstante Energieabgabe, die sich für Hochdurchsatz-Stahlschneid- und -Schweißlinien eignet. Die Stabilität von Faser-CW ermöglicht eine fliegende Leistungsmodulation zur Anpassung an Dickenschwankungen. Ultrakurzpuls-Modi, definiert durch Piko- und Femtosekunden-Impulse, werden bis 2031 voraussichtlich mit einer CAGR von 7,60 % wachsen, gestützt auf Glasbohrungen für Smartphone-Displays und Präzisions-Polymer-Ablation in flexibler Elektronik.
Gepulste Nanosekunden-Quellen füllen die Mitte für Punktschweißen und Dünnfolienerschneiden, wo der Wärmeeintrag lokal begrenzt sein muss. Aufkommende Burst-Modus-Technologien stapeln Femtosekunden-Impulse innerhalb von Nanosekunden-Hüllen, kombinieren den Durchsatz von CW mit der Kaltbearbeitungs-Präzision und werden voraussichtlich nach 2026 die etablierten Modi in der Hochleistungslaserysteme-Branche herausfordern.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Geografische Analyse
APAC-Markt für Hochleistungslasersysteme
Der asiatisch-pazifische Raum erwirtschaftete 2025 38,60 % des Umsatzes und verbindet Chinas Skalierbarkeit mit Japans Präzisionsgerätekompetenzen. Pekings Agenda „Made in China 2025” fördert die Einführung, da inländische Automobilhersteller ihre Flotten elektrifizieren, während Wuhan HG Laser und Raycus kosteneffiziente Plattformen bereitstellen, die den ROI für lokale Fertigungsbetriebe verkürzen. Japanische Hersteller wie FANUC integrieren fortschrittliche Strahlsteuerung, die auf die Anforderungen der Halbleiterlithografie abgestimmt ist, und festigen damit die regionale Führungsposition in ultraschnellen Nischenbereichen.
Europa-Markt für Hochleistungslasersysteme
Europa belegt wertmäßig den zweiten Platz, führt jedoch bei politisch geförderten Segmenten. Das Net-Zero Industry Act subventioniert Laserreinigung und -schweißen, um die Umweltauswirkungen von Chemikalien zu reduzieren, und unterstützt die Einführung in Deutschland, Frankreich und Italien. Europäische Verteidigungsbehörden kofinanzieren HEL-Demonstratoren und schaffen durch gemeinsame Lieferantenbasen Übertragungseffekte auf die zivile Fertigung. Der Fachkräftemangel bleibt eine Einschränkung und steigert das Interesse an KI-gestützten Maschinen, die den Spezialisierungsbedarf der Bediener reduzieren.
MEA-Markt für Hochleistungslasersysteme
Der Nahe Osten und Afrika verzeichnen mit einer CAGR von 8,78 % bis 2031 die stärkste Wachstumsdynamik. Saudi-Arabiens Vision 2030 treibt Projekte in der Luftfahrt, im Bereich erneuerbare Energien und im lokalen Stahlsektor voran, die alle auf Lösungen des Marktes für Hochleistungslasersysteme für die Präzisionsfertigung angewiesen sind. Die Vereinigten Arabischen Emirate investieren in Wartungs-, Reparatur- und Überholungszentren, die Laserauftragschweißen zur Aufarbeitung von Turbinenschaufeln einsetzen. Das begrenzte inländische Komponentenangebot fördert Partnerschaften mit europäischen und asiatischen Integratoren und formt ein hybrides Ökosystem aus importierten Maschinen und lokalisierten Dienstleistungen.

Regulatorisches Umfeld
Hochleistungslasersysteme unterliegen in erster Linie Sicherheitsvorschriften für Laserprodukte und Regeln zur Exposition am Arbeitsplatz, die Klassifizierung, Kennzeichnung, Verriegelungen und Anforderungen an Schutzgehäuse für industrielle Schneid-, Schweiß- und Reinigungsanlagen festlegen. Ein wichtiger Ankerpunkt ist die Veröffentlichung von IEC 60825-1:2026 (7. Mai 2026) zusammen mit IEC TS 60825-13:2026 (3. Februar 2026), die Modelle zur Gefahrenklassifizierung und Messrichtlinien aktualisieren und damit Revalidierungsarbeiten für global tätige OEMs und Integratoren erforderlich machen.
Nationale Regelwerke verweisen häufig auf die IEC-Normen oder akzeptieren deren Angleichung. In den Vereinigten Staaten ermöglicht der FDA Laser Notice No. 56 die Konformität mit IEC 60825-1 und IEC 60601-2-22 anstelle von Teilen von 21 CFR 1040.10/1040.11 für Laserprodukte, während OSHA weiterhin Arbeitgeberpflichten zur Kontrolle von Lasergefahren am Arbeitsplatz vorschreibt. Kanada regelt Anforderungen an Laserprodukte über die Radiation Emitting Devices Regulations (REDR), aktualisiert zum 9. Oktober 2025. China hat GB/T 7247.12-2026 mit Wirkung zum 1. August 2026 für bestimmte Sicherheitsanforderungen an optische Systeme eingeführt, was die Notwendigkeit regionsspezifischer Compliance-Dokumentation und Kennzeichnung bei Lieferungen weiter verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt vorgelagert mit Rohstoffen und photonischen Komponenten, darunter galliumabhängige Diodenpumpen-Vorprodukte, Seltenerd-Dotierstoffe für aktive Fasern sowie hochreines Quarzglas und optische Beschichtungsmaterialien für Optiken mit hoher Zerstörschwelle. Die Komponentenspezialisierung ist stark konzentriert, wobei ein Großteil der Kapazitäten für epitaktisches Wachstum und Chip-Packaging im asiatisch-pazifischen Raum angesiedelt ist, was die Empfindlichkeit gegenüber Lieferzeiten und Preisen erhöht, wenn Exportkontrollen oder Materiallizenzierungen die Lieferketten stören, wie im Berichtskontext zur Gallium-Volatilität dargestellt.
Midstream-Akteure integrieren Pumpdioden, Fasern, Strahlführung, Kühlung, Leistungselektronik und Steuerungen zu Laserquellen und Komplettsystemen (2D-/3D-Schneidanlagen, Schweißzellen und Reinigungsplattformen). Diese Systeme werden häufig mit KI-gestützter Überwachung und Modulen zur geschlossenen Strahlregelung kombiniert. Nachgelagert treiben Systemintegratoren, Robotik- und Automatisierungspartner sowie End-OEMs (Automobil-Rohbau, Luft- und Raumfahrt-Mikroschweißen, Halbleiter- und Elektronikindustrie sowie Verteidigungs-HEL-Hauptauftragnehmer) Anwendungstechnik, Qualifizierung und Service voran. Aftermarket-Service, Ersatzteile und Prozessunterstützung sind entscheidende Wertpools, da Betriebszeit und Parameterbibliotheken den tatsächlich realisierten Durchsatz bestimmen, während Fachkräftemangel bei optischen Beschichtungen und Hochleistungsoptik die Skalierung individueller Hochenergiekonfigurationen einschränkt, wie in Bewertungen der Lieferkette für gerichtete Energie hervorgehoben.
Wettbewerbslandschaft
Der Markt für Hochleistungslaserysteme weist eine moderate Fragmentierung auf. Die deutschen und US-amerikanischen Platzhirsche TRUMPF, IPG Photonics und Coherent kontrollieren Premium-Segmente durch durchgängige Komponentenintegration, hohe F&E-Ausgaben und ein breites Servicenetz. Chinesische Unternehmen Han's Laser und HSG Laser unterbieten die Preise und erzielen rasche Marktanteilsgewinne bei 2–6-kW-Zellen für Lohnfertiger und regionale Automobilzulieferer. Ihre inländischen Komponentenökosysteme verkürzen die Lieferzeiten und erleichtern aggressive Upgrade-Zyklen.
Strategische Schritte konzentrieren sich auf die vertikale Ausrichtung. IPG stellt Pumpendioden und Faserlieferköpfe intern her und schützt so die Margen vor der Gallium-Volatilität. TRUMPFs TruDisk-Laser integrieren proprietäre Sensoren, die Vorhersagewartungs-Dashboards speisen und ungeplante Ausfallzeiten reduzieren. Coherent entwickelt KI-Module wie SmartSense+, die für ältere Maschinen nachgerüstet werden können, Lebenszyklen verlängern und SaaS-Umsätze generieren.
Partnerschaftsmuster verdeutlichen Technologielücken. Lumentum kooperiert mit dem britischen Manufacturing Technology Centre an Strahlkombinations-Optiken für Quellen mit mehr als 50 kW und zielt auf Verteidigungsausschreibungen ab. nLIGHTs USD 171 Millionen-Vertrag mit dem US-amerikanischen Heer validiert kommerzielle Hochleistungs-Faserarrays für Feldsysteme und überbrückt militärische und industrielle Roadmaps.
Marktführer in der Hochleistungslaserysteme-Branche
-
Prima Industrie S.p.A.
-
IPG Photonics Corporation
-
Bystronic AG
-
Coherent Corp.
-
Preco Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Hochleistungslaserssysteme
- TRUMPF SE + Co. KG
- IPG Photonics Corporation
- Coherent Corp.
- Han's Laser Technology Industry Group Co., Ltd.
- Bystronic AG
- Prima Industrie S.p.A.
- EL.EN. S.p.A.
- Preco Inc.
- HSG Laser
- Amada Co., Ltd.
- Mitsubishi Electric Corporation
- Wuhan HG Laser Engineering Co., Ltd.
- Raycus Fiber Laser Technologies Co., Ltd.
- nLIGHT, Inc.
- Lumentum Operations LLC
- Jenoptik AG
- Mazak Optonics Corp.
- FANUC Corporation
- Trotec Laser GmbH
- Universal Laser Systems, Inc.
Lesen Sie die Analyse der Hochleistungslaserssysteme-Unternehmen

Marktchancen und Zukunftsaussichten
Verteidigungsprogramme für gerichtete Energie sowie die industrielle Skalierung auf ultrahohe Leistungen schaffen Freiraum für Anbieter, die robuste Strahlsteuerung, Thermomanagement und qualifizierte Optiken bei höheren Leistungen liefern können. Im Juli 2026 vergab das US-Verteidigungsministerium erste Aufträge im Rahmen des Joint Laser Weapon System (JLWS) im Gesamtwert von 86 Millionen USD an Lockheed Martin und nLIGHT Defense für containerisierte Prototypen auf Land- und Seeplattformen. Dieser Auftrag stützt die Nachfrage nach skalierbaren Pumpmodulen, Strahlkombination und hochzuverlässigen Subsystemen, die auch auf industrielle Plattformen über 6 kW ausstrahlt.
Auf industrieller Seite vertiefen Leistungsskalierung und Automatisierung die Anwendung im Schiffbau, Schwermaschinenbau und in der Fertigung neuer Energieformen, wo dickere Bleche, höhere Einschaltdauern und größere Arbeitsräume üblich sind. Im April 2026 kündigte Wuhan Raycus die Serienproduktion eines 220-kW-Dauerstrich-Faserlasers an, was den Vorstoß zur Kommerzialisierung auf sehr hohen Leistungsniveaus unterstreicht und das adressierbare Spektrum an Schneid- und Schweißaufgaben erweitert, die zuvor mehrere Stationen mit geringerer Leistung erforderten. Eine parallele Chance liegt in Upgrades der Prozessintelligenz, wo KI-gestützte Überwachung und geschlossene Regelkreise (etwa über Plattformen wie Coherent SmartSense+) Nachrüstungen und softwaregestützte Serviceumsätze für installierte Basen unterstützen, die mit Arbeitskräfteknappheit und Zielen zur Ausschussreduzierung konfrontiert sind.
Recent Industry Developments in Markt für Hochleistungslaserssysteme
- Juli 2026: IPG Photonics gab ein verbindliches Angebot zur Übernahme von Lumibird Medical bekannt und erweitert damit seine Präsenz im Bereich medizinischer Laserplattformen. Die Ankündigung erweitert den Fokus über die industrielle Materialbearbeitung hinaus und unterstützt gemeinsame Komponenten- und Fertigungssynergien über Hochleistungs- und Präzisionslaserarchitekturen hinweg.
- Januar 2026: Bystronic schloss die Übernahme der Sparte Tools for Materials Processing von Coherent Corp. ab und bildete die Geschäftseinheit Bystronic Rofin. Diese Konsolidierung erweitert Bystronics Technologieportfolio und installierte Basis im Bereich Werkzeuge zur Materialbearbeitung und stärkt die Fähigkeit, Systeme, Software und Service zu bündeln.
- Mai 2024: IPG Photonics stellte das LightWELD Cobot System vor, das einen kollaborativen Roboter mit einer tragbaren Laserschweißplattform kombiniert. Das Produkt senkt die Automatisierungshürden für kleinere Fertigungsbetriebe und unterstützt die schnellere Einführung standardisierter, schlüsselfertiger Laserschweißzellen in der Mischfertigung.


Markt für Hochleistungslaserssysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt die Umsätze aus Hochleistungslaserssystemen mit einer Laserleistung von 1 kW oder mehr, die für industrielle und verteidigungsbezogene Anwendungen in verschiedenen Regionen verkauft werden. Die Marktgröße basiert auf dem Systemverkaufswert in USD, gemessen zum Zeitpunkt des Verkaufs an Endnutzer und Integratoren.
Ausschlüsse aus dem Umfang: Wir schließen Niederleistungslaser unter 1 kW, eigenständige Laserkomponenten sowie Dienstleistungen wie reine Wartungsverträge aus, sofern diese nicht mit einem Systemverkauf gebündelt sind.
Segmentierungsübersicht
-
Nach Laserquellentyp
- Faserlaser
- Scheibenlaser
- Diodenlaser
- CO₂-Laser
- Sonstige Laserquellentypen
-
Nach Ausgangsleistung
- 1–2 kW
- 2–6 kW
- Über 6 kW
-
Nach Anwendung
- Schneiden
- Schweißen
- Auftragsschweißen
- Härten
- Reinigung und Ablation
-
Nach Endverbraucherbranche
- Automobilindustrie
- Luft- und Raumfahrt sowie Verteidigung
- Elektronik und Halbleiter
- Medizingeräte
- Energie und Strom
- Sonstige Endverbraucherbranchen
-
Nach Betriebsmodus
- Dauerstrich
- Gepulst
- Ultrakurzpuls (ps/fs)
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
-
Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Übriger asiatisch-pazifischer Raum
-
Naher Osten und Afrika
-
Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
-
Afrika
- Südafrika
- Ägypten
- Übriges Afrika
-
Naher Osten
-
Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau des adressierbaren Nachfragepools und des Lieferungskontexts für die tatsächlichen Einsatzbereiche von Hochleistungslaserssystemen. Wir stützen uns auf öffentliche Quellen wie Fertigungsdaten des US Census Bureau, Industrieproduktionsreihen von Eurostat, Makroindikatoren der Weltbank und des IWF sowie Handelsstatistiken von UN Comtrade, um die Produktionsintensität und grenzüberschreitenden Geräteflüsse zu bewerten.
Um diese Signale in die Nachfrage nach Lasersystemen zu übersetzen, prüfen wir auch Quellen wie ISO- und IEC-Normreferenzen, Patentdatenbanken für Laser- und Strahlführungsinnovationen sowie Beschaffungsbekanntmachungen und Haushaltsdokumente der Verteidigung, in denen Programme für gerichtete Energie auf hohem Niveau referenziert werden. Unternehmensunterlagen, Investorenpräsentationen und seriöse Branchenpresse werden verwendet, um Kapazitätserweiterungen, Preisentwicklungen und die Standorte neuer Plattformen gegenzuprüfen. Darüber hinaus nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentanalysen, Import-Export-Kontext auf Sendungsebene sowie verteidigungsbezogene Marktinformationen, soweit diese zur Validierung von Annahmen beitragen, ohne das Modell zu überanpassen. Diese Desk-Quellen sind illustrativ und nicht erschöpfend; für die Datenerhebung, Validierung und Klärung wurden viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu validieren, wie Hochleistungslaserssysteme spezifiziert und beschafft werden und welche Anwendungen in der Praxis den größten Wertanteil ausmachen. Wir führen Interviews und Umfragen mit OEM-seitigen Experten, Systemintegratoren, Distributoren sowie Ingenieur- und Beschaffungsteams der Endnutzer in den wichtigsten Regionen durch, damit Lücken aus den Desk-Recherchen geschlossen und Annahmen vor der Modellfinalisierung geprüft werden können.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 15 % | APAC: 49 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 39 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 46 % | Amerika: 21 % |
Marktgröße und Prognose
Die Marktgröße wird mithilfe eines kombinierten Ansatzes ermittelt, bei dem die Top-down-Perspektive aus Fertigungsleistung und investitionsgebundenen Nachfragesignalen aufgebaut wird, um wahrscheinliche Systemkäufe in den Bereichen Schneiden, Schweißen und angrenzenden Anwendungen zu rekonstruieren. Diese Perspektive wird anschließend durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch die Aggregation einer Stichprobe von Lieferantenumsätzen nach Region, die Validierung des Kanalmix mit Integratoren sowie die Belastungsprüfung von Durchschnittsverkaufspreisbereichen anhand typischer kW-Klassen.
Zu den Modelleingaben gehören die Verschiebung des Leistungsbandmix (1–2 kW, 2–6 kW und über 6 kW), die Adoptionsintensität in der Automobilkarosserie-in-Weiß-Fertigung und der allgemeinen Metallverarbeitung, der Zeitplan für Verteidigungsprogramme mit gerichteter Energie sowie der Ersatzzyklus der installierten Basis älterer Systeme. Wir verfolgen auch auslastungsbezogene Hinweise wie Schwankungen der Fabrikproduktion, in Unterlagen diskutierte Auftragsrückstände und größere Kapazitätserweiterungen, da diese die kurzfristige Beschaffung beeinflussen. Wo die Bottom-up-Transparenz in kleineren Ländern unvollständig ist, schließen wir Lücken mithilfe von Importintensität, Industrieproduktions-Proxys und expertenvalidierten Durchdringungsraten, anstatt eine einheitliche Nachfrage anzunehmen.
Für die Prognose wird eine Szenarioanalyse verwendet, um die wesentlichen Treiber in eine realistische Bandbreite zu übersetzen; anschließend wird nach primärem Feedback zu Preisentwicklung und Kapazitätsengpässen ein zentrales Szenario ausgewählt. Die endgültige Prognose wird in USD ausgedrückt, mit konsistenter Währungszeiterfassung und Inflationsbehandlung, sodass Jahresvergleiche nachvollziehbar bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit ungewöhnliche Ergebnisse frühzeitig erkannt werden. Wir vergleichen die modellierten Gesamtwerte mit unabhängigen Signalen wie der regionalen Entwicklung der Werkzeugmaschinenausgaben, Importmustern für laserbezogene Industrieanlagen und den impliziten Systemvolumina, die die Preisbänder erfordern würden.
Wenn große Abweichungen auftreten, werden Annahmen überprüft und Folgegespräche mit dem jeweils relevantesten Befragtentyp ausgelöst – beispielsweise mit Integratoren bei Verschiebungen im Anwendungsmix oder mit Endnutzern bei Ersatzzeitpunkten. Vor der Freigabe durchlaufen Datensatz und Berechnungen mehrstufige Analytikerprüfungen, gefolgt von einer abschließenden Konsistenzprüfung über Regionen und Endnutzerlogik hinweg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten; anschließend wird ein abschließender Vorablieferungsdurchlauf durchgeführt, damit Kunden die aktuellste Einschätzung erhalten.
Vergleich der globalen Marktgröße für Hochleistungslaserssysteme von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Hochleistungslaserssysteme können weit auseinanderliegen, selbst wenn das Thema ähnlich klingt, da die Abgrenzung des Umfangs und die Maßeinheit nicht einheitlich gehandhabt werden. Unterschiede entstehen auch dadurch, wie Preise fortgeschrieben werden, welches Jahr als aktuelle Größe behandelt wird und ob die Zahlen nach wesentlichen Verschiebungen der Industrienachfrage aktualisiert werden.
Durch die Verfolgung anwendungsspezifischer Nachfragesignale und des Leistungsbandmix hält Mordor Intelligence den Marktgesamtwert an Systemverkäufen von 1 kW und darüber fest, während einige Schätzungen den Pool erweitern, indem sie angrenzende Laserkategorien einbeziehen oder reine Komponentenumsätze als Systemumsätze zählen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,56 Mrd. USD (2026) | |
| Trade Publisher A | 7,55 Mrd. USD (2025) | Diese Schätzung scheint eine engere Definition zu verwenden, die den vollständigen Systemwert unterschätzen kann, und vermischt möglicherweise Anlagen mit partiellem Umfang – etwa ausgewählte Lasertypen oder Endanwendungen –, was den vergleichbaren Gesamtwert reduziert. |
| Industry Report B | 3,89 Mrd. USD (2026) | Der Umfang scheint eher einer Teilmenge zu entsprechen (beispielsweise einem bestimmten Lasertyp wie CW-Faser) als allen Hochleistungslaserssystemen, was den Wert im Vergleich zu einer vollständigen Marktbetrachtung erheblich kleiner macht. |
Die Tabelle zeigt, dass die Streuung hauptsächlich darauf zurückzuführen ist, was als System gezählt wird und ob der Umfang das gesamte Universum der Hochleistungslaserssysteme oder einen engeren Ausschnitt nach Typ oder Anwendungsfall abdeckt. Unser Ansatz bleibt auf klare Leistungsschwellenwerte, anwendungsspezifische Nachfragesignale und praktische Preisbänder zurückführbar, was das Ergebnis leichter reproduzierbar und erklärbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Hochleistungslaserysteme im Jahr 2026?
Er beläuft sich auf USD 12,56 Milliarden und ist auf dem Weg, bis 2031 bei einer CAGR von 5,55 % USD 16,46 Milliarden zu erreichen.
Welche Region trägt den höchsten Umsatz bei?
Asien-Pazifik hält aufgrund von Chinas Fertigungsvolumen und Japans Präzisionsanwendungen 38,60 % des Umsatzes im Jahr 2025.
Welcher Leistungsbereich führt bei der Einführung in der Automobilproduktion?
Das 2–6-kW-Segment sichert sich einen Anteil von 48,35 %, da es Durchsatz und Kosten für Rohkarosserie-Stahl- und -Aluminiumteile ausbalanciert.
Warum gewinnen Laserreinigungssysteme an Bedeutung?
Umweltvorschriften der EU-Industrie-Emissionsrichtlinie begünstigen chemikalienfreie Oberflächenvorbereitung und treiben eine CAGR von 8,31 % bei Reinigungs- und Ablationseinheiten.
Wie wirkt sich das Lieferkettenrisiko auf die Diodenproduktion aus?
Chinas Kontrolle von 90 % der Galliumversorgung und die jüngsten Exportlizenzen haben die Diodenpreise in die Höhe getrieben und die Forschung nach alternativen Materialien angeregt.
Welche Unternehmen dominieren das Premium-Segment?
TRUMPF, IPG Photonics und Coherent führen durch integrierte Komponentenproduktion, fortschrittliche Strahlsteuerung und globale Servicenetze.
Seite zuletzt aktualisiert am:



