
Tamanho e Participação do Mercado de Family Offices
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
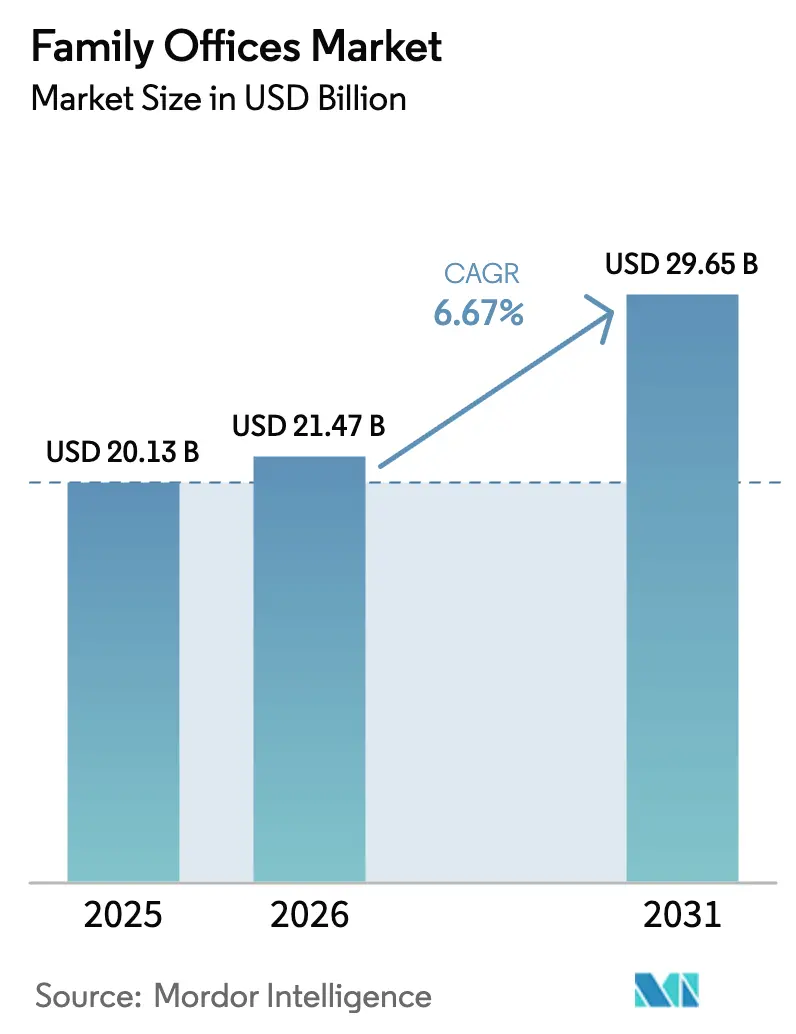
| Tamanho do Mercado (2026) | 21.47 Bilhões de dólares |
| Tamanho do Mercado (2031) | 29.65 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.67 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
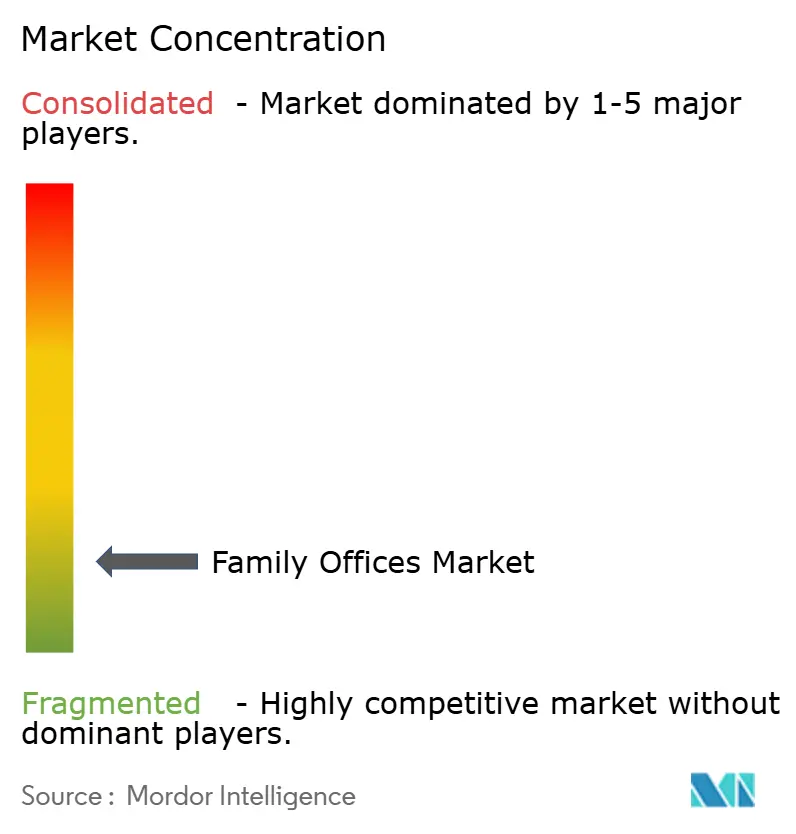
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Family Offices por Mordor Intelligence
O tamanho do Mercado de Family Offices foi avaliado em USD 20,13 bilhões em 2025 e estima-se que cresça de USD 21,47 bilhões em 2026 para atingir USD 29,65 bilhões até 2031, a um CAGR de 6,67% durante o período de previsão (2026-2031).
As famílias UHNW estão migrando para plataformas dedicadas à medida que a população global de indivíduos ultra-high-net-worth superou 510.810 pessoas em meados de 2025, com USD 59,8 trilhões em patrimônio coletivo, e está projetada para atingir 676.970 até 2030, liderada por fundadores nos setores de tecnologia, saúde e infraestrutura sustentável[1]. Os Single Family Offices continuam a ancorar o mercado de family offices, enquanto os Multi-Family Offices estão ganhando espaço com crescimento mais acelerado devido a benefícios de escala, acesso a fluxo de negócios institucionais e capacidades de conformidade compartilhadas que melhoram o custo de atendimento para famílias abaixo dos limites para estruturas independentes. Os ativos alternativos tornaram-se o maior bloco de portfólio para muitos escritórios, com alocações em private equity apresentando pesos médios mais elevados nos portfólios, e 70% dos family offices realizaram investimentos diretos em 2025 para melhorar a eficiência de taxas e influenciar resultados. Regionalmente, a América do Norte detém a maior participação no mercado de family offices, enquanto o Oriente Médio e a África estão se expandindo mais rapidamente, com Dubai e Abu Dhabi atraindo novas formações por meio de regras simplificadas e regimes de tributação zero, apoiados por infraestrutura moderna de centros financeiros.
Principais Conclusões do Relatório
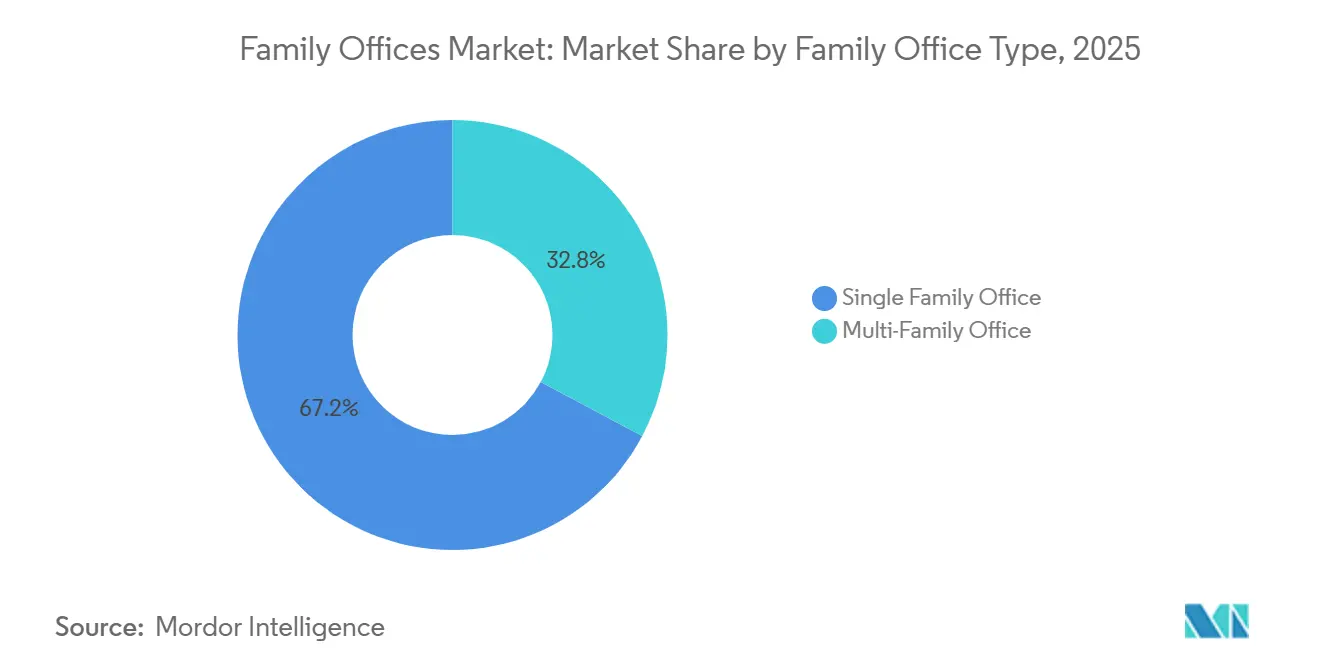
- Por tipo de family office, os single-family offices lideraram com 67,2% da participação do mercado de family offices em 2025. Os Multi-Family Offices têm previsão de expansão a um CAGR de 7,8% até 2031.
- Por alocação de classe de ativos, os ativos alternativos representaram o maior peso, com 45,49% da participação do mercado de family offices em 2025. Os ativos alternativos têm projeção de crescimento a um CAGR de 7,34% até 2031.
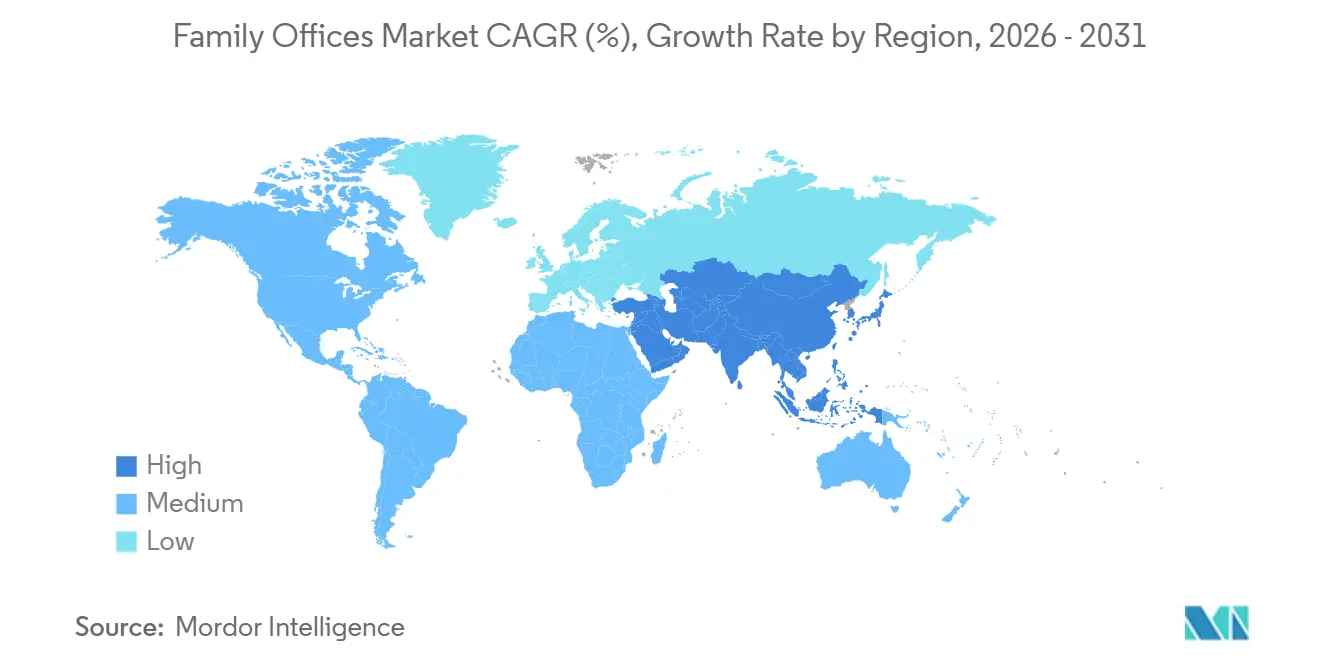
- Por geografia, a América do Norte deteve uma participação de 47,67% em 2025. O Oriente Médio e a África têm projeção de registrar o maior crescimento regional, com um CAGR de 8,17% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Número crescente de indivíduos UHNW | +1.8% | Global, com liderança da América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda por soluções de gestão de patrimônio personalizadas | +1.5% | Global, particularmente elevada na Europa e no Oriente Médio | Médio prazo (2-4 anos) |
| Migração para ativos alternativos e de mercado privado | +1.4% | Núcleo global, com expansão para polos emergentes (Singapura, Dubai) | Longo prazo (≥ 4 anos) |
| Onda de profissionalização e institucionalização | +0.9% | América do Norte e Europa são mercados maduros, e a Ásia-Pacífico é um mercado emergente. | Médio prazo (2-4 anos) |
| Infraestrutura de custódia de ativos digitais para family offices | +0.7% | Adoção inicial nos Emirados Árabes Unidos e em Singapura, com os EUA seguindo após regulamentação | Longo prazo (≥ 4 anos) |
| Arbitragem jurisdicional (polos de Singapura e Dubai) | +0.4% | Concentrado no Oriente Médio e no Sudeste Asiático, com expansão para mobilidade global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Número Crescente de Indivíduos UHNW
O grupo global de indivíduos ultra-high-net-worth expandiu-se para 510.810 pessoas em meados de 2025, com USD 59,8 trilhões em patrimônio, mas os padrões regionais divergiram, com a América do Norte adicionando mais milionários enquanto partes da Europa contraíram sob pressões fiscais e cambiais. A nova demanda no mercado de family offices é mais forte entre os criadores de riqueza de primeira geração, que buscam maior controle, ciclos de decisão mais rápidos e alavancas operacionais para melhorar o desempenho em comparação com famílias de riqueza herdada. A ascensão da Ásia-Pacífico inclui uma parcela maior de famílias UHNW de primeira geração que priorizam proteção de ativos e infraestrutura educacional, o que apoia o crescimento em estruturas e serviços multijurisdicionais em polos como Singapura e Dubai[2]. A Índia adicionou um grupo notável de novos milionários em 2024, o que apoia a demanda regional por estruturação transfronteiriça, acesso a investimentos e capacidades de governança alinhadas com objetivos de sucessão. A concentração de riqueza em um pequeno segmento UHNW mantém a concorrência intensa no mercado de family offices, com mandatos inclinando-se para gestores capazes de entregar co-investimentos e alfa mensurável, em vez de modelos puramente baseados em relacionamentos.
Demanda por Soluções de Gestão de Patrimônio Personalizadas
A supervisão centralizada impulsiona as razões de formação à medida que as famílias consolidam serviços de investimento, tributação, governança e administração em plataformas únicas para melhor visibilidade e coordenação entre ativos líquidos e privados. Os herdeiros da próxima geração no mercado de family offices esperam transparência habilitada por tecnologia, acesso a co-investimentos e tomada de risco equilibrada, o que desafia abordagens paternalistas legadas e pressiona as plataformas a construir painéis em tempo real e processos de decisão colaborativos. Os custos operacionais variam com a escala, e os efeitos de limiar são claros: famílias com patrimônio abaixo de USD 200 milhões optam cada vez mais por modelos de multi-family office para compartilhar custos fixos sem perder personalização[3]. Um escopo de serviços em expansão que inclui filantropia, governança familiar e serviços de concierge está se tornando uma expectativa padrão, o que favorece empresas com equipes integradas e redes robustas de fornecedores. A mudança sustentada em direção a plataformas personalizadas continua a expandir o mercado de family offices à medida que famílias sofisticadas buscam maior alinhamento entre objetivos pessoais e resultados de portfólio.
Migração para Ativos Alternativos e de Mercado Privado
Os ativos alternativos representaram uma parcela grande e crescente dos portfólios em 2025, com os family offices priorizando private equity, crédito privado, ativos reais e secundários para aumentar o rendimento e o controle. As famílias no mercado de family offices planejam aumentar a exposição ao private equity e realocar caixa em ativos de risco à medida que as condições de taxa e liquidez evoluem em 2026, uma postura reforçada pela demanda contínua por oportunidades ligadas a infraestrutura e data centers[4]. O crédito privado atingiu uma escala de vários trilhões de dólares até 2025 e tem projeção de crescimento adicional, oferecendo rendimentos acima do crédito líquido com cláusulas mais robustas e senioridade superior que atraem objetivos de preservação de capital e geração de renda. Os family offices também aumentaram a participação em secundários para encurtar as curvas J e diversificar a exposição por ano de safra, o que ajuda a reduzir o risco de liquidez em alocações privadas mais elevadas. As necessidades de governança e modelagem de fluxo de caixa estão crescendo à medida que as alocações em mercados privados aumentam, o que reforça a necessidade de operações, dados e funções de tesouraria mais robustos no mercado de family offices.
Onda de Profissionalização e Institucionalização
O escrutínio regulatório e os riscos cibernéticos estão acelerando a transição para governança de nível institucional, incluindo políticas escritas, direitos formais de decisão e estruturas de comitê. A modernização da conformidade é um mandato central, pois o Common Reporting Standard 2.0 atualizado da OCDE expande a divulgação para criptoativos, CBDC e propriedade beneficiária, o que aumenta a complexidade de relatórios para estruturas transfronteiriças a partir dos dados de 2026. Os benchmarks de remuneração refletem contratações competitivas, com os cargos de CEO e CIO em grandes family offices se aproximando dos níveis salariais de empresas de investimento alternativo, apoiados por oportunidades de co-investimento e incentivos de longo prazo para reter talentos escassos. A terceirização desempenha um papel maior em segurança cibernética, tecnologia e due diligence especializada, onde equipes internas podem não ser economicamente viáveis, ajudando plataformas de pequeno e médio porte a atingir padrões institucionais. O impulso para profissionalizar é agora um requisito competitivo no mercado de family offices, não um aprimoramento opcional, pois os principais exigem controles robustos que correspondam à ambição de investimento.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Dependência de sistemas legados centrais | -0.8% | Global, particularmente aguda na Europa e em family offices mais antigos dos EUA | Médio prazo (2-4 anos) |
| Complexidade de portfólios globais multiativos | -0.6% | Global, com maior impacto na Ásia-Pacífico e em estruturas transfronteiriças | Longo prazo (≥ 4 anos) |
| Guerra por talentos e inflação de remuneração | -0.9% | Núcleo na América do Norte e em Singapura, com expansão para os principais centros financeiros | Curto prazo (≤ 2 anos) |
| Maior rigor na aplicação da transparência fiscal | -0.4% | Jurisdições da OCDE, com impacto particular em estruturas offshore | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Dependência de Sistemas Legados Centrais
Muitos family offices ainda dependem de planilhas e agregação manual, o que introduz riscos de reconciliação, relatórios mais lentos e desafios de auditoria em comparação com pares institucionais que utilizam plataformas consolidadas. A integração com custodiantes, administradores e sistemas fiscais é um ponto de dor comum, e a gestão de mudanças retarda a adoção de softwares modernos mesmo quando os benefícios são claros. Escritórios menores enfrentam limites de custo onde ferramentas corporativas exigem orçamentos de assinatura e implementação que comprimem os índices gerais de despesas, criando pressão para terceirizar ou aderir a plataformas de multi-family office. As necessidades de relatórios de conformidade sob o CRS 2.0 e regimes relacionados tornam os processos manuais mais arriscados e trabalhosos, aumentando o ônus operacional no mercado de family offices. Onde ferramentas modernas são implantadas, as empresas relatam economia de tempo e redução de erros, mas o risco de execução em migrações permanece uma barreira que exige implementações em fases e alinhamento das partes interessadas.
Complexidade de Portfólios Globais Multiativos
Os portfólios agora combinam mercados públicos, múltiplas estratégias privadas, imóveis diretos e empresas operacionais em entidades jurídicas e jurisdições diversas, o que aumenta a complexidade e eleva os requisitos de dados e governança. As alocações em mercados privados exigem previsão de chamadas de capital e supervisão de avaliação que diferem dos fluxos de trabalho de ativos líquidos e sobrecarregam equipes menores. Os imóveis diretos necessitam de contabilidade e conformidade em nível de propriedade dependendo da estrutura e da jurisdição, o que aprofunda a carga administrativa. As operações transfronteiriças exigem que as famílias alinhem regimes de relatórios e cumpram regras de divulgação sobrepostas, o que acrescenta às demandas operacionais no mercado de family offices. As posições em ativos digitais introduzem necessidades adicionais de relatórios e custódia, de modo que muitos escritórios segmentam essas exposições com provedores dedicados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Family Office:
Patrimônio Concentrado Favorece Estruturas de Single Family OfficeOs Single Family Offices capturaram 67,21% da participação do mercado de family offices em 2025, refletindo a preferência de famílias de maior patrimônio por equipes dedicadas e controle personalizado sobre investimentos, governança e administração. Dentro dessa estrutura, os custos são melhor absorvidos em níveis mais elevados de AUM porque equipes de serviço completo devem cobrir funções de investimento, tributação, operações e segurança para famílias complexas. Os Multi-Family Offices têm projeção de expansão a um CAGR de 7,96% até 2031, pois o compartilhamento de custos, o acesso agrupado a co-investimentos e a alavancagem de escala em sistemas de conformidade e dados atraem famílias abaixo dos limites para estruturas independentes. À medida que o planejamento sucessório se acelera, os Multi-Family Offices ganham relevância por meio de atendimento ao cliente institucionalizado e continuidade operacional, ajudando a mitigar o risco de dependência de pessoas-chave em configurações de single-family.
Os limites de custo moldam as escolhas de estrutura porque operações abrangentes de single-family só se consolidam em maior escala, enquanto famílias menores encontram o mercado de family offices melhor atendido por plataformas compartilhadas que entregam controles institucionais a um custo total menor. As obrigações de conformidade sob o CRS 2.0 e o CARF aumentam o ônus de custo fixo para escritórios independentes, o que é uma das razões pelas quais plataformas multiclientes estão capturando crescimento. A adoção de tecnologia continua a variar por idade do escritório e preferências dos principais, mas as expectativas por relatórios em tempo quase real estão crescendo em ambos os modelos à medida que a agregação de dados melhora. Com o tempo, a combinação de liderança interna com suporte especializado terceirizado provavelmente definirá o modelo operacional equilibrado na Índia e globalmente, à medida que os padrões de governança convergem no mercado de family offices.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Alocação de Classe de Ativos:
Ativos Alternativos Superam as Participações TradicionaisOs ativos alternativos representaram a maior alocação, com 45,49% em 2025, e têm projeção de crescimento a um CAGR de 7,34% até 2031, à medida que as famílias buscam prêmios de iliquidez, direitos de controle e fontes diferenciadas de retorno que complementam os mercados públicos. O private equity permanece o maior bloco de alocação privada, com uso crescente de investimentos diretos e co-investimentos para reduzir o impacto de taxas e obter supervisão mais próxima das alavancas de criação de valor. O crédito privado atingiu escala até 2025 e está pronto para se expandir ainda mais, pois os spreads e as proteções de cláusulas continuam a atrair capital do mercado de family offices em busca de renda resiliente. As alocações em imóveis estão prontas para aumentar à medida que as famílias adicionam setores residenciais, logística e infraestrutura digital que se alinham com objetivos de composição de longo prazo e preservação de patrimônio. O uso de secundários ajuda a encurtar a duração e suavizar os ciclos de implantação de capital, tornando os programas privados mais gerenciáveis para equipes menores no mercado de family offices.
Fundos hedge, commodities e caixa permanecem alavancas táticas que fornecem liquidez e gestão de desvantagem, especialmente quando surgem oportunidades de realocação em mercados privados. As demandas de governança escalam com alocações privadas mais elevadas porque avaliações, chamadas de capital e monitoramento exigem processos estruturados e fidelidade de dados. A integração de ESG continua a crescer entre os principais mais jovens e herdeiros, o que influencia a seleção de gestores e as expectativas de relatórios em private equity, crédito e ativos reais. Na Índia e em toda a Ásia, o interesse em capital de risco permanece elevado ao lado de infraestrutura e ativos reais, à medida que as famílias alinham o capital com a adoção de tecnologia e temas de crescimento de longo horizonte no mercado de family offices.
Análise Geográfica
Mercado de Family Offices da América do Norte
A América do Norte permanece a maior região por participação em 2025 e continua a definir o mercado de family offices por meio de mercados de capitais públicos e privados profundos, práticas de governança maduras e regimes robustos de patrimônio e fideicomisso. As famílias nos Estados Unidos aumentaram a atividade de investimento direto e as alocações em mercados privados, o que reforça a demanda por equipes de negócios experientes e controles operacionais. As mudanças nos parâmetros fiscais federais e nas disposições de QSBS em 2025 sustentam o interesse contínuo em estratégias de venture e crescimento que complementam as alocações de private equity. O Canadá contribui com estabilidade e opcionalidade transfronteiriça com os mercados dos Estados Unidos, enquanto os padrões de migração de riqueza do México continuam a moldar as estratégias familiares transfronteiriças para o Texas e a Flórida. A escala e a infraestrutura da região estabelecem o padrão de referência para o mercado de family offices, enquanto a concorrência de outros centros financeiros cresce à medida que as famílias priorizam mobilidade e segurança fiscal.
Mercado de Family Offices da Europa
A Europa mantém uma base instalada significativa de family offices ao lado de cenários fiscais e regulatórios em evolução que influenciam as escolhas de domicílio e estruturação. Mudanças no status de não-domiciliado e debates sobre tributação de herança levaram algumas famílias a considerar a realocação, o que afeta onde novos veículos e equipes são estabelecidos no mercado de family offices. A Suíça mantém forte apelo por meio de sua consolidada expertise em private banking e fideicomisso, embora os debates políticos sejam acompanhados de perto por titulares que planejam estruturas multigeracionais. A diretiva DAC8 da UE alinha o reporte de ativos digitais com medidas mais amplas de transparência, aumentando os requisitos de conformidade para os escritórios europeus a partir dos relatórios de 2027. Nos principais mercados, as famílias estão focadas em governança e educação dos herdeiros para manter a coesão durante as transições.
Mercado de Family Offices da APAC e MEA
A Ásia-Pacífico é a segunda maior região por riqueza e um ponto focal de crescimento, com uma base UHNW mais jovem e substancial atividade de novas formações centrada em Singapura. A MAS reduziu os prazos de processamento para incentivos fiscais de family offices para 3 meses em setembro de 2025, apoiando um pipeline crescente e maior previsibilidade para os solicitantes. A Índia continua a adicionar milionários e empreendedores, o que sustenta a demanda por estruturas transfronteiriças, programas de educação e governança à medida que as famílias buscam escala no mercado de family offices. Hong Kong e Singapura competem em talento, clareza regulatória e acesso a ecossistemas de investimento, enquanto as regras da Austrália moldam as escolhas para domicílios locais, apesar das fortes vantagens do estado de direito. O Oriente Médio e a África registram as taxas de crescimento mais rápidas até 2031, impulsionadas pelos centros dos Emirados Árabes Unidos que oferecem neutralidade fiscal, tribunais de direito consuetudinário e vias de migração alinhadas às tendências de mobilidade global.
Panorama regulatório
A regulamentação para family offices continua a se tornar mais rígida em relação à transparência fiscal, AML/CFT e elegibilidade de investidores, o que está levando os modelos operacionais a uma documentação e um relato mais formais. Nos Estados Unidos, a SEC aumentou os limites de cliente qualificado da Investment Advisers Act Rule 205-3, com vigência a partir de 29 de junho de 2026 (incluindo 1,4 milhão de dólares em ativos sob gestão com o consultor e 2,7 milhões de dólares de patrimônio líquido), exigindo atualizações nos processos de integração, documentos de subscrição e verificações de adequação para relações de consultoria vinculadas a fundos privados.
A Ásia e a Europa também estão refinando estruturas de hub que moldam decisões de domicílio e custo de conformidade. Singapura atualizou sua estrutura de isenção de licenciamento para Single Family Offices e estabeleceu um prazo para que os escritórios existentes apresentem uma Notificação de Início de Atividade até 15 de junho de 2027, enquanto a Malásia publicou as Income Tax (Single Family Office Incentive Scheme) Rules em 3 de outubro de 2025 para estruturas da Forest City Special Financial Zone. Na UE, a Diretiva (UE) 2026/470 (adotada em 24 de fevereiro de 2026) e a consulta da AMLA da UE em 16 de abril de 2026 sobre normas técnicas de AML/CFT em nível de grupo aumentam a carga de conformidade para famílias com estruturas de holding e entidades multijurisdicionais.
Análise da cadeia de valor
A cadeia de valor do mercado de family offices começa com principais UHNW e conselhos familiares definindo governança, objetivos e restrições de risco, avançando depois para a seleção de um modelo operacional (single-family office, multi-family office ou family office virtual/terceirizado). A entrega principal abrange construção de portfólio e seleção de gestores, execução de investimentos diretos e coinvestimentos, relato consolidado e mensuração de desempenho, tesouraria e gestão de caixa, além de serviços não relacionados a investimentos, como fiscal, planejamento patrimonial, filantropia e concierge. A execução depende fortemente de terceiros, incluindo custodiantes e prime brokers, administradores de fundos, consultores jurídicos e fiscais, empresas de contabilidade e fornecedores especializados em cibersegurança e agregação de dados.
Os principais pontos de atrito concentram-se em dados e controles. A consolidação manual entre bancos, fundos privados e ativos operacionais desacelera os ciclos de fechamento, aumenta o risco de reconciliação e adiciona custo para atender às novas exigências de relato, incluindo transparência fiscal mais ampla e divulgações relacionadas a criptoativos. A camada de conformidade tornou-se mais proeminente na cadeia, com estruturas de hub como os requisitos da MAS sob a estrutura revisada de SFO de Singapura (com vigência a partir de 15 de junho de 2026) aumentando as declarações padrão, e requisitos transfronteiriços de substância e documentação elevando a necessidade de gestão coordenada de fornecedores jurídicos, fiscais e operacionais. Os multi-family offices e os modelos de CIO terceirizado ganham eficiência de processo ao distribuir tecnologia, ferramentas de conformidade e due diligence especializada entre várias famílias.
Cenário Competitivo
O mercado de family offices permanece fragmentado, sem nenhuma entidade detendo uma participação de dois dígitos, e as empresas estão escalando por meio de aquisições, alianças e estratégias de talentos para entregar pilhas de serviços integrados. Single family offices estabelecidos como Cascade Investment e Walton Enterprises alavancam longos históricos, motores de investimento direto e acesso a co-investimentos de private equity de primeira linha que plataformas menores não conseguem igualar em precificação ou tamanho de alocação. Multi-family offices líderes como ICONIQ Capital e Bessemer Trust se diferenciam com relatórios consolidados, estruturas de CIO terceirizado e capacidades diretas internas que atendem ao escopo expandido dos mandatos modernos. Modelos de virtual family office habilitados por tecnologia estão emergindo com integração de API entre custodiantes e administradores de fundos, o que ajuda a reduzir os custos totais e escalar serviços para famílias na faixa de USD 50 a 200 milhões. À medida que as expectativas dos clientes aumentam, as empresas no mercado de family offices devem demonstrar controle, transparência de dados e acesso a co-investimentos para conquistar e reter relacionamentos multigeracionais.
As mudanças regulatórias para 2026 e além reforçam a vantagem da escala, pois as empresas amortizam investimentos em conformidade e tecnologia em bases de clientes maiores. A implementação do CRS 2.0 e do CARF exige KYC mais robusto, propriedade beneficiária e relatórios de criptoativos, o que é mais econômico para multi-family offices maiores e plataformas de patrimônio integradas. O mercado de family offices também reflete escassez persistente de talentos, de modo que as empresas competem oferecendo direitos de co-investimento e incentivos de longo prazo para equipes de investimento, especialmente para funções de trilha de CIO. Grandes bancos e gestores de ativos participam como prestadores de serviços com custódia especializada, empréstimos e distribuição alternativa, o que ajuda os escritórios a ampliar capacidades sem reconstruir internamente. Os padrões de relatórios digitais e a segurança cibernética são agora diferenciadores centrais, pois os clientes esperam visibilidade consolidada e em tempo quase real do portfólio em ativos públicos, privados e digitais.
Os movimentos estratégicos no mercado de family offices enfatizam a originação de investimentos diretos, a modernização de dados e a expansão regional específica. Os multi-family offices estão aprofundando parcerias com patrocinadores do primeiro quartil para garantir alocações de co-investimento e melhorar os resultados líquidos de taxas para os clientes. Várias plataformas estão expandindo sua presença em Singapura e Dubai para atender famílias vinculadas à Índia e ao Oriente Médio que preferem polos fiscalmente neutros com cronogramas regulatórios previsíveis. Os programas de tecnologia estão focados em ingestão de dados, automação de reconciliação e ambientes seguros que reduzem o risco operacional e suportam ciclos de relatórios mais frequentes. O efeito líquido é um campo competitivo onde a profundidade do relacionamento deve ser combinada com força operacional e economia transparente para vencer no mercado de family offices.
Líderes do Setor de Family Offices
-
Walton Enterprises LLC
-
Cascade Investment
-
Bezos Expeditions
-
MSD Capital / DFO Management
-
Bessemer Trust
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Family Offices Empresas cobertas neste relatório
- Cascade Investment
- Walton Enterprises
- Bezos Expeditions
- MSD Capital / DFO Management
- Bessemer Trust
- Stonehage Fleming
- Glenmede
- Emerson Collective
- Rockefeller Global Family Office
- ICONIQ Capital
- UBS Global Family Office
- JPMorgan Private Bank
- Goldman Sachs Family Office
- Brown Brothers Harriman MFO
- Evercore Family Office Services
- Silvercrest Asset Management
- Lazard Family Office Partners
- Cambridge Associates FO
- Market Street Trust
- Bayshore Global Management
Oportunidades de mercado e perspectivas futuras
Regimes de hub formalizados estão criando caminhos mais claros para formação, migração e operações contínuas, o que expande a demanda endereçável por plataformas de multi-family office e fornecedores de serviços especializados capazes de industrializar a conformidade e o relato. Singapura colocou em vigor sua estrutura revisada de Single Family Office em 15 de junho de 2026 (incluindo uma exigência de Notificação de Início de Atividade), enquanto Hong Kong publicou o Inland Revenue (Amendment) (Tax Concessions for Funds, Family Investment Holding Vehicles, and Carried Interest) Bill 2026 em 12 de junho de 2026 para reforçar o regime de Isenção Unificada de Fundos com efeito retroativo a partir do ano de avaliação de 2025/26. Essas mudanças aumentam o valor de infraestrutura operacional pronta para uso, incluindo administração de entidades, KYC/AML, relatórios prontos para auditoria e documentação de governança, para famílias que utilizam Singapura e Hong Kong como centros de coordenação.
No lado dos investimentos, o investimento direto e a exposição temática estão moldando a forma como os family offices alocam recursos internos e parcerias externas. A S&P Global Market Intelligence relatou que os investimentos diretos de family offices em empresas e imóveis aumentaram 123,3% ano a ano em 2025, atingindo 12,9 bilhões de dólares em 158 transações, sustentando a demanda por capacidades internas de execução de negócios, sindicalização de coinvestimentos e monitoramento pós-negócio, tanto em modelos de single quanto de multi-family office. Evidências de pesquisas corporativas também apontam para concentração em temas relacionados a IA (incluindo infraestrutura e semicondutores) e um espaço em branco visível em alocações de infraestrutura, o que cria espaço para estruturas de produtos e ofertas de consultoria que empacotam acesso, governança e modelagem de fluxo de caixa para ativos de longa duração.
Desenvolvimentos industriais recentes em Mercado de Family Offices
- Junho de 2026: a Bezos Expeditions realizou múltiplos investimentos diretos em startups de IA durante junho de 2026, incluindo participação em grandes rodadas de captação. A atividade destaca a expansão contínua do investimento direto liderado por family offices, aumentando a pressão competitiva sobre os canais tradicionais de venture e growth equity por acesso e condições.
- Maio de 2026: a Cascade Investment divulgou uma série de compras no mercado aberto de ações da Republic Services entre 11 e 18 de maio de 2026, totalizando 987.150 ações. A acumulação evidencia como grandes single-family offices utilizam os mercados públicos para posicionamento concentrado e de longa duração ao lado de programas de mercado privado.
- Março de 2026: a Walton Enterprises apresentou uma Schedule 13D/A alterada referente à Walmart Inc., descrevendo alienações de ações ordinárias, incluindo distribuições a beneficiários de trusts e vendas para fins de investimento, pessoais e filantrópicos. A apresentação ilustra as dinâmicas contínuas de planejamento de portfólio e patrimônio que podem influenciar o escopo de mandato para fornecedores de administração, fiscal e suporte de governança de family offices.
Mercado de Family Offices Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de family offices é definido como a receita anual de taxas obtida pela gestão de patrimônio e serviços relacionados para famílias de ultra alto patrimônio líquido por meio de estruturas de single, multi e virtual family office.
Exclusões de escopo: excluímos mesas de gestão de patrimônio de bancos privados, consultores de investimento que não operam como family offices e plataformas exclusivamente de software sem receita contínua de consultoria ou taxa de gestão.
Visão geral da segmentação
- Por Tipo de Family Office
- Single Family Office
- Multi-Family Office
- Por Alocação de Classe de Ativos
- Títulos
- Ações
- Ativos Alternativos
- Commodities
- Caixa e Equivalentes de Caixa
- Por Região
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Colômbia
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Benelux (Bélgica, Países Baixos e Luxemburgo)
- Países Nórdicos (Suécia, Noruega, Dinamarca, Finlândia e Islândia)
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Sudeste Asiático (Singapura, Indonésia, Malásia, Tailândia, Vietnã e Filipinas)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é usada para mapear o pool de demanda e como os family offices normalmente operam, antes que as principais premissas sejam testadas em entrevistas. As fontes públicas utilizadas incluem, por exemplo, registros da SEC e da Investment Adviser Public Disclosure, publicações do IRS, séries macroeconômicas do FMI e do Banco Mundial, estatísticas da OCDE relacionadas a fiscalidade e patrimônio, e divulgações de bancos centrais sobre investimento transfronteiriço e fluxos de portfólio.
Também analisamos relatórios anuais e apresentações a investidores de grupos de consultoria e serviços patrimoniais, publicações de associações, cobertura de imprensa financeira respeitável, e artigos acadêmicos e de política sobre tendências de patrimônio UHNW. Quando útil, assinaturas pagas foram usadas apenas para dados financeiros e de inteligência de empresas, triagem de notícias e finanças, e bases de dados de patentes para verificar sinais de apoio em torno de ferramentas digitais. Esta lista de fontes documentais não é exaustiva, e fontes adicionais também foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário foi usado para confirmar quais linhas de taxas são comumente cobradas, o que normalmente é agrupado versus faturado separadamente, e como o mix de serviços varia por região e estrutura de escritório. Conversamos com tomadores de decisão sêniores e líderes operacionais de single e multi-family offices, além de parceiros de consultoria e fornecedores de serviços especializados, e depois usamos acompanhamentos para resolver lacunas dos achados documentais nas principais regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 12% | APAC: 47% |
| Nível médio: 53% | Líderes funcionais/de unidade: 29% | EMEA: 29% |
| Players menores: 14% | Gerentes: 59% | Américas: 24% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual as contagens de residências UHNW e os pools regionais de patrimônio são usados para reconstruir a demanda endereçável por serviços do tipo family office, seguida pela aplicação de premissas de penetração e rendimento médio anual de taxas por tipo de escritório. Para manter o resultado fundamentado, comparamo-lo com verificações bottom-up seletivas, como tabelas de taxas amostradas, algumas divulgações de receita de fornecedores e uma aproximação de ASP multiplicado pela contagem de clientes para modelos típicos de multi-family office, o que ajuda a ajustar os totais se uma única entrada parecer superestimada.
As principais entradas usadas no modelo incluem o número de residências UHNW, tendências de ativos investíveis, faixas de taxas típicas por tipo de serviço, mix de arranjos discricionários versus consultivos, e pressão de custos de contratação e operação que afeta os tamanhos mínimos de ticket. Para a previsão, executamos análise de cenários usando trajetórias base, conservadora e agressiva, vinculadas a expectativas de crescimento de patrimônio, mudanças regulatórias e fiscais, e apetite regional por terceirização. Quando faltam entradas bottom-up em um país, preenchemos a lacuna usando faixas de taxas e intervalos de adoção em nível regional confirmados em entrevistas.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são triangulados com sinais independentes, como taxas de crescimento de patrimônio, tendências de receita de consultoria relatadas e mudanças observadas no número de family offices por região, e depois verificados quanto à consistência de moeda e unidade. Os valores atípicos são revisados por um segundo analista, e se uma variação não puder ser explicada por uma premissa clara, os respondentes são recontatados e a entrada é reformulada.
Os relatórios são atualizados anualmente, com atualizações intermediárias feitas quando eventos materiais afetam o pool de demanda ou a economia das taxas. Antes da entrega, concluímos uma revisão final para que os números de mercado reflitam os indicadores públicos mais recentes disponíveis e o feedback das entrevistas.
Tamanho do Mercado Global de Family Offices da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para family offices frequentemente variam porque a linha de escopo entre trabalho de consultoria, operações internas de escritório e serviços patrimoniais adjacentes não é traçada da mesma forma, e a base de taxas pode ser tratada de forma diferente entre regiões. As diferenças também vêm de quão rapidamente as premissas são atualizadas quando as condições macroeconômicas mudam.
A tabela de referência mostra uma dispersão que é principalmente explicada pelo que é contabilizado como receita de mercado, e no modelo da Mordor Intelligence o mercado é medido como receita anual de taxas de single, multi e virtual family offices, expressa em dólares americanos constantes de 2024, excluindo mesas de bancos privados e plataformas exclusivamente de software.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 20,13 bilhões de dólares (2025) | |
| Consultoria Global A | 27,20 bilhões de dólares (2022) | Usa um ano-base anterior e normalmente agrupa estilo de vida, educação e apoio patrimonial familiar mais amplo no mesmo pool de receita, o que pode elevar o total ao comparar entre anos. |
| Jornal Comercial B | 20,39 bilhões de dólares (2025) | Frequentemente depende de taxas de crescimento genéricas e de um conjunto mais leve de verificações sobre rendimento de taxas e adoção, e pode usar relato em dólares correntes que se move com efeitos cambiais e inflacionários de curto prazo. |
Em conjunto, a lacuna não se refere apenas às expectativas de crescimento, mas também ao que é incluído como receita de taxas e como o momento cambial é tratado. Ao manter as etapas rastreáveis a indicadores de demanda UHNW, faixas de taxas e intervalos de adoção validados por entrevistas, o número final permanece mais fácil de reproduzir e explicar.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e a perspectiva de crescimento do mercado de family offices?
O tamanho do mercado de family offices é de USD 21,47 bilhões em 2026 e tem projeção de atingir USD 29,65 bilhões até 2031 a um CAGR de 6,67%.
Quais regiões lideram e crescem mais rapidamente em family offices?
A América do Norte detém a maior participação, com 47,67% em 2025, enquanto o Oriente Médio e a África registram o crescimento mais rápido, com um CAGR de 8,17% projetado até 2031.
Como as alocações de ativos estão mudando dentro dos family offices?
Os ativos alternativos detêm a maior alocação, com 45,49% em 2025, e têm projeção de crescimento a um CAGR de 7,34%, com private equity e crédito privado impulsionando a demanda.
Qual modelo estrutural está ganhando tração entre as famílias UHNW?
Os Multi-Family Offices estão ganhando espaço com um CAGR de 7,96% até 2031, à medida que famílias abaixo dos limites para estruturas independentes buscam benefícios de escala e acesso a co-investimentos.
Quais temas regulatórios são mais importantes para os family offices até 2026?
O CRS 2.0 e o CARF expandem os relatórios para criptoativos e propriedade beneficiária, e a intensidade de fiscalização está aumentando, o que eleva as cargas de trabalho de conformidade.
Como talentos e tecnologia estão moldando as operações dos family offices?
A remuneração para funções sênior permanece competitiva, e a segurança cibernética permanece como prioridade máxima, enquanto a consolidação de dados e os padrões de relatórios institucionais são agora diferenciadores centrais.