
Tamanho e Participação do Mercado de Construção de Data Centers na Alemanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
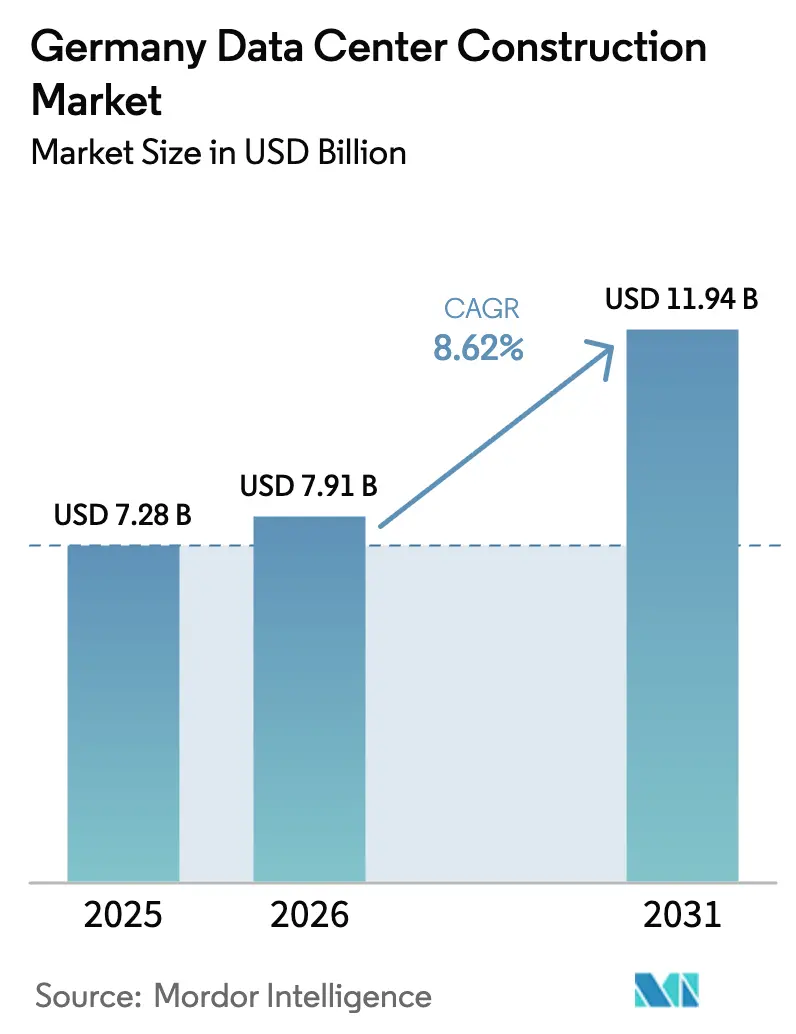
| Tamanho do mercado no ano base (2025) | 7.28 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.94 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.62 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção de Data Centers na Alemanha pela Mordor Intelligence
O mercado de construção de data centers na Alemanha foi avaliado em USD 7,28 bilhões em 2025 e estima-se que cresça de USD 7,91 bilhões em 2026 para atingir USD 11,94 bilhões até 2031, a uma CAGR de 8,62% durante o período de previsão (2026-2031). Frankfurt ancora a maioria dos projetos hiperscale, contudo a pressão regulatória para melhorar a eficiência energética e adotar ≥50% de energia renovável está impulsionando os gastos com projetos avançados e reformas. O aumento das densidades de rack com IA e a adoção de resfriamento líquido estão reformulando as especificações elétricas e mecânicas, favorecendo construtoras capazes de padronizar módulos de alta densidade. A inflação do custo de materiais - aço com alta de 40,4% e vidro com alta de 49,3% desde 2022 - adiciona risco aos projetos, mas não desacelerou os compromissos de bilhões de euros da AWS, Microsoft e outros hiperscalers. As políticas de realocação da capacidade da rede elétrica estão abrindo Berlim, Munique e Hamburgo para construções em grande escala, à medida que a rede de 110 kV de Frankfurt atinge a saturação
Principais Conclusões do Relatório
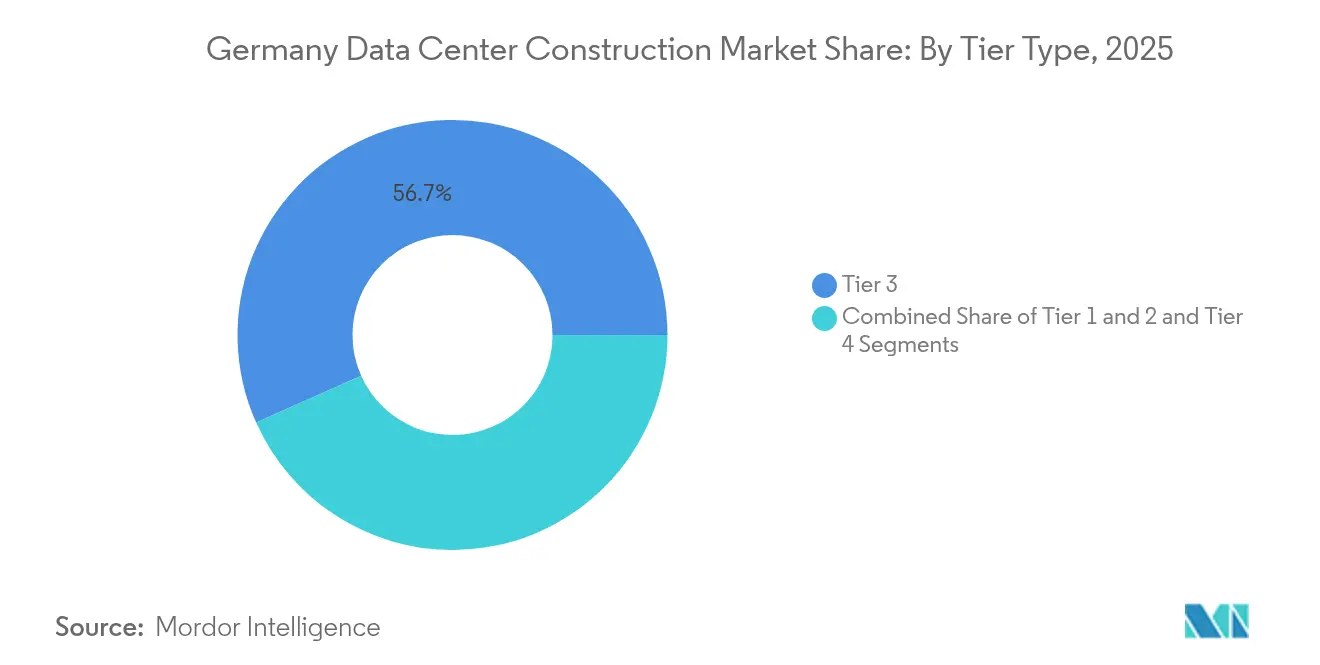
- Por tipo de nível, as instalações de Nível 3 responderam por 56,68% da participação de mercado de construção de data centers na Alemanha em 2025, enquanto os projetos de Nível 4 estão avançando a uma CAGR de 10,74% até 2031, segundo o Departamento de Comércio dos EUA.
- Por tipo de data center, os sites de colocation detiveram 48,65% da receita em 2025; os campi hiperscale de construção própria estão crescendo mais rapidamente, a uma CAGR de 11,87% até 2031, conforme dados da Data Center Dynamics.
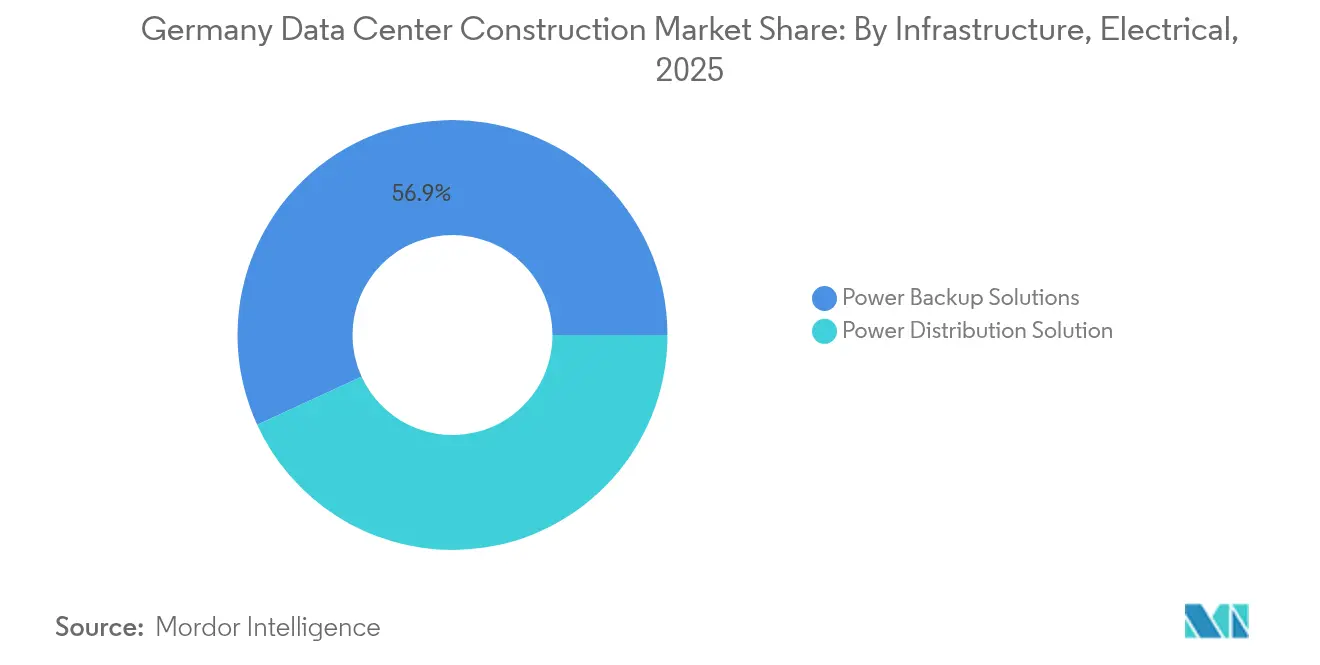
- Por infraestrutura elétrica, os sistemas de backup de energia comandaram 56,85% de participação em 2025, enquanto as soluções de distribuição de energia devem liderar o crescimento a uma CAGR de 12,71%, de acordo com a Siemens.
- Por infraestrutura mecânica, os sistemas de resfriamento detiveram 46,92% do tamanho do mercado de construção de data centers na Alemanha em 2025, porém a integração de servidores e armazenamento está se expandindo a uma CAGR de 12,22%, conforme a Supermicro.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Construção de Data Centers na Alemanha
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom de capex hiperscale em nuvem impulsiona construções de múltiplos GW | 2.8% | Frankfurt, Berlim, Munique | Médio prazo (2 a 4 anos) |
| Mudança na densidade de rack com IA/ML (>80 kW/rack) acelera projetos de resfriamento líquido | 2.1% | Nacional, concentrado em Frankfurt | Curto prazo (≤ 2 anos) |
| Exigência obrigatória de 50% de energia renovável sob a EnEfG impulsiona gastos com reformas | 1.4% | Nacional | Médio prazo (2 a 4 anos) |
| Esquema de realocação da capacidade da rede elétrica abre metrópoles secundárias | 1.2% | Berlim, Munique, Hamburgo, Düsseldorf | Longo prazo (≥ 4 anos) |
| Incentivos para compra de calor residual (até EUR 180/MWh) estimulam infraestrutura de reutilização de calor | 0.8% | Frankfurt, Berlim, Munique | Longo prazo (≥ 4 anos) |
| Pilotos de célula de combustível H₂ no local reduzem o OPEX de backup a diesel em construções de Nível 3/4 | 0.4% | Nacional, adoção inicial em Frankfurt | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Boom de Capex Hiperscale em Nuvem Impulsiona Construções de Múltiplos GW
Os operadores hiperscale estão redefinindo o mercado de construção de data centers na Alemanha por meio de uma implantação de capital recorde. A AWS comprometeu USD 9,44 bilhões em múltiplos campi na área de Frankfurt, projetados para cargas na escala de gigawatts e cronogramas de entrega de 18 a 24 meses,[1]Assessoria de Imprensa da AWS - "AWS investirá US$ 9,44 bilhões na região de nuvem de Frankfurt", DataCenterDynamicscatalisando a demanda por módulos pré-fabricados e licenciamentos simultâneos. A Microsoft seguiu com uma expansão de EUR 3,2 bilhões (USD 3,6 bilhões) que duplica a capacidade nacional de IA e especifica racks acima de 40 kW. O agendamento de múltiplos edifícios favorece empresas que conseguem coordenar equipes paralelas e logística em terrenos dispersos, enquanto contratantes regionais menores correm risco de deslocamento. Os cronogramas acelerados intensificam a concorrência por mão de obra qualificada e equipamentos de distribuição especializados, aprofundando a dependência de cadeias de suprimento globais. O mercado de construção de data centers na Alemanha, portanto, recompensa as construtoras que crescem rapidamente sem comprometer o desempenho de PUE.
A Mudança na Densidade de Rack com IA/ML Acelera Projetos de Resfriamento Líquido
Os clusters de inferência e treinamento de IA agora excedem 80 kW por rack, tornando o resfriamento a ar impraticável e desencadeando uma onda de reformas de resfriamento líquido e implantações em novas instalações. O projeto aberto de unidade de distribuição de resfriamento (CDU) de 1 MW da Google ilustra uma arquitetura padronizada de alta tensão e pronta para líquido adotada por hiperscalers. Os pioneiros como a GlobalConnect relatam reduções de 90% no consumo de energia de resfriamento após projetos de imersão, estabelecendo novas linhas de base de eficiência. A Supermicro entregou mais de 2.000 racks resfriados a líquido entre 2024 e 2025,[2]Supermicro - "A Supermicro forneceu mais de 2.000 racks com resfriamento líquido entre 2024 e 2025", supermicro.com comprovando a rápida adoção de hardware e consolidando novos padrões de construção. As empresas de construção agora integram unidades de distribuição de refrigerante e circuitos de recuperação de calor desde a fase de concretagem, comprimindo etapas posteriores e alterando os escopos contratuais dentro do mercado de construção de data centers na Alemanha.
Exigência Obrigatória de 50% de Energia Renovável sob a EnEfG Impulsiona Gastos com Reformas
A Lei de Eficiência Energética da Alemanha de 2024 determina 50% de eletricidade renovável para data centers imediatamente e 100% até 2027,[3]Markus Schneider - "Germany Energy Efficiency Act Explained", White & Case LLP gerando um segmento de reformas paralelo, conforme a Dentons. A Maincubes assinou seu primeiro acordo de compra de energia solar (PPA) para operações em Frankfurt, integrando salas de dados com arranjos fotovoltaicos dedicados. As metas de reutilização de calor residual de 10% até 2026 e 20% até 2028 estimulam conexões com redes de aquecimento urbano, como a planta de reutilização de energia da Universidade Técnica de Dresden, no valor de EUR 1,6 milhão, que abastece 3.700 residências. Contratantes versados em interconexão de renováveis e tubulação de exportação de calor conquistam escopos de maior margem. Os termos de financiamento vinculam cada vez mais os spreads de juros à geração verde no local, incorporando métricas de sustentabilidade nos empréstimos para construção. Como resultado, o mercado de construção de data centers na Alemanha está observando a conformidade com critérios ESG se transformar de diferencial em requisito de entrada.
O Esquema de Realocação da Capacidade da Rede Elétrica Abre Metrópoles Secundárias
A Agência Federal de Redes mudou de uma fila por ordem de chegada para uma alocação baseada em mérito, redirecionando as vagas de transmissão de 110 kV para metrópoles subutilizadas. A Urban Tech Republic de Berlim, que reconverte o antigo Aeroporto de Tegel, oferece terreno e acesso à rede elétrica para até 1.000 empresas de tecnologia, atraindo novas construções de data centers. A Maincubes já assegurou um terreno em Nauen para seu segundo campus em Berlim, enquanto os operadores se protegem contra as restrições de Frankfurt. Munique e Hamburgo também comercializam a capacidade disponível aliada a incentivos de reutilização de calor urbano, diversificando o risco geográfico. Os incorporadores que miram a latência para a base industrial da Bavária e o corredor logístico de Hamburgo ampliam o mercado de construção de data centers na Alemanha para além de seu núcleo tradicional do Reno-Meno.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de conexões à rede elétrica de 110 kV em Frankfurt atrasa o pipeline acima de 200 MW | -1.8% | Região metropolitana de Frankfurt | Curto prazo (≤ 2 anos) |
| Inflação de capex em equipamentos de distribuição e geradores (+32% desde 2022) | -1.2% | Nacional | Curto prazo (≤ 2 anos) |
| Restrição de PUE ≤1,2 (novos DCs) sob a EnEfG eleva os custos de projeto | -0.9% | Nacional | Médio prazo (2 a 4 anos) |
| Moratória de uso do solo em Berlim próximo ao aeroporto TXL restringe terrenos para hiperscalers | -0.6% | Região metropolitana de Berlim | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Conexões à Rede Elétrica de 110 kV em Frankfurt Atrasa Projetos do Pipeline
A espinha dorsal de 110 kV de Frankfurt opera próxima à carga máxima, estendendo os prazos de interconexão de novas instalações para até oito anos, bem além dos ciclos típicos de planejamento hiperscale. O cluster da Digital Realty com mais de 20 instalações locais sublinha o legado de demanda e a consequente saturação. Em resposta, os incorporadores fragmentam projetos abaixo de 100 MW ou se direcionam para Brandemburgo, Berlim e Renânia do Norte-Vestfália. O agendamento da construção fica condicionado a obras de reforço aprovadas pelas concessionárias, complicando os contratos de EPC. O mercado de construção de data centers na Alemanha, portanto, precifica a escassez de acesso à rede elétrica nas avaliações de terreno e nos prêmios de PPA.
A Inflação de Capex em Equipamentos de Distribuição e Geradores Eleva os Custos de Construção
Os índices de preços ao produtor mostram que os pacotes de equipamentos de distribuição e geradores a diesel subiram 32% acima da inflação geral da construção desde 2022, corroendo as contingências dos projetos. Projeta-se que a demanda por equipamentos de distribuição de média tensão cresça a uma CAGR de 16% devido ao crescimento hiperscale, sinalizando uma pressão de custos sustentada. A Siemens observa que um único campus hiperscale pode exigir 1 GW anualmente, equivalente ao consumo de energia de 750.000 residências, ampliando a exposição às oscilações de preços. As construtoras adotam cada vez mais sistemas elétricos modulares para travar os preços antecipadamente, mas itens de longo prazo de aquisição ainda estendem as janelas de compra. O aumento dos orçamentos elétricos leva os clientes a contratos de projeto-construção que realocam o risco dentro do mercado de construção de data centers na Alemanha.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Nível: O Nível 4 Impulsiona a Construção Premium
O Nível 3 capturou 56,68% da participação de mercado de construção de data centers na Alemanha em 2025, confirmando seu equilíbrio entre confiabilidade e eficiência de custos. O Nível 4, no entanto, está se expandindo a uma CAGR de 10,74%, o ritmo mais acelerado dentro do tamanho do mercado de construção de data centers na Alemanha durante 2026-2031. Os compradores de serviços hiperscale e do setor financeiro justificam a redundância premium para alcançar 99,995% de tempo de atividade. Os requisitos de construção incluem caminhos de energia ativos duplos, resfriamento com manutenção simultânea e rotas de fibra tolerantes a falhas. As construtoras especializadas em projetos de Nível 4 podem exigir margens maiores, mas devem gerenciar ciclos de testes mais longos e auditorias regulatórias.
As construções de Nível 1 e Nível 2 agora atraem demanda limitada, à medida que as empresas migram para a nuvem e exigem maior disponibilidade. A consolidação em torno dos Níveis 3 e 4 acelera a transição da hospedagem corporativa para os estates hiperscale prontos para IA. A expansão de EUR 3,2 bilhões da Microsoft especifica salas de Nível 4 projetadas para cargas de trabalho contínuas de aprendizado de máquina. As empresas com profunda experiência em arquiteturas de manutenção simultânea verão pipelines sustentados, enquanto contratantes focados em níveis inferiores podem precisar de requalificação. O setor de construção de data centers na Alemanha, portanto, gira em direção aos níveis premium à medida que a confiabilidade de referência aumenta.


Por Tipo de Data Center: Os Hiperscalers Reformulam a Construção
A colocation respondeu por 48,65% da receita de 2025, porém os projetos hiperscale de construção própria devem crescer 11,87% ao ano, adicionando impulso à trajetória do tamanho do mercado de construção de data centers na Alemanha. As estratégias de nuvem soberana levam os hiperscalers a possuírem as instalações diretamente, contornando os hospedeiros neutros. Este modelo de propriedade amplia campi de múltiplos gigawatts e exige licenciamento acelerado, subestações de alta tensão e resfriamento líquido em todo o campus.
As construções de borda e corporativas permanecem menores, mas estratégicas, suportando cargas de trabalho sensíveis à latência e residência de dados regulatória. O programa de nuvem soberana de EUR 7,8 bilhões da Amazon em Brandemburgo sublinha como os hiperscalers combinam conformidade nacional com infraestrutura autogerida. Para os contratantes, as construções próprias hiperscale concentram o escopo em poucos clientes de maior porte com rigorosas auditorias de fornecedores. Os provedores de colocation respondem com modelos de reutilização de calor urbano e energia como serviço para se manterem competitivos dentro do mercado de construção de data centers na Alemanha.
Por Infraestrutura Elétrica: Inovação na Distribuição de Energia
As soluções de backup de energia lideraram os gastos elétricos de 2025 com 56,85%, refletindo a dominância de UPS e geradores. Contudo, os sistemas de distribuição de energia registrarão uma CAGR de 12,71% até 2031, a ascensão mais rápida dentro do mercado de construção de data centers na Alemanha. Os clusters de IA impulsionam a transição para barramentos de maior tensão e arquiteturas de corrente contínua que reduzem as perdas de conversão e o volume de cabos. As construtoras devem integrar barras de distribuição capazes de 1 MW por rack, cumprindo simultaneamente as metas de PUE da EnEfG.
Os pilotos de célula de combustível a hidrogênio da Microsoft (3 MW) e da NorthC introduzem caminhos de backup sem diesel e novas interfaces mecânico-elétricas. Os skids de média tensão pré-fabricados agora são entregues testados em fábrica, reduzindo o trabalho no local em semanas. As salas elétricas tornam-se menores, porém mais densas, alterando as estratégias de supressão de incêndio e as regras de espaço livre de acesso. Essas inovações elevam a barreira técnica de entrada para novos concorrentes no mercado de construção de data centers na Alemanha.
Por Infraestrutura Mecânica: Evolução dos Sistemas de Resfriamento
O resfriamento capturou 46,92% dos orçamentos mecânicos de 2025, mas os conjuntos de servidores e armazenamento registrarão uma CAGR de 12,22% à medida que o hardware de IA prolifera. O mercado de construção de data centers na Alemanha enfrenta uma rápida transição do resfriamento a ar para as técnicas de resfriamento direto ao chip e por imersão. As construtoras devem instalar os coletores de suprimento e retorno de refrigerante antecipadamente, coordenar a carga de piso para os tanques e encaminhar as tubulações de calor residual para as redes urbanas.
Os racks e armários se padronizam em torno de 600 mm de largura, mas aumentam a profundidade para trocadores de calor de porta traseira. A supressão de incêndio migra para misturas de névoa d'água e gás inerte compatíveis com configurações líquidas. Os módulos de espaço branco pré-fabricados encurtam os cronogramas de montagem, porém exigem dados de fábrica precisos para evitar retrabalho. Os contratantes capazes de certificar novos meios líquidos obtêm uma vantagem competitiva à medida que os racks acima de 80 kW se tornam padrão dentro do mercado de construção de data centers na Alemanha.
Análise Geográfica
Frankfurt permanece o principal hub, abrigando mais de 20 sites da Digital Realty e a central de troca DE-CIX, mas as restrições da rede elétrica limitam as expansões em um único site acima de 200 MW. A AWS, a NTT e a Vantage agora distribuem as construções por múltiplos terrenos para garantir acesso às concessionárias, mantendo o mercado de construção de data centers na Alemanha resiliente apesar dos gargalos.
Berlim está emergindo como o principal nó secundário. A conversão da Urban Tech Republic no Aeroporto de Tegel oferece terrenos amplos com redes de aquecimento urbano que se alinham com as metas de reutilização da EnEfG. O futuro campus da Maincubes em Nauen e a zona de nuvem soberana da Amazon em Brandemburgo confirmam o apetite dos investidores. Esses projetos aumentam o tamanho do mercado de construção de data centers na Alemanha na região da capital e diversificam os footprints hiperscale para além da área do Reno-Meno.
Munique e Hamburgo completam o corredor de crescimento. O site MU4 da Equinix de USD 90 milhões próximo a Munique combina armazenamento de energia térmica em aquífero com redundância de Nível 3. Hamburgo aproveita as energias renováveis de cidade portuária para comercializar salas de borda neutras em carbono. Juntos, esses centros urbanos atendem à latência regional, suportam os setores automotivo e logístico e absorvem a demanda que a rede de Frankfurt não consegue atender, ampliando o alcance geográfico do mercado de construção de data centers na Alemanha.
Panorama regulatório
A atividade de construção de data centers na Alemanha é moldada pela Lei de Eficiência Energética (EnEfG), que exige que os data centers obtenham pelo menos 50% do consumo de eletricidade a partir de fontes renováveis a partir de 2024 e passem a usar 100% de eletricidade renovável até 2027. A lei também vincula as obrigações de eficiência e reaproveitamento de calor residual às escolhas de projeto de MEP. Em abril de 2026, foi publicado um projeto de emenda à EnEfG com requisitos de PUE revisados e mais praticáveis, incluindo um limite de PUE de 1,3 (a ser cumprido em dois anos) para data centers comissionados a partir de 1º de julho de 2026, além de limiares escalonados de PUE para instalações existentes (1,6 a partir de 1º de julho de 2027 e 1,4 a partir de 1º de julho de 2030).
Esses sinais de política também vinculam cada vez mais a expansão da infraestrutura digital às restrições do sistema energético e às práticas de planejamento. O Ministério Federal de Assuntos Econômicos e Ação Climática (BMWK) enquadrou os data centers em programas que enfatizam a seleção de locais e a preparação para licenciamento, a coordenação de acesso à rede e a integração do reaproveitamento de calor com redes municipais, elementos que moldam a viabilidade em estágio inicial, os cronogramas de interconexão e os caminhos de aprovação local para grandes campi.
Análise da cadeia de valor
A cadeia de valor da construção de data centers na Alemanha abrange a originação de terrenos e o zoneamento até o projeto, licenciamento, aquisição, construção, comissionamento e integração operacional. As partes interessadas upstream incluem incorporadores de terrenos e municípios, onde as aprovações de planejamento e as restrições de uso do solo determinam a disponibilidade de locais, além de operadores de rede (DSO/TSO) que controlam o acesso de 110 kV e contrapartes de energia renovável que apoiam a conformidade com a EnEfG.
A entrega midstream centra-se em EPCs e contratados especializados que coordenam obras civis, subestações, painéis de comutação, pacotes de UPS e geradores, e refrigeração de alta densidade (direct-to-chip, imersão, infraestrutura de CDU). A pré-fabricação e os skids modulares são cada vez mais utilizados para gerenciar prazos de entrega e reduzir riscos no local. No downstream, operadores de colocation e de autoconstrução hyperscale, junto com compradores empresariais e do setor público, definem especificações técnicas e requisitos de auditoria relacionados a níveis de tiering, redundância e testes, enquanto compradores de calor exportado e concessionárias de aquecimento distrital ganham relevância à medida que as metas de reaproveitamento se tornam mais rigorosas. Entidades setoriais como a German Datacenter Association (GDA) dialogam com a Agência Federal de Redes (BNetzA) sobre questões de acesso à rede, refletindo como a viabilidade de interconexão e o tratamento tarifário influenciam a seleção de locais, o faseamento de projetos e as estruturas contratuais em Frankfurt e em metrópoles secundárias emergentes.
Cenário Competitivo
Especialistas internacionais como DPR Construction, Exyte e STRABAG combinam expertise global em data centers com conformidade ao código alemão, posicionando-se para contratos hiperscale. Players domésticos como GOLDBECK e Data Center Group aproveitam os relacionamentos com concessionárias e os reservatórios de mão de obra local para competir na certeza de cronograma.
A diferenciação estratégica se concentra na integração de resfriamento líquido, exportação de calor residual e renováveis no local que atendam aos limites da EnEfG. A Siemens foi além do fornecimento de equipamentos ao assinar um contrato plurianual de sistemas elétricos modulares com a Compass Datacenters, sublinhando uma tendência à integração vertical.
O interesse do capital privado permanece forte. A Vantage securitizou EUR 720 milhões em ativos alemães em 2025, a primeira emissão desse tipo na Europa, reduzindo seu custo de capital. A Bain Capital e a Aquila formaram uma plataforma pan-europeia voltada para metrópoles secundárias, sinalizando confiança de que o mercado de construção de data centers na Alemanha manterá demanda de dois dígitos mesmo fora de Frankfurt.
Líderes do Setor de Construção de Data Centers na Alemanha
Mercury Engineering
Michel Bau GmbH & Co. KG
Collen Construction Limited
DPR Construction
Royal HaskoningDHV
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Programas de construção orientados por políticas e retrofits de conformidade estão gerando demanda por entrega de campi de alta eficiência e conscientes da rede elétrica. A Estratégia de Data Centers do Governo Federal, lançada em 18 de março de 2026, estabelece uma ambição explícita de capacidade, dobrando a capacidade nacional de data centers até 2030 e ampliando a capacidade de IA/HPC, o que expande o pipeline endereçável para incorporadores, EPCs e integradores de equipamentos capazes de agrupar suporte ao licenciamento, engenharia de conexão à rede e projetos repetíveis de salas de alta densidade. Os requisitos da EnEfG para o fornecimento de eletricidade renovável e o desempenho de PUE também estão levando os proprietários a projetos apoiados por PPA e à preparação para refrigeração líquida, com relatórios de energia medida ampliando o escopo para equipes de projeto e construção capazes de integrar eficiência elétrica, inovações em refrigeração e documentação de conformidade ao programa de construção.
Um segundo conjunto de oportunidades situa-se na interface entre data centers e sistemas de energia municipais. Metas de reaproveitamento de calor residual e redes de aquecimento distrital apoiam modelos de entrega conjunta entre operadores de data centers e fornecedores de energia, incluindo plantas de troca de calor e tubulações de exportação planejadas junto com a construção principal, em vez de como um retrofit posterior. A diversificação geográfica também apoia novos consórcios de desenvolvimento de locais, à medida que as restrições de capacidade de rede em Frankfurt se encontram com a visibilidade em torno de projetos como a Urban Tech Republic de Berlim (reconversão de Tegel) e projetos de nuvem soberana em Brandemburgo, apoiando a demanda por campi greenfield, subestações faseadas e módulos padronizados em metrópoles secundárias.
Desenvolvimentos recentes do setor
- Julho de 2026: a Mercury Engineering marca um marco na entrega do data center Equinix MU4.3 em Munique, Alemanha. O feito reflete a atividade contínua de construção de data centers na região metropolitana de Munique e indica um momentum para a expansão hyperscale no sul da Alemanha.
- Março de 2026: a Mercury Engineering amplia a entrega de projetos de data centers em Munique. A expansão apoia a fabricação fora do local e a entrega modular para acelerar as construções na Alemanha e melhorar a certeza dos projetos.
- Fevereiro de 2025: a Vantage reservou 1,4 bilhão de EUR para expansão na EMEA, incluindo projetos na Alemanha. O anúncio aponta para a implantação de capital e o crescimento da atividade hyperscale na Alemanha além de Frankfurt.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado acompanha os gastos na Alemanha com a construção e expansão de data centers, começando pelas obras do local e pela estrutura principal e estendendo-se até a infraestrutura elétrica e mecânica instalada necessária para tornar a instalação operacional.
Exclusões de escopo: Não contabiliza operações de TI em andamento, receita de serviços em nuvem, ou custos rotineiros de gestão de instalações pós-entrega que estejam fora da entrega da construção.
Visão geral da segmentação
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tipo de Data Center
- Colocation
- Hiperscalers de Construção Própria (CSPs)
- Corporativo e de Borda
- Por Infraestrutura
- Por Infraestrutura Elétrica
- Solução de Distribuição de Energia
- Soluções de Backup de Energia
- Por Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks e Armários
- Servidores e Armazenamento
- Outra Infraestrutura Mecânica
- Construção Geral
- Serviço - Projeto e Consultoria, Integração, Suporte e Manutenção
- Por Infraestrutura Elétrica
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com o estabelecimento da demanda e do pipeline de construção para a Alemanha, usando sinais públicos que permanecem úteis mesmo quando os detalhes dos projetos são limitados. Analisamos itens como publicações da Agência Federal de Redes, índices de construção e preços da Destatis, séries de energia e construção do Eurostat, e registros de planejamento e ambientais disponíveis em portais locais. Para o contexto de engenharia e confiabilidade, também foram usados como verificações de limite padrões e diretrizes de grupos como referências de certificação do tipo Uptime e as diretrizes de eficiência energética da UE.
Para conectar a intenção do projeto aos gastos, cruzamos comunicados de imprensa, apresentações a investidores e relatórios anuais de incorporadores, concessionárias e grandes contratados de construção, e depois os mapeamos para prováveis cronogramas de entrega. Utilizamos assinaturas pagas selecionadas apenas quando adicionam estrutura rastreável, como dados financeiros e inteligência corporativa, bancos de dados de patentes para sinais de projeto de refrigeração e energia, e um banco de dados de envios de importação-exportação no nível de remessa para os principais fluxos de equipamentos elétricos. Os exemplos aqui listados são ilustrativos e não exaustivos, e muitas outras fontes públicas, oficiais e corporativas também foram consultadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas curtas com partes interessadas que lidam com o escopo e a precificação de projetos, como contratados, equipes de engenharia, integradores de equipamentos, operadores de colocation e compradores empresariais que executam programas de autoconstrução. Esta etapa ajudou a confirmar o que está sendo construído no curto prazo em toda a Alemanha, as faixas de custo típicas por intensidade de energia e refrigeração, e quais itens de custo estão agrupados nos contratos de construção versus adquiridos separadamente pelos proprietários.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | CXOs: 12% |
| Nível médio: 44% | Líderes funcionais/de unidade: 39% |
| Empresas menores: 18% | Gerentes: 49% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído usando uma abordagem combinada top-down e bottom-up, na qual a visão top-down reconstrói os gastos com construção na Alemanha a partir do pipeline de capacidade ativa e planejada, das especificações típicas de construção e dos índices de custo de construção. Na prática, começamos com o programa de construção por região metropolitana e tipo de local, convertendo-o em espaço entregável esperado e carga de TI, e depois aplicamos faixas de custo normalizadas para construção geral, sistemas elétricos e sistemas mecânicos.
Para manter o modelo fundamentado, várias assinaturas de mercado foram usadas como entradas e verificações de sanidade, incluindo adições de capacidade anunciadas e datas de entrega, restrições de conexão elétrica e cronograma de atualização da rede, inflação de custos de materiais de construção e mão de obra, e a mudança para densidades de rack mais altas que altera a arquitetura de refrigeração e energia. As previsões foram desenvolvidas usando análise de cenários, na qual as construções comprometidas de curto prazo são separadas de planos de mais longo prazo, e depois as premissas são testadas sob estresse com feedback primário sobre atrasos, prazos de aquisição e ritmo de licenciamento. Aproximações bottom-up foram usadas seletivamente, como orçamentos de projetos amostrados, custo típico por MW para construções comparáveis, e verificações de canal em pacotes de equipamentos importantes. Quando os proprietários adquirem equipamentos fora do contrato de construção, as lacunas foram tratadas usando faixas conservadoras e removendo sobreposições.
Validação de Dados e Ciclo de Atualização
A validação ocorre em camadas para que os números finais não dependam de uma única fonte. Realizamos verificações de variância entre sinais independentes, como capacidade do pipeline, momento das conexões à rede, e se os índices de custo implicam um perfil de gastos realista, e depois quaisquer valores atípicos são revisados novamente antes da aprovação final. Quando as premissas impulsionam uma grande parcela do total, uma nova rodada de contato é acionada para confirmar o que está incluído no escopo do contrato e o que está excluído.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando há mudanças materiais, como grandes anúncios de projetos, cancelamentos, mudanças de política ou variações abruptas nos custos de construção. Antes da entrega, as atualizações públicas mais recentes são verificadas novamente para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Construção de Data Centers na Alemanha da Mordor Intelligence Comparado a Outras Estimativas Publicadas
As estimativas publicadas para a construção de data centers na Alemanha podem parecer muito distantes entre si porque cada editora delimita o escopo de forma diferente e depois aplica sua própria lógica de custos para converter construções em valores monetários. As diferenças geralmente aparecem em torno de se o acabamento (fit-out) é contabilizado, quanto do equipamento fornecido pelo proprietário é tratado como gasto de construção, e com que grau de agressividade os cronogramas de projetos futuros são assumidos.
Os pipelines de projetos licenciados, a preparação para conexão à rede e os índices de custo de construção da Alemanha são as verificações que mantêm a estimativa da Mordor Intelligence vinculada a construções entregáveis e à evolução atualizada de custos para pacotes elétricos e mecânicos comumente agrupados em contratos turnkey. Os principais fatores de discrepância por trás de outros números tendem a ser a inclusão de hardware de TI adjacente, o uso de custo fixo por MW sem atualização para a complexidade de energia e refrigeração, e diferenças na cadência de atualização que mantêm listas de projetos mais antigas no modelo por mais tempo do que deveriam.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,28 bilhões de USD (2025) | |
| Consultoria Global A | 7,20 bilhões de USD (2024) | Usa uma fotografia do ano anterior do pipeline de construção e aplica um escopo de construção mais restrito, que pode subestimar pacotes elétricos e mecânicos agrupados em contratos turnkey. |
| Editora Setorial B | 7,71 bilhões de USD (2024) | Baseia-se no capex de projetos em destaque e em premissas de custo médio por MW combinado, que podem superestimar os gastos de curto prazo quando os cronogramas de entrega atrasam ou quando equipamentos adquiridos pelo proprietário são incluídos como construção. |
A dispersão na tabela é explicada principalmente pela forma como cada fonte trata o escopo do contrato, o momento e a escalada de custos para construções intensivas em energia e refrigeração. Ao ancorar os totais a sinais observáveis de pipeline e custo, e depois verificá-los com validação de escopo baseada em entrevistas, o resultado permanece rastreável a etapas repetíveis quando as listas de projetos mudam.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de construção de data centers na Alemanha até 2031?
Espera-se que o mercado atinja USD 11,94 bilhões até 2031, crescendo a uma CAGR de 8,62%.
Qual cidade alemã lidera a nova construção de data centers?
Frankfurt permanece o maior hub, mas Berlim, Munique e Hamburgo estão ganhando participação devido à realocação da capacidade da rede elétrica.
Como as cargas de trabalho de IA estão afetando o projeto das instalações?
Os clusters de IA elevam as densidades de rack acima de 80 kW, impulsionando a adoção generalizada de infraestrutura de resfriamento líquido e distribuição de energia de maior tensão.
O que a Lei de Eficiência Energética exige dos novos data centers?
A lei determina um PUE de ≤1,2 para novas construções e pelo menos 50% de eletricidade renovável imediatamente, aumentando para 100% até 2027, além de reutilização progressiva de calor residual.
Por que as instalações de Nível 4 estão crescendo mais rápido do que as de Nível 3?
Os operadores hiperscale e de serviços financeiros exigem 99,995% de tempo de atividade, justificando a redundância e o maior desembolso de capital dos projetos de Nível 4, que estão se expandindo a uma CAGR de 10,74%.
Como a inflação nos custos de construção está impactando os projetos?
Os preços de equipamentos de distribuição e geradores subiram 32% desde 2022, adicionando pressão orçamentária e prolongando os cronogramas de aquisição para grandes construções.
Página atualizada pela última vez em:
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.
- Mercado de Energia para Data Center do Japão Os sistemas de energia do Japão, divididos por componente, tipo de instalação e tamanho de instalação.
- Mercado de Data Center Hyperscale da Alemanha Sites hyperscale na Alemanha, divididos por tipo de instalação, componente e tier.
- Mercado de Racks para Data Centers na Coreia do Sul Racks da Coreia do Sul, divididos por tamanho de rack, altura de rack e tipo de rack.
- Mercado de Servidores para Data Center do Japão Demanda por servidores no Japão, cobrindo tier, tamanho de instalação e tipo de instalação.


