
Tamanho e Participação do Mercado de Imóveis Residenciais de Luxo da França
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
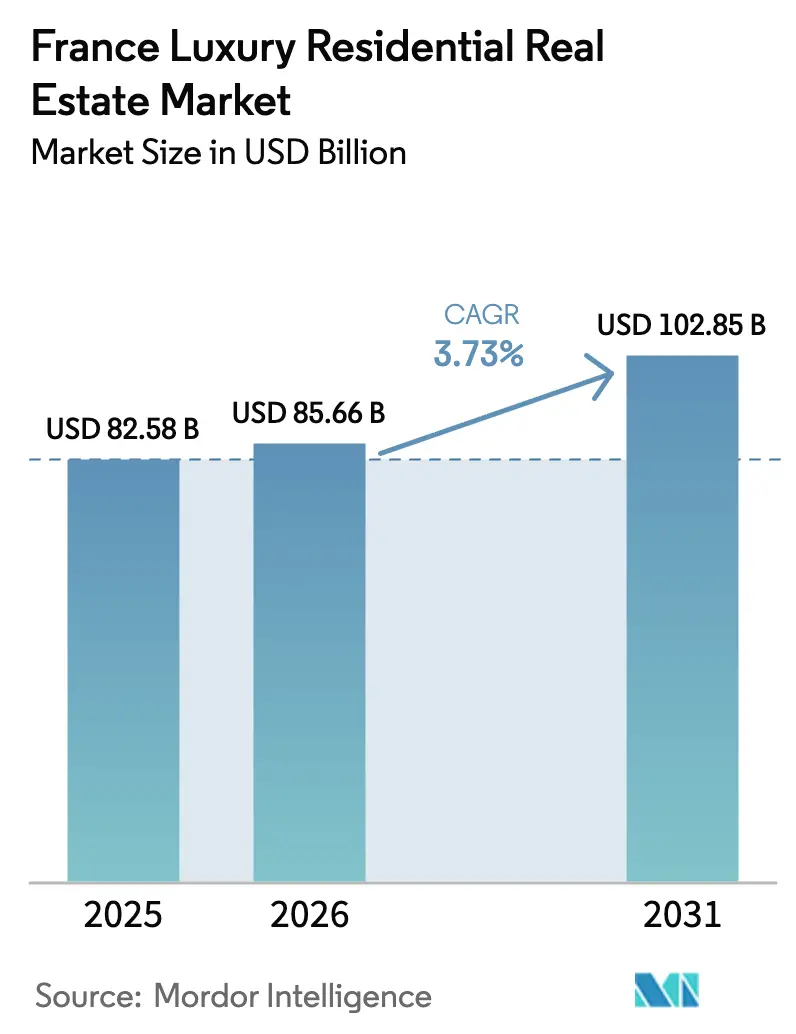
| Tamanho do mercado no ano base (2025) | 82.58 Bilhões de dólares |
| Tamanho do Mercado (2026) | 85.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 102.85 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.73 % |
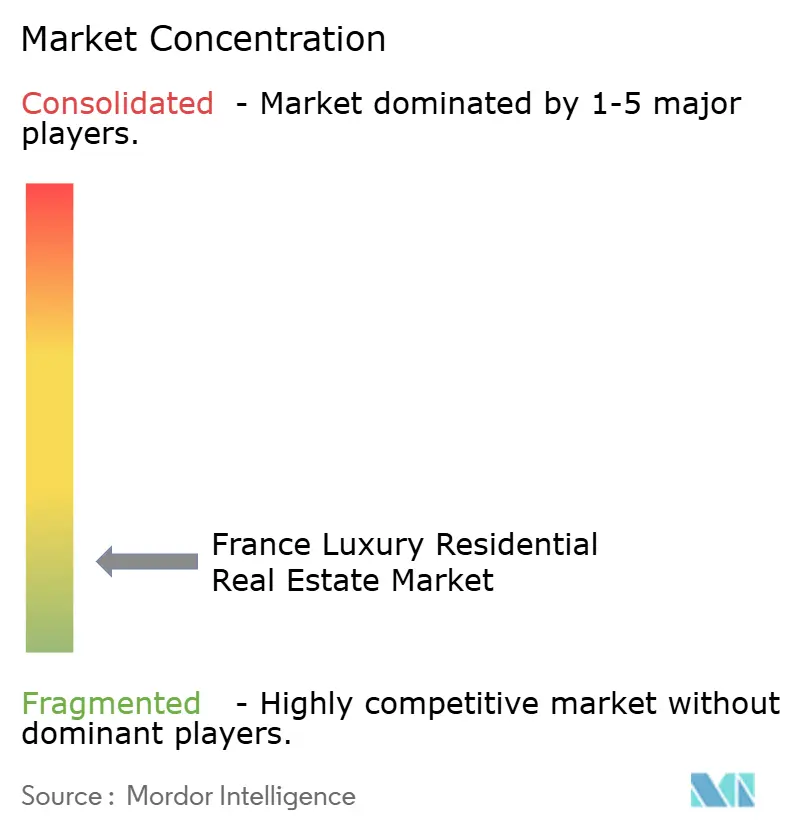
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imóveis Residenciais de Luxo da França por Mordor Intelligence
O tamanho do Mercado de Imóveis Residenciais de Luxo da França foi avaliado em USD 82,58 bilhões em 2025 e estima-se que cresça de USD 85,66 bilhões em 2026 para atingir USD 102,85 bilhões até 2031, a um CAGR de 3,73% durante o período de previsão (2026-2031).
A escassez de inventário ultra-prime em Paris, na Riviera e nos principais resorts alpinos sustenta a resiliência dos preços, enquanto o aumento dos impostos sobre patrimônio, os custos de transação e as obrigações de retrofit energético freiam a especulação de curto prazo. A demanda por aluguel cresce mais rapidamente do que as vendas, à medida que os compradores adotam estratégias de busca por rendimento em cidades turísticas situadas fora dos limites parisienses de aluguel de curta duração. Um arcabouço jurídico estável, um profundo capital cultural e instituições de ensino de elite sustentam os fluxos de entrada de famílias de alto patrimônio líquido globais, mesmo quando a volatilidade do euro corrói os retornos nominais. A concorrência entre corretoras permanece moderada porque a captação fora do mercado e a expertise em patrimônio histórico ainda superam as eficiências de marketing baseadas em escala.
Principais Conclusões do Relatório
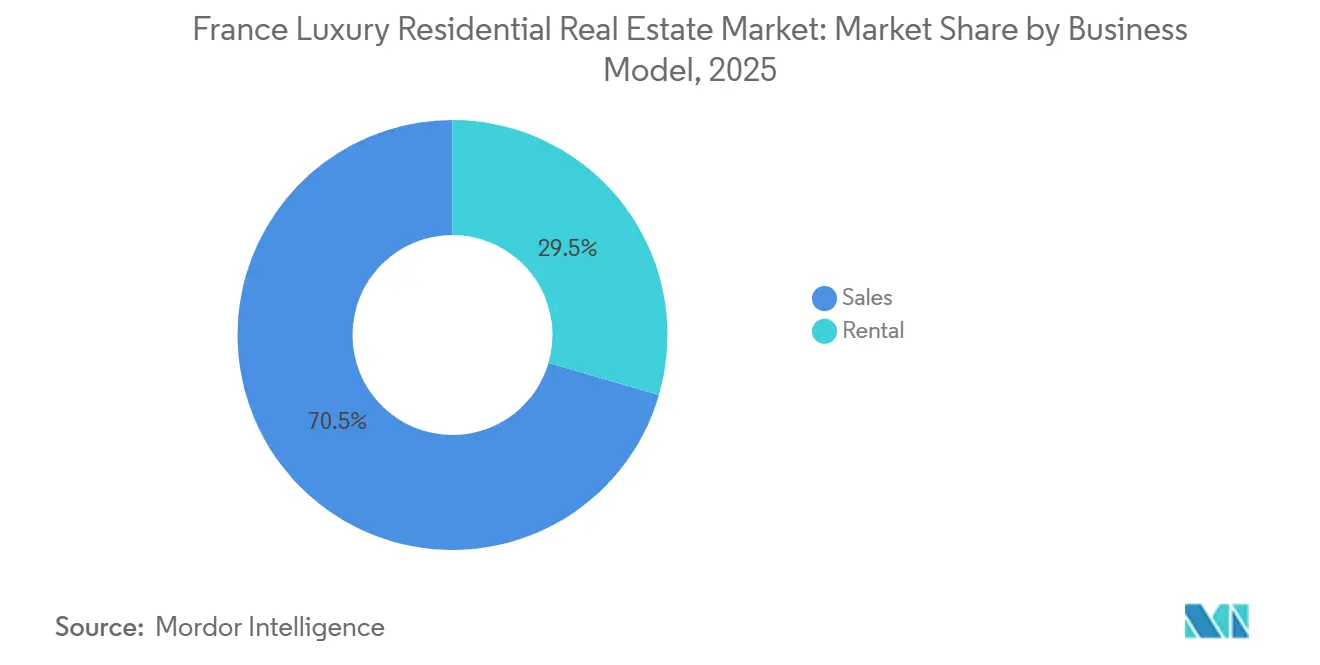
- Por modelo de negócio, as transações de vendas capturaram 71,2% da participação do mercado de imóveis residenciais de luxo da França em 2025; a atividade de aluguel deve registrar um CAGR de 4,80% até 2031.
- Por tipo de imóvel, os apartamentos responderam por 66,1% do tamanho do mercado de imóveis residenciais de luxo da França em 2025, enquanto as vilas devem crescer a um CAGR de 5,05% até 2031.
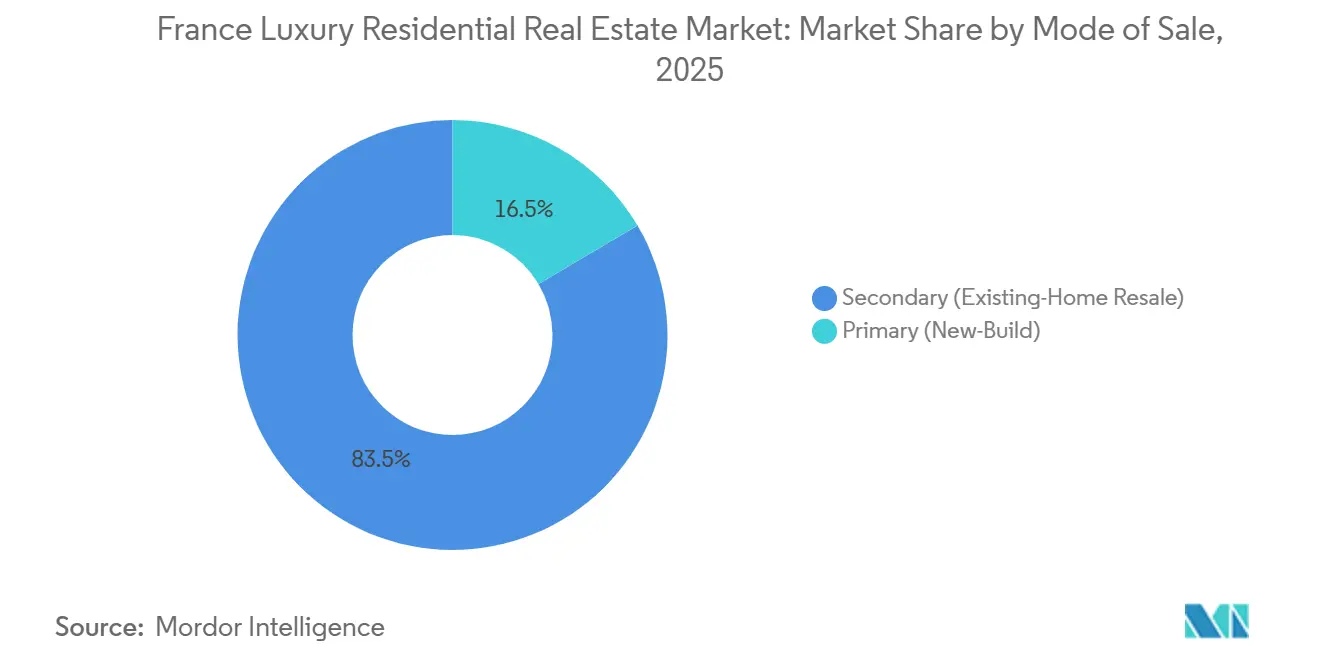
- Por modalidade de venda, o segmento secundário deteve 83,5% da participação do mercado de imóveis residenciais de luxo da França em 2025; a oferta primária avança a um CAGR de 5,21% até 2031.
- Por cidade, Paris reteve 45,3% do tamanho do mercado de imóveis residenciais de luxo da França em 2025, enquanto Marselha se expande ao CAGR mais rápido de 5,56% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Imóveis Residenciais de Luxo da França
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % DE IMPACTO NA PREVISÃO DO CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda global de alto patrimônio líquido sustentada pelo estado de direito e pelas melhores escolas | +1.0% | Paris, Lyon, cidades de entrada da Riviera | Longo prazo (≥ 4 anos) |
| Extrema escassez de ativos ultra-prime nos principais arrondissements | +0.8% | Paris 1º, 6º, 7º, 8º, 16º; Neuilly-sur-Seine | Longo prazo (≥ 4 anos) |
| Mercados de segunda residência na Riviera e nos Alpes com potencial de valorização por aluguel | +0.6% | Provence-Alpes-Côte d'Azur; Courchevel, Val d'Isère, Megève | Médio prazo (2-4 anos) |
| Fraqueza periódica do euro que eleva o poder de compra em USD/GBP | +0.5% | Nacional, mais forte em Paris e na Riviera | Curto prazo (≤ 2 anos) |
| Prêmios de valorização provenientes de reformas em patrimônio histórico e melhorias sustentáveis | +0.4% | Distritos históricos de Paris, Presqu'île de Lyon, Bordeaux | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Extrema Escassez de Ativos Ultra-Prime no Triângulo de Ouro de Paris
A oferta anual de apartamentos acima de 300 m² nos arrondissements 1º, 6º, 7º, 8º e 16º de Paris permaneceu abaixo de 50 unidades desde 2024, criando uma escassez estrutural que alimenta prêmios de licitação de dois dígitos.[1]"Os Preços dos Imóveis em Paris Atingem Recorde com o Retorno dos Compradores de Luxo," Financial Times, ft.com Conversões de marca como a Maybourne Riviera ilustram a lacuna de avaliação, com preços de lançamento em 2024 próximos a USD 58.300 por m², quase o dobro do estoque não vinculado a marcas nas proximidades. As regras de proteção do patrimônio histórico proíbem demolições e expansões verticais, limitando permanentemente o novo inventário. A Knight Frank classificou Paris em quarto lugar mundial em densidade de indivíduos com patrimônio ultra-elevado, mas registrou uma queda de 12% nas transações acima de EUR 10 milhões em 2025, à medida que a escassez superou a liquidez. Vendedores capazes de aguardar o comprador certo agora concluem negociações em menos de 60 dias, enquanto o estoque secundário permanece disponível por vários meses a mais, reforçando o prêmio de escassez.
Demanda Global de Alto Patrimônio Líquido Ancorada pelo Estado de Direito, Cultura e Escolas
O regime claro de titularidade de propriedade da França, a ausência de controles de capital e a concentração de escolas de elite mantêm o país no topo das listas de relocalização de famílias americanas, do Golfo e asiáticas. Dados notariais mostram crescimento médio de preços de 8% em 2025 nas áreas de captação do Musée d'Orsay e da Opéra Garnier, à medida que profissionais em regime de trabalho remoto buscavam proximidade cultural[2]Chambre des Notaires de Paris, "Estatísticas Imobiliárias Notariais 2025," notaires.fr . O volume de compradores do Conselho de Cooperação do Golfo cresceu 15% durante o ano, apesar dos controles mais rigorosos de prevenção à lavagem de dinheiro na Europa. O legado olímpico de 2024 elevou a visibilidade global de Paris, mas o ímã duradouro continua sendo a segurança jurídica da zona do euro e a supervisão do Tribunal de Justiça da União Europeia. Proprietários institucionais aceitam rendimentos brutos de 2-3% porque a preservação de patrimônio, e não a renda, orienta as alocações no segmento mais elevado.
Mercados de Segunda Residência na Riviera e nos Alpes com Potencial de Valorização por Aluguel
A migração por estilo de vida e o capital em busca de rendimento são cada vez mais direcionados para vilas na Côte d'Azur e chalés alpinos. A temporada 2024-25 de Courchevel encerrou a USD 33.500 por m², enquanto modelos de propriedade fracionada geraram rendimentos brutos de 4-6% durante as semanas de pico[3]"Os Preços de Imóveis de Esqui em Courchevel Sobem 12% em Relação ao Ano Anterior," Les Echos, lesechos.fr . A Lei Montagne ampliada agora restringe novas construções alpinas, tornando a reforma o único caminho para nova oferta e incorporando a escassez à precificação futura. Saint-Tropez e Cannes se beneficiam do turismo durante todo o ano e da ausência do limite parisiense de 120 dias para aluguel de curta duração, permitindo que os proprietários compensem os custos de manutenção por meio do Airbnb Luxe. A Savills constatou que os resorts alpinos franceses superaram seus pares suíços e austríacos na valorização de preços em 2025, uma tendência sustentada por EUR 106 bilhões em melhorias de infraestrutura do plano de recuperação.
A Fraqueza do Euro Impulsiona o Poder de Compra em USD/GBP
A queda do euro à paridade em meados de 2024 descontou os ativos de luxo franceses em 14% em termos de dólar, levando 38% dos clientes americanos pesquisados pela Knight Frank a acelerar o fechamento de negócios em Paris. A força da libra esterlina também elevou a participação britânica na Riviera em nove pontos percentuais em relação ao ano anterior. Embora o euro tenha se recuperado para USD 1,06 no início de 2026, a divergência de política monetária sugere maior fraqueza caso os cortes de juros nos EUA superem o ritmo do Banco Central Europeu. Ainda assim, os compradores enfrentam taxas de transação de 7-8% que exigem pelo menos 18 meses de manutenção do imóvel para atingir o ponto de equilíbrio, moderando as operações especulativas de curto prazo.
Análise de Impacto das Restrições*
| Restrições | (~) % DE IMPACTO NA PREVISÃO DO CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Elevados impostos sobre transações e propriedade (IFI e taxas) | −0.9% | Nacional, mais forte nos mercados ultra-prime de Paris e da Riviera | Longo prazo (≥ 4 anos) |
| Regras rígidas de planejamento e obrigações energéticas que elevam o capex | −0.7% | Distritos históricos de Paris, Lyon, Bordeaux, comunas classificadas da Provença | Médio prazo (2-4 anos) |
| Financiamento mais restrito, verificações de prevenção à lavagem de dinheiro e liquidez reduzida no segmento mais elevado | −0.5% | Nacional, concentrado em transações acima de USD 5,3 milhões | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Impostos sobre Transações e Propriedade Corroem os Retornos Líquidos
O Impôt sur la Fortune Immobilière impõe um imposto anual de 0,5-1% sobre o patrimônio imobiliário líquido acima de USD 1,38 milhão, reduzindo os fluxos de renda para proprietários não residentes. Os compradores também pagam 7-8% em honorários notariais, taxas de registro e comissões de agentes, equivalendo a USD 371.000-424.000 em custos iniciais em uma compra de USD 5,3 milhões em Paris. Essas fricções comprimem os já reduzidos rendimentos brutos de 2-3%, direcionando o capital orientado a rendimento para ações ou mercados de crédito. As propostas do Senado para flexibilizar os limites foram paralisadas em 2025, mantendo o imposto como um entrave duradouro à velocidade do mercado e ao crescimento do mercado de imóveis residenciais de luxo da França.
Regras Rígidas de Planejamento e Obrigações Energéticas Elevam o Capex e os Prazos
Qualquer alteração de fachada ou extensão de telhado em bairros protegidos requer aprovação dos Architectes des Bâtiments de France, com um prazo de licença de até 24 meses. As obrigações de retrofit proíbem o arrendamento de imóveis com classificação G a partir de 2025 e com classificação F a partir de 2028, forçando retrofits de USD 31.800-106.000 por unidade. Os proprietários de monuments historiques devem contratar artesãos certificados, podendo triplicar os orçamentos de reforma. O estoque não reformado é negociado com descontos de 15-20%, enquanto os ativos com classificação B alcançam vendas rápidas a preços premium. Consequentemente, alguns investidores migram para projetos de construção nova fora das zonas de patrimônio histórico mais restritas, deslocando capital das partes mais densas de Paris.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio: A Dominância das Vendas Prevalece, mas o Aluguel Acelera
As vendas responderam por 71,2% da participação do mercado de imóveis residenciais de luxo da França em 2025, evidenciando a contínua dominância das aquisições de prestígio para preservação de patrimônio de longo prazo. Proprietários-ocupantes e family offices permanecem os principais compradores, enquanto investidores internacionais visam ativos de patrimônio histórico no mercado secundário que podem ser mantidos por gerações. Apesar dessa dominância, as estratégias de renda por aluguel ganham força nos resorts da Riviera e dos Alpes, onde as regulamentações de aluguel de curta duração são mais permissivas do que em Paris. Veículos institucionais, incluindo seguradoras e fundos de investimento imobiliário, consideram cada vez mais as vilas prontas para uso como alternativas indexadas à inflação em relação aos títulos, elevando as alocações no pool de aluguel.
A receita de aluguel deve se expandir a um CAGR de 4,80% até 2031, superando o crescimento geral do mercado. Os programas de relocalização corporativa e os incentivos fiscais para a indústria verde da França em 2024 elevam a demanda por habitação executiva mobiliada em Lyon, Marselha e Toulouse. Os operadores de residências de marca estruturam modelos de propriedade fracionada que garantem 50-60% do aluguel bruto aos proprietários, combinando acesso ao estilo de vida com fluxo de caixa previsível. Essa abordagem híbrida dilui a divisão histórica entre estratégias de venda e locação, incorporando ainda mais a economia do aluguel nas decisões de aquisição.


Por Tipo de Imóvel: Apartamentos Lideram, Vilas Conquistam o Crescimento
Os apartamentos detinham 66,1% do tamanho do mercado de imóveis residenciais de luxo da França em 2025. O estoque haussmanniano parisiense, definido por pés-direitos altos, pisos de parquê e varandas de ferro forjado, permanece o referencial global, atraindo diplomatas e famílias que necessitam de proximidade a escolas internacionais. Duplexes acima de 200 m² no 7º e 16º arrondissements são negociados a USD 21.200-26.500 por m², um patamar que poucos compradores resistem porque as verdadeiras alternativas são escassas.
As vilas devem registrar o CAGR mais rápido de 5,05% até 2031, à medida que o trabalho remoto e a migração por estilo de vida destacam o valor do espaço ao ar livre. As casas na Côte d'Azur a menos de 10 minutos da orla tiveram média de USD 12.700-19.100 por m² em 2025, enquanto as bastides da Provença com parcelas de vinhedo geram rendimentos sazonais de 3-4%. Os pacotes de serviços de marca, incluindo concierge e gestão de ativos, reduzem as barreiras operacionais para proprietários estrangeiros e incentivam ainda mais a aquisição de vilas em detrimento de grandes apartamentos urbanos.
Por Modalidade de Venda: Revendas Secundárias Dominam, Oferta Primária Ganha Ritmo
O estoque secundário representou 83,5% da participação do mercado de imóveis residenciais de luxo da França em 2025, pois os compradores confiam na qualidade comprovada da construção e valorizam a ocupação imediata nos distritos de patrimônio histórico. O prazo médio de rotatividade para imóveis de USD 5,3 milhões é de 18-24 meses, refletindo a liquidez cautelosa no segmento mais elevado. Os compradores valorizam molduras originais e lareiras que não podem ser replicadas em novos projetos, mantendo firme resistência de preço quando os detalhes autênticos estão ausentes.
As transações primárias devem se expandir a um CAGR de 5,21%, o mais rápido nesta segmentação. Os incorporadores reformam terrenos industriais e parcelas à beira-mar em residências com conformidade energética, acompanhadas de serviços de nível hoteleiro. Projetos de marca como o Peninsula Paris comandam prêmios de 30-40% ao eliminar o risco de reforma e fornecer conformidade pronta para uso com as normas energéticas. Em Lyon e Marselha, os preços de construção nova ficam 20-25% abaixo dos equivalentes parisienses, atraindo empreendedores excluídos da capital, mas que desejam a conveniência urbana.
Análise Geográfica
Paris permanece a âncora, mas sua participação de 45,3% se estabiliza em vez de se expandir, pois a extrema escassez no segmento acima de EUR 10 milhões reduz o número de transações quando a força do euro comprime brevemente o poder de compra em USD. Os arrondissements prime registraram médias de USD 21.200-31.800 por m² em 2025, e os imóveis de prestígio acima de USD 53.000 por m² ainda são negociados em menos de 60 dias, evidenciando o duradouro apelo de porto seguro, mesmo com as obrigações do IFI desestimulando os investidores puramente orientados a rendimento. Os compradores norte-americanos, beneficiados por taxas de câmbio favoráveis, aumentaram sua presença em Paris em 11 pontos percentuais em 2025.
A participação de Lyon avança gradualmente graças a rendimentos de aluguel de 4-5% que dobram as normas parisienses. Os apartamentos na Presqu'île a USD 5.300-7.420 por m² oferecem descontos de 60-70% em relação a equivalentes de mesmo porte em Paris, atraindo executivos de biotecnologia alinhados às expansões da Sanofi e da bioMérieux. Marselha cresce mais rapidamente, a um CAGR de 5,56%, à medida que a reforma portuária e de transportes de USD 1,59 bilhão estreita os vínculos com Aix-en-Provence e Cassis, catalisando relocalizações do setor de tecnologia para os escritórios da Euroméditerranée. Os lofts à beira-mar a USD 8.480-12.720 por m² permanecem metade do preço da Côte d'Azur, posicionando a cidade como o destaque de valor relativo.
Além das três principais cidades, Bordeaux aproveita o patrimônio histórico listado pela UNESCO e os vinhedos próximos para sustentar preços de USD 6.360-9.540 por m² no Triângulo de Ouro. Toulouse se beneficia do crescimento aeroespacial ancorado pela Airbus, enquanto a Provença rural e o arco alpino absorvem fluxos de entrada orientados por estilo de vida em busca de terreno, privacidade e renda de aluguel sazonal. No geral, os fluxos de capital se diversificam geograficamente à medida que os compradores ponderam o prêmio de escassez de Paris em relação à regulamentação mais fácil, aos rendimentos mais elevados e às vantagens de estilo de vida nos centros secundários.
Panorama regulatório
As transações residenciais de luxo na França operam sob um regime formal de transferência de propriedade conduzido por notários. As ações políticas em 2025-2026 visaram a entrega mais rápida de habitação e o uso mais rigoroso do estoque existente. A Lei nº 2025-1129, de 26 de novembro de 2025 (a Lei Huwart), simplificou elementos do direito de planejamento urbano e habitacional para agilizar os processos de desenvolvimento, e em 24 de junho de 2026 o Conselho de Ministros apresentou um projeto de lei Relance Logement focado em acelerar a produção habitacional e descentralizar a política de habitação.
No lado fiscal e de conformidade, os custos de propriedade e manutenção permanecem ancorados pelo Impot sur la Fortune Immobiliere (IFI), aplicado ao patrimônio imobiliário líquido superior a 1,3 milhão de EUR, e pelas exigências de declaração administrativa por meio do serviço Gerer mes biens immobiliers no impots.gouv.fr (declaração anual do status de ocupação quando ocorrem alterações). O regime de desempenho energético continua a moldar as decisões de locação, com restrições de aluguel já em vigor para os imóveis com pior classificação e novas reduções previstas. Para o estoque de luxo legado, isso mantém o planejamento de capex orientado pelo DPE no centro das estratégias de subscrição e de detenção de ativos.
Análise da cadeia de valor
A cadeia de valor residencial de luxo na França começa com a prospecção de terrenos e ativos, incluindo redes fora do mercado aberto em Paris central, na Riviera e nas estações alpinas. Depois disso, as corretoras de luxo tratam da avaliação e intermediação, e então o processo de transação regulamentado é executado por meio de notários para a execução do título e o registro, o que geralmente leva de 3 a 4 meses. Para produtos primários e reformas de grande porte, incorporadores, arquitetos e empreiteiros coordenam as aprovações de planejamento e a conformidade ambiental.
O trabalho de patrimônio histórico depende de artesãos especializados e materiais sob medida, o que pode criar dependências de fornecimento único e volatilidade de custos, como no caso da importação de componentes como mármore italiano e calcário belga. Após a aquisição, a cadeia se estende para a reforma, o diagnóstico energético e a execução de retrofits, a gestão de propriedades e a comercialização de aluguéis, incluindo locações executivas mobiliadas e aluguéis de curto prazo em resorts onde permitido. Insumos motivados por regulamentação moldam cada vez mais os custos e os cronogramas: o RE2020 se aplica a novas construções, e o Decreto nº 2026-200, de 18 de março de 2026, modificou os requisitos de desempenho ambiental para novos edifícios na França metropolitana. Isso aumenta o peso do design em conformidade, das escolhas de materiais e da documentação no planejamento de projetos. No lado da demanda e do financiamento, os compradores autofinanciados oferecem suporte estrutural, mas a liquidez mais ampla do mercado afeta a velocidade de listagem e a formação de preços, conforme acompanhado pelos volumes de transações da FNAIM e pelas mudanças nas condições das taxas de hipoteca em 2026.
Cenário Competitivo
A concorrência no mercado de imóveis residenciais de luxo da França permanece fragmentada, sem nenhum player ultrapassando sequer 5% de participação nacional. As franquias globais — Sotheby's International Realty, Christie's International Real Estate, Knight Frank e Engel & Völkers — utilizam bases de dados transfronteiriças para canalizar a demanda estrangeira para Paris, a Riviera e os resorts de esqui. Especialistas regionais como Barnes, Daniel Feau e Emile Garcin contra-atacam com conhecimento hiperlocal e acesso fora do mercado, mantendo a fidelidade de clientes de alto patrimônio líquido para transações discretas de prestígio. Aproximadamente 60% das transações acima de USD 10 milhões ainda são concluídas fora dos portais para proteger a privacidade do vendedor.
O posicionamento estratégico agora gira em torno de consultoria em retrofit energético, expertise em conformidade e adoção de tecnologia. A Knight Frank abriu um setor de retrofit de patrimônio histórico em 2025, reduzindo os prazos de aprovação em 20% por meio de parcerias com os Compagnons du Devoir. A Sotheby's adquiriu 40% da Junot Immobilier para aprofundar sua presença nos micro-mercados do Marais e da Margem Esquerda de Paris. A Engel & Völkers formou uma parceria de marketing conjunto com o Le Figaro para combinar alcance internacional com credibilidade doméstica, fortalecendo a eficiência do funil na Riviera e nos Alpes.
O investimento em tecnologia se intensifica à medida que as agências implementam correspondência baseada em inteligência artificial e encenação virtual. A ferramenta da LuxuryEstate de 2024 reduziu o tempo de permanência no mercado para imóveis com reformas intensivas em 15%. A Barnes abriu uma filial em Marselha em 2024 para aproveitar o CAGR excepcional de 5,56% da cidade, exemplificando a estratégia de diversificação geográfica. As cargas de conformidade sob as regras de prevenção à lavagem de dinheiro do Tracfin favorecem as empresas capazes de absorver os custos indiretos, inclinando a participação para redes maiores, mesmo que a expertise boutique permaneça essencial no segmento ultra-prime.
Líderes do Setor de Imóveis Residenciais de Luxo da França
Sotheby's International Realty Affiliates LLC
Daniel Feau
Barnes International Realty
John Taylor
Propriétés Le Figaro
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O reposicionamento orientado pela energia é uma lacuna importante no mercado de imóveis de luxo, especialmente para ativos parisienses mais antigos e de patrimônio histórico, onde as restrições do DPE afetam tanto a locabilidade quanto os descontos na revenda. A diferença existente entre casas em conformidade e energeticamente eficientes e o estoque penalizado sustenta uma oportunidade de serviços em auditorias energéticas, gestão de projetos de retrofit e entrega chave na mão para proprietários estrangeiros. Essa demanda é reforçada à medida que as restrições de locação para imóveis com classificação baixa se intensificam e as obras de capital em zonas protegidas enfrentam ciclos de aprovação mais longos.
O rebalanceamento geográfico também abre espaço para corretores, incorporadores e operadores que conseguem combinar produtos altamente conformes com gestão no nível de concierge fora de Paris. As evidências dessa mudança de atividade incluem relatos de que a costa Atlântica e a Riviera Francesa representaram cada uma 15% do valor das transações de prestígio em 2025, em comparação com 14% em Paris, junto com um esfriamento mais amplo do investimento residencial em 2026 (421 milhões de EUR no 2º trimestre de 2026). Esse padrão favorece compradores autofinanciados bem capitalizados e gestores de ativos que conseguem transacionar sem depender de crédito bancário. As medidas de política urbana apoiam ainda mais as estratégias de locação geridas profissionalmente, incluindo a votação do Conselho Municipal de Paris em 18 de julho de 2026 para dobrar os impostos sobre imóveis vagos, com efeito a partir de 1º de janeiro de 2027, o que empurra os proprietários para modelos de ocupação geradores de renda e uma disciplina de gestão de ativos mais rigorosa.
Desenvolvimentos recentes do setor
- Junho de 2026: a BARNES abriu um escritório em Bridgehampton, Nova York, expandindo sua presença nos Hamptons dentro de sua rede global de luxo. A medida reforça o direcionamento de clientes de saída e entrada para compradores e vendedores franceses ao conectar um importante mercado de estilo de vida a Paris, à Riviera e aos destinos alpinos. A prospecção entre mercados pode aumentar a liquidez de ativos icônicos, que frequentemente são negociados por meio de relações internacionais em vez de portais.
- Janeiro de 2026: a Sotheby's International Realty France-Monaco publicou seus resultados de 2025, reportando quase 2 bilhões de EUR em volume de vendas e cerca de 970 transações, um forte aumento em relação a 2024. A divulgação destacou a profundidade contínua da demanda no segmento alto, apesar da volatilidade mais amplo do mercado imobiliário, apoiando investimentos em consultoria premium, acesso fora do mercado aberto e serviços orientados por conformidade. Também reforçou a vantagem competitiva dos funis de compradores globais em negócios ultra-premium.
- Novembro de 2024: a Sotheby's International Realty expandiu sua cobertura em Paris ao firmar uma parceria estratégica com a Junot Immobilier para aprofundar a cobertura nos micromercados de Paris, incluindo o Marais e a Margem Esquerda. Essa colaboração ampliou o acesso ao inventário e apoiou transações discretas fora dos portais. A parceria também fortaleceu a dinâmica competitiva ao combinar alcance internacional com prospecção hiperlocal.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor de transações e locações gerado por propriedades residenciais de luxo na França, onde os imóveis são posicionados no segmento alto devido à localização, qualidade de construção, design e comodidades premium. Inclui apartamentos e condomínios de luxo, vilas e casas com terreno, e residências similares de alto valor.
Exclusões de escopo: exclui habitação residencial de massa, habitação social e ativos de imóveis comerciais.
Visão geral da segmentação
- Por Modelo de Negócio
- Vendas
- Aluguel
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir o limite externo do conjunto de demanda por habitação de luxo e para construir parâmetros realistas em torno de preços e níveis de atividade. Revisamos estatísticas públicas e séries de referência, como dados demográficos e domiciliares do INSEE, condições de crédito do Banque de France e índices de preços da Notaires de France, para verificar a direcionalidade dos valores de imóveis premium.
Para evitar depender de um único indicador, verificamos cruzadamente os sinais de transações e construção usando fontes como as tabelas de habitação e macroeconômicas do Eurostat, publicações do ministério francês sobre habitação e licenças, e comunicados de mercado no estilo de registro de imóveis, quando disponíveis. Esses dados foram complementados com relatórios anuais, apresentações a investidores e cobertura de imprensa respeitável de corretores e incorporadores. Para o benchmarking financeiro de empresas e o acompanhamento de notícias sobre negócios e projetos, também utilizamos uma assinatura paga focada em dados financeiros corporativos e inteligência de notícias. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas foram usadas para coleta, validação e esclarecimento durante o trabalho.
Entrevistas primárias e pesquisas
Discussões primárias foram realizadas com uma combinação de agências, corretores de luxo, incorporadores, gestores de propriedades e consultores de mercado, e depois verificadas com vozes do lado comprador, como family offices e gestores de patrimônio, que observam o comportamento real de busca e compra. Essas informações foram usadas para confirmar o que se qualifica como luxo na prática, como os locais centrais diferem dos secundários, e como os rendimentos de aluguel e os descontos em transações mudam ao longo dos ciclos, refinando as premissas do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 13% |
| Nível médio: 55% | Líderes funcionais/de unidade: 27% |
| Participantes menores: 17% | Gerentes: 60% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down e bottom-up, em que a atividade habitacional nacional e os parâmetros de preços são primeiro reconstruídos em um conjunto de valor exclusivo de luxo por meio de fatores de penetração e prêmio de preço que foram validados por entrevistas. Uma vez formado o conjunto de demanda de luxo, ele é dividido entre atividade de venda e locação e, em seguida, alinhado ao comportamento de novas construções versus revenda, com base em como o estoque realmente gira.
As principais entradas usadas no modelo incluem a participação de localizações privilegiadas (Paris e outras grandes cidades versus o restante do país), prêmios de preço de luxo sobre os índices predominantes, volumes de transações em faixas de alto valor (conforme indicado por profissionais do mercado), disponibilidade de hipotecas e a participação de compradores à vista, além de tendências de novas licenças e conclusões que afetam a oferta de alto padrão. Como séries mensais consistentes e específicas de luxo podem ser irregulares, as lacunas são tratadas por meio de indicadores substitutos (como índices de preços em nível de cidade e dados de licenças) e depois ajustadas usando feedback primário sobre como o segmento de luxo reage de forma diferente do mercado mais amplo.
Para a previsão, foi aplicada análise de cenários ancorada em fatores macroeconômicos mais relevantes para a habitação de alto padrão, incluindo a direção das taxas de juros, os efeitos de riqueza, o apetite de compradores estrangeiros e o cronograma de entrega do pipeline. As premissas foram então reconciliadas com verificações bottom-up, como faixas amostradas de preço por metro quadrado multiplicadas por contagens típicas de transações no segmento premium, além de verificações de canal sobre a absorção de aluguéis, para que os totais permaneçam realistas.
Validação de dados e ciclo de atualização
Os resultados são validados comparando o valor de mercado modelado com sinais independentes, como índices de preços de imóveis premium, mudanças na atividade de licenciamento para empreendimentos de alto padrão e alterações nas condições de hipoteca e compra à vista. Se uma métrica se mover de forma que não corresponda à direção do modelo, os fatores determinantes são reabertos e revisamos as notas das entrevistas para confirmar se a mudança é estrutural ou temporária.
Antes da aprovação final, as estimativas passam por verificações de variância entre anos, divisões por cidade e divisões por modelo de negócio, seguidas de uma segunda revisão por analista para identificar valores discrepantes e premissas inconsistentes. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como choques significativos de taxas, mudanças de política que afetam a tributação de imóveis, ou uma mudança repentina na demanda estrangeira. Antes da entrega, fazemos uma última rodada de atualização para que os clientes recebam a visão mais atual, sustentada por entradas rastreáveis.
Tamanho do mercado imobiliário residencial de luxo da França segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para habitação de luxo na França podem variar amplamente, mesmo quando os estudos tentam descrever o mesmo tema geral. As diferenças geralmente decorrem de como o luxo é definido, se apenas vendas ou vendas mais locações são contabilizadas, e de como a conversão dos preços locais para USD é cronometrada.
A tabela de referência mostra uma dispersão que é amplamente explicada por escopo e mecânica de valor, já que algumas estimativas incluem imóveis residenciais de padrão médio-alto ou consideram o valor do pipeline de incorporadores antes de se tornar estoque concluído. No modelo da Mordor Intelligence, o mercado é limitado a imóveis residenciais de luxo na França (incluindo apartamentos/condomínios de alto padrão e vilas/casas com terreno) e é contabilizado entre os modelos de negócio de venda e locação, o que altera o total quando outras cifras se concentram apenas em vendas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 82,58 bilhões de USD (2025) | |
| Associação Setorial A | 74,20 bilhões de USD (2025) | Frequentemente subestima o valor de locação e depende mais fortemente dos totais de transações registradas, o que pode deixar de captar a atividade de alto padrão fora do mercado aberto e utiliza uma cobertura de cidades mais restrita. |
| Consultoria Global B | 96,40 bilhões de USD (2025) | Comumente amplia a fronteira do luxo para o residencial premium superior e pode aplicar aumentos de prêmio de preço mais elevados em todas as grandes cidades sem ajuste suficiente para o mix de revenda e descontos. |
Analisando os três valores, a conclusão prática é que o tamanho varia principalmente de acordo com o que é tratado como luxo e como o valor de vendas e locações é combinado. Nossa abordagem mantém as premissas vinculadas a sinais observáveis do mercado habitacional e a prêmios testados por entrevistas, de modo que o número final possa ser explicado e recriado com etapas claras.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de imóveis residenciais de luxo da França em 2026?
O mercado é avaliado em USD 85,66 bilhões em 2026 e caminha para USD 102,85 bilhões até 2031 a um CAGR de 3,73%.
Qual cidade francesa apresenta o crescimento mais rápido em imóveis de luxo até 2031?
Marselha lidera com um CAGR projetado de 5,56%, impulsionado por melhorias portuárias e um polo tecnológico em expansão.
Por que as estratégias de aluguel ganham força no segmento de habitação de luxo na França?
A receita de aluguel deve crescer 4,80% ao ano, pois as áreas de resort permitem aluguéis de curta duração flexíveis e as residências de marca garantem renda proveniente de pool.
Quais custos tributários mais afetam os compradores estrangeiros de imóveis de luxo na França?
O Impôt sur la Fortune Immobilière cobra 0,5-1% ao ano sobre o patrimônio imobiliário líquido acima de USD 1,38 milhão, além de taxas de transação iniciais de 7-8%.
Como a regulamentação energética impacta os valores dos imóveis?
Os imóveis atualizados para as classificações B ou C do Diagnóstico de Desempenho Energético (DPE) comandam prêmios de 12-15% e se qualificam para hipotecas verdes mais baratas, enquanto o estoque com classificações inferiores enfrenta proibições de aluguel.
Página atualizada pela última vez em:



