
Tamanho e Participação do Mercado Imobiliário de Escritórios da França
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 81.85 Bilhões de dólares |
| Tamanho do Mercado (2026) | 84.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 97.14 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.89 % |
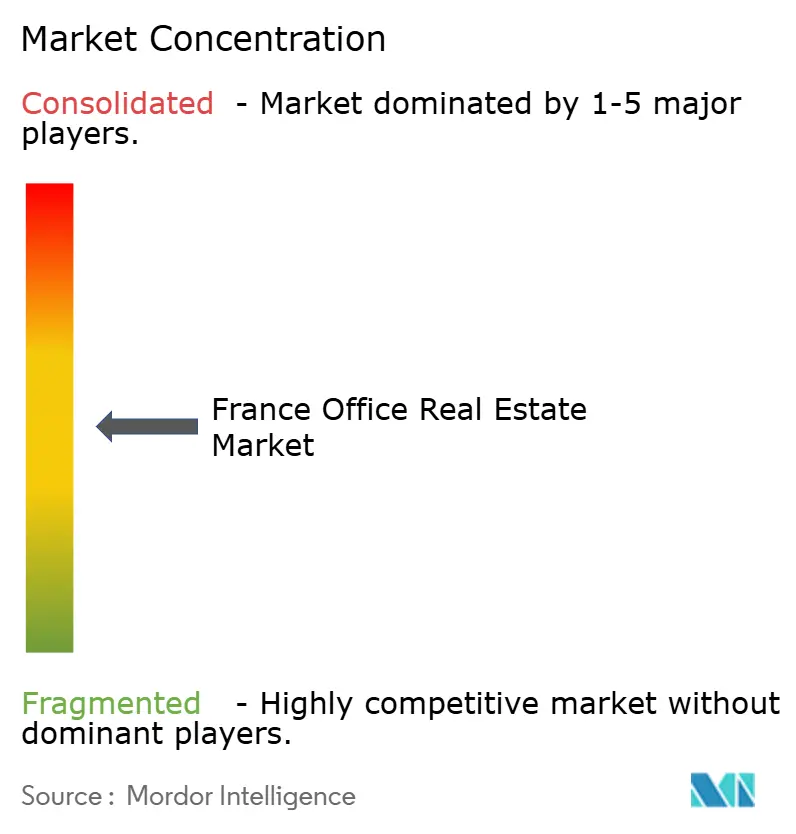
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário de Escritórios da França por Mordor Intelligence
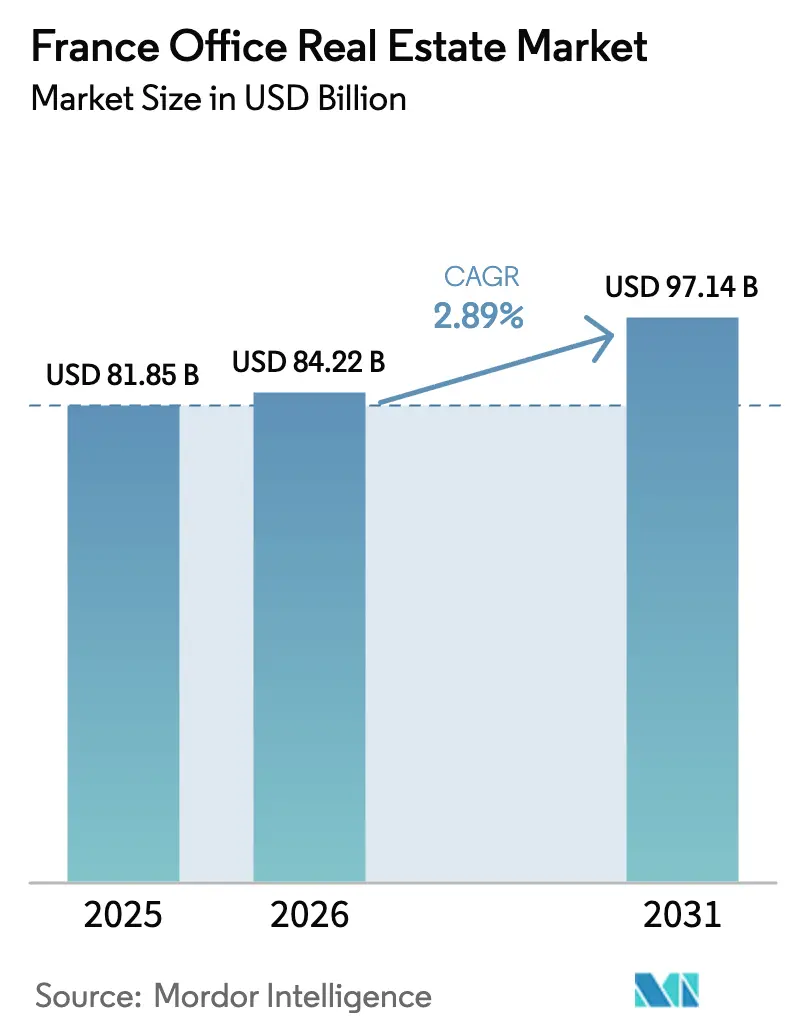
O tamanho do mercado imobiliário de escritórios da França em 2026 é estimado em USD 84,22 bilhões, crescendo a partir do valor de 2025 de USD 81,85 bilhões, com projeções para 2031 mostrando USD 97,14 bilhões, crescendo a um CAGR de 2,89% no período 2026-2031. O ritmo moderado demonstra como proprietários e investidores estão recalibrando portfólios para o trabalho híbrido, regras mais rígidas de desempenho energético e uma lacuna crescente entre ativos prime e secundários. Padrões de trabalho flexível, o investimento em infraestrutura do legado dos Jogos Olímpicos de Paris 2024 de USD 550 milhões e o aumento das alocações de capital para edifícios certificados por critérios ESG estão ancorando a demanda nos submercados centrais. Investidores institucionais injetaram USD 3,74 bilhões apenas no primeiro trimestre de 2025, à medida que os rendimentos comprimidos no CBD de Paris impulsionaram a renovação da confiança. Um aumento de 50% nos custos de construção desde 2019 sustenta o crescimento dos aluguéis para o estoque Categoria A existente, mas restringe a nova oferta, enquanto ferramentas de otimização de espaço baseadas em IA estão reformulando os requisitos dos inquilinos e elevando a economia de retrofit. O arrendamento permanece dominante, mas o crescimento mais rápido nas aquisições diretas sinaliza uma mudança de propriedade em direção a edifícios que já satisfazem os limites da taxonomia da UE.
Principais Conclusões do Relatório
- Por categoria de edifício, os escritórios Categoria A capturaram 50,68% da participação do mercado imobiliário de escritórios da França em 2025; a combinação de Categoria B/C tem previsão de crescer a um CAGR de 3,31% até 2031.
- Por tipo de transação, os contratos de aluguel representaram 74,66% da atividade de 2025, enquanto as transações de venda têm projeção de avançar a um CAGR de 3,39% até 2031.
- Por uso final, o segmento de Tecnologia da Informação comandou 26,74% do tamanho do mercado imobiliário de escritórios da França em 2025 e tem projeção de expansão a um CAGR de 3,58% até 2031.
- Por cidade, Paris reteve 73,65% do tamanho do mercado imobiliário de escritórios da França em 2025; Lyon é a localidade de crescimento mais rápido, com um CAGR de 3,76% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Imobiliário de Escritórios da França
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por espaço de trabalho flexível e híbrido | +0.8% | Em todo o país; mais elevada em Paris, Lyon, Marselha | Médio prazo (2-4 anos) |
| Mandatos corporativos de ESG e arrendamento verde | +0.6% | Mais forte na Île-de-France e nos distritos de negócios | Longo prazo (≥ 4 anos) |
| Reformas do legado olímpico de Paris 2024 | +0.4% | Île-de-France com repercussão nas áreas metropolitanas conectadas | Curto prazo (≤ 2 anos) |
| Análise de otimização de espaço habilitada por IA | +0.3% | Principais polos tecnológicos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Demanda por Espaço de Trabalho Flexível e Híbrido
O trabalho híbrido está firmemente consolidado nas empresas francesas, com 87% dos empregadores exigindo presença parcial no escritório, com funcionários trabalhando 3,5 dias por semana no local.[1] A preferência por ambientes colaborativos e preparados para a tecnologia já impulsionou 42% do total de reformas de área útil em direção a layouts flexíveis. Os edifícios prime do CBD registram, portanto, queda na vacância, mesmo com o estoque periférico superando 10%. As renegociações de contratos favorecem prazos mais curtos e cláusulas de expansão incorporadas que se adaptam aos níveis flutuantes de pessoal. A consolidação de portfólios está se acelerando, canalizando despesas de capital para um número menor, porém de maior qualidade, de ativos. A bifurcação resultante ressalta por que o mercado imobiliário de escritórios da França continua a se polarizar em torno de torres Categoria A com eficiência energética localizadas próximas a transportes multimodais.
Mandatos Corporativos Elevados de ESG e Arrendamento Verde
A taxonomia da UE e o Décret Tertiaire da França exigem uma redução de 40% no consumo de energia até 2030, pressionando os proprietários a descarbonizar os ativos ou aceitar um "desconto marrom". Os edifícios certificados já comandam prêmios de aluguel e desfrutam de menor vacância, enquanto os credores restringem cada vez mais o financiamento para o estoque não conforme. Cinquenta e sete por cento dos ocupantes visam pegadas de carbono líquido zero até 2030, canalizando despesas de capital para retrofits fotovoltaicos e soluções de medição inteligente. O impulso regulatório criou um boom de reformas, com empreiteiros especializados e fornecedores de PropTech capitalizando sobre a demanda. Os proprietários que se antecipam e obtêm selos verdes estão fidelizando inquilinos de alto padrão com aluguéis nominais mais elevados, reforçando uma dinâmica de "fuga para o verde" dentro do mercado imobiliário de escritórios da França.
Legado Olímpico de Paris 2024 Impulsionando Reformas de Categoria A
Os Jogos atuaram como catalisador para USD 550 milhões em melhorias de transporte e urbanismo.[2] O Grand Paris Express adicionou novas estações que ampliam o perímetro do CBD para Seine-Saint-Denis, levando os proprietários a reposicionar edifícios mais antigos como estoque Categoria A. A redução dos tempos de deslocamento amplia o alcance dos inquilinos, enquanto a visibilidade global dos Jogos Olímpicos atraiu novo capital estrangeiro para os ativos imobiliários franceses. Os pipelines de desenvolvimento que foram pausados durante a pandemia foram retomados, com datas de entrega alinhadas com a abertura de novas linhas de metrô. O impulso de curto prazo continua a beneficiar os especialistas em reforma capazes de reposicionar ativos rapidamente em direção a classificações prime de sustentabilidade.
Análise de Otimização e Utilização de Espaço Habilitada por IA
Nove em cada dez grandes empresas planejam incorporar ferramentas de IA para gestão do local de trabalho em cinco anos. Os investimentos vão desde sensores de ocupação de mesas em tempo real até motores de manutenção preditiva que reduzem os custos operacionais. O ecossistema de PropTech da França atraiu financiamento considerável em 2024, com empresas como a Accenta oferecendo plataformas de descarbonização que integram monitoramento de qualidade do ar interno e controles de energia. Os primeiros adotantes relatam economias mensuráveis nas despesas operacionais, justificando prêmios de aluguel enquanto apoiam as divulgações ESG dos inquilinos. As preocupações com segurança de dados e interoperabilidade persistem, mas os sucessos dos projetos piloto estão convencendo mais proprietários institucionais a implementar sistemas de gestão de edifícios em seus portfólios.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Diluição do quadro de funcionários em trabalho remoto | -0.7% | Em todo o país; mais profunda nos submercados periféricos | Longo prazo (≥ 4 anos) |
| Custos elevados de construção e financiamento | -0.5% | Em todo o país; severo para projetos especulativos | Médio prazo (2-4 anos) |
| Obstáculos mais rígidos de alocação de capital | -0.3% | Estoque legado em todas as regiões | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Diluição Prolongada do Quadro de Funcionários em Trabalho Remoto
A participação no teletrabalho se estabiliza em 22% da força de trabalho francesa e tem uma média de 1,9 dias em casa por semana. Os submercados periféricos registram, portanto, aumento da vacância à medida que os ocupantes reduzem as áreas legadas. Os setores financeiro e de TIC registram penetração de teletrabalho de 75% e 60%, respectivamente, amplificando a devolução de espaço em La Défense e nos subúrbios ocidentais. Os proprietários estão reavaliando as perspectivas de conversão — transformando plantas obsoletas em esquemas residenciais ou de uso misto — para mitigar o estoque não arrendado. A longo prazo, o mercado imobiliário de escritórios da França deve conciliar índices de área por funcionário mais baixos com a preferência persistente por hubs prime bem equipados.
Custos Elevados de Construção e Financiamento em Meio à Inflação
O setor de construção continua a enfrentar desafios significativos à medida que as pressões inflacionárias persistem. Os preços dos insumos saltaram 50% desde 2019, enquanto o PMI da Construção ficou em 43,8 em março de 2025, sinalizando contração, conforme o Briefing de Construção da Savills. As taxas de juros mais altas levam os credores a exigir maior pré-arrendamento, prolongando os cronogramas dos projetos e elevando os retornos exigidos. Os projetos especulativos de construção do zero fora do CBD de Paris têm dificuldade em se viabilizar financeiramente, reforçando a escassez de oferta Categoria A. Os incorporadores com balanços sólidos e pipelines prontos para ESG mantêm poder de barganha tanto com inquilinos quanto com financiadores, mas os players menores enfrentam saída ou recapitalização. À medida que o mercado evolui, as partes interessadas devem se adaptar a essas dinâmicas em mudança para navegar com sucesso no caminho à frente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria de Edifício: Ativos Premium Impulsionam a Polarização do Mercado
Os imóveis Categoria A detinham 50,68% da participação do mercado imobiliário de escritórios da França em 2025. Os inquilinos valorizam a eficiência energética e os recursos de bem-estar que facilitam os protocolos híbridos, sustentando um CAGR de 3,05% para este grupo até 2031. A Categoria B e a Categoria C enfrentam depreciação acelerada, a menos que sejam reformadas; muitos proprietários avaliam conversões para uso residencial ou laboratórios de ciências da vida onde o zoneamento permite. Os aluguéis pedidos para Categoria A no CBD de Paris atingiram USD 1.320 por metro quadrado em 2024, alta de 12% em relação ao ano anterior, enquanto o estoque Categoria C suburbano registra vacância de dois dígitos. Os spreads de arrendamento ilustram a crescente bifurcação dentro do mercado imobiliário de escritórios da França.
O trabalho híbrido amplifica essa divisão porque as empresas precisam de menos mesas, mas exigem comodidades mais ricas — desde zonas de colaboração com tratamento acústico até painéis de edifícios inteligentes que rastreiam as emissões de carbono. Os incorporadores de novas torres integram fachadas fotovoltaicas, concreto de baixo carbono e sistemas de climatização baseados em IA, superando os limites do Décret Tertiaire anos antes do prazo. Os retrofits também se aceleram: a Gecina reservou USD 915 milhões para reformas de eficiência energética profunda, apostando no "prêmio verde" que se aproxima. A tendência implica fluxos de capital contínuos para os pipelines de Categoria A, mesmo com o estoque secundário flertando com a obsolescência, reforçando a polarização de qualidade em todo o mercado imobiliário de escritórios da França.


Por Tipo de Transação: Crescimento das Vendas Supera a Dominância dos Aluguéis
Os contratos de aluguel representaram 74,66% da atividade de 2025, refletindo o desejo dos ocupantes por flexibilidade operacional. No entanto, as transações de venda têm previsão de crescer 3,39% ao ano, mais rápido do que o mercado imobiliário de escritórios da França como um todo. A aquisição de USD 1,07 bilhão da Torre Majunga pela Unibail-Rodamco-Westfield exemplifica o renovado apetite por ativos troféu, conforme o Batinfo. Os rendimentos prime se comprimiram de 4,5% para 4,0% no CBD de Paris durante 2024-2025, atraindo fundos de pensão e entidades soberanas.
Os próprios contratos de arrendamento evoluem: o prazo médio agora é de 6,4 anos, em comparação com 9 anos antes da pandemia, com opções de rescisão frequentes. As estruturas de venda de portfólio permitem que os investidores absorvam o estoque que requer retrofits em fases, capturando a valorização assim que as metas de energia forem atingidas. Enquanto isso, os investidores transfronteiriços da América do Norte triplicaram as alocações para a França em 2024, e muitos estão buscando estruturas de joint venture para navegar nas regulamentações locais. O mercado imobiliário de escritórios da França, portanto, observa um mecanismo dual: o arrendamento permanece líder em volume, mas os fluxos de capital se inclinam para a propriedade direta de ativos verdes com sólido potencial de reversão de aluguel.
Por Uso Final: Liderança do Setor de Tecnologia Impulsiona a Adoção de Inovação
As empresas de Tecnologia da Informação detinham 26,74% da participação do mercado imobiliário de escritórios da França em 2025 e lideraram o ranking de crescimento com um CAGR de 3,58% até 2031. As startups de IA e os provedores de computação em nuvem preferem plantas flexíveis equipadas com 5G e infraestrutura de fibra redundante, frequentemente agrupadas em torno da Station F de Paris ou do Part-Dieu de Lyon. Os bancos seguem, mas racionalizam as redes de agências, transferindo as sedes para um número menor de andares de alta especificação para reforçar a marca empregadora. Consultoria e serviços profissionais ocupam suítes premium no CBD para manter a proximidade com os clientes; sua área se estabiliza à medida que o quadro de pessoal híbrido otimiza os índices de mesas.
Os ocupantes do setor de tecnologia integram sensores de IoT que rastreiam energia e ocupação, alimentando os painéis ESG corporativos. O arrendamento do Marché Saint-Honoré da CBRE IM pelo J.P. Morgan ressalta a demanda por endereços que definem a marca no núcleo histórico da capital. As empresas de ciências da vida no distrito Euroméditerranée de Marselha precisam de capacidade de carga de piso e ventilação de laboratório, levando os proprietários a reengenheirar os ativos existentes. Em todas as categorias, o tema unificador é a habilitação digital: qualquer edifício sem conectividade robusta corre o risco de vacância prolongada, destacando por que a liderança tecnológica impulsiona a absorção geral no mercado imobiliário de escritórios da França.

Análise Geográfica
Paris continua a comandar 73,65% do valor das transações de 2025, apoiada pela sua concentração de sedes globais e agências governamentais. A absorção no centro de Paris atingiu 388.000 metros quadrados no primeiro trimestre de 2025, mesmo com o total de negócios caindo 6% em relação ao ano anterior; apenas os submercados do CBD registraram uma recuperação de 13%, comprovando o apelo das micro-localizações centrais. A oferta é restringida pela preservação de marcos históricos e pelos longos processos de licenciamento, o que sustenta a inflação dos aluguéis, mas limita o crescimento do volume nominal. Os aluguéis efetivos líquidos prime superaram a inflação salarial, despertando o interesse corporativo em hubs alternativos.
Lyon registra a trajetória de crescimento mais rápida, com um CAGR de 3,76% até 2031. A absorção anual de escritórios tem previsão de superar 320.000 metros quadrados à medida que as empresas capitalizam sobre os custos de ocupação mais baixos e um vibrante ecossistema de inovação concentrado nos distritos Part-Dieu e Confluence. A vacância de 5,6% sinaliza condições equilibradas, e as autoridades municipais incentivam as reformas verdes por meio de reduções fiscais, fortalecendo a tese de investimento para estratégias de valor agregado.
Marselha, juntamente com cidades regionais menores, forma um conjunto emergente de oportunidades alinhadas com a política de descentralização do governo. Os programas da Provence Promotion destacam a melhoria das escolas internacionais e dos hubs digitais que atraem funcionários expatriados. A France Stratégie observa que o teletrabalho aumenta a demanda por nós urbanos bem equipados, implicando uma absorção de escritórios estável, embora modesta, nos municípios secundários. Os investidores, no entanto, avaliam cada localidade quanto à conectividade de transporte e à especialização setorial antes de comprometer capital.
Panorama regulatório
O mercado de imóveis para escritórios da França é moldado por obrigações de desempenho energético mais rígidas e regras de locação comercial em evolução. A taxonomia da UE e o Décret Tertiaire da França estabelecem um caminho de descarbonização para edifícios terciários, incluindo uma meta de redução do consumo de energia de 40% até 2030. Isso eleva o patamar de conformidade para o estoque mais antigo de Classe B/C e afeta a subscrição de crédito por credores e investidores.
Em maio de 2026, a Lei de Simplificação Econômica (Lei nº 2026-403) introduziu mudanças que afetam as locações e transações comerciais francesas. Estas incluem limitar as garantias a um quarto do valor de um trimestre de aluguel para contratos novos ou renovados, e excluir imóveis exclusivamente de escritórios e armazéns do direito legal de preferência do locatário caso o imóvel seja vendido. A lei também validou cláusulas de cap-and-collar para revisões de aluguel baseadas no ILC e simplificou certos procedimentos de conformidade ERP para locais com menos de 300 m², o que pode reduzir o atrito em programas menores de reforma e reposicionamento de escritórios.
Análise da cadeia de valor
A cadeia de valor do mercado de imóveis para escritórios da França abrange a aquisição de terrenos e ativos, o desenvolvimento e a reforma, a locação e as transações, e a gestão de ativos e instalações de longo prazo. Participantes a montante, incluindo incorporadoras, empreiteiras, arquitetos e empresas de engenharia, agora operam em um fluxo de trabalho fortemente voltado para retrofit, focado em melhorias energéticas, modernização de HVAC, melhorias no envelope e reconfiguração para uso híbrido. Essa mudança reflete o aumento de 50% nos custos de insumos de construção desde 2019 e as condições de financiamento mais rígidas para projetos especulativos.
A jusante, empresas de corretagem e consultoria (incluindo JLL, CBRE e BNP Paribas Real Estate) apoiam ocupantes e investidores na busca de locais, avaliação, due diligence técnica, planejamento de espaços, gestão de projetos e regeneração sustentável. Fornecedores de PropTech e operações prediais estão cada vez mais presentes ao lado do FM tradicional, fornecendo análises de ocupação e energia que sustentam requisitos de locação verde e relatórios do Decret Tertiaire. Ao mesmo tempo, parceiros especializados em conversão e redesenvolvimento são usados com mais frequência à medida que programas de transformação de escritórios para usos alternativos e reposicionamento de uso misto se ampliam.
Cenário Competitivo
O mercado imobiliário de escritórios da França é moderadamente concentrado. A concorrência se centra em um grupo de REITs dominantes que controlam a maioria das torres do CBD, enquanto novos entrantes estrangeiros buscam ativos qualificados por critérios ESG. O portfólio de USD 19,14 bilhões da Gecina é 87% centrado em Paris e 97% certificado como verde, com uma maturidade média de arrendamento de 5,4 anos. A Covivio aloca USD 26,4 bilhões em toda a Europa, mas canaliza dois terços do novo capex para escritórios em Paris, onde registrou 176.200 metros quadrados de arrendamento em 2024. A Icade se concentra em preparar o estoque de Seine-Saint-Denis para o futuro, tendo recentemente realocado o edifício Pulse de 29.000 metros quadrados para o Conselho Departamental.
O capital internacional está intensificando a rivalidade. Os investidores norte-americanos aumentaram as alocações para USD 3,4 bilhões em 2024, atraídos pela estabilidade da Zona do Euro e pelo potencial de valorização do prêmio verde. Estruturas de joint venture, como a da PGIM Real Estate com a Pithos Capital, visam nichos alternativos como o autoarmazenamento, sinalizando diversificação além dos escritórios. Os disruptores de PropTech fornecem plataformas de arrendamento baseadas em dados e soluções de retrofit de emissões líquidas zero, criando parcerias de serviços com os proprietários incumbentes em vez de deslocamento direto.
Os movimentos estratégicos se concentram cada vez mais na excelência em reformas em vez do acúmulo de banco de terrenos. O pipeline de investimento anual de USD 1,1 bilhão da Covivio está inclinado para retrofits de eficiência energética profunda, enquanto a Gecina rotaciona para fora de unidades residenciais maduras para financiar projetos de moradia estudantil e co-living que aumentam a agilidade geral do portfólio. Os gestores de ativos incorporam sistemas de gestão de edifícios habilitados por IA para quantificar as economias de carbono e transmitir essas métricas às obrigações de reporte dos ocupantes. A vantagem competitiva, portanto, depende da capacidade de combinar tecnologia, sustentabilidade e serviços de experiência do inquilino de forma eficiente dentro do mercado imobiliário de escritórios da França.
Líderes do Setor Imobiliário de Escritórios da França
-
Jones Lang LaSalle IP, Inc.
-
Knight Frank
-
CBRE
-
BNP Paribas Real Estate
-
Cushman & Wakefield
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade-chave é a criação de valor por meio do reposicionamento e conversão de ativos de escritórios em dificuldades, particularmente na região de Paris, onde o trabalho híbrido aumentou a vacância em submercados não centrais. Na Île-de-France, um Appel à manifestation d'interet (AMI) dedicado a transformar escritórios em habitação havia selecionado 61 projetos até 9 de abril de 2026, visando mais de 8.000 residências, incluindo 4.467 unidades sociais. O programa é apoiado por recursos públicos identificados, incluindo 35 milhões de euros em financiamento, 15 milhões de euros em bônus excepcionais e 4,9 milhões de euros do fundo friches, o que oferece aos proprietários uma rota concreta para sair ou reaproveitar o estoque obsoleto de escritórios.
Outra oportunidade está em expandir retrofits energéticos profundos e operações orientadas por dados para atender aos limites do Decret Tertiaire e às exigências de locação verde dos ocupantes. A demanda está se concentrando em edifícios de Classe A em conformidade, e proprietários que combinam execução de reforma (envelope, eletrificação, medição e controles prediais) com plataformas de análise de local de trabalho podem fortalecer os resultados de locação. Isso também pode ajudar a proteger a liquidez em processos de venda, nos quais o alinhamento com a taxonomia da UE é cada vez mais examinado.
Desenvolvimentos recentes do setor
- Julho de 2026: a JLL relata que a oferta imediata de espaço para escritórios na Île-de-France atingiu 6,57 milhões de m2 no final do 2º trimestre de 2026, alta de 10% em relação ao ano anterior. O desenvolvimento destaca a dinâmica de estoque na região de Paris e um possível poder de precificação no mercado central.
- Julho de 2026: a JLL destaca grandes transações de investimento em escritórios na França no primeiro semestre de 2026, incluindo o portfólio da THALES sendo adquirido pela BLUE OWL e a venda do imóvel 39 rue du Colisée da BNP AM para a DWS por €140 milhões, além da venda do Magnetik pela BATIPART e SOFIDY por €128 milhões. Esses negócios apontam para um interesse crescente de investidores internacionais de grande porte e para a valorização de ativos prime.
- Abril de 2026: a BNP Paribas Real Estate relata que a absorção de escritórios na Île-de-France totalizou 367.400 m2 no 1º trimestre de 2026, queda de 15% em relação ao ano anterior. O número sugere um ritmo de locação mais fraco, ao lado da demanda contínua por ativos centrais em um ambiente de trabalho híbrido.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e escopo do mercado
Para esta metodologia, o mercado de imóveis para escritórios da França é definido como o valor associado à atividade imobiliária de escritórios na França, abrangendo transações de locação e propriedade relacionadas a edifícios de escritórios e à demanda por espaço de escritórios.
Exclusões de escopo: ativos residenciais, varejo, industrial e logística, hotéis e transações de terrenos puros são excluídos, a menos que façam parte do valor de uma transação liderada por escritórios.
Visão geral da segmentação
- Por Categoria de Edifício
- Categoria A
- Categoria B
- Categoria C
- Por Tipo de Transação
- Aluguel
- Venda
- Por Uso Final
- Tecnologia da Informação (TI e ITES)
- BFSI (Serviços Bancários, Financeiros e de Seguros)
- Consultoria Empresarial e Serviços Profissionais
- Outros Serviços (Varejo, Ciências da Vida, Energia, Jurídico)
- Por Cidade
- Paris
- Lyon
- Marselha
- Restante da França
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com a construção de uma base factual sobre o estoque de escritórios, a atividade de locação e a direção dos preços na França, que é posteriormente usada como insumo estruturado e verificação cruzada no modelo de mercado. Normalmente contamos com fontes públicas ou oficiais, como o INSEE para dados macro e contagens empresariais, o Banque de France para taxas e sinais de financiamento, o Eurostat para indicadores de construção e custos, e o Ministério francês da Transição Ecológica para regras energéticas que afetam a modernização de escritórios.
Para manter o dimensionamento fundamentado no comportamento do mercado, também analisamos demonstrações financeiras e apresentações a investidores de proprietários e gestores de imóveis listados, além de divulgações de associações e estatísticas de mercado, como o GIE ImmoStat para absorção e vacância, e a imprensa especializada para contexto das transações. Quando as estruturas de propriedade ou determinados itens financeiros não são claros, assinaturas pagas de dados financeiros e inteligência empresarial, notícias e finanças, e um banco de dados de embarques de importação e exportação são usados seletivamente para verificar entidades e checar movimentos importantes do mercado. As fontes listadas aqui são ilustrativas e não exaustivas, e muitos outros documentos e conjuntos de dados públicos são consultados durante a coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias são usadas para testar hipóteses que os conjuntos de dados públicos não conseguem captar totalmente, especialmente como incentivos, termos de locação e o comportamento de "flight-to-quality" estão mudando a precificação efetiva e a absorção. Conversamos com uma combinação de proprietários, incorporadores, corretores, gestores de ativos e grandes ocupantes de escritórios nos principais polos de escritórios franceses, de modo que aluguel, normalização de vacância e o momento da nova oferta possam ser questionados e refinados.
Como um grupo de partes interessadas pode dar peso excessivo às condições do CBD principal ou às realidades do estoque secundário, acompanhamentos são feitos entre diferentes funções para fechar lacunas nos pipelines de reforma, nas mudanças de demanda dos locatários e no comportamento de precificação das transações.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | Diretores executivos (CXOs): 19% |
| Nível médio: 55% | Líderes funcionais/de unidade: 28% |
| Empresas menores: 20% | Gerentes: 53% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que vincula o valor dos escritórios ao conjunto de demanda ocupada e à realização de preços, sendo depois ajustado para as mudanças de vacância e oferta observadas em toda a França. Os principais insumos são o estoque de escritórios e as conclusões de obras, a direção da absorção e da absorção líquida, os movimentos da taxa de vacância, o aluguel nominal versus a pressão de incentivos (para inferir a direção do aluguel efetivo) e os volumes de negócios de investimento como verificação de ciclo.
Depois disso, os resultados são corroborados com aproximações seletivas de baixo para cima, como a amostragem de aluguéis por cidade e qualidade do edifício, multiplicados pela área ocupada ou transacionada, seguidas de verificações de canal sobre termos típicos de locação e prazos de reforma até a locação. Quando um submercado tem dados visíveis limitados, a lacuna é tratada ancorando-o a referências de cidades comparáveis e, em seguida, ajustando-se para as diferenças locais de vacância e aluguel discutidas nas entrevistas.
Para as previsões, é usada a análise de cenários, com relações acompanhadas entre a demanda por escritórios, o emprego em serviços, as condições de financiamento e os níveis de vacância observados, e então a trajetória final é alinhada ao que os respondentes primários esperam para o ritmo de locação e a liquidez do mercado de capitais.
Validação de dados e ciclo de atualização
Os resultados do modelo são validados por meio de várias passagens que comparam os resultados com sinais independentes, como os totais publicados de absorção e vacância, as faixas de aluguel observadas e a direção dos volumes de investimento. Se um resultado em nível de cidade parecer discrepante, os fatores impulsionadores são reabertos e a hipótese que está causando a variação (como incentivos, absorção ou prazo de conclusões) é reverificada por meio de conversas de acompanhamento antes da aprovação final.
Uma segunda revisão por analista é usada para identificar erros de unidade, incompatibilidades de tempo cambial e saltos incomuns de ano a ano que não são sustentados por eventos de mercado conhecidos. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem mudanças relevantes, como variações acentuadas de taxas, marcos regulatórios que afetam retrofits ou uma mudança abrupta na locação. Antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de imóveis para escritórios da França segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Diferentes valores de mercado publicados podem variar porque o escopo nem sempre é consistente, e os imóveis para escritórios podem ser contabilizados por meio de aluguéis, transações ou uma perspectiva mais ampla de imóveis comerciais. No uso cotidiano, as maiores discrepâncias tendem a vir do que é contabilizado como valor de escritórios, quais geografias recebem mais peso e se os efeitos de incentivos e vacância estão refletidos na precificação.
Na França, uma divisão recorrente ocorre entre estimativas construídas a partir de sinais liderados pelos ocupantes (espaço, vacância e aluguel) e aquelas construídas principalmente a partir do fluxo de negócios do mercado de capitais, que pode oscilar acentuadamente de um ano para outro. A diferença pode se ampliar ainda mais quando ativos de uso misto são incluídos sem separar o componente de escritórios, e quando o aluguel efetivo é presumido a partir de valores nominais sem ser testado por meio de verificações do mercado local.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 81,85 bilhões de USD (2025) | |
| Periódico Setorial A | 68,40 bilhões de USD (2025) | Frequentemente se concentra em indicadores de locação da Grande Paris e aplica descontos conservadores de aluguel efetivo, o que pode subestimar o valor de escritórios em cidades secundárias e a ocupação estabilizada nas províncias. |
| Consultoria Global B | 92,10 bilhões de USD (2025) | Tende a ampliar o total ao misturar ativos de uso misto com forte presença de escritórios e ao usar proxies de valor baseados em transações em anos de maior liquidez de investimento, o que pode elevar o número referente apenas a escritórios. |
A tabela sugere que a maioria das diferenças decorre de o valor estar vinculado ao espaço ocupado e à realização do aluguel efetivo ou aos ciclos de negócios de investimento, e também de como os ativos de uso misto são tratados. Quando o modelo é mantido ancorado a sinais de demanda ajustados pela vacância e depois verificado com evidências de absorção e aluguel antes de os totais serem finalizados, o uso misto é incluído somente quando o componente de escritórios é claramente separável, o que é como é tratado na Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado imobiliário de escritórios da França?
O tamanho do mercado imobiliário de escritórios da França atingiu USD 84,22 bilhões em 2026 e tem projeção de crescer para USD 97,14 bilhões até 2031.
Com que velocidade o mercado crescerá entre 2026 e 2031?
Espera-se que se expanda a uma taxa de crescimento anual composta de 2,89%, impulsionada pela adaptação ao trabalho híbrido e pelos retrofits de ESG.
Qual categoria de edifício captura a maior participação?
Os imóveis Categoria A detêm 50,68% do valor de 2025 e são preferidos por seu desempenho energético e localizações centrais.
Por que Lyon é considerada a cidade de crescimento mais rápido para escritórios?
Lyon se beneficia de custos de ocupação 25-30% mais baixos do que Paris, melhorias robustas de infraestrutura e um CAGR previsto de 3,76% até 2031.
Como as regulamentações ESG estão impactando os valores dos ativos?
As regras da taxonomia da UE e do Décret Tertiaire criam um "prêmio verde" para os edifícios conformes e um "desconto marrom" para o estoque ineficiente, reformulando a alocação de capital.
Quais riscos poderiam frear o crescimento futuro?
As tendências prolongadas de trabalho remoto, a inflação de 50% nos custos de construção desde 2019 e as condições de financiamento restritivas podem conter a nova oferta e a velocidade das transações dentro do mercado imobiliário de escritórios da França.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

