
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
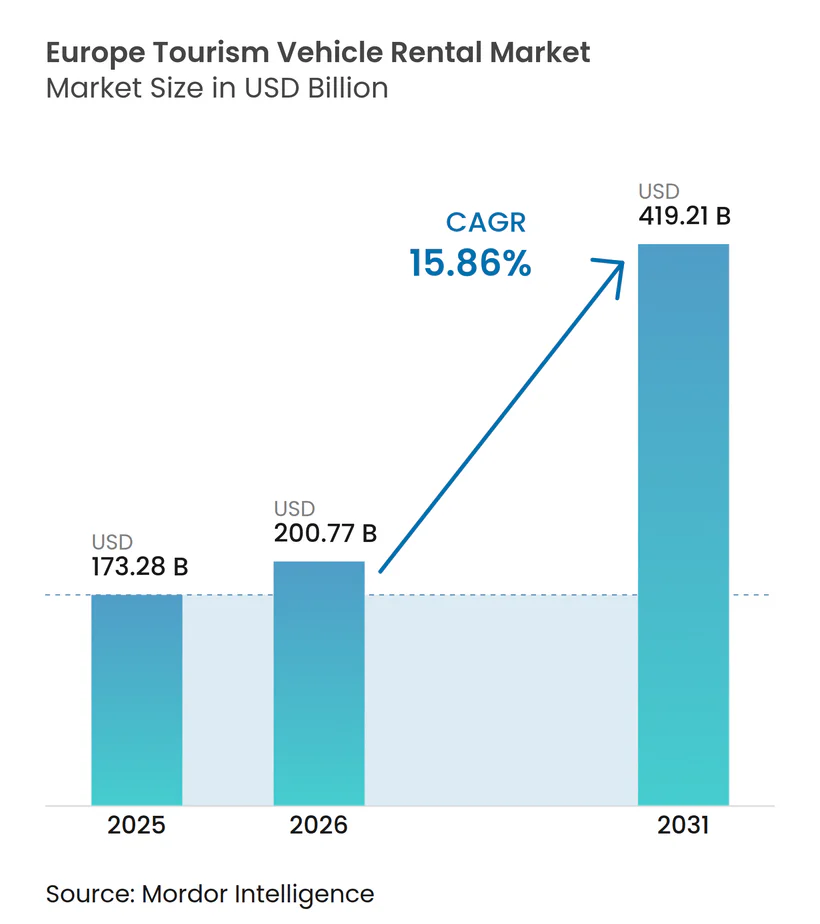
| Tamanho do mercado no ano base (2025) | 173.28 Bilhões de dólares |
| Tamanho do Mercado (2026) | 200.77 Bilhões de dólares |
| Tamanho do Mercado (2031) | 419.21 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.86 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aluguel de Veículos para Turismo na Europa por Mordor Intelligence
Espera-se que o Mercado de Aluguel de Veículos para Turismo na Europa cresça de USD 173,28 bilhões em 2025 para USD 200,77 bilhões em 2026, com previsão de atingir USD 419,21 bilhões até 2031 a um CAGR de 15,86% no período de 2026 a 2031. A demanda reprimida por lazer, a crescente adoção por parte da Geração Z de modelos de mobilidade baseados em acesso em detrimento da propriedade, e as restrições contínuas de capacidade aérea e ferroviária reforçam a trajetória positiva do mercado europeu de aluguel de veículos para turismo. Os operadores beneficiam-se de algoritmos de precificação dinâmica que elevam as tarifas diárias médias, enquanto os esquemas de incentivo da UE para frotas de veículos elétricos (VE) sustentam a resiliência de margem no longo prazo. A integração tecnológica representa tanto uma oportunidade quanto uma complexidade operacional, com a SIXT sendo pioneira em soluções de carregamento integradas ao aplicativo em centenas de milhares de pontos de carregamento europeus, enquanto a otimização de frota por meio de 5G e telemática permite a correspondência de demanda em tempo real. A trajetória de crescimento do setor enfrenta obstáculos da expansão do transporte público de baixíssimo custo nos mercados da Europa Central e Oriental, juntamente com propostas de regulamentação de preços dinâmicos na Itália e na Espanha que poderiam restringir as estratégias de otimização de receita durante os períodos de pico do turismo.
Principais Conclusões do Relatório
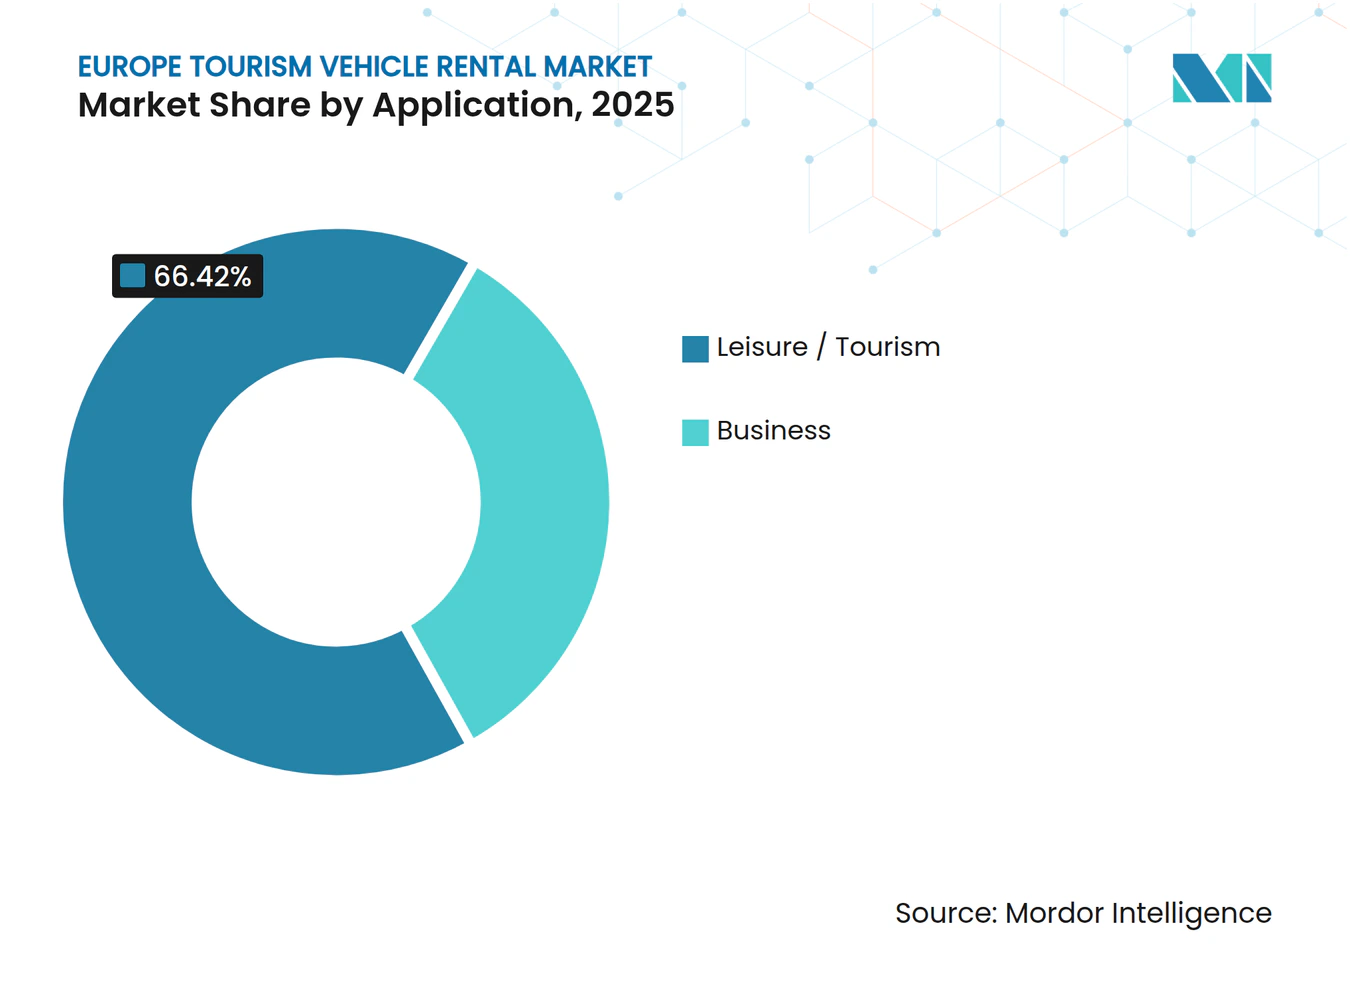
- Por aplicação, o turismo de lazer deteve 66,42% da participação do mercado europeu de aluguel de veículos para turismo em 2025 e está projetado para expandir a um CAGR de 16,12% até 2031.
- Por canal de reserva, as plataformas online capturaram 72,84% da participação de receita do tamanho do mercado europeu de aluguel de veículos para turismo em 2025, enquanto o canal deve registrar o CAGR mais rápido de 16,05%.
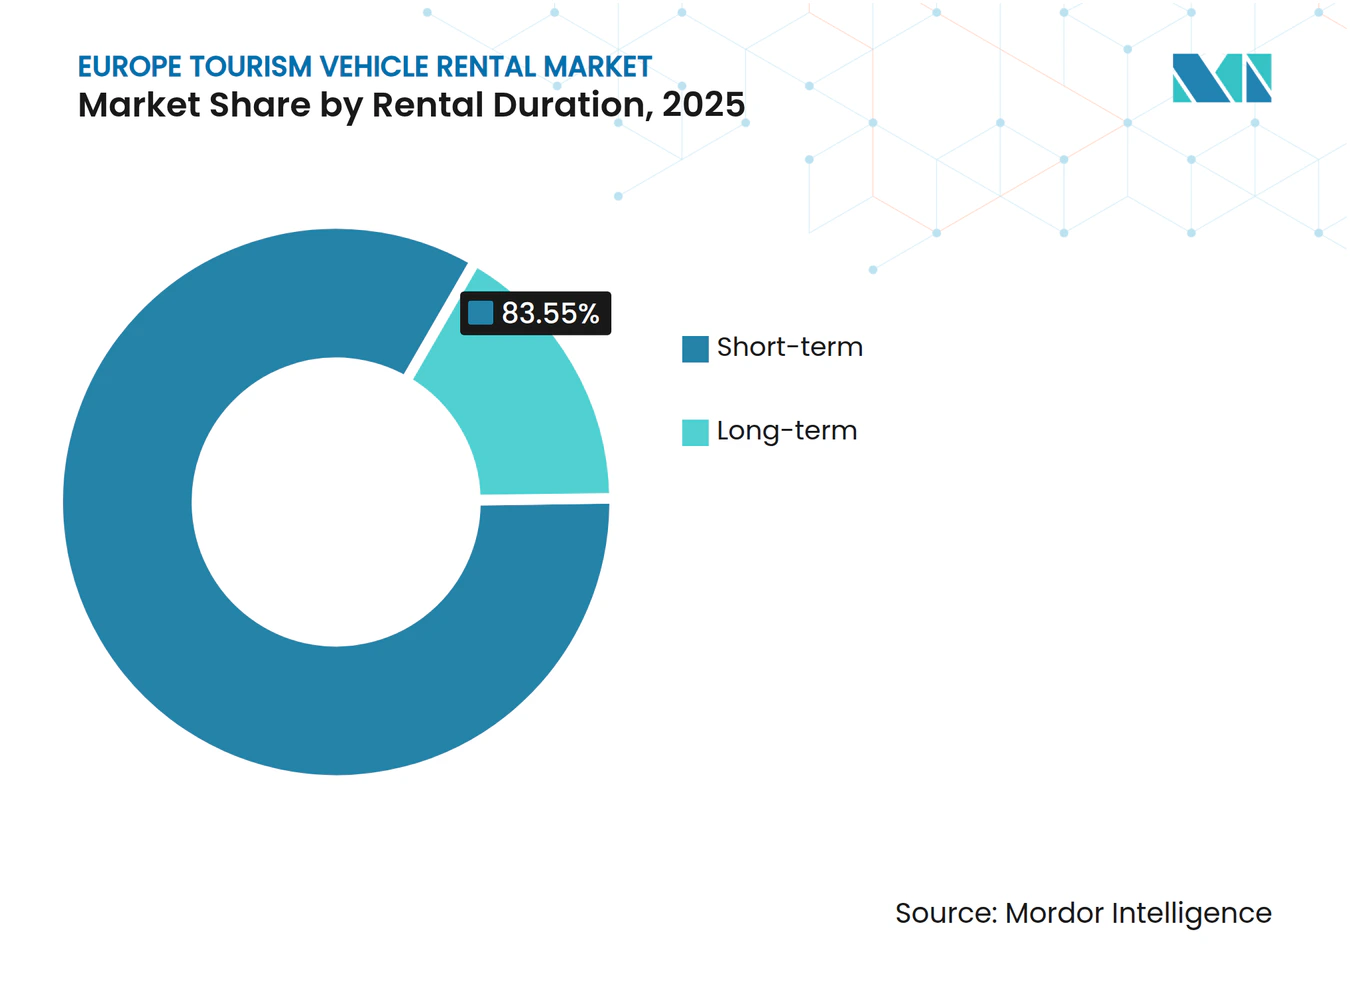
- Por duração do aluguel, as reservas de curto prazo representaram 83,55% do tamanho do mercado europeu de aluguel de veículos para turismo em 2025; os aluguéis de longo prazo estão posicionados para o CAGR mais forte de 15,92%.
- Por tipo de veículo, os carros econômicos e compactos lideraram com 36,22% de participação de receita em 2025, enquanto os veículos elétricos e híbridos têm previsão de crescimento mais rápido a um CAGR de 16,34%.
- Por país, a Alemanha contribuiu com 31,74% da receita de 2025, enquanto o Reino Unido deve registrar o CAGR mais alto de 16,18% no período de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Boom pós-pandêmico de lazer intraeuropeu | +3.2% | Europa Ocidental, Europa Meridional | Médio prazo (2 a 4 anos) |
| Mudança da propriedade para o uso | +2.8% | Reino Unido, Alemanha, Países Baixos | Longo prazo (≥ 4 anos) |
| Restrição de capacidade aérea e ferroviária impulsiona turistas para viagens rodoviárias | +2.1% | Europa Meridional, destinos mediterrâneos | Curto prazo (≤ 2 anos) |
| Esquemas de subsídio a veículos elétricos favorecem a renovação da frota de aluguel | +1.9% | Mercados centrais da UE, países nórdicos | Médio prazo (2 a 4 anos) |
| Algoritmos de precificação dinâmica | +1.7% | Adoção inicial no Reino Unido e na Alemanha | Curto prazo (≤ 2 anos) |
| Integração de 5G/telemática | +1.4% | Europa Ocidental, expandindo para a Europa Central e Oriental | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
O boom pós-pandêmico de lazer intraeuropeu sustenta a demanda por aluguel
A demanda inclinou-se para viagens rodoviárias flexíveis à medida que a escassez de slots aeroportuários e os gargalos ferroviários persistem, tornando o mercado europeu de aluguel de veículos para turismo parte integrante do planejamento de itinerários. Os estabelecimentos turísticos da UE registraram mais de 3 bilhões de hóspedes-noite em 2024, um recorde que se converteu diretamente em maior utilização da frota. Espanha, Itália e França captaram a maior parte dos visitantes incrementais, beneficiando os operadores situados em aeroportos de entrada e depósitos no centro das cidades. As locadoras também ampliaram o número médio de dias contratuais, pois os viajantes exploraram múltiplas cidades secundárias por viagem.
Mudança da propriedade para o uso entre os viajantes da Geração Z
Os consumidores nativos digitais da Geração Z percebem os veículos como soluções de mobilidade sob demanda, e não como ativos depreciáveis, alinhando-se com as ofertas de compartilhamento de carros e de assinatura. Dados de pesquisas mostram que 57% dos motoristas não usuários de VE em 12 estados da UE estão abertos à utilização de veículos elétricos a bateria no próximo ciclo de decisão de compra de veículo.[1] Plataformas de compartilhamento de carros sediadas nos Países Baixos registraram cerca de um quinto do aumento nas adesões corporativas, sinalizando uma convergência mais ampla entre orçamentos de mobilidade empresarial e extensões de lazer.
A restrição de capacidade aérea e ferroviária impulsiona turistas para viagens rodoviárias no Sul da Europa
O verão de 2024 evidenciou o congestionamento estrutural nos principais aeroportos mediterrâneos, enquanto os operadores de trens de alta velocidade limitaram as frequências devido a ciclos de manutenção. Os preços dos bilhetes dispararam, levando os visitantes a optar por viagens rodoviárias. Aeroportos secundários na Andaluzia e na Sicília reportaram expansão de dois dígitos nas retiradas de veículos alugados, sublinhando a elasticidade entre os modos de transporte. Os operadores beneficiaram-se de janelas de reserva mais longas, que lhes permitiram otimizar a alocação de frota entre as estações regionais. O aumento de margem é mais visível nos aluguéis de sentido único que atendem a itinerários de múltiplos países, um formato unicamente adequado ao mercado europeu de aluguel de veículos para turismo.
Esquemas de subsídio a veículos elétricos favorecem a renovação da frota de aluguel (2025-2028)
Os estados-membros da UE disponibilizaram uma quantia considerável em incentivos para a compra de VE até 2028, cobrindo até EUR 7.000 por unidade para compradores de frota. A SIXT comprometeu-se a adquirir até 250.000 veículos da Stellantis, com forte peso nos modelos a bateria, demonstrando como os subsídios compensam o maior custo de aquisição. A instalação planejada de 3,5 milhões de carregadores públicos até 2030 — ante aproximadamente 900.000 atualmente — reduz o risco de utilização. Os prazos dos subsídios estão alinhados com os ciclos típicos de rotação da frota, suavizando assim a volatilidade do valor residual.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Transporte público de baixíssimo custo nos mercados da Europa Central e Oriental | -1.8% | Europa Central e Oriental | Médio prazo (2 a 4 anos) |
| Atraso na infraestrutura de carregamento de VE | -1.5% | Áreas rurais em toda a Europa, particularmente nas regiões Nórdica e Alpina | Longo prazo (≥ 4 anos) |
| Lei dos Mercados Digitais da UE | -1.2% | Em toda a UE, com concentração nos principais mercados turísticos | Curto prazo (≤ 2 anos) |
| Tetos de preços dinâmicos | -0.9% | Itália e Espanha, com possível extensão a outros mercados do Sul da Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
O transporte público de baixíssimo custo nos mercados da Europa Central e Oriental dificulta a conversão
Os governos da Polônia, da Hungria e da Romênia subsidiam tarifas de ônibus e trem que são até 70% inferiores às tarifas diárias de aluguel. A diferença de preço desencoraja os turistas de reservar carros, especialmente para city breaks de ponto a ponto. Além disso, as cidades da Europa Central e Oriental expandiram a emissão multimodal de bilhetes que integra bondes, metrô e autocares interurbanos, reduzindo o atrito para os utilizadores. Os operadores de aluguel enfrentam quedas na utilização durante as épocas de ombro quando os gastos discricionários se contraem. Alguns responderam reposicionando veículos ociosos para os mercados ocidentais, mas os custos logísticos comprimem as margens.
Atraso na infraestrutura de carregamento de VE em pontos turísticos rurais
A regulamentação da UE exige estações de carregamento a cada 60 km ao longo dos corredores principais até 2025, mas os distritos de montanha e costeiros estão atrasados na implementação, deixando lacunas de cobertura. As estações de esqui alpinas na Áustria e no norte da Suécia permanecem suscetíveis à ansiedade de alcance provocada por filas. As locadoras devem, portanto, manter frotas de duplo combustível, aumentando a intensidade de capital. Os picos sazonais amplificam o estrangulamento da infraestrutura, levando alguns operadores a impor limites de quilometragem nas reservas de VE. Pesquisas com clientes apontam as preocupações com o carregamento como a principal barreira à escolha de aluguéis elétricos para viagens à natureza.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
O Turismo de Lazer Impulsiona o Crescimento Apesar da Recuperação dos NegóciosO segmento de lazer representou 66,42% do mercado europeu de aluguel de veículos para turismo em 2025, e está projetado para superar o mercado geral com um CAGR de 16,12% até 2031, sublinhando seu papel duplo como motor de volume e de crescimento. As reservas de lazer dispararam à medida que os totais de hóspedes-noite da UE atingiram 3 bilhões em 2024, refletindo a preferência dos viajantes por itinerários rodoviários flexíveis em detrimento de tours em grupo, um aumento de 2,2% em comparação com 2023. As viagens intrarregionais representaram 70% dos fluxos transfronteiriços, ampliando as durações médias de aluguel e aumentando o rendimento por contrato. As viagens entre múltiplas cidades também aumentaram a receita de devolução em sentido único.
O crescimento do lazer também se beneficia do impulso da UE por uma viagem Schengen sem fronteiras, permitindo que os turistas dirijam por vários países sem controles de fronteira. Campanhas promocionais como a iniciativa "Travel Safe" da Espanha fortaleceram a confiança no destino, apoiando estadias mais longas que se alinham com reservas de veículos prolongadas. Os influenciadores digitais amplificam os itinerários de viagens rodoviárias, inspirando segmentos mais jovens a replicar experiências semelhantes, alargando ainda mais o funil de aluguel.



Por Canal de Reserva:
A Transformação Digital Acelera o Domínio OnlineOs canais online capturaram 72,84% das transações de aluguel de 2025 e têm previsão de registrar um CAGR de 16,05% até 2031, consolidando seu primado na aquisição de clientes. A visibilidade algorítmica em meta-buscas, a confirmação instantânea e a transparência de preços sustentam a confiança dos clientes. A Lei dos Mercados Digitais da UE classificou a Booking Holdings como guardiã de acesso em 2024, aumentando a probabilidade de estruturas de comissão mais elevadas. Os operadores atenuam a dependência de intermediários aprimorando aplicativos diretos ao consumidor que agrupam recompensas e check-in sem fricção.
Os motores de precificação dinâmica embutidos nos portais web dos operadores aprimoram a captação de receita ao adaptar as tarifas aos sinais do histórico de pesquisa. O aplicativo de mobilidade completo da Free2move oferece acesso a mais de 500.000 veículos em todo o mundo, integrando aluguel de curto prazo, compartilhamento de carros e planos de assinatura. Tais super-aplicativos reencuadram as reservas como parte de ecossistemas de mobilidade mais amplos, reforçando o valor do tempo de vida do cliente.
Por Duração do Aluguel:
O Segmento de Longo Prazo Emerge como Motor de CrescimentoOs aluguéis de curto prazo — definidos como contratos com duração inferior a 30 dias — detiveram 83,55% da receita em 2025, mas a categoria de longo prazo (1 a 3 meses) está projetada para expandir a um CAGR de 15,92% entre 2026 e 2031. As ofertas no estilo de assinatura respondem às necessidades dos consumidores por acesso a veículos flexível e sem grande compromisso, espelhando as tendências em serviços de streaming e academias de ginástica. Os Millennials, enfrentando restrições de estacionamento urbano, preferem passes de mobilidade mensais à propriedade, recorrendo a aluguéis de longo prazo durante períodos de trabalho remoto.
A demanda corporativa impulsiona o segmento à medida que as empresas terceirizam a gestão de frota para evitar o risco de valor residual. A plataforma Flex-E-Rent da Enterprise Mobility cresceu dois dígitos em 2024, aproveitando o apetite de pequenas empresas por vans sob demanda. A telemática permite o faturamento baseado no uso, alinhando o custo à quilometragem dos funcionários. Os contratos de longo prazo também atenuam a sazonalidade, redistribuindo ativos ociosos das estações mediterrâneas voltadas ao lazer para centros urbanos durante o inverno. A venda cruzada de pacotes de seguro e manutenção eleva o valor médio do contrato. O impulso do segmento reforça o imperativo estratégico para os participantes do mercado europeu de aluguel de veículos para turismo de integrarem a arquitetura de assinatura nos sistemas centrais.

Por Tipo de Veículo:
Os Veículos Elétricos Lideram o Crescimento Apesar dos Desafios OperacionaisOs modelos econômicos e compactos mantiveram 36,22% de participação em 2025 devido à economia eficiente da frota, mas os veículos elétricos e híbridos têm previsão de registrar o CAGR mais rápido de 16,34%. As metas de descarbonização dos governos e a expansão das zonas de baixas emissões obrigam os operadores a eletrificar. A integração de carregamento no aplicativo da SIXT concede aos locatários acesso a mais de 500.000 pontos de carregamento europeus, atenuando a ansiedade de alcance. O tamanho do mercado europeu de aluguel de veículos para turismo para VE está projetado para triplicar até 2030 à medida que os custos das baterias caem e as redes de carregamento se densificam. No entanto, a liquidação de 20.000 VE pela Hertz em 2024 sublinha os riscos de valor residual e manutenção associados a ambientes de alta utilização.
Os SUVs e crossovers continuam a atrair famílias que procuram espaço de carga, enquanto os veículos de luxo conquistam nichos orientados para experiências, como tours em vinícolas. Os operadores utilizam estruturas de frota em camadas para se proteger da volatilidade da demanda: unidades econômicas de alta utilização impulsionam o volume, os VE premium valorizam a imagem da marca e os off-roaders especializados diversificam o rendimento. Os dados de telemática informam futuras combinações de modelos correlacionando a utilização com as métricas de avaliação dos clientes. À medida que a infraestrutura de carregamento nas regiões rurais fica aquém, as frotas de duplo combustível persistem, mas o investimento em carregadores rápidos móveis sinaliza a intenção dos operadores de acelerar a transição. No geral, a otimização do mix de veículos permanece um fulcro competitivo no mercado europeu de aluguel de veículos para turismo.
Análise Geográfica
Mercado Alemão de Aluguel de Veículos para Turismo
A Alemanha manteve 31,74% da receita de 2025, beneficiando-se de sua localização central, de um sólido sistema de rodovias e de uma cultura de viagens corporativas profundamente enraizada. O calendário de convenções do país e as exposições automotivas garantem demanda ao longo de todo o ano, equilibrando os picos sazonais de lazer. As estações de aluguel de veículos concentram-se nos aeroportos de Frankfurt, Munique e Berlim, assegurando altas taxas de rotatividade da frota. No entanto, a maturidade do mercado e a atuação assertiva de concorrentes domésticos moderam as perspectivas de crescimento futuro, resultando em uma trajetória sólida, porém mais moderada em comparação com mercados periféricos.
Mercado do Reino Unido de Aluguel de Veículos para Turismo
O Reino Unido deverá registrar um vigoroso CAGR de 16,18% até 2031, recuperando o impulso após as incertezas relacionadas ao Brexit. A geografia insular torna o aluguel de veículos indispensável para turistas estrangeiros que não dispõem de automóvel próprio, enquanto as taxas de congestionamento em Londres e em outras cidades impulsionam a demanda por locações de curta duração nas periferias urbanas. A Enterprise Mobility opera mais de 480 filiais em todo o país, evidenciando a escala de sua rede. A decisão do governo britânico de adiar as sobretaxas sobre veículos elétricos nas frotas até 2028 torna o ambiente operacional ainda mais favorável, estimulando a adoção acelerada da eletrificação.
Mercado do Sul e da Europa Ampliada de Aluguel de Veículos para Turismo
O sul da Europa — França, Itália e Espanha — aproveita o apelo mediterrâneo e o clima favorável para sustentar os picos de demanda no verão. A França registrou crescimento de dois dígitos na receita de aluguel em 2024, à medida que as atrações de Paris e da Côte d'Azur recuperaram os volumes de visitantes anteriores à pandemia. O crédito fiscal italiano sobre despesas de capital (CAPEX) relacionadas ao turismo permite que os operadores modernizem suas filiais e eletrificam suas frotas, enquanto os aeroportos regionais espanhóis registram números recordes de voos charter de entrada. Os mercados do restante da Europa, incluindo Polônia, Grcia e Portugal, apresentaram desempenho misto: as tensões geopolíticas desaceleraram a recuperação da Europa Central e Oriental, ao passo que Portugal se beneficiou de um aumento no fluxo de turistas norte-americanos. Em geral, a diversificação geográfica oferece proteção de portfólio para os líderes do mercado europeu de aluguel de veículos para turismo.
Panorama regulatório
O aluguel de veículos para turismo na Europa é regido principalmente por estruturas horizontais da UE sobre proteção ao consumidor e serviços, em vez de uma regulamentação única e específica do setor. A fiscalização e as condições operacionais, incluindo taxas, práticas de seguro, gestão de depósitos e regras locais de mobilidade, são definidas em grande parte no nível dos Estados-Membros. As orientações da UE para os cidadãos sobre aluguel de carros transfronteiriço e os recursos de direitos do consumidor da ECC-Net continuam a ancorar as expectativas de divulgação e equidade contratual, enquanto a Comissão Europeia destacou o atrito decorrente de requisitos de registro nacionais divergentes para veículos de aluguel usados além das fronteiras, colocando as propostas de facilitação transfronteiriça no foco das políticas.
A política de descarbonização está cada vez mais influenciando as frotas de aluguel, à medida que as discussões no nível do Conselho sobre medidas para veículos corporativos consideram participações mínimas de veículos de baixa e zero emissão nos novos registros de grandes empresas, o que pode incluir grandes operadoras de aluguel. Paralelamente, os requisitos de carregamento em corredores da UE (metas de cobertura de carregamento ao longo de rotas principais) interagem com os planos de frota das operadoras, afetando a rapidez com que os aluguéis elétricos podem ser implantados em pontos turísticos e em itinerários de longa distância, ligando conformidade, acesso a carregamento e preparação operacional.
Análise da cadeia de valor
A cadeia de valor inclui (1) fornecimento e especificações de veículos por parte das OEMs, (2) financiamento, leasing e serviços de ciclo de vida de frota, (3) aquisição, remarketing e operações de depósito por operadoras de aluguel, e (4) distribuição por meio de canais digitais diretos e plataformas intermediadas de viagens online ou OTA. No estágio inicial, acordos de aquisição em grande escala e parcerias de plataforma moldam a disponibilidade e o mix de modelos, refletidos no acordo da SIXT para até 250.000 veículos da Stellantis e em colaborações de leasing com OEMs, como a Stellantis e a Ayvens trabalhando na recondição de veículos no Mirafiori Circular Economy Hub em Turim, para abastecer os canais de carros usados e aluguel secundário.
Nas operações intermediárias, a diferenciação vem da otimização de frota, telemática e capacidades de precificação e alocação, enquanto a demanda no estágio final é cada vez mais capturada por meio de reservas via aplicativo, fidelidade e serviços auxiliares, como acesso a carregamento para aluguéis de VEs. A transição para veículos elétricos adiciona novos nós à cadeia, incluindo acesso à rede de carregamento, monitoramento da saúde da bateria e gestão de valor residual. Ao mesmo tempo, o aluguel de longo prazo para veículos comerciais está se expandindo por meio de estruturas de financiamento com OEMs, incluindo a joint venture entre a DLL e o Iveco Group vinculada à GATE, para melhorar o acesso a veículos comerciais de baixa e zero emissão na Europa.
Cenário Competitivo
Concentração do Mercado
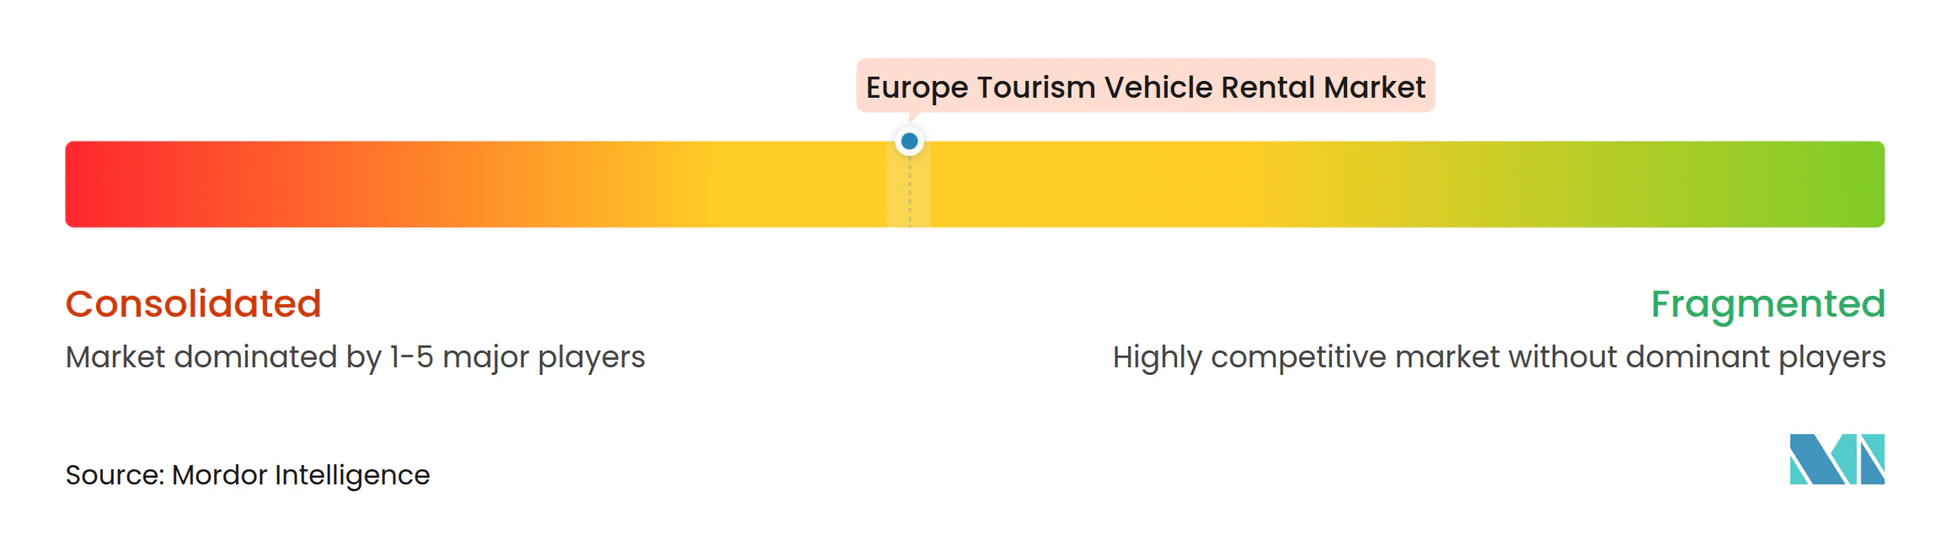
O mercado europeu de aluguel de veículos para turismo apresenta uma consolidação moderada, com as três maiores marcas globais — Enterprise Mobility, Avis Budget Group e Hertz — ancorando a oferta nos principais aeroportos de entrada. A Enterprise Mobility credita às operações europeias um crescimento acima da média. A escala da frota permite descontos na aquisição em volume e cobertura em rede multi-aeroporto, formando barreiras elevadas à entrada. Campeões regionais como a Europcar e a SIXT protegem os seus domínios domésticos através de programas de fidelização e níveis de serviço premium.
A tecnologia é o principal campo de batalha para a diferenciação. A camada de aplicação rica em API da SIXT integra fidelização, check-in móvel e pagamentos de carregamento de VE, reduzindo o atrito em toda a jornada do cliente. A Avis implementou algoritmos de aprendizado de máquina que ajustam as barreiras de tarifas em incrementos inferiores a 5 minutos, maximizando o rendimento dos ativos. Entretanto, a Free2move e a Virtuo Technologies borram as linhas de categorias ao combinar compartilhamento de carros e aluguel de curto prazo numa única interface, atraindo públicos mais jovens e centrados em aplicativos. Seus modelos de ativo leve dependem de reservatórios de demanda preditiva em vez de grandes redes de filiais, pressionando os incumbentes a simplificar os custos fixos legados.
As alianças estratégicas ampliam o alcance: o pedido da SIXT à Stellantis garante alocação prioritária de veículos, enquanto a Avis faz parceria com a IONITY para garantir acesso a carregadores rápidos ao longo das rotas transeuropeias. A convergência entre setores acelera, como evidenciado pela aquisição da FREENOW pela Lyft por USD 197 milhões em abril de 2025, que incorporou EUR 1 bilhão em reservas brutas anualizadas à sua rede multimodal.[2] A intensidade competitiva permanece equilibrada pelos altos requisitos de capital e pela complexidade da conformidade regulatória pan-europeia, mas os disruptores digitais continuam a corroer os segmentos de precificação comoditizada.
Líderes do Setor de Aluguel de Veículos para Turismo na Europa
-
Sixt SE
-
Avis Budget Group, Inc
-
Hertz Corporation
-
Enterprise Holdings Inc.
-
Auto Europe
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aluguel de Veículos para Turismo na Europa Empresas cobertas neste relatório
- Enterprise Holdings Inc.
- Avis Budget Group
- Europcar Mobility Group
- Hertz Global Holdings Inc.
- Sixt SE
- Booking Holdings Inc. (Rentalcars.com)
- Auto Europe
- OK Mobility
- Virtuo
- Green Motion International
- Getaround
- Carwiz International
Oportunidades de mercado e perspectivas futuras
A eletrificação está criando um espaço em branco claro nas frotas de aluguel para turismo, à medida que os sinais políticos e a implantação por parte das operadoras avançam mais rapidamente do que a penetração histórica de VEZ no segmento. A avaliação de impacto da Comissão Europeia sobre frotas corporativas (publicada em 2025) citou frotas de aluguel registrando 6,1% de novos registros de VEZ no primeiro semestre de 2025. Operadoras nomeadas também têm ampliado a disponibilidade de VEs, incluindo o plano da SIXT de elevar a disponibilidade de VEs para mais de 30% de sua frota na região DACH até meados de 2026, e a Europcar Mobility Group UK relatando quase meio milhão de dias de aluguel de VEBs em 2025, com um aumento de 93% em relação ao ano anterior, juntamente com uma parceria de frota para 2026 com o BMW Group que adiciona modelos elétricos adicionais. A diferença entre a direção política e o mix de frota observado sustenta oportunidades em ofertas específicas para VEs, como classe de VE garantida, acesso a carregamento incluído e pacotes prontos para rotas de turismo rural e de natureza, além de capacidades operacionais que reduzem o tempo de inatividade, incluindo telemetria de saúde da bateria e processos de retorno rápido.
Os programas de distribuição digital e inteligência de frota formam uma segunda área de oportunidade, especialmente onde as plataformas online dominam as reservas e onde as regras dos gatekeepers remodelam a economia. As operadoras que ampliam canais diretos e programas de fidelidade podem combinar isso com atualizações de rede de estações em pontos de alto fluxo e com aluguéis de longo prazo no estilo de assinatura, que suavizam a sazonalidade. Programas de renovação de frota apoiados por investimento também apontam para espaço de expansão em países específicos, incluindo o financiamento de eletrificação apoiado pelo EBRD para a Avis na Grécia, que sustenta uma aquisição maior de VEs e operações alinhadas ao carregamento em um mercado fortemente voltado ao lazer.
Desenvolvimentos industriais recentes em Mercado de Aluguel de Veículos para Turismo na Europa
- Maio de 2026: A Hertz anunciou uma parceria estratégica de frota com a Uber, por meio da afiliada Oro Mobility, para fornecer gestão de ativos veiculares para operações de robotáxis autônomos e frotas conduzidas por motorista. A colaboração amplia a participação da locadora em serviços de frota de transporte por aplicativo, ao mesmo tempo em que constrói know-how operacional em torno de frotas de alta utilização de VEs e frotas adjacentes à autonomia.
- Junho de 2025: A Free2move fez parceria com a Ample para testar a troca modular de baterias em unidades do Fiat 500e em Madri, reduzindo as paradas de recarga para menos de cinco minutos e ampliando a frota de 40 para 100 veículos. O piloto visa maior utilização de VEs durante os picos de turismo, reduzindo o tempo de inatividade relacionado ao carregamento em um mercado urbano de lazer.
- Junho de 2024: A Europcar iniciou operações em locais de aeroportos em Atlanta e Dallas/Fort Worth, marcando sua primeira presença operacional direta fora da Europa. A expansão amplia o alcance da rede transatlântica, que pode apoiar os fluxos de turistas de entrada e as vendas cruzadas para viajantes europeus familiarizados com a marca.
Mercado de Aluguel de Veículos para Turismo na Europa Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado europeu de aluguel de veículos para turismo abrange as receitas obtidas com o aluguel de veículos de passeio para clientes de lazer e viagem em toda a Europa, incluindo retiradas em aeroportos e cidades, para uso autoconduzido em durações curtas e médias.
Exclusões de escopo: excluímos leasing de veículos, viagens de taxi com motorista e transporte por aplicativo, e bilhetes de transporte público incluídos em pacotes de viagem.
Visão geral da segmentação
- Por Aplicação
- Lazer / Turismo
- Negócios
- Por Canal de Reserva
- Online
- Offline
- Por Duração do Aluguel
- Curto prazo
- Longo prazo
- Por Tipo de Veículo
- Econômico/Compacto
- SUV e Crossover
- Luxo e Premium
- Elétrico e Híbrido
- Por País
- Reino Unido
- Alemanha
- Itália
- França
- Espanha
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando o volume de demanda de viagens e a presença de oferta de aluguel, já que os aluguéis ligados ao turismo tendem a se movimentar com as chegadas, a capacidade aérea e os picos sazonais. Recorremos a indicadores públicos de turismo e mobilidade de fontes como o Eurostat, órgãos nacionais de turismo e institutos de estatística, a Comissão Europeia de Turismo, a International Air Transport Association para sinais de passageiros aéreos e a International Civil Aviation Organization para o contexto do tráfego aeroportuário.
Para traduzir os sinais de demanda em valor de mercado, também usamos relatórios anuais de empresas e apresentações a investidores, além de estatísticas de aeroportos e centros ferroviários que indicam o fluxo de visitantes. Também utilizamos a cobertura de imprensa de renome sobre expansão de frota e mudanças de preços. Quando necessário, complementamos isso com assinaturas pagas para dados financeiros de empresas e para inteligência que cobre movimentos de mercado e de frota, e então fazemos uma verificação cruzada direcional com dados de importação e exportação em nível de embarque para veículos em países selecionados, para verificar a consistência dos ciclos de reposição de frota. As fontes documentais listadas aqui são apenas ilustrativas, e muitas outras referências públicas e proprietárias foram usadas para coletar, validar e esclarecer os dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar sob pressão o que as fontes documentais não conseguem mostrar claramente, como mudanças de utilização entre alta e baixa temporada, intensidade de descontos e como as plataformas de viagem online alteram o mix de reservas. Conversamos com uma variedade de operadoras de aluguel, partes interessadas em concessões de aeroportos e estações, e participantes do comércio de viagens em destinos-chave europeus, e então reconciliamos os dados obtidos com as premissas do nosso modelo antes de finalizar os totais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 12% |
| Nível médio: 44% | Líderes funcionais/de unidade: 34% |
| Participantes menores: 20% | Gerentes: 54% |
Dimensionamento e previsão de mercado
Nosso dimensionamento utiliza uma lógica top-down e bottom-up de forma prática. O caminho top-down reconstrói a demanda a partir dos volumes de viagens e padrões de viagem na Europa, que são então convertidos em dias de aluguel e receita de aluguel usando o comportamento de reserva observado e os níveis de preço. Os resultados são então corroborados usando aproximações bottom-up seletivas, como a consolidação de receitas amostradas de operadoras, quando disponíveis, verificando os intervalos típicos de tamanho de frota em relação à utilização e validando as premissas de tarifa média diária por meio de verificações de canal.
Algumas impressões digitais do mercado são mantidas no modelo porque movem o mercado rapidamente e podem ser verificadas regularmente. Isso inclui volumes de viagens de turistas domésticos e de entrada por estação, capacidade de assentos de companhias aéreas e fluxo de passageiros aeroportuários para os principais centros, duração média da estadia de aluguel (dias), intervalos de utilização durante os meses de pico, e progressão da tarifa média diária por classe de veículo e prazo de antecedência da reserva. Quando uma visão bottom-up está incompleta para destinos menores, as lacunas são tratadas aplicando proporções em nível de país derivadas de perfis de turismo semelhantes, e então revisadas com o feedback das entrevistas.
Para a previsão, baseamo-nos principalmente em análise de cenários apoiada por suavização de tendências, em que a recuperação macro das viagens, os planos de capacidade das companhias aéreas e a normalização de preços são usados para construir caminhos base, conservador e de alta demanda. As premissas são atualizadas com base no que as operadoras relatam sobre planos de frota, utilização esperada e força das reservas futuras, de modo que a previsão permaneça vinculada a indicadores de viagem observáveis.
Validação de dados e ciclo de atualização
Após a primeira execução do modelo, os resultados são verificados em relação a sinais independentes, como chegadas de turistas, contagens de passageiros aeroportuários e padrões de sazonalidade conhecidos, de modo que o mercado não apresente uma tendência que contradiga as realidades das viagens. Quaisquer saltos abruptos de valor são analisados quanto às causas raiz, que muitas vezes vêm de picos de tarifas, impactos cambiais ou uma mudança abrupta nos volumes de viagem.
Antes da aprovação final, o trabalho passa por revisões de analistas em várias etapas, e ligações de acompanhamento são acionadas quando uma premissa-chave se desvia além de uma faixa de tolerância definida. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atual.
Tamanho do mercado europeu de aluguel de veículos para turismo segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para o aluguel de veículos para turismo na Europa podem parecer muito distantes entre si, porque os limites nem sempre são os mesmos, e os dados de preço e volume costumam ser construídos usando abordagens diferentes. Em nosso trabalho, mantemos o mercado vinculado à atividade mensurável de viagens e aluguel, e então validamos a construção de valor com feedback direto das operadoras.
O fluxo de passageiros aeroportuários, o número de viagens de entrada e as verificações de utilização na alta temporada são as âncoras de evidência que mantêm a estimativa da Mordor Intelligence alinhada aos dias de aluguel realizados e a tarifas médias diárias realistas, em vez de a totais amplos de gastos com mobilidade.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 173,28 bilhões de USD (2025) | |
| Consultoria do Setor A | 28,50 bilhões de USD (2024) | Utiliza uma abordagem mais restrita de aluguel de carros para a Europa com uma base do ano anterior, e frequentemente omite aluguéis específicos de turismo além dos carros de passeio padrão, excluindo algumas categorias adjacentes de veículos de curto prazo que são captadas em uma contabilização mais ampla de mobilidade turística. |
| Mesa de Pesquisa Independente B | 18,70 bilhões de USD (2026) | Parte de um ponto de receita de um ano de previsão mais tardio e aplica uma única curva de crescimento, com visibilidade limitada sobre a sazonalidade da utilização e a dispersão da tarifa média diária entre os canais de aeroporto e centro da cidade, o que pode comprimir o valor total do mercado. |
Observando a tabela, a dispersão é explicada principalmente pelos limites de escopo e pela forma como o valor do aluguel é reconstruído a partir da atividade de viagem e da precificação. Quando a demanda é reconstruída a partir dos volumes de viagem e depois verificada usando checagens de realidade de utilização e tarifas, o resultado permanece mais fácil de rastrear e de repetir para atualizações.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado europeu de aluguel de veículos para turismo?
O setor vale USD 200,77 bilhões em 2026 e está projetado para mais do que dobrar até 2031.
Qual país detém a maior participação no mercado europeu de aluguel de veículos para turismo?
A Alemanha lidera com 31,74% da receita de 2025 devido à sua localização central e forte base de viagens corporativas.
Qual é a velocidade de crescimento do segmento do Reino Unido?
O Reino Unido tem previsão de registrar um CAGR de 16,18% de 2026 a 2031, a taxa mais alta entre os principais mercados europeus.
Qual canal de reserva está crescendo mais rapidamente?
As plataformas online têm projeção de crescimento a um CAGR de 16,05%, impulsionadas pela adoção de aplicativos móveis e pela precificação dinâmica.
Por que os veículos elétricos são importantes para as locadoras?
Os subsídios governamentais e as regulamentações de baixas emissões estão orientando as frotas para a eletrificação, com os aluguéis de veículos elétricos e híbridos com expectativa de crescimento a um CAGR de 16,34% até 2031.
Qual é a maior restrição enfrentada pelo mercado?
As políticas de transporte público de baixíssimo custo em partes da Europa Central e Oriental reduzem a procura por aluguel, freando o crescimento geral do mercado.