
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
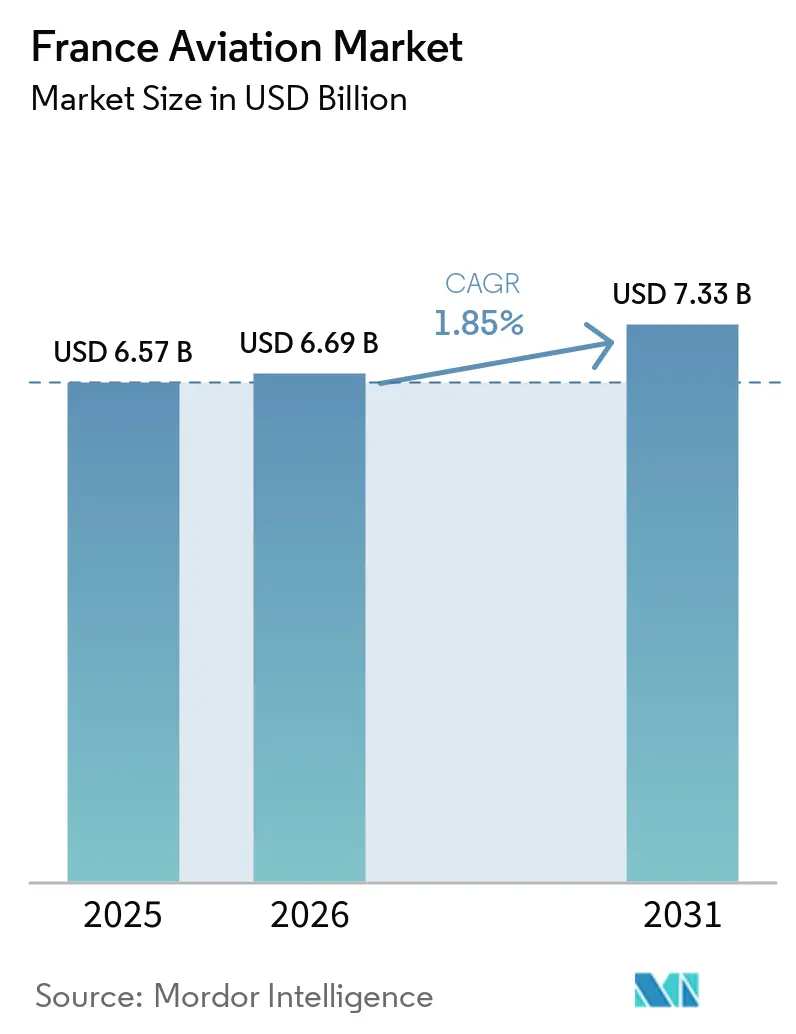
| Tamanho do mercado no ano base (2025) | 6.57 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.69 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.33 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 1.85 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aviação na França por Mordor Intelligence
O mercado de aviação na França foi avaliado em USD 6,57 mil milhões em 2025 e estima-se que cresça de USD 6,69 mil milhões em 2026 para atingir USD 7,33 mil milhões até 2031, a um CAGR de 1,85% durante o período de previsão (2026-2031). O crescimento é moderado porque o país atingiu uma fase madura em que as operadoras aéreas e corporativas concentram-se em substituir frotas envelhecidas por plataformas mais eficientes em termos de consumo de combustível, em vez de adicionar nova capacidade. A renovação de frotas, a recuperação da procura de passageiros internacionais e o crescente uso de jatos executivos proporcionam um impulso incremental, mesmo com os estrangulamentos da cadeia de abastecimento a atrasar as entregas de novas aeronaves. Os investimentos em demonstradores de hidrogénio e em combustível de aviação sustentável posicionam os fabricantes nacionais para futuras mudanças tecnológicas, enquanto as políticas ambientais da UE continuam a influenciar as decisões de aquisição. Entretanto, as operadoras de carga estão a acelerar as aquisições de aeronaves de carga para responder à crescente procura do comércio eletrónico.
Principais Conclusões do Relatório
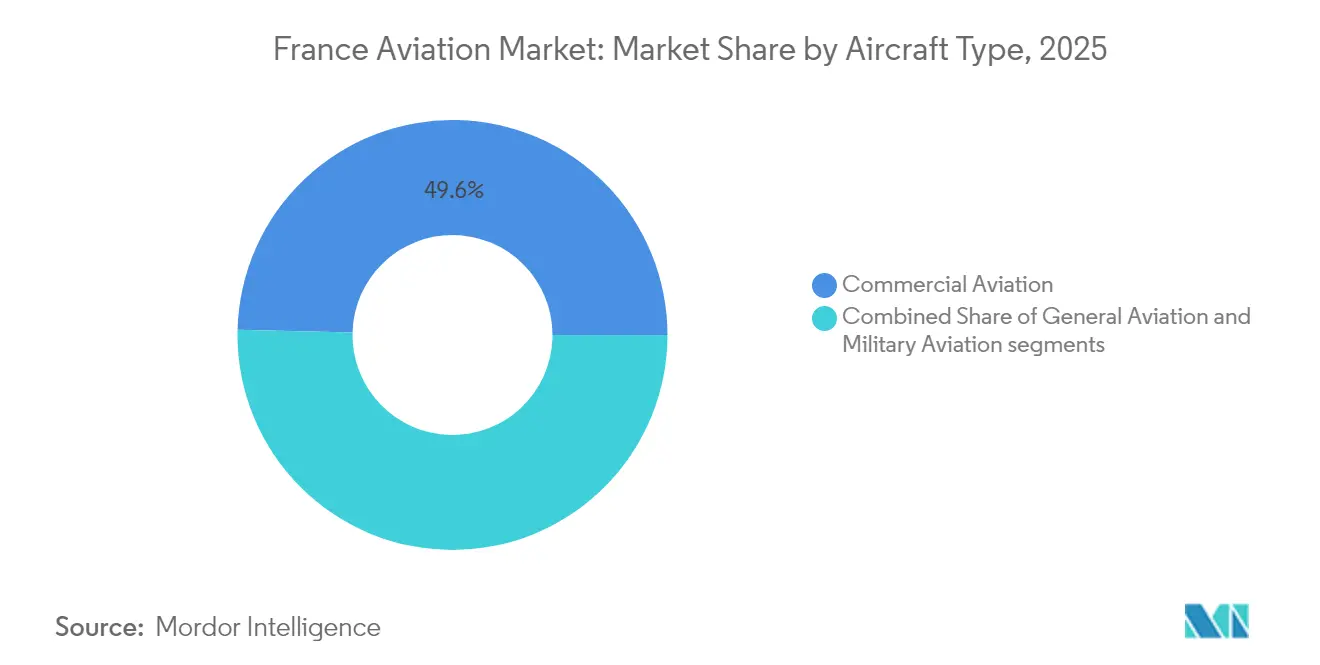
- Por tipo de aeronave, a aviação comercial liderou com uma participação de 49,62% do mercado de aviação na França em 2025, enquanto se projeta que a aviação geral se expanda a um CAGR de 2,41% até 2031.
- Por tecnologia de propulsão, os motores turbofan capturaram 53,74% do tamanho do mercado de aviação na França em 2025, enquanto o segmento de turboeixo avança a um CAGR de 2,18% até 2031.
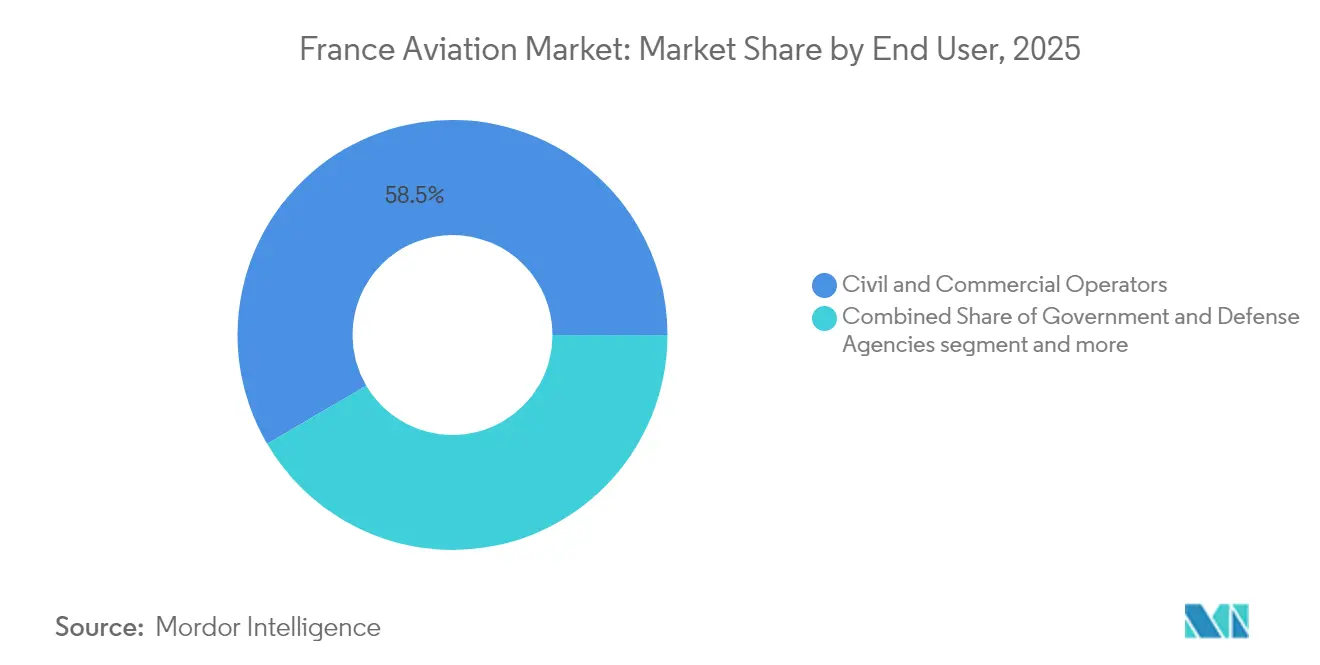
- Por utilizador final, os operadores civis e comerciais representaram 58,45% do tamanho do mercado de aviação na França em 2025; os utilizadores finais de aviação empresarial e geral registaram a expansão de mercado mais rápida, com um CAGR de 2,76% de 2025 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Aviação na França
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de renovação de frota para melhorar a eficiência e reduzir as emissões | +0.8% | Nacional (Paris CDG, Orly, Lyon) | Médio prazo (2-4 anos) |
| Recuperação da procura de viagens aéreas domésticas e internacionais | +0.2% | Nacional (Paris, Nice, Marselha) | Curto prazo (≤ 2 anos) |
| Crescimento da atividade de aviação empresarial que apoia a conectividade premium | +0.6% | Paris Le Bourget, Cannes, Nice | Médio prazo (2-4 anos) |
| Expansão das operações de carga aérea impulsionada pelo crescimento do comércio eletrónico | +0.5% | Centro de carga CDG, frete de Lyon | Longo prazo (≥ 4 anos) |
| Isenções fiscais da UE sobre avgas que incentivam a atividade de formação em aviação geral | +0.3% | Aeroportos regionais, escolas de aviação | Longo prazo (≥ 4 anos) |
| Desenvolvimento de aeronaves a hidrogénio com apoio governamental através do financiamento CORAC | +0.4% | Cluster aeroespacial de Toulouse | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Renovação de Frota Impulsionam a Transformação da Eficiência
As novas regras ambientais da UE estão a acelerar a substituição das frotas legadas de fuselagem larga e estreita, à medida que os operadores retiram aeronaves mais antigas como o A340 e o 777 a favor dos modelos A350 e A220.[1] As encomendas da família A320neo por parte de transportadoras francesas aumentaram 15% em 2024, evidenciando uma preferência crescente por ganhos de 20-30% no consumo de combustível face aos jatos de geração anterior. As companhias aéreas regionais, como a Air Corsica e a French Bee, adotam estratégias semelhantes para defender a rentabilidade das rotas face às pressões da precificação de carbono. As empresas de locação beneficiam à medida que as transportadoras prolongam o uso das aeronaves existentes enquanto aguardam as entregas atrasadas, criando procura de curto prazo por ativos de meia-vida. A atividade de renovação de frota acrescenta valor constante ao mercado de aviação na França, mesmo num crescimento moderado ao nível do topo da linha.
A Procura de Conectividade em Aviação Empresarial Remodela a Dinâmica do Mercado
Os movimentos de jatos corporativos em Le Bourget aumentaram 12% em relação ao ano anterior em 2024, à medida que executivos multinacionais priorizaram a flexibilidade em detrimento dos custos de passagens, apoiando o crescimento do mercado de aviação da França. Os líderes do setor de artigos de luxo LVMH e Kering aumentaram as missões de fretamento entre Paris, Genebra e Nova York, apoiando as entregas recordes de Falcon da Dassault Aviation — 60% direcionadas a compradores europeus. As redes de táxi aéreo sob demanda, que cobrem Paris, Lyon e regiões, incluindo as que atendem Paris-Lyon e os resorts da Riviera, diversificam ainda mais os fluxos de receita para os operadores. O crescimento do transporte aéreo de negócios ponto a ponto fortalece a demanda por jatos leves e super-midsize, reforçando o valor da confiabilidade operacional e da eficiência de carbono.
A Logística do Comércio Eletrónico Acelera o Investimento em Infraestruturas de Carga Aérea
A tonelagem de carga em Charles de Gaulle aumentou 8% em 2024, à medida que a Amazon e a DHL expandiram hubs dedicados de frete aéreo para atender às expectativas de entrega no dia seguinte, apoiando o crescimento do mercado de aviação da França. As transportadoras de carga realizaram pedidos incrementais de aeronaves cargueiras narrowbody convertidas e turboélices ATR, permitindo capacidade de transporte flexível para cidades menores, como Bordeaux e Nantes. As melhorias nos sistemas de manuseio de cadeia de frio e de triagem automatizada ampliam as oportunidades para fornecedores de aviônica, fabricantes de equipamentos de suporte em solo e prestadores de serviços de manutenção especializados em configurações de carga.
O Desenvolvimento de Aeronaves a Hidrogénio Posiciona a França como Líder em Inovação
O governo francês alocou EUR 300 milhões (USD 327 milhões) para investigação em propulsão a hidrogénio no âmbito do programa CORAC em 2024.[2] O demonstrador ZEROe da Airbus, com sede em Toulouse, tem como objetivo o serviço comercial até 2035, levando aeroportos e empresas de energia a desenvolver protótipos de produção de hidrogénio verde no local e infraestruturas de reabastecimento. Os fabricantes de componentes e as consultoras de engenharia asseguram contratos iniciais para conceber reservatórios criogénicos, conjuntos de pilhas de combustível e sistemas de gestão térmica. Uma demonstração bem-sucedida poderá orientar o mercado de aviação na França para uma posição de liderança em propulsão alternativa a longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos preços do combustível para aviação e inflação de custos relacionada com o RCLE-UE | -0.3% | Operações comerciais a nível nacional | Curto prazo (≤ 2 anos) |
| Perturbações contínuas na cadeia de abastecimento global na fabricação aeroespacial | -0.2% | Clusters de Toulouse e Paris | Médio prazo (2-4 anos) |
| Restrições operacionais decorrentes de restrições de ruído noturno em aeroportos regionais | -0.1% | Orly, Nice, Lyon | Longo prazo (≥ 4 anos) |
| Congestionamento do espaço aéreo devido à priorização relacionada com a NATO e a defesa | -0.1% | Leste de França | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão do RCLE-UE Cria Pressões de Custos em Todos os Segmentos da Aviação
A Air France-KLM incorreu em EUR 120 milhões (USD 139,92 milhões) em custos adicionais de conformidade durante 2024, levando a cortes de capacidade em rotas regionais não rentáveis. As transportadoras mais pequenas não dispõem de escala suficiente para absorver encargos de carbono de EUR 50-80 (USD 58-93) por tonelada de CO₂, o que pressiona os preços dos bilhetes e potencialmente reduz o serviço a cidades secundárias.[3] O fosso de custos face aos concorrentes não pertencentes à UE nos setores intercontinentais também comprime as margens, obrigando as companhias aéreas francesas a acelerar a renovação de frota e a otimização de rede.
Os Estrangulamentos na Cadeia de Abastecimento Condicionam os Calendários de Entrega de Aeronaves
A CFM International reportou um atraso médio de 6 meses nas expedições de motores LEAP, obrigando a Airbus a reduzir as suas orientações de entrega do A320neo em 10% para 2024. A escassez de forjados de titânio e de chips de aviónica prolonga os prazos de entrega para novas aeronaves e programas de helicópteros. Os operadores mantêm jatos mais antigos em serviço por mais tempo, aumentando os custos de manutenção e moderando os ganhos de eficiência em termos de carbono. O atraso na cadeia de abastecimento limita a expansão de curto prazo do mercado de aviação na França, apesar da procura subjacente saudável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Aeronave: Domínio da Aviação Comercial em Meio à Aceleração da Aviação Geral
A aviação comercial representou 49,62% do tamanho do mercado de aviação na França em 2025, refletindo as redes hub-and-spoke da Air France-KLM e o quase regresso dos volumes de passageiros aos níveis pré-pandemia. As encomendas de aeronaves de fuselagem estreita — ancoradas na família Airbus A320neo — corresponderam a 60% de todos os novos compromissos de aeronaves comerciais em 2024, evidenciando uma preferência por unidades eficientes em termos de combustível em rotas intra-europeias. A procura de aeronaves de fuselagem larga permanece moderada, à medida que as companhias aéreas reafetam seletivamente a capacidade de dois corredores em rotas de longo curso para a América do Norte e a Ásia.
A aviação geral é a categoria de crescimento mais rápido, com um CAGR de 2,41%, apoiada pelas isenções fiscais da UE sobre avgas que reduzem os custos de formação e aumentam a adoção de jatos corporativos para viagens executivas. Os OEM de jatos executivos, como a Dassault, desfrutam de uma carteira de encomendas Falcon de 24 meses, enquanto as escolas de aviação regionais expandem as suas frotas de aviões de treino a pistão para responder às preocupações com a escassez de pilotos. A aviação militar proporciona receitas estáveis mas de baixo crescimento através dos lotes contínuos de aquisição de Rafale e A400M financiados ao abrigo do plano de despesas de defesa de França para 2024-2030.



Por Tecnologia de Propulsão: Liderança dos Turbofan Desafiada por Tecnologias Emergentes
Os motores turbofan representam 53,74% da participação do mercado de aviação na França em 2025, liderados pelos programas CFM LEAP e Pratt & Whitney GTF, que proporcionam uma economia de combustível 15-20% superior face aos modelos anteriores. As companhias aéreas priorizam a eficiência das aeronaves de fuselagem estreita com dois motores para mitigar os encargos relacionados com o RCLE-UE e os preços voláteis do combustível para aviação.
A propulsão por turboeixo regista o CAGR mais elevado de 2,18% até 2031, à medida que a procura de helicópteros aumenta para voos de emergência médica, apoio a parques eólicos offshore e serviços nascentes de mobilidade aérea urbana. Entretanto, os segmentos de pistão e turboélice mantêm relevância de nicho em funções de treino, passageiros regionais e carga, apoiados por redes de manutenção estabelecidas. Os protótipos de propulsão elétrica e a hidrogénio estão a emergir, mas é improvável que influenciem significativamente as receitas do mercado antes de 2030.
Por Utilizador Final: Proprietários de Aviação Empresarial Impulsionam o Crescimento do Mercado
Os operadores civis e comerciais comandam 58,45% do mercado de aviação na França em 2025, incluindo transportadoras de bandeira, companhias aéreas de baixo custo e linhas dedicadas de carga. Não obstante, os proprietários de aviação empresarial e geral registam o CAGR mais rápido de 2,76%, à medida que os departamentos de voo corporativos e particulares de elevado património líquido adquirem jatos leves e super-médios para viagens intra-europeias.
As agências governamentais e de defesa adquirem consistentemente caças Rafale, helicópteros NH90 e H160M, e aviões-cisterna A330 MRTT. A carteira de encomendas militares previsível proporciona estabilidade a longo prazo aos fabricantes nacionais e aos seus fornecedores de primeiro nível, sem alterar materialmente a hierarquia de crescimento do mercado.

Análise Geográfica
A zona metropolitana de Paris representou 65% dos movimentos de aeronaves nacionais em 2024, ancorada pelo hub intercontinental de Charles de Gaulle, pela densa rede ponto a ponto de Orly e pelo complexo de aviação empresarial de primeira linha de Le Bourget. Os aeroportos de Nice, Lyon e Marselha servem fluxos secundários de passageiros e viagens de lazer, embora cada um enfrente restrições de ruído noturno mais rigorosas que condicionam a disponibilidade de slots.
Toulouse acolhe as linhas de montagem final da Airbus e um ecossistema crítico de fornecedores aeroespaciais, tornando a região da Occitânia central tanto para as entregas nacionais como para a produção de exportação. Os programas de tecnologia de hidrogénio financiados pelo CORAC consolidam ainda mais Toulouse como um hub de inovação a longo prazo.
Os aeroportos regionais, de Bordéus a Brest, servem academias de formação de voo e companhias aéreas de baixo custo. Contudo, a infraestrutura desigual e os limites ambientais localizados moderam a expansão fora de Paris e do corredor mediterrânico.
Panorama Competitivo
Concentração do Mercado
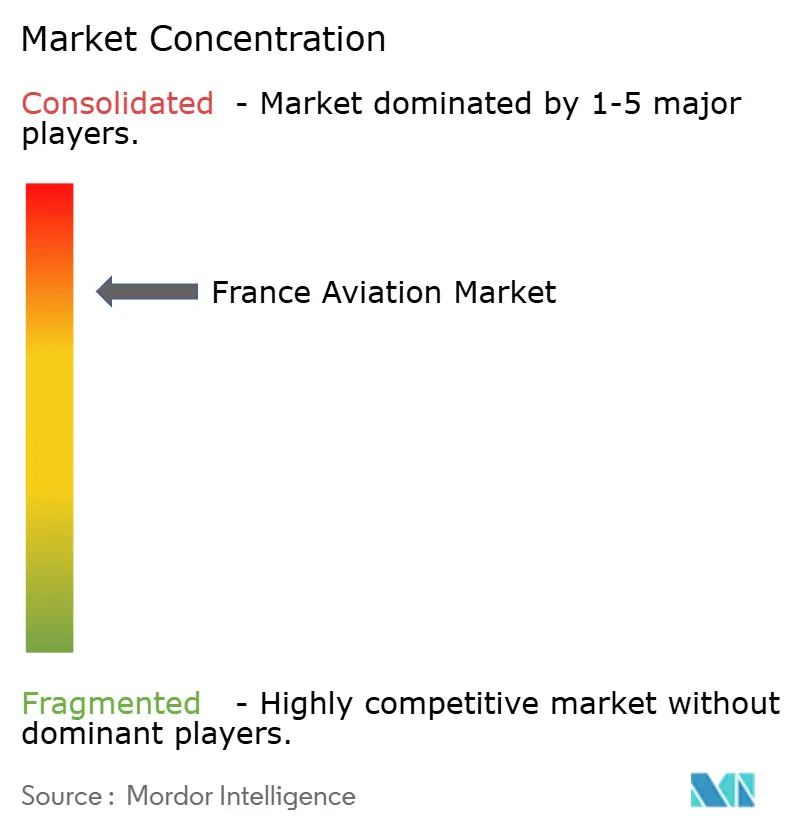
A Airbus SE e a Dassault Aviation moldam o mercado de aviação na França através da integração vertical, tecnologia proprietária e vantagens de escala. A Airbus lidera nas entregas de jatos comerciais, enquanto a Dassault domina o nicho de jatos executivos e caças. Os cinco principais fabricantes representam a maioria da participação de mercado no valor total da aviação nacional, indicando um setor moderadamente concentrado com espaço para desafiantes de tecnologia emergente.
As startups de aeronaves elétricas e os produtores de combustível sustentável procuram a entrada no mercado nos subsegmentos de commuter, treino e carga. Os pedidos de patente para componentes de propulsão elétrica de entidades francesas aumentaram 40% em 2024, sublinhando a tensão competitiva em torno da liderança em tecnologias do futuro. As iniciativas de cooperação — como o pacto de aviónica Thales-Leonardo de 2024 — ilustram uma mudança para alianças estratégicas que agrupam financiamento de I&D e aceleram os percursos de certificação.
Os OEM tradicionais contrariam a potencial disrupção investindo em fabrico digital, instalações de mistura de SAF e bancos de teste de hidrogénio para assegurar vantagens antecipadas de conformidade regulatória. As dependências da cadeia de abastecimento permanecem vulnerabilidades críticas, obrigando os fabricantes a internalizar a produção de componentes-chave sempre que possível.
Líderes do Setor de Aviação na França
-
Airbus SE
-
Dassault Aviation
-
The Boeing Company
-
ATR
-
DAHER
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Março de 2025: A Direção-Geral de Armamento francesa (DGA) selecionou o Pilatus PC-7 MKX como aeronave de treino básico para a Força Aérea e Espacial Francesa e para a Marinha Francesa. A frota de 22 aeronaves de treino iniciará a entrega em 2027.
- Janeiro de 2025: A Airbus Helicopters entregou dois helicópteros H225M à Direção-Geral de Armamento francesa (DGA) para operação pela Força Aérea e Espacial Francesa. Estas aeronaves irão substituir os helicópteros Puma implantados no exterior, padronizar a frota de helicópteros da força e realizar missões operacionais, de busca e salvamento e de utilidade geral.
- Janeiro de 2024: A França atribuiu um contrato de USD 5,5 mil milhões à Dassault Aviation para 42 caças Rafale de padrão F4.
Âmbito do Relatório do Mercado de Aviação na França
Aviação Comercial, Aviação Geral e Aviação Militar são cobertos como segmentos por Tipo de Aeronave.
Por Tipo de Aeronave
| Aviação Comercial | Aeronave de Passageiros | Aeronave de Fuselagem Estreita |
| Aeronave de Fuselagem Larga | ||
| Cargueiro | ||
| Aviação Geral | Jatos Executivos | Jato Grande |
| Jato de Médio Porte | ||
| Jato Leve | ||
| Helicópteros | ||
| Outros | ||
| Aviação Militar | Aeronave de Asa Fixa | Aeronave Multifunções |
| Aeronave de Treino | ||
| Aeronave de Transporte | ||
| Outros | ||
| Aeronave de Rotor | Helicóptero Multimissão | |
| Helicóptero de Transporte | ||
| Treino | ||
Por Tecnologia de Propulsão
| Turboélice |
| Turbofan |
| Motor a Pistão |
| Turboeixo |
| Outros |
Por Utilizador Final
| Operadores de Aviação Empresarial e Geral |
| Operadores de Aviação Empresarial e Geral |
| Operadores de Aviação Empresarial e Geral |
| Por Tipo de Aeronave | Aviação Comercial | Aeronave de Passageiros | Aeronave de Fuselagem Estreita |
| Aeronave de Fuselagem Larga | |||
| Cargueiro | |||
| Aviação Geral | Jatos Executivos | Jato Grande | |
| Jato de Médio Porte | |||
| Jato Leve | |||
| Helicópteros | |||
| Outros | |||
| Aviação Militar | Aeronave de Asa Fixa | Aeronave Multifunções | |
| Aeronave de Treino | |||
| Aeronave de Transporte | |||
| Outros | |||
| Aeronave de Rotor | Helicóptero Multimissão | ||
| Helicóptero de Transporte | |||
| Treino | |||
| Por Tecnologia de Propulsão | Turboélice | ||
| Turbofan | |||
| Motor a Pistão | |||
| Turboeixo | |||
| Outros | |||
| Por Utilizador Final | Operadores de Aviação Empresarial e Geral | ||
| Operadores de Aviação Empresarial e Geral | |||
| Operadores de Aviação Empresarial e Geral | |||
Definição de mercado
- Tipo de Aeronave - Todas as aeronaves relacionadas com aviação comercial, militar e geral foram incluídas neste estudo
- Subtipo de Aeronave - Aeronaves de passageiros de asa fixa, aeronaves cargueiras, jatos executivos, aeronaves de asa fixa a pistão, aeronaves militares de asa fixa e aeronaves de rotor estão incluídas neste estudo.
- Tipo de Fuselagem - O tipo de fuselagem inclui todos os tipos de aeronaves segmentadas com base em aplicação/tamanho/capacidade/função.
| Palavra-chave | Definição |
|---|---|
| IATA | IATA significa Associação Internacional de Transporte Aéreo (International Air Transport Association), uma organização comercial composta por companhias aéreas de todo o mundo que tem influência sobre os aspetos comerciais do voo. |
| ICAO | ICAO significa Organização da Aviação Civil Internacional (International Civil Aviation Organization), uma agência especializada das Nações Unidas que apoia a aviação e a navegação em todo o mundo. |
| Certificado de Operador Aéreo (COA) | Um certificado concedido por uma Autoridade Nacional de Aviação que permite a realização de atividades de voo comercial. |
| Certificado de Aeronavegabilidade (CA) | Um Certificado de Aeronavegabilidade (CA) é emitido para uma aeronave pela autoridade de aviação civil do estado em que a aeronave está registada. |
| Produto Interno Bruto (PIB) | O produto interno bruto (PIB) é uma medida monetária do valor de mercado de todos os bens e serviços finais produzidos num período de tempo específico pelos países. |
| RPK (Quilómetros de Passageiros Receita) | O RPK de uma companhia aérea é a soma dos produtos obtidos multiplicando o número de passageiros receita transportados em cada etapa de voo pela distância da etapa — é o número total de quilómetros percorridos por todos os passageiros receita. |
| Fator de Carga | O fator de carga é uma métrica utilizada no setor aéreo que mede a percentagem da capacidade de assentos disponíveis que foi preenchida com passageiros. |
| Fabricante de Equipamento Original (OEM) | Um fabricante de equipamento original (OEM) é tradicionalmente definido como uma empresa cujos bens são utilizados como componentes nos produtos de outra empresa, que depois vende o artigo acabado aos utilizadores. |
| Associação Internacional de Segurança nos Transportes (ITSA) | A Associação Internacional de Segurança nos Transportes (ITSA) é uma rede internacional de chefes de autoridades independentes de investigação de segurança (SIA). |
| Assento Quilómetro Disponível (ASK) | Esta métrica é calculada multiplicando os Assentos Disponíveis (AS) num voo, definidos acima, pela distância percorrida. |
| Peso Bruto | O peso totalmente carregado de uma aeronave, também conhecido como "peso de descolagem", que inclui o peso combinado de passageiros, carga e combustível. |
| Aeronavegabilidade | A capacidade de uma aeronave, ou de outro equipamento ou sistema aéreo, de operar em voo e em terra sem risco significativo para a tripulação de voo, tripulação de terra, passageiros ou terceiros. |
| Normas de Aeronavegabilidade | Critérios detalhados e abrangentes de conceção e segurança aplicáveis à categoria de produto aeronáutico (aeronave, motor ou hélice). |
| Operador de Base Fixa (FBO) | Uma empresa ou organização que opera num aeroporto. Um FBO fornece serviços de operação de aeronaves como manutenção, abastecimento de combustível, formação de voo, serviços de fretamento, hangaragem e estacionamento. |
| Indivíduos de Elevado Património Líquido (HNWI) | Os Indivíduos de Elevado Património Líquido (HNWI) são indivíduos com mais de USD 1 milhão em ativos financeiros líquidos. |
| Indivíduos de Patrimônio Líquido Ultra-Elevado (UHNWI) | Os Indivíduos de Patrimônio Líquido Ultra-Elevado (UHNWI) são indivíduos com mais de USD 30 milhões em ativos financeiros líquidos. |
| Administração Federal de Aviação (FAA) | A divisão do Departamento de Transportes que se ocupa da aviação. Opera o Controlo de Tráfego Aéreo e regula tudo, desde o fabrico de aeronaves até à formação de pilotos e às operações aeroportuárias nos Estados Unidos. |
| EASA (Agência Europeia para a Segurança da Aviação) | A Agência Europeia para a Segurança da Aviação é uma agência da União Europeia criada em 2002 com a missão de supervisionar a segurança e a regulação da aviação civil. |
| Aeronave de Sistema de Aviso e Controlo Aéreo (AW&C) | Uma aeronave de Sistema de Aviso e Controlo Aéreo (AEW&C) está equipada com um radar poderoso e um centro de comando e controlo a bordo para dirigir as forças armadas. |
| A Organização do Tratado do Atlântico Norte (NATO) | A Organização do Tratado do Atlântico Norte (NATO), também designada Aliança do Atlântico Norte, é uma aliança militar intergovernamental entre 30 estados membros — 28 europeus e dois norte-americanos. |
| Caça de Ataque Conjunto (JSF) | O Caça de Ataque Conjunto (JSF) é um programa de desenvolvimento e aquisição destinado a substituir uma vasta gama de aeronaves de caça, ataque e apoio aéreo terrestre existentes para os Estados Unidos, o Reino Unido, a Itália, o Canadá, a Austrália, os Países Baixos, a Dinamarca, a Noruega e, anteriormente, a Turquia. |
| Aeronave de Combate Ligeiro (LCA) | Uma aeronave de combate ligeiro (LCA) é uma aeronave militar leve e multifunções a jato/turboélice, geralmente derivada de projetos de treino avançado, concebida para participar em combate ligeiro. |
| Instituto Internacional de Investigação para a Paz de Estocolmo (SIPRI) | O Instituto Internacional de Investigação para a Paz de Estocolmo (SIPRI) é um instituto internacional que fornece dados, análises e recomendações sobre conflitos armados, despesas militares e comércio de armamento, bem como sobre desarmamento e controlo de armamentos. |
| Aeronave de Patrulha Marítima (MPA) | Uma aeronave de patrulha marítima (MPA), também conhecida como aeronave de reconhecimento marítimo, é uma aeronave de asa fixa concebida para operar durante longos períodos sobre a água em funções de patrulha marítima, nomeadamente guerra antissubmarina (ASW), guerra antiembarque (AShW) e busca e salvamento (SAR). |
| Número de Mach | O número de Mach é definido como a relação entre a velocidade aérea real e a velocidade do som à altitude de uma determinada aeronave. |
| Aeronave Furtiva | Furtividade é um termo comum aplicado à tecnologia e doutrina de baixa observabilidade (LO), que torna uma aeronave quase invisível à deteção por radar, infravermelhos ou meios visuais. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Através de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas do tamanho do mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. Para a conversão de vendas em volume, o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país, e a inflação não faz parte da precificação.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados através de uma extensa rede de especialistas em investigação primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma perspetiva holística do mercado estudado.
- Etapa 4: Resultados da Investigação: Relatórios Sindicalizados, Atribuições de Consultoria Personalizada, Bases de Dados e Plataformas de Subscrição




