
Tamanho e Participação do Mercado de Sistemas de Recuperação de Gás de Tocha
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.84 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.07 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
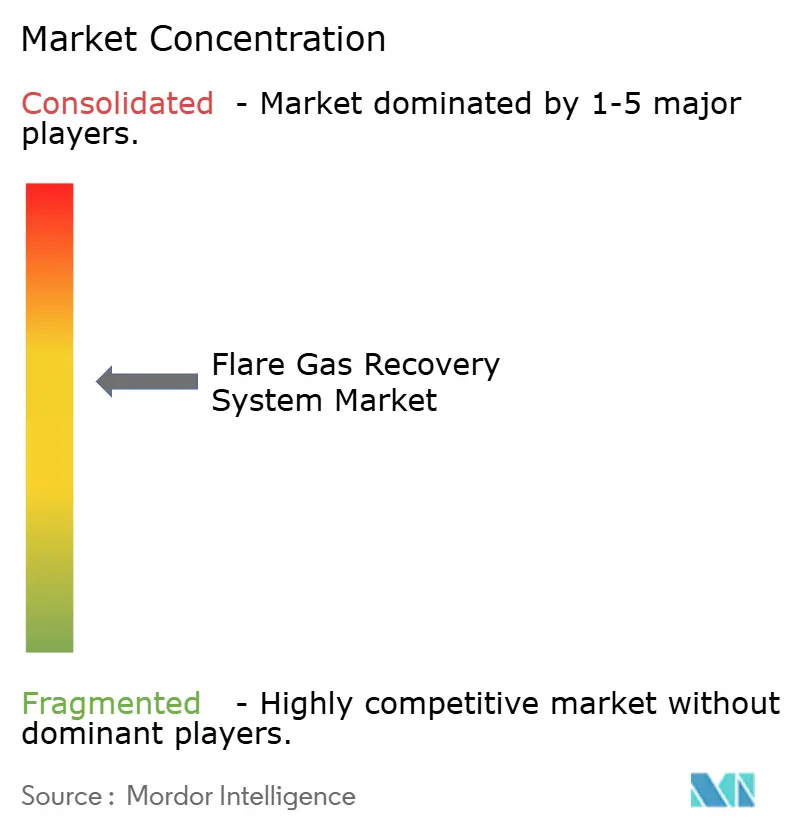
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Recuperação de Gás de Tocha por Mordor Intelligence
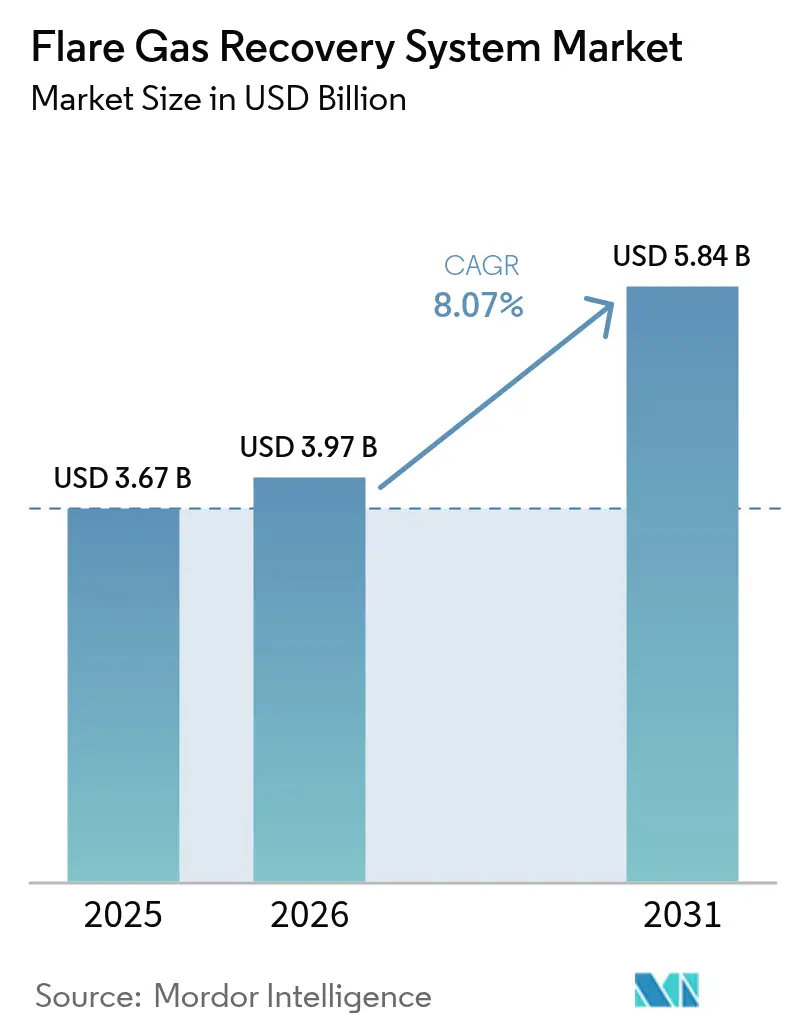
O tamanho do mercado de sistemas de recuperação de gás de tocha em 2026 é estimado em USD 3,97 bilhões, crescendo a partir do valor de 2025 de USD 3,67 bilhões com projeções para 2031 mostrando USD 5,84 bilhões, crescendo a um CAGR de 8,07% no período 2026-2031.
A expansão é sustentada por penalidades regulatórias que podem chegar a USD 40.000 por dia por infrações de emissão de metano na Califórnia, criando fortes incentivos econômicos para investimento imediato.[1]Conselho de Recursos do Ar da Califórnia, "Emendas ao Regulamento do Padrão de Combustível de Baixo Carbono," arb.ca.gov Os operadores não encaram mais as unidades de recuperação como complementos de conformidade. Eles as tratam como ativos geradores de receita que produzem créditos de carbono, combustível para produção de hidrogênio azul e líquidos de gás natural de alto valor. A digitalização, os projetos modulares e os novos materiais de membrana encurtam os períodos de retorno do investimento em todos os tamanhos de instalação, enquanto as empresas nacionais de petróleo (NOCs) incorporam cláusulas de redução de queima em contratos de produção para acelerar a implantação de tecnologia.
Principais Conclusões do Relatório
- Por tecnologia, as unidades somente de compressão responderam por 45,60% do tamanho do mercado de sistemas de recuperação de gás de tocha em 2025, enquanto a separação por membrana avança a um CAGR de 12,18% até 2031.
- Por componente, compressores e sopradoras detiveram 39,60% de participação na receita em 2025; os sistemas de instrumentação e controle avançam a um CAGR de 12,05% até 2031.
- Por capacidade, sistemas acima de 15 MMSCFD capturaram 42,60% do tamanho do mercado de sistemas de recuperação de gás de tocha em 2025; sistemas abaixo de 1 MMSCFD expandem-se a um CAGR de 9,85% entre 2026-2031.
- Por aplicação, refinarias e petroquímicas downstream contribuíram com 39,70% do tamanho do mercado de sistemas de recuperação de gás de tocha em 2025, enquanto as plantas de GNL e processamento de gás devem expandir-se a um CAGR de 10,95% até 2031.
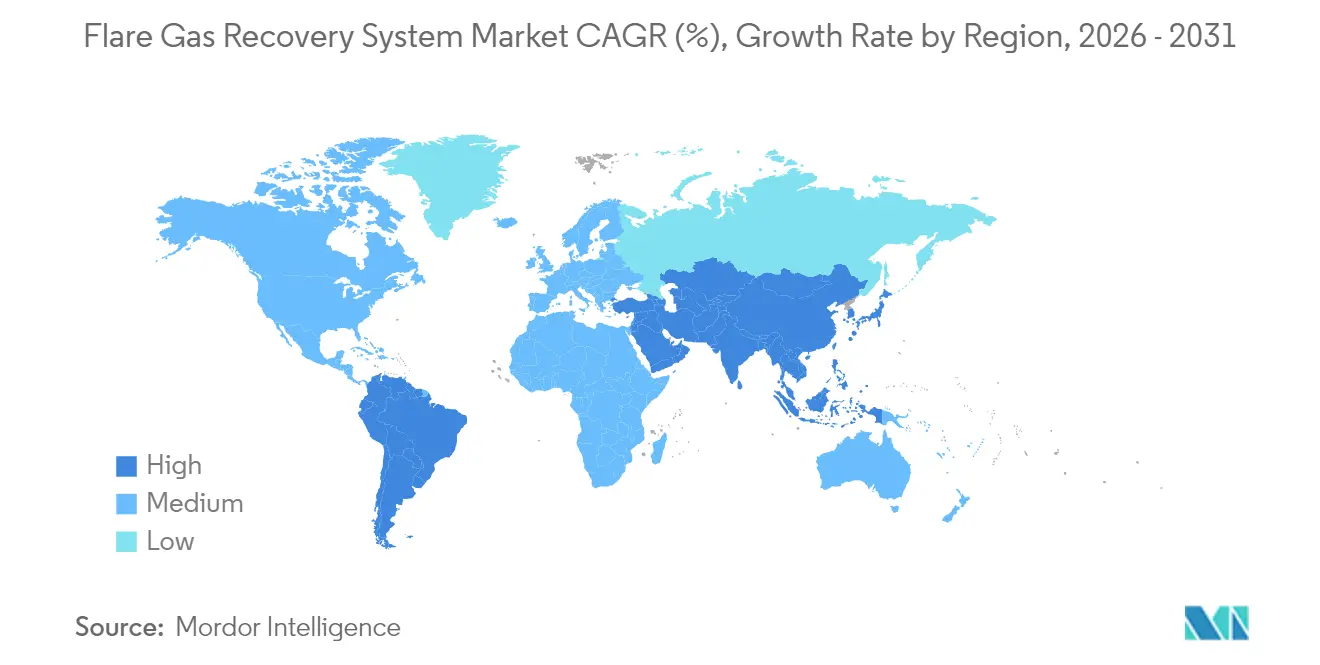
- Por geografia, a América do Norte liderou com 38,70% da participação do mercado de sistemas de recuperação de gás de tocha em 2025, enquanto a Ásia-Pacífico deve registrar o CAGR regional mais rápido de 11,35% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Penalidades globais mais rigorosas para emissão de metano | 1.80% | Global; aplicação antecipada na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Crescimento de projetos de liquefação de GNL e GNL Flutuante | 1.60% | Foco na Ásia-Pacífico; transbordamento para o Oriente Médio | Médio prazo (2-4 anos) |
| Esquemas de precificação de carbono vinculando créditos de queima a financiamento ESG | 1.40% | Global; precificação premium na UE e Califórnia | Médio prazo (2-4 anos) |
| Integração com unidades de hidrogênio azul de pequena escala | 1.20% | América do Norte e UE; expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Metas obrigatórias de redução de queima em contratos de partilha de produção de NOCs | 1.00% | Oriente Médio e África; América Latina seletiva | Médio prazo (2-4 anos) |
| Roteamento preditivo de gás de ventilação habilitado por IA | 0.80% | Global; adoção antecipada na América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Penalidades globais mais rigorosas para emissão de metano
Os reguladores passaram de diretrizes voluntárias para regras vinculativas com taxas crescentes. O NSPS OOOOb da Agência de Proteção Ambiental dos EUA exige taxas de metano de USD 900-1.500 por tonelada métrica, enquanto a UE exige relatórios trimestrais de detecção de vazamentos.[2] [3]Agência de Proteção Ambiental dos EUA, "Regra Final: Padrões de Desempenho para Petróleo Bruto e Gás Natural," epa.gov Comissão Europeia, "Regulamento sobre Redução de Emissões de Metano," eur-lex.europa.eu As emendas da Califórnia acrescentam uma responsabilidade de USD 40.000 por dia para infrações reincidentes, garantindo que a adoção do mercado de sistemas de recuperação de gás de tocha ocorra agora durante o projeto, e não após as violações. Os investidores utilizam métricas de intensidade de metano nas avaliações de capital acionário, tornando as unidades de recuperação essenciais para o acesso ao capital.
Crescimento de projetos de liquefação de GNL e GNL Flutuante
A capacidade de GNL da Ásia-Pacífico está se expandindo rapidamente. O projeto Qatar Joint Boil-Off Gas integra unidades de recuperação para atingir 99,5% de utilização de gás.[4]QatarEnergy, "Visão Geral do Projeto de Sustentabilidade do Campo Norte," qatareenergy.qa As plantas modulares "Fast LNG" da New Fortress Energy processam de 0,5 a 2,0 MMSCFD de gás residual, demonstrando viabilidade econômica para campos de pequeno porte. Doze embarcações de GNL Flutuante sancionadas em 2024 exigem membranas e compressores compactos e homologados para uso offshore, ancorando a demanda de longo prazo.
Esquemas de precificação de carbono vinculando créditos de queima a financiamento ESG
Os mercados voluntários de carbono ultrapassaram USD 1,4 bilhão em 2024; os créditos de metano engenheirados são negociados a USD 15-25 por tonelada de CO₂e, muito acima dos créditos florestais. Os novos "princípios fundamentais do carbono" favorecem o abatimento industrial. Os operadores monetizam os créditos antecipadamente por meio de empréstimos lastreados em carbono, reduzindo o risco do desembolso de capital. As oscilações de preço de 40-60% levaram as seguradoras a lançar contratos de piso que estabilizam os fluxos de caixa dos projetos.
Integração com unidades de hidrogênio azul de pequena escala
O complexo Baytown da ExxonMobil converte gás recuperado em 1.000 t/dia de hidrogênio azul com 90% de captura de CO₂. Reatores modulares de 1-10 MW processam correntes de queima tão baixas quanto 0,5 MMSCFD. O EcoFlare Power da HNO International tem como alvo centros de dados que valorizam a energia de reserva de baixo carbono. Os projetos exploram três linhas de receita — prevenção de penalidades, vendas de hidrogênio e créditos de carbono —, mas exigem controle de processo avançado e maior capital.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX versus baixo valor do gás associado em campos ultramaturos | -2.40% | Global; agudo no Mar do Norte e Golfo do México | Curto prazo (≤ 2 anos) |
| Qualidade limitada de gás de grau criogênico em formações de xisto | -1.80% | Bacias de xisto da América do Norte; formações globais selecionadas | Médio prazo (2-4 anos) |
| Pisos de preço de crédito de carbono incertos | -1.60% | Global; volatilidade nos mercados voluntários | Médio prazo (2-4 anos) |
| Escassez de espaço para retrofit em plataformas offshore envelhecidas | -1.40% | Mar do Norte, Golfo do México | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX versus baixo valor do gás associado em campos ultramaturos
As plataformas offshore em fim de vida útil enfrentam produção em declínio e preços modestos de gás, tornando difícil justificar unidades de pequena escala de USD 2-5 milhões. As restrições de espaço frequentemente dobram os custos de instalação. Esquemas de compartilhamento de plataformas conjuntas aliviam o ônus, mas dependem de acordos comerciais complexos e de vidas úteis remanescentes curtas dos ativos.
Qualidade limitada de gás de grau criogênico em formações de xisto
O gás da Bacia do Permiano pode conter 5-15% de nitrogênio e CO₂ elevado, desafiando a seletividade das membranas e aumentando os custos de processamento. As correntes do Bakken variam amplamente, forçando projetos personalizados que corroem os benefícios de padronização.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A inovação em membranas impulsiona a evolução do mercadoOs sistemas somente de compressão retiveram 45,60% da participação do mercado de sistemas de recuperação de gás de tocha em 2025, devido à confiabilidade comprovada e aos menores custos iniciais. A separação por membrana, no entanto, estima-se que registre um CAGR de 12,18%, o mais rápido entre as tecnologias. A mudança decorre de especificações de gasodutos mais rígidas e da capacidade dos polímeros de próxima geração de suportar correntes de gás ácido. A condensação criogênica é um nicho em aplicações de ultrapureza, mas sofre com a elevada demanda de energia. A absorção e a adsorção mantêm absorção estável em campos ricos em H₂S.
As soluções híbridas que combinam compressão e membranas estão ganhando força porque os operadores otimizam o capex enquanto alcançam maiores rendimentos de recuperação. O sistema FuelSep™ da MTR, implantado na formação Eagle Ford em 2024, demonstrou 20% menos consumo de energia do que os skids legados, ao mesmo tempo em que capturava líquidos C₃+ para revenda. O tamanho do mercado de sistemas de recuperação de gás de tocha para unidades híbridas deve expandir-se acima da linha de base geral de 8,07% até 2031, à medida que os fabricantes introduzem cartuchos modulares adaptáveis às mudanças na qualidade do gás.
Por Componente:
A digitalização transforma os sistemas de controleCompressores e sopradoras dominaram 39,60% da receita em 2025, refletindo seu papel indispensável na criação de pressão de sucção e descarga. No entanto, os sistemas de instrumentação e controle registrarão o maior CAGR de 12,05% até 2031, à medida que as instalações migram de válvulas manuais para circuitos autônomos governados por análises em nuvem. O flare.IQ da Baker Hughes permite que os operadores verifiquem 98% da eficiência de combustão em tempo real — uma capacidade agora obrigatória em várias jurisdições. As torres de recuperação de vapor e os tambores de separação acompanham o crescimento do mercado, enquanto os trocadores de calor enfrentam substituição por pacotes de resfriadores energeticamente eficientes em climas de baixa temperatura.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório


Por Faixa de Capacidade:
A polarização de escala reflete a dinâmica do mercadoAs plantas acima de 15 MMSCFD detiveram uma participação de 42,60% em 2025, porque refinarias integradas e hubs de gás favorecem as economias de escala. Os sistemas abaixo de 1 MMSCFD crescerão a um CAGR de 9,85%, à medida que os pacotes montados em skid permitem que produtores remotos monetizem o gás anteriormente ventilado. Os operadores apreciam os módulos plug-and-play que se escalam por meio de trens paralelos, embora os custos por unidade sejam mais elevados. As instalações de médio porte de 1-5 MMSCFD e 5-15 MMSCFD acompanham o mercado geral de sistemas de recuperação de gás de tocha.
Por Aplicação:
A expansão do GNL impulsiona o crescimento das plantas de processamentoAs refinarias e petroquímicas downstream responderam por 39,70% da receita em 2025, graças às utilidades existentes e ao fornecimento constante de gás residual. As instalações de GNL e processamento de gás devem registrar um CAGR de 10,95%, à medida que os desenvolvedores integram skids de recuperação diretamente nos trens de processo principal. A expansão do Campo Norte da QatarEnergy e os projetos da Costa do Golfo dos EUA destacam como o gás recuperado alimenta as unidades de liquefação ou extração de GNL, transformando um passivo em matéria-prima. As operações upstream ainda geram o maior volume de gás de tocha, mas enfrentam dificuldades econômicas em bacias maduras.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Análise Geográfica
Mercado de Sistemas de Recuperação de Gás de Tocha na América do Norte
A América do Norte detém 38,70% do tamanho do mercado de sistemas de recuperação de gás de tocha, sustentada pelas regulamentações da EPA, pela infraestrutura de xisto e pelas redes de serviços prontamente disponíveis. No entanto, os preços negativos intermitentes do gás na Bacia do Permiano durante 2024 levaram alguns operadores a queimar em vez de vender, evidenciando a necessidade de uma fiscalização mais rigorosa. As Regulamentações de Eletricidade Limpa do Canadá e os recursos emergentes de xisto do México apresentam potencial de crescimento incremental, embora os prazos divirjam.
Mercado de Sistemas de Recuperação de Gás de Tocha na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 11,35%. A China está modernizando refinarias com unidades de captura de carbono e recuperação de gás de tocha, enquanto a Índia investe em gaseificação e terminais de GNL. Os projetos de FLNG no Sudeste Asiático e as inovações em sistemas compactos do Japão e da Coreia do Sul sustentam um momentum contínuo. As políticas governamentais que oferecem incentivos fiscais para a redução de emissões de metano reduzem ainda mais os prazos de retorno do investimento.
Mercado de Sistemas de Recuperação de Gás de Tocha na Europa
A Europa apresenta uma adoção estável, impulsionada pela estratégia de metano da UE e pela precificação de carbono. Os operadores no Mar do Norte avaliam os custos de modernização em relação às obrigações de descomissionamento, mas muitos prosseguem porque as licenças do EU ETS representam agora um fluxo de receita significativo. O sistema de cotas de THG da Alemanha para combustíveis de transporte cria outro caminho de valorização para o gás recuperado.
Mercado de Sistemas de Recuperação de Gás de Tocha no Oriente Médio e África
O Oriente Médio e a África registram crescimento seletivo. A Arábia Saudita e os Emirados Árabes Unidos incorporam requisitos de recuperação de gás de tocha nos contratos de concessão, garantindo a implantação nas fases iniciais. O programa de comercialização atualizado da Nigéria e o GGIP do Iraque estabelecem grandes volumes de captura. No entanto, o financiamento e os mandatos de conteúdo local podem retardar os processos de aquisição.

Panorama regulatório
Os controles de metano e de queima de rotina estão se tornando mais rígidos por meio de uma combinação de exigências de medição, prazos de eliminação progressiva e requisitos de engenharia prescritivos. Na União Europeia, o Regulamento (UE) 2024/1787 formaliza as obrigações de medição, monitoramento, relatório e verificação das emissões de metano no setor de energia, utilizando uma hierarquia explícita que prioriza a reinjeção, o uso no local ou o despacho em detrimento da ventilação ou da queima. Nos Estados Unidos, a norma de Prevenção de Desperdício do Bureau of Land Management entrou em vigor em 2024, adicionando um mecanismo federal capaz de influenciar a economia dos operadores em relação aos volumes queimados, juntamente com as normas de desempenho da EPA para o setor de petróleo e gás.
Em 2026, os detalhes de implementação regulatória continuaram a evoluir em vez de se tornarem mais brandos. A EPA dos EUA emitiu orientações relacionadas ao prazo de eliminação progressiva da queima de rotina de 7 de maio de 2026, sob o arcabouço OOOOb/c de 2024, esclarecendo as circunstâncias limitadas em que a queima de rotina em novos poços de petróleo pode continuar. Também finalizou revisões de certos aspectos da norma de 2024 durante uma reconsideração mais amplas. No Canadá, atualizações da Alberta Energy Regulator à Directive 060 (por meio de uma ordem ministerial de 2026) aumentaram as expectativas de conformidade técnica ao adicionar requisitos como ignição automática ou contínua para determinados flares instalados, substituídos ou realocados a partir de 1º de janeiro de 2030, além de programas de manutenção preventiva, o que eleva o padrão mínimo para sistemas de flare novos e retrofit e soluções de recuperação adjacentes.
Cenário Competitivo
O mercado de sistemas de recuperação de gás de tocha permanece moderadamente fragmentado. Os especialistas em combustão legados John Zink Hamworthy e Zeeco aproveitam décadas de experiência e bases instaladas globais. As grandes empresas de equipamentos, como Honeywell UOP e Baker Hughes, estão se voltando para modelos de serviços digitais. Os entrantes centrados em software oferecem sobreposições de otimização por IA sobre o hardware de qualquer fornecedor, capturando receitas de análise de alta margem.
A concorrência agora se concentra em pacotes turnkey que combinam equipamentos em skid com monitoramento remoto, manutenção preditiva e consultoria em créditos de carbono. Os depósitos de patentes em torno de membranas de alta seletividade, pneumática de baixa emissão e algoritmos de aprendizado de máquina aumentaram significativamente em 2024. As alianças estratégicas — BP com Baker Hughes e SOCAR com Honeywell — ilustram como as empresas combinam expertise de domínio para vencer implantações em múltiplas instalações. Espera-se uma atividade moderada de fusões e aquisições à medida que as empresas mecânicas tradicionais adquirem startups digitais para preencher lacunas de capacidade.
Líderes do Setor de Sistemas de Recuperação de Gás de Tocha
John Zink Hamworthy Combustion LLC
Gardner Denver holdings Inc
Honeywell International Inc
Zeeco Inc.
Wärtsilä Oyj Abp
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Recuperação de Gás de Tocha
- John Zink Hamworthy Combustion LLC
- Zeeco Inc.
- Honeywell UOP
- Gardner Denver (Ingersoll Rand)
- Wärtsilä Oyj Abp
- Transvac Systems Ltd
- Aereon (ION Clean Air)
- Schlumberger Endura
- Air Liquide Global E&C
- MAN Energy Solutions
- Eisenmann Environmental
- SoEnergy International
- Zephyr Gas Recovery
- KPS Holdings
- Envent Corporation
- Cimarron Energy Inc.
- Cool Sorpt
- Sundyne LLC
- Ramesa Sistemas
- PetroGas Systems

Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo concentra-se em transformar a redução de queima impulsionada pela conformidade em projetos de utilização bancáveis que possam operar em ambientes brownfield. Isso é mais evidente onde os operadores precisam de sistemas modulares e compactos capazes de lidar com qualidade de gás variável. A atividade recente em campo destaca a variedade de caminhos de monetização. Em março de 2026, o campo Obiafu-Obrikom, no estado de Rivers, Nigéria, reportou a entrada em operação de um projeto de utilização de gás de flare que integra gás-para-energia com recuperação de NGL, refletindo um modelo combinado de captura e utilização em vez de simples descarte. Em junho de 2026, a Saipem 7000 concluiu a instalação de um grande módulo de recuperação de gás para o Bouri Gas Utilization Project, offshore na Líbia (Mellitah Oil & Gas, uma joint venture Eni-NOC), o que aponta para uma demanda offshore sustentada por soluções de módulos pesados projetados, onde restrições de espaço, segurança e confiabilidade influenciam a seleção de equipamentos.
Oportunidades também estão se formando em polos de processamento de gás integrados e downstream, onde a recuperação está vinculada ao balanço de utilidades da planta e ao portfólio de produtos. Em maio de 2026, o South Pars Gas Complex (Irã) comissionou um duto de recuperação de gás de flare em sua nona refinaria, conectando o gás de flare capturado à Petropalayesh Kangan Company, reforçando a demanda por sistemas vinculados a rotas de escoamento estáveis, em vez de uso local intermitente. Do lado dos fornecedores, pacotes integrados que combinam recuperação de gás com tratamento estão sendo contratados para ambientes de refinaria, como visto no trabalho da Baker Hughes com a SOCAR para um sistema integrado de recuperação de gás e remoção de H2S na Heydar Aliyev Oil Refinery, em Baku (contrato assinado em novembro de 2024). O padrão sugere uma preferência de aquisição por abatimento e condicionamento chave-na-mão, apoiada por requisitos mais rígidos de medição e verificação de metano nas principais jurisdições.
Recent Industry Developments in Mercado de Sistemas de Recuperação de Gás de Tocha
- Junho de 2026: A Saipem 7000 concluiu a instalação de um módulo de recuperação de gás de 5.200 toneladas para o Bouri Gas Utilization Project, offshore na Líbia, para a Mellitah Oil & Gas (joint venture entre Eni e NOC). A execução do módulo pesado destaca como a redução de queima offshore está sendo empacotada como instalações grandes e integradas, em vez de pequenos complementos. Também aumenta a demanda por compressores, controles e equipamentos de separação adequados a uso offshore, capazes de operar dentro de restrições rígidas de plataforma.
- Setembro de 2025: A Baker Hughes assinou um acordo com a Halfaya Gas Company para um sistema de recuperação de gás de flare na planta de processamento de gás de Bin Umar, no sudeste do Iraque, visando a recuperação de até 300 MMSCFD de gás que, de outra forma, seria queimado. O acordo apoia a ampliação da infraestrutura centralizada de processamento e recuperação em uma região onde a captura de gás associado está vinculada tanto à eficiência operacional quanto às metas de emissões. Também sinaliza a preferência contínua por fabricantes de equipamentos originais (OEMs) estabelecidos, capazes de entregar pacotes de equipamentos integrados e execução de projetos.
- Novembro de 2024: A Bumi Armada UK Limited, subsidiária da Bumi Armada, assinou um contrato EPCIM com a EnQuest Heather Limited para fornecer um sistema de recuperação de gás de flare na plataforma Magnus, no Mar do Norte do Reino Unido, com valor estimado do contrato de 50 milhões de GBP. O contrato reflete o investimento contínuo em modernizações offshore brownfield, em que os retrofits precisam ser projetados considerando espaço limitado e a economia de ativos em fase final de vida útil. Também amplia o conjunto de contratantes que participam de implantações de recuperação de flare, além dos fornecedores de equipamentos puros, incluindo especialistas em entrega de projetos offshore.


Mercado de Sistemas de Recuperação de Gás de Tocha Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado de sistemas de recuperação de gás de flare abrange sistemas empacotados e projetados que capturam gás de flare ou de coletor de alívio, condicionam-no e o encaminham de volta para reutilização, reduzindo assim a queima de rotina em locais de petróleo e gás, refino, petroquímica e processamento de gás.
Exclusões de escopo: excluem-se torres e pontas de flare independentes, compressores de planta em geral não dedicados ao serviço de recuperação de flare, e taxas de créditos de carbono ou penalidades que estejam fora do fornecimento de equipamentos e sistemas.
Visão geral da segmentação
- Por Tecnologia
- Sistemas Somente de Compressão
- Separação por Membrana
- Condensação Criogênica
- Absorção/Adsorção
- Híbrido (ex.: Compressão + Membrana)
- Por Componente
- Compressores e Sopradoras
- Torres de Recuperação de Vapor
- Tambores de Separação e Vasos de Decantação
- Trocadores de Calor/Resfriadores
- Sistemas de Instrumentação e Controle
- Por Faixa de Capacidade
- Abaixo de 1 MMSCFD
- 1 a 5 MMSCFD
- 5 a 15 MMSCFD
- Acima de 15 MMSCFD
- Por Aplicação
- Upstream (Terrestre e Offshore)
- Downstream (Refinarias e Petroquímicas)
- Plantas de GNL e Processamento de Gás
- Outros (Armazenamento de Gás, Terminais)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- África do Sul
- Egito
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou mapeando o conjunto de demanda em que a recuperação de gás de flare é tecnicamente relevante, para então relacioná-lo à atividade de queima e processamento de hidrocarbonetos disponível publicamente. Consultamos fontes abertas como os dados do World Bank Global Gas Flaring Reduction, indicadores de petróleo e gás da IEA, orientações sobre emissões atmosféricas da EPA dos EUA e estatísticas upstream e de refino da EIA, além de publicações de órgãos regulatórios de energia nas principais regiões produtoras.
Para traduzir a atividade em valor de equipamentos, revisamos registros públicos de empresas, anúncios de projetos, notas de licitação EPC e imprensa especializada confiável quanto a configurações típicas de sistemas e padrões de pedidos. Quando necessário, foram utilizadas assinaturas pagas de dados financeiros e notícias de empresas, bases de dados de patentes, e contratos e licitações globais para verificar a temporalidade e a completude dos projetos anunciados. As fontes documentais listadas são apenas ilustrativas, e utilizamos outras referências públicas e pagas para validar os números e esclarecer premissas.
Entrevistas e pesquisas primárias
Os dados primários foram coletados por meio de entrevistas e pesquisas com equipes de engenharia de plantas, funções de operação e manutenção, contatos EPC e fornecedores de componentes que lidam com o dimensionamento de sistemas em nível de local. A abrangência incluiu os principais polos de petróleo e gás e downstream na Ásia-Pacífico, EMEA e Américas, permitindo reconciliar diferenças em regulamentações de flare, intensidade de retrofit e faixas de capacidade típicas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 18% | Ásia-Pacífico: 46% |
| Nível médio: 51% | Líderes funcionais/de unidade: 37% | EMEA: 29% |
| Players menores: 18% | Gerentes: 45% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento principal utiliza uma construção top-down que reconstrói a demanda a partir da intensidade de queima, da capacidade instalada de petróleo e gás e downstream, e da parcela de locais em que a recuperação é tecnicamente e economicamente viável. Esses conjuntos de demanda são traduzidos em valor anual de sistemas usando faixas de capacidade típicas (em MMSCFD), divisões de configuração (apenas compressão versus membrana ou criogênica mais híbridos) e faixas de preço observadas para os principais blocos de equipamentos.
Os totais são então verificados com aproximações bottom-up seletivas, incluindo a amostragem de adjudicações de projetos recentes, a aplicação de ASPs amostrados por faixa de capacidade e a consolidação de feedback de fornecedores e canais nas principais regiões. Quando faltam detalhes de projetos, as lacunas são tratadas com indicadores proxy, como programas de desbottlenecking anunciados, ciclos de paradas de refinaria e o momentum de fiscalização regional de metano e queima, sendo então submetidos a testes de estresse em chamadas.
Para a previsão, a análise de cenários é usada para ajustar os resultados com base na atividade upstream, na economia de reutilização vinculada ao preço do gás e na força da fiscalização regulatória. As premissas são ancoradas no consenso de especialistas sobre o momento de retrofit, adições de novas construções e a progressão de ASP por faixa de capacidade, sendo então aplicadas de forma consistente entre regiões e usos finais.
Validação de dados e ciclo de atualização
Os resultados do modelo são validados por meio de múltiplas verificações, incluindo testes de variância em relação a séries públicas de queima, contagens de grandes projetos e o ritmo implícito de instalação por região. Quaisquer valores atípicos são revisados, seguidos por uma segunda revisão de analista de premissas-chave, como mix de capacidade, roteamento de reutilização e precificação típica de sistemas, antes da aprovação final.
Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como novos limites de queima, mudanças significativas de capex upstream ou uma alteração visível no ritmo de adjudicação de projetos. Antes da entrega, uma nova rodada de revisão é concluída para que os clientes recebam uma visão atualizada, alinhada aos sinais públicos mais recentes e ao feedback das entrevistas.
Tamanho do mercado de sistemas de recuperação de gás de flare da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para sistemas de recuperação de gás de flare podem parecer muito distantes entre si porque o limite não é sempre consistente, e os insumos são escolhidos de forma diferente. As diferenças comuns decorrem de os números contabilizarem apenas pacotes de recuperação dedicados versus equipamentos de recuperação de vapor mais amplos, de como o momento de retrofit é tratado, e de qual ano é usado para a conversão monetária.
Os volumes de queima do World Bank e a atividade visível de adjudicação de projetos são as verificações de evidência que mantêm a estimativa de 2026 da Mordor Intelligence vinculada às necessidades de manuseio de gás recuperável em locais upstream e downstream, em vez de contabilizar equipamentos adjacentes de controle de emissões. Além disso, aparecem diferenças quando um estudo usa preços de catálogo sem ajustes de sistema instalado, ou quando assume uma adoção agressiva em regiões onde as expectativas de fiscalização e retorno ainda são desiguais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,97 bilhões de USD (2026) | |
| Publicador de Dados Comerciais A | 2,80 bilhões de USD (2024) | Usa 2024 como ano-base e parece depender fortemente de tabelas de envio e produção relatadas, o que pode subestimar projetos de retrofit e o escopo de engenharia que elevam o valor instalado. |
| Veículo de Pesquisa Setorial B | 5,69 bilhões de USD (2025) | Provavelmente aplica um limite de equipamentos mais amplo e uma premissa de penetração de adoção mais alta, o que pode incluir recuperação de vapor não dedicada a flare ou soluções de emissões adjacentes. |
Em conjunto, a dispersão é explicada principalmente pela seleção do ano e por quão estreitamente o limite do sistema é traçado em torno da recuperação do coletor de flare versus equipamentos de recuperação de vapor vizinhos. Ao manter o conjunto de demanda rastreável à intensidade de queima, às faixas de capacidade e ao momento realista de adoção, a estimativa permanece replicável e mais fácil de auditar durante o planejamento interno.


Principais Questões Respondidas no Relatório
O que está impulsionando o crescimento do mercado de sistemas de recuperação de gás de tocha?
Regulamentações de metano mais rígidas, expansão da capacidade de GNL e oportunidades de monetização como créditos de carbono e vendas de hidrogênio azul estão impulsionando um CAGR de 8,07% até 2031.
Qual região crescerá mais rapidamente?
Espera-se que a Ásia-Pacífico registre um CAGR de 11,35% até 2031, impulsionada por projetos de GNL e políticas favoráveis de redução de emissões.
Qual é o tamanho atual do mercado de sistemas de recuperação de gás de tocha?
O mercado atingiu USD 3,97 bilhões em 2026 e deve crescer para USD 5,84 bilhões até 2031.
Qual segmento de tecnologia lidera o mercado?
Os sistemas somente de compressão detiveram 45,60% da receita de 2025, mas a separação por membrana é a de crescimento mais rápido, com um CAGR de 12,18%.
Qual é a participação dos compressores e sopradoras?
Eles responderam por 39,60% da receita de componentes de 2025, refletindo seu papel crítico em qualquer skid de recuperação.
As unidades de recuperação de pequena escala são viáveis?
Sim. Os sistemas abaixo de 1 MMSCFD devem crescer a um CAGR de 9,85% devido a projetos modulares adequados a campos remotos ou marginais.
Página atualizada pela última vez em:



