
Tamanho e Participação do Mercado Finlandês de Carros Usados
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
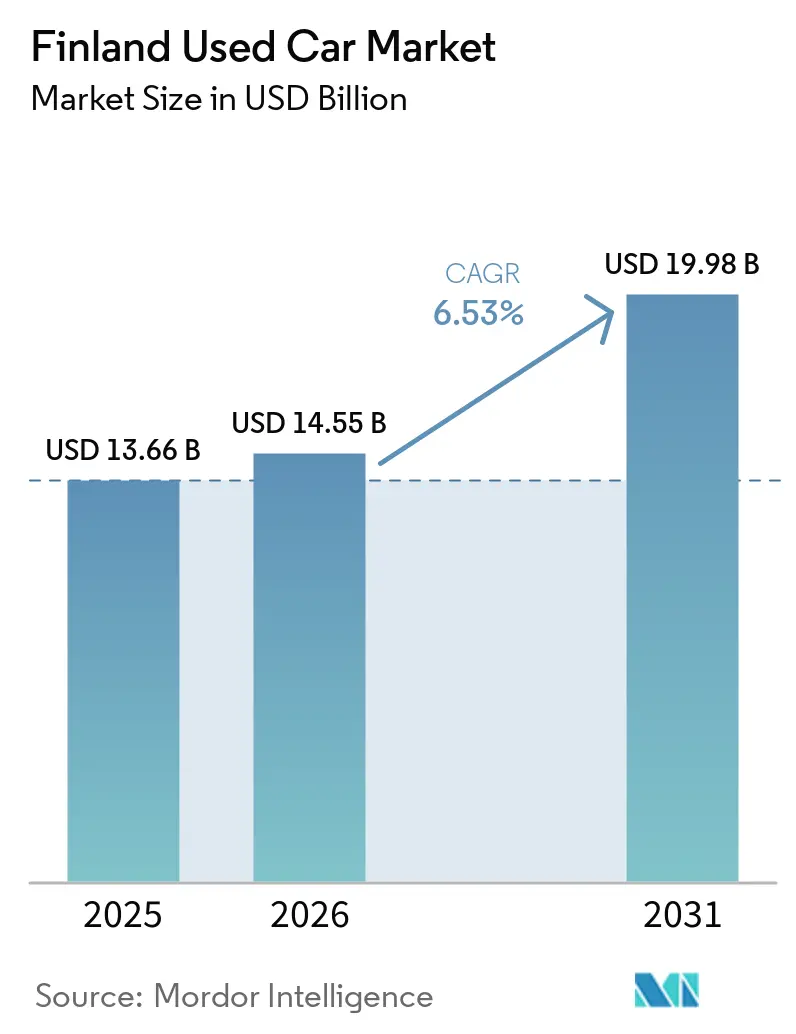
| Tamanho do mercado no ano base (2025) | 13.66 Bilhões de dólares |
| Tamanho do Mercado (2026) | 14.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 19.98 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.53 % |
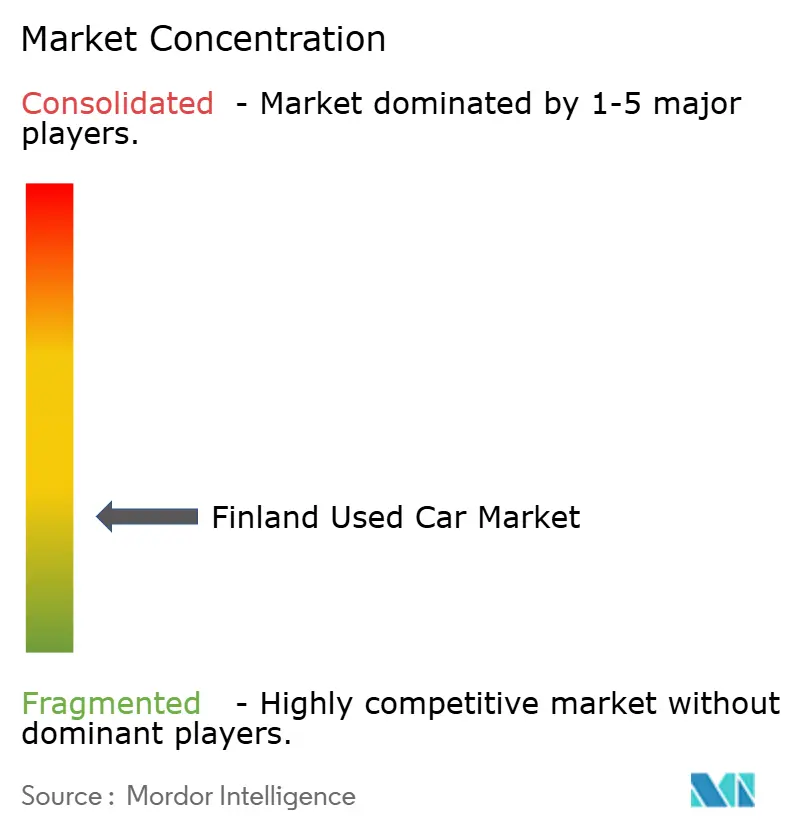
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Finlandês de Carros Usados por Mordor Intelligence
Espera-se que o tamanho do mercado finlandês de carros usados cresça de USD 13,66 bilhões em 2025 para USD 14,55 bilhões em 2026 e está previsto para atingir USD 19,98 bilhões até 2031, a um CAGR de 6,53% no período 2026-2031. Este crescimento reflete a demanda sustentada por mobilidade econômica, a rápida expansão do varejo digital e uma oferta crescente de veículos elétricos a bateria e híbridos alinhados com a meta de eletrificação do país para 2030. Os varejistas organizados beneficiam-se das crescentes expectativas dos consumidores por qualidade certificada, preços transparentes e financiamento integrado, impulsionando a consolidação em um cenário competitivo ainda fragmentado. A premiumização é evidente na maior adoção de veículos mais novos, SUVs e faixas de preço mais elevadas, enquanto os valores residuais de modelos de combustão interna "preparados para o futuro" com prontidão híbrida permanecem resilientes. O abastecimento de estoque proveniente dos estados vizinhos da UE apoia a profundidade da oferta e a variedade de modelos, apesar dos persistentes atrasos na entrega de carros novos que direcionam os compradores para o canal secundário.
Principais Conclusões do Relatório
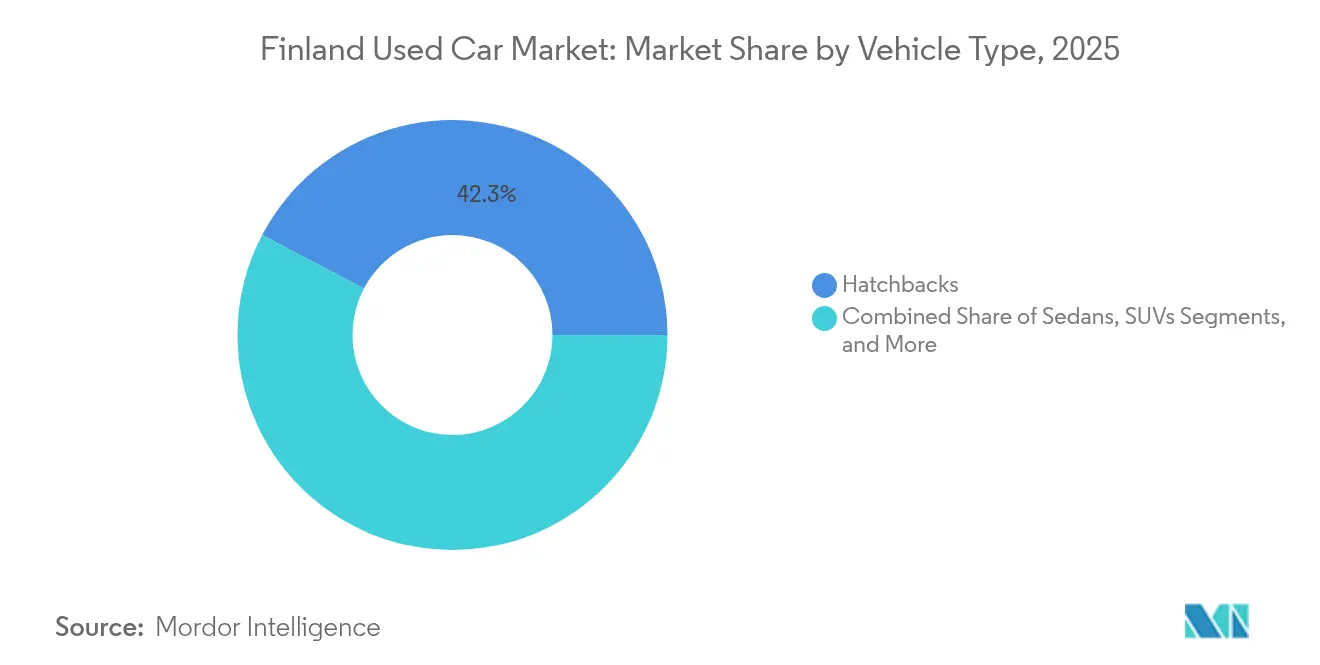
- Por tipo de veículo, os hatchbacks lideraram o mercado finlandês de carros usados com 42,31% de participação na receita em 2025, enquanto os SUVs estão projetados para expandir a um CAGR de 9,05% até 2031.
- Por tipo de fornecedor, o segmento não organizado detinha 54,22% da participação do mercado finlandês de carros usados em 2025; os canais organizados devem registar o CAGR mais rápido, de 8,67% até 2031.
- Por tipo de combustível, os carros a gasolina representaram 48,95% do tamanho do mercado finlandês de carros usados em 2025, enquanto os veículos elétricos a bateria avançaram a um CAGR de 11,78% no mesmo horizonte.
- Por canal de vendas, as plataformas online capturaram uma participação de 64,12% do mercado finlandês de carros usados em 2025 e devem crescer a um CAGR de 9,19% até 2031.
- Por idade do veículo, os carros com mais de 12 anos detêm uma participação de 41,32% no mercado finlandês de carros usados em 2025; as unidades de 0-2 anos registam o CAGR mais elevado, de 9,96%, até 2031.
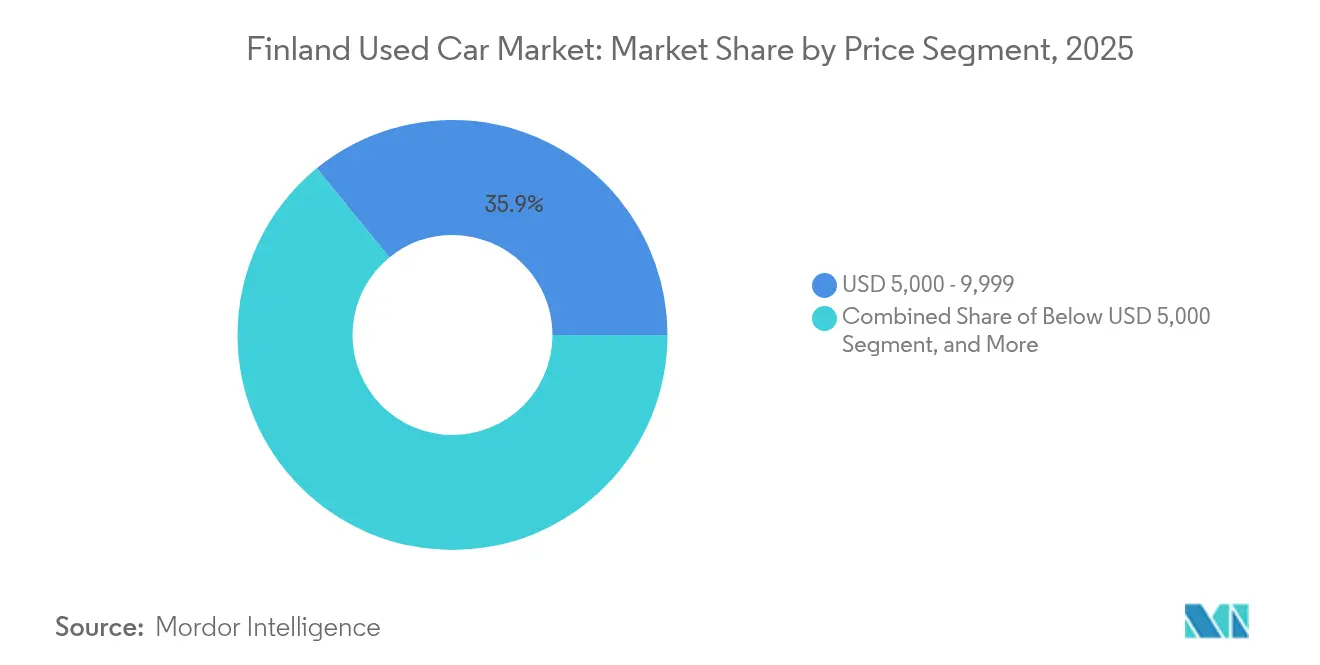
- Por faixa de preço, as unidades com preços entre USD 5.000-9.999 dominaram o mercado finlandês de carros usados em 2025, com uma participação de 35,88%, mas a faixa de USD 20.000-29.999 acelera a um CAGR de 9,22% até 2031.
- Por propriedade, os carros com múltiplos proprietários representaram 67,66% de participação no mercado finlandês de carros usados em 2025, enquanto as revendas de primeiro proprietário cresceram a um CAGR de 10,92% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado Finlandês de Carros Usados
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Mudança para Mobilidade Econômica | +1.5% | Nacional, concentrado na área metropolitana de Helsínquia | Médio prazo (2-4 anos) |
| Queda nas Vendas de Carros Novos e Atrasos nas Entregas | +1.2% | Nacional, com impacto mais forte nas regiões do norte | Curto prazo (≤ 2 anos) |
| Digitalização das Plataformas de Carros Usados | +1.1% | Nacional, com aceleração urbana | Longo prazo (≥ 4 anos) |
| Crescimento de Veículos Elétricos a Bateria e Híbridos em Segunda Mão | +0.8% | Nacional, com o sul da Finlândia liderando a adoção | Médio prazo (2-4 anos) |
| Valores Residuais Elevados de Modelos de Combustão Interna Preparados para Elétricos | +0.7% | Nacional, segmentos premium concentrados nas principais cidades | Médio prazo (2-4 anos) |
| Aumento nos Volumes de Devoluções de Leasing Corporativo | +0.6% | Nacional, centros corporativos em Helsínquia, Tampere, Turku | Curto prazo (≤ 2 anos |
| Fonte: Mordor Intelligence | |||
Mudança Pós-Pandemia para Mobilidade Econômica
O trabalho remoto alcançou mais trabalhadores do conhecimento, alterando permanentemente os hábitos de deslocamento e intensificando a sensibilidade ao preço. Os veículos usados são agora vistos como substitutos pragmáticos dos carros novos, apoiando o mercado finlandês de carros usados à medida que as famílias se concentram no custo total de propriedade em vez do estatuto social. Os varejistas organizados capturam essa demanda ao incluir garantias e financiamento previsível, enquanto as empresas estendem os ciclos de substituição e redirecionam o orçamento para unidades pré-usadas para frotas não executivas. O aspeto da premiumização emerge porque os compradores associam menor custo ao longo da vida útil a carros mais bem conservados e tecnologicamente atualizados, impulsionando os valores das transações em segmentos mais elevados.
Declínio nas Vendas de Carros Novos e Prazos de Entrega Prolongados
As matrículas caíram 15,4% em 2024 para 74.072 unidades, empurrando os compradores para alternativas pré-usadas prontamente disponíveis[1]. As filas de entrega de 6 a 12 meses para os modelos mais populares elevam os valores residuais dos veículos com 0-2 anos, enquanto os concessionários organizados importam stock da Alemanha, Suécia e Países Baixos para satisfazer a procura. Os valores residuais reforçados aumentam a equidade das trocas, mantendo os proprietários dentro do ciclo do mercado finlandês de carros usados e aprofundando a liquidez.
Rápida Digitalização das Plataformas de Venda a Retalho de Carros Usados
Os canais online já detêm uma participação de 64,75% e crescem a um CAGR de 9,37%, auxiliados por inspeções virtuais, preços baseados em inteligência artificial e financiamento com um clique[2]. A Nettiauto sozinha processou mais de 640.000 negócios por ano, reduzindo os obstáculos à pesquisa e ampliando o alcance para os concessionários de pequenas cidades. A escala digital intensifica a concorrência, mas proporciona transparência de preços que promove a confiança do consumidor, um obstáculo tradicional para o setor finlandês de carros usados.
Aumento nos Volumes de Devoluções de Leasing Corporativo
O descarte de frotas por empresas em Helsinque, Tampere e Turku aumenta a oferta de veículos seminovos com histórico completo de manutenção, atendendo compradores que buscam opções confiáveis no mercado de carros usados da Finlândia. O braço automotivo da Kesko reporta um maior volume de processamento desses veículos, conferindo aos canais organizados profundidade de estoque e vantagens de qualidade. Os ciclos de rotatividade de leasing se encurtam à medida que as empresas buscam incentivos fiscais para frotas de baixa emissão, reforçando um fluxo regular de estoque bem conservado que sustenta o crescimento de volume.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Custos de Financiamento Mais Elevados em Contexto de Taxas de Juro Elevadas do BCE | -0.9% | Nacional, afetando desproporcionalmente os segmentos sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Preocupações Persistentes de Confiança e Transparência | -0.8% | Nacional, afetando particularmente os concessionários não organizados | Longo prazo (≥ 4 anos) |
| Redução da Procura de Diesel Deprime os Valores de Revenda | -0.6% | Nacional, com as zonas rurais mais afetadas | Médio prazo (2-4 anos) |
| A Divulgação de Sustentabilidade da UE Aumenta os Custos de Recondicionamento | -0.4% | Nacional, impactando principalmente os concessionários organizados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Financiamento Mais Elevados em Contexto de Taxas de Juro Elevadas do BCE
As taxas de empréstimos automóveis subiram acentuadamente em 2024, corroendo a acessibilidade para os compradores de entrada e comprimindo a margem de rendimento de financiamento dos concessionários[3]. Os bancos apertaram os critérios de crédito, empurrando os potenciais compradores para transações a dinheiro ou mutuantes alternativos. Embora o Banco da Finlândia tenha sinalizado uma redução das taxas de crédito ao consumo no início de 2025, o efeito retardado ainda amortecer o momentum de curto prazo para o mercado finlandês de carros usados.
Preocupações Persistentes de Confiança e Transparência
Os volumes de reclamações nas principais redes evidenciam o ceticismo persistente em relação à divulgação das condições dos veículos no mercado de carros usados da Finlândia, particularmente no segmento não organizado. Os reguladores estão avaliando normas de inspeção mais rigorosas que poderiam elevar os custos de conformidade, mas aumentar a confiança. Os revendedores organizados utilizam programas de veículos usados certificados e laudos de terceiros para mitigar o receio, mas os vendedores menores correm risco de erosão de margem à medida que o padrão de transparência se eleva.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: Os SUVs Impulsionam as Tendências de Premiumização
Os hatchbacks ainda detêm a maior fatia do mercado finlandês de carros usados, com 42,31%, enquanto os SUVs registam um CAGR de 9,05%, o crescimento mais rápido dentro do segmento. Os compradores priorizam a altura ao solo, a perceção de segurança e a tração em condições de inverno, direcionando a procura para crossovers com tração integral adaptados a condições rurais e de gelo. Os varejistas organizados aproveitam esta tendência importando modelos desejáveis e incluindo pacotes de pneus de inverno, reforçando valores de transação mais elevados. Os sedans e os MPVs servem nichos legados de famílias e frotas, mas cedem participação a crossovers versáteis. Os cupês e os descapotáveis permanecem escolhas de estilo de vida para urbanitas afluentes. O espectro crescente de carroçarias permite aos varejistas escalonar estrategicamente o seu inventário, garantindo a captação de clientes em vários orçamentos e estilos de vida.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Tipo de Fornecedor: Os Canais Organizados Ganham Participação de Mercado
A participação não organizada, de 54,22% em 2025, ainda domina; contudo, os estabelecimentos organizados estão projetados para a superar com um CAGR de 8,67% até 2031, impulsionados por maior confiança do consumidor, investimentos digitais e parcerias de financiamento. A consolidação avizinha-se à medida que os custos de conformidade e tecnologia aumentam. As cadeias organizadas alinham inventários em múltiplos pontos de venda com lojas online nacionais, preservando a escala e elevando as margens brutas apesar dos preços competitivos. Os operadores não organizados recorrem a custos gerais mais baixos e agilidade de preços, mas confrontam-se com regras de sustentabilidade da UE mais rigorosas que aumentam as despesas de recondicionamento. Alguns transitam para modelos de franchising ou integram-se em marketplaces digitais para manter relevância. À medida que os benefícios de escala se acumulam, o tamanho do mercado finlandês de carros usados atribuível a empreendimentos organizados deverá ultrapassar o volume de negócios não organizado na próxima década.
Por Tipo de Combustível: Os Veículos Elétricos Aceleram a Transformação do Mercado
Os carros a gasolina dominam o mercado finlandês de carros usados, com uma participação de 48,95%, mas as unidades elétricas a bateria registam o CAGR mais rápido, de 11,78%, impulsionadas pelas devoluções de leasing corporativo de veículos elétricos e por 4.600 pontos de carregamento público em todo o país. A volatilidade do valor residual dos veículos elétricos modera-se à medida que a cobertura de carregamento se alarga e surgem garantias de bateria para segunda vida. A procura de diesel contrai-se, refletindo os desincentivos políticos e os controlos de emissões urbanos mais rigorosos. Os carros híbridos (HEV/PHEV) fazem a ponte da transição, beneficiando de benefícios fiscais para frotas empresariais. Os combustíveis alternativos permanecem de nicho, mas suportam utilizações comerciais específicas. O resultado é uma mistura energética diversificada que amortecer os riscos de abastecimento e alarga a escolha dos compradores no mercado finlandês de carros usados.
Por Idade do Veículo: Os Segmentos Premium Impulsionam a Migração de Valor
As unidades com mais de 12 anos detêm uma participação de 41,32% no mercado finlandês de carros usados, enquanto os carros com 0-2 anos crescem mais rapidamente, com um CAGR de 9,96%. A elevada rotatividade corporativa injeta stock quase novo e tecnologicamente rico que atrai compradores desencorajados pelos longos tempos de espera por carros novos. O tamanho do mercado de carros usados na Finlândia para este grupo etário mais jovem está previsto para duplicar até 2030, auxiliado pelas importações de veículos elétricos e SUVs de modelos recentes. Os carros com 3-5 anos equilibram fiabilidade e valor, enquanto os veículos com 6-8 anos ancoram as necessidades orçamentais. A faixa de 9-12 anos frequentemente despoleta uma decisão de reparar ou substituir, alimentando ciclos de substituição regulares. Os concessionários utilizam níveis de garantia segmentados para adequar o risco às expectativas dos compradores, maximizando a liquidez do inventário.
Por Faixa de Preço: A Expansão do Mercado Intermédio Impulsiona o Crescimento
A faixa de USD 5.000-9.999 lidera o mercado finlandês de carros usados, com uma participação de 35,88%, alinhando-se com o poder de compra do rendimento mediano. No entanto, a faixa de USD 20.000-29.999 acelera a um CAGR de 9,22%, evidenciando uma mudança para carros de especificação mais elevada que oferecem funcionalidades avançadas de segurança, infoentretenimento e eficiência. Os concessionários organizados aproveitam o estatuto certificado e os pacotes de financiamento para converter compradores aspiracionais, expandindo as margens do mercado de carros usados da Finlândia. Abaixo de USD 5.000, a oferta encolhe à medida que os carros mais antigos enfrentam dificuldades com os testes de segurança e emissões cada vez mais rigorosos. As faixas intermédias permanecem âncoras de volume, enquanto os negócios acima de USD 30.000 atendem a entusiastas e compradores cruzados de luxo. A segmentação dinâmica de preços permite aos varejistas afinar as estratégias de marketing e de constituição de stock.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Canal de Vendas: As Plataformas Digitais Redefinem a Estrutura do Mercado
As plataformas online capturaram uma participação de 64,12% no Mercado Finlandês de Carros Usados em 2025, que deverá crescer a um CAGR de 9,19% até 2031. Isso representa uma mudança de paradigma no comportamento de compra, com percursos integrados de avaliação à entrega a tornarem-se a norma. A análise de dados em tempo real da Nettiauto facilita a descoberta de preços e promove uma negociação transparente. Os concessionários implementam módulos omnicanal que sincronizam o stock em showroom com as listagens web, aumentando a rotação e o alcance do inventário. Os pontos de venda físicos continuam disponíveis para clientes que necessitam de inspeção tátil ou avaliações de troca. Os programas certificados apoiados pelo fabricante de equipamento original ganham clientes premium que procuram suporte de fábrica. Os leilões físicos estão a migrar para transações entre concessionários, à medida que os compradores individuais optam cada vez mais pelos leilões online.
Por Propriedade: Os Veículos de Primeiro Proprietário Conquistam Posicionamento Premium
Os carros com múltiplos proprietários representam 67,66% das transações, enquanto as revendas de primeiro proprietário crescem a um CAGR de 10,92%, refletindo os influxos de devoluções de leasing e a perceção de garantia de qualidade. Os estabelecimentos certificados destacam o historial de proprietário único para justificar prémios de preço e acelerar o tempo de venda. Os carros provenientes de alienações de frotas frequentemente combinam registos de manutenção completos com baixa quilometragem, proporcionando um valor satisfatório para quem receia históricos desconhecidos. À medida que a oferta dessas unidades aumenta, os valores residuais estabilizam e reforçam a confiança nos canais organizados em todo o setor finlandês de carros usados.
Análise Geográfica
O sul da Finlândia, liderado pela região metropolitana de Helsínquia, representa a maior participação do mercado finlandês de carros usados, impulsionado por rendimentos disponíveis mais elevados, ampla adoção online e maior absorção no segmento premium. A base de consumidores tecnologicamente experiente da área abraça fluxos de compra totalmente digitais, apoiando a rápida rotação de inventário e preços robustos. Os mandatos de pneus de inverno e os curtos percursos urbanos favorecem os SUVs compactos e os hatchbacks, enquanto as marcas premium beneficiam dos esquemas de carros de empresa dos empregadores. Os corredores centrais em torno de Tampere e Turku acolhem frotas corporativas significativas que alimentam um fluxo constante de devoluções de leasing nos parques regionais. A sua vantagem logística posiciona os concessionários organizados para redistribuir stock a nível nacional, suavizando as flutuações de preços regionais e reforçando a consistência do pipeline. As plataformas digitais colmatam ainda mais as lacunas entre zonas urbanas e rurais, dando aos compradores em cidades mais pequenas visibilidade sobre o inventário nacional e fomentando uma tensão competitiva que alinha os pontos de preço regionais. O norte da Finlândia experimenta climas mais rigorosos e maiores distâncias de deslocamento, sustentando a procura de diesels com tração integral e SUVs robustos. A logística de abastecimento é mais complexa, mas a menor densidade competitiva concede aos concessionários estabelecidos margens mais amplas. A proximidade transfronteiriça com a Suécia incentiva o comércio bilateral, com os exportadores a visar modelos adaptados às condições locais de estrada e clima. A harmonização regulatória no âmbito da UE simplifica a documentação, permitindo aos concessionários finlandeses capitalizar nos influxos de veículos provenientes da Alemanha e dos Países Baixos, onde mercados maiores geram amplas ofertas de veículos de modelo recente.
Panorama regulatório
A Agência Finlandesa de Transportes e Comunicações, Traficom, é o principal órgão regulador responsável pelo registro, licenciamento e conformidade de veículos na Finlândia, incluindo requisitos técnicos e aprovações previstos na Lei de Veículos (82/2021). Para carros usados, esse arcabouço afeta a legalidade dos veículos que entram no mercado de revenda, particularmente nas categorias M, N e L, e determina a documentação e as verificações de conformidade que os revendedores organizados devem gerenciar em todo o fornecimento doméstico e nas importações.
A integração da Finlândia com o mercado de veículos da UE favorece o abastecimento transfronteiriço, mas as exigências de conformidade permanecem ancoradas nos processos administrados pela Traficom. À medida que o varejo de carros usados se torna mais digital, a documentação consistente dos veículos, a precisão na transferência de propriedade e a auditabilidade se tornam requisitos cada vez mais relevantes para marketplaces e grandes grupos de revendedores que lidam com grandes volumes de anúncios e transações.
Análise da cadeia de valor
A cadeia de valor de carros usados da Finlândia começa com o fluxo de entrada de veículos provenientes de trocas (trade-ins), devoluções de leasing corporativo e aquisições transfronteiriças de mercados vizinhos da UE. Em seguida, passa por inspeção, recondicionamento, precificação e remarketing. Os players organizados normalmente operam fluxos padronizados de recepção e reforma, e monetizam a jusante por meio de financiamento, garantias, contratos de serviço e acessórios, enquanto os vendedores não organizados dependem mais de vendas diretas com menos serviços agregados.
As plataformas digitais funcionam como a principal camada de agregação de demanda, com marketplaces como o Nettiauto conectando vendedores privados, estoque de revendedores e compradores em escala nacional, reduzindo os custos de busca e de descoberta de preços. Grandes grupos de varejo também integram serviços de mobilidade adjacentes. Por exemplo, a K-Auto combina a venda de veículos com ofertas de pós-venda e relacionadas a carregamento, o que favorece a retenção ao longo do ciclo de propriedade e cria pontos de contato adicionais para captar a oferta de carros usados (trade-ins) e transações recorrentes.
Panorama Competitivo
O mercado de carros usados da Finlândia é moderadamente fragmentado, com os principais players organizados sem uma participação dominante, deixando espaço para independentes mais pequenos, enquanto os expõe a custos crescentes de conformidade e tecnologia. A Kamux Corporation aproveita o abastecimento padronizado e o recondicionamento numa presença de múltiplas lojas, embora as reclamações de serviço ao cliente evidenciem lacunas de confiança residuais. A K-Auto utiliza a força retalhista da empresa-mãe Kesko, integrando as trocas de veículos novos e os contratos de serviço para estabilizar a rentabilidade.
A tecnologia é o principal alavanca competitiva. A rede de leilões europeia do grupo AUTO1 oferece aos concessionários finlandeses acesso a 500 pontos de entrega, melhorando o abastecimento transfronteiriço e a arbitragem de preços. Os retalhistas exclusivamente eletrónicos como o Autoverkkokauppa empregam stacks de comércio sem cabeça para impulsionar campanhas direcionadas, encurtando o ciclo de promoção ao lançamento e melhorando as conversões. Os operadores mais pequenos adotam ferramentas de marketplace de marca branca ou afiliação com classificados para manter relevância digital sem despesas de capital proibitivas.
A consolidação é provável à medida que a divulgação de sustentabilidade da UE se aperta, elevando os padrões de recondicionamento. Os operadores com escala podem amortizar os custos de auditoria, dados e garantia em volumes mais elevados, alargando a diferença para os lotes não organizados. A especialização premium e em veículos elétricos emerge como um nicho para concessionários que investem em diagnóstico de baterias e formação de técnicos de alta tensão, uma área mal servida pelos incumbentes. A interação entre eficiência digital, alcance de abastecimento e prontidão de conformidade irá moldar os resultados competitivos em todo o mercado finlandês de carros usados.
Líderes do Setor Finlandês de Carros Usados
-
Kamux Corporation
-
Kesko-Auto
-
Veho Oy Ab
-
Saka – Suomen Autokauppa Oy
-
Nettiauto
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
O varejo liderado por canais online continua sendo uma via central de monetização. Plataformas como o Nettiauto facilitam cerca de 600.000 mudanças de propriedade de veículos anualmente, dando a revendedores e prestadores de serviços espaço para agrupar financiamento, garantias, inspeções e logística de entrega em jornadas conduzidas por marketplaces. Com os canais online já representando a maioria das transações, a diferenciação está migrando para o histórico verificado dos veículos, maior velocidade no recondicionamento e preços mais consistentes, áreas em que os revendedores organizados podem aplicar escala operacional em múltiplos pontos de venda.
A consolidação e a especialização também se manifestam como uma lacuna visível, à medida que os requisitos de conformidade, transparência e reforma se tornam mais intensivos em processos, particularmente para motorizações mais novas e faixas de preço mais altas. A presença física e a capacidade de fornecimento oferecem provas tangíveis de escala: a Saka opera 29 showrooms em toda a Finlândia (receita de 761 milhões de EUR em 2024), enquanto a K-Auto reportou um aumento de 13,3% no volume de vendas de carros usados durante 2025, refletindo o impulso contínuo dos canais organizados. No lado da oferta, portfólios de produtos orientados à sustentabilidade e capacidades de manutenção, incluindo a ênfase da Veho em mobilidade sustentável e marcas de veículos elétricos como a BYD, sustentam oportunidades em BEVs e híbridos de segunda mão, nos quais os compradores buscam cada vez mais diagnósticos de bateria, orientação sobre carregamento e suporte pós-venda padronizado.
Desenvolvimentos recentes do setor
- Abril de 2026: a Veho Oy Ab avança em um projeto de consolidação ISO em suas subsidiárias, implementando as normas ISO 9001 e 14001 até 2026. Essa padronização reforça a gestão da qualidade e ambiental, ao mesmo tempo em que melhora a eficiência entre unidades na rede finlandesa de carros usados da Veho, elevando a qualidade dos dados e a consistência dos relatórios.
- Março de 2026: a Kamux publica o Relatório Anual de 2025, detalhando 57.518 carros vendidos em 2025 e receita de 875,9 milhões de EUR. O relatório reforça a escala e a trajetória de lucratividade da Kamux nos canais organizados de carros usados finlandeses, o que pode influenciar o posicionamento competitivo e as decisões de financiamento em todo o mercado.
- Fevereiro de 2026: a Kamux aumenta o número total de ações em seu programa de recompra de ações. Isso destaca a disciplina de capital e pode moldar as expectativas baseadas em ações entre compradores e vendedores no setor finlandês de carros usados.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado inclui o valor dos veículos de passeio usados vendidos na Finlândia por meio de canais organizados e não organizados, contabilizados pelo valor da transação pago pelo comprador no ano da venda.
Exclusões do escopo: Este dimensionamento não inclui vendas de veículos novos, motocicletas ou veículos comerciais pesados. Também exclui serviços não relacionados a veículos quando faturados separadamente, como reparos e serviços de detalhamento avulsos.
Visão Geral da Segmentação
- Por Tipo de Veículo
- Hatchbacks
- Sedans
- Veículos Utilitários Desportivos (SUVs)
- Veículos Multiusos (MPVs)
- Por Tipo de Fornecedor
- Organizado
- Não Organizado
- Por Tipo de Combustível
- Gasolina
- Diesel
- Híbrido (HEV e PHEV)
- Elétrico a Bateria (BEV)
- Outros
- Por Idade do Veículo
- 0 - 2 Anos
- 3 - 5 Anos
- 6 - 8 Anos
- 9 - 12 Anos
- Acima de 12 Anos
- Por Faixa de Preço (USD)
- Abaixo de 5.000
- 5.000 - 9.999
- 10.000 - 14.999
- 15.000 - 19.999
- 20.000 - 29.999
- Acima de 30.000
- Por Canal de Vendas
- Online
- Offline
- Por Propriedade
- Revenda de Primeiro Proprietário
- Múltiplos Proprietários
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual do modelo, principalmente em relação ao parque de veículos da Finlândia, tendências de posse de veículos usados, fluxos de importação e o ambiente de precificação mais amplo que afeta a demanda por carros usados. Conjuntos de dados públicos e publicações oficiais foram revisados primeiramente para que a lógica de mercado permaneça explicável e reproduzível.
As principais fontes incluíram estatísticas abertas e publicações de organismos como o Statistics Finland, publicações do registro de veículos da Traficom e estatísticas de transporte e comércio em nível da UE, incluindo o Eurostat. Também foram revisadas tabelas de comércio no estilo alfandegário para fluxos de automóveis de passeio. Em paralelo, publicações de bancos centrais e dados de inflação foram utilizados para contexto macroeconômico, e foram revisados relatórios anuais de empresas listadas, apresentações para investidores e imprensa automotiva de reputação para embasar tendências de canais e comentários sobre precificação. Em alguns casos, assinaturas pagas de dados financeiros e notícias de empresas, sinais de embarques de importação e exportação e conjuntos de dados de parque e vendas de veículos foram utilizados para verificar a direção e preencher lacunas. Esta lista documental é ilustrativa, e fontes adicionais também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar como a precificação de carros usados é definida, como são as restrições de estoque em todo o país e como a demanda se desloca entre veículos de combustão interna (ICE), híbridos e veículos elétricos a bateria. Esses pontos foram discutidos com grupos de revendedores, varejistas independentes, marketplaces, partes interessadas em frotas e leasing, e participantes ligados a financiamento e seguros. O objetivo era confirmar os intervalos de premissas e corrigir eventuais vieses identificados na pesquisa documental.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 14% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 27% |
| Participantes menores: 14% | Gerentes: 59% |
Dimensionamento de Mercado e Previsão
O dimensionamento central parte de uma reconstrução de demanda de cima para baixo, em que os registros e os sinais de mudança de titularidade são traduzidos em volumes de transações de veículos usados. Esses volumes são então precificados por meio de uma curva de preço médio de venda (ASP) que reflete o mix. Para manter os totais fundamentados, o resultado foi corroborado por verificações seletivas de baixo para cima, como amostragem da taxa de execução de vendas no nível do varejista, verificações de canal sobre faixas de preço anunciadas e verificações de sanidade de volume para valor em relação às divulgações financeiras disponíveis.
Os insumos que mais influenciaram o modelo foram o parque de automóveis de passeio da Finlândia e seu perfil etário, a atividade de transferência de carros usados e importações, as mudanças no mix por tipo de combustível (especialmente a participação de híbridos e elétricos a bateria), o comportamento observado de preço de listagem para transação e os sinais de acessibilidade ao financiamento vinculados a taxas de juros e inflação. Para a previsão, foi aplicada uma análise de cenários em torno da normalização da oferta e do resfriamento de preços, e foi utilizado suavização de séries temporais para manter os movimentos ano a ano realistas em vez de abruptos. Onde a visibilidade de baixo para cima era limitada, as lacunas foram tratadas aplicando-se intervalos conservadores de penetração por canal e faixas etárias, e essas premissas foram então reavaliadas por meio do feedback de especialistas.
Ciclo de Validação de Dados e Atualização
Os resultados foram validados por meio de diversas verificações para garantir que o valor final esteja alinhado com os sinais do mundo real. Comparamos os volumes unitários implícitos e os ASPs com indicadores independentes, incluindo atividade relacionada a registros, variação do parque de veículos e intensidade de importações, e então sinalizamos os valores discrepantes no nível do segmento para revisão.
Antes da aprovação final, o modelo passou por um processo de revisão analítica em múltiplas etapas, no qual as premissas foram questionadas e o recontato foi acionado caso uma variável-chave se movesse fora de um intervalo acordado. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes afetam a precificação, a oferta ou a demanda do consumidor. Antes da entrega, uma revisão final é concluída para que os números reflitam os pontos de dados mais recentes disponíveis.
Tamanho do Mercado de Carros Usados da Finlândia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para carros usados na Finlândia podem diferir entre as fontes, mesmo quando visam medir o mesmo conceito subjacente, porque a base de precificação, o momento e o que é contabilizado como transação nem sempre estão alinhados. As variações também decorrem de como cada estudo trata as importações e as vendas informais, e se o valor é modelado a partir de transferências reais ou inferido a partir de listagens.
Na prática, a dispersão é frequentemente explicada pela cadência de atualização e pelo momento da taxa de câmbio — por exemplo, qual média anual de câmbio é utilizada — além da lógica de ASP que acompanha as mudanças reais de mix ou assume uma trajetória de preço constante. Quando verificamos novamente a atividade de transferência em relação aos volumes implícitos e atualizamos a curva de ASP com sinais recentes de mercado, a estimativa acompanha mais de perto o conjunto de transações. Esta é uma das razões pelas quais o número da Mordor Intelligence pode diferir de valores construídos a partir de instantâneos de preços mais antigos ou de categorias mais amplas de gastos automotivos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,66 bilhões de USD (2025) | |
| Associação Setorial A | 12,40 bilhões de USD (2025) | Normalmente reflete apenas o volume de negócios reportado pelo lado dos revendedores, o que pode deixar de capturar as transferências entre particulares e pode subestimar o valor quando veículos mais novos e modelos eletrificados representam uma parcela maior das transações. |
| Publicação Especializada B | 15,10 bilhões de USD (2025) | Frequentemente utiliza preços anunciados e contagens de listagens como proxy para transações, o que pode superestimar o valor quando descontos, tempo de venda e mix por faixa etária não são ajustados para os preços de venda realizados. |
Em geral, a tabela mostra que as maiores diferenças decorrem de se o valor da transação é construído a partir de atividade verificada de mudança de titularidade e de uma curva de ASP atualizada, ou inferido a partir de volume de negócios parcial e proxies baseados em listagens. Ao manter as etapas do modelo rastreáveis à atividade unitária, ao mix e às verificações de precificação, o tamanho final do mercado é mais fácil de replicar e testar sob estresse pelos tomadores de decisão.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado finlandês de carros usados?
O mercado vale USD 14,55 bilhões em 2026 e está projetado para atingir USD 19,98 bilhões até 2031.
Qual é o tipo de veículo com crescimento mais rápido no espaço de carros usados da Finlândia?
Os SUVs lideram o crescimento com um CAGR previsto de 9,05% até 2031, mesmo que os hatchbacks permaneçam os líderes em volume.
Quão dominantes são os canais de vendas online para carros usados na Finlândia?
As plataformas online já representam 64,12% das transações e estão a expandir-se a um CAGR de 9,19%.
Qual é o impacto dos veículos elétricos no mercado secundário?
Os modelos elétricos a bateria crescem a um CAGR de 11,78%, apoiados pelo aumento dos volumes de devoluções de leasing e pela melhoria da infraestrutura de carregamento.
Como estão as taxas de juro europeias mais elevadas a influenciar as compras de carros usados?
Os custos de financiamento elevados suprimiram temporariamente a procura entre os compradores sensíveis ao preço, embora o início da redução de taxas pelo Banco da Finlândia no início de 2025 possa reacender as transações financiadas.