
Tamanho e Participação do Mercado de Fibras Ecológicas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
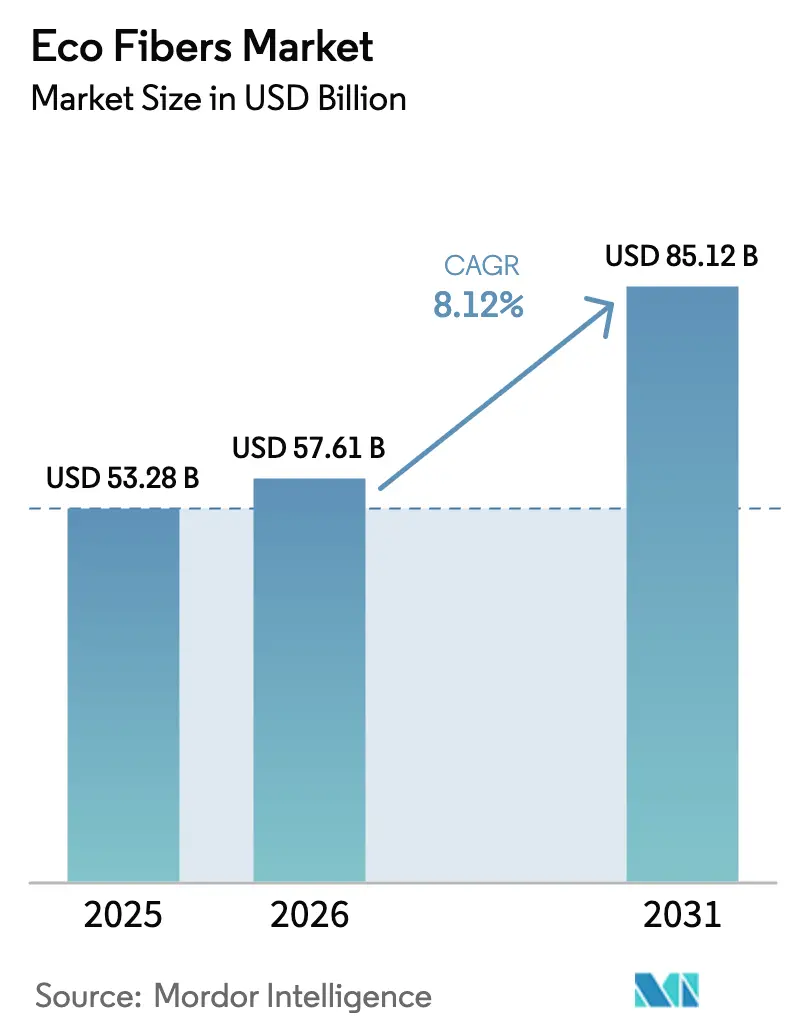
| Tamanho do Mercado (2026) | 57.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 85.12 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.12 % |
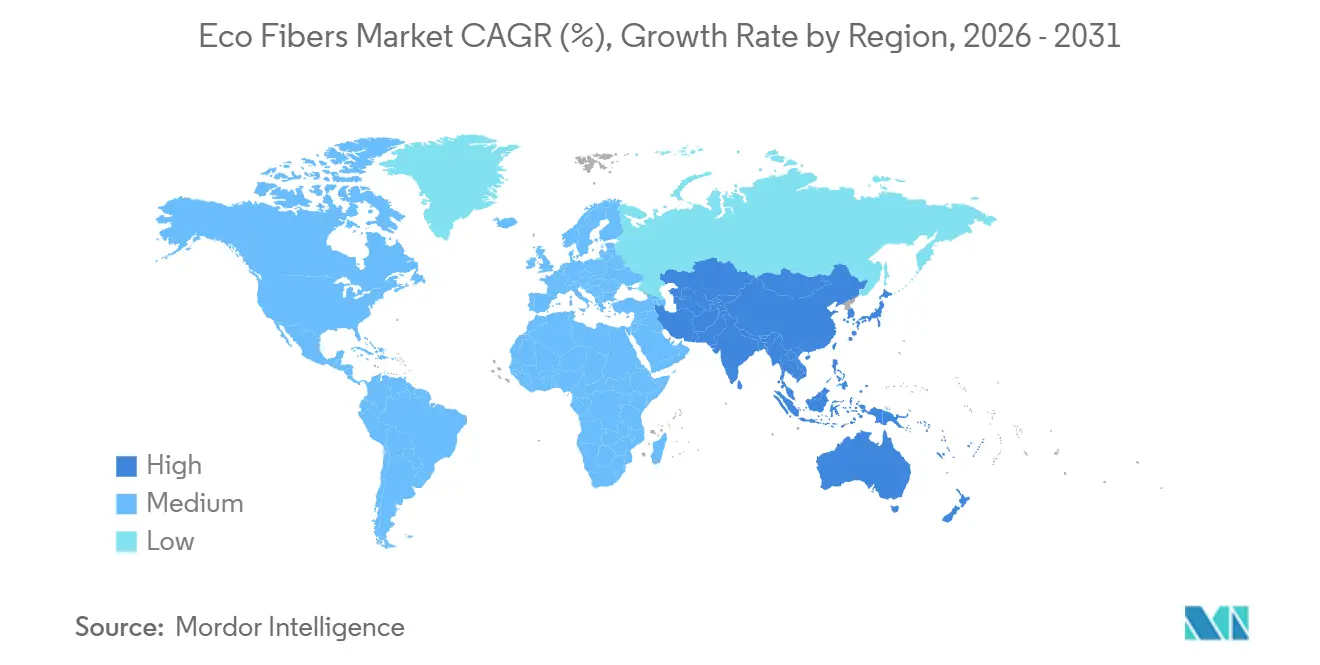
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
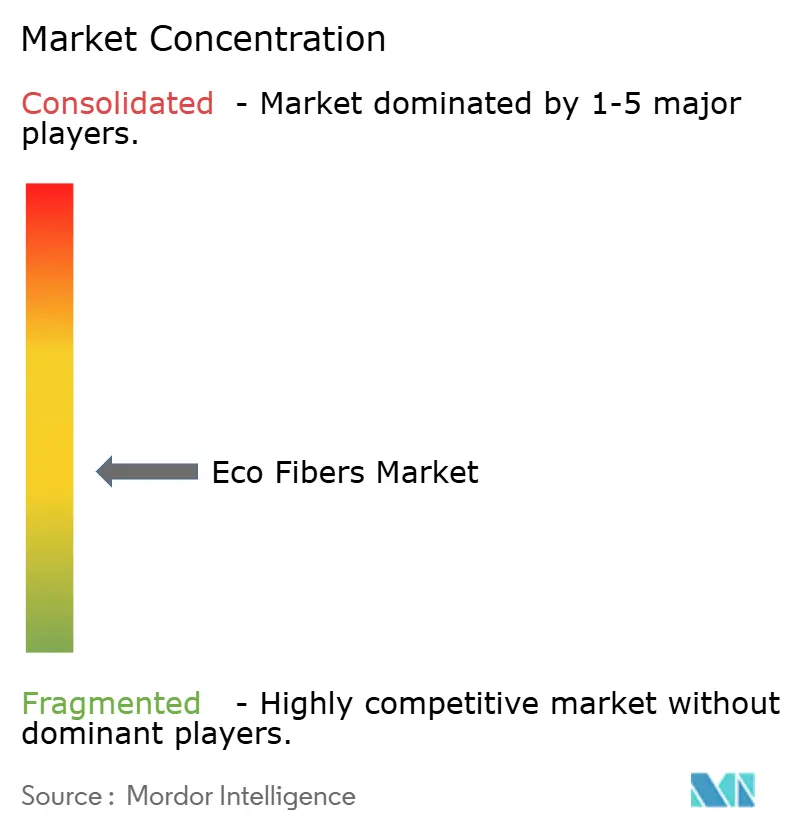
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fibras Ecológicas por Mordor Intelligence
O tamanho do Mercado de Fibras Ecológicas está projetado para expandir de USD 53,28 bilhões em 2025 e USD 57,61 bilhões em 2026 para USD 85,12 bilhões até 2031, registrando um CAGR de 8,12% entre 2026 e 2031. Mudanças rápidas nas políticas, notadamente os mandatos de Responsabilidade Estendida do Produtor da União Europeia, estão redefinindo os modelos de aquisição e transformando o fornecimento de fibras recicladas em uma atividade estratégica em vez de transacional. Grupos de moda rápida começaram a firmar acordos de fornecimento plurianuais que garantem volumes de fibras recicladas e rastreabilidade, reduzindo o risco de disponibilidade de matéria-prima e apoiando a estabilidade de preços. Inovações de processo em lyocell de baixo impacto, expansão de matérias-primas de resíduos agrícolas e a comercialização de sistemas automatizados de passaporte digital estão ampliando ainda mais as oportunidades de adoção. Ao mesmo tempo, preços premium para poliéster reciclado e algodão, juntamente com regras iminentes sobre desprendimento de microfibras, ameaçam moderar a penetração de curto prazo em segmentos sensíveis ao preço. A dinâmica competitiva favorece produtores que integram biomassa upstream com instalações de fiação downstream, uma vantagem estrutural mais visível na Ásia-Pacífico, que já responde por mais da metade da produção global de fibras ecológicas.
Principais Conclusões do Relatório
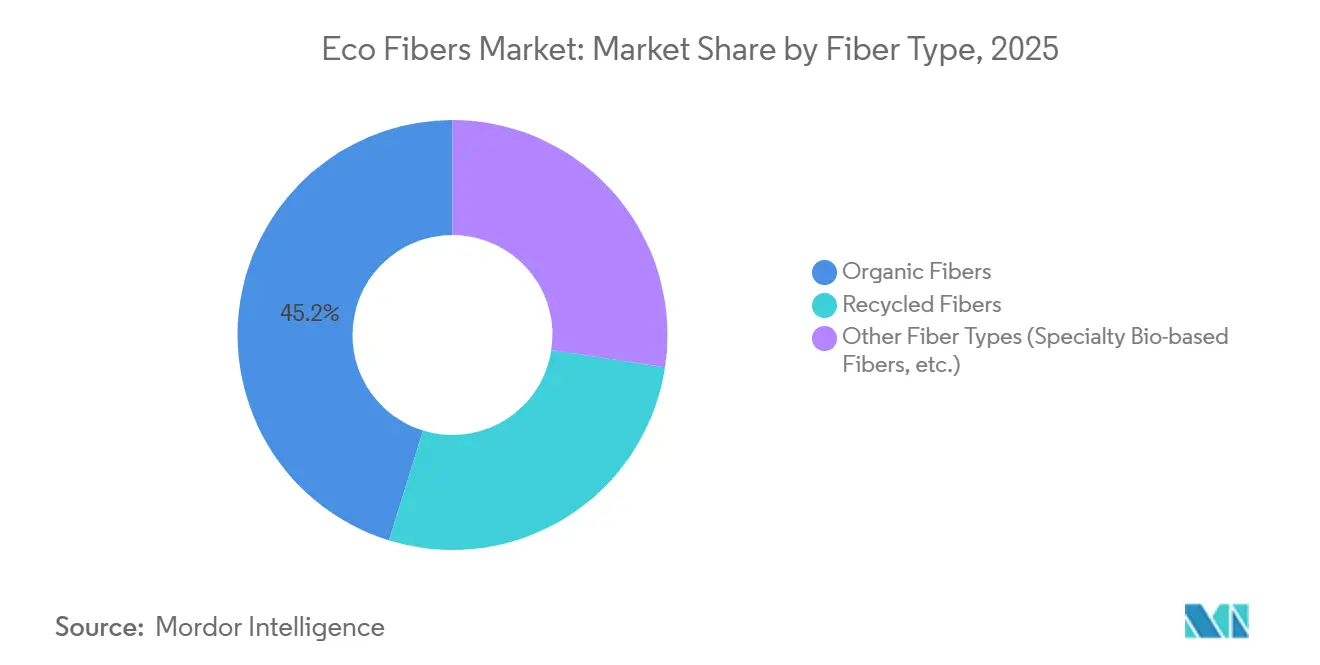
- Por tipo de fibra, as fibras orgânicas lideraram com 45,22% da participação do mercado de fibras ecológicas em 2025 e estão projetadas para registrar o CAGR mais rápido de 9,72% até 2031.
- Por matéria-prima de origem, os insumos de base vegetal capturaram 55,18% da participação de receita em 2025 e estão previstos para expandir a um CAGR de 9,26% até 2031.
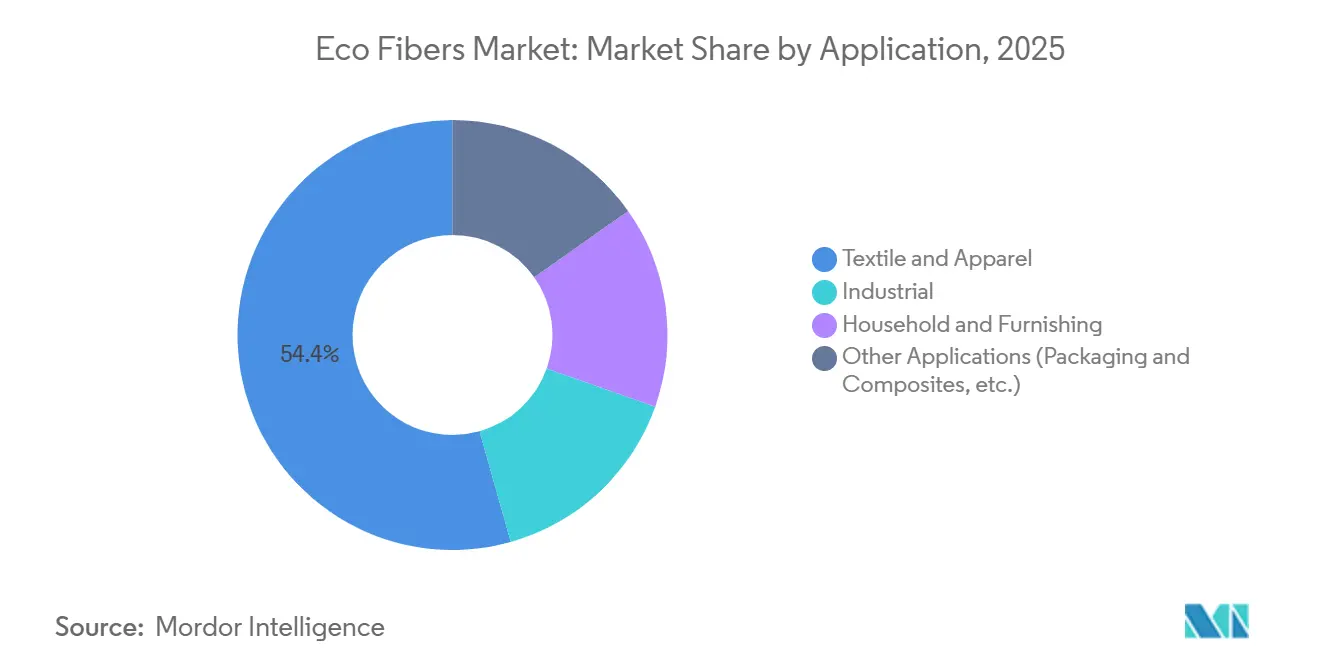
- Por aplicação, o segmento têxtil e de vestuário deteve 54,36% do tamanho do mercado de fibras ecológicas em 2025, enquanto outras aplicações, incluindo embalagens e compósitos, estão avançando a um CAGR de 9,24% até 2031.
- Por geografia, a Ásia-Pacífico comandou 53,24% da participação de receita em 2025 e está definida para manter um CAGR de 8,12%, refletindo cadeias de suprimentos integradas da agricultura à fiação.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das marcas de moda rápida adotando poliéster reciclado | +2.1% | Global, mais forte na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Responsabilidade Estendida do Produtor (REP) da UE impulsionando a circularidade de fibras | +2.3% | Europa, com repercussão no Reino Unido e América do Norte | Médio prazo (2-4 anos) |
| Comercialização de tecnologia inovadora de lyocell spun-bond de baixo impacto | +1.4% | Áustria, China, Índia | Médio prazo (2-4 anos) |
| Fibras de base biológica com carbono negativo provenientes de resíduos agrícolas | +1.2% | Índia, China, ASEAN, América do Sul | Longo prazo (≥ 4 anos) |
| Mandatos automatizados de rastreabilidade de fibras e passaporte digital | +0.9% | Europa obrigatório, América do Norte voluntário | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Marcas de Moda Rápida Adotando Poliéster Reciclado
Os principais varejistas de vestuário estão convertendo compromissos aspiracionais em contratos vinculantes que garantem volumes de poliéster pós-consumo por cinco a sete anos. O acordo de dezembro de 2025 da H&M com a Recover sublinha a disposição de trocar flexibilidade de compra por rastreabilidade assegurada e bloqueios de preço. Marcas de médio porte como a ONLY seguiram em setembro de 2025, incorporando fios reciclados em coleções principais em vez de linhas cápsula limitadas. Esses compromissos encurtam os períodos de retorno dos investimentos em reciclagem química e incentivam os fornecedores a escalar a capacidade na Europa e na Ásia-Pacífico. Marcas com insumos assegurados agora destacam metas de emissões baseadas em ciência e pegadas de carbono em nível de produto, acentuando a lacuna reputacional com os retardatários que ainda dependem de compras no mercado spot. A tendência está produzindo um mercado de fibras ecológicas bifurcado, no qual empresas com fornecimento assegurado podem exigir espaço premium nas prateleiras, enquanto outras enfrentam escrutínio de greenwashing sob as leis emergentes de devida diligência.
Responsabilidade Estendida do Produtor (REP) da UE Impulsionando a Circularidade de Fibras
A Diretiva-Quadro de Resíduos revisada, em vigor desde outubro de 2025, obriga os estados-membros a lançar esquemas de REP têxtil até abril de 2028, tornando as marcas financeiramente responsáveis pela coleta e reciclagem [1]Comissão Europeia, "Regulamento de Ecodesign para Produtos Sustentáveis," europa.eu. A ecomodulação de taxas vincula encargos mais baixos a peças de vestuário projetadas para recuperação de material único, incentivando a demanda por fibras que simplificam o desmonte. A coleta separada obrigatória proíbe o descarte de têxteis em fluxos de resíduos mistos, aumentando a disponibilidade de matéria-prima para plantas de reciclagem mecânica e química. Os Passaportes Digitais de Produto sob o Regulamento de Ecodesign para Produtos Sustentáveis incorporam códigos QR que revelam o tipo de fibra, aditivos químicos e rotas de reciclagem. A arquitetura já está influenciando políticas fora da UE: o Reino Unido abriu consultas e a Califórnia está elaborando um projeto de lei comparável. Consequentemente, os custos de conformidade e os padrões de design estão se internacionalizando, empurrando marcas em todo o mundo em direção a fibras prontas para a circularidade e cadeias de suprimentos verificáveis.
Comercialização de Tecnologia Inovadora de Lyocell Spun-Bond de Baixo Impacto
O lançamento pela Lenzing AG em outubro de 2025 do TENCEL Lyocell HV100 posiciona o lyocell de alto volume como um substituto competitivo em custo para o algodão e o poliéster em higiene, filtração e têxteis para o lar [2]Lenzing AG, "Lançamento do TENCEL Lyocell HV100," lenzing.com. As rotas de spun-bond omitem a tecelagem tradicional, reduzindo o consumo de energia e as despesas de capital. Anteriormente, em janeiro de 2025, a Lenzing AG ampliou sua linha Lyocell Fill para cama e estofados, sinalizando uma expansão para segmentos domésticos duráveis. O desenvolvimento conjunto com a TreeToTextile desde 2024 visa a polpação sem madeira, que reduz a pressão sobre o uso da terra e a volatilidade da matéria-prima. Iniciativas paralelas da Plantae Technologies e da Zylotex aplicam celulose de cânhamo a solventes de circuito fechado, reduzindo as pegadas de pesticidas e irrigação. Auditorias independentes de avaliação do ciclo de vida sob a norma ISO 14040 estão se tornando pré-requisitos para a adoção por marcas, tornando os dados ambientais transparentes tão críticos quanto o custo por quilograma.
Fibras de Base Biológica com Carbono Negativo Provenientes de Resíduos Agrícolas
O Quadro de Certificação de Remoção de Carbono adotado em dezembro de 2024 estabelece como os produtos de base biológica podem obter créditos negociáveis pelo carbono sequestrado, recompensando diretamente as fibras feitas de palha de arroz, palha de trigo ou bagaço de cana-de-açúcar. Produtores na Índia e na China estão pilotando registros em blockchain que verificam a adicionalidade e o armazenamento de longo prazo, pré-requisitos para a emissão de créditos. As matérias-primas de resíduos agrícolas também reduzem a queima a céu aberto, diminuindo as emissões de metano que carregam alto potencial de aquecimento global. Embora a verificação ainda implique altos custos de transação, a perspectiva de monetização está incentivando os desenvolvedores de projetos a co-localizar fábricas de fibras próximas a cinturões agrícolas, minimizando a logística custosa de biomassa. A liquidez de créditos permanece escassa, atrasando um impacto significativo no resultado final até 2028, mas as compras antecipadas por casas de moda europeias já estão financiando estudos de viabilidade para instalações de 100 kt por ano.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacuna de preços premium em relação às fibras convencionais | -1.8% | Global, mais aguda nas economias emergentes | Curto prazo (≤ 2 anos) |
| Legislação iminente sobre desprendimento de microfibras | -0.7% | Europa e Califórnia liderando | Médio prazo (2-4 anos) |
| Infraestrutura de reciclagem limitada para têxteis misturados | -1.1% | Grave na Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Lacuna de Preços Premium em Relação às Fibras Convencionais
O poliéster reciclado e o algodão atualmente apresentam aumentos de preço de 15 a 30% em relação aos equivalentes virgens, pressionando as margens dos varejistas que atendem consumidores sensíveis ao custo. A coleta, triagem e processamento ainda carecem de economias de escala, especialmente em mercados onde os sistemas municipais de resíduos permanecem informais. Os inovadores em reciclagem química prometem paridade de custos ao produzir resultados de qualidade virgem, mas os obstáculos de contaminação de matéria-prima e recuperação de solventes atrasaram as implantações em escala total. A discrepância é mais evidente no Sul da Ásia e na África Subsaariana, onde o poder de compra das famílias limita a disposição de absorver preços mais elevados. Até que as plantas de processamento atinjam um volume que reduza os custos unitários abaixo dos benchmarks de fibras virgens, a adoção se concentrará nas economias desenvolvidas, onde a conformidade regulatória ou a reputação da marca compensa o preço premium.
Legislação Iminente sobre Desprendimento de Microfibras
Os legisladores estão focando na poluição por microfibras sintéticas, com a França já exigindo filtração em novas máquinas de lavar e a Califórnia prestes a seguir o mesmo caminho. Cada peça de vestuário de poliéster pode desprender centenas de milhares de filamentos de microplástico por lavagem, contaminando cursos d'água e sistemas alimentares. As regras propostas visam tanto correções em nível de produto, como tecidos mais apertados, quanto mandatos para eletrodomésticos que exigem filtros internos ao tambor. A conformidade adiciona despesas de capital e de pesquisa e desenvolvimento para os produtores de poliéster reciclado, potencialmente erodindo sua vantagem de preço sobre os fios virgens. As alternativas celulósicas desfrutam de uma vantagem de biodegradabilidade, mas ainda enfrentam escrutínio sobre a toxicidade dos solventes na produção de viscose. A fragmentação regulatória complica os lançamentos de produtos, pois as marcas globais devem projetar de acordo com o padrão aplicável mais rigoroso, tornando efetivamente os requisitos da UE e da Califórnia as linhas de base mundiais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fibra:
A Dominância Orgânica Ancora o CrescimentoAs fibras orgânicas capturaram 45,22% da participação do mercado de fibras ecológicas em 2025, expandindo-se mais rapidamente do que o mercado mais amplo de fibras ecológicas a um CAGR de 9,72% até 2031. Esse desempenho reflete as percepções dos consumidores sobre estética natural e biodegradabilidade, que reforçam a narrativa das marcas em torno do bem-estar e das credenciais ambientais. O segmento é liderado pelo algodão orgânico, cânhamo e linho, cada um beneficiando-se de uma infraestrutura agrícola consolidada que exige adaptação mínima de processamento. As fibras recicladas, embora menores em volume absoluto, representam o grupo em crescimento, impulsionadas por incentivos políticos e avanços tecnológicos que elevam o desempenho a níveis equivalentes aos virgens. Opções especiais de base biológica provenientes de algas, micélio e celulose bacteriana conquistam nichos de alta margem em streetwear de luxo e vestuário esportivo de alto padrão.
Os pipelines de inovação estão estendendo o alcance das fibras orgânicas para categorias sensíveis ao preço. A variante de lyocell de alto volume da Lenzing AG demonstra como o refinamento de processos pode reduzir o custo por quilograma e desbloquear aplicações de mercado de massa. As vantagens de conformidade com o Passaporte Digital também favorecem os insumos orgânicos porque reduzem a complexidade dos dados relacionados a auxiliares químicos. No entanto, a competição pelo uso da terra com culturas alimentares e de biocombustíveis, agravada pelas oscilações de rendimento impulsionadas pelo clima, representa uma restrição latente à escalabilidade. As fibras recicladas mitigam a tensão sobre o uso da terra, mas dependem de redes de coleta subdesenvolvidas, especialmente fora da Europa e da América do Norte. Os materiais de base biológica de nicho atraem financiamento de capital de risco, mas a comercialização depende de melhorias no rendimento da fermentação e de projetos de plantas que alcancem paridade de custo abaixo de USD 3 por quilograma.


Por Matéria-Prima de Origem:
Materiais de Base Vegetal LideramAs matérias-primas de base vegetal detiveram uma participação de 55,18% do valor de 2025 e estão previstas para crescer a um CAGR de 9,26%, espelhando a crescente demanda por algodão, bambu e polpa de madeira gerenciada de forma sustentável. Sistemas de certificação como FSC e PEFC tornaram-se filtros obrigatórios de aquisição para marcas convencionais. As matérias-primas de resíduos agrícolas — palha de arroz, palha de trigo e bagaço de cana-de-açúcar — estão emergindo como insumos de custo negativo onde os governos desestimulam a queima a céu aberto. As fibras de base animal, incluindo lã e seda, mantêm posicionamento premium, mas enfrentam ventos contrários éticos e regulatórios em vários mercados de alta renda. Os insumos de resíduos sintéticos, principalmente garrafas PET, representam a categoria de escalonamento mais rápido à medida que as linhas de reciclagem mecânica e química aumentam na China, nos Estados Unidos e no Norte da Europa.
Os pilotos de lyocell à base de cânhamo da Plantae Technologies e da Zylotex sugerem que culturas de crescimento rápido com menores insumos podem ocupar segmentos de moda de preço médio assim que a recuperação de solventes atingir eficiência comercial. A monetização de créditos de carbono sob o quadro da UE deverá melhorar a economia dos projetos para plantas de resíduos agrícolas a partir de 2028. As fibras de base animal enfrentam um duplo desafio de custos voláteis de pastagens e proibições impulsionadas por ativistas sobre peles e couros exóticos. A economia das matérias-primas de resíduos sintéticos se correlaciona com os preços do petróleo bruto; quando os preços do PET virgem caem, os prêmios do PET reciclado aumentam e desaceleram a demanda. Em última análise, a diversificação de portfólio em múltiplas matérias-primas está emergindo como a proteção contra a volatilidade do fornecimento e o risco de políticas.
Por Aplicação:
Dominância Têxtil com Impulso Não TêxtilO segmento têxtil e de vestuário comandou 54,36% do tamanho do mercado de fibras ecológicas em 2025, impulsionado pelo athleisure, pelos ciclos de reabastecimento da moda rápida e pelas casas de luxo que integram métricas de circularidade ao valor da marca. As equipes de aquisição corporativa agora estão incorporando limites mínimos de conteúdo reciclado nos cartões de pontuação de fornecedores, garantindo visibilidade estável da demanda. Os usos finais industriais — geotêxteis, interiores automotivos, meios de filtração — estão ganhando participação à medida que os fabricantes de equipamentos originais descarbonizam os portfólios de produtos em linha com as metas de emissões de Escopo 3. A demanda doméstica e de mobiliário permanece estável, caracterizada por ciclos de substituição mais longos que se adequam a misturas de fibras ecológicas duráveis e de maior preço. Outras aplicações, notadamente embalagens rígidas e flexíveis, bem como biocompósitos, estão projetadas para crescer a um CAGR de 9,24% até 2031, superando a média têxtil à medida que as proibições de plásticos de uso único proliferam.
A extensão pela Lenzing AG do Lyocell Fill para cama e estofados evidencia como a diversificação em especialidades contrabalança a compressão de margens no vestuário. Os compradores de embalagens valorizam a compostabilidade e a compatibilidade com salas limpas, atributos que os filmes à base de celulose oferecem. Os produtores de compósitos nos setores automotivo e de construção estão especificando reforço de fibras naturais para reduzir o peso dos veículos e o carbono incorporado. Embora o vestuário comande a liderança em volume, é o mais elástico ao preço, levando as marcas a equilibrar sustentabilidade com acessibilidade. Os compradores industriais, por outro lado, justificam os prêmios de fibras ecológicas por meio de economias no custo total de propriedade, como taxas de aterro mais baixas ou créditos de conformidade regulatória. Os segmentos domésticos e de mobiliário distribuem os custos iniciais mais elevados ao longo de períodos de uso mais longos, estabilizando a demanda mesmo quando o giro é mais lento.
Análise Geográfica
Mercado de Fibras Ecológicas da APAC
A Ásia-Pacífico controlou 53,24% da receita de 2025 e lidera o mercado mais amplo de fibras ecológicas com um CAGR de 8,12% até 2031. Os clusters têxteis orientados para exportação da China estão integrando linhas de poliéster reciclado para atender aos padrões de fornecimento europeus e norte-americanos, enquanto marcas domésticas de artigos esportivos adotam o lyocell para diferenciar a qualidade. A Índia aproveita seu status de maior produtora mundial de algodão orgânico, porém o subinvestimento na coleta pós-consumo limita o volume de reciclagem. Japão e Coreia do Sul estão pilotando instalações de reciclagem química que convertem resíduos de fibras mistas em matéria-prima de qualidade virgem, posicionando ambos os países como licenciadores de tecnologia em toda a ASEAN. Vietnã e Bangladesh, favorecidos pelos custos de mão de obra competitivos, estão atraindo fábricas de fiação de fibras ecológicas greenfield, embora os gastos com conformidade estejam reduzindo as vantagens salariais.
Mercado de Fibras Ecológicas da Europa
A Europa ocupa o segundo lugar em valor e cresce em paralelo, impulsionada pelas taxas obrigatórias de EPR e pelas regras do Passaporte Digital de Produto de outubro de 2025. Alemanha, França e Itália abrigam inovadores em fibras especiais e centros avançados de reciclagem, enquanto a Lenzing, da Áustria, ancora a liderança regional em lyocell. Os altos preços de energia, no entanto, reduzem a competitividade de custos da Europa na reciclagem de poliéster commodity, redirecionando a expansão para celulósicos de alto valor e pesquisa e desenvolvimento colaborativos em despolimerização enzimática. Os países da Europa Oriental estão atraindo projetos de nearshoring de marcas ocidentais interessadas em reduzir os prazos de entrega e as emissões de transporte rodoviário.
Mercado de Fibras Ecológicas da América do Norte
A América do Norte detém um mercado de fibras ecológicas menor, porém de crescimento acelerado, concentrado nos Estados Unidos, com foco em athleisure, vestuário outdoor e artigos para o lar. A potencial regulamentação de microfibras da Califórnia está direcionando as marcas para alternativas celulósicas e estimulando o interesse em capacidade de reciclagem onshore. O Canadá avança com regulamentações semelhantes e financia projetos-piloto de compósitos à base de celulose para aplicações automotivas. O México atrai operações de costura em nearshore que exploram os corredores de tarifa zero do USMCA e prazos de entrega mais curtos.
Mercado de Fibras Ecológicas da América do Sul e do Oriente Médio e África
A participação da América do Sul é modesta e concentrada no Brasil, onde o bagaço de cana-de-açúcar sustenta projetos em estágio inicial de resíduos agrícolas, embora a volatilidade cambial e as restrições logísticas retardem o aumento de escala. O Oriente Médio e a África permanecem como produtores incipientes de fibras ecológicas; o algodão de fibra longa do Egito e os parques de confecção da Etiópia oferecem pontos de entrada, mas os fluxos de capital dependem da estabilidade política e da continuidade do acesso comercial à UE e aos Estados Unidos.

Análise da cadeia de valor
A cadeia de valor das ecofibras começa com a origem e a qualificação da matéria-prima, abrangendo pasta de madeira certificada FSC/PEFC para MMCFs, resíduos agrícolas (palha de arroz, palha de trigo, bagaço) e resíduos sintéticos, como PET pós-consumo e poliamida. A matéria-prima passa então por triagem e pré-processamento (coleta, classificação, descontaminação), seguidos das rotas de conversão: reciclagem mecânica para fluxos de material único relativamente limpos, e vias químicas ou enzimáticas para têxteis mistos ou contaminados. Detentores de tecnologia upstream e fornecedores de intermediários estão cada vez mais visíveis na cadeia, incluindo iniciativas de poliéster têxtil-para-têxtil (Loop Industries) e plataformas de despolimerização de nylon (Samsara Eco), além de intermediários de base biológica, como a Qore (uma joint venture da Cargill), que fornece blocos de construção para elastano em parceria com a The LYCRA Company.
As etapas intermediárias incluem polimerização e preparação de solventes e formação de fibras (fiação por fusão para sintéticos, fiação por solvente em circuito fechado para lyocell), seguidas de acabamento e fiação de fios, tricotagem e tecelagem ou conversão em não tecidos, e finalmente sourcing de marcas, distribuição e varejo. Os pontos de controle estratégico estão se deslocando para (1) rastreabilidade e captura de dados para conformidade no estilo Digital Product Passport, o que está levando fábricas e recicladores a fornecer verificação em nível de lote, e (2) contratos de compra garantidos que reduzem o risco de adições de capacidade e melhoram a utilização. Os principais gargalos incluem infraestrutura limitada para triagem e reciclagem de têxteis mistos, variabilidade climática nas colheitas florestais e agrícolas certificadas, e dependência de solventes específicos e do desempenho de recuperação de solventes em processos do tipo lyocell. Hubs regionais e de nearshoring também estão surgindo em resposta a requisitos logísticos e de conformidade, exemplificados pela joint venture de algodão reciclado estabelecida pela Recover e pela Intradeco em El Salvador (maio de 2025) e pelo programa Morocco Textile Circularity, apoiado pela IFC, que destaca um pipeline de investimentos para escalar a capacidade de matéria-prima e processamento circular (divulgado em julho de 2026).
Cenário Competitivo
O mercado de fibras ecológicas é moderadamente fragmentado. O investimento da Grasim Industries Limited em pré-tratamento enzimático e a expansão da Sateri para recuperação de solventes em circuito fechado sublinham as estratégias dos incumbentes para defender a participação por meio de atualizações técnicas. Start-ups de reciclagem química como Renewcell, Eastman Chemical Company e Circular Systems S.P.C. visam a lacuna de desempenho na reciclagem de têxteis misturados, prometendo fios equivalentes aos virgens a partir de resíduos pós-consumo assim que a escala se materializar. No entanto, a intensidade de capital, a variabilidade da qualidade da matéria-prima e os longos processos de licenciamento diluem o potencial disruptivo de curto prazo.
Conversores de resíduos agrícolas como Ananas Anam (couro de folha de abacaxi) e Natural Fiber Welding Inc. (couro de base vegetal) ocupam nichos de produtos premium onde a narrativa de sustentabilidade comanda margens de dois dígitos. Escalar além do luxo em pequenos lotes requer paridade de custos com o couro curtido ao cromo, um obstáculo improvável de ser superado antes de 2029. Os mandatos de rastreabilidade digital recompensam as empresas verticalmente integradas que podem simplificar a captura de dados; Lenzing AG e Sateri já incorporam identificadores em nível de fibra compatíveis com os ecossistemas de passaporte da UE que estão por vir. Espaços em branco permanecem na despolimerização de têxteis misturados e na verificação rápida de conteúdo por espectro, campos que atraem fundos de capital de risco e de capital de risco corporativo.
Olhando para o futuro, a aceleração tecnológica, a harmonização regulatória e o aumento dos preços do carbono favorecem grupos diversificados com balanços patrimoniais sólidos. Espera-se consolidação em torno do conhecimento em reciclagem, contratos de matéria-prima e prontidão para o passaporte digital, com fiandeiros independentes de médio porte enfrentando decisões de aquisição ou especialização.
Líderes do Setor de Fibras Ecológicas
Lenzing AG
Grasim Industries Limited
Teijin Frontier Co., Ltd.
Sateri
Tangshan Sanyou Xingda Chemical Fiber CO., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fibras Ecológicas
- Ananas Anam
- Bast Fibre Technologies Inc.
- Bcomp
- Circular Systems S.P.C.
- Eastman Chemical Company
- ECOLOGICAL FIBERS INC.
- Fulgar S.p.A.
- Grasim Industries Limited
- HYOSUNG TNC
- Interface, Inc.
- Lenzing AG
- Libolon
- Natural Fiber Welding Inc.
- Patagonia, Inc.
- Renewcell
- Sateri
- Tangshan Sanyou Xingda Chemical Fiber CO., Ltd.
- Teijin Frontier Co., Ltd.
- TORAY INDUSTRIES, INC.
- UNIFI, Inc.

Oportunidades de mercado e perspectivas futuras
As oportunidades em espaços vazios estão concentradas na reciclagem escalável de têxtil-para-têxtil para fluxos difíceis de processar (misturas e sintéticos além do PET), e em matérias-primas celulósicas não derivadas de madeira que diversificam o fornecimento além da pasta de madeira. A decisão da Lenzing de se tornar proprietária majoritária da TreeToTextile AB (fevereiro de 2026) fornece um caminho concreto para a industrialização de fibras de celulose de próxima geração, alinhada com a demanda das marcas por MMCFs de menor impacto e maior resiliência da matéria-prima. No lado sintético, a reciclagem de nylon está avançando de projetos-piloto para capacidade de demonstração, apoiada por financiamento com participação de marcas, como a participação da lululemon na Série A de USD 30 milhões da Syntetica (julho de 2026) para desenvolver uma instalação de demonstração de reciclagem de nylon em Clermont-Ferrand, França, criando um caminho de comercialização mais claro para fibras de poliamida regeneradas usadas em roupas de desempenho.
Uma segunda área de oportunidade são os modelos de implantação que reduzem o atrito na adoção, incluindo instalações de reciclagem modulares ou de retrofit, sistemas regionais de coleta e pré-processamento, e cadeias de ferramentas de conformidade digitalmente habilitadas que transformam a rastreabilidade de uma alegação de marketing em um critério de elegibilidade de compra. Consórcios entre setores oferecem um mecanismo visível para escalar operações, exemplificado pela parceria entre HKRITA, Looptworks e Jeanologia para expandir a tecnologia de reciclagem têxtil The Green Machine, com instalações planejadas na Itália e na Turquia (julho de 2026). Ao mesmo tempo, os preços premium das fibras recicladas e a escassez de infraestrutura para têxteis mistos mantêm espaço para players que consigam combinar acesso estável a matérias-primas, capacidade de processamento e dados verificáveis de cadeia de custódia para marcas globais que precisam atender requisitos de circularidade no estilo da UE.
Recent Industry Developments in Mercado de Fibras Ecológicas
- Junho de 2026: A Grasim Industries Limited concluiu uma expansão da capacidade de lyocell em 110.000 toneladas por ano em sua unidade de Harihar, Karnataka, adicionando duas novas linhas de 55.000 TPA. A atualização fortalece as opções de fornecimento integrado para compradores de vestuário e têxteis para o lar que buscam fibras de menor impacto em escala.
- Outubro de 2025: A Lenzing AG lançou o TENCEL Lyocell HV100, uma variante de lyocell de alto volume projetada para aplicações que incluem não tecidos, têxteis para o lar e tecidos industriais. O lançamento do produto ampliou os usos finais endereçáveis do lyocell além do vestuário e apoiou programas de sourcing que exigem MMCFs rastreáveis e de menor impacto.
- Dezembro de 2024: A União Europeia adotou o Carbon Removal Certification Framework, estabelecendo regras sobre como as remoções de carbono podem ser certificadas e creditadas. Isso criou um mecanismo mais claro para que projetos de fibras à base de resíduos agrícolas e outras fibras de base biológica vinculem a produção de material à contabilização de carbono verificada, influenciando estudos de viabilidade para plantas integradas maiores de fibras de base biológica.


Mercado de Fibras Ecológicas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de ecofibras abrange insumos de fibras e fios posicionados como opções de menor impacto, usados em têxteis e em usos técnicos selecionados. O dimensionamento é construído em termos de valor e contabiliza as vendas geradas pelas categorias de fibras orgânicas, recicladas e regeneradas nas principais regiões produtoras e consumidoras.
Exclusões de escopo: Este dimensionamento não trata o vestuário acabado, os têxteis para o lar ou o valor do varejo downstream como parte do mercado de ecofibras, a menos que o valor possa ser claramente vinculado às vendas em nível de fibra.
Visão geral da segmentação
- Por Tipo de Fibra
- Fibras Orgânicas
- Fibras Recicladas
- Outros Tipos de Fibras (Fibras Especiais de Base Biológica, etc.)
- Por Matéria-Prima de Origem
- Base Vegetal
- Base Animal
- Resíduos Sintéticos
- Resíduos Agrícolas
- Por Aplicação
- Têxtil e Vestuário
- Industrial
- Doméstico e Mobiliário
- Outras Aplicações (Embalagens e Compósitos, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para definir a estrutura do mercado e ancorar o modelo a sinais públicos repetíveis. Revisamos fontes como as séries de culturas e fibras da Organização das Nações Unidas para Agricultura e Alimentação, as estatísticas de comércio do UN Comtrade para fibras e fios têxteis, as publicações do International Cotton Advisory Committee e os materiais públicos da Textile Exchange sobre fibras preferidas. Contexto de apoio também foi obtido de artigos revisados por pares sobre impactos do ciclo de vida das fibras e de bancos de dados de patentes que mostram para onde a inovação de materiais está se movendo.
Para manter as premissas realistas, também realizamos verificações usando relatórios anuais de empresas, apresentações a investidores e coberturas de imprensa confiáveis sobre adições de capacidade e alegações de sustentabilidade. Em alguns casos, dados financeiros de empresas de assinatura paga e um banco de dados de importação/exportação em nível de embarque ajudaram a confirmar a direção correta de preços e fluxos comerciais por categoria de fibra. As fontes citadas aqui são apenas ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
As entrevistas primárias focaram em produtores de fibras, fiandeiros, conversores têxteis, equipes de sourcing de marcas e especialistas em sustentabilidade que acompanham a adoção em nível de material. Essas discussões foram usadas para confirmar as faixas de preço por tipo de fibra, a divisão entre fibras orgânicas, recicladas e regeneradas, e curvas de adoção realistas entre vestuário, uso doméstico e mobiliário, e usos industriais nas regiões APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 20% | APAC: 48% |
| Nível médio: 43% | Líderes funcionais/de unidade: 29% | EMEA: 29% |
| Players menores: 22% | Gerentes: 51% | Américas: 23% |
Dimensionamento e Previsão de Mercado
O modelo central é construído usando uma abordagem top-down, na qual a demanda por fibras é reconstruída a partir da atividade de uso final têxtil e técnico, e então filtrada pelas taxas de penetração de ecofibras por aplicação e região. Para manter os totais consistentes com as restrições reais do mercado, corroboramos os resultados com aproximações bottom-up seletivas, incluindo consolidações amostrais de receita de fornecedores, verificações de sanidade baseadas em capacidade para fibras regeneradas, e cálculos simples de volume vezes preço médio de venda para insumos reciclados quando os sinais comerciais públicos são fortes.
Os principais insumos que movem o modelo incluem área plantada e produção para fibras naturais relevantes, disponibilidade de matéria-prima reciclada e taxas de coleta, capacidade instalada e tendências de utilização para fibras regeneradas, fluxos comerciais para os principais códigos de fibras e fios, e mudanças na participação de aplicações entre vestuário, uso doméstico e mobiliário, e usos industriais. A precificação usa preços médios de venda combinados, ajustados por região e tipo de fibra, e então verificados em relação às faixas das entrevistas e aos movimentos observados de matérias-primas. Para as previsões, é usada a análise de cenários, já que o incentivo político, as metas de sourcing das marcas e a infraestrutura de reciclagem podem alterar a velocidade de adoção, e essas variáveis são mais fáceis de testar sob estresse do que assumir como uma linha reta. Quando a cobertura bottom-up é escassa, usamos razões proxy vinculadas a categorias de fibras semelhantes, e depois revalidamos com feedback de especialistas antes da finalização.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são verificados cruzadamente com sinais independentes, como balanças comerciais, anúncios de capacidade e mudanças nas declarações de sourcing de fibras preferidas, para verificar se a direção corresponde ao que o setor está mostrando. Se surgir uma grande variância, as premissas são reabertas, e chamadas de acompanhamento são acionadas sobre a variável específica que está gerando a diferença, na maioria das vezes preço, utilização ou penetração por aplicação.
Antes da aprovação final, o trabalho passa por uma revisão de analista em múltiplas etapas, em que os cálculos são refeitos e os valores discrepantes são rastreados até a lógica de origem. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes inícios de capacidade, mudanças de política ou movimentos acentuados nos custos das principais matérias-primas. Imediatamente antes da entrega, é realizada uma verificação final para que os números reflitam as informações mais recentes disponíveis.
Tamanho do Mercado de Ecofibras da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para ecofibras podem parecer muito diferentes, mesmo quando muitos relatórios fazem referência ao mesmo tema de sustentabilidade. As diferenças geralmente vêm do que é contabilizado como uma ecofibra, de qual ano é tratado como base, e de como a precificação é projetada quando os insumos reciclados e regenerados enfrentam custos voláteis.
A principal diferença vem de se o valor de têxteis e vestuário downstream é misturado ao total. A Mordor Intelligence contabiliza apenas o valor em nível de fibra nas categorias orgânica, reciclada e regenerada, e depois valida a divisão usando verificações de fluxo comercial e indicadores de utilização de capacidade. Outras estimativas também divergem quando aplicam curvas de adoção agressivas com base em metas de marcas sem confirmar limites de fornecimento regional, ou quando o momento da conversão cambial não está alinhado ao ano declarado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 57,61 bilhões de USD (2026) | |
| Consultoria Global A | 50,33 bilhões de USD (2025) | Usa um ano-base diferente e mistura agrupamentos de produtos que podem alterar os totais, especialmente quando ecofibras sintéticas e naturais são combinadas sob rótulos mais amplos e precificadas com uma única tendência combinada. |
| Editora do Setor B | 73,12 bilhões de USD (2026) | Tende a aplicar preços médios de venda implícitos mais altos e premissas de adoção mais rápidas em aplicações de vestuário e uso doméstico, o que pode elevar o valor se as fibras recicladas e regeneradas forem tratadas como premium em todas as regiões. |
Em conjunto, a diferença é explicada principalmente pelo escopo e pela lógica de precificação, e não por simples erros de cálculo. Nossa abordagem mantém o total vinculado a sinais de demanda em nível de fibra e a insumos repetíveis, de modo que as variações possam ser rastreadas de volta à adoção, capacidade, comércio e movimentos de preços ano a ano.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de fibras ecológicas em 2031?
Espera-se que o mercado de fibras ecológicas atinja USD 85,12 bilhões até 2031.
Qual categoria de fibra lidera a demanda global?
As fibras orgânicas respondem pela maior participação, representando 45,22% da receita de 2025.
Com que velocidade o mercado de fibras ecológicas está crescendo?
O setor está se expandindo a um CAGR de 8,12% entre 2026 e 2031.
Qual região comanda a maior participação de receita?
A Ásia-Pacífico lidera com 53,24% das vendas globais de 2025, graças aos ecossistemas integrados de agricultura e manufatura.
Qual tendência de política mais influencia o crescimento futuro?
Os mandatos de Responsabilidade Estendida do Produtor na UE e propostas semelhantes em outras economias estão transformando a circularidade de uma iniciativa voluntária em uma obrigação legal.
Página atualizada pela última vez em:



