
Tamaño y Participación del Mercado de Capital Privado de Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
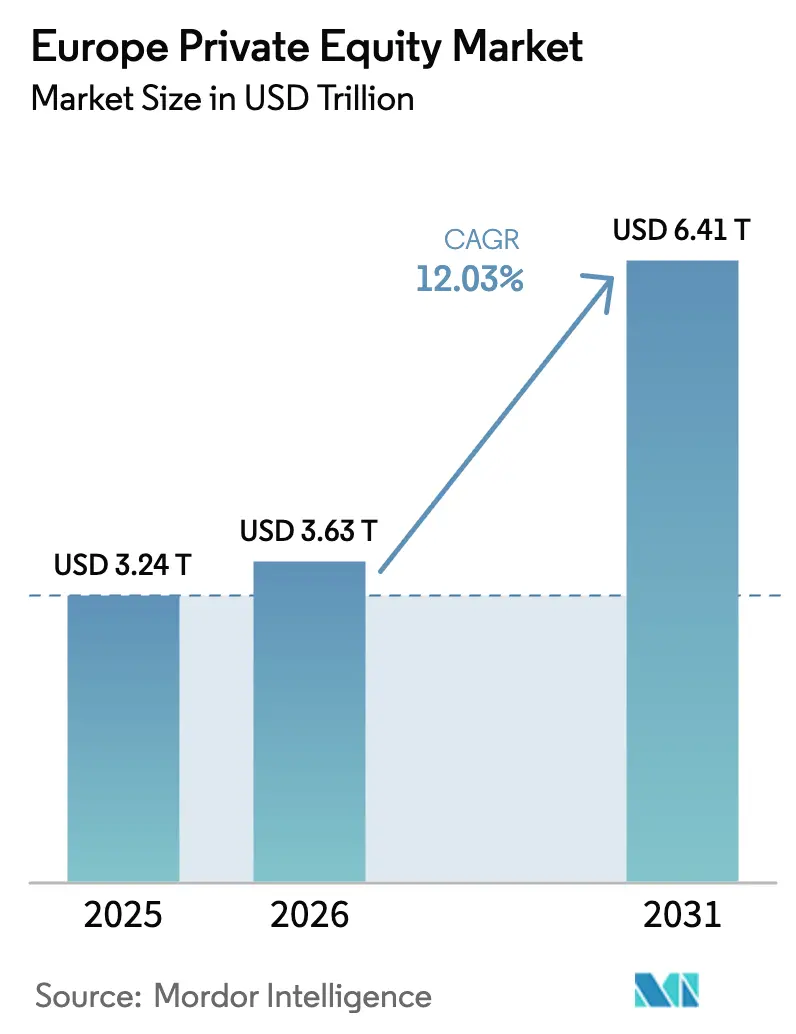
| Tamaño del mercado en el año base (2025) | 3.24 Billones de dólares |
| Tamaño del Mercado (2026) | 3.63 Billones de dólares |
| Tamaño del Mercado (2031) | 6.41 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.03 % |
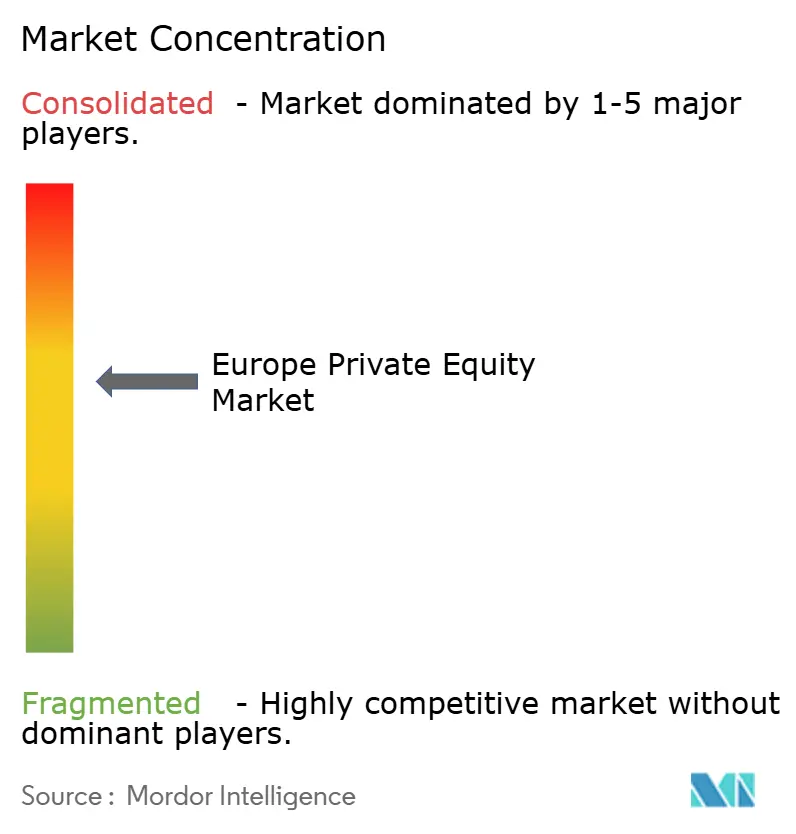
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Capital Privado de Europa por Mordor Intelligence
El tamaño del mercado de capital privado de Europa en 2026 se estima en 3,63 billones de USD, creciendo desde el valor de 2025 de 3,24 billones de USD con proyecciones para 2031 que muestran 6,41 billones de USD, creciendo a una CAGR del 12,03% durante 2026-2031. Una combinación de fuerte presión de despliegue de polvo seco, movimientos regulatorios hacia las finanzas sostenibles, una adopción digital más rápida tras la pandemia y herramientas de salida innovadoras como los vehículos de continuación sustenta esta expansión. Los gestores de adquisiciones todavía dominan el flujo de operaciones, aunque las estrategias secundarias y de continuación ganan tracción a medida que los inversores institucionales buscan liquidez sin abandonar la clase de activos. La tecnología conserva la mayor asignación sectorial, mientras que la atención sanitaria avanza más rápido, beneficiándose ambas de los macro temas de digitalización y envejecimiento de la población. Al mismo tiempo, el Reino Unido mantiene su liderazgo en capital captado y operaciones cerradas, aun cuando España registra la tasa de crecimiento prospectivo más alta gracias a reformas favorables a la inversión y un sólido impulso del PIB. La intensidad competitiva aumenta a medida que los grandes gestores consolidan activos, pero los especialistas del mercado medio siguen siendo relevantes al enfocarse en nichos fragmentados de pymes europeas.
Conclusiones Clave del Informe
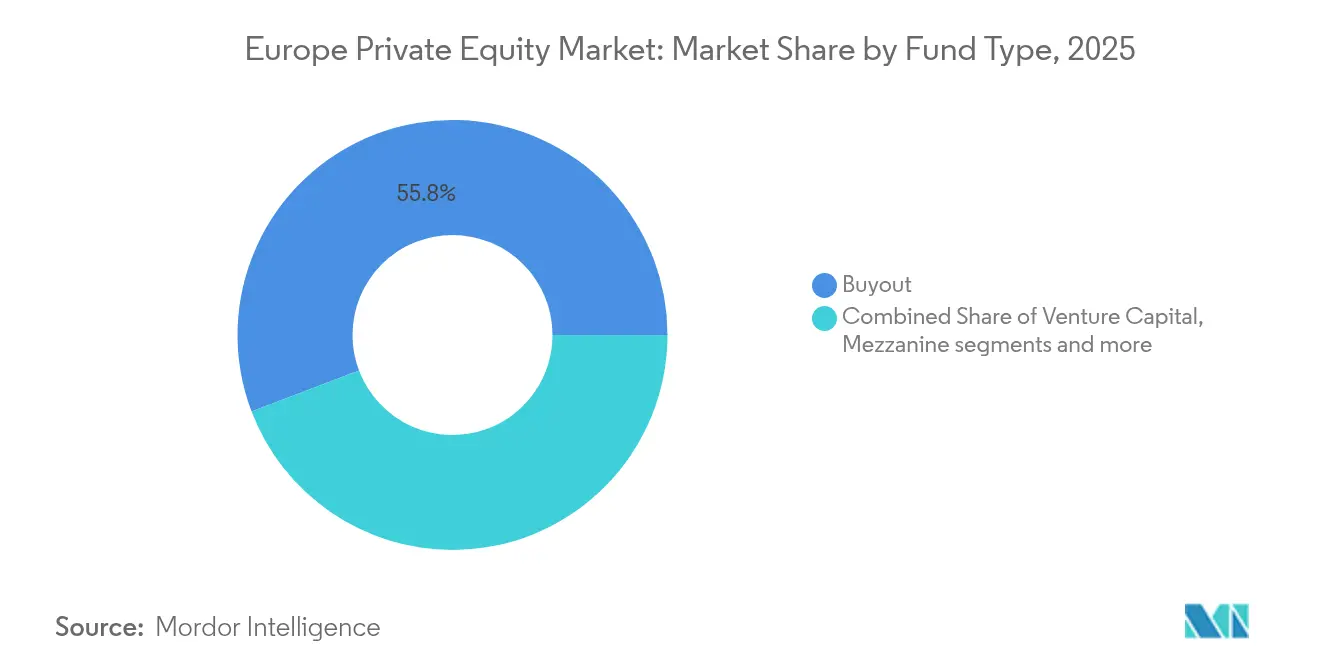
- Por estrategia de fondo, los fondos de adquisición representaron el 55,78% de la participación del mercado de capital privado de Europa en 2025, mientras que las secundarias y los fondos de fondos registran una CAGR del 12,17% hasta 2031.
- Por tamaño de inversión, las operaciones del mercado medio-alto captaron el 43,02% del tamaño del mercado de capital privado de Europa en 2025, mientras que las transacciones pequeñas y de pequeña y mediana capitalización avanzaron a una CAGR del 11,62% hasta 2031.
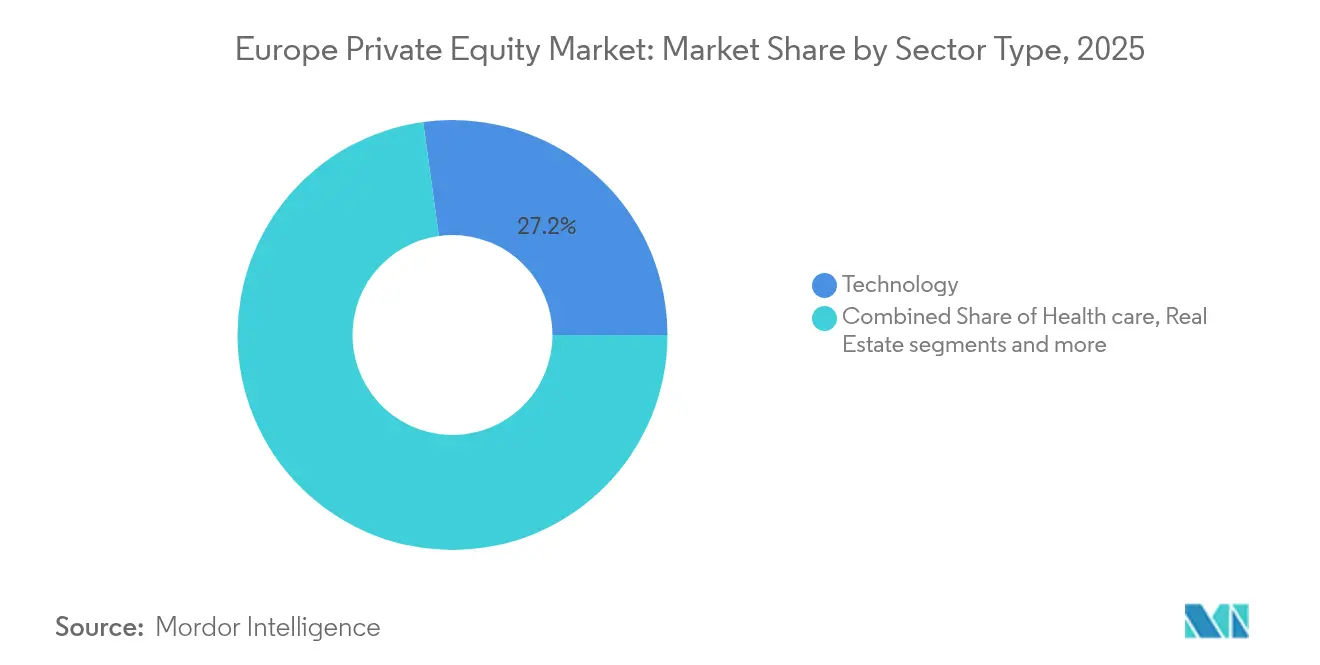
- Por sector, la tecnología representó el 27,18% de la participación del mercado de capital privado de Europa en 2025; la atención sanitaria se expande más rápido a una CAGR del 14,22% hasta 2031.
- Por país, el Reino Unido lideró con una participación de ingresos del 25,06% en 2025, mientras que España crece a una CAGR del 10,37% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | ( ~ ) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Exceso persistente de polvo seco y presión de los socios limitados para desplegar capital | +2.8% | Global – más fuerte en el Reino Unido, Alemania, Francia | Corto plazo (≤ 2 años) |
| Incentivos del Pacto Verde Europeo que orientan el capital privado hacia activos vinculados a la sostenibilidad | +1.9% | En toda la UE – región nórdica, Alemania | Mediano plazo (2–4 años) |
| Modelos de negocio centrados en lo digital escalando rápidamente en la Europa post-COVID | +2.1% | Paneuropeo – Reino Unido, Francia, Países Bajos | Corto plazo (≤ 2 años) |
| Oleada de adquisiciones secundarias impulsada por operaciones entre fondos | +1.6% | Principales centros financieros europeos | Mediano plazo (2–4 años) |
| Fondos de nicho orientados a la sucesión en empresas familiares del Mittelstand | +1.2% | Alemania, Austria, Suiza | Largo plazo (≥ 4 años) |
| Auge de los vehículos de continuación liderados por gestores generales que desbloquean valor atrapado | +2.0% | Reino Unido y mercados nórdicos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Exceso Persistente de Polvo Seco y Presión de los Socios Limitados para Desplegar Capital
Los socios limitados europeos mantienen ahora compromisos no desembolsados sin precedentes, lo que impulsa una actividad de operaciones constante a pesar de los vientos en contra cíclicos. La captación de fondos alcanzó los 118.800 millones de USD en los tres primeros trimestres de 2024, igualando casi el total del año anterior, a medida que los planes de pensiones y los fondos soberanos elevaron sus objetivos de asignación. Los períodos medios de tenencia se extienden hasta 6,7 años, lo que intensifica la necesidad de tickets más grandes y de originación fuera del mercado para absorber el capital. Los gestores compiten por activos de alta calidad escasos, acordando a menudo múltiplos de entrada más elevados mientras diseñan ambiciosos planes de valor operativo para sostener los rendimientos. Este comportamiento apoya el crecimiento a corto plazo en el mercado de capital privado de Europa.
Incentivos del Pacto Verde Europeo que Orientan el Capital Privado hacia Activos Vinculados a la Sostenibilidad
El Reglamento de Divulgación de Finanzas Sostenibles impulsa a los fondos del Artículo 8 y 9 a casi dos tercios de los lanzamientos de fondos en Europa. Las gestoras de capital privado integran objetivos ESG directamente en los umbrales de interés acumulado, alineando a los equipos con métricas de reducción de emisiones o de diversidad. La Directiva de Información Corporativa sobre Sostenibilidad exige divulgaciones exhaustivas, lo que eleva los costos de cumplimiento para los gestores más pequeños, pero recompensa a los pioneros con acceso a mayores reservas de capital[1]Invest Europe, "Invest Europe Yearbook 2024," investeurope.eu . Las operaciones orientadas a lo verde en energías renovables, manufactura eficiente en recursos y modelos de negocio de economía circular suelen alcanzar valoraciones de salida superiores, atrayendo nuevo capital hacia el mercado de capital privado de Europa.
Modelos de Negocio Centrados en lo Digital que Escalan Rápidamente en la Europa Post-COVID
Las empresas habilitadas tecnológicamente, desde Software como Servicio e inteligencia artificial hasta plataformas de logística, mantienen un crecimiento sólido en sus ingresos, atrayendo 24.000 millones de EUR de capital privado solo en 2023. La inversión en tecnología de vanguardia creció hasta los 15.000 millones de EUR en 2024, mientras que el proveedor de suites creativas habilitadas por inteligencia artificial Freepik superó los 800.000 suscriptores. Los operadores de capital privado instalan metodologías de análisis de datos en las empresas de su cartera para mejorar la fijación de precios, la contratación y la retención de clientes, creando palancas de creación de valor reproducibles. Este imperativo digital sostiene el flujo de operaciones y los múltiplos dentro del mercado de capital privado de Europa.
Oleada de Adquisiciones Secundarias Impulsada por Operaciones entre Fondos
Las ventanas de salida a través de ofertas públicas iniciales siguen siendo estrechas, por lo que las operaciones entre fondos han ascendido al principal canal de salida. Los fondos de continuación representan ahora el 13% de las salidas europeas, otorgando liquidez a los socios limitados existentes mientras permiten a los gestores generales conservar los activos con mejor rendimiento. Las estructuras de las transacciones favorecen las asociaciones negociadas en lugar de las subastas, reduciendo los costos de fricción y achicando las diferencias entre precios de compra y venta. Este fenómeno mantiene los activos circulando dentro del ecosistema del mercado de capital privado de Europa y modera el impacto de la volatilidad de los mercados públicos sobre las distribuciones.
Análisis del Impacto de las Restricciones*
| Restricción | ( ~ ) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Reajuste de valoraciones ante tasas de interés más altas que comprimen los múltiplos de salida | -2.3% | Operaciones apalancadas globales | Corto plazo (≤ 2 años) |
| Escrutinio regulatorio sobre operaciones de 'campeones nacionales' que retrasa las aprobaciones | -1.1% | Francia, Alemania, Italia | Mediano plazo (2–4 años) |
| Costos de divulgación ESG a nivel de fondo que presionan a los gestores más pequeños | -0.8% | Mercado medio en toda la UE | Mediano plazo (2–4 años) |
| Escasez de talento en equipos de creación de valor operativo | -0.9% | Londres, Fráncfort, París | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reajuste de Valoraciones ante Tasas de Interés más Altas que Comprimen los Múltiplos de Salida
Las subidas de tasas del Banco Central Europeo elevan las tasas de descuento y los costos del servicio de la deuda, reduciendo las valoraciones de las empresas apalancadas. Los activos industriales de bajo crecimiento sufren la mayor compresión de múltiplos, lo que obliga a los patrocinadores a apoyarse más en la expansión de ingresos y márgenes que en la ingeniería financiera[2]Neuberger Berman, "Rates and Valuations," nb.com. Los fondos de deuda privada intervienen para cubrir las brechas de financiamiento, pero los precios aún se sitúan por debajo de los cupones récord bajos del ciclo anterior a 2022. Este entorno pesa sobre los ingresos de las salidas y modera temporalmente el impulso de expansión en el mercado de capital privado de Europa.
Escrutinio Regulatorio sobre Operaciones de 'Campeones Nacionales' que Retrasa las Aprobaciones
Las aprobaciones de operaciones ahora requieren divulgaciones más exhaustivas bajo el Reglamento Europeo de Subvenciones Extranjeras[3]Debevoise & Plimpton, "EU Foreign Subsidies Regulation Insight," debevoise.com . Francia, Alemania e Italia endurecen los controles de infraestructuras críticas y activos tecnológicos, ampliando los plazos de cierre y, en ocasiones, obligando a los compradores a reestructurar las transacciones. Si bien no detienen la actividad, estas intervenciones inyectan riesgo de ejecución y añaden costos de diligencia debida, especialmente en las adquisiciones de gran capitalización. Este viento en contra compensa moderadamente el crecimiento en el mercado de capital privado de Europa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fondo:
El Dominio de las Adquisiciones se Enfrenta a la Disrupción del Mercado SecundarioLos fondos de adquisición controlaron el 55,78% del mercado de capital privado de Europa en 2025, atrayendo a inversores institucionales que valoran los sólidos derechos de gobernanza y la previsibilidad de los flujos de caja. Sin embargo, las secundarias y los fondos de fondos registran una CAGR del 12,17% hasta 2031, impulsados por una demanda récord de liquidez por parte de los socios limitados. Los fondos de continuación representan ahora el 84% del volumen secundario liderado por gestores generales, una estructura que amplía los períodos de tenencia sin renunciar al potencial alcista. El vehículo de software de 603 millones de USD de Main Capital y el fondo de continuación de tecnología financiera de 600 millones de USD de Corsair ilustran este cambio. El tamaño del mercado de capital privado de Europa correspondiente a las secundarias está, por tanto, preparado para ampliarse de manera considerable.
La claridad regulatoria continua bajo la Directiva sobre Gestores de Fondos de Inversión Alternativos II y la expansión de gestores secundarios especializados amplían la base de inversores. Los consejos de administración de fondos de pensiones asignan más recursos a estas estrategias para suavizar los perfiles de flujo de caja y mitigar el riesgo del año de cosecha, desplazando gradualmente la cuota de mercado de los fondos de adquisición puros. Aun así, las franquicias de adquisición insignia conservan ventajas de escala en originación y apoyo a la cartera, defendiendo su liderazgo en el mercado de capital privado de Europa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Inversiones:
El Liderazgo del Mercado Medio-Alto es Desafiado por la Aceleración de la Pequeña CapitalizaciónLos tickets del mercado medio-alto de entre 100 millones y 500 millones de EUR captaron el 43,02% del tamaño del mercado de capital privado de Europa en 2025, impulsados por su equilibrio entre complejidad y liquidez. Las operaciones pequeñas y de pequeña y mediana capitalización, sin embargo, se expanden a una CAGR del 11,62%, favorecidas por múltiplos de entrada medios de 10,2 veces el EBITDA frente a 13,3 veces en Estados Unidos. La fragmentada base de pymes de Europa, que representa el 99% de todas las empresas, ofrece un potencial de consolidación a valoraciones favorables.
Los patrocinadores establecen equipos de originación dedicados para identificar oportunidades propietarias de pequeña capitalización, aprovechando al mismo tiempo las metodologías operativas para profesionalizar los procesos de gestión con rapidez. El apoyo del Banco Central Europeo a los mercados de crédito nacionales sostiene la disponibilidad de apalancamiento para adquisiciones complementarias, reforzando el crecimiento en este nicho del mercado de capital privado de Europa.
Por Sector:
El Dominio de la Tecnología se Encuentra con la Aceleración de la Atención SanitariaLa tecnología conservó el 27,18% de la participación del mercado de capital privado de Europa en 2025, respaldada por software, inteligencia artificial y soluciones digitales que generan ingresos recurrentes y márgenes elevados. La atención sanitaria registra ahora el avance más rápido a una CAGR del 14,22%, impulsada por la demografía de envejecimiento y las reformas de eficiencia que alimentan la demanda de externalización de proveedores y productos farmacéuticos especializados. Se proyecta que el tamaño del mercado de capital privado de Europa captado por activos de atención sanitaria aumentará considerablemente a medida que los grupos de adquisición persigan redes de clínicas, organizaciones de investigación por contrato y plataformas de tecnología médica.
La convergencia intersectorial añade potencial alcista: los patrocinadores implementan inteligencia artificial en el apoyo a la toma de decisiones clínicas y emplean herramientas de Software como Servicio para agilizar los flujos de trabajo hospitalarios, elevando así los múltiplos de salida. Los bienes raíces, los servicios y los industriales siguen atrayendo interés, aunque sus trayectorias de crecimiento quedan rezagadas respecto a los dos sectores principales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Capital Privado Europeo
Los centros de capital privado de Europa siguen concentrados, aunque el rendimiento diverge entre jurisdicciones. El Reino Unido concentra el mayor conjunto de talento, asesores y vías de desinversión, representando el 25,06% del valor de las operaciones en 2025. Un régimen jurídico estable y mercados de capitales profundos facilitan la captación de fondos y la sindicación ágil. La cuota de Alemania está anclada en la tecnología industrial y las adquisiciones del mercado medio impulsadas por sucesiones, ejemplificadas por la compra de Aareon por parte de TPG por 4.500 millones de USD. El salto en las operaciones de Francia en 2024 se debe a reformas que elevaron los límites de inversión y reformaron la legislación laboral, junto con un sólido flujo de operaciones en el sector TMT.
El impulso de España es notable. Los fondos de capital privado allí lograron una TIR neta del 11,2% en 2023, y los fondos sostenibles del Artículo 8/9 alcanzaron el 14,6%. España registró 1.076 operaciones de fusiones y adquisiciones por valor de 56.500 millones de USD en 2024, incluidas 264 transacciones patrocinadas. Gestoras nacionales como Magnum y Portobello lanzaron nuevos vehículos que superaron los 2.500 millones de EUR, reforzando la profundidad en la captación de fondos. Italia aporta diversificación: los 44.600 millones de USD de valor de operaciones en 2023 representaron aproximadamente el 40% de su mercado de fusiones y adquisiciones, con el sector industrial escalando hasta el 28% de la actividad. El sur de Europa en su conjunto registró un aumento del 31,4% en el valor de las operaciones de capital privado, hasta 93.800 millones de USD, incluso cuando los volúmenes descendieron, lo que apunta a tickets promedio más elevados. Las estrategias de expansión transfronteriza se intensifican, con gestores que aprovechan su experiencia operativa en múltiples países para desbloquear mejoras de márgenes. Los gestores nórdicos mantienen reputaciones globales a pesar de mercados domésticos más reducidos, liderando con frecuencia consorcios paneuropeos. Esta combinación de centros maduros y emergentes crea un panorama equilibrado y rico en oportunidades para el mercado de capital privado europeo.
Panorama regulatorio
La actividad de capital privado en Europa está determinada por el marco de fondos de inversión alternativos de la UE y por normas de reporte en rápida evolución, con la ESMA proporcionando orientación sobre la gestión de fondos y las expectativas de reporte bajo la AIFMD. La AIFMD II entró en vigor el 15 de abril de 2024, y los estados miembros de la UE enfrentaron una fecha límite de transposición del 16 de abril de 2026, lo que impulsó a los gestores y depositarios a actualizar la delegación, la gestión del riesgo de liquidez y la gobernanza de originación de préstamos cuando corresponda.
Las reformas de derivados y compensación también influyen en las prácticas de cobertura de cartera, financiación y tesorería utilizadas en las estrategias de compra apalancada y secundarias. EMIR III (Directiva (UE) 2024/2994) exige la transposición nacional antes del 25 de junio de 2026, y la ESMA indicó que las entidades declarantes sujetas al requisito de cuenta activa de EMIR deben estar listas para proporcionar datos antes de julio de 2026. El Reino Unido continúa con su rediseño posterior al Brexit del régimen AIFM, incluidas propuestas para reclasificar a los AIFM según umbrales de VNA, lo que añade una vía de cumplimiento adicional para los gestores que comercializan u operan tanto en el Reino Unido como en la UE.
Análisis de la cadena de valor
La cadena de valor del capital privado en Europa comienza con la captación de fondos de LP institucionales (fondos de pensiones, aseguradoras, inversores soberanos, fundaciones) y continúa a través de la formación y estructuración de fondos bajo las normas AIFM, con administradores, depositarios, asesores legales y agentes de colocación que apoyan la configuración de productos y las operaciones continuas. El origen de operaciones está liderado por redes de patrocinadores e intermediarios (bancos de inversión, boutiques de M&A), mientras que la ejecución depende de proveedores de diligencia debida que cubren aspectos financieros, fiscales, comerciales, tecnológicos y ESG. Los socios de financiación (bancos y fondos de deuda privada) proporcionan apalancamiento de adquisición y opciones de refinanciación, y la suscripción ha puesto cada vez más énfasis en la mejora operativa por encima del apalancamiento, con ratios de apalancamiento citados en torno al 50% en evidencia reciente del sector.
Tras la adquisición, los socios operativos y proveedores especializados generan creación de valor en precios, compras, transformación digital y M&A complementarias, y las hojas de ruta de 2026 hacen hincapié en la integración de IA y el análisis de datos en las empresas de cartera. Las vías de salida incluyen ventas comerciales, transacciones entre patrocinadores, OPI (selectivas) y un ecosistema secundario en crecimiento, donde los vehículos de continuación liderados por GP y los compradores secundarios dedicados aportan liquidez y gestión de duración. Los datos de Invest Europe que muestran un valor de transacciones de compra apalancada en 2025 de 189,0 mil millones de USD destacan la escala del canal de compra apalancada dentro de esta cadena, mientras que las transacciones recientes de 2026 (por ejemplo, inversiones en plataformas vinculadas a la transición energética y la infraestructura) apuntan a una integración más estrecha entre energía, centros de datos y activos de conectividad que respaldan el despliegue de infraestructura de IA.
Panorama Competitivo
Aproximadamente 11.000 gestores de fondos operan en Europa, aunque los 25 principales supervisan el 48% del valor empresarial gestionado, lo que confirma una concentración moderada. CVC Capital Partners encabeza la lista con 79.700 millones de USD, seguida de KKR con 75.090 millones de USD y EQT con 69.500 millones de USD. La escala otorga a estos grupos acceso prioritario a subastas de primer nivel, capacidad de coinversión y presupuestos tecnológicos para análisis de datos e inteligencia artificial. Los patrocinadores estadounidenses y británicos gestionan conjuntamente 1,02 billones de USD, eclipsando los 49.800 millones de USD de las firmas alemanas a pesar del peso industrial de Alemania.
La consolidación continúa: los gestores que cotizan en bolsa representan el 84% de las fusiones y adquisiciones de capital privado desde 2012, comprando boutiques especializadas para ampliar la cobertura sectorial. El enfoque sectorial afila las ventajas competitivas; Hg se concentra en tecnología, medios y telecomunicaciones, Nordic Capital en atención sanitaria y servicios financieros, mientras que los fondos de continuación, los activos de defensa y las plataformas de transición energética abren nuevos espacios en blanco. Las guerras de talento se intensifican por los socios operativos con habilidades en fijación de precios, contratación y transformación digital, lo que contribuye al aumento de las estructuras de costos.
La adopción de tecnología marca la próxima frontera. Los gestores pilotan motores de inteligencia artificial para examinar miles de objetivos, acelerar la diligencia debida y desbloquear eficiencias en la cartera. Las credenciales ESG también diferencian el acceso al capital y las valoraciones superiores, impulsando las inversiones en sistemas de medición e informes de sostenibilidad. En general, el mercado de capital privado de Europa recompensa a las franquicias diversificadas, habilitadas tecnológicamente y orientadas operativamente, al tiempo que eleva el listón para los nuevos participantes.
Líderes de la Industria de Capital Privado de Europa
Permira partners
EQT
CVC Capital Partners
Apax Partners
Ardian
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Capital Privado Europeo
- EQT
- CVC Capital Partners
- Permira
- Apax Partners
- Ardian
- Bridgepoint Group
- Cinven
- HgCapital
- Partners Group
- BC Partners
- Nordic Capital
- 3i Group
- Bain Capital
- Silver Lake
- KKR
- Oakley Capital
- Antin Infrastructure Partners
- IK Partners
- Sofinnova Partners
- SoftBank Vision Fund

Oportunidades de mercado y perspectivas futuras
La ampliación de inversiones en plataformas que combinan digitalización con infraestructuras físicas sigue siendo una oportunidad clave, en particular en infraestructura de IA y servicios de transición energética, donde los patrocinadores pueden aplicar herramientas operativas y capital de larga duración. En julio de 2026, EQT anunció un acuerdo para adquirir Copia Power, orientada a la infraestructura integrada de energía e IA, mostrando cómo los gestores combinan capacidades de generación, interconexión e infraestructura en plataformas de escala institucional. Quadrante, respaldada por Permira (reportado en julio de 2026), también refleja la demanda de los patrocinadores por capacidad de ingeniería y asesoría vinculada a la ejecución de la transición energética, donde proveedores de servicios fragmentados pueden respaldar consolidaciones y expansión transfronteriza.
Las soluciones secundarias y de continuación siguen siendo un canal práctico para la gestión de liquidez y la retención de activos liderada por GP, en línea con el énfasis del informe en los vehículos de continuación. La capacidad de captación de fondos respalda un mayor despliegue en el mercado medio, donde el origen propietario y el cambio operativo pueden compensar ventanas de salida más estrechas; por ejemplo, el cierre final en julio de 2026 del fondo Catalyst III de CVC, centrado en Europa, con aproximadamente 3,0 mil millones de EUR, señala capital dedicado a operaciones de control en el mercado medio. Los servicios de salud y las tecnologías habilitadoras también ofrecen una vía factible para los patrocinadores europeos, respaldada por la tracción sectorial en el contexto del informe y reflejada en actividades de inversión en plataformas, como la adquisición mayoritaria por parte de Ardian en julio de 2026 de Pflegia, una plataforma digital de reclutamiento sanitario en Alemania, que alinea la digitalización de la fuerza laboral con la demanda sanitaria y las necesidades de contratación impulsadas por el cumplimiento normativo.
Recent Industry Developments in Mercado de Capital Privado Europeo
- Julio de 2026: CVC Capital Partners firmó un acuerdo definitivo para una inversión mayoritaria en DistroKid (distribuidor de música). Esta transacción de capital privado centrada en Europa refuerza las inversiones transfronterizas en distribución de medios y tecnología, así como una amplia diversificación de cartera.
- Julio de 2026: Ardian adquirió una participación mayoritaria en Pflegia, la principal plataforma digital de reclutamiento sanitario de Alemania. El mercado alemán de reclutamiento digital en salud se expande a medida que Ardian acelera las soluciones digitales de fuerza laboral en Europa.
- Julio de 2026: CVC Capital Partners cerró definitivamente Catalyst III, un fondo de capital privado del mercado medio centrado en Europa con ~3,0 mil millones de EUR. Este hito de captación de fondos de capital privado del mercado medio europeo señala la disposición para desplegar capital sustancial en operaciones de mercado medio, moldeando la dinámica del flujo de transacciones.


Mercado de Capital Privado Europeo Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado europeo de capital privado se define como el valor de los activos de capital privado y la actividad gestionada y desplegada en los mercados europeos, incluido el capital captado, invertido y mantenido dentro de estructuras de fondos de capital privado, seguido en términos de USD para mantener la coherencia.
Exclusiones del alcance: se excluyen las inversiones en renta variable pública cotizada, los fondos mutuos tradicionales y las actividades estándar de préstamos bancarios, aun cuando financien empresas similares.
Descripción general de la segmentación
- Por Tipo de Fondo
- Adquisición y Crecimiento
- Capital de Riesgo
- Mezzanine y Activos en Dificultades
- Secundarias y Fondos de Fondos
- Por Sector
- Tecnología (Software)
- Atención Sanitaria
- Bienes Raíces y Servicios
- Servicios Financieros
- Industriales
- Consumo y Comercio Minorista
- Energía y Energía Eléctrica
- Medios de Comunicación y Entretenimiento
- Telecomunicaciones
- Otros (Transporte, etc.)
- Por Inversiones
- Gran Capitalización
- Mercado Medio-Alto
- Mercado Medio-Bajo
- Pequeña y Pequeña-Mediana Capitalización
- Por País
- Reino Unido
- Alemania
- Francia
- Suecia
- Italia
- España
- Países Bajos
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza construyendo una base de datos objetiva sólida en torno a la captación de fondos, el flujo de transacciones y las condiciones macroeconómicas que determinan la actividad de capital privado en Europa. Utilizamos conjuntos de datos públicos y divulgaciones periódicas para trazar la lógica del mercado, incluidas las estadísticas del Banco Central Europeo, las series macroeconómicas de Eurostat, los indicadores del Banco de Pagos Internacionales, los materiales de la Autoridad Europea de Valores y Mercados y las tablas de finanzas e inversión de la OCDE.
La fase documental también se utiliza para verificar de forma cruzada cronologías y definiciones mediante informes anuales y presentaciones regulatorias de gestores de fondos, anuncios de bolsas de valores sobre salidas, publicaciones de asociaciones y prensa empresarial de reputación reconocida. Cuando está disponible, también hacemos referencia a suscripciones de pago para datos financieros e inteligencia de empresas, y utilizamos una base de datos de patentes cuando la actividad del sector tecnológico necesita contexto adicional. Esta lista es ilustrativa, y se utilizaron muchas otras fuentes públicas para recopilar datos, validar supuestos y aclarar lagunas.
Entrevistas y encuestas primarias
El trabajo primario se centra en validar lo que las fuentes documentales no pueden explicar completamente, especialmente cómo se despliega el capital entre estrategias y cómo están cambiando los supuestos de precios y apalancamiento. Hablamos con gestores de fondos, socios comanditarios, asesores y otros participantes del ecosistema en los principales centros financieros europeos, y luego conciliamos los aportes entre países para mantener la coherencia del modelo final.
Los aportes de estas conversaciones se utilizan para confirmar el ritmo de captación de fondos, los períodos promedio de tenencia, las estructuras típicas de comisiones y carry, y los impulsores prácticos detrás de las salidas y la actividad secundaria. Estos detalles se utilizan luego para ajustar los supuestos empleados en el dimensionamiento y la previsión.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 12% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 16% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El modelo de dimensionamiento comienza con una reconstrucción de arriba hacia abajo del conjunto de valor de capital privado en Europa, combinando las señales de activos bajo gestión reportados con el capital captado, las tasas de despliegue y los valores de salida realizados durante el período de estudio. A partir de ahí, los totales se corroboran mediante aproximaciones selectivas de abajo hacia arriba, como consolidaciones muestreadas por añada de fondos, patrones observados de valor de transacciones por país y verificaciones basadas en el tamaño promedio de operación multiplicado por el número de transacciones (un enfoque similar al ASP). Cuando aparecen discrepancias de forma reiterada, los supuestos se ajustan en consecuencia.
Algunos insumos influyen de manera significativa en el modelo, incluido el impulso de captación de fondos por estrategia, los niveles de capital disponible sin desplegar (dry powder), las tendencias del período promedio de tenencia, la disponibilidad de apalancamiento (y su costo), la combinación de canales de salida (OPI frente a venta comercial frente a secundaria) y los cambios en la asignación sectorial que modifican la trayectoria general de valor. Cuando la visión de abajo hacia arriba está incompleta, como en operaciones transfronterizas más pequeñas que no se divulgan de manera consistente, la brecha se aborda escalando desde países con mejor reporte y luego validando el ajuste mediante retroalimentación de entrevistas.
Para la previsión, se utiliza un análisis de escenarios, ya que los mercados de capital privado tienden a moverse en ciclos y pueden cambiar rápidamente cuando varían las tasas, las ventanas de OPI y las condiciones de crédito. El caso base se ancla en indicadores macroeconómicos y el entorno esperado de transacciones, y los escenarios se someten a pruebas de estrés con aportes primarios sobre el apetito de despliegue y la viabilidad de las salidas.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que la cifra final no dependa de un único conjunto de datos ni de la opinión de un solo encuestado. Comparamos los totales del modelo con señales independientes, como anuncios de captación de fondos, tendencias de valor de transacciones y movimientos generales de AUM reportados en canales públicos, y luego investigamos los valores atípicos país por país antes de la aprobación final.
Se realiza una segunda revisión por parte de un analista para volver a verificar los supuestos, la coherencia de las unidades, el momento de conversión de divisas y los movimientos interanuales que parecen inusuales. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes cambian de manera significativa la actividad, como cambios abruptos en las tasas o una reapertura o cierre sostenido de los mercados de salida. Antes de la entrega, se vuelven a examinar las últimas publicaciones públicas para que los clientes reciban una visión actualizada.
Comparación del dimensionamiento del mercado europeo de capital privado de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el capital privado europeo pueden parecer muy dispares porque la definición subyacente no siempre es la misma, y el momento también importa, ya que la captación de fondos y las salidas fluctúan de un trimestre a otro. Las diferencias suelen provenir de qué se cuenta como valor de capital privado, qué geografías dentro de Europa están plenamente cubiertas y cómo se gestionan el momento de conversión de divisas y los movimientos de precios.
El capital de riesgo y la deuda privada a menudo se combinan en algunas estimaciones, pero estos quedan fuera del alcance de Mordor Intelligence aquí, lo que mantiene el conjunto de valor vinculado a la actividad de capital privado que es comparable entre países. También surgen brechas cuando un estudio utiliza supuestos agresivos de despliegue para el capital disponible sin desplegar, o cuando otro estudio se basa principalmente en valores de transacciones destacados sin verificar los efectos del período de tenencia y el momento de salida. En esos casos, la pendiente de la previsión puede parecer más pronunciada de lo que respaldan las señales del mercado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,24 billones de USD (2025) | |
| Consultora Regional A | 2,90 billones de USD (2025) | Utiliza un conjunto de países más reducido y hace hincapié en las compras apalancadas de gran capitalización divulgadas, lo que puede subestimar la actividad del mercado medio y las transacciones transfronterizas más pequeñas. |
| Asociación Sectorial B | 3,85 billones de USD (2025) | Incorpora el capital de riesgo y de crecimiento en el total y aplica una trayectoria de expansión de AUM más rápida basada en supuestos optimistas de captación de fondos y despliegue. |
La dispersión en la tabla se explica principalmente por la inclusión de categorías y por cómo se escalan los totales cuando la divulgación es desigual entre países. Nuestro enfoque se mantiene repetible al vincular la estimación a señales observables de captación de fondos, despliegue y salidas, y luego utilizando entrevistas para mantener los supuestos realistas para los años de previsión.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de capital privado de Europa?
El tamaño del mercado de capital privado de Europa se situó en 3,63 billones de USD en 2026 y se prevé que alcance los 6,41 billones de USD en 2031.
¿Qué país tiene la mayor participación en la actividad de capital privado europeo?
El Reino Unido lidera con el 25,06% del valor de las operaciones de 2025, respaldado por mercados de capitales profundos y un ecosistema asesor bien consolidado.
¿Qué segmento del capital privado europeo crece más rápido?
Las secundarias y los fondos de fondos registran el mayor crecimiento a una CAGR del 12,17% hasta 2031, impulsados por la demanda de los inversores de liquidez y vehículos de continuación.
¿Cómo afectan las tasas de interés en alza a las valoraciones del capital privado en Europa?
Las tasas más altas comprimen los múltiplos de salida, en particular para los activos industriales de bajo crecimiento, lo que lleva a los patrocinadores a centrarse más en las mejoras operativas.
Última actualización de la página el:


