
Taille et part du marché européen du private equity
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
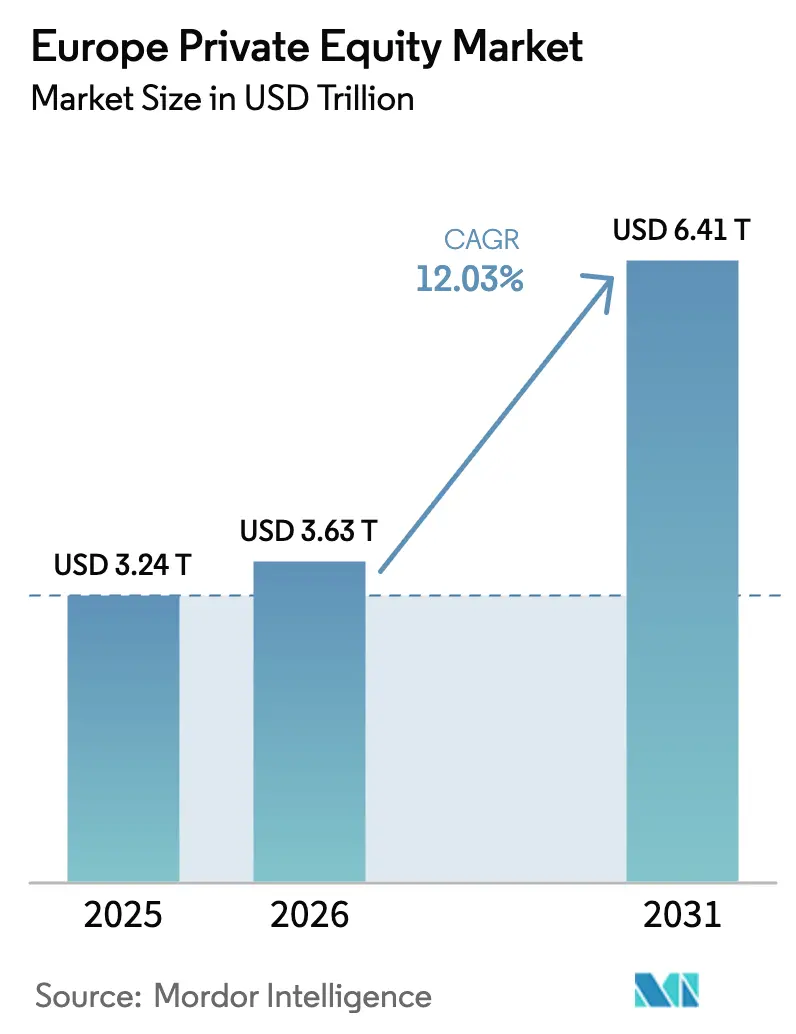
| Taille du marché de l'année de base (2025) | 3.24 Trillions de dollars américains |
| Taille du Marché (2026) | 3.63 Trillions de dollars américains |
| Taille du Marché (2031) | 6.41 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 12.03 % |
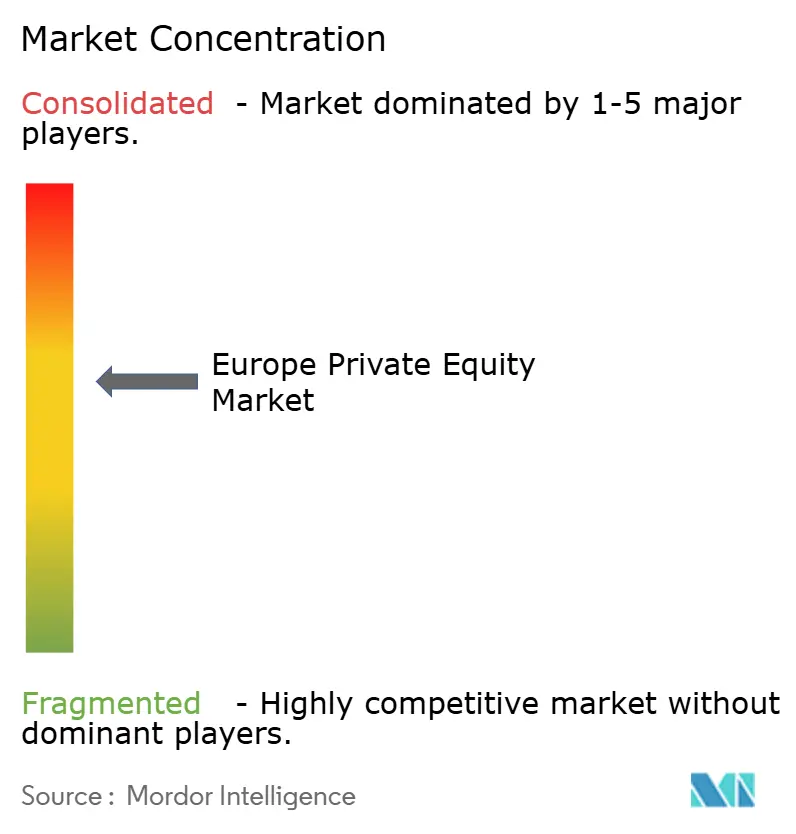
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen du private equity par Mordor Intelligence
La taille du marché européen du private equity en 2026 est estimée à 3,63 billions USD, en hausse par rapport à la valeur de 2025 de 3,24 billions USD, avec des projections pour 2031 atteignant 6,41 billions USD, progressant à un TCAC de 12,03 % sur la période 2026-2031. Un ensemble de pressions soutenues au déploiement de la poudre sèche, de mesures réglementaires en faveur de la finance durable, d'une adoption numérique accélérée après la pandémie, et d'outils de sortie innovants tels que les véhicules de continuation sous-tend cette expansion. Les gestionnaires de fonds de rachat dominent toujours le flux de transactions, mais les stratégies secondaires et de continuation gagnent du terrain alors que les investisseurs institutionnels recherchent de la liquidité sans quitter la classe d'actifs. La technologie conserve la plus grande allocation sectorielle tandis que la santé progresse le plus rapidement, bénéficiant toutes deux des grands thèmes macroéconomiques de la numérisation et du vieillissement de la population. Dans le même temps, le Royaume-Uni maintient son avance en termes de capitaux levés et de transactions conclues, même si l'Espagne affiche le taux de croissance prévisionnel le plus élevé grâce à des réformes favorables à l'investissement et à une solide dynamique du PIB. L'intensité concurrentielle s'accroît à mesure que les grands gestionnaires consolident leurs actifs, mais les spécialistes du marché intermédiaire restent pertinents en ciblant les niches fragmentées des PME européennes.
Points clés du rapport
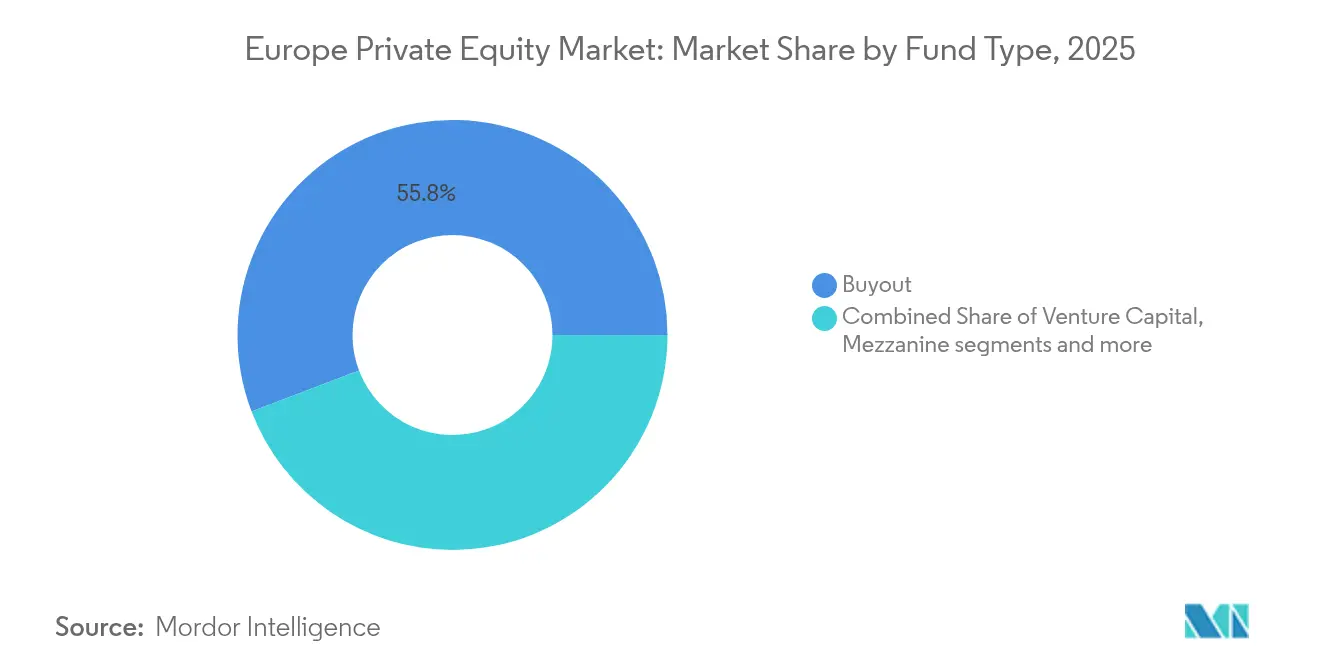
- Par stratégie de fonds, les fonds de rachat détenaient 55,78 % de la part du marché européen du private equity en 2025, tandis que les secondaires et fonds de fonds enregistrent un TCAC de 12,17 % jusqu'en 2031.
- Par taille d'investissement, les transactions du marché intermédiaire supérieur ont capté 43,02 % de la taille du marché européen du private equity en 2025, tandis que les transactions petites et SMID progressaient à un TCAC de 11,62 % jusqu'en 2031.
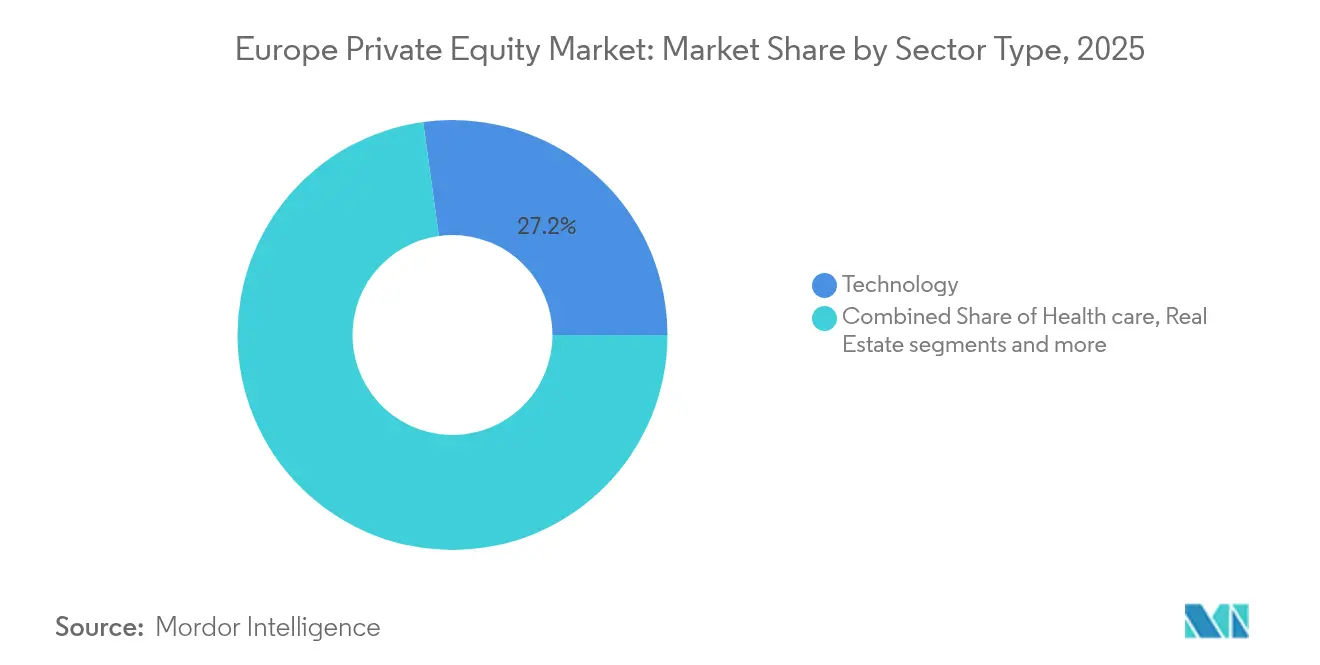
- Par secteur, la technologie représentait 27,18 % de la part du marché européen du private equity en 2025 ; la santé progresse le plus rapidement à un TCAC de 14,22 % jusqu'en 2031.
- Par pays, le Royaume-Uni était en tête avec une part de revenus de 25,06 % en 2025, tandis que l'Espagne progresse à un TCAC de 10,37 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Persistance de la surcharge de poudre sèche et pression des LP pour déployer le capital | +2.8% | Mondial – plus forte au Royaume-Uni, en Allemagne, en France | Court terme (≤ 2 ans) |
| Incitations du Pacte vert européen orientant le private equity vers des actifs liés à la durabilité | +1.9% | À l'échelle de l'UE – région nordique, Allemagne | Moyen terme (2 à 4 ans) |
| Modèles économiques axés sur le numérique se développant rapidement dans l'Europe post-COVID | +2.1% | Paneuropéen – Royaume-Uni, France, Pays-Bas | Court terme (≤ 2 ans) |
| Vague de rachats secondaires tirée par les transactions de fonds à fonds | +1.6% | Principaux centres financiers européens | Moyen terme (2 à 4 ans) |
| Fonds de niche ciblant la succession dans les entreprises familiales du Mittelstand | +1.2% | Allemagne, Autriche, Suisse | Long terme (≥ 4 ans) |
| Essor des véhicules de continuation pilotés par les GP débloquant une valeur bloquée | +2.0% | Royaume-Uni et marchés nordiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Persistance de la surcharge de poudre sèche et pression des LP pour déployer le capital
Les commanditaires européens détiennent désormais des engagements non appelés sans précédent, qui alimentent une activité de transactions soutenue malgré les vents contraires cycliques. Les levées de fonds ont atteint 118,8 milliards USD au cours des trois premiers trimestres de 2024, approchant presque le total de l'année précédente, alors que les fonds de pension et les fonds souverains relevaient leurs objectifs d'allocation. Les périodes de détention moyennes s'allongent à 6,7 ans, intensifiant le besoin de tickets plus importants et de sourcing hors marché pour absorber le capital. Les gestionnaires se disputent des actifs de haute qualité, rares, en acceptant souvent des multiples d'entrée plus élevés tout en concevant simultanément des plans ambitieux de création de valeur opérationnelle pour maintenir les rendements. Ce comportement soutient la croissance à court terme du marché européen du private equity.
Incitations du Pacte vert européen orientant le private equity vers des actifs liés à la durabilité
Le Règlement sur la publication d'informations en matière de durabilité dans le secteur des services financiers pousse les fonds de l'article 8 et de l'article 9 à représenter près des deux tiers des lancements de fonds en Europe. Les sociétés de private equity intègrent directement les objectifs ESG dans les seuils de carried interest, alignant les équipes sur des indicateurs de réduction des émissions ou de diversité. La Directive sur la publication d'informations en matière de durabilité des entreprises exige des publications étendues, augmentant les coûts de conformité pour les gestionnaires de plus petite taille tout en récompensant les premiers acteurs par un accès à des pools de capitaux plus importants[1]Invest Europe, "Invest Europe Yearbook 2024," investeurope.eu . Les transactions à orientation verte dans les énergies renouvelables, la fabrication à faible consommation de ressources et les modèles économiques circulaires commandent régulièrement des valorisations de sortie premium, attirant de nouveaux capitaux vers le marché européen du private equity.
Modèles économiques axés sur le numérique se développant rapidement dans l'Europe post-COVID
Les entreprises technologiquement habilitées, des plateformes SaaS et d'IA aux plateformes logistiques, maintiennent une croissance robuste du chiffre d'affaires, attirant 24 milliards EUR de capital de private equity rien qu'en 2023. L'investissement dans les technologies de pointe a atteint 15 milliards EUR en 2024, tandis que le fournisseur de suite créative basé sur l'IA Freepik a dépassé 800 000 abonnés. Les opérateurs de private equity déploient des processus d'analyse de données au sein des sociétés de portefeuille pour améliorer la tarification, les achats et la fidélisation des clients, créant des leviers reproductibles de création de valeur. Cet impératif numérique soutient le flux de transactions et les multiples au sein du marché européen du private equity.
Vague de rachats secondaires tirée par les transactions de fonds à fonds
Les fenêtres de sortie via les introductions en bourse restent étroites, de sorte que les transactions de fonds à fonds sont devenues la principale voie de sortie. Les fonds de continuation représentent désormais 13 % des sorties européennes, accordant de la liquidité aux LP existants tout en permettant aux GP de conserver les actifs surperformants. Les structures de transactions favorisent les partenariats négociés plutôt que les enchères, réduisant les coûts de friction et les écarts acheteur-vendeur. Ce phénomène maintient la circulation des actifs au sein de l'écosystème du marché européen du private equity et atténue l'impact de la volatilité des marchés publics sur les distributions.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~ %) sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réinitialisation des valorisations dans un contexte de taux d'intérêt plus élevés comprimant les multiples de sortie | -2.3% | Transactions à effet de levier mondiales | Court terme (≤ 2 ans) |
| Contrôle réglementaire des transactions sur les « champions nationaux » retardant les approbations | -1.1% | France, Allemagne, Italie | Moyen terme (2 à 4 ans) |
| Coûts de publication ESG au niveau des fonds réduisant les marges des GP de plus petite taille | -0.8% | Marché intermédiaire à l'échelle de l'UE | Moyen terme (2 à 4 ans) |
| Pénurie de talents dans les équipes de création de valeur opérationnelle | -0.9% | Londres, Francfort, Paris | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réinitialisation des valorisations dans un contexte de taux d'intérêt plus élevés comprimant les multiples de sortie
Les hausses de taux de la Banque centrale européenne augmentent les taux d'actualisation et les coûts du service de la dette, réduisant les valorisations des fonds propres des entreprises à fort levier. Les actifs industriels à faible croissance subissent la compression de multiple la plus importante, contraignant les sponsors à miser davantage sur la croissance des revenus et l'expansion des marges plutôt que sur l'ingénierie financière[2]Neuberger Berman, "Rates and Valuations," nb.com. Les fonds de dette privée interviennent pour combler les lacunes de financement, mais la tarification reste en deçà des coupons records de la période pré-2022. Cet environnement pèse sur les produits de cession et freine temporairement l'élan d'expansion du marché européen du private equity.
Contrôle réglementaire des transactions sur les « champions nationaux » retardant les approbations
Les approbations de transactions exigent désormais des publications plus approfondies en vertu du Règlement européen sur les subventions étrangères[3]Debevoise & Plimpton, "EU Foreign Subsidies Regulation Insight," debevoise.com . La France, l'Allemagne et l'Italie renforcent les contrôles sur les infrastructures critiques et les actifs technologiques, allongeant les délais de clôture et contraignant parfois les acquéreurs à restructurer les transactions. Sans bloquer l'activité, ces interventions introduisent un risque d'exécution et augmentent les coûts de diligence raisonnable, en particulier pour les acquisitions à grande capitalisation. Ce frein compense modérément la croissance du marché européen du private equity.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fonds :
la domination des rachats face à la disruption du marché secondaireLes fonds de rachat contrôlaient 55,78 % du marché européen du private equity en 2025, attirant des investisseurs institutionnels qui valorisent des droits de gouvernance solides et la prévisibilité des flux de trésorerie. Pourtant, les secondaires et fonds de fonds enregistrent un TCAC de 12,17 % jusqu'en 2031, alimenté par une demande record des LP en matière de liquidité. Les fonds de continuation représentent désormais 84 % du volume secondaire piloté par les GP, une structure qui prolonge les périodes de détention sans renoncer au potentiel de hausse. Le véhicule logiciel de 603 millions USD de Main Capital et le fonds de continuation fintech de 600 millions USD de Corsair illustrent ce changement. La taille du marché européen du private equity pour les secondaires est donc amenée à s'élargir substantiellement.
La clarté réglementaire continue dans le cadre de l'AIFMD II et l'expansion des gestionnaires secondaires spécialisés élargissent la base d'investisseurs. Les conseils d'administration des fonds de pension allouent davantage à ces stratégies pour lisser les profils de flux de trésorerie et atténuer le risque lié au millésime, détournant progressivement des parts de marché des fonds de rachat purs. Même ainsi, les grandes franchises de rachat conservent des avantages d'échelle en matière de sourcing et de soutien au portefeuille, défendant leur avance sur le marché européen du private equity.


Par investissements :
le leadership du marché intermédiaire supérieur contesté par l'accélération de la petite capitalisationLes tickets du marché intermédiaire supérieur compris entre 100 millions EUR et 500 millions EUR ont capté 43,02 % de la taille du marché européen du private equity en 2025, grâce à leur équilibre entre complexité et liquidité. Les transactions petites et SMID progressent toutefois à un TCAC de 11,62 %, aidées par des multiples d'entrée moyens de 10,2 fois l'EBITDA contre 13,3 fois aux États-Unis. La base de PME fragmentée en Europe, représentant 99 % de toutes les entreprises, offre un potentiel de consolidation à des valorisations favorables.
Les sponsors créent des équipes d'origination dédiées pour identifier des opportunités propriétaires en petite capitalisation tout en s'appuyant sur des processus opérationnels éprouvés pour professionnaliser rapidement les processus de gestion. Le soutien de la BCE aux marchés du crédit domestique maintient la disponibilité de l'effet de levier pour les acquisitions complémentaires, renforçant la croissance dans cette niche du marché européen du private equity.
Par secteur :
la domination de la technologie face à l'accélération de la santéLa technologie a conservé 27,18 % de la part du marché européen du private equity en 2025, portée par les logiciels, l'IA et les solutions numériques générant des revenus récurrents et des marges élevées. La santé affiche désormais la progression la plus rapide à un TCAC de 14,22 %, les données démographiques vieillissantes et les réformes d'efficacité alimentant la demande d'externalisation de prestataires et de produits pharmaceutiques spécialisés. La taille du marché européen du private equity captée par les actifs de santé devrait augmenter fortement à mesure que les groupes de rachat poursuivent les réseaux de cliniques, les organisations de recherche sous contrat et les plateformes de technologie médicale.
La convergence intersectorielle ajoute un potentiel haussier : les sponsors déploient l'IA dans l'aide à la décision clinique et utilisent des outils SaaS pour rationaliser les flux de travail hospitaliers, augmentant ainsi les multiples de sortie. L'immobilier, les services et l'industrie suscitent toujours de l'intérêt, bien que les trajectoires de croissance soient en retrait par rapport aux deux secteurs phares.
Analyse géographique
Marché européen du capital-investissement
Les pôles européens de capital-investissement restent concentrés, mais les performances divergent selon les juridictions. Le Royaume-Uni dispose du plus grand vivier de talents, de conseillers et de débouchés pour les cessions, soutenant 25,06 % de la valeur des transactions en 2025. Un cadre juridique stable et des marchés de capitaux profonds favorisent la levée de fonds rapide et la syndication. La part de l'Allemagne est ancrée par les technologies industrielles et les rachats de PME portés par des logiques de succession, illustrés par l'acquisition d'Aareon par TPG pour 4,5 milliards USD. La progression des transactions en France en 2024 découle de réformes ayant relevé les plafonds d'investissement et refondu le droit du travail, conjuguées à un solide pipeline dans les secteurs des technologies, des médias et des télécommunications.
L'élan de l'Espagne est remarquable. Les fonds de capital-investissement y ont délivré un TRI net de 11,2 % en 2023, et les fonds durables relevant des Articles 8/9 ont atteint 14,6 %. L'Espagne a enregistré 1 076 opérations de fusions-acquisitions d'une valeur de 56,5 milliards USD en 2024, dont 264 transactions impliquant des sponsors financiers. Des acteurs nationaux tels que Magnum et Portobello ont lancé de nouveaux véhicules dépassant 2,5 milliards EUR, renforçant la profondeur de la levée de fonds. L'Italie apporte une diversification supplémentaire : les 44,6 milliards USD de valeur de transactions en 2023 représentaient environ 40 % de son marché des fusions-acquisitions, avec une part des valeurs industrielles grimpant à 28 % de l'activité. L'Europe du Sud dans son ensemble a vu la valeur des transactions de capital-investissement progresser de 31,4 % pour atteindre 93,8 milliards USD, même si les volumes ont légèrement reculé, ce qui indique des tickets moyens plus élevés. Les stratégies d'expansion transfrontalière s'intensifient, les gestionnaires s'appuyant sur leur expertise opérationnelle dans plusieurs pays pour dégager des gains de marges. Les gestionnaires nordiques maintiennent leur réputation mondiale malgré des marchés domestiques plus restreints, prenant souvent la tête de consortiums paneuropéens. Cette combinaison de places fortes matures et émergentes crée un paysage équilibré et riche en opportunités pour le marché européen du capital-investissement.
Paysage réglementaire
L'activité de capital-investissement en Europe est façonnée par le cadre européen des fonds d'investissement alternatifs et par des règles de reporting en évolution rapide, l'ESMA fournissant des orientations sur la gestion des fonds et les attentes en matière de reporting AIFMD. L'AIFMD II est entrée en vigueur le 15 avril 2024, et les États membres de l'UE devaient respecter une date limite de transposition fixée au 16 avril 2026, poussant les gestionnaires et les dépositaires à mettre à jour la délégation, la gestion du risque de liquidité et la gouvernance de l'origination de prêts lorsque applicable.
Les réformes des produits dérivés et de la compensation influencent également les pratiques de couverture de portefeuille, de financement et de trésorerie utilisées dans les stratégies de rachat et de marché secondaire. EMIR III (Directive (UE) 2024/2994) exige une transposition nationale d'ici le 25 juin 2026, et l'ESMA a indiqué que les entités déclarantes soumises à l'exigence de compte actif EMIR devaient être prêtes à fournir des données d'ici juillet 2026. Le Royaume-Uni poursuit sa refonte post-Brexit du régime AIFM, notamment avec des propositions visant à reclasser les AIFM sur la base de seuils de VNI, ajoutant une voie de conformité supplémentaire pour les gestionnaires commercialisant leurs produits ou opérant à la fois au Royaume-Uni et dans l'UE.
Analyse de la chaîne de valeur
La chaîne de valeur du capital-investissement en Europe commence par la collecte de fonds auprès des investisseurs institutionnels (fonds de pension, assureurs, investisseurs souverains, fondations), et se poursuit par la formation et la structuration des fonds selon les règles AIFM, avec des administrateurs, dépositaires, conseils juridiques et agents de placement soutenant la mise en place des produits et les opérations courantes. La recherche d'opérations est menée par les réseaux de sponsors et les intermédiaires (banques d'investissement, boutiques de fusions-acquisitions), tandis que l'exécution dépend de prestataires de due diligence couvrant les volets financier, fiscal, commercial, technologique et ESG. Les partenaires de financement (banques et fonds de dette privée) fournissent l'effet de levier d'acquisition et les options de refinancement, et la souscription a de plus en plus mis l'accent sur l'amélioration opérationnelle plutôt que sur l'effet de levier, avec des ratios d'endettement cités autour de 50 % dans les données récentes du secteur.
Après l'acquisition, les partenaires opérationnels et les prestataires spécialisés créent de la valeur à travers la tarification, les achats, la transformation numérique et les fusions-acquisitions complémentaires, les feuilles de route 2026 mettant l'accent sur l'intégration de l'IA et l'analyse de données au sein des sociétés du portefeuille. Les voies de sortie comprennent les cessions industrielles, les transactions entre sponsors, les introductions en bourse (sélectives), et un écosystème secondaire en croissance où les véhicules de continuation pilotés par les GP et les acheteurs secondaires dédiés assurent la liquidité et la gestion de la durée. Les données d'Invest Europe montrant une valeur des transactions de rachat en 2025 de 189,0 milliards EUR mettent en évidence l'ampleur du canal de rachat au sein de cette chaîne, tandis que les transactions récentes de 2026 (par exemple, les investissements de plateforme liés à la transition énergétique et aux infrastructures) indiquent une intégration plus étroite entre l'énergie, les centres de données et les actifs de connectivité soutenant le déploiement des infrastructures d'IA.
Paysage concurrentiel
Environ 11 000 gestionnaires de fonds opèrent en Europe, mais les 25 premiers supervisent 48 % de la valeur d'entreprise gérée, confirmant une concentration modérée. CVC Capital Partners arrive en tête avec 79,7 milliards USD, suivi de KKR avec 75,09 milliards USD et d'EQT avec 69,5 milliards USD. L'échelle donne à ces groupes un accès prioritaire aux enchères de premier plan, une capacité de co-investissement et des budgets technologiques pour l'analyse de données et l'IA. Les sponsors américains et britanniques gèrent collectivement 1,02 billions USD, éclipsant les 49,8 milliards USD des entreprises allemandes malgré le poids industriel de l'Allemagne.
La consolidation se poursuit : les gestionnaires cotés en bourse représentent 84 % des fusions-acquisitions de private equity depuis 2012, rachetant des boutiques spécialisées pour approfondir la couverture sectorielle. La spécialisation sectorielle affûte les avantages concurrentiels, Hg se concentrant sur la TMT, Nordic Capital sur la santé et les services financiers, tandis que les fonds de continuation, les actifs de défense et les plateformes de transition énergétique ouvrent de nouveaux espaces vierges. Les guerres des talents s'intensifient pour les associés opérationnels qualifiés en matière de tarification, d'achats et de transformation numérique, contribuant à la hausse des structures de coûts.
L'adoption technologique marque la prochaine frontière. Les gestionnaires pilotent des moteurs d'IA pour analyser des milliers de cibles, accélérer la diligence raisonnable et libérer des efficiences au sein des portefeuilles. Les accréditations ESG différencient également l'accès au capital et les valorisations premium, orientant les investissements vers des systèmes de mesure et de reporting en matière de durabilité. Dans l'ensemble, le marché européen du private equity récompense les franchises diversifiées, technologiquement habilitées et opérationnellement orientées, tout en élevant la barre pour les nouveaux entrants.
Leaders du secteur européen du private equity
Permira partners
EQT
CVC Capital Partners
Apax Partners
Ardian
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen du capital-investissement
- EQT
- CVC Capital Partners
- Permira
- Apax Partners
- Ardian
- Bridgepoint Group
- Cinven
- HgCapital
- Partners Group
- BC Partners
- Nordic Capital
- 3i Group
- Bain Capital
- Silver Lake
- KKR
- Oakley Capital
- Antin Infrastructure Partners
- IK Partners
- Sofinnova Partners
- SoftBank Vision Fund
Lire l’analyse des entreprises de capital-investissement européen

Opportunités de marché et perspectives d'avenir
La montée en échelle des investissements de plateforme combinant numérisation et infrastructures physiques reste une opportunité clé, en particulier pour l'infrastructure d'IA et les services de transition énergétique, où les sponsors peuvent appliquer des outils opérationnels et des capitaux à longue duration. En juillet 2026, EQT a annoncé un accord pour acquérir Copia Power, positionnée autour de l'infrastructure intégrée d'électricité et d'IA, montrant comment les gestionnaires assemblent des capacités de production, d'interconnexion et d'infrastructure en plateformes de taille institutionnelle. Quadrante, soutenue par Permira (annoncée en juillet 2026), reflète également la demande des sponsors en capacités d'ingénierie et de conseil liées à l'exécution de la transition énergétique, où des prestataires fragmentés peuvent soutenir les regroupements et l'expansion transfrontalière.
Les solutions secondaires et de continuation restent un canal pratique pour la gestion de la liquidité et la rétention d'actifs pilotée par les GP, conformément à l'accent mis par le rapport sur les véhicules de continuation. La capacité de collecte de fonds soutient un déploiement accru sur le marché intermédiaire, où l'origination propriétaire et le changement opérationnel peuvent compenser le resserrement des fenêtres de sortie ; par exemple, la clôture finale en juillet 2026 par CVC de son fonds Catalyst III axé sur l'Europe, à environ 3,0 milliards EUR, souligne l'existence de capitaux dédiés aux opérations de contrôle sur le marché intermédiaire. Les services de santé et les technologies habilitantes offrent également un axe exploitable pour les sponsors européens, soutenu par la dynamique sectorielle évoquée dans le rapport et reflété dans l'activité d'investissement de plateforme, comme l'acquisition majoritaire par Ardian en juillet 2026 de Pflegia, une plateforme numérique de recrutement dans le secteur de la santé en Allemagne, qui aligne la numérisation de la main-d'œuvre avec la demande en santé et les besoins de recrutement liés à la conformité.
Recent Industry Developments in Marché européen du capital-investissement
- Juillet 2026 : CVC Capital Partners a signé un accord définitif pour un investissement majoritaire dans DistroKid (distributeur de musique). Cette transaction de capital-investissement axée sur l'Europe renforce les investissements transfrontaliers dans la distribution médiatique et technologique ainsi que la diversification globale du portefeuille.
- Juillet 2026 : Ardian a acquis une participation majoritaire dans Pflegia, la principale plateforme numérique allemande de recrutement dans le secteur de la santé. Le marché allemand du recrutement numérique en santé s'étend à mesure qu'Ardian accélère les solutions de main-d'œuvre numérique en Europe.
- Juillet 2026 : Clôture finale par CVC Capital Partners de Catalyst III, fonds de capital-investissement axé sur le marché intermédiaire européen, à environ 3,0 milliards EUR. Ce jalon de collecte de fonds sur le marché intermédiaire européen du capital-investissement signale une capacité à déployer des capitaux importants dans des opérations de marché intermédiaire, façonnant la dynamique du flux d'opérations.


Marché européen du capital-investissement Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché européen du capital-investissement est défini comme la valeur des actifs et de l'activité de capital-investissement gérés et déployés sur les marchés européens, y compris les capitaux levés, investis et détenus au sein de structures de fonds de capital-investissement, suivis en dollars américains par souci de cohérence.
Exclusions de périmètre : exclut les investissements en actions cotées publiques, les fonds communs traditionnels et les activités de prêt bancaire standard, même lorsqu'ils financent des entreprises similaires.
Aperçu de la segmentation
- Par type de fonds
- Rachat et croissance
- Capital-risque
- Mezzanine et actifs en difficulté
- Secondaires et fonds de fonds
- Par secteur
- Technologie (logiciels)
- Santé
- Immobilier et services
- Services financiers
- Industrie
- Consommation et distribution
- Énergie et puissance
- Médias et divertissement
- Télécommunications
- Autres (transport, etc.)
- Par investissements
- Grande capitalisation
- Marché intermédiaire supérieur
- Marché intermédiaire inférieur
- Petite et SMID capitalisation
- Par pays
- Royaume-Uni
- Allemagne
- France
- Suède
- Italie
- Espagne
- Pays-Bas
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la constitution d'une base factuelle solide autour de la collecte de fonds, du flux d'opérations et des conditions macroéconomiques qui façonnent l'activité de capital privé en Europe. Nous utilisons des ensembles de données publiques et des publications régulières pour cartographier la logique du marché, notamment les statistiques de la Banque centrale européenne, les séries macroéconomiques d'Eurostat, les indicateurs de la Banque des règlements internationaux, les documents de l'Autorité européenne des marchés financiers, et les tableaux de financement et d'investissement de l'OCDE.
La phase documentaire sert également à vérifier les chronologies et les définitions à l'aide des rapports annuels et dépôts réglementaires des gestionnaires de fonds, des annonces des bourses concernant les sorties, des publications d'associations et de la presse économique réputée. Lorsque disponibles, nous consultons également des abonnements payants pour les données financières et l'intelligence d'entreprise, et nous utilisons une base de données de brevets lorsque l'activité du secteur technologique nécessite un contexte supplémentaire. Cette liste est illustrative, et de nombreuses autres sources publiques ont été utilisées pour collecter des données, valider des hypothèses et clarifier les lacunes.
Entretiens et enquêtes primaires
Le travail primaire se concentre sur la validation des éléments que les sources documentaires ne peuvent pas expliquer entièrement, en particulier la manière dont les capitaux sont déployés à travers les stratégies et l'évolution des hypothèses de tarification et d'effet de levier. Nous nous entretenons avec des gestionnaires de fonds, des commanditaires, des conseillers et d'autres acteurs de l'écosystème dans les principaux centres financiers européens, puis nous réconcilions les apports entre pays afin de maintenir la cohérence du modèle final.
Les apports de ces discussions servent à confirmer le rythme de la collecte de fonds, les périodes de détention moyennes, les structures typiques de frais et de carried interest, et les moteurs pratiques derrière les sorties et l'activité secondaire. Ces détails sont ensuite utilisés pour affiner les hypothèses utilisées dans le dimensionnement et les prévisions.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Acteurs de premier plan : 37 % | Cadres dirigeants (CXO) : 12 % |
| Acteurs intermédiaires : 47 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs plus petits : 16 % | Managers : 50 % |
Dimensionnement et prévision du marché
Le modèle de dimensionnement commence par une reconstruction descendante du bassin de valeur du capital-investissement en Europe, en combinant les signaux relatifs aux actifs sous gestion déclarés avec les capitaux levés, les taux de déploiement et les valeurs de sortie réalisées sur la période étudiée. À partir de là, les totaux sont corroborés à l'aide d'approximations ascendantes sélectives, telles que des regroupements échantillonnés par génération de fonds, des schémas observés de valeur des opérations par pays, et des vérifications basées sur la taille moyenne des tickets multipliée par le nombre d'opérations (une approche similaire à un prix de vente moyen). Lorsque des écarts apparaissent de manière répétée, les hypothèses sont ajustées en conséquence.
Quelques variables influencent sensiblement le modèle, notamment la dynamique de collecte de fonds par stratégie, les niveaux de capital non déployé, les tendances des périodes de détention moyennes, la disponibilité (et le coût) de l'effet de levier, la répartition des canaux de sortie (introduction en bourse contre cession industrielle contre marché secondaire), et les évolutions de l'allocation sectorielle qui modifient la trajectoire globale de valeur. Lorsque la vision ascendante est incomplète, comme pour les opérations transfrontalières plus petites qui ne sont pas systématiquement divulguées, l'écart est traité par extrapolation à partir des pays disposant d'une déclaration plus solide, puis validé par les retours d'entretiens.
Pour les prévisions, une analyse de scénarios est utilisée, car les marchés du capital-investissement ont tendance à évoluer par cycles et peuvent changer rapidement lorsque les taux, les fenêtres d'introduction en bourse et les conditions de crédit évoluent. Le scénario de base s'appuie sur les indicateurs macroéconomiques et l'environnement de transactions attendu, et les scénarios sont éprouvés à l'aide d'apports primaires sur l'appétit de déploiement et la faisabilité des sorties.
Validation des données et cycle de mise à jour
La validation est effectuée par plusieurs vérifications afin que le chiffre final ne repose pas sur un seul ensemble de données ou sur l'avis d'un seul répondant. Nous comparons les totaux modélisés à des signaux indépendants tels que les annonces de collecte de fonds, les tendances de valeur des opérations, et les mouvements globaux des actifs sous gestion rapportés dans les canaux publics, puis nous examinons les valeurs aberrantes pays par pays avant validation finale.
Un second examen par un analyste est effectué pour revérifier les hypothèses, la cohérence des unités, le calendrier de conversion des devises, et les évolutions d'une année à l'autre qui semblent inhabituelles. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements majeurs modifient sensiblement l'activité, comme des variations brutales des taux ou une réouverture ou une fermeture durable des marchés de sortie. Avant la livraison, les dernières publications publiques sont réanalysées afin que les clients reçoivent une vision actualisée.
Dimensionnement du marché européen du capital-investissement par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour le capital-investissement en Europe peuvent sembler très éloignées les unes des autres car la définition sous-jacente n'est pas toujours la même, et le calendrier joue également un rôle lorsque la collecte de fonds et les sorties varient d'un trimestre à l'autre. Les différences proviennent généralement de ce qui est comptabilisé comme valeur de capital-investissement, des zones géographiques couvertes en Europe, et de la manière dont le calendrier des devises et les mouvements de prix sont gérés.
Le capital-risque et la dette privée sont souvent intégrés dans certaines estimations, mais ils se situent hors du périmètre de Mordor Intelligence ici, ce qui maintient le bassin de valeur lié à l'activité de capital-investissement comparable entre pays. Des écarts apparaissent également lorsqu'une étude utilise des hypothèses de déploiement agressives pour le capital non déployé, ou lorsqu'une autre étude s'appuie principalement sur les valeurs de transactions médiatisées sans vérifier les effets de la période de détention et le calendrier des sorties. Dans ces cas, la pente des prévisions peut sembler plus abrupte que ce que les signaux du marché ne le justifient.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,24 billions USD (2025) | |
| Cabinet de conseil régional A | 2,90 billions USD (2025) | Utilise un ensemble de pays plus restreint et met l'accent sur les rachats de grande capitalisation divulgués, ce qui peut sous-estimer l'activité du marché intermédiaire et les transactions transfrontalières plus petites. |
| Association sectorielle B | 3,85 billions USD (2025) | Intègre le capital-risque et le capital de croissance dans le total et applique une trajectoire d'expansion des actifs sous gestion plus rapide, fondée sur des hypothèses optimistes de collecte de fonds et de déploiement. |
L'écart observé dans le tableau s'explique principalement par l'inclusion des catégories et par la manière dont les totaux sont extrapolés lorsque la divulgation est inégale entre les pays. Notre approche reste reproductible en rattachant l'estimation à des signaux observables de collecte de fonds, de déploiement et de sortie, puis en utilisant des entretiens pour maintenir des hypothèses réalistes pour les années de prévision.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché européen du private equity ?
La taille du marché européen du private equity s'élevait à 3,63 billions USD en 2026 et devrait atteindre 6,41 billions USD d'ici 2031.
Quel pays détient la plus grande part de l'activité européenne de private equity ?
Le Royaume-Uni est en tête avec 25,06 % de la valeur des transactions de 2025, soutenu par des marchés de capitaux profonds et un écosystème de conseil bien établi.
Quel segment du private equity européen connaît la croissance la plus rapide ?
Les secondaires et fonds de fonds affichent la croissance la plus élevée avec un TCAC de 12,17 % jusqu'en 2031, portés par la demande des investisseurs en matière de liquidité et de véhicules de continuation.
Comment la hausse des taux d'intérêt affecte-t-elle les valorisations du private equity en Europe ?
Des taux plus élevés compriment les multiples de sortie, notamment pour les actifs industriels à faible croissance, incitant les sponsors à se concentrer davantage sur les améliorations opérationnelles.
Dernière mise à jour de la page le:


