
Tamanho e Quota do Mercado Europeu de Telefonia IP e Comunicações Unificadas como Serviço
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
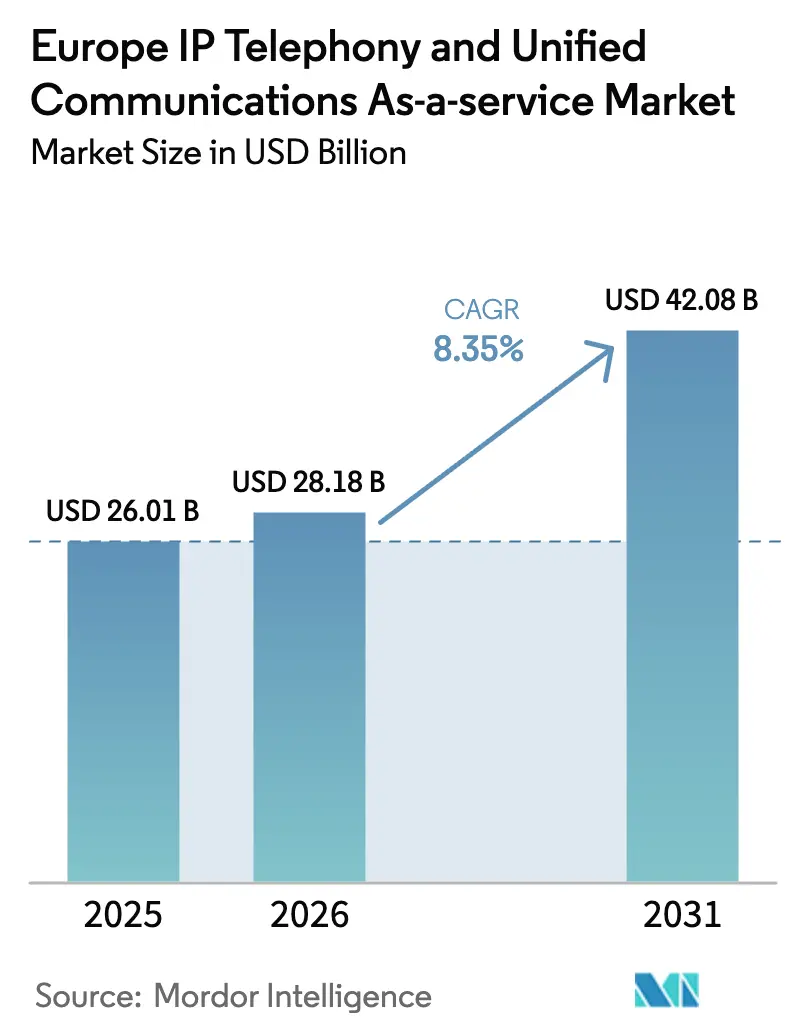
| Tamanho do mercado no ano base (2025) | 26.01 Bilhões de dólares |
| Tamanho do Mercado (2026) | 28.18 Bilhões de dólares |
| Tamanho do Mercado (2031) | 42.08 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.35 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Telefonia IP e Comunicações Unificadas como Serviço pela Mordor Intelligence
O tamanho do mercado europeu de Telefonia IP e Comunicações Unificadas como Serviço em 2026 é estimado em USD 28,18 mil milhões, crescendo a partir do valor de 2025 de USD 26,01 mil milhões, com projeções para 2031 indicando USD 42,08 mil milhões, crescendo a uma CAGR de 8,35% entre 2026 e 2031. O crescimento reflete a transformação digital acelerada nas empresas, maior alinhamento regulatório ao abrigo do Código Europeu das Comunicações Eletrónicas e transições obrigatórias da ISDN para redes totalmente IP. As rápidas implementações de 5G por parte dos principais operadores estão a permitir latências inferiores a 10 milissegundos para cargas de trabalho de Comunicações Unificadas como Serviço (UCaaS), enquanto o Regulamento Europeu dos Dados incentiva a portabilidade multifornecedor, reduzindo a dependência de fornecedor. As políticas de trabalho híbrido tornaram-se permanentes em muitas organizações, impulsionando a necessidade de suites de comunicação nativas na nuvem que unifiquem voz, vídeo e mensagens. Os subsídios públicos que compensam os custos de subscrição para PMEs e os requisitos de integração específicos por setor na saúde e na manufatura alargam ainda mais a base endereçável para os fornecedores de serviços. A concorrência mantém-se moderada, à medida que os grandes fornecedores globais enfrentam especialistas regionais com profundo conhecimento regulatório, alimentando tanto a inovação como a pressão sobre os preços.
Principais Conclusões do Relatório
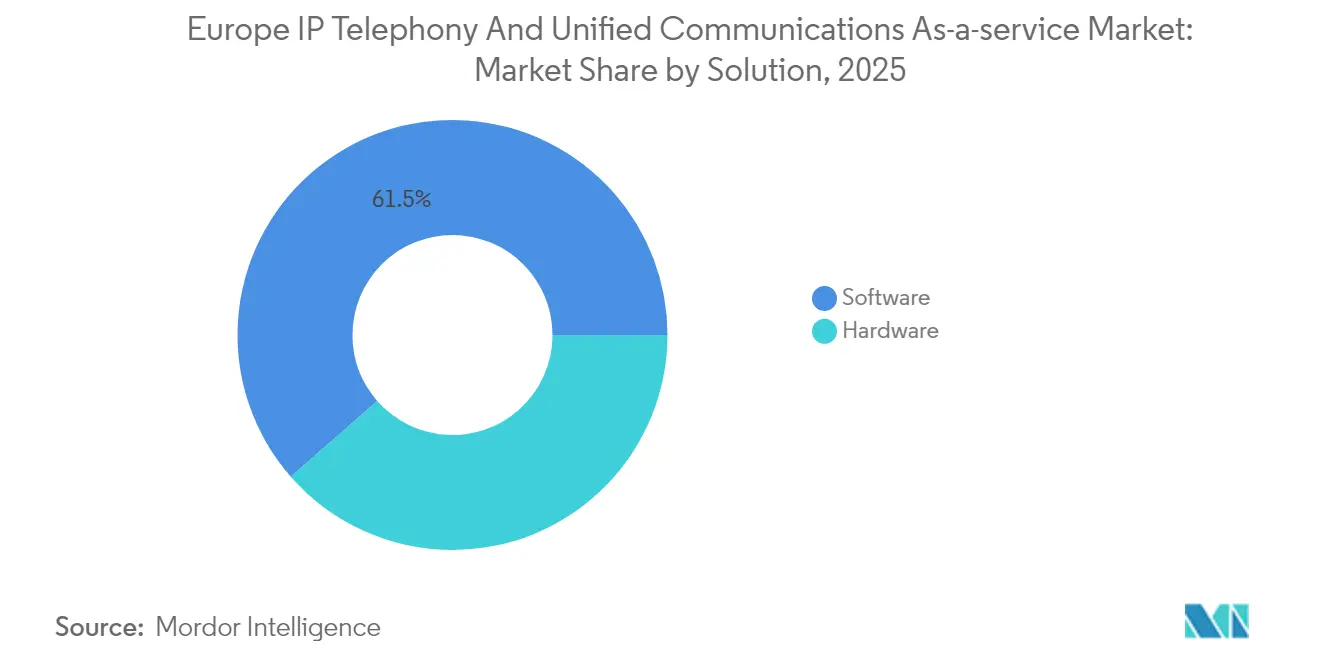
- Por solução, o software captou 61,45% da receita em 2025, enquanto o hardware ficou para trás devido à mudança para plataformas orientadas por API.
- Por tipo, o IP PBX Hospedado deteve uma quota de 41,92% em 2025, enquanto o CPaaS está projetado para expandir a uma CAGR de 8,58% até 2031.
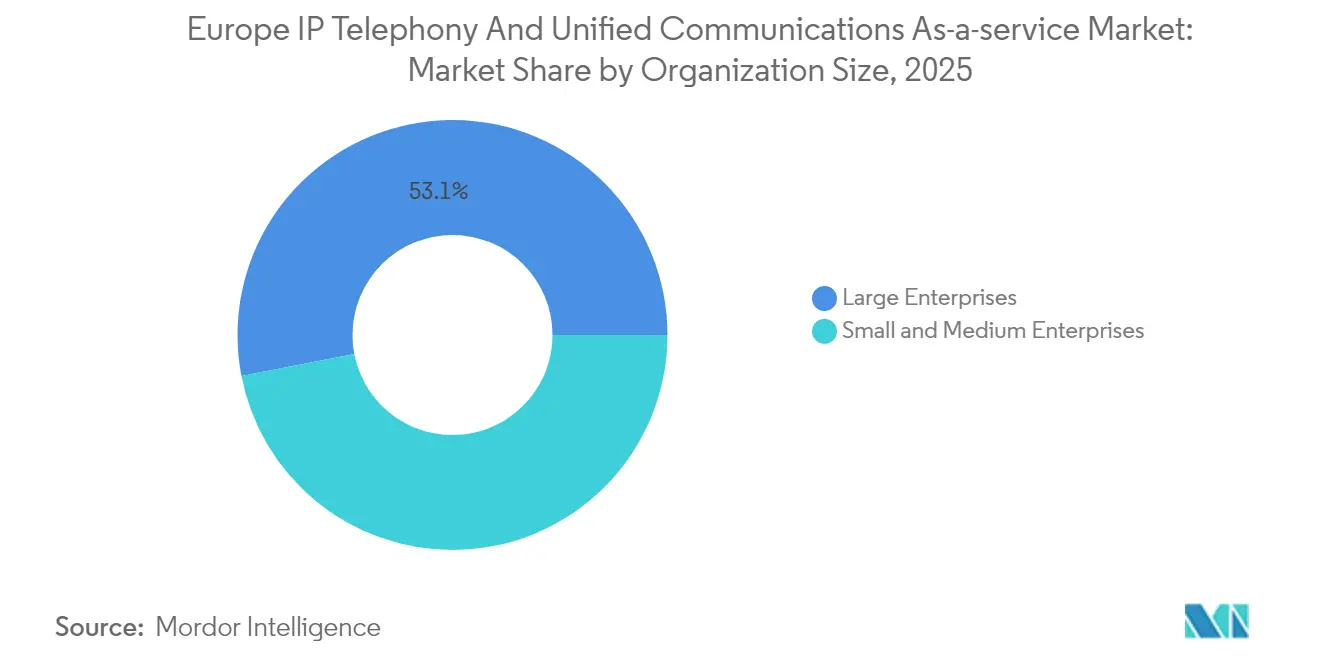
- Por tamanho de organização, as grandes empresas contribuíram com 53,05% da receita de 2025, mas as PMEs avançam a uma CAGR de 10,05%.
- Por utilizador final, o segmento de TI e telecomunicações liderou com uma quota de 30,94% em 2025; prevê-se que o segmento da saúde cresça a uma CAGR de 8,42% até 2031.
- Por geografia, o Reino Unido deteve uma quota de 22,05% em 2025, enquanto a Espanha deverá registar uma CAGR de 8,46% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado Europeu de Telefonia IP e Comunicações Unificadas como Serviço
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Implementações aceleradas de 5G que permitem UCaaS de baixa latência | +1.8% | Em toda a UE, mais intenso na Alemanha, Reino Unido e Países Baixos | Médio prazo (2-4 anos) |
| Transição para políticas de trabalho híbrido em toda a Europa | +2.1% | Pan-europeu, mais elevado nos países nórdicos e no Benelux | Curto prazo (≤ 2 anos) |
| Migração rápida da ISDN para redes totalmente IP | +1.5% | Alemanha, Reino Unido, França, com extensão à Europa Oriental | Médio prazo (2-4 anos) |
| Crescente procura das PMEs por subscrições favoráveis ao OpEx | +1.2% | Sul e Leste da Europa | Longo prazo (≥ 4 anos) |
| Integração com fluxos de trabalho SaaS específicos por setor | +0.9% | Núcleo da Europa Ocidental | Longo prazo (≥ 4 anos) |
| Adoção de computação de borda para voz em tempo real | +0.9% | Principais clusters metropolitanos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implementações Aceleradas de 5G que Permitem UCaaS de Baixa Latência
A cobertura 5G Standalone cobre atualmente a maioria das áreas metropolitanas na Alemanha e no Reino Unido, proporcionando às empresas uma latência consistente inferior a 10 milissegundos, equiparável à voz por comutação de circuitos.[1]Deutsche Telekom, "Expansão da Rede 5G 2024," TELEKOM.COM Os operadores colocaram funções de processamento de voz na borda da rede através da Virtualização de Funções de Rede (NFV), o que reduz a dependência de centros de dados centralizados e melhora a qualidade das chamadas em cenários de centros de contacto. Estes ganhos de arquitetura suportam capacidades em tempo real, como tradução de línguas e análise de chamadas por IA. A mudança diferencia os fornecedores europeus dos grandes fornecedores globais em termos de cargas de trabalho sensíveis à latência e acelera a migração dos sistemas PBX legados.
Transição para Políticas de Trabalho Híbrido em Toda a Europa
As regulamentações laborais pós-pandemia em França e nos Países Baixos codificam agora os direitos ao trabalho flexível, consolidando a procura a longo prazo de suites de colaboração orientadas para dispositivos móveis.[2]Comissão Europeia, "Diretiva sobre Trabalho Flexível," EC.EUROPA.EU Os empregadores nórdicos reportam elevada satisfação dos colaboradores quando as ferramentas na nuvem substituem os sistemas PBX de hardware tradicionais, levando a implementações mais amplas de presença, mensagens e funções de vídeo. A ênfase política no equilíbrio entre a vida profissional e pessoal impulsiona a adoção de resumos de reuniões baseados em IA que limitam as interações fora do horário de trabalho. As agências do setor público seguem as próprias diretrizes de local de trabalho digital da Comissão Europeia, assegurando uma procura constante por parte das contas governamentais.
Migração Rápida da ISDN para Redes Totalmente IP
A Alemanha concluiu o encerramento nacional da ISDN em dezembro de 2024, obrigando as empresas a adotarem voz IP ou a arriscarem a perda do serviço.[3]BT Group, "Migração para Totalmente IP," BT.COM Os mandatos de rede totalmente IP eliminam os argumentos técnicos para manter PBX nas instalações e ampliam a largura de banda para videoconferência em 4K. As obrigações regulatórias para chamadas de emergência baseadas em IP ao abrigo do Código das Comunicações Eletrónicas incentivam ainda mais as organizações a adotarem suites na nuvem com conformidade E911 incorporada. As PMEs são as mais beneficiadas, pois evitam os investimentos de capital associados à manutenção de hardware ISDN.
Crescente Procura das PMEs por Modelos de Subscrição Favoráveis ao OpEx
As PMEs valorizam custos mensais previsíveis e menor sobrecarga de TI, uma preferência refletida num viés de subscrição de 73% registado pelo inquérito do Banco Europeu de Investimento. O programa Kit Digital de Espanha reembolsa até EUR 12.000 (USD 13.560) em despesas de Comunicações Unificadas como Serviço (UCaaS), aumentando a penetração entre empresas anteriormente sensíveis ao preço. Programas de incentivo semelhantes na Polónia e na República Checa estendem o modelo à Europa Oriental. Os modelos de subscrição simplificam as atualizações e permitem às PMEs escalar licenças em resposta a variações sazonais na carga de trabalho, reforçando assim a fidelização ao fornecedor e ao mesmo tempo estabilizando os fluxos de caixa.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Regulamentações fragmentadas de soberania de dados transfronteiriços | -1.4% | Em toda a UE, forte efeito nas implementações multinacionais | Médio prazo (2-4 anos) |
| Superfície de ciberataques agravada na telefonia em nuvem | -0.8% | Norte da Europa e clusters financeiros | Curto prazo (≤ 2 anos) |
| Preocupações com dependência de fornecedor que dificultam contratos | -0.6% | Segmento empresarial da Europa Ocidental | Médio prazo (2-4 anos) |
| Lacuna de competências na gestão de redes SIP e VoIP | -0.7% | Regiões rurais da Europa Oriental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Fragmentadas de Soberania de Dados Transfronteiriços
Apesar do RGPD, a França, a Itália e a Alemanha mantêm quadros paralelos de localização que obrigam os fornecedores de Comunicações Unificadas como Serviço (UCaaS) a duplicar a infraestrutura, aumentando os custos de conformidade e complicando as implementações pan-europeias. As empresas multinacionais devem mapear os fluxos de tráfego para cada jurisdição e manter zonas de recuperação de desastres separadas, limitando as economias de escala. O proposto Regulamento da Governação de Dados visa a harmonização, mas não se prevê que a sua aplicação seja implementada antes de 2027, gerando incerteza quanto à futura arquitetura das plataformas.
Superfície de Ciberataques Agravada na Telefonia em Nuvem
A ENISA registou as telecomunicações como um dos principais alvos de ransomware entre julho de 2023 e junho de 2024, salientando o comprometimento da cadeia de fornecimento da 3CX, que infiltrou milhares de terminais europeus. O incidente revelou o risco sistémico inerente às pilhas de software de Comunicações Unificadas como Serviço (UCaaS) concentradas. As autoridades suíças de cibersegurança registaram um aumento das fraudes por voz, levando as empresas a reforçar a segurança dos terminais. Os receios de segurança abrandam a adoção em setores avessos ao risco, como o financeiro, apesar dos evidentes benefícios em termos de custos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Solução: A Dominância do Software Acelera a Integração
As soluções de software detiveram 61,45% da quota do mercado europeu de Telefonia IP e Comunicações Unificadas como Serviço em 2025, devido à procura de plataformas nativas na nuvem e escaláveis que se integram nos fluxos de trabalho existentes. Prevê-se que a categoria registe uma CAGR de 10,03% até 2031, à medida que as empresas preferem a orquestração por API aos ciclos de renovação de hardware. O software de controlo de chamadas e PBX beneficia diretamente dos mandatos de serviços de emergência IP, enquanto as ferramentas de mensagens unificadas e colaboração em equipa aproveitam a vaga das práticas estabelecidas de trabalho híbrido. Os fornecedores integram transcrição baseada em IA e análise de sentimentos, aumentando o valor sem hardware adicional.
O hardware continua a ser essencial para setores que necessitam de terminais físicos com segurança certificada, incluindo a defesa e as concessionárias de serviços públicos. Os telefones de secretária IP continuem a servir os operadores de bolsa que requerem interfaces tácteis e uma qualidade de serviço fixa. Os gateways VoIP facilitam os cenários de transição durante a eliminação progressiva da ISDN, embora a sua relevância diminua à medida que a fibra chega aos centros regionais. Os terminais de vídeo estão a orientar-se para salas de reunião definidas por software, mas continuam a ser prioritários onde a qualidade ótica garantida é importante. No geral, o crescimento do hardware fica aquém do software, mas funciona como uma salvaguarda de conformidade.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tipo: IP PBX Hospedado Lidera Enquanto o CPaaS Emerge
O IP PBX Hospedado contribuiu com 41,92% da receita de 2025, refletindo o seu papel como substituto direto na nuvem dos sistemas legados nas instalações. O modelo oferece funcionalidades PBX familiares com escalabilidade na nuvem, facilitando a conformidade com as normas de chamadas de emergência. O entroncamento SIP integrado mantém-se como serviço de espinha dorsal, mas perde quota de mercado para suites de Comunicações Unificadas como Serviço (UCaaS) abrangentes que incluem vídeo e mensagens.
A Plataforma de Comunicações como Serviço (CPaaS), embora menor, é o tipo de crescimento mais rápido, com uma CAGR de 8,58% até 2031. Os programadores utilizam as APIs de CPaaS para integrar capacidades de voz e vídeo nas aplicações de clientes, eliminando assim a necessidade de interfaces independentes e promovendo a inovação vertical. O IP PBX Gerenciado apela a empresas que pretendem a externalização operacional, mas que ainda mantêm o controlo no local para fluxos de trabalho sensíveis. O controlo de chamadas em nuvem oferece um caminho intermédio ao dissociar a sinalização do hardware, permitindo às empresas preservar os seus investimentos já realizados. Em conjunto, estes tipos ilustram um continuum de migração para comunicações programáveis que sustentam a transformação digital.
Por Tamanho de Organização: O Dinamismo das PMEs Supera a Adoção Empresarial
As grandes empresas detiveram 53,05% das despesas em 2025 através de implementações multi-site que integram centros de contacto, análise e módulos de conformidade. Priorizam encriptação avançada, controlo de acesso baseado em funções granular e relações de interligação direta com as operadoras. Contudo, o crescimento das PMEs, a uma CAGR de 10,05%, está a ultrapassar o das grandes empresas, à medida que as empresas de menor dimensão exploram programas de subsídio como o Kit Digital de Espanha para compensar os custos de adoção.
As PMEs valorizam a facilidade de utilização, a acessibilidade móvel e as despesas operacionais previsíveis. Os fornecedores respondem com ofertas empacotadas que incluem banda larga, segurança e Comunicações Unificadas como Serviço (UCaaS) numa única fatura. Prevê-se que o tamanho do mercado europeu de Telefonia IP e Comunicações Unificadas como Serviço para as PMEs aumente acentuadamente, à medida que a elevada cobertura de fibra reduz a latência e suporta fluxos de trabalho intensivos em vídeo. Os incentivos na Polónia e na República Checa replicam o sucesso de Espanha, sugerindo uma procura sustentada ao longo do período de previsão.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Utilizador Final: A Saúde Impulsiona o Crescimento Mais Rápido
As empresas de TI e telecomunicações lideraram a adoção com uma quota de 30,94% em 2025, uma vez que requerem suites de colaboração para equipas de software distribuídas. As organizações bancárias e de seguros seguem de perto, devido à necessidade de trilhos de auditoria rigorosos e ao requisito de envolvimento omnicanal com o cliente.
A saúde é o setor vertical de crescimento mais rápido, com uma CAGR de 8,42% até 2031, impulsionada pelos mandatos da Estratégia de Saúde Digital da UE que facilitam teleconsultas transfronteiriças. Os hospitais integram as Comunicações Unificadas como Serviço (UCaaS) com registos eletrónicos de saúde e dispositivos médicos de IoT, enquanto as arquiteturas em nuvem conformes tratam da privacidade dos dados dos pacientes. A manufatura adota as Comunicações Unificadas como Serviço (UCaaS) para ligar os sensores do chão de fábrica aos dados de planeamento de recursos empresariais, apoiando os objetivos da Indústria 4.0. O retalho aproveita as APIs programáveis para clique-para-ligar em aplicações móveis, criando experiências omnicanal sem fricção que elevam os índices de satisfação do cliente.
Análise Geográfica
O Reino Unido deteve uma quota de 22,05% em 2025, beneficiando das primeiras implementações de fibra e de padrões maduros de utilização da nuvem. O BT Group concluiu a migração nacional para IP, e a Vodafone estendeu o 5G a metade da população, permitindo análises de borda e serviços de voz baseados em IA. As expectativas de crescimento mantêm-se estáveis, embora a divergência de conformidade relacionada com o Brexit acrescente custos para os fornecedores que servem clientes na UE.
A Alemanha é o segundo maior mercado, graças à conclusão dos encerramentos da ISDN e à forte procura industrial. As empresas preferem topologias híbridas que combinam gateways no local com controlo de chamadas em nuvem para cumprir os requisitos de residência de dados. A França cresce de forma constante graças ao apoio à sua política de nuvem soberana, embora os requisitos rigorosos de localização aumentem as barreiras à entrada para plataformas estrangeiras. A Espanha regista a CAGR mais rápida, de 8,46%, graças ao roteiro España Digital 2026 e aos generosos subsídios para PMEs que estimulam a adoção da nuvem. A Itália acelera as alocações do fundo de recuperação destinadas à digitalização dos serviços públicos. Os Países Baixos aproveitam os densos clusters de centros de dados para Comunicações Unificadas como Serviço (UCaaS) de baixa latência, enquanto os países nórdicos apresentam a utilização per capita mais elevada e servem como campos de teste para funcionalidades de IA. Os estados da Europa Oriental beneficiam dos fundos de infraestrutura da UE, transitando rapidamente de uma baixa penetração de base para suites de comunicação em nuvem modernas.
Panorama regulatório
O mercado europeu de Telefonia IP e Comunicações Unificadas como Serviço opera sob a estrutura de comunicações eletrônicas da UE, liderada pelo Código Europeu de Comunicações Eletrônicas (EECC) e supervisionada por autoridades reguladoras nacionais com coordenação do BEREC. Um marco regulatório prospectivo importante é a proposta da Comissão Europeia para uma Lei das Redes Digitais (Digital Networks Act) (publicada em 21 de janeiro de 2026), destinada a consolidar múltiplos instrumentos em um único regulamento diretamente aplicável e reduzir a fragmentação transfronteiriça para provedores que oferecem voz IP, UCaaS e serviços relacionados habilitados por conectividade.
O escrutínio regulatório também se estende à conduta das plataformas e às práticas de empacotamento que moldam a concorrência em UCaaS. A Comissão Europeia publicou um relatório de revisão sobre a Lei dos Mercados Digitais (Digital Markets Act) em 28 de abril de 2026, reforçando a atenção contínua ao comportamento dos guardiões de acesso (gatekeepers) nos mercados digitais, que pode afetar o empacotamento, a interoperabilidade e a dinâmica de troca para suítes de comunicação e colaboração empresarial.
Análise da cadeia de valor
A cadeia de valor começa com a conectividade e a numeração essenciais (operadoras fixas e móveis), passando depois por troncos SIP e interconexão, plataformas UCaaS e IP PBX hospedado, camadas de APIs CPaaS e ecossistemas de dispositivos finais (clientes de software e dispositivos certificados). A distribuição na Europa é liderada por canais, com operadoras de telecomunicações, integradores de sistemas e provedores de serviços gerenciados empacotando o UCaaS com banda larga, mobilidade e segurança em um único contrato, enquanto hyperscalers e grandes suítes de software impulsionam a demanda por meio de locatários de produtividade já estabelecidos.
Movimentos recentes mostram operadoras e especialistas em UCaaS reforçando as ligações de plataforma e conformidade dentro da cadeia. A Gamma Communications lançou o International Operator Connect em fevereiro de 2026 para que parceiros de canal possam entregar serviços do Microsoft Teams Phone em 25 mercados, com a Gamma assumindo as responsabilidades regulatórias e de conformidade. A NFON também reportou ter superado 100.000 usuários ativos para sua solução Digital Phone entre os clientes da O2 Telefónica Deutschland (em fins de 2025, divulgado em março de 2026). Na camada de hospedagem e confiança, a Orange Business lançou o Live Collaboration em março de 2026 em seu ambiente Cloud Avenue SecNum na França, destacando o papel da infraestrutura de nuvem soberana para clientes regulados e aquisições do setor público.
Panorama Competitivo
O mercado europeu de Telefonia IP e Comunicações Unificadas como Serviço apresenta uma fragmentação moderada, com suites globais a competir com especialistas locais. O Microsoft Teams domina através dos atuais inquilinos do Office 365, mas enfrenta escrutínio antitruste que poderá conduzir à separação dos preços no futuro. O Cisco Webex aproveita os seus extensos parceiros de canal, enquanto a RingCentral desenvolve a sua presença europeia através de alianças com operadores, como o lançamento multinacional da Vodafone. A Zoom estabelece parceria com a Mitel para oferecer pacotes híbridos direcionados a organizações com investimentos significativos em PBX.
Players regionais como NFON, Wildix e Gamma Communications aproveitam o conhecimento regulatório e a localização linguística para conquistar contas do mercado intermédio. A aquisição da Placetel pela Gamma em 2024 alarga o seu alcance na Alemanha e acrescenta capacidades do Cisco Webex. Os operadores de telecomunicações integram as Comunicações Unificadas como Serviço (UCaaS) com a conectividade, promovendo ofertas integradas que simplificam a aquisição. Os fornecedores de CPaaS, como a Twilio e a Vonage, entram através de canais de programadores, incentivando fluxos de trabalho personalizados que contornam as suites monolíticas tradicionais. Prevê-se que as fusões e as alianças estratégicas continuem à medida que os fornecedores procuram escalar, alcançar uma maior abrangência geográfica e impulsionar a inovação em IA.
Líderes do Setor Europeu de Telefonia IP e Comunicações Unificadas como Serviço
Microsoft Corporation
Cisco Systems Inc.
RingCentral Inc.
8x8 Inc.
Vonage Holdings Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Ambientes de serviço regulados e de alto volume criam espaço para provedores de UCaaS que combinam hospedagem de nível de conformidade com integração de contact center e fluxos de trabalho. Em janeiro de 2026, a AOK Bayern implantou o NiCE CXone na EU Sovereign Cloud para modernizar as operações de contact center que atendem 4,5 milhões de membros, mostrando demanda ativa por plataformas de engajamento com o cliente na nuvem alinhadas com os requisitos europeus de residência de dados e segurança. Isso apoia oportunidades para fornecedores que empacotam UCaaS com CCaaS, análises e integrações verticais em saúde e outros setores intensivos em conformidade.
Programas de migração de legado em grandes sites e modernização de infraestrutura também criam espaço para plataformas de telefonia IP em nuvem capazes de lidar com roteamento complexo e transições multissite. A Hub One migrou 7.000 linhas analógicas nos aeroportos de Paris Charles de Gaulle e Paris Orly para a arquitetura IP em nuvem Enreach UP em junho de 2026, e selecionou o Ribbon Communications PSX como sua plataforma central de roteamento de tráfego de voz em julho de 2026, refletindo o apetite em escala empresarial por roteamento baseado em políticas e modernização além do PBX hospedado padrão. Junto a esses programas, as metas de infraestrutura digital da UE e os níveis de cobertura reportados para 2024 (cobertura domiciliar 5G de cerca de 94% e FTTP de 69,2%) expandem a base endereçável para implantações de UCaaS com uso intensivo de vídeo e APIs, onde a qualidade de acesso e as restrições de latência anteriormente limitavam a adoção.
Desenvolvimentos recentes do setor
- Junho de 2026: A Momentum expandiu seu serviço Microsoft Teams Operator Connect para 27 países na Europa. A atualização fortalece as opções de conectividade PSTN de nível operadora para clientes centrados no Teams e aumenta a pressão competitiva sobre os pacotes de voz UCaaS estabelecidos, tornando as implantações multipaíses mais simples por meio de um modelo liderado por operadoras.
- Junho de 2025: A 8x8 dobrou suas ofertas globais do Operator Connect, estendendo a integração nativa com o Microsoft Teams a 50 países, incluindo a República Tcheca. A cobertura mais ampla apoia a aquisição multinacional de conectividade de chamadas do Teams e eleva o patamar para provedores regionais que competem em cobertura geográfica e velocidade de implantação.
- Julho de 2024: A Vodafone Business expandiu sua oferta global de comunicações para incluir o RingCentral RingCX como uma solução nativa de contact center. A adição do CCaaS ao portfólio de UC liderado pela operadora leva pacotes combinados de comunicações e experiência do cliente mais a fundo nas contas empresariais, reforçando a convergência dos ciclos de compra de UCaaS e contact center.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange a receita gerada na Europa a partir de comunicações empresariais entregues na nuvem que substituem ou complementam sistemas telefônicos legados, incluindo voz IP hospedada e suítes de comunicações unificadas vendidas por assinatura.
Exclusões de escopo: excluímos aplicativos de chamadas para consumidores, PBX puramente local (on-premises) e seu licenciamento, e encargos de conectividade de rede que estejam fora do contrato de serviço UCaaS ou de voz hospedada.
Visão geral da segmentação
- Por Solução
- Hardware
- Telefones de Secretária IP
- Gateways VoIP
- Terminais de Videoconferência
- Outros Hardwares
- Software
- Software de Controlo de Chamadas e PBX
- Mensagens Unificadas
- Plataformas de Colaboração em Equipa
- Aplicações de Centro de Contacto
- Outros Softwares
- Hardware
- Por Tipo
- Acesso Integrado - Entroncamento SIP
- IP PBX Gerenciado
- IP PBX Hospedado
- Controlo de Chamadas em Nuvem
- Plataforma de Comunicações como Serviço (CPaaS)
- Por Tamanho de Organização
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Utilizador Final
- Serviços Bancários, Financeiros e Seguros
- Saúde
- Retalho e Comércio Eletrónico
- Tecnologia da Informação e Telecomunicações
- Governo e Setor Público
- Manufatura e Industrial
- Educação
- Hotelaria
- Outros Utilizadores Finais
- Por Geografia
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Países Baixos
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a delimitar o pool de receita endereçável e garantir que o modelo correspondesse à forma como a Europa compra e consome comunicações em nuvem. Consultamos fontes públicas como o Eurostat para estrutura empresarial e uso de TIC, a União Internacional de Telecomunicações (UIT) para indicadores de telecomunicações, e reguladores nacionais como a Ofcom e a BNetzA para contexto de voz e banda larga.
Para ancorar padrões de adoção e de local de trabalho, também usamos fontes como os conjuntos de dados da economia digital da OCDE, os indicadores de Economia e Sociedade Digital da Comissão Europeia, e material normativo ou setorial do ETSI onde este esclarecia definições tecnológicas. Insumos secundários gerais, como relatórios anuais de empresas, notas de resultados, tabelas de preços de produtos e imprensa confiável, foram usados para verificar a lógica de assinaturas e mudanças no empacotamento. Quando necessário, complementamos com acesso pago a bases de dados para dados financeiros de empresas e triagem de notícias, e a bases de patentes para verificar a direção das funcionalidades. As fontes documentais mencionadas acima são ilustrativas, e muitas outras fontes adicionais também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar o que efetivamente está sendo pago por assentos de UCaaS e voz hospedada na Europa, e como os pacotes estão sendo estruturados entre diferentes tamanhos de empresas. Conversamos com uma combinação de provedores de serviços, parceiros de canal, tomadores de decisão de TI empresarial e especialistas em telecomunicações nos principais países europeus, e então usamos essas informações para preencher lacunas em suposições de adoção, rotatividade (churn) e precificação.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 13% |
| Nível médio: 59% | Líderes funcionais/de unidade: 34% |
| Empresas menores: 15% | Gerentes: 53% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma combinação top-down e bottom-up, em que a demanda empresarial foi primeiro reconstruída a partir da base endereçável de funcionários e da penetração de UCaaS ou voz hospedada, e depois verificada em relação aos padrões de receita implícitos nas divulgações de fornecedores e no retorno dos canais. Para a Europa, traduzimos o pool de demanda em valor usando contagens típicas de assentos por empresa, a combinação entre voz hospedada e pacotes mais amplos de UCaaS, e diferenças a nível de país na adoção da nuvem.
Os principais insumos que orientaram o modelo incluíram a penetração de assentos de UCaaS por porte de empresa, a receita média por usuário por mês por tipo de pacote, o ritmo de migração do PBX legado para a voz hospedada, a parcela de usuários em casos de uso de softphone versus telefone de mesa, e o comportamento de prazo contratual e descontos que influencia a precificação realizada. Quando algumas divisões por subpaís não estavam diretamente disponíveis, aplicamos proxies estruturados com base em contagens de empresas, prontidão de banda larga e faixas de adoção corroboradas por entrevistas, e então os totais foram rebalanceados para permanecerem consistentes com a direção de receita observada.
As previsões foram produzidas usando análise de cenários, em que a progressão de preços, a velocidade de migração e o sentimento macro de gastos em TI foram ajustados dentro de faixas repetidamente confirmadas em entrevistas. As perspectivas finais só foram aprovadas depois que a trajetória de previsão correspondeu a sinais práticos, como a direção do crescimento de clientes reportado, mudanças no empacotamento e o momento dos ciclos de adoção no setor público e em setores regulados.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de várias etapas para que picos anômalos e combinações de países irrealistas pudessem ser detectados precocemente. Comparamos as receitas modeladas com sinais independentes, como indicadores de adoção da nuvem empresarial, tendências de serviços de telecomunicações e comentários de fornecedores, e então reverificamos qualquer grande variância antes da aprovação final.
Uma segunda revisão por analista foi usada para testar suposições como faixas de ARPU, tetos de penetração e a divisão entre voz hospedada e pacotes completos de UCaaS, o que ajuda a reduzir o viés de fonte única. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças de preços, alterações regulatórias ou grandes fusões e aquisições. Antes da entrega, fazemos uma revisão final para confirmar que as informações públicas mais recentes estão refletidas nos números e na narrativa.
Estimativa da Mordor Intelligence para o Mercado Europeu de Telefonia IP e Comunicações Unificadas como Serviço em Comparação com Outras Estimativas Publicadas
As estimativas publicadas para a Europa podem parecer muito distantes entre si porque os mesmos termos são usados para descrever diferentes cestas de receita, e porque a precificação é frequentemente misturada de formas que ocultam o que realmente é pago pelas assinaturas. As diferenças também aparecem quando alguns publicadores tratam a receita de software de colaboração e de contact center como parte do mesmo mercado, mesmo quando é vendida e renovada como um contrato separado.
A principal diferença vem do fato de produtos adjacentes de comunicação em nuvem serem ou não adicionados à voz hospedada e ao UCaaS, onde a Mordor Intelligence conta apenas a receita recorrente de UCaaS e telefonia IP hospedada na Europa e evita incorporar encargos autônomos de CCaaS, CPaaS ou conectividade. Outras diferenças geralmente vêm de como o ARPU é projetado (desconto fixo versus escalonado na renovação), de como o momento cambial multipaíses é tratado, e de quão rapidamente se assume que as migrações de PBX legado se completarão durante ciclos mais restritos de gastos em TI.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 26,01 bilhões de USD (2025) | |
| Associação do Setor A | 21,40 bilhões de USD (2025) | Usa uma definição mais restrita, focada em voz hospedada, e exclui pacotes mais amplos de comunicações unificadas, como reuniões e mensagens em equipe, quando vendidos como suíte, o que reduz o valor de assinatura contabilizado. |
| Consultoria Global B | 33,60 bilhões de USD (2025) | Amplia o escopo para incluir receita adjacente de comunicações em nuvem, como CCaaS ou CPaaS, no mesmo total, e aplica uma progressão de ARPU mais agressiva, que não reflete totalmente os descontos em escala. |
A dispersão na tabela é explicada em grande parte pelo que é contabilizado dentro do contrato de serviço e por como a precificação recorrente é normalizada entre países e portes de clientes. Ao vincular o total à demanda baseada em assentos, à combinação de pacotes e às faixas de ARPU verificadas por entrevistas, o número final permanece rastreável a insumos que podem ser revisados e reproduzidos.


Questões-Chave Respondidas no Relatório
Qual é o tamanho do mercado europeu de Telefonia IP e Comunicações Unificadas como Serviço em 2026?
Está avaliado em USD 28,18 mil milhões em 2026, com uma CAGR projetada de 8,35% até 2031.
Qual tipo de implementação detém a maior quota de receita?
O IP PBX Hospedado lidera com 41,92% da receita de 2025.
Qual segmento está a expandir-se mais rapidamente por tipo?
Prevê-se que a Plataforma de Comunicações como Serviço cresça a uma CAGR de 8,58% até 2031.
Por que razão as PMEs estão a adotar as Comunicações Unificadas como Serviço (UCaaS) mais rapidamente agora?
Os subsídios governamentais e os modelos de subscrição reduzem os custos iniciais, impulsionando a CAGR das PMEs para 10,05%.
Qual país regista a taxa de crescimento mais elevada até 2031?
A Espanha apresenta a expansão mais rápida, a uma CAGR de 8,46%, graças aos seus incentivos España Digital 2026.
Qual é o principal fator restritivo para as implementações multinacionais?
As regras fragmentadas de soberania de dados exigem pegadas de alojamento separadas, aumentando a complexidade e o custo.
Página atualizada pela última vez em:



