
Tamanho e Participação do Mercado Europeu de Cápsulas e Pods de Café
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
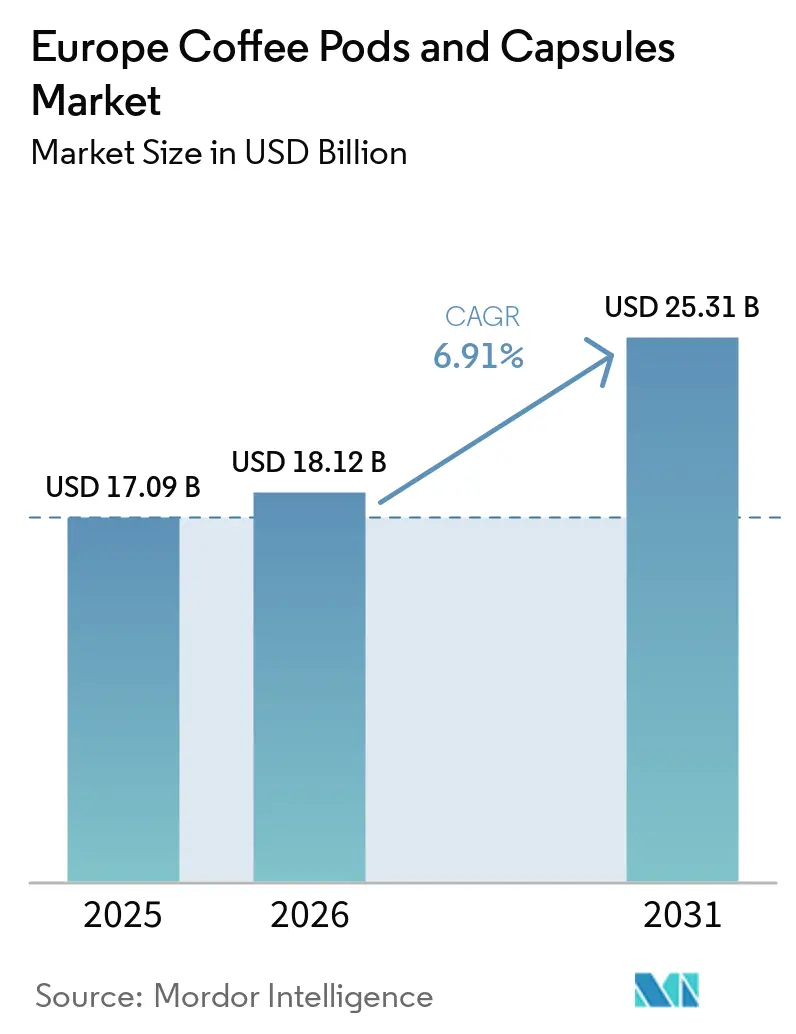
| Tamanho do mercado no ano base (2025) | 17.09 Bilhões de dólares |
| Tamanho do Mercado (2026) | 18.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.31 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.91 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Cápsulas e Pods de Café pela Mordor Intelligence
O tamanho do mercado europeu de cápsulas e pods de café foi avaliado em 17,09 bilhões de USD em 2025, aumentou para 18,12 bilhões de USD em 2026 e está projetado para atingir 24,31 bilhões de USD até 2031, registrando um CAGR de 6,91% durante o período de previsão. O crescimento do mercado é impulsionado principalmente pela integração do café nas rotinas diárias, com o consumo frequente sustentando uma demanda consistente por formatos de preparo convenientes. Além disso, a premiumização do consumo de café é um fator significativo, à medida que os consumidores buscam cada vez mais bebidas com qualidade de café. A disponibilidade de diversos perfis de torra, origens e blends especiais incentiva a experimentação e aumenta a frequência de compra. Os serviços de entrega por assinatura e as plataformas de comércio eletrônico apoiam ainda mais as compras recorrentes, simplificando o processo de reabastecimento.
Principais Conclusões do Relatório
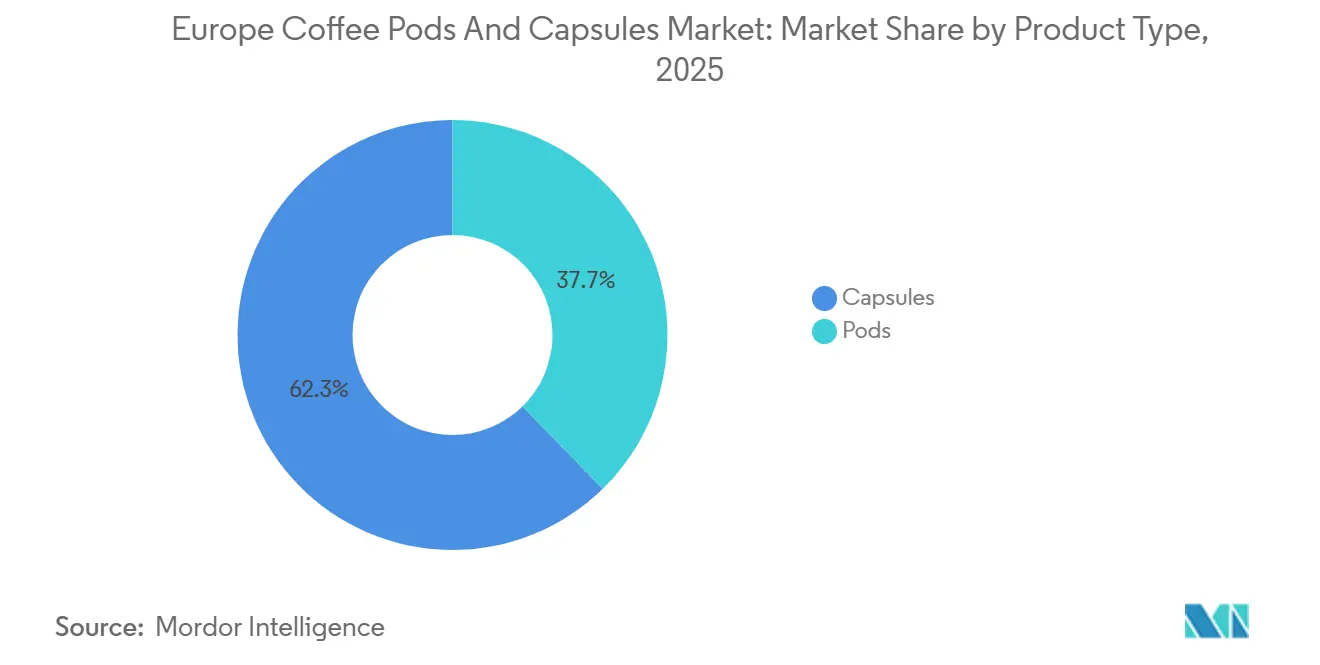
- Por tipo de produto, as cápsulas lideraram com 62,32% da participação do mercado europeu de cápsulas e pods de café em 2025, enquanto os pods estão projetados para registrar o maior CAGR de 7,77% até 2031.
- Por sabor, o café puro capturou 73,23% de participação em 2025; as variedades aromatizadas estão no caminho para um CAGR de 8,65% até 2031.
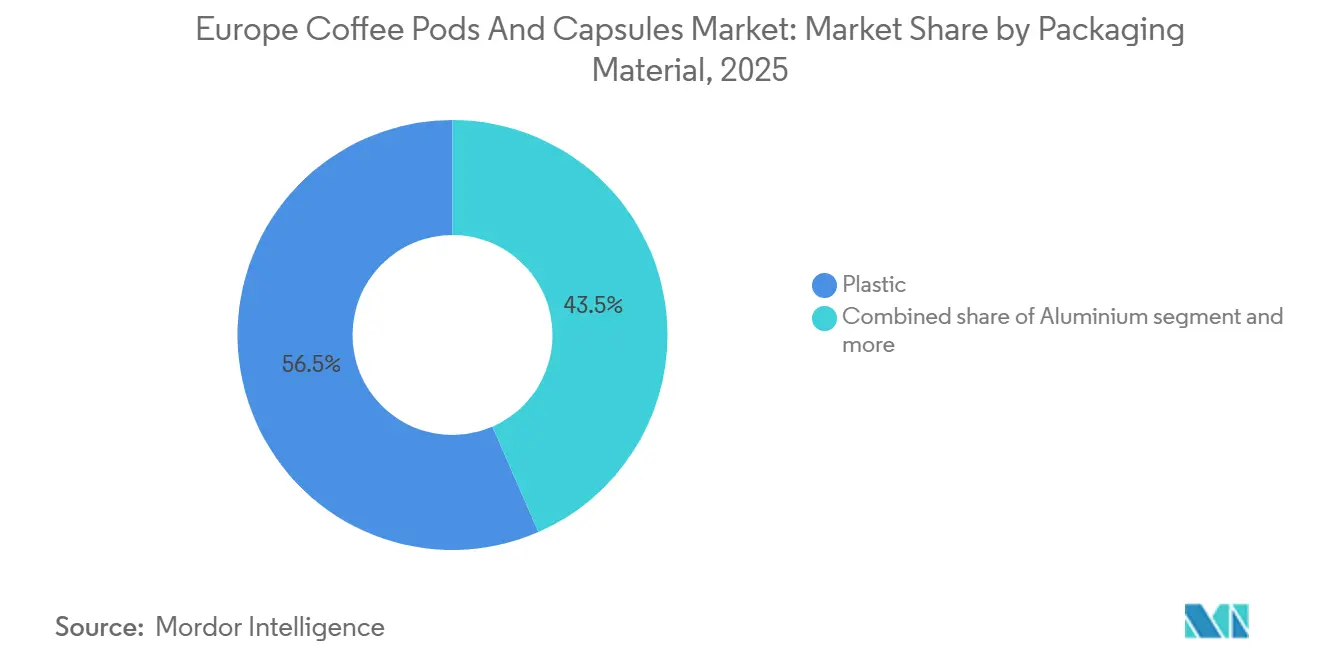
- Por material de embalagem, o plástico respondeu por 56,54% de participação em 2025, e as soluções compostáveis/biodegradáveis têm previsão de crescer a um CAGR de 8,05% até 2031.
- Por torra de café, a torra média deteve 53,71% de participação em 2025, enquanto a torra clara deve expandir a um CAGR de 7,81% durante 2026-2031.
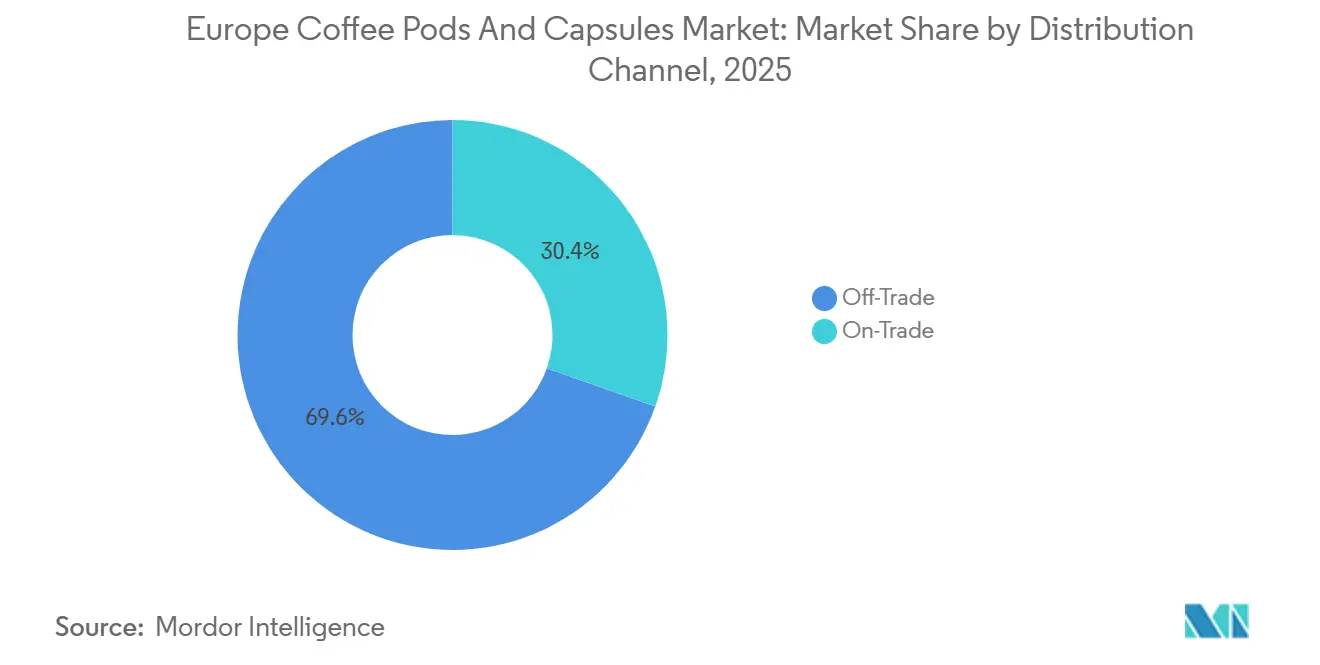
- Por canal de distribuição, o canal fora do estabelecimento dominou com 69,61% de participação em 2025, e o canal no estabelecimento está se recuperando com uma perspectiva de CAGR de 7,55% até 2031.
- Por geografia, a Alemanha foi o maior país com 17,95% de participação em 2025; a França apresenta a trajetória mais rápida com um CAGR de 8,81% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Forte cultura do café consolidada em toda a Europa | +1.2% | Alemanha, Itália, França, Países Baixos, Bélgica | Longo prazo (≥ 4 anos) |
| Crescente preferência dos consumidores por experiências de café premium | +1.5% | França, Reino Unido, Alemanha, Espanha | Médio prazo (2-4 anos) |
| Demanda crescente por soluções de café de dose única | +1.8% | Europa, com concentração na Alemanha, França e Países Baixos | Médio prazo (2-4 anos) |
| Inovações em sustentabilidade nos materiais das cápsulas | +0.9% | Mercados centrais da UE27, liderados pela Alemanha, França e Países Baixos | Longo prazo (≥ 4 anos) |
| Interesse em variedades de café aromatizado e especial | +0.4% | França, Reino Unido, Espanha, Suécia | Curto prazo (≤ 2 anos) |
| Avanços tecnológicos em sistemas de preparo | +0.3% | Alemanha, Reino Unido, França, Itália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Forte cultura do café consolidada em toda a Europa
Um dos principais impulsionadores do mercado europeu de cápsulas e pods de café é a forte cultura do café da região, onde o consumo de café é um hábito diário e não uma indulgência ocasional. O café é parte integrante de diversas atividades cotidianas, incluindo rotinas matinais, pausas no trabalho, reuniões sociais e tradições pós-refeição, criando uma demanda consistente por soluções de preparo convenientes. Os pods e cápsulas de dose única se alinham bem a esse comportamento, permitindo que os consumidores preparem bebidas no estilo espresso rapidamente, garantindo sabor e aroma consistentes. Isso os torna uma alternativa prática à visita a cafeterias. O formato é particularmente atraente para domicílios que buscam bebidas com qualidade de café especializado sem necessitar de habilidades ou equipamentos especializados de preparo. De acordo com o Centro para a Promoção das Importações, a Europa representou 30,7% do consumo global de café em 2023/2024, totalizando aproximadamente 3,26 milhões de toneladas [1]. Esse nível de consumo elevado e estável impulsiona o uso frequente de máquinas de dose única, levando a compras recorrentes de pods e cápsulas.
Crescente preferência dos consumidores por experiências de café premium
Os consumidores estão cada vez mais inclinados a experiências de café premium tanto em casa quanto nos locais de trabalho. Na Europa, há uma demanda crescente por bebidas no estilo de café especializado, como espresso, cappuccino e latte, que oferecem sabor, aroma e qualidade de crema consistentes sem a necessidade de habilidades de barista ou equipamentos complexos. Os pods e cápsulas de dose única atendem a essa demanda ao fornecer café moído pré-dosado e hermeticamente selado com extração controlada por pressão, permitindo que os usuários preparem bebidas especiais rapidamente, garantindo um sabor padronizado. Consequentemente, as máquinas de cápsulas são cada vez mais percebidas não apenas como eletrodomésticos convenientes, mas como soluções acessíveis para o preparo de café premium. Essa tendência de premiumização é ainda impulsionada por uma crescente apreciação pela origem do café, perfis de torra e diferenciação de qualidade. Os consumidores estão demonstrando maior interesse em grãos de origem única, blends de edição limitada, café orgânico e de origem ética, bem como opções especiais descafeinadas.
Demanda crescente por soluções de café de dose única
A demanda crescente por preparo de bebidas conveniente e com porção controlada é um impulsionador significativo do mercado europeu de cápsulas e pods de café. Os consumidores estão demonstrando uma preferência crescente por métodos de preparo que reduzem o tempo de preparação, eliminam a necessidade de medir e moer, e garantem um sabor consistente a cada xícara. Os sistemas de dose única atendem a essas necessidades ao fornecer porções de café pré-dosadas e extração automatizada, permitindo um preparo de bebidas rápido e fácil em casa, em escritórios e em espaços de convivência compartilhados. Esse formato também minimiza o desperdício, pois cada porção é individualmente selada, tornando-o adequado para domicílios com padrões de consumo variados e consumidores ocasionais de café. Por exemplo, de acordo com o IfD Allensbach, aproximadamente 13,2 milhões de pessoas na Alemanha preferiram cafeteiras que utilizam pads ou cápsulas em 2024 [2]. Essa adoção generalizada destaca a forte aceitação dos consumidores pelo preparo de dose única como parte de uma rotina diária, e não como uma alternativa de nicho aos métodos tradicionais de preparo. À medida que mais domicílios adotam máquinas compatíveis para uso cotidiano, a compra recorrente de pods e cápsulas continua a crescer.
Inovações em sustentabilidade nos materiais das cápsulas
Os avanços em embalagens ambientalmente responsáveis estão impulsionando o crescimento do mercado europeu de cápsulas e pods de café. Anteriormente, as preocupações com o desperdício de produtos descartáveis desencorajavam alguns consumidores de adotar sistemas de cápsulas. No entanto, fabricantes e varejistas estão agora oferecendo alumínio reciclável, pods com filtro de papel e materiais compostáveis de base biológica que reduzem o impacto ambiental enquanto mantêm a frescura do café. A engenharia de materiais aprimorada garante que as cápsulas retenham barreiras de oxigênio e desempenho de extração enquanto são compatíveis com processos de reciclagem ou compostagem, alinhando-se ao forte foco da Europa em sustentabilidade. Por exemplo, em novembro de 2025, a Co-op iniciou um teste em colaboração com a Podback, tornando-se o primeiro varejista de conveniência no Reino Unido a fornecer pontos de coleta para reciclagem de pods de café nas lojas. Esses esforços simplificam o descarte para os consumidores e incentivam uma maior participação nos programas de reciclagem, abordando uma barreira significativa ao uso de dose única.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações ambientais com o desperdício de embalagens | -0.8% | UE27, particularmente Alemanha, Países Baixos e França | Médio prazo (2-4 anos) |
| Intensa concorrência dos métodos tradicionais de preparo | -0.5% | Itália, Espanha, Europa Oriental | Longo prazo (≥ 4 anos) |
| Interrupções na cadeia de suprimentos decorrentes de tensões geopolíticas | -0.3% | Europa, com impacto agudo nos mercados dependentes de Robusta | Curto prazo (≤ 2 anos) |
| Regulamentações rigorosas da UE sobre sustentabilidade das embalagens | -0.6% | Mercados centrais da UE27 | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações ambientais com o desperdício de embalagens
Um desafio significativo para o mercado europeu de cápsulas e pods de café é a preocupação contínua com o desperdício de embalagens associado aos formatos de dose única. As cápsulas tradicionais são frequentemente compostas de plásticos multicamadas ou materiais mistos que são difíceis de separar e reciclar por meio dos sistemas domésticos padrão. Isso levou muitos consumidores a associar esses produtos ao aumento do desperdício em aterros sanitários. À medida que a consciência ambiental e os estilos de vida de desperdício zero continuam a crescer em toda a Europa, alguns consumidores relutam em adotar ou manter o uso de máquinas de cápsulas. Em vez disso, estão optando por alternativas como café em grão, café moído ou métodos de preparo reutilizáveis que geram menos desperdício de embalagem. Mesmo em regiões com programas de reciclagem, a participação permanece inconsistente, pois os consumidores precisam coletar as cápsulas usadas, limpá-las e devolvê-las a pontos de coleta designados, em vez de descartá-las por meio dos sistemas regulares de resíduos.
Intensa concorrência dos métodos tradicionais de preparo
O mercado europeu de cápsulas e pods de café enfrenta uma restrição significativa devido à popularidade duradoura dos métodos tradicionais de preparo de café, como cafeteiras de filtro, moka, prensas francesas e máquinas de espresso manuais. Muitos entusiastas do café europeus preferem grãos recém-moídos, pois esses métodos proporcionam maior controle sobre o tamanho da moagem, a intensidade do preparo, o tempo de extração e a intensidade do sabor. O preparo tradicional é frequentemente considerado mais autêntico e aromático, particularmente em países com tradições de café profundamente enraizadas, o que pode dificultar a adoção de formatos padronizados de dose única. Além disso, os sistemas de preparo convencionais não dependem de porções proprietárias ou descartáveis, permitindo que os consumidores comprem grãos de qualquer torrefador e explorem diversas origens e perfis de torra. Os equipamentos reutilizáveis reduzem ainda mais o desperdício de embalagens, atraindo consumidores conscientes do meio ambiente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Compatíveis Corroem as Vantagens ProprietáriasAs cápsulas responderam por 62,32% da participação total de mercado em 2025, principalmente devido ao seu alinhamento com a preferência da região por consumo de café premium e conveniente. Projetadas para sistemas de extração de alta pressão, as cápsulas replicam de perto o preparo tradicional de espresso, permitindo que residências e escritórios produzam bebidas no estilo de café, como espresso, lungo, cappuccino e latte, com habilidade mínima ou tempo de preparo reduzido. Sua capacidade de entregar consistentemente crema, aroma e sabor posicionou as cápsulas como um substituto direto para as compras em cafeterias, especialmente à medida que os consumidores recriam cada vez mais experiências de café especial em casa. Além disso, os sistemas de cápsulas oferecem uma ampla variedade de produtos, incluindo cafés de origem única, intensidades de torra, variantes aromatizadas, opções descafeinadas e até bebidas sem café, ampliando seu apelo além dos consumidores tradicionais de café.
Os pods de café estão projetados para expandir a um CAGR de 7,77% até 2031, impulsionados pela mudança nas atitudes dos consumidores em relação à sustentabilidade e à flexibilidade dos sistemas. Os pods, tipicamente formatos macios, à base de papel ou biodegradáveis de dose única usados em máquinas de preparo abertas, são cada vez mais preferidos por consumidores ambientalmente conscientes devido ao seu desperdício de embalagem significativamente menor e à facilidade de descarte ou compostagem em comparação com as cápsulas de múltiplos materiais. Muitos lares europeus estão adotando pods como uma opção de transição entre o café filtrado tradicional e as máquinas totalmente automatizadas, pois as máquinas de pods oferecem controle de porção e conveniência, mantendo um perfil de sabor de café mais tradicional.
Por Sabor:
Variedades Especiais Superam os Blends ComunsO café puro respondeu por 73,23% do total de vendas em 2025, refletindo as fortes tradições de consumo de café da Europa e os hábitos de consumo diário. Nos principais países consumidores de café, os consumidores geralmente preferem o sabor natural e o aroma dos grãos torrados em detrimento de bebidas adoçadas ou no estilo de sobremesa. Os sistemas de dose única são comumente usados como parte de uma rotina diária, como o consumo matinal ou durante o dia de trabalho, em vez de para indulgências ocasionais. As variantes de café puro permitem que os consumidores experimentem a intensidade da torra, o corpo e as características de origem, alinhando-se com a crescente apreciação da região por café especial e premium. As cápsulas e pods, projetados com vedação hermética para preservar a frescura, ajudam a manter as notas de sabor autênticas e a formação de crema, reforçando a confiança do consumidor nas opções sem aromatizantes.
As variedades de café aromatizado estão projetadas para crescer a um CAGR de 8,65% durante o período de previsão, impulsionadas pela evolução das ocasiões de consumo e pela crescente popularidade de bebidas no estilo de café em casa. Consumidores mais jovens e bebedores ocasionais de café são cada vez mais atraídos por sabores indulgentes e sazonais, como caramelo, baunilha, avelã, chocolate e blends inspirados em sobremesas. Os pods e cápsulas de dose única facilitam a inovação de sabores, permitindo que os fabricantes dosem com precisão compostos aromáticos sem a necessidade de xaropes ou preparo por barista, permitindo que os usuários criem bebidas especiais instantaneamente. Por exemplo, em novembro de 2024, a Little's Coffee lançou pods compatíveis com Nespresso com sabor de Toffee Nut, distribuídos por grandes supermercados e plataformas online, incluindo Tesco, Sainsbury's, Ocado, Amazon e o site da empresa.
Por Material de Embalagem:
Compostáveis Ganham Impulso RegulatórioA embalagem plástica respondeu por 56,54% do total de vendas em 2025, mantendo sua posição dominante devido à sua praticidade, desempenho e eficiência de fabricação em formatos de café de dose única. As cápsulas e pods plásticos oferecem fortes barreiras contra oxigênio e umidade, protegendo o café moído da oxidação e preservando o aroma, a formação de crema e a estabilidade do sabor ao longo de sua vida útil. Isso é fundamental para garantir uma qualidade de bebida consistente. Além disso, as propriedades leves e resistentes a impactos do material facilitam o transporte e o armazenamento mais fáceis em extensas redes de varejo e canais de comércio eletrônico sem risco de danos. Além disso, o plástico permite moldagem e vedação precisas, permitindo que os fabricantes produzam grandes volumes de cápsulas compatíveis em alta velocidade e com formas uniformes, garantindo a extração adequada de pressão nas máquinas de preparo.
Os materiais de embalagem compostáveis e biodegradáveis estão projetados para crescer a um CAGR de 8,05%, impulsionados pelo forte foco em sustentabilidade dos consumidores europeus e por regulamentações mais rígidas sobre resíduos de embalagens na região. A crescente conscientização sobre o descarte de plásticos de uso único levou os lares a buscar soluções de café que combinem conveniência com responsabilidade ambiental. Isso aumentou o apelo dos materiais de pods à base de fibra e derivados de plantas como alternativas às cápsulas plásticas convencionais ou de múltiplas camadas. Por exemplo, em outubro de 2025, a Ahlstrom lançou o GreenPod Home, um portfólio de pods de café compostáveis em casa com certificação TÜV, feito de materiais biodegradáveis à base de fibra, especificamente projetados para aplicações de preparo de café.

Por Torra do Café:
Perfis Claros Capturam Prêmios de EspecialidadeA torra média respondeu por 53,71% da participação de mercado de 2025, liderando o mercado de cápsulas e pods de café devido ao seu perfil de sabor equilibrado que agrada a uma ampla gama de preferências dos consumidores. Este nível de torra oferece acidez moderada, aroma perceptível e corpo suave, evitando o amargor das torras escuras e a acidez acentuada das torras claras. Sua versatilidade o torna adequado para o consumo diário. Nos sistemas de dose única, a torra média tem um desempenho consistentemente bom, pois extrai de forma confiável sob condições de pressão padronizadas, entregando crema e sabor consistentes, seja preparado como espresso, lungo ou americano. Os lares e escritórios europeus, que frequentemente usam máquinas de cápsulas ao longo do dia, preferem a torra média como uma opção neutra que atende a gostos diversos em ambientes compartilhados, como locais de trabalho, hotéis e apartamentos com serviços.
O segmento de torra clara deve crescer a um CAGR de 7,81% até 2031, impulsionado pela crescente cultura de café especial e pelo crescente interesse dos consumidores em perfis de sabor específicos de origem em toda a Europa. As torras claras retêm mais das características naturais do grão, oferecendo notas de degustação florais, frutadas e ácidas. À medida que o conhecimento sobre café se expande por meio das redes sociais, cafeterias especializadas e educação sobre preparo em casa, os consumidores estão se tornando mais conscientes de fatores como nível de torra, métodos de processamento e rastreabilidade. Essa crescente conscientização está incentivando os consumidores a explorar torras mais claras em formatos de dose única. Em resposta, os fabricantes de cápsulas e pods estão desenvolvendo tamanhos de moagem otimizados e pressões de extração para garantir que os cafés de torra clara sejam preparados de forma eficaz em máquinas automáticas, abordando preocupações anteriores sobre sabor fraco ou subextração.
Por Canal de Distribuição:
O Comércio Eletrônico Escala em Meio à Recuperação do HORECAOs canais fora do estabelecimento responderam por 69,61% da participação de mercado de 2025, dominando o mercado europeu de cápsulas e pods de café. Essa dominância é impulsionada principalmente pelo consumo em casa e pelas compras de reabastecimento rotineiro. Supermercados, hipermercados, lojas de conveniência e plataformas de varejo online servem como os principais pontos de compra onde os consumidores reabastecem regularmente os pods junto com itens de mercearia do dia a dia. O café de dose única é um produto doméstico de alta frequência, e os compradores geralmente preferem pontos de venda facilmente acessíveis que permitam comparação rápida de marcas, tipos de torra e formatos compatíveis. As prateleiras do varejo também oferecem uma ampla variedade, incluindo cápsulas compatíveis de marca própria, blends especiais, opções descafeinadas e pacotes múltiplos, incentivando compras em volume e comportamento de compra recorrente.
O canal no estabelecimento está projetado para crescer a um CAGR de 7,55% até 2031, apoiado pela recuperação do consumo de café fora de casa e pela crescente adoção de máquinas de dose única em ambientes de hospitalidade. Hotéis, apartamentos com serviços, escritórios, espaços de coworking e acomodações de viagem estão instalando cada vez mais sistemas de café em cápsulas devido à sua capacidade de entregar qualidade de bebida consistente sem exigir baristas treinados ou manutenção complexa de equipamentos. Por exemplo, dados do Escritório de Estatísticas Nacionais do Reino Unido indicam que os gastos dos consumidores em restaurantes e cafés atingiram 138,39 bilhões de GBP em 2024, acima dos 132,35 bilhões de GBP em 2023, refletindo uma retomada nas saídas para jantar e visitas a cafés [3]. Esse renovado fluxo de clientes incentiva cafés, estabelecimentos de serviço rápido e operadores menores de alimentação fora do lar, particularmente aqueles sem bares de espresso completos, a depender de sistemas baseados em cápsulas para serviço rápido e preparo consistente.
Análise Geográfica
Mercado Alemão de Cápsulas e Pods de Café
A Alemanha deverá representar 17,95% do mercado de cápsulas e pods de café em 2025, impulsionada pela sua forte cultura de consumo de café e pela elevada frequência de consumo em casa. De acordo com a Associação Alemã do Café, o consumo per capita de café atingiu aproximadamente 163 litros em 2024, destacando o café como um produto de consumo diário e não como uma bebida ocasional. A popularidade do café ao pequeno-almoço, das pausas para café à tarde e do entretenimento em casa estimula o uso diário repetido de máquinas de dose única, o que impulsiona a compra recorrente de cápsulas. Além disso, a Alemanha importa mais de 1 milhão de toneladas de café verde anualmente, figurando entre os maiores importadores mundiais e consolidando o seu papel como um importante centro de torrefação e embalagem na Europa. A presença de numerosos torrefadores nacionais, a forte penetração de marcas próprias e a preferência dos consumidores por uma preparação de café conveniente e de alta qualidade sustentam ainda mais a posição de liderança da Alemanha no mercado regional.
Mercado Francês de Cápsulas e Pods de Café
Espera-se que a França cresça a um CAGR de 7,84% até 2031, impulsionada pela premiumização e pela integração do consumo de café no estilo de vida e na cultura culinária. Embora os consumidores franceses tenham tradicionalmente preferido bebidas de café e espresso em cafés, a adoção de máquinas de cápsulas transferiu essas experiências para os lares. Sistemas de dose única premium, variedades aromatizadas e blends de especialidade são particularmente populares entre os consumidores urbanos que procuram bebidas ao estilo de café em casa. Além disso, existe um forte interesse em máquinas com design estético e ecossistemas de cápsulas de marca, que promovem a fidelidade à marca e a repetição de compras. As tendências de sustentabilidade também estão a influenciar o crescimento, com a adoção crescente de cápsulas de alumínio recicláveis e cápsulas compostáveis, bem como de cafés orgânicos e de origem ética.
Mercados Europeus Mais Amplos
O Reino Unido, a Itália, a Espanha, a Polónia, a Bélgica e a Suécia contribuem coletivamente de forma significativa para a procura regional, cada um com padrões de consumo distintos. O Reino Unido demonstra uma forte adoção doméstica, apoiada por subscrições de retalho online e pela experimentação de café aromatizado. Em Itália, apesar da sua tradicional herança do espresso, o uso de cápsulas em casa está a crescer à medida que os consumidores procuram uma preparação rápida de espresso sem equipamento profissional. O crescente consumo de café em casa em Espanha e a utilização no setor da hotelaria, particularmente em hotéis e apartamentos com serviços, sustentam uma procura estável. A Polónia está a emergir como um mercado de elevado potencial, impulsionado por consumidores mais jovens que adotam sistemas de preparação modernos e formatos de café premium. Entretanto, a Bélgica e a Suécia beneficiam de culturas de café consolidadas e de um elevado consumo per capita, onde os consumidores valorizam a qualidade consistente e a conveniência para uso diário.
Panorama regulatório
O ambiente regulatório para cápsulas e pods de café na Europa está cada vez mais moldado por regras de embalagem em toda a UE. O Regulamento (UE) 2025/40, o Regulamento sobre Embalagens e Resíduos de Embalagens (PPWR), entrou em vigor em 11 de fevereiro de 2025 e é aplicável a partir de 12 de agosto de 2026. Ele trata explicitamente as cápsulas de café de dose única como embalagens e reforça os requisitos de reciclabilidade e rotulagem em todos os Estados-Membros.
O arcabouço do PPWR eleva as expectativas de conformidade em relação aos materiais e às vias de fim de vida. Os pods flexíveis destinados a serem descartados junto com os resíduos de café devem atender aos requisitos de compostabilidade industrial, geralmente alinhados à certificação EN 13432. As obrigações de reciclabilidade da embalagem e de conteúdo reciclado também aumentam a pressão sobre os designs de cápsulas plásticas. Com a implementação se aproximando, órgãos do setor como a European Coffee Federation emitiram orientações setoriais, enquanto proprietários de marcas e recicladores expandem a capacidade de coleta e triagem para demonstrar desempenho efetivo de reciclagem, e não apenas alegações de design para reciclagem.
Análise da cadeia de valor
A cadeia de valor começa com o abastecimento e a torra do café verde, seguidos pela moagem, dosagem e conversão em formatos de dose única. O material de embalagem e o desempenho de barreira (plástico, alumínio, fibra de papel, substratos compostáveis) afetam diretamente a vida de prateleira e a compatibilidade com as máquinas. A produção de cápsulas e pods envolve conversores especializados, fornecedores de tampas e vedação, e garantia de qualidade para o desempenho de extração, após o que os produtos fluem pelo varejo off-trade (incluindo marcas próprias e formatos compatíveis) e assinaturas de e-commerce, além de canais on-trade, como escritórios e hospitalidade.
A gestão do fim de vida está se tornando uma etapa central da cadeia de valor, e não uma externalidade, com o PPWR sendo aplicável a partir de 12 de agosto de 2026 e introduzindo prazos que integram parceiros de coleta, triagem e reciclagem ou compostagem nas decisões de design de produto. Também estão surgindo iniciativas nacionais e pré-competitivas sob supervisão de concorrência. Em dezembro de 2025, a Autoridade de Concorrência belga autorizou um compromisso conjunto da Comeos e da KOFFIECAFE para comercializar na Bélgica apenas cápsulas de café industrialmente compostáveis, com vigência a partir de 12 de agosto de 2026, alinhando o manejo de resíduos a jusante com as escolhas de materiais e requisitos de certificação a montante.
Cenário Competitivo
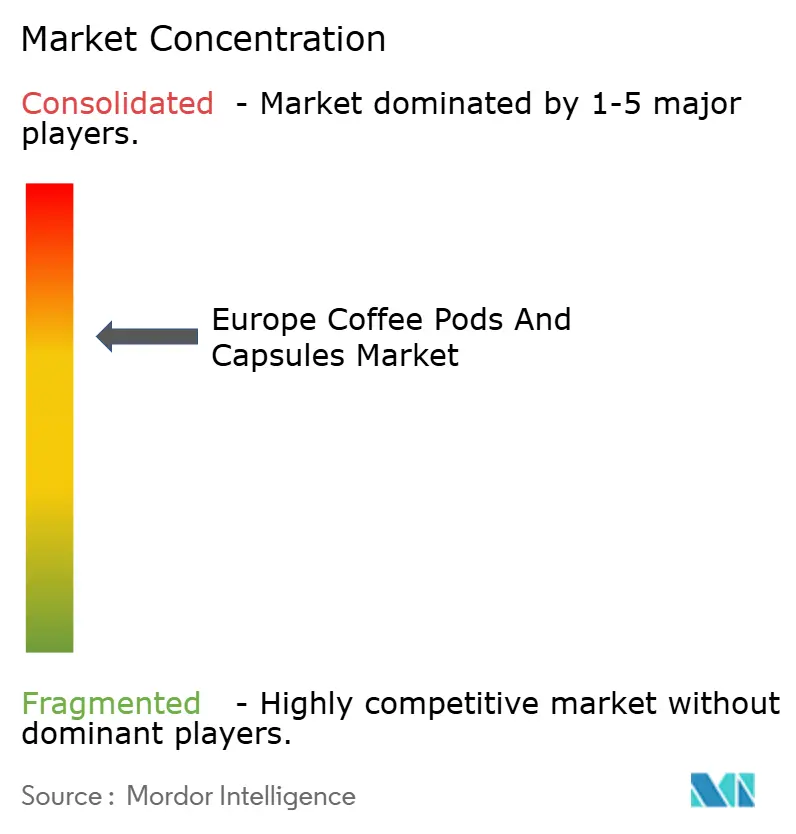
O mercado europeu de cápsulas e pods de café é moderadamente concentrado, com algumas empresas multinacionais de café desfrutando de forte fidelidade à marca. Ao mesmo tempo, numerosos fabricantes de cápsulas compatíveis e marcas próprias contribuem para a pressão competitiva. Os principais players, como Nestlé S.A., Luigi Lavazza S.p.A., Illycaffè S.p.A., The Kraft Heinz Company e JDE Peet's N.V., aproveitam sua expertise consolidada em torrefação, marcas reconhecíveis e extensas redes de varejo para impulsionar compras recorrentes em supermercados, plataformas de comércio eletrônico e canais de hospitalidade. A concorrência se concentra em ecossistemas de máquinas proprietárias e formatos compatíveis, com empresas focando na retenção de clientes por meio de variedade de produtos, serviços de assinatura e ofertas combinadas de máquina e cápsulas. Como o café de dose única é uma categoria de reabastecimento, a familiaridade com a marca e a compatibilidade do sistema influenciam significativamente a fidelidade do consumidor.
A tecnologia desempenha um papel fundamental na diferenciação das marcas no cenário competitivo. As empresas líderes estão incorporando recursos avançados de preparo, como extração otimizada por pressão, reconhecimento de código de barras ou cápsulas inteligentes, e calibração automatizada de bebidas que ajusta o volume de água e a temperatura com base no tipo de cápsula. Inovações contínuas na precisão da moagem, vedação com nitrogênio e design de cápsulas visam preservar a qualidade do aroma e da crema, garantindo um preparo consistente entre as máquinas. Além disso, os fabricantes estão colaborando com produtores de eletrodomésticos para desenvolver máquinas compactas e energeticamente eficientes com espumador de leite integrado e múltiplas configurações de bebidas, permitindo que domicílios e escritórios repliquem bebidas no estilo de café especializado. Esses avanços tecnológicos fortalecem os ecossistemas de circuito fechado e promovem o uso de longo prazo de plataformas de cápsulas proprietárias.
A sustentabilidade tornou-se um fator crítico no mercado. As empresas estão fazendo investimentos significativos em cápsulas de alumínio recicláveis, pods compostáveis à base de fibra e programas de fornecimento de café que enfatizam a rastreabilidade e as práticas de cultivo responsável. Iniciativas como programas de coleta e devolução, parcerias de reciclagem e formatos de embalagem reduzida abordam as preocupações ambientais associadas ao café de dose única. Muitas marcas agora enfatizam a redução da pegada de carbono, certificações de fornecimento ético e materiais biodegradáveis em seus lançamentos de produtos para atrair consumidores e varejistas conscientes do meio ambiente. À medida que os requisitos regulatórios e a conscientização dos consumidores aumentam em toda a Europa, a capacidade de combinar conveniência com embalagens ambientalmente responsáveis está se tornando um fator-chave para moldar o posicionamento competitivo e garantir a diferenciação de longo prazo no mercado.
Líderes do Setor Europeu de Cápsulas e Pods de Café
-
Nestlé S.A.
-
Luigi Lavazza S.p.A.
-
Illycaffè S.p.A.
-
The Kraft Heinz Company
-
Starbucks Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Cápsulas e Pods de Café Empresas cobertas neste relatório
- Nestle S.A.
- Luigi Lavazza S.p.A.
- Illycaffe S.p.A.
- The Kraft Heinz Company
- JDE Peet's N.V.
- Starbucks Corporation
- Caffe Borbone S.r.l.
- Tchibo GmbH
- Melitta Group
- Kruger GmbH & Co. KG
- Keurig Dr Pepper Inc.
- Strauss Group Ltd.
- Bewley's Ltd.
- Kimbo S.p.A.
- Dualit Ltd.
- Colonna Coffee
- Caffitaly System S.p.A.
- Bestpresso Inc.
- Halo Coffee
- Cafes Novell S.A.
Oportunidades de mercado e perspectivas futuras
A reformulação impulsionada pelo PPWR abre espaço para soluções de materiais e conversão que mantêm o desempenho de barreira ao mesmo tempo em que simplificam o processamento de fim de vida, incluindo estruturas de cápsulas monomaterial, pods certificados como compostáveis quando apropriado, e plásticos com maior teor reciclado. Os materiais de embalagem já mostram impulso em direção a soluções compostáveis e biodegradáveis, e os fornecedores estão expandindo seus portfólios. Por exemplo, em outubro de 2025, a Ahlstrom lançou a GreenPod Home, uma linha de pods de café compostáveis em casa com certificação TUV, apoiando proprietários de marcas e marcas próprias que buscam ampliar as opções em conformidade nas gôndolas off-trade.
A infraestrutura de coleta e triagem é uma segunda área de oportunidade, pois a conformidade regulatória depende cada vez mais de reciclagem demonstrável na prática. Modelos de devolução apoiados pelo varejo e parcerias oferecem pontos práticos de comprovação para escalar. Em março de 2026, a Asda e a Podback relataram 20 milhões de cápsulas de café recicladas no primeiro ano de sua parceria, enquanto varejistas do Reino Unido, como a Morrisons, também trabalharam com a Podback para melhorar a captação domiciliar de cápsulas usadas. Essas medidas apoiam oportunidades para as marcas se diferenciarem por meio de vias de descarte mais fáceis, para os conversores padronizarem designs que se separem de forma limpa, e para os players de gestão de resíduos implantarem equipamentos capazes de recuperar componentes de alumínio e plástico de pequeno formato em escala.
Desenvolvimentos industriais recentes em Mercado Europeu de Cápsulas e Pods de Café
- Junho de 2026: a Luigi Lavazza S.p.A. introduziu o sistema de café Tabli nos Estados Unidos após seu lançamento anterior na Itália. O sistema amplia a plataforma de dose única da Lavazza, que utiliza tabletes de café comprimido em vez de cápsulas tradicionais. Ele também amplia a base de consumidores endereçável da empresa, ao mesmo tempo em que remodela seu posicionamento em sustentabilidade e redução de resíduos no segmento de café porcionado.
- Outubro de 2025: a OxBarrier lançou um programa de licenciamento de tecnologia para sua tecnologia patenteada de cápsula compostável de dose única com barreira integrada de oxigênio. O licenciamento reduz a barreira para que múltiplos fabricantes de cápsulas adotem um formato compostável, preservando o desempenho de frescor, o que é central para a aceitação do consumidor no café de dose única premium.
- Fevereiro de 2024: a JDE Peets finalizou um acordo estratégico para fabricar, distribuir e vender cápsulas de alumínio da marca Costa Coffee no Reino Unido. O acordo fortaleceu a presença da marca Costa no corredor de cápsulas no Reino Unido e aumentou a pressão competitiva sobre outros fornecedores de cápsulas de marca e compatíveis no varejo convencional.
Mercado Europeu de Cápsulas e Pods de Café Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange o valor de pods e cápsulas de café de dose única vendidos em toda a Europa para uso em máquinas de café domésticas e fora do lar compatíveis, contabilizados como embalagens de consumo acabadas vendidas por canais no estabelecimento e fora do estabelecimento.
Exclusões do escopo: Excluímos máquinas de café, café torrado ou moído a granel vendido sem formato de pod ou cápsula, e acessórios relacionados, como filtros e produtos descalcificantes.
Visão Geral da Segmentação
- Por Tipo de Produto
- Pods
- Cápsulas
- Por Sabor
- Natural
- Aromatizado
- Por Material de Embalagem
- Alumínio
- Plástico
- Compostável/Biodegradável
- Por Torra do Café
- Torra Clara
- Torra Média
- Torra Escura
- Por Canal de Distribuição
- On-trade
- Off-trade
- Supermercados/Hipermercados
- Lojas Especializadas
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os parâmetros do modelo, principalmente em relação aos padrões de consumo, direção de preços e movimentação comercial em toda a Europa. Revisamos estatísticas e documentos públicos, como conjuntos de dados do Eurostat, tabelas de comércio do UN Comtrade, escritórios de estatísticas nacionais nos grandes mercados europeus e referências alfandegárias ou tarifárias que ajudam a classificar as preparações de café. Também utilizamos periódicos revisados por pares de alimentos e embalagens, e bancos de dados de patentes, para entender as mudanças de embalagem, como formatos compostáveis que podem influenciar o mix e os preços.
Para transformar esses sinais em uma construção de mercado prática, verificamos relatórios anuais de empresas, apresentações para investidores e imprensa de negócios de renome para expansão de canais, movimentos de capacidade e comentários sobre preços. Quando útil, utilizamos assinaturas pagas para dados financeiros de empresas e um banco de dados de notícias e dados financeiros para padronizar a receita reportada e os cronogramas de eventos entre países. As fontes documentais listadas acima são ilustrativas, e também nos baseamos em outras referências públicas durante a coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em esclarecer o que é contabilizado como uma venda de pod ou cápsula em cada canal, e em testar as premissas de preço e mix por país. Conversamos com uma combinação de partes interessadas de marcas, fabricação, embalagem, varejo e alimentação fora do lar, e então usamos essas informações para reconciliar lacunas observadas em dados públicos e confirmar a lógica final de demanda e preço em toda a Europa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | Diretores executivos: 13% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 27% |
| Players menores: 14% | Gerentes: 60% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de pool de demanda de cima para baixo, onde indicadores de varejo e alimentação fora do lar são usados para reconstruir o consumo de pods e cápsulas por país, e então o valor é derivado usando faixas de preço observadas. O modelo é verificado com aproximações seletivas de baixo para cima, como rastreamento de preços de prateleira nos principais varejistas, verificações de canal sobre tamanhos típicos de embalagem e verificações de sanidade do lado do fornecedor sobre o movimento de volume. Os totais são então ajustados quando as duas visões divergem.
Os principais insumos (ilustrativos) incluem a penetração doméstica de sistemas de dose única, a direção do consumo per capita de café, a divisão entre vendas fora do estabelecimento e no estabelecimento, tamanhos médios de embalagem e preço por porção, e a tendência de mix de materiais (alumínio, plástico, compostável) que pode alterar o preço médio de venda. A previsão usa análise de cenários apoiada por suavização simples de séries temporais para a demanda em nível de país, com fatores assumidos como premiumização, entrada de marcas próprias e mudanças de participação online revisados com especialistas. Onde os dados são escassos para países menores, a lacuna é tratada aplicando proporções de países pares e, em seguida, verificando novamente o resultado em relação à presença observada no varejo e à movimentação comercial.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas passagens, onde os resultados são comparados com sinais independentes, como tendências de consumo de café, movimentação de preços no varejo e comentários sobre inventário de canais, e quaisquer variações acentuadas são investigadas antes da aprovação. Também realizamos verificações de moeda e unidade para que os totais por país se consolidem corretamente na figura europeia, e oscilações incomumente grandes de ano a ano acionam chamadas de acompanhamento para confirmar se a mudança é real ou impulsionada pelo modelo. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorre um evento relevante, como uma grande redefinição de preços, mudança na regulamentação de embalagens ou uma interrupção significativa de canal. Antes da entrega, um analista realiza uma revisão final para que o cliente receba a visão mais atual disponível naquele momento.
Estimativa do Mercado Europeu de Cápsulas e Pods de Café da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para cápsulas e pods de café europeus podem parecer diferentes mesmo quando descrevem a mesma categoria, porque o timing, a lógica de preços e os limites de canal não são tratados da mesma forma entre os estudos. Algumas estimativas publicadas dependem mais de um nível de preço de ano base mais antigo, ou agrupam formatos que os compradores nem sempre tratam como comparáveis no ponto de venda.
Uma diferença impulsionada por atualização é frequentemente observada em como o preço médio de venda é atualizado, incluindo como as promoções são tratadas e qual timing de câmbio é usado ao converter valores de países em um total regional. Quando essas atualizações não se alinham ao ano mais recente, a estimativa pode desviar. É por isso que o ritmo de atualização do modelo e as verificações de variância são enfatizados pela Mordor Intelligence para este mercado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 17,09 bilhões de USD (2025) | |
| Publicador do Setor A | 16,07 bilhões de USD (2024) | Utiliza um ano base anterior, e o nível de preço pode diferir se as promoções e as mudanças de tamanho de embalagem não forem atualizadas de forma consistente entre os países antes de consolidar para a Europa. |
| Publicador de Mercado B | 7,48 bilhões de USD (2024) | O escopo parece mais estreito ou classificado de forma diferente, o que pode ocorrer quando partes do conjunto de formatos de dose única, canais ou definição de valor são tratadas de forma inconsistente entre os países. |
A diferença entre as três figuras é explicada principalmente pela seleção do ano e pela forma como os preços e o escopo são mantidos consistentes entre os países. Ao vincular os totais a indicadores claros de demanda por país e, em seguida, verificar novamente os preços implícitos em relação às faixas observadas, o valor final permanece mais fácil de rastrear e repetir quando o mercado é atualizado.
Principais Perguntas Respondidas no Relatório
Qual será o tamanho da demanda europeia por café de dose única até 2031?
O mercado europeu de cápsulas e pods de café está previsto para atingir 25,31 bilhões de USD até 2031, expandindo-se a uma CAGR de 6,91% a partir de 2026.
Qual formato de produto está crescendo mais rapidamente?
Os pods de papel e compostáveis estão projetados para crescer a um CAGR de 8,05%, superando as cápsulas de alumínio à medida que as regras de sustentabilidade se tornam mais rígidas.
O que impulsiona a mudança para cápsulas aromatizadas?
Consumidores mais jovens buscam variedade com baixo comprometimento, impulsionando as unidades aromatizadas a um CAGR de 8,65%, o dobro do ritmo dos blends de espresso puro.
Qual país oferece a perspectiva de crescimento mais forte?
A França lidera com um CAGR projetado de 8,81% até 2031, graças a 60% de penetração de máquinas nos lares e à crescente cultura de café premium.