
Tamanho e Quota do Mercado de Embalagens Plásticas Biodegradáveis da Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 720 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.99 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 18.53 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Plásticas Biodegradáveis da Europa pela Mordor Intelligence
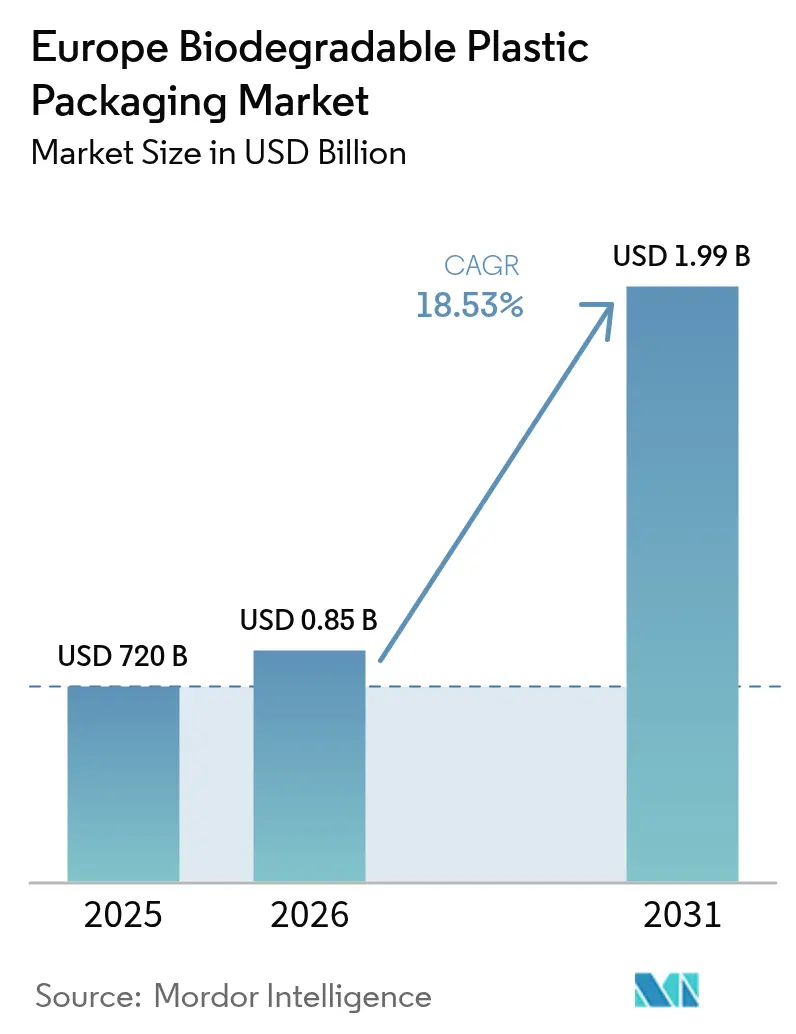
O tamanho do mercado de embalagens plásticas biodegradáveis da Europa deverá crescer de 720 milhões de USD em 2025 para 853,4 milhões de USD em 2026, com previsão de atingir 1,99 mil milhões de USD até 2031, a um CAGR de 18,53% no período 2026-2031. O dinamismo do mercado reflete o impacto sincronizado do Regulamento da UE sobre Embalagens e Resíduos de Embalagens, que entra em vigor em 2026, das taxas nacionais de RPE (Responsabilidade Alargada do Produtor), como a taxa per capita alemã de EUR 5,22 (USD 5,9), e dos compromissos das marcas para reduzir drasticamente o uso de resina virgem. O PLA mantém a liderança de escala após a linha da Normandia de 565 milhões de USD atingir a produção nominal, enquanto o PHA, em rápida ascensão, capta a procura premium por reivindicações de biodegradabilidade marinha. As saquetas e bolsas flexíveis dominam os volumes graças à eficiência de material e aos projetos-piloto de triagem por marca d'água digital que demonstram uma precisão de deteção de até 93,8%. As embalagens alimentares impulsionam a procura de base, mas os serviços de alimentação registam a absorção mais acentuada à medida que as proibições de plásticos de utilização única remodelam as aquisições institucionais.
Principais Conclusões do Relatório
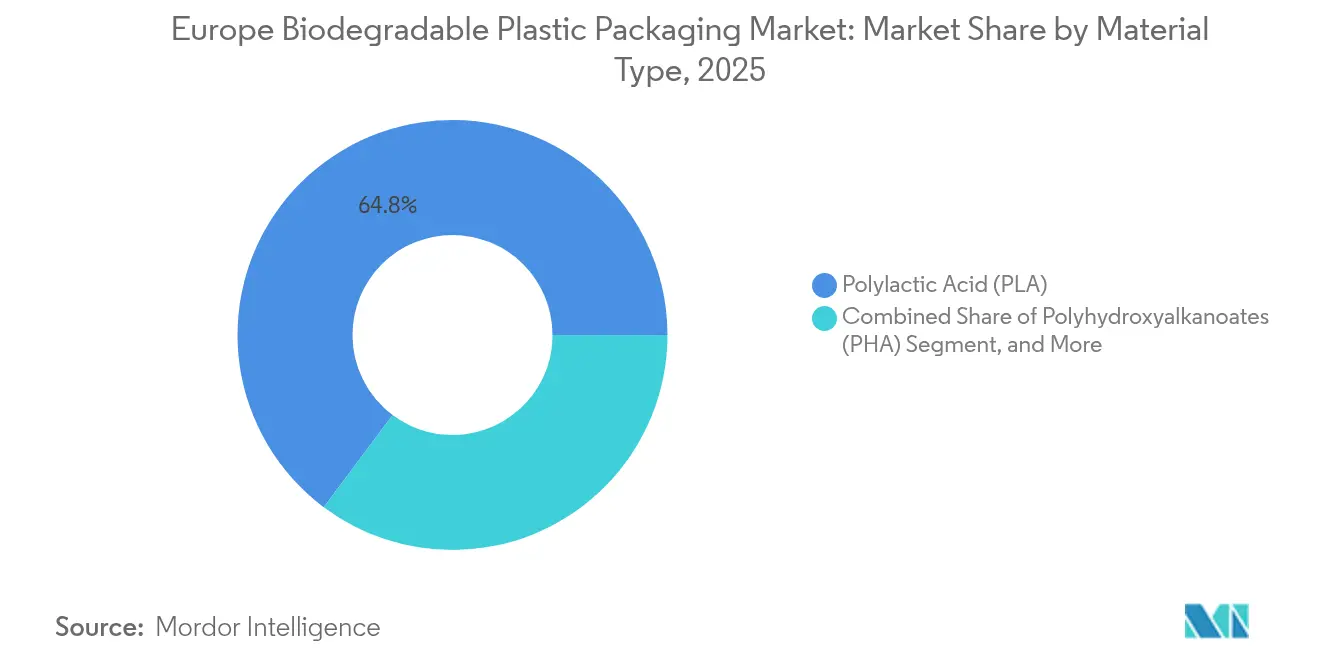
- Por tipo de material, o PLA liderou com 64,78% da quota do mercado de embalagens plásticas biodegradáveis da Europa em 2025; prevê-se que o PHA se expanda a um CAGR de 21,71% até 2031.
- Por tipo de embalagem, os formatos flexíveis representaram 57,91% do tamanho do mercado de embalagens plásticas biodegradáveis da Europa em 2025, enquanto se prevê que os formatos rígidos apresentem um CAGR de 18,97% até 2031.
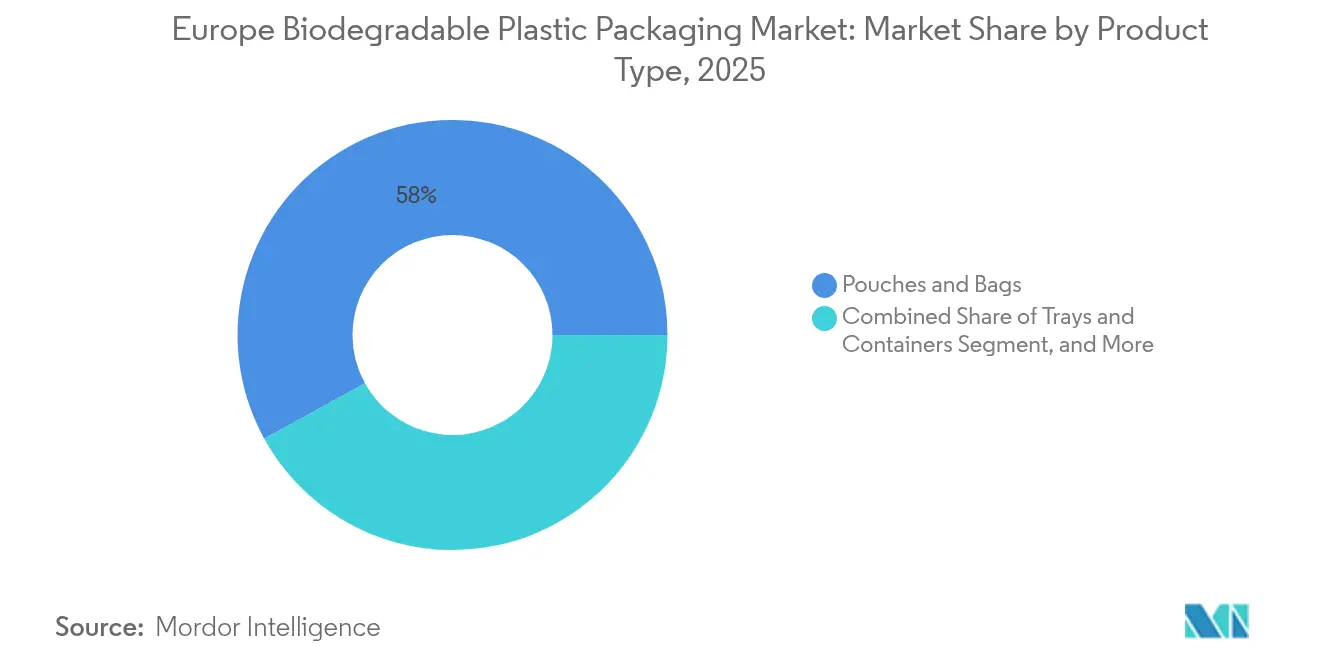
- Por tipo de produto, as saquetas e bolsas detiveram uma quota de receita de 58,02% em 2025; as bandejas e recipientes estão posicionados para um CAGR de 19,98% até 2031.
- Por setor de utilizador final, as aplicações alimentares captaram uma quota de 29,21% em 2025, enquanto os serviços de alimentação avançam a um CAGR de 21,85% entre 2026-2031.
- Por país, a Alemanha deteve 22,22% da receita de 2025, e prevê-se que a França registe um CAGR de 19,74% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentos rigorosos da UE sobre plásticos de utilização única e resíduos de embalagens | +4.2% | UE27, Reino Unido, Noruega, Suíça | Médio prazo (2-4 anos) |
| Crescente preferência dos consumidores por soluções de embalagem sustentáveis | +2.5% | Europa Ocidental, Países Nórdicos | Curto prazo (≤ 2 anos) |
| Compromissos de sustentabilidade corporativa entre marcas de bens de consumo de grande rotação e retalho | +3.8% | Europa Ocidental | Médio prazo (2-4 anos) |
| Expansão da infraestrutura de compostagem e recolha de bioresíduos | +2.1% | UE Central | Longo prazo (≥ 4 anos) |
| Transição das marcas de bebidas do vidro para garrafas de bio-PET/PEF | +1.3% | Europa do Norte | Médio prazo (2-4 anos) |
| Convergência da marcação d'água digital com filmes compostáveis | +0.8% | Centros avançados de gestão de resíduos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentos Rigorosos da UE sobre Plásticos de Utilização Única e Resíduos de Embalagens
O prazo do RREO (Regulamento relativo às Embalagens e Resíduos de Embalagens) de 2026 cria canais de procura estreitos mas de elevado volume, limitando os casos de uso compostável obrigatório a saquetas de chá, etiquetas de fruta e sacos de transporte ultra-leves. [1]Comissão Europeia, "Regulamento (UE) 2024/1040 relativo às Embalagens e Resíduos de Embalagens," Jornal Oficial da União Europeia, europa.euA clareza sobre o âmbito de aplicação reduz o risco de investimento, levando os transformadores a comprometer capacidade com nichos identificados em vez de recorrer a uma substituição geral. A Alemanha amplifica o sinal através da sua taxa de RPE per capita, traduzindo a intenção regulatória em incentivos de custo imediatos. A sincronização das políticas e dos arranques de instalações, como a linha de PLA da Normandia em França a atingir a produção nominal em agosto de 2024, ilustra a coordenação público-privada que reduz a incerteza do mercado. Os proprietários de marcas incorporam agora cláusulas de conformidade em contratos de fornecimento plurianuais, garantindo a absorção e acelerando os ciclos de comercialização.
Crescente Preferência dos Consumidores por Soluções de Embalagem Sustentáveis
Setenta e três por cento dos compradores europeus procuram ativamente opções biodegradáveis, sendo os Países Nórdicos os que demonstram maior disponibilidade para pagar prémios. [2]European Bioplastics, "Atitudes dos Consumidores em Relação aos Bioplásticos," european-bioplastics.orgA mudança dos consumidores evoluiu de mensagens genéricas de sustentabilidade ecológica para uma literacia específica sobre materiais, pressionando as marcas a fundamentar as suas afirmações ao abrigo das normas ISO e EN. As marcas premium lançam inicialmente formatos biodegradáveis em regiões de rendimento elevado, expandindo-se posteriormente para mercados meridionais sensíveis ao preço à medida que a curva de custos diminui. As embalagens de papel da Nestlé, que reduzem o plástico em até 97%, exemplificam como o capital de marca é aproveitado para testar novos substratos antes do lançamento em massa. À medida que a consciencialização cresce, a exatidão da rotulagem e a certificação por terceiros tornam-se fatores de compra fundamentais em vez de meros pontos de prova opcionais.
Compromissos de Sustentabilidade Corporativa entre Marcas de Bens de Consumo de Grande Rotação e Retalho
Os compromissos de neutralidade carbónica e de redução do plástico virgem por parte dos principais grupos de bens de consumo de grande rotação traduzem-se diretamente em metas de aquisição que excedem os limites legais mínimos. O objetivo da Unilever para 2025 de reduzir para metade o plástico virgem e o objetivo da PepsiCo para 2030 de reduzir para metade a resina virgem criaram uma carteira de encomendas antecipadas para materiais de base biológica independentemente dos prémios de preço de curto prazo. Estes compromissos concentram-se em torno de marcos de meados da década, produzindo um pico de procura que sustenta decisões de investimento como a expansão de capacidade de ecovio da BASF SE e a unidade de PHA de 6.000 toneladas da Paques Biomaterials prevista para 2026. As fichas de avaliação de fornecedores pesam cada vez mais a intensidade de carbono e o desempenho no fim de vida, transformando a sustentabilidade de um diferenciador de marketing num atributo qualificador para a seleção de fornecedores.
Expansão da Infraestrutura de Compostagem e Recolha de Bioresíduos
A Europa opera aproximadamente 5.800 instalações de tratamento de bioresíduos com uma capacidade combinada de 71 milhões de toneladas, mas a distribuição é desigual. A Alemanha, a França e a Itália concentram a maior parte da capacidade, permitindo embalagens compostáveis de mercado de massa, enquanto a Europa de Leste fica aquém devido a restrições de financiamento. Modelos de base comunitária, como a Réseau Compost Citoyen francesa com 1.150 membros, complementam as instalações municipais e aumentam a densidade de recolha. Os Fundos de Coesão da UE e as iniciativas Interreg CORE destinam subsídios de compostagem rural que irão desbloquear novos bolsões de procura após 2026. Os fornecedores alinham agora os lançamentos de produtos com a implementação de contentores separados para bioresíduos, garantindo que o circuito de eliminação esteja disponível no ponto de venda.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de produção mais elevados de polímeros biodegradáveis em comparação com os plásticos convencionais | -2.3% | Global | Curto prazo (≤ 2 anos) |
| Capacidade limitada de compostagem industrial nos Estados-Membros da UE | -1.8% | Europa de Leste | Médio prazo (2-4 anos) |
| Risco de concorrência de matérias-primas com a cadeia alimentar no âmbito das reformas da PAC | -1.2% | UE27 | Longo prazo (≥ 4 anos) |
| Microplásticos residuais provenientes de PLA incompletamente digerido | -0.9% | Europa do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Produção Mais Elevados de Polímeros Biodegradáveis em Comparação com os Plásticos Convencionais
O PLA continua a ser transacionado a 2-3× e o PHA a 5-7× os valores de referência dos plásticos fósseis, refletindo a complexidade da fermentação e a logística especializada de matérias-primas. Embora se espere que a capacidade nominal global de bioplásticos aumente de 2,47 milhões de toneladas em 2024 para 5,73 milhões de toneladas até 2029, os custos unitários permanecem rígidos porque as cadeias de abastecimento de lactídeo e monómero de PHA ainda estão a amadurecer. Os impostos sobre o carbono ou as taxas sobre os plásticos poderiam reduzir a diferença, mas o calendário e a uniformidade dessas ferramentas fiscais permanecem incertos. Os produtores concentram-se, por isso, em nichos premium, como artigos descartáveis no ambiente marinho e saquetas de snacks de alta barreira, onde as vantagens de desempenho justificam as diferenças de preço.
Capacidade Limitada de Compostagem Industrial nos Estados-Membros da UE
A escassez de infraestrutura fora do núcleo ocidental atrasa a implementação. A Itália conta com 275 instalações de compostagem, mas os estados do bloco de Leste têm instalações de um único dígito, criando zonas mortas logísticas para embalagens compostáveis certificadas. [3]Consórcio Italiano de Compostagem e Biogás, "Capacidade de Compostagem Industrial," compostaggio.it O transporte transfronteiriço de bioresíduos enfrenta obstáculos regulatórios e penalizações de custo, pelo que os transformadores hesitam em enviar embalagens (SKUs) compostáveis para regiões sem opções de tratamento. Os 97 locais de compostagem de Espanha e a segregação obrigatória de bioresíduos para municípios com mais de 5.000 residentes ilustram como os incentivos e desincentivos regulatórios podem desbloquear capacidade; no entanto, os prazos de construção significam que a plena paridade com a Europa Ocidental ainda está a vários anos de distância.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
A Dominância do PLA Enfrenta a Disrupção do PHAO PLA representou 64,78% do tamanho do mercado de embalagens plásticas biodegradáveis da Europa em 2025, apoiado pela nova linha de PLA da Normandia que acrescenta segurança de abastecimento regional. O PHA está a acelerar a um CAGR de 21,71% e é visto como a opção preferencial para embalagens expostas ao ambiente marinho, desde serviços de alimentação costeiros a produtos de aquacultura. O desafio de custo é maior, mas os primeiros adotantes aceitam um prémio para garantir conformidade jurisdicional nos mercados do Mar Báltico e do Mar do Norte que estão a apertar as regras sobre lixo. A quota do mercado europeu de embalagens plásticas biodegradáveis para PBAT e PBS permanece modesta; no entanto, estes poliésteres conquistam casos de uso específicos, com o primeiro em misturas flexíveis à base de amido e o segundo em bandejas rígidas de alta barreira.
Os percursos de crescimento divergem: os fornecedores de PLA priorizam a redução de custos através da escala, adicionando polímeros com maior estabilidade térmica para refeições prontas a aquecer no micro-ondas, enquanto os desenvolvedores de PHA perseguem espaços em branco funcionais, como absorvíveis médicos. À medida que as marcas implementam programas de diversificação de fornecedores, o duplo abastecimento entre PLA e PHA tornou-se cada vez mais comum, garantindo resiliência face às flutuações no abastecimento de matérias-primas.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tipo de Embalagem:
Os Formatos Flexíveis Impulsionam a InovaçãoAs embalagens flexíveis contribuíram com 57,91% para o tamanho do mercado de embalagens plásticas biodegradáveis da Europa em 2025 e registam um CAGR de 18,86%. A sua espessura reduzida diminui a necessidade de resina, alinhando-se com os objetivos de redução de peso do RREO. Os projetos-piloto de marca d'água digital do HolyGrail 2.0 confirmam que os filmes compostáveis podem ser reconhecidos à velocidade das instalações de recuperação de materiais (IRM), superando um obstáculo crítico de triagem. Os formatos rígidos ficam aquém mas inovam em bio-PET e PEF: a unidade holandesa da Avantium N.V. entrou em funcionamento em outubro de 2024, permitindo que as marcas premium de bebidas efetuem a transição sem sacrificar o desempenho de barreira.
Os desenvolvedores de soluções rígidas concentram-se na simplificação multicamadas, permitindo que tampas, rótulos e fechamentos se codegraderem ou sejam removidos mecanicamente sem contaminar o composto. O surgimento de graus de PLA termoformáveis está a expandir o âmbito de aplicação para bandejas de charcutaria e embalagens blister, adicionando volume incremental ao mercado de embalagens plásticas biodegradáveis da Europa.
Por Tipo de Produto:
As Saquetas Lideram o Crescimento de VolumeAs saquetas e bolsas, já representando 58,02% dos volumes de 2025, beneficiam de alta compatibilidade com a velocidade das linhas de produção e de menores rácios de embalagem por produto. A adoção disparou nas linhas de alimentos secos, café e nutrição de animais de estimação, onde as barreiras ao oxigênio e à humidade podem agora ser satisfeitas com PLA metalizado. As bandejas e recipientes registam o crescimento mais rápido, a um CAGR de 19,98%, porque as cantinas e os restaurantes de serviço rápido estão a eliminar gradualmente as caixas de esferovite em favor de soluções compostáveis.
Os filmes e envoltórios agrícolas proporcionam benefícios funcionais como a biodegradação no solo, reduzindo os custos de limpeza pós-colheita para os agricultores. Os formatos de garrafa permanecem de nicho; no entanto, a elevada visibilidade do protótipo 100% à base de plantas da Coca-Cola sinaliza que a conversão mainstream de bebidas é plausível assim que o abastecimento de PEF ganhe escala.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Setor de Utilizador Final:
A Dominância Alimentar Contrasta com o Crescimento dos Serviços de AlimentaçãoO setor alimentar manteve uma quota de receita de 29,21% em 2025, à medida que os proprietários de marcas capitalizaram na confiança dos consumidores em embalagens compostáveis certificadas para contacto direto. Em contrapartida, os serviços de alimentação avançam a um CAGR de 21,85%, impulsionados pelas proibições locais de talheres e utensílios de refeição para viagem em plástico. As aquisições centralizadas por parte dos fornecedores de catering contratual aceleram o aumento de volume assim que as especificações se alteram. Os produtores de bebidas permanecem como exploradores tecnológicos: o consórcio de garrafas de fibra da Carlsberg tem como objetivo a entrada no mercado em 2025-2026, potencialmente desbloqueando um novo subsegmento rígido se as métricas de desempenho forem cumpridas.
A absorção por parte dos cuidados pessoais e da farmácia é mais lenta mas constante, aproveitando tampas e tubos biodegradáveis para reforçar o posicionamento de "rótulo limpo" entre os consumidores abastados. A conformidade com os limites de migração ao abrigo do Regulamento UE 10/2011 acrescenta prazos de qualificação, moderando a velocidade de entrada no mercado para as categorias de maior risco.
Análise Geográfica
Mercado Europeu de Embalagens Plásticas Biodegradáveis
A Alemanha lidera a adoção com uma quota de 22,22% em 2025, impulsionada pela sua taxa de RPE per capita, pela extensa rede de biogás e pelos bem-sucedidos projetos-piloto de triagem com marca d'água digital que validam a recuperação a jusante. A França segue-se com a trajetória mais rápida, um CAGR de 19,74%, sustentada pelo complexo de PLA da Normandia e por uma rede de compostagem de base comunitária composta por mais de 1.150 esquemas locais. A Itália aproveita 275 instalações de compostagem, incluindo 61 locais aeróbio-anaeróbicos integrados, para suportar misturas de amido-PBAT em bandejas de charcutaria e produtos hortofrutícolas. O mandato de Espanha para a segregação de bioresíduos nos municípios com mais de 5.000 residentes desbloqueia capacidade incremental em 97 instalações de compostagem, posicionando o país para surtos de volume em meados da década. O Reino Unido depende de mais de 180 instalações de digestão anaeróbia (DA) que geram 6,6 TWh de biogás para processar forros compostáveis, embora a divergência regulatória pós-Brexit esteja a abrandar a harmonização da norma EN 13432. Os Países Nórdicos registam o maior consumo per capita de compostáveis certificados, graças à forte literacia de ecolabels e às elevadas taxas de triagem doméstica, enquanto a Europa de Leste permanece limitada pela infraestrutura mínima de compostagem, apesar das dotações do Fundo de Coesão da UE. Em toda a região, a penetração no mercado correlaciona-se com a densidade de tratamento de resíduos orgânicos, os sinais de preço derivados da RPE e a proximidade ao abastecimento doméstico de biopolímeros.
Panorama regulatório
A base regulatória para embalagens plásticas biodegradáveis na Europa está passando da Diretiva de Resíduos de Embalagens (94/62/CE) para o Regulamento de Embalagens e Resíduos de Embalagens (UE) 2025/40 (PPWR), que entrou em vigor em 11 de fevereiro de 2025 e se aplica a partir de 12 de agosto de 2026. O PPWR aperta as regras de design e fim de vida ao exigir que as embalagens colocadas no mercado da UE sejam recicláveis até 2030. Também restringe onde as alegações de biodegradabilidade e compostabilidade podem ser usadas, o que direciona a maioria dos formatos para designs recicláveis em vez da substituição generalizada por compostáveis.
Para embalagens plásticas compostáveis, o Artigo 9 do PPWR especifica aplicações vinculadas à compostabilidade industrial, incluindo itens como etiquetas adesivas em frutas e vegetais e sacos de chá/café permeáveis. Os requisitos referenciam normas harmonizadas como a EN 13432, com cronogramas de implementação que se estendem até 12 de fevereiro de 2028 para os casos de uso identificados. A Comissão Europeia também emitiu orientações de implementação do PPWR em 2026 (C/2026/3084) para apoiar a adoção uniforme pelos Estados-Membros e operadores. A European Bioplastics revisou seu esquema de certificação Seedling com vigência a partir de 1º de janeiro de 2026, reforçando o papel da certificação por terceiros e dos testes harmonizados na comprovação das alegações de compostabilidade.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas renováveis (amido e açúcares renováveis) e depois avança para a produção de monômeros e resinas. Players como Novamont (plataformas de blendas de amido), Futerro (PLA com um modelo integrado que abrange fermentação, polimerização e reciclagem química) e TotalEnergies Corbion fornecem polímeros e compostos de base. Distribuidores e intermediários técnicos, incluindo NaturePlast e Helian Polymers, apoiam a qualificação de convertedores fornecendo lotes de desenvolvimento e quantidades a granel, inclusive para materiais emergentes como PHA, enquanto convertedores de embalagens como SPHERE e SIPA Management transformam a disponibilidade de resina em filmes, sacos, bolsas e formatos termoformados para aplicações alimentares e de foodservice.
A jusante, proprietários de marcas, varejistas e operadores de foodservice moldam as especificações por meio de painéis de sustentabilidade. O desempenho de fim de vida na Europa depende então da capacidade de coleta, triagem e reciclagem orgânica. Com o PPWR (UE) 2025/40 aplicável a partir de 12 de agosto de 2026, a carga de conformidade aumenta em toda a cadeia, especialmente porque espera-se que o design das embalagens se alinhe aos requisitos de reciclabilidade e as aplicações compostáveis fiquem restritas a categorias definidas. Isso aumenta a importância da certificação, da disciplina de rotulagem e das rotas de descarte verificadas, reforçando a coordenação entre fornecedores de resina, convertedores e ecossistemas de gestão de resíduos, particularmente onde a coleta de resíduos orgânicos e a infraestrutura de compostagem industrial já estão estabelecidas.
Panorama Competitivo
A concentração do mercado é moderada, uma vez que os transformadores tradicionais e as empresas especializadas em bioplásticos partilham o espaço. A Tetra Pak International SA promove tampas e laminados de embalagem à base de plantas, a Amcor plc comercializa filmes compostáveis de alta barreira e a Mondi plc realiza projetos-piloto com saquetas hidrossolúveis para cuidados pessoais. Estes operadores estabelecidos detêm músculo de distribuição, mas enfrentam erosão de custos quando escalam resinas especiais de pequeno volume. Fornecedores especializados como a NatureWorks LLC (PLA), a Novamont S.p.A. (misturas PBAT-amido) e a Paques Biomaterials (PHA) estabelecem referências tecnológicas, mas a sua capacidade nominal limitada torna os acordos de absorção a longo prazo críticos para o encerramento financeiro.
A integração vertical é o manual de estratégia emergente: a retrointegração da Futerro SA de polímero para lactídeo garante margem, enquanto a capacidade de PEF da Avantium N.V. conjuga a produção de monómero com parcerias de garrafas a jusante. As parcerias florescem: o consórcio de garrafas de fibra da Carlsberg une produtores de resina, fabricantes de garrafas e proprietários de marcas para cobrir o risco de desenvolvimento. A marcação d'água digital proporciona um novo eixo competitivo, pois os transformadores que licenciam a tecnologia podem prometer taxas de recuperação mais elevadas, respondendo a uma preocupação frequente dos retalhistas.
A pressão de custos está a aumentar à medida que os preços das matérias-primas à base de açúcar reagem às revisões da PAC (Política Agrícola Comum) que incentivam rotações de culturas alternativas. Os transformadores cobrem-se através de contratos plurianuais de matérias-primas ou mudando para vias de óleos residuais onde a certificação o permite. A complexidade da certificação em torno das normas EN 13432, ASTM D6400 e de biodegradação marinha acrescenta custos de conformidade que favorecem os operadores maiores e mais capitalizados. Esperam-se fusões entre transformadores e start-ups de resinas assim que as instalações em fase inicial atinjam rendimentos estáveis.
Líderes do Setor de Embalagens Plásticas Biodegradáveis da Europa
Tetra Pak International SA
Amcor Limited
Mondi PLC
Minima Technology
Tipa-corp Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Embalagens Plásticas Biodegradáveis
- Tetra Pak International SA
- Amcor plc
- Mondi plc
- NatureWorks LLC
- BASF SE
- Taghleef Industries Inc.
- Sealed Air Corporation
- Huhtamaki Oyj
- Novamont S.p.A.
- Constantia Flexibles GmbH
- Biogreen Global Ltd.
- Minima Technology Co. Ltd.
- Tipa-Corp Ltd.
- Roquette Frères SAS
- Avantium N.V.
- Arkema SA
- Futerro SA
- Thyssenkrupp Uhde GmbH
- DuPont de Nemours Inc.
- FKuR Kunststoff GmbH
- BIOTEC Biologische Naturverpackungen GmbH & Co. KG

Oportunidades de mercado e perspectivas futuras
O PPWR (UE) 2025/40, aplicável a partir de 12 de agosto de 2026, direciona oportunidades para embalagens biodegradáveis e compostáveis em casos de uso claramente definidos. Ele cria espaço para soluções certificadas que possam atender aos requisitos de compostabilidade industrial (alinhados à EN 13432) em aplicações listadas no Artigo 9, incluindo sacos de chá/café permeáveis e etiquetas adesivas para produtos frescos. Essa clarificação regulatória reduz a ambiguidade para convertedores e proprietários de marcas que precisam de formatos conformes, ao mesmo tempo em que eleva o prêmio sobre sistemas confiáveis de certificação e rotulagem, incluindo esquemas como o European Bioplastics Seedling, revisado com vigência a partir de 1º de janeiro de 2026.
No lado da oferta e da tecnologia, a atividade de investimento aponta para rotas adjacentes que podem complementar os portfólios de embalagens biodegradáveis, onde polímeros de desempenho, matérias-primas renováveis e capacidades de circularidade estão sendo ampliados na Europa. Em setembro de 2025, Avantium, LVMH e Tereos formaram uma aliança estratégica para escalar o PEF de base vegetal (releaf) para embalagens, mostrando como proprietários de marcas e fornecedores de matérias-primas estão apoiando novos ecossistemas de polímeros para alimentos, bebidas e cosméticos. Em Portugal, o IMG Group divulgou um investimento em larga escala em torno de seu Everbio Innovation Hub em 2026, incluindo 15 milhões de EUR em financiamento e um investimento industrial total de 40 milhões de EUR, para avançar tecnologias de polímeros reciclados e de base biológica. Isso indica uma expansão da construção de capacidade regional que pode apoiar a inovação de convertedores e roteiros de embalagens sustentáveis multimaterial, ao lado de compostáveis certificados.
Recent Industry Developments in Mercado Europeu de Embalagens Plásticas Biodegradáveis
- Julho de 2026: O IMG Group lançou o Everbio Innovation Hub em Portalegre, Portugal, apoiado por 15 milhões de EUR em financiamento e um investimento industrial total de 40 milhões de EUR para escalar tecnologias de polímeros reciclados e de base biológica. O programa integra capacidades entre Evertis, Selenis, Renascis e Renewis para maturar materiais e rotas de reciclagem que os convertedores de embalagens podem transformar em formatos conformes sob as regras cada vez mais rígidas da UE.
- Setembro de 2025: Avantium, LVMH e Tereos formaram uma aliança estratégica para escalar a produção de PEF (releaf), um polímero de desempenho de base vegetal e circular direcionado a embalagens de alimentos, bebidas e cosméticos. Ao conectar matéria-prima, tecnologia de polímeros e demanda de marcas, a parceria fortalece o pipeline europeu de materiais renováveis de nova geração que podem substituir plásticos convencionais em aplicações de embalagens premium.
- Outubro de 2024: A Avantium inaugurou uma planta principal de PEF na Holanda para fornecer a marcas premium de bebidas. A instalação adicionou capacidade regional tangível para embalagens de polímeros renováveis de alta barreira, apoiando testes comerciais e programas de qualificação com proprietários de marcas e convertedores focados em melhorar o desempenho de embalagens rígidas.


Mercado Europeu de Embalagens Plásticas Biodegradáveis Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, dimensionamos o mercado europeu de embalagens plásticas biodegradáveis como o valor das unidades de embalagem e materiais feitos de polímeros biodegradáveis que são vendidos para usos de embalagem em mercados finais europeus, relatado em USD no ponto de venda de fornecedores de embalagens a compradores.
Exclusões de escopo: Não contamos embalagens à base de papel ou de alumínio, e não incluímos embalagens plásticas convencionais que sejam apenas recicláveis ou contenham conteúdo reciclado, mas não sejam biodegradáveis.
Visão geral da segmentação
- Por Tipo de Material
- Misturas de Amido
- Ácido Polilático (PLA)
- Adipato-Tereftalato de Polibutileno (PBAT)
- Succinato de Polibutileno (PBS)
- Polihidroxialcanoatos (PHA)
- Outros Tipos de Material
- Por Tipo de Embalagem
- Embalagem Rígida
- Embalagem Flexível
- Por Tipo de Produto
- Filmes e Envoltórios
- Saquetas e Bolsas
- Bandejas e Recipientes
- Garrafas e Frascos
- Outros Tipos de Produto
- Por Setor de Utilizador Final
- Alimentar
- Bebidas
- Serviços de Alimentação
- Farmacêutico
- Cuidados Pessoais e Cuidados do Lar
- Outros Setores de Utilizador Final
- Por País
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos com pesquisa documental para definir os limites do mercado e construir uma planilha de entrada para a demanda de embalagens na Europa. Fontes públicas são usadas para entender a produção de embalagens, regras de resíduos e sinais de demanda de uso final, como Eurostat, publicações da Comissão Europeia sobre embalagens e resíduos, e conjuntos de dados da EEA.
Para ancorar o modelo na movimentação observada de produtos, também revisamos estatísticas de comércio e alfândega (como a UN Comtrade), divulgações de institutos nacionais de estatística de países europeus-chave, e periódicos revisados por pares que acompanham polímeros biodegradáveis e normas de compostabilidade. Relatórios anuais de empresas, apresentações a investidores, sites de associações e imprensa de negócios respeitável são então usados para mapear adições de capacidade, lançamentos de produtos e direção de preços, o que verificamos em relação a assinaturas pagas seletivas para dados financeiros de empresas e atividade de patentes. Esses exemplos não são exaustivos, e referenciamos fontes públicas e pagas adicionais para coletar, verificar e esclarecer entradas.
Entrevistas e pesquisas primárias
Entrevistas primárias e pesquisas curtas são usadas para testar sob pressão suposições que a pesquisa documental não consegue confirmar totalmente, especialmente em torno da movimentação do preço médio de venda, da adoção pelo usuário final e da extensão em que o volume é verdadeiramente biodegradável em comparação com misturado ou parcialmente certificado. Cobrimos produtores de embalagens, fornecedores de materiais, distribuidores e grandes compradores de embalagens nos principais países europeus, para que possamos reconciliar diferenças na preparação regulatória e no acesso à compostagem industrial.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | CXOs: 16% |
| Nível médio: 40% | Líderes funcionais/de unidade: 27% |
| Players menores: 22% | Gerentes: 57% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down em que a demanda por embalagens na Europa é reconstruída a partir de indicadores de consumo de uso final e intensidade de embalagem, e então filtrada pela parcela atendida por polímeros biodegradáveis. Quando o sinal de mercado não é claro, corroboramos os totais com verificações bottom-up seletivas, incluindo consolidações de receita de fornecedores amostrais, feedback de canal sobre volumes expedidos e uma verificação cruzada de ASP multiplicado pelo volume para os formatos de embalagem mais comuns.
Diversas entradas são acompanhadas de perto neste mercado, incluindo resíduos de embalagens da UE e direção de EPR, adoção observada de embalagens compostáveis em foodservice e produtos frescos, tendências de preços de resina e conversão para PLA e blendas relacionadas, acesso disponível à compostagem industrial por país, e o ritmo dos compromissos de conversão de marcas que alteram os volumes de compra. Para a previsão, usamos análise de cenários ancorada no cronograma regulatório e nas adições de capacidade, e então ajustamos a curva ano a ano com base nas expectativas dos entrevistados quanto ao relaxamento de preços, limites de substituição e velocidade de adoção em aplicações-chave. Quando falta um ponto de dado de país ou empresa, preenchemos as lacunas usando proporções de proxy vinculadas à produção de embalagens e ao mix de uso final, e então realizamos uma segunda verificação para checar se as participações implícitas permanecem realistas.
Validação de dados e ciclo de atualização
Validamos os resultados verificando se o gasto per capita implícito com embalagens, a participação biodegradável por aplicação e as faixas de preço se alinham com sinais independentes de estatísticas públicas e feedback de entrevistas. As variações são sinalizadas, revisadas e corrigidas por meio de uma revisão analítica em várias etapas, para que valores discrepantes em divisões por país ou saltos abruptos de preço não sejam propagados.
O modelo é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como uma grande mudança regulatória, o início de uma nova capacidade ou uma variação acentuada no preço da resina. Antes da entrega do relatório, concluímos uma passagem final para que os clientes recebam a visão mais atual, consistente com as últimas divulgações públicas e o feedback de campo mais recente que conseguimos obter.
Tamanho do mercado europeu de embalagens plásticas biodegradáveis da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados sobre este tema frequentemente diferem porque a linha de escopo não é traçada da mesma forma, e as entradas usadas para volume e preços nem sempre estão vinculadas de volta à demanda de embalagens na Europa. As diferenças também surgem quando os autores agrupam plásticos biodegradáveis com embalagens biodegradáveis mais amplas, o que incorpora formatos à base de papel e faz com que os totais pareçam muito maiores.
Ao acompanhar o pool de demanda a partir dos usos finais de embalagens e então atualizar a participação de polímeros biodegradáveis e as suposições de ASP por meio de entrevistas, a Mordor Intelligence mantém a estimativa vinculada ao gasto real com embalagens plásticas biodegradáveis na Europa, em vez de cestas mais amplas de embalagens sustentáveis.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,72 bilhão de USD (2025) | |
| Editora Especializada A | 1,42 bilhão de USD (2024) | Usa uma geografia combinada que inclui os EUA junto com a Europa, e o número reflete um conjunto mais amplo de formatos e suposições de embalagens plásticas biodegradáveis que não são normalizados para uma base de demanda exclusiva da Europa. |
| Portal de Embalagens B | 194,03 bilhões de USD (2024) | Cobre embalagens biodegradáveis em um nível amplo e provavelmente inclui tipos de embalagens de papel e com conteúdo reciclado, portanto o valor não é comparável apenas a embalagens plásticas biodegradáveis, e o limite da categoria infla o total. |
A dispersão na tabela vem principalmente de limites de categoria e mistura de geografias, não de pequenas diferenças matemáticas. Quando o escopo é mantido na Europa e limitado a plásticos biodegradáveis usados em embalagens, o mercado pode ser rastreado até indicadores claros de demanda e suposições repetíveis de preços e participação, o que torna o resultado mais fácil de explicar e atualizar ano após ano.


Principais Questões Respondidas no Relatório
Qual será o tamanho do mercado de embalagens plásticas biodegradáveis da Europa em 2031?
Prevê-se que atinja 1,99 mil milhões de USD até 2031, sustentado por um CAGR de 18,53% impulsionado pela regulação da UE e pelos mandatos de sustentabilidade corporativa.
Qual o material com crescimento mais rápido nas embalagens biodegradáveis europeias?
Prevê-se que o PHA se expanda a um CAGR de 21,71% até 2031 devido à sua vantagem de biodegradação marinha.
Por que razão a França apresenta o crescimento mais elevado entre os principais mercados?
A França beneficia de uma nova unidade de PLA no valor de 565 milhões de USD e da rápida expansão das redes locais de compostagem, impulsionando o crescimento para um CAGR de 19,74%.
Que segmentos lideram o volume nas embalagens biodegradáveis flexíveis?
As saquetas e bolsas detêm uma quota de 58,02% porque utilizam menos material e se alinham com os projetos-piloto de triagem inteligente.
Como é que os custos mais elevados de resina afetam a adoção?
Os preços premium do PLA e do PHA, 2-7× os plásticos fósseis, retardam a absorção nas regiões sensíveis ao preço, mas as taxas de RPE e os compromissos das marcas compensam algumas barreiras de custo.
Que tecnologias melhoram a triagem no fim de vida para filmes compostáveis?
Os ensaios de marcação d'água digital ao abrigo do HolyGrail 2.0 demonstram uma eficiência de deteção de até 93,8%, permitindo a identificação automatizada nas instalações de recuperação de materiais.
Página atualizada pela última vez em:



