
Tamanho e Participação do Mercado de Baterias Automotivas
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 153.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 349.23 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 17.84 % |
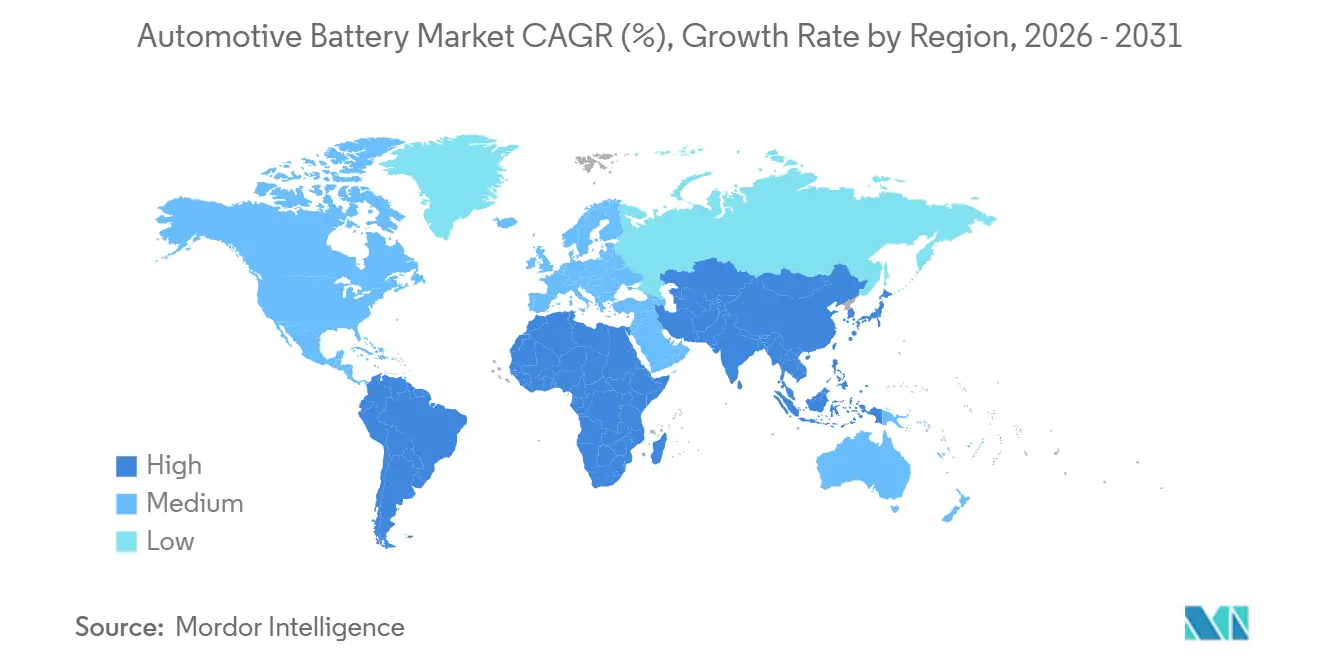
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
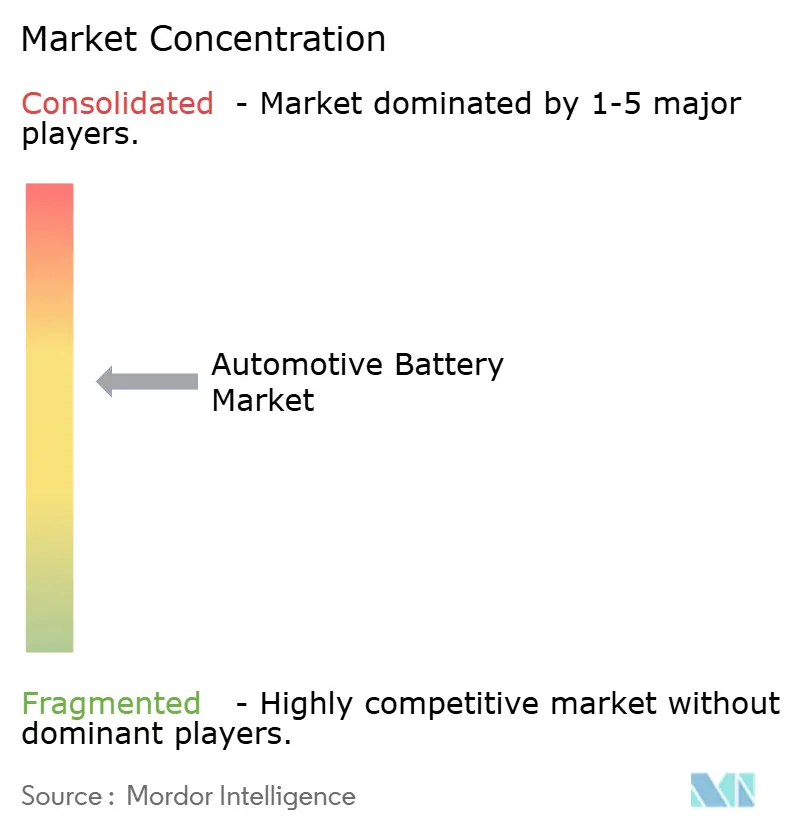
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Baterias Automotivas pela Mordor Intelligence
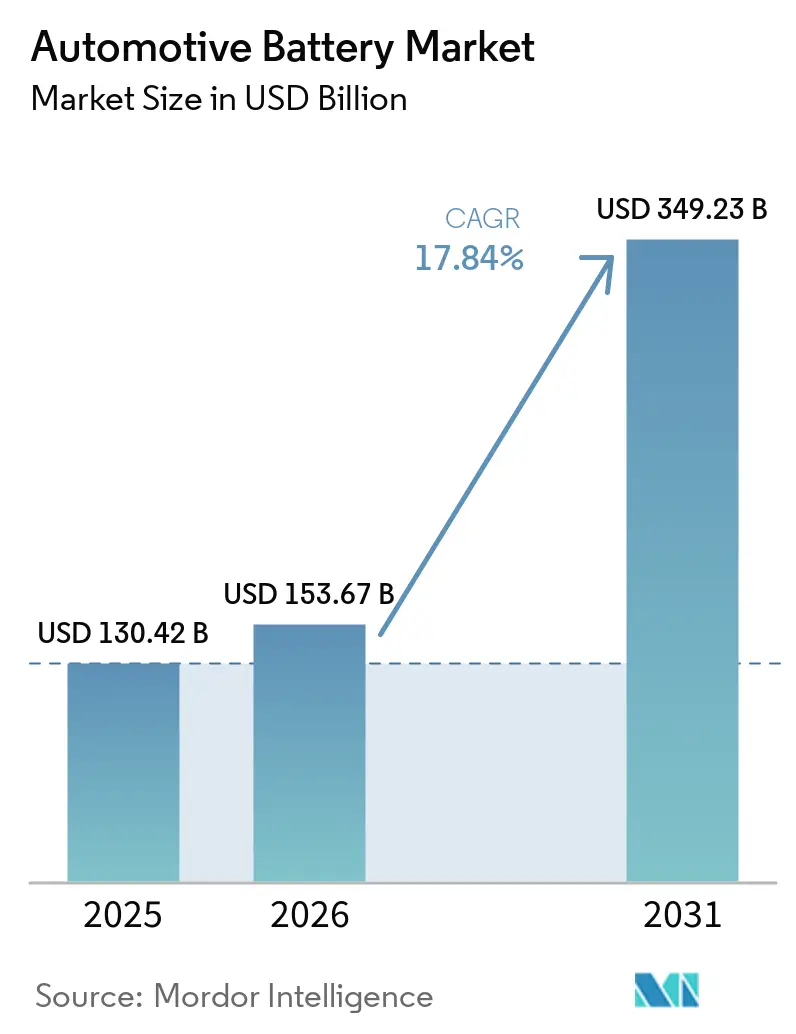
O tamanho do mercado de baterias automotivas foi avaliado em 130,42 bilhões de USD em 2025, estimado em 153,67 bilhões de USD em 2026, e previsto para atingir 349,23 bilhões de USD até 2031, a um CAGR de 17,84% no período de 2026 a 2031. Essa expansão reflete uma mudança mais acentuada em direção à eletrificação de veículos, uma vez que os carros elétricos representaram 25% das vendas globais de veículos em 2025 e as vendas globais de veículos elétricos ultrapassaram 20 milhões de unidades, ampliando a demanda por baterias para além dos mercados de adotantes iniciais e em direção à base de veículos convencional [1]"Perspectiva Global de Veículos Elétricos 2025," AIE, iea.org. O efeito de volume está crescendo mais rapidamente em termos de energia do que em contagem de veículos, porque os veículos comerciais elétricos a bateria utilizam pacotes muito maiores do que os automóveis de passeio, o que eleva a demanda por células, pacotes e planejamento de substituição em todo o mercado de baterias automotivas. O apoio político também está moldando o calendário de investimentos, com o crédito de produção de manufatura avançada dos EUA e o regulamento de baterias da UE impulsionando nova capacidade, prontidão para reciclagem e rastreabilidade da cadeia de suprimentos nas decisões de aquisição. A Ásia-Pacífico permanece o centro operacional porque a China combina uma grande absorção doméstica de veículos elétricos com manufatura em escala, enquanto a América do Sul está abrindo uma nova via de crescimento por meio de localização orientada por tarifas e planos de montagem local que estão começando a distribuir a demanda por baterias para novos polos de produção. A concorrência está concentrada no topo, e a concentração do fornecimento de minerais, além de recalls recorrentes de segurança de baterias, continuam a influenciar as decisões de fornecimento, localização, escolha de química e planejamento de garantia em todo o mercado de baterias automotivas.
Principais Conclusões do Relatório
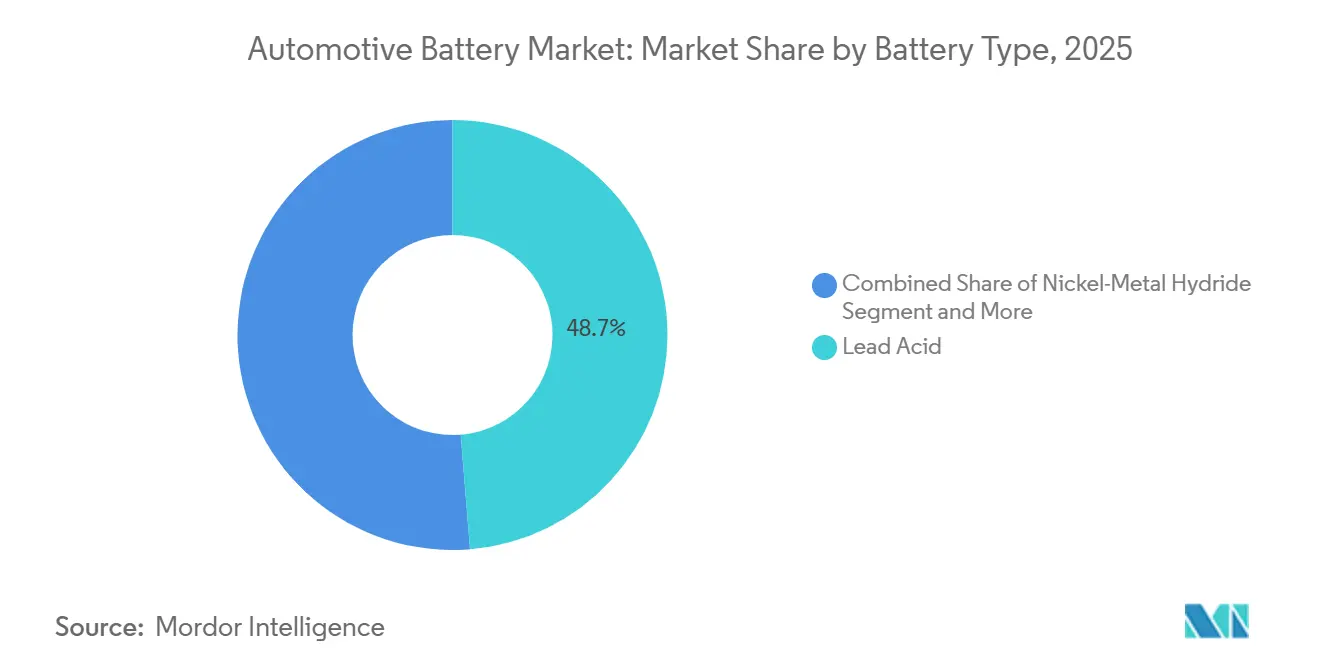
- Por tipo de bateria, o Chumbo-Ácido deteve 48,72% da participação do mercado de baterias automotivas em 2025, enquanto o segmento Outros deve expandir a um CAGR de 18,06% até 2031.
- Por tipo de veículo, os Automóveis de Passeio detiveram 70,05% da participação de receita em 2025, enquanto os Veículos Comerciais devem crescer a um CAGR de 18,61% até 2031.
- Por tipo de tração, o MCI (SLI e Start-Stop) respondeu por 82,55% da receita em 2025, enquanto o BEV deve registrar o maior CAGR de 19,18% até 2031.
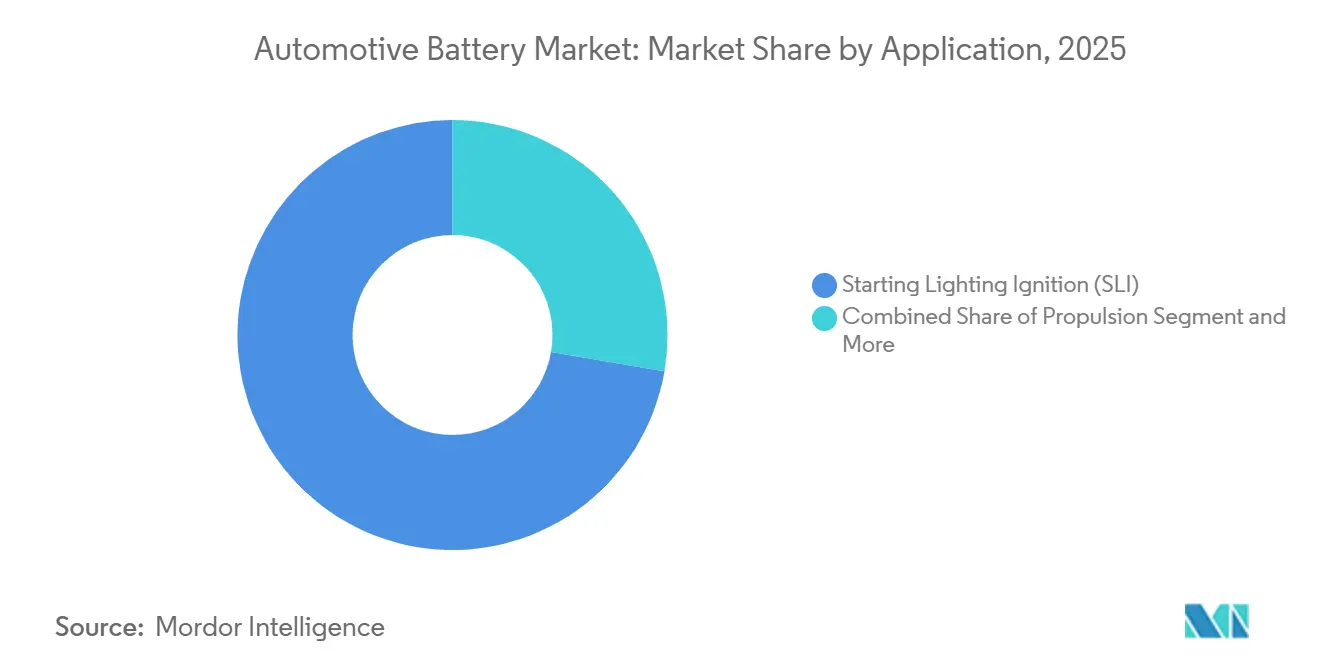
- Por aplicação, a Partida-Iluminação-Ignição respondeu por 72,32% do tamanho do mercado de baterias automotivas em 2025, enquanto a Propulsão deve crescer a um CAGR de 18,22% até 2031.
- Por canal de vendas, o OEM deteve 61,74% da receita em 2025, enquanto o Pós-Venda deve avançar a um CAGR de 17,95% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por 42,68% do tamanho do mercado de baterias automotivas em 2025, enquanto a América do Sul deve expandir a um CAGR de 18,01% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Produção e Vendas de Veículos Elétricos | +5.8% | Global, com maior força na China, Europa e mercados emergentes da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Incentivos Governamentais e Normas de Emissão | +3.2% | América do Norte, Europa e principais mercados de veículos elétricos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Queda no Preço dos Íons de Lítio | +2.6% | Global, com maior força na China e repercussão na Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Projetos-Piloto de Veículo para Rede Elétrica | +1.4% | Europa, China, Austrália e América do Norte | Longo prazo (≥ 4 anos) |
| Subsídios IRA e da UE para Baterias | +1.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Substituições de Start-Stop de 12V | +0.8% | Global, especialmente nos canais de pós-venda da Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Produção e Vendas de Veículos Elétricos
As vendas globais de veículos elétricos superaram 20 milhões de unidades em 2025, e os carros elétricos representaram 25% de todos os carros vendidos no mundo, o que elevou materialmente a base de volume do mercado de baterias automotivas tanto nas plataformas de passeio quanto nas comerciais. A China permaneceu o principal motor dessa expansão, com a penetração doméstica de veículos de nova energia ultrapassando 50% em 2025 e depois 60% em dezembro de 2025, o que manteve a demanda local por baterias elevada nas categorias de veículos convencionais e premium [2]"Atualizações do Setor e Dados de NEV," CAAM, caam.org.cn. O efeito sobre a demanda não é mais explicado apenas pela contagem de veículos, porque os caminhões comerciais elétricos requerem pacotes de bateria muito maiores, e a CATL declarou no final de 2025 que um caminhão pesado elétrico a bateria pode carregar capacidade de bateria equivalente à de 3 a 4 automóveis de passeio. Isso muda o comportamento de aquisição porque um número menor de contratos de frota pode gerar uma demanda muito maior por produção de células, montagem de pacotes, planejamento logístico e serviços futuros de substituição do que contratos de veículos de passeio de tamanho de unidade semelhante. A base de crescimento também está se tornando mais distribuída geograficamente, pois o mercado de veículos elétricos do Brasil dobrou para 125.000 unidades em 2024 e a atividade de produção local começou a se mover para 2026, o que apoia uma base de manufatura mais ampla para o mercado de baterias automotivas além dos padrões de crescimento centrados na China. Como resultado, os fornecedores capazes de atender tanto veículos de passeio quanto plataformas de frota de alta capacidade estão posicionados para capturar uma parcela maior da demanda incremental em GWh, mesmo que seus volumes de unidades não liderem o mercado.
Incentivos Governamentais e Normas de Emissão
A política permanece uma das âncoras de demanda mais claras para o mercado de baterias automotivas porque o design dos incentivos agora afeta onde as células são fabricadas, como as cadeias de suprimentos são documentadas e quais produtores podem se qualificar para benefícios de fornecimento local. Nos Estados Unidos, o crédito de produção de manufatura avançada previsto na Seção 45X continua a apoiar a produção doméstica de células e módulos, o que mantém o investimento em plantas ativo mesmo quando os sinais de demanda do consumidor se movem de forma irregular entre os segmentos de veículos. Na Europa, o Regulamento (UE) 2023/1542 estabeleceu um quadro vinculativo para divulgação de pegada de carbono, conteúdo reciclado, diligência devida, rotulagem e requisitos de passaporte digital de baterias, o que desloca a concorrência de baterias para além do preço isolado e em direção à prontidão de conformidade[3]"Regulamento (UE) 2023/1542," EUR-Lex, eur-lex.europa.eu. Essas regras importam porque elevam o custo de uma rastreabilidade fraca e recompensam os fornecedores que conseguem certificar dados de fornecimento, reciclagem e desempenho no início do ciclo do programa de veículos. O efeito prático é que os fornecedores de baterias agora são avaliados não apenas em química e capacidade, mas também em sua capacidade de proteger o acesso dos OEMs a mercados finais regulamentados ao longo da vida de cada plataforma de veículo. Isso torna a regulamentação um suporte contínuo à demanda para o mercado de baterias automotivas, mesmo em períodos em que a adoção de veículos elétricos no varejo varia temporariamente por país ou estrutura de subsídio.
Queda Rápida no Preço/kWh dos Íons de Lítio
Uma queda sustentada no custo das baterias de íons de lítio melhora a economia dos veículos elétricos e apoia uma adoção mais ampla nas plataformas de passeio e comerciais. À medida que os custos dos pacotes caem, os OEMs ganham mais espaço para precificar os modelos elétricos a bateria mais próximos das alternativas de combustão interna, o que expande a demanda para além dos compradores orientados por políticas e em direção a grupos de clientes mais sensíveis ao preço. Custos de bateria mais baixos também apoiam o uso mais amplo de configurações de pacotes maiores em veículos comerciais, onde o alcance, o planejamento de carga útil e a confiabilidade do ciclo de uso importam mais do que nos automóveis de passeio. O efeito é especialmente importante para os fabricantes com escala e cadeias de suprimentos integradas, porque eles podem repassar as reduções de custo para os preços dos veículos mais rapidamente e defender as margens de forma mais eficaz do que os concorrentes menores. A compressão de custos também impulsiona a seleção de química em direção a formatos de menor custo, o que pode desviar a demanda dos sistemas ricos em níquel e remodelar o posicionamento dos fornecedores em todo o mercado de baterias automotivas.
Projetos-Piloto de Veículo para Rede Elétrica Impulsionando a Demanda de Segunda Vida
As aplicações de veículo para rede elétrica (V2G) e de segunda vida estão remodelando o mercado de baterias automotivas, ampliando o papel comercial de uma bateria para além de seu uso inicial no veículo. Pesquisas indicam que, se uma parcela significativa da frota de veículos elétricos (VE) da Europa participasse do V2G, isso poderia atender às necessidades de armazenamento estacionário da região até meados da década de 2030. Isso ressalta a dupla funcionalidade das baterias automotivas tanto na mobilidade quanto nos serviços de rede ao longo do tempo. Um estudo de 2025 publicado na revista 'Sustainability' destacou que a economia do V2G é fortemente influenciada pelas estruturas de precificação de eletricidade. Por exemplo, Chengdu superou mercados com tetos de preço rígidos, sugerindo que os modelos de negócios prosperarão em áreas onde os spreads tarifários são favoráveis. O regulamento de baterias da UE estabeleceu uma base legal para a reutilização de baterias de VE retiradas de serviço, simplificando o processo para OEMs, recicladores e operadores de armazenamento de energia reutilizarem baterias antes de sua reciclagem final. Essa tendência é fundamental para o mercado de baterias automotivas: os fornecedores que aproveitam os dados de saúde das baterias, estabelecem canais de coleta e formam parcerias de reutilização podem acessar fluxos de valor recorrentes, independentemente da venda inicial do veículo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade no Fornecimento de Minerais Críticos | -1.8% | Global, especialmente nas cadeias de suprimentos de cobalto, lítio e níquel | Médio prazo (2 a 4 anos) |
| Recalls por Fuga Térmica e Percepções de Segurança | -0.9% | Global, com o maior impacto legal e reputacional na América do Norte, Europa e China | Médio prazo (2-4 anos) |
| Risco de Obsolescência de Ativos Atuais com Tecnologia de Estado Sólido e Íons de Sódio | -0.7% | Global, com maior força na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Excesso de Capacidade de Reciclagem Pressionando as Margens | -0.4% | China, América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade no Fornecimento de Minerais Críticos
Os minerais críticos permanecem uma restrição estrutural ao mercado de baterias automotivas porque as cadeias de suprimentos de lítio, níquel e cobalto ainda são mais concentradas do que a própria demanda de veículos. A Agência Internacional de Energia informou que os 3 principais países de refino responderam pela maioria da capacidade global de refino de cobalto, o que significa que os produtores de baterias a jusante permanecem expostos a perturbações que se originam muito a montante em um número limitado de países. Essa concentração importa mesmo quando os fabricantes de baterias diversificam a química, porque a exposição a minerais não desaparece; ela simplesmente muda de uma combinação de materiais para outra e ainda pode afetar cátodos, preços ou volumes de fornecimento qualificados. O resultado prático é que as equipes de aquisição agora atribuem mais valor à segurança de offtake de longo prazo, às vias de reciclagem e à opcionalidade de química do que quando o crescimento dos íons de lítio partia de uma base menor. Isso também explica por que o LFP ganhou peso estratégico, uma vez que reduz a exposição ao cobalto e ajuda os produtores a gerenciar parte da volatilidade que historicamente pesou mais sobre os sistemas ricos em níquel. Mesmo assim, o mercado de baterias automotivas permanecerá sensível a choques a montante porque a capacidade de mineração, refino e processamento ainda escala mais lentamente do que a demanda por mobilidade eletrificada.
Recalls por Fuga Térmica e Percepções de Segurança
Os incidentes de fuga térmica permanecem uma restrição real porque os recalls relacionados a baterias criam custos diretos para OEMs e fornecedores de baterias, ao mesmo tempo em que enfraquecem a confiança do consumidor na propriedade de veículos elétricos. Em dezembro de 2025, a Chrysler registrou o Recall NHTSA 25V741 cobrindo 320.065 unidades Jeep Wrangler e Grand Cherokee PHEV após a constatação de que as células de bateria apresentavam risco de incêndio, e a solução envolveu inspeção e substituição dos pacotes afetados. Em novembro de 2025, a Ford também realizou o recall de 20.558 veículos Escape e Lincoln Corsair PHEV devido ao risco de curto-circuito interno na bateria de alta tensão, o que novamente demonstrou como problemas de fabricação no nível de células podem escalar para ações corretivas em toda a frota. Esses eventos importam comercialmente porque os recalls aumentam a exposição à garantia, perturbam o uso dos veículos e podem levar a restrições temporárias de carregamento ou estacionamento que reduzem a conveniência cotidiana dos veículos eletrificados. As preocupações com segurança também retardam a adoção em grupos de compradores que ainda estão comparando veículos elétricos com híbridos ou veículos convencionais em termos de confiabilidade e risco total de propriedade. Para o mercado de baterias automotivas, isso significa que o controle de qualidade, a rastreabilidade, a integridade do separador e o design de segurança no nível do pacote são agora requisitos competitivos centrais, e não apenas considerações de engenharia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bateria:
O Volume de Chumbo-Ácido se Mantém enquanto a Economia da Química Muda Abaixo DeleO Chumbo-Ácido deteve 48,72% da receita em 2025, o que mostra que o mercado de baterias automotivas ainda depende fortemente da frota global instalada de MCI e de seu ciclo recorrente de substituição para sistemas de partida, iluminação e ignição. Essa posição permanece durável porque uma frota de veículos muito grande continua a exigir baterias de 12V de baixo custo e amplamente disponíveis, e a demanda por substituição é menos cíclica do que a produção de novos veículos. O segmento também se beneficia de redes de serviço familiares, forte economia de reciclagem e encaixe padronizado em muitas plataformas de veículos estabelecidas, o que o mantém comercialmente relevante mesmo com o aumento da penetração de veículos elétricos. Ao mesmo tempo, o papel operacional do chumbo-ácido está se estreitando em algumas arquiteturas de veículos mais novas, porque os sistemas start-stop e as aplicações de suporte de baixa tensão recompensam cada vez mais uma melhor vida útil do ciclo e um desempenho de recarga mais rápido. Isso significa que o Chumbo-Ácido ainda ancora o volume, mas o mercado de baterias automotivas está atribuindo progressivamente mais valor futuro às químicas que suportam plataformas eletrificadas e maior rendimento de energia.
Os íons de lítio permanecem o principal motor de crescimento dentro do mercado de baterias automotivas porque atendem à propulsão de BEV, a uma parcela crescente dos requisitos de PHEV e a um número crescente de upgrades auxiliares de 12V e start-stop. O Hidreto Metálico de Níquel ainda ocupa um nicho nos híbridos convencionais, especialmente onde os OEMs continuam a favorecer arquiteturas HEV comprovadas e dimensionamento modesto de baterias em vez de transições completas para veículos totalmente elétricos a bateria. O segmento Outros deve crescer a um CAGR de 18,06% até 2031, o que reflete um impulso mais amplo do setor para reduzir a dependência de um conjunto restrito de vias minerais e melhorar o desempenho em clima frio, a segurança ou a flexibilidade de custo. A CATL declarou em maio de 2026 que sua bateria de íons de sódio Naxtra entrará em produção em massa até o final de 2026, o que dá ao segmento uma âncora concreta de curto prazo em vez de apenas uma narrativa laboratorial. Isso importa para o setor de baterias automotivas porque a diversificação de química está passando da discussão estratégica para o planejamento de produtos, e isso remodelará gradualmente como os fabricantes equilibram custo, exposição a matérias-primas e adequação ao veículo ao longo do período de previsão.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tipo de Veículo:
A Eletrificação da Frota Comercial Redefine a Intensidade da Demanda por BateriasOs Automóveis de Passeio detiveram 70,05% da receita em 2025, mantendo-os como o maior contribuinte para o mercado de baterias automotivas porque a adoção de veículos elétricos ainda é liderada pelos volumes de veículos de passeio convencionais e premium na China, Europa e América do Norte. Essa dominância reflete uma ampla base instalada em trens de força MCI, híbrido e elétrico a bateria, o que significa que os automóveis de passeio geram demanda tanto de baterias de substituição quanto de programas de equipamento original. O segmento também é onde o apoio político, o acesso ao carregamento e a escolha de modelos pelo consumidor estão atualmente mais desenvolvidos, o que o ajuda a manter escala mesmo quando as taxas de adoção variam entre países. Mesmo assim, a demanda por automóveis de passeio não conta mais toda a história porque a intensidade de bateria por veículo difere acentuadamente entre os segmentos, e isso está mudando onde os fornecedores encontram crescimento incremental em GWh. À medida que o mercado de baterias automotivas amadurece, os fornecedores que se concentram apenas nos volumes de automóveis podem perder a demanda de energia mais forte que agora emerge de plataformas de veículos maiores.
Os Veículos Comerciais devem expandir a um CAGR de 18,61% até 2031, e esse crescimento tem um peso incomum porque cada veículo de frota pode exigir muito mais capacidade de bateria do que um automóvel de passeio típico. A CATL observou no final de 2025 que um caminhão pesado elétrico a bateria pode carregar capacidade de bateria equivalente à de 3 a 4 automóveis de passeio, o que significa que a eletrificação de frotas pode remodelar o planejamento de capacidade mesmo antes de dominar as vendas de unidades. É por isso que as frotas municipais, os operadores de logística, os ônibus e os programas de entrega urbana tornaram-se contas estrategicamente importantes para os fornecedores de baterias, apesar de seus menores volumes de veículos. As motocicletas e bicicletas elétricas também importam na Ásia porque ampliam a base de eletrificação e adicionam grandes volumes de unidades em segmentos de mobilidade de menor custo, mesmo quando os tamanhos dos pacotes são modestos. Os equipamentos fora de estrada permanecem uma categoria menor, mas o aperto das regras de emissões e a atividade inicial de aquisição sugerem que os veículos de trabalho especializados se tornarão um bolsão de demanda mais visível para o mercado de baterias automotivas ao longo do tempo.
Por Tipo de Tração:
A Frota de MCI Sustenta a Receita enquanto o Investimento em BEV Comanda o Capital de CrescimentoAs aplicações de motor de combustão interna detiveram 82,55% da receita em 2025, o que confirma que o mercado de baterias automotivas ainda é financiado em grande parte pela frota global de combustão e pelo ciclo de substituição vinculado aos sistemas SLI e start-stop. Isso permanece verdadeiro porque a base instalada de veículos MCI é muito maior do que a frota eletrificada, e a demanda por substituição continua independentemente das tendências de adoção de novos trens de força. O segmento também se beneficia de canais de serviço estáveis e especificações de produtos bem compreendidas, o que torna a demanda mais fácil de prever do que as baterias de tração vinculadas a plataformas de veículos mais novas. Em termos comerciais, o MCI, portanto, permanece o piso de receita do mercado, mesmo que o capital de longo prazo e a P&D estejam se deslocando para outros lugares. Isso cria uma estrutura de duas velocidades na qual a demanda legada paga pela escala enquanto o capital de crescimento se move em direção a aplicações eletrificadas de maior tensão em todo o mercado de baterias automotivas.
O BEV deve crescer a um CAGR de 19,18% até 2031, tornando-o o tipo de tração de crescimento mais rápido à medida que os OEMs continuam a fazer mais apostas de produto e capacidade em plataformas puramente elétricas. Essa transição é reforçada pelo simples fato de que os BEVs requerem sistemas de bateria maiores e mais complexos do que as plataformas híbridas ou MCI, de modo que cada vitória de produção carrega mais valor para fornecedores de células, montadores de pacotes e provedores de sistemas de gerenciamento de baterias. Os modelos híbridos e híbridos plug-in ainda servem como um meio-termo importante porque ajudam os OEMs a equilibrar custo, alcance, regulamentação e familiaridade do consumidor em regiões onde a conveniência de carregamento permanece irregular. Os FCEVs permanecem um nicho, mas preservam relevância estratégica em casos de uso de transporte pesado onde o alcance, o tempo de atividade e a economia de carga útil são difíceis de resolver apenas com formatos elétricos a bateria. O setor de baterias automotivas, portanto, está em um período de transição onde o MCI sustenta a receita presente, os híbridos apoiam a flexibilidade do portfólio e os programas de BEV absorvem a maior parcela da atenção de investimento futuro.
Por Aplicação:
A Massa de Receita de SLI Contrasta com a Liderança de Crescimento da PropulsãoA Partida-Iluminação-Ignição respondeu por 72,32% do tamanho do mercado de baterias automotivas em 2025, o que mostra com que força a receita atual ainda reflete a base instalada de veículos convencionais em vez do mix futuro de vendas de novos veículos. Esse segmento permanece confiável porque as baterias em serviço de SLI enfrentam tempo de substituição previsível, ampla familiaridade das oficinas e uma grande frota global de veículos que continua a gerar rotatividade de substituição. Ele também abrange um conjunto mais amplo de funções de baixa tensão do que o rótulo sugere, uma vez que os veículos modernos dependem de suporte elétrico estável para sistemas de conforto, controle e segurança, mesmo quando a propulsão não é elétrica a bateria. Por essa razão, o SLI provavelmente permanecerá um grande contribuinte de receita ao longo do período de previsão, mesmo que sua participação diminua gradualmente. Em resumo, o mercado de baterias automotivas ainda obtém a maior parte de sua renda atual de baterias que suportam a mobilidade em vez de alimentá-la diretamente.
A Propulsão deve crescer a um CAGR de 18,22% até 2031, e este é o segmento que captura a mudança estrutural mais clara no mercado porque o valor da bateria está se movendo dos sistemas de suporte para o trem de força central. O aumento das vendas de veículos elétricos, os maiores requisitos médios de pacotes e a expansão das frotas comerciais elétricas a bateria estão todos elevando a parcela dos gastos com baterias diretamente vinculada à propulsão. O lançamento do sistema de troca de baterias da CATL adiciona outra camada a esse segmento porque transforma as baterias de tração em um modelo de serviço recorrente em vez de uma venda única de hardware, o que muda a propriedade, a utilização e a economia de substituição. Os sistemas start-stop também estão passando por uma mudança de química à medida que as soluções de lítio de 12V assumem funções antes ocupadas principalmente por produtos de chumbo-ácido AGM e EFB, especialmente onde uma melhor vida útil do ciclo e aceitação de carga importam. Os sistemas auxiliares e de baixa tensão permanecem comercialmente importantes à medida que as arquiteturas de veículos elétricos se tornam mais eletrificadas, o que significa que o mercado de baterias automotivas está se expandindo em torno da propulsão sem eliminar a necessidade de funções de bateria de suporte.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Vendas:
O Crescimento do Pós-Venda Marca a Maturação das Primeiras Coortes de Veículos ElétricosO OEM respondeu por 61,74% da receita em 2025, mantendo-o como o maior canal de vendas no mercado de baterias automotivas porque as montadoras ainda controlam o fluxo primário de demanda de baterias de alto valor por meio de programas de novos veículos e contratos de fornecimento de longo prazo. Os acordos de fornecimento OEM importam porque determinam os roteiros de química, os padrões de qualificação, as estruturas de preços, a alocação de garantia e a futura utilização de plantas ao longo de vários anos de modelo. Eles também dão aos grandes fabricantes de baterias visibilidade sobre o planejamento de volume e a concentração de clientes, o que apoia o investimento em fábricas, linhas de módulos e localização. Isso torna o canal OEM a principal rota para a escala, especialmente nas baterias de propulsão de BEV, onde a integração de design e a validação de segurança estão estreitamente vinculadas ao programa do veículo. Como resultado, o mercado de baterias automotivas continua a recompensar os fornecedores que conseguem ganhar plataformas OEM estratégicas e permanecer integrados ao longo de todo o ciclo do produto.
O Pós-Venda deve crescer a um CAGR de 17,95% até 2031, o que indica que o mercado está entrando em uma fase mais madura onde a frota eletrificada instalada começa a gerar uma oportunidade maior de substituição e serviço. Duas tendências estão impulsionando essa mudança: as primeiras coortes de BEV estão se aproximando das necessidades de substituição de baterias de tração, e os upgrades de 12V baseados em lítio estão ganhando interesse nos segmentos de substituição de start-stop e orientados para desempenho. A demanda de pós-venda também é mais específica geograficamente do que a demanda de OEM porque os padrões de encaixe, os requisitos de tensão, as práticas de reparo e as regras de certificação diferem mais acentuadamente entre as frotas de veículos locais. Os canais de baterias de segunda vida poderiam ampliar ainda mais esse espaço porque as baterias de veículos elétricos reutilizadas podem criar opções de menor custo para certas aplicações antes da reciclagem final, uma via que é cada vez mais reconhecida na regulamentação europeia e no trabalho acadêmico. O setor de baterias automotivas, portanto, enfrenta uma mudança no mix de vendas na qual o OEM permanece o motor de escala, mas o pós-venda se torna uma arena de lucro e serviço mais significativa à medida que a base instalada de veículos elétricos envelhece.
Análise Geográfica
Mercado de Baterias Automotivas da APAC
A Ásia-Pacífico deteve 42,68% da receita em 2025, tornando-se o maior contribuinte regional para o mercado de baterias automotivas e confirmando a liderança da região tanto em escala de fabricação quanto na adoção de veículos elétricos. A China ancora essa posição porque a penetração doméstica de veículos de nova energia ultrapassou 60% em dezembro de 2025, o que manteve a demanda por veículos, a produção de baterias e a atividade dos fornecedores estreitamente interligadas em um grande mercado. Isso é relevante porque os fabricantes locais de baterias se beneficiam da proximidade com as montadoras, de ecossistemas de fornecedores densos e de um mercado doméstico grande o suficiente para absorver ciclos de produtos acelerados e vantagens de escala. O Japão e a Coreia do Sul continuam sendo importantes no mercado de baterias automotivas, mas seu caminho é mais orientado pela tecnologia do que pelo custo, com maior ênfase em químicas diferenciadas, aplicações premium e P&D estratégico, em vez de liderança de preço no mercado de massa. A China também está intensificando a governança do fim de vida útil, e o Ministério da Indústria e Tecnologia da Informação avançou em 2026 em direção a uma rastreabilidade mais rigorosa de toda a cadeia para baterias de tração retiradas de circulação, o que apoia sistemas mais formais de reciclagem e reutilização ao longo do tempo.
Mercado de Baterias Automotivas da Europa e América do Norte
A Europa e a América do Norte juntas formam o próximo grande centro de demanda para o mercado de baterias automotivas, mas as duas regiões estão atravessando o ciclo atual de maneiras distintas. A Europa permanece fortemente moldada por políticas, com regulamentações sobre baterias, divulgação de carbono, due diligence e requisitos de passaporte de bateria pressionando os fornecedores a construir cadeias de valor mais transparentes e regionalmente conformes. Essa estrutura regulatória favorece a localização de longo prazo, mas também eleva as expectativas operacionais para os fabricantes que desejam acesso duradouro aos programas de montadoras europeias e aos canais de pós-venda. A América do Norte é mais dependente do equilíbrio entre o apoio à fabricação local e as condições de demanda no varejo, e a Seção 45X continua a apoiar a produção doméstica de células mesmo quando o mix de vendas de veículos muda entre os tipos de motorização. O fracasso da Northvolt também moldou o pensamento regional, pois demonstrou que o capital por si só não garante competitividade em custos, especialmente quando os produtores chineses mantêm maior escala e curvas de aprendizado consolidadas em todo o mercado de baterias automotivas.
Mercado de Baterias Automotivas do Oriente Médio e África e América do Sul
A América do Sul tem projeção de crescimento a um CAGR de 18,01% até 2031, o que a torna a região de crescimento mais acelerado à medida que a localização impulsionada por tarifas e a adoção urbana de veículos elétricos começam a se reforçar mutuamente. O Brasil é o centro dessa transformação porque seu mercado de veículos elétricos cresceu rapidamente e a estrutura tarifária levou montadoras chinesas como BYD e GWM a planos de produção local que devem aprofundar as cadeias de suprimentos regionais. O Oriente Médio e a África permanecem em estágios mais iniciais, mas a aquisição de frotas orientada por políticas e o acesso comercial estão tornando essas regiões mais relevantes para a futura montagem de baterias, distribuição de veículos elétricos e redes de serviços. Isso deixa o mercado de baterias automotivas com um padrão geográfico claro: a Ásia-Pacífico define a escala, a Europa e a América do Norte moldam a conformidade e a localização, e a América do Sul oferece a trajetória de crescimento mais acentuada durante o período de previsão.

Panorama regulatório
A política continua a moldar a localização das baterias automotivas, a rastreabilidade e a conformidade com a sustentabilidade nos principais mercados. Na União Europeia, o Regulamento (UE) 2023/1542 segue um caminho de implementação faseado, com os requisitos de desempenho e durabilidade de baterias de VE aplicáveis a partir de 18 de agosto de 2024, e atividade de implementação subsequente em julho de 2025 finalizando a metodologia de cálculo e verificação da eficiência de reciclagem e recuperação de materiais de baterias usadas.
Em 2026, atualizações no texto regulatório também influenciaram a conformidade operacional, incluindo uma errata do Jornal Oficial publicada em 10 de abril de 2026 que altera requisitos específicos de marcação nos termos do Artigo 13. Nos Estados Unidos, os regulamentos finais do Tesouro/IRS para o crédito de veículo limpo da Seção 30D entraram em vigor em 5 de julho de 2024, e o Requisito de Componente de Bateria sobe para 70% no ano civil de 2026, elevando o padrão para o fornecimento nacional e alinhado ao livre comércio de células, módulos e packs usados em veículos elegíveis.
Análise da cadeia de valor
A cadeia de valor das baterias automotivas abrange a extração de matérias-primas a montante (lítio, níquel, cobalto, grafite), refino e processamento de precursores/cátodos, fabricação de células, montagem de módulos e packs, integração no veículo, e coleta e reciclagem no fim de vida útil. A concentração continua sendo uma característica definidora, com a China respondendo por mais de 80% da capacidade global de produção de baterias de VE em 2023, enquanto o ritmo de implantação continua, com a implantação global de baterias de VE atingindo 1,2 TWh em 2025 (aumento de 30% em relação a 2024).
A regionalização está mudando onde diferentes etapas da cadeia se situam, e também afeta como os fornecedores se qualificam para a demanda vinculada a incentivos. A expansão norte-americana acelerou junto com as necessidades de conteúdo doméstico vinculadas à política, refletida em um crescimento da produção de baterias nos EUA de quase 140% entre 2020 e 2025 e novos aumentos de capacidade de joint ventures, incluindo a SK On e o Hyundai Motor Group iniciando a produção inicial em sua instalação de joint venture no Condado de Bartow, Geórgia, em julho de 2026. A localização de materiais também está avançando para as vias de fornecimento das montadoras, incluindo a LG Chem iniciando remessas de materiais catódicos para a Toyota Motor Engineering and Manufacturing North America em julho de 2026, usando precursores obtidos por meio de sua joint venture Korea Precursor Co.
Cenário Competitivo
O mercado de baterias automotivas está concentrado no topo e muito mais fragmentado abaixo desse nível superior, o que cria uma estrutura onde algumas empresas moldam os preços, a direção tecnológica e o calendário de capacidade para o restante do campo. Em 2025, a CATL dominou as instalações globais de baterias para veículos elétricos, enquanto a BYD a seguiu de perto. Juntas, essas duas gigantes comandaram uma parcela significativa do mercado, posicionando-se muito à frente de seus concorrentes. Isso importa porque a escala em baterias afeta não apenas o custo, mas também a alavancagem de compras, a utilização de plantas, a flexibilidade de química e a capacidade de apoiar múltiplas montadoras em várias geografias ao mesmo tempo. Os fabricantes ocidentais e coreanos ainda importam em programas selecionados, aplicações premium e parcerias regionais, mas estão operando a partir de uma posição mais fraca na corrida de baterias para o mercado de massa. O mercado de baterias automotivas, portanto, parece menos com um campo amplo de concorrentes iguais e mais com uma estrutura de topo pesado onde as principais empresas chinesas definem o tom comercial.
A falência da Northvolt em março de 2025 também mudou como os concorrentes e os OEMs veem a expansão de baterias ocidentais porque mostrou como é difícil sustentar a economia de gigafábricas sem demanda constante, apoio político e tecnologia competitiva em custo. Esse episódio fortaleceu o argumento para localização em fases, joint ventures e células importadas com montagem local de pacotes em vez de ecossistemas de baterias regionais totalmente independentes desde o primeiro dia. A regulamentação adiciona outra camada à concorrência porque o passaporte de baterias da UE e o quadro de diligência devida favorecerão os produtores que conseguem provar visibilidade da cadeia de suprimentos e gestão de fim de vida antes que os requisitos se tornem totalmente vinculantes. Os movimentos estratégicos das principais empresas também mostram como a concorrência está se ampliando para além do fornecimento de células isoladamente. A CATL está expandindo sua rede de troca de baterias Chocolate. A CATL também aproximou os íons de sódio da produção por meio do Naxtra, e a BYD introduziu uma plataforma de bateria de carregamento rápido em 2026 que apontou para tempos de carregamento mais curtos como uma alavanca competitiva direta.
Esses movimentos importam porque deslocam a concorrência da pura escala de manufatura para o controle do ecossistema, modelos de serviço, experiência de carregamento e opcionalidade de química. As empresas mais fortes estão tentando vincular os clientes por meio de infraestrutura, arquitetura de produto e relacionamentos de longo prazo de software e serviço, em vez de apenas por preços de hardware. Isso cria oportunidades de espaço em branco em canais de baterias de segunda vida, software de V2G, coordenação de reciclagem e suporte especializado a frotas, onde os maiores fabricantes de células não dominam automaticamente cada camada. Mesmo assim, o mercado de baterias automotivas permanece difícil para as empresas de nível médio porque os líderes já combinam escala de manufatura, amplitude tecnológica e alcance de clientes de maneiras difíceis de igualar rapidamente.
Líderes do Setor de Baterias Automotivas
-
Contemporary Amperex Technology Co., Limited (CATL)
-
LG Energy Solution
-
Panasonic Energy Co., Ltd.
-
BYD Co. Ltd.
-
Samsung SDI Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Baterias Automotivas
- Contemporary Amperex Technology Co., Limited (CATL)
- LG Energy Solution
- Panasonic Energy Co., Ltd.
- BYD Co. Ltd.
- Samsung SDI Co., Ltd.
- Clarios
- GS Yuasa Corporation
- VARTA AG
- Exide Technologies
- EnerSys
- A123 Systems Corp.
- Prime Planet Energy & Solutions, Inc.
- Robert Bosch GmbH
- SK On
- EVE Energy Co., Ltd.
- Farasis Energy
- SVOLT Energy Technology Co., Ltd
- Saft Groupe SA

Oportunidades de mercado e perspectivas futuras
As expansões de capacidade impulsionadas pela localização criam espaço de curto prazo para fornecedores capazes de entregar células, materiais e packs em conformidade e em escala em múltiplas químicas. Isso ocorre paralelamente à expansão das montadoras em estratégias de multifornecimento e ao aumento da padronização de formatos. A América do Norte oferece impulso visível: a NextStar Energy (LG Energy Solution e Stellantis) marcou a grande inauguração de sua fábrica de baterias em Windsor, Ontário, em março de 2026, observando mais de um milhão de células de bateria produzidas desde novembro de 2025, e a SK On e a Hyundai inauguraram uma fábrica de fabricação de baterias de 5 bilhões de dólares no norte da Geórgia em julho de 2026 para abastecer a Hyundai Metaplant.
A diversificação de produtos e portfólio está ampliando a demanda além dos packs de propulsão para sistemas de baixa tensão e aplicações de armazenamento adjacentes, apoiadas por fabricação de nível automotivo. O mercado está priorizando ativamente a expansão do LFP para lidar com a sensibilidade de custo, enquanto o íon-lítio líquido continua sendo o padrão de produção em volume. Os esforços em estado sólido em 2026 estão focados na validação de linhas-piloto e envio de amostras, em vez de integração em massa, apoiando oportunidades para joint ventures de cátodos e precursores, eletrônica de gerenciamento de baterias para arquiteturas de 12 V a 48 V, e caminhos circulares que conectam coleta, diagnóstico e reciclagem a modelos de serviço de montadoras e pós-venda.
Recent Industry Developments in Mercado de Baterias Automotivas
- Julho de 2026: A LG Energy Solution iniciou operações de novas linhas de produção de células LFP para aplicações de ESS na fábrica Ultium Cells em Spring Hill, Tennessee. A medida amplia a produção norte-americana além das químicas focadas em VE e alinha a fabricação de células com prioridades de conteúdo local e resiliência de fornecimento que influenciam as decisões de aquisição de baterias.
- Junho de 2026: A CATL revelou o sistema de armazenamento de energia Tener Sodium e declarou que as entregas comerciais começariam em junho de 2027. O anúncio destaca o investimento acelerado em químicas alternativas para reduzir a exposição a restrições de lítio e níquel, com potencial impacto nas vias de qualificação automotiva à medida que o íon-sódio ganha escala.
- Fevereiro de 2025: A Idemitsu e a Toyota Motor avançaram um programa de comercialização de baterias totalmente de estado sólido de próxima geração, incluindo planos para uma nova fábrica até junho de 2027 e um investimento citado em 21,3 bilhões de ienes (cerca de 143 milhões de dólares). O programa reforça o financiamento contínuo liderado por montadoras para plataformas pós-íon-lítio, ao mesmo tempo em que sinaliza que o foco de fabricação no curto prazo permanece nas etapas de transição de piloto para industrial.


Mercado de Baterias Automotivas Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de baterias automotivas abrange baterias instaladas em veículos rodoviários para partida, energia auxiliar e propulsão elétrica, contabilizadas em termos de valor no ponto de venda nos canais OEM e pós-venda.
Exclusões do escopo: Excluímos baterias utilizadas em usos não automotivos (como armazenamento estacionário de energia e eletrônicos de consumo), mesmo quando as mesmas químicas são utilizadas.
Visão Geral da Segmentação
-
Por Tipo de Bateria
- Chumbo-Ácido
- Íons de Lítio
- Hidreto Metálico de Níquel
- Outros (Li-S, Na-íon, Zinco-ar)
-
Por Tipo de Veículo
-
Automóveis de Passeio
- Hatchback
- Sedan
- Veículo Multiuso e Veículo Utilitário Esportivo
-
Veículos Comerciais
- Veículos Comerciais Leves
- Caminhões Médios e Pesados
- Ônibus e Autocarro
- Motocicletas
-
Equipamentos Fora de Estrada
- Equipamentos de Construção
- Máquinas Agrícolas
-
Automóveis de Passeio
-
Por Tipo de Tração
- Motor de Combustão Interna (SLI e Start-Stop)
- Híbrido (HEV e PHEV)
- Veículo Elétrico a Bateria (VEB)
- Veículo Elétrico a Célula de Combustível (VECC)
-
Por Aplicação
- Arranque-Iluminação-Ignição (SLI)
- Propulsão
- Start-Stop
- Sistemas Auxiliares/12 V
- Bateria como Serviço / Troca
-
Por Canal de Vendas
- Fabricante de Equipamento Original
- Mercado Pós-Venda
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- Egito
- África do Sul
- Restante do Oriente Médio e África
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Começamos com pesquisa documental para mapear os sinais de demanda e oferta que podem ser verificados por meio de fontes públicas e, em seguida, os utilizamos para configurar o modelo de mercado. Os insumos comuns vieram de fontes como as perspectivas de veículos elétricos da Agência Internacional de Energia, as estatísticas de produção da Organização Internacional de Fabricantes de Veículos Automotores, os fluxos comerciais do UN Comtrade, os resumos minerais do USGS e as agências governamentais de transporte e energia nos principais mercados.
Depois disso, relatórios anuais, apresentações de resultados e imprensa confiável foram revisados para entender a direção dos preços, as adições de capacidade e as mudanças de mix entre baterias de 12V e pacotes de tração. Quando necessário, também recorremos a assinaturas pagas para inteligência financeira de empresas, consultas de patentes e visualizações de importação e exportação em nível de remessa para apoiar verificações pontuais. Essas fontes documentais são apenas ilustrativas e não exaustivas, e utilizamos documentos públicos e séries de dados adicionais para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar sob pressão as premissas que as fontes documentais não conseguem resolver de forma clara, especialmente em relação aos movimentos de preço médio de venda, ao mix de química e à divisão entre o encaixe OEM e a demanda de substituição. Conversamos com uma combinação de fornecedores de baterias, participantes do ecossistema de veículos, distribuidores e especialistas do setor nas principais regiões, para que as lacunas nas curvas de adoção regional e na lógica de preços pudessem ser abordadas antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 15% | APAC: 44% |
| Nível médio: 52% | Líderes funcionais/de unidade: 30% | EMEA: 36% |
| Participantes menores: 21% | Gerentes: 55% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído usando a abordagem de pool de demanda de cima para baixo, onde a produção de veículos, a penetração de veículos elétricos e híbridos e as taxas de encaixe de baterias são usadas para reconstruir a demanda anual de baterias por aplicação e canal, depois traduzida em valor usando faixas de preço observadas. Para manter os totais realistas, os resultados foram verificados com aproximações seletivas de baixo para cima, incluindo verificações de volume e preço amostradas para as principais categorias de baterias, além de verificações de sanidade em nível de canal.
Os insumos práticos que moveram o modelo incluíram o crescimento das vendas de veículos elétricos por região, as tendências de tamanho médio de pacote, os ciclos de substituição de 12V, as mudanças no mix de química (chumbo-ácido versus íons de lítio e tipos emergentes) e a direção de custo vinculada a commodities que influencia os preços. As previsões foram impulsionadas principalmente por meio de análise de cenários, onde as premissas sobre velocidade de adoção e quedas de preços foram ajustadas usando o feedback de especialistas e depois aplicadas de forma consistente entre as regiões. Onde a evidência de baixo para cima era irregular, usamos interpolação conservadora entre pontos de ancoragem conhecidos e verificamos a direção por meio de verificações de acompanhamento.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de múltiplas verificações para que os números finais não dependam de um único indicador. Comparamos os totais com sinais independentes, como tendências de produção de veículos, movimentos comerciais para categorias de baterias e comentários públicos sobre expansão ou utilização, e depois investigamos as variâncias que ficam fora dos intervalos esperados.
Antes da aprovação final, uma segunda revisão por analista é concluída, e os respondentes são recontactados quando uma premissa-chave muda materialmente, como uma mudança inesperada de preço ou uma oscilação de demanda impulsionada por políticas. O relatório é atualizado anualmente, com atualizações intermediárias para eventos materiais, e uma revisão final antes da entrega é feita para que os clientes recebam a visão mais recente disponível no momento.
Tamanho do Mercado de Baterias Automotivas da Mordor Intelligence Medido em Relação a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para baterias automotivas frequentemente diferem porque o momento de atualização e o tratamento de preços podem mudar rapidamente o resultado do valor, mesmo quando a narrativa de demanda subjacente é semelhante. As diferenças também surgem do que é contabilizado como uso automotivo e se a demanda de substituição e a demanda de OEM são tratadas com o mesmo cuidado.
Quando uma estimativa usa janelas de conversão de moeda anteriores e curvas de preço médio de venda mais suaves, o valor pode ficar mais baixo em um ano em que os tamanhos de pacote, o mix de química e o mix de veículos estão se movendo rapidamente, e essa disciplina de atualização é uma razão fundamental pela qual o número final de 2025 difere na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 130,42 bilhões de USD (2025) | |
| Consultoria Global A | 79,18 bilhões de USD (2025) | Frequentemente aplica um conjunto mais restrito de usos de baterias automotivas contabilizados e se apoia em preços de pacote conservadores com tempo de conversão de moeda de anos anteriores, o que pode subestimar o valor de tração em regiões de alto crescimento. |
| Editora do Setor B | 80,12 bilhões de USD (2025) | Normalmente assume quedas de preços mais constantes e intervalos de substituição mais longos, o que pode reduzir o valor quando o crescimento do encaixe OEM e a progressão do tamanho do pacote estão mudando rapidamente entre as regiões. |
A dispersão entre os números é explicada principalmente pela rapidez com que os insumos de preços são atualizados, como a demanda de tração versus 12V é separada e se o valor de OEM e pós-venda são ambos capturados. Mantemos as etapas repetíveis vinculando os totais à produção de veículos, aos indicadores de adoção e às verificações de preços que podem ser reexecutadas durante o próximo ciclo de atualização.


Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento das baterias automotivas até 2031?
O crescimento está sendo liderado pela adoção de veículos elétricos, pelos maiores requisitos de bateria em veículos comerciais, pelo apoio político à manufatura local e por um papel mais amplo das baterias em aplicações de segunda vida e vinculadas à rede elétrica.
Qual será o tamanho deste espaço até 2031?
O mercado de baterias automotivas deve atingir 349,23 bilhões de USD até 2031, partindo de 153,67 bilhões de USD em 2026, a um CAGR de 17,84% no período de 2026 a 2031.
Qual tipo de bateria ainda lidera a receita hoje?
O Chumbo-Ácido permaneceu o maior tipo de bateria em 2025 com 48,72% de participação porque a frota instalada de MCI ainda cria um ciclo de substituição muito grande e constante.
Qual segmento de veículos está criando a demanda incremental de bateria mais forte?
Os Veículos Comerciais devem crescer mais rapidamente a um CAGR de 18,61%, e seu impacto é amplificado porque um caminhão pesado elétrico pode exigir capacidade de bateria equivalente à de 3 a 4 automóveis de passeio.
Como as políticas estão moldando a localização de baterias?
A Lei de Redução da Inflação dos EUA e o Regulamento de Baterias da UE exigem conteúdo local e limites de pegada de carbono, impulsionando mais de USD 200 bilhões em investimentos regionais em gigafábricas.
Página atualizada pela última vez em:


