
Tamanho e Participação do Mercado de Etileno Tetrafluoroetileno (ETFE)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 567.16 Milhões de dólares |
| Tamanho do Mercado (2031) | 802.29 Milhões de dólares |
| Growth Rate (2026 - 2031) | 7.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
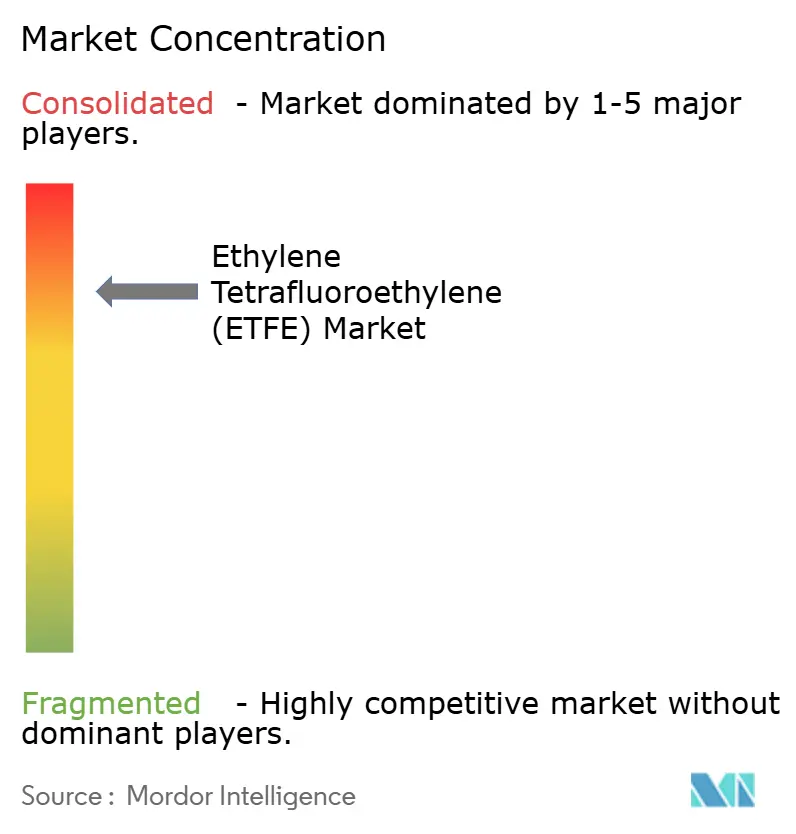
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Etileno Tetrafluoroetileno (ETFE) por Mordor Intelligence
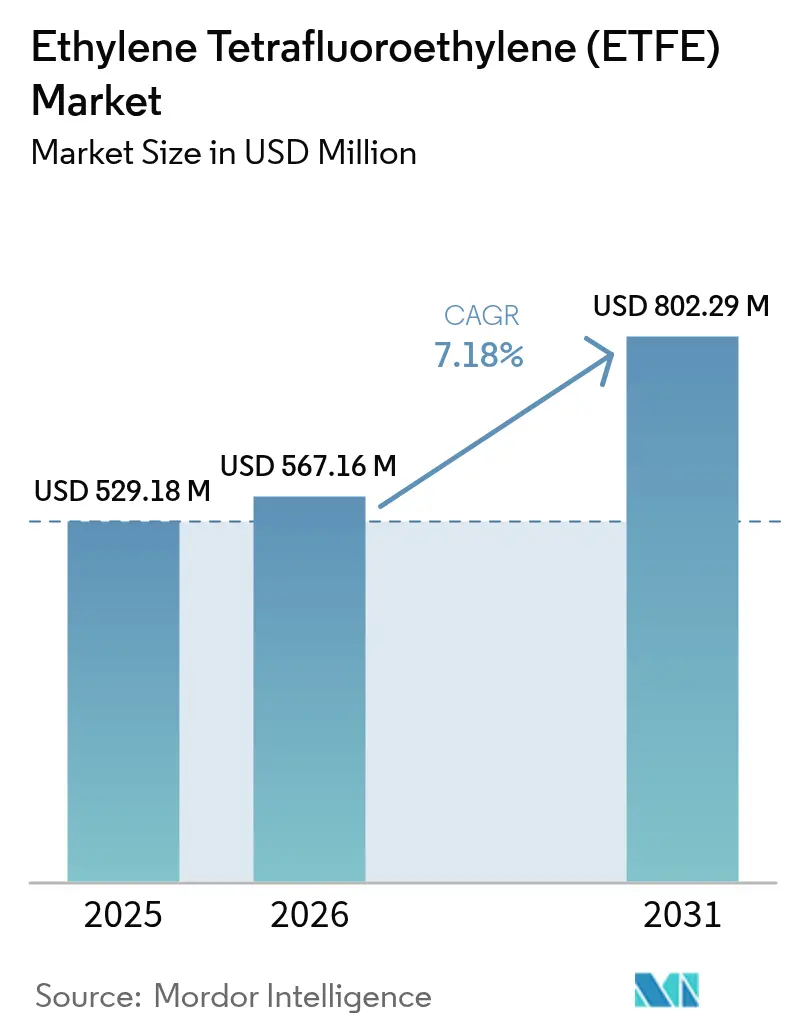
O tamanho do Mercado de Etileno Tetrafluoroetileno foi avaliado em USD 529,18 Milhões em 2025 e estima-se que cresça de USD 567,16 Milhões em 2026 para atingir USD 802,29 Milhões até 2031, a um CAGR de 7,18% durante o período de previsão (2026-2031). Membranas arquitetônicas, fiação aeroespacial e laminados fotovoltaicos transparentes são os principais motores de crescimento, pois a clareza, a inércia química e a resistência à tração do material superam as alternativas convencionais de vidro e polímeros. Projetos de cobertura de estádios na América do Norte e na Europa continuam a demonstrar as vantagens de redução de peso e iluminação natural do ETFE, enquanto companhias aéreas e fabricantes de Aeronaves Elétricas de Decolagem e Pouso Vertical (eVTOL) especificam cabos isolados com ETFE para suportar ciclos térmicos e exposição a fluidos hidráulicos. Produtores de módulos solares estão implantando laminados transparentes de ETFE que preservam a estética das fachadas e convertem a luz solar em energia, expandindo o mercado de ETFE para fotovoltaicos integrados em edificações. Adições de capacidade de produção regional na Ásia-Pacífico sustentam a segurança do fornecimento, embora as regulamentações sobre Substâncias Per e Polifluoroalquílicas (PFAS) na Europa e na América do Norte possam redirecionar investimentos para químicas mais sustentáveis e cadeias de valor localizadas.
Principais Conclusões do Relatório
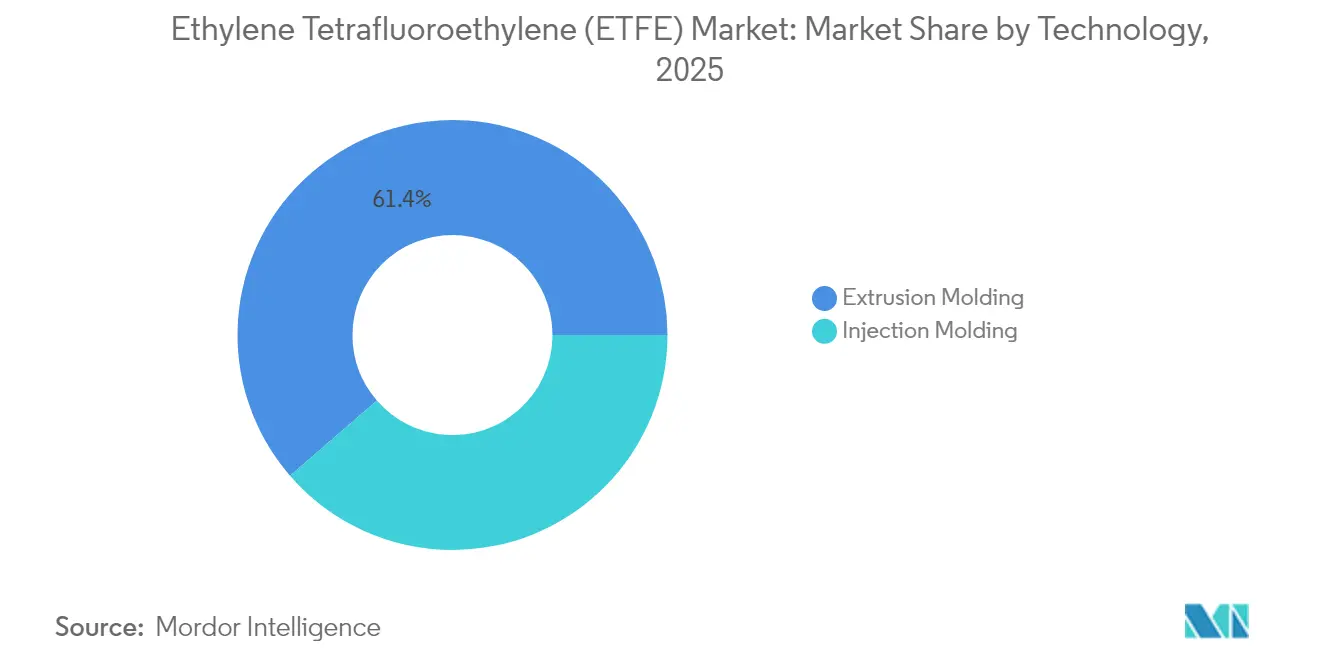
- Por tecnologia, a moldagem por extrusão capturou 61,36% da participação do mercado de Etileno Tetrafluoroetileno (ETFE) em 2025, enquanto a moldagem por injeção está projetada para registrar um CAGR de 7,96% até 2031.
- Por tipo de produto, os grânulos detinham 55,62% do tamanho do mercado de Etileno Tetrafluoroetileno (ETFE) em 2025, enquanto os pós têm previsão de registrar um CAGR de 8,41% até 2031.
- Por aplicação, filmes e chapas comandaram 49,35% da receita em 2025, enquanto fios e cabos estão definidos para avançar a um CAGR de 8,86% no período 2026-2031.
- Por setor de uso final, edificações e construção lideraram com 42,10% de participação no tamanho do mercado de Etileno Tetrafluoroetileno (ETFE) em 2025; a energia solar fotovoltaica está posicionada para o CAGR mais rápido de 8,98% até 2031.
- Por geografia, a Ásia-Pacífico gerou 46,90% da receita de 2025 e está se expandindo a um CAGR de 8,54% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Etileno Tetrafluoroetileno (ETFE)
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Popularidade como Material de Cobertura para Estruturas do Tipo Estádio | +1.8% | Global, ganhos iniciais na América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda Crescente por Cabos de Etileno Tetrafluoroetileno (ETFE) em Fiação Aeroespacial | +1.5% | América do Norte e Europa como núcleo, expansão para Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fachadas Leves e Duráveis Substituindo o Vidro Convencional | +1.2% | Global, concentrado na construção urbana | Médio prazo (2-4 anos) |
| Surgimento de Laminados Fotovoltaicos Transparentes de Etileno Tetrafluoroetileno (ETFE) | +0.9% | Europa e Ásia-Pacífico, expandindo para a América do Norte | Longo prazo (≥ 4 anos) |
| Demanda por Tubulações Resistentes a Produtos Químicos em Plantas de Combustível de Aviação Renovável | +0.7% | América do Norte e Europa, Ásia-Pacífico em seguida | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Popularidade como Material de Cobertura para Estruturas do Tipo Estádio
Os arquitetos de estádios estão especificando cada vez mais sistemas de cobertura em ETFE porque proporcionam iluminação natural enquanto eliminam as penalidades de peso estrutural das coberturas de vidro tradicionais. A estrutura de cobertura em diagrid de 25.733 metros quadrados do Intuit Dome incorpora membranas de ETFE transparentes que permitem o fluxo natural de ar, eliminando os requisitos de ar-condicionado em determinadas áreas e obtendo a certificação Platina da Liderança em Energia e Design Ambiental (LEED). As propriedades de autoextinção do material abordam as preocupações com segurança contra incêndio que historicamente limitaram a adoção de membranas em locais de alta ocupação. Além da funcionalidade, a capacidade do ETFE de dispersar a luz solar evita efeitos de estufa enquanto mantém 95% de transmissão de luz natural, criando condições de jogo ideais que as coberturas tradicionais não conseguem igualar. Essa tendência está se acelerando à medida que os operadores de locais reconhecem as vantagens de custo a longo prazo do ETFE, com requisitos de manutenção limitados à limpeza a cada 2-3 anos em comparação com as frequentes substituições de painéis de vidro.
Demanda Crescente por Cabos de Etileno Tetrafluoroetileno (ETFE) em Fiação Aeroespacial
Os fabricantes aeroespaciais estão expandindo a adoção de cabos de ETFE porque o material suporta ciclos extremos de temperatura e exposição química que degradariam os materiais de isolamento convencionais. A Perspectiva da Indústria Aeroespacial e de Defesa de 2025 projeta um crescimento de 11,6% no tráfego aéreo global de passageiros, com os gastos com defesa superando USD 2,4 Trilhões, criando demanda sustentada por soluções de fiação de alto desempenho. A resistência do ETFE a fluidos hidráulicos e sua estabilidade térmica o tornam essencial para sistemas de aeronaves de próxima geração, particularmente em aeronaves de decolagem e pouso vertical elétrico (eVTOL), onde a redução de peso é crítica. As aplicações militares impulsionam preços premium, pois os cabos de ETFE atendem a especificações rigorosas para aeronaves de combate e superfícies de controle térmico de espaçonaves. A transição para arquiteturas de aeronaves mais elétricas está expandindo o papel do ETFE além da fiação tradicional para sistemas de gerenciamento de energia, onde sua estabilidade térmica permite densidades de corrente mais elevadas sem falha de isolamento.
Fachadas Leves e Duráveis Substituindo o Vidro Convencional
Os projetistas de edificações estão especificando fachadas de ETFE porque atingem objetivos de transparência enquanto reduzem as cargas estruturais em 95% em comparação com instalações de vidro equivalentes. O valor R do material é três vezes maior que o do vidro, possibilitando desempenho térmico superior que reduz o consumo de energia de Aquecimento, Ventilação e Ar-Condicionado (AVAC) enquanto mantém a iluminação natural. A transmissão de Ultravioleta (UV) do ETFE pode ser controlada com precisão por meio de tecnologias de impressão, permitindo que os arquitetos personalizem o ganho de calor solar sem comprometer a visibilidade. A transparência acústica do material reduz a reverberação em grandes espaços, criando ambientes interiores melhores do que as tradicionais paredes cortina de vidro. As vantagens de manutenção são substanciais, com as propriedades de autolimpeza do ETFE e vida útil de 50 anos não afetadas pela exposição a Ultravioleta (UV) ou pela poluição urbana. O surgimento do STFE (Envelope Fluorado Transparente Estrutural) pelo Grupo Serge Ferrari representa uma evolução tecnológica, oferecendo 50% de transmissão de luz enquanto é dez vezes mais leve que o vidro e possibilitando aplicações expansivas além das limitações tradicionais dos módulos pneumáticos de ETFE.
Surgimento de Laminados Fotovoltaicos Transparentes de Etileno Tetrafluoroetileno (ETFE)
Os fabricantes de painéis solares estão integrando laminados de ETFE porque permitem fotovoltaicos integrados em edificações que mantêm a estética arquitetônica enquanto geram energia limpa. Pesquisas sobre fotovoltaicos seletivos espectrais transparentes demonstram que sistemas baseados em ETFE podem alcançar alta transmitância visível média enquanto mantêm eficiência de conversão de energia, tornando-os adequados para aplicações agrivoltaicas onde o crescimento de culturas e a geração de energia devem coexistir. A resistência às intempéries do material garante desempenho a longo prazo em instalações externas, com a série NEOFLON ETFE da Daikin especificamente projetada para membranas de cobertura e filmes para estufas devido à sua resistência a UV. A clareza óptica do ETFE permite a transmissão eficiente de luz para as células fotovoltaicas subjacentes enquanto as protege da degradação ambiental. O desenvolvimento de concentradores solares luminescentes usando substratos de ETFE permite transparência neutra em cor com 92% de transmitância visível média enquanto absorve 60-90% da radiação UV prejudicial [1]Journal of Materials Chemistry A, "Fotovoltaicos Seletivos Espectrais Transparentes," rsc.org. Essa tecnologia é particularmente valiosa para aplicações arquitetônicas onde os painéis solares opacos tradicionais comprometeriam a estética das edificações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações Ambientais e Regulamentações Mais Rígidas sobre Substâncias Per e Polifluoroalquílicas (PFAS)/Fluoropolímeros | –2.1% | Europa como núcleo, expandindo para América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escrutínio de Segurança contra Incêndio em Almofadas de Etileno Tetrafluoroetileno (ETFE) de Camada Única | –1.3% | Global, intensificado na Europa após Grenfell | Médio prazo (2-4 anos) |
| Capacidade Global Limitada de Resina de Etileno Tetrafluoroetileno (ETFE) | –0.8% | Concentrado nos centros de produção da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações Ambientais e Regulamentações Mais Rígidas sobre Substâncias Per e Polifluoroalquílicas (PFAS)/Fluoropolímeros
As restrições propostas pela União Europeia sobre Substâncias Per e Polifluoroalquílicas (PFAS) poderiam banir mais de 10.000 substâncias, incluindo o ETFE, em concentrações que excedam os limites especificados, com cronogramas de implementação que se estendem até 2029. Essa pressão regulatória está forçando os fabricantes a desenvolver estratégias de gestão de PFAS, incluindo auditorias da cadeia de suprimentos e busca de alternativas, embora os substitutos adequados frequentemente apresentem desempenho inferior ou custos mais elevados. A Daikin respondeu investindo mais de USD 300 Milhões para capturar emissões de PFAS, visando uma taxa de captura de 99,9% nas descargas de água de processo enquanto transita para tecnologias de fabricação sustentáveis até 2030. A Agência Europeia do Ambiente enfatiza que os polímeros de PFAS constituem 24-40% do volume total de PFAS nos mercados da União Europeia (UE), com sua persistência e potencial toxicidade criando poluição ao longo de seu ciclo de vida, da produção ao descarte. A fragmentação regulatória entre a abordagem centralizada da Europa e as restrições estado a estado dos Estados Unidos (EUA) cria complexidades de conformidade que aumentam os custos operacionais e limitam o acesso ao mercado para produtos de ETFE.
Escrutínio de Segurança contra Incêndio em Almofadas de Etileno Tetrafluoroetileno (ETFE) de Camada Única
Os reguladores de segurança de edificações estão intensificando o escrutínio das instalações de ETFE de camada única após o inquérito da Torre Grenfell, que destacou falhas sistêmicas na segurança de edificações e a necessidade de medidas robustas de proteção contra incêndio [2]Parlamento do Reino Unido, "Relatório de Progresso do Inquérito da Torre Grenfell," parliament.uk. O ritmo de remediação de revestimentos inseguros tem sido mais lento do que o esperado, com muitos edifícios ainda necessitando de atualizações de segurança, criando incerteza em torno das aprovações de materiais de membrana. Os fabricantes estão respondendo desenvolvendo formulações aprimoradas resistentes ao fogo e sistemas de almofadas multicamadas que fornecem proteção de backup caso as barreiras primárias falhem. A ênfase regulatória em planos de evacuação pessoal para residentes vulneráveis e na aplicação robusta dos padrões de segurança de edificações está impulsionando uma seleção de materiais mais conservadora, favorecendo tecnologias comprovadas em detrimento de soluções inovadoras. Esse escrutínio é particularmente agudo em edifícios de alta ocupação, como estádios e aeroportos, onde as vantagens de leveza do ETFE devem ser equilibradas com protocolos abrangentes de segurança contra incêndio que podem exigir medidas de proteção adicionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: Extrusão Domina os Métodos de Processamento
A moldagem por extrusão gerou 61,36% da receita de 2025, destacando sua eficiência para filmes contínuos, chapas e revestimentos de fios. O tamanho do mercado de ETFE para produtos de grau de extrusão está definido para crescer de forma constante junto com projetos de estádios e estufas. O CAGR de 7,96% da moldagem por injeção reflete a demanda crescente por peças de precisão, como conectores de cabos complexos e componentes de câmaras de semicondutores. Máquinas híbridas capazes de extrusão e injeção estão ganhando força à medida que os conversores visam atender pedidos de nicho aeroespacial e eletrônico sem múltiplos ativos de capital.
Graus de resina otimizados como o NEOFLON ETFE-TX fortalecem o desempenho de tração para ambos os processos, permitindo paredes mais finas e menor peso das peças sem sacrificar a durabilidade. Os fabricantes de equipamentos de processamento estão introduzindo geometrias de parafuso e sistemas de canal quente adaptados à alta temperatura de fusão do ETFE, ajudando os processadores a evitar degradação e defeitos de superfície.


Por Tipo de Produto: Grânulos Lideram os Formatos de Material
Os grânulos representaram 55,62% da participação no valor de mercado de 2025 porque a forma peletizada garante fluxo consistente durante a extrusão e injeção. Os produtores de fios e cabos preferem grânulos para dosagem precisa que minimiza defeitos dielétricos. Os graus em pó, expandindo-se a um CAGR de 8,41%, atendem a usos de revestimento por pulverização e fabricação aditiva onde camadas finas e uniformes são obrigatórias. A participação de mercado de ETFE para pós aumentará à medida que as empresas aeroespaciais qualificarem a fusão em leito de pó e reparos por aspersão a frio.
Os fabricantes estão misturando nanocargas em graus de pó para aumentar a dureza superficial para tubulações de processo e plantas de combustível. Formatos híbridos, microgrânulos e pós de alta densidade aparente, preenchem a lacuna entre pellets convencionais e partículas ultrafinas, dando aos conversores flexibilidade para alternar entre linhas de extrusão e revestimento com mínimas trocas.
Por Aplicação: Aplicações de Filmes e Chapas Impulsionam a Demanda
Filmes e chapas representaram 49,35% da demanda do mercado de 2025, pois membranas de cobertura, almofadas de fachada e coberturas de estufas dominam o volume. O tamanho do mercado de ETFE para filmes permanecerá ancorado por instalações esportivas de destaque e fachadas transparentes de Fotovoltaicos Integrados em Edificações (BIPV). Fios e cabos, a aplicação de crescimento mais rápido com CAGR de 8,86%, aproveitam a resistência dielétrica do ETFE e a resistência aos combustíveis Skydrol e JP-8, abrindo fluxos de receita premium em frotas de defesa e de Aeronaves Elétricas de Decolagem e Pouso Vertical (eVTOL).
As aplicações de revestimento continuam a evoluir, com sobreposições de pó com menos de 150 micrômetros (µm) de espessura estendendo a vida útil de ativos em plantas de ácido e dessalinização de água do mar. A tubulação suporta o processamento de combustível de aviação renovável, onde a resistência à corrosão e a capacidade de inspeção visual reduzem o tempo de inatividade. Protótipos de ETFE fabricados de forma aditiva em ferramentas de semicondutores sugerem um pipeline para componentes personalizados de baixo volume.
Por Setor de Uso Final: Edificações e Construção Lidera o Mercado
Edificações e construção detinham uma participação de mercado de 42,10% em 2025, pois os arquitetos exploram as vantagens de iluminação natural e redução de peso do ETFE para atingir metas de energia líquida zero. Almofadas de ETFE com fios embutidos integram Diodos Emissores de Luz (LEDs) e sensores, transformando fachadas em peles de mídia dinâmica. A energia solar fotovoltaica, crescendo a um CAGR de 8,98%, beneficia-se de laminados transparentes que mesclam coleta de energia com estética, impulsionando o mercado de ETFE para projetos imobiliários neutros em carbono.
O setor aeroespacial e de defesa adota o ETFE para chicotes de fiação e radomos, onde a redução de peso se converte diretamente em reduções de consumo de combustível. Os fabricantes de veículos elétricos usam capas de cabos de alta tensão em ETFE para atender aos limites térmicos em compartimentos compactos de eletrônica de potência. Os processadores químicos especificam revestimentos de ETFE para combater ácidos e solventes que encurtam a vida útil do aço e do Politetrafluoroetileno (PTFE).

Análise Geográfica
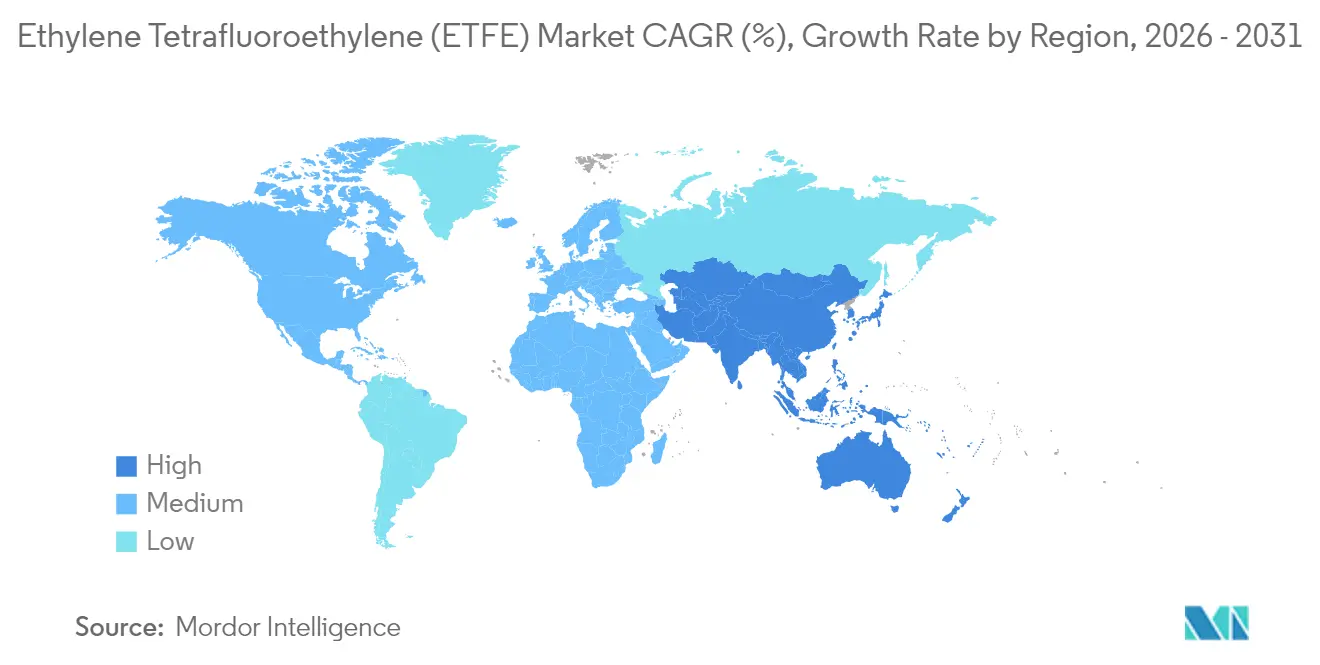
A Ásia-Pacífico gerou 46,90% da receita do mercado global em 2025 e está avançando a um CAGR de 8,54% até 2031, beneficiando-se da expansão da capacidade de etileno da China e da expertise do Japão em fluoropolímeros de alta pureza. Estádios e estações de trem de alta velocidade apoiados pelo governo frequentemente adotam coberturas de ETFE, reforçando a demanda regional de construção. Os conversores locais ampliam as linhas de revestimento em pó para atender às fábricas de semicondutores e plantas de baterias de lítio, aprofundando a captura de valor doméstico.
A América do Norte permanece um consumidor primário à medida que os locais da Liga Nacional de Futebol Americano (NFL) e da Liga Principal de Futebol adotam membranas de ETFE que proporcionam linhas de visão claras e proteção do gramado durante todo o ano. O cluster aeroespacial do Estado de Washington ao Quebec impulsiona a demanda por isolamento de fios, enquanto as refinarias de combustível renovável ao longo da Costa do Golfo integram tubulações de ETFE para controle de corrosão. Os incentivos regionais de energia limpa canalizam capital para fachadas de Fotovoltaicos Integrados em Edificações (BIPV) que capitalizam as propriedades ópticas do ETFE.
A Europa lida com a regulamentação de PFAS, mas ainda adota o ETFE para estruturas icônicas e cabos de parques eólicos offshore. Os fabricantes de automóveis alemães implantam chicotes de fios de ETFE em trens de força de 800 V, enquanto os países nórdicos integram coberturas agrivoltaicas laminadas com ETFE em estufas para estender as temporadas de produção sob luz solar limitada. A racionalização do etileno aperta o fornecimento, mas os graus especiais de ETFE mantêm poder de precificação.
A América do Sul e o Oriente Médio e África permanecem incipientes, mas as reformas de estádios para torneios futuros e as expansões de aeroportos estão começando a especificar fachadas de ETFE. A escassez local de resina impulsiona as importações, mas as empresas de engenharia regionais fazem parceria com fornecedores estabelecidos para acelerar a transferência de tecnologia e a expertise de instalação.

Panorama regulatório
O ETFE se insere no debate mais amplo sobre fluoropolímeros e PFAS, com a Agência Europeia de Substâncias Químicas (ECHA) avançando na proposta de restrição do REACH em nível europeu para PFAS. Isso gerou incerteza de conformidade para fluoropolímeros usados em membranas de construção, fios e cabos, e revestimentos industriais. Órgãos setoriais têm pressionado por um tratamento diferenciado para os fluoropolímeros: a European Sealing Association destacou um estudo do Comitê ITRE de fevereiro de 2026 pedindo uma abordagem baseada em risco, e o UK Environmental Audit Committee publicou um relatório em abril de 2026 que reconheceu o papel dos fluoropolímeros na manufatura avançada, ao mesmo tempo em que defendeu uma regulação por grupos.
Nos Estados Unidos, os casos de uso de ETFE que envolvem contato com alimentos são regidos pelas estruturas da FDA para materiais em contato com alimentos, com o 21 CFR 177.1550 comumente referenciado como caminho de conformidade para resinas de perfluorocarbono. Separadamente, o Regulamento (UE) 2024/573 (em vigor desde fevereiro de 2024) sobre gases fluorados de efeito estufa reforça as exigências de contenção e recuperação em partes da cadeia de valor de materiais fluorados. A UE também publicou uma metodologia voluntária de Design Seguro e Sustentável (SSbD) no Jornal Oficial em 2026, reforçando o escrutínio baseado em ciclo de vida mesmo onde restrições formais ainda não foram finalizadas.
Análise da cadeia de valor
A cadeia de valor do ETFE começa com matérias-primas fluoroquímicas a montante e a produção do monômero tetrafluoroetileno (TFE), seguida pela copolimerização do TFE com etileno para produzir a resina ETFE. A produção industrial normalmente utiliza polimerização pressurizada, seguida de coagulação (frequentemente usando sais como cloreto de cálcio, sulfato de magnésio ou sulfato de alumínio), lavagem, secagem e peletização para gerar formas comerciais (grânulos e pós) que atendem aos requisitos de extrusão e moldagem por injeção.
Produtores integrados de fluoropolímeros como AGC Inc. (Fluon), The Chemours Company (Tefzel) e Daikin Industries (Neoflon) fornecem resinas base e graus projetados para aplicações específicas. Processadores e fabricantes especializados, incluindo a Zeus Company para tubos e perfis, convertem resinas em filmes, chapas, revestimentos de fios e componentes industriais que passam por distribuidores e instaladores baseados em projetos em aplicações de envoltória de edifícios. Os gargalos concentram-se na disponibilidade de resinas e nos ciclos de qualificação para usos finais de alta especificação, como fiação aeroespacial, semicondutores e processamento químico, enquanto a captura de valor a jusante aumenta quando os convertedores oferecem composição, controle rigoroso de impurezas e serviços de fabricação ou instalação para sistemas de membranas arquitetônicas.
Cenário Competitivo
O mercado de Etileno Tetrafluoroetileno (ETFE) é concentrado, com o fornecimento global concentrado entre produtores integrados de fluoropolímeros, incluindo The Chemours Company, DAIKIN INDUSTRIES, Ltd., 3M, Saint-Gobain e AGC Inc., cujas resinas proprietárias e engenharia de aplicação proporcionam economias de escala e barreiras de substituição. Os concorrentes de médio porte se diferenciam por meio de serviços de fabricação e instalação, enquanto os novos entrantes chineses aproveitam vantagens de custo para atender clientes domésticos de construção e eletrônica. Os movimentos estratégicos ressaltam o eixo competitivo em mudança. A colaboração da The Chemours Company com a Hibiya Engineering para testar o refrigerante Opteon 2P50 diversifica a receita além das membranas tradicionais, mitigando o risco de exposição a PFAS. A AGC Inc. forneceu filme Fluon ETFE para as fachadas do SoFi Stadium e da Allianz Arena, reforçando a visibilidade da marca em projetos emblemáticos.
Líderes do Setor de Etileno Tetrafluoroetileno (ETFE)
The Chemours Company
3M
DAIKIN INDUSTRIES, Ltd.
AGC Inc.
Saint-Gobain
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma área clara em aberto é a de soluções de reciclagem e circularidade para fluoropolímeros. Isso se tornou mais relevante comercialmente à medida que avançam as discussões de política de PFAS baseadas no REACH da UE, e grandes segmentos de uso final, como membranas de construção, revestimentos industriais e cabos, enfrentam expectativas mais rígidas de documentação e gestão responsável. Produtores e usuários a jusante que combinam o desempenho do ETFE com práticas verificáveis de gestão de PFAS, cadeias de suprimento auditadas e vias de recolhimento ou reciclagem têm um caminho para proteger especificações na Europa, mantendo os programas globais alinhados.
A oportunidade também está em aumentar a participação de aplicações de alto desempenho e orientadas por qualificação, onde a proposta de valor do ETFE está ancorada na durabilidade e na conformidade, em vez da substituição de commodities. Isso inclui isolamento de fiação aeroespacial, tubulações resistentes a produtos químicos em plantas de combustível de aviação renovável e laminados fotovoltaicos transparentes para casos de uso integrados a edifícios. Do lado da oferta, fabricantes chineses de fluoropolímeros vêm focando na otimização de processos para atender aos padrões de certificação na Europa, nos Estados Unidos e no Sudeste Asiático, conforme relatado pela Shandong Hengyi New Material Technology Co., Ltd. em maio de 2026. Isso sinaliza uma intensificação da concorrência em graus certificados e de maior valor de ETFE e fluoropolímeros relacionados, e não apenas em mercados domésticos voltados para volume.
Desenvolvimentos recentes do setor
- Julho de 2026: A 3M e a Microsoft anunciaram uma parceria estratégica para avançar a infraestrutura de data centers de IA e a transformação empresarial. A iniciativa enfatiza a ampliação das capacidades de data centers e a aceleração da implantação de componentes de infraestrutura avançados, alinhando-se com a crescente demanda por materiais de alto desempenho e soluções de conectividade em construções hyperscale. O movimento fortalece a posição da 3M nas cadeias de suprimento de infraestrutura que consomem polímeros especiais, revestimentos e materiais isolantes.
- Agosto de 2025: A Chemours Company assinou acordos estratégicos com a SRF Limited na Índia para aumentar a flexibilidade operacional e reforçar o suporte de capacidade para fluoropolímeros e fluoroelastômeros usados em aplicações essenciais. Os acordos ampliam as opções de fabricação e fornecimento da Chemours para portfólios de fluoromateriais de alto valor que compartilham dependências a montante com o ETFE. Isso apoia a resiliência em um mercado caracterizado por oferta concentrada de resinas e requisitos de qualificação plurianuais.
- Julho de 2024: O filme Fluon ETFE da AGC Chemicals Americas foi especificado para a aplicação de telhado no SoFi Stadium em Inglewood, Califórnia. O projeto destaca a adoção contínua de membranas arquitetônicas de ETFE em locais de alta visibilidade, onde a iluminação natural e a economia de peso são fatores centrais de design. Instalações emblemáticas como essa reforçam a demanda a jusante por filmes de qualidade premium e conhecimento de fabricação em aplicações de envoltória de edifícios.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de etileno tetrafluoroetileno (ETFE) é definido como a receita global gerada pela venda de material ETFE em suas formas comerciais e vias de processamento habituais, e então usado em aplicações industriais e de uso final onde o ETFE é o principal polímero de desempenho.
Exclusões de escopo: conjuntos acabados nos quais o ETFE é apenas um subcomponente menor, e serviços de instalação ou construção associados a estruturas baseadas em ETFE, são mantidos fora do valor de mercado.
Visão geral da segmentação
- Por Tecnologia
- Moldagem por Extrusão
- Moldagem por Injeção
- Por Tipo de Produto
- Pó
- Grânulo
- Outros Tipos de Produto (Pellet, etc.)
- Por Aplicação
- Filmes e Chapas
- Fios e Cabos
- Tubos
- Revestimentos
- Outras Aplicações (Componentes Impressos em 3D, etc.)
- Por Setor de Uso Final
- Edificações e Construção
- Aeroespacial e Defesa
- Automotivo e Mobilidade Elétrica
- Elétrico e Eletrônico
- Energia Solar Fotovoltaica
- Processamento Industrial e Químico
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é usada para construir a primeira versão do panorama de oferta e demanda antes que quaisquer premissas de dimensionamento sejam fixadas. Fontes públicas são referenciadas como insumos, incluindo dados minerais e de materiais do USGS, estatísticas comerciais do USITC e da UN Comtrade, e indicadores industriais e de energia da International Energy Agency, além de agências estatísticas governamentais que acompanham a produção da construção civil e a produção industrial.
Paralelamente, relatórios anuais de empresas, apresentações para investidores, folhetos de produtos e comunicados de imprensa confiáveis são revisados para acompanhar adições de capacidade, foco de aplicação e direção de preços. Bancos de dados de patentes também são verificados para identificar onde novos graus de ETFE e vias de processamento estão sendo desenvolvidos, o que ajuda a confirmar a rapidez com que a inovação avança para a adoção comercial. Para dados financeiros de empresas e sinais de embarque de difícil acesso, são usadas assinaturas pagas de inteligência e dados financeiros corporativos, além de rastreamento de importação e exportação em nível de embarque. Essas são fontes ilustrativas, e outras referências públicas também foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para testar de forma rigorosa o que foi construído a partir da pesquisa documental e para preencher as lacunas que costumam surgir em torno de premissas de divisão, movimento de preços e adoção real por aplicação. As entrevistas abrangeram uma combinação de produtores, distribuidores, processadores e grandes usuários finais nas principais regiões consumidoras, de modo que os sinais de demanda regional e as restrições de oferta pudessem ser cruzados e, então, refletidos no modelo final.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 32% | Diretores executivos: 13% | APAC: 42% |
| Nível médio: 54% | Líderes funcionais/de unidade: 39% | EMEA: 36% |
| Participantes menores: 14% | Gerentes: 48% | Américas: 22% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma abordagem top-down, na qual os grupos de demanda de polímeros são reconstruídos usando indicadores vinculados a aplicações, e então traduzidos em consumo de ETFE usando premissas de penetração e substituição. Os insumos que normalmente importam são a atividade de fachadas e coberturas na construção (para uso de filmes e chapas), tendências de produção de fios e cabos, ciclos de investimento em processamento químico, e fluxos comerciais de formas de material ligadas ao ETFE onde há dados disponíveis.
Depois de formada a linha principal, ela é verificada usando aproximações seletivas de baixo para cima do lado da oferta, como direção amostral de capacidade e utilização dos produtores, verificações de canais de distribuição e verificações de sanidade de volume por aplicação usando faixas de preço típicas. Onde as divisões por país ou aplicação são escassas, as lacunas são tratadas ancorando-se ao mix regional descrito pelos entrevistados, aplicando então fatores de ajuste conservadores até que o resultado se alinhe com os sinais observados de comércio e uso final.
Para a previsão, é usada uma análise de cenários, pois a demanda de ETFE pode variar de acordo com os ciclos de construção e o momento dos investimentos industriais. O cenário-base combina suavização de tendências de séries curtas com perspectivas de variáveis acordadas por especialistas, e casos de alta e de baixa são aplicados ao mesmo conjunto de fatores para que a previsão permaneça consistente e explicável.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são validados por meio de verificações de consistência entre sinais independentes, como indicadores regionais de construção, movimento da produção industrial e mudanças de capacidade reportadas. Quando um valor discrepante é detectado, o trajeto de premissas é revisado, e chamadas de acompanhamento são acionadas com o grupo de entrevistados relevante para que o fator ou a divisão possa ser corrigido antes da aprovação final.
Segue-se uma revisão em várias etapas, na qual o analista que constrói o modelo e um segundo revisor verificam cálculos, unidades, momento de conversão cambial e mapeamento de anos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como grandes mudanças em plantas industriais, alterações regulatórias ou choques abruptos de demanda. Antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atual, alinhada às evidências mais recentes disponíveis.
Tamanho do Mercado de Etileno Tetrafluoroetileno (ETFE) da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores publicados do mercado de ETFE podem diferir mesmo quando o nome do tema parece o mesmo, porque diferentes equipes podem contabilizar diferentes formas de ETFE, aplicar lógicas de precificação distintas e selecionar anos-base diferentes para seus cálculos de crescimento. A comparação permanece prática ao focar no ano sendo dimensionado, no que é contabilizado dentro do escopo e nas verificações usadas para manter o total vinculado à demanda real.
Ao acompanhar os fatores de demanda vinculados a aplicações e atualizar as premissas de precificação e mix por meio de entrevistas, a Mordor Intelligence mantém o total de ETFE alinhado com onde o ETFE é realmente consumido, em vez de permitir que itens adjacentes de fluoropolímeros ou gastos com serviços se infiltrem no valor.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 567,16 milhões de USD (2026) | |
| Consultoria Global A | 500,90 milhões de USD (2024) | Usa um ano-base anterior e um horizonte mais curto, e a apresentação do escopo se apoia mais em divisões por tipo, o que pode subestimar bolsões de demanda mais recentes, onde filmes e chapas estão se expandindo mais rapidamente do que as médias históricas. |
| Editora do Setor B | 540,00 milhões de USD (2025) | Parte de um ano-base diferente e usa uma janela de previsão mais longa, na qual diferenças no momento cambial e na forma como as participações por aplicação são projetadas podem gerar uma trajetória mais alta em 2034, mesmo que os sinais de demanda de curto prazo sejam semelhantes. |
A dispersão na tabela é explicada principalmente pela seleção do ano e pela forma como o preço e o mix de aplicações são incorporados ao modelo. Quando os limites de escopo são mantidos rígidos e as etapas de dimensionamento são vinculadas a indicadores de demanda visíveis, o resultado é mais fácil de auditar e de atualizar à medida que os mercados finais evoluem.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de ETFE e seu crescimento esperado?
O tamanho do Mercado de Etileno Tetrafluoroetileno (ETFE) é de USD 567,16 Milhões em 2026 e está projetado para atingir USD 802,29 Milhões até 2031, refletindo um CAGR de 7,18%.
Qual região detém a maior participação do mercado de ETFE?
A Ásia-Pacífico lidera com 46,90% de participação de receita em 2025 e tem previsão de crescer a um CAGR de 8,54% até 2031.
Qual segmento de aplicação de ETFE está se expandindo mais rapidamente?
As aplicações de fios e cabos estão avançando a um CAGR de 8,86% entre 2026 e 2031 devido à demanda de infraestrutura aeroespacial e de energia renovável.
Como as regulamentações de PFAS estão afetando o setor de ETFE?
As restrições de PFAS propostas pela UE poderiam reduzir o uso de ETFE acima das concentrações limite, levando os fabricantes a investir em tecnologias de captura de emissões e químicas alternativas.
Por que o ETFE é preferido ao vidro em coberturas de estádios?
As membranas de ETFE reduzem o peso estrutural em até 95%, transmitem 95% da luz natural e requerem limpeza apenas a cada dois ou três anos, mantendo propriedades de segurança contra incêndio e autoextinção.
Página atualizada pela última vez em:



