
Tamanho e Participação do Mercado de Fluorossilicone
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
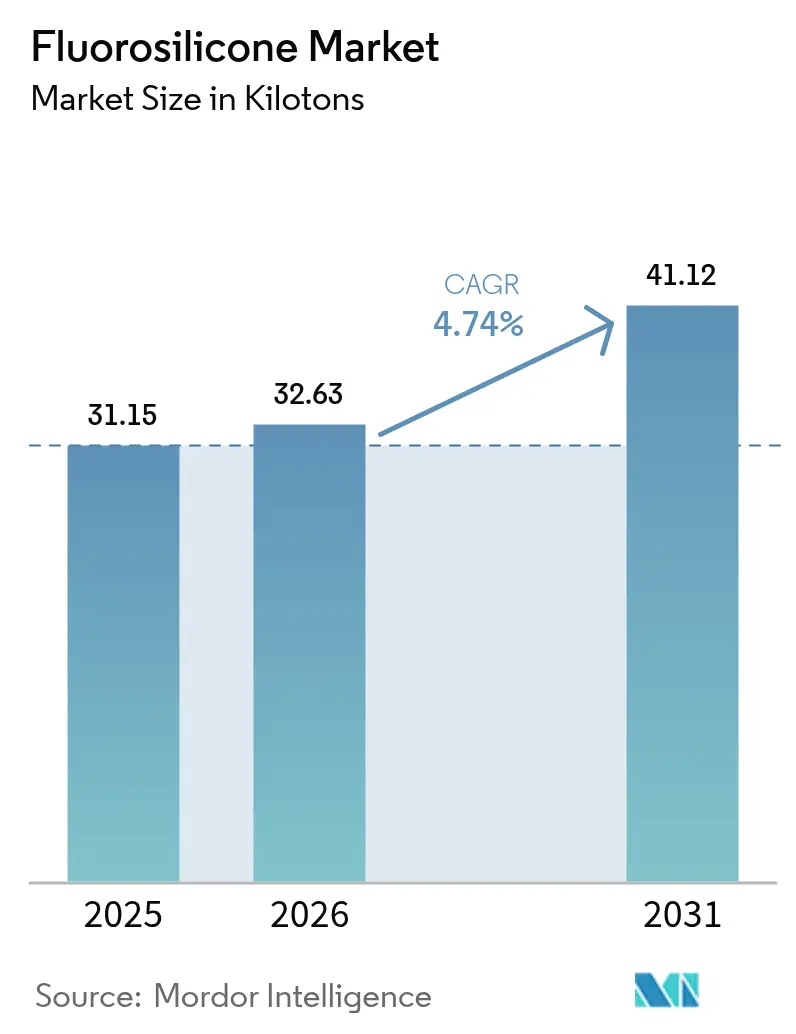
| Volume do Mercado (2026) | 32.63 quilotoneladas |
| Volume do Mercado (2031) | 41.12 quilotoneladas |
| Growth Rate (2026 - 2031) | 4.74 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fluorossilicone por Mordor Intelligence
O tamanho do mercado de fluorossilicone deve crescer de 31,15 quilotoneladas em 2025 para 32,63 quilotoneladas em 2026, com previsão de atingir 41,12 quilotoneladas até 2031 a um CAGR de 4,74% no período de 2026 a 2031. A demanda permanece vinculada a aplicações em que elastômeros convencionais não toleram grandes variações de temperatura, combustíveis agressivos ou descompressão rápida. O crescimento é reforçado pelo maior uso em circuitos de combustível e hidráulicos aeroespaciais, malhas de gerenciamento térmico em veículos elétricos a bateria e ferramentas de campo petrolífero de ultrapressão. Simultaneamente, os regulamentos globais sobre PFAS desarticulam partes da cadeia de suprimentos de fluoropolímeros, mas abrem janelas de substituição para projetos à base de fluorossilicone. O impulso regional concentra-se na Ásia-Pacífico, onde fábricas automotivas e de eletrônicos migram para materiais de vedação e revestimento de maior valor agregado, enquanto produtores da América do Norte e da Europa visam grades diferenciados para ativos de defesa e energia em águas profundas.
Principais Conclusões do Relatório
- Por tipo de produto, os elastômeros lideraram com 46,55% da participação do mercado de fluorossilicone em 2025; lubrificantes e outras especialidades devem avançar a um CAGR de 7,55% até 2031.
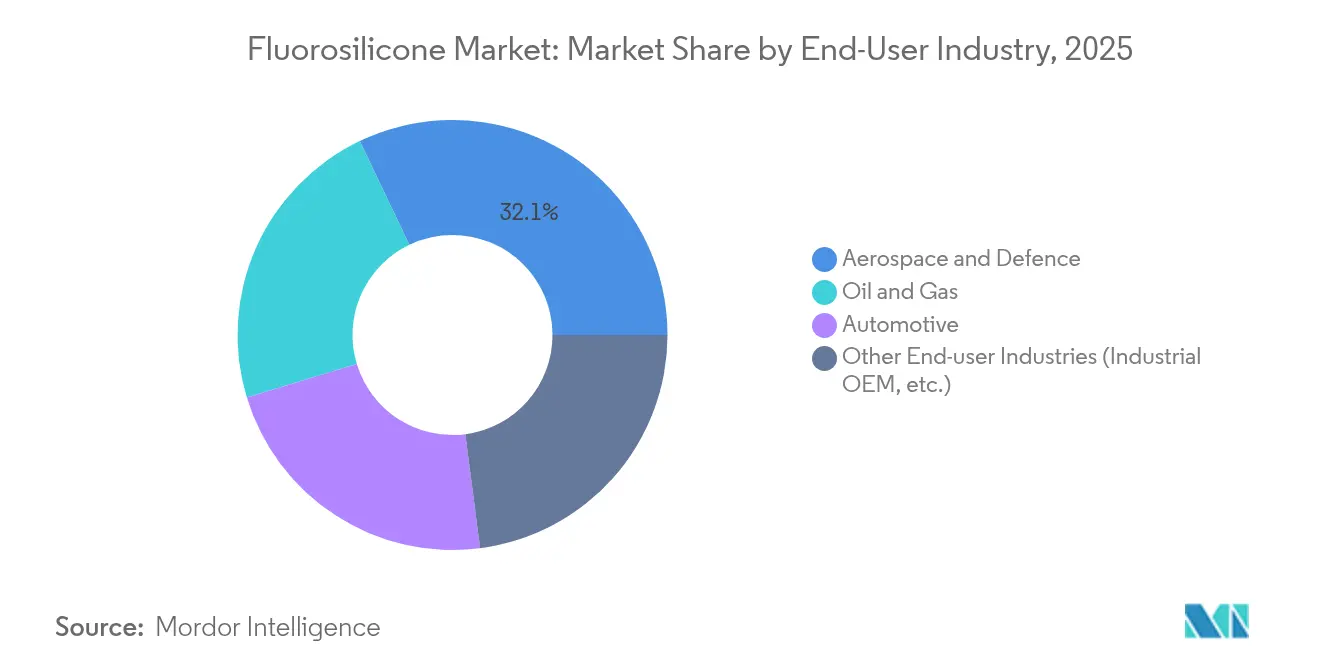
- Por indústria do usuário final, o setor aeroespacial representou 32,10% do tamanho do mercado de fluorossilicone em 2025, enquanto OEMs industriais e outros usuários devem registrar um CAGR de 7,05% entre 2026 e 2031.
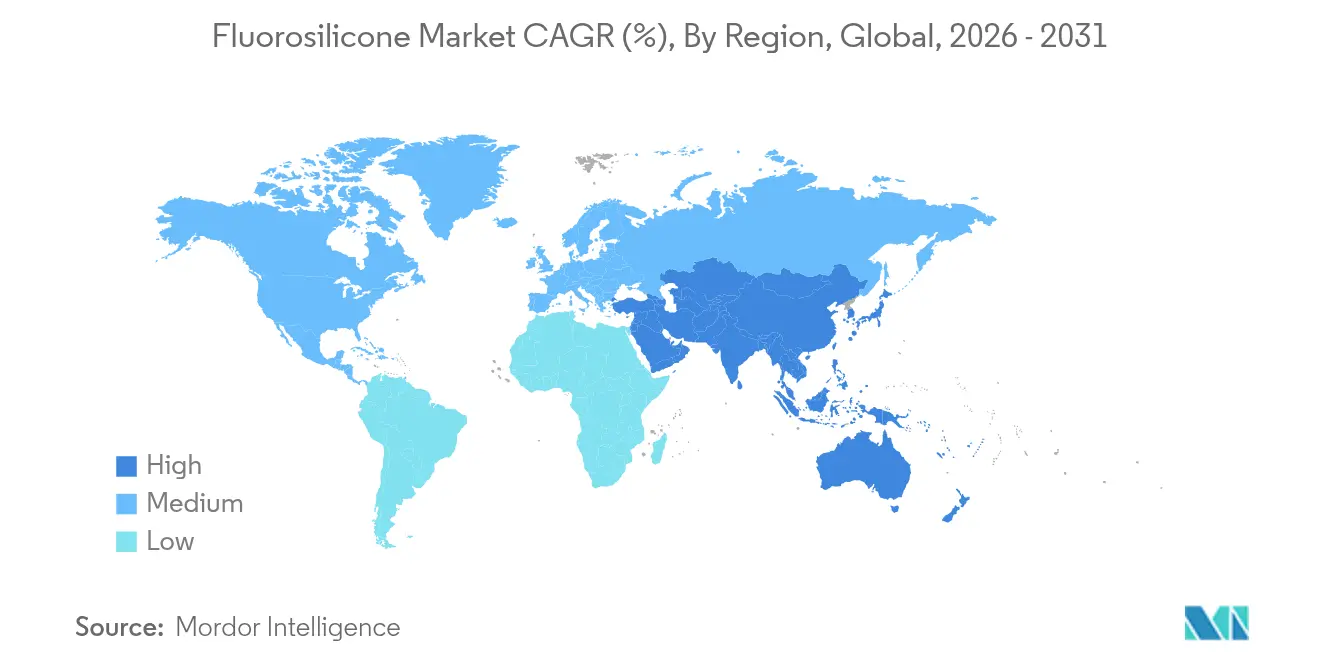
- Por geografia, a Ásia-Pacífico deteve 38,55% da participação do mercado de fluorossilicone em 2025 e prevê-se que registre o CAGR regional mais rápido de 6,55% no mesmo período.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente de sistemas de combustível/hidráulicos aeroespaciais e de defesa | +1.2% | Global, concentrado na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Maior utilização pela indústria de petróleo e gás | +0.9% | Global, com ênfase em regiões offshore | Longo prazo (≥ 4 anos) |
| Adoção em linhas de turbo automotivo de alta temperatura e biocombustível | +0.8% | Núcleo APAC, expansão para a América do Norte | Curto prazo (≤ 2 anos) |
| Surgimento de eletrônicos flexíveis e aplicações em baterias de veículos elétricos | +1.1% | APAC lidera, expandindo-se para América do Norte e UE | Médio prazo (2 a 4 anos) |
| Comercialização de monômero de siloxano fluorado de fonte biológica | +0.5% | Adoção regulatória na UE e na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente de Sistemas de Combustível/Hidráulicos Aeroespaciais e de Defesa
Os circuitos de combustível de aeronaves modernas operam a temperaturas superiores a 177 °C e alternam entre misturas sintéticas de biocombustível de aviação, fluidos hidráulicos e aditivos anticongelantes. As silicones convencionais fraturam ou incham, mas as cadeias substituídas por trifluoropropila no fluorossilicone permanecem elásticas até -73 °C, evitando falhas por fragilidade em altitude. Os principais fornecedores de vedações qualificam atualmente anéis de vedação O-rings de fluorossilicone sob a norma MIL-DTL-25988 para suportar ciclagem rápida de pressão sem fadiga. As tendências de redução de peso intensificam a transição, pois vedações mais finas dependem de uma tenacidade química superior para preservar a confiabilidade ao longo da vida útil[1]ERIKS, "Soluções de Vedação Resistentes a Combustível para Aeroespacial," eriks.com.
Maior Utilização em Campos de Petróleo e Gás Offshore
Poços de ultraprofundidade excedem 22.000 psi e se aproximam de 450 °F. Colunas de completação e giratórias de fluidos de FPSO enfrentam gás sulfuroso, alta salinidade de salmoura e descompressão rápida de gás. O fluorossilicone mantém o módulo e a variação de volume dentro dos limites das especificações API onde os grades de HNBR e elastômero perfluorado ou racham ou perdem resistência. Um maior tempo médio entre intervenções reduz os custos de elevação; por isso, os operadores especificam fluorossilicone em empacotadores, vedações de preventores de erupção e sensores de fundo de poço para reservatórios de gás agressivo.
Adoção em Linhas de Turbo Automotivo de Alta Temperatura e Biocombustível
Motores de alto rendimento e menor porte expõem mangueiras e juntas a cargas cíclicas entre -40 °C e 250 °C. A borracha de fluorossilicone líquida é processada em moldes de injeção que produzem geometrias complexas com rebarbas mínimas, reduzindo o desperdício de montagem. A resistência à gasolina rica em etanol evita o inchamento de 10 a 15% observado com vedações de nitrila. As juntas de fluorossilicone moldadas no lugar também combinam blindagem eletromagnética com durabilidade térmica para eletrônicos de potência de veículos elétricos[2]Dow, "Borracha de Fluorossilicone SILASTIC para Mangueiras de Turbocompressor," dow.com.
Surgimento de Eletrônicos Flexíveis e Aplicações em Baterias de Veículos Elétricos
O resfriamento por imersão direta para baterias de 800 V depende de fluidos dielétricos que não conduzem eletricidade nem se degradam em pontos quentes. Os fluidos de fluorossilicone oferecem baixa condutividade e permanecem estáveis acima de 200 °C, uma faixa inatingível para óleos de hidrocarbonetos. Em dispositivos vestíveis, a biocompatibilidade do polímero apoia sensores de contato com a pele que sobrevivem à transpiração e a agentes de limpeza. Protótipos de pesquisa utilizam substratos de fluorossilicone permeável para permitir o escape de vapor sem comprometer a função do circuito.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade de alternativas competitivas em custo | -0.7% | Global, particularmente mercados sensíveis a preços | Curto prazo (≤ 2 anos) |
| Volatilidade do preço do fluoromonômero e gargalos de fornecimento | -0.8% | Impacto na cadeia de suprimentos global | Médio prazo (2 a 4 anos) |
| Preocupações ambientais relacionadas a compostos de flúor | -0.6% | Foco regulatório na UE e na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de Alternativas Competitivas em Custo
Compostos avançados de EPDM, HNBR e VMQ agora atingem níveis de resistência a combustível antes exclusivos do fluorossilicone, oferecendo economias de material de até 70% para aplicações de temperatura moderada. A transição é mais rápida em vedações automotivas e de eletrodomésticos de grande escala, onde as temperaturas de exposição total raramente superam 180 °C. No entanto, em ambientes com exposição simultânea a aromáticos agressivos e grandes variações térmicas, os elastômeros concorrentes ainda ficam aquém.
Volatilidade do Preço do Fluoromonômero e Gargalos de Fornecimento
Apenas um pequeno número de produtores fabrica vinilsilano de trifluoropropila, o monômero crítico para o fluorossilicone. Paralisações ou atrasos regulatórios restringem o fornecimento, elevando os preços spot e levando alguns conversores a racionar capacidade. Barreiras de patentes em torno de rotas de síntese avançadas prolongam a concentração. Montadoras de automóveis que negociam contratos anuais de fornecimento frequentemente se protegem com arranjos de vedação híbridos que incorporam fluorossilicone apenas nas seções de alta exposição[3]Daikin Chemicals, "Produção e Fornecimento de Fluoromonômero," daikinchemicals.com .
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Elastômeros Superam em VersatilidadeOs elastômeros geraram a maior fatia do mercado de fluorossilicone em 2025, capturando 46,55% do volume. Eles dominam porque os formatos de borracha de alta consistência e borracha de silicone líquida são adequados para linhas de moldagem por prensagem, extrusão e injeção utilizadas por fabricantes de mangueiras, juntas e anéis de vedação O-ring. Lubrificantes, graxas e fluidos dielétricos situam-se em um segmento menor, mas de crescimento mais acelerado, com expectativa de registrar um CAGR de 7,55% até 2031 à medida que os circuitos de resfriamento elétrico a bateria se expandem. Na produção em massa, os grades líquidos reduzem os tempos de ciclo enquanto mantêm tolerâncias rígidas, e as químicas de vulcanização a temperatura ambiente em dois componentes simplificam a junção em linha. Revestimentos especiais e antiespumantes permanecem como nichos, porém lucrativos, vendidos a processadores farmacêuticos e alimentícios que necessitam de agentes quimicamente inertes e sem contaminação.
Uma janela de formulação mais ampla permite que os fornecedores personalizem dureza, resiliência e limites de inchamento para cada especificação do cliente. Essa flexibilidade preserva a proeminência dos elastômeros mesmo quando os volumes se deslocam entre as indústrias. Enquanto isso, o subsegmento de lubrificantes acompanha o salto no resfriamento direto por imersão de baterias, onde a baixa condutividade elétrica é fundamental. A adoção também se expande em bombas de vácuo para semicondutores que não toleram refluxo de hidrocarbonetos. Em todos esses usos, o tamanho do mercado de fluorossilicone para lubrificantes pode migrar da escala laboratorial para a tonelagem comercial até 2030.


Por Indústria do Usuário Final:
Aeroespacial Permanece como Âncora PremiumO setor aeroespacial representou 32,10% do mercado de fluorossilicone em 2025, à medida que OEMs e companhias aéreas aceitam o preço mais elevado em troca de confiabilidade ao longo de décadas. Cada aeronave de fuselagem larga contém centenas de anéis de vedação O-rings, diafragmas e ilhoses de fluorossilicone que asseguram as funções de combustível, hidráulica e sangria de ar. O próximo bolsão de crescimento reside em segmentos de OEM industrial, como semicondutores, processamento químico e instrumentação de precisão, que juntos devem expandir a um CAGR de 7,05% até 2031. Os fabricantes de trens de força para veículos elétricos seguem, utilizando vedações e mangueiras que suportam altas misturas de glicol e ciclos térmicos rápidos.
A aviação militar e os sistemas de lançamento espacial especificam fluorossilicone para exposição até temperaturas criogênicas, levando o material além do alcance de polímeros alternativos. As empresas de serviços para campos petrolíferos também figuram entre os principais compradores, reservando o composto para ferramentas de gás sulfuroso. À medida que o escrutínio ambiental se intensifica, os produtores químicos comercializam grades de baixo COV e de fonte biológica para espelhar as regras de fornecimento sustentável impostas por contratantes aeronáuticos e de defesa. Essa interação entre desempenho e conformidade mantém a indústria de fluorossilicone como elemento central em aplicações de missão crítica.
Análise Geográfica
Mercado de Fluorossilicone da APAC
A Ásia-Pacífico controlou 38,55% das remessas globais em 2025 e está preparada para registrar um CAGR de 6,55% até 2031. A China permanece como o nó central, graças à produção em alto volume de turbocompressores automotivos, à rápida expansão em fábricas de semicondutores de 300 mm e a programas estatais que visam cadeias de suprimentos domésticas para produtos químicos especiais. Químicos locais estão testando espumas de fluorossilicone para separação óleo-água, um passo que ressalta a profundidade de inovação da região. O Japão aproveita o conhecimento de processos de precisão para produzir graus ultrapuros para instrumentos espaciais e de defesa, enquanto a estrutura chaebol da Coreia do Sul se beneficiou após a KCC Corporation absorver a Momentive, consolidando a segurança de fornecimento interno.
Mercado de Fluorossilicone da América do Norte
A América do Norte mantém o segundo maior bloco de consumo, apoiado por seus setores de aviação, espaço e defesa, além de operadores de xisto e offshore que preferem materiais premium. O tamanho do mercado de fluorossilicone na região é ancorado pelas certificações da FAA e do DoD, que garantem longos ciclos de substituição. A demanda automotiva é estável, mas não expressiva, prejudicada por metas de redução de custos; no entanto, a transição para caminhões elétricos a bateria cria novas oportunidades em interfaces térmicas e fluidos dielétricos. As areias betuminosas canadenses elevam as temperaturas de serviço o suficiente para justificar o fluorossilicone em detrimento do FKM, ampliando a demanda regional para o setor de energia.
Mercado de Fluorossilicone da Europa
A Europa enfrenta o ambiente regulatório mais complexo. As restrições provisórias a PFAS no âmbito do REACH intensificam os requisitos de relatório e substituição, mas existem isenções para os setores aeroespacial, médico e de infraestrutura energética crítica. As montadoras alemãs continuam a instalar mangueiras de fluorossilicone em motores compatíveis com biocombustíveis, e as instalações nucleares francesas continuam utilizando graus resistentes à radiação. Os países nórdicos exploram circuitos de silicone reciclado que decompõem as cadeias poliméricas em monômeros reutilizáveis, uma via de circularidade que poderia estabilizar o fornecimento a longo prazo. No geral, o consumo europeu cresce lentamente, mas se orienta para designs sustentáveis com baixo teor de flúor, um nicho para o qual os produtores locais estão bem posicionados.

Análise da cadeia de valor
A cadeia de valor do fluorsilicone começa com matérias-primas upstream fluoradas e de silicone, centrada no conjunto de moléculas de trifluoropropil silano usado para introduzir a cadeia lateral fluorada, juntamente com intermediários de silicone convencionais (por exemplo, siloxanos cíclicos como D4). Cargas de sílica tratada e catalisadores também fazem parte da polimerização e da cura. Uma restrição estrutural fundamental é o número limitado de produtores de fluoromonômeros críticos, o que pode gerar gargalos de fornecimento e volatilidade de preços para fabricantes de polímeros e compostadores.
Os participantes intermediários incluem produtores de polímeros e formuladores especializados em silicone que convertem polímeros base em borracha de alta consistência e borracha de fluorsilicone líquida (F-LSR), além de fluidos, graxas, adesivos, selantes e revestimentos. Downstream, compostadores e moldadores produzem anéis de vedação (O-rings), gaxetas, mangueiras, diafragmas e peças de blindagem EMI qualificadas conforme normas de aplicação como ASMR25988 (anteriormente MIL-DTL-25988), MIL-DTL-83528 e as especificações de materiais aeroespaciais da série SAE AMS 3325 a AMS 3331. A distribuição ocorre por fornecimento direto a fornecedores de nível (tier suppliers) e OEMs nos setores aeroespacial, automotivo e de petróleo e gás, além de distribuidores industriais que atendem MRO e peças de engenharia em pequenos lotes.
Cenário Competitivo
O mercado de fluorossilicone apresenta concentração moderada, com players estabelecidos aproveitando expertise técnica e escala de fabricação para manter posições competitivas, enquanto as pressões regulatórias em torno dos PFAS criam oportunidades para formulações especializadas e alternativas sustentáveis. A Wacker Chemie AG reforçou sua estratégia de "na região para a região" ao concluir uma instalação de silicone especial em Zhangjiagang em 2025, possibilitando prazos de entrega mais rápidos para clientes asiáticos de eletrônicos e cosméticos. Enquanto a Shin-Etsu Silicones consolida uma presença robusta no setor aeroespacial, a DuPont concentra-se em soluções de elastômero perfluorado de altíssima pureza, visando complementar, em vez de duplicar, as ofertas de fluorossilicone.
Os registros de patentes indicam uma tendência à despolimerização catalítica para reciclagem de sucata pós-industrial, sinalizando preparativos para iniciativas de retomada de produtos. Os riscos de fornecimento estão concentrados na cadeia do monômero de trifluoropropila; em resposta, alguns conversores estão firmando contratos de compra de longo prazo com a Daikin e alguns fabricantes chineses de menor porte.
Líderes da Indústria de Fluorossilicone
Dow
Wacker Chemie AG
Momentive Performance Materials (KCC Corporation)
3M
Shin-Etsu Silicones of America, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fluorossilicone
- 3M
- Dow
- Eagle Elastomer Inc.
- DLR Elastomer Engineering Ltd
- Marco Rubber & Plastics
- Momentive Performance Materials (KCC Corporation)
- Parker Hannifin Corp
- Shandong Huaxia Shenzhou New Material Co., Ltd.
- Shin-Etsu Silicones of America, Inc.
- Trelleborg Group
- Wacker Chemie AG
- Zhejiang Huanxin Fluoro Material Co. Ltd.

Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram onde a exposição a combustíveis, óleos e temperatura impulsiona o travamento de especificações, e onde os projetistas reformulam pilhas de materiais sob pressão de fornecimento e conformidade em toda a gama de químicas fluoradas. As aquisições de defesa e aeroespacial vinculadas a normas como ASMR25988 e especificações AMS relacionadas mantêm a demanda associada a materiais qualificados, o que cria espaço em branco para fornecedores capazes de sustentar qualidade consistente, rastreabilidade validada e requalificação rápida para peças moldadas e compostos.
Uma segunda área de oportunidade é a expansão das bases de produção asiáticas e da capacidade de processamento profundo downstream, o que melhora a disponibilidade de graus especializados e peças para a demanda regional de OEMs automotivos, eletrônicos e industriais. Por exemplo, a Putian Yitai Plastics assinou um acordo em fevereiro de 2026 para um projeto industrial de fluorsilicone de 30.000 toneladas por ano na Zona de Desenvolvimento Econômico de Sanming, China, e a China também registrou aperto de fornecimento de curto prazo refletido em aumentos de preços durante os períodos de manutenção de junho de 2026. Os esforços de desenvolvimento de produtos voltados para gestão térmica e compósitos funcionais, incluindo revestimentos e materiais para veículos elétricos e eletrônicos sob exposição térmica e química, também sustentam demanda adicional por fluidos, géis e sistemas de vedação elastomérica de fluorsilicone, onde elastômeros convencionais ou hidrocarbonetos enfrentam limitações de desempenho ou compatibilidade.
Recent Industry Developments in Mercado de Fluorossilicone
- Junho de 2026: a Dow anunciou projetos de investimento totalizando cerca de USD 100 milhões até o final de 2027 para expandir a fabricação de silicones especiais e as capacidades de inovação nos Estados Unidos, China e Japão. O programa apoia a ampliação de capacidade e o desenvolvimento de aplicações para materiais de silicone de alto valor, fortalecendo as opções de fornecimento para elastômeros, fluidos e soluções térmicas e de vedação adjacentes ao fluorsilicone usados por clientes dos setores de transporte, eletrônica e industrial.
- Maio de 2025: a Wacker Chemie AG inaugurou uma instalação de fabricação de silicones especiais em Zhangjiagang, China, adicionando capacidade de produção para fluidos de silicone, emulsões e géis elastoméricos, incluindo fluorsilicones. A unidade aumenta o fornecimento regional para clientes da Ásia-Pacífico e reduz os prazos de entrega para contas de eletrônica, automotiva e industrial que exigem materiais de vedação e revestimento de maior valor.
- Julho de 2024: a Momentive Performance Materials (KCC Corporation) anunciou planos para expandir a capacidade de produção de fluorsilicone na Europa para atender à demanda crescente, particularmente das aplicações automotivas. A medida apoia a disponibilidade regional de compostos de fluorsilicone e ajuda a reduzir as cadeias de fornecimento para moldadores europeus e fornecedores de nível que qualificam materiais para componentes de temperatura mais alta e exposição a combustíveis.


Mercado de Fluorossilicone Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, o mercado de fluorsilicone é definido como materiais e formulações de silicone fluorado vendidos para uso industrial, onde a resistência a combustíveis, óleos, solventes e ciclos de temperatura é um requisito de compra, e a receita é contabilizada no ponto de venda comercial.
Exclusões de escopo: excluímos materiais apenas para laboratório, amostras de grau de P&D e usos de consumo não industriais em que o fluorsilicone não é intencionalmente especificado como material funcional.
Visão geral da segmentação
- Por Tipo de Produto
- Elastômero
- Adesivos e Selantes
- Antiespumantes
- Revestimento
- Outros Tipos de Produto (Lubrificantes, etc.)
- Por Indústria do Usuário Final
- Petróleo e Gás
- Automotivo
- Aeroespacial e Defesa
- Outras Indústrias do Usuário Final (OEM Industrial, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental foi utilizado para construir a base factual sobre a origem da demanda por fluorsilicone e o que impulsiona a movimentação de preços entre os usos finais. Revisamos fontes públicas como as estatísticas comerciais da USITC, o UN Comtrade, indicadores setoriais da OCDE, a série de preços ao produtor do Bureau of Labor Statistics dos EUA (como verificações direcionais para produtos químicos e de borracha), e documentação técnica e de segurança disponível em portais regulatórios públicos e órgãos normativos.
No lado da oferta, recorremos a arquivamentos corporativos, apresentações a investidores e cobertura de imprensa confiável para mapear adições de capacidade, posicionamento de produtos e foco de aplicação. Bancos de dados de patentes também foram examinados para identificar onde novas formulações estão sendo direcionadas, o que ajudou a validar onde os volumes poderiam realisticamente se deslocar. Para o contexto de preços, utilizamos assinaturas pagas aprovadas para dados financeiros de empresas e inteligência de notícias, e, quando necessário, usamos referências públicas adicionais para verificar padrões de expedição e comércio. Essas fontes são ilustrativas, e outras referências públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
As entrevistas primárias focaram nos sinais de demanda em nível de aplicação e na faixa de preço prática usada em contratos reais, já que esses detalhes não são consistentemente visíveis em dados públicos. Conversamos com fornecedores de materiais, compostadores e usuários downstream nos setores de transporte, aeroespacial, petróleo e gás, e eletrônica em todas as principais regiões produtoras e consumidoras, e então usamos os insumos para ajustar premissas e fechar lacunas no modelo documental.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 14% | APAC: 44% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 37% |
| Players menores: 20% | Gerentes: 51% | Américas: 19% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual os grupos de demanda são reconstruídos a partir da atividade de uso final e da intensidade de material, sendo então convertidos em receita usando uma tabela de preços específica por aplicação. Na prática, vinculamos a demanda a indicadores como atividade de MRO aeroespacial e industrial, ciclos de substituição de vedações e gaxetas de transporte, intensidade de manutenção de equipamentos de petróleo e gás, e tendências de produção de eletrônicos onde a resistência química é crítica.
Para manter o modelo realista, realizamos verificações bottom-up seletivas, consolidando divulgações de fornecedores e usando faixas de preço por quilograma amostradas multiplicadas por volumes de consumo implícitos para aplicações-chave, como vedação elastomérica, adesivos e selantes, revestimentos e fluidos de liberação. Quando a cobertura bottom-up era incompleta, as lacunas foram tratadas usando premissas de penetração validadas e mantendo as faixas de preço consistentes com o feedback das entrevistas para cada uso final. A previsão baseou-se principalmente em análise de cenários, na qual variáveis como crescimento da produção do mercado final, substituição em relação a outros elastômeros em usos severos e a pressão esperada sobre o custo de matérias-primas foram testadas sob estresse e depois alinhadas às faixas de consenso ouvidas nas discussões primárias.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são verificados em relação a sinais independentes, incluindo fluxos comerciais, tendências de produção de uso final e a faixa implícita de preço por quilograma após a conversão de moeda, de modo que anomalias possam ser identificadas precocemente. Se uma região ou aplicação mostrar um salto que não pode ser explicado pelos fatores determinantes, as premissas são revisadas e chamadas de acompanhamento são acionadas para confirmar se a variação é real ou uma questão de sincronização de dados.
Antes da aprovação final, o trabalho passa por revisões de analistas em múltiplas etapas, nas quais a consistência de unidades, o alinhamento de anos e a variação em relação a períodos anteriores são reverificados. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como grandes mudanças de capacidade ou choques repentinos de preços. Pouco antes da entrega, uma nova revisão é realizada para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Fluorsilicone da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para fluorsilicone frequentemente diferem porque o limite de escopo é traçado de forma diferente e porque as premissas de precificação não são atualizadas no mesmo cronograma. As variações também surgem de como cada fonte trata o momento da conversão cambial e se os números são construídos a partir de sinais de volume ou de sinais de receita.
Neste estudo, o maior fator de divergência é a tabela de preços, já que os preços contratuais podem mudar com as flutuações de matérias-primas e com a mudança de mix entre elastômeros, adesivos e selantes, e revestimentos especiais. A dispersão da tabela também é influenciada por se os fluidos de liberação e antiespumantes são contados como parte do mercado, e se o modelo depende de uma única taxa de conversão do ano-base versus uma taxa média alinhada ao ano de referência. Com verificações trimestrais dos pontos de preço e uma etapa final de normalização cambial na média do ano de referência, a estimativa permanece vinculada ao que está sendo pago no mercado, o que é como a Mordor Intelligence evita sobrestimar o valor quando o volume é estável, mas os preços são voláteis.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,10 bilhão de USD (2025) | |
| Editora de Pesquisa Global A | 285,48 milhões de USD (2025) | Frequentemente reflete um escopo contabilizado mais restrito, centrado na receita de elastômeros principais, e pode aplicar um conjunto de preços de ano-base fixo que não acompanha totalmente as mudanças de mix de aplicações. |
| Portal de Pesquisa do Setor B | 281,90 milhões de USD (2024) | Usa um ano de referência anterior e pode manter premissas de moeda e precificação sem reverificar as faixas em nível de contrato, o que pode comprimir a estimativa de valor quando os preços sobem. |
No geral, a comparação aponta para duas causas práticas de divergência, que são o que é incluído como receita de fluorsilicone e a rapidez com que os preços e a moeda são atualizados no modelo. Ao manter as inclusões de aplicação explícitas e revalidar as faixas de preço em relação à realidade do uso final, entregamos um número que pode ser rastreado até insumos claros de demanda e precificação.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de fluorossilicone?
O tamanho do mercado de fluorossilicone foi de 32,63 quilotoneladas em 2026 e está projetado para atingir 41,12 quilotoneladas até 2031 a um CAGR de 4,74%.
Qual segmento detém a maior participação no mercado de fluorossilicone?
Os elastômeros comandaram 46,55% da participação do mercado de fluorossilicone em 2025, devido à sua adaptabilidade em funções de vedação aeroespacial, automotiva e de petróleo e gás.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
A Ásia-Pacífico se beneficia da capacidade concentrada de produção automotiva, eletrônica e química, traduzindo-se em um CAGR regional de 6,55% até 2031, apoiado por políticas industriais favoráveis.
Como os regulamentos sobre PFAS influenciam a demanda?
Regulamentos mais rígidos sobre PFAS restringem alguns usos de fluoropolímeros, mas simultaneamente orientam os projetistas para o fluorossilicone como substituto em conformidade em sistemas de combustível, malhas de resfriamento de veículos elétricos e eletrônicos flexíveis.
Página atualizada pela última vez em:



