
Tamanho e Participação do Mercado de Perfluoroalcóxi Alcano (PFA)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
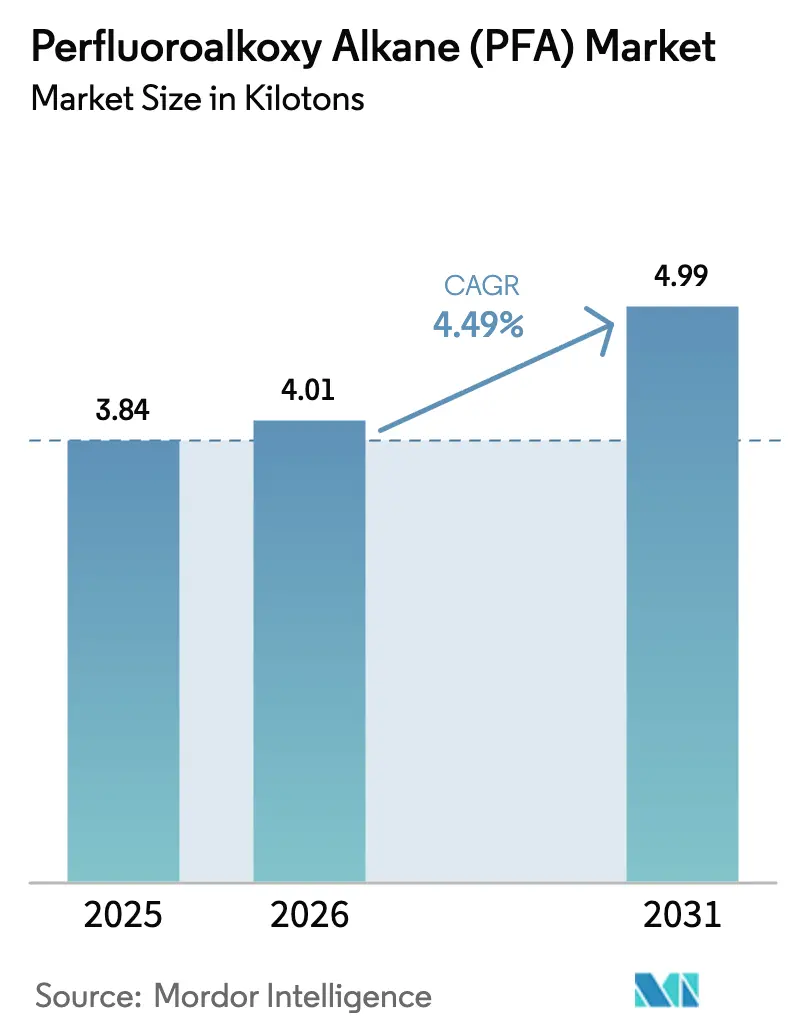
| Volume do Mercado (2026) | 4.01 quilotoneladas |
| Volume do Mercado (2031) | 4.99 quilotoneladas |
| Growth Rate (2026 - 2031) | 4.49 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Perfluoroalcóxi Alcano (PFA) por Mordor Intelligence
Espera-se que o tamanho do Mercado de Perfluoroalcóxi Alcano aumente de 3,84 quilotoneladas em 2025 para 4,01 quilotoneladas em 2026 e atinja 4,99 quilotoneladas até 2031, crescendo a um CAGR de 4,49% no período de 2026 a 2031. A resiliência da demanda está ancorada no papel inegociável do polímero nos circuitos de manuseio de fluidos ultrapuros em fábricas de semicondutores com processos abaixo de 3 nanômetros, reatores químicos especializados e sistemas elétricos de alta tensão. Os fabricantes de equipamentos continuam a especificar componentes revestidos com PFA porque a contaminação iônica residual em nós avançados pode eliminar rendimentos no valor de milhões de dólares americanos, mesmo com reguladores endurecendo as normas sobre substâncias per e polifluoroalquílicas (PFAS) na América do Norte e na Europa. As expansões de capacidade da Chemours na Virgínia Ocidental e da Daikin no Japão atenuam o risco de fornecimento, mas os prazos de entrega para resina de grau reator ainda se estendem além de 12 meses quando as fundições lançam projetos greenfield simultâneos. Enquanto isso, a expansão do setor de semicondutores na Ásia-Pacífico, as reformas petroquímicas na América do Norte e a densificação do 5G na Europa criam conjuntamente uma demanda multirregional pelo mercado de perfluoroalcóxi alcano, equilibrando o impacto negativo das proibições de utensílios de cozinha e dos substitutos não fluorados emergentes.
Principais Conclusões do Relatório
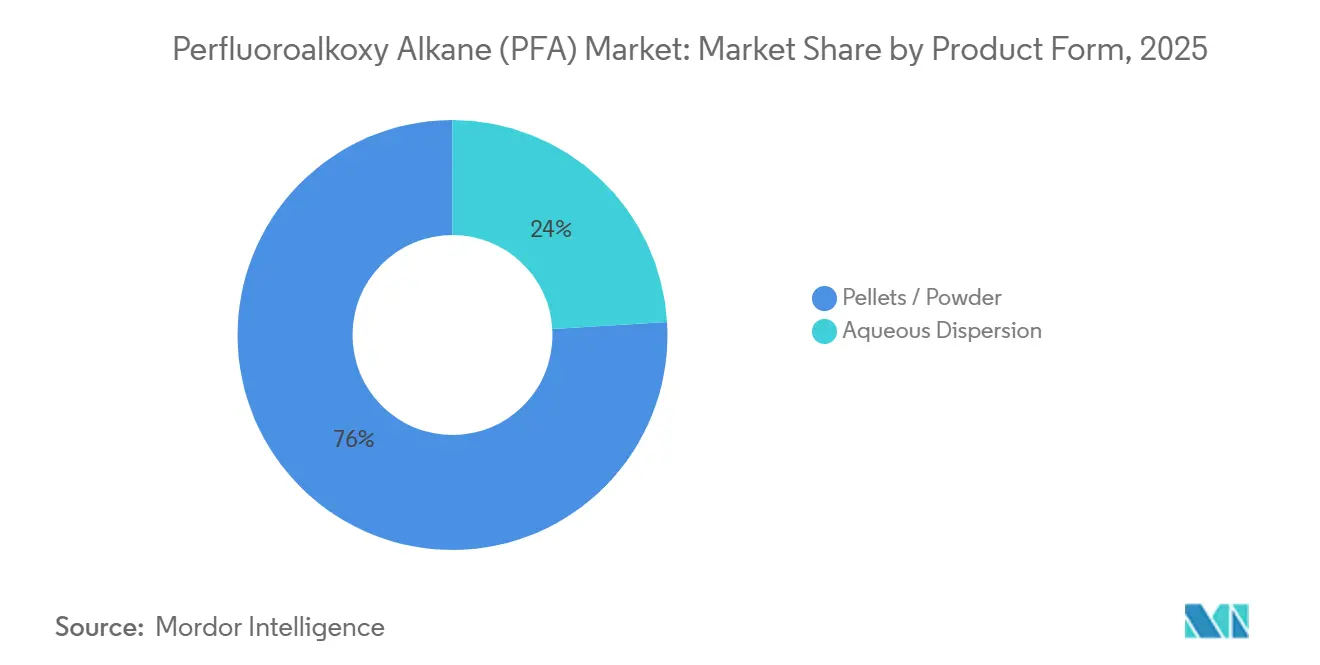
- Por forma do produto, pellets e pó lideraram com 75,97% da participação do mercado de Perfluoroalcóxi Alcano em 2025, e o segmento tem previsão de expansão a um CAGR de 4,96% até 2031.
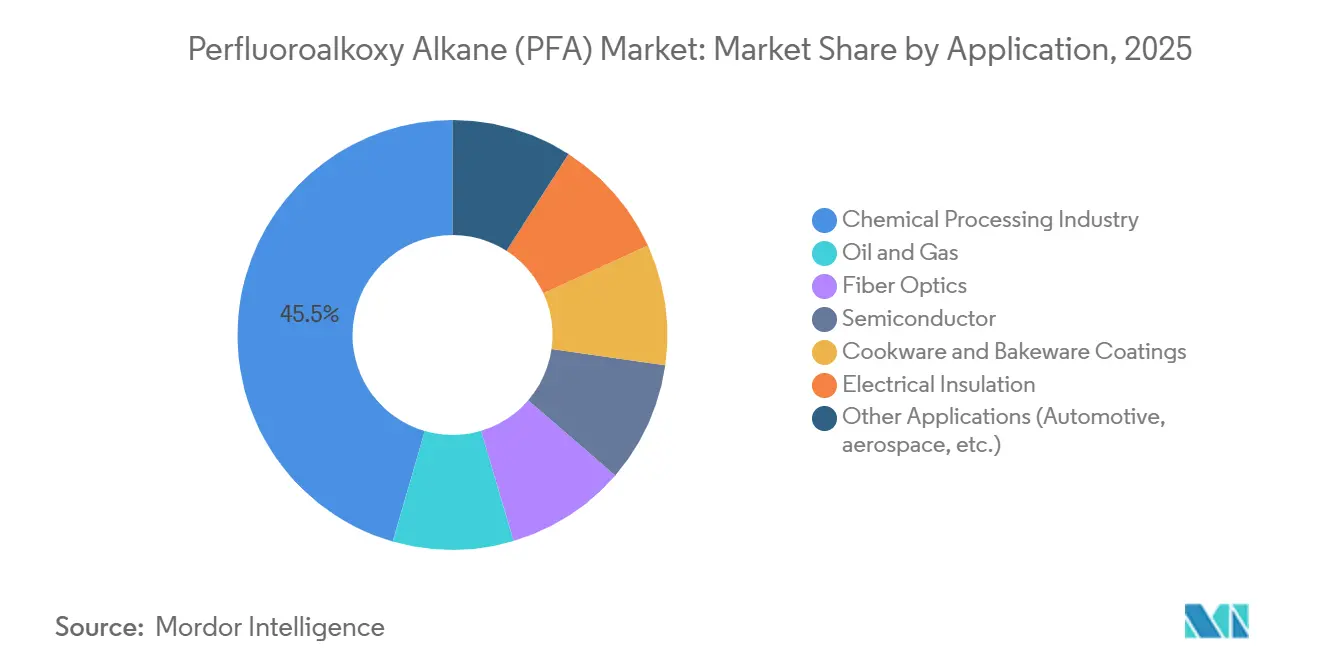
- Por aplicação, o processamento químico representou 45,51% do tamanho do mercado de Perfluoroalcóxi Alcano em 2025, enquanto o isolamento elétrico avança a um CAGR de 4,89% até 2031.
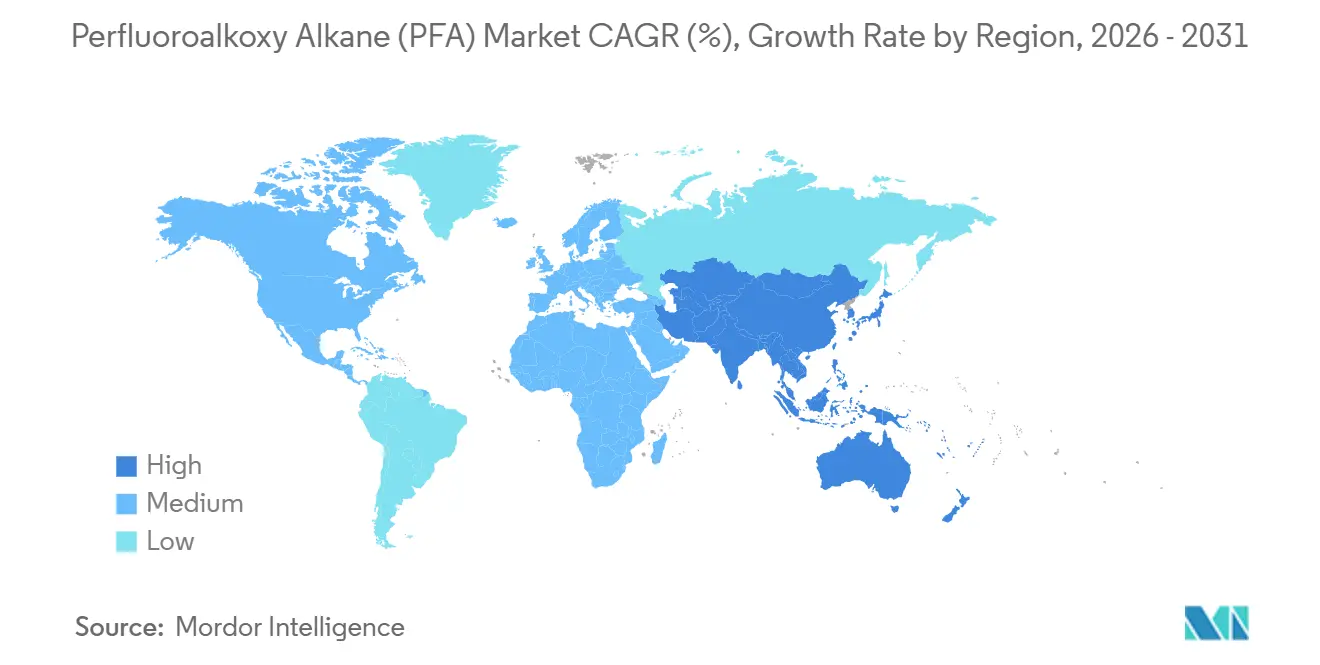
- Por geografia, a Ásia-Pacífico deteve 40,02% da participação de receita em 2025 e tem projeção de crescimento a um CAGR de 4,67% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da demanda por tubulação de PFA ultrapuro em fábricas avançadas de semicondutores | +1.2% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Revestimentos resistentes à corrosão para plantas de processamento químico de nova geração | +1.0% | Global, com concentração na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Tubulação de PFA crítica para integridade em petróleo e gás em águas profundas e serviço ácido | +0.8% | América do Sul (pré-sal brasileiro), América do Norte (Golfo do México), Oriente Médio | Médio prazo (2 a 4 anos) |
| Uso crescente de PFA em baterias de íons de lítio | +0.7% | Predominância na Ásia-Pacífico, emergindo na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Expansão do revestimento de cabos de fibra óptica impulsionada pelo 5G | +0.6% | Global, com ganhos iniciais na Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda por Tubulação de PFA Ultrapuro em Fábricas Avançadas de Semicondutores
As fundições que operam com processos de 3 nanômetros e abaixo consomem aproximadamente 0,5 kg de tubulação de PFA por pé quadrado de sala limpa, o que equivale a 300 toneladas métricas para uma mega-fábrica única de 600.000 pés quadrados[1]Instituto Nacional de Padrões e Tecnologia, "Requisitos de Polímeros para Salas Limpas em Fábricas de Nova Geração," nist.gov. Os projetos multibilionários da TSMC no Arizona e em Kumamoto elevam as solicitações imediatas de PFA de grau semicondutor, que suporta solventes agressivos de fotorresiste sem lixiviar espécies iônicas. As fábricas japonesas e coreanas reduzem o risco logístico ao adquirir de produtores regionais como Daikin e AGC, enquanto a linha americana da Chemours garante conformidade com o conteúdo doméstico sob as regras da Lei CHIPS. A litografia ultravioleta extrema eleva os limites de pureza, gerando atrasos de pedidos de 12 meses durante os ciclos de expansão de pico. Essas dinâmicas mantêm o mercado de perfluoroalcóxi alcano em equilíbrio apertado, apesar dos ventos contrários regulatórios.
Revestimentos Resistentes à Corrosão para Plantas de Processamento Químico de Nova Geração
Os revestimentos de PFA operam de forma confiável em ácido sulfúrico concentrado a 200 °C, trifluoreto de cloro e pentafluoreto de bromo, onde o aço inoxidável falha, eliminando as soldas que desencadeiam trincas por tensão. A processabilidade por fusão permite revestimentos sem emendas, reduzindo o tempo de inatividade em reatores farmacêuticos e fluoroquímicos. O investimento da Gujarat Fluorochemicals em PFA de grau superior para sistemas de ataque úmido sinaliza integração vertical e crescente concorrência asiática. Os operadores também especificam PFA para reduzir a contaminação por metais residuais que pode envenenar catalisadores, elevando o polímero de commodity a habilitador crítico de processos. Os longos ciclos de vida dos equipamentos consolidam a demanda por décadas.
Tubulação de PFA Crítica para Integridade em Petróleo e Gás em Águas Profundas e Serviço Ácido
A produção pré-sal da Petrobras atingiu 2,2 milhões de barris por dia em dezembro de 2024, e cada novo FPSO requer quilômetros de tubulação revestida com PFA para suportar níveis de sulfeto de hidrogênio acima de 10.000 ppm. Os contratos subsea da TechnipFMC no Golfo do México reforçam o papel do material onde os custos de recuperação de equipamentos excedem USD 10 milhões por intervenção. O baixo atrito do PFA facilita o controle hidráulico a profundidades de água de 3.000 metros, permitindo bombas de superfície menores e reduzindo o capex. À medida que os campos envelhecem e a injeção química se intensifica, os umbilicais de PFA instalados criam demanda de reposição cativa que sustenta o mercado de perfluoroalcóxi alcano.
Uso Crescente de PFA em Baterias de Íons de Lítio
O complexo de PVDF de USD 850 milhões da Syensqo e o programa de ligante de grau bateria da Gujarat Fluorochemicals ilustram a pivotagem dos fluoropolímeros em direção ao armazenamento de energia. O nicho do PFA reside em gaxetas que resistem à degradação do eletrólito LiPF6 em temperaturas elevadas; os graus NEOFLON da Daikin mantêm a deformação por compressão durante testes de imersão de 1.000 horas. O revestimento de eletrodo seco reduz a demanda por PVDF, mas intensifica as necessidades de integridade de vedação, ampliando o valor do PFA. As gigafábricas de baterias frequentemente se co-localizam com fábricas de chips, permitindo que os fornecedores operem linhas de resina de alta pureza compartilhadas e reforçando o volume regional para o mercado de perfluoroalcóxi alcano.
Análise do Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Endurecimento do escrutínio regulatório global sobre PFAS | -0.9% | América do Norte e União Europeia como primárias, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Migração de fabricantes de equipamentos originais para alternativas não fluoradas | -0.6% | Europa e América do Norte lideram, Ásia-Pacífico segue | Médio prazo (2 a 4 anos) |
| Lacuna na reciclagem ao fim da vida útil dificultando metas de economia circular | -0.4% | Global, com pressão aguda na União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento do Escrutínio Regulatório Global sobre PFAS
As ordens de teste da Agência de Proteção Ambiental dos EUA de outubro de 2024 sobre o copolímero de acrilato de fluorotelômero 6:2 e o adiamento da regra de relatório de PFAS para julho de 2025 injetam incerteza de conformidade para os produtores[2]Agência de Proteção Ambiental dos EUA, "Ordens de Teste de PFAS de Outubro de 2024," epa.gov. A proibição de utensílios de cozinha da AB 1200 da Califórnia (janeiro de 2025) e a proibição de PFAS da LD 1537 do Maine até 2030 fragmentam o mercado norte-americano em graus específicos por estado. A proibição de PFHxA na Europa, em vigor a partir de abril de 2026, juntamente com a abrangente proposta de PFAS da Agência Europeia de Substâncias Químicas, ameaça reclassificar o PFA fora da isenção de uso essencial. O acordo de USD 592 milhões da Chemours com sistemas de abastecimento de água expõe o risco financeiro mesmo para os incumbentes. Esses desenvolvimentos moderam o apetite por investimentos e reduzem o crescimento de curto prazo para o mercado de perfluoroalcóxi alcano.
Migração de Fabricantes de Equipamentos Originais para Alternativas Não Fluoradas
A reação dos consumidores alimenta o marketing "livre de PFAS" apesar dos comprometimentos de desempenho; marcas como Caraway e Great Jones migraram para revestimentos de utensílios de cozinha não fluorados após cobertura da mídia americana. Ferramentas para semicondutores e reatores químicos têm barreiras de qualificação mais elevadas, mas os fabricantes de equipamentos originais já testam o poliéter éter cetona (PEEK) para aplicações abaixo de 200 °C. Os polímeros alternativos ficam atrás do PFA em resistência à permeação e resistência dielétrica, mantendo a substituição marginal até 2028. No entanto, as equipes de compras pesam cada vez mais a simplicidade regulatória em detrimento da paridade técnica, moderando a demanda de longo prazo no mercado de perfluoroalcóxi alcano.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma do Produto:
Pellets Dominam a Mudança para o Processamento por FusãoPellets e Pó capturaram 75,97% do volume de 2025, sublinhando seu papel central nas linhas de extrusão por fusão que produzem micro-tubulação para semicondutores com tolerâncias de diâmetro interno de ±0,05 mm. Essa participação dominante no mercado de Perfluoroalcóxi Alcano decorre da viscosidade da resina de grau pellet próxima a 10^4 poise a 380 °C, permitindo extrusão de alta velocidade que reduz os custos por metro em até 40% em comparação com o revestimento por dispersão. A expansão de USD 200 milhões da Chemours na Virgínia Ocidental está adicionando capacidade de pellets integrada com unidades de monômero TFE e PPVE, garantindo segurança de fornecimento para as fábricas americanas.
O impulso de crescimento permanece com os pellets até 2031, avançando a um CAGR de 4,96% à medida que fabricantes de chips e plantas de baterias escalam quilômetros de tubulação ultrapura. Por outro lado, a Dispersão Aquosa mantém uma posição em corpos de bombas revestidos por pulverização e internos de reatores irregulares, mas enfrenta regras mais rígidas sobre surfactantes PFAS que inflacionam os custos de formulação na Europa. Os graus em pó permanecem um nicho para moldagem rotacional em componentes de válvulas offshore onde a corrosão extrema compromete os metais. A migração para o processamento por fusão, portanto, consolida os pellets no centro da narrativa do mercado de Perfluoroalcóxi Alcano.


Por Aplicação:
Processamento Químico Ancora a Demanda, Isolamento Elétrico AceleraO Processamento Químico comandou 45,51% da demanda de 2025, refletindo o uso consolidado de revestimentos de PFA em reatores que manuseiam ácidos concentrados e solventes halogenados a até 260 °C. Os altos custos de troca — tempo de inatividade de até seis semanas e USD 300.000 para o revestimento de um vaso de 10.000 litros — preservam a incumbência e geram ciclos de reposição constantes. O tamanho do mercado de Perfluoroalcóxi Alcano para Processamento Químico tem previsão de manter expansão de dígito único médio à medida que a produção química especializada se localiza na Ásia e nos Estados Unidos.
O Isolamento Elétrico registra o CAGR mais rápido de 4,89% até 2031, impulsionado por parques eólicos offshore, densificação do 5G e atualizações de chicotes elétricos para veículos elétricos. O Padrão IEEE 1829-2024 codifica protocolos de envelhecimento por UV que favorecem o PFA em detrimento do polietileno para isoladores externos de alta tensão. Os cabos de fibra óptica com 288 fibras dependem do revestimento de PFA de parede fina para reduzir a carga do vento, enquanto as plataformas de veículos elétricos exploram a resistência dielétrica de 20 kV/mm do polímero em eletrônica de potência compacta. Essas tendências impulsionam volume incremental de alta margem que eleva o mercado mais amplo de Perfluoroalcóxi Alcano.
Análise Geográfica
Mercado de Perfluoroalcóxi Alcano (PFA) na Ásia-Pacífico
A Ásia-Pacífico respondeu por 40,02% do volume global em 2025 e registra um CAGR de 4,67% até 2031, impulsionada pelos incessantes investimentos em capacidade de semicondutores em Taiwan, Japão e Coreia do Sul. O programa de autossuficiência da China e a expansão da Gujarat Fluorochemicals para o PFA de grau semicondutor adicionam peso produtivo regional. A cadeia de suprimentos integrada reduz o risco de frete, conferindo aos fabricantes locais vantagens de preço e prazo de entrega em relação aos embarques transoceânicos. As expansões petroquímicas no Sudeste Asiático acrescentam demanda adicional por revestimentos anticorrosão, reforçando a presença do mercado de Perfluoroalcóxi Alcano em toda a região.
Mercado de Perfluoroalcóxi Alcano (PFA) na América do Norte
A América do Norte se beneficia da única linha doméstica da Chemours e das condições de conteúdo regional da Lei CHIPS, que ancoram o fornecimento regional para as fábricas do Arizona, Ohio e Texas. No entanto, a proibição de utensílios de cozinha pela AB 1200 da Califórnia e as solicitações de dados da EPA fragmentam as formulações e elevam os custos de conformidade. Canadá e México adicionam volumes moderados por meio de plantas químicas e projetos de águas profundas no Golfo. O emaranhado regulatório modera a expansão do mercado de Perfluoroalcóxi Alcano, apesar da sólida demanda por semicondutores.
Mercado de Perfluoroalcóxi Alcano (PFA) na Europa
O crescimento da Europa é limitado pela proibição do PFHxA em abril de 2026 e pela proposta mais ampla da ECHA sobre PFAS, embora as isenções de uso essencial para semicondutores protejam o consumo de alta pureza em nichos específicos. A fábrica planejada pela TSMC em Dresden, no valor de 10 bilhões de EUR, representa um novo polo de demanda, enquanto Alemanha e França mantêm bases de processamento químico. As normas do Reino Unido divergem após o Brexit, adicionando complexidade à cadeia de suprimentos. No geral, o mercado de Perfluoroalcóxi Alcano da região registra crescimento de um dígito baixo, compensado pela incerteza regulatória.
Mercado de Perfluoroalcóxi Alcano (PFA) na América do Sul e no Oriente Médio e África
A América do Sul depende do programa de pré-sal da Petrobras; seis novos FPSOs até 2029 exigem extensos umbilicais de PFA resistentes a 10.000 ppm de H2S. O Brasil impulsiona pedidos volumosos, porém irregulares, enquanto Argentina e Colômbia contribuem com volumes menores de processamento químico. O Oriente Médio e a África registram demanda estável proveniente dos gargalos petroquímicos da Arábia Saudita e das modernizações de refinarias dos Emirados Árabes Unidos, mas as lacunas de infraestrutura limitam uma adoção mais ampla. Em conjunto, essas regiões oferecem oportunidades pontuais, porém voláteis, dentro do mercado global de Perfluoroalcóxi Alcano.

Panorama regulatório
O PFA está inserido no perímetro regulatório mais amplo das PFAS, e 2026 trouxe novos pontos de inflexão na UE e nos Estados Unidos. Na Europa, os comitês da ECHA (RAC e SEAC) avançaram com o dossiê de restrição de PFAS em toda a UE em março de 2026 por meio de pareceres que apoiam a restrição com derrogações direcionadas e limitadas no tempo. Isso mantém fluoropolímeros como o PFA sob revisão direta, em vez de serem excluídos por padrão. Ao mesmo tempo, o escopo do relatório continua a refletir a diferenciação em nível de aplicação, com argumentos de uso essencial centrais para semicondutores e manuseio de fluidos industriais críticos, enquanto os usos voltados ao consumidor enfrentam maior escrutínio.
Nos Estados Unidos, as ações da EPA estão adicionando incerteza de conformidade além da supervisão já existente do TSCA e das restrições de produtos em nível estadual. Em maio de 2026, a EPA propôs revogar partes das determinações de PFAS na água potável de 2024 e os padrões associados para PFAS específicos, incluindo PFHxS, PFNA e HFPO-DA. Isso ressalta que as obrigações regulatórias podem mudar por meio de regulamentação administrativa, mesmo com as PFAS permanecendo uma categoria prioritária. Em conjunto com ordens de teste anteriores da EPA (outubro de 2024) e um mosaico de medidas estaduais já refletidas no mercado, esses desenvolvimentos mantêm a documentação, a prontidão de relatórios e os arquivos de qualificação de clientes como requisitos contínuos para os produtores de PFA e fabricantes a jusante.
Análise da cadeia de valor
A cadeia de valor do PFA é concentrada e orientada por qualificação, com uma clara divisão entre os produtores de resina fluoropolimérica a montante e a conversão a jusante em componentes de alta especificação. Os produtores a montante, incluindo Chemours, Daikin, AGC, Solvay e a capacidade chinesa emergente, polimerizam o TFE com comonômeros de perfluoroalquil vinil éter para fabricar resinas de PFA. Eles também controlam rigorosamente a contaminação por metais-traço e iônica para lotes de grau semicondutor. Processadores e fabricantes intermediários, incluindo Entegris, Saint-Gobain, Zeus e outras empresas especializadas em fluoropolímeros, convertem a resina em tubos, revestimentos, válvulas, conexões, filmes e componentes revestidos. Fabricantes de equipamentos originais (OEMs) e integradores de sistemas em aplicações de semicondutores, processamento químico e energia então qualificam as peças em relação aos requisitos de pureza, permeação, ciclagem térmica e resistência à corrosão de longa vida útil.
Os gargalos estão relacionados à disponibilidade de monômeros, restrições de tempo de reator para graus de alta pureza e ciclos de qualificação que se estendem por vários trimestres, o que limita a troca rápida de fornecedores, particularmente para circuitos de manuseio de fluidos de semicondutores abaixo de 3 nanômetros. Os requisitos de rastreabilidade e gestão de PFAS estão cada vez mais incorporados aos processos de aquisição, impulsionando um manuseio mais fechado em ciclo, monitoramento de emissões e documentação em locais a montante e a jusante. O mercado também mostra uma tendência de regionalização, com a capacidade de resina baseada na Ásia e a fabricação local reduzindo o risco logístico para fábricas, enquanto a América do Norte depende fortemente da produção doméstica da Chemours para apoiar as expansões de fábricas de semicondutores nos EUA com prazos de entrega mais curtos e alinhamento com conteúdo doméstico.
Cenário Competitivo
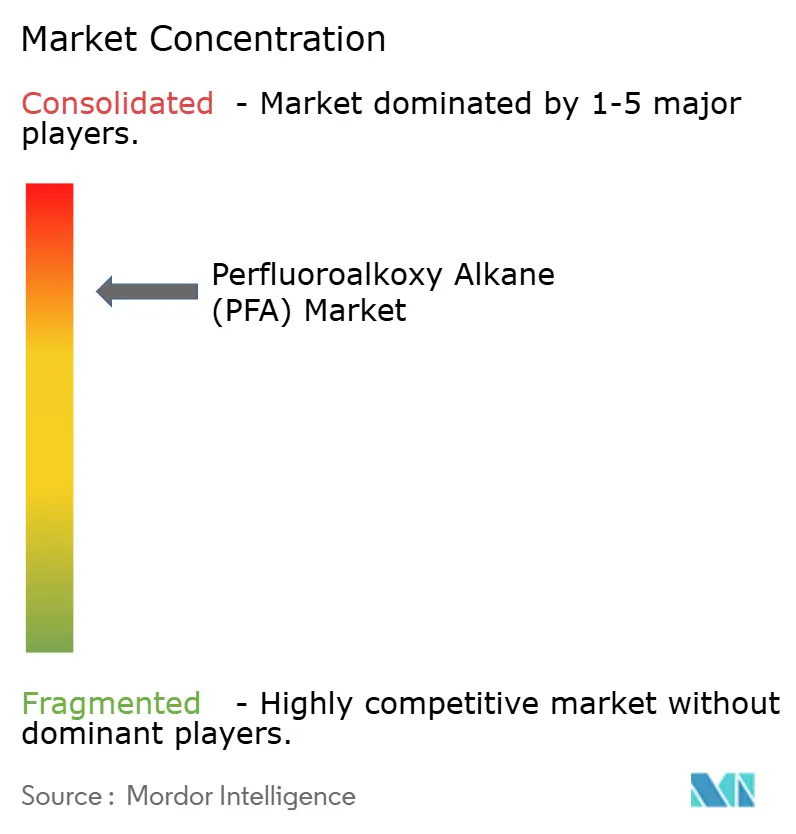
O mercado de Perfluoroalcóxi Alcano permanece altamente consolidado, com os cinco principais players respondendo por uma participação de mercado significativa. Daikin e AGC aproveitam a proximidade japonesa aos clusters de fábricas para proteger sua participação contra os crescentes produtores chineses. Players chineses como Hubei Everflon e Zhejiang Juhua adicionam capacidade de baixo custo, mas as barreiras de qualificação retardam a penetração em nós avançados. As tendências de fusões e aquisições favorecem a integração. O foco tecnológico muda para o monitoramento de viscosidade de fusão em linha e análises de metais residuais que reduzem o desperdício e aceleram a aceitação em fábricas de wafers. O manual competitivo, portanto, combina integração retroativa, diversificação regional e análise de processos para defender ou capturar posições no mercado de Perfluoroalcóxi Alcano.
Líderes do Setor de Perfluoroalcóxi Alcano (PFA)
The Chemours Company
Daikin Industries Ltd.
AGC Inc.
Solvay
Gujarat Fluorochemicals Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Perfluoroalcóxi Alcano (PFA)
- 3M
- AGC Inc.
- Daikin Industries, Ltd.
- Entegris
- Fluorotherm
- Gujarat Fluorochemicals Ltd.
- Hubei Everflon Polymer Co. Ltd.
- Li Chang Technology (Ganzhou) Co. Ltd.
- RTP Company
- Saint-Gobain
- Solvay
- The Chemours Company
- Zeus Company LLC
- Zhejiang Juhua Co. Ltd.
- Zibo Bainaisi Chemical Co. Ltd.

Oportunidades de mercado e perspectivas futuras
O maior espaço em branco está nas cadeias de suprimento de PFA de ultra-alta pureza que podem obter a qualificação para semicondutores em fábricas avançadas, atendendo simultaneamente aos requisitos de governança de PFAS cada vez mais rigorosos. Os sinais de demanda continuam vinculados ao papel inegociável do PFA em circuitos de manuseio de fluidos ultrapuros, e o mercado continua a enfrentar longos prazos de entrega para resina de grau reator durante ciclos agrupados de construção de fábricas. Essa combinação cria espaço para capacidade aliada a controle de contaminação validado, incluindo processos de redução de íons e metais, e para fabricantes a jusante que possam entregar pureza consistente e documentada em tubos, revestimentos e conjuntos molhados usados em sistemas de corrosão úmida e entrega de produtos químicos.
A nova capacidade asiática também cria uma oportunidade em torno do fornecimento localizado para expansões regionais de semicondutores e produtos químicos especiais. O Yonghe Group colocou em operação um projeto especial de fluoropolímeros na Mongólia Interior em dezembro de 2025, com PFA em escala industrial destinado a tubulações de alta pureza e usos em reatores. Players estabelecidos também reforçam o fornecimento por meio de expansões citadas no contexto do relatório, incluindo a Chemours em West Virginia e a Daikin no Japão. Do lado da demanda, as oportunidades se estendem além das fábricas para revestimentos de processamento químico críticos para integridade e programas de isolamento elétrico, onde a qualificação é orientada pelo desempenho e não pelo marketing, sustentando graus premium mesmo com o endurecimento das restrições de PFAS voltadas ao consumidor.
Recent Industry Developments in Mercado de Perfluoroalcóxi Alcano (PFA)
- Maio de 2026: a Daikin Europe N.V. inaugurou a Daikin Manufacturing Poland Sp. z o.o., uma nova instalação de produção na região de Lodz, apoiada por um investimento de cerca de EUR 300 milhões. Embora centrada em bombas de calor, a medida reflete o investimento industrial contínuo em larga escala de um grupo líder em fluorquímicos e fluoropolímeros. Isso apoia a presença operacional europeia e a proximidade com os clientes à medida que a política de PFAS evolui.
- Fevereiro de 2025: a Chemours relatou que o crescimento de volume em seu segmento de Materiais de Desempenho Avançado foi apoiado por uma expansão de capacidade em Teflon PFA. Isso sinalizou disponibilidade incremental de fornecimento para aplicações de alta especificação, como a fabricação de semicondutores, onde restrições de qualificação e prazo de entrega podem se traduzir rapidamente em acúmulo de pedidos. Também reforçou a margem de capacidade produtiva para programas sensíveis à pureza.
- Julho de 2024: a Chemours anunciou ter recebido uma licença para expandir a produção de Teflon PFA usado na fabricação de semicondutores. A aprovação ajudou a reduzir o risco de uma etapa crítica a montante para adicionar capacidade de PFA. Também esteve alinhada com o endurecimento dos requisitos de pureza e o aumento da demanda por componentes de manuseio de fluidos ultrapuros em fábricas avançadas.


Mercado de Perfluoroalcóxi Alcano (PFA) Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange a demanda e a oferta de resina de perfluoroalcoxi alcano (PFA) e suas formas comerciais típicas vendidas para aplicações industriais e de uso especial onde são exigidas resistência química e desempenho de alta pureza.
Exclusões de escopo: o dimensionamento exclui o valor dos equipamentos acabados a jusante e foca apenas nos volumes de material PFA vendidos para usos finais.
Visão geral da segmentação
- Por Forma do Produto
- Dispersão Aquosa
- Pellets / Pó
- Por Aplicação
- Petróleo e Gás
- Setor de Processamento Químico
- Fibras Ópticas
- Semicondutores
- Revestimentos para Utensílios de Cozinha e Assadeiras
- Isolamento Elétrico
- Outras Aplicações (Automotivo, aeroespacial, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Tailândia
- Vietnã
- Malásia
- Indonésia
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Rússia
- Turquia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Egito
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer o contexto de mercado e garantir que nossas premissas estejam ancoradas em indicadores observáveis. Consultamos fontes públicas como dados comerciais da US International Trade Commission, estatísticas comerciais da UN Comtrade, indicadores industriais do Eurostat, a cobertura de químicos e materiais do US Geological Survey e bancos de dados de patentes para rastrear sinais de inovação de materiais e rotas de processo.
Além disso, usamos registros de empresas e apresentações a investidores para mapear adições de capacidade, comentários sobre a utilização de plantas e a direção do mix de produtos para portfólios de fluoropolímeros. Sites de imprensa e associações renomados também foram revisados para captar a direção e o momento regulatório das PFAS, já que isso pode mudar a demanda entre usos finais mais rapidamente do que os dados macro por si só sugerem. Para dados financeiros de empresas e inteligência de notícias, também usamos um banco de dados de assinatura paga para verificação cruzada e acompanhamento de séries temporais. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas e internas foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em entrevistas e pesquisas estruturadas com produtores de resina, distribuidores, compostadores e grandes usuários finais que especificam PFA em processamento químico, semicondutores e isolamento elétrico. Cobrimos padrões de demanda na APAC, EMEA e Américas, para que os movimentos de capacidade regional, ciclos de qualificação e substituição de aplicações pudessem ser verificados, e então os aprendizados foram usados para ajustar fatores de conversão e premissas de tempo que a pesquisa documental não consegue confirmar sozinha.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 15% | APAC: 40% |
| Nível médio: 58% | Líderes funcionais/de unidade: 32% | EMEA: 37% |
| Players menores: 15% | Gerentes: 53% | Américas: 23% |
Dimensionamento de mercado e previsão
O modelo central é construído usando uma abordagem top-down, na qual os indicadores de produção, comércio e demanda de uso final são traduzidos em demanda de PFA em quilotoneladas, seguida por divisões regionais que refletem onde o material é processado e consumido. Para manter os totais realistas, corroboramos então o resultado com aproximações bottom-up seletivas, como faixas amostradas de volume de fornecedores por forma de apresentação e verificações de canal sobre a captação em nível de aplicação.
Os insumos usados no modelo incluem expansões de capacidade de fluoropolímeros relatadas, ciclos de qualificação e substituição no manuseio de fluidos de alta pureza, sinais de construção de fábricas de semicondutores, atividade de projetos de processamento químico e a mudança de mix entre pellets ou pó e dispersão aquosa. Como o PFA é frequentemente especificado para necessidades de corrosão e pureza, o momento regulatório em torno das restrições de PFAS também foi tratado como uma variável que pode alterar a adoção em revestimentos e usos adjacentes ao consumidor.
Para a previsão, usamos análise de cenários apoiada por verificações de regressão multivariada, em que a demanda é vinculada a um pequeno conjunto de fatores que os entrevistados concordaram consistentemente em nível regional. Quando os sinais bottom-up estavam incompletos para canais menores, as lacunas foram tratadas por meio de premissas conservadoras de penetração e taxa de uso, que foram testadas novamente durante as chamadas de validação antes de finalizar a série.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações, de modo que os números finais não dependam de uma única fonte de dados. Comparamos os volumes modelados com sinais independentes, como a direção do fluxo comercial regional, cronogramas de capacidade anunciados e de ramp-up, e o momentum da demanda por aplicação, e então os valores discrepantes foram revisados antes da aprovação final.
Se ocorrer um evento material, como uma interrupção de capacidade, uma grande mudança regulatória ou uma mudança acentuada nos planos de investimento em semicondutores, a equipe entra em contato novamente com as fontes e revisita as principais premissas de conversão. O relatório é atualizado anualmente e, antes da entrega, uma revisão final é concluída para que os clientes recebam uma visão atualizada que reflita os dados mais recentes disponíveis.
Comparação do tamanho de mercado de perfluoroalcoxi alcano (PFA) da Mordor Intelligence com outras estimativas publicadas
É comum observar tamanhos de mercado diferentes para o PFA, pois cada editora faz suas próprias escolhas sobre unidades, o que é contabilizado como mercado e quais anos são tratados como base. As diferenças também aparecem quando premissas de precificação são usadas em vez de volumes físicos, já que o preço da resina pode variar por motivos que não correspondem ao consumo real.
Algumas cifras publicadas apresentam o PFA como um mercado de receita e podem incorporar camadas de valor mais amplas influenciadas por oscilações de preço e escolhas de mix de produtos. A Mordor Intelligence reporta o mercado de PFA em quilotoneladas e mantém o escopo em volumes de resina por forma e aplicação, de modo que a estimativa permaneça vinculada a sinais mensuráveis de demanda e oferta, em vez de precificação combinada.
Comparação de referência
| Fonte | Tamanho de mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,84 milhões de USD (2025) | |
| Editora de Pesquisa Global A | 469,10 milhões de USD (2024) | Esta estimativa é publicada em termos de receita em USD, o que pode embutir premissas de preço de resina e momento cambial que não são visíveis, e pode tratar as formas de produto e as divisões de uso final de maneira diferente de um modelo baseado em volume. |
| Editora de Pesquisa do Setor B | 1,44 bilhão de USD (2024) | O valor reportado é materialmente mais alto, o que comumente acontece quando um escopo de receita mais amplo é usado, como a inclusão de fluoropolímeros adjacentes ou valor agregado a jusante além da resina, e quando cenários de crescimento agressivos são aplicados sem reconciliação clara com sinais de capacidade e comércio. |
Observando a dispersão, o maior fator não é apenas o ano usado, mas também se o mercado é medido como demanda física de resina ou como receita influenciada por precificação e sobreposição de escopo. Ao manter os insumos rastreáveis à capacidade, à direção do fluxo comercial e aos indicadores de captação por aplicação, podemos explicar o tamanho do mercado em etapas repetíveis e reduzir a variância evitável entre as atualizações.


Principais Perguntas Respondidas no Relatório
Qual é a demanda projetada para o Perfluoroalcóxi Alcano em 2031?
Espera-se que o volume atinja 4,99 quilotoneladas até 2031, refletindo um CAGR de 4,49% a partir de 2026.
Qual região lidera o consumo de Perfluoroalcóxi Alcano?
A Ásia-Pacífico deteve 40,02% do volume global em 2025 e está no caminho para o crescimento regional mais rápido até 2031.
Por que os pellets são a forma de produto preferida para o Perfluoroalcóxi Alcano?
Os graus em pellets permitem extrusão por fusão de alta velocidade que atinge tolerâncias de tubulação de ±0,05 mm exigidas em fábricas de semicondutores, ao mesmo tempo em que reduz os custos por metro em até 40%.
O que impulsiona o rápido crescimento nas aplicações de Isolamento Elétrico?
A energia eólica offshore, a densificação do 5G e as atualizações de chicotes elétricos para veículos elétricos demandam a resistência à chama e a resistência dielétrica superior a 20 kV/mm do PFA, impulsionando um CAGR de 4,89% até 2031.
Como as regulamentações estão afetando os fornecedores de Perfluoroalcóxi Alcano?
As proibições estaduais nos EUA, as restrições de PFHxA na União Europeia e as ordens de teste da Agência de Proteção Ambiental dos EUA aumentam os custos de conformidade e prolongam os ciclos de qualificação, consolidando a demanda entre os grandes incumbentes com equipes regulatórias robustas.
Página atualizada pela última vez em:



