
Tamanho e Participação do Mercado de Computação do Usuário Final
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
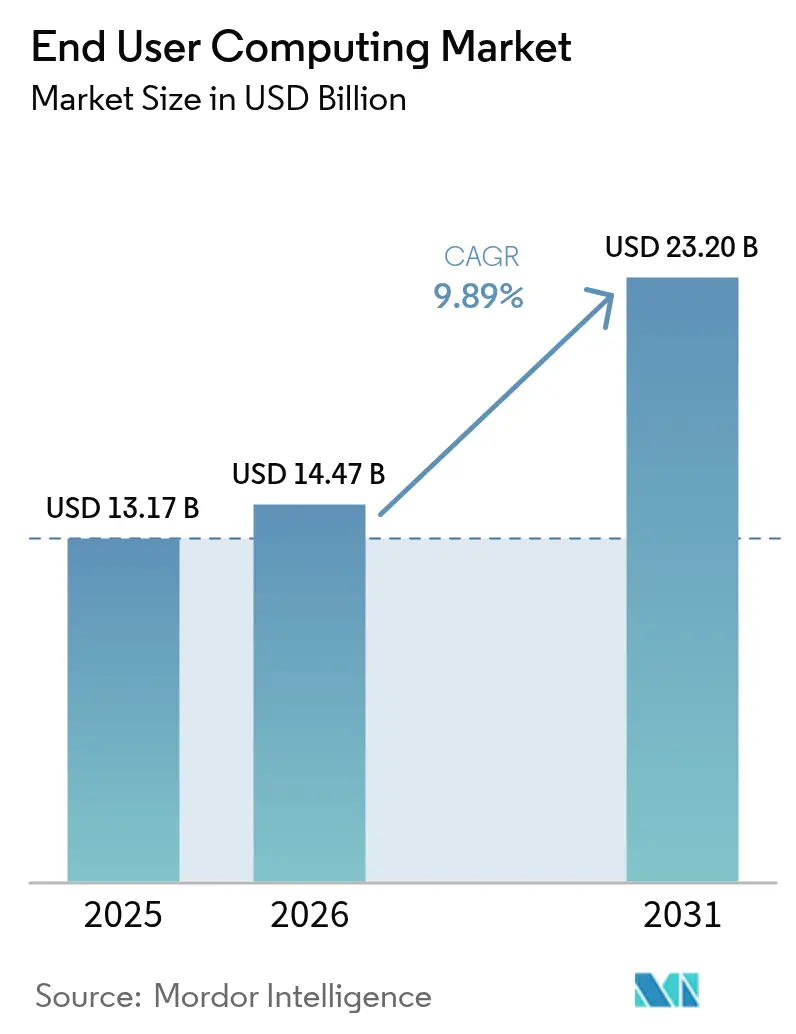
| Tamanho do Mercado (2026) | 14.47 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.2 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.89 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
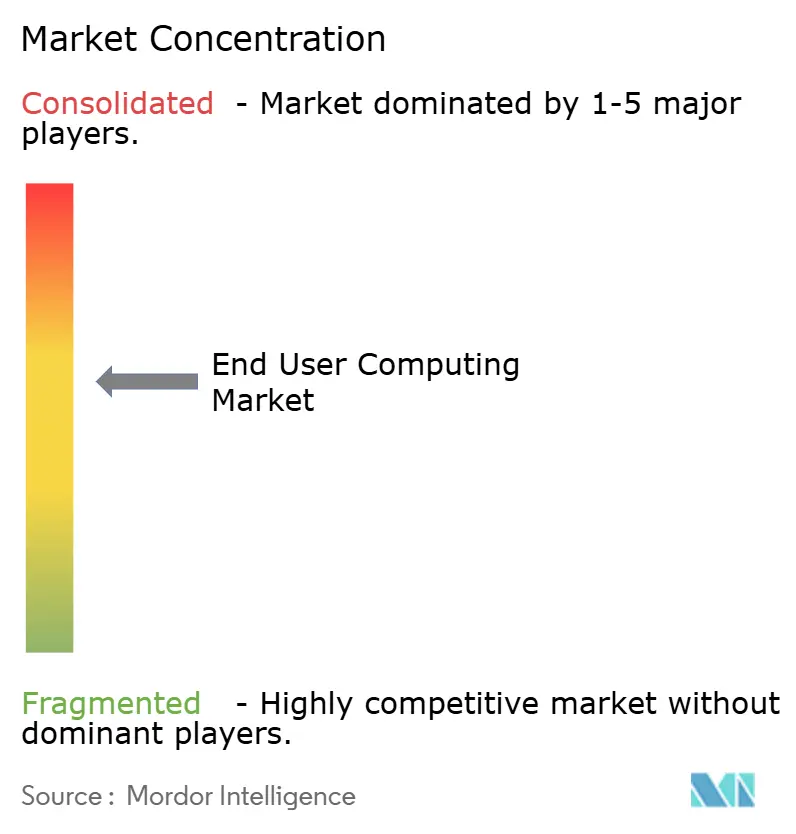
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Computação do Usuário Final pela Mordor Intelligence
O tamanho do mercado de Computação do Usuário Final foi avaliado em USD 13,17 bilhões em 2025 e estima-se que cresça de USD 14,47 bilhões em 2026 para atingir USD 23,2 bilhões até 2031, a uma CAGR de 9,89% durante o período de previsão (2026-2031). Esta expansão sustentada é impulsionada por programas de local de trabalho digital em larga escala, ciclos obrigatórios de renovação de hardware antes do prazo de fim de suporte do Windows 10, e uma rápida transição para desktops virtuais hospedados na nuvem que reduzem os gastos de capital enquanto ampliam a flexibilidade. A demanda é ainda amplificada por organizações que implantam endpoints com capacidade de IA capazes de processar modelos generativos localmente, bem como pela forte adoção de políticas de traga seu próprio dispositivo (BYOD) em 82% das empresas. Adicionalmente, há um investimento crescente em gerenciamento unificado de endpoints para proteger uma gama diversificada de dispositivos. A intensidade competitiva permanece elevada à medida que os fornecedores competem para integrar sistemas operacionais de endpoint, software de virtualização, serviços de nuvem e ferramentas de IA em uma única proposta de valor, forçando os compradores a avaliar a certeza do roadmap, a estabilidade de licenciamento e as salvaguardas de soberania de dados. O mercado de Computação do Usuário Final também se beneficia de parcerias de borda com telecomunicações que aproximam cargas de trabalho de realidade aumentada e realidade virtual de latência ultrabaixa dos trabalhadores em campo, expandindo assim os casos de uso endereçáveis.
Principais Conclusões do Relatório
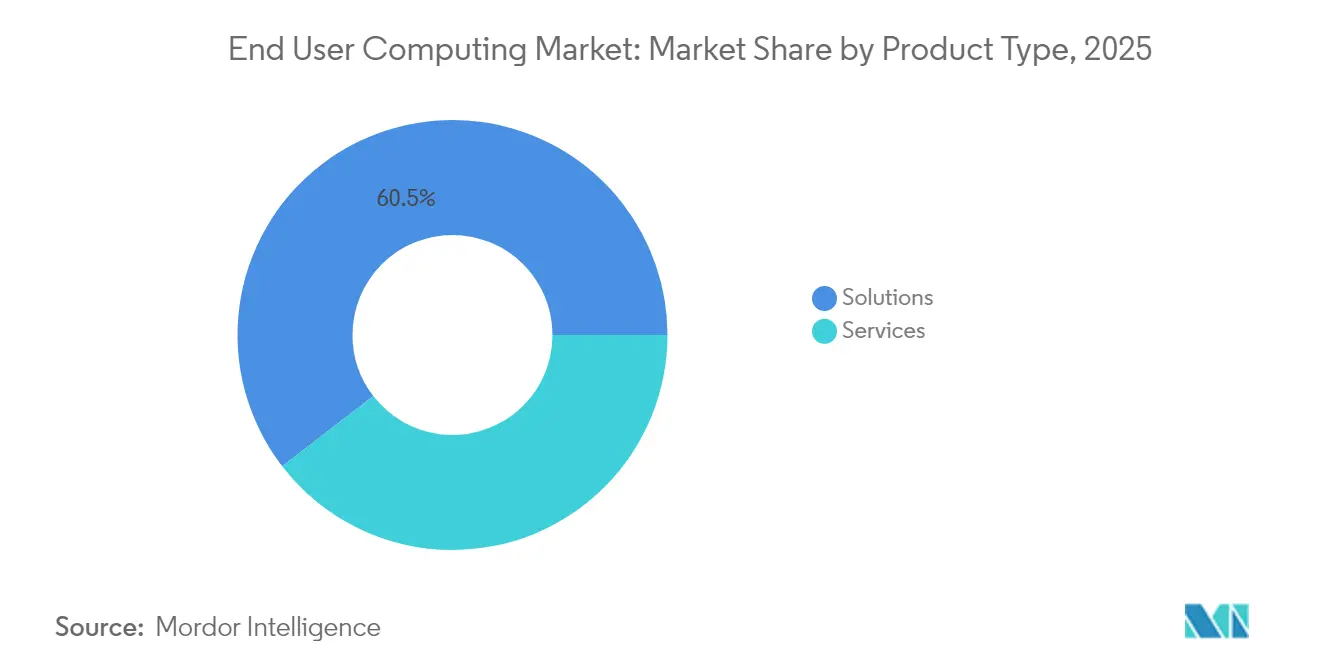
- Por tipo de produto, Soluções detiveram a maior participação de mercado em 2025 com 60,45%, enquanto os Serviços Gerenciados estão projetados para crescer mais rapidamente de 2026 a 2031 com uma CAGR de 10,05%.
- Por tamanho de organização, as Grandes Empresas dominaram em 2025 com uma participação de 45,85%, enquanto as Pequenas e Médias Empresas devem se expandir mais rapidamente, crescendo a uma CAGR de 10,25%.
- Por modo de implantação, as soluções locais lideraram com uma participação de mercado de 28,95% em 2025, enquanto as implantações em Nuvem devem crescer mais rapidamente com uma CAGR de 10,38%.
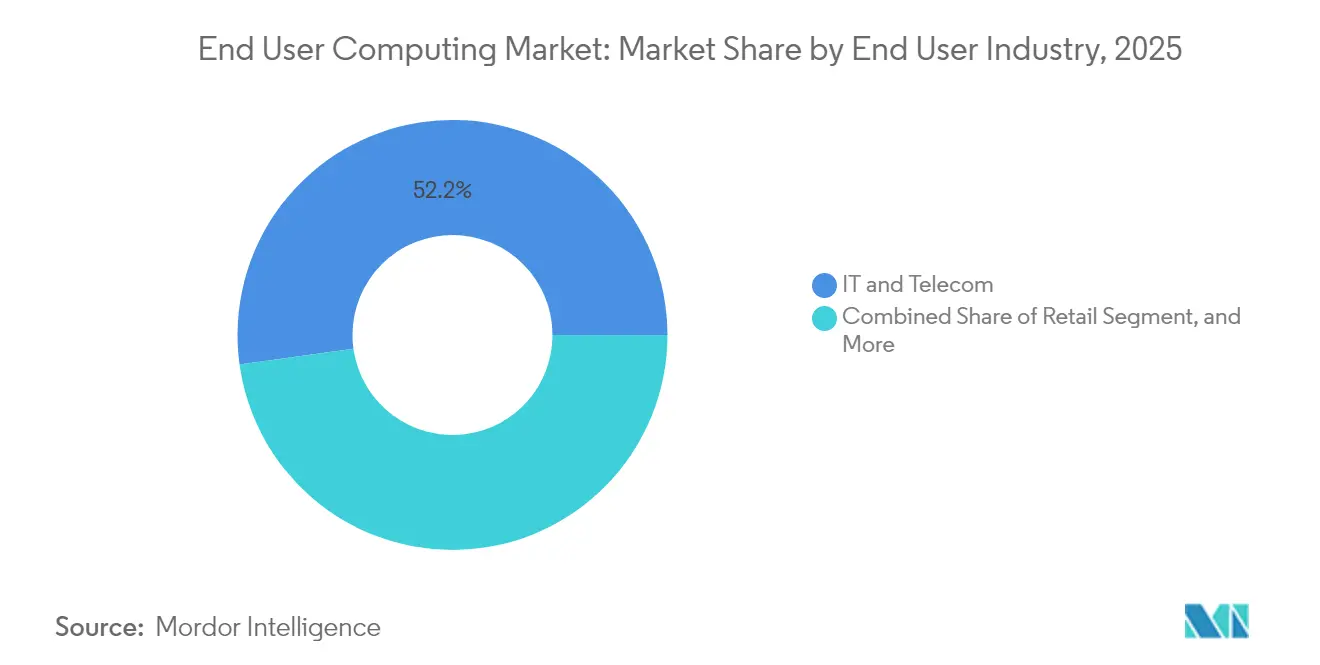
- Por setor do usuário final, TI e Telecomunicações responderam pela maior participação em 2025 com 52,20%, enquanto a Saúde está projetada para ser o setor de crescimento mais rápido com uma CAGR de 9,97%.
- Por modelo de entrega, a Infraestrutura de Desktop Virtual liderou com uma participação de 36,65% em 2025, enquanto o Desktop como Serviço deve crescer a uma CAGR de 10,12%.
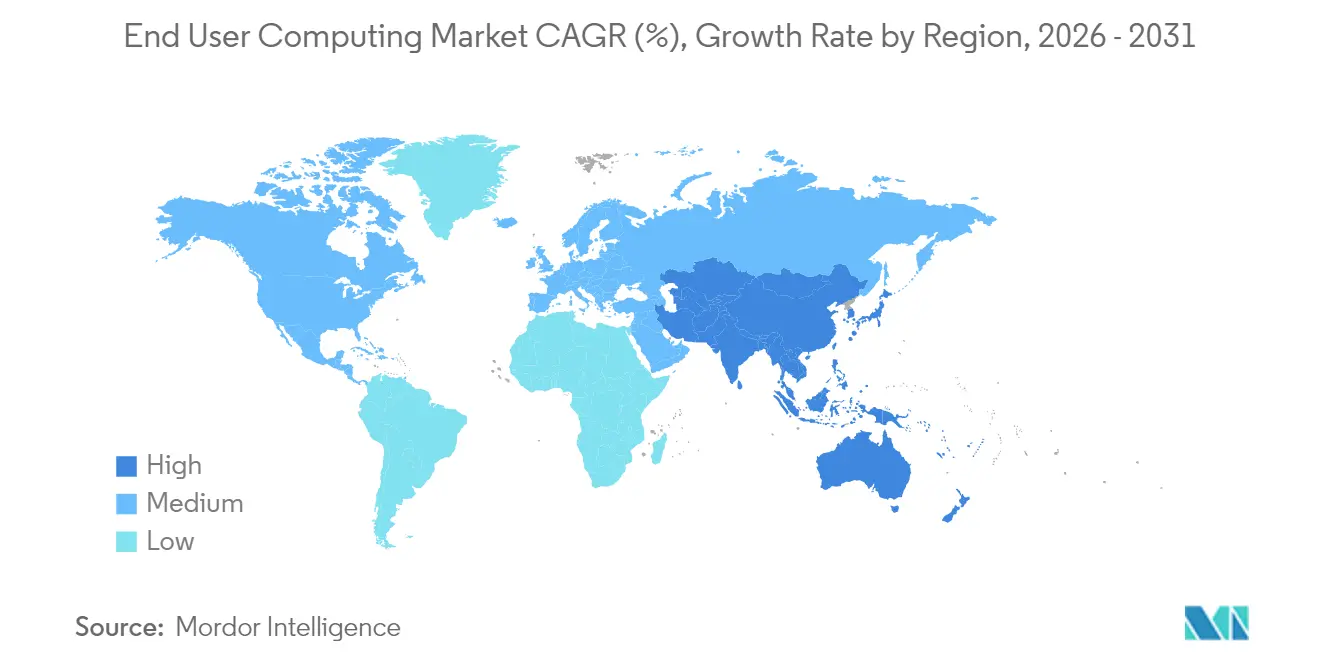
- Por geografia, a Ásia-Pacífico foi o maior mercado regional em 2025 com uma participação de 62,40%, e também está prevista para ser a região de crescimento mais rápido com uma CAGR de 10,72%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Impulso para aumentar a produtividade dos funcionários por meio de espaços de trabalho digitais | +2.8% | Global (APAC liderando) | Médio prazo (2-4 anos) |
| Crescente adoção de virtualização de desktops e aplicações baseada em nuvem | +2.5% | América do Norte, Europa, APAC em rápido crescimento | Curto prazo (≤ 2 anos) |
| Crescentes políticas de BYOD e força de trabalho móvel exigindo gerenciamento unificado de endpoints | +2.1% | Global | Curto prazo (≤ 2 anos) |
| Fim do suporte ao Windows 10 desencadeando ciclos de renovação de PCs corporativos | +1.8% | Global | Curto prazo (≤ 2 anos) |
| Surgimento de endpoints com capacidade de IA habilitando cargas de trabalho de GenAI no dispositivo | +1.6% | América do Norte, APAC | Longo prazo (≥ 4 anos) |
| Parcerias de borda-nuvem com telecomunicações habilitando EUC de latência ultrabaixa para AR-VR em campo | +0.9% | APAC, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Impulso para Aumentar a Produtividade dos Funcionários por meio de Espaços de Trabalho Digitais
As empresas estão reimaginando a produtividade combinando desktops virtuais, suítes de colaboração e copilotos de IA dentro de um único espaço de trabalho digital. As organizações que atingem níveis avançados de maturidade de local de trabalho relatam um aumento de 57,8% nas métricas positivas de experiência do funcionário, graças ao acesso mais rápido a recursos, autosserviço de aplicações e controles de segurança uniformes. Os dados iniciais de campo da Microsoft mostram que os copilotos de IA economizam aproximadamente 10 horas por funcionário a cada mês, traduzindo-se em ganhos tangíveis de capacidade. O resultado é um aumento mensurável na inovação, inclusão e bem-estar, à medida que a troca contínua entre dispositivos e os fluxos de trabalho automatizados reduzem o atrito e o esgotamento profissional.
Crescente Adoção de Virtualização de Desktops e Aplicações Baseada em Nuvem
A hospedagem de desktops baseada em consumo está escalando rapidamente porque elimina os gastos de capital e encurta os prazos de implantação de meses para dias. O uso em produção do Azure Virtual Desktop já abrange 26% das organizações pesquisadas, com 58% planejando implementações nos próximos dois anos, impulsionados pelo dimensionamento baseado em políticas, preços de pagamento conforme o uso e integração nativa com o Microsoft 365. Os prestadores de serviços de saúde ilustram o lado positivo: desktops entregues por navegador registraram autenticações em menos de um minuto, liberando os clínicos para passar mais tempo com os pacientes e menos em estados de espera de TI.
Crescentes Políticas de BYOD e Força de Trabalho Móvel Exigindo Gerenciamento Unificado de Endpoints
Somente a força de trabalho móvel dos EUA já ultrapassa 93,5 milhões de trabalhadores, forçando as equipes de TI a proteger dispositivos pessoais, como telefones, tablets e laptops, sem restringir a escolha do usuário.[3]Hypori Inc., "Estratégias de Força de Trabalho Móvel," hypori.comUm programa de BYOD maduro pode economizar USD 341 por funcionário a cada ano, ainda assim 82% das violações ainda envolvem erro humano, levando as empresas a investir em autenticação de confiança zero, limpeza remota e espaços de trabalho conteinerizados.[1]Ntiva Inc., "O que a sua Política de BYOD Precisa em 2024," ntiva.com O gerenciamento unificado de endpoints traz consistência de políticas a essa proliferação, integrando telemetria de dispositivos, automação de patches e análise de experiência em um único console.
Fim do Suporte ao Windows 10 Desencadeando Ciclos de Renovação de PCs Corporativos
A Microsoft encerra o suporte estendido ao Windows 10 em outubro de 2025, expondo os PCs sem patches a um risco de violação 74% maior. As verificações de compatibilidade de hardware revelam que aproximadamente 40% dos PCs corporativos não possuem TPM 2.0 ou uma CPU compatível, compelindo as organizações a trocar dispositivos ou virtualizar o desktop. Muitos compradores enxergam a renovação obrigatória como uma oportunidade para fazer a transição para implantações sem intervenção manual utilizando o Windows Autopilot e o Intune, ao mesmo tempo em que padronizam em chipsets prontos para IA para preparar seus investimentos para o futuro.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade na integração de EUC com aplicações e infraestrutura legadas | -1.4% | Global, setores altamente regulamentados | Médio prazo (2-4 anos) |
| Elevados custos iniciais de transformação para migrações de VDI e DaaS | -1.1% | PMEs, regiões sensíveis a custos | Curto prazo (≤ 2 anos) |
| Incerteza de licença impulsionada pela consolidação de fornecedores | -0.8% | Base de clientes VMware global | Curto prazo (≤ 2 anos) |
| Preocupações com soberania de dados dificultando a adoção plena da nuvem | -0.6% | Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade na Integração de EUC com Aplicações e Infraestrutura Legadas
Bancos, hospitais e agências governamentais ainda dependem de aplicações de cliente espesso vinculadas a versões específicas de SO, mapeamentos de unidade codificados ou periféricos de porta serial. Os desktops virtuais devem replicar essas dependências enquanto garantem tempos de resposta em milissegundos em fluxos de trabalho de missão crítica. Os projetos de integração, portanto, adicionam middleware, APIs e ambientes de teste paralelos, estendendo os prazos e inflacionando os custos. As lacunas de gestão de mudanças comprometem ainda mais o ROI; 73% dos funcionários que migram para espaços de trabalho digitais sem treinamento estruturado se sentem desengajados, arriscando o retrocesso do projeto. As empresas mitigam esse obstáculo ao dividir as cargas de trabalho em fases, reescrever monólitos em serviços modulares e introduzir análises de experiência do usuário que identificam antecipadamente os gargalos de adoção.
Elevados Custos Iniciais de Transformação para Migrações de VDI e DaaS
As taxas de licenciamento, infraestrutura, consultoria e treinamento de usuários produzem barreiras de entrada íngremes, particularmente para PMEs. O VDI local requer servidores, armazenamento, GPUs e administradores especializados, enquanto o DaaS hospedado na nuvem converte o gasto em OPEX, mas pode aumentar repentinamente à medida que as forças de trabalho crescem de forma imprevisível. Os provedores de DaaS gerenciado prometem economias de até 60% ao reunir expertise e automatizar patches, mas os clientes devem dominar a medição e o dimensionamento correto para evitar estouros de custo. Os obstáculos de investimento frequentemente atrasam a adoção até que um evento importante — como o fim de vida do SO ou a realocação de escritório — crie um caso de negócio inevitável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Soluções Dominam, Serviços AceleramAs Soluções retiveram 60,45% da participação de mercado de Computação do Usuário Final em 2025, sustentadas por plataformas maduras de VDI, suítes de gerenciamento de dispositivos e ferramentas de gestão de ativos de software que juntas geraram aproximadamente USD 8 bilhões em receita recorrente anual. Os fornecedores utilizam consoles unificados para orquestrar endpoints, aplicações e segurança, o que simplifica as auditorias de conformidade em milhares de ativos. O crescimento agora se inclina para os serviços gerenciados, com uma CAGR de 10,05%, à medida que as empresas preferem contratos baseados em resultados que delegam patches, dimensionamento e monitoramento de experiência a especialistas.
Os provedores de serviços gerenciados incorporam observabilidade orientada por IA e capacidades de autocura, permitindo que os clientes façam a transição do gerenciamento reativo de chamados para a otimização proativa. Os clientes de saúde, por exemplo, adotam pacotes de Dispositivo como Serviço que convertem o capex em opex previsível e entregam estações de trabalho clínicas pré-configuradas em ciclos de renovação de 36 meses, reduzindo os volumes de chamados de helpdesk em porcentagens de dois dígitos.


Por Tamanho de Organização:
Escala de Grandes Empresas Encontra Agilidade das PMEsAs grandes empresas controlaram 45,85% do tamanho do mercado de Computação do Usuário Final em 2025 e dependem de integrações personalizadas, sobreposições de confiança zero e identidade federada global para proteger dezenas de milhares de usuários. O licenciamento simultâneo e o talento interno lhes proporcionam custos operacionais por assento mais baixos, mas os mandatos de renovação de hardware e os ciclos de atualização de IA forçam o reinvestimento contínuo.
As PMEs, ao contrário, expandem-se a uma CAGR de 10,25% porque os desktops nativos da nuvem eliminam a necessidade de espaço em data center ou equipe especializada. Os espaços de trabalho iniciados pelo navegador são implantados em menos de 48 horas e incluem dimensionamento automático, backup e modelos de conformidade. Para muitas PMEs, o fim do ciclo de vida do Windows 10 é um gatilho para pular diretamente para desktops em nuvem, evitando gastos com hardware e acessando ambientes prontos para o Windows 11 instantaneamente.
Por Modo de Implantação:
O Impulso da Nuvem Supera o Controle LocalOs ambientes locais ainda detêm uma participação de 28,95% em 2025, favorecidos por entidades de defesa, finanças e saúde que priorizam a residência de dados e o desempenho determinístico. A colocalização dentro de LANs corporativas também suporta tarefas de imagem ou CAD sensíveis à latência. A contrapartida é o elevado capex e a dependência de escassos especialistas em virtualização.
Os endpoints em nuvem são o claro motor de crescimento, com uma CAGR de 10,38%, liderados pelo Azure Virtual Desktop e ofertas similares que integram acesso condicional, dimensionamento automático e faturamento baseado em consumo. Os projetos híbridos dominam os roadmaps das empresas: as cargas de trabalho sensíveis permanecem no local, enquanto a capacidade de burst, a recuperação de desastres e o acesso de contratados migram para as regiões de nuvem mais próximas dos usuários, reduzindo a latência sem ceder a governança.
Por Setor do Usuário Final:
TI-Telecomunicações Lidera, Saúde AvançaOs operadores de TI e telecomunicações geraram 52,20% de sua receita em 2025, aproveitando os desktops virtuais para isolar sandboxes de desenvolvimento, proteger agentes de call center e experimentar computação de borda 5G que hospeda diagnósticos de campo habilitados por RA. O pessoal tecnicamente experiente do setor acelera os ciclos de adoção e impulsiona as primeiras provas de conceito.
A saúde está registrando a CAGR mais rápida de 9,97% à medida que os hospitais modernizam seus espaços de trabalho clínicos. Os desktops virtuais acelerados por GPU renderizam imagens médicas em tempo real, mantendo os dados dos pacientes dentro de data centers seguros que suportam consultas de telemedicina, colaboração interdisciplinar e visitas aos leitos com dispositivos móveis. Pilotos iniciais mostram que médicos recuperam até 30 minutos diários e enfermeiros até 50 minutos por meio de roaming com autenticação única.
Por Modelo de Entrega:
Fundação de VDI, Inovação de DaaSO VDI respondeu por 36,65% do tamanho do mercado de computação do usuário final em 2025 e permanece a espinha dorsal para organizações que exigem controle total sobre hipervisores, armazenamento e redes. As GPUs virtuais da NVIDIA permitem a operação contínua de aplicações com uso intensivo de gráficos para arquitetos e radiologistas, mantendo paridade de desempenho com estações de trabalho de alto desempenho.
O DaaS, crescendo a uma CAGR de 10,12%, elimina completamente os encargos de infraestrutura. Microsoft, Citrix e provedores de nicho combinam dimensionamento automático, painéis de conformidade e backup integrado, permitindo que os clientes criem espaços de trabalho globais via API. O Gartner projeta que os desktops virtuais serão rentáveis para 95% dos funcionários até 2027, destacando o DaaS como a trajetória principal para o trabalho do conhecimento.
Análise Geográfica
Mercado de Computação para Usuário Final na APAC
A Ásia-Pacífico controlou 62,40% do mercado de Computação para Usuário Final em 2025 e projeta-se que registre um CAGR regional de 10,72% de 2026 a 2031. Uma pesquisa da Zoho revela que as organizações da APAC alcançaram uma pontuação de maturidade do ambiente de trabalho digital de 66,35%, cinco pontos acima da média global, com 76% atingindo níveis avançados. A penetração de ferramentas habilitadas por IA (54%) e de chat em equipe (72%) exemplifica uma mentalidade voltada para o mobile, enquanto a contínua implantação do 5G cria terreno fértil para desktops virtuais aprimorados por edge computing.
Mercado de Computação para Usuário Final na América do Norte e Europa
A América do Norte apresenta infraestruturas de VDI consolidadas em setores regulamentados e lidera a adoção antecipada de copilotos de IA, que economizam aproximadamente 10 horas por usuário por mês. O encerramento do suporte ao Windows 10 gera uma onda imediata de renovação que favorece o gerenciamento moderno de endpoints e o DaaS. A Europa espelha esse padrão, mas acrescenta rigorosas exigências do GDPR, direcionando as multinacionais para implantações híbridas que equilibram a residência local de dados com a escala global da nuvem.
Mercado de Computação para Usuário Final no MEA e LATAM
Os mercados emergentes no Oriente Médio, África e América Latina tratam os desktops em nuvem como uma oportunidade de salto tecnológico para contornar a infraestrutura legada. Os modelos de consumo se alinham às restrições orçamentárias, enquanto as colaborações entre operadoras de telecomunicações e edge computing prometem latência inferior a 20 milissegundos para cenários de manutenção de campo imersiva ou assistência remota. Os governos codificam cada vez mais regras de localização de dados, incentivando zonas regionais de nuvem e infraestruturas soberanas de VDI que podem se interconectar com plataformas globais.

Panorama regulatório
As implantações de computação para usuário final (EUC) são cada vez mais moldadas por requisitos transfronteiriços de proteção de dados e governança de IA que afetam a telemetria de endpoints, a análise de experiência e as operações de desktop virtual. Na União Europeia, o AI Act entrou em vigor em 1º de agosto de 2024, e seu cronograma adiciona requisitos específicos de transparência e gestão de risco de IA, juntamente com o GDPR, para organizações que implantam recursos de IA em espaços de trabalho digitais, incluindo copilots e remediação automatizada. As principais regras se aplicam a partir de 2 de agosto de 2026, com obrigações de transparência referenciadas para provedores e implantadores, o que aumenta as expectativas de auditabilidade para plataformas de EUC que lidam com dados de atividade do usuário e resultados gerados por IA.
Nos Estados Unidos, a política do setor público e de segurança nacional está avançando em direção a controles mais rígidos sobre sistemas de IA e acesso remoto a capacidades computacionais sensíveis. Em janeiro de 2026, a Câmara dos Estados Unidos aprovou o Remote Access Security Act (H.R. 2683), indicando uma abordagem mais ampla de controle de exportação que pode se estender a serviços de computação baseados em nuvem e padrões regulados de acesso remoto. Separadamente, em junho de 2026, a General Services Administration propôs adicionar a cláusula GSAR 552.239-7001 para estabelecer requisitos de proteção de Dados Governamentais em sistemas de modelos de linguagem de grande escala usados por agências federais, reforçando as obrigações de fornecedores e integradores em relação a registro, supervisão e controles de tratamento de dados em ambientes de EUC que atendem usuários governamentais.
Análise da cadeia de valor
A cadeia de valor de EUC abrange hardware e periféricos de endpoint, sistemas operacionais e SOs de endpoint (incluindo SO de thin-client), virtualização e entrega de aplicações (VDI, DaaS e espaços de trabalho em nuvem), gerenciamento unificado de endpoints (UEM), segurança e identidade, e a camada de experiência (análise DEX e observabilidade). A produção e montagem de hardware upstream dependem fortemente de serviços de manufatura eletrônica asiáticos, com fornecedores taiwaneses como Foxconn, Wistron, Quanta, Inventec, Wiwynn, Mitac e outros apoiando a construção em grande escala de dispositivos e infraestrutura usados em pilhas de VDI on-premise e back-ends de desktop hospedados em nuvem. À medida que as organizações renovam seus parques de equipamentos antes dos ciclos de fim de suporte de sistemas operacionais, fabricantes de dispositivos (OEMs), fornecedores de silício e provedores de virtualização coordenam cada vez mais em torno de endpoints com capacidade de IA e virtualização habilitada por GPU para suportar cargas de trabalho gráficas intensas e de IA no dispositivo.
Downstream, distribuidores, marketplaces de nuvem e provedores de serviços gerenciados empacotam a EUC em contratos baseados em resultados que combinam provisionamento, aplicação de patches, aplicação de políticas de segurança e monitoramento da experiência do usuário. A entrega de serviços está migrando de ferramentas fragmentadas para plataformas unificadas, com maior uso de integração sem intervenção manual (zero-touch) e automação em service desks e operações, o que aumenta a importância de parceiros de integração e MSPs capazes de conectar identidade, segurança e telemetria de desempenho de aplicações em um único modelo operacional. Pressões de regionalização também influenciam a cadeia, com estratégias mais divididas de produção e fornecimento para mercados alinhados aos EUA e à China, afetando os prazos de entrega e a disponibilidade de certas configurações de computação usadas em implantações de VDI e DaaS.
Cenário Competitivo
A consolidação de fornecedores remodelou a dinâmica competitiva, resultando em um campo moderadamente concentrado onde os cinco principais provedores detêm cerca de 60% da participação. A KKR separou a divisão EUC da VMware por USD 4 bilhões e a relançou como Omnissa, herdando instantaneamente USD 1,5 bilhão em receita recorrente anual e 26.000 clientes. A Omnissa está agora adicionando diagnósticos com tecnologia de IA, autocura e assistentes de chat "Omni", enquanto expande o App Volumes do VDI para PCs físicos.
A Citrix fortaleceu seu plano de controle ao adquirir o eLux, um SO de endpoint em execução em 2,5 milhões de dispositivos, habilitando clientes seguros e leves que se combinam com sua pilha de gerenciamento. A HP visou a camada de experiência por meio de sua aquisição da Vyopta, integrando análises de colaboração que identificam a utilização de salas de reunião e anomalias de qualidade de voz. A Qualcomm entrou no espaço com um conjunto de dispositivos de IA locais, permitindo que as empresas executem modelos generativos localmente, reduzindo os custos de inferência em nuvem e preservando a soberania de dados.
A diferenciação agora depende da coesão da plataforma de ponta a ponta: firmware de dispositivo, sistema operacional, virtualização, políticas de segurança e fluxos de trabalho de IA estão sendo integrados em ofertas unificadas. Os compradores avaliam a certeza do roadmap, especialmente quando os termos de licenciamento podem mudar abruptamente após aquisições. A confiança nos controles de soberania de dados e as cadências de patches de dia zero estão emergindo como fatores decisivos de compra ao lado das métricas tradicionais de custo e desempenho.
Líderes do Setor de Computação do Usuário Final
Genpact
Citrix Systems, Inc.
Vmware, Inc.
Fujitsu Ltd.
Hitachi
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Computação para Usuário Final
- Omnissa (VMware EUC)
- Citrix Systems Inc.
- Microsoft Corporation
- Amazon Web Services Inc.
- Dell Technologies Inc.
- Lenovo Group Ltd.
- HP Inc.
- Nutanix Inc.
- Fujitsu Ltd.
- Genpact Ltd.
- HCL Infosystems Ltd.
- Infosys Ltd.
- LTIMindtree Ltd.
- NetApp Inc.
- Tech Mahindra Ltd.
- Hitachi
- IGEL Technology GmbH
- Parallels International GmbH
- Nerdio Inc.
- ControlUp Inc.
- Cisco Systems Inc.
- Google LLC

Oportunidades de mercado e perspectivas futuras
Um grande espaço em branco está na operacionalização da experiência digital do funcionário (DEX) e da automação como controles mensuráveis de custo, desempenho e segurança em ambientes de trabalho híbridos. As empresas estão adotando a integração de dispositivos sem intervenção manual (zero-touch), relatada como até 90% mais rápida na configuração do Dia 1 em comparação com processos tradicionais, e movendo os service desks para modelos autônomos, liderados por IA, que são citados como capazes de reduzir custos em 30% e resolver problemas 40% mais rápido em programas orientados por práticas. Isso cria espaço para plataformas de EUC e provedores de serviços se diferenciarem com remediação em ciclo fechado que conecta políticas de UEM, controles de identidade e análise de experiência em tempo real em endpoints físicos, VDI e DaaS.
Os modelos de licenciamento e entrega também estão abrindo novos caminhos de comercialização, à medida que os compradores migram de pacotes padronizados para consumo baseado em perfis (personas) alinhado às necessidades da função e ao uso real. O lançamento do Citrix Platform Flex pela Citrix em maio de 2026, construído em torno de créditos Flex para entrega de desktops e aplicações baseada em personas, evidencia a preferência dos compradores por consumo flexível e planos de controle integrados em detrimento de ferramentas pontuais isoladas. Paralelamente, o fim do suporte ao Windows 10 em outubro de 2025 continua a empurrar as organizações para desktops hospedados em nuvem e opções de ciclo de vida de dispositivos gerenciados, especialmente onde restrições de elegibilidade de hardware tornam a virtualização ou os PCs em nuvem um caminho de conformidade mais rápido do que a substituição total da frota.
Recent Industry Developments in Mercado de Computação para Usuário Final
- Maio de 2026: A Citrix apresentou o Citrix Platform Flex, um modelo de consumo baseado em personas construído em torno de créditos Flex para entrega de desktops e aplicações por meio de uma plataforma de acesso seguro de pilha completa. A atualização dá aos compradores mais controle sobre o alinhamento de custos entre diferentes personas de trabalhadores e apoia a consolidação de plataformas em vez de licenciamento separado para acesso, virtualização e gerenciamento.
- Janeiro de 2026: A Dizzion e a Expedient lançaram uma oferta de Private Cloud PC baseada em Nutanix para entregar ambientes de PC em nuvem gerenciados em infraestrutura privada. Isso amplia as opções de implantação para organizações que desejam modelos operacionais de PC em nuvem mantendo controle mais rígido sobre a residência de dados e a governança da infraestrutura.
- Novembro de 2024: A IGEL anunciou compatibilidade entre o IGEL OS e o Zscaler Cloud Browser Isolation e Privileged Remote Access para apoiar padrões de acesso seguro e sem agente para trabalho remoto e híbrido. A integração fortalece a camada de SO de thin-client e endpoint nas pilhas de EUC, reduzindo a exposição decorrente de navegação não gerenciada e melhorando o controle para fluxos de trabalho privilegiados.


Mercado de Computação para Usuário Final Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de computação para usuário final é a receita gerada por plataformas e serviços que ajudam as empresas a entregar, gerenciar, proteger e apoiar o acesso do usuário final a aplicações e desktops em diferentes dispositivos, estejam os usuários no local ou remotos.
Exclusões de escopo: excluímos vendas de hardware de endpoint de uso geral (PCs, tablets, smartphones) e terceirização de TI em sentido amplo que não esteja vinculada à entrega e gestão do espaço de trabalho do usuário final.
Visão geral da segmentação
- Por Tipo de Produto
- Soluções
- Infraestrutura de Desktop Virtual
- Gerenciamento de Dispositivos
- Comunicação Unificada
- Gestão de Ativos de Software
- Serviços
- Soluções
- Por Tamanho de Organização
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Modo de Implantação
- Local
- Nuvem
- Híbrido
- Por Setor do Usuário Final
- TI e Telecomunicações
- Serviços Bancários, Financeiros e Seguros
- Saúde
- Varejo
- Governo
- Educação
- Transporte e Logística
- Por Modelo de Entrega
- Infraestrutura de Desktop Virtual
- Desktop como Serviço
- Espaços de Trabalho em Nuvem
- Gerenciamento de Mobilidade Corporativa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Norte da África
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com o mapeamento do conjunto de demanda e dos sinais de política que impulsionam os ciclos de renovação na computação no ambiente de trabalho. Baseamo-nos em fontes públicas como orientações do NIST e da CISA dos EUA, arquivamentos da SEC dos EUA, o Bureau of Labor Statistics dos EUA, indicadores de economia digital da OCDE e estatísticas de conectividade da UIT para delinear as condições de adoção e os requisitos de segurança que as empresas referenciam em processos de aquisição.
Para fundamentar suposições sobre envios e mix de dispositivos, sem entrar no dimensionamento do mercado de dispositivos endpoint, também utilizamos imprensa de reputação reconhecida, apresentações de investidores de fornecedores e publicações de associações que descrevem programas empresariais de espaço de trabalho digital. No lado da oferta, analisamos divulgações de produtos, páginas de preços e notas do ecossistema de parceiros para entender o empacotamento típico (por usuário, por dispositivo ou por mês) e as taxas de adesão comuns.
Quando necessário, assinaturas pagas de dados financeiros e inteligência empresarial, bancos de dados de patentes e notícias e informações financeiras ajudaram a validar a exposição de receita e o momento dos principais lançamentos de produtos. As fontes mencionadas aqui são ilustrativas, e muitas outras referências públicas e pagas foram usadas para verificação cruzada e esclarecimento durante a construção.
Entrevistas e Pesquisas Primárias
O trabalho primário focou em validar o que as empresas realmente compram para espaços de trabalho digitais, e como os preços são negociados ao longo de contratos e ciclos de renovação. Conversamos com tomadores de decisão de TI, administradores de EUC, parceiros de canal e provedores de serviços gerenciados nas Américas, EMEA e APAC, de modo que os sinais de adoção, as preferências de implantação e os valores médios de contrato pudessem ser alinhados aos padrões reais de compra observados no campo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 16% | APAC: 50% |
| Nível médio: 53% | Líderes funcionais/de unidade: 26% | EMEA: 29% |
| Players menores: 18% | Gerentes: 58% | Américas: 21% |
Dimensionamento de Mercado e Previsão
O modelo central parte da construção de um conjunto de demanda top-down, no qual contagens de força de trabalho empresarial, penetração do trabalho remoto e híbrido e indicadores de maturidade do espaço de trabalho digital são usados para reconstruir o gasto endereçável em plataformas e serviços de EUC. Esse total é então distribuído usando indicadores característicos de mercado, como taxas de adoção de desktop virtual e entrega de aplicações, penetração de gerenciamento de endpoints, intensidade de segurança e conformidade em setores regulados, e padrões típicos de duração e renovação de contratos.
Os resultados são posteriormente corroborados com aproximações seletivas de baixo para cima (bottom-up), incluindo faixas amostradas de preço por usuário, assentos de usuários inferidos a partir de divulgações públicas e verificações de canal sobre estruturas de pacotes comuns. Essas entradas são então usadas para ajustar áreas que provavelmente estão sobre ou subestimadas.
Quando um fornecedor não relata a receita de EUC de forma clara, preenchemos as lacunas usando lógica de mix de produtos e divisões orientadas por entrevistas, em vez de forçar uma consolidação completa do fornecedor. Para as previsões, foi usada análise de cenários em torno de fatores-chave como o planejamento de renovação impulsionado pelo fim do suporte ao Windows 10, a adoção de desktops virtuais hospedados em nuvem e o fortalecimento da postura de segurança, e as premissas foram alinhadas às visões de especialistas sobre o momento e a elasticidade orçamentária.
Validação de Dados e Ciclo de Atualização
A validação foi conduzida por meio de múltiplas verificações, de modo que uma entrada ruidosa isolada não altere o valor final do mercado. Comparamos os resultados do modelo com sinais independentes, como a direção dos gastos de TI empresariais, tendências relatadas de crescimento de assentos e faixas de preços de contratos ouvidas em entrevistas, e depois revisamos e corrigimos os valores discrepantes.
Quando surgiram grandes variações por região ou tipo de implantação, os especialistas foram recontatados para confirmar se a diferença se devia a questões de tempo, conversão de moeda ou uma mudança real na demanda.
Antes da aprovação final, o trabalho passa por revisões de analistas em múltiplas etapas, com foco na integridade matemática, na consistência das premissas e na lógica de variação ano a ano. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes capazes de alterar a adoção ou os preços, e uma verificação final de atualização é realizada imediatamente antes da entrega, para que os clientes recebam a visão mais recente.
Tamanho do Mercado de Computação para Usuário Final da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores publicados do mercado de EUC frequentemente diferem porque os itens incluídos não são consistentes, e porque os preços são tratados de forma diferente entre assinaturas em nuvem, licenças perpétuas e contratos de serviços gerenciados. O momento também importa, já que alguns números têm como referência um ano anterior, enquanto outros assumem uma expansão mais rápida ou mais lenta dos desktops hospedados em nuvem.
A receita de dispositivos endpoint pode parecer adjacente à EUC, mas está fora do escopo da Mordor Intelligence. Isso mantém o valor de 2025 vinculado a software e serviços que habilitam e gerenciam diretamente os espaços de trabalho do usuário final. A dispersão geralmente é causada pelo fato de o gerenciamento de dispositivos ser contabilizado como gasto pleno de plataforma ou como um complemento parcial, quantos assentos são assumidos por empresa, e como a conversão de moeda é tratada entre regiões quando contratos multianuais são precificados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,17 bilhões de USD (2025) | |
| Publicação Setorial A | 13,29 bilhões de USD (2024) | Usa um ano-base diferente e mescla expectativas de crescimento de curto prazo em uma única estimativa pontual, o que pode alterar a taxa de execução implícita em comparação com um valor de 2025 e pode confundir o momento das assinaturas. |
| Consultoria Regional B | 22,50 bilhões de USD (2024) | Parece incluir gastos adjacentes mais amplos, como hardware de endpoint e serviços de TI de espaço de trabalho mais amplos, o que inflaciona os totais quando a intenção é isolar a receita de plataformas e serviços de EUC vinculada a assentos de usuários. |
A tabela mostra que a escolha do ano e a expansão do escopo são os dois maiores motivos pelos quais os números se distanciam. Ao manter o gasto ancorado em sinais identificáveis de adoção baseada em assentos, padrões de precificação de contratos e mix de implantação, a estimativa permanece mais fácil de auditar e reproduzir quando as premissas são atualizadas.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de Computação do Usuário Final em 2026?
O tamanho do mercado de instrumentação de processos é avaliado em USD 14,47 bilhões em 2026.
O que está impulsionando a transição do VDI para o Desktop como Serviço?
Está avaliado em USD 14,47 bilhões e está projetado para atingir USD 23,2 bilhões até 2031.
O que está impulsionando a transição do VDI para o Desktop como Serviço?
As organizações buscam dimensionamento elástico, custos iniciais mais baixos e segurança gerenciada pelo provedor, impulsionando o DaaS a uma CAGR de 10,12% até 2031.
Por que a Ásia-Pacífico está liderando a adoção?
As empresas da APAC registram as maiores pontuações de maturidade de local de trabalho digital, lançamentos agressivos de 5G e a adoção mais rápida de ferramentas habilitadas por IA.
Como o fim do suporte ao Windows 10 afetará os gastos?
O prazo de outubro de 2025 força a renovação de hardware e acelera as migrações para desktops em nuvem que suportam o Windows 11 sem novos PCs.
Qual vertical do setor está crescendo mais rapidamente?
Saúde, expandindo a uma CAGR de 9,97% à medida que os hospitais implantam desktops virtuais para proteger os dados dos pacientes e aumentar a mobilidade dos clínicos.
Qual é o papel da IA nas plataformas modernas de EUC?
Os copilotos de IA economizam cerca de 10 horas por funcionário mensalmente, enquanto a inferência no dispositivo preserva a soberania de dados e reduz os custos de nuvem.
Página atualizada pela última vez em:



