
Tamanho e Participação do Mercado de Grandes Eletrodomésticos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 434.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 523.44 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
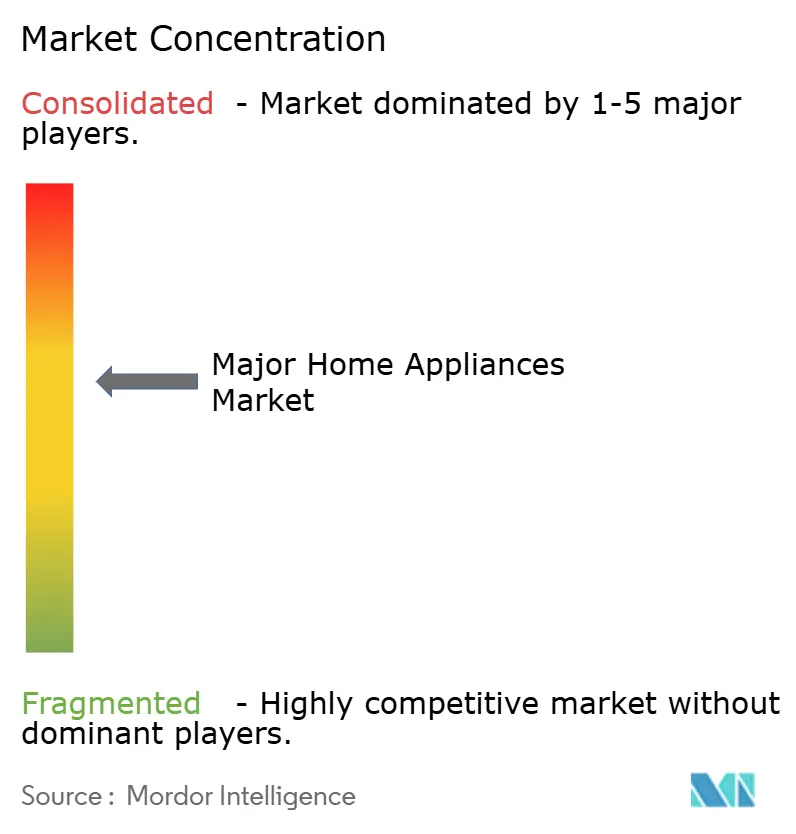
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Grandes Eletrodomésticos pela Mordor Intelligence
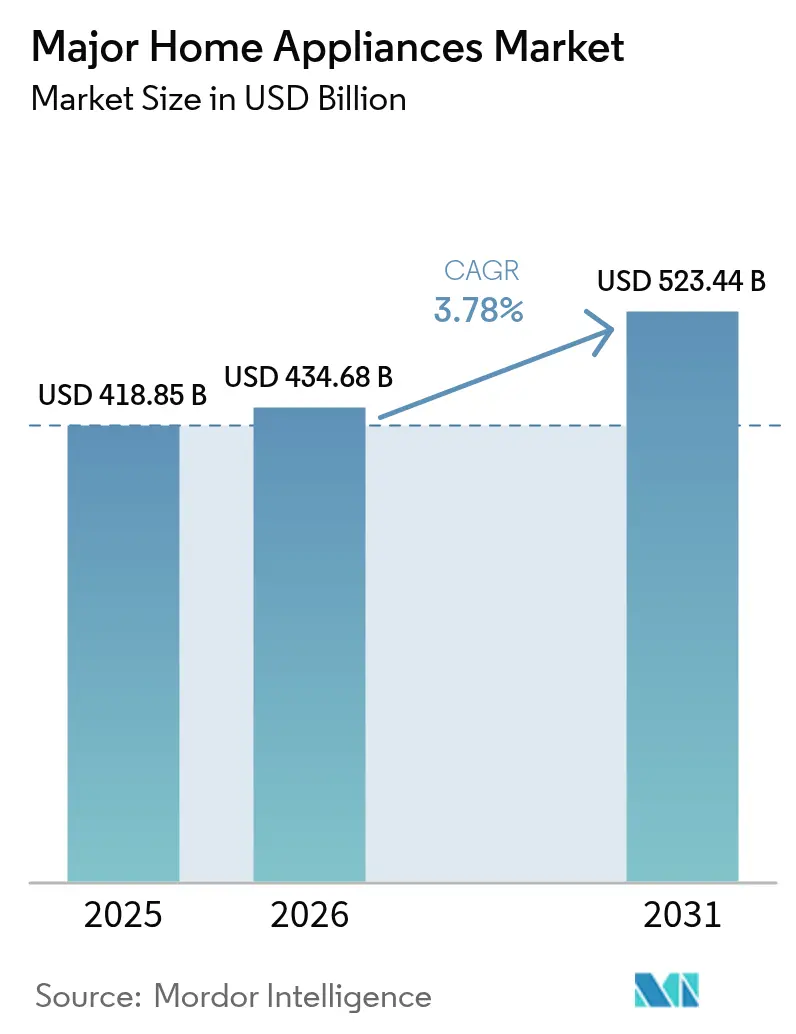
O Mercado de Grandes Eletrodomésticos foi avaliado em USD 418,85 bilhões em 2025 e estima-se que cresça de USD 434,68 bilhões em 2026 para atingir USD 523,44 bilhões até 2031, a um CAGR de 3,78% durante o período de previsão (2026-2031).
A aceleração nas conclusões de construções residenciais urbanas, as regras mais rígidas de eficiência energética e a demanda em rápido crescimento por produtos digitalmente conectados sustentam essa expansão constante do mercado de grandes eletrodomésticos. Os ventos regulatórios favoráveis na América do Norte e na União Europeia estão encurtando os ciclos de substituição, enquanto a escala de fabricação da Ásia-Pacífico assegura liderança em custos e impulso nas exportações. Em paralelo, as economias emergentes do Oriente Médio e África estão registrando os ganhos mais rápidos, à medida que a renda disponível crescente viabiliza as primeiras compras de refrigeradores, máquinas de lavar e condicionadores de ar. A intensidade competitiva está aumentando porque as marcas chinesas utilizam precificação agressiva, inovação acelerada e expansão de suas redes logísticas para desafiar os concorrentes ocidentais estabelecidos.
Principais Conclusões do Relatório
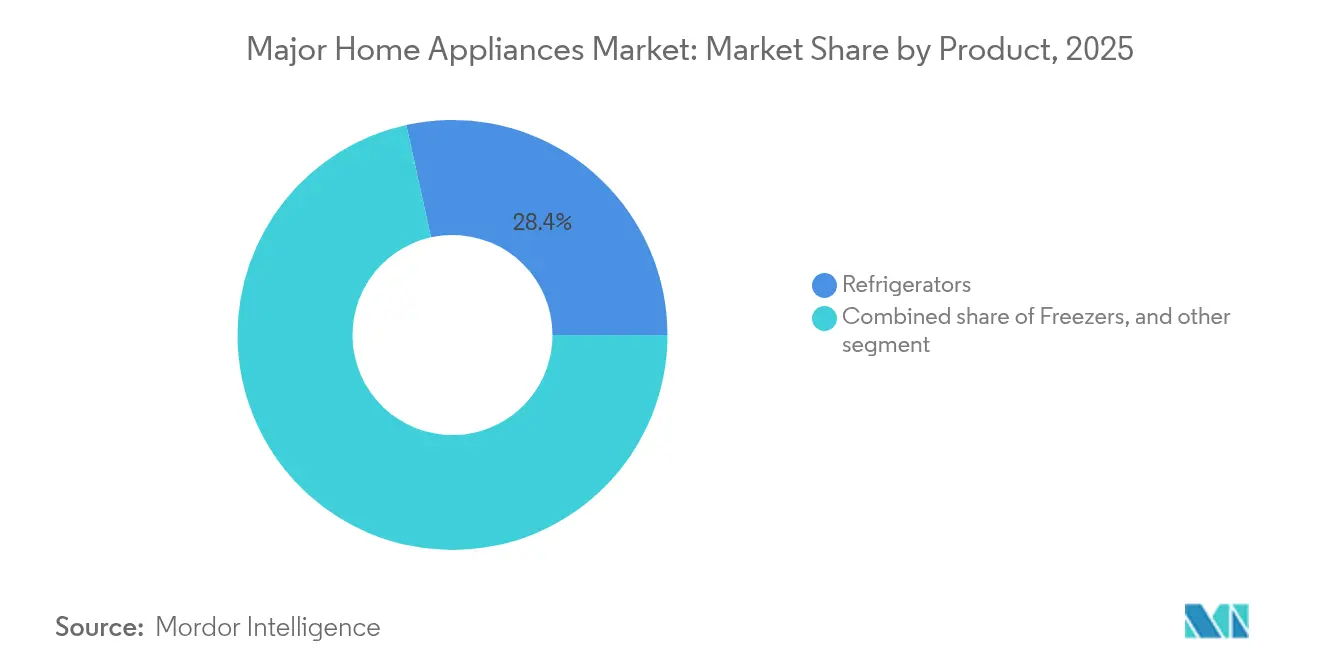
- Por produto, os refrigeradores lideraram com 28,45% da participação de mercado de grandes eletrodomésticos em 2025, enquanto as lava-louças devem expandir a um CAGR de 5,22% até 2031.
- Por canal de distribuição, as lojas multimarcas capturaram 40,93% do tamanho do mercado de grandes eletrodomésticos em 2025, ao passo que as vendas online devem crescer a um CAGR de 5,76% até 2031.
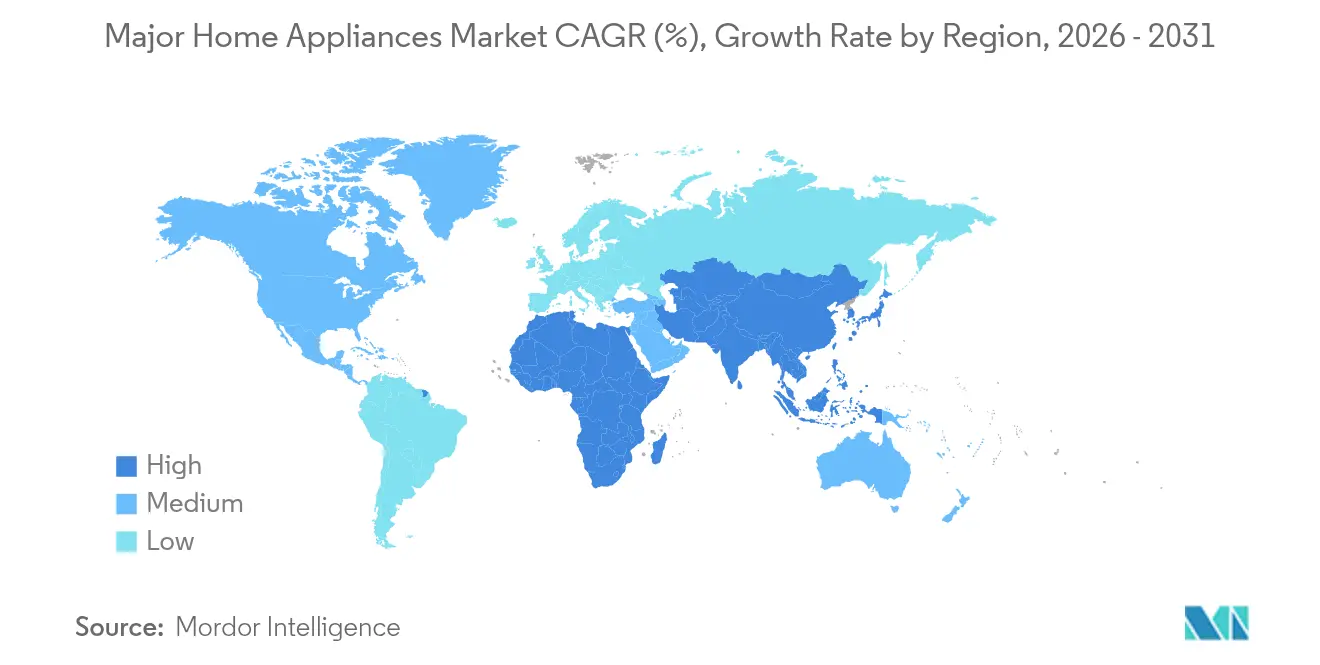
- Por geografia, a Ásia-Pacífico respondeu por uma expressiva participação de 46,88% no mercado de grandes eletrodomésticos em 2025, e o Oriente Médio e África avança a um CAGR de 5,38% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conclusões de moradias impulsionadas pela rápida urbanização | +0.8% | Global, concentrado na Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Demanda digitalmente conectada por produtos "prontos para casa inteligente" | +1.2% | América do Norte e UE, expandindo para a APAC | Curto prazo (≤ 2 anos) |
| Normas de eficiência energética impulsionam atualizações | +0.9% | Global, liderado pela América do Norte e UE | Longo prazo (≥ 4 anos) |
| Modelos de moradia com aluguel prioritário no Nível 1 da Ásia | +0.4% | China, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Créditos de reciclagem da UE para trocas | +0.3% | Estados membros da União Europeia | Longo prazo (≥ 4 anos) |
| Funcionalidades de higiene voltadas para a saúde | +0.5% | Global, com adoção antecipada na América do Norte e APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Conclusões de Moradias Impulsionadas pela Rápida Urbanização
A construção urbana em larga escala mantém o mercado de grandes eletrodomésticos em um sólido caminho de crescimento. Os incentivos governamentais elevaram os volumes de varejo de refrigeradores na China em 5,4% até novembro de 2024, confirmando a estreita ligação entre novos apartamentos e compras de múltiplos eletrodomésticos [1]Associação Chinesa de Eletrodomésticos, "Três Desafios Enfrentados pela Indústria de Refrigeradores da China em 2025," cheaa.org. As novas residências normalmente requerem um conjunto completo de cozinha e lavanderia, multiplicando a demanda muito além dos números de unidades habitacionais apresentados. A joint venture da Sharp Corporation com a Elaraby Group para montar 500.000 refrigeradores anualmente no Egito até 2027 ressalta como os fabricantes localizam a produção próxima às cidades de crescimento acelerado para reduzir os custos de frete e atender aos compradores regionais. Padrões semelhantes são visíveis nos Estados Unidos, onde a fraqueza nas vendas de residências existentes contrasta com um aumento de 4% nas transações de novas residências, direcionando a demanda por eletrodomésticos para pacotes completos de equipamento que favorecem modelos de alta eficiência. À medida que as concessionárias de energia em megacidades emergentes elevam as tarifas, os consumidores selecionam cada vez mais refrigeradores e condicionadores de ar com classificação energética, fortalecendo o ciclo de substituição e primeira compra do mercado de grandes eletrodomésticos.
Pico de Demanda Digitalmente Conectada por Produtos "Prontos para Casa Inteligente"
O apetite por bens de linha branca em rede está migrando dos adotantes iniciais para os compradores do mercado de massa no mercado de grandes eletrodomésticos. O acordo da LG Electronics Inc. com a Microsoft em janeiro de 2025 para integrar a IA Copilot em eletrodomésticos sinaliza uma mudança do valor centrado em hardware para o centrado em software. O Samsung Bespoke AI Laundry Combo, lançado na Índia a INR 319.000 (USD 3.843), oferece seleção automatizada de ciclos e diagnósticos remotos, comprovando que os recursos avançados estão evoluindo de luxo para expectativas básicas. A GE Appliances estende essa lógica ao incorporar planejamento de receitas e pedidos de supermercado em seu ecossistema de aplicativo SmartHQ. Pacotes integrados de gestão de energia, como o EcoBalance da GE, codesenvolvido com a ABB, apagam ainda mais os limites entre eletrodomésticos e a infraestrutura residencial. As fortes vendas do primeiro trimestre de 2025 da linha de purificação de água conectada da Haier Smart Home Co., Ltd.—com alta de 264% em relação ao ano anterior—confirmam a disposição dos consumidores em pagar pela conveniência digital integrada.
Normas de Eficiência Energética Impulsionando os Ciclos de Atualização
As novas regulamentações estão acelerando a onda de atualização no mercado de grandes eletrodomésticos. As novas normas do Departamento de Energia dos EUA para produtos de cocção, com vigência a partir de 2028, proíbem modelos de alto consumo e prometem USD 1,6 bilhão em economias para os lares ao longo de 30 anos [2]Departamento de Energia dos EUA, "DOE Finaliza Normas de Eficiência com Redução de Custos para Novos Produtos de Cocção," energy.gov. As normas do Canadá de abril de 2025 adicionam marcas de verificação mais rigorosas para HVAC, obrigando os produtores a reformular ou retirar as SKUs legadas. O Regulamento de Ecodesign da Europa amplia o escopo para durabilidade, reparabilidade e reciclabilidade, tornando as unidades duradouras com peças substituíveis uma nova norma. Os eletrodomésticos que atendem aos critérios ENERGY STAR Mais Eficiente 2025 acessam faixas de preços premium enquanto oferecem economias mensuráveis de utilidade. As normas do Estado de Nova York estão programadas para economizar USD 264 milhões por ano para os consumidores até 2035, demonstrando como as ações sub-federais podem moldar os roteiros dos OEMs [3]A adoção crescente de casas inteligentes impulsiona o CAGR em aproximadamente 1,2 ponto percentual..
Modelos de Moradia com Aluguel Prioritário nas Cidades de Nível 1 da Ásia
Os altos preços dos imóveis em Pequim, Tóquio e Seul estimulam a demanda por aluguel, o que, por sua vez, remodela o consumo no mercado de grandes eletrodomésticos. Os inquilinos com contratos de curto prazo preferem eletrodomésticos compactos, inteligentes e com classificação energética que podem ser relocados ou incluídos em unidades mobiliadas. Os fabricantes adaptam refrigeradores compactos e lavadoras-secadoras com diagnósticos via aplicativo para minimizar as visitas de manutenção dos proprietários. Surgem modelos de assinatura que permitem aos proprietários atualizar os eletrodomésticos a cada três a cinco anos, alinhando-se com a rápida renovação tecnológica e as normas de energia mais rigorosas. As marcas que integram sensores IoT obtêm dados de uso, permitindo a cobrança por uso ou serviço preventivo, diversificando assim a receita além das vendas únicas de hardware.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflação persistente dos custos logísticos | −1.1% | Global, aguda em mercados dependentes de importações | Curto prazo (≤ 2 anos) |
| Volatilidade no fornecimento de semicondutores pós-2025 | −0.7% | Global, mais intensa nas categorias de eletrodomésticos inteligentes | Médio prazo (2-4 anos) |
| Formação mais lenta de hipotecas na Europa | −0.4% | UE, notadamente Alemanha, França, Itália | Médio prazo (2-4 anos) |
| Baixa propensão à troca nos segmentos da LATAM sensíveis a preços | −0.3% | Brasil, Argentina, México | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação Persistente dos Custos Logísticos em Bens Volumosos
As tarifas de frete para contêineres saindo da China mais que dobraram entre outubro de 2023 e junho de 2024, elevando os custos de importação em todo o mercado de grandes eletrodomésticos [4]A adoção crescente de casas inteligentes impulsiona o CAGR em aproximadamente 1,2 ponto percentual.. Os grandes eletrodomésticos sofrem cobranças adicionais porque a precificação por peso dimensional limita a otimização do carregamento dos contêineres. Os fabricantes avaliam se devem absorver o aumento do frete marítimo ou repassá-lo aos consumidores que já enfrentam a inflação. Os canais online sentem o impacto quando as equipes especializadas de última milha com dupla tripulação de entrega se tornam escassas e caras. Os pequenos estados insulares, fortemente dependentes do comércio marítimo, enfrentam saltos desproporcionais nos preços de prateleira que podem frear a aquisição de eletrodomésticos pela primeira vez. A elasticidade de demanda resultante arrisca um ciclo vicioso de menores volumes de embarque e fretes unitários ainda mais elevados.
Volatilidade no Fornecimento de Semicondutores Pós-2025
O fechamento das minas de quartzo de Spruce Pine em setembro de 2024 ilustra a fragilidade dos semicondutores, uma vez que o local fornece praticamente todo o quartzo de altíssima pureza para a fabricação de chips. Os fabricantes de eletrodomésticos responderam realocando os chips escassos para as placas de controle essenciais, deixando de lado os módulos avançados de conectividade. Os atrasos de produção acumulam estoques de modelos mais antigos não inteligentes, diluindo parcialmente a mudança para o segmento premium no mercado de grandes eletrodomésticos. A concentração geográfica da produção de chips no Leste Asiático amplifica o risco geopolítico, levando os OEMs a diversificar fornecedores ou investir no design interno de microcontroladores. Tais iniciativas exigem capital de longo prazo, limitando assim a penetração de recursos inteligentes no curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Os Refrigeradores Mantêm a Primazia enquanto as Lava-Louças AceleramAs geladeiras dominaram o valor de 2025 com uma fatia de 28,45% da participação de mercado de grandes eletrodomésticos, impulsionadas por seu status de itens essenciais nos lares e pela contínua inovação em compressores inverter, formatos de múltiplas portas e diagnósticos IoT integrados. O tamanho do mercado de grandes eletrodomésticos para aparelhos de refrigeração está projetado para se expandir de forma constante à medida que os fabricantes lançam dispositivos de capacidade variável que atendem aos novos selos de eficiência energética. Os exportadores chineses embarcaram 4,48 bilhões de unidades em 2024, destacando a vantagem de escala que sustenta a competitividade de preços global. Em contraste, as lava-louças estão previstas para o CAGR mais rápido, de 5,22%, à medida que os moradores urbanos na Europa, na América do Norte e, cada vez mais, na Ásia buscam economia de tempo e garantia de higiene. O aumento das regulamentações sobre escassez de água também posiciona as lava-louças modernas como alternativas eficientes em recursos em relação à limpeza manual.
Os subsegmentos premium de geladeiras com zonas de temperatura adaptativas, sistemas de purificação de ar e controle por voz comandam margens mais elevadas. As tecnologias de notificação inteligente alertam sobre eventos de porta deixada aberta, reduzindo o desperdício de alimentos e aumentando a conveniência do usuário. As lava-louças de luxo adicionam sanitização a vapor e personalização de ciclos por aplicativo, atraindo lares preocupados com a saúde. Máquinas de lavar e ar-condicionados formam um nível intermediário estável; ambos se beneficiam de motores inverter e refrigerantes de baixo Potencial de Aquecimento Global alinhados com a política climática global. Fornos, incluindo híbridos de micro-ondas e convecção, apresentam crescimento equilibrado, porém mais lento, embora as normas iminentes dos EUA impulsionem a categoria em direção a substituições de alta eficiência. O grupo "outros" — aquecedores de água, trituradores de resíduos e hubs domésticos integrados — oferece oportunidades de nicho vinculadas a códigos de construção regionais e mudanças de estilo de vida.


Por Canal de Distribuição:
Lojas Multimarcas Ancoram as Vendas enquanto o Online Cresce VertiginosamenteAs lojas multimarcas mantiveram 40,93% de participação em valor em 2025, utilizando amplos sortimentos e atendimento imediato para ancorar o mercado de grandes eletrodomésticos. As demonstrações em showroom e as promoções na loja influenciam as decisões de compra de alto valor onde o toque e a experiência física continuam sendo fundamentais. Os varejistas complementam cada vez mais os corredores físicos com serviços de clique e retire para proteger o tráfego contra os concorrentes de e-commerce puro. As lojas exclusivas de marca cultivam a fidelidade por meio de experiências selecionadas e pacotes de serviço verticalmente integrados, embora lacunas de cobertura geográfica restrinjam seu alcance nas zonas rurais.
Os volumes de e-commerce estão prontos para um CAGR de 5,76% até 2031, à medida que as melhores capacidades de última milha reduzem os pontos de fricção históricos no mercado de grandes eletrodomésticos. Transportadoras especializadas implantam carrinhos de subida de escadas e equipes de dupla tripulação, elevando a confiabilidade da entrega. Os configuradores de realidade aumentada nos sites dos varejistas ajudam os compradores a visualizar produtos em cozinhas e lavanderias, aumentando a confiança nas compras online. Os clubes de atacado e as micromarcas diretas ao consumidor capturam compradores em busca de descontos ou preferências de nicho, complementando o mosaico de distribuição. Os modelos omnicanal que fundem a descoberta digital com a instalação física estão emergindo como o caminho padrão para a maioria dos fabricantes de eletrodomésticos.
Análise Geográfica
Mercado de Grandes Eletrodomésticos da Ásia-Pacífico
A Ásia-Pacífico lidera o mercado de grandes eletrodomésticos com uma participação de valor de 46,88% em 2025, graças à enorme demanda doméstica e a polos de fabricação sem paralelo. A China continua sendo o principal motor de produção, embora a Índia e o Vietnã atraiam novas fábricas à medida que as marcas diversificam seus riscos. A urbanização e o crescimento da renda da classe média sustentam a atualização de refrigeradores e máquinas de lavar, enquanto os programas governamentais de etiquetagem energética incentivam a premiumização. A Coreia do Sul e o Japão impulsionam a inovação em casas inteligentes, desenvolvendo plataformas de software posteriormente implementadas em todo o Sudeste Asiático.
Mercado de Grandes Eletrodomésticos da América do Norte
A América do Norte mantém uma base de alto valor considerável, caracterizada por ciclos frequentes de substituição e adoção antecipada de conectividade. Os mandatos de eficiência energética catalisam atualizações, e os consumidores demonstram disposição para pagar por designs personalizados e serviços integrados de gestão de energia. No entanto, a inflação persistente e as taxas de juros mais elevadas moderam o crescimento em volume. Os Estados Unidos também abrigam centros de pesquisa para integração de inteligência artificial, influenciando os roteiros globais de produtos no mercado de grandes eletrodomésticos.
Mercado de Grandes Eletrodomésticos da EMEA e da América do Sul
A Europa apresenta padrões divergentes: as economias maduras da Europa Ocidental dependem de uma demanda estável de substituição, enquanto a Europa Central e Oriental registra ganhos unitários acima da média provenientes de primeiras compras. A região está na vanguarda da regulamentação de economia circular, pressionando os fabricantes a desenvolver modelos de fácil reparo e recicláveis. O Oriente Médio e a África destacam-se como a região de crescimento mais rápido, com um CAGR de 5,38% até 2031, sustentado por investimentos em infraestrutura no Golfo e pela aceleração da eletrificação na África Subsaariana. Os rápidos projetos habitacionais nos Emirados Árabes Unidos e na Arábia Saudita se traduzem em vendas de eletrodomésticos em pacote para novos apartamentos. A América do Sul oferece perspectivas mistas: o Brasil apresenta escala considerável, mas enfrenta restrições de crédito ao consumidor, enquanto a Colômbia e o Peru atraem produção greenfield voltada à redução tarifária. Em conjunto, a geografia continua a moldar o mix de produtos, o posicionamento de preços e as escolhas de entrada no mercado dentro do mercado de grandes eletrodomésticos.

Panorama regulatório
Nos Estados Unidos, o Department of Energy atualizou as disposições de certificação, rotulagem e fiscalização para produtos de consumo em 2024, com a conformidade inicial de certificação para muitos produtos a partir de 7 de maio de 2025, restringindo o perímetro de conformidade para fabricantes que vendem para o mercado nacional. O DOE também emitiu normas atualizadas em 2024 para secadoras de roupas de consumo e produtos de cozinha convencionais, com datas de conformidade em 2028, ancorando cronogramas de redesenho e qualificação de vários anos para plataformas de lavanderia e cozinha. Na Europa, o Ecodesign for Sustainable Products Regulation (ESPR) entrou em vigor em 19 de julho de 2024, expandindo o foco para durabilidade e ferramentas de circularidade, como o Digital Product Passport, e novos requisitos de preparação pós-venda. A Comissão Europeia divulgou o primeiro Plano de Trabalho de ESPR e Rotulagem Energética para 2025-2030 em abril de 2025, sinalizando um pipeline estruturado de atualizações que abrange lava-louças, máquinas de lavar roupa e outros eletrodomésticos de lavanderia, enquanto o período de transição para categorias legadas se estende até 31 de dezembro de 2026. Nos Estados Unidos, a metodologia de definição de normas continua sendo uma questão política em aberto, como visto nas propostas do DOE em torno de aquisições e elaboração de normas em 2026 e em atividades legislativas como o H.R. 4626, que debate considerações de custo e disponibilidade em normas futuras.
Análise da cadeia de valor
A cadeia de valor de grandes eletrodomésticos vai desde materiais upstream, como aço, plásticos, compressores e motores, refrigerantes, sensores e placas de controle, passando pela engenharia e fabricação de produtos midstream por OEMs e ODMs globais, até a distribuição e os serviços de ciclo de vida downstream. Grandes marcas coordenam redes de fornecedores em múltiplos níveis para conformação de metais, eletrônicos, isolamento e pilhas de software, com módulos de semicondutores e conectividade se tornando mais relevantes para refrigeradores, lavanderia e plataformas de cozinha preparados para conectividade inteligente. A logística e a conformidade estão embutidas em toda a cadeia, pois os eletrodomésticos são volumosos, exigem instalação intensiva e estão sujeitos a requisitos de rotulagem energética, certificação e garantia que variam por região. No downstream, as vendas se concentram em varejo multimarcas e canais online em crescimento, mas as redes de entrega, instalação e reparo determinam a experiência do cliente e o custo total de propriedade, tornando instaladores, parceiros de serviço autorizados e distribuidores de peças complementos estratégicos à diferenciação de produtos.
Cenário Competitivo
A concorrência é moderada, mas se intensifica à medida que os desafiantes chineses corroem os pontos de preço e comprimem as margens em todo o mercado de grandes eletrodomésticos. A concentração de mercado em refrigeração e lavanderia permanece mais alta do que nos nichos emergentes de eletrodomésticos inteligentes, onde as capacidades de software criam uma longa cauda de entrantes. A GE Appliances pivota em direção a soluções de ecossistema de energia, agrupando cooktops e aquecedores de água com painéis inteligentes que ajudam os lares a otimizar o consumo. A linha Bespoke da Samsung Electronics Co., Ltd. enfatiza painéis personalizados e programação por IA para se diferenciar além das especificações de hardware. A LG Electronics Inc. faz parceria com a Microsoft para adicionar IA generativa, convertendo os eletrodomésticos em assistentes domésticos interativos e traçando uma rota alternativa para a fidelização.
A Haier Smart Home Co., Ltd. aproveita aquisições no exterior e fabricação localizada—respondendo agora por mais de 50% de sua receita de USD 55,9 bilhões—para atender rapidamente aos padrões regionais [HAIER.COM]. A Midea Group e a Hisense Group ampliam a cooperação em IA, fabricação avançada e logística inteligente, buscando eficiências de custo e resiliência da cadeia de suprimentos. A Whirlpool Corporation defende sua participação na América do Sul por meio de produtos adaptados e marketing renovado, apesar da cautela em relação às perspectivas de resultados de 2025. A joint venture da Sharp Corporation no Egito exemplifica como as marcas asiáticas não chinesas investem em produção de proximidade para a África e o Oriente Médio. De forma geral, os fornecedores correm para garantir alocações de semicondutores, investir em designs reparáveis e cultivar ecossistemas de software—todas capacidades pré-requisitas para prosperar no mercado de grandes eletrodomésticos em evolução.
Líderes da Indústria de Grandes Eletrodomésticos
Haier Smart Home Co., Ltd.
Whirlpool Corporation
LG Electronics Inc.
Samsung Electronics Co., Ltd.
Electrolux AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Grandes Eletrodomésticos
- Arçelik A.Ş.
- Bosch-Siemens Hausgeräte GmbH (BSH)
- Electrolux AB
- Fisher & Paykel Appliances Ltd.
- Glen Dimplex Group
- Godrej & Boyce Mfg. Co. Ltd.
- Gree Electric Appliances Inc.
- Haier Smart Home Co., Ltd.
- Hisense Group
- Hitachi Global Life Solutions, Inc.
- LG Electronics Inc.
- Midea Group
- Panasonic Corporation
- Robert Bosch GmbH
- Samsung Electronics Co., Ltd.
- Sharp Corporation
- SMEG S.p.A.
- Sub-Zero Group, Inc.
- TCL Technology
- Whirlpool Corporation

Oportunidades de mercado e perspectivas futuras
Eletrodomésticos inteligentes habilitados por IA e plataformas domésticas interoperáveis criam espaço em branco em conjuntos de recursos premium, agregação de serviços e parcerias que incorporam eletrodomésticos à infraestrutura residencial. A AWE 2026, em Shanghai, apresentou conceitos e roteiros de próxima geração de eletrodomésticos com IA, enfatizando ecossistemas sempre conectados, diagnósticos remotos e modos de gestão de energia alinhados com regras de eficiência mais rígidas nos principais mercados. A localização regional da manufatura e operações vinculadas à sustentabilidade também definem áreas de oportunidade de curto prazo, com atividade de investimento no Oriente Médio e África visível em 2026, incluindo o investimento de 480 milhões de USD do Elaraby Group em New Quesna City, Egito, para expandir a capacidade de produção e o conteúdo local em categorias selecionadas. Nas operações, iniciativas como a expansão da instalação solar da Coway em 2026 destacam a descarbonização e a gestão de custos de energia dentro das plantas de manufatura, complementando movimentos do lado do produto, como secagem por bomba de calor e motores inversores, para atender aos requisitos evolutivos de energia e circularidade.
Recent Industry Developments in Mercado de Grandes Eletrodomésticos
- Julho de 2026: a LG Electronics assinou um memorando de entendimento com a GS E&C para integrar o hub doméstico de IA ThinQ ON da LG com a plataforma de apartamentos Xi. A medida vincula os grandes eletrodomésticos de forma mais estreita aos ecossistemas residenciais de novas construções, apoiando a inclusão padrão de eletrodomésticos conectados e acelerando a diferenciação liderada por software por meio de lançamentos conduzidos por desenvolvedoras.
- Maio de 2026: a Samsung Electronics anunciou o Bespoke AI Laundry Combo 2026, adicionando ciclos de IA atualizados e desempenho mais rápido de lavagem a secagem em um formato tudo-em-um. Isso reforça a mudança do mercado em direção à automação assistida por IA na lavanderia, ao mesmo tempo em que vincula o valor do produto à conectividade SmartThings e a recursos de gestão de energia.
- Abril de 2026: a Haier Smart Home apresentou sua Seeker Series na AWE 2026, posicionando-a como um ecossistema avançado de eletrodomésticos conectados que integra IA, robótica e conectividade.


Mercado de Grandes Eletrodomésticos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita obtida com a venda de grandes eletrodomésticos utilizados em residências, contabilizada no ponto de venda por fabricantes e fornecedores de marcas nas principais regiões e canais.
Exclusões de escopo: Excluímos pequenos eletrodomésticos, peças de reposição vendidas separadamente e receita puramente de serviços que não esteja vinculada à venda de um eletrodoméstico.
Visão Geral da Segmentação
- Por Produto
- Refrigeradores
- Freezers
- Máquinas de Lavar
- Lava-Louças
- Fornos (Incl. Combinados e Micro-ondas)
- Condicionadores de Ar
- Outros Grandes Eletrodomésticos
- Por Canal de Distribuição
- Lojas Multimarcas
- Lojas Exclusivas de Marca
- Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Canadá
- Estados Unidos
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã, Filipinas)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado e para construir as premissas iniciais de demanda e precificação para as categorias de grandes eletrodomésticos. Revisamos estatísticas públicas e séries de referência, como os fluxos comerciais do UN Comtrade, indicadores macroeconômicos do Banco Mundial, contexto de eficiência e eletrificação da Agência Internacional de Energia, e institutos nacionais de estatística que publicam indicadores de habitação, formação de domicílios e bens duráveis.
Para conectar o valor de mercado com sinais de volume do mundo real, também utilizamos relatórios anuais e apresentações para investidores de fabricantes, divulgações alfandegárias e portuárias quando disponíveis, e cobertura de imprensa de renome sobre precificação e promoções. Em alguns casos, assinaturas pagas de dados financeiros corporativos e inteligência de notícias foram utilizadas para padronizar as divisões de receita e verificar as práticas de conversão de moeda corporativa. As fontes documentais mencionadas acima são ilustrativas, e muitas outras referências também foram utilizadas para coletar dados, validar premissas e esclarecer lacunas.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as definições de categoria, o mix de canais e os movimentos de preços que não são totalmente visíveis nos dados públicos. Conversamos com fabricantes, distribuidores, varejistas de grande formato e participantes do ecossistema de reparos na APAC, EMEA e nas Américas. As discussões foram utilizadas para confirmar premissas sobre ciclos de substituição, premiumização e taxas de adoção de funcionalidades inteligentes.
Os dados dos respondentes foram então utilizados para corrigir variações irrealistas em unidades, preços médios de venda e participações regionais antes que os totais finais do mercado fossem consolidados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 13% | APAC: 45% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 30% | EMEA: 30% |
| Empresas de menor porte: 15% | Gerentes: 57% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O mercado é dimensionado por meio de uma construção de cima para baixo que parte de pools de demanda em nível de país, onde a base de domicílios, as novas conclusões de habitações e as taxas de substituição são utilizadas para reconstruir a demanda anual de unidades por tipos de grandes eletrodomésticos. Esses pools de unidades são então convertidos em valor utilizando preços médios de venda que refletem as mudanças de mix entre modelos de entrada, intermediários e premium, antes de os resultados serem agregados aos totais regionais e globais.
Para manter os totais fundamentados, corroboramos os resultados com verificações seletivas de baixo para cima, como consolidações de receita de fornecedores amostrados, verificações de canal sobre o timing de venda ao distribuidor versus venda ao consumidor final, e verificações de sanidade de unidade para valor para categorias de alto volume, como geladeiras, máquinas de lavar e ar-condicionados. Os principais insumos do modelo incluem formação de domicílios e urbanização, penetração de ar-condicionado e grandes eletrodomésticos de cocção, duração do ciclo de substituição, direção da política de eficiência energética, mudanças na participação de canais entre offline e online, e progressão realizada do preço médio de venda após os ciclos promocionais. Para a previsão, a análise de cenários é aplicada em torno da atividade habitacional e dos gastos discricionários, e o caminho escolhido é então alinhado com o consenso de especialistas sobre a demanda de substituição e a premiumização do mix.
Validação de Dados e Ciclo de Atualização
A validação é realizada por meio de um conjunto de verificações cruzadas que comparam o valor modelado com sinais independentes, como intensidade do comércio, direção dos embarques por categoria e indicadores macroeconômicos de acessibilidade, seguidas de revisão direcionada onde as diferenças são muito amplas. Quando anomalias surgem no nível de país ou categoria, as premissas são revisadas novamente, e os respondentes podem ser recontactados para confirmar se um evento pontual, uma mudança no estoque do canal ou uma distorção de preços explica o movimento.
Antes da aprovação final, o modelo completo é revisado em múltiplas rodadas de análise para que as definições, as conversões de moeda e o alinhamento de anos permaneçam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes. Após isso, uma revisão final pré-entrega é concluída para garantir que os clientes recebam a visão mais atualizada.
Tamanho do Mercado Global de Grandes Eletrodomésticos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para grandes eletrodomésticos podem variar mesmo para o mesmo ano, pois cada publicador define o escopo de forma ligeiramente diferente e aplica sua própria combinação de premissas de unidade, preço e moeda.
A tabela mostra uma ampla variação para 2025, e no modelo da Mordor Intelligence o valor inclui categorias principais como ar-condicionados, além de geladeiras, máquinas de lavar, lava-louças, fornos e outros grandes eletrodomésticos. Os totais podem variar quando outra estimativa se concentra em um conjunto mais restrito de grupos de linha branca ou utiliza um timing de preço diferente para o ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 418,85 bilhões de USD (2025) | |
| Publicador de Dados do Setor A | 298,00 bilhões de USD (2025) | Frequentemente apresentado como grandes eletrodomésticos focados nos grupos principais de linha branca e cocção, o que pode excluir ar-condicionados e outras grandes categorias que elevam materialmente o valor total, e pode aplicar um tratamento diferente para entrega ou instalação incluída no preço. |
| Consultoria Global B | 410,22 bilhões de USD (2025) | Pode utilizar um mapeamento de produto e canal que difere por região, por exemplo, como os modelos exclusivamente online e os prêmios de funcionalidades inteligentes são refletidos nos preços médios de venda, o que desloca o valor de 2025 mesmo quando o conjunto amplo de eletrodomésticos parece semelhante no papel. |
Analisando as três linhas, a maior parte da diferença é explicada pelo que é contabilizado como categoria de grande eletrodoméstico, além de como os preços médios de venda são alinhados ao ano calendário entre as regiões. Quando as premissas são vinculadas a sinais de demanda observáveis e, em seguida, verificadas novamente com o feedback de fornecedores e canais, o número final torna-se mais fácil de replicar e testar sob diferentes cenários.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de grandes eletrodomésticos?
Está avaliado em USD 434,68 bilhões em 2026.
Qual será a velocidade de crescimento das vendas de grandes eletrodomésticos até 2031?
Projeta-se que a receita atinja USD 523,44 bilhões até 2031, refletindo um CAGR de 3,78%.
Qual produto captura a maior participação?
Os refrigeradores detêm 28,45% do valor global de 2025.
Qual canal cresce mais rapidamente para as vendas de eletrodomésticos?
As plataformas online devem expandir a um CAGR de 5,76% até 2031.
Qual região cresce mais rapidamente após 2026?
O Oriente Médio e África avança a um CAGR de 5,38%.
Qual fator mais contribui para a demanda futura?
A adoção crescente de casas inteligentes impulsiona o CAGR em aproximadamente 1,2 ponto percentual.
Página atualizada pela última vez em:


