
Tamanho e Participação do Mercado de Máquinas de Perfuração
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 8.82 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.44 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.34 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
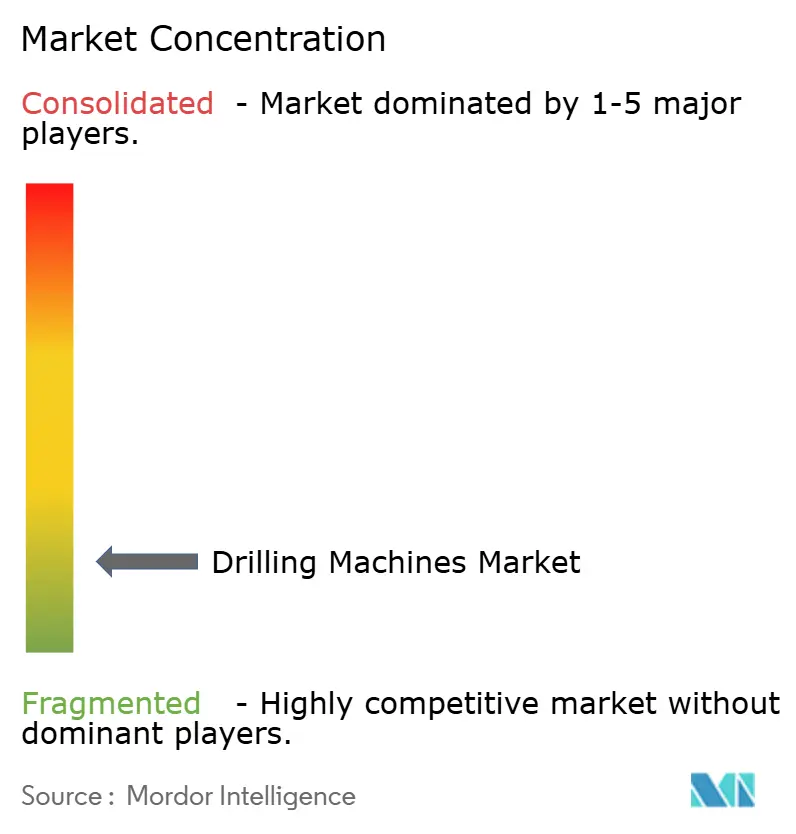
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Máquinas de Perfuração por Mordor Intelligence
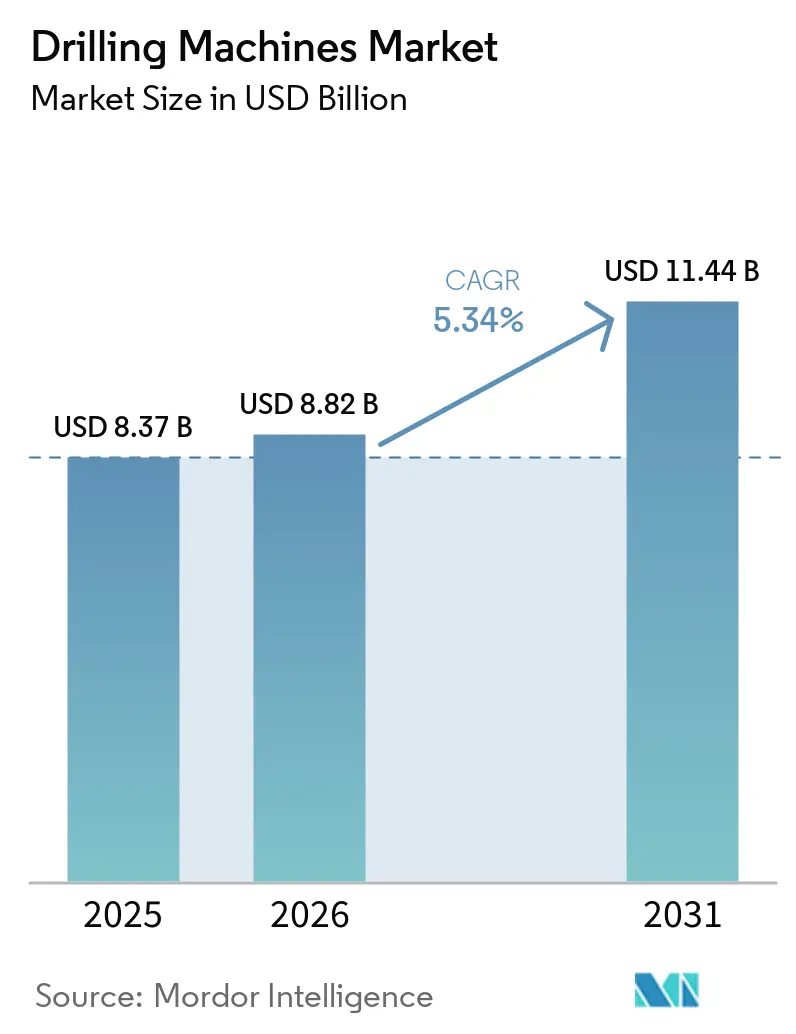
O tamanho do Mercado de Máquinas de Perfuração foi avaliado em USD 8,37 mil milhões em 2025 e estima-se que cresça de USD 8,82 mil milhões em 2026 para atingir USD 11,44 mil milhões até 2031, a um CAGR de 5,34% durante o período de previsão (2026-2031). O crescimento está associado a requisitos de alta precisão e múltiplos fusos em linhas de montagem de baterias para veículos elétricos, à recuperação da produção aeroespacial comercial e à expansão da capacidade de componentes para turbinas eólicas. A automação contínua, o uso mais amplo de materiais leves e a procura por formatos de furo profundo e radial de grande porte mantêm as despesas de capital no caminho certo, mesmo com a persistência da volatilidade das matérias-primas. Os crescentes investimentos por parte de produtores de baterias, fornecedores de caixas de engrenagens e estaleiros sustentam os atrasos nos equipamentos, apesar da hesitação de curto prazo nas aquisições em aplicações de petróleo e gás. Os principais fornecedores estão a ampliar os serviços de modernização e as plataformas digitais para compensar a escassez de operadores qualificados e diferenciar-se em concursos tecnicamente exigentes.
Principais Conclusões do Relatório
Por tipo de produto, as máquinas de perfuração radial lideraram com uma participação de receita de 32,45% em 2025, enquanto a perfuração de furo profundo/BTA e perfuração por canhão deve registrar o CAGR mais rápido de 6,8% até 2031.
Por operação, os sistemas manuais responderam por 45,65% da participação de mercado de máquinas de perfuração em 2025, enquanto os sistemas CNC/automáticos têm previsão de expansão a um CAGR de 7,3% até 2031.
Por tecnologia, as plataformas mecânicas/elétricas capturaram 62,34% do tamanho do mercado de máquinas de perfuração em 2025; os sistemas hidráulicos devem crescer a um CAGR de 7,2% até 2031.
Por usuário final, o setor automotivo comandou 25,67% do conjunto de receitas de 2025, enquanto o setor aeroespacial e de defesa exibe o CAGR mais rápido de 8,1% ao longo do período de projeção.
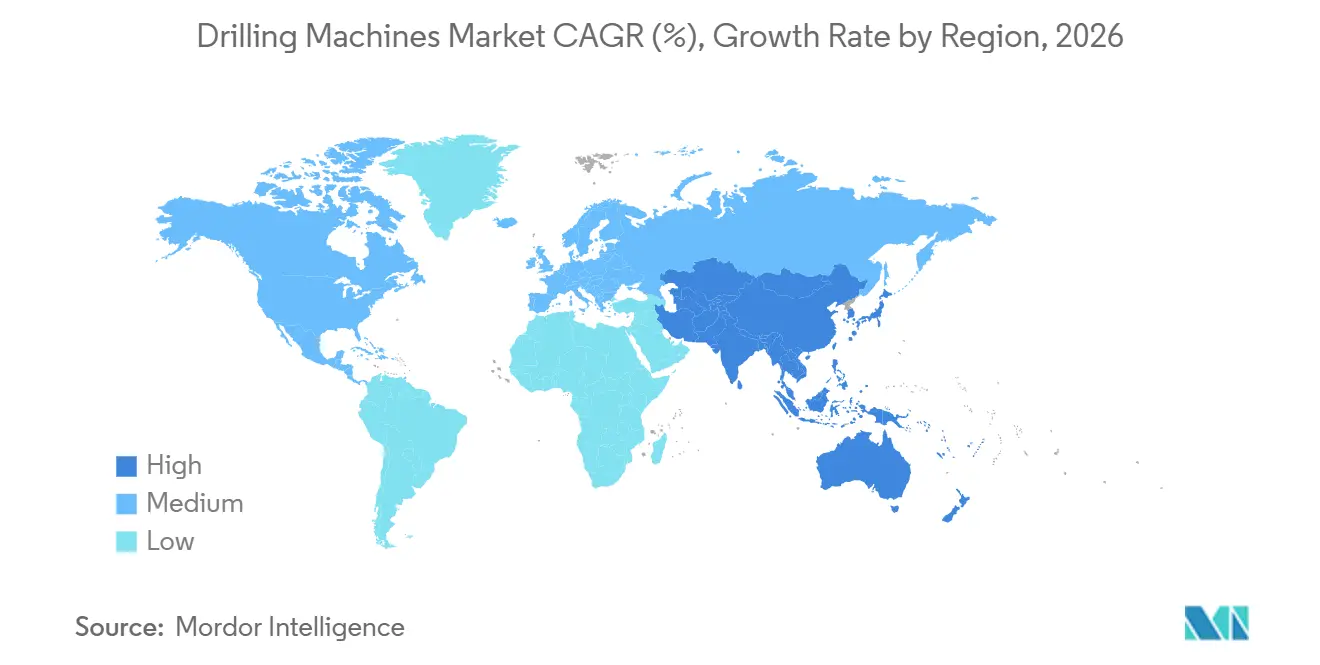
Por geografia, a Ásia-Pacífico deteve 46,76% da receita de 2025 com uma perspectiva de CAGR de 7,1% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na Fabricação de Veículos Elétricos e Energias Renováveis a Exigir Perfuração de Múltiplos Fusos de Alta Precisão | +1.2% | Global, com a Ásia-Pacífico a liderar, seguida da América do Norte e da UE | Médio prazo (2-4 anos) |
| Aceleração da Produção Aeroespacial Comercial a Impulsionar a Procura de Máquinas Radiais de Grande Alcance | +0.9% | América do Norte e UE como núcleo, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão Global da Capacidade de Caixas de Engrenagens para Turbinas Eólicas a Estimular Investimentos em Perfuração de Furo Profundo | +0.8% | Global, com a Europa e a Ásia-Pacífico a liderar o desenvolvimento offshore | Longo prazo (≥ 4 anos) |
| Ascensão da Construção Modular no Local a Impulsionar a Adoção de Furadeiras Magnéticas Portáteis | +0.6% | América do Norte e UE, com emergência em centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Mandatos de Localização em Programas de Construção Naval de Defesa em Todo o Mundo | +0.5% | Global, com ênfase na expansão naval da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Renovações de Campos Petrolíferos a Montante a Aumentar a Procura de Ferramentas de Serviço Pesado | +0.4% | Global, com o Médio Oriente e Norte de África e a América do Norte a liderar | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Fabricação de Veículos Elétricos e Energias Renováveis a Exigir Perfuração de Múltiplos Fusos de Alta Precisão
A montagem de conjuntos de baterias exige agora tolerâncias de furo sub-micrométricas, levando os fornecedores de células a especificar sistemas de múltiplos fusos capazes de manter rigidez a elevado rendimento. Os principais grupos de baterias integraram ferramentas de binário em circuito fechado e posicionamento tridimensional para controlar a variação da força de aperto, aumentando a capacidade anual das linhas enquanto protegem o alinhamento dos elétrodos. Limiares de precisão semelhantes estão a migrar para suportes de seguidores solares e cubos de nacele, onde secções de alumínio leve devem ser perfuradas sem comprometer o desempenho à fadiga. Os fornecedores de equipamentos reagiram fixando sensores de vibração nas cabeças dos fusos e emparelhando-os com módulos de computação de borda que ajustam as taxas de avanço em milissegundos. A procura é mais forte no corredor da Ásia-Pacífico, mas as gigafábricas europeias e os parques solares de escala utilitária norte-americanos também procuram capacidades idênticas[1].
Aceleração da Produção Aeroespacial Comercial a Impulsionar a Procura de Máquinas Radiais de Grande Alcance
Os principais fabricantes de estruturas aéreas estão a aumentar os programas de aeronaves de corredor único para 60 aeronaves por mês, renovando concursos para furadeiras radiais de longo alcance que cortam elementos de estrutura em titânio em passagens de configuração única. A automação de cinco eixos e os conjuntos de paletes permitem que as secções da fuselagem se movam por menos estações, mantendo uma repetibilidade posicional de 25 µm. Os gémeos digitais alimentam agora dados de binário e impulso em tempo real para os sistemas de execução de fabrico, sinalizando anomalias de desgaste de ferramentas antes que o desalinhamento de rebites possa ocorrer. A abordagem é fundamental para as credenciais de sustentabilidade, uma vez que as reduções de desperdício de material diminuem diretamente as emissões de Âmbito 3. Os fornecedores de primeiro nível norte-americanos continuam a ser os pioneiros, mas os fornecedores europeus de estruturas aeroespaciais estão a espelhar as adições de capacidade para cumprir os objetivos de recuperação de atrasos.
Expansão Global da Capacidade de Caixas de Engrenagens para Turbinas Eólicas a Estimular Investimentos em Perfuração de Furo Profundo
As classificações de turbinas offshore que ultrapassam o limiar de 15 MW requerem caixas de engrenagens gigantescas maquinadas com erros de passo micrométrico em veios com mais de 2 m de comprimento. As furadeiras de furo profundo e BTA com dispositivos de peça de trabalho de contra-rotação mantêm o desvio térmico sob controlo e encurtam os ciclos de furo único em até 30%[2]. Os fabricantes de caixas de engrenagens estão a modernizar células existentes com sistemas de evacuação de névoa de óleo que reduzem os picos de temperatura das ferramentas, prolongando a vida útil dos cortadores em forjamentos de ligas de alta resistência. Os estaleiros offshore europeus concentram tais investimentos, embora os agrupamentos costeiros chineses e os fornecedores indianos emergentes estejam a seguir rapidamente o mesmo caminho. Os contratos de manutenção de longo prazo estimulam ainda mais a procura de máquinas idênticas nos depósitos de reparação em campo, garantindo receitas de serviço para os fabricantes de equipamento original.
Ascensão da Construção Modular no Local a Impulsionar a Adoção de Furadeiras Magnéticas Portáteis
As fábricas de estruturas de aço pré-fabricadas pré-perfuram as almas das vigas antes do envio, mas surgem variâncias quando os módulos são içados para o lugar. Os empreiteiros especificam, portanto, furadeiras magnéticas portáteis equipadas com buchas de autocentragem para acabar os furos de alinhamento em plataformas elevadas. Os novos conjuntos de baterias proporcionam 8 horas de autonomia, libertando os operadores dos cabos de alimentação e reduzindo os riscos de queda. As empresas de equipamentos integraram painéis de controlo em nuvem nestas furadeiras, permitindo que os gestores de projeto verifiquem as contagens de furos e as cargas dos fusos a partir de tablets. A adoção é rápida em blocos residenciais de média altura na Europa Ocidental e em projetos de centros de dados nos EUA, onde a compressão de prazos é primordial.
Análise do Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclicidade do Investimento em Matérias-Primas a Reduzir as Encomendas de Equipamentos de Capital | -0.8% | Global, com impacto particular nas economias dependentes de recursos | Curto prazo (≤ 2 anos) |
| Escassez Global de Operadores de CNC e Maquinistas Qualificados | -0.6% | Global, com escassez aguda na América do Norte e na UE | Médio prazo (2-4 anos) |
| Substituição por Fabrico Aditivo para Geometrias Complexas | -0.4% | Global, com adoção precoce nos setores aeroespacial e médico | Longo prazo (≥ 4 anos) |
| Elevado Custo Inicial de Centros de Perfuração de 5 Eixos para Pequenas e Médias Empresas | -0.3% | Global, com impacto particular nos mercados emergentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclicidade do Investimento em Matérias-Primas a Reduzir as Encomendas de Equipamentos de Capital
As empresas de serviços para campos petrolíferos expandem suas frotas de máquinas-ferramenta quando o preço médio do petróleo bruto supera o ponto de equilíbrio, mas adiam rapidamente as aquisições em períodos de queda de preços. Os contratantes de perfuração, portanto, oscilam entre excesso de capacidade e manutenção adiada, enquanto a perfuração robótica cria requisitos adicionais de equipamentos e ciclos de cotação imprevisíveis para os fabricantes de máquinas. Os pátios de fabricação intermediária espelham esse ritmo, adiando compromissos de compra até que as decisões finais de investimento sejam concluídas. As oscilações cambiais acrescentam ainda mais incerteza para os mineradores latino-americanos que adquirem equipamentos denominados em dólares[3]. O resultado são funis de vendas prolongados que exigem que os fornecedores mantenham maior capital de giro em peças de reposição e frotas de demonstração para capturar pedidos em janelas de tempo reduzidas.
Escassez Global de Operadores de CNC e Maquinistas Qualificados
As taxas de reforma excedem a entrada de aprendizes na maioria das economias da OCDE, deixando as salas de máquinas com falta de pessoal para programas de múltiplos eixos. Os fabricantes compensam adicionando interfaces de conversação nos controlos e incorporando sondagem de peças baseada em visão para reduzir os ajustes manuais. Os construtores de equipamentos cofinanciam laboratórios em institutos politécnicos e patrocinam competições internacionais de competências, mas os tamanhos das turmas continuam insuficientes. O défice aumenta a pressão salarial e empurra as empresas mais pequenas para a subcontratação de etapas de alta precisão. Em paralelo, os geradores de código baseados em inteligência artificial estão a ganhar terreno, mas o seu progresso de implementação é limitado por auditorias de cibersegurança e conformidade com seguros.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
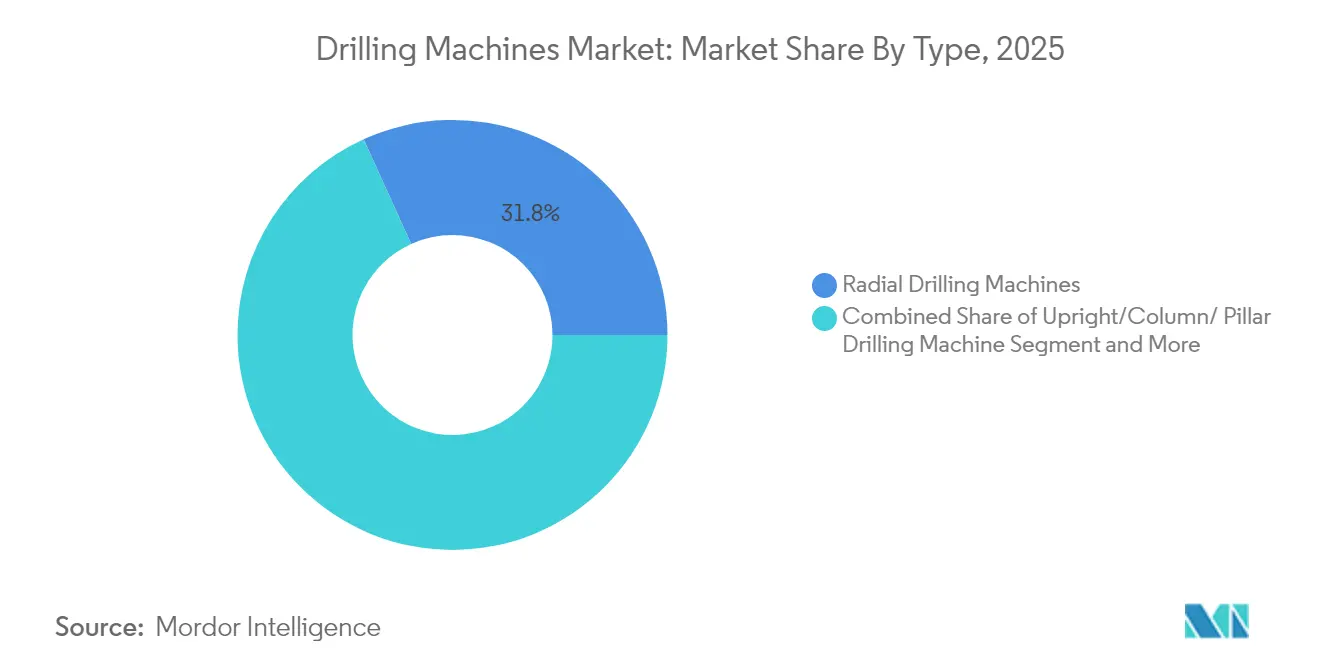
A Perfuração de Furo Profundo Impulsiona o Crescimento EspecializadoAs máquinas radiais geraram a maior receita em 2025, impulsionadas pela sua versatilidade em chassis automotivos, maquinário em geral e trabalhos de fundição de médio porte. Com uma participação de 31,78%, elas ancoram células de produção que combinam fresadoras verticais e centros de torneamento para completar componentes prismáticos em fluxos de takt equilibrados. A demanda permanece aquecida, pois as montadoras de veículos ainda entregam modelos de alto volume cujos articulados de aço e ferro se enquadram nos envelopes de capacidade radial. No entanto, o subconjunto de perfuração de furo profundo/BTA está crescendo mais rapidamente, registrando um CAGR de 6,54% em meio à adoção mais ampla em peças de energia de grande porte, espelhos de tubos de vasos de pressão e longarinas de asas aeroespaciais. Os compradores citam menores tempos de ciclo por furo, melhor entrega de fluido de corte e evacuação automatizada de cavacos como razões para a migração.
O nicho exige margens premium incrementais, dado o seu complexo ferramental de empurrar e puxar e as rígidas especificações de concentricidade. Estaleiros de defesa multinacionais e consórcios de caixas de engrenagens offshore optam por configurações em pórtico capazes de compensar a distorção térmica durante o processo. Conjuntos portáteis magnéticos e de microfuração completam a categoria, abastecendo os canais de eletrônicos e serviços de campo com unidades compactas adequadas para reimplantação rápida. Essas variantes, embora representem uma fatia menor do mercado de máquinas de perfuração, são pioneiras na fusão de sensores e módulos de bateria que posteriormente migram para classes mais pesadas, criando um ciclo virtuoso de tecnologia.


Por Operação:
A Automação Acelera Apesar do Domínio ManualAs máquinas manuais ainda ocupam 45,02% da base instalada graças aos baixos custos de entrada e à manutenção simples. As oficinas de serviços gerais lidam com trabalhos de reparo em lotes mistos, onde a rotatividade de fixação supera a eficiência do ciclo, preservando o apelo dos fusos de alimentação manual e dos batentes de profundidade mecânicos. No entanto, os sistemas CNC/automáticos registram o CAGR mais acentuado de 7,06%, à medida que grandes fabricantes sob encomenda modernizam suas operações para atender aos mandatos de rastreabilidade e mitigar lacunas de mão de obra. Os fabricantes de máquinas incluem simulação de código, painéis de vida útil de ferramentas e links de MES de chão de fábrica como itens padrão, e não como complementos cobrados separadamente.
Os formatos semiautomáticos formam um nível intermediário, combinando alimentações hidráulicas com supervisão do operador. Eles prosperam em linhas de equipamentos pesados personalizados, onde a geometria muda a cada lote, mas as profundidades de corte permanecem elevadas. As retrofits digitais tornam as fronteiras ainda mais tênues; sondas de fuso IoT montadas em colunas antigas transmitem dados de vibração e empuxo para análises em nuvem, extraindo utilização adicional de ativos já depreciados. Essas retrofits ampliam o mercado de máquinas de perfuração ao inserir receita de software por assinatura sobre hardware já depreciado.
Por Tecnologia:
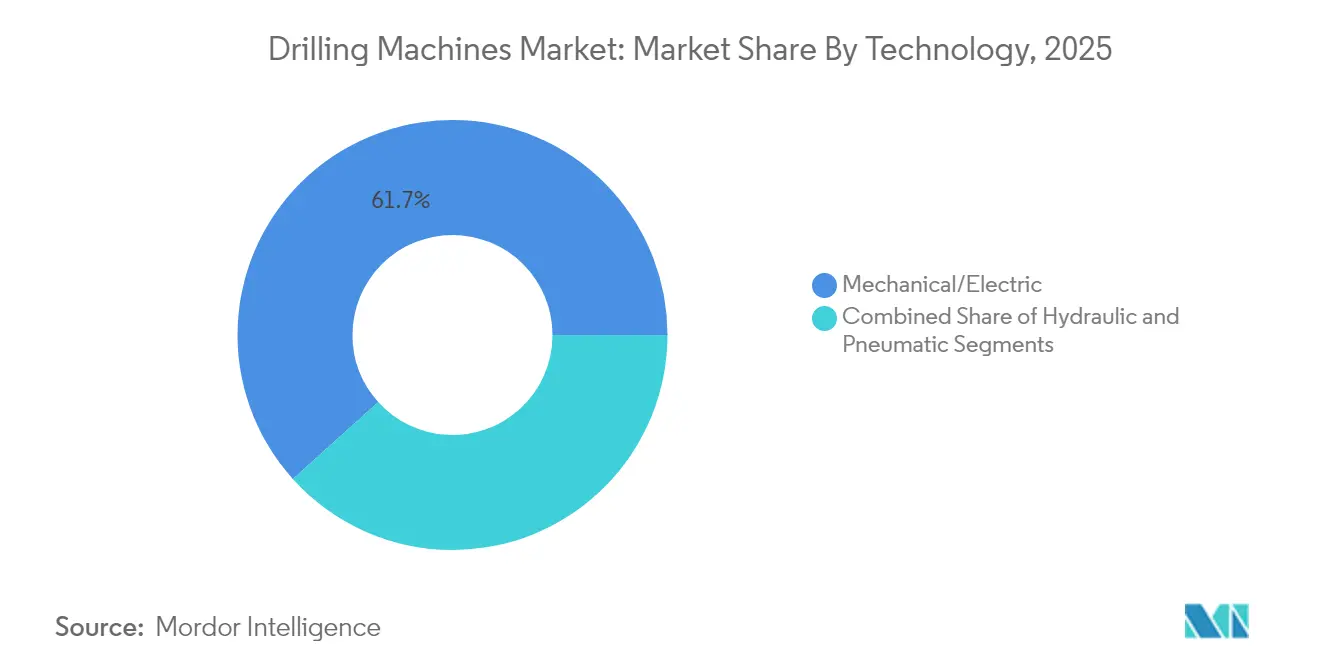
Os Sistemas Hidráulicos Ganham ImpulsoNo mercado de máquinas de perfuração, a tecnologia mecânica/elétrica capturou 61,68% da receita em 2025, um testemunho da ampla infraestrutura trifásica e de décadas de familiaridade em campo. Seus fusos acionados por correia lidam bem com a produção de aço carbono e reduzem o custo total de propriedade para a manufatura leve. Ainda assim, os sistemas hidráulicos superam em termos percentuais, avançando 6,96% ao ano. Os operadores valorizam o alto torque em baixas rotações para forjados de ligas de níquel, além do controle de avanço contínuo que facilita a vibração em furos profundos. Eles são padrão na usinagem de juntas de tubos para campos petrolíferos, onde as tolerâncias de rosca API não permitem erros.
Conceitos híbridos agora incorporam fixação hidráulica com acionamentos elétricos de fuso, equilibrando eficiência energética com densidade de força. As unidades pneumáticas, embora representem uma parcela menor, permanecem indispensáveis em ambientes com gases voláteis, como pacotes de módulos de GNL. Olhando para o futuro, servo-hidráulicos regenerativos vinculados a inversores de frequência variável têm potencial para reduzir o consumo de energia em dois dígitos, alinhando-se com os compromissos de descarbonização das plantas e impulsionando o mercado de máquinas de perfuração diante das pressões legislativas.
Por Indústria do Utilizador Final:
O Setor Aeroespacial Supera o Crescimento do Setor AutomóvelOs grupos automotivos representaram 25,12% da receita de 2025 no mercado de máquinas de perfuração, utilizando estações de perfuração múltipla para produzir camisas d'água de blocos de motor e suportes de suspensão. A eletrificação, no entanto, remodela a demanda em direção a carcaças de bandejas de baterias e eixos elétricos que preferem parâmetros de perfuração para materiais leves. Enquanto isso, as reservas de pedidos do setor aeroespacial e de defesa aceleram a um CAGR de 7,74%, à medida que a produção de aeronaves de corredor único aumenta e os programas navais estipulam a usinagem no país para penetrações no casco e tubos de lançamento de mísseis. Esse aumento gera solicitações incrementais para equipamentos de cabeçote angular e de furo profundo, ancorados por rotativos robustos para resistir às forças de corte do titânio.
Os integradores de fabricação e maquinário industrial sustentam pedidos constantes de colunas universais, beneficiando-se de estímulos à infraestrutura que abrangem reformas de pontes e redes ferroviárias. Os compradores do setor de energia, petróleo e gás retomam o investimento de capital para aproveitar as janelas de preços elevados do gás natural, visando linhas hidráulicas automatizadas para carcaças de motores de lama e colunas de revestimento sub-sal. Os fabricantes de eletrônicos, em contrapartida, gravitam em direção a soluções de micro-perfuração, alcançando precisão posicional de 40 µm para substratos multicamadas — um micro-nicho ainda assim intelectualmente rico que diversifica o mercado de máquinas de perfuração.
Por Material da Peça de Trabalho:
Os Compósitos Impulsionam a InovaçãoOs metais mantêm a maior participação, 33,94% em 2025, uma vez que o aço, o alumínio e as superligas ainda dominam os componentes estruturais e os vasos de pressão. No entanto, os compósitos, polímeros e plásticos alcançam o melhor ritmo de crescimento de 7,91% com base nos painéis de revestimento aeroespacial e nos insertos de carroçaria em branco para veículos elétricos. A sua natureza de camadas empilhadas complica a evacuação de aparas e a entrada da ferramenta, fomentando furadeiras assistidas por ultrassons e colares de vácuo para captura de pó. As janelas de processo encolhem em comparação com os metais, levando os fabricantes de equipamento original a implementar sensores de força no fuso que evitam a delaminação modulando os ciclos de picagem.
As aplicações em madeira continuam a ser um segmento perene, servindo os domínios do mobiliário e da construção em madeira maciça. Entretanto, as categorias de cerâmica, vidro e betão exigem equipamentos especializados com pontas de diamante. As recentes aquisições por empresas de maquinagem de ultra-precisão revelam uma inclinação estratégica para o controlo de fuso a nível nanométrico na perfuração de bolachas de vidro, alargando ainda mais o envelope tecnológico e consolidando o mercado de máquinas de perfuração como uma plataforma para a convergência entre materiais.
Análise Geográfica
Mercado de Máquinas de Perfuração da APAC
A Ásia-Pacífico capturou 46,20% da receita de 2025 no mercado de máquinas de perfuração e está projetada para manter um robusto CAGR de 6,98% até 2031. O parque de máquinas-ferramenta da China continua a crescer, impulsionado por incentivos estatais para controladores CNC domésticos que desafiam os incumbentes estrangeiros consolidados. Os fabricantes japoneses localizam a usinagem de componentes em toda a ASEAN para atenuar os riscos cambiais, enquanto os clusters de fabricação indianos se modernizam sob os esquemas de Incentivo Vinculado à Produção. O aumento das fábricas de células, estaleiros de energia eólica offshore e fundições de vagões de metrô mantém a utilização dos fusos elevada, ampliando as oportunidades de serviço e retrofit.
Mercado de Máquinas de Perfuração da América do Norte
A base instalada da América do Norte permanece tecnologicamente avançada, porém subutilizada nos ciclos de baixa de commodities. Os incentivos ao reshoring e os créditos fiscais para energia limpa agora subsidiam novas células com capacidade para compósitos destinadas a longarinas aeroespaciais e suportes de módulos de bateria, melhorando as carteiras de pedidos dos fabricantes de alto padrão. As plantas petroquímicas do Canadá e os estaleiros da Costa do Golfo dos EUA atualizam-se para equipamentos hidráulicos de perfuração de furos profundos a fim de apoiar a expansão do GNL, estabilizando o tamanho do mercado de máquinas de perfuração para formatos de serviço pesado frente às contagens cíclicas de sondas.
Mercado de Máquinas de Perfuração da Europa
A Europa, embora madura, pivota em direção aos mandatos de emissão zero, acelerando a aposentadoria das perfuradoras de 3 eixos legadas em favor de pórticos servo-elétricos com analisadores de potência em linha. Os integradores alemães testam algoritmos preditivos de lubrificação que reduzem o tempo de inatividade não planejado em 12% nas linhas de flanges de torres eólicas. Os estaleiros do sul da Europa, galvanizados pela renovação das frotas navais, licitam máquinas de coluna de grande diâmetro com capacidade de curso de 6 m para produzir penetrações em anteparas em uma única passagem.
Mercado de Máquinas de Perfuração do Oriente Médio e África e América do Sul
O Oriente Médio e a África antecipam um aumento de 31% na demanda por sondas de perfuração, traduzindo-se em atualizações de estaleiros em reformas de plataformas jack-up nos Emirados Árabes Unidos e em vilas de fabricação sauditas alinhadas com os programas de aço da Visão 2030. As modernizações de infraestrutura ferroviária da África Subsaariana requerem perfuradoras magnéticas móveis capazes de processar juntas de trilhos em condições de campo. As perspectivas sul-americanas concentram-se nos desenvolvimentos do pré-sal brasileiro e no crescimento do xisto argentino, ambos exigindo oficinas de acabamento de tubulares equipadas com prensas de perfuração hidráulicas de alto torque.

Panorama Competitivo
O setor é moderadamente fragmentado. Os grupos globais como DMG MORI, Mazak e Okuma operam instalações em vários continentes, aproveitando o valor da marca e os contratos de serviço de ponta a ponta para defender a sua participação. Só a DMG MORI opera 17 instalações de produção e 116 pontos de venda diretos, permitindo a entrega de peças sobressalentes em 72 horas nos mercados-chave. Os desafiantes de nível médio buscam fusões para escalar; a aquisição da Kern Microtechnik pela AMETEK em 2025 adiciona plataformas de nano-precisão a uma já ampla pilha de metrologia e controlo de movimento.
A diferenciação digital encabeça as agendas estratégicas. O gerador de código de inteligência artificial conversacional da Hurco reduz os tempos de programação do primeiro artigo para metade, abordando diretamente o estrangulamento dos operadores. A aquisição pendente da GF Machining Solutions pela United Grinding alarga as suas competências de micro-perfuração para a eletroerosão por penetração, formando uma abordagem do berço ao acabamento em peças de trabalho metálicas e compósitas. A tensão competitiva também se manifesta nos ecossistemas de modernização: as empresas incluem kits IoT de montagem no fuso por subscrição, transformando frotas legadas inativas em canais de receita conectados.
As políticas regionais amplificam a concorrência. As cláusulas de compensação de defesa na Índia e na Arábia Saudita obrigam os principais contratantes a adquirir subsistemas a nível nacional, abrindo janelas para os construtores de furadeiras indígenas fornecerem penetrações de casco naval. Por outro lado, os reembolsos de exportação do Leste Asiático incentivam os construtores estrangeiros a relocalizar as linhas de montagem na ASEAN, acelerando a pressão de preços nos segmentos orientados para o volume. Entretanto, as escassez de componentes em fusos de esferas de alta precisão estimulam movimentos de integração vertical — vários fabricantes de equipamento original estão agora a retificar internamente peças críticas de movimento linear para reduzir o risco de abastecimento.
Líderes da Indústria de Máquinas de Perfuração
-
DMG MORI
-
Dalian Machine Tool Corporation
-
Shenyang Machine Tool Corp Ltd (SMTCL)
-
ERNST LENZ Maschinenbau GmbH
-
Fehlmann AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Máquinas de Perfuração
- DMG MORI Co. Ltd.
- Mazak Corporation
- Okuma Corporation
- Haas Automation Inc.
- Doosan Machine Tools Co. Ltd.
- Makino Milling Machine Co. Ltd.
- Dalian Machine Tool Group Co. Ltd.
- SMTCL (Shenyang Machine Tool)
- Tongtai Machine & Tool Co. Ltd.
- Hurco Companies Inc.
- ERNST LENZ Maschinenbau GmbH
- Fehlmann AG
- Gate Machinery International Ltd.
- Kaufman Manufacturing Company
- DATRON AG
- Scantool Group
- Taiwan Winnerstech Machinery Co. Ltd.
- Roku-Roku Co. Ltd.
- Hsin Geeli Hardware Enterprise Co. Ltd.
- Minitool Inc.
- LTF SpA*

Recent Industry Developments in Mercado de Máquinas de Perfuração
- Abril de 2025: A InCompass adquiriu a Bridgeport Machine Tool Company, reforçando a cobertura de fresagem vertical e perfuração.
- Fevereiro de 2025: Os membros do Cluster AFM anunciaram expansões de 20 milhões de EUR em linhas de maquinagem de 5 eixos para satisfazer as crescentes encomendas de componentes aeroespaciais.
- Fevereiro de 2025: A AMETEK adquiriu a Kern Microtechnik por vendas anuais de 50 milhões de EUR para melhorar as capacidades de maquinagem de ultra-precisão.
- Fevereiro de 2025: O Relatório de Fabrico Avançado da Cascadia Capital destacou a elevada atividade de fusões e aquisições e os índices estáveis de produção industrial que sustentam a procura de equipamentos.


Mercado de Máquinas de Perfuração Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Abrangências
Nosso estudo define o mercado de máquinas de perfuração como todos os equipamentos recém-fabricados, de base fabril, que removem material por meio da rotação de uma broca, incluindo modelos radiais, verticais, em série, de furo profundo e de múltiplos fusos vendidos a usuários finais industriais em todo o mundo. A Mordor Intelligence rastreia os valores das transações a preços ex-works para essas máquinas.
Exclusões do Escopo: Furadeiras manuais portáteis, equipamentos de perfuração em canteiros de obras, equipamentos de petróleo de fundo de poço e ferramentas de corte consumíveis estão excluídos.
Visão Geral da Segmentação
- Por Tipo
- Máquinas de Perfuração Radial
- Máquinas de Perfuração Vertical/de Coluna/de Pilar
- Máquinas de Perfuração Sensível/de Bancada
- Máquinas de Perfuração em Série
- Máquinas de Perfuração de Furo Profundo/BTA e Perfuração por Canhão
- Máquinas de Perfuração Portáteis
- Máquinas de Perfuração com Torreta
- Outros (Máquinas de Perfuração Magnética, Micro/Mini e de Finalidade Especial)
- Por Operação
- Manual
- Semiautomático
- CNC/Automático
- Por Tecnologia / Fonte de Energia
- Mecânica/Elétrica
- Hidráulica
- Pneumática
- Por Indústria do Utilizador Final
- Automóvel
- Aeroespacial e Defesa
- Fabricação e Maquinaria Industrial
- Construção
- Petróleo e Gás e Energia
- Eletrónica e Elétricos
- Construção Naval e Marítima
- Outros Utilizadores Finais (Equipamentos Pesados, Dispositivos Médicos, etc.)
- Por Material da Peça de Trabalho
- Metais
- Compósitos, Polímeros e Plásticos
- Madeira
- Outros (Cerâmica, Vidro, Betão, etc.)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Peru
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- ASEAN (Indonésia, Tailândia, Filipinas, Malásia, Vietname)
- Restante da Ásia-Pacífico
- Médio Oriente e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Kuwait
- Turquia
- Egito
- África do Sul
- Nigéria
- Restante do Médio Oriente e África
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Entrevistas direcionadas com engenheiros de planta, responsáveis por aquisições e distribuidores regionais na Ásia-Pacífico, América do Norte e Europa validam as taxas de utilização, as normas de garantia e a demanda emergente por perfuração em materiais compostos, enquanto pesquisas breves quantificam os giros de estoque.
Pesquisa Documental
Nossos analistas começam com conjuntos de dados de primeiro nível sem acesso pago, incluindo os fluxos do UN Comtrade HS 8459, as pesquisas de remessas do CECIMO, a produção de maquinário do Departamento Nacional de Estatísticas da China e a série M33L do Censo dos EUA, de modo a ancorar a produção, o comércio e os preços médios de venda. Os relatórios 10-K das empresas, as apresentações para investidores e os catálogos de feiras comerciais revelam, então, os lançamentos de modelos e os descontos regionais.
Fontes pagas, como o D&B Hoovers para divisões de fabricantes de equipamentos originais e os benchmarks de custos do IMTMA, nos ajudam a conciliar as receitas dos produtores com os totais públicos antes de incorporar indicadores macroeconômicos de demanda, como a produção global de veículos leves e as entregas de aeronaves comerciais. As fontes citadas são ilustrativas; diversas publicações adicionais e divulgações regulatórias apoiaram as verificações de dados.
Dimensionamento de Mercado e Previsão
Começamos com uma reconstrução de cima para baixo dos volumes de produção e exportação líquida de 2024, que são então divididos por tipo de máquina e uso final por meio de verificações de preço médio de venda × volume amostradas a partir de cotações de revendedores e dados financeiros selecionados de fabricantes de equipamentos originais. Variáveis como a contagem de furos em transmissões automotivas, os cronogramas de fabricação de jatos comerciais, os pedidos de caixas de engrenagens para turbinas eólicas, a adoção de velocidade de fuso e o sentimento em relação a bens de capital alimentam uma previsão ARIMA que se estende até 2030. Os totais consolidados de fornecedores de baixo para cima funcionam como um parâmetro de controle; lacunas acima de cinco por cento acionam a revisão do modelo.
Ciclo de Validação de Dados e Atualização
Os resultados passam por revisão de variância por dois analistas em relação a anomalias alfandegárias, resultados trimestrais e carteiras de pedidos de feiras comerciais. Desvios relevantes motivam novas consultas a especialistas. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos importantes, de modo que os clientes recebam a visão mais recente.
Por que a Linha de Base de Máquinas de Perfuração da Mordor se Mantém Sólida
As estimativas publicadas diferem porque as empresas combinam classes de máquinas distintas, bases de preços e momentos de atualização. Ao manter o escopo restrito e atualizar com evidências de produção e preço médio de venda em tempo real, oferecemos uma linha de base confiável.
As principais lacunas surgem quando outros agrupam furadeiras manuais ou equipamentos de perfuração para campos petrolíferos com máquinas de fábrica, aplicam preços de tabela em vez de preços transacionados, ou convertem moedas a taxas de câmbio à vista; alguns também extrapolam mecanicamente os CAGRs passados, ao passo que a Mordor Intelligence reconstrói o modelo a cada ciclo.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de lacuna |
|---|---|---|
| 8,37 mil milhões de USD (2025) | Mordor Intelligence | - |
| 28,60 mil milhões de USD (2024) | Consultoria Global A | Inclui furadeiras manuais e equipamentos de perfuração para construção; utiliza preços de tabela |
| 30,00 mil milhões de USD (2025) | Publicação Setorial B | Agrupa ferramentas de perfuração; câmbio à vista; atualização bienal |
Esses contrastes mostram que, uma vez alinhados o escopo, a base de preços e o ritmo de atualização, a abordagem disciplinada da Mordor Intelligence oferece uma linha de base clara e reproduzível na qual os tomadores de decisão podem confiar.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de máquinas de perfuração?
O Mercado de Máquinas de Perfuração situou-se em USD 8,82 mil milhões em 2026 e tem projeção de atingir USD 11,44 mil milhões até 2031.
Qual região lidera o mercado de máquinas de perfuração?
A Ásia-Pacífico detém a maior participação de 46,20% e está preparada para expandir a um CAGR de 6,98% até 2031.
Qual segmento de produto está a crescer mais rapidamente?
As máquinas de perfuração de furo profundo/BTA e perfuração por canhão têm previsão de registar o CAGR mais rápido de 6,54%, à medida que os utilizadores dos setores de energia e aeroespacial procuram furos especializados.
Qual é o papel dos compósitos na procura futura?
As soluções de perfuração para pilhas de fibra de carbono e polímeros estão a avançar, com o segmento de compósitos com expectativa de crescer 7,91% anualmente até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
