
Tamanho e Participação do Mercado de Máquinas-Ferramenta
Análise do Mercado de Máquinas-Ferramenta por Mordor Intelligence
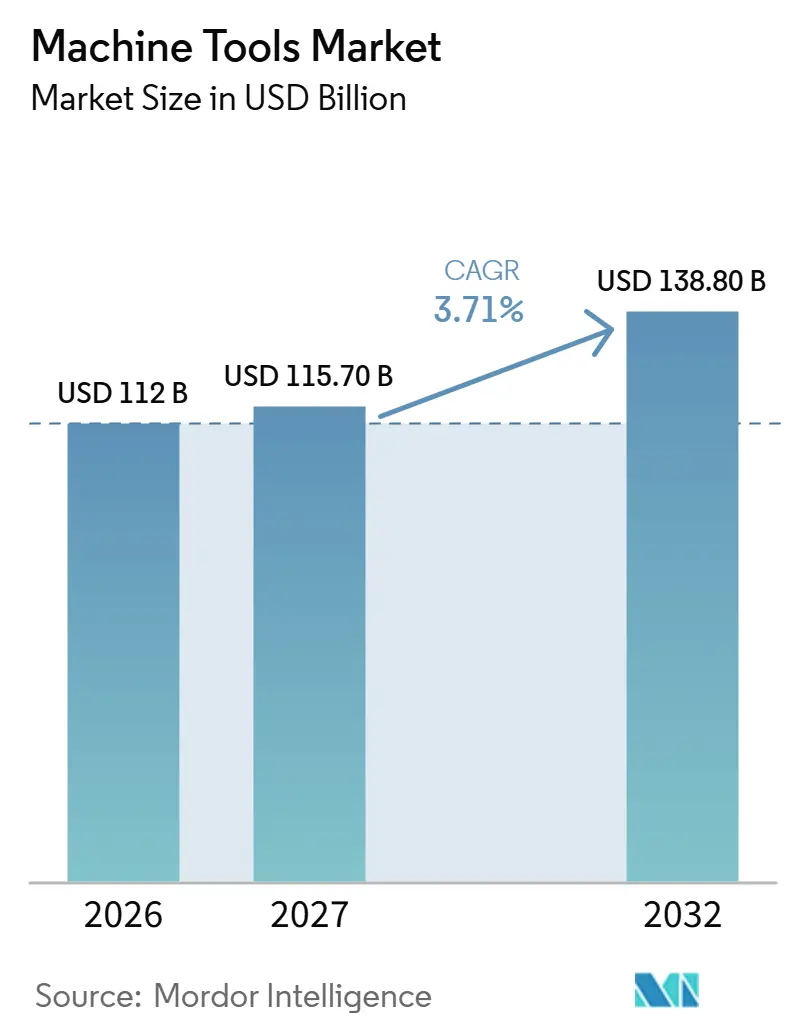
O tamanho do mercado de máquinas-ferramenta está projetado para expandir de 112 bilhões de USD em 2026 e 115,7 bilhões de USD em 2027 para 138,8 bilhões de USD até 2032, registrando um CAGR de 3,71% entre 2027 e 2032.
A fabricação de trens de força elétricos e as cargas de trabalho de componentes de semicondutores sustentam a demanda por equipamentos, enquanto a pressão sobre os preços dos insumos e a incerteza nos retornos sobre investimentos restringem a conversão de pedidos. No Japão, a usinagem de precisão para componentes de vácuo de equipamentos de semicondutores vincula o investimento em semicondutores à demanda dentro da cadeia de fornecimento de componentes. Os fornecedores podem atender a essas necessidades por meio de capacidade de usinagem focada em aplicações e redes de serviço direto que atendem aos fabricantes de componentes. Essas cargas de trabalho favorecem fornecedores de máquinas de precisão que conectam o equipamento proposto à produção identificável de motores ou componentes de semicondutores, oferecendo aos compradores uma produção específica contra a qual avaliar os custos de investimento. Os fabricantes que atendem a programas definidos de motores ou componentes podem precificar com base em requisitos de produção conhecidos, enquanto fornecedores de capacidade indiferenciada enfrentam custos de insumos mais elevados sem essa base específica de aplicação para defender os preços dos equipamentos.
Principais Conclusões do Relatório
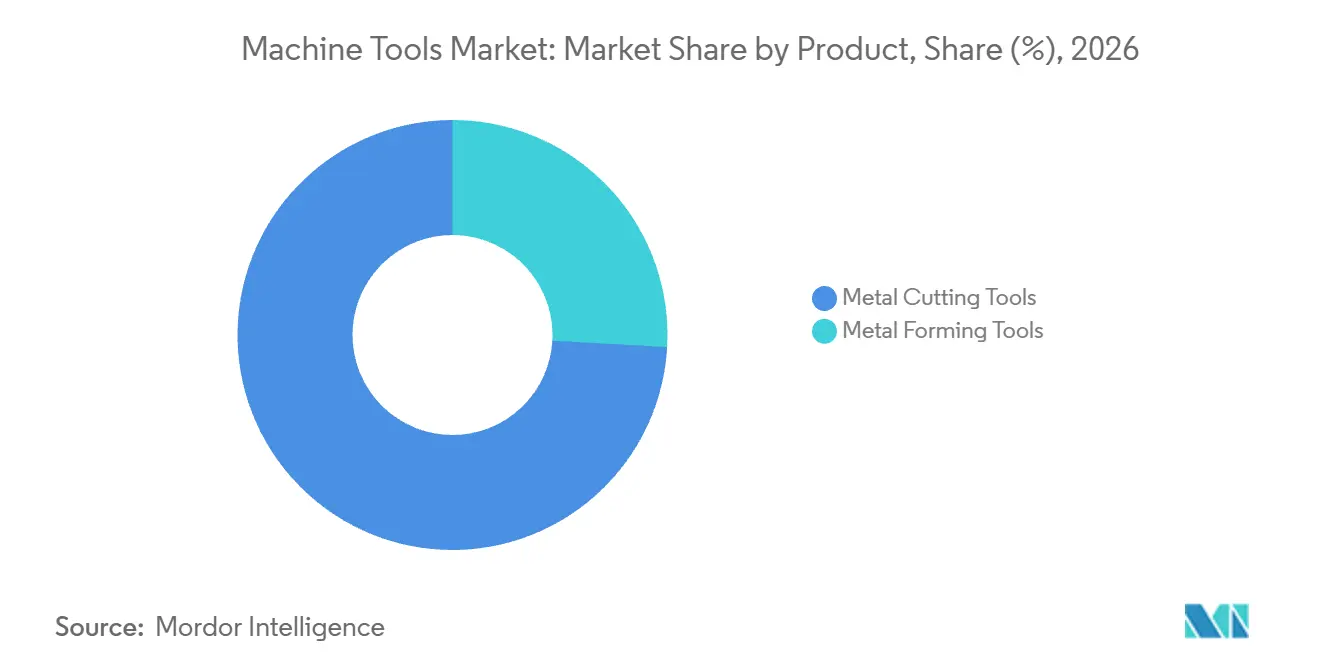
- Por produto, as ferramentas de corte de metal detinham uma participação de 74,1% no mercado de máquinas-ferramenta em 2026 e têm previsão de crescimento mais rápido, com um CAGR de 3,85% entre 2027 e 2032.
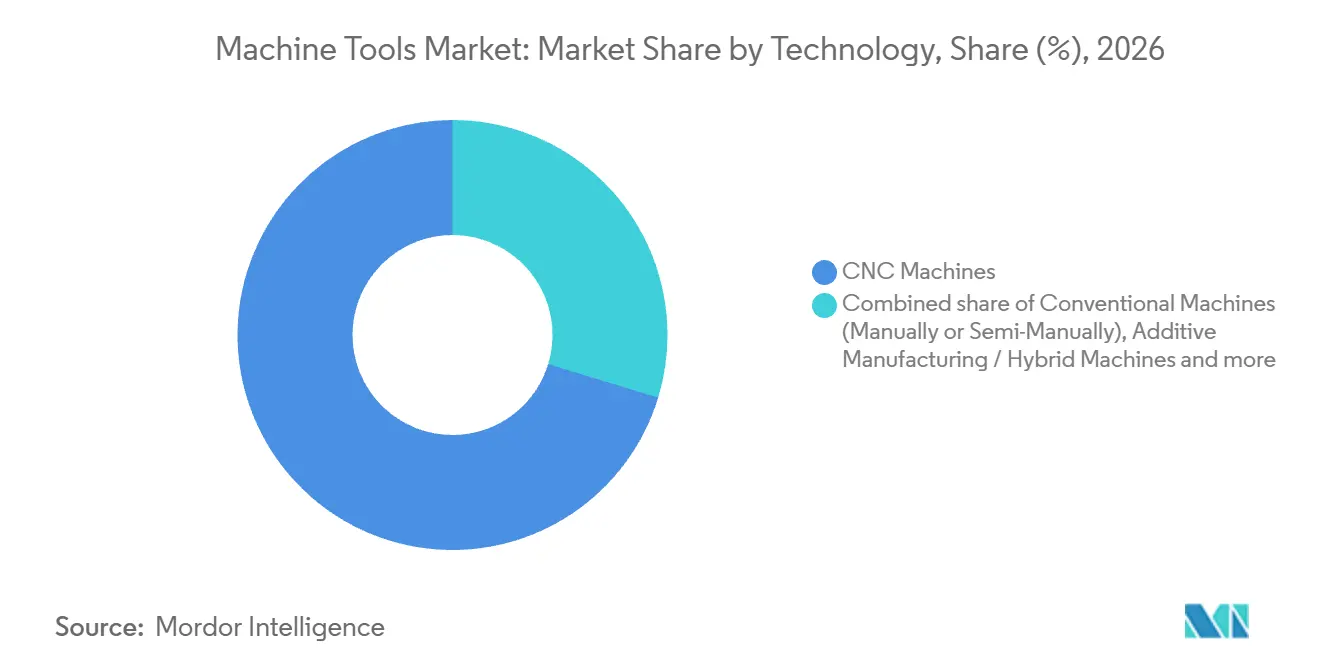
- Em tecnologia, as máquinas CNC lideraram com uma participação de 70,3% no tamanho do mercado de máquinas-ferramenta em 2026, enquanto as máquinas de fabricação aditiva/híbridas têm previsão de crescimento mais rápido, com um CAGR de 12% entre 2027 e 2032.
- O setor automotivo liderou as indústrias de usuários finais com uma participação de 34,62% em 2026, enquanto o setor aeroespacial e de defesa tem previsão de crescimento mais rápido, com um CAGR de 6,9% entre 2027 e 2032.
- Entre os canais de vendas, as vendas diretas de fabricantes de equipamentos originais para usuários finais detinham uma participação de 55,11% em 2026, enquanto o canal online/e-commerce tem previsão de crescimento mais rápido, com um CAGR de 8,1% entre 2027 e 2032.
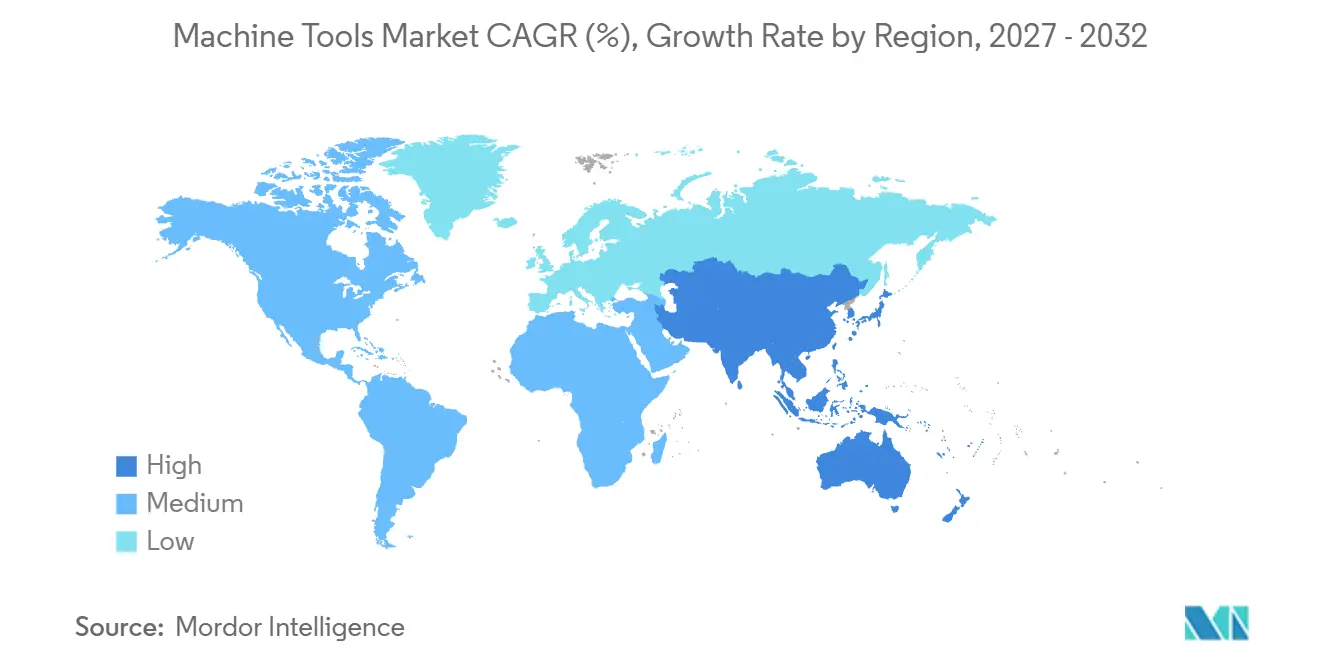
- A Ásia-Pacífico liderou a demanda geográfica com uma participação de 46,12% em 2026 e tem previsão de crescimento mais rápido, com um CAGR de 6,3% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Máquinas-Ferramenta*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Eletrificação Impulsionando a Usinagem de Precisão de Trens de Força Elétricos | +1.5% | Ásia-Pacífico, Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Adoção da Indústria 4.0 Aumentando a Demanda por Plataformas CNC Inteligentes | +1.3% | Europa, particularmente Alemanha | Médio prazo (2 a 4 anos) |
| Adoção de Ligas Leves e Compósitos Exigindo Ferramentas Multieixo de Alta Velocidade | +1.1% | América do Norte, especialmente os Estados Unidos | Médio prazo (2 a 4 anos) |
| Expansão de Fábricas de Semicondutores Exigindo Equipamentos de Ultraprecisão | +1% | Ásia-Pacífico, especialmente Japão | Curto prazo (≤ 2 anos) |
| Ciclo Global de Substituição da Frota Envelhecida de Máquinas-Ferramenta | +0.6% | Ásia-Pacífico, especialmente China | Longo prazo (≥ 4 anos) |
| Automação da Produção de Alto Mix/Baixo Volume por Meio de Usinagem Flexível | +0.5% | Europa, especialmente o Reino Unido | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Eletrificação Impulsionando a Usinagem de Precisão de Sistemas de Tração Elétrica
A produção em série de motores elétricos confere à eletrificação um mecanismo de demanda por equipamentos que vai além das vendas de veículos isoladamente. O monitor de veículos leves do ICCT reportou mais de 20 milhões de vendas globais de veículos elétricos em 2025, equivalente a um em cada quatro carros vendidos.[1] A Planta BMW Group em Steyr iniciou a produção em série do motor elétrico Neue Klasse na Áustria em 1º de agosto de 2025. Uma ampla base de vendas a jusante e o início da produção dedicada sustentam conjuntamente o argumento de investimento em equipamentos voltados à fabricação repetível de trens de força elétricos. Os fornecedores de usinagem de precisão devem direcionar suas ações para as decisões de sistema de produção por trás de programas específicos de motores, onde a transição para a produção em série cria um requisito de equipamento identificável.
Adoção da Indústria 4.0 Aumentando a Demanda por Plataformas CNC Inteligentes
Para uma oficina que lida com muitos trabalhos diferentes de componentes, a programação e a configuração repetidas tornam a sequência de produção o foco relevante de um investimento em CNC inteligente. O corte mais rápido por si só não resolve o tempo de preparação, especialmente quando lotes curtos distribuem esse trabalho por poucos componentes acabados. A comparação útil é o custo por lote pequeno concluído, incluindo tanto a preparação quanto a usinagem. Uma oferta de CNC integrada pode justificar gastos adicionais com equipamentos quando as economias ao longo dessa sequência superam seu prêmio de preço. Isso cria uma abertura para que os fornecedores vendam capacidade integrada para um mix definido de trabalhos de curta duração, em vez de um aumento isolado na velocidade de corte.
Adoção de Ligas Leves e Compósitos Exigindo Ferramentas Multieixo de Alta Velocidade
Estruturas complexas de alumínio conferem à usinagem multieixo de alta velocidade uma aplicação comercial definida na produção aeroespacial e de satélites. Em janeiro de 2026, a NWI Aerostructures iniciou trabalhos de fundação em Wichita para 2 centros de usinagem de alta velocidade de 5 eixos Makino MAG3EX adicionais.[2] A expansão tinha como objetivo aumentar a capacidade para atender à crescente demanda de clientes dos setores aeroespacial e espacial, com a plataforma adequada para componentes estruturais de alumínio. Essa combinação conecta o argumento de investimento tanto à carga de trabalho do cliente quanto à adequação do sistema de usinagem. A preparação física da fábrica vincula o investimento em usinagem especializada à execução de entrega e instalação, de modo que o cronograma de expansão impacta diretamente quando a capacidade adicional poderá atender às cargas de trabalho dos clientes.
Expansão de Fábricas de Semicondutores Exigindo Equipamentos de Ultraprecisão
A expansão de fábricas sustenta a demanda por máquinas-ferramenta por meio dos fornecedores de componentes que atendem aos equipamentos de produção de semicondutores. Em 11 de agosto de 2026, o conselho da TSMC aprovou aproximadamente 29,44 bilhões de USD em dotações de capital para planos de capacidade de longo prazo, incluindo a instalação de capacidade de tecnologia avançada e a construção de fábricas. Separadamente, as vendas de componentes de precisão do setor de semicondutores da Marumae cresceram 23,1% em relação ao ano anterior no exercício fiscal de 2026 encerrado em 31 de agosto de 2026, enquanto seus pedidos trimestrais de semicondutores continuaram batendo recordes. A Marumae utiliza centros de usinagem, tornos e máquinas de 5 eixos simultâneos para produzir componentes de vácuo para equipamentos de produção de semicondutores. Esse vínculo operacional situa a demanda relevante por equipamentos dentro da cadeia de fornecimento de componentes, além do programa mais amplo de investimento em fábricas. O volume de produção de componentes de vácuo oferece aos fabricantes de máquinas de precisão uma base para dimensionar propostas de equipamentos em torno da carga de trabalho do fornecedor de componentes.
Análise de Impacto das Restrições do Mercado de Máquinas-Ferramenta*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Custos de Aço Especial e Componentes de Movimento Linear | -0.8% | América do Norte, especialmente os Estados Unidos | Curto prazo (≤ 2 anos) |
| Alto Investimento de Capital e Longo Período de Retorno para Sistemas CNC Avançados | -0.7% | Europa, particularmente Alemanha | Médio prazo (2 a 4 anos) |
| Escassez Mundial de Programadores/Operadores Qualificados de CNC | -0.5% | América do Norte, especialmente Canadá | Médio prazo (2 a 4 anos) |
| Desvio de Capital para Tecnologias de Fabricação Aditiva | -0.3% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Aço Especial e Componentes de Movimento Linear
Aumentos no preço do aço-ferramenta podem elevar o custo de equipamentos ou ferramental que incorporam o material afetado. A Daido Steel anunciou um aumento de preço de 5% a 10% por tonelada para produtos de aço-ferramenta em contratos a partir de abril de 2025, citando a continuidade dos aumentos nos custos de mão de obra e transporte. O anúncio abrangeu todos os seus clientes de aço-ferramenta, incluindo produtos de exportação. Para os clientes que utilizam essa categoria em equipamentos ou ferramental, uma conta de material mais elevada exigiria maior economia operacional ou valor de produção para recuperar o investimento inicial. Sem essas compensações, os compradores enfrentam um período de retorno mais longo em equipamentos ou ferramental que incorporam o aço-ferramenta afetado.
Alto Investimento de Capital e Longo Período de Retorno para Sistemas CNC Avançados
Os gastos com CNC avançado são mais difíceis de justificar quando o comprador não consegue comprometer com confiança trabalhos futuros ao ativo. Em 2025, muitos clientes de pequeno e médio porte do setor de máquinas-ferramenta da Alemanha adiaram investimentos devido às difíceis condições econômicas e à incerteza prevalecente. Esses adiamentos mostram como um requisito de equipamento pode permanecer sem conversão em pedido quando o ambiente de investimento se deteriora. Para um sistema de usinagem de alto capital, a incerteza sobre o trabalho disponível para recuperar seu custo de aquisição eleva a confiança necessária na utilização futura. Para esses compradores, adiar o investimento também posterga as melhorias de produção que o sistema de usinagem se destina a proporcionar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Máquinas-Ferramenta
Por Produto:
Pedidos Firmes Sustentam a Capacidade de Corte de MetalAs ferramentas de corte de metal representaram uma participação de 74,1% no tamanho do mercado de máquinas-ferramenta em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 3,85% entre 2027 e 2032. Na Espanha, o Cluster AFM reportou um aumento de 21,54% nos pedidos recebidos de corte de metal em 2025 em comparação com 2024, atingindo um recorde histórico. Um sinal baseado em pedidos captura compromissos de equipamentos antes que eles apareçam como máquinas entregues, tornando os pedidos recebidos comercialmente relevantes para o planejamento da produção. Os fabricantes espanhóis de corte de metal devem converter pedidos recebidos recordes em receita, colocando a execução de entrega no centro da decisão de capacidade.
Em julho de 2025, o primeiro fresador de ponte Pama Vertiram 3000 TT da Nidec Minster estava produzindo peças em sua sede em Minster, Ohio. A empresa investidora era um fabricante de prensas, tornando o fresador um exemplo de um produtor de máquinas adicionando sua própria capacidade de fabricação de componentes. Isso vincula a demanda por equipamentos de corte de metal a decisões de investimento dentro da cadeia de fabricação de máquinas. As ferramentas de conformação de metal envolvem outro investimento de produção, ilustrado pela compra de 5 prensas pela fabricante indiana de componentes automotivos Autoline Industries para sua oficina de prensas leves no exercício fiscal de 2025-26. As duas compras conectam diferentes categorias de equipamentos aos próprios requisitos de produção de componentes dos fabricantes, de modo que cada caso de venda deve abordar a operação de fabricação de componentes pretendida pelo comprador.

Por Tecnologia:
Escala CNC Encontra Expansão de Capacidade AditivaAs máquinas CNC representaram uma participação de 70,3% no mercado de máquinas-ferramenta em 2026, tornando-as o maior segmento por tecnologia. A Jyoti CNC Automation, uma produtora indiana de máquinas de corte de metal CNC, fabricou 5.369 máquinas no exercício fiscal de 2025-26 contra uma capacidade instalada de 6.000 máquinas por ano. Essa escala operacional conecta a tecnologia a um fluxo de fabricação recorrente, com a produção real e a capacidade de fábrica disponível descrevendo diferentes aspectos da base de fornecimento. A produção da Jyoti abaixo de sua capacidade instalada aponta para espaço dentro do espaço físico da fábrica existente, o que importa ao avaliar se mais pedidos exigem outra expansão de produção.
As máquinas de fabricação aditiva/híbridas têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 12% entre 2027 e 2032. A Mears Machine Corporation adquiriu sua quarta impressora 3D de metal Velo3D Sapphire XC em abril de 2025 para expandir capacidades em resposta à demanda dos clientes. A Keselowski Advanced Manufacturing adicionou uma EOS M 400-4 em janeiro de 2025, elevando seu total de máquinas EOS para 18. As máquinas convencionais operadas manual ou semimanualmente têm previsão de contração, seguindo uma trajetória de investimento diferente. O mecanismo de crescimento aditivo é a extensão das capacidades de fabricação de um usuário industrial por meio de sistemas adicionais, com o trabalho dos clientes fornecendo uma base para investimento recorrente.
Por Indústria de Usuário Final:
Escala Automotiva e Necessidades de Capacidade AeroespacialO setor automotivo foi o maior segmento de usuário final, representando 34,62% do mercado em 2026. A OICA reportou uma produção global de veículos de 96,4 milhões de unidades em 2025, acima dos 92,7 milhões em 2024. Essa produção anual estabelece a escala da atividade de fabricação à qual os programas de equipamentos automotivos estão vinculados. Para os fornecedores, um grande fluxo de produção recorrente cria uma tarefa comercial diferente da de entrar em uma pequena aplicação em rápida expansão. A prioridade é converter as necessidades de programas de veículos estabelecidos em pedidos de equipamentos, de modo que a liderança de segmento pode coexistir com um crescimento mais moderado.
O setor aeroespacial e de defesa tem previsão de ser o segmento de usuário final de crescimento mais rápido, com um CAGR de 6,9% entre 2027 e 2032. Os pedidos de tecnologia de fabricação do setor aeroespacial dos EUA estabeleceram um recorde no primeiro semestre tanto em valor quanto em unidades em 2026. A Associação de Tecnologias de Fabricação (MTA), reportando dados de pedidos dos EUA da AMT, vinculou o desempenho à crescente demanda da economia espacial, ao aumento das carteiras de pedidos de aeronaves comerciais e ao aumento dos requisitos de produção de defesa que sustentam uma maior expansão de capacidade. Os pedidos cresceram quase um terço em valor e quase um quarto em unidades em relação ao segundo semestre de 2025, de modo que o valor médio por unidade pedida aumentou. Para os fornecedores de equipamentos, a oportunidade aeroespacial combina demanda adicional por unidades com uma base de receita mais elevada por unidade pedida.
Por Canal de Vendas:
Redes Diretas e Transações Definidas RemotamenteAs vendas diretas de fabricantes de equipamentos originais para usuários finais formaram o maior segmento de canal de vendas, com 55,11% do mercado em 2026. A rede mundial da DMG MORI em 2025 compreendia 128 locais de vendas e serviços, incluindo 18 plantas de produção. Suas empresas de vendas e serviços gerenciavam vendas diretas e serviços para produtos tanto da DMG MORI AG quanto da DMG MORI Co. Ltd. Esse arranjo conecta uma considerável presença operacional com responsabilidade direta pela oferta de produtos do fabricante.
O canal online/e-commerce tem previsão de ser o segmento de canal de vendas de crescimento mais rápido, com um CAGR de 8,1% entre 2027 e 2032. Para uma compra de CNC com especificação definida, o valor potencial do canal reside em concluir a transação sem uma visita de vendas separada. Essa economia depende de a configuração e os termos de venda responderem às perguntas técnicas do comprador antes do compromisso.
Análise Geográfica
Mercado de Máquinas-Ferramenta na Ásia-Pacífico
A Ásia-Pacífico representou uma participação de 46,12% no mercado de máquinas-ferramenta em 2026 e tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 6,3% entre 2027 e 2032. Os pedidos com destino à China recebidos pelos fabricantes japoneses de máquinas-ferramenta corresponderam a 156,5% do nível do ano anterior em janeiro-agosto de 2026. As estimativas revisadas da IMTMA situaram o consumo indiano de máquinas-ferramenta cerca de 15% acima em relação ao ano anterior no exercício fiscal de 2025-26. Esses sinais conectam a demanda regional tanto a pedidos de equipamentos transfronteiriços quanto ao consumo dentro de uma grande indústria nacional. Os fabricantes japoneses podem perseguir o fluxo de pedidos com destino à China, enquanto os fornecedores que atendem à Índia podem abordar uma base de consumo nacional em expansão separada.
Na América do Norte, os pedidos de tecnologia de fabricação das oficinas de usinagem contratadas dos EUA atingiram um recorde no primeiro semestre em valor em 2026. Na Europa, a Alemanha registrou aumentos de pedidos de máquinas-ferramenta em relação ao ano anterior de 15% no primeiro trimestre de 2026 e 12% no segundo trimestre de 2026, elevando o crescimento do primeiro semestre de 2026 para 14%. As exportações de máquinas-ferramenta suíças para os Estados Unidos caíram 43% no terceiro trimestre de 2025 em comparação com o terceiro trimestre de 2024, com as tarifas dos EUA pesando sobre as remessas. Pedidos mais fortes das oficinas de usinagem contratadas dos EUA oferecem uma abertura para compradores, mas a exposição tarifária dos exportadores suíços pode limitar sua capacidade de atender a esse destino.
A base de produção da América do Sul inclui o fabricante brasileiro de máquinas-ferramenta ROMI, cuja unidade ROMI Machines registrou uma margem EBIT de 12,3% no segundo trimestre de 2026. A entrada de pedidos no Brasil da unidade, medida de forma bruta incluindo impostos e excluindo peças e serviços, caiu 6,7% em relação ao ano anterior no segundo trimestre de 2026. No Oriente Médio e África, as importações pelos membros da Associação de Comerciantes de Máquinas-Ferramenta da África do Sul aumentaram ligeiramente em relação ao ano anterior no primeiro semestre de 2025. Para a ROMI Machines, a rentabilidade positiva da unidade no segundo trimestre de 2026 coexistiu com uma queda em relação ao ano anterior na entrada de pedidos no Brasil. Os relacionamentos com comerciantes sul-africanos oferecem uma rota separada para compradores por meio da importação de equipamentos.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de um fornecedor de máquinas-ferramenta que atende a usuários industriais com equipamentos e capacidades de suporte. Nos Estados Unidos, a OSHA exige proteção no ponto de operação onde uma máquina expõe os funcionários a riscos de lesão, com as fresadoras entre aquelas que geralmente a exigem.[3] Essas obrigações dos usuários moldam os recursos de segurança que os clientes industriais necessitam de uma oferta de equipamentos. A comparação distingue as obrigações de proteção do empregador pela OSHA das obrigações do fabricante sob o Regulamento (UE) 2023/1230, aplicável na Alemanha a partir de 20 de janeiro de 2027, enquanto a NR-12 do Brasil abrange o projeto e o uso de máquinas.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | Administração de Segurança e Saúde Ocupacional | Ministério do Trabalho e Emprego | Autoridades de fiscalização de mercado federais-estaduais; o Escritório Central dos Estados Federais para Engenharia de Segurança coordena e aplica em casos especificados | Ministério da Indústria e Tecnologia da Informação | Departamento de Emprego e Trabalho |
| Principais instrumentos ou diretrizes | 29 CFR 1910.212 | Estrutura de segurança no trabalho com máquinas NR-12 | Lei de Segurança de Produtos (ProdSG); o Regulamento (UE) 2023/1230 aplica-se a partir de 20 de janeiro de 2027 | GB 15760-2025, em vigor a partir de 1º de agosto de 2026 | Regulamentos de Máquinas Acionadas; projeto de Regulamentos Gerais de Máquinas de 2025 |
| Efeito comercial | Os empregadores protegem os pontos de operação que expõem a lesões | Estrutura de segurança no trabalho com máquinas para usuários | As obrigações de projeto de segurança do fabricante aplicam-se a partir de 20 de janeiro de 2027 | Norma de proteção específica para máquinas de corte de metal | Aplicação de proteção de máquinas industriais |
| Atratividade da política atual | Médio | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
As obrigações de proteção dos EUA sustentam os requisitos de segurança dos compradores, enquanto a NR-12 do Brasil alcança o projeto, a importação e o uso de máquinas, sustentando um ambiente comercial equilibrado com necessidades contínuas de conformidade dos fornecedores. Os requisitos de projeto do fabricante da Alemanha para janeiro de 2027 exigem planejamento de transição em torno de uma estrutura de segurança de produtos estabelecida, mantendo a capacidade de segurança central para a oferta do fornecedor. A norma da China entrou em vigor em agosto de 2026, oferecendo aos fornecedores de máquinas de corte de metal uma base de proteção específica para conformidade contínua. O Departamento de Emprego e Trabalho da África do Sul emitiu avisos de proibição após encontrar máquinas desprotegidas na Lesidi Aluminium CC em junho de 2026, enquanto seu projeto de agosto de 2025 para máquinas não classificadas de outra forma propôs a designação de uma pessoa competente em tempo integral em cada instalação de máquinas.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de controles, a produção de máquinas, o acesso ao cliente e o suporte à base instalada como fontes distintas de receita para os fornecedores. A FANUC fornece produtos CNC e de controle de movimento, enquanto a Siemens fornece sistemas SINUMERIK para aplicações incluindo fresamento, torneamento e retificação. A FANUC America fornece vendas de peças, assistência técnica, serviço de campo e reparo autorizado para produtos FANUC nas Américas. Essa combinação situa o valor comercial tanto na máquina física quanto nas capacidades necessárias para especificá-la, vendê-la e dar suporte a ela.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de CNC e controle de movimento | Fornecedores de controles CNC como FANUC e Siemens | Vendas de hardware de controle, produtos de movimento e software | Adequar os controles às operações de usinagem pretendidas | Qualificar a combinação de controle e aplicação antes da montagem |
| Produção de máquinas | Fabricantes de máquinas como DMG MORI AG | Vendas de máquinas | Resolver a configuração da máquina para o trabalho pretendido | Definir os requisitos de aplicação antes de comprometer a construção |
| Vendas e distribuição | Empresas de vendas de fabricantes de equipamentos originais como as empresas de vendas do grupo DMG MORI; distribuidores de equipamentos de fabricação como Action Machinery, LLC para Mazak Optonics | Vendas de equipamentos por canais diretos e de distribuidores | Atribuir responsabilidade ao cliente em territórios específicos por produto | Especificar o vendedor e a rota de suporte para cada produto e distrito |
| Suporte à base instalada | Fornecedores de suporte a máquinas na América do Norte como Mazak; fornecedores de suporte CNC nas Américas como FANUC America | Vendas de peças, treinamento, serviço de campo e serviços de reparo | Encaminhar um reparo ao especialista relevante em máquinas ou controles | Identificar a propriedade do serviço específico por produto e o acesso a peças |
| Fonte: Mordor Intelligence | ||||
Peças, treinamento e reparo podem gerar receita para o fornecedor após a venda inicial do equipamento. A mudança da Mazak para vendas e serviços diretos em seu Distrito das Montanhas Rochosas em fevereiro de 2026 ilustra como a responsabilidade pode mudar geograficamente, enquanto a Action Machinery continuou sua representação separada da Mazak Optonics na região Oeste. Os usuários da base instalada precisam identificar a responsabilidade pelo serviço após uma mudança de canal, pois o suporte a máquinas e controles pode estar com diferentes fornecedores.
Cenário Competitivo
Cenário Competitivo
O campo competitivo combina fabricantes estabelecidos de máquinas-ferramenta e unidades de negócios de grupos, com TRUMPF Group, DMG MORI Co. Ltd, Yamazaki Mazak Corporation, JTEKT Corporation e DN Solutions entre os principais participantes. A JTEKT Corporation agrupa máquinas-ferramenta e sistemas de fabricação dentro de uma única unidade de negócios, colocando atividades de equipamentos e sistemas de produção dentro do mesmo limite organizacional. A DMG MORI AG, cuja controladora é a DMG MORI Co. Ltd, reportou um aumento de 5% na entrada de pedidos do segmento de Máquinas-Ferramenta em 2025 em comparação com 2024. Essas estruturas colocam uma subsidiária de máquinas-ferramenta dentro do grupo DMG MORI ao lado de um fabricante que combina máquinas-ferramenta e sistemas de fabricação em uma única unidade de negócios.
A capacidade de fabricação oferece aos concorrentes uma base de diferenciação que vai além das especificações de uma máquina individual. A Mazak concluiu sua 40.000ª máquina em sua fábrica em Florence, Kentucky, em agosto de 2025, um marco cumulativo para aquela localização de fabricação. A instalação produz centros de torneamento e fresamento e também abriga a pesquisa e o desenvolvimento de tecnologia de fabricação da empresa nos EUA. Reunir essas atividades conecta uma base de produção operacional com o desenvolvimento de processos e equipamentos de usinagem. Para os compradores industriais, essa combinação torna a organização de fabricação do fornecedor relevante para o desenvolvimento de aplicações, bem como para a seleção inicial da máquina.
A expansão do portfólio por meio de aquisição traz a aprovação regulatória para a mesma decisão competitiva. A DN Solutions concluiu sua aquisição do fabricante alemão de máquinas-ferramenta HELLER em janeiro de 2026 após aprovações em jurisdições incluindo Alemanha, Estados Unidos e Reino Unido. A DN Solutions afirmou que a combinação ampliou a gama de soluções disponíveis para os clientes. Seu plano de integração foi projetado para preservar a identidade da marca HELLER enquanto reunia estratégias de pesquisa, fabricação e mercado. Preservar a identidade da HELLER manteria sua oferta alemã de alto padrão reconhecível dentro da gama expandida da DN Solutions.
Líderes do Setor de Máquinas-Ferramenta
-
TRUMPF Group
-
DMG MORI Co. Ltd
-
Yamazaki Mazak Corporation
-
JTEKT Corporation
-
DN Solutions
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
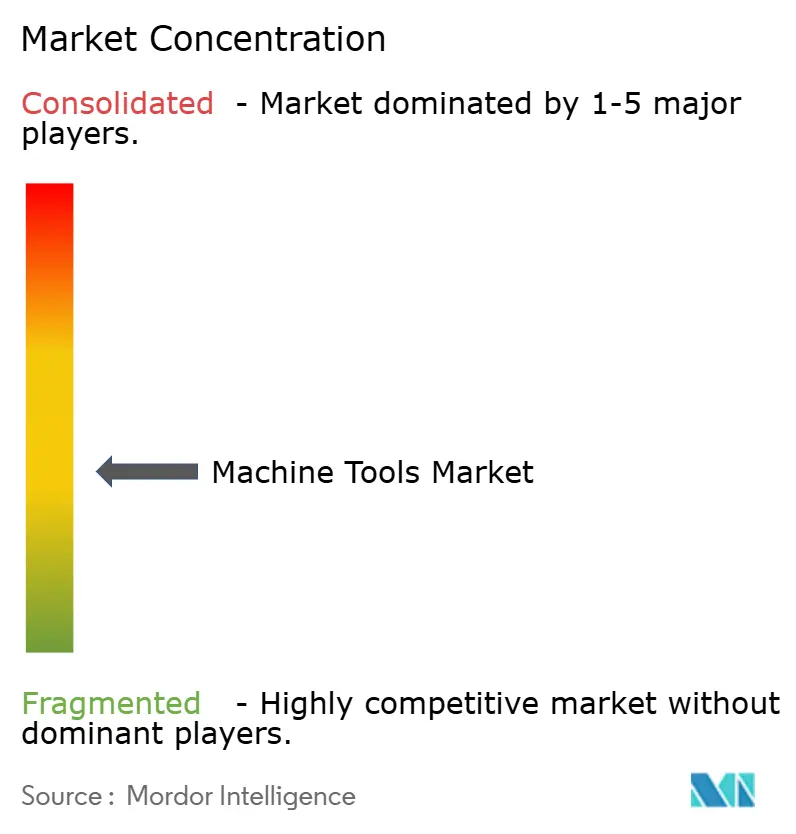
Mercado de Máquinas-Ferramenta Empresas cobertas neste relatório
- Yamazaki Mazak Corporation
- DMG MORI Co. Ltd
- TRUMPF Group
- JTEKT Corporation
- DN Solutions
- Okuma Corporation
- Makino Milling Machine Co. Ltd
- Haas Automation Inc.
- FANUC Corporation
- WIA Machine Tools Corp.
- ANDRITZ Schuler GmbH
- Sandvik AB (Seco & Walter)
- UNITED MACHINING
- Fives Group
- GROB-Werke GmbH & Co. KG
- Hermle AG
- EMAG GmbH & Co. KG
- Hardinge Inc.
- HURCO Companies Inc.
- Amada Co. Ltd
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam o fornecimento de oficinas CNC, a substituição de tornos de pesquisa e o fornecimento institucional qualificado por referência em torno de necessidades de aquisição especificadas. O Centro de Assistência Técnica Industrial de Bangladesh (BITAC), a entidade contratante para seu centro em Gopalganj, convidou propostas para equipamentos CNC com prazo alterado de 25 de outubro de 2026. Esse aviso exigia 5 anos de experiência geral em fornecimento e qualificação de fornecimento similar de CNC para organizações governamentais, semiestatais ou autônomas. A Divisão de Ciência, Engenharia e Análise do Executivo de Saúde e Segurança buscou um torno CNC de substituição ou atualizado para seu centro de pesquisa em Buxton, com propostas devidas até 23 de outubro de 2026 por meio do portal In-Tend do HSE.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador/segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Equipamentos para oficina CNC institucional | Aquisição de equipamentos para oficina de usinagem CNC | BITAC Gopalganj, Bangladesh | Construir uma oferta de equipamentos coordenada conforme a especificação da oficina | Qualificação de fornecimento similar de CNC para organizações governamentais, semiestatais ou autônomas | Fornecedores experientes de equipamentos CNC institucionais |
| Substituição de torno de pesquisa público | Licitação para substituição ou atualização de torno existente | Centro de Ciência e Pesquisa do HSE, Buxton | Adequar a máquina proposta ao trabalho exigido pela instalação de pesquisa | Demonstrar uma substituição adequada para a máquina existente | Fornecedores de tornos CNC capazes de atender a usuários de pesquisa |
| Fornecimento institucional qualificado por referência | Requisitos de experiência moldam o acesso dos fornecedores | Instituições que adquirem equipamentos CNC | Preparar propostas respaldadas por referências adequadas à experiência de fornecimento documentada | 5 anos de experiência geral em fornecimento mais fornecimento similar qualificado | Fornecedores de CNC com registros relevantes de entrega institucional |
| Fonte: Mordor Intelligence | |||||
Os licitantes de Gopalganj precisavam de pelo menos um contrato similar de fornecimento para órgão governamental, semiestatal ou autônomo no valor de pelo menos BDT 120 milhões (USD 0,98 milhão) ou equivalente em moeda estrangeira, concluído dentro de 5 anos antes do convite de 8 de setembro de 2026. O BITAC também convidou propostas para equipamentos de oficina de usinagem CNC para seu centro em Rangpur, com submissões devidas até 3 de novembro de 2026. Fornecedores com registros documentados de entrega institucional estão posicionados para competir por pacotes como esses, e as condições de cada aviso determinam a elegibilidade.
Desenvolvimentos Recentes do Setor no Mercado de Máquinas-Ferramenta
- Ago 2026: A DN Solutions concluiu sua primeira planta de fabricação de máquinas-ferramenta na Índia em Bengaluru, Karnataka, com funções de produção, pesquisa e desenvolvimento, serviço e treinamento.
- Jun 2026: A DMG MORI Ultrasonic Lasertec GmbH inaugurou a expansão de sua instalação em Stipshausen, Alemanha, em 10 de junho, adicionando 1.400 metros quadrados para produção, logística e pesquisa e desenvolvimento.
- Mai 2026: A DMG MORI marcou o nivelamento de sua sede europeia e centro de tecnologia em Munique em 20 de maio, quando planejava uma inauguração no primeiro trimestre de 2027.
Mercado de Máquinas-Ferramenta Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de máquinas-ferramenta mede os gastos anuais em máquinas-ferramenta vendidas globalmente para produção e fabricação industrial. Abrange equipamentos que realizam corte de metal e conformação de metal, incluindo máquinas convencionais, CNC, híbridas de fabricação aditiva e máquinas recondicionadas ou reformadas qualificadas.
Exclusões de escopo: Matérias-primas e componentes de máquinas vendidos separadamente, atualizações e assinaturas exclusivamente de software, serviços de reparo e manutenção e peças de reposição para máquinas instaladas, e produtos metálicos acabados estão excluídos.
Visão Geral da Segmentação
- Por Produto
- Ferramentas de Corte de Metal
- Fresadoras
- Furadeiras
- Tornos
- Retificadoras
- Máquinas de Corte a Laser
- Máquinas de Descarga Elétrica
- Máquinas de Corte a Jato de Água
- Máquinas de Corte a Plasma
- Centros de Usinagem Multieixo
- Outros (Mandrilamento, etc.)
- Ferramentas de Conformação de Metal
- Prensas (Mecânicas, Hidráulicas, Servo)
- Máquinas de Forjamento
- Máquinas de Dobramento
- Outros (Cisalhamento, Extrusão, Laminação, etc.)
- Ferramentas de Corte de Metal
- Por Tecnologia
- Máquinas Convencionais (Manual ou Semimanual)
- Máquinas CNC
- Máquinas de Manufatura Aditiva e Híbridas
- Por Indústria de Usuário Final
- Automotivo
- Aeroespacial e Defesa
- Elétrico e Eletrônico
- Máquinas e Equipamentos Industriais
- Dispositivos Médicos
- Construção Naval e Naval
- Engenharia de Precisão
- Energia e Geração de Energia
- Fabricação de Metal (Oficinas, etc.)
- Outros Setores (Ferroviário, Outras Manufaturas em Geral, etc.)
- Por Canal de Vendas
- Vendas Diretas (Fabricantes de Equipamentos Originais para Usuários Finais)
- Revendedores e Distribuidores
- Online e Comércio Eletrônico
- Outros (Integradores de Sistemas, Eventos e Exposições, Recondicionadores e Recondicionados, etc.)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Peru
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- ASEAN (Indonésia, Tailândia, Filipinas, Malásia, Vietnã)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Kuwait
- Turquia
- Egito
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Os comunicados econômicos e a caixa de ferramentas estatísticas da CECIMO, o relatório anual da Associação Indiana de Fabricantes de Máquinas-Ferramenta, a pesquisa de Remessas, Estoques e Pedidos de Fabricantes do Departamento do Censo dos EUA e as contas industriais da OCDE são fontes ilustrativas para produção, consumo, pedidos, investimento e condições de fabricação. Essas fontes ajudam a estabelecer sinais de demanda por país e região, distinguir remessas de máquinas da atividade industrial mais ampla e comparar ciclos de equipamentos com os setores que compram máquinas-ferramenta.
Registros de empresas, relatórios anuais, apresentações para investidores e imprensa comercial e de negócios de reputação podem esclarecer vendas de máquinas-ferramenta, mix de produtos, setores de clientes, capacidade, entrada de pedidos e atividade de canal. Esses materiais são verificados em relação a estatísticas de associações e oficiais. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas teriam como alvo fabricantes de máquinas-ferramenta, distribuidores e recondicionadores, compradores industriais e líderes relevantes de aplicações ou serviços na APAC, EMEA e nas Américas. Os entrevistados seriam solicitados a testar evidências secundárias sobre rotas de vendas, categorias de equipamentos, demanda de usuários finais, mudanças de preço e mix, e condições regionais, enquanto explicam lacunas onde os dados publicados combinam máquinas-ferramenta com acessórios ou outros equipamentos. As estimativas dos analistas seriam trianguladas com vendas, pedidos, produção, comércio e preço médio de venda amostrado multiplicado pelo volume de unidades reportados, com diferenças não resolvidas mantidas como intervalos ou entradas de cenário até serem sustentadas por outra fonte.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | APAC: 45% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamento do Mercado e Previsão
O modelo estima os gastos anuais globais dos usuários finais em vendas completas de máquinas-ferramenta a partir de uma linha de base de mercado de cima para baixo, verificando então totais selecionados com consolidações de receita de fornecedores, evidências de canal e preço médio de venda amostrado multiplicado pelo volume de unidades. Ele acompanha a produção e o consumo de máquinas-ferramenta, novos pedidos e carteiras de pedidos, investimento e produção industrial, atividade de fabricação de veículos e aeroespacial e fluxos de comércio regional. Esses indicadores ajudam a distinguir demanda, tempo de entrega e condições de investimento dos clientes. As participações por produto, tecnologia, usuário final, canal e região são construídas a partir de mixes de vendas divulgados, evidências de produção ou pedidos, padrões de comércio e uso dos compradores, com cada classificação reconciliada com o total aplicável. Uma regressão multivariada pode relacionar o movimento histórico do mercado a indicadores de investimento industrial, produção e pedidos, com análise de cenários para mudanças cíclicas ou de política onde as relações históricas são instáveis. A expertise de fabricantes, distribuidores e compradores verifica a perspectiva resultante em nível de variável. Dados ausentes ou combinados são tratados por meio de proxies documentados e intervalos de sensibilidade, e verificações seletivas de baixo para cima são expandidas apenas quando evidências de vendas, unidades, preços ou canais podem ser reconciliadas sem dupla contagem.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam os totais de mercado e as participações de segmento em relação a sinais independentes de empresas, associações, comércio, pedidos, produção e investimento, verificando unidades, moedas, datas, cobertura e estágio de transação. Valores discrepantes, movimentos inexplicados de ano a ano e variações materiais entre fontes são investigados em relação às definições das fontes e às evidências disponíveis de empresas ou canais, seguidos de uma segunda revisão por analista antes da aprovação. Os entrevistados são recontactados quando uma resposta importante conflita com evidências documentais, quando uma definição não está clara ou quando um novo evento altera materialmente os pedidos ou a capacidade esperados. Os dados são atualizados anualmente, revisados entre ciclos após eventos materiais de mercado e submetidos a uma nova verificação de fonte, cálculo e consistência antes da entrega.
Tamanho do Mercado de Máquinas-Ferramenta da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de máquinas-ferramenta mede os gastos anuais em máquinas-ferramenta vendidas globalmente para produção e fabricação industrial.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Uma regressão multivariada pode relacionar o movimento histórico do mercado a indicadores de investimento industrial, produção e pedidos, com análise de cenários para mudanças cíclicas ou de política onde as relações históricas são instáveis.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 115,7 bilhões de USD (2027) | |
| Empresa Global de Pesquisa de Mercado A | 109,3 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 5,5% abaixo do valor de 2027 deste relatório de 115,7 bilhões de USD, 2 anos depois. Seu ano-base publicado é dois anos anterior, de modo que a comparação situa uma estimativa de 2025 em relação a um valor de mercado de 2027 posterior. |
| Empresa Global de Pesquisa de Mercado B | 96,1 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 16,9% abaixo do valor de 2027 deste relatório de 115,7 bilhões de USD, 2 anos depois. Sua estimativa é baseada em 2025, antes do ano de medição de 2027 do relatório, e sua página descreve uma trajetória de previsão distinta de contração e recuperação. |
Os analistas da Mordor Intelligence triangulam os totais de mercado e as participações de segmento em relação a sinais independentes de empresas, associações, comércio, pedidos, produção e investimento, verificando unidades, moedas, datas, cobertura e estágio de transação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de máquinas-ferramenta?
O tamanho está projetado para atingir 115,7 bilhões de USD em 2027 e 138,8 bilhões de USD até 2032, registrando um CAGR de 3,71% entre 2027 e 2032.
O que sustenta a demanda por equipamentos de usinagem de precisão?
A fabricação de trens de força elétricos e as cargas de trabalho de componentes de semicondutores sustentam a demanda. No Japão, a Marumae utiliza centros de usinagem, tornos e máquinas de 5 eixos simultâneos para fabricar componentes de vácuo para equipamentos de produção de semicondutores.
Qual segmento de produto de máquinas-ferramenta lidera a demanda?
As ferramentas de corte de metal lideraram com uma participação de 74,1% em 2026 e têm previsão de crescimento mais rápido, com um CAGR de 3,85% entre 2027 e 2032.
Quais empresas são os principais fornecedores de máquinas-ferramenta?
Os principais participantes incluem TRUMPF Group, DMG MORI Co. Ltd, Yamazaki Mazak Corporation, JTEKT Corporation e DN Solutions.
Qual desafio afeta o investimento em usinagem industrial?
A incerteza de investimento pode atrasar os compromissos com equipamentos. Muitos clientes de pequeno e médio porte do setor de máquinas-ferramenta da Alemanha adiaram investimentos em 2025 devido às difíceis condições econômicas e à incerteza prevalecente.
Qual região lidera o setor de máquinas-ferramenta?
A Ásia-Pacífico detinha uma participação de 46,12% em 2026 e tem previsão de crescimento mais rápido, com um CAGR de 6,3% entre 2027 e 2032.