
Tamanho e Participação do Mercado de Melhoria Residencial DIY
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.93 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.29 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 6.87 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
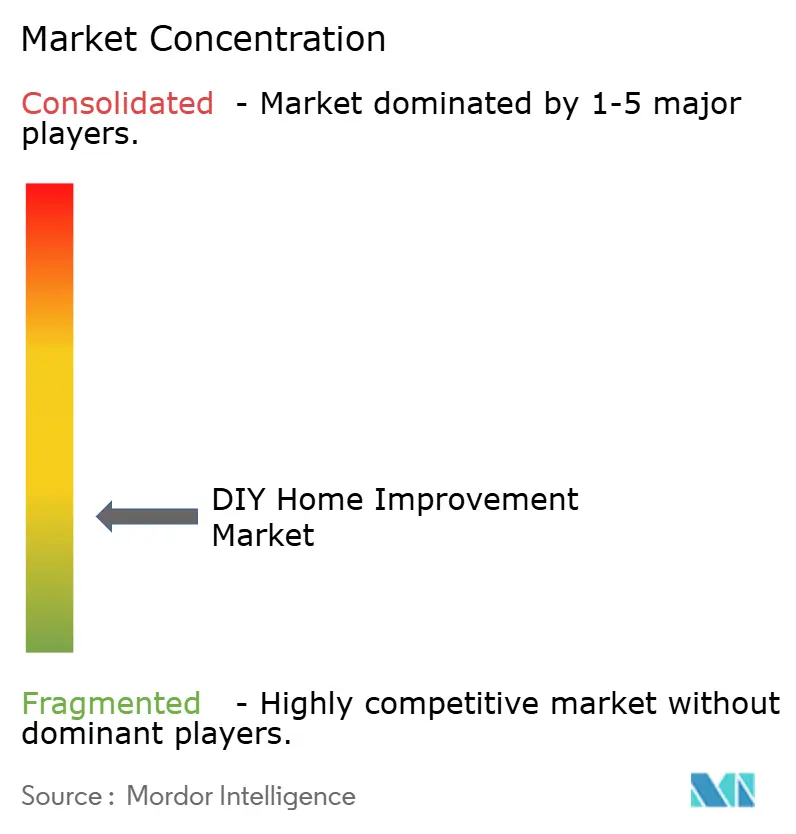
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Melhoria Residencial DIY por Mordor Intelligence
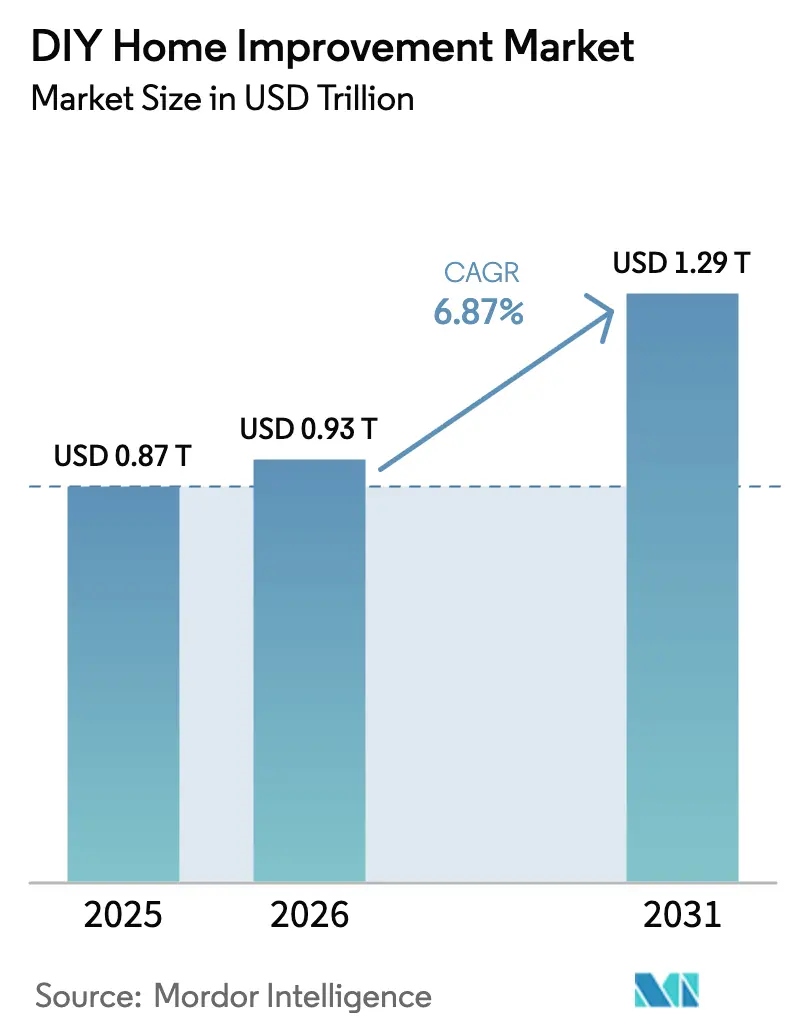
O tamanho do mercado de melhoria residencial DIY foi avaliado em USD 0,87 trilhão em 2025 e estima-se que cresça de USD 0,93 trilhão em 2026 para atingir USD 1,29 trilhão até 2031, a um CAGR de 6,87% durante o período de previsão (2026-2031). Essa taxa de crescimento representa uma aceleração em comparação com o período de 2020-2025, marcado por oscilações de demanda impulsionadas pela pandemia e condições irregulares de oferta. Em 2026, os proprietários de imóveis favorecem cada vez mais a renovação em detrimento da mudança de residência, pois as elevadas taxas de hipoteca e a oferta habitacional restrita limitam a mobilidade e sustentam a demanda por projetos de reparo, substituição e melhorias pontuais. A intensidade competitiva permanece moderada, caracterizada por uma combinação de líderes regionais e players nacionais, com diferenciação cada vez mais impulsionada por capacidades omnicanal, engajamento de clientes profissionais e atendimento eficiente em canteiros de obras. Plataformas de marketplace e ferramentas de merchandising baseadas em IA estão contribuindo com receita incremental e melhoria de margem ao alinhar os sortimentos mais estreitamente com a demanda local e melhorar as taxas de conversão digital.
Principais Conclusões do Relatório
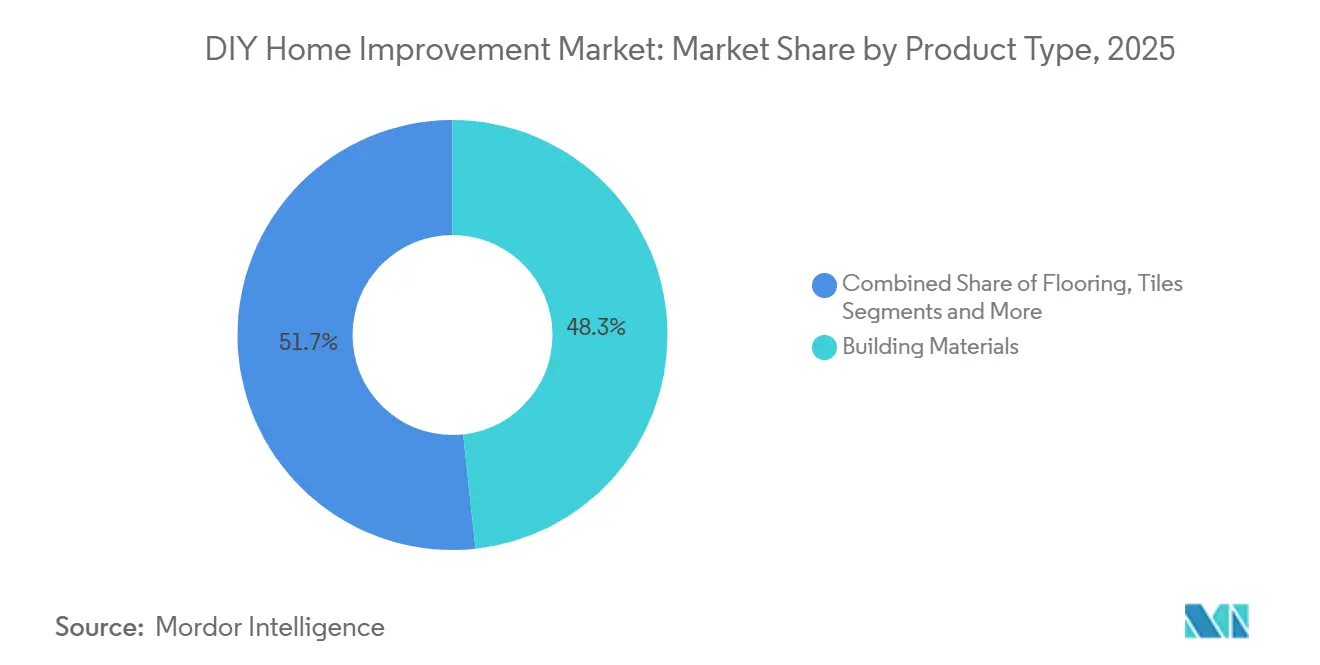
- Por tipo de produto, os materiais de construção lideraram com 48,33% da participação do mercado de melhoria residencial DIY em 2025, enquanto pisos e revestimentos cerâmicos devem crescer a um CAGR de 7,76% até 2031, sinalizando uma mudança em direção a melhorias de superfície modulares e sustentáveis que elevam os valores de ticket no mercado de melhoria residencial DIY.
- Por canal de distribuição, as lojas de melhoria residencial DIY responderam por 68,74% da participação do mercado de melhoria residencial DIY em 2025, com os canais online expandindo a um CAGR de 8,27% até 2031, à medida que o atendimento baseado em loja sustenta opções econômicas de entrega no mesmo dia e no dia seguinte.
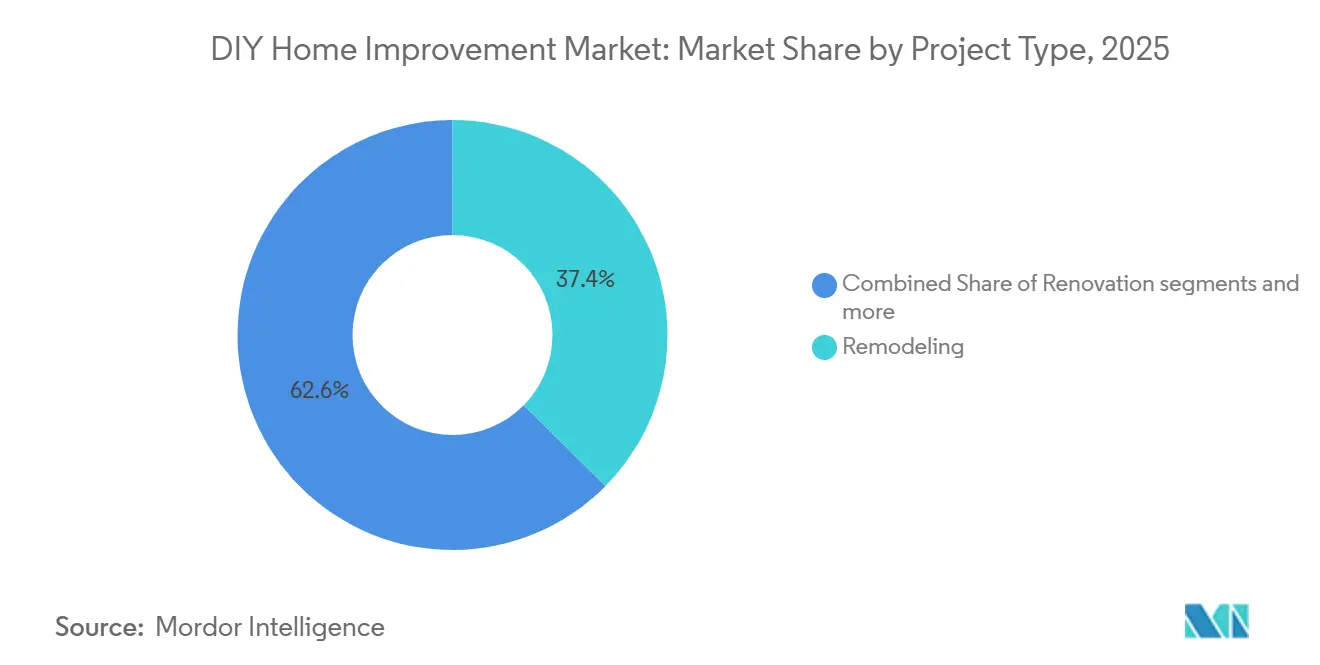
- Por tipo de projeto, a remodelação respondeu por 37,38% do mercado de melhoria residencial DIY em 2025, enquanto a renovação é o segmento de crescimento mais rápido, com um CAGR de 6,75% até 2031, à medida que os domicílios com orçamento limitado priorizam reparos pontuais.
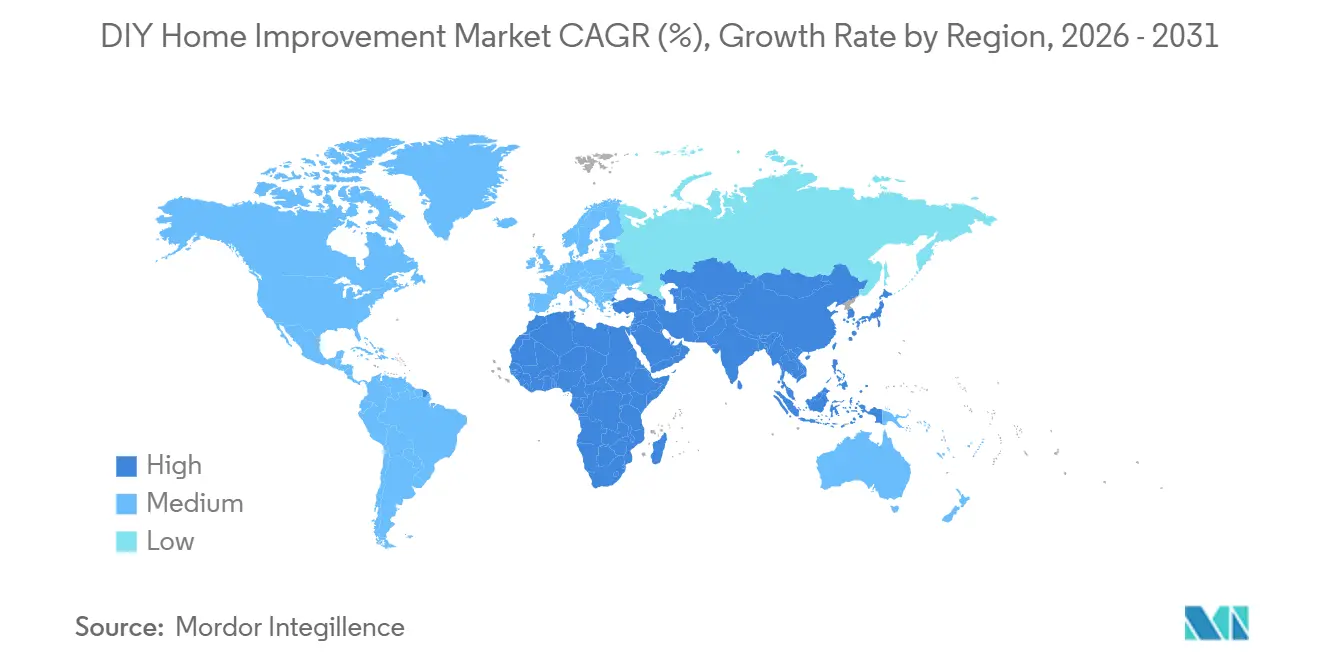
- Por geografia, a América do Norte capturou 39,35% da participação do mercado de melhoria residencial DIY em 2025, e a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 7,87% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Transformação do varejo digital em melhoria residencial | +1.2% | Global, com América do Norte e Europa liderando a adoção | Curto prazo (≤ 2 anos) |
| Entrada de demografias mais jovens na propriedade de imóveis e renovação | +1.8% | América do Norte como núcleo, com expansão para centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Necessidades de manutenção e modernização do parque habitacional legado | +1.4% | América do Norte, Europa Ocidental | Longo prazo (≥ 4 anos) |
| Impacto de criadores de conteúdo digital nas tendências de melhoria residencial | +0.9% | Global, particularmente forte na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento do ecossistema colaborativo de oficinas | +0.3% | Centros urbanos na América do Norte e cidades selecionadas da UE | Médio prazo (2-4 anos) |
| Adoção de melhoria residencial DIY habilitada por realidade aumentada | +0.6% | Global, liderado por grupos com afinidade tecnológica na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Transformação do varejo digital em melhoria residencial
A conveniência digital agora molda a forma como os domicílios e os profissionais do setor planejam e executam projetos, o que sustenta ganhos constantes para o mercado de melhoria residencial DIY à medida que os canais online e offline convergem. The Home Depot relatou que as transações digitais responderam por 15,1% das vendas líquidas do exercício fiscal de 2024, e cerca de metade dos pedidos online nos EUA foram atendidos por meio das lojas, o que ajuda o varejista a cumprir prazos de entrega enquanto controla os custos de última milha para produtos volumosos e de baixa margem[1]The Home Depot, "Relatório Anual de 2024," Relações com Investidores da The Home Depot, ir.homedepot.com. O atendimento baseado em loja também é um mecanismo de sinalização de demanda, pois os itens de alto volume circulam pelo estoque local mais rapidamente, melhorando a precisão do planograma tanto para cestas DIY quanto para cestas profissionais no mercado de melhoria residencial DIY. O modelo de marketplace da Kingfisher escalou rapidamente, com o GMV crescendo fortemente e lucros de varejo incrementais provenientes de vendedores terceiros, que ampliam o sortimento sem risco de estoque e melhoram a conversão a partir de buscas de cauda longa. Essa arquitetura de comércio agora ancora a estratégia competitiva porque combina velocidade, amplitude e eficiência de custo que os players puramente digitais têm dificuldade em igualar em SKUs volumosos no mercado de melhoria residencial DIY. À medida que regras de privacidade como o GDPR moldam a forma como os varejistas utilizam os dados dos clientes, a personalização escalável e a atribuição tornam-se fundamentais para aumentar a conversão enquanto se mantém a conformidade, especialmente em mercados com diferentes cadências de aplicação.
Entrada de demografias mais jovens na propriedade de imóveis e renovação
Os proprietários mais jovens estão realizando atualizações frequentes e voltadas para o estilo, trazendo novo volume ao mercado de melhoria residencial DIY, mesmo quando os orçamentos são mais apertados. O comportamento geracional continua a se deslocar em direção ao valor, à descoberta digital e a projetos mais rápidos que melhoram a habitabilidade sem longas interrupções, o que se alinha com categorias de produtos fáceis de instalar e substituir[2]Grupo de Pesquisa da Associação Nacional de Corretores de Imóveis, "Tendências Geracionais de Compradores e Vendedores de Imóveis 2025," Associação Nacional de Corretores de Imóveis, nar.realtor. Os varejistas estão respondendo ao fortalecer o engajamento digital e o conteúdo para orientar os renovadores de primeira viagem desde a pesquisa até a compra e o atendimento, frequentemente combinando calculadoras de projetos, inspiração e listas de verificação que aumentam as taxas de adição ao carrinho. Os programas omnicanal e os ecossistemas de fidelidade enfatizam a educação e a conveniência para esses grupos, reduzindo o atrito desde a ideia até a execução e fortalecendo o comportamento de recompra no mercado de melhoria residencial DIY. À medida que os custos de aquisição digital aumentam, os varejistas com conteúdo útil e caminhos de atendimento claros têm maior probabilidade de reter compradores mais jovens ao longo dos ciclos de projetos subsequentes, o que sustenta a saúde da categoria. O resultado é uma transferência geracional em que a pesquisa online, o planejamento em aplicativo e a retirada rápida na loja trabalham juntos para sustentar um fluxo constante de projetos no mercado de melhoria residencial DIY.
Necessidades de manutenção e modernização do parque habitacional legado
Um parque habitacional em envelhecimento é um vento favorável estrutural para o mercado de melhoria residencial DIY, pois os sistemas se desgastam, os códigos evoluem e os custos de energia impulsionam os proprietários em direção a melhorias de eficiência. Mais de 80% das residências nos Estados Unidos têm pelo menos 20 anos, o que aumenta a necessidade de trabalhos corretivos recorrentes em telhados, sistemas de HVAC, janelas, revestimentos e encanamentos ao longo do tempo. O JCHS estimou que os gastos com melhorias e reparos residenciais superaram USD 450 bilhões em 2024, com atividade constante ancorada por reparos e substituições à medida que os proprietários permaneceram em suas residências diante das taxas de hipoteca mais elevadas[3]Centro Conjunto de Estudos Habitacionais, "Melhorando a Habitação Americana," Universidade Harvard, jchs.harvard.edu. Os programas europeus vinculados à transição energética também estão impulsionando o mercado em direção a melhorias de isolamento, preparação para bombas de calor e melhorias no envelope construtivo que exigem acesso confiável a materiais em conformidade. Os varejistas que combinam sortimentos em conformidade com orientações práticas e disponibilidade local estão posicionados para capturar participação de melhorias obrigatórias ou elegíveis a subsídios no mercado de melhoria residencial DIY. Essa base estrutural de trabalho sustenta uma demanda de categoria consistente mesmo quando os projetos discricionários diminuem no curto prazo.
Impacto de criadores de conteúdo digital nas tendências de melhoria residencial
Os criadores de conteúdo mudaram a forma como os proprietários aprendem técnicas e escolhem produtos, o que desloca a camada de aconselhamento dos corredores das lojas para os canais digitais no mercado de melhoria residencial DIY. Os marketplaces de varejistas e as experiências online curadas se intersectam com essa tendência ao ampliar os sortimentos e oferecer aos compradores mais caminhos da inspiração à compra, enquanto reduzem o risco de estoque da plataforma. A personalização baseada em IA nos principais varejistas europeus converteu sinais de navegação em vendas mensuráveis, indicando que recomendações oportunas e localizadas aumentam a conversão tanto para compradores DIY quanto para compradores profissionais. À medida que os vídeos curtos normalizam a educação sobre produtos, as lojas e os sites que integram ferramentas de planejamento de projetos ajudam a superar lacunas de confiança e reduzir devoluções em categorias com instalação sensível à técnica. O campo favorece as plataformas que integram conteúdo, estoque e atendimento em uma jornada contínua, mantendo os pedidos dentro do ecossistema do varejista e sustentando a fidelidade no mercado de melhoria residencial DIY. Essa mudança complementa, em vez de substituir, a orientação especializada na loja para trabalhos complexos, especialmente onde os serviços profissionais permanecem centrais para a execução.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de mão de obra impulsionando a substituição por serviços profissionais | -1.1% | América do Norte e Europa Ocidental, onde a demografia de envelhecimento é mais pronunciada | Longo prazo (≥ 4 anos) |
| Flutuações nos preços de commodities inibindo o início de projetos | -0.8% | Global, com América do Norte e Europa mais afetadas | Curto prazo (≤ 2 anos) |
| Complexidade de aprovações municipais limitando o escopo DIY | -0.5% | Nacional, com impacto inicial em grandes estados e áreas metropolitanas que aplicam os ciclos de código de 2024-2025 | Médio prazo (2-4 anos) |
| Lacunas de responsabilidade e garantia em projetos executados pelo proprietário | -0.3% | América do Norte, em estados com padrões de resiliência mais elevados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de mão de obra impulsionando a substituição por serviços profissionais
A escassez contínua de mão de obra especializada continua a limitar a capacidade de execução de projetos, direcionando uma parcela crescente de trabalhos complexos de melhoria residencial para profissionais credenciados e reduzindo o escopo de projetos puramente DIY. Os principais varejistas estão respondendo ao investir no desenvolvimento de força de trabalho, incluindo programas de treinamento e bolsas de estudo, para fortalecer o pipeline de ofícios especializados e melhorar a confiabilidade nos canteiros de obras. Ao mesmo tempo, os varejistas estão expandindo as capacidades voltadas para profissionais, incluindo entrega em canteiro de obras, precificação baseada em projetos e suporte de vendas dedicado, para atender melhor a projetos de maior valor com requisitos rigorosos de cronograma e especificação. Esses investimentos estão aumentando a parcela de gastos capturada por meio de canais profissionais, mesmo quando os projetos se originam de pesquisa e planejamento liderados pelo DIY. À medida que a demografia habitacional envelhece e os códigos de construção se tornam mais complexos, espera-se que o segmento DIFM (faça para mim) retenha um papel estruturalmente maior no total de gastos do mercado, reforçando um cenário bifurcado em que o varejo de massa apoia tarefas menores enquanto os ecossistemas profissionais capturam orçamentos de projetos maiores.
Flutuações nos preços de commodities inibindo o início de projetos
As flutuações nos preços da madeira e de outros materiais de construção essenciais continuam a introduzir incerteza orçamentária tanto para proprietários quanto para instaladores, frequentemente levando a cronogramas atrasados ou ao fracionamento de projetos maiores. Os dados de preços em 2025 destacaram uma renovada pressão ascendente sobre a madeira para estruturas e insumos estruturais, reforçando um ambiente de custos volátil que complica o planejamento e o agendamento. Os varejistas estão abordando parte desse desafio ao expandir a capacidade de distribuição e manter estoques mais profundos de materiais volumosos, permitindo uma entrega mais confiável em canteiros de obras e reduzindo a fragmentação de pedidos para projetos profissionais com prazos rigorosos. Para os consumidores DIY, a maior volatilidade de preços aumenta a importância de precificação transparente, opções flexíveis de retirada e orientação clara sobre substituição de produtos para ajudar a manter os projetos dentro do orçamento. No geral, essas condições estão incentivando uma abordagem mais cautelosa a grandes projetos discricionários, com a demanda se inclinando para atividades essenciais de reparo e substituição que oferecem benefícios funcionais imediatos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Materiais de Construção Ancoram a Receita Enquanto as Categorias de Superfície Capturam o Prêmio de InovaçãoOs materiais de construção responderam por 48,33% do tamanho do mercado em 2025, refletindo a natureza essencial da madeira, drywall, isolamento, cimento e insumos relacionados em trabalhos de reparo, substituição e estruturais no mercado de melhoria residencial DIY. O peso da categoria é sustentado pelo envelhecimento do parque habitacional e pelos ciclos de código que exigem atualizações contínuas em telhados, revestimentos, janelas e defesas perimetrais de fundações em mercados maduros. Nesse contexto, pisos e revestimentos cerâmicos devem se expandir a um CAGR de 7,76% até 2031, à medida que superfícies modulares, sistemas de encaixe e materiais com baixo teor de COV (compostos orgânicos voláteis) permitem instalações mais rápidas e uma gama mais ampla de estilos no mercado de melhoria residencial DIY. O vinil de luxo e a porcelana de grande formato tornaram-se opções preferidas para cozinhas e banheiros porque equilibram custo, durabilidade e facilidade de instalação para DIYers experientes. As mesmas tendências estão impulsionando a demanda por adesivos certificados, subcamadas e acabamentos que melhoram a qualidade do acabamento e abordam questões de umidade e acústica em edificações multifamiliares.
Tintas e revestimentos sustentam forte fidelidade à marca e rotatividade constante devido a uma ampla gama de tarefas de renovação de cores, bloqueio de manchas e proteção exterior que são viáveis mesmo em orçamentos mais apertados. Ferramentas e Equipamentos permanecem resilientes porque os proprietários dividem os projetos em escopos menores, o que impulsiona as vendas de furadeiras sem fio, lixadeiras, ferramentas multifuncionais, kits oscilantes e acessórios de aluguel que ampliam a capacidade sem grandes desembolsos de capital. Decoração e Iluminação, juntamente com Encanamento e Elétrica, situam-se no meio entre gastos essenciais e adiáveis, mas as melhorias simplificadas são atraentes quando combinadas com economia de energia ou necessidades de acessibilidade. As reformas voltadas para acessibilidade, como torneiras com alavanca e barras de apoio, se beneficiam das tendências demográficas e da renovada atenção à segurança e usabilidade em residências mais antigas. Em conjunto, as categorias de produtos que economizam tempo, reduzem a bagunça e oferecem melhorias funcionais imediatas continuarão a ampliar suas contribuições ao mercado de melhoria residencial DIY.


Por Canal de Distribuição:
Lojas Físicas Mantêm a Primazia Enquanto os Marketplaces Ampliam o AlcanceAs lojas de melhoria residencial DIY responderam por 68,74% do tamanho do mercado em 2025, sublinhando as vantagens de redes densas próximas a centros populacionais suburbanos, sortimentos robustos e serviços integrados como aluguel, retirada na calçada e orientação de projetos. Os canais online estão se expandindo a um CAGR de 8,27% até 2031, à medida que os marketplaces adicionam amplitude sem estoque no balanço patrimonial e à medida que a migração de plataformas encurta os fluxos de checkout tanto para compradores DIY quanto para compradores profissionais. The Home Depot relata que cerca de 50% dos pedidos online nos EUA são atendidos pelas lojas, reduzindo os custos de última milha para itens volumosos e acelerando a entrega enquanto mantém o estoque produtivo. O modelo de marketplace da Kingfisher entregou forte GMV e aumento do lucro de varejo, comprovando a viabilidade da integração de vendedores terceiros para sortimentos de melhoria residencial que exigem ampla cobertura de cauda longa. As lojas especializadas focam em categorias específicas e profundidade de serviço, enquanto os hipermercados enfatizam itens de conveniência, mas tipicamente não suportam projetos complexos de ponta a ponta.
O foco estratégico está se deslocando para jornadas omnicanal que começam online e terminam com retirada na loja ou entrega imediata, o que é bem adequado ao mercado de melhoria residencial DIY, onde a verificação do produto e a disponibilidade rápida são importantes. Para os varejistas, a combinação de atendimento baseado em loja e amplitude de marketplace ajuda a cobrir uma gama mais ampla de necessidades de projetos sem sobrecarregar o capital, enquanto a análise de dados impulsiona melhor alocação e dimensionamento de equipes. O modelo também fortalece os relacionamentos com profissionais ao permitir quantidades por lote de trabalho e janelas de entrega específicas por horário por meio de ativos de distribuição regional que estocam sortimentos maiores de produtos volumosos. À medida que as expectativas dos clientes convergem em torno de atendimento rápido e substituições precisas, os líderes continuarão aprimorando a localização e as recomendações inteligentes para aumentar a conversão e as recompras no mercado de melhoria residencial DIY. Essa evolução da distribuição recompensa os operadores que harmonizam estoque, conteúdo e dados entre os canais.
Por Tipo de Projeto:
A Renovação Ganha Impulso à Medida que os Domicílios Priorizam Reparos PontuaisA remodelação deteve a maior participação de mercado, com 37,38% em 2025, mas a renovação é o tipo de projeto de crescimento mais rápido, com um CAGR de 6,75% até 2031, à medida que os domicílios favorecem reparos essenciais, substituições e melhorias com curto tempo de inatividade no mercado de melhoria residencial DIY. A distinção é importante porque a remodelação frequentemente requer licenças, projetos de engenharia e contingências consideráveis, enquanto a renovação se concentra em trocas de eletrodomésticos, reparos de pintura e correção, reparos pontuais em telhados e manutenção de HVAC, que são mais fáceis de agendar e financiar. A Angi relatou que o gasto médio por projeto diminuiu em 2024, à medida que os orçamentos se voltaram para manutenção e reparos de emergência, o que se alinha com a preferência observada por escopos pontuais que oferecem utilidade imediata[4]Relações com Investidores da Angi Inc., "Relatório sobre o Estado dos Gastos Residenciais 2024," Angi Inc., ir.angi.com. Esse padrão favorece categorias com menor atrito de instalação e melhorias de desempenho claras, incluindo acessórios que economizam água, iluminação LED e isolamento eficiente em zonas prioritárias. À medida que os proprietários planejam melhorias em múltiplas fases, os projetos de renovação servem como etapas intermediárias que desbloqueiam remodelações posteriores quando os preços e a disponibilidade de mão de obra são mais previsíveis.
A nova construção permanece vinculada à disponibilidade de lotes, condições de financiamento e confiança dos construtores, o que a torna mais volátil do que o reparo e a substituição de residências existentes no mercado de melhoria residencial DIY. Para os varejistas de massa, a demanda por nova construção flui mais por meio de ecossistemas profissionais via entregas por lote de trabalho e programas de crédito, enquanto a renovação e a remodelação mantêm um ritmo de vendas no varejo mais constante ao longo do ano. O foco crescente em recursos de acessibilidade é outro impulsionador no mix de renovação, à medida que os domicílios adaptam as residências para o envelhecimento no local com banheiros mais seguros, iluminação aprimorada e modificações de soleiras guiadas por padrões práticos. A OCDE documentou o caso econômico mais amplo para permitir que os domicílios envelheçam no local com ambientes residenciais de suporte, o que destaca os ventos favoráveis de longo prazo para as categorias de retrofit. Essas tendências coletivamente sustentam o mercado de melhoria residencial DIY à medida que os proprietários realizam os trabalhos necessários e programam ambições maiores para ciclos futuros.
Análise Geográfica
Mercado de Melhoria Residencial DIY da América do Norte
A América do Norte manteve uma participação de mercado de 39,35% em 2025, refletindo um parque habitacional mais antigo, sólidos amortecedores de patrimônio imobiliário e uma cultura de reparos e substituições contínuas que sustenta o mercado de melhoria residencial DIY. Mais de 80% das residências nos Estados Unidos têm mais de 20 anos, o que aumenta a frequência de trabalhos em coberturas, substituições de sistemas mecânicos e melhorias no envelope construtivo, que sustentam a demanda recorrente ao longo do ciclo. Dentro da região, os Estados Unidos representam o maior mercado de melhoria residencial, refletindo a escala dos gastos de consumidores e profissionais no varejo e nos serviços relacionados, e ressaltando a importância da excelência operacional para os varejistas que buscam conquistar e defender participação de mercado. A diversidade de formatos é visível nas áreas suburbanas e periurbanas, onde as grandes lojas competem com especialistas locais e modelos cooperativos que adaptam os sortimentos às necessidades de cada bairro. À medida que as taxas de hipoteca se estabilizam e o emprego permanece sólido, a região continua a sustentar um mix equilibrado de atividades de renovação e reforma no mercado de melhoria residencial DIY.
Mercado de Melhoria Residencial DIY da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 7,87% até 2031, impulsionado pela urbanização, pelo aumento da renda disponível e pela aquisição da primeira moradia, fatores que desencadeiam reformas iniciais e melhorias contínuas no mercado de melhoria residencial DIY. China e Índia ancoram esse impulso, com segmentos de classe média em expansão e categorias ativas de pequenos projetos que melhoram a habitabilidade em espaços compactos. Os mercados do Sudeste Asiático contribuem para o crescimento com programas de habitação pública e reformas privadas que priorizam ganhos funcionais e durabilidade dentro de plantas restritas. Japão e Austrália apresentam perfis mais maduros, onde o envelhecimento demográfico e normas rigorosas impulsionam melhorias pontuais com ênfase em segurança, eficiência e resiliência para condições climáticas e sísmicas. À medida que as cadeias de suprimentos se consolidam localmente, a adoção de categorias continua a crescer graças à melhor disponibilidade, preços justos e prazos de entrega mais curtos no mercado de melhoria residencial DIY.
Mercado de Melhoria Residencial DIY da Europa
A Europa apresenta um panorama heterogêneo entre as maiores redes varejistas e os mercados nacionais, refletindo diferenças no sentimento do consumidor e no apoio de políticas públicas em 2025 e 2026. A Kingfisher reportou que as vendas em bases comparáveis no Reino Unido e na Irlanda cresceram em seu primeiro semestre fiscal, enquanto a França registrou queda, ilustrando a divergência na confiança do consumidor e na tração por categoria em todo o continente. A Ibéria registrou forte crescimento em bases comparáveis no mesmo período dentro do portfólio da Kingfisher, evidenciando o benefício da segmentação de formatos e da otimização de estoques em mercados onde a demanda migrou para valor e agilidade. A Europa Central e Oriental apresenta uma variedade de resultados, com alguns mercados registrando tendências estagnadas à medida que a inflação e os custos de financiamento pesaram sobre as compras discricionárias em 2025. Os mandatos de renovação alinhados às metas de transição energética fornecem uma base estrutural em vários países da União Europeia, ajudando a estabilizar a demanda por isolamento, janelas e melhorias em sistemas de aquecimento no mercado de melhoria residencial DIY. À medida que os varejistas racionalizam as reduções de preço e ampliam a personalização com inteligência artificial, estão melhorando o giro, protegendo a margem bruta e alinhando os estoques à demanda em tempo real.
Análise da cadeia de valor
A cadeia de valor de reforma residencial DIY abrange matérias-primas upstream (madeira, aço, alumínio, gesso, produtos químicos), fabricantes de produtos de construção e ferramentas, e distribuidores ou importadores que preparam estoques para varejistas e entrega no local da obra. Os centros de melhoria residencial atendem cestas de compras DIY e compras menores de profissionais, enquanto revendedores especializados, madeireiras e distribuidores por atacado representam uma parcela maior do fornecimento para reformadores profissionais e construtoras, particularmente para materiais estruturais e categorias instaladas. Pontos de atrito recentes incluem prazos de entrega voláteis para produtos de construção selecionados, incluindo armários, encanamento e acessórios. A pressão de custos ligada a tarifas de importação sobre insumos-chave e produtos acabados também levou marcas e distribuidores a diversificar o fornecimento e reequilibrar a produção doméstica e as posições de estoque.
Downstream, a diferenciação competitiva vem cada vez mais das camadas de logística e serviço que conectam produtos volumosos aos projetos, incluindo armazenamento regional, filiais de entrega orientadas a contratantes e visibilidade digital de estoque que apoia substituições e janelas de entrega mais restritas. Grandes varejistas expandiram redes focadas em contratantes por meio de aquisições, como a integração pela The Home Depot de ativos como a SRS Distribution e a Gypsum Management and Supply para apoiar contratantes de interiores e de comércio com um atendimento mais confiável. Em toda a cadeia, capacidades de valor agregado, como fábricas de treliças, oficinas de portas, marcenaria personalizada e parceiros de serviço instalado, estão sendo utilizadas para proteger margens, reduzir riscos no local da obra e manter os clientes dentro de um único ecossistema, desde a especificação até a entrega.
Cenário Competitivo
O mercado de melhoria residencial DIY tem baixa concentração de mercado, com as principais empresas detendo coletivamente uma participação significativa, mas não esmagadora. Essa estrutura indica um cenário competitivo moderadamente fragmentado, deixando ampla oportunidade para operadores regionais, players menores e formatos especializados se expandirem sem enfrentar um único player dominante. As prioridades estratégicas dos principais varejistas convergiram em torno de um engajamento mais profundo com clientes profissionais, execução omnicanal mais robusta e controle mais rigoroso de estoque e margens. Os grandes banners que integram distribuição dedicada para produtos volumosos, entrega em canteiro de obras e crédito para profissionais estão melhor posicionados para capturar uma maior parcela dos gastos profissionais, enquanto continuam a atender os compradores DIY de forma eficiente. A participação em marketplaces e o uso de IA para precificação e personalização tornaram-se importantes geradores de valor, permitindo que os varejistas se beneficiem de escala e alto tráfego.
The Home Depot continua a investir em infraestrutura de distribuição regional para mercadorias grandes e pesadas, melhorando a confiabilidade nos canteiros de obras para clientes profissionais enquanto alivia a pressão operacional nas lojas. Seu modelo omnicanal se beneficia de forte engajamento digital, com uma parcela significativa dos pedidos online atendidos por meio das redes de lojas para aumentar a velocidade e a eficiência de custos na entrega de última milha. A Lowe's está avançando sua estratégia Total Home com foco em penetração profissional, crescimento omnicanal e expansão de serviços. A empresa também realizou aquisições pontuais para fortalecer as capacidades em acabamentos interiores e categorias baseadas em projetos. Essas iniciativas refletem a crescente importância de projetos que combinam fornecimento de materiais com expertise em instalação, que geram pools de receita maiores do que a atividade puramente DIY.
Na Europa, a estratégia multibanner da Kingfisher enfatiza a especialização de formatos e a implantação de tecnologia, incluindo ferramentas baseadas em IA que melhoram a eficiência de reduções de preços e a personalização para o cliente. A otimização do portfólio permitiu ao grupo se concentrar em mercados de maior retorno, enquanto continua a expandir os modelos de marketplace e a penetração digital entre os banners. Em todo o cenário competitivo, os players líderes estão aplicando alavancas semelhantes com diferentes prioridades, combinando melhorias logísticas, maior autoridade de categoria, conteúdo digital e experiências aprimoradas na loja. As iniciativas de sustentabilidade também estão ganhando destaque, com os varejistas trabalhando para reduzir a pegada ambiental de suas operações e cadeias de suprimentos. No longo prazo, as posições competitivas mais resilientes provavelmente surgirão onde a escala logística, dados de alta qualidade e capacidades de serviço se intersectam em escala nacional.
Líderes do Setor de Melhoria Residencial DIY
The Home Depot
Lowe's Companies Inc
ADEO Group
Kingfisher plc
Menards Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Melhoria Residencial DIY
- The Home Depot Inc.
- Lowe’s Companies Inc.
- ADEO Group (Leroy Merlin)
- Kingfisher plc (B&Q, Screwfix)
- Menards Inc.
- Ace Hardware Corp.
- OBI GmbH
- Travis Perkins plc
- Amazon Services LLC (DIY)
- Walmart Inc. (DIY)
- Bunnings Group
- Wickes Group plc
- Hornbach Holding AG
- Canadian Tire Corp.
- Bauhaus AG
- Wilko Ltd.
- True Value Company
- Mr DIY Group
- Sodimac S.A.
- OBI-Koçtaş

Oportunidades de mercado e perspectivas futuras
O espaço em branco está concentrado em ferramentas e serviços que reduzem o atrito de planejamento e o risco de execução para proprietários que dividem o trabalho entre DIY e profissionais. Evidências do Home Improvement Research Institute apontam para uma mudança no mix no início de 2026, com uma parcela menor de proprietários concluindo projetos no 1º trimestre de 2026 em comparação com o 1º trimestre de 2025, mas com gastos médios mais altos por projeto. Os modelos de reforma híbridos expandiram-se para 46%, enquanto a participação de DIY puro caiu para 39%, sustentando uma oportunidade para varejistas e marcas agruparem kits prontos para projetos, sortimentos compatíveis e atendimento flexível com habilitação para profissionais (crédito comercial, entrega no local da obra e redes de serviço instalado), de modo que projetos de maior valor permaneçam dentro dos ecossistemas dos varejistas.
A oportunidade digital está avançando além do e-commerce para fluxos de descoberta, estimativa e decisão apoiados por IA, que conectam inspiração a listas de materiais compráveis e a agendamento. Em 2026, a adoção de ferramentas de IA por proprietários para planejamento de reformas atingiu 23%, com o uso centrado na comparação de preços, materiais e fornecedores, e a tomada de decisão também influenciada pela adoção de IA por contratantes. Os varejistas estão respondendo com marketplaces, personalização e ferramentas de compra agêntica e assistente de projeto, o que cria espaço para experiências diferenciadas de conteúdo para carrinho, sortimentos localizados e serviços que reduzem devoluções em categorias sensíveis à técnica, como sistemas de piso, acessórios de encanamento e adesivos ou substratos.
Recent Industry Developments in Mercado de Melhoria Residencial DIY
- Julho de 2026: A The Home Depot lançou entregas para endereços APO/FPO/DPO, permitindo que clientes militares no exterior comprem mais de 20.000 produtos de reforma residencial por meio de parcerias com o Army and Air Force Exchange Service (AAFES) e o Navy Exchange Service Command (NEXCOM). Isso amplia a demanda endereçável por meio de um canal institucional, ao mesmo tempo em que testa o atendimento a longa distância para pequenos pacotes e itens essenciais selecionados para projetos.
- Maio de 2026: A The Home Depot concluiu a aquisição da Mingledorff's, LLC, uma distribuidora de equipamentos e peças de HVAC, e a integrou à SRS Distribution. O negócio amplia a presença da empresa no fornecimento profissional em categorias de reparo e substituição, onde velocidade, disponibilidade de peças e relacionamentos com contratantes impulsionam compras recorrentes.
- Dezembro de 2025: A The Home Depot lançou o Home Depot Creator Portal para conectar influenciadores e entusiastas de DIY a campanhas e ideias de projetos compráveis. Isso fortalece o funil de conteúdo para comércio e apoia uma conversão mais alta em categorias baseadas em projetos, onde educação e orientação passo a passo influenciam a seleção de produtos.


Mercado de Melhoria Residencial DIY Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado é definido como o valor dos gastos em atividades de reforma residencial DIY e os produtos adquiridos para concluí-las, em que o proprietário ou usuário final realiza o trabalho sem instalação paga como condição principal.
Exclusões de escopo: excluímos a receita de mão de obra profissional isolada para projetos exclusivamente DIFM e construções comerciais de grande escala não vinculadas à demanda de reforma residencial.
Visão geral da segmentação
- Por Tipo de Produto
- Materiais de Construção
- Tintas e Revestimentos
- Ferramentas e Equipamentos
- Decoração e Iluminação
- Pisos e Revestimentos Cerâmicos
- Encanamento e Elétrica
- Outros
- Por Canal de Distribuição
- Lojas de Melhoria Residencial DIY
- Lojas Especializadas
- Online
- Hipermercados e Supermercados
- Por Tipo de Projeto
- Renovação
- Remodelação
- Nova Construção
- Por Região
- América do Norte
- Canadá
- Estados Unidos
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas)
- Restante da Ásia-Pacífico
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Restante da Europa
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para construir o panorama inicial de demanda e, em seguida, ancorar o modelo a sinais mensuráveis que não dependem do mix de varejistas. Consultamos fontes públicas, como indicadores de estoque habitacional e propriedade de imóveis do US Census Bureau, atividade de construção residencial e reforma do US Census Bureau e órgãos estatísticos nacionais semelhantes, e séries macroeconômicas do Banco Mundial e do FMI.
Também analisamos orientações de segurança e construção relevantes para DIY publicadas por órgãos governamentais, além de referências de tendências de produtos e materiais de associações comerciais (como as que cobrem tintas, ferramentas e materiais de construção), juntamente com estatísticas alfandegárias e comerciais que ajudam a verificar fluxos transfronteiriços. Registros de empresas, apresentações a investidores, relatórios anuais e imprensa de reputação foram usados para entender mudanças de canal, comportamento de ticket médio e ênfase de categoria por região. Quando necessário, uma assinatura paga focada em dados financeiros de empresas e um banco de dados separado de importação/exportação em nível de embarque foram usados seletivamente para validar divisões direcionais e remover valores discrepantes evidentes. Esses exemplos não são exaustivos, e muitas outras fontes foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar o que as famílias efetivamente tratam como trabalho DIY e quais categorias são incorporadas a uma cesta de projeto entre regiões. Conversamos com varejistas, gerentes de produto do lado da marca, distribuidores e especialistas do setor para confirmar como as movimentações de preços se manifestam na categoria, como o mix de canais muda ao longo do tempo, e a parcela típica do gasto do projeto que permanece DIY versus a que migra para serviços assistidos. Em seguida, revisamos as principais premissas em APAC, EMEA e nas Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Diretores executivos: 17% | APAC: 47% |
| Nível médio: 48% | Líderes funcionais/de unidade: 32% | EMEA: 29% |
| Empresas menores: 21% | Gerentes: 51% | Américas: 24% |
Dimensionamento de mercado e previsões
Para o dimensionamento, utilizamos uma abordagem top-down, em que a atividade habitacional e a intensidade de reparo e reforma são reconstruídas em um pool de gastos DIY endereçáveis, e depois traduzidas em valor usando premissas de preço e mix por categoria. Para evitar depender excessivamente de qualquer série macroeconômica isolada, nossos totais foram então corroborados com aproximações bottom-up seletivas, como verificações de preço médio de venda (ASP) amostrado multiplicado pelo volume para algumas categorias de alta frequência, e verificações de canal sobre quanto do gasto é captado por centros de melhoria residencial, especialistas e canais online.
As entradas relevantes para este mercado incluem a idade do estoque habitacional existente, vendas e rotatividade de imóveis, ciclos de construção residencial e reforma, participação e frequência de projetos DIY, e inflação de preços por categoria de materiais e ferramentas. Também acompanhamos diferenças regionais na disponibilidade de mão de obra e a mudança comum de DIY para trabalho assistido à medida que a complexidade do projeto aumenta, o que ajuda a manter realista a parcela exclusivamente DIY.
As previsões foram construídas usando análise de cenários apoiada por uma regressão multivariada leve sobre indicadores de habitação e reforma, com feedback de especialistas usado para definir faixas razoáveis para a progressão de preços e a participação DIY. Quando as validações bottom-up eram escassas para regiões menores, preenchemos as lacunas usando referências de gastos por domicílio ajustadas para o estoque habitacional e o poder de compra, e depois revisamos com base em sinais de comércio e desempenho de varejistas.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações cruzadas repetidas, primeiro dentro do modelo e depois em relação a sinais externos que devem se mover na mesma direção. Realizamos verificações de variância por região e por categoria para detectar saltos súbitos que não são sustentados pela atividade habitacional, tendências de preços ou evidências de canal, e esses sinalizadores são revisados em uma análise separada antes da aprovação final.
Os resultados são comparados com métricas independentes, como gastos com construção, ciclos de vendas de imóveis e inflação de categoria relatada, e recontatamos as fontes quando as lacunas são grandes ou quando um evento material altera o comportamento (por exemplo, uma mudança acentuada de taxa ou um choque de oferta). O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem mudanças importantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atual.
Tamanho do mercado de reforma residencial DIY da Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para reforma residencial DIY podem parecer muito diferentes, mesmo quando o tema parece o mesmo, porque o escopo e as regras de contagem nem sempre estão alinhados. As diferenças geralmente vêm de os gastos serem tratados como exclusivamente DIY ou combinados com trabalho profissional, de como as cestas de produtos são definidas, e de como as mudanças de preço são incorporadas ano a ano.
A principal diferença vem da mistura de mão de obra de projetos DIFM e orçamentos liderados por contratantes no mesmo pool, enquanto a Mordor Intelligence mantém o valor vinculado aos gastos liderados por DIY e valida a parcela DIY usando sinais de atividade habitacional e verificações baseadas em entrevistas sobre quando os projetos normalmente migram para instalação assistida.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,87 trilhão de USD (2025) | |
| Editora do Setor A | 1,01 trilhão de USD (2025) | Utiliza uma cesta mais ampla que parece incluir um conjunto mais amplo de usos finais e pode combinar compras DIY com gastos adjacentes de reforma residencial, o que pode elevar o total mesmo que a participação DIY não seja explicitamente isolada. |
| Editora do Setor B | 0,88 trilhão de USD (2025) | Tende a uma definição mais estreita e voltada ao varejo, com cobertura de categorias simplificada, e a lógica de progressão de preços é menos transparente, o que pode comprimir o valor do ano-base dependendo de como a inflação e o mix de canais são tratados. |
A dispersão na tabela reflete principalmente como cada editora trata DIY versus trabalho assistido, e se o mercado é medido como um pool completo de gastos de projeto ou como uma cesta de varejo mais restrita. Ao manter as entradas vinculadas a indicadores de habitação e reforma, e depois testar sob pressão a parcela DIY e as premissas de preços por meio de discussões primárias, o número final permanece rastreável a fatores claros e pode ser reproduzido quando os mesmos sinais forem atualizados.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de melhoria residencial DIY em 2026 e com que rapidez está crescendo?
O tamanho do mercado de melhoria residencial DIY é estimado em USD 0,93 trilhão em 2026 e deve atingir USD 1,29 trilhão até 2031 a um CAGR de 6,87%.
Quais categorias de produtos estão liderando e quais estão crescendo mais rapidamente no espaço de melhoria residencial DIY?
Os Materiais de Construção lideraram com 48,33% da receita de 2025, enquanto Pisos e Revestimentos Cerâmicos é a categoria de crescimento mais rápido com um CAGR de 7,76% até 2031.
Como os canais estão mudando no mercado de melhoria residencial DIY?
As lojas de melhoria residencial DIY detinham 68,74% das vendas de 2025, e os canais online estão se expandindo a um CAGR de 8,27% até 2031, com cerca de metade dos pedidos online da The Home Depot atendidos pelas lojas para velocidade e controle de custos.
Quais regiões contribuem mais e quais estão crescendo mais rapidamente em melhoria residencial DIY?
A América do Norte capturou 39,35% da receita de 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido com um CAGR de 7,87% até 2031.
Quais forças macroeconômicas estão impulsionando a demanda constante no mercado de melhoria residencial DIY?
Um parque habitacional em envelhecimento, a disposição dos proprietários de renovar no local e as melhorias energéticas vinculadas a políticas são os principais impulsionadores estruturais que sustentam volumes de projetos estáveis.
Como os principais varejistas estão fortalecendo as vantagens competitivas em melhoria residencial DIY?
Eles estão escalando o atendimento omnicanal, ampliando os marketplaces, investindo em logística para profissionais e implantando IA para reduções de preços e personalização para aumentar a conversão e proteger as margens.
Página atualizada pela última vez em:


