
Análise do Mercado de Decoração Residencial dos Estados Unidos por Mordor Intelligence
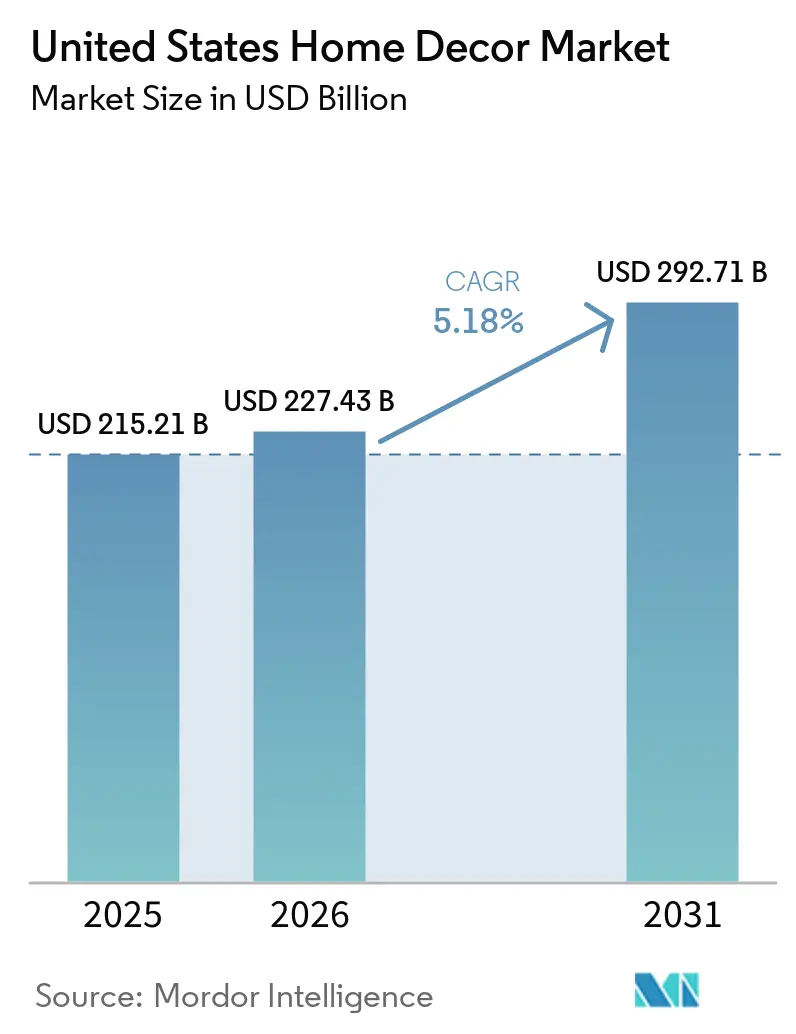
Espera-se que o tamanho do Mercado de Decoração Residencial dos Estados Unidos aumente de 283,20 bilhões de USD em 2026 para 291,20 bilhões de USD em 2027 e alcance 349,20 bilhões de USD até 2032, crescendo a um CAGR de 3,70% no período de 2027 a 2032.
Nos Estados Unidos, a reforma e o trabalho em casa criam ocasiões de compra de decoração que podem persistir mesmo quando os gastos com móveis relacionados a mudanças estão limitados. A venda online, os showrooms locais e os pedidos assistidos oferecem aos varejistas diversas rotas desde a seleção do cômodo até a conclusão da compra. Para fornecedores de móveis e iluminação, essa combinação favorece aplicações claras por cômodo e execução em todos esses canais. As medidas tarifárias dos EUA que afetam móveis e materiais importados, iniciadas em abril de 2025, aumentaram a pressão de custos para os fornecedores de móveis, de modo que o cumprimento de pedidos e o controle de custos importam tanto quanto a amplitude do portfólio.
Principais Conclusões do Relatório
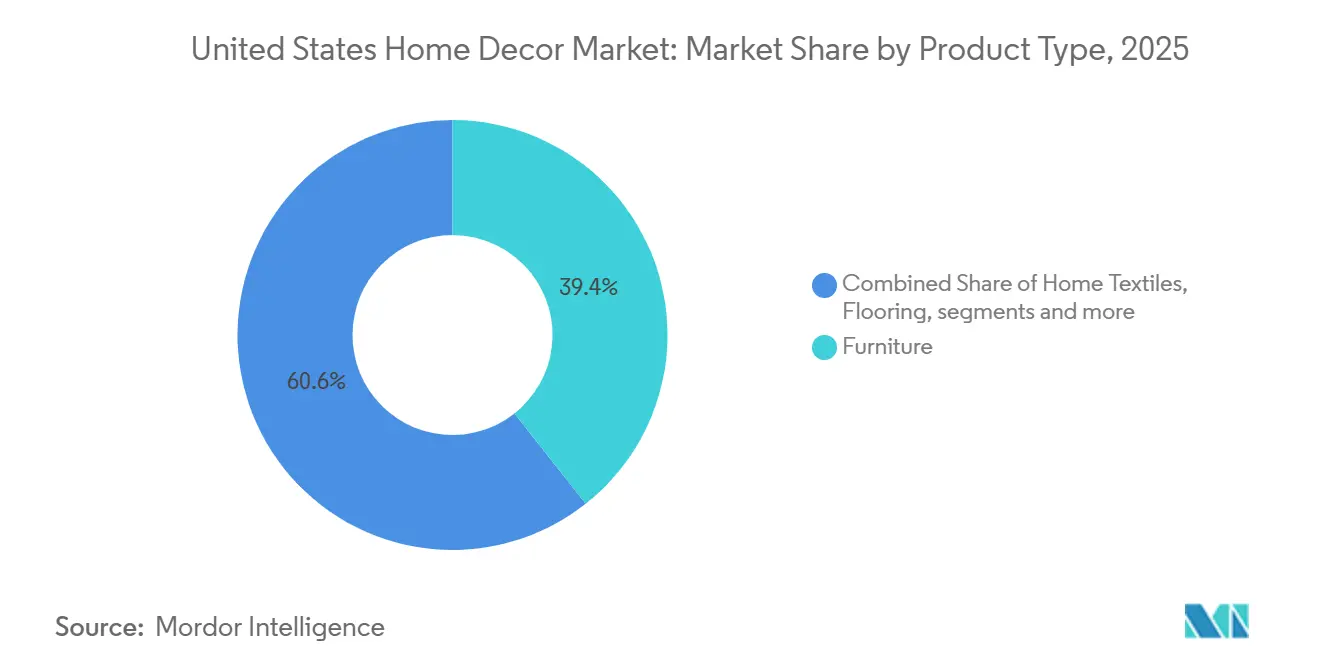
- Por tipo de produto, os móveis detinham uma participação de 45,44% no mercado de decoração residencial dos Estados Unidos em 2026, e os acessórios decorativos têm previsão de crescimento mais rápido, a um CAGR de 5,52% durante 2027-2032.
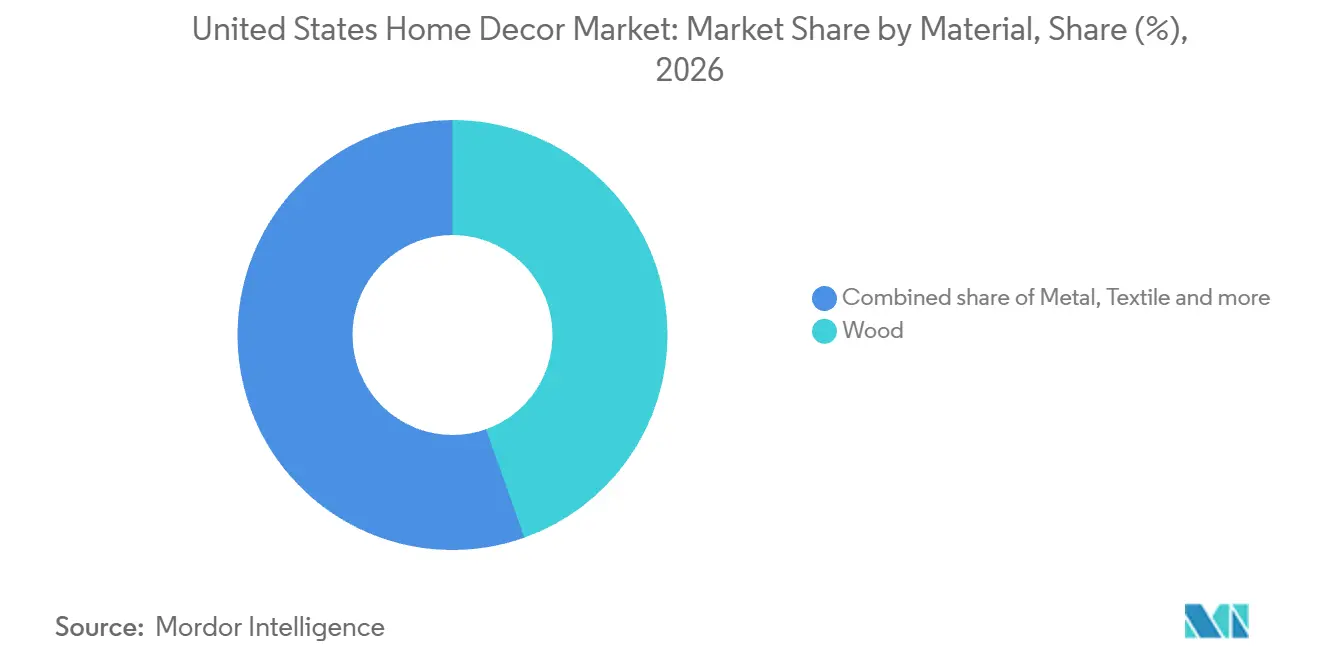
- Entre os materiais, a madeira liderou com uma participação de 44,57% no tamanho do mercado de decoração residencial dos Estados Unidos em 2026 e tem previsão de crescimento mais rápido, a um CAGR de 5,2% durante 2027-2032.
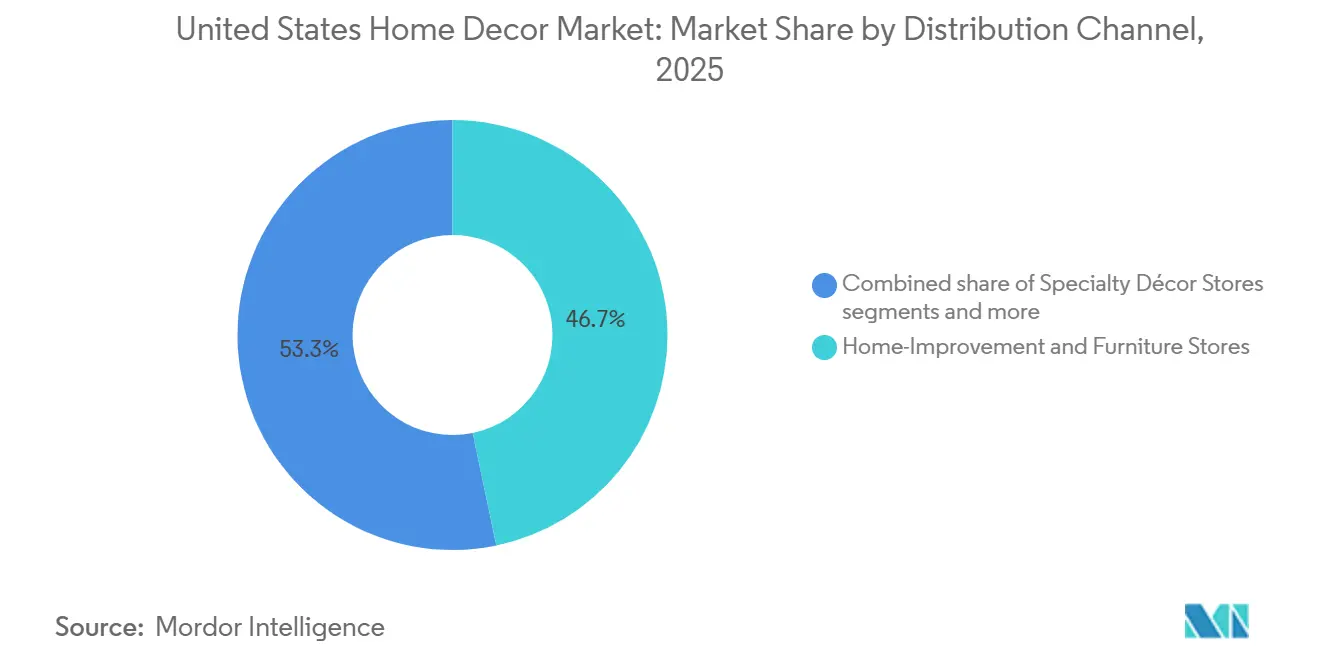
- Os canais de distribuição foram liderados por lojas de melhoria residencial e de móveis com uma participação de mercado de 46,54% em 2026, enquanto o varejo online tem previsão de crescimento mais rápido, a um CAGR de 5,04% durante 2027-2032.
- Por faixa de preço, os produtos de preço popular detinham uma participação de mercado de 68,34% em 2026, enquanto os produtos premium e de luxo têm previsão de crescimento mais rápido, a um CAGR de 8,8% durante 2027-2032.
- As salas de estar lideraram a demanda por cômodo com uma participação de mercado de 30,17% em 2026, enquanto os escritórios domésticos têm previsão de crescimento mais rápido, a um CAGR de 10,9% durante 2027-2032.
- Entre as regiões geográficas, o Sudeste liderou com uma participação de mercado de 27,17% em 2026, e o Sudoeste tem previsão de crescimento mais rápido, a um CAGR de 4,93% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento do Estoque Habitacional dos Estados Unidos Apoiando os Gastos com Decoração Impulsionados por Renovação | +2.4% | Nacional | Longo prazo (≥ 4 anos) |
| Expansão nas Iniciações de Construção de Residências Unifamiliares e nas Vendas de Residências Existentes | +1.8% | Nacional | Médio prazo (2-4 anos) |
| Trabalho Remoto Impulsionando o Aumento do Investimento em Decoração para Escritório em Casa | +1.3% | Nacional | Médio prazo (2-4 anos) |
| Tendências Influenciadas pelas Redes Sociais Acelerando os Ciclos de Compra de Decoração | +0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Compras Omnicanal e com Realidade Aumentada Aprimorando a Experiência do Cliente | +0.7% | Nacional | Médio prazo (2-4 anos) |
| Preferências de Sustentabilidade e Consciência Ecológica Impulsionando a Demanda por Decoração Verde | +0.4% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento do Estoque Habitacional dos Estados Unidos Apoiando os Gastos com Decoração Impulsionados por Renovação
A oportunidade de decoração em torno de um parque habitacional envelhecido reside em reformas que preservam a residência enquanto alteram a aparência e o uso de um cômodo. A análise da NAHB sobre os dados da Pesquisa da Comunidade Americana de 2024 constatou que a idade mediana das residências ocupadas pelos proprietários nos EUA atingiu 42 anos, acima dos 31 anos em 2005, e 47% tinham pelo menos 45 anos. Diante desse parque mais antigo, a Houzz constatou que 52% dos proprietários de imóveis usuários da Houzz nos EUA pesquisados decoraram em 2025, abaixo dos 54% em 2024. Esse nível de participação fornece uma base de clientes substancial mesmo com a redução da parcela que realiza decoração. Dentro de uma reforma, os acabamentos e móveis de substituição podem se tornar decisões conectadas para o mesmo cômodo. Conquistar a etapa de acabamento de um projeto de cômodo pode, portanto, importar mais do que incentivar uma residência a redecorar com mais frequência.
Expansão nas Iniciações de Construção de Residências Unifamiliares e nas Vendas de Residências Existentes
A rotatividade de imóveis existentes cria ocasiões de mobiliamento mesmo quando as vendas anuais ficam ligeiramente abaixo do ano anterior. As vendas de imóveis existentes atingiram uma taxa anual ajustada sazonalmente de 3,99 milhões em setembro de 2026, alta de 1,5% em relação a agosto, mas queda de 2,2% em relação a setembro de 2025. Essa série inclui residências unifamiliares, condomínios e cooperativas, oferecendo aos fornecedores de decoração vários tipos de demanda potencial relacionada a mudanças. A transferência de um imóvel pode criar um motivo para reconsiderar a disposição dos móveis, a iluminação e os acabamentos dos cômodos. Converter uma ocasião de mudança em uma compra específica de cômodo determina o quanto a rotatividade se traduz em demanda por decoração. A melhora mensal de setembro sustenta essa oportunidade, enquanto o declínio anual desaconselha tratá-la como um amplo boom de substituição.
Trabalho Remoto Impulsionando o Aumento do Investimento em Decoração para Escritório em Casa
A demanda por escritório doméstico pode se estender além de um estudo dedicado quando o trabalho remunerado ocupa parte de um cômodo doméstico. Na pesquisa do Federal Reserve de 2025, 39% dos trabalhadores dos EUA relataram trabalhar em casa pelo menos parte da semana anterior, semelhante a 2024. Essa base de usuários estabelecida confere às cadeiras de trabalho, superfícies de trabalho e iluminação relacionada um caso de uso independente de mudança de residência. Para uma residência que usa um cômodo tanto para trabalho quanto para lazer, uma compra de escritório também se torna uma decisão de decoração. Os fornecedores podem abordar essa sobreposição por meio de móveis de trabalho e sala de estar coordenados. A atualização de um espaço de trabalho já utilizado em casa pode sustentar a demanda por mobiliamento mesmo sem uma população crescente de trabalhadores remotos.
Tendências Influenciadas pelas Redes Sociais Acelerando os Ciclos de Compra de Decoração
As compras sociais colocam a ênfase comercial em transformar um encontro com um estilo em uma oferta de móveis claramente especificada. Na pesquisa dos EUA da KPMG de agosto a setembro de 2025, 8% dos 1.024 respondentes de compras sociais selecionaram móveis entre suas 3 principais categorias compradas ou planejadas para compra no Instagram, Facebook e TikTok. Para um fornecedor de móveis, isso cria uma rota de aquisição potencial ao lado da busca convencional no varejo. A combinação de compras e planos dá aos fornecedores razão para abordar compradores em potencial, além dos clientes de móveis sociais existentes. A posição minoritária dos móveis entre as seleções dos respondentes favorece testar um sortimento social focado antes de comprometer um portfólio completo.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Flutuação nos Custos de Madeira e Têxteis Pressionando as Margens | -0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Taxas de Hipoteca Mais Altas Restringindo a Rotatividade de Imóveis e os Gastos | -1.1% | Nacional | Médio prazo (2-4 anos) |
| Gargalos na Cadeia de Suprimentos Elevando os Prazos de Entrega e as Despesas com Estoque | -0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Inflação Crescente Reduzindo as Compras Discricionárias dos Consumidores | -0.3% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Flutuação nos Custos de Madeira e Têxteis Pressionando as Margens
As medidas tarifárias dos Estados Unidos iniciadas em abril de 2025 elevaram os custos da Hooker Furnishings com tecidos importados e outras matérias-primas.[1] O fabricante de móveis alertou que as vendas e as margens poderiam ser prejudicadas caso não conseguisse compensar esses custos. Para um fornecedor de móveis estofados, a exposição ao custo de tecidos afeta a economia de um item acabado antes de qualquer mudança na demanda do varejo. Absorver um aumento reduz o espaço disponível para a margem, enquanto repassá-lo ao consumidor pode tornar a compra mais difícil de justificar. No trimestre encerrado em 2 de agosto de 2026, a Hooker reportou custos menores com materiais importados e recuperações tarifárias parciais, mas afirmou que as recuperações não foram suficientes para cobrir integralmente os custos. Essa recuperação incompleta deixa um ônus de custo mesmo após o alívio da pressão imediata sobre os insumos.
Taxas de Hipoteca Mais Altas Restringindo a Rotatividade de Imóveis e os Gastos
A Consumer Edge reportou que a taxa média de hipoteca de 30 anos superou 7% na semana de 29 de setembro de 2026, a primeira vez desde o início de 2025. A Consumer Edge constatou que as elevadas taxas de juros, a limitada rotatividade e as preocupações com a acessibilidade pesaram sobre os gastos mais amplos com casa e jardim em 2025, adiando investimentos de maior porte. Sua análise de setembro de 2026 identificou que os varejistas com foco em móveis ficaram atrás dos varejistas orientados à decoração e artigos para o lar em relação à categoria mais ampla, com base em dados até agosto.[2] A mesma análise alertou que taxas de hipoteca mais elevadas poderiam restringir ainda mais a rotatividade e as compras de móveis de maior valor. Isso torna a exposição de um varejista a ocasiões de mudança comercialmente significativa, mesmo sem uma queda absoluta em suas vendas. Pequenas renovações podem permanecer viáveis, enquanto um varejista pode perder uma ocasião de compra de móveis de maior porte quando uma mudança é adiada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Móveis Vinculam o Crescimento de Pedidos ao CumprimentoOs móveis representaram uma participação de 45,44% no tamanho do mercado de decoração residencial dos Estados Unidos em 2026, tornando-se o maior segmento, e têm previsão de ser o segmento de crescimento mais rápido a um CAGR de 5,7% durante 2027-2032. A Smith Leonard relatou que os novos pedidos entre os participantes de sua pesquisa sobre móveis residenciais cresceram 5% até julho de 2026 em relação ao mesmo período de 2025. Os novos pedidos podem oferecer aos fabricantes uma visão da demanda antes do eventual envio. O crescimento dos pedidos antes dos envios pode, portanto, aumentar a importância do agendamento e das promessas de entrega na oferta ao cliente. O valor de uma entrada mais forte depende da capacidade do fornecedor de convertê-la em móveis entregues ao comprador.
A Smith Leonard também relatou que os envios entre os participantes de sua pesquisa sobre móveis residenciais cresceram 1% até julho de 2026 em relação ao mesmo período de 2025, um ganho menor do que o dos novos pedidos. No segmento de pisos e carpetes, o segmento de Varejo da Floor & Decor vende pisos de superfície dura para proprietários de imóveis, instaladores e empresas comerciais por meio de lojas nos EUA e de seu site. Seus clientes proprietários de imóveis incluem compradores que realizam a instalação por conta própria e aqueles que selecionam produtos para instalação profissional. Essa divisão torna a seleção de produtos e a instalação pontos de influência potencialmente distintos. Para os fornecedores de pisos residenciais, apoiar a escolha do proprietário do imóvel juntamente com os requisitos de instalação profissional pode manter uma oferta relevante em ambas as rotas de compra.



Por Material:
A Madeira Combina Escala Estabelecida com Integração PlanejadaA madeira representou uma participação de 44,57% no mercado de decoração residencial dos Estados Unidos em 2026, tornando-se o maior segmento, e tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 5,2% durante 2027-2032. As vendas de pisos de madeira dura nos EUA no primeiro ponto de distribuição totalizaram 1,77 bilhão de USD em 2025, queda de 3,8% em relação a 2024. Esse resultado de pisos torna a exposição à aplicação uma qualificação importante para a perspectiva mais ampla do material. Um fornecedor focado em pisos, portanto, precisa conquistar negócios dentro de uma aplicação pressionada, mesmo quando a categoria de madeira mais ampla mantém uma posição forte.
Em julho de 2026, a James & James LLC anunciou o desenvolvimento de uma instalação de móveis de madeira dura em Heber Springs, Arkansas. A expansão planejada combina sua fabricação existente de móveis de madeira maciça com venda direta ao consumidor, serraria e expansão dos negócios atendendo a designers de interiores e outros profissionais de design. Essa integração poderia dar ao fabricante de móveis um controle mais próximo sobre a conexão entre a preparação do material e a especificação de um designer. Os profissionais de design podem se tornar a conexão entre um fabricante integrado de madeira e um pedido de mobiliamento residencial coordenado.

Por Canal de Distribuição:
Amplo Alcance no Varejo Encontra a Expansão OnlineAs lojas de melhoria residencial e de móveis foram o maior segmento, com uma participação de mercado de 46,54% em 2026. A NRF classificou The Home Depot em quinto lugar e a Lowe's Companies em nono lugar entre os varejistas dos EUA para 2025, com vendas nos EUA de 154,7 bilhões de USD e 83,96 bilhões de USD. Esses amplos negócios de varejo conectam a distribuição de decoração a uma ocasião de venda mais ampla de melhoria residencial. Para um fornecedor de decoração, a presença dentro de um negócio desse porte pode integrar produtos individuais para cômodos a um projeto doméstico maior.
O varejo online tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 5,04% durante 2027-2032. A Bob's Discount Furniture reportou receita do canal de comércio eletrônico de 107,3 milhões de USD para o trimestre fiscal encerrado em 28 de junho de 2026, um aumento de 24,1% em relação ao ano anterior. Seu resultado demonstra um negócio online em desenvolvimento dentro de um varejista de móveis omnicanal. A participação no crescimento digital pode, portanto, incluir a venda por meio do canal online de um varejista estabelecido.
Por Faixa de Preço:
O Alcance Popular Coexiste com o Crescimento PremiumOs produtos de preço popular foram o maior segmento, com uma participação de mercado de 68,34% em 2026. A Bob's Discount Furniture, um varejista omnicanal nacional de móveis residenciais de valor, operava 218 showrooms em 27 estados dos EUA em 28 de junho de 2026. Esse alcance ilustra a ampla cobertura geográfica disponível por meio de um vendedor explicitamente posicionado em torno do valor. Um fabricante que atende a esse segmento pode usar esse alcance para oferecer designs de móveis repetíveis em muitos pontos de venda locais. O acesso a muitos showrooms por meio de uma única conta torna a decisão de portfólio do varejista mais consequente do que uma colocação local única.
A decoração premium e de luxo tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 8,8% durante 2027-2032. A Arhaus, uma marca premium de móveis para o lar, reportou receita líquida do segundo trimestre de 2026 em toda a empresa de 385 milhões de USD, alta de 7,4% em relação ao segundo trimestre de 2025. Durante o trimestre, concluiu 4 projetos de showroom, compreendendo 2 novos showrooms, uma relocação e uma expansão. A combinação combina locais adicionais com mudanças no espaço de venda existente, dando a um varejista premium várias maneiras de desenvolver o acesso físico.
Por Cômodo:
Projetos de Sala de Estar Ancoram os Gastos enquanto os Espaços de Trabalho se DesenvolvemA sala de estar foi o maior segmento, com uma participação de mercado de 30,17% em 2026. A pesquisa da Houzz com usuários proprietários de imóveis nos EUA apontou gastos medianos em projetos de reforma de sala de estar de 5.000 USD em 2025, acima dos 4.000 USD em 2024. Esse maior valor mediano de projeto aponta para uma ocasião de venda em nível de cômodo com vários níveis possíveis de conclusão. Um varejista de móveis pode construir uma oferta em torno de uma compra central de assentos e deixar a residência escolher elementos complementares dentro do projeto.
O escritório doméstico tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 10,9% durante 2027-2032. A Houzz reportou gastos medianos em projetos de reforma de escritório doméstico de 2.000 USD entre os proprietários de imóveis renovadores pesquisados nos EUA em 2025, acima dos 1.300 USD em 2024. Esse aumento cria um ambiente específico por cômodo para móveis orientados ao trabalho dentro da melhoria residencial. Cozinha e sala de jantar têm uma ocasião de atualização separada, pois 78% dos proprietários de imóveis usuários da Houzz nos EUA pesquisados que concluíram, estavam realizando ou planejavam reformas de cozinha em 2025-2026 atualizaram luminárias. Essas necessidades distintas de projeto favorecem ofertas organizadas em torno da função do cômodo, conectando a função do espaço de trabalho ou a iluminação da cozinha a um uso residencial definido.
Análise Geográfica
Mercado de Decoração Residencial do Sudeste
O Sudeste foi a maior região, representando 27,17% do tamanho do mercado de decoração residencial dos Estados Unidos em 2026. Em setembro de 2026, a 1915 South, um licenciado independente da Ashley, inaugurou sua 41ª loja Ashley em Harvey, Louisiana. Foi a nona loja da empresa na Louisiana e a primeira na Grande Área de Nova Orleans. Essa combinação ilustra como um varejista regional estabelecido pode ampliar o acesso local mantendo uma marca de móveis comum. Para fornecedores que atuam nesse canal, o operador de loja licenciada pode ser uma relação comercial distinta da marca nacional, tornando a execução do varejo local relevante para a distribuição de móveis na região.
Mercado de Decoração Residencial do Oeste
O Oeste tem previsão de ser a região de crescimento mais rápido, a um CAGR de 8% durante 2027-2032. A Sundays Furniture abriu um showroom de 2.100 pés quadrados em Santa Monica, Califórnia, no final de junho de 2026, seu segundo showroom no sul da Califórnia após Pasadena. Ambientes de estilo residencial apresentavam móveis de sala de estar, sala de jantar e quarto ao lado de iluminação, roupas de cama e outros itens de decoração, reunindo várias categorias de produtos em um espaço de venda local compacto. As autoridades de Phoenix autorizaram 10.395 novas unidades habitacionais privadas em 2025, 1.398 a mais do que em 2024, identificando um pipeline potencial para o mobiliamento de residências recém-construídas.
O Nordeste inclui a loja de formato reduzido da IKEA em Syracuse, Nova York, onde acessórios estão disponíveis para retirada no mesmo dia e móveis maiores estão disponíveis por entrega ou retirada. No Centro-Oeste, a Gardner White abriu a GW HOME no centro de Detroit em junho de 2025, combinando móveis, decoração, arte e acessórios com colaborações de artistas e marcas locais. No Sudoeste, a IKEA U.S. abriu uma loja de formato reduzido em Webster, Texas, em junho de 2026, com 4.800 produtos disponíveis para retirada imediata. Esses exemplos mostram diferentes maneiras de conectar um encontro local de mobiliamento com a compra eventual. A retirada em Syracuse e Webster torna a disponibilidade de estoque local central para a oferta, enquanto as colaborações com artistas em Detroit dão à decoração localmente diferenciada uma rota para o sortimento.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de um fabricante de móveis estofados, incluindo obrigações relativas a madeira composta, quando aplicável. A construção do produto e a escolha do material determinam quais requisitos de segurança e emissões se aplicam. A partir de 1º de janeiro de 2027, a Califórnia proibirá a fabricação, venda, oferta ou distribuição de móveis estofados novos e não utilizados contendo fibra de vidro têxtil, excluindo fios ou fibras de costura de colchões e fios corespun ou revestidos especificados.[3] A restrição também abrange componentes de reposição utilizados por estofadores personalizados.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Califórnia |
|---|---|---|
| Autoridade principal | Comissão de Segurança de Produtos de Consumo; Agência de Proteção Ambiental | Departamento de Bens e Serviços Domésticos |
| Principais instrumentos ou direção | 16 CFR Parte 1640 e TB 117-2013 incorporado; Título VI da TSCA e 40 CFR Parte 770 | Código de Negócios e Profissões §§ 19101 e 19101.5 |
| Efeito comercial | Conformidade com resistência à combustão lenta para móveis estofados cobertos; controles de emissões para produtos de madeira composta cobertos | Retardantes de chama cobertos restritos acima de 1.000 ppm, sujeitos a exceções estatutárias de componentes e fibras; restrição de fibra de vidro têxtil adotada |
| Atratividade atual da política | Média | Baixa |
| Direção futura da atratividade da política | Sem alteração | Endurecimento |
| Fonte: Mordor Intelligence | ||
A classificação federal Média reflete uma linha de base de conformidade definida para resistência à combustão lenta e emissões de madeira composta coberta. A proposta da EPA de fevereiro de 2026 atualizaria os padrões de teste incorporados e adicionaria um método de controle de qualidade em pequena escala sem apertar os limites de emissão. Esse foco técnico sustenta Sem alteração para as obrigações subjacentes de produto dos fabricantes. O limite de 1.000 ppm da Califórnia para produtos químicos retardantes de chama cobertos, em vigor desde 1º de janeiro de 2020, sustenta sua classificação Baixa, enquanto a restrição de fibra de vidro têxtil de janeiro de 2027 para novos móveis estofados e componentes de substituição sustenta Endurecimento.
Etapas da Cadeia de Valor
A captura de valor difere entre a fabricação de produtos, a distribuição por atacado, a seleção no varejo e a entrega ao lar. Produtores integrados como Mohawk e Ethan Allen conectam várias dessas atividades, permitindo que o controle comercial se estenda além da fabricação do produto. Essa estrutura torna a transição entre a disponibilidade de produção e o cumprimento local uma escolha estratégica para fornecedores que atendem a compradores residenciais.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de produtos | Fabricantes de pisos como Mohawk Industries Inc.; fabricantes de móveis como Ethan Allen Interiors Inc. | Vendas de pisos e móveis fabricados | Exposição a custos relacionados a tarifas | Aumentos de preços e otimização da cadeia de suprimentos, como utilizado pela Mohawk em 2025 |
| Distribuição por atacado | Distribuidores integrados como Mohawk Industries Inc. e Ethan Allen Interiors Inc. | Vendas de mercadorias por atacado | Coordenação entre pontos de distribuição e centros de entrega a jusante | Adequar o reabastecimento aos requisitos de produto e entrega do canal receptor |
| Seleção e venda no varejo | Varejistas em loja e online como The Home Depot Inc. | Vendas de mercadorias no varejo | Coordenação da disponibilidade de produtos em canais físicos e digitais | Alinhar o sortimento do canal com a capacidade de reabastecimento e cumprimento |
| Entrega ao lar | Operadores de cumprimento no varejo como The Home Depot Inc.; operadores de entrega de móveis como Ethan Allen Interiors Inc. | Vendas de mercadorias cumpridas | Requisitos de velocidade de entrega em locais de estoque | Rotear pedidos do melhor local de envio, como praticado pela The Home Depot |
| Fonte: Mordor Intelligence | ||||
No exercício fiscal de 2025, a The Home Depot investiu em estoque, tecnologia e quase 200 ativos de última milha, com mais da metade das entregas de produtos em estoque chegando no mesmo dia ou no dia seguinte. Esse desempenho conecta a proposta de entrega a uma rede operacional, e não apenas à loja online. Para fornecedores menores, coordenar o acesso a tal rede pode importar tanto quanto ampliar o portfólio de produtos.
Cenário Competitivo
Concentração do Mercado
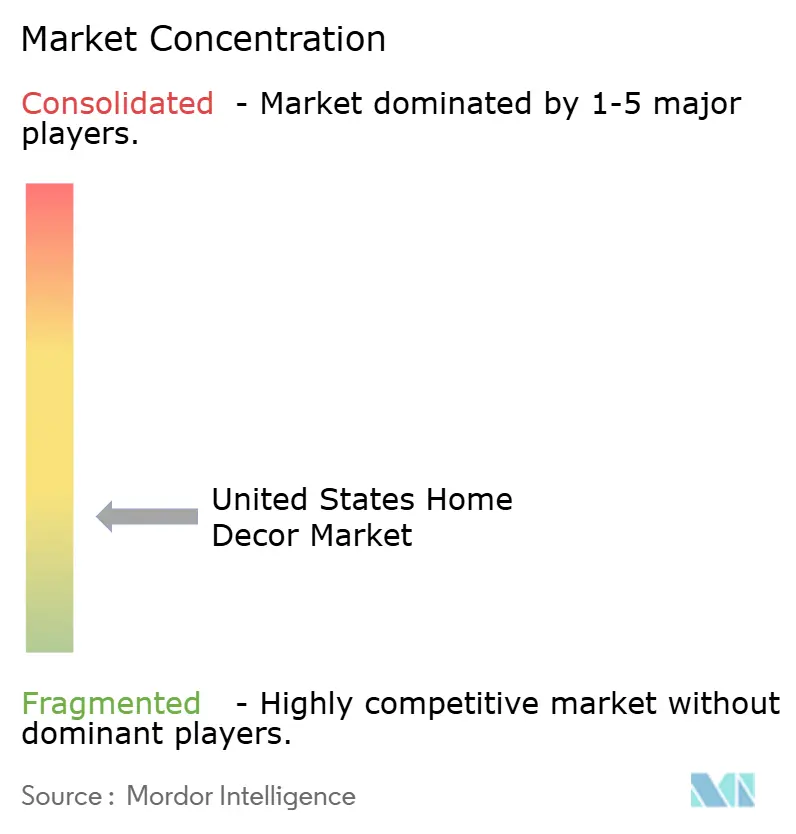
A concorrência é fragmentada entre grandes redes de melhoria residencial, especialistas em mobiliamento e varejistas online de produtos para o lar com diferentes maneiras de alcançar a residência. The Home Depot Inc. e Lowe's Companies Inc. operam amplos negócios de varejo de melhoria residencial. IKEA USA (Ingka Holding), Williams-Sonoma Inc. e Wayfair Inc. ampliam o campo para o varejo de móveis para o lar, marcas de mobiliamento e utilidades domésticas, e vendas online de produtos para o lar. A Williams-Sonoma reportou receitas líquidas em toda a empresa no exercício fiscal de 2025 de 7,81 bilhões de USD, mostrando a escala de um especialista em mobiliamento. A The Home Depot vende decoração ao lado de materiais de construção e serviços de instalação, tornando o acesso a um projeto doméstico mais amplo uma vantagem competitiva de canal.
No exercício fiscal de 2025, o Ponto de Atendimento Remoto ao Cliente da IKEA U.S. atendeu mais de 3 milhões de pessoas e gerou mais de 100 milhões de USD em vendas remotas. Seus serviços por telefone, chat, redes sociais e especializados conectam a assistência ao cliente a um canal de vendas operacional. Essa combinação oferece ao comprador uma rota da discussão ao pedido sem exigir que toda a interação ocorra em uma loja. Conectar o atendimento a um pedido pode dar à equipe de serviço um papel na venda de móveis, tornando a assistência ao cliente uma capacidade operacional ao lado da seleção de produtos e da conclusão de pedidos remotos.
A Wayfair reportou receita líquida de produtos para o lar nos EUA de 3,1 bilhões de USD no segundo trimestre de 2026, alta de 8,7% em relação ao ano anterior. Esse desempenho mantém um varejista online de produtos para o lar comercialmente relevante ao lado de formatos de venda em loja e assistida. A restrição de fibra de vidro têxtil adotada pela Califórnia abrangerá varejistas, importadores e vendedores online, bem como fabricantes de móveis estofados novos, nunca antes utilizados, vendidos na Califórnia. Ela alcança componentes constituintes, sujeito a exceções para fio ou fibra de costura de colchão e fios corespun ou revestidos. Para um varejista online, verificar os componentes cobertos antes de oferecer móveis pode evitar que a escolha de material de um fornecedor se torne uma restrição de vendas na Califórnia.
Líderes do Setor de Decoração Residencial dos Estados Unidos
-
The Home Depot Inc.
-
Lowe's Companies Inc.
-
IKEA USA (Ingka Holding)
-
Williams-Sonoma Inc.
-
Wayfair Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Decoração Residencial dos Estados Unidos Empresas cobertas neste relatório
- The Home Depot Inc.
- Lowe’s Companies Inc.
- IKEA USA (Ingka Holding)
- Williams-Sonoma Inc.
- Wayfair Inc.
- Target Corporation
- TJX Companies (HomeGoods)
- Amazon.com Inc.
- Ashley Furniture Industries LLC
- Ethan Allen Interiors Inc.
- La-Z-Boy Inc.
- RH (Restoration Hardware)
- Crate & Barrel Holdings Inc.
- At Home Group Inc.
- Haverty Furniture Companies Inc.
- Bob’s Discount Furniture LLC
- Lamps Plus Inc.
- Floor & Decor Holdings Inc.
- Mohawk Industries Inc.
- Pier 1 Imports Omni, Inc.
Principais Oportunidades para os Participantes do Mercado
As compras de renovação doméstica oferecem aos fornecedores de decoração residencial uma rota para consumidores que estão melhorando cômodos existentes. A Consumer Edge reportou que varejistas orientados a decoração, utilidades domésticas e compras menores superaram a categoria mais ampla de móveis para o lar até agosto de 2026, enquanto os varejistas liderados por móveis ficaram para trás. Esse desempenho relativo sustenta o teste de compras residenciais menores ao lado de grandes ofertas de móveis.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Sortimentos de decoração para renovação de cômodos | Força relativa em varejistas focados em compras menores para o lar | Residências renovando cômodos existentes | Oferecer acentos decorativos coordenados em tamanhos de compra acessíveis | Converter a força relativa da categoria em vendas para um portfólio específico | Marcas de decoração residencial e varejistas residenciais |
| Adições de decoração a móveis existentes | Varejistas liderados por móveis ficaram atrás de varejistas orientados a compras menores | Compradores residenciais que mantêm seus móveis | Comercializar decoração que complementa os ambientes de cômodo existentes | Adequar o estilo da residência e os gastos disponíveis | Fabricantes de decoração e varejistas de móveis para o lar |
| Ofertas de renovação doméstica em fases | A pressão na rotatividade habitacional pode favorecer melhorias em residências existentes | Residências planejando atualizaões domésticas incrementais | Organizar compras de decoração coordenadas por cômodo e tarefa de cuidado | A mudança nos gastos depende das condições da residência | Varejistas com portfólios de decoração residencial de compra recorrente |
| Fonte: Mordor Intelligence | |||||
A abertura central é uma sequência de compras menores de decoração doméstica que renovam uma residência existente. Um varejista pode organizar portfólios coordenados por cômodo para que os compradores possam atualizar um espaço antes de se comprometer com outro. A Consumer Edge identificou uma potencial mudança em direção à renovação de residências existentes caso as taxas de hipoteca mais altas continuem a restringir a rotatividade habitacional. Os fornecedores podem testar esses portfólios por meio de canais de varejo residencial enquanto tratam essa mudança de gastos como condicional.
Desenvolvimentos industriais recentes em Mercado de Decoração Residencial dos Estados Unidos
- Set 2026: A 1915 South, um licenciado independente da Ashley, abriu seu 41º showroom Ashley em Harvey, Louisiana.
- Jul 2026: A James & James LLC anunciou o desenvolvimento de uma instalação de móveis de madeira dura em Heber Springs, Arkansas, com um investimento de mais de 9,4 milhões de USD. A expansão planejada combina a fabricação de móveis de madeira maciça com serraria e expansão dos negócios comerciais.
- Jun 2026: A IKEA U.S. abriu uma loja de formato reduzido em Webster, Texas, apresentando mais de 7.000 produtos, incluindo 4.800 disponíveis para retirada imediata.
Mercado de Decoração Residencial dos Estados Unidos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de decoração residencial dos Estados Unidos mede os gastos anuais no varejo com produtos de decoração residencial adquiridos para uso residencial nos Estados Unidos. O valor é contabilizado na primeira venda no varejo, tanto em canais físicos quanto online, incluindo produtos utilizados em toda a residência e em áreas de convivência ao ar livre.
Exclusões de escopo: Grandes eletrodomésticos, eletrônicos de consumo, materiais de construção básicos vendidos separadamente, itens de segunda mão ou alugados, e serviços de instalação ou design de interiores vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Móveis
- Têxteis para Casa
- Pisos e Carpetes
- Decoração de Paredes (Pinturas, Papéis de Parede)
- Luminárias
- Acessórios Decorativos (Vasos, Velas, Relógios)
- Por Material
- Madeira
- Metal
- Têxtil
- Vidro
- Plástico e Outros Sintéticos
- Pedra e Cerâmica
- Por Canal de Distribuição
- Lojas de Melhoria Residencial e Móveis
- Lojas Especializadas em Decoração
- Supermercados e Hipermercados
- Online / Comércio Eletrônico
- Outros (Boutiques, Galerias de Arte)
- Por Faixa de Preço
- Popular
- Premium / Luxo
- Por Cômodo
- Sala de Estar
- Quarto
- Cozinha e Jantar
- Banheiro
- Escritório em Casa
- Área Externa e Pátio
- Por Geografia
- Nordeste
- Centro-Oeste
- Sudeste
- Sudoeste
- Oeste
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As fontes públicas ilustrativas incluem os dados de Comércio Varejista Mensal do Departamento do Censo dos EUA para vendas e estoques em lojas, seu Relatório Trimestral de Comércio Eletrônico no Varejo para tendências do varejo online, sua Pesquisa de Alvarás de Construção para indicadores de construção residencial, e a série de gastos do consumidor do Departamento de Análise Econômica para o contexto de despesas domésticas. O Departamento do Censo observa que as vendas por tipo de loja não medem todas as vendas de uma mercadoria, portanto, esses dados servem como sinais de canal, e não como um total completo de decoração residencial.
Registros de empresas, materiais para investidores, comunicados de resultados e imprensa de negócios de reputação podem agregar contexto sobre produtos, canais, preços e operações, além de auxiliar na verificação cruzada de indicadores públicos mais amplos. Essas fontes não são exaustivas, e outras fontes complementam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária é estruturada em torno de entrevistas e pesquisas com fabricantes, varejistas, distribuidores e especialistas do setor de decoração residencial dos Estados Unidos, incluindo executivos seniores, líderes funcionais e gerentes. Os respondentes avaliam as premissas de produto, canal, material, preço, cômodo e regional extraídas da pesquisa secundária e identificam mudanças em compras, atendimento e custos. Os analistas investigam lacunas por meio de perguntas de acompanhamento focadas e comparam as respostas com indicadores públicos independentes e evidências amostradas de fornecedores ou canais antes de incorporá-las à estimativa.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 30% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 35% | |
| Empresas de menor porte: 20% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
A estimativa começa com uma visão de cima para baixo dos gastos no varejo dos Estados Unidos com decoração residencial para uso residencial, expressa em valor de varejo, e em seguida verifica se as evidências de produto e canal sustentam o total resultante. As iniciativas de construção habitacional e as vendas de imóveis existentes indicam ocasiões de compra relacionadas a novas residências e mudanças, a atividade de renovação indica a demanda por atualização, os gastos das famílias e as vendas no varejo indicam a capacidade e o momento das compras, e as tendências do comércio eletrônico ajudam a avaliar as mudanças de canal. Os preços de insumos de móveis e materiais ajudam a distinguir a variação de preços das mudanças nas unidades vendidas. Uma regressão multivariada pode relacionar esses indicadores ao movimento histórico do mercado, com análise de cenários utilizada quando os caminhos de habitação, inflação ou custos de insumos permanecem incertos.
As participações por produto, material, canal de distribuição, faixa de preço, cômodo e regiões dos Estados Unidos são construídas a partir de evidências de vendas por categoria, divulgações de varejistas e fornecedores, dados comerciais e contribuições de especialistas qualificados, com cada classificação atribuída uma única vez dentro de seu eixo. Verificações seletivas de baixo para cima utilizam preços médios de venda amostrados multiplicados por volumes unitários estimados ou consolidações de fornecedores e varejistas para testar os totais de categoria e canal, em vez de substituir a estimativa de cima para baixo. Quando a cobertura amostrada ou os dados unitários estão ausentes, os analistas mantêm um intervalo documentado, testam premissas alternativas em relação ao total do mercado e evitam estender uma amostra parcial como se cobrisse o mercado inteiro. Os especialistas podem revisar os impulsionadores selecionados e as premissas de previsão no nível de variável, enquanto os analistas reconciliam suas contribuições com a série temporal e os indicadores independentes antes de adotar uma mudança.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam vendas no varejo, gastos das famílias, atividade habitacional, divulgações de empresas e pesquisa primária, verificando se as medidas estão alinhadas com o limite da primeira venda no varejo e não contabilizam vendas no atacado ou serviços. Eles revisam anomalias, variações ano a ano, totais de participação e diferenças entre estimativas de cima para baixo e verificações seletivas de fornecedores ou canais, e em seguida resolvem variações materiais por meio de revisão de fontes, teste de premissas ou novo contato direcionado com respondentes antes da aprovação final. O modelo é atualizado anualmente, revisitado entre ciclos após eventos materiais de habitação, preços, comércio ou varejo, e submetido a uma nova revisão de fontes e cálculos imediatamente antes da entrega. O novo contato é acionado quando novas evidências conflitam com a explicação anterior de um respondente ou deixam uma lacuna material sem resolução.
Estimativa do Mercado de Decoração Residencial dos EUA da Mordor Intelligence Comparada com Outras Estimativas Publicadas
O mercado de decoração residencial dos Estados Unidos mede os gastos anuais no varejo com produtos de decoração residencial adquiridos para uso residencial nos Estados Unidos. As participações por produto, material, canal de distribuição, faixa de preço, cômodo e regiões dos Estados Unidos são construídas a partir de evidências de vendas por categoria, divulgações de varejistas e fornecedores, dados comerciais e contribuições de especialistas qualificados, com cada classificação atribuída uma única vez dentro de seu eixo.
Os principais fatores de lacuna são abordados por meio de um limite de transação consistente, insumos de demanda específicos do mercado e verificações cruzadas ao longo do estudo. Os analistas triangulam vendas no varejo, gastos das famílias, atividade habitacional, divulgações de empresas e pesquisa primária, verificando se as medidas estão alinhadas com o limite da primeira venda no varejo e não contabilizam vendas no atacado ou serviços.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 239,2 bilhões de USD (2027) | |
| Consultoria Global A | 191,5 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 19,9% abaixo do valor de 2027 deste relatório, de 239,2 bilhões de USD, 2 anos depois. Sua base de 2025 e o crescimento anual projetado de 3,23% até 2034 posicionam sua série publicada abaixo de uma estimativa de ano posterior. |
| Editora do Setor B | 145,52 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 39,2% abaixo do valor de 2027 deste relatório, de 239,2 bilhões de USD, 2 anos depois. Sua base de 2025 e o crescimento anual projetado de 4,32% até 2034 posicionam sua série publicada abaixo de uma estimativa de ano posterior. |
A Mordor Intelligence vincula a estimativa à cobertura definida e ao modelo de demanda do estudo. Os analistas triangulam vendas no varejo, gastos das famílias, atividade habitacional, divulgações de empresas e pesquisa primária, verificando se as medidas estão alinhadas com o limite da primeira venda no varejo e não contabilizam vendas no atacado ou serviços.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de decoração residencial dos Estados Unidos?
O tamanho é estimado em 291,2 bilhões de USD em 2027 e projetado para alcançar 349,2 bilhões de USD até 2032, a um CAGR de 3,70% durante 2027-2032.
O que sustenta a demanda por decoração residencial nos Estados Unidos?
A reforma e o trabalho em casa sustentam as ocasiões de compra. Na pesquisa do Federal Reserve de 2025, 39% dos trabalhadores dos EUA trabalharam em casa pelo menos parte da semana anterior.
Qual categoria de produto lidera as vendas de decoração residencial?
Os móveis lideraram com uma participação de mercado de 39,64% em 2026 e têm previsão de crescer a um CAGR de 5,7% durante 2027-2032.
Quais empresas são os principais concorrentes em decoração residencial?
Os principais concorrentes incluem The Home Depot Inc., Lowe's Companies Inc., IKEA USA (Ingka Holding), Williams-Sonoma Inc. e Wayfair Inc.
Qual é uma grande restrição aos gastos com decoração liderados por móveis?
A Consumer Edge alertou em setembro de 2026 que taxas de hipoteca mais altas poderiam restringir ainda mais a rotatividade habitacional e as grandes compras de mobiliamento.
Qual região dos EUA lidera as vendas de decoração residencial e onde o crescimento é mais rápido?
O Sudeste detinha uma participação de mercado de 24,43% em 2026. O Oeste tem previsão de crescimento mais rápido, a um CAGR de 8% durante 2027-2032.