
Tamanho e Participação do Mercado de Recuperação de Desastres como Serviço (DRaaS)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
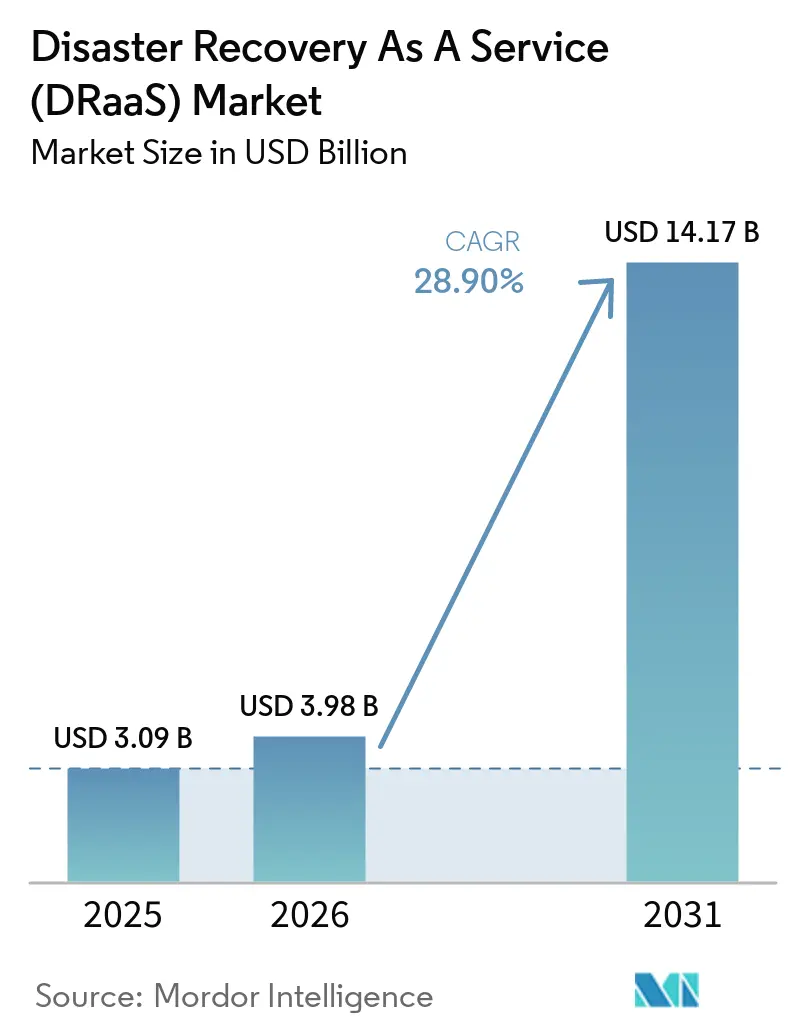
| Tamanho do Mercado (2026) | 3.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.17 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 28.91 % |
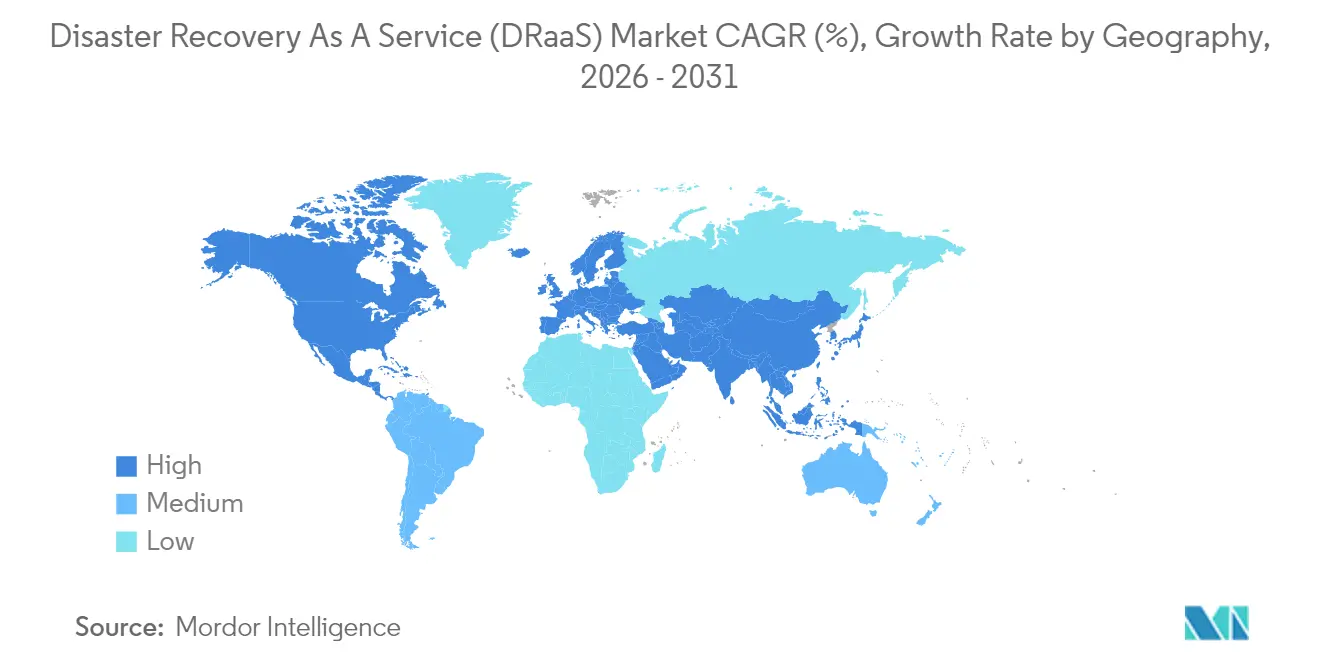
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
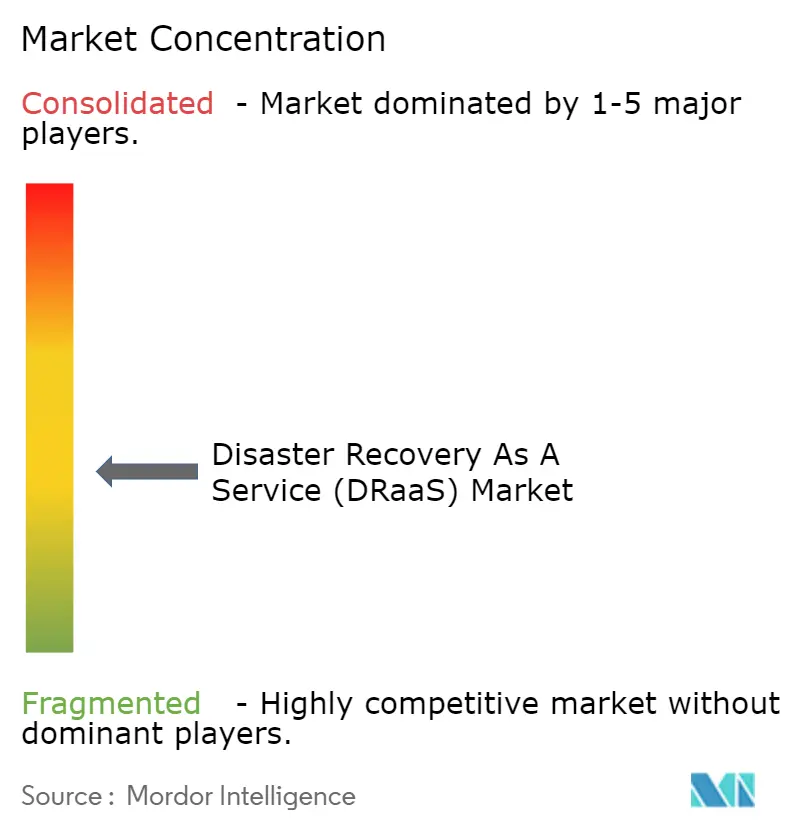
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Recuperação de Desastres como Serviço (DRaaS) por Mordor Intelligence
Espera-se que o tamanho do Mercado de Recuperação de Desastres como Serviço aumente de 3,09 bilhões de USD em 2025 para 3,98 bilhões de USD em 2026 e alcance 14,17 bilhões de USD até 2031, crescendo a um CAGR de 28,91% no período de 2026 a 2031. Um aumento acentuado em ataques de ransomware, a expansão dos mandatos regulatórios e uma inclinação estratégica em direção a uma infraestrutura com prioridade para a nuvem estão remodelando os programas de continuidade corporativa e impulsionando a demanda por ofertas de recuperação nativas em nuvem. As empresas agora exigem failover rápido e automatizado para manter as operações em funcionamento durante um ataque; os backups tradicionais em fita ou disco não satisfazem mais os comitês de risco ou os conselhos de administração. As cláusulas crescentes de ciberseguro que insistem em planos de recuperação testados reforçam ainda mais o vínculo entre os prêmios e a adoção madura de DRaaS. Ao mesmo tempo, o modelo de assinatura reduz os desembolsos de capital, permitindo que tanto grandes empresas quanto PMEs acessem resiliência de nível empresarial. Os fornecedores agora competem em inteligência de orquestração, alcance multinuvem e credenciais de sustentabilidade, pois as organizações avaliam os provedores tanto pelo desempenho operacional quanto pelo ambiental.
Principais Conclusões do Relatório
- Por tipo de serviço, as soluções Totalmente Gerenciadas detinham 46,60% da participação do mercado de Recuperação de Desastres como Serviço em 2025, enquanto as opções de Autoatendimento estão projetadas para crescer a um CAGR de 29,11% até 2031.
- Por modelo de implantação, as implantações em Nuvem Pública lideraram com 57,50% de participação de receita em 2025; a configuração Híbrida/Multinuvem é a de crescimento mais rápido, com um CAGR de 29,23% até 2031.
- Por componente de serviço, Backup e Recuperação representaram 38,20% do tamanho do mercado de Recuperação de Desastres como Serviço em 2025, enquanto Orquestração e Automação avança a um CAGR de 30,22%.
- Por porte organizacional, as Grandes Empresas controlavam 63,10% do tamanho do mercado de Recuperação de Desastres como Serviço em 2025; as PMEs estão se expandindo a um CAGR de 29,14% até 2031.
- Por vertical de usuário final, o setor de BFSI manteve a maior participação, com 24,10% em 2025, e Saúde e Ciências da Vida está acelerando a um CAGR de 30,36% até 2031.
- Por geografia, a América do Norte comandou 39,30% da participação de mercado em 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 30,44% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada de incidentes de ransomware e violação de dados | +2.8% | Global, elevado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Menor TCO em comparação à infraestrutura de recuperação de desastres tradicional | +2.1% | Global, mais forte na APAC e mercados emergentes | Médio prazo (2-4 anos) |
| Adoção de nuvem em primeiro lugar e SaaS acelerando a absorção de DRaaS | +1.9% | Global, liderado pela América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Conformidade com ciberseguro exigindo testes automatizados de failover | +1.4% | América do Norte e Europa, expandindo-se para a APAC | Curto prazo (≤ 2 anos) |
| Implantações de computação de borda necessitando de nós de microrrecuperação geodistribuídos | +1.2% | Núcleo da APAC, transbordamento para a América do Norte | Longo prazo (≥ 4 anos) |
| Pressões do "DRaaS Verde" favorecendo sites de recuperação alimentados por energia renovável | +0.8% | Europa e América do Norte, início na Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada de incidentes de ransomware e violação de dados
Os atacantes agora exfiltram dados em horas após o comprometimento, forçando as organizações a adotar snapshots imutáveis e zonas de recuperação isoladas que apenas as plataformas modernas de DRaaS fornecem em escala.[1]Em 2024, 87% das equipes de TI sofreram perda de dados de SaaS, mas apenas 14% se sentiam confiantes quanto à recuperação rápida. Os provedores de saúde adotam a recuperação nativa em nuvem para permanecer em conformidade com a HIPAA e proteger a continuidade do atendimento ao paciente.[2] As seguradoras de ciberseguro recompensam capacidades de failover verificadas com descontos nos prêmios, dando aos CFOs um argumento financeiro claro para a adoção de DRaaS.
Menor TCO em comparação à infraestrutura de recuperação de desastres tradicional
O DRaaS elimina os gastos de capital em sites secundários e equipes especializadas, substituindo-os por assinaturas de pagamento conforme o uso que alinham o custo à utilização. A Veeam relata que 88% das organizações planejam migrar para o DRaaS em dois anos, classificando a otimização de custos como sua principal motivação. O preço por assinatura evita a obsolescência de hardware e libera as equipes de TI para se concentrarem em projetos de transformação em vez de manutenção de hardware. As PMEs consideram a economia especialmente atraente porque a recuperação de nível empresarial se torna acessível sem investimentos impulsionados por escala, ampliando o mercado endereçável total de Recuperação de Desastres como Serviço.
Adoção de nuvem em primeiro lugar e SaaS acelerando a absorção de DRaaS
À medida que as empresas migram cargas de trabalho complexas para vários provedores de nuvem, os scripts convencionais de recuperação de desastres falham. Oitenta e sete por cento dos líderes de TI da APAC aumentaram seus orçamentos de armazenamento em nuvem em 2023, e 93% migraram cargas de trabalho de instalações locais para a nuvem durante 2022, preparando o terreno para estratégias de recuperação multinuvem.[3] As reformas de políticas governamentais poderiam elevar o PIB regional em até 0,7% de 2024 a 2028, ampliando o incentivo para proteger ativos em nuvem.[4] As plataformas de DRaaS orquestram recuperações com reconhecimento de carga de trabalho em AWS, Azure, Google e nuvens soberanas regionais, atendendo tanto às necessidades de desempenho quanto de conformidade.
Conformidade com ciberseguro exigindo testes automatizados de failover
As seguradoras estão enrijetecendo as diretrizes de subscrição e agora exigem comprovação de testes de recuperação automatizados e documentação. A empresa de consultoria em segurança eSentire observa que as seguradoras exigem cada vez mais EDR, gestão de vulnerabilidades e planos de continuidade de negócios testados como pré-requisitos para cobertura. As instituições financeiras, já sujeitas a regras de resiliência operacional, dependem dos provedores de DRaaS para evidências prontas para auditoria que reduzem os prêmios e aceleram o processamento de sinistros.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de implantação e orquestração em nuvem híbrida/multinuvem | −1.8% | Global, aguda em setores regulamentados | Médio prazo (2-4 anos) |
| Barreiras de soberania de dados e regulatórias à replicação transfronteiriça | −1.3% | Europa, APAC com leis de localização | Longo prazo (≥ 4 anos) |
| Bloqueio de fornecedor e incerteza de custos de saída | −1.1% | Global, afeta estratégias multinuvem | Médio prazo (2-4 anos) |
| Escassez de engenheiros e competências em recuperação de desastres multinuvem | −0.9% | Global, pronunciada na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de implantação e orquestração em nuvem híbrida/multinuvem
A integração de ativos legados locais com várias nuvens públicas sobrecarrega as equipes internas e força as organizações a aprender APIs e modelos de segurança distintos. A Agência de Segurança Nacional dos Estados Unidos aconselha testes constantes e práticas de infraestrutura como código para manter os scripts de recuperação híbrida confiáveis. A escassez de competências impulsiona a dependência de parceiros de DRaaS gerenciados, mas também prolonga os ciclos de vendas, à medida que os compradores avaliam os provedores quanto à automação profunda e à compreensão regulatória.
Barreiras de soberania de dados e regulatórias
Estatutos rigorosos de residência de dados restringem onde os backups podem residir, reduzindo a dispersão geográfica e inflacionando os custos de infraestrutura dos provedores. A Broadcom adverte que as regras do GDPR e da HIPAA exigem criptografia robusta e replicação local, complicando os projetos globais de failover. Na Ásia-Pacífico, os decretos de localização adicionam camadas de conformidade que podem atrasar a implementação e reduzir a vantagem econômica das regiões globais de hiperescala.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
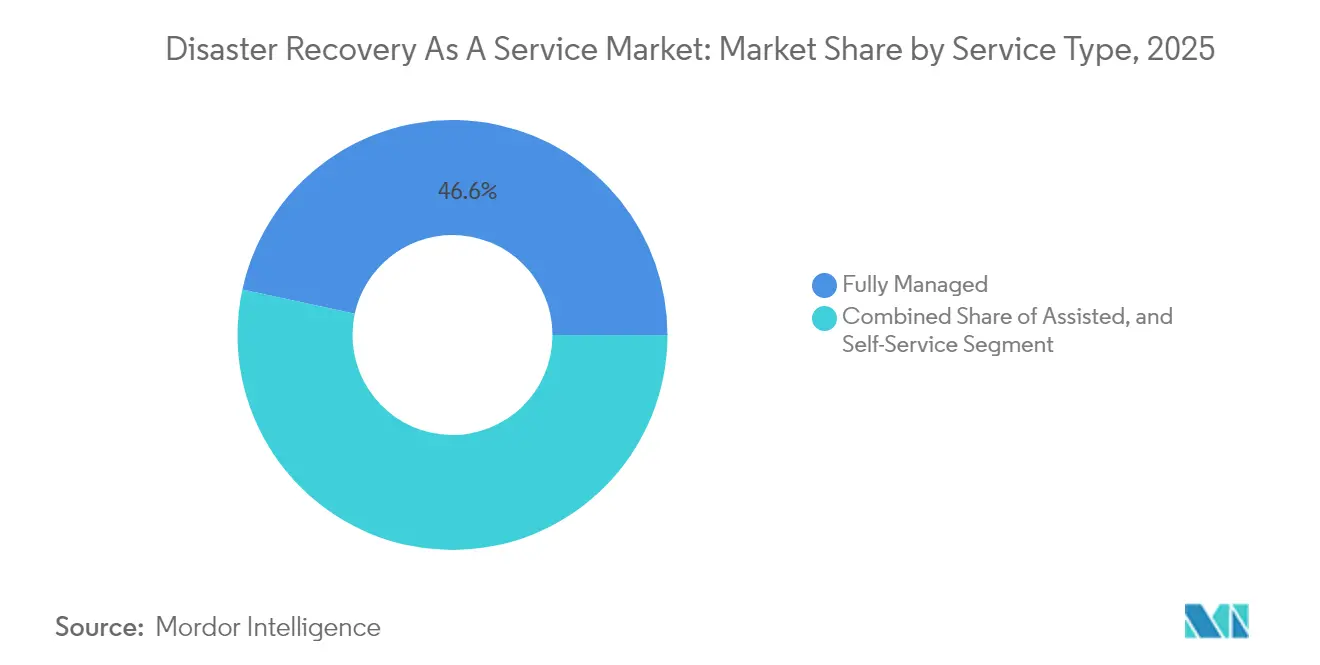
Serviços gerenciados impulsionam a maturidade do mercadoAs ofertas Totalmente Gerenciadas controlaram 46,60% da participação do mercado de Recuperação de Desastres como Serviço em 2025, impulsionadas pela demanda empresarial por orquestração, monitoramento e relatórios de conformidade prontos para uso. Os clientes dependem dos provedores para engenharia multinuvem e execução de recuperação 24×7, atividades que, de outra forma, aumentariam consideravelmente o quadro de pessoal interno. As opções de Autoatendimento, embora com menos assistência, registram um CAGR de 29,11% porque as PMEs preferem portais configuráveis que equilibram autonomia com custo. Os modelos Assistidos situam-se entre os dois extremos, adequando-se a empresas do mercado intermediário que possuem algumas competências em nuvem, mas ainda precisam de suporte para execução de procedimentos operacionais.
O impulso dos serviços gerenciados ressalta uma realidade mais ampla: a resiliência agora abrange infraestrutura, aplicações e comprovação regulatória. Fornecedores como a HYCU, que obteve um NPS de 91 em 2025, demonstram como a profundidade do serviço e a experiência do cliente superam a paridade de funcionalidades. Como resultado, o mercado de Recuperação de Desastres como Serviço provavelmente testemunhará uma segmentação mais acentuada da qualidade do serviço, onde os níveis de suporte premium justificam múltiplos mais elevados de receita recorrente anual, enquanto os níveis de autoatendimento de commodities perseguem nichos sensíveis ao preço.

Por Modelo de Implantação:
Arquiteturas híbridas reformulam as estratégias de recuperaçãoA Nuvem Pública retém 57,50% da receita graças às economias de hiperescala e à escalabilidade sob demanda, mas as configurações Híbridas/Multinuvem registram um CAGR de 29,23% à medida que as empresas diversificam o risco de concentração e atendem às regras de residência de dados. O tamanho do mercado de Recuperação de Desastres como Serviço para implantações Híbridas deve se expandir rapidamente, pois as empresas podem replicar bancos de dados críticos para uma nuvem soberana enquanto realizam o failover de aplicações menos sensíveis para regiões globais. A Nuvem Privada persiste para cargas de trabalho sujeitas a classificações rígidas de dados ou que exigem isolamento total.
A Verizon aponta a flexibilidade híbrida como o elemento central do planejamento moderno de continuidade. A pesquisa da N2WS concorda, observando que a replicação multinuvem reduz o aprisionamento a fornecedores e melhora a granularidade do failover. No entanto, orquestrar objetivos de tempo de recuperação idênticos em nuvens divergentes continua sendo complexo, abrindo espaço para ferramentas que abstraem as idiossincrasias nativas de cada nuvem.
Por Componente de Serviço:
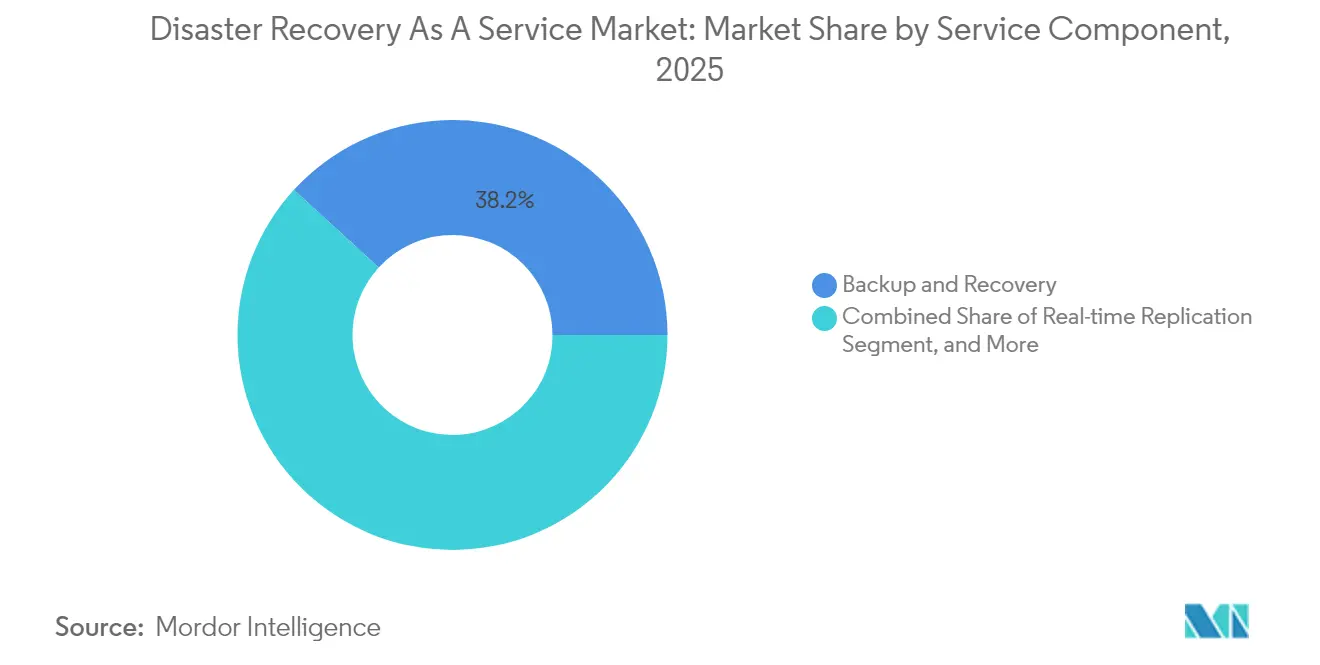
Orquestração emerge como diferencial competitivoBackup e Recuperação detinham 38,20% do tamanho do mercado de Recuperação de Desastres como Serviço em 2025, refletindo sua necessidade fundamental. No entanto, Orquestração e Automação crescem 30,22% ao ano à medida que as empresas percebem que criar scripts de failover manualmente para dezenas de aplicações é impraticável. A replicação em tempo real complementa ambos, atendendo aos mandatos de RTO do setor bancário e de saúde que se aproximam de zero.
O VMware Cloud na AWS agora protege até 6.000 VMs por grupo e incorpora verificações de integridade automatizadas, ilustrando como a orquestração gera ganhos operacionais tangíveis. Os manuais de execução orientados por IA, destacados pela Silent Infotech, reduzem ainda mais a intervenção manual e diminuem a fadiga por incidentes. A vantagem competitiva está se deslocando para os provedores que integram automação orientada a eventos com painéis de conformidade em um único console.
Por Tamanho da Organização:
A adoção pelas PMEs acelera por meio da economia da nuvemAs Grandes Empresas ainda representam 63,10% do tamanho do mercado de Recuperação de Desastres como Serviço, graças a extensos parques de infraestrutura e ao escrutínio do risco em nível de conselho de administração. Ainda assim, as PMEs registram um CAGR de 29,14% até 2031, pois o modelo de precificação por assinatura elimina as barreiras históricas de CapEx. Elas não precisam mais de sites secundários colocalizados; um cartão de crédito e um modelo de política são suficientes.
A Veeam observa que essas empresas aceleram a recuperação de ransomware delegando a complexidade ao seu parceiro de DRaaS. À medida que a adoção se amplia, os provedores refinam pacotes em camadas que incluem níveis essenciais de SLA para PMEs, ao mesmo tempo em que oferecem análises avançadas como upsell quando a maturidade operacional aumenta.
Por Vertical de Usuário Final:
A saúde lidera a transformação impulsionada por regulamentaçãoO setor de BFSI capturou 24,10% da participação do mercado de Recuperação de Desastres como Serviço em 2025, aproveitando culturas de risco consolidadas e supervisão regulatória. No entanto, Saúde e Ciências da Vida registra o CAGR mais rápido, de 30,36%, à medida que a HIPAA, o GDPR e as legislações emergentes sobre dados de pacientes impõem continuidade permanente. Sistemas de imagem diagnóstica, telessaúde e registros eletrônicos de saúde não podem se dar ao luxo de ter tempo de inatividade sem comprometer os resultados dos pacientes.
O guia de 2025 da US Signal confirma que os compradores do setor de saúde valorizam artefatos prontos para auditoria e armazenamento imutável. Um impulso semelhante se desenvolve em agências do setor público, que estão sob pressão de mandatos de serviços digitais. Os fabricantes integram o DRaaS à segurança de tecnologia operacional, garantindo que as linhas de produção sejam retomadas com segurança após interrupções cibernéticas ou físicas.
Análise Geográfica
Mercado de Recuperação de Desastres como Serviço (DRaaS) na América do Norte
A América do Norte manteve uma participação de 39,30% em 2025, combinando disponibilidade de nuvem em hiperescala, ecossistemas maduros de ciberseguros e estruturas regulatórias prescritivas. A alta prevalência de ransomware amplifica a urgência no nível do conselho de administração, enquanto o Guia de Melhores Práticas de Operações em Nuvem Federal fornece às agências públicas padrões de referência. As instituições financeiras, em particular, vinculam descontos de prmios a testes de recuperação de desastres demonstráveis, consolidando ainda mais a adoção. Embora o mercado de Recuperação de Desastres como Serviço da região já enfrente concorrência de preços, a crescente implantação de edge computing e os relatórios de ESG mantêm a demanda resiliente.
Mercado de Recuperação de Desastres como Serviço (DRaaS) na Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais elevado, de 30,44%, à medida que os governos promovem o crescimento da nuvem para impulsionar o PIB. O Banco Asiático de Desenvolvimento projeta que políticas de nuvem aprimoradas podem elevar o PIB regional em até 0,7% entre 2024 e 2028. A postura agressiva de "prioridade para a nuvem" de Singapura define referências de política, enquanto o Japão e a Austrália impõem verificações rigorosas de soberania de dados que moldam os projetos arquitetônicos. A exposição a desastres naturais impulsiona mandatos para backbones de TIC resilientes, com agências referenciando o guia de preparação para desastres do ADB de 2025 para integrar sensores de IA e recuperação baseada em nuvem. Os bancos adotam o DRaaS para acompanhar a agilidade do fintech, e os fabricantes dependem de failover geodistribuído para garantia da cadeia de suprimentos.
Mercado de Recuperação de Desastres como Serviço (DRaaS) na Europa
A Europa equilibra incentivos à adoção e obstáculos de conformidade. O GDPR e as futuras leis de Certificação de Nuvem da UE obrigam a replicação dentro da região, restringindo o design, mas também gerando demanda por nós de recuperação alinhados à soberania, do tipo "exclusivamente intra-UE". A legislação de sustentabilidade impulsiona o interesse no "DRaaS Verde", aproveitando centros de dados alimentados por energia renovável para atingir as metas corporativas de emissões. As metas de serviços digitais do setor público aceleram o alcance dos provedores, enquanto as entidades financeiras continuam a investir para satisfazer o Regulamento de Resiliência Operacional Digital (DORA). Apesar da pressão de custos, o imperativo de preservar os serviços voltados ao cidadão mantém o mercado em expansão.
Panorama regulatório
A adoção do DRaaS é cada vez mais influenciada por obrigações de segurança em nuvem e resiliência operacional que transformam capacidades de recuperação testadas em um item de entrega de conformidade. Na União Europeia, o Regulamento de Execução relacionado à NIS2 (UE) 2024/2690 estabelece requisitos de gestão de risco aplicáveis a provedores de nuvem e serviços gerenciados, enquanto o Regulamento Delegado (UE) 2024/1773, no âmbito da Lei de Resiliência Operacional Digital (DORA), reforça as exigências de contratação de terceiros de TIC para funções críticas ou importantes. Essa combinação eleva o padrão exigido para evidências de DR prontas para auditoria, monitoramento de desempenho e cláusulas de continuidade de serviço.
Normas e esquemas de garantia governamentais também ancoram os controles de DR nos processos de aquisição. A ISO/IEC 27031:2025 atualiza as diretrizes de preparação de TIC para continuidade de negócios e recuperação de desastres, que os fornecedores mapeiam em controles, cadência de testes e documentação. Na Alemanha, o BSI C5:2026 adiciona uma referência de conformidade concreta para clientes e provedores de nuvem, alinhando as expectativas de garantia em nuvem com a ISO/IEC 27001 (2022) e a direção de segurança em nuvem da UE. Nos Estados Unidos, um Memorando Presidencial de Segurança Nacional (NSPM)-12 de junho de 2026 determinou que o Committee on National Security Systems (CNSS) identificasse revisões à CNSSP-32 para hospedagem segura em nuvem de sistemas de segurança nacional, reforçando os requisitos de operações seguras em nuvem e disciplina de recuperação em ambientes de alta garantia.
Análise da cadeia de valor
A cadeia de valor do DRaaS começa com as bases de infraestrutura e conectividade, incluindo nuvens públicas hiperescaláveis, operadores de nuvem regionais e soberanos, provedores de data center e operadoras de telecomunicações. Em seguida, avança para camadas de software de plataforma, como backup e recuperação, replicação, orquestração e automação, e controles de segurança, incluindo armazenamento imutável e ambientes de recuperação isolados.
A entrega e o sucesso do cliente são geralmente conduzidos por provedores de serviços gerenciados e especialistas em DR que projetam runbooks, implementam integrações híbridas e multi-nuvem, monitoram a postura de recuperação e produzem artefatos de conformidade para auditorias e requisitos de seguro cibernético. A comercialização frequentemente ocorre por meio de marketplaces de nuvem, como AWS e Azure, que simplificam a aquisição, a cobrança e a implantação em ambientes de nuvem existentes. A integração e a execução permanecem os principais pontos de fricção, especialmente quando as organizações precisam de objetivos de recuperação consistentes em ambientes legados e múltiplas nuvens públicas, ou quando regras de soberania de dados restringem a replicação transfronteiriça e forçam pegadas de infraestrutura específicas por região.
Cenário Competitivo
Aproximadamente 250 provedores competem por participação no mercado de Recuperação de Desastres como Serviço, criando um cenário moderadamente fragmentado que recompensa a agilidade dos fornecedores. AWS, Microsoft e Google dominam as camadas de infraestrutura, mas players de software como Veeam, Zerto e Acronis conquistam espaço com replicação agnóstica de hipervisor e proteção com isolamento total. Especialistas em serviços gerenciados, incluindo US Signal e HYCU, se diferenciam por meio de ferramentas de conformidade e design de run-book personalizado.
A continuidade centrada na borda é agora um ponto de inovação. A pesquisa da Comissão Europeia sublinha a migração da computação para a borda para processamento de baixa latência, uma tendência que leva os fornecedores a criar nós de microrrecuperação próximos a sensores e filiais. Os provedores que automatizam o posicionamento de políticas com base em latência e pontuações de carbono podem capturar gastos emergentes. A sustentabilidade também sobe na lista de critérios de compra; a EY observa que os operadores de centros de dados devem integrar energia renovável e agendamento dinâmico de carga para atingir as metas de emissões.
A consolidação está à vista. A planejada aquisição de USD 3 bilhões pela Cohesity da unidade de proteção de dados da Veritas sinaliza imperativos de escala para amplitude de funcionalidades e cobertura geográfica. Jogadores regionais menores podem buscar profundidade de nicho em verticais regulamentados ou fazer parcerias em marketplaces de hiperescaladores. Ao longo do período de previsão, a vantagem competitiva provavelmente girará em torno da amplitude de orquestração entre plataformas, certificações de sustentabilidade e pontuações demonstráveis de satisfação do cliente, em vez de apenas na taxa de transferência bruta de backup.
Líderes do Setor de Recuperação de Desastres como Serviço (DRaaS)
-
iLand Internet Solutions Corporation
-
Microsoft Corporation
-
Recovery Point Systems Inc.
-
Evolve IP LLC
-
TierPoint, LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Recuperação de Desastres como Serviço (DRaaS) Empresas cobertas neste relatório
- IBM Corporation
- Microsoft Corporation
- Amazon Web Services Inc.
- VMware Inc.
- Zerto Ltd. (HPE)
- Google Cloud Platform
- iLand Internet Solutions Inc.
- Recovery Point Systems LLC
- Evolve IP LLC
- TierPoint LLC
- Sungard Availability Services LP
- C&W Comminications Limited
- Expedient LLC
- CloudHPT Inc.
- InterVision Systems Technologies LLC
- PhoenixNAP Global IT Services LLC
- Flexential LLC
- Acronis International GmbH
- Veeam Software Inc.
- Druva Inc.
- Rackspace Technology inc.
- Databarracks Ltd.
- NTT Ltd.
Oportunidades de mercado e perspectivas futuras
Uma lacuna importante é a resiliência que pode ser medida e testada continuamente, e não apenas provisionada. Iniciativas de benchmarking, como o RISE 2026 Cloud Resilience Benchmark, enfatizam segurança centrada em identidade, padrões de recuperação imutáveis e testes contínuos de resiliência, o que abre espaço para ofertas de DRaaS que empacotam coleta de evidências, orquestração automatizada de testes e controles baseados em políticas em uma única camada operacional. A atividade da ISO também oferece aos fornecedores um ponto de referência prospectivo: a ISO registrou o rascunho de norma ISO/IEC DIS 20996 para continuidade de negócios e resiliência de clientes de serviços em nuvem, na fase de consulta, em 29 de abril de 2026, apoiando a diferenciação de produtos em torno de obrigações padronizadas de continuidade voltadas ao cliente e relatórios.
A expansão de serviços também é visível na recuperação focada em ransomware e nas abordagens de sala limpa gerenciada. A Cohesity e a 11:11 Systems anunciaram, em outubro de 2024, uma parceria expandida para introduzir um serviço gerenciado de Clean Room Recovery, destacando a demanda por ambientes de restauração isolados e execução gerenciada que reduz o risco de reinfecção durante a recuperação. Também há oportunidade na orquestração híbrida e multi-nuvem, em que os clientes buscam limitar a dependência de um único provedor, gerenciar a incerteza de custos de saída de dados e atender às regras de residência de dados. Provedores que abstraem ferramentas específicas de nuvem e incorporam práticas de infraestrutura como código para configuração de DR podem reduzir os prazos de implantação e diminuir falhas silenciosas de recuperação.
Desenvolvimentos industriais recentes em Mercado de Recuperação de Desastres como Serviço (DRaaS)
- Junho de 2026: a Microsoft tornou disponível o Self-Service Disaster Recovery (SSDR) para aplicações de Finance and Operations em 22 de junho de 2026. Isso adiciona uma opção de recuperação nativa da plataforma para cargas de trabalho de aplicações empresariais, moldando a forma como alguns compradores comparam a resiliência SaaS integrada em relação a camadas de DRaaS de terceiros e serviços gerenciados.
- Julho de 2025: a Recovery Point Systems foi incluída no Gartner Market Guide for Disaster Recovery as a Service (DRaaS) de 2025 pelo 10º ano consecutivo. A inclusão repetida reforça seu posicionamento em licitações competitivas, particularmente quando listas restritas de fornecedores favorecem provedores com históricos consolidados de DRaaS e processos de governança maduros.
- Outubro de 2024: a Cohesity e a 11:11 Systems expandiram sua parceria para introduzir um serviço gerenciado de Clean Room Recovery. A expansão reforçou uma mudança de mercado em direção a ambientes de recuperação isolados e cientes de ransomware, entregues como capacidades gerenciadas, elevando as expectativas para ofertas de DRaaS que combinam infraestrutura de recuperação com controles operacionais e validação.
Mercado de Recuperação de Desastres como Serviço (DRaaS) Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange a recuperação de desastres como serviço (DRaaS) entregue em modelo de assinatura, onde as cargas de trabalho são replicadas para um ambiente de recuperação em nuvem e o failover e o failback são orquestrados para restaurar a produção após uma interrupção.
Exclusões de escopo: appliances de backup locais independentes e serviços de cofre em fita são excluídos quando não fornecem um ambiente de recuperação hospedado na nuvem.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Totalmente Gerenciado
- Assistido
- Autoatendimento
- Por Modelo de Implantação
- Nuvem Pública
- Nuvem Privada
- Nuvem Híbrida/Multinuvem
- Por Componente de Serviço
- Backup e Recuperação
- Replicação em Tempo Real
- Orquestração e Automação
- Segurança de Dados e Conformidade
- Por Tamanho da Organização
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Vertical de Usuário Final
- BFSI
- TI e Telecomunicações
- Governo e Setor Público
- Saúde e Ciências da Vida
- Manufatura
- Varejo e Comércio Eletrônico
- Mídia e Entretenimento
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear o conjunto de demanda e estabelecer limites claros para o que é considerado receita de DRaaS antes de qualquer modelagem ser construída. Baseamo-nos principalmente em tipos de fontes públicas e oficiais, incluindo publicações do NIST, atualizações de confiabilidade de comunicações da FCC, avisos do US-CERT, notas de orientação da ISO e materiais de associações do setor focados em continuidade e resiliência.
Para traduzir sinais em insumos de dimensionamento, analisamos registros de empresas, apresentações a investidores, documentação de produtos e cobertura de imprensa confiável para entender como os serviços de recuperação são precificados, empacotados e contratados. Em paralelo, utilizamos assinaturas pagas apenas quando necessário para dados financeiros e de inteligência de empresas, triagem de notícias e dados financeiros, bases de dados de patentes e verificações selecionadas de remessas de importação e exportação para sinais de infraestrutura de suporte. Essas fontes de pesquisa documental são ilustrativas, e referências públicas adicionais foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar sob pressão o que os compradores realmente adquirem sob o DRaaS e como os provedores reconhecem a receita nos modelos de entrega totalmente gerenciado, assistido e de autoatendimento. Conversamos com provedores de serviços, parceiros de canal e usuários corporativos na APAC, EMEA e nas Américas, para que as premissas sobre adoção, níveis de recuperação e etapas de precificação pudessem ser ajustadas ao que é descrito em implantações reais. Quando os insumos documentais conflitavam, acompanhamentos foram utilizados para confirmar o que é incluído como recuperação de desastres, em comparação com gastos adjacentes de backup ou proteção de dados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Executivos de alto nível (CXOs): 16% | APAC: 46% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 30% | EMEA: 33% |
| Players menores: 21% | Gerentes: 54% | Américas: 21% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído utilizando uma abordagem de cima para baixo, onde os gastos com resiliência de TI empresarial são reconstruídos em um conjunto de demanda de DRaaS usando lógica de adoção e taxa de adesão, depois filtrados por definições de serviço e modelos de entrega. Corroboramos os totais com aproximações seletivas de baixo para cima, como divulgações de receita de provedores amostrados, verificações de canal sobre valores de contratos e verificações de sanidade de volume multiplicado pelo preço médio de venda para níveis de recuperação comuns.
Os principais insumos utilizados no modelo incluem o ritmo de migração de cargas de trabalho para a nuvem, frequência e gravidade de interrupções e incidentes cibernéticos, requisitos médios de objetivo de tempo de recuperação por setor, mudanças nas expectativas regulatórias e de conformidade para resiliência e a progressão observada de preços de DRaaS por carga de trabalho protegida e nível de serviço. Onde as divulgações dos provedores eram incompletas, as lacunas foram tratadas usando índices de pares e verificação cruzada com sinais de demanda regional, seguida de revalidação em entrevistas.
Para as previsões, a análise de cenários foi utilizada para que o crescimento pudesse se ajustar aos orçamentos de TI macroeconômicos, à urgência impulsionada por incidentes e à velocidade de adoção da nuvem, e então os pesos dos cenários foram alinhados ao que os entrevistados esperavam nos ciclos de aquisição de curto prazo.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados por meio de triangulação entre múltiplos indicadores, e as principais variações foram rastreadas até os limites de escopo ou às premissas de precificação e adoção. Realizamos verificações de anomalias no nível regional e em relação a sinais direcionais, e então utilizamos uma segunda revisão de analista para confirmar que os cálculos e as definições foram aplicados de forma consistente.
O relatório é atualizado anualmente, e atualizaões intermediárias são feitas quando eventos relevantes alteram as premissas de demanda ou precificação. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual utilizando os insumos razoáveis mais recentes.
Tamanho do Mercado de Serviços de Recuperação de Desastres da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para serviços de recuperação de desastres podem diferir mesmo quando os títulos parecem semelhantes, principalmente porque a linha entre DRaaS, backup e proteção de dados mais ampla é traçada de forma diferente. As variações também decorrem de qual ano é tratado como a linha de base atual, da velocidade com que se assume que os preços aumentarão e se os valores reportados são ajustados para uma temporização de moeda consistente.
Os principais fatores de divergência aqui são escopo e mensuração. Alguns estudos incluem serviços mais amplos de continuidade de negócios e consultoria relacionada, enquanto outros contam apenas a recuperação hospedada na nuvem com failover orquestrado, o que altera o total rapidamente em regiões onde os serviços gerenciados são agrupados. Ao rastrear os limites do escopo do serviço, a temporização da moeda e as regras de empacotamento de contratos, a Mordor Intelligence mantém a estimativa vinculada à receita de assinatura de DRaaS que inclui capacidade de failover, em vez de gastos gerais com backup.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 26,65 bilhões de USD (2026) | |
| Publicador de Pesquisa do Setor A | 23,50 bilhões de USD (2024) | Utiliza uma definição mais ampla de serviços de recuperação de desastres que pode incluir serviços mais amplos de continuidade e atividades de recuperação adjacentes, e ancora em um ano base anterior que não está alinhado ao escopo exclusivo de DRaaS utilizado aqui. |
| Rastreador de Mercado B | 15,89 bilhões de USD (2025) | Utiliza um conjunto de serviços de recuperação de desastres que mistura múltiplos tipos, como serviços de hospedagem e proteção de dados, o que pode inflar os totais quando a receita não relacionada ao DRaaS é contabilizada junto com as assinaturas de failover em nuvem. |
A dispersão na tabela é explicada principalmente pelo que é contabilizado como recuperação de desastres em comparação com itens adjacentes de backup e continuidade, e pelas diferenças no enquadramento do ano base. Nossa abordagem permanece reproduzível porque vincula o total a uma definição clara de DRaaS, verifica-o em relação a sinais de precificação e adoção e, em seguida, revalida as premissas por meio de feedback primário antes que as previsões sejam estendidas.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de Recuperação de Desastres como Serviço para 2031?
O mercado deve alcançar 14,17 bilhões de USD até 2031, refletindo um CAGR de 28,91% a partir de 2026.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico lidera o crescimento com um CAGR de 30,44%, impulsionada por políticas governamentais com prioridade para a nuvem e maiores necessidades de preparação para desastres.
Por que as soluções de DRaaS totalmente gerenciadas são tão populares?
As empresas preferem ofertas prontas para uso que incluem monitoramento, testes e documentação de conformidade, o que reduz as necessidades de pessoal interno e acelera as auditorias.
Como as regras de soberania de dados influenciam a adoção de DRaaS?
As leis de localização exigem replicação no país e restringem o failover transfronteiriço, moldando as escolhas arquitetônicas e, por vezes, aumentando os custos.
Qual é o papel do ciberseguro na demanda por DRaaS?
Muitas seguradoras agora exigem testes automatizados de recuperação de desastres, levando as organizações a adotar plataformas de DRaaS que fornecem evidências prontas para auditoria e reduzem os prêmios.