
Tamanho e Participação do Mercado de Tereftalato de Dimetila (DMT)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
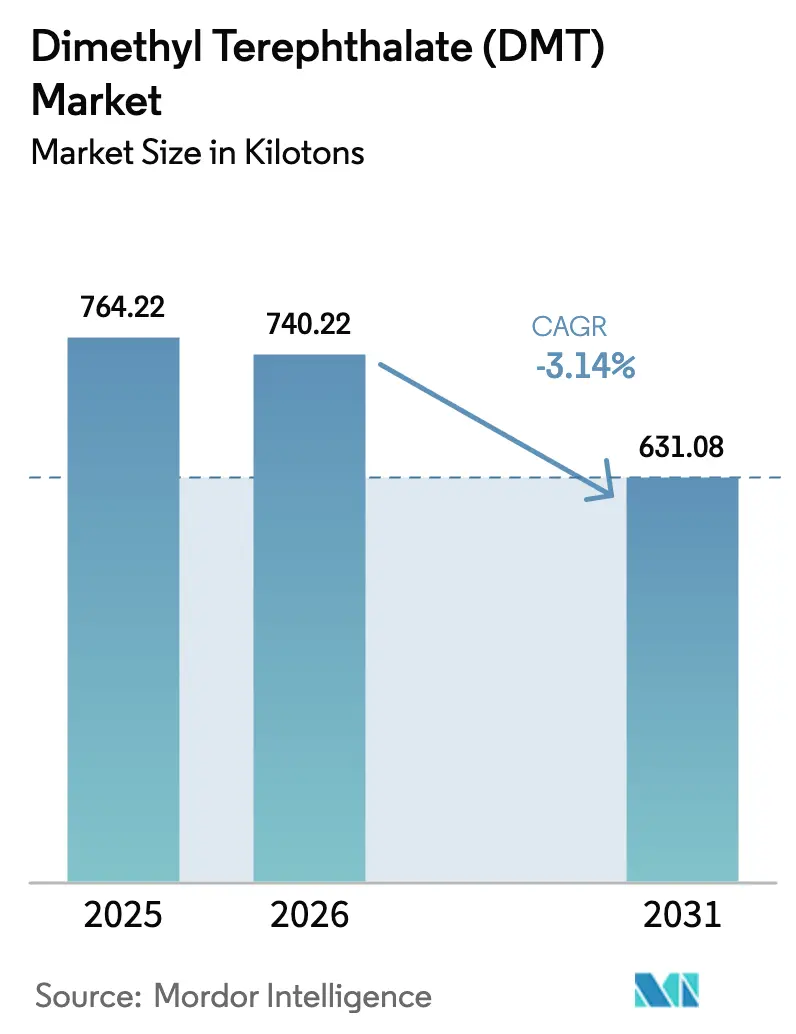
| Volume do Mercado (2026) | 740.22 quilotoneladas |
| Volume do Mercado (2031) | 631.08 quilotoneladas |
| Growth Rate (2026 - 2031) | -3.14 % |
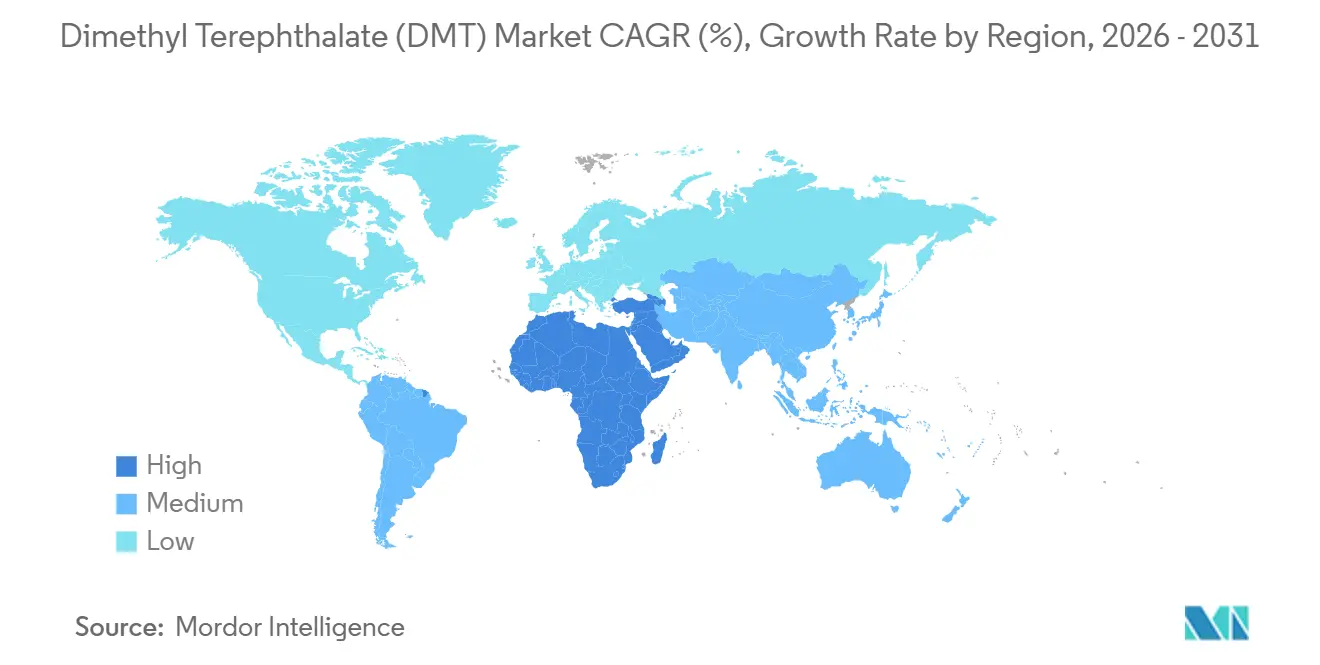
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
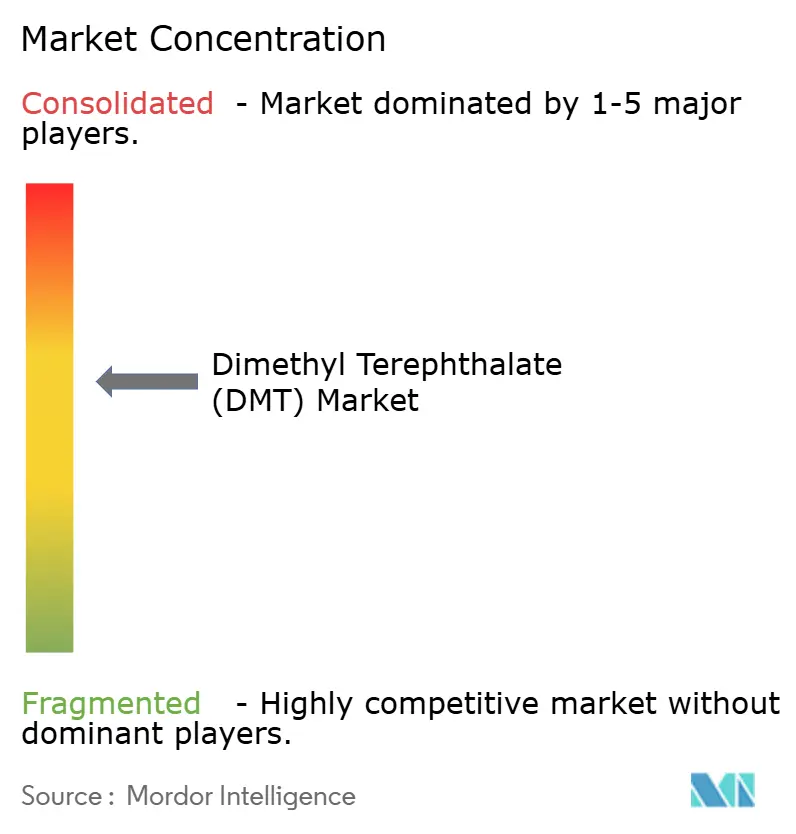
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tereftalato de Dimetila (DMT) por Mordor Intelligence
Espera-se que o tamanho do Mercado de Tereftalato de Dimetila decline de 764,22 quilotoneladas em 2025 para 740,22 quilotoneladas em 2026, com previsão de atingir 631,08 quilotoneladas até 2031 a um CAGR de -3,14% no período 2026-2031. Os elevados custos operacionais na Europa, a entrada em operação de unidades de ácido tereftálico purificado (PTA) em escala mega na China e os preços voláteis do metanol continuam a corroer a demanda, embora os investimentos em reciclagem química e as aplicações de copolímeros de nicho mantenham um piso para a perda de volume. A Ásia-Pacífico permanece o maior centro de demanda, a América do Norte pivota em direção ao DMT circular via metanólise, e a Europa busca competitividade por meio de energia de baixo carbono e possível proteção do Mecanismo de Ajuste de Carbono na Fronteira (CBAM). A intensidade competitiva é moderada à medida que plantas legadas fecham, cadeias integradas de poliéster se consolidam e inovadores canalizam capital para intermediários reciclados ou de origem biológica. Como resultado, o mercado de tereftalato de dimetila navega em uma narrativa dual de declínio estrutural na demanda por produto virgem e resiliência seletiva em cadeias de valor circulares.
Principais Conclusões do Relatório
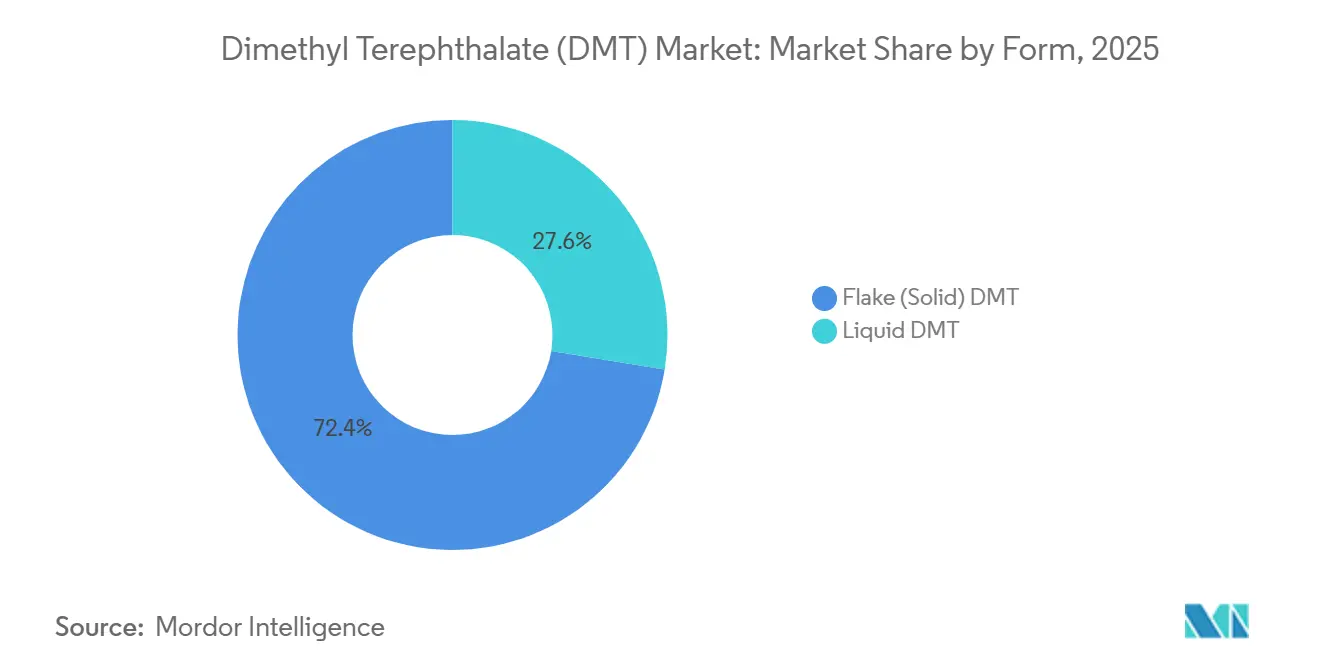
- Por forma, o sólido em flocos capturou 72,44% da participação do mercado de tereftalato de dimetila em 2025 e está se contraindo a um CAGR de –2,43% até 2031.
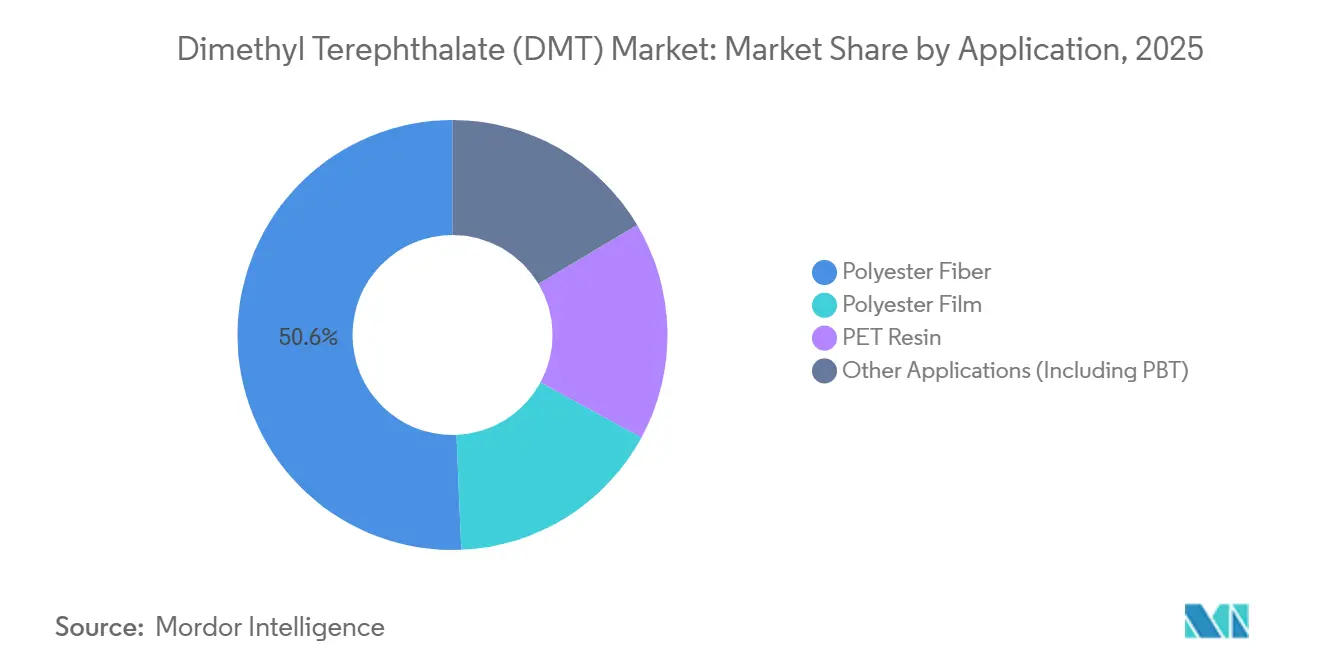
- Por aplicação, a fibra de poliéster deteve 50,65% do tamanho do mercado de tereftalato de dimetila em 2025, enquanto a resina PET registra o CAGR menos negativo, de -1,95%, até 2031.
- Por geografia, a Ásia-Pacífico reteve 51,85% da participação de receita do mercado de tereftalato de dimetila em 2025; o Oriente Médio e África representa a trajetória regional menos negativa, com CAGR de –1,72% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Ressurgimento da Demanda por PET e PBT | +0.8% | Ásia-Pacífico, América do Norte | Médio prazo (2-4 anos) |
| Consumo de Fibra de Poliéster na Ásia | +0.6% | Ásia-Pacífico (China, Índia, ASEAN) | Curto prazo (≤ 2 anos) |
| Iniciativas de Redução de Peso em Embalagens | +0.4% | Global, com liderança na América do Norte e na UE | Médio prazo (2-4 anos) |
| Rotas de Reciclagem Química Fornecendo r-DMT | +0.5% | América do Norte, Europa, expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Precificação de Carbono na Fronteira da UE Favorecendo o DMT Local | +0.3% | Europa, efeitos indiretos sobre as exportações da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ressurgimento da Demanda por PET e PBT
A demanda por embalagens de PET está se estabilizando à medida que os proprietários de marcas adotam metas de conteúdo circular, enquanto o PBT ganha volume em conectores automotivos que exigem moldagem de precisão com retardante de chama. A parceria da Eastman com a Rumpke garante 100% dos resíduos de PET opacos e coloridos como matéria-prima para sua unidade de reciclagem molecular em Kingsport, exemplificando como os ciclos circulares sustentam a estabilidade do PET. O crescimento incremental do PET compensa parcialmente a intensidade de resina perdida para a redução de peso, preservando a demanda por matéria-prima para intermediários à base de DMT em filmes especiais. Em paralelo, as conquistas de especificação do PBT em arquiteturas de veículos elétricos criam oportunidades de nicho para a química de copolímeros de DMT. Em conjunto, essas tendências adicionam um modesto incremento de 0,8 ponto percentual ao CAGR do mercado de tereftalato de dimetila.
Consumo de Fibra de Poliéster na Ásia
As plantas de poliéster da China operaram a 90% de utilização em maio de 2025, com a recuperação das exportações de vestuário, enquanto a Índia e as nações da ASEAN ampliaram a capacidade de fiação para capturar pedidos de nearshoring. Unidades menores de transesterificação nessas regiões ainda dependem do DMT porque o capital para retrofit de esterificação direta com PTA é escasso. No entanto, os megaprojetos de PTA em construção em Jiangsu, Zhejiang e Fujian ampliarão a diferença de custo, desviando progressivamente a matéria-prima do DMT. A dicotomia entre a fibra de PTA de alto volume e a posição do DMT em moinhos menores resulta em um amortecedor de CAGR de 0,6 ponto percentual que dificilmente reverterá o declínio de longo prazo.
Iniciativas de Redução de Peso em Embalagens
Os proprietários de marcas globais reduzem o peso médio das garrafas de PET e aumentam o conteúdo reciclado, uma medida que reduz a demanda absoluta por resina, mas eleva as especificações de qualidade. As plataformas de reciclagem molecular que revertem o PET pós-consumo a monômeros fornecem polímero de grau virgem que atende aos padrões de contato com alimentos, sustentando a demanda por intermediários de r-DMT. A instalação da Eastman na Normandia garantiu contratos de fornecimento cobrindo 80% da capacidade da Fase 1 antes da conclusão mecânica, validando o apetite do mercado por matéria-prima circular. A redução de peso, portanto, desloca o mix de receita em direção ao DMT reciclado de valor agregado, em vez de tonelagem virgem, gerando um impacto positivo de 0,4 ponto percentual na trajetória do mercado de tereftalato de dimetila.
Rotas de Reciclagem Química Fornecendo r-DMT
A metanólise converte resíduos de poliéster em tereftalato de dimetila e etilenoglicol, viabilizando soluções de embalagem em ciclo fechado. A planta de Kingsport, projetada para 110.000 t por ano, tem previsão de adicionar USD 75 milhões de EBITDA incremental em 2024, e a Eastman está negociando apoio do Departamento de Energia dos EUA para uma unidade de tamanho similar em Longview. O catalisador BHET da Teijin Frontier oferece uma alternativa energeticamente eficiente, ampliando o potencial de adoção geográfica. À medida que as redes de coleta amadurecem, o DMT reciclado poderá deslocar uma parcela da matéria-prima virgem, elevando a curva de crescimento de longo prazo do mercado de tereftalato de dimetila em 0,5 ponto percentual.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Vantagem de Custo do PTA sobre o DMT | -2.1% | Global, mais pronunciada na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Preços Voláteis do Para-Xileno e do Metanol | -1.3% | Global, aguda na Ásia-Pacífico e na América do Norte | Curto prazo (≤ 2 anos) |
| Regulamentações de COV de Metanol Mais Rígidas | -0.6% | América do Norte, Europa, emergindo na China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Vantagem de Custo do PTA sobre o DMT
Plantas de PTA de trem único que excedem 3 milhões de t por ano entregam custos unitários imbatíveis, empurrando as rotas de DMT para a margem. O complexo da Sinopec em Jiangsu exemplifica essa economia de escala, enquanto a Teijin obteve ganhos de lucro operacional de JPY 17,5 bilhões após paralisar a capacidade interna de DMT. A implacável vantagem de custo do PTA remove 2,1 pontos percentuais do CAGR do mercado de tereftalato de dimetila, apesar dos ventos favoráveis do conteúdo reciclado.
Regulamentações de COV de Metanol Mais Rígidas
A regra 40 CFR 60.112c da Agência de Proteção Ambiental dos EUA exige sistemas de recuperação de vapor para o armazenamento de metanol, requerendo retrofits de vários milhões de dólares. Políticas semelhantes aparecem nas atualizações da Diretiva de Emissões Industriais da UE e em províncias chinesas selecionadas. Os custos de conformidade penalizam as unidades de esterificação menores, incentivando a consolidação em ativos maiores e com controle de emissões. Essas atualizações impõem um impacto negativo de -0,6 ponto percentual nas perspectivas do mercado de tereftalato de dimetila.[1]Agência de Proteção Ambiental dos Estados Unidos, "Padrões Nacionais de Emissão para Vasos de Armazenamento," epa.gov .
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
O Floco Sólido Mantém Vantagem LogísticaO produto em floco sólido representou 72,44% da participação do mercado de tereftalato de dimetila em 2025 e está projetado para encolher a um CAGR de -2,43% até 2031, superando os graus líquidos. A menor pressão de vapor minimiza as perdas de compostos orgânicos voláteis (COV), e o floco é transportado convenientemente em vagões ferroviários e big bags, reforçando seu papel em moinhos de poliéster menores que não possuem sistemas de alimentação fundida. O DMT líquido, em contrapartida, incorre em custos mais elevados de frete e segurança, limitando sua adoção a complexos integrados onde a tubulação direta elimina as etapas de embalagem. À medida que a capacidade de DMT reciclado aumenta, os ciclos de cristalização produzem inerentemente saída sólida, ancorando ainda mais a predominância do floco. No entanto, mesmo os volumes de floco se contraem em última análise junto com a substituição pelo PTA, deixando o segmento se estabilizar apenas se a metanólise atingir escala até 2028. Nesse cenário, o tamanho do mercado de tereftalato de dimetila para floco sólido poderia se estabilizar próximo a 450 quilotoneladas.
Os graus líquidos enfrentam declínios mais acentuados porque as novas linhas de PTA erradicam a demanda adjacente de alimentação fundida. O escrutínio regulatório dos tanques de armazenamento de fusão a quente eleva os obstáculos de capex, enquanto os provedores de logística buscam aposentar frotas envelhecidas de tanques aquecidos. Os produtores com capacidade de dupla forma inclinam cada vez mais a produção para o floco para vendas no mercado spot, relegando o DMT líquido à retrointegração de polimerização cativa. Dadas essas dinâmicas, espera-se que a participação do líquido caia até 2031, consolidando o floco como a alimentação padrão de transesterificação, mesmo em um mercado de tereftalato de dimetila em retração.


Por Aplicação:
A Fibra Ainda Lidera, o Declínio da Resina ModeraA fibra de poliéster representou 50,65% do mercado de tereftalato de dimetila em 2025, mas o segmento continuará perdendo terreno à medida que as linhas de fiação chinesas de alto volume favorecem a esterificação direta com PTA. Moinhos menores na Índia, no Vietnã e no Paquistão, sem capital para retrofit, preservam a demanda residual por DMT, mas não conseguem compensar o desgaste em escala. A resina PET, ao contrário, se contrai no ritmo mais lento, registrando um CAGR de -1,95%, auxiliada pelos compromissos das marcas com embalagens circulares. As plantas de reciclagem molecular que utilizam a rota de metanólise encaminham o DMT de volta ao polímero de grau para garrafas, desacelerando a erosão da alimentação virgem.
O filme de poliéster especial e o polibutileno tereftalato capturam volumes menores, mas apresentam perfis de crescimento diferenciados. A demanda por filmes se deteriora devido à concorrência do polipropileno em embalagens flexíveis, enquanto o PBT se beneficia das tendências de eletrificação e miniaturização em veículos e eletrônicos de consumo. Embora o PBT adicione tonelagem incremental, a base absoluta permanece modesta, limitando o impacto material no momentum total do mercado de tereftalato de dimetila. Em última análise, a diversificação de aplicações desacelera, mas não interrompe a trajetória geral de contração.
Análise Geográfica
Mercado de Tereftalato de Dimetila (DMT) na APAC
A Ásia-Pacífico reteve 51,85% da participação de mercado de tereftalato de dimetila em 2025, impulsionada por clusters de fibras de poliéster consolidados na China, Índia e Sudeste Asiático. As grandes expansões de PTA ao longo da costa leste da China estão deslocando o fornecimento de DMT, mas nichos de transesterificação persistem onde as fábricas operam linhas legadas ou consomem flocos reciclados provenientes de projetos piloto domésticos de metanólise. A Índia demonstra resiliência à medida que players de médio porte adiam retrofits de PTA intensivos em capital, mantendo vivo um pool endereçável de DMT. Projetos emergentes de reciclagem na Indonésia e na Tailândia também poderão regenerar a demanda local, embora os cronogramas além de 2028 permaneçam provisórios. Em conjunto, esses fatores entregam o maior volume absoluto, mas contribuem materialmente para o declínio do mercado de tereftalato de dimetila.
Mercado de Tereftalato de Dimetila (DMT) na América do Norte
A América do Norte abriga capacidade limitada de DMT virgem, mas tornou-se o epicentro da reciclagem química, ancorada pelas unidades de Kingsport e pelo planejado site de Longview da Eastman Chemical Company. Essas plantas convertem resíduos de PET de cores mistas em r-DMT, abastecendo resinas para contato com alimentos e copolímeros especiais. O fornecimento de metanol, no entanto, permanece restrito após interrupções recorrentes ao longo da Costa do Golfo, expondo os operadores a picos no custo de matéria-prima. Canadá e México dependem de importações, principalmente dos Estados Unidos e de cargas spot ocasionais da Ásia-Pacífico, com os custos logísticos influenciando as decisões de arbitragem.
Mercado de Tereftalato de Dimetila (DMT) na Europa
A Europa experimentou o recuo estrutural mais acentuado após a Indorama anunciar a intenção de encerrar seu complexo de PTA-PET em Roterdã. O fechamento da planta de DMT da OXXYNOVA GmbH na Alemanha em 2022 reduziu ainda mais a produção regional. No entanto, a Europa também é pioneira em instrumentos regulatórios que poderão eventualmente proteger os segmentos locais de DMT. A provável expansão do CBAM para produtos químicos orgânicos, aliada às tarifas antidumping sobre PET chinês, poderá abrir uma janela competitiva de nicho para os produtores remanescentes. O projeto da Eastman Chemical Company na Normandia aproveita a eletricidade renovável e a proximidade aos fornecedores de matéria-prima, incorporando um modelo em que os participantes do mercado europeu de tereftalato de dimetila ainda podem prosperar combinando energia verde, insumos circulares e grades especiais.
Mercado de Tereftalato de Dimetila (DMT) no MEA e América do Sul
A América do Sul e o Oriente Médio e África permanecem pequenos, mas estrategicamente importantes. As adições de PTA no Oriente Médio, sustentadas por matéria-prima de baixo custo, geram uma demanda modesta de DMT para copolímeros de poliéster especiais. O nascente setor de embalagens da África importa resina para garrafas de fornecedores do Golfo, ocasionalmente adquirindo DMT para compostos locais de PBT. Brasil, Argentina e mercados vizinhos na América do Sul carecem de ativos domésticos de DMT; dependem de remessas da Ásia-Pacífico, tornando os volumes sensíveis às oscilações de frete e à depreciação cambial.
Panorama regulatório
O tereftalato de dimetila (DMT, CAS 120-61-6) é regulado principalmente por meio de estruturas de registro químico e gestão responsável de produtos ligadas ao uso posterior em poliéster e embalagens. Na UE, o DMT é registrado sob o REACH por meio da Agência Europeia de Substâncias Químicas (ECHA), que estabelece requisitos para dados de perigo, comunicação de uso seguro e conformidade da cadeia de suprimentos para importadores e fabricantes que lidam com DMT em aplicações intermediárias e posteriores.
As regras de comércio e manuseio também moldam custos e logística. Nos Estados Unidos, o DMT é listado no Cronograma Tarifário Harmonizado de 2026 (HTS 2917.37.00.00) com uma taxa geral de imposto de 6,5% (com taxas preferenciais para certos parceiros de acordos de livre comércio), influenciando decisões de fornecimento para compradores dependentes de importação. Para transporte e armazenamento, o DMT fundido é classificado como mercadoria perigosa (UN 3256, Classe 3, Grupo de Embalagem III) sob regimes como ADR/RID/IMDG, o que aumenta os requisitos para tanques aquecidos, rotulagem e seleção de transportadora. Em usos finais ligados a embalagens, o DMT está incluído no inventário da FDA de substâncias de contato com alimentos (contexto 21 CFR), apoiando o uso em cadeias de valor de PET compatíveis, onde a pureza do monômero e a rastreabilidade são fundamentais.
Análise da cadeia de valor
A cadeia de valor do DMT começa com insumos aromáticos e alcoólicos upstream, principalmente paraxileno (PX) e metanol, seguidos de oxidação e esterificação para produzir DMT, comumente por meio de rotas industriais estabelecidas, como o processo Witten-Hercules. O custo e a disponibilidade de PX e metanol permanecem cruciais porque a economia do DMT compete diretamente com a rota PTA no poliéster de grande volume, limitando o DMT autônomo a nichos onde ativos legados de transesterificação ou requisitos de monômero de maior pureza ainda importam.
No midstream, o DMT é comercializado como floco sólido ou líquido (fundido) e distribuído por saco, vagão-tanque ou logística aquecida em volume, dependendo da forma e da distância. No downstream, a demanda se concentra em fibra de poliéster, resina PET, filme de poliéster e outras aplicações, incluindo PBT, com uma subcadeia circular crescente via metanólise que converte PET pós-consumo de volta em r-DMT e etilenoglicol. Os fluxos comerciais indicam um mercado negociado internacionalmente com viés de especialidade, com o comércio global de DMT em 2024 em torno de 132 milhões de USD e centros exportadores incluindo Coreia do Sul, Alemanha e Emirados Árabes Unidos, apoiando a aquisição baseada em importação em regiões sem capacidade virgem competitiva.
Cenário Competitivo
A concentração do mercado é moderada, com menos de 10 produtores controlando a maioria da capacidade, mas o número está diminuindo. A Teijin saiu da produção interna de DMT em 2015 e realocou capital para a aquisição de PTA, desbloqueando economias de custo significativas[2]Teijin Limited, "A consolidação da cadeia de poliéster gera economias de custo," teijin.com . A retirada da Indorama de Roterdã destaca a racionalização em regiões de alto custo, enquanto o fechamento da Oxxynova na Alemanha sublinha a competitividade autônoma limitada. Conglomerados asiáticos como a Sinopec pivotaram em grande parte para megaprojetos de PTA, deixando apenas operações de DMT de nicho ou cativas em vigor.
A Eastman lidera uma estratégia centrada na reciclagem, comprometendo mais de USD 2,25 bilhões em três linhas de reciclagem molecular que coletivamente excedem 400.000 t por ano de capacidade. Essas plantas gerarão r-DMT e BHET para polímeros circulares, visando clientes premium dispostos a pagar pelo baixo teor de carbono. Vários conglomerados japoneses e sul-coreanos exploram despolimerização similar, embora a maioria permaneça em escala piloto.
Empresas menores da Índia e da ASEAN sustentam presença regional atendendo a moinhos de poliéster que ainda operam unidades de transesterificação. Sua sobrevivência depende de aquisição flexível de matéria-prima, baixos custos gerais e atualizações seletivas para atender às regras de COV mais rígidas. Fornecedores europeus de nicho se concentram em DMT de grau farmacêutico e alta pureza, aproveitando normas de qualidade rigorosas e cadeias de fornecimento curtas. Em geral, a integração no poliéster downstream ou no metanol upstream oferece um fosso defensivo, pois os produtores comerciantes autônomos enfrentam compressão de margens e conformidade ambiental mais rigorosa.
Líderes do Setor de Tereftalato de Dimetila (DMT)
Eastman Chemical Company
SASA
OXXYNOVA GmbH
SK chemicals
Mogilevkhimvolokno
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tereftalato de Dimetila (DMT)
- Aadhunik Industries
- Capot Chemical Co., Ltd.
- Eastman Chemical Company
- Fiber Intermediate Products Company
- Jinan MTL Chemical Co., Ltd.
- Loop Industries
- Mogilevkhimvolokno
- Nanjing Ningshengyang Chemical Co., Ltd.
- Nova International
- OXXYNOVA GmbH
- Reliance Industries Limited
- Sarna Chemicals
- SASA
- SK chemicals
- Teijin Limited
- Yangzhou Juhechang Technology Co., Ltd

Oportunidades de mercado e perspectivas futuras
O espaço em branco mais claro no mercado de DMT está centrado no posicionamento circular e de alta pureza, e não na substituição direta do PTA. Rotas de reciclagem química que regeneram r-DMT (por meio da metanólise de PET residual) oferecem uma via para matéria-prima de grau monômero adequada às especificações de contato com alimentos e polímeros especiais, o que se alinha aos compromissos de conteúdo reciclado das marcas e ajuda os compradores a garantir insumos circulares rastreáveis. Isso se reflete em compromissos anunciados na cadeia de suprimentos de r-DMT, incluindo a atividade de offtake da Loop Industries para DMT 100% reciclado vinculada a uma instalação Infinite Loop India planejada, que visa aplicações automotivas e de polímeros especiais.
Em termos de custo e competitividade, as oportunidades se concentram em melhorar a economia unitária e atender a restrições mais rígidas de manuseio e emissões. Melhorias de processo que reduzem a energia de purificação, incluindo tecnologias de cristalização por fusão destacadas pela DODGEN, apoiam a produção de graus de DMT de maior pureza, reduzindo a penalidade operacional em relação às abordagens legadas fortemente baseadas em destilação. A dispersão regional de preços também apoia estratégias de fornecimento localizadas e estruturas contratuais em mercados de custo mais elevado, já que as indicações spot citadas em junho de 2026 mostraram grandes diferenças entre China, Estados Unidos e Europa, levando os compradores a redesenhar as cadeias de suprimentos em torno da logística, tarifas e encargos de conformidade com manuseio de material fundido.
Recent Industry Developments in Mercado de Tereftalato de Dimetila (DMT)
- Junho de 2026: Indicações spot regionais para DMT industrial destacaram uma grande diferença de preços entre os principais mercados, com níveis muito mais altos citados na Europa do que na China e nos Estados Unidos. Essa dispersão reforçou a importância dos termos comerciais, logística e custos de conformidade nas decisões de aquisição, e acentuou o incentivo para os compradores qualificarem fontes alternativas, como o fornecimento de monômero reciclado, quando disponível.
- Setembro de 2025: A Loop Industries anunciou um acordo de offtake com a Taro Plast S.p.A. para fornecer tereftalato de dimetila 100% reciclado (Loop DMT) de sua planejada instalação Infinite Loop India. O acordo vinculou a produção de monômero reciclado a casos de uso automotivo e de polímeros especiais, fortalecendo o caso comercial para as vias de r-DMT que competem em circularidade e pureza, e não em custo de volume.
- Março de 2024: A Loop Industries e a Ester Industries Ltd. anunciaram uma joint venture para estabelecer uma instalação de fabricação Infinite Loop na Índia, para produzir DMT reciclado usando tecnologia de despolimerização. O movimento posicionou a Índia como uma base potencial de produção de r-DMT e acrescentou impulso às cadeias de valor circulares lideradas por metanólise, capazes de fornecer matéria-prima de grau monômero a partir de PET pós-consumo.


Mercado de Tereftalato de Dimetila (DMT) Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange o tereftalato de dimetila (DMT) vendido como intermediário químico e acompanhado em volume físico, cobrindo as formas em floco (sólido) e líquida que se destinam a aplicações relacionadas a poliéster.
Exclusões de escopo: Esta dimensionamento exclui produtos acabados de poliéster e PET a jusante, bem como qualquer valor agregado além da produção e venda de DMT.
Visão geral da segmentação
- Por Forma
- DMT em Flocos (Sólido)
- DMT Líquido
- Por Aplicação
- Fibra de Poliéster
- Filme de Poliéster
- Resina PET
- Outras Aplicações (Incluindo PBT)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para estabelecer os limites básicos do mercado e ancorar o conjunto de demanda em sinais reais de produção e comércio. Recorremos a fontes públicas como o UN Comtrade para fluxos comerciais de DMT e produtos químicos relacionados, estatísticas de minerais e materiais no estilo USGS quando relevantes para as matérias-primas, e divulgações alfandegárias governamentais que mostram tendências de importação e exportação por região.
Também revisamos publicações técnicas e órgãos de normalização, além de bancos de dados de patentes abertos, para entender as mudanças de processo que podem alterar as rotas de DMT em relação ao ácido tereftálico purificado. Relatórios anuais de empresas, apresentações a investidores e imprensa de renome foram usados para mapear anúncios de capacidade, paralisações e comentários de utilização, que então orientaram as premissas usadas no modelo. Quando necessário, usamos assinaturas pagas para dados financeiros e inteligência corporativa, notícias e finanças, e bancos de dados de importação e exportação em nível de embarque para verificar cruzadamente volumes e prazos. Essas fontes são apenas ilustrativas, e muitas outras referências públicas foram usadas para validação e esclarecimento durante o estudo.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar o que a pesquisa documental nem sempre pode mostrar claramente, especialmente as escolhas de rota de DMT, as taxas de operação das plantas e onde os usuários finais ainda especificam DMT em vez de migrar para rotas de poliéster baseadas em PTA. Conversamos com uma combinação de produtores, comerciantes e participantes da cadeia de valor do poliéster em APAC, EMEA e Américas para que as dinâmicas regionais de fornecimento e os bolsões de consumo não fossem negligenciados, e então ajustamos as premissas somente quando múltiplas entradas apontavam na mesma direção.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 18% | APAC: 46% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 37% | EMEA: 30% |
| Participantes menores: 18% | Gerentes: 45% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento central é construído usando uma abordagem top-down, na qual dados de produção e comércio reconstroem a oferta disponível de DMT por região, que é então equilibrada com os sinais de demanda por aplicação. Depois disso, verificamos os resultados usando aproximações bottom-up seletivas, como consolidações amostrais de capacidade de produtores, verificações de canal e divisões de volume por aplicação compartilhadas por participantes do setor, para que os totais não se afastem do que o mercado pode entregar fisicamente.
As principais entradas do modelo incluem taxas de operação e capacidade efetiva do DMT, posição comercial líquida regional, pressão de substituição das rotas de poliéster baseadas em PTA, volatilidade do preço do metanol conforme afeta a economia do DMT, e tendências de produção de fibra e filme de poliéster que atuam como indicadores de tração. Para a previsão, usamos análise de cenários apoiada por consenso de especialistas, pois a direção do mercado depende fortemente de fechamentos de plantas, reinícios e decisões de seleção de rota, e não de um crescimento de tendência suave. Quando os dados de volume direto estavam ausentes para países menores, as lacunas foram tratadas por meio de fluxos comerciais proxy e participações de consumo em nível regional, que foram então reverificadas em entrevistas antes da finalização.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de múltiplas verificações, para que saltos inusuais sejam explicados antes da aprovação final. Comparamos os resultados do modelo com sinais independentes, como mudanças de capacidade anunciadas, oscilações líquidas de importação e exportação e indicadores do lado das aplicações, e então reverificamos qualquer variação que pareça inconsistente com eventos conhecidos de plantas.
Segue-se uma revisão interna em várias etapas, e os respondentes são recontatados quando uma premissa-chave muda materialmente ou quando a pesquisa documental revela um novo evento que pode alterar volumes. Os relatórios são atualizados anualmente, com atualizações intermediárias para desenvolvimentos importantes, e uma revisão final pré-entrega é realizada para que os clientes recebam a visão mais atual.
Estimativa de mercado de tereftalato de dimetila (DMT) da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para o DMT nem sempre coincidem, porque a unidade de medida e os limites incluídos podem diferir de um publicador para outro. Algumas fontes expressam o mercado em receita, enquanto outras se concentram no volume expedido ou consumido, o que altera o que é contabilizado e como as premissas de preços influenciam o total.
A tabela mostra uma clara dispersão entre o dimensionamento baseado em volume e o dimensionamento baseado em receita, e no modelo da Mordor Intelligence o mercado é expresso em quilotoneladas, o que evita misturar oscilações de preço do metanol e dos ciclos de preços contratuais, que podem inflar ou comprimir os totais em USD no mesmo ano.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 764,22 milhões de USD (2025) | |
| Editora de Comércio A | USD 1008.70 M (2025) | Esta estimativa é publicada em termos de receita, portanto, mudanças nos preços contratuais regionais e no momento da conversão de moeda podem alterar o total, mesmo que o volume físico esteja estável ou em declínio. |
| Portal de Pesquisa do Setor B | USD 1500.00 M (2024) | Este número é baseado em valor e usa um ano-base diferente, e provavelmente aplica premissas mais amplas de aplicação e preços que não estão ancoradas a um balanço de volume entre regiões. |
A partir da comparação, a principal conclusão é que o dimensionamento baseado em volume e o dimensionamento baseado em valor respondem a perguntas ligeiramente diferentes, de modo que os totais podem divergir mesmo para o mesmo produto. Ao vincular o modelo à capacidade, aos fluxos comerciais e aos indicadores de tração por aplicação, o número final permanece rastreável a fatores observáveis e pode ser reproduzido quando as entradas são atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o volume global projetado para o tereftalato de dimetila em 2031?
O tamanho do mercado de tereftalato de dimetila tem previsão de atingir 631,08 quilotoneladas até 2031.
Qual segmento de aplicação está se contraindo mais lentamente?
A resina PET apresenta a trajetória menos negativa, com um CAGR de -1,95% até 2031, à medida que os programas de embalagens circulares sustentam a demanda.
Por que o floco sólido é preferido em relação aos graus líquidos?
O floco oferece menor pressão de vapor, logística de granel mais simples e melhor compatibilidade com a polimerização downstream, sustentando uma participação de 72,44% em 2025.
Como a precificação de carbono na fronteira da UE afetará os produtores?
Uma extensão do CBAM a produtos químicos orgânicos imporia taxas sobre importações de alto carbono, potencialmente melhorando a posição de custo do DMT europeu produzido com energia renovável.
Página atualizada pela última vez em:



