
Tamanho e Participação do Mercado de Derivados de Naftaleno
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
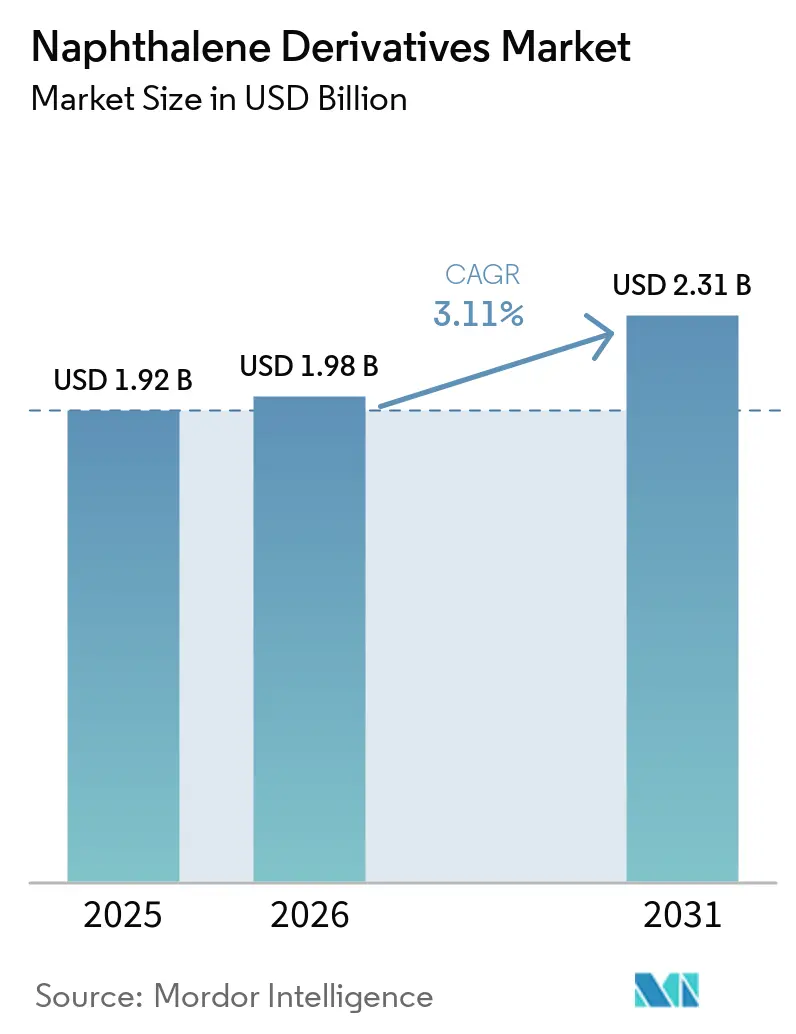
| Tamanho do Mercado (2026) | 1.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.31 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Derivados de Naftaleno por Mordor Intelligence
O tamanho do mercado de derivados de naftaleno deverá crescer de USD 1,92 bilhão em 2025 para USD 1,98 bilhão em 2026 e está previsto para atingir USD 2,31 bilhões até 2031 a um CAGR de 3,11% no período de 2026 a 2031. Essa taxa de crescimento sinaliza um cenário maduro, porém resiliente, em que a demanda sustentada por construção compensa as pressões regulatórias. A dependência do alcatrão de carvão ainda domina as estratégias de matéria-prima, mas os produtores diversificam cada vez mais para fluxos de petróleo e renováveis para mitigar o risco de abastecimento. Aplicações em eletrônicos, particularmente eletrólitos de baterias e dispersantes de grafeno, agora moldam pools de receita premium e influenciam as prioridades de P&D. Ao mesmo tempo, iniciativas regulatórias no âmbito do TSCA e do REACH elevam os custos de conformidade, criando uma vantagem competitiva para players verticalmente integrados que podem financiar atualizações de controle de emissões enquanto preservam o alcance de mercado na Ásia-Pacífico, América do Norte e Europa. A Ásia-Pacífico permanece a âncora de volume, mas os realinhamentos da cadeia de suprimentos e os mandatos de sustentabilidade no Ocidente continuam a direcionar os portfólios de produtos para especialidades de maior pureza e maior margem no mercado de derivados de naftaleno.
Principais Conclusões do Relatório
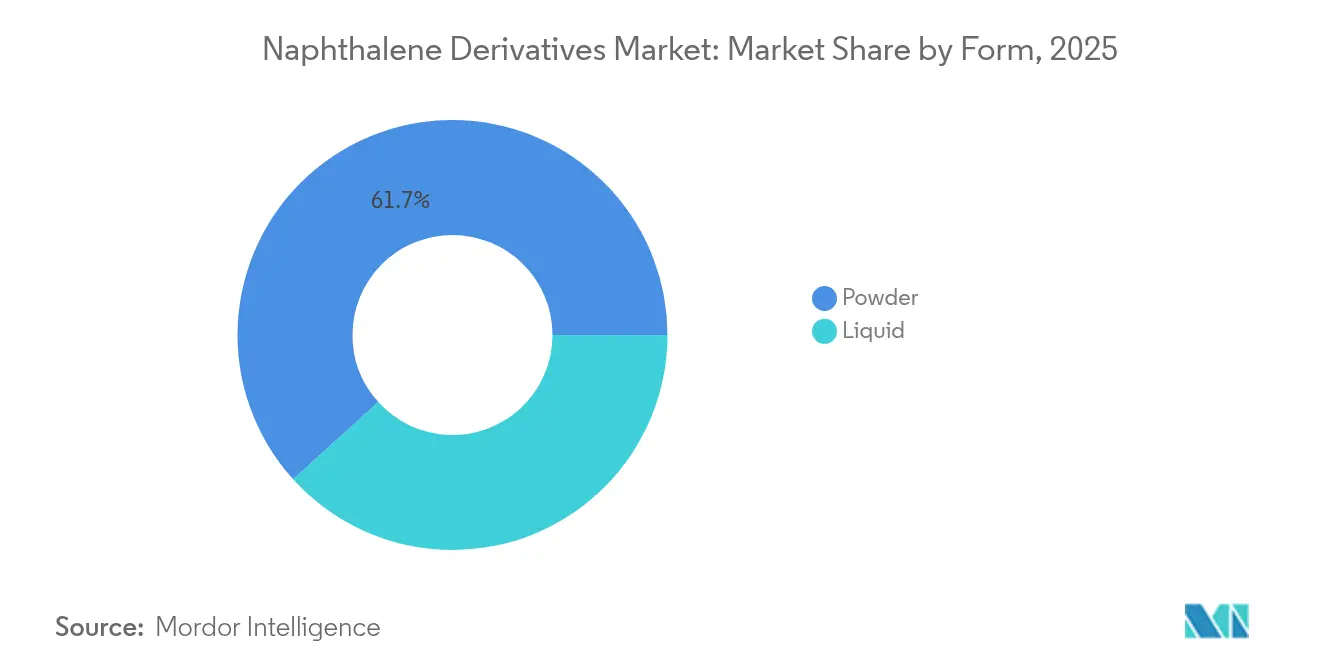
- Por forma, os produtos em pó representaram 61,71% do tamanho do mercado de derivados de naftaleno em 2025; as formas líquidas têm previsão de expansão a um CAGR de 3,66% até 2031.
- Por fonte, o alcatrão de carvão forneceu 57,02% do volume de 2025, mas outras fontes estão crescendo a um CAGR de 3,92% até 2031.
- Por derivado, o naftaleno sulfonado formaldeído liderou com 43,48% da participação de mercado de derivados de naftaleno em 2025, enquanto NDCA e naftóis de alta pureza têm projeção de crescimento a um CAGR de 3,55% até 2031.
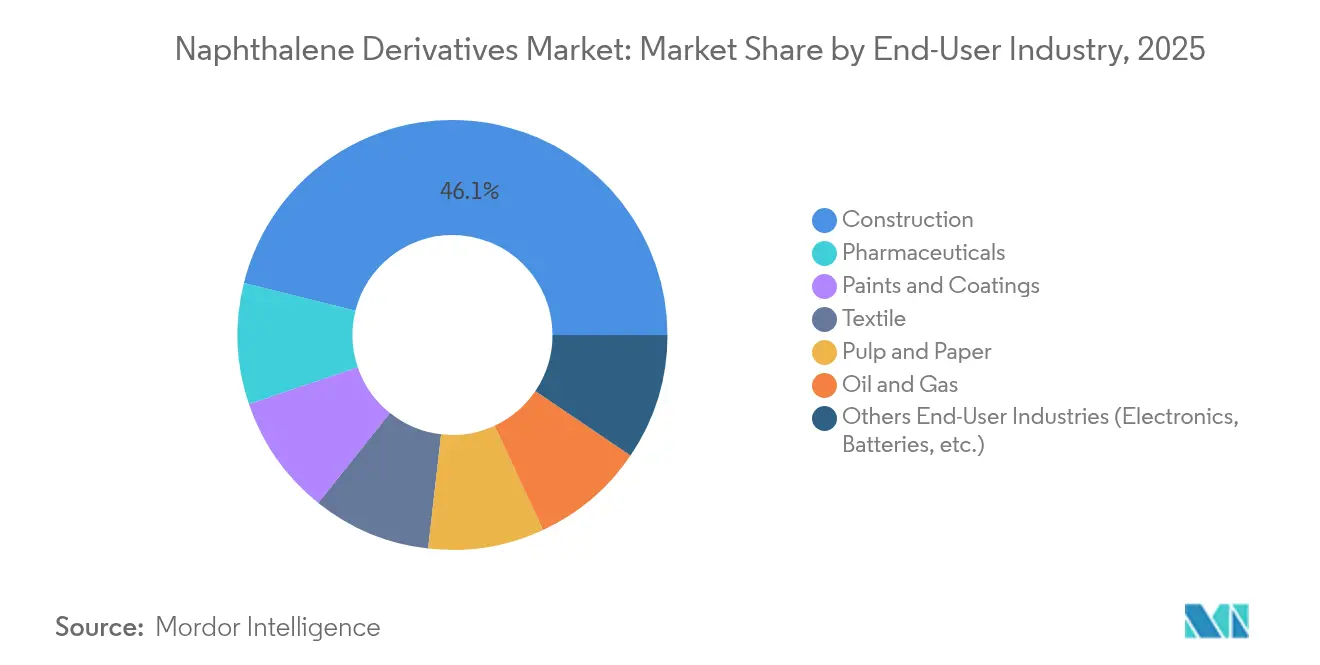
- Por setor de uso final, a construção comandou 46,11% da participação de receita em 2025; espera-se que eletrônicos e baterias registrem o CAGR mais rápido de 4,02% entre 2026 e 2031.
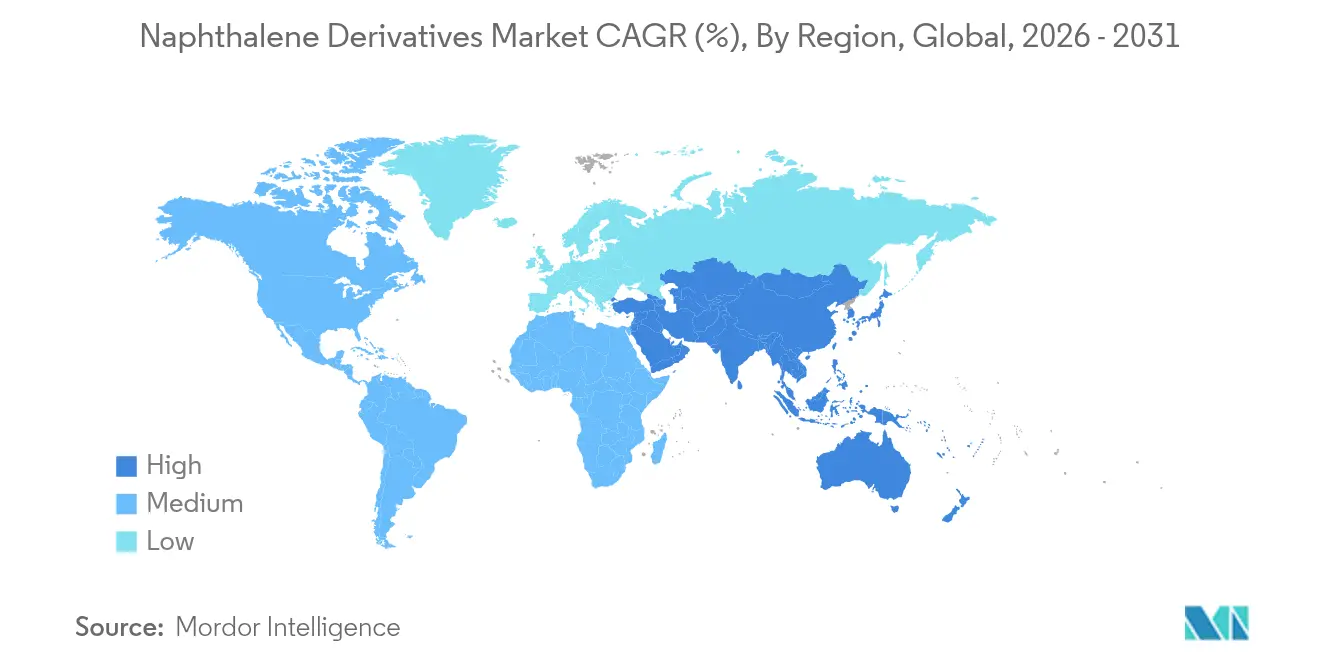
- Por geografia, a Ásia-Pacífico deteve 53,35% do volume de 2025 e está no caminho para um CAGR de 4,06%, impulsionado por programas de infraestrutura e crescimento da fabricação de eletrônicos.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Derivados de Naftaleno
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Período de Impacto |
|---|---|---|---|
| Expansão da demanda por construção para superplastificantes à base de naftaleno | +1.2% | Global, com liderança da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento do consumo em intermediários de corantes têxteis | +0.8% | Núcleo da Ásia-Pacífico, expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Demanda crescente por plastificantes de anidrido ftálico | +0.6% | América do Norte e União Europeia, expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento das aplicações de agentes umectantes agroquímicos | +0.4% | Global, concentrado em regiões agrícolas | Longo prazo (≥ 4 anos) |
| Adoção em dispersantes de grafeno e compósitos avançados | +0.3% | América do Norte e União Europeia, adoção inicial na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Demanda por Construção para Superplastificantes à Base de Naftaleno
As atualizações globais de infraestrutura prolongam a vida do mercado de derivados de naftaleno ao sustentar um fluxo constante de SNF. Testes de campo mostram que a dosagem de SNF próxima a 0,9% combinada com 20% de microssílica melhora a resistência à compressão e a trabalhabilidade em concreto de ultralto desempenho. Os pacotes de estímulo da China, no valor de mais de USD 1,3 trilhão, direcionam grande parte para programas ferroviários, de pontes e habitação pública, mantendo a demanda regional elevada[1]Equipe da Sociedade Química Americana, "A Ásia Constrói Mais Plantas de Aromáticos," Chemical & Engineering News, cen.acs.org. Os desenvolvedores preferem o SNF porque seu desempenho é robusto sob variações extremas de temperatura, um requisito em megaprojetos na Ásia e no Oriente Médio. A precificação estável do SNF ajuda os empreiteiros a conter estouros de orçamento, sustentando os volumes de pedidos mesmo quando outras categorias de derivados flutuam. Consequentemente, a construção permanece o piso de demanda para o mercado de derivados de naftaleno ao longo da década.
Crescimento do Consumo em Intermediários de Corantes Têxteis
A retomada da produção têxtil na Ásia do Sul e no Sudeste Asiático restaurou as compras de naftol e ácido naftaleno sulfônico. O caminho da receita de produtos químicos especiais da Índia em direção a USD 50 bilhões até 2025 alimenta uma base crescente de plantas de corantes de alto desempenho que favorecem intermediários à base de naftaleno pela superior resistência à cor. Apesar da pressão sobre as margens, a consolidação entre os fabricantes de corantes chineses canaliza a produção para instalações menos numerosas, porém maiores, que valorizam a segurança consistente de fornecimento. Os acordos regionais de livre comércio também incentivam o abastecimento local, reduzindo a exposição à volatilidade do frete marítimo. Esse impulso dos corantes têxteis sustenta volume incremental sobre a demanda base da construção, assegurando crescimento diversificado para o mercado de derivados de naftaleno.
Demanda Crescente por Plastificantes de Anidrido Ftálico
A necessidade de redução de peso automotivo e embalagens flexíveis preserva um mercado para o anidrido ftálico, embora alguns ftalatos tradicionais enfrentem obstáculos regulatórios. A Índia registra 7,9% de crescimento anual no consumo à medida que as plantas a jusante de PVC e resina de poliéster expandem a capacidade. No lado da oferta, o plano da Koppers Inc. de encerrar a produção de anidrido ftálico em Stickney em meados de 2025 removerá 160.000 t de capacidade anual e aliviará o excesso de oferta, uma mudança que poderia firmar os preços para os produtores remanescentes. As rotas de anidrido ftálico de base biológica, utilizando fermentação de ácido isobutírico ou nafta renovável, obtêm margens premium e atraem proprietários de marcas focados em ESG. Esse equilíbrio entre demanda tradicional e de base biológica sustenta mais uma alavanca de crescimento no mercado de derivados de naftaleno.
Crescimento das Aplicações de Agentes Umectantes Agroquímicos
As formulações de proteção de culturas especificam cada vez mais sais de sulfonato de alquil naftaleno para melhorar a dispersão por pulverização com cargas menores de surfactante. As adições de capacidade agroquímica da China desde seu 13º Plano Quinquenal aumentam a produção anual em 1,2 milhão de t e criam demanda derivada por dispersantes. As ferramentas de agricultura de precisão que reduzem o desperdício de pesticidas exigem surfactantes que mantenham tamanho uniforme de gotícula; a química do naftaleno atende a essa necessidade enquanto apresenta perfis de biodegradabilidade aceitáveis. Os formuladores orientados à exportação na Índia e no Brasil valorizam a compatibilidade desses agentes umectantes com uma ampla faixa de pH, limitando o trabalho de reformulação nos mercados. À medida que a área sob cultivo intensivo aumenta, o uso agroquímico continuará a impulsionar o mercado de derivados de naftaleno.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Período de Impacto |
|---|---|---|---|
| Regulações de toxicidade carcinogênica | -0.9% | Global, com liderança da União Europeia e América do Norte | Curto prazo (≤ 2 anos) |
| Volatilidade de oferta e preço do alcatrão de carvão | -0.7% | Global, particularmente nos polos de fabricação da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Substituição por superplastificantes de base biológica/policarboxilato | -0.5% | Europa e América do Norte, com expansão global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulações de Toxicidade Carcinogênica
A Revisão do Anexo XVII do REACH da União Europeia agora limita as emissões de hidrocarbonetos policíclicos aromáticos provenientes de alvos de argila e artigos similares até abril de 2026, exigindo efetivamente reduções de 99% para o teor de naftaleno. Nos Estados Unidos, a EPA iniciou uma avaliação formal de risco do naftaleno em dezembro de 2024, ampliando as obrigações de coleta de dados e prenunciando limites mais rígidos de exposição ocupacional[2]Agência de Proteção Ambiental dos Estados Unidos, "Avaliação de Risco para o Naftaleno," epa.gov. Os Centros de Controle e Prevenção de Doenças atualizaram seu perfil toxicológico, destacando o risco de anemia hemolítica para populações com deficiência de G6PD[3]Centros de Controle e Prevenção de Doenças, "Perfil Toxicológico para o Naftaleno," cdc.gov. Os produtores agora orçam custos mais elevados de monitoramento, controles de engenharia e possíveis reformulações — despesas que pesam sobre a rentabilidade no mercado de derivados de naftaleno. Empresas maiores e diversificadas podem absorver esses custos, mas players regionais menores podem sair do mercado ou buscar fusões.
Volatilidade de Oferta e Preço do Alcatrão de Carvão
As restrições de descarbonização do setor siderúrgico reduzem a produção de gás de coque, apertando o fornecimento de alcatrão de carvão na China, na Coreia do Sul e em partes da Europa. As cotações à vista de naftaleno industrial subiram 18% durante o segundo semestre de 2024, à medida que as taxas de coqueificação caíram, levando os usuários a montante a buscar substitutos de petróleo ou renováveis. A volatilidade complica os contratos a prazo e o planejamento de estoques. Embora o naftaleno proveniente de refinarias melhore a diversidade de fornecimento, sua disponibilidade depende de margens competitivas de aromáticos e do volume de processamento regional das refinarias. A incerteza quanto à matéria-prima, portanto, corrói a visibilidade do planejamento no mercado de derivados de naftaleno até que fluxos alternativos de suprimento se consolidem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma: A Dominância do Pó Reflete Vantagens de Manuseio
Os produtos em pó geraram 61,71% da receita de 2025, sublinhando sua facilidade logística em aplicações de alto volume, como aditivos para concreto. A menor densidade a granel e a tolerância à umidade do pó permitem o transporte de longas distâncias sem aglomeração, uma vantagem para megaprojetos de construção que dependem de material importado. Os produtores de cimento também preferem a dosagem seca porque simplifica a dosagem automatizada e reduz a limpeza no local. Essa preferência consolidada confere estabilidade ao mercado de derivados de naftaleno.
Os derivados líquidos, em expansão a um CAGR de 3,66%, atendem a necessidades de nicho em farmacêuticos, microeletrônica e revestimentos especiais, onde a dosagem exata e a dissolução imediata são importantes. Seu risco de contaminação é menor porque tambores vedados impedem a entrada de poeira que pode interferir em aplicações de alta pureza. O crescimento nos aditivos para eletrólitos de baterias também se inclina para formatos líquidos, apoiando o ganho gradual de participação enquanto o pó permanece dominante.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Fonte: A Dependência do Alcatrão de Carvão Cria Vulnerabilidades Estratégicas
O alcatrão de carvão reteve uma participação de 57,02% no fornecimento de matéria-prima em 2025, viabilizando a extração econômica de aromáticos por meio de unidades de destilação estabelecidas em plantas de coque. A vantagem de preço resultante sustenta a competitividade para as cadeias de SNF a granel e de anidrido ftálico. No entanto, surgem vulnerabilidades à medida que a produção global de aço se estabiliza e os mandatos ambientais têm como alvo os fornos de coque. A diversificação para correntes derivadas do petróleo e nafta renovável ocupa, portanto, posição de destaque nas agendas executivas dentro do mercado de derivados de naftaleno.
As fontes alternativas apresentam um CAGR de 3,92%, impulsionadas por plantas-piloto que convertem óleo de cozinha residual em nafta renovável e por refinarias de FCC que integram a recuperação de aromáticos. Fornecedores de tecnologia como a Topsoe relatam interesse comercial em unidades de aromáticos circulares que coproduzem benzeno, tolueno, xilenos e naftaleno. Embora o volume absoluto seja baixo, a trajetória aponta para um mix de fornecimento mais equilibrado até 2031.
Por Derivado: A Liderança do SNF Reflete a Demanda por Construção
O naftaleno sulfonado formaldeído assegurou 43,48% da receita de derivados em 2025, aproveitando os gastos com infraestrutura na Ásia-Pacífico e no Oriente Médio. Sua relação custo-desempenho e um extenso histórico em concreto de alta resistência mantêm o SNF no centro do consumo em massa. Mesmo com os rivais de policarboxilato ganhando atenção, a facilidade de síntese do SNF a partir de matérias-primas commodities preserva um fosso de preço que protege o volume no mercado de derivados de naftaleno.
Naftóis de alta pureza e NDCA registram o crescimento mais rápido, com um CAGR de 3,55%, à medida que usuários de semicondutores, farmacêuticos e agroquímicos priorizam produtos de especificação estreita. A 1,4-naftoquinona de grau para baterias e os precursores de naftálido de sódio comandam prêmios, incentivando investimentos em purificação de múltiplas etapas. Os derivados de anidrido ftálico enfrentam compressão de margem pelo escrutínio regulatório sobre ftalatos orto, embora movimentos em direção ao anidrido ftálico de base biológica possam restaurar o apelo.
Por Setor de Uso Final: O Crescimento de Eletrônicos Sinaliza a Evolução do Mercado
A construção continuou a dominar com 46,11% da receita de 2025, refletindo a urbanização contínua e reformas que dependem do aprimoramento de fluidez pelo SNF. No entanto, eletrônicos e baterias, crescendo a um CAGR de 4,02%, moldam cada vez mais os roteiros de desenvolvimento de produtos no mercado de derivados de naftaleno. As demandas por teor de metal ultrabaixo e alta estabilidade oxidativa pressionam os fornecedores a aprimorar os protocolos de purificação.
Tintas e revestimentos se beneficiam de mudanças arquitetônicas em direção a acabamentos exteriores de longa duração, aproveitando NDCA e sulfonatos de naftaleno como dispersantes que melhoram a umectação de pigmentos. A recuperação do setor têxtil no Sudeste Asiático revive a demanda por intermediários de corantes, embora as regulações de águas residuais estreitem a lista de instalações aceitáveis. Embora menor em volume, a síntese farmacêutica entrega margens saudáveis para graus de naftol conformes às Boas Práticas de Fabricação.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
A Ásia-Pacífico gerou 53,35% do volume global em 2025 e tem projeção de registrar o CAGR mais rápido de 4,06% até 2031. Megaprojetos apoiados por governos ancoram a demanda por construção na China, na Índia e na Indonésia, enquanto os clusters regionais de eletrônicos de consumo impulsionam a absorção de graus especiais. O setor de refino da China processou 14,8 milhões de barris diários de petróleo bruto em 2024, assegurando ampla disponibilidade de matéria-prima de aromáticos. A expansão de aromáticos da região, adicionando 11,8 milhões de t de capacidade, intensifica a concorrência e garante a disponibilidade de matérias-primas, fortalecendo o mercado de derivados de naftaleno.
A América do Norte apresenta um perfil de demanda maduro, com a substituição constante de pontes e rodovias antigas sustentando os volumes de SNF. A avaliação de risco em andamento da EPA injeta incerteza de conformidade, encorajando os produtores a investir cedo em tecnologias de controle de emissões para salvaguardar o acesso. O corredor petroquímico do Canadá em Alberta explora a integração de nafta renovável que eventualmente poderia fornecer cortes de naftaleno, enquanto a proximidade do México aos mercados de construção dos Estados Unidos sustenta o comércio transfronteiriço de SNF em pó.
A Europa enfrenta ventos contrários estruturais decorrentes dos altos preços de energia e das rigorosas regulações de carbono, mas permanece na vanguarda da inovação em química sustentável. O plano da BioBTX de colocar em operação uma unidade de resíduos para aromáticos até 2026 exemplifica o alinhamento com a economia circular. A liderança em P&D da Alemanha em revestimentos automotivos mantém os derivados de naftaleno especiais nas listas de compras, embora os fornecedores devam certificar níveis residuais mais baixos de HAP para cumprir o REACH. As atualizações de infraestrutura no sul da Europa vinculadas aos fundos de recuperação da União Europeia proporcionam um modesto impulso para a demanda de SNF.

Panorama regulatório
A regulamentação em torno do naftaleno e de vários intermediários derivados do naftaleno está se tornando mais rigorosa nas principais regiões consumidoras, o que está elevando os custos de conformidade para produtores e formuladores a jusante. Na União Europeia, o naftaleno é proibido como ingrediente em cosméticos pelo Regulamento (CE) n.º 1223/2009, e é restrito em brinquedos pela Diretiva 2009/48/CE devido à sua classificação como carcinogênico. A atenção regulatória continua por meio do REACH, no qual a Comissão Europeia atualiza seu roteiro de restrições do REACH via processo do grupo de especialistas CARACAL (incluindo discussões referenciadas em julho de 2026). Separadamente, atividades de restrição relacionadas ao REACH e atualizações de conformidade de produtos em 2025 reforçaram a necessidade de controle mais rigoroso do teor de naftaleno e de PAH em artigos e misturas relevantes, e os compradores preferem cada vez mais fornecedores que possam documentar baixo teor residual e manter um monitoramento robusto.
Nos Estados Unidos, o naftaleno permanece sob supervisão da EPA dentro do arcabouço da TSCA, e também está sendo reavaliado no âmbito do programa IRIS da EPA, ampliando o escrutínio toxicológico e de exposição para fabricantes e importadores. Ações da EPA em dezembro de 2024, que exigiram a divulgação de dados de saúde e segurança não publicados sobre o naftaleno (entre outras substâncias químicas), aumentaram o ônus administrativo e de governança de dados. Grupos do setor, incluindo o American Chemistry Council e o American Petroleum Institute, formaram um Naphthalene Workgroup para participar das atividades de avaliação preliminar. Juntas, essas dinâmicas favorecem um padrão de diferenciação orientado pela conformidade, no qual fornecedores maiores ou mais integrados podem financiar controles de emissão, testes e documentação para manter acesso à América do Norte e à Europa.
Análise da cadeia de valor
A cadeia de valor começa com a geração de aromáticos a montante, principalmente a partir da destilação de alcatrão de carvão vinculada a operações de coque e siderurgia, complementada por correntes de base petrolífera provenientes da recuperação de aromáticos em refinarias. O naftaleno refinado então alimenta rotas de fabricação de derivados, incluindo sulfonação e condensação para produzir naftaleno formaldeído sulfonado e condensados relacionados, oxidação para anidrido ftálico, e sínteses especializadas para naftóis de alta pureza e outros intermediários de desempenho. O mercado permanece sensível à variabilidade da matéria-prima e aos requisitos de pureza, razão pela qual a dependência do alcatrão de carvão e sua volatilidade continuam a afetar o planejamento de aquisição e produção, tanto para produtos químicos de construção a granel quanto para aplicações eletrônicas ou farmacêuticas de maior especificação.
No midstream e downstream, players integrados ou de escala convertem intermediários em produtos vendidos para produtos químicos de construção, corantes, formuladores agroquímicos, aditivos de celulose e papel, produtos químicos de petróleo e gás, e aplicações especializadas. Exemplos de escala e especialização incluem a Indorama Ventures colocando em operação uma unidade de ácido 2,6-naftaleno dicarboxílico purificado (PNDA) em seu site integrado em Decatur, Alabama (anunciado em junho de 2021), apoiando o fornecimento no mercado spot para cadeias de poliéster e materiais de alto desempenho. No lado da construção, grandes capacidades de SNF, como a Shandong Wanshan Chemical Co. Ltd. (com 500.000 toneladas métricas por ano de capacidade de sulfonato de naftaleno formaldeído de sódio reportadas), ilustram o papel das plantas de alto volume que abastecem formuladores de aditivos e redes de distribuição prontas para mistura. A distribuição normalmente ocorre por meio de distribuidores químicos regionais e fornecimento direto a grandes formuladores, com documentação de conformidade, qualidade consistente e confiabilidade logística sendo cada vez mais usadas como critérios de qualificação por compradores multinacionais.
Cenário Competitivo
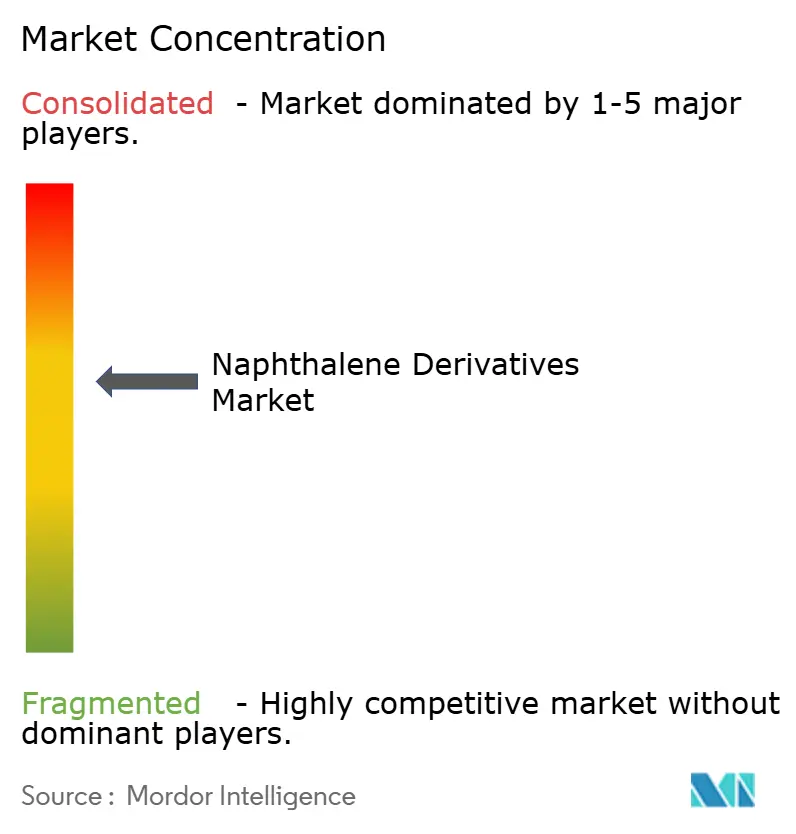
O mercado de derivados de naftaleno está moderadamente consolidado. Os avanços tecnológicos são críticos, pois atingir teor de metal abaixo de 5 ppm em derivados de grau para baterias acelera a qualificação junto aos fabricantes de cátodos e separadores. A sustentabilidade influencia cada vez mais as aquisições, com fabricantes de equipamentos originais de eletrônicos exigindo dados de avaliação do ciclo de vida. A produção regional permanece vital, com compradores da Ásia-Pacífico favorecendo plantas locais para reduzir os prazos de entrega, enquanto os compradores da União Europeia priorizam fornecedores que cumpram o REACH e as regulações de pegada ambiental. Nos próximos cinco anos, espera-se a otimização de portfólio e fusões e aquisições seletivas à medida que as empresas se concentram em nichos especializados.
Líderes do Setor de Derivados de Naftaleno
Cromogenia Units
Rain Carbon Inc.
Huntsman International LLC
Koppers Inc.
Himadri Specialty Chemical Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara é a transição de volumes de grau comercial para derivados de maior valor e orientados ao desempenho, onde pureza, consistência e suporte de aplicação são monetizados. Os usos eletrônicos e relacionados a baterias estão levando as especificações para menores teores de metais e controle mais rigoroso de impurezas, enquanto os intermediários farmacêuticos dependem de naftaleno refinado de grau premium e cadeias de suprimento validadas. Esse tema de premiumização é reforçado por movimentos ativos do setor, como a King Industries colocando em operação uma nova instalação de produção de naftaleno alquilado em Waterbury, Connecticut (março de 2026), que adiciona capacidade para aplicações de lubrificantes e sinaliza investimento contínuo em fluidos especiais à base de naftaleno além da demanda de SNF ligada apenas à construção.
A reformulação e a documentação impulsionadas pela conformidade também criam espaço em branco para fornecedores capazes de atender a requisitos mais rigorosos de resíduos e segurança em diversos mercados finais. Por exemplo, a União Europeia publicou o Regulamento (UE) 2026/1314 (junho de 2026), atualizando os limites máximos de resíduos de 1,4-dimetilnaftaleno em produtos de origem vegetal para 0,03 mg/kg, o que adiciona outro ponto de controle para produtores e usuários a jusante que gerenciam níveis-traço e a responsabilidade sobre o produto. Junto com o escrutínio contínuo da TSCA e do REACH para o naftaleno, esses desenvolvimentos favorecem investimentos em capacidade analítica, controle de processo mais rigoroso e opções de fornecimento regionalizadas e de alta pureza que reduzem a exposição à volatilidade de matérias-primas e à fricção de conformidade transfronteiriça.
Desenvolvimentos recentes do setor
- Julho de 2026: A Himadri Speciality Chemical Ltd. aprovou investimento de capital para construir a primeira instalação de fabricação de nanotubos de carbono da Índia, junto com investimento adicional para converter a capacidade existente de negro de fumo em negro de fumo de super especialidade, ao mesmo tempo em que continua o trabalho em seu projeto de antraquinona e carbazol. Esses movimentos fortalecem sua plataforma avançada de materiais de carbono ligada às cadeias de derivados de alcatrão de carvão e expandem o conjunto de capacidades da empresa além dos destilados de commodities, melhorando seu posicionamento em mercados finais de maior especificação.
- Dezembro de 2025: A KG Chemical e a Dong-Suh Chemical assinaram um memorando de entendimento para formar uma joint venture na Indonésia para a produção de óleo de naftaleno e condensado de polinaftaleno sulfonato formaldeído (PNS), com capacidade planejada de 30.000 toneladas por ano. A JV proposta adiciona opcionalidade regional de fornecimento de SNF/PNS para o Sudeste Asiático e apoia um sourcing mais rápido e com prazos de entrega mais curtos para clientes de aditivos de construção e relacionados.
- Dezembro de 2024: O Ministério do Comércio e a Autoridade Geral de Comércio Exterior (GAFT) promulgaram medidas antidumping definitivas sobre importações de naftaleno formaldeído sulfonado (SNF) provenientes da China e da Rússia, vigentes a partir de dezembro de 2024 por cinco anos. A medida remodela os fluxos comerciais no mercado afetado, elevando o custo do SNF importado e melhorando a janela competitiva para fornecedores nacionais em conformidade ou de origem alternativa.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado é dimensionado com base no valor de vendas dos principais intermediários derivados de naftaleno produzidos a partir de alcatrão de carvão ou destilados de petróleo e fornecidos na forma líquida ou em pó para uso industrial.
Exclusões de escopo: produtos finais de uso final, como concreto pronto, plásticos acabados e corantes têxteis de varejo, não são contabilizados no total deste mercado.
Visão Geral da Segmentação
- Por Forma
- Pó
- Líquido
- Por Fonte
- Alcatrão de Carvão
- Base de Petróleo
- Outra Fonte (Biorrefinaria, etc.)
- Por Derivado
- Naftaleno Sulfonado Formaldeído (SNF)
- Anidrido Ftálico
- Ácido Naftaleno Sulfônico
- Naftóis (α, β)
- Sais de Sulfonato de Alquil Naftaleno
- Outros (1,6- e 1,8-Di-hidroxinaftaleno, NDCA, etc.)
- Por Setor de Uso Final
- Construção
- Tintas e Revestimentos
- Têxtil
- Celulose e Papel
- Petróleo e Gás
- Farmacêuticos
- Outros Setores de Uso Final (Eletrônicos, Baterias, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental teve início com o mapeamento da disponibilidade de naftaleno e das rotas de produção de derivados, seguido da vinculação com os principais setores de uso final que impulsionam a demanda. Para a cobertura, foram utilizadas fontes públicas como as estatísticas de minerais e materiais do USGS, os fluxos comerciais do UN Comtrade para os códigos químicos relevantes e painéis de comércio governamentais ou alfandegários, quando disponíveis.
Para tornar as premissas aplicáveis, foram revisadas referências de segurança e regulatórias, incluindo classificações de FDS e registros de substâncias químicas, além de periódicos revisados por pares nas áreas de química e processos. Para o contexto de demanda, foram utilizadas publicações de associações setoriais que abordam tendências de demanda em produtos químicos para construção, corantes e celulose e papel. Relatórios anuais de empresas, apresentações a investidores e cobertura da imprensa foram então utilizados para compreender anúncios de capacidade, mudanças operacionais e sinais de demanda regional. Assinaturas selecionadas de bases de dados pagas foram utilizadas de forma limitada para dados financeiros de empresas, varreduras de atividade de patentes e verificações de importações e exportações em nível de embarque. Essas fontes documentais são ilustrativas, e outras referências públicas também foram utilizadas para coleta de dados, verificações cruzadas e esclarecimento de pontos em aberto.
Entrevistas e Pesquisas Primárias
As discussões primárias foram utilizadas para testar sob pressão o que a pesquisa documental não pôde confirmar plenamente, principalmente a divisão entre os principais derivados, a direção do movimento típico de preços por região e a parcela da demanda proveniente de aditivos para construção em comparação com outros usos industriais. Foram realizadas conversas com produtores, distribuidores e formuladores de uso final, cujas contribuições foram utilizadas para confirmar padrões de utilização e substituição comercial nas regiões APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 33% | CXOs: 18% | APAC: 46% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 32% | EMEA: 32% |
| Participantes menores: 20% | Gerentes: 50% | Américas: 22% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído por meio de uma abordagem de cima para baixo, na qual a disponibilidade de naftaleno upstream, as rotas de conversão de derivados e os sinais de comércio regional foram utilizados para reconstruir o pool de demanda endereçável, que foi então convertido em valor utilizando faixas de preço específicas por região. Os totais foram verificados com aproximações seletivas de baixo para cima, incluindo uma consolidação de fornecedores para uma amostra de produtores-chave e uma verificação de sanidade de volume por preço médio de venda para usos de alto consumo.
No modelo, alguns insumos foram responsáveis pela maior parte da sensibilidade: o mix de fornecimento baseado em alcatrão de carvão versus petróleo, as taxas de operação e adições de capacidade para os principais derivados, a dependência de importações em regiões deficitárias, os indicadores de atividade de construção vinculados à demanda por aditivos e a direção de preços observada para intermediários aromáticos. Quando um dado direto estava ausente, foram utilizadas faixas delimitadas acordadas em entrevistas e aplicadas participações conservadoras, verificando-se em seguida que o resultado permanecia consistente com os sinais de comércio e produção.
Para as previsões, recorreu-se à análise de cenários, pois a demanda por derivados é impulsionada por múltiplos mercados de uso final que não se movem na mesma direção a cada ano. Os cenários foram ancorados na demanda esperada por produtos químicos para construção, nas tendências de produção industrial regional e nas mudanças de capacidade planejadas, sendo então refinados com base nas perspectivas de especialistas sobre riscos de precificação e substituição.
Ciclo de Validação e Atualização de Dados
Para validar os resultados, os totais do modelo foram comparados com sinais independentes, como balanços comerciais, comentários públicos sobre capacidade e utilização e indicadores do lado da demanda em produtos químicos para construção e corantes. Caso uma região apresentasse um salto irrealista, as premissas eram revisadas e perguntas de acompanhamento eram enviadas aos contatos primários antes da aprovação final.
Uma revisão por um segundo analista é realizada para identificar erros de unidade, problemas de temporalidade cambial e divisões de participação que não se reconciliam. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorre um evento relevante, como o encerramento de uma planta, uma expansão significativa ou uma oscilação abrupta no preço da matéria-prima. Antes da entrega, um analista realiza uma revisão atualizada para que os clientes recebam uma visão alinhada com as informações mais recentes disponíveis.
Tamanho do Mercado de Derivados de Naftaleno da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para derivados de naftaleno frequentemente diferem porque o limite de escopo é definido de maneiras distintas, e o mesmo derivado pode ser contabilizado em diferentes pontos da cadeia de valor. As diferenças também surgem quando uma estimativa utiliza pools de demanda de uso final mais amplos, ou quando os preços são assumidos com base em uma única média global em vez de faixas por região.
Verificações de importação e exportação para intermediários aromáticos, cruzadas com sinais públicos de capacidade e faixas de utilização baseadas em entrevistas, são utilizadas para manter a Mordor Intelligence vinculada ao pool de demanda de produtos químicos intermediários e para evitar a contabilização de produtos finais de uso final dentro do total.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,92 bilhões de USD (2025) | |
| Publicador de Pesquisa Setorial A | 1,82 bilhões de USD (2025) | Adota uma visão de demanda realizada mais restrita em 2025, e as notas de escopo não confirmam claramente a inclusão do conjunto completo de derivados intermediários ou a mesma vinculação de uso final, o que pode subestimar correntes de derivados menores. |
| Publicador de Pesquisa Setorial B | 2,37 bilhões de USD (2025) | Parece aplicar um limite mais amplo e uma captura de valor mais agressiva, e a metodologia publicamente visível não declara claramente as exclusões para produtos finais de uso final nem como os preços regionais são normalizados, o que pode elevar o total declarado. |
A dispersão decorre principalmente de até onde o limite é estendido para o downstream e de como os preços são aplicados entre as regiões. Quando o escopo permanece nos derivados intermediários vendidos a usuários industriais e os totais são verificados repetidamente em relação aos sinais de comércio e capacidade, o número final torna-se mais fácil de rastrear e replicar ano a ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Derivados de Naftaleno?
O tamanho do mercado de derivados de naftaleno foi de USD 1,98 bilhão em 2026 e está no caminho para atingir USD 2,31 bilhões até 2031.
Qual derivado lidera a demanda global?
O naftaleno sulfonado formaldeído representa 43,48% da receita devido ao seu uso generalizado como superplastificante para construção.
Por que a Ásia-Pacífico é tão dominante?
A Ásia-Pacífico abriga os maiores programas de construção e cadeias de suprimentos de eletrônicos, conferindo-lhe 53,35% do volume global e a maior perspectiva de CAGR de 4,06%.
Que oportunidades existem além da construção?
Derivados de alta pureza para baterias, compósitos de grafeno e intermediários farmacêuticos oferecem margens premium e sustentam estratégias de diversificação para os fornecedores.
Página atualizada pela última vez em:



