
Tamanho e Participação do Mercado de Patologia Digital
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
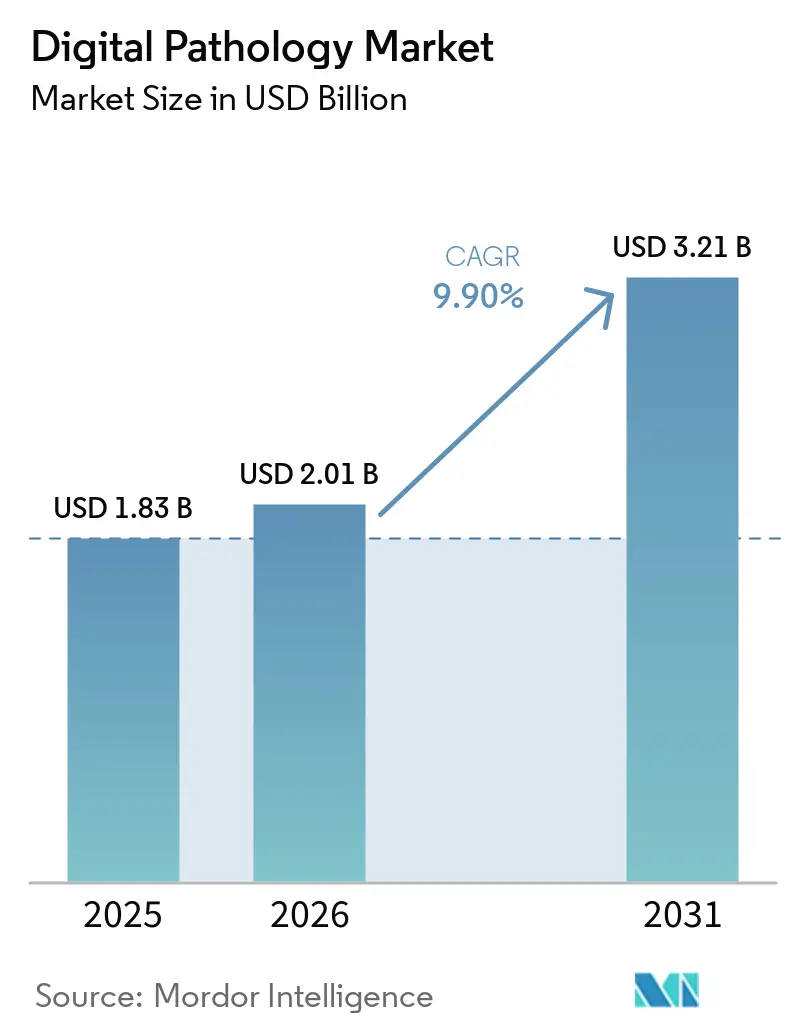
| Tamanho do Mercado (2026) | 2.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.21 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.90 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Patologia Digital por Mordor Intelligence
Espera-se que o tamanho do Mercado de Patologia Digital aumente de USD 1,83 bilhão em 2025 para USD 2,01 bilhões em 2026 e alcance USD 3,21 bilhões até 2031, crescendo a um CAGR de 9,90% no período 2026-2031.
Os hospitais estão digitalizando lâminas para aliviar a escassez aguda de patologistas, os patrocinadores farmacêuticos estão exigindo endpoints de biomarcadores baseados em imagem, e os reguladores aprovaram múltiplas plataformas de imagem de lâmina inteira (WSI) para diagnóstico primário, eliminando lacunas históricas de conformidade [1]. O impulso comercial se acelerou após o programa Bridge2AI dos Institutos Nacionais de Saúde alocar USD 150 milhões em 2025 para validar algoritmos de patologia, enquanto novos códigos de reembolso CPT passaram a compensar consultas remotas. Ao mesmo tempo, fluxos de trabalho de ômicas espaciais que fundem morfologia com dados proteômicos ou transcriptômicos estão expandindo os orçamentos de scanners além dos dispositivos tradicionais de campo claro. Os fornecedores de scanners agora incluem assinaturas de software em vez de vendas únicas de hardware, deslocando a receita para modelos recorrentes que os laboratórios consideram mais fáceis de justificar dentro dos orçamentos operacionais.
Principais Conclusões do Relatório
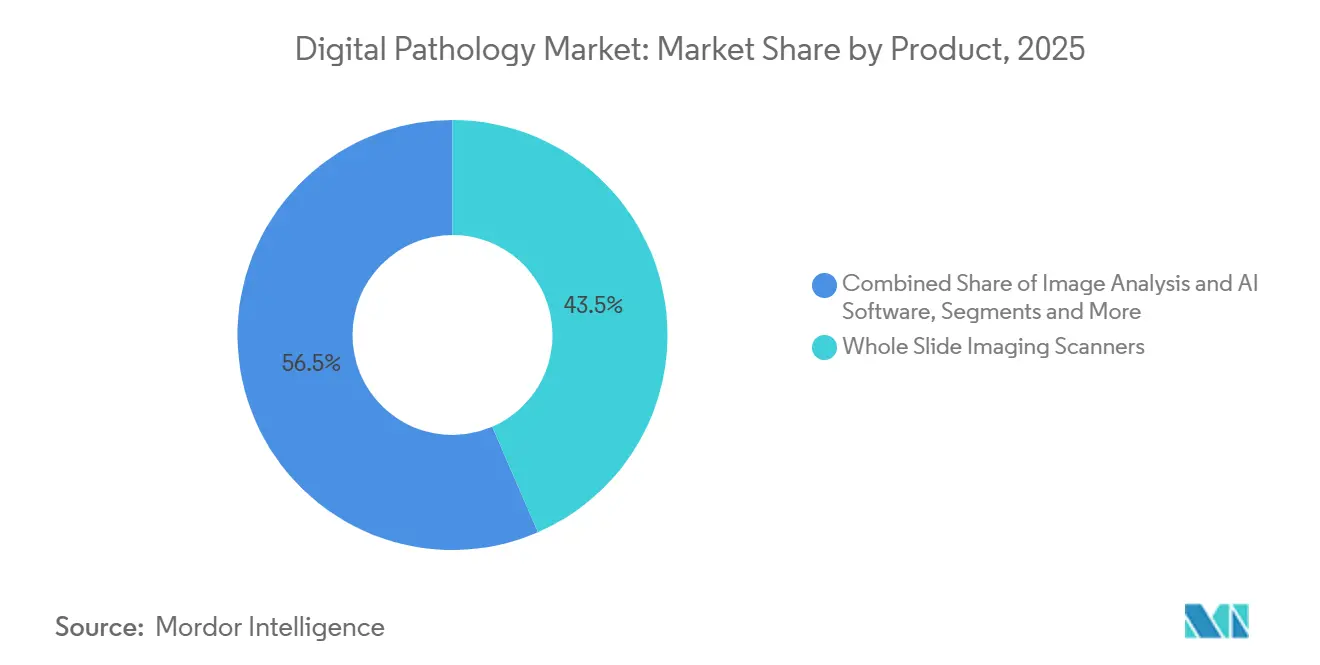
- Por produto, os Scanners de Imagem de Lâmina Inteira detinham 43,5% da participação do mercado de patologia digital em 2025, enquanto o Software de Análise de Imagem e IA tem previsão de crescer a um CAGR de 10,21% até 2031.
- Por técnica de imagem, o Campo Claro representou 85,1% do tamanho do mercado de patologia digital em 2025, enquanto a imagem por Fluorescência avança a um CAGR de 10,55%.
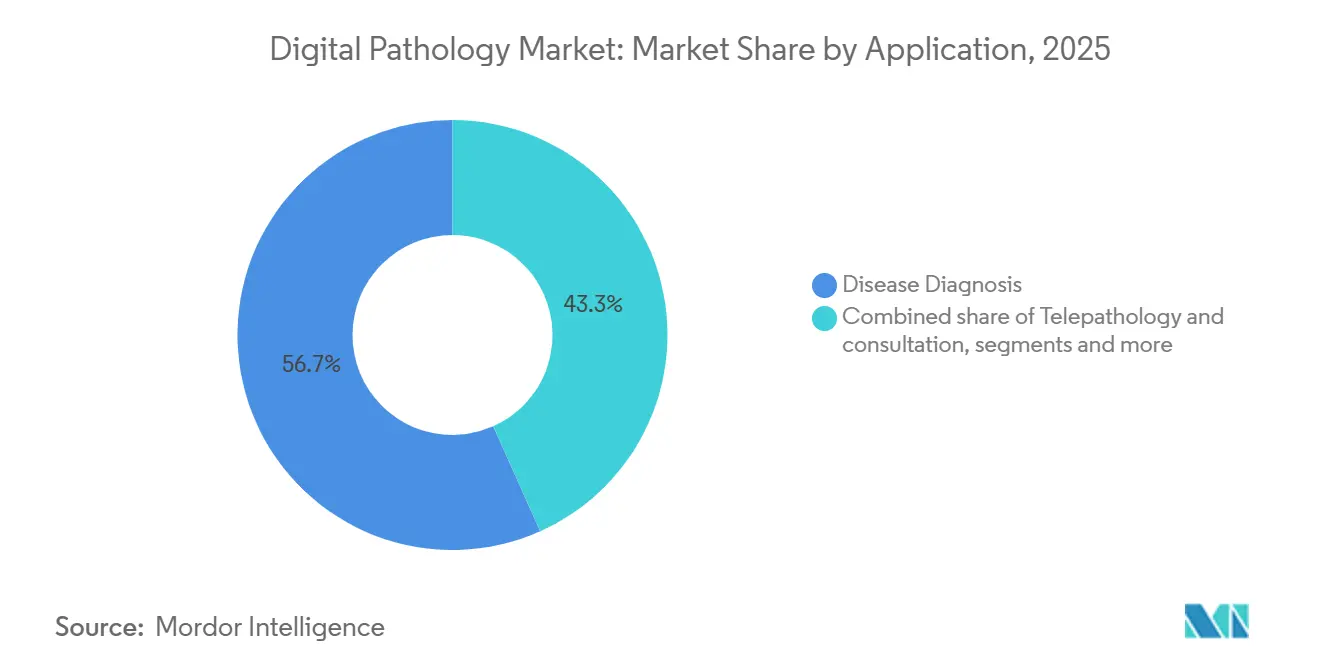
- Por aplicação, o Diagnóstico de Doenças capturou 56,7% da participação de receita em 2025; a Telepatologia e Consultoria tem projeção de expansão a um CAGR de 10,39% até 2031.
- Por usuário final, Hospitais e Laboratórios de Referência lideraram com 38,4% da participação do mercado de patologia digital em 2025, enquanto Empresas Farmacêuticas e de Biotecnologia e CROs crescem a um CAGR de 10,47%.
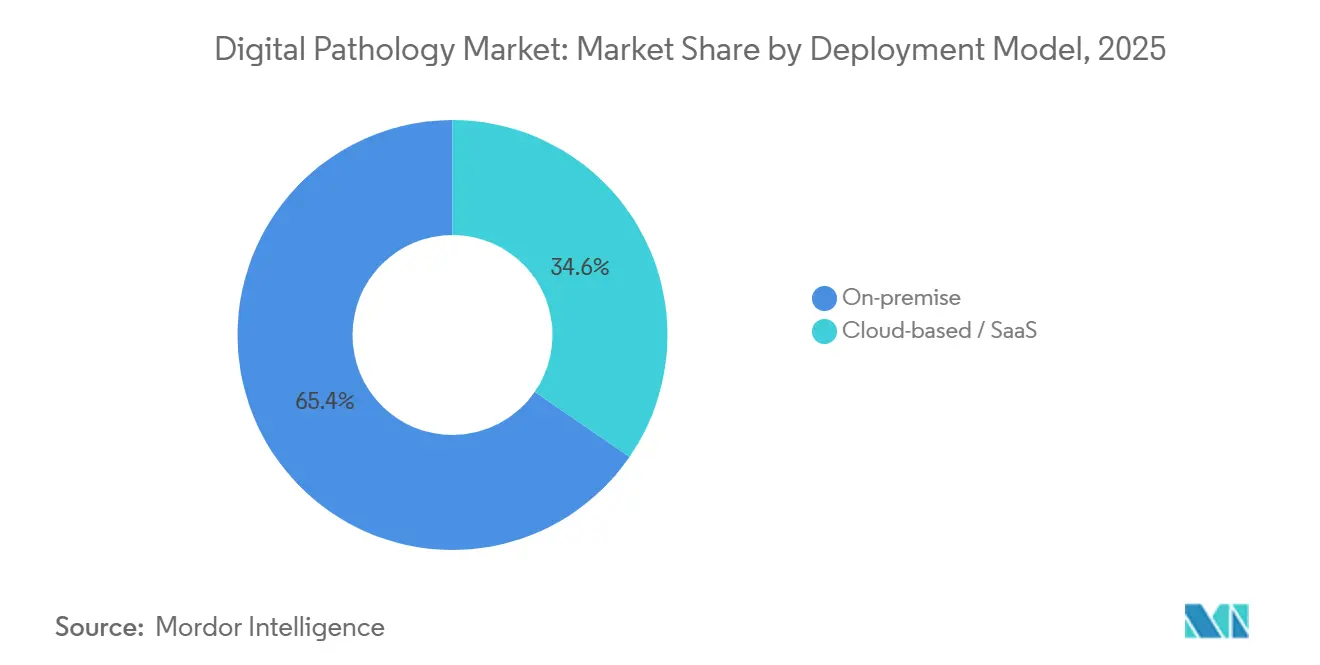
- Por modelo de implantação, as instalações locais representaram 65,4% dos gastos de 2025, porém as soluções baseadas em nuvem estão crescendo a um CAGR de 10,16%.
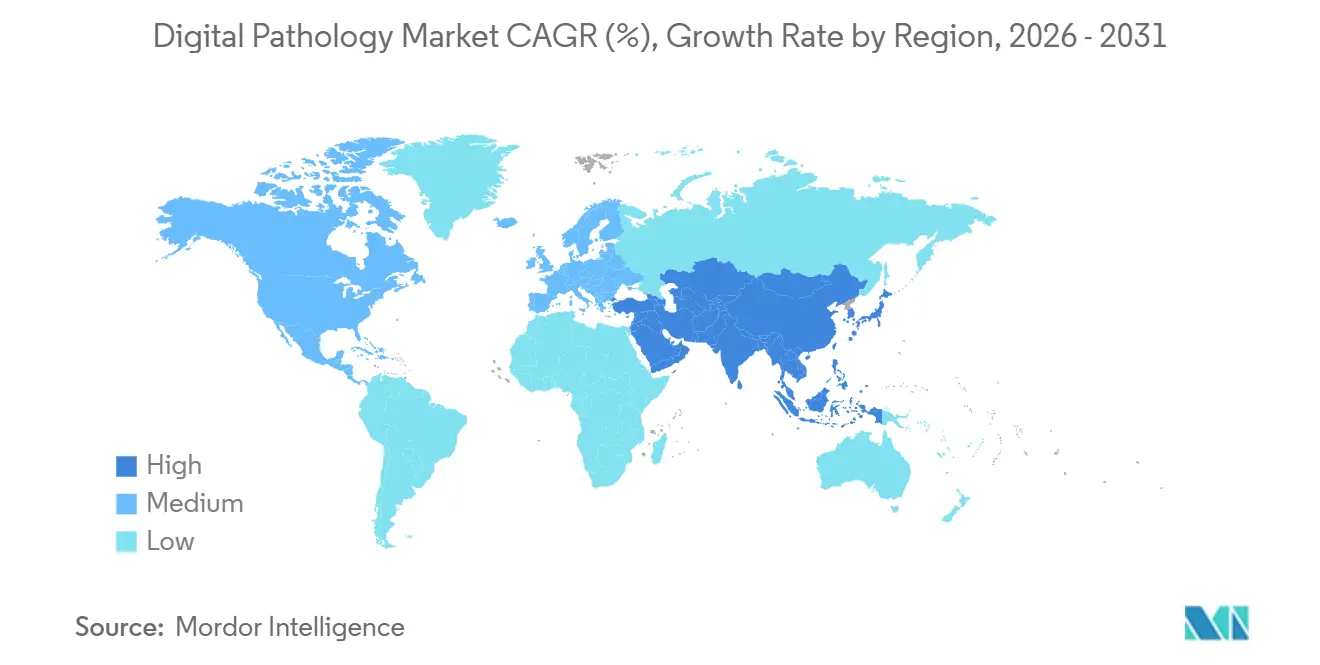
- Por geografia, a América do Norte comandou 47,8% da receita em 2025 e a Ásia-Pacífico está projetada para registrar o CAGR mais rápido de 11,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Mão de Obra de Patologistas Acelera Fluxos de Trabalho Digitais Habilitados por Automação | +2.1% | Global, agudo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Grandes Ensaios de Oncologia/Imunoterapia Exigem Avaliação de Biomarcadores Baseada em Imagem | +1.8% | América do Norte e UE, expandindo para APAC | Longo prazo (≥ 4 anos) |
| Digitalização da Saúde Governamental e Subsídios/Aprovações Aceleradas de IA Nacionais | +1.5% | Núcleo APAC, transbordamento para MEA e América do Sul | Médio prazo (2-4 anos) |
| O Crescimento dos Diagnósticos Complementares Necessita de Análise Quantitativa de Imagem de Tecido | +1.3% | Global, liderado pela América do Norte e UE | Longo prazo (≥ 4 anos) |
| Piloto de Conjunto de Dados de Tecido Sintético da FDA Acelera Aprovações de Algoritmos | +0.9% | América do Norte, adoção pela UE em seguida | Curto prazo (≤ 2 anos) |
| A Integração de Ômicas Espaciais Impulsiona a Demanda por Imagem de Alta Multiplexação | +1.2% | Centros de pesquisa da América do Norte e UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra de Patologistas Acelera Fluxos de Trabalho Digitais Habilitados por Automação
Modelos de força de trabalho publicados em 2024 previram que os Estados Unidos terão uma escassez de 5.900 patologistas até 2030, equivalente a 18% da capacidade atual [2]. Quarenta por cento das vagas de consultores no Reino Unido permaneceram vagas por mais de seis meses em 2025. As plataformas digitais permitem que um especialista revise casos de vários hospitais sem enviar lâminas de vidro, multiplicando efetivamente o rendimento. Um estudo de 2025 do Colégio de Patologistas Americanos confirmou que a pré-triagem guiada por IA reduziu significativamente o tempo de retorno de biópsias de rotina com alta concordância diagnóstica. Os hospitais estão, portanto, redirecionando capital de novas contratações para scanners e assinaturas de algoritmos que custam menos do que os salários anuais de médicos.
Grandes Ensaios de Oncologia/Imunoterapia Exigem Avaliação de Biomarcadores Baseada em Imagem
Os registros de novos medicamentos em investigação em imuno-oncologia subiram para 1.847 em 2025, e 68% exigiam quantificação digital de PD-L1, carga mutacional tumoral ou densidade de células imunes. A pontuação manual apresenta variabilidade interobservador superior a 20% para PD-L1, enquanto algoritmos de IA validados reduzem a variabilidade para abaixo de 5%, satisfazendo os limites de precisão regulatória. A Roche revelou que 82% de seus estudos oncológicos em estágio avançado centralizaram a revisão de lâminas em plataformas digitais em 2025. As organizações de pesquisa contratada espelharam essa mudança, instalando scanners em centros regionais para que os sites internacionais façam upload de imagens para um único repositório, isolando a demanda dos ciclos orçamentários hospitalares.
Digitalização da Saúde Governamental e Subsídios/Aprovações Aceleradas de IA Nacionais
A China reservou RMB 2,3 bilhões (USD 320 milhões) em 2025 para implantar diagnósticos de IA em 300 hospitais terciários até 2027. A Missão Digital Ayushman Bharat da Índia alocou INR 15 bilhões (USD 180 milhões) em 2024 para infraestrutura de telepatologia em 5.000 hospitais distritais. A União Europeia comprometeu EUR 120 milhões (USD 130 milhões) para saúde digital no âmbito do Horizonte Europa, canalizando EUR 35 milhões para projetos de patologia habilitados por IA. O Reino Unido adicionou GBP 180 milhões (USD 230 milhões) em 2025 para implementar scanners em todos os 224 fundos do Serviço Nacional de Saúde. Tais programas subsidiam custos de capital e reduzem os prazos de adoção.
O Crescimento dos Diagnósticos Complementares Necessita de Análise Quantitativa de Imagem de Tecido
A FDA aprovou 23 diagnósticos complementares em 2025, dos quais 17 utilizam ensaios baseados em tecido que se beneficiam da pontuação digital. O ensaio PD-L1 22C3 pharmDx da Agilent agora é fornecido com um módulo de IA validado em 1.200 amostras de pacientes em 2024 [3]. O teste HER2 da Ventana adicionou cálculo automatizado da razão HER2/CEP17 em 2025, reduzindo o tempo de resultado de 48 horas para 6 horas. Os patrocinadores farmacêuticos negociam cada vez mais acordos combinados de ensaio mais software, garantindo quantificação consistente de biomarcadores em cada site clínico.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Scanner, Armazenamento e TI para Laboratórios de Médio Porte/Públicos | -1.4% | Global, agudo em mercados emergentes e áreas rurais | Médio prazo (2-4 anos) |
| Falta de Interoperabilidade Universal entre Scanners, SIL e Ecossistemas de IA | -1.1% | Global, cenário de fornecedores fragmentado | Longo prazo (≥ 4 anos) |
| Fornecimento Global Volátil de Lâminas de Vidro Restringiu o Planejamento de CAPEX | -0.8% | Global, cadeia de suprimentos concentrada na Ásia | Curto prazo (≤ 2 anos) |
| Pegada de Carbono/ESG de Data Centers Limita o Armazenamento em Nuvem de Longo Prazo | -0.7% | América do Norte e UE, impulsionado por mandatos corporativos de ESG | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Scanner, Armazenamento e TI para Laboratórios de Médio Porte/Públicos
Um scanner WSI de 40× custa entre USD 150.000 e USD 400.000 e gera aproximadamente 50 terabytes por 10.000 lâminas, exigindo armazenamento empresarial de outros USD 100.000 a USD 200.000 mais taxas recorrentes de nuvem. Os hospitais comunitários operam com margens estreitas e não conseguem recuperar o capital por meio do reembolso CPT 88360 de USD 45, prolongando os períodos de retorno. Os hospitais distritais na Índia orçaram apenas INR 5 milhões (USD 60.000) para todos os diagnósticos no exercício fiscal 2024-25, tornando o WSI inatingível sem apoio de subsídios. Os fornecedores agora oferecem leasing e preços por lâmina, mas a adesão permanece lenta onde as restrições de caixa antecipado dominam as compras.
Falta de Interoperabilidade Universal entre Scanners, SIL e Ecossistemas de IA
Embora o Suplemento 145 do DICOM defina um padrão WSI, os fornecedores implementam calibração de cores e compressão de forma diferente, dificultando a troca contínua. Uma pesquisa da Associação de Patologia Digital de 2025 constatou que 54% dos sites com múltiplos scanners relataram atrasos no fluxo de trabalho devido a formatos de arquivo incompatíveis, e 38% não conseguiram implantar um único modelo de IA entre marcas. Os laboratórios frequentemente compram middleware custando entre USD 50.000 e USD 150.000 para conectar seu SIL com arquivos de imagem. Iniciativas do setor como perfis IHE existem, mas a adoção é voluntária e lenta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Hardware Ancora a Receita, Software Captura a MargemOs Scanners de Imagem de Lâmina Inteira geraram 43,5% da receita de 2025, refletindo o investimento em hardware necessário antes que qualquer fluxo de trabalho digitalizado possa ser iniciado. A análise de imagem de patologia digital e o software de IA devem crescer a um CAGR de 10,21%, o mais rápido entre os produtos, à medida que os laboratórios reconhecem que imagens brutas têm valor clínico limitado sem ferramentas de quantificação automatizada. A Philips migrou para um modelo de assinatura em 2025, agrupando seu scanner IntelliSite e algoritmos por 8.000 USD por mês, reduzindo os custos iniciais que anteriormente ultrapassavam 350.000 USD. Os Sistemas de Comunicação e Armazenamento também se expandem de forma constante porque o Colégio de Patologistas Americanos exige a retenção de imagens diagnósticas por 10 anos, impulsionando arquivos de múltiplos petabytes.
Os Sistemas de Gestão de Lâminas e Acessórios, incluindo etiquetadoras de código de barras e carregadores robóticos, reduzem o tempo de manuseio pelos técnicos. A Leica relata que seu GT 450 DX combinado com um carregador de 400 lâminas reduz o manuseio de 45 segundos para 8 segundos por lâmina. As empresas de IA estão cada vez mais incorporando algoritmos diretamente no firmware dos scanners, tornando difusa a distinção entre as receitas de hardware e software. Essa convergência complica o posicionamento dos fornecedores, mas melhora a experiência do usuário, fortalecendo a proposta de valor do mercado de patologia digital.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Técnica de Imagem:
Domínio do Campo Claro Persiste, Fluorescência Ganha ParticipaçãoA imagem de campo claro representou 85,1% da receita de 2025 porque a maioria dos diagnósticos primários depende da coloração de hematoxilina e eosina, e as aprovações da FDA ainda enfatizam plataformas de campo claro. A imagem por fluorescência deve crescer a um CAGR de 10,55% até 2031 com a demanda de ensaios de imunofluorescência multiplex e ômicas espaciais. O PhenoCycler da Akoya, que perfila até 100 proteínas, expandiu as instalações de 87 em 2024 para 142 em 2025, principalmente em sites acadêmicos e de P&D farmacêutico. Os scanners de fluorescência exigem prêmios de USD 250.000 a USD 600.000, mas o financiamento por subsídios e os orçamentos de ensaios frequentemente cobrem os custos incrementais, sustentando a adoção.
Os scanners híbridos que alternam entre modos de campo claro e fluorescência ajudam os laboratórios a consolidar equipamentos. O DP 200 da Ventana obteve aprovação da FDA em novembro de 2025 para diagnóstico primário em modo duplo, sinalizando o endosso regulatório de fluxos de trabalho integrados. As plataformas confocal e de folha de luz permitem reconstrução 3D, mas permanecem confinadas à pesquisa porque as vias diagnósticas para imagem volumétrica ainda não foram definidas.
Por Aplicação:
Diagnóstico Lidera, Telepatologia AscendeO Diagnóstico de Doenças detinha uma participação de 56,7% em 2025, abrangendo patologia cirúrgica, citologia e hematopatologia. A Telepatologia e Consultoria está preparada para um CAGR de 10,39%, impulsionada pela escassez de subespecialidades. A Associação Americana de Telemedicina registrou um aumento de 34% nas consultas digitais em 2025, com dermatopatologia e neuropatologia formando 48% dos casos. Os tempos de retorno de cortes por congelação em hospitais rurais são reduzidos à metade quando patologistas remotos leem lâminas digitalmente, melhorando o fluxo de trabalho cirúrgico.
O uso em Descoberta de Medicamentos e Diagnósticos Complementares está crescendo porque os patrocinadores precisam de análises de tecido padronizadas para registros regulatórios. A Roche observou que a revisão digital centralizada agora cobre 82% de seus ensaios oncológicos em estágio avançado. Educação e Treinamento permanece um nicho, mas em crescimento; a Escola de Medicina de Harvard digitalizou 12.000 lâminas de ensino em 2024, permitindo acesso global. Por fim, a Garantia de Qualidade e Arquivamento permanece essencial para auditar a concordância diagnóstica e cumprir as regras de retenção de registros.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final:
Hospitais Dominam, Farmacêuticas AceleramHospitais e Laboratórios de Referência entregaram 38,4% dos gastos de 2025, ancorados pelo volume diagnóstico diário. Empresas Farmacêuticas e de Biotecnologia e CROs têm previsão de registrar um CAGR de 10,47%, incorporando patologia digital em ensaios de Fase II–III para avaliação reproduzível de biomarcadores. A Labcorp relatou crescimento de receita de patologia digital de 41% em 2025, impulsionado por contratos de oncologia. Centros de Diagnóstico como a Quest Diagnostics adotam scanners para conquistar encaminhamentos hospitalares que requerem opiniões de subespecialidades. Outros Usuários Finais - incluindo laboratórios veterinários e forenses - permanecem pequenos, mas se beneficiam de fornecedores de scanners que adaptam software para tipos de tecido não humano.
Por Modelo de Implantação:
Local Prevalece, Nuvem Ganha TraçãoAs instalações locais representaram 65,4% da receita em 2025 porque os hospitais preferem armazenar dados de pacientes dentro de seus firewalls. Ainda assim, as ofertas baseadas em nuvem têm projeção de crescer a um CAGR de 10,16% à medida que os fornecedores oferecem preços por consumo e os marcos regulatórios amadurecem. O Concentriq da Proscia cobra USD 0,50 por gigabyte de armazenamento mais USD 2,00 por inferência de IA, evitando desembolsos de capital de milhões de dólares. A Philips lançou um modelo híbrido em 2025 que mantém as imagens localmente, mas transmite algoritmos de data centers seguros, atendendo às regras de soberania de dados enquanto aproveita a computação escalável.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Patologia Digital da América do Norte
A América do Norte capturou 47,8% da receita de 2025 e se beneficia da clareza regulatória da FDA, do reembolso por CPT e do financiamento de conjuntos de dados pelo NIH. A aprovação dos sistemas Philips IntelliSite, Leica Aperio AT2 e Hamamatsu NanoZoomer entre 2017 e 2024 encerrou a incerteza de conformidade, acelerando as aquisições. O CMS introduziu o CPT 88360 em 2024, proporcionando 45 USD por consulta digital — um catalisador modesto, mas crítico. O programa NIH Bridge2AI investiu 150 milhões de USD em conjuntos de dados padronizados durante 2025, impulsionando a pesquisa e o desenvolvimento de algoritmos. A província canadense de Ontário conectou 12 hospitais comunitários a um hub central de telepatologia em 2025, reduzindo o tempo de resposta em 38%.
Mercado de Patologia Digital da Europa
A Europa segue com forte impulso regulatório. O Regulamento Europeu de Dispositivos Médicos exige certificação CE-IVD para softwares de inteligência artificial até meados de 2027, levando os hospitais a validar seus fluxos de trabalho antecipadamente. O Reino Unido comprometeu 180 milhões de GBP em 2025 para digitalizar a patologia em todos os serviços do NHS até 2028. O Ministério da Saúde da Alemanha abriu um programa de subsídios de 50 milhões de EUR em 2025 para hospitais universitários, enquanto o regulador da França aprovou sete algoritmos de inteligência artificial para uso clínico — o maior número na Europa.
Mercado de Patologia Digital da APAC, MEA e América do Sul
A Ásia-Pacífico registra o CAGR mais rápido, de 11,21%. O plano Healthy China 2030 da China determina a implantação de links de telepatologia em nível municipal e financia a distribuição de scanners no valor de 2,3 bilhões de RMB. A Missão Digital Ayushman Bharat da Índia concedeu 15 bilhões de INR para 5.000 hospitais. O Japão começou a reembolsar o diagnóstico assistido por inteligência artificial a 8.000 JPY (55 USD) por caso em abril de 2025, superando as taxas de pagamento dos Estados Unidos. A Austrália publicou diretrizes nacionais de prática em 2025, oferecendo aos hospitais um roteiro claro de conformidade. O Oriente Médio e África e a América do Sul ficam para trás devido a lacunas de infraestrutura. Os Emirados Árabes Unidos realizaram um projeto piloto de patologia digital em oito hospitais em 2025 para testar a viabilidade em escala nacional. O Serviço Nacional de Laboratórios de Saúde da África do Sul conectou clínicas rurais por meio de telepatologia em 2024, mas enfrenta dificuldades com a largura de banda. O Brasil investiu 120 milhões de BRL (24 milhões de USD) em 2025 para equipar 50 centros oncológicos, com foco nas regiões de maior mortalidade.
Panorama regulatório
Nos Estados Unidos, a imagem digital de lâminas inteiras (whole-slide imaging, WSI) clínica e o software de patologia digital associado são regulamentados como dispositivos médicos sob supervisão da FDA, com a classificação do dispositivo ancorada na 21 CFR 864.3750 para dispositivos de algoritmo de software para patologia digital, além dos controles aplicados aos sistemas WSI. Em janeiro de 2026, a FDA atualizou as diretrizes sobre software de Suporte à Decisão Clínica (Clinical Decision Support, CDS), reforçando que o software que analisa imagens de patologia digital para gerar resultados diagnósticos se enquadra no escopo regulamentado de dispositivos médicos, o que, por sua vez, afeta as expectativas em relação à validação, cibersegurança e gestão de mudanças para algoritmos implantados.
A padronização global também está reforçando as expectativas de interoperabilidade e fluxo de trabalho. A ISO 12052:2026 (publicada em fevereiro de 2026) atualiza a estrutura DICOM usada para organizar imagens e troca de dados relacionados, apoiando a comunicação de imagens de patologia e a gestão de dados entre sistemas. Ao mesmo tempo, os esforços de trabalho do IHE e do DICOM continuam a viabilizar a aquisição de patologia digital de ponta a ponta e o contexto de amostras. Os laboratórios ainda lidam com uma realidade de conformidade dupla, com plataformas aprovadas pela FDA para diagnóstico primário, além de sistemas de qualidade CLIA/CAP para controles operacionais e requisitos de retenção de imagens, enquanto os padrões de fluxo de trabalho em desenvolvimento (incluindo a ISO/CD 24051-2 para fluxos de trabalho de patologia digital e análise de imagem baseada em IA) influenciam o planejamento de aquisição e validação de ciclos mais longos.
Cenário Competitivo
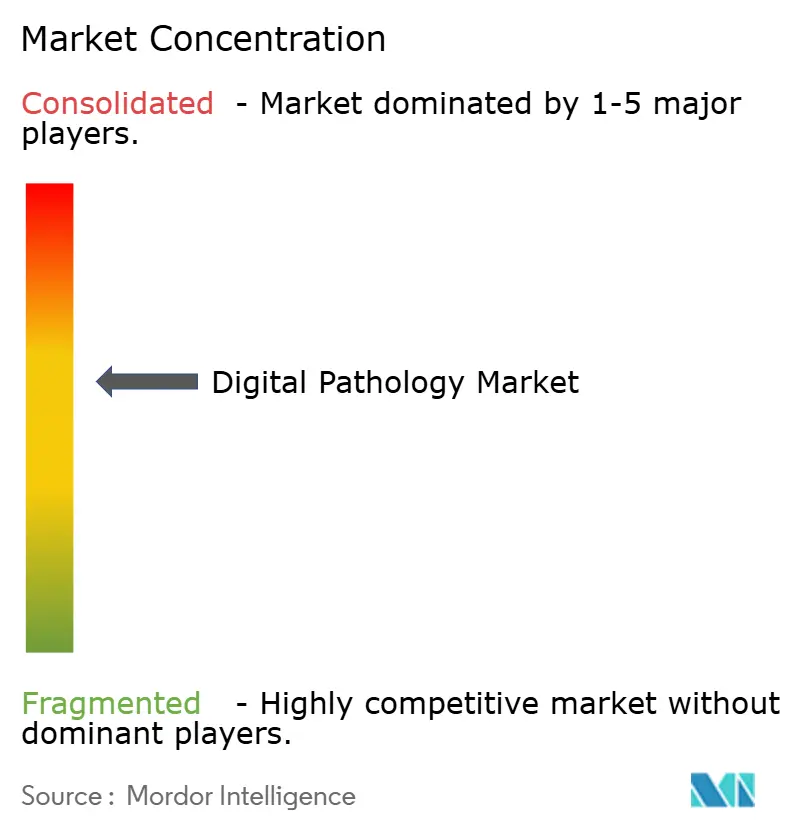
O mercado de patologia digital exibe concentração moderada: os cinco principais fornecedores de scanners, Danaher (Leica Biosystems), Koninklijke Philips, Roche Ventana, Hamamatsu Photonics e 3DHISTECH, detinham a maioria da receita de scanners de 2025, enquanto mais de 30 empresas de software competem por contratos de algoritmos. Os fornecedores de hardware estabelecidos aproveitam redes de serviços globais e relacionamentos de longa data com hospitais, mas empresas com foco em software como PathAI, Paige e Proscia contornam as barreiras de capex por meio de modelos de assinatura.
Os movimentos estratégicos se concentram na integração de IA e ecossistemas abertos. A Philips adquiriu uma participação minoritária na Paige em 2024 para incorporar algoritmos ao IntelliSite. A Roche Ventana fez parceria com a Visiopharm em 2025 para combinar análise quantitativa com seus coloradores BenchMark. A Sectra lançou uma API aberta em 2025, atraindo 12 parceiros de IA terceirizados em seis meses. O preço em nuvem da Proscia ressoa com laboratórios com orçamento limitado que não podem comprometer entre USD 500.000 e USD 1 milhão antecipadamente.
Também surgem players regionais. A DeepBio da Coreia do Sul captou USD 44 milhões em 2025, destacando desempenho superior em coortes asiáticas. A interoperabilidade continua sendo um diferenciador: os fornecedores que detêm aprovações tanto da FDA quanto da CE-IVD comandam prêmios de preço e dominam licitações, enquanto os fornecedores de uso exclusivo para pesquisa enfrentam orçamentos menores e ciclos de vendas mais longos. Hospitais comunitários de médio porte e mercados emergentes permanecem subpenetrados, oferecendo espaço de crescimento para fornecedores que conseguem entregar sistemas econômicos e prontos para uso.
Líderes do Setor de Patologia Digital
-
Hamamatsu Photonics KK
-
3DHistech Ltd
-
Danaher Corporation (Leica Biosystems Nussloch GmbH)
-
F. Hoffmann-La Roche Ltd
-
Koninklijke Philips N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Patologia Digital Empresas cobertas neste relatório
- 3DHistech
- Aiforia Technologies Oy
- Akoya Biosciences Inc.
- Danaher Corp. (Leica Biosystems)
- DeepBio Inc.
- F. Hoffmann-La Roche Ltd (Ventana)
- Hamamatsu Photonics
- Huron Digital Pathology Inc.
- Indica Labs Inc.
- Inspirata Inc.
- Koninklijke Philips
- Mikroscan Technologies
- Nikon Corp.
- Olympus Corp.
- OptraSCAN Inc.
- Paige AI Inc.
- PathAI Inc.
- Proscia
- Sectra
- Visiopharm
- XIFIN Inc.
Oportunidades de mercado e perspectivas futuras
A interoperabilidade e a padronização de fluxos de trabalho continuam sendo um espaço em branco prático no qual fornecedores e sistemas de saúde estão investindo para reduzir a dependência de formatos WSI proprietários e integrações fragmentadas com LIS. O IHE PaLM Digital Pathology Image Acquisition (DPIA) Profile, de março de 2026, oferece um modelo concreto para mensagens de aquisição padronizadas a partir de lâminas físicas, complementando o avanço do mercado em direção ao armazenamento e troca alinhados ao DICOM, descrito em discussões acadêmicas e de normas de 2026. Isso apoia a demanda de curto prazo por plataformas de gestão de imagens neutras em relação ao fabricante do scanner, middleware e serviços empresariais que permitem que locais com múltiplos fornecedores mantenham um arquivo consistente, um fluxo de trabalho de qualidade e um conjunto de ferramentas de IA sem a necessidade de reescanear ou duplicar o armazenamento.
Uma segunda oportunidade envolve programas de expansão clínica que transformam projetos-piloto departamentais em fluxos de trabalho de liberação digital de laudos e habilitados para IA em todo o sistema. Implementações e colaborações nomeadas refletem essa mudança: a NYU Langone Health concluiu a transição para a liberação digital de laudos em todos os casos clínicos em setembro de 2025, utilizando scanners Philips IntelliSite, e a Mayo Clinic anunciou a implementação do Techcyte Fusion AP em julho de 2026 para unificar WSI, IA e dados clínicos em um único fluxo de trabalho. No lado da oferta, a atividade de consolidação e construção de plataformas, incluindo a assinatura pela Roche de um acordo definitivo de fusão para adquirir a PathAI em maio de 2026, também aponta para uma demanda contínua por soluções integradas que abrangem digitalização, gestão de imagens e módulos de IA regulamentados, além de um maior valor atribuído a APIs abertas e conectividade baseada em padrões para hospitais e laboratórios de referência que operam frotas mistas e fluxos de trabalho multissite.
Desenvolvimentos industriais recentes em Mercado de Patologia Digital
- Junho de 2026: a Leica Biosystems anunciou uma colaboração estratégica ampliada com a AstraZeneca e a Daiichi Sankyo para desenvolver um ensaio de IHC e um algoritmo de análise de imagem correspondente utilizando o scanner Aperio GT 450 e o sistema Aperio HALO AP. O programa conecta o desenvolvimento de ensaios biofarmacêuticos com ferramentas de fluxo de trabalho digital, reforçando casos de uso no estilo de diagnóstico complementar que alinham as decisões de compra de scanners e software.
- Maio de 2026: a Roche firmou um acordo definitivo de fusão para adquirir a PathAI, adicionando capacidades de diagnóstico baseadas em IA e ativos de gestão de imagens ao seu portfólio de patologia digital. A transação aponta para a consolidação contínua da plataforma e aumenta a pressão competitiva sobre fornecedores independentes de software para se diferenciarem por meio de interoperabilidade, algoritmos validados e suporte de implementação empresarial.
- Junho de 2025: a PathAI recebeu a autorização 510(k) da FDA para seu sistema de gestão de imagens de patologia digital AISight Dx destinado ao diagnóstico primário, incluindo um Plano de Controle de Mudanças Predeterminado para simplificar certas atualizações futuras. A autorização amplia o conjunto de opções aprovadas pela FDA para liberação digital de laudos clínicos e apoia uma iteração mais rápida dentro de um arcabouço regulatório explicitamente acordado para mudanças de software.
Mercado de Patologia Digital Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de patologia digital abrange as receitas obtidas com soluções que digitalizam lâminas de patologia e permitem a visualização, o compartilhamento e a análise de imagens de lâmina inteira para fluxos de trabalho clínicos e de pesquisa.
Exclusões do escopo: Excluímos microscópios convencionais, arquivos de imagens genéricos não vinculados a fluxos de trabalho de patologia e serviços terceirizados de processamento de amostras.
Visão Geral da Segmentação
- Por Produto
- Scanners de Imagem de Lâmina Inteira
- Software de Análise de Imagem e IA
- Sistemas de Comunicação e Armazenamento
- Sistemas de Gerenciamento de Lâminas e Acessórios
- Por Técnica de Imagem
- Campo Claro
- Fluorescência
- Por Aplicação
- Diagnóstico de Doenças
- Descoberta de Medicamentos e Diagnósticos Complementares
- Telepatologia e Consultoria
- Educação e Treinamento
- Garantia de Qualidade e Arquivamento
- Por Usuário Final
- Hospitais e Laboratórios de Referência
- Empresas Farmacêuticas e de Biotecnologia e CROs
- Centros de Diagnóstico
- Outros Usuários Finais
- Por Modelo de Implantação
- Local
- Baseado em Nuvem / SaaS
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da APAC
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a estrutura base do modelo e ancorá-lo a indicadores observáveis de saúde e diagnóstico. Consultamos fontes públicas como o banco de dados da FDA dos EUA para dispositivos e softwares aprovados, os Centros de Serviços Medicare e Medicaid dos EUA para sinais de reembolso e pagamento, e estatísticas da OCDE e da Organização Mundial da Saúde para um contexto mais amplo de capacidade de saúde.
Para manter as premissas realistas, também revisamos fontes como publicações do Instituto Nacional do Câncer dos EUA, periódicos revisados por pares de informática em patologia e páginas de associações comerciais que cobrem qualidade laboratorial e adoção digital. Relatórios anuais de empresas, apresentações a investidores e imprensa de reputação foram utilizados para compreender o posicionamento de produtos, o canal de distribuição e a direção de preços. Quando útil, também utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas e para bancos de dados de patentes, a fim de verificar a intensidade de inovação. Essas fontes são ilustrativas, e muitas outras referências públicas e pagas também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que é efetivamente adquirido e implantado nos laboratórios, e como é o caminho típico de expansão após os pilotos iniciais. Conversamos com uma combinação de líderes de laboratórios de patologia, partes interessadas hospitalares, especialistas em software e fluxo de trabalho e participantes do canal de distribuição nas principais regiões, a fim de testar a adoção, os preços e os ciclos de substituição antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 16% | APAC: 39% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 38% | EMEA: 36% |
| Participantes menores: 17% | Gestores: 46% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento começou com uma construção de cima para baixo, na qual a atividade de testes de patologia e a prontidão para digitalização dos laboratórios foram traduzidas em uma base instalada endereçável para imagem de lâmina inteira e, em seguida, convertidas em gastos anuais. Para manter os totais fundamentados, foram realizadas verificações seletivas de baixo para cima utilizando instalações de scanners amostradas, faixas típicas de assinatura de software e padrões de adesão a serviços e manutenção, que foram ajustados quando não se alinhavam com a narrativa do lado da demanda.
Os insumos utilizados no modelo incluíram o ritmo de adoção da imagem de lâmina inteira no diagnóstico de rotina, a parcela de casos adequados para revisão remota, as taxas de utilização dos scanners e os ciclos de substituição, a progressão média de preços de software por tipo de implantação e a proporção de laboratórios que expandem de instalações únicas para implementações em rede. As previsões foram construídas por meio de análise de cenários, nos quais essas variáveis foram ajustadas com base nas expectativas dos entrevistados em relação ao conforto regulatório, aos sinais de reembolso e às restrições de pessoal nos laboratórios. Quando os insumos de baixo para cima estavam ausentes para países menores, as lacunas foram preenchidas com indicadores de proxy, como contagens de hospitais e laboratórios e carga de trabalho relativa de patologia, e o gasto implícito por laboratório foi verificado novamente quanto à razoabilidade.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados por meio de múltiplas verificações, de modo que nenhuma premissa isolada pudesse determinar o resultado final. Comparamos o gasto implícito por laboratório e por scanner com o feedback das entrevistas, identificamos variações abruptas que não se alinhavam com os cronogramas regulatórios e de reembolso e, em seguida, revisamos quaisquer valores discrepantes antes da aprovação final.
Cada rascunho passa por uma revisão estruturada de analistas, na qual os insumos, os cálculos e a lógica são verificados de forma independente, seguida de um novo contato direcionado quando uma variável-chave apresenta grande variação. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram a adoção ou os preços. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Patologia Digital da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para patologia digital nem sempre coincidem porque o limite da categoria é definido de forma diferente e porque os anos-base e as premissas de preços variam de um publicador para outro. As diferenças também decorrem de os modelos se basearem na expansão da base instalada, na demanda vinculada a procedimentos ou em proxies amplos de gastos em TI.
A tabela de referência mostra uma dispersão notável; no modelo da Mordor Intelligence, o total é construído a partir de scanners de lâmina inteira, além de software de imagem e ferramentas de comunicação relacionadas, enquanto microscópios convencionais, arquivos genéricos fora dos fluxos de trabalho de patologia e serviços terceirizados de processamento de amostras são excluídos para evitar a inflação dos gastos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,01 bilhões de USD (2026) | |
| Periódico Comercial A | 1,29 bilhões de USD (2024) | Utiliza um ano-base anterior e normalmente combina gastos mais amplos com armazenamento e gestão geral de imagens com a patologia digital, o que pode reduzir o total em scanners enquanto superestima o escopo relacionado a software. |
| Consultoria Global B | 1,02 bilhões de USD (2024) | Considera um conjunto mais amplo de aplicações e países com validação menos rigorosa sobre a velocidade de implantação em nível laboratorial, e frequentemente se baseia em crescimento uniforme do preço médio de venda, o que pode subestimar as implantações clínicas premium em mercados maduros. |
Analisando os três valores, a diferença é explicada principalmente pela escolha do ano-base e pelo que é tratado como software dentro do escopo e gastos com fluxo de trabalho em comparação com TI adjacente. Nossa abordagem permanece rastreável à adoção laboratorial, à utilização e aos sinais de preços, o que torna o número final mais fácil de reproduzir e verificar quando as condições mudam.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de patologia digital em 2031?
O mercado tem previsão de atingir USD 3,21 bilhões até 2031, expandindo-se a um CAGR de 9,90%.
Qual segmento de produto deve crescer mais rapidamente?
O Software de Análise de Imagem e IA deve entregar um CAGR de 10,21% até 2031, à medida que os laboratórios buscam quantificação automatizada.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
Os mandatos de digitalização governamental na China, Índia e Japão sustentam um CAGR regional de 11,21% ao financiar scanners e reembolso para leituras assistidas por IA.
O que restringe a adoção em hospitais comunitários?
Os altos custos iniciais de scanners e armazenamento empresarial, aliados ao reembolso limitado, dificultam as implantações em laboratórios com restrições orçamentárias.
Como os fornecedores estão abordando os desafios de interoperabilidade?
Os líderes do setor estão publicando APIs abertas e adotando padrões DICOM para que os laboratórios possam executar ferramentas de IA de terceiros em frotas de scanners de múltiplos fornecedores.