
Tamanho e Participação do Mercado de Saúde Digital na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
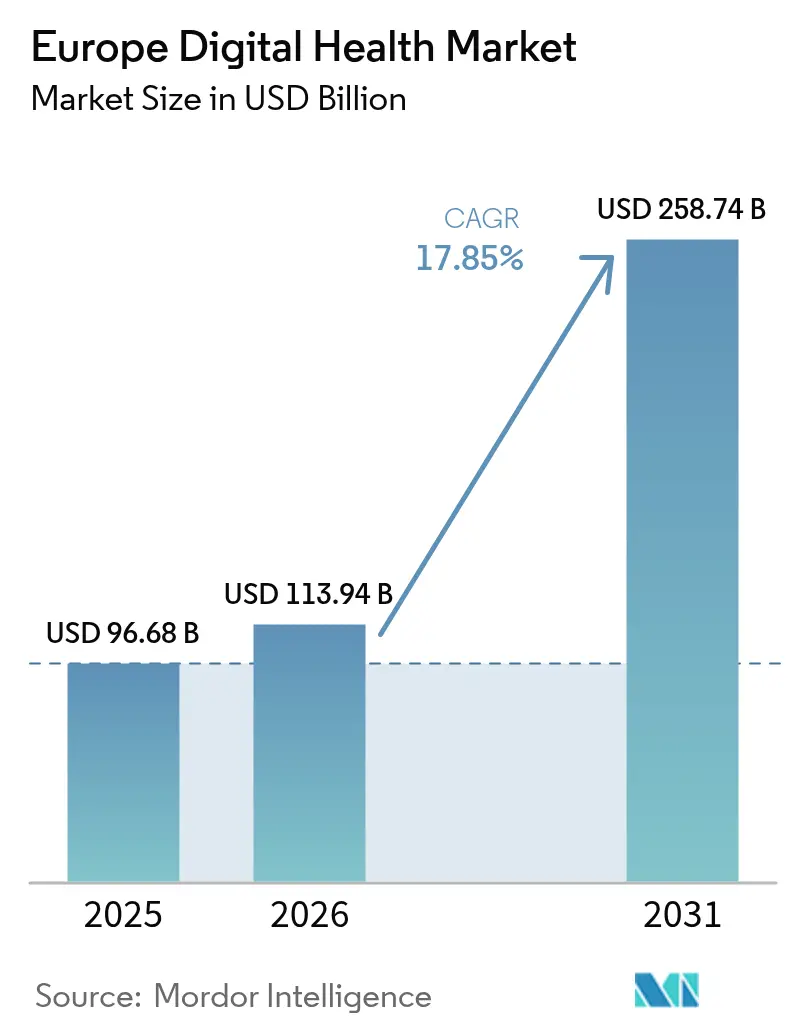
| Tamanho do mercado no ano base (2025) | 96.68 Bilhões de dólares |
| Tamanho do Mercado (2026) | 113.94 Bilhões de dólares |
| Tamanho do Mercado (2031) | 258.74 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 17.85 % |
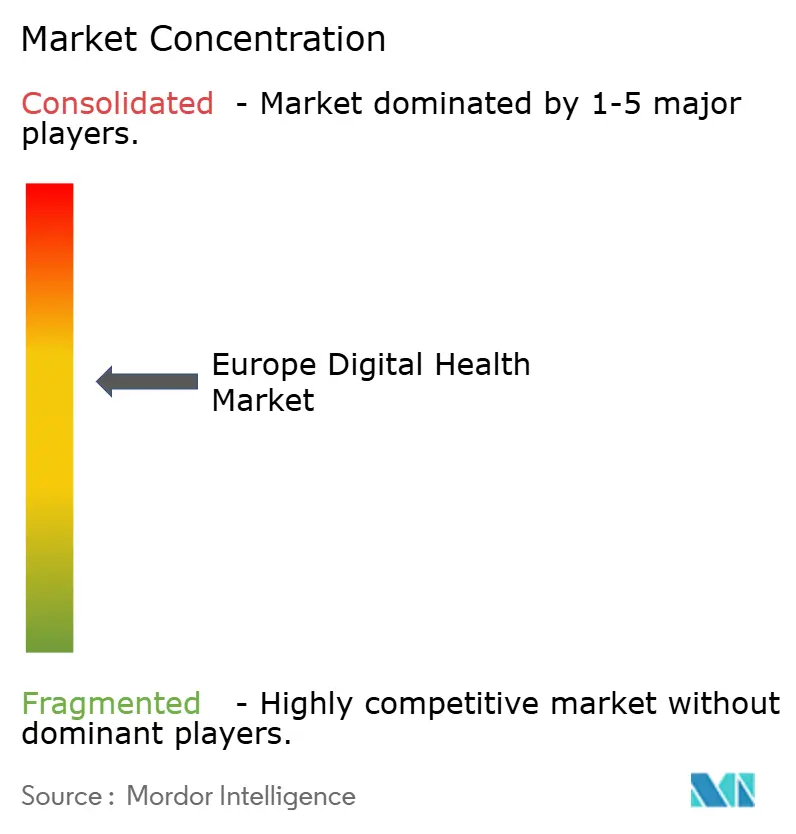
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Saúde Digital na Europa por Mordor Intelligence
O tamanho do mercado de saúde digital na Europa em 2026 é estimado em USD 113,94 bilhões, crescendo a partir do valor de 2025 de USD 96,68 bilhões, com projeções para 2031 mostrando USD 258,74 bilhões, crescendo a uma CAGR de 17,85% no período de 2026 a 2031. Os ganhos de demanda decorrem da normalização da telemedicina no período pós-pandemia, da rápida harmonização regulatória no âmbito do Espaço Europeu de Dados de Saúde e do financiamento público em nível recorde para a prestação de cuidados habilitada por IA. O modelo de reembolso DiGA da Alemanha, a via rápida PECAN da França e o orçamento de tecnologia do NHS do Reino Unido de GBP 3,4 bilhões estão acelerando a implantação de plataformas de nível empresarial. A infraestrutura em nuvem já sustenta mais da metade de todas as implantações, sinalizando uma mudança em relação às soluções locais personalizadas em direção a ecossistemas escaláveis que atendem às diferentes regulamentações dos países. A intensidade competitiva permanece elevada porque os casos de uso clínico ainda favorecem as melhores aplicações disponíveis no mercado, embora os fornecedores de plataformas estejam se consolidando por meio de parcerias voltadas à interoperabilidade transfronteiriça.
Principais Conclusões do Relatório
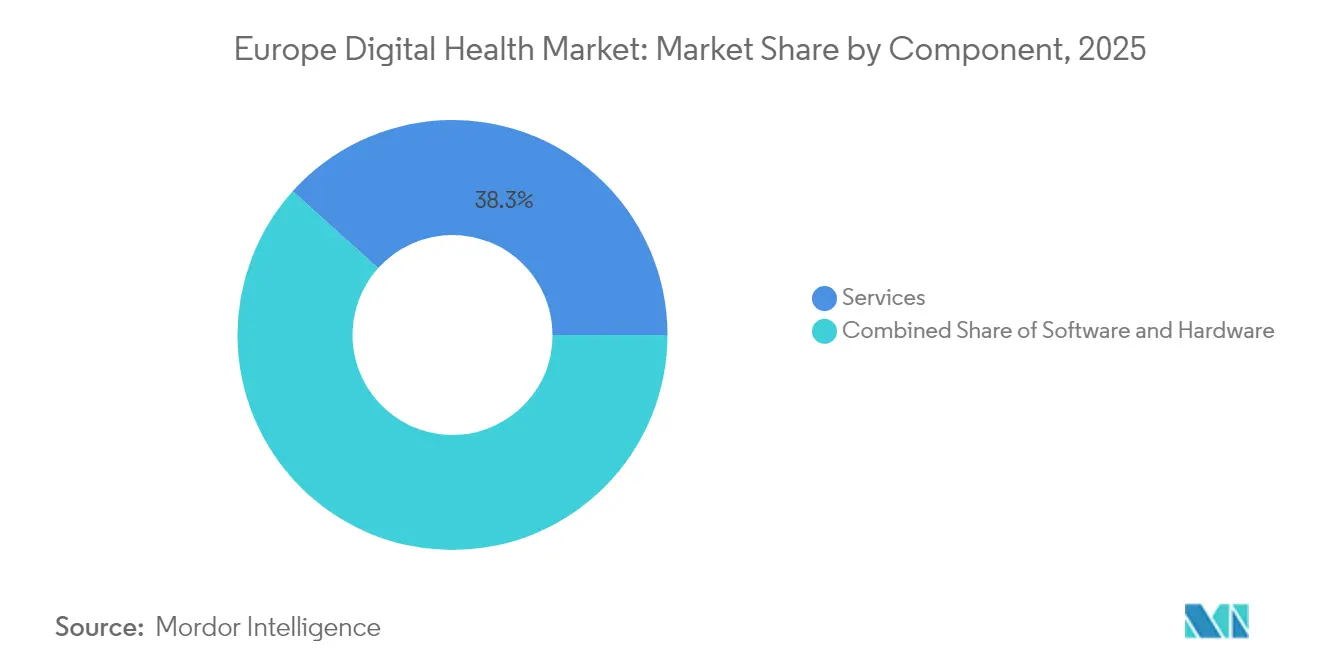
- Por componente, os serviços lideraram com 38,34% de participação na receita em 2025; espera-se que o software se expanda a uma CAGR de 18,6% até 2031.
- Por tecnologia, a telessaúde detinha 46,55% da participação do mercado de saúde digital na Europa em 2025, enquanto o mHealth deve crescer a uma CAGR de 18,78% até 2031.
- Por usuário final, pacientes e consumidores representaram 42,10% do tamanho do mercado de saúde digital na Europa em 2025; os pagadores apresentam a maior CAGR de 18,55% para o período 2026-2031.
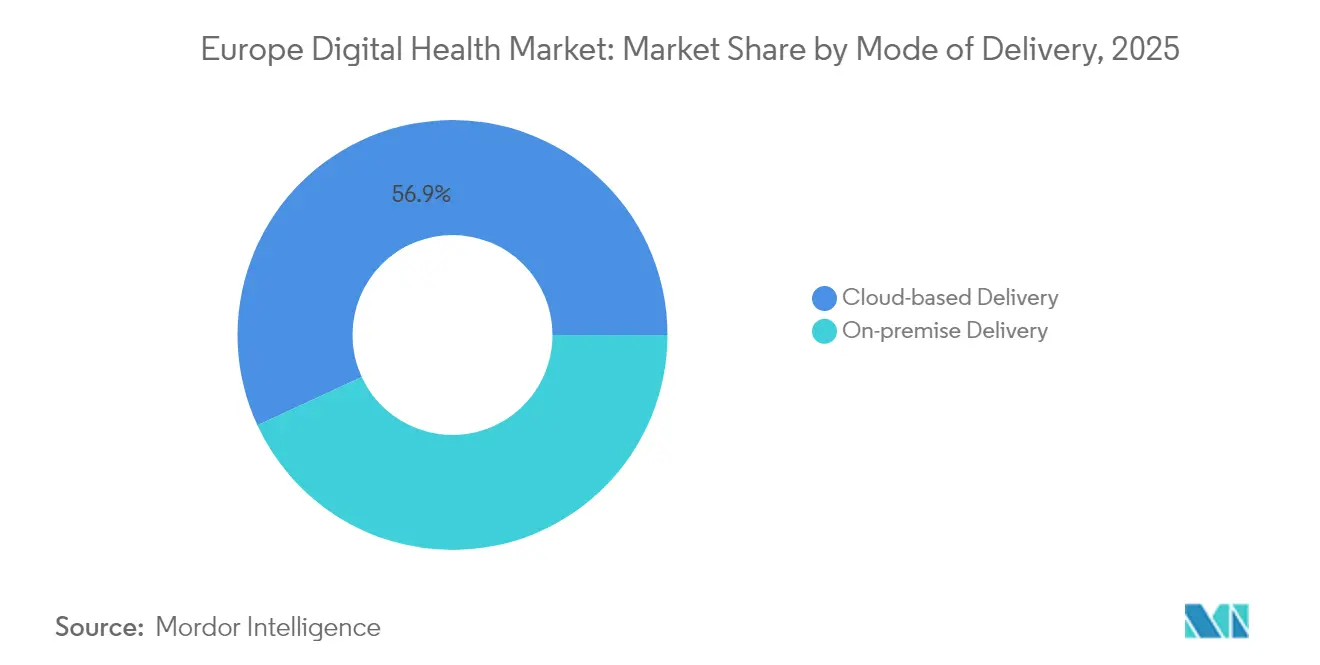
- Por modo de entrega, os modelos baseados em nuvem capturam 56,90% da participação do mercado de saúde digital na Europa em 2025; espera-se que as implantações locais cresçam a uma CAGR de 18,95%.
- Por aplicação, o gerenciamento de doenças crônicas liderou com 28,25% de participação na receita em 2025, enquanto os aplicativos de fitness e bem-estar estão posicionados para uma CAGR de 19,18% até 2031.
- Alemanha, França e Reino Unido juntos representaram 57,45% da receita de 2025, com a Alemanha sozinha detendo 23,10% do tamanho do mercado de saúde digital na Europa.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Período de Impacto |
|---|---|---|---|
| Financiamento e Regulamentação da UE | +3.2% | UE-27, com maior impacto na Alemanha e França | Médio prazo (2 a 4 anos) |
| Envelhecimento da População a Impulsionar a Demanda por Cuidados Crónicos | +4.1% | Global, com maior intensidade na Alemanha, Itália e Espanha | Longo prazo (≥ 4 anos) |
| Normalização da Telessaúde Pós-Covid-19 | +2.8% | UE-27, países nórdicos liderando a adoção | Curto prazo (≤ 2 anos) |
| Interoperabilidade de ePrescription e eID Transfronteiriços | +1.9% | UE-27, com ganhos antecipados nos Países Baixos, Estónia e Finlândia | Médio prazo (2 a 4 anos) |
| Modelo de Reembolso "Hospital em Casa" da Alemanha | +1.4% | Alemanha, com impacto na Áustria e Países Baixos | Médio prazo (2 a 4 anos) |
| Demanda por Software de IA Conforme com a MDR | +2.7% | UE-27, com adoção antecipada na Alemanha, Reino Unido e França | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Financiamento e Regulamentação da UE
O regime de política coordenada da Europa combina agora subvenções de múltiplos bilhões de euros com interoperabilidade obrigatória. O Horizonte Europa reservou EUR 13 bilhões para atividades digitais entre 2025 e 2027, com EUR 67,5 milhões destinados especificamente para cuidados de saúde assistidos por IA [1]Comissão Europeia, "Regulamento do Espaço Europeu de Dados de Saúde", ec.europa.eu. O novo Espaço Europeu de Dados de Saúde obriga os prestadores a disponibilizarem registos eletrónicos normalizados a partir de março de 2025, posicionando as empresas de software conformes para uma escala continental. O alinhamento antecipado a estes requisitos já é visível na atualização do registo eletrónico do paciente na Alemanha e na expansão do Centro de Dados de Saúde de França.
Envelhecimento da População e Demanda por Cuidados Crónicos
A demografia europeia tende a ser mais envelhecida: as doenças crónicas absorvem agora mais de 70% das despesas em saúde, enquanto a região enfrenta uma projetada escassez de 1,8 milhões de profissionais de saúde até 2030. Os orçamentos nacionais estão a redirecionar-se para programas de monitorização remota de pacientes que aliviam a capacidade hospitalar. O Plano de Recuperação e Resiliência de Itália apenas aloca EUR 15,62 bilhões para cuidados digitais de base comunitária, acelerando a implementação de plataformas de telemetria domiciliar que gerem grupos de alto risco cardíaco, diabético e respiratório.
Normalização da Telessaúde Pós-COVID-19
As teleconsultas estabilizaram em 1,4 visitas per capita face a 0,6 antes da pandemia em toda a OCDE Europa [2]OCDE, "Saúde em Síntese: Europa 2024", oecd.org . Os quadros regulatórios incorporam agora as visitas virtuais nos benefícios principais, eliminando o estatuto de projeto-piloto. A França exige o reembolso integral pela Segurança Social para prestadores acreditados, enquanto o Reino Unido adiciona métricas de acompanhamento remoto aos contratos de financiamento hospitalar. Os fornecedores que integram vídeo, mensagens e triagem por IA numa única interface ganham a preferência dos compradores, à medida que os sistemas procuram poupanças de produtividade a longo prazo.
Interoperabilidade de ePrescription e eID Transfronteiriços
Os serviços MyHealth@EU já permitem que cidadãos de 14 estados-membros utilizem ePrescriptions além-fronteiras. O Formato de Intercâmbio Europeu de Registos Eletrónicos de Saúde alarga o âmbito a resultados de imagiologia e laboratoriais até 2026, criando novos conjuntos de receitas para soluções de gestão de identidade segura e de consentimento. Os primeiros utilizadores na Estónia e na Finlândia demonstram reduções nos custos de farmácia e menos erros de prescrição, consolidando o argumento para a implementação pan-europeia.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Período de Impacto |
|---|---|---|---|
| Complexidade de Privacidade de Dados Imposta pelo RGPD | -2.1% | UE-27, com os maiores custos de conformidade na Alemanha e França | Curto prazo (≤ 2 anos) |
| Elevados Custos Iniciais de Digitalização para PME | -1.8% | UE-27, afetando particularmente o Sul e o Leste da Europa | Médio prazo (2 a 4 anos) |
| Fragmentação do Reembolso na UE-27 | -1.6% | UE-27, com maior impacto no Sul e Leste da Europa | Longo prazo (≥ 4 anos) |
| Lacunas de Competências Digitais na Força de Trabalho Clínica | -1.3% | UE-27, com escassez aguda na Alemanha, Países Baixos e países nórdicos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Privacidade de Dados Imposta pelo RGPD
Regras rígidas de dados pessoais de saúde acrescentam fricção nos processos de aquisição. O Parlamento Europeu estima que o RGPD gerou EUR 53 bilhões em custos cumulativos de conformidade para as PME envolvidas na transformação digital. Cada novo lançamento de monitorização remota deve implementar minimização de dados, consentimento do paciente e registo imutável. Os novos dispositivos baseados em IA também enfrentam dupla supervisão ao abrigo do futuro Regulamento da IA da UE, prolongando os prazos de certificação e aumentando as despesas jurídicas.
Elevados Custos Iniciais de Digitalização para PME
Os pacotes de infraestrutura, integração e formação frequentemente excedem a capacidade de capital das clínicas de menor dimensão. O Fundo para o Futuro dos Hospitais da Alemanha (Krankenhauszukunftsfonds) desembolsou EUR 4,3 bilhões para atualizar a tecnologia da informação hospitalar, mas muitas instalações ainda adiam as implementações completas porque os fundos correspondentes e o pessoal qualificado são escassos. O acesso ao financiamento de capital de risco apertou: as start-ups de saúde digital europeias angariaram USD 1,1 bilhão em 2023 face a USD 3 bilhões em 2021, abrandando a difusão da inovação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Os Serviços Dominam Enquanto o Software AceleraOs serviços retiveram 38,34% da receita em 2025 porque o heterogéneo panorama dos sistemas de saúde na Europa requer uma extensa personalização e gestão de mudança. Contudo, a receita de software está definida para crescer a uma CAGR de 18,6%, sinalizando a migração em direção a plataformas configuráveis que minimizam os compromissos de consultoria repetitivos. O hardware continua a registar encomendas estáveis de sensores conectados e periféricos de imagiologia, auxiliado por esquemas de financiamento da UE que subsidiam atualizações de dispositivos elegíveis para subvenções de modernização hospitalar.
A composição dos componentes reflete uma fase de transição em que os hospitais substituem aplicações isoladas por conjuntos de interoperabilidade unificados. A Plataforma Digital de Saúde Teamplay da Siemens Healthineers adicionou módulos de diagnóstico por IA e ferramentas de planeamento de alta em 2024, permitindo que os prestadores licenciem novas funcionalidades sem custos adicionais de integração. Esses ecossistemas plug-in reduzem o custo total de propriedade e aceleram as implementações em múltiplos países. Espera-se que a contínua expansão do software eleve a participação deste no tamanho do mercado de saúde digital na Europa para mais de 32% até 2031.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tecnologia:
A Liderança da Telessaúde Enfrenta a Disrupção do mHealthA telessaúde representou 46,55% do tamanho do mercado de saúde digital na Europa em 2025, graças a códigos de reembolso permanentes e à familiaridade dos profissionais de saúde com os fluxos de trabalho em vídeo. O mHealth, no entanto, está projetado para entregar a CAGR mais elevada de 18,78%, à medida que a penetração de smartphones ultrapassa os 90% e os pagadores reembolsam terapêuticas digitais baseadas em evidências. A análise de dados e os sistemas de saúde digital ganham impulso à medida que a reconstrução de imagens por IA e o suporte à decisão clínica são exigidos no âmbito de vários quadros de investimento hospitalar.
A adoção pelos consumidores alimenta a mudança: o Philips SmartSpeed Precise MRI, impulsionado por motores de IA duplos, encurta os tempos de exame em 3× e melhora a clareza da imagem em 80%. Simultaneamente, a aquisição da Luscii pela Omron alarga as capacidades de monitorização remota a 150 percursos de doença, permitindo que os profissionais de saúde ajustem os regimes utilizando fluxos de dados em tempo real. Estas integrações entre dispositivos intensificam a concorrência tecnológica, particularmente nos segmentos verticais de cuidados crónicos.
Por Utilizador Final:
O Empoderamento do Paciente Reformula a ProcuraOs pacientes e consumidores detinham 42,10% da receita de 2025, beneficiando de modelos de subscrição direta ao cliente e de portais de marcação de consultas de âmbito nacional. Os pagadores estão posicionados para a CAGR mais elevada de 18,55%, à medida que a contratação baseada em valor recompensa as plataformas que comprovam reduções de custos e reduções da pegada de carbono. Os prestadores ainda detêm uma autoridade orçamental considerável, mas o financiamento está cada vez mais reservado a soluções que demonstrem ganhos de produtividade mensuráveis.
A Lei de Cuidados de Saúde Digital da Alemanha (DVG) permite que as aplicações certificadas assegurem reembolso para aproximadamente 90% da população segurada, estabelecendo um modelo para outras jurisdições. As evidências dos ensaios de monitorização remota mostram emissões de CO₂ 97% inferiores em comparação com o rastreio em clínica, mantendo resultados de qualidade. À medida que a elaboração de relatórios ambientais se torna obrigatória, os pagadores preferem percursos digitais que cumpram tanto os objetivos clínicos como os de sustentabilidade, ampliando a adoção em toda a indústria de saúde digital na Europa.
Por Modo de Entrega:
A Infraestrutura em Nuvem Ancora a EscalabilidadeAs soluções baseadas em nuvem capturam 56,90% da participação do mercado de saúde digital na Europa em 2025, à medida que os prestadores adotam computação elástica, segurança gerida e ciclos rápidos de lançamento de funcionalidades. Os modelos locais, embora menores, estão previstos para registar uma CAGR de 18,95% porque os conjuntos de dados de IA de alto risco e genómicos frequentemente permanecem em centros de dados soberanos para satisfazer as estipulações do RGPD e do futuro Regulamento da IA.
A Philips alargou a sua Nuvem de Imagiologia na Amazon Web Services em fevereiro de 2025, dando aos profissionais de saúde europeus acesso remoto a estudos de radiologia numa única plataforma federada. As arquiteturas híbridas que armazenam dados sensíveis localmente mas orquestram a análise de dados na nuvem estão a ganhar popularidade, cumprindo os níveis de segurança do Espaço Europeu de Dados de Saúde. Os fornecedores capazes de proporcionar experiências de utilizador idênticas em ambos os modos de implementação ganham concursos em múltiplos países.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Aplicação:
As Plataformas de Doenças Crónicas Assumem a LiderançaO gerenciamento de doenças crónicas gerou 28,25% da receita em 2025 e continua a ser a pedra angular dos roteiros nacionais de e-saúde. Os aplicativos de fitness e bem-estar estão definidos para a CAGR mais rápida de 19,18%, impulsionados por sensores wearable que traduzem dados de atividade em perspetivas de cuidados preventivos. A monitorização remota de pacientes, o diagnóstico, a adesão à medicação e as soluções de gestão de fluxo de trabalho hospitalar completam o portefólio.
A Iniciativa Europeia de Imagiologia do Cancro fornecerá mais de 100.000 casos anonimizados e pelo menos 50 algoritmos de IA até 2025, acelerando a adoção da IA diagnóstica. Os módulos de gestão de fluxo de trabalho hospitalar também ganham impulso: o Luminos Q.namix da Siemens integra o acompanhamento de doses e painéis de pessoal para aumentar a produtividade em radiologia. A profundidade de integração entre estas aplicações sustenta uma abordagem holística de continuidade de cuidados.
Análise Geográfica
Mercado Alemão de eHealth
A Alemanha manteve sua liderança com 23,10% da participação no mercado europeu de eHealth em 2025, sustentada por 64 aplicações aprovadas pelo DiGA que geraram mais de 125 milhões de EUR em receita reembolsável. O Krankenhauszukunftsfonds financia atualizações de cibersegurança e interoperabilidade para 1.900 hospitais, ancorando a demanda até 2027. Os prontuários eletrônicos de pacientes (ePA) tornaram-se obrigatórios em regime de opt-out em janeiro de 2025, criando uma infraestrutura nacional de dados que acelera a expansão dos fornecedores.
Mercado de eHealth do Reino Unido
O Reino Unido registrou a maior perspectiva de CAGR de 19,25% até 2031, apoiado por um envelope tecnológico do NHS de 3,4 bilhões de GBP focado em um prontuário unificado do paciente e projetos-piloto de documentação clínica por voz ambiente. As sandboxes regulatórias administradas pela Medicines and Healthcare products Regulatory Agency agilizam a aprovação de dispositivos de IA, fomentando um vibrante pipeline de startups. No entanto, a reestruturação departamental do NHS England em 2025 pode gerar volatilidade temporária no financiamento.
Mercados Europeus Mais Amplos
França, Itália e Espanha ilustram diferentes curvas de adoção. A França formalizou a cobrança de teleconsultas e lançou a via rápida PECAN, que reembolsa aplicações baseadas em evidências em até seis semanas. O plano de digitalização da atenção comunitária da Itália, no valor de 15,62 bilhões de EUR, tem como meta 1.350 centros locais de saúde, embora lacunas regionais de competências retardem a execução. A Espanha depende fortemente dos fundos estruturais da UE para a expansão da prescrição eletrônica, enquanto os países nórdicos mantêm o uso de prontuários eletrônicos quase universal, viabilizando projetos-piloto iniciais de intercâmbio transfronteiriço de dados.
Panorama regulatório
O quadro regulatório europeu para a saúde digital está sendo remodelado por regras de dados e de IA aplicáveis em toda a UE. O Regulamento do Espaço Europeu de Dados de Saúde (EHDS) (UE) 2025/327 entrou em vigor em 26 de março de 2025, estabelecendo um caminho por fases para o uso padronizado de prontuários eletrônicos e para a governança de acesso a dados, com os Estados-Membros obrigados a designar autoridades nacionais de saúde digital até 26 de março de 2027.
A governança de implementação foi reforçada em 2026. O Regulamento de Execução (UE) 2026/771 da Comissão criou o Conselho do EHDS em 7 de abril de 2026 para coordenar a aplicação consistente e a orientação técnica entre os países. Paralelamente, o AI Act da UE (Regulamento (UE) 2024/1689) estabelece obrigações para IA de alto risco relevantes para software de saúde, o que reforça a gestão formal de riscos, a supervisão humana e as expectativas de avaliação de impacto para fluxos de trabalho clínicos habilitados por IA como considerações centrais de aquisição e certificação.
Análise da cadeia de valor
A criação de valor da saúde digital na Europa começa com a captação de dispositivos e dados (dispositivos vestíveis, sistemas de imagem, monitoramento à beira do leito e resultados relatados pelos pacientes), passando então pelas camadas de conectividade e identidade (redes de provedores, consentimento, eID e serviços transfronteiriços), seguindo para o software de plataforma (prontuários eletrônicos, telessaúde, análises e terapêuticas digitais), depois para os serviços de implementação (integração, cibersegurança e gestão de mudanças) e, por fim, para a compra e o reembolso por provedores e pagadores. O EHDS acelera a padronização dessa cadeia por meio de infraestrutura e formatos comuns, com o MyHealth@EU viabilizando o uso primário transfronteiriço (por exemplo, receitas eletrônicas e resumos de pacientes) e o HealthData@EU viabilizando solicitações de uso secundário em múltiplos países.
A camada de fornecedores está se deslocando para estruturas soberanas e interoperáveis, além de uma colaboração mais estreita entre farmacêuticas e tecnologia. Em janeiro de 2026, a SAP e a Fresenius anunciaram uma parceria estratégica para construir uma estrutura digital de saúde usando IA, refletindo prioridades de residência de dados e interoperabilidade. No lado da comercialização, parcerias como a da GAIA e da Daiichi Sankyo Europe (fevereiro de 2026) em torno de uma terapêutica digital cardiovascular, e a do Google com a DocMorris (março de 2026) para migrar a infraestrutura farmacêutica para o Google Cloud e aplicar modelos Gemini a um companheiro de saúde digital, posicionam farmácias, empresas de tecnologia médica e de ciências da vida como nós de distribuição e engajamento ao lado dos hospitais.
Panorama Competitivo
O ecossistema de fornecedores da Europa é fragmentado: os cinco principais fornecedores controlam menos de 20% da receita total, deixando amplo espaço para especialistas regionais. Os líderes de mercado aproveitam portfólios de IA multimodal, experiência em conformidade e alianças em nuvem para garantir acordos-quadro. O Teamplay Connect da Siemens Healthineers adicionou módulos de gestão de feridas e alta em dezembro de 2024, reforçando a sua vantagem de plataforma. A Philips contra-ataca com MRI SmartSpeed aumentado por IA e distribuição de nuvem de imagiologia na AWS, garantindo amplitude de modalidade e ciclos rápidos de atualização.
Os fabricantes de dispositivos estão cada vez mais a adquirir propriedade intelectual de software: a aquisição da Luscii pela Omron em 2024 confere-lhe escala imediata em protocolos de monitorização remota em 70% dos hospitais neerlandeses. As start-ups diferenciam-se através da profundidade vertical — exemplificada pelas terapêuticas digitais para saúde mental e doenças metabólicas — mas devem navegar por reembolsos complexos em múltiplos países. As plataformas que incorporam controlos RGPD e do Regulamento da IA pré-configurados ganham preferência nos processos de aquisição, reduzindo o mercado endereçável para soluções pontuais.
Espera-se consolidação à medida que o financiamento se torna mais restrito: as fusões transfronteiriças permitem que as empresas agreguem talento regulatório e alcancem os controlos de design certificados pela ISO exigidos pela legislação de IA de alto risco. Entretanto, os operadores de telecomunicações e os hiperescaladores de nuvem fazem parceria com grupos hospitalares para fornecer serviços de computação periférica, sinalizando o interesse de participantes não tradicionais em capturar as camadas de infraestrutura do mercado de saúde digital na Europa.
Líderes do Setor de Saúde Digital na Europa
Koninklijke Philips NV
AMD Global Telemedicine Inc.
Allscripts Healthcare Solutions Inc.
International Business Machinery Corporation (IBM)
Cerner Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de eHealth
- Allscripts
- IBM Corp.
- AMD Global Telemedicine
- Koninklijke Philips
- Teladoc Health
- Aerotel Medical Systems
- Cerner Corp.
- eClinicalWorks LLC
- McKesson Corp.
- Cisco Systems
- CompuGroup Medical SE
- Siemens Healthineers
- Babylon Health
- Doctolib SAS
- Ada Health GmbH
- Infermedica Sp. z o.o.
- Medtronic
- Roche
- Health Catalyst
- Dedalus Group

Oportunidades de mercado e perspectivas futuras
O trabalho de conformidade com o EHDS está criando um claro espaço em branco para módulos de prontuários eletrônicos prontos para interoperabilidade, testes e pacotes de documentação que reduzem o tempo até a aquisição em implantações multinacionais. A estrutura de governança avançou em abril de 2026, quando a Comissão Europeia criou o Conselho do EHDS sob o Regulamento de Execução (UE) 2026/771, e vários governos avançaram paralelamente com iniciativas nacionais de espaço de dados e prontuários eletrônicos. Isso inclui a Espanha, que lançou seu Espaço Nacional de Dados de Saúde (ENDS) com 70 milhões de EUR em janeiro de 2026, e a Irlanda, que aprovou o início de aquisições para um prontuário eletrônico nacional em fevereiro de 2026. Juntos, esses programas ampliam a demanda por gestão de consentimento, identidade, troca segura de dados e ferramentas de auditoria alinhadas às especificações de nível europeu.
Oportunidades de cuidados avançados estão sendo buscadas por consórcios público-privados e programas clínicos que operacionalizam IA e monitoramento remoto em escala. Exemplos incluem a GE HealthCare, que assume um papel industrial de liderança no consórcio COMPASS de 50,5 milhões de EUR (março de 2026) para cardio-oncologia de precisão; o projeto IMPACT-MED, coordenado pela UCBM e pela Medtronic, que inicia uma iniciativa de 60 meses focada em monitoramento remoto de hipertensão e doenças cardiovasculares baseado em IA (maio de 2026); e o projeto TWIN-X, lançado com 15 milhões de EUR em financiamento do Horizon Europe (junho de 2026) para avançar em gêmeos digitais confiáveis. Essas iniciativas abrem oportunidades para fornecedores em desenvolvimento regulado de IA, pipelines de dados e integração de fluxos de trabalho em imagem, cuidados crônicos e caminhos de hospitalização domiciliar.
Recent Industry Developments in Mercado Europeu de eHealth
- Julho de 2026: a Smartpatient e a Novo Nordisk lançaram um programa expandido de suporte digital direto ao paciente para diabetes tipo 2 na Alemanha, usando a plataforma MyTherapy. O programa reforça o apoio à adesão e ao estilo de vida patrocinado pelo fabricante como canal de distribuição, e aumenta a demanda por engajamento seguro do paciente, captação de dados e integração com equipes de cuidado.
- Fevereiro de 2025: a Philips expandiu sua nuvem de informática em radiologia na Amazon Web Services para centros de dados europeus, permitindo a leitura diagnóstica remota com pós-processamento de IA integrado. A expansão apoia redes de radiologia multissítio e reforça modelos de entrega baseados em nuvem para fluxos de trabalho de imagem, atendendo às necessidades específicas europeias de residência de dados e segurança.
- Abril de 2024: a Omron Healthcare concluiu a aquisição da Luscii, adicionando software de monitoramento remoto multicondição implantado em uma grande parcela dos hospitais dos Países Baixos. A aquisição acelerou a convergência entre dispositivos conectados e software de monitoramento clínico, aumentando a pressão competitiva sobre fornecedores independentes de RPM e reforçando ofertas de ponta a ponta para cuidados crônicos.


Mercado Europeu de eHealth Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange ferramentas e serviços digitais utilizados em toda a Europa para prevenir, diagnosticar, tratar, monitorar e gerenciar condições de saúde, incluindo a prestação de cuidados, fluxos de trabalho baseados em dados e o engajamento do paciente clinicamente vinculado.
Exclusões de escopo: excluímos aplicativos gerais de fitness e bem-estar que não estejam conectados a percursos de cuidado clínico ou a monitoramento medicamente orientado.
Visão geral da segmentação
- Por Componente
- Hardware
- Software
- Serviços
- Por Tecnologia
- Telessaúde
- mHealth
- Análise de Saúde
- Sistemas de Saúde Digital
- Por Utilizador Final
- Prestadores de Cuidados de Saúde
- Pagadores
- Pacientes e Consumidores
- Por Modo de Entrega
- Entrega Local
- Entrega Baseada em Nuvem
- Por Aplicação
- Gerenciamento de Doenças Crónicas
- Monitorização Remota de Pacientes
- Fitness e Bem-Estar
- Diagnóstico e Imagiologia
- Gestão de Medicação
- Gestão de Fluxo de Trabalho Hospitalar
- Geografia
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com materiais de saúde pública e política digital que ajudam a estabelecer limites consistentes entre os países, seguidos por sinais de demanda que mostram como o cuidado digital está sendo usado na prática. Utilizamos fontes como o Eurostat para indicadores demográficos e de sistemas de saúde, dados de saúde da OCDE para padrões de gastos e acesso, a Comissão Europeia para orientações de políticas de saúde digital e dados, e publicações da OMS Europa para tendências de saúde e prioridades de prestação de serviços.
Para fundamentar o lado comercial, revisamos registros de empresas e apresentações a investidores quando disponíveis, além de sites de associações e cobertura de imprensa confiável sobre movimentos de reembolso e adoção digital. Conjuntos de dados de apoio de assinaturas pagas foram usados seletivamente para dados financeiros de empresas, triagem de notícias e verificações de atividade de patentes, principalmente para confirmar histórias de crescimento e identificar o momento de lançamentos de produtos. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas foram usadas para coletar dados, validar premissas e esclarecer pontos obscuros.
Entrevistas primárias e pesquisas
O trabalho primário focou em validar o que é contabilizado como receita paga de saúde digital, como ocorre a compra e como o uso se traduz em orçamentos nos diferentes contextos de cuidado europeus. Conversamos com uma combinação de fornecedores de soluções, partes interessadas na prestação de cuidados de saúde e parceiros de canal ou integração. Em seguida, testamos entradas incertas, como o ritmo de adoção, mudanças de preços e ciclos de aquisição, nos principais mercados europeus e no restante da região.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 13% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 34% |
| Participantes menores: 19% | Gerentes: 53% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma abordagem top-down, na qual as reservas de gastos com TI em saúde e cuidados digitais foram reconstruídas usando as despesas com saúde, a intensidade de adoção digital por país e a mudança de mix em direção a cuidados remotos e apoiados por dados. Uma vez formados esses totais, corroboramos com verificações seletivas de baixo para cima (bottom-up), como divulgações amostradas de receita de fornecedores, preços típicos de assinatura ou serviço, e proxies de volume, como o uso de teleconsulta, quando discutido publicamente. Essas verificações foram usadas para ajustar valores discrepantes.
As entradas usadas no modelo incluíram itens como reembolso e apoio financeiro para serviços digitais, o mix de implantação em nuvem versus local, restrições de acesso do paciente que impulsionam o cuidado remoto, e a velocidade de implantação em nível de país para prontuários eletrônicos e sistemas digitais relacionados. As previsões foram construídas usando análise de cenários, em que os caminhos de crescimento foram vinculados a um pequeno conjunto de variáveis que os entrevistados poderiam validar de forma realista, incluindo ciclos orçamentários, cronograma regulatório e o ritmo de digitalização dos fluxos de trabalho dos provedores. Quando faltavam sinais bottom-up para países ou provedores menores, aplicamos índices de cobertura derivados de mercados comparáveis e, em seguida, revisamos os totais em relação a indicadores regionais de demanda.
Validação de dados e ciclo de atualização
Os resultados do modelo foram verificados cruzadamente com sinais independentes, como iniciativas públicas de saúde digital, tendências de gastos com saúde e o momento esperado de mudanças de política ou reembolso. Em seguida, revisamos novamente os resultados em busca de quaisquer saltos inusuais por país ou grupo de tecnologia. Se um número saía de uma faixa razoável, revisitávamos as premissas e, quando necessário, recontatávamos especialistas selecionados para confirmar se a mudança refletia um evento real de mercado.
Antes da aprovação final, o trabalho é revisado em várias etapas para garantir que a lógica de cálculo, a consistência de unidades e as conversões cambiais estejam alinhadas ao longo de toda a série temporal. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, com uma revisão final antes da entrega para garantir que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado europeu de saúde digital da Mordor Intelligence com outras estimativas publicadas
Os valores publicados para a saúde digital na Europa frequentemente diferem porque os estudos nem sempre contabilizam os mesmos fluxos de receita, podem usar bases temporais diferentes para conversão cambial e podem aplicar premissas diferentes de adoção ou progressão de preços.
As assinaturas de bem-estar exclusivamente para consumidores estão fora do escopo da Mordor Intelligence neste caso, o que é uma das razões pelas quais os totais podem parecer mais elevados em estudos que combinam gastos com estilo de vida com ferramentas e serviços digitais clinicamente vinculados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 96,68 bilhões de USD (2025) | |
| Instituto de Pesquisa do Setor A | 88,86 bilhões de USD (2024) | Usa um ano-base anterior e, em alguns casos, uma definição de plataforma mais ampla, e a mudança de ano também altera a conversão de inflação e cambial, o que pode distanciar o valor comparável de 2025 do nosso. |
| Publicação Setorial B | 32,07 bilhões de USD (2022) | Baseia-se em um ponto de partida mais antigo e em um conjunto mais restrito de soluções digitais monetizadas, o que pode subcontabilizar novas fontes de receita, como entrega baseada em nuvem e serviços orientados por análise de dados. |
Entre os três valores, a dispersão vem principalmente do que é incluído como receita paga de saúde digital, do ano usado para o retrato do mercado e da rapidez com que se assume que os preços e a adoção evoluem. Ao manter o escopo vinculado a ferramentas digitais clinicamente relacionadas e depois testar as premissas com retorno direto do mercado, o número resultante permanece rastreável a fatores claros e pode ser reproduzido com as mesmas etapas no próximo ano.


Principais Questões Respondidas no Relatório
Qual é a dimensão do Mercado de Saúde Digital na Europa?
Espera-se que o tamanho do Mercado de Saúde Digital na Europa atinja USD 113,94 bilhões em 2026 e cresça a uma CAGR de 17,85% para atingir USD 258,74 bilhões até 2031.
Qual é o segmento de componentes com crescimento mais rápido?
Prevê-se que o software se expanda a uma CAGR de 18,6%, refletindo uma tendência para plataformas configuráveis em toda a região.
Quem são os principais intervenientes no Mercado de Saúde Digital na Europa?
Koninklijke Philips NV, AMD Global Telemedicine Inc., Allscripts Healthcare Solutions Inc., International Business Machinery Corporation (IBM) e Cerner Corporation são as principais empresas que operam no Mercado de Saúde Digital na Europa.
Qual é a dimensão da participação da Alemanha no mercado de saúde digital na Europa?
A Alemanha representa 23,10% da receita total de 2025, ancorada pelo seu quadro de reembolso DiGA.
Página atualizada pela última vez em:


