
Tamanho e Participação do Mercado de Retinopatia Diabética
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
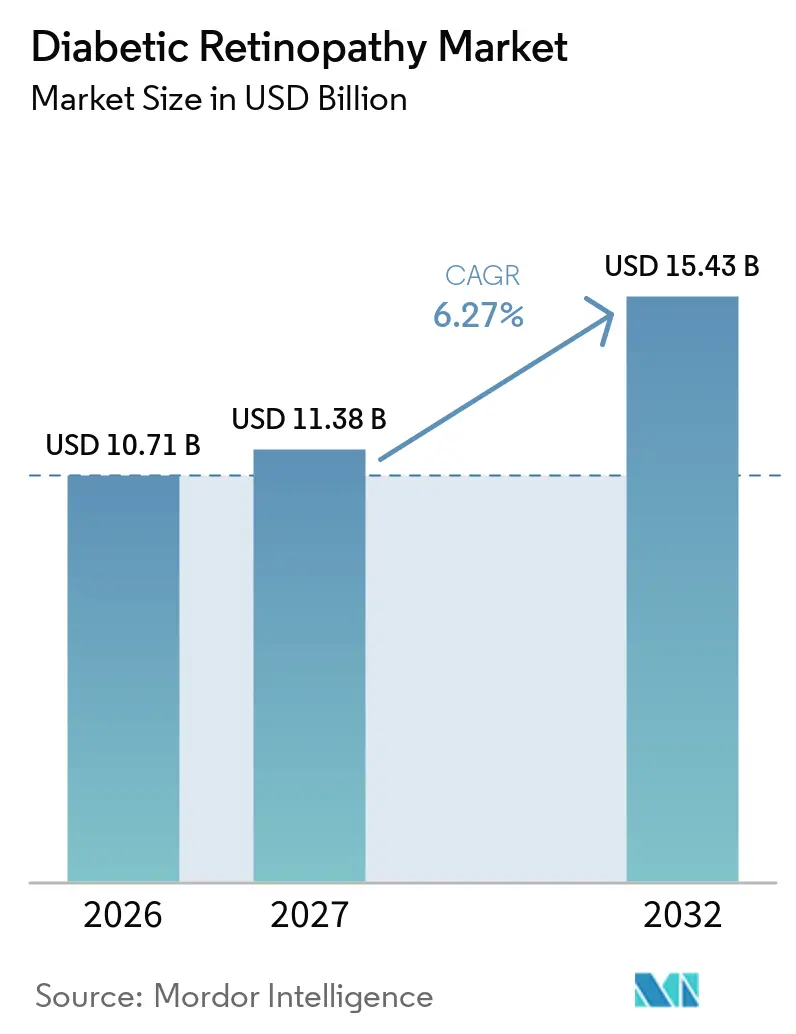
| Tamanho do Mercado (2027) | 11.38 Bilhões de dólares |
| Tamanho do Mercado (2032) | 15.43 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.27 % |
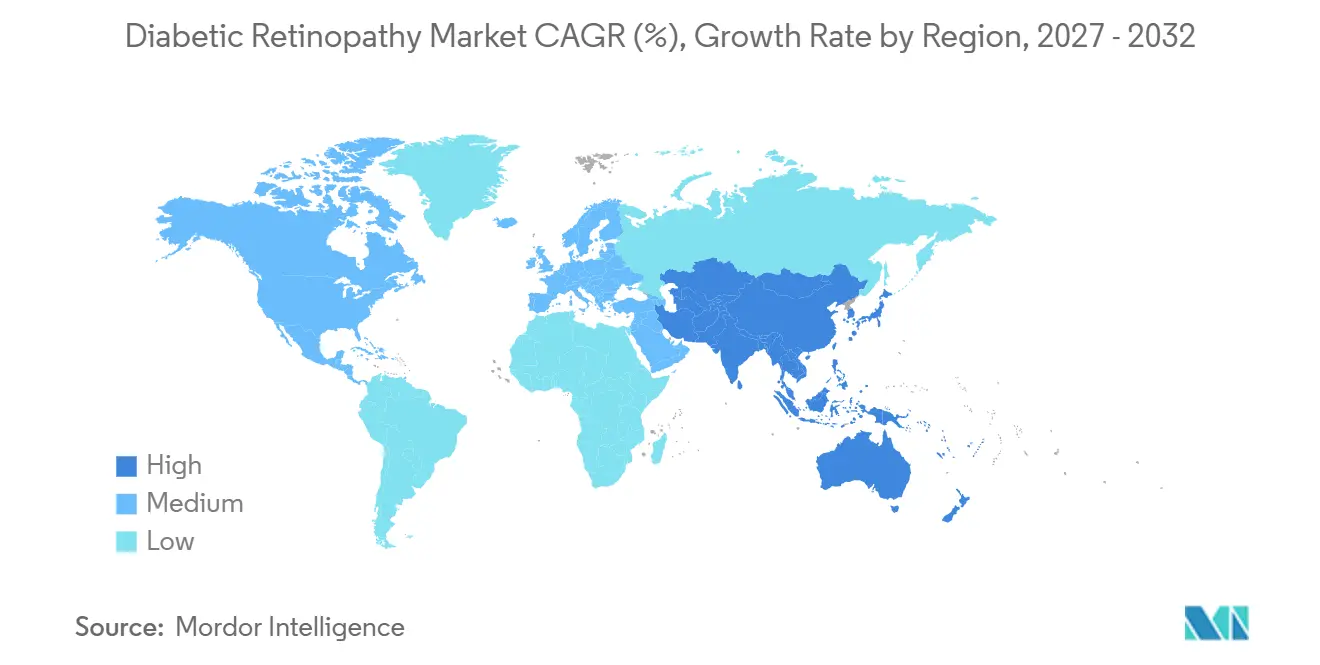
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
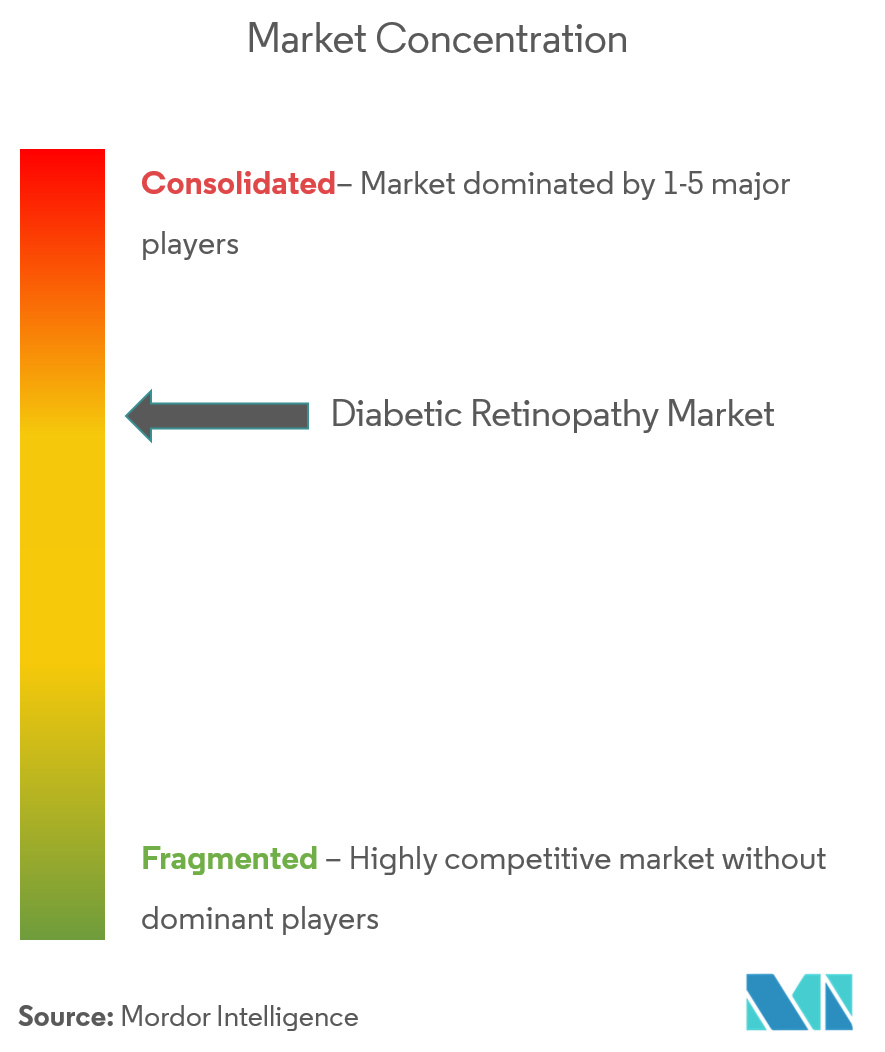
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Retinopatia Diabética por Mordor Intelligence
O tamanho do mercado de retinopatia diabética deve crescer de 10,71 bilhões de USD em 2026 para 11,38 bilhões de USD em 2027 e está previsto para atingir 15,43 bilhões de USD até 2032, a um CAGR de 6,27% no período de 2027 a 2032. O crescimento decorre do aumento da carga global de diabetes, da rápida adoção de triagem habilitada por inteligência artificial e de opções terapêuticas mais amplas, que agora incluem biológicos de liberação prolongada e terapias gênicas em desenvolvimento. O envelhecimento das populações amplifica a demanda, com quase 10 milhões de pacientes nos Estados Unidos e mais de 100 milhões em todo o mundo vivendo com alguma forma de retinopatia diabética. A América do Norte mantém a liderança com base em sistemas de saúde avançados, enquanto a Ásia-Pacífico apresenta os ganhos mais rápidos à medida que os programas de tele-oftalmologia se expandem em grandes populações diabéticas. A intensidade competitiva aumentou acentuadamente em 2024, quando cinco biossimilares de aflibercepte entraram nos Estados Unidos, desencadeando concorrência de preços e ampliando o acesso dos pacientes.
Principais Conclusões do Relatório
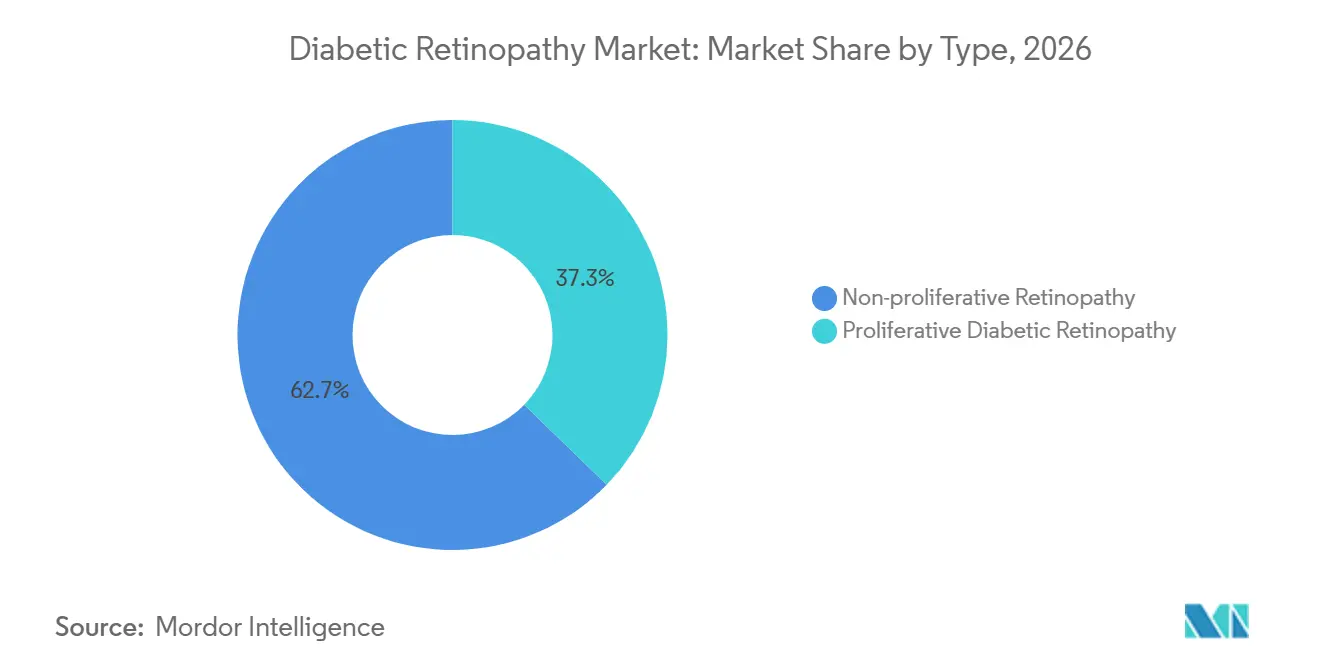
- Por estágio da doença, a retinopatia não proliferativa deteve 62,74% da participação do mercado de retinopatia diabética em 2026, enquanto a doença proliferativa está prevista para crescer a um CAGR de 7,12% até 2032.
- Por abordagem de tratamento, os agentes anti-VEGF comandaram 55,62% do tamanho do mercado de retinopatia diabética em 2026; a vitrectomia está projetada para avançar a um CAGR de 7,88% entre 2027 e 2032.
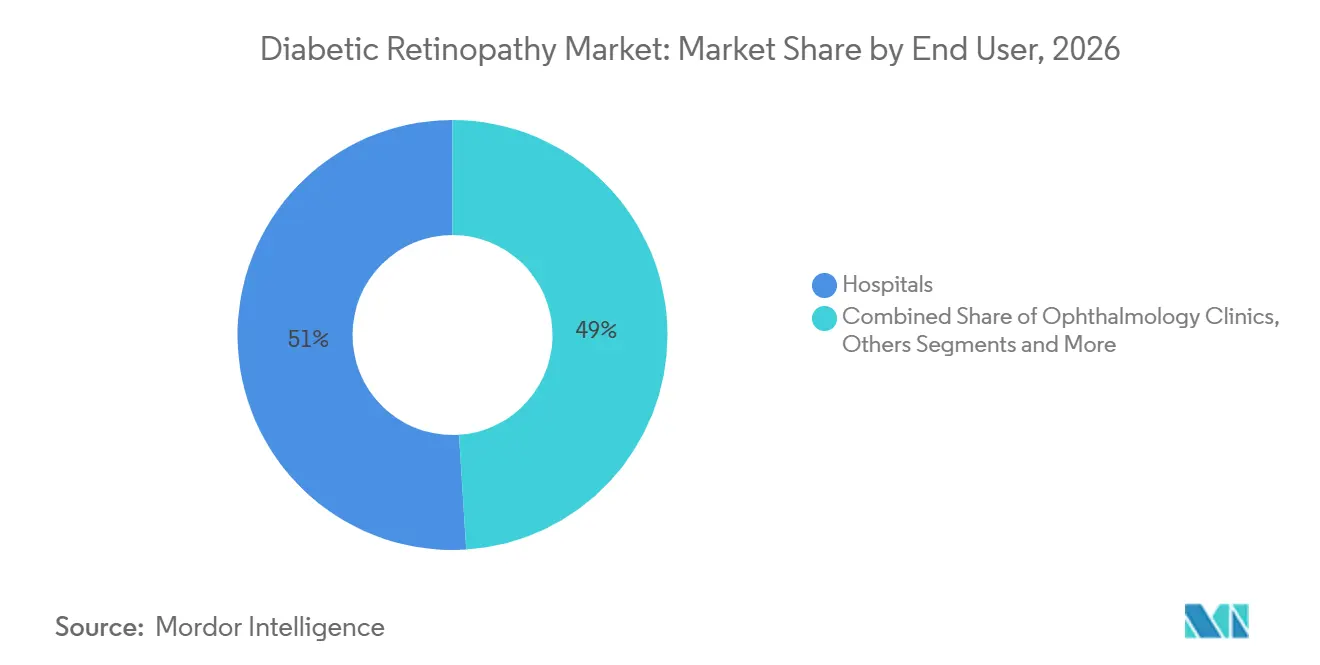
- Por usuário final, os hospitais lideraram com 51,02% de participação na receita em 2026, enquanto as clínicas de oftalmologia devem se expandir a um CAGR de 7,43% até 2032.
- Por geografia, a América do Norte capturou 42,98% do mercado de retinopatia diabética em 2026; espera-se que a Ásia-Pacífico registre o maior CAGR regional de 7,95% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Prevalência Global do Diabetes e Triagem Mais Precoce | +1.8% | Global, com maior impacto na Ásia-Pacífico e na América Latina | Médio prazo (2-4 anos) |
| Envelhecimento da População Aumentando os Casos com Risco de Perda de Visão | +1.2% | América do Norte e UE, com extensão para a Ásia-Pacífico desenvolvida | Longo prazo (≥ 4 anos) |
| Expansão das Indicações e Reembolso para Biológicos Anti-VEGF de Longa Ação | +1.5% | Global, liderado pela América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Adoção de Triagem Retinal Habilitada por IA em Clínicas de Atenção Primária | +0.9% | Global, ganhos iniciais na América do Norte, adoção na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento dos Programas de Tele-Oftalmologia em Regiões com Poucos Recursos | +0.7% | Ásia-Pacífico, América Latina, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Financiamento de Capital de Risco em Terapias Celulares e Gênicas Regenerativas para Retinopatia Diabética | +0.4% | Global, concentrado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Prevalência Global do Diabetes e Triagem Mais Precoce
Os dados da Federação Internacional de Diabetes preveem que 12% dos adultos do mundo viverão com diabetes até 2045, ampliando o conjunto tratável para o mercado de retinopatia diabética [1]. Metanálises confirmam taxas de doença acima de 22% em múltiplos programas de triagem, evidenciando uma carga consistente entre as regiões. Ferramentas de IA que oferecem sensibilidade de 92-93% agora detectam microaneurismas em consultas de rotina de atenção primária, deslocando o diagnóstico para estágios mais precoces e mais tratáveis. A rede nacional de tele-oftalmologia do Chile reduziu os encaminhamentos a especialistas para 15%, mantendo a cobertura, demonstrando detecção precoce escalável em ambientes com menos recursos.
Envelhecimento da População Aumentando os Casos com Risco de Perda de Visão
Pacientes com mais de 10 anos de diabetes apresentam probabilidade 4,36 vezes maior de retinopatia, e a maioria tem mais de 60 anos. A China relata prevalência entre 24,7% e 43,1%, destacando o nexo envelhecimento-duração na região. Pacientes do sexo feminino apresentaram maiores aumentos na cegueira, sugerindo a necessidade de estratégias de cuidado específicas por gênero. A demanda por vitrectomia espelha essas tendências, expandindo 8,14% ao ano à medida que pacientes idosos apresentam doença proliferativa complexa.
Expansão das Indicações e Reembolso para Biológicos Anti-VEGF de Longa Ação
Cinco biossimilares de aflibercepte nos EUA obtiveram aprovação da FDA em 2024, criando pressão descendente de preços e cobertura mais ampla pelos pagadores. O Susvimo da Genentech recebeu autorização para entrega contínua com dois reabastecimentos por ano, e o Eylea HD da Regeneron está sob revisão prioritária para intervalos de dosagem mais longos, ambos abordando diretamente a taxa de abandono de 46% observada no edema macular diabético.
Adoção de Triagem Retinal Habilitada por IA em Clínicas de Atenção Primária
A AEYE Health obteve autorização da FDA para o primeiro algoritmo de IA totalmente autônomo que necessita de apenas uma imagem por olho, alcançando 99% de imageabilidade e mais de 92% de sensibilidade. Menos de 5% dos diabéticos nos EUA acessaram a triagem por IA entre 2019-2023, deixando espaço substancial para expansão. O plano da Índia de examinar 1 bilhão de olhos em 10 anos ilustra a escalabilidade da IA combinada com câmeras portáteis de baixo custo. Dados do mundo real da República Tcheca mostram que a IA supera os oftalmologistas gerais em sensibilidade, ao mesmo tempo que aumenta a adesão ao acompanhamento em 89%.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Especialistas em Retina em Mercados Emergentes | -1.1% | Ásia-Pacífico, América Latina, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Alta Carga de Tratamento e Baixa Adesão aos Regimes de Injeção | -0.8% | Global, com maior impacto em populações idosas | Médio prazo (2-4 anos) |
| Vias Regulatórias Demoradas para Biossimilares de Primeira Classe | -0.6% | Global, com impacto inicial na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Evidências do Mundo Real Limitadas para Novas Terapias Combinadas | -0.4% | Global, concentrado em mercados desenvolvidos com sistemas de saúde avançados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Especialistas em Retina em Mercados Emergentes
Projeta-se que os Estados Unidos enfrentem uma queda de 12% na oferta de oftalmologistas versus um aumento de 24% na demanda até 2035, e os condados rurais podem atender apenas 26-29% de sua necessidade de pessoal [2]. A Ásia-Pacífico apresenta lacunas ainda mais acentuadas à medida que a prevalência do diabetes cresce mais rapidamente do que a formação de especialistas, levando os governos a financiar centros de telemedicina e triagem por IA para ampliar o alcance. O Arkansas ilustrou cobertura escalável usando triagem teleretinal estadual vinculada a centros de retina urbanos, uma abordagem agora replicada na América Latina e no Sul da Ásia.
Alta Carga de Tratamento e Baixa Adesão aos Regimes de Injeção
Auditorias do mundo real constatam que 46% dos pacientes com edema macular diabético interrompem a terapia anti-VEGF pelo menos uma vez, o dobro do abandono observado na degeneração macular relacionada à idade. Visitas mensais ao consultório, custo e comorbidades comprometem a adesão. Reservatórios de entrega contínua como o Susvimo, o Eylea HD de intervalo estendido e a terapia gênica RGX-314 de dose única visam aliviar esse ônus e já estão demonstrando durabilidade superior em ensaios clínicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Dominância Não Proliferativa Impulsiona a Intervenção PrecoceA doença não proliferativa representou 62,74% da participação do mercado de retinopatia diabética em 2026, ressaltando o impacto da triagem que agora detecta a patologia mais precocemente. Sistemas de inteligência artificial que detectam microaneurismas sutis encaminham mais pacientes para vias de cuidados preventivos em vez de cirurgia em estágio avançado. Os casos proliferativos, embora menores, crescerão a um CAGR de 7,12% à medida que o envelhecimento e a duração da doença impulsionam a patologia avançada, expandindo a demanda por cirurgia e terapias regenerativas.
O manejo clínico difere acentuadamente. Pacientes não proliferativos se beneficiam de agentes sistêmicos como o fenofibrato, que reduziu a progressão em 27% em ensaios clínicos. A doença proliferativa envolve cada vez mais a vitrectomia, a modalidade de crescimento mais rápido, com CAGR de 7,88%. Dados iniciais de terapia gênica mostram melhora de 2 etapas na DRSS em 20% dos pacientes não proliferativos tratados, sugerindo futuros esquemas específicos por estágio da doença. O tamanho do mercado de retinopatia diabética para intervenções proliferativas está projetado para superar o crescimento geral, apesar da base atual menor do segmento.

Por Abordagem de Gestão:
Liderança Anti-VEGF Enfrenta Disrupção de Liberação ProlongadaOs medicamentos anti-VEGF detiveram 55,62% do tamanho do mercado de retinopatia diabética em 2026, com base na familiaridade consolidada dos médicos e no amplo suporte de diretrizes. O segmento está se orientando para a durabilidade. O reservatório do Susvimo requer dois reabastecimentos por ano, e o Vabysmo oferece inibição de dupla via, ambos conquistando participação dos injetáveis mensais.
O volume de vitrectomias se expandirá mais rapidamente, a um CAGR de 7,88%, à medida que os cirurgiões tratam descolamentos tracionais complexos na doença proliferativa, com o Japão reportando 97,3% de sucesso em cirurgia única. Os implantes de esteroides preenchem um nicho para edema induzido por inflamação, reduzindo a frequência de injeções de 4,7 para 1,4 ao ano. A fotocoagulação a laser permanece útil em protocolos combinados; metanálises mostram que ranibizumabe mais laser proporciona melhor visão do que a monoterapia em casos selecionados. No geral, o mercado de retinopatia diabética continua a se deslocar de injeções frequentes para biológicos de maior duração, cirurgia e, eventualmente, terapia gênica de dose única.
Por Usuário Final:
Dominância Hospitalar Migra para o Crescimento de Clínicas EspecializadasOs hospitais comandaram 51,02% da participação do mercado de retinopatia diabética em 2026, graças ao acesso à sala cirúrgica para vitrectomia e ao manejo multidisciplinar de comorbidades. Os casos proliferativos com maior volume de procedimentos consolidam a força dos hospitais, embora as pressões de custo incentivem a migração para ambientes ambulatoriais.
As clínicas de oftalmologia crescerão a um CAGR de 7,43%, impulsionadas pela consolidação que cria redes nacionais de cuidados retinianos, como a aquisição de 5,1 bilhões de USD da Retina Consultants of America pela Cencora. Os centros cirúrgicos ambulatoriais ganham impulso à medida que dispositivos de liberação prolongada como o Susvimo podem ser implantados em salas de procedimentos menores. A triagem por inteligência artificial agora é iniciada em consultórios de atenção primária, encaminhando casos positivos para especialistas em retina em clínicas, ampliando o funil de referenciamento. Essas mudanças produzem um modelo de cuidado mais distribuído, mantendo a dominância hospitalar para as cirurgias mais complexas.
Análise Geográfica
Mercado de Retinopatia Diabética na América do Norte
A América do Norte capturou 42,98% da participação do mercado de retinopatia diabética em 2026, apoiada pela adoção precoce de dispositivos de inteligência artificial aprovados pela FDA, rápida adoção de biossimilares e ampla cobertura por pagadores. A região abriga 71,15% das publicações globais de pesquisa em oftalmologia diabética de 2012 a 2021, reforçando sua liderança em inovação. Uma iminente escassez de 30% no fornecimento de oftalmologistas até 2035 modera o crescimento, particularmente em áreas rurais, e impulsiona a demanda por soluções de tele-retina.
Mercado de Retinopatia Diabética na APAC
Espera-se que a Ásia-Pacífico cresça a um CAGR de 7,95% até 2032, o maior de todas as regiões, impulsionada pela incidência de diabetes e grandes bases populacionais. A prevalência de retinopatia diabética na China de até 43,1% entre diabéticos ressalta a necessidade não atendida da região. O plano da Índia de rastrear 1 bilhão de olhos com câmeras portáteis habilitadas por inteligência artificial destaca a adoção em larga escala de saúde digital. A expansão do reembolso governamental e o crescente turismo médico impulsionam ainda mais o crescimento.
Mercado de Retinopatia Diabética na EMEA e LATAM
A Europa demonstra crescimento estável com base em robustos sistemas universais de saúde e rápida integração de biossimilares. A América Latina aproveita a tele-oftalmologia, exemplificada pela rede do Chile que detecta retinopatia em 22% dos diabéticos rastreados, ao mesmo tempo em que reduz encaminhamentos desnecessários. O Oriente Médio e a África permanecem em estágio incipiente, mas atraentes devido à alta prevalência de diabetes nos estados do Golfo e ao investimento incremental em infraestrutura de atenção especializada.
Panorama regulatório
A regulamentação da retinopatia diabética abrange as vias de medicamentos, dispositivos e combinações de medicamento-dispositivo, com as plataformas de liberação sustentada como um foco central. Nos Estados Unidos, o FDA Office of Combination Products atribui a supervisão com base no modo de ação principal (PMOA), direcionando a revisão para o CDER/CBER/CDRH e aplicando exigências de produtos combinados, incluindo evidências de fatores humanos e usabilidade para os sistemas de liberação. Um marco recente nos EUA é a aprovação pela FDA, em maio de 2025, do Susvimo (injeção de ranibizumabe) 100 mg/mL da Genentech, para retinopatia diabética por meio de implante ocular, o que reforça a necessidade de coordenar os requisitos de ciclo de vida do medicamento e do implante dentro de uma única estratégia de produto.
Na Europa, os produtos utilizados em combinação com um dispositivo médico são analisados de acordo com a legislação farmacêutica da UE e com o Regulamento de Dispositivos Médicos (UE) 2017/745 (MDR), dependendo do modo de ação principal. Desde 26 de maio de 2021, o Artigo 117 do MDR exige que as combinações integrais de medicamento-dispositivo demonstrem que o componente do dispositivo atende aos Requisitos Gerais de Segurança e Desempenho aplicáveis, frequentemente adicionando evidências no estilo de organismo notificado ao dossiê de autorização de comercialização. Para sistemas de liberação por porta, implantes e outros componentes de liberação integrais utilizados com terapias anti-VEGF e terapias emergentes, isso aumenta as exigências de documentação e a complexidade do controle de alterações pós-comercialização.
Análise da cadeia de valor
A cadeia de valor começa com a descoberta e o desenvolvimento clínico de biológicos anti-VEGF, esteroides e modalidades emergentes, incluindo terapia genética. Em seguida, passa pela fabricação especializada, liberação regulatória, distribuição e administração em hospitais, clínicas oftalmológicas e centros cirúrgicos ambulatoriais. Para combinações de medicamento-dispositivo, a cadeia também inclui engenharia de dispositivos, fornecimento de componentes (como matrizes polimétricas para implantes biodegradáveis), fabricação de precisão de aplicadores e implantes, e sistemas de qualidade integrados que sustentam as submissões de produtos combinados. A administração posterior e o acompanhamento também são importantes, já que a terapia intravítrea depende da distribuição em cadeia de frio para biológicos, da gestão de estoque nas clínicas de retina e da capacidade de procedimentos, que é limitada pela disponibilidade de especialistas em retina em várias regiões.
A atividade recente aponta para uma convergência em torno de plataformas de liberação focadas em durabilidade. Em março de 2026, a Chugai Pharmaceutical protocolou no Japão o componente de dispositivo médico da Port Delivery Platform com ranibizumabe, o que reforça a necessidade de planejamento regulatório e de fabricação em paralelo para o hardware e a carga do medicamento. As dinâmicas de biossimilares também afetam o fornecimento e a comercialização. Desenvolvimentos como a aprovação pela FDA, em fevereiro de 2026, de uma extensão de indicação para o biossimilar de aflibercepte Enzeevu, da Sandoz, para incluir a retinopatia diabética, intensificam a concorrência e deslocam a diferenciação em direção a sistemas de liberação proprietários, escala de rede de serviços e throughput de procedimentos.
Cenário Competitivo
O mercado de retinopatia diabética apresenta consolidação moderada. Os principais participantes incluem Genentech (Susvimo, biossimilares de ranibizumabe), Regeneron (Eylea, Eylea HD), Roche (Vabysmo), Novartis (Beovu), Bayer, AbbVie/REGENXBIO (RGX-314) e desenvolvedores emergentes de biossimilares. Cinco biossimilares de aflibercepte aprovados em 2024 — Yesafili, Opuviz, Enzeevu, Pavblu e um sem marca — aplicam pressão de preços, mas ampliam o acesso.
A diferenciação agora se concentra na durabilidade. O sistema de entrega por porta do Susvimo e os intervalos estendidos do Eylea HD estão estabelecendo novas expectativas de tratamento. O Vabysmo da Roche aproveitou a inibição dupla para atingir 847 milhões de francos suíços em vendas no primeiro trimestre de 2024, comprovando a rápida adoção pelos médicos.
Fusões e aquisições e parcerias reformulam a prestação de serviços. A aquisição da Retina Consultants of America pela Cencora constrói uma plataforma nacional de clínicas, enquanto a AEYE Health se associa à Optomed para comercializar câmeras portáteis habilitadas por IA. A terapia gênica representa a próxima fronteira competitiva; o programa de Fase 3 do RGX-314 visa estabelecer um tratamento de dose única que poderia mudar a dinâmica futura de participação de mercado.
Líderes do Setor de Retinopatia Diabética
-
Regeneron Pharmaceuticals, Inc.
-
Alimera Sciences
-
Oxurion NV.
-
Abbvie Inc.
-
F. Hoffmann-La Roche Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Retinopatia Diabética Empresas cobertas neste relatório
- Abbvie
- Alimera Sciences
- BCN Peptides
- Bausch + Lomb Corp
- Carl Zeiss
- Roche
- Glycadia Pharmaceuticals
- Johnson & Johnson
- Novartis
- Ocuphire Pharma
- Oxurion
- Regeneron Pharmaceuticals
- Samsung Bioepis
- Viatris
- Bayer
- Adverum Biotechnologies
- Kodiak Sciences Inc.
- Annexon Biosciences
- Kubota Vision Inc.
- Clearside Biomedical
- Aerie Pharmaceutical
- Ocular Therapeutix Inc.
- Regenxbio Inc.
- Chengdu Kanghong Pharmaceuticals
Oportunidades de mercado e perspectivas futuras
A durabilidade do tratamento e a redução da carga de visitas são as áreas de oportunidade mais visíveis, com a base de sustentação vindo de ações regulatórias concluídas e programas ativos em desenvolvimento, e não de mudanças incrementais de formulação. A aprovação pela FDA, em maio de 2025, do Susvimo da Genentech para retinopatia diabética estabeleceu a liberação contínua como uma opção comercial, criando um caminho mais claro para plataformas concorrentes de liberação sustentada (portas e implantes bioerodíveis) e fluxos de trabalho de procedimentos associados em hospitais e ambientes ambulatoriais. Outra oportunidade são as terapias únicas ou de uso pouco frequente, que podem enfrentar os desafios de adesão observados em regimes anti-VEGF no mundo real, onde a descontinuação continua sendo uma restrição documentada em vários mercados.
Os investimentos em pipeline e o início de ensaios em estágio avançado indicam ainda onde os gastos com desenvolvimento estão se concentrando. Em junho de 2026, a REGENXBIO iniciou o ensaio de Fase IIb/III NAAVIGATE do surabgene lomparvovec (sura-vec) para retinopatia diabética não proliferativa por meio de liberação suprocoroidal, sinalizando a continuidade da expansão da infraestrutura clínica e de liberação de terapia genética além das injeções intravítreas. No lado das plataformas, o acordo da Bayer para adquirir a Perfuse Therapeutics por até 2,45 bilhões de dólares (anunciado em maio de 2026) reforça o interesse estratégico em abordagens baseadas em implantes para a retinopatia diabética e expande o espaço de parcerias em materiais de implante, fabricação de dispositivos e redes de provedores de retina necessárias para escalar as terapias de liberação sustentada.
Desenvolvimentos industriais recentes em Mercado de Retinopatia Diabética
- Junho de 2026: a REGENXBIO anunciou que o primeiro paciente foi dosado no ensaio de Fase IIb/III NAAVIGATE, avaliando o surabgene lomparvovec (ABBV-RGX-314) para retinopatia diabética utilizando liberação suprocoroidal. A dosagem acionou um pagamento de marco de 100 milhões de dólares por parte da AbbVie, refletindo o compromisso contínuo de capital com plataformas de terapia genética que visam reduzir a carga de tratamento em comparação com injeções intravítreas frequentes.
- Dezembro de 2025: a Formycon e a Bioeq receberam a aprovação da FDA dos EUA para o Nufymco (ranibizumabe-leyk), um biossimilar intercambiável do Lucentis. A intercambialidade fortalece o potencial de substituição a nível de farmácia e aumenta a pressão sobre preços nos portfólios anti-VEGF utilizados na doença ocular diabética, influenciando a contratação por pagadores e as decisões de compra dos provedores.
- Maio de 2024: a AEYE Health e a Optomed obtiveram a autorização da FDA dos EUA para a câmera de fundo de olho portátil Optomed Aurora, com IA integrada para triagem autônoma da retinopatia diabética. Embora os dispositivos de triagem estejam fora do escopo de dimensionamento do mercado, a detecção autônoma mais ampla pode aumentar a identificação precoce e os volumes de referência para as vias de tratamento, ampliando a demanda por terapia anti-VEGF e capacidade de procedimentos.
Mercado de Retinopatia Diabética Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de retinopatia diabética é definido como a receita anual gerada pelo tratamento e manejo da retinopatia diabética em pacientes diagnosticados em diferentes ambientes de cuidado, abrangendo terapia medicamentosa e intervenções baseadas em procedimentos utilizadas na prática clínica de rotina.
Exclusões do escopo: Não contabilizamos dispositivos de triagem, software de diagnóstico independente ou produtos de monitoramento de diabetes, pois estão fora da receita de tratamento para retinopatia diabética.
Visão Geral da Segmentação
- Por Tipo
- Retinopatia Diabética Proliferativa
- Retinopatia Não Proliferativa
- Por Abordagem de Gestão
- Medicamento Anti-VEGF
- Injeção de Esteroide Intraocular
- Cirurgia a Laser
- Vitrectomia
- Por Usuário Final
- Hospitais
- Clínicas de Oftalmologia
- Centros Cirúrgicos Ambulatoriais
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento da carga da doença e da via de tratamento, de modo que o modelo seja construído em torno de como os pacientes são diagnosticados e tratados. Normalmente, consultamos fontes públicas como a Organização Mundial da Saúde, o CDC dos EUA, a Federação Internacional de Diabetes, os Institutos Nacionais de Saúde dos EUA e periódicos de oftalmologia revisados por pares para obter sinais de prevalência, fatores de risco e padrão de cuidado.
Para converter a atividade clínica em receita, também revisamos fontes como manuais de regras de pagadores e reembolso quando disponíveis, portais de estatísticas de saúde nacionais e avisos de aquisição e licitação que indicam volumes de procedimentos e direção de preços. Relatórios anuais de empresas, apresentações a investidores e comunicados à imprensa são usados para confirmar disponibilidade de produtos, expansões de rótulos e mudanças no acesso ao mercado. Assinaturas pagas selecionadas que apoiam dados financeiros e inteligência de empresas, rastreamento de patentes e verificações de importação e exportação em nível de remessa são usadas para validar premissas de timing e adoção. Essas fontes são apenas ilustrativas, e muitas outras referências públicas foram usadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário é usado para testar a lógica do modelo com oftalmologistas, especialistas em retina, equipes de farmácia hospitalar e aquisições, operadores de centros cirúrgicos ambulatoriais e participantes do canal que atuam na entrega do tratamento. Também conversamos com especialistas regionais na Ásia-Pacífico, EMEA e nas Américas para validar como a intensidade da triagem se traduz em início de tratamento, como os padrões de retratamento evoluem e como as mudanças de preços e reembolso movem as receitas do mundo real.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | Diretores executivos (CXOs): 13% | Ásia-Pacífico: 44% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 36% | EMEA: 32% |
| Participantes menores: 16% | Gerentes: 51% | Américas: 24% |
Dimensionamento e Previsão do Mercado
O modelo de dimensionamento é construído usando uma abordagem de pool de demanda de cima para baixo, em que a prevalência de diabetes, a prevalência de retinopatia diabética diagnosticada e a elegibilidade para tratamento são usadas para reconstruir a base de pacientes endereçável por região. Esses pools são então convertidos em pacientes tratados aplicando-se insumos práticos de adoção, como cobertura de triagem, taxas de encaminhamento para cuidados retinianos e a parcela de pacientes recebendo terapia anti-VEGF, esteroides intraoculares, fotocoagulação a laser ou vitrectomia.
Para manter os totais realistas, os resultados são corroborados com aproximações seletivas de baixo para cima, como volumes de procedimentos amostrados de grandes ambientes de cuidado, frequência típica de injeção e retratamento por paciente e uma visão da progressão do preço médio de venda que reflete a direção esperada de preços e reembolso. Onde o preço local não é diretamente observável, as lacunas são tratadas usando benchmarks de países substitutos ajustados para mix de pagadores e nível de renda, seguidos de verificações por especialistas.
As previsões são conduzidas usando análise de cenários, uma vez que a adoção do tratamento e a intensidade do retratamento podem mudar rapidamente quando diretrizes, políticas de pagadores ou terapias de ação mais prolongada se alteram. As premissas para variáveis como intensidade de triagem, progressão de doença não proliferativa para proliferativa, mudanças no mix de procedimentos e preços ajustados pela inflação são alinhadas com os intervalos de consenso discutidos em entrevistas e, em seguida, testadas quanto à sensibilidade.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são verificados em relação a sinais independentes, como tendências de procedimentos, direção de adoção de classes de medicamentos e tendências de carga de doença, e as discrepâncias são sinalizadas para revisão. Quando surgem valores atípicos, os insumos são rastreados até a etapa em que foram inseridos, e as premissas relacionadas são revisitadas com novas verificações documentais ou especialistas recontactados.
Antes da aprovação final, o trabalho passa por revisão analítica em múltiplas etapas para que as conversões de unidades, o tratamento de moedas e os totais regionais sejam reconciliados de forma limpa. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças de rótulos ou atualizações de reembolso. Logo antes da entrega, realizamos uma revisão final para garantir que as atualizações públicas mais recentes estejam refletidas nos números e nos comentários.
Tamanho do Mercado de Retinopatia Diabética da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para retinopatia diabética podem diferir mesmo quando o nome da condição parece o mesmo, principalmente porque os fluxos de receita contabilizados e as atividades de cuidado incluídas nem sempre são consistentes. As diferenças também aparecem quando um estudo ancora seu tamanho em um ano diferente, ou quando o mix de preços e tratamento é projetado usando premissas diferentes.
As principais lacunas geralmente decorrem de escolhas de escopo e conversão, como se a estimativa conta apenas receitas de tratamento (anti-VEGF, esteroides, laser e vitrectomia) ou também incorpora serviços oftálmicos mais amplos e monitoramento diagnóstico. As premissas de adoção no caso base versus adoção agressiva podem deslocar o pool de pacientes tratados, e o timing da conversão de moeda pode alterar os totais globais quando as participações regionais são grandes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,08 bilhões de USD (2025) | |
| Consultoria Global A | 9,48 bilhões de USD (2024) | Utiliza um ano base anterior, e o resumo público não separa claramente as receitas de tratamento das atividades adjacentes, o que pode alterar o que é contabilizado como gasto em retinopatia diabética. |
| Periódico Comercial B | 9,26 bilhões de USD (2025) | O escopo relatado inclui exame oftalmológico, imagem retiniana e receitas de monitoramento, de modo que o valor pode se expandir além das categorias focadas em tratamento e deslocar o total mesmo que as contagens de pacientes sejam semelhantes. |
Ao verificar a elegibilidade dos pacientes tratados, o mix de intervenções e os insumos de preços específicos por ano, a Mordor Intelligence mantém o total vinculado à receita de tratamento de retinopatia diabética, em vez de um pacote mais amplo de serviços de cuidados oculares. A dispersão na tabela reflete principalmente os limites de escopo e as escolhas do ano base, portanto, alinhar esses dois itens geralmente reduz rapidamente a diferença.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado Global de Retinopatia Diabética?
O tamanho do mercado de retinopatia diabética foi de 11,38 bilhões de USD em 2027 e está previsto para atingir 15,43 bilhões de USD até 2032.
Quem são os principais players do Mercado Global de Retinopatia Diabética?
Regeneron Pharmaceuticals, Inc., Alimera Sciences, Oxurion NV., Abbvie Inc. e F. Hoffmann-La Roche Ltd são as principais empresas que operam no Mercado Global de Retinopatia Diabética.
Qual é a região de crescimento mais rápido no Mercado Global de Retinopatia Diabética?
Espera-se que a Ásia-Pacífico cresça ao maior CAGR durante o período de previsão (2027-2032).
Qual região tem a maior participação no Mercado Global de Retinopatia Diabética?
A América do Norte deteve 42,98% da receita global em 2026, impulsionada por infraestrutura avançada de cuidados e rápida adoção de triagem baseada em inteligência artificial.
Como os novos biológicos estão mudando o mercado de retinopatia diabética?
Plataformas de longa ação como o Susvimo da Genentech e o Eylea HD da Regeneron reduzem a frequência de injeção, melhorando a adesão e fortalecendo sua posição competitiva.